2026年4月新护理设施开始出租,既有两座永旺购物中心与医疗设施继续稳定贡献租金;第一季度经营活动现金流7.86亿、投资活动现金流仅-0.69亿,且长期借款下降。公司还连续三年实施股份回购,并保持普通分红42期不减配。
公司自己承认2026财年净资产收益率(ROE)仅5.7%,仍低于股东资本成本,意味着公司为股东创造的回报还不够;纺织2026财年亏损1.38亿,2028计划也没有承诺明确的净资产收益率数值。房地产又集中于川口,建筑成本、利率和大型修缮会直接影响新增开发回报。
3123并不是“低市净率所以便宜”的简单资产股。真正矛盾是:账面资产和租赁现金流已经很强,市场却仍只给约0.4倍市净率,因为集团长期把高质量不动产收益与低回报纺织、项目施工等混在一起。2026版中期愿景第一次把“净资产收益率低于资本成本”“市净率偏低”“利润过度依赖不动产”公开写进战略问题,因此本轮判断从单纯资产低估进一步转向:管理层是否真的开始把集团折价当作需要通过经营解决的问题。 当前动作:重点观察/资产安全边际很强,但真正的重估条件不是“更便宜”,而是纺织止亏、房地产现金流继续增长,并让净资产收益率逐步超过股东要求的回报率
报告目录
01|投资问题与历史对照
2026-08-22已经存在一份完整报告。本轮不是把旧稿机械写长,而是做重大更新与证据修正。重新读取2026年6月《中期愿景2028》、2026年8月第一季度现金流和分部数据后,发现上一版遗漏了三个足以改变投资解释的事实。
第一,公司在新中期愿景中明确承认:2026财年净资产收益率5.7%仍低于股东资本成本。 这意味着0.4倍市净率不是单纯“市场看错了”,而有资本效率不足的基本面理由。
第二,公司自己把当前结构概括为利润大部分依赖不动产业务,并把2026–2028定义为从不动产单一支柱走向“双支柱经营”的基础建设期。换句话说,管理层已经正式确认上一版最重要的结构判断:房地产是利润底盘,纺织必须从拖累变成第二利润来源。
第三,第一季度不是只有“销售下降但利润没崩”。更关键的是房地产分部在销售几乎不变(+0.3%)的情况下,营业利润+22.9%;同时集团经营活动现金流7.86亿日元、投资活动现金流仅-0.69亿、长期借款继续下降。这让“资产股”逻辑首次出现更扎实的现金流验证。
因此现在真正的投资问题是:稳定不动产现金流、未充分定价的资产负债表与持续回购,能否通过纺织止亏和更严格的资本纪律,把净资产收益率从5–6%推到持续高于股东资本成本的水平。
02|公司本质与商业模式
サイボー1948年由埼玉纺织起家,但1982年纺纱工厂停产、1997年织布工厂停产后,原工厂土地逐步成为公司最重要的经济资产。1984年旧永旺川口购物中心开始出租;2000年旧总部工厂用地上的永旺川口前川购物中心出租;2015年心脏和呼吸专科医院、2020年妇产科诊所、2021年重建后的永旺川口购物中心与医疗园区、2026年4月护理设施陆续加入。
这段历史说明,公司不是“后来顺便做房地产”,而是把工业土地持续转换成社区商业、医疗和护理基础设施。其核心能力更接近持有土地 → 判断区域需求 → 选择长期用途与租户 → 建设或更新 → 收取长期租金。
当前集团应拆成四种经济模型:
- 不动产租赁:固定资产规模大、收入波动低,长期租约和区域地段决定现金流,是集团利润底盘;
- 纺织:销售规模最大,但原料、汇率、进口竞争和产品结构决定利润,近年仍需修复;
- 室内装饰施工:项目型业务,高低取决于大型工程确认时间,不应拿单季度销售增速代表集团趋势;
- 高尔夫练习场:区域服务业务,受天气、人口结构、价格和设备更新影响。
投资者如果仍用“纺织收入增速”给3123定价,会错过公司本质;但如果只把它当土地股,又会忽略负债、物业维护支出与低效业务对资产价值的侵蚀。
03|产品、客户与供应链
3.1 不动产:真正客户不是“房地产市场”,而是大型长期租户
第一季度公司明确列出永旺川口前川购物中心、永旺川口购物中心及医院设施继续维持稳定租金。2026年4月新护理设施“はなまるホーム”开始出租,说明公司仍在把周边土地转成与人口结构相适应的医疗和护理用途。
这类资产的优势是租户黏性和用途嵌入社区生活;风险则是大型单一物业与租户集中。一旦主力商业设施进入大修或租约重谈,单项事件就可能对利润产生较大影响。
3.2 纺织:不是全面衰退,而是产品组合分化
第一季度纺织销售12.60亿、-11.5%,营业利润0.25亿、-39.7%。但内部并非全坏:企业制服追加订单、防暑服装、功能性纱线、生物基聚酯纱线和印花加工较稳;日宇产业还成功把能源和材料涨价转嫁给客户。相反,防灾帐篷等户外相关出货较弱,部分订单延期。
这说明纺织的问题不是“行业消失”,而是低附加值、易受成本影响的商品,与有功能、定制或认证属性的产品之间利润率差异扩大。新中期计划因此把环保材料、生物和再生材料、功能性原料、防暑服装、防灾储备用品与印花加工列为高附加值方向。
3.3 供应链
纺织仍暴露于海外采购、日元汇率、石油衍生材料与能源成本。中东局势一方面令石油系原料成本上升,另一方面也出现客户提前下单,说明地缘风险既可能制造需求前移,也可能压缩毛利。判断利润时必须把销量、价格转嫁和原料成本拆开。
04|竞争格局与产业关系
4.1 房地产:区域嵌入比全国规模更重要
サイボー并非全国型地产商,其优势在川口既有土地和长期开发历史。两座永旺购物中心、医院、诊所、护理设施构成的是“商业 + 医疗 + 护理”的区域生活基础设施组合。
这种模式的护城河不是开发商品牌,而是已经持有的地块、成熟租户关系、区域认知和再开发经验。缺点也同样明显:地理集中使川口人口、商业竞争、地价、租赁需求和灾害风险成为不可分散的核心暴露。
4.2 纺织:没有规模护城河,只能靠局部差异化
传统面料和普通商品很难获得高议价权;真正可能建立局部壁垒的是企业制服解决方案、功能性原料、循环材料认证、防灾和防暑方案以及小批量印花加工。它们更依赖客户需求理解、企划和交付,而不是单纯产量。
4.3 相关企业观察池
| 对象 | 关系 | 对3123的传导 |
|---|---|---|
| 永旺购物中心 | 核心长期租户 | 商业设施出租率、租约和大修决定不动产现金流稳定性 |
| 医疗和护理运营方 | 医疗护理物业租户 | 老龄化与区域医疗需求支持长期用途,但也存在设施更新与单租户风险 |
| 神根サイボー | 室内装饰施工子公司 | 大型项目会制造销售和利润的季度波动,不能与租赁收入混读 |
| 日宇産業 | 纱线上浆加工子公司 | 第一季度显示成本转嫁能力,是纺织内部盈利改善的正面样本 |
| 埼玉興業 | 高尔夫练习场等 | 价格调整可改善收益,但天气、老化设备和需求结构限制成长性 |
05|护城河判断
集团整体护城河只能评为中等,但分部差异巨大。
不动产的壁垒是真实的:核心地块不可复制,成熟商业和医疗用途转换成本高,长期租户提供重复性现金流。第一季度房地产销售仅+0.3%却利润+22.9%,恰好说明成熟物业的利润弹性主要来自租金稳定与修缮费用节奏,而不是追求销售增长。
纺织护城河仍弱。新中期计划提出的环保、功能、防灾和印花方向有望提高客户黏性,但目前证据更多是“正在转型”,还不足以证明集团已拥有高投入资本回报率的材料品牌。
因此最重要的护城河并不是“サイボー品牌”,而是川口土地与成熟租赁合同形成的资产壁垒 + 某些纺织细分产品逐步形成的客户解决方案能力。
06|财务质量与现金流
2026财年集团销售103.49亿、营业利润9.92亿、经常利润13.47亿。分部层面,房地产销售37.35亿、营业利润10.09亿;纺织销售49.77亿却营业亏损1.38亿。也就是说,在总部费用和其他分部之前,房地产一项就贡献了超过集团营业利润的规模。
2027财年第一季度进一步强化这一结构:集团销售24.77亿、-12.3%,营业利润3.28亿、-4.6%;房地产销售9.38亿、+0.3%,营业利润2.90亿、+22.9%;纺织销售12.60亿、-11.5%,营业利润0.25亿、-39.7%;室内装饰施工因上年大型项目不再重复,销售1.08亿、-75.3%,营业利润几乎归零。
所以集团“销售下降”主要是项目型业务基数,而不是核心租赁恶化。
现金流更值得注意。第一季度经营活动现金流+7.86亿、投资活动现金流-0.69亿、融资活动现金流-2.85亿。期末现金及存款40.73亿,长期借款由113.75亿降至111.95亿。季度数据会受应收账款、税款与投资时间影响,不能直接年化,但至少说明当前增长不是靠新增借款托住。
资产负债表的另一个反常识点是:2026年6月底土地账面89.35亿、建筑物净额185.69亿、投资有价证券84.60亿。以8月21日650日元附近、扣除公司持有的自家股份后约1,269万股粗算,股权市值约82.5亿日元,甚至略低于投资有价证券的账面金额本身。这个比较不能直接推导“免费地产”——因为公司还有约207亿负债,其中长期借款约112亿、长期预收保证金约56亿,并且证券存在税负和价格波动——但它清楚解释了为什么市场把3123视作典型资产折价股。
07|股东、管理层与治理
2026年新中期愿景最值得重视的地方,不是漂亮的增长目标,而是管理层终于把资本效率问题写得非常直接:2026财年净资产收益率5.7%,虽然较过去改善,但仍低于股东资本成本。
这是很重要的治理信号,因为它承认“赚钱”与“创造股东价值”不是同一件事。公司还明确指出,过去目标“净资产收益率持续5%以上”大致完成,但股东资本成本上升后,5%已不够。
同时,公司把“投资纪律”“高附加值产品”“亏损业务改善”“经营资源重新配置”和“股东回报”列为净资产收益率改善路径。这些表述如果后续落实为具体退出、资产出售、回购或高回报项目,将降低集团折价;若只停留在语言层面,市净率仍可能长期低位。
评价治理最关键的证据仍然是三件事:亏损业务是否缩小、资本是否从低回报业务迁移、每股价值是否持续增长。
08|资本政策
2026年中期愿景明确:普通分红已经42期连续不减配。2024财年每股16日元、2025财年16日元、2026财年17日元,2027财年预测18日元。
更有信息量的是回购。公司2024、2025、2026三个年度连续取得自家股份,其中2026年2月通过盘后大宗交易以671日元买入20万股、总额1.342亿日元,相当于当时扣除自家股份后的发行股数约1.55%。在市净率约0.4倍的环境下,只要公司资产价值真实且现金流能覆盖投资需求,这类低于账面价值的回购理论上具有每股净资产增厚作用。
但资本政策仍不能给高分,因为公司没有承诺明确的总股东回报率或净资产收益率硬目标。新中期愿景只说阶段性提高净资产收益率、缩小与股东资本成本的差距。对一家资产明显折价的公司而言,这意味着市场仍需观察管理层是否愿意在低回报投资与回购之间做更强取舍。
资本配置优先级应理解为:必要物业维护和高回报开发 → 纺织高附加值转型与亏损业务退出 → 高于资本成本的新投资 → 在显著折价时回购和稳定增配。
09|估值与安全边际
以8月21日650日元附近为观察锚,扣除自家股份后约1,269万股,对应股权市值约82.5亿日元。2026年6月底归属母公司股东的自有资本约200.13亿,对应市净率(PBR)约0.41倍;公司2027财年预测每股收益77.28日元,对应市盈率(PER)约8.4倍。
低估值有真实资产支撑,但也有真实折价理由:净资产收益率5.7%仍低于股东资本成本;不动产之外的业务回报率偏低;资产集中川口;物业大修、开发和利率上行会消耗现金;投资有价证券和土地并非立即可分配现金。
悲观情景: 房地产大修和利率上升吞噬现金,纺织再次扩大亏损,净资产收益率停在5%附近,市净率长期0.3–0.4倍。
基准情景: 房地产稳定,新护理物业贡献增量,纺织小幅改善,持续分红与间歇回购使净资产收益率缓慢升向6%左右,市净率在0.4–0.5倍区间。
乐观情景: 纺织转正并形成第二利润柱,物业开发回报高于资本成本,同时公司持续回购和提高股东回报,净资产收益率逐步接近7–8%,集团折价明显收窄。
安全边际来自实物资产 + 重复租金 + 低估值 + 已执行回购;重估则依赖净资产收益率改善,两者不要混为一谈。
10|Kabugami 技术结构
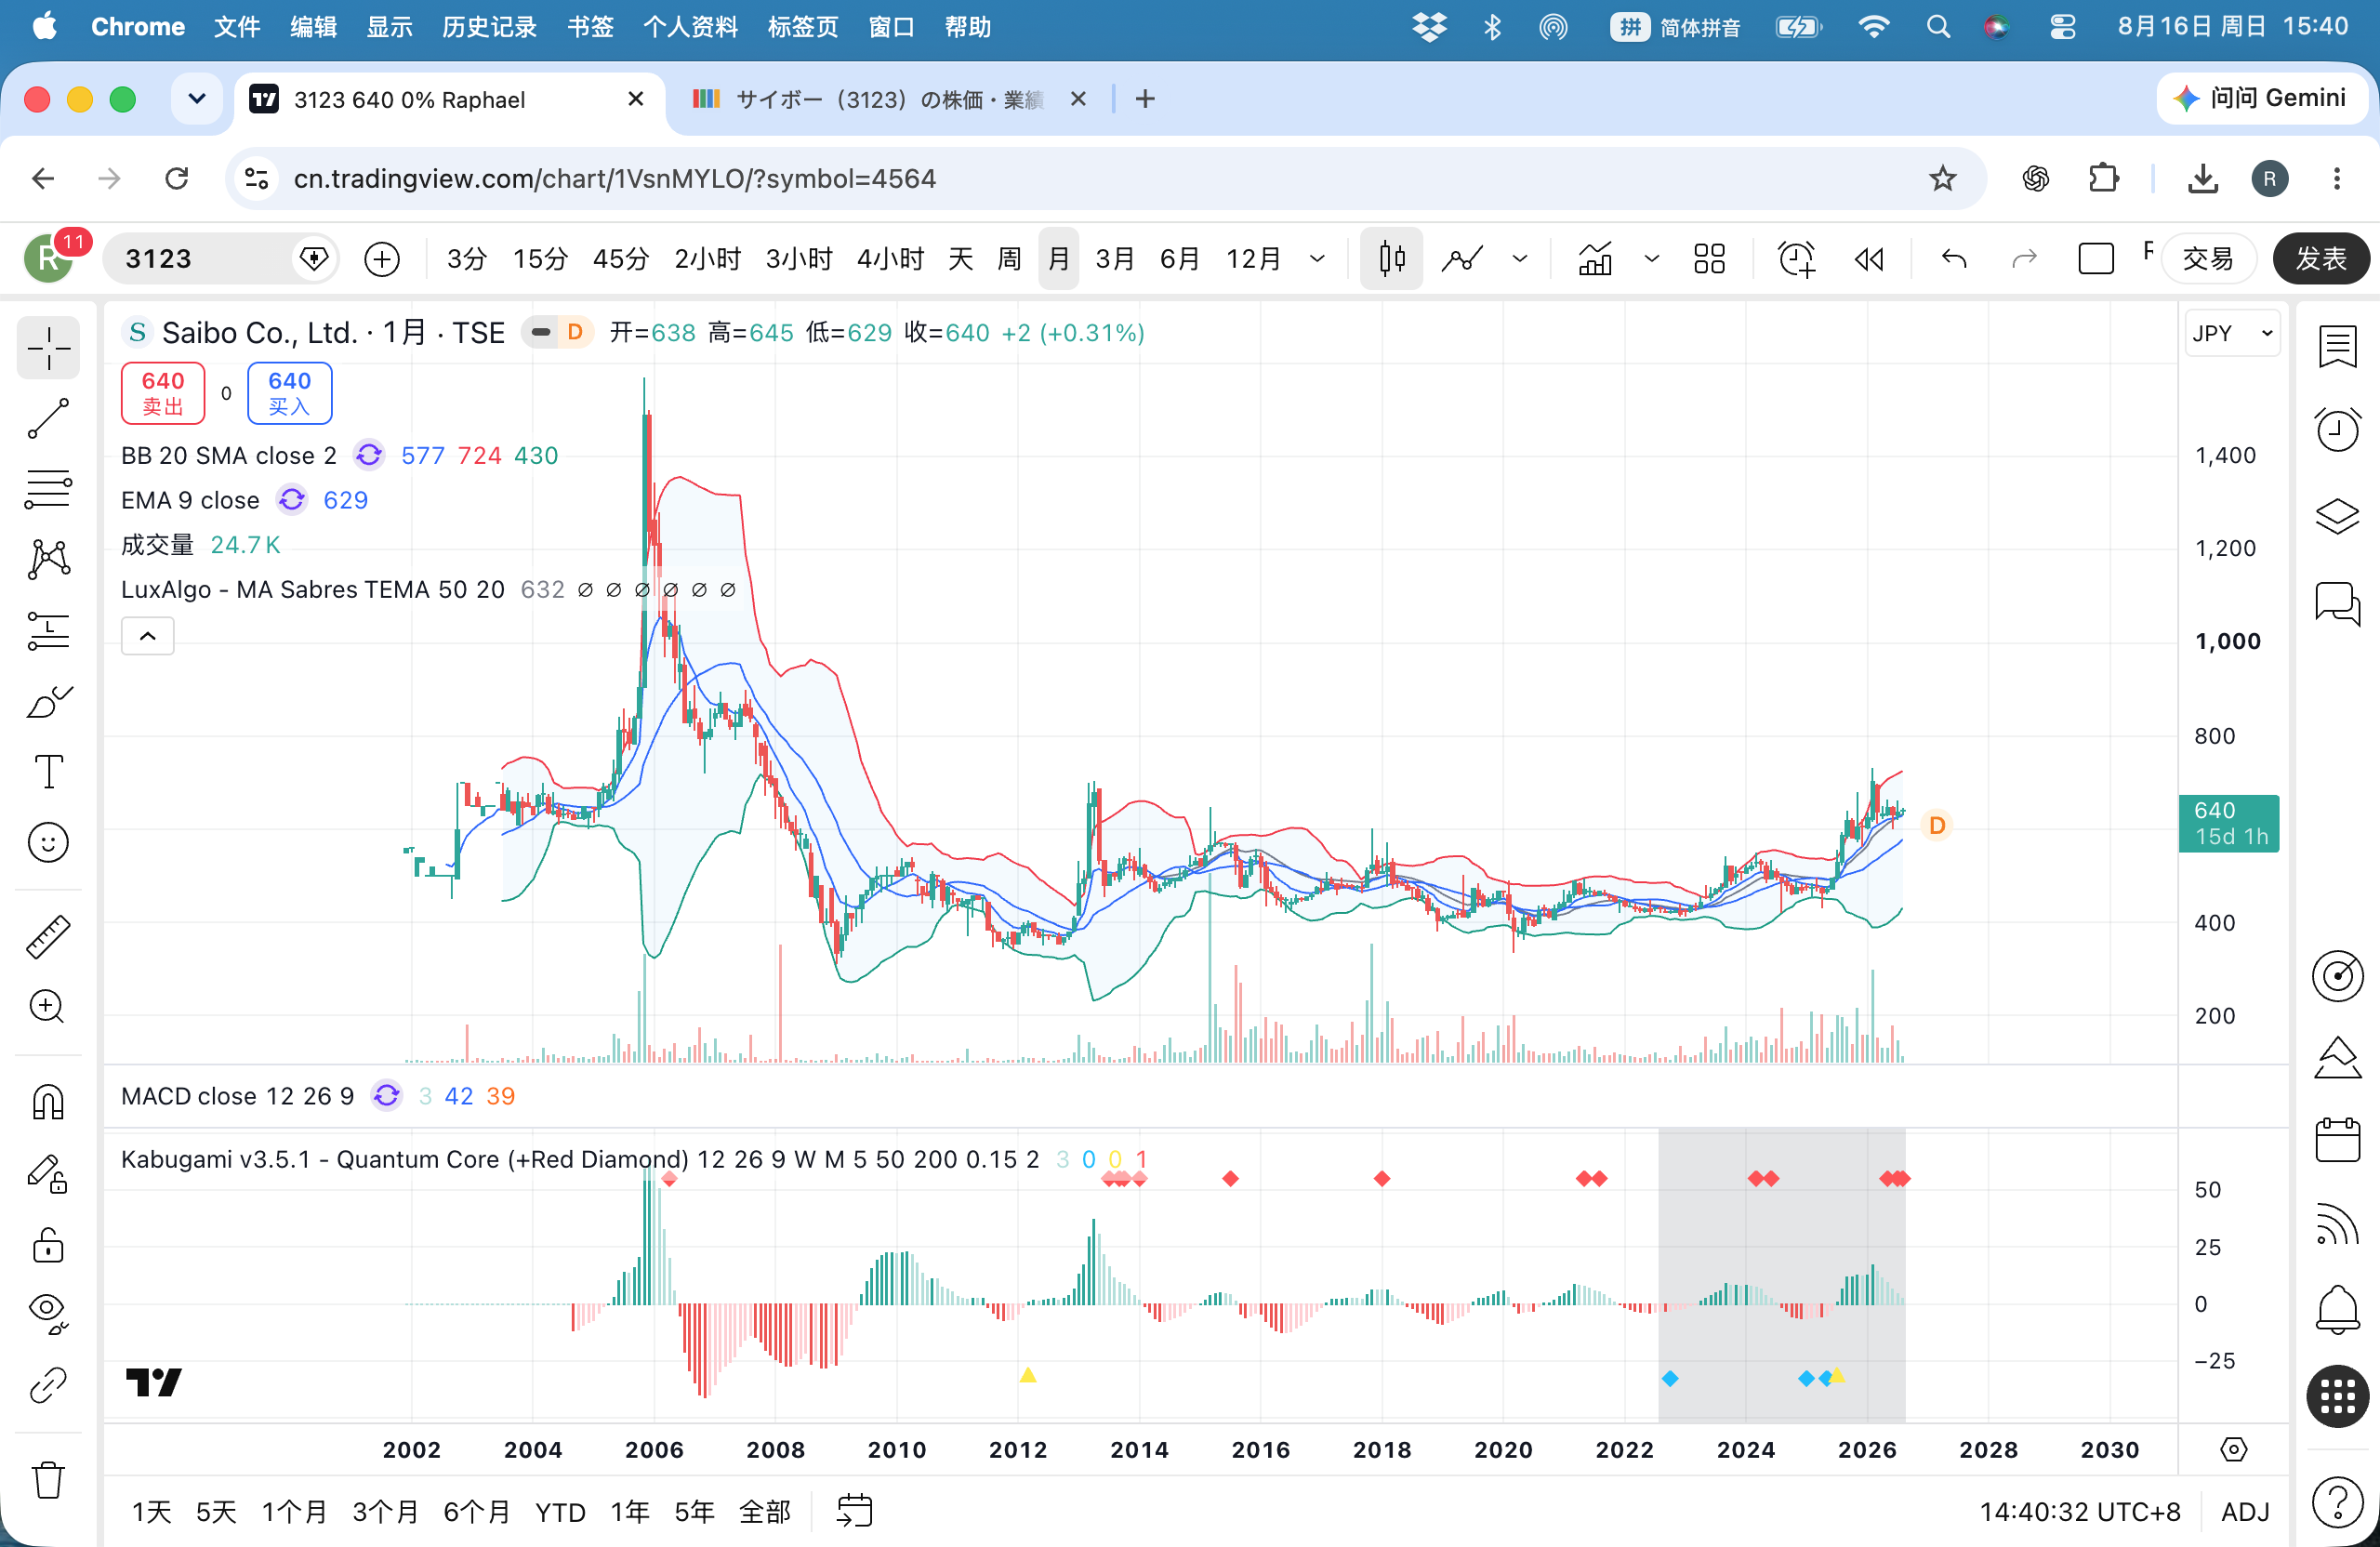
用户提供的原始月线图继续作为长期视觉结构参考;本轮重新用真实历史市场价格校正长期路径与当前状态。
10.1 真正的问题不是“600日元是不是突破”,而是这次能不能摆脱过去反复冲到700附近又回到300—500的历史
3123的长期路径比旧稿写的“400—500低位中枢开始上移”更有记忆。2008年价格一度最高899日元,2009年最低又回到310;2013年从350附近再冲到700,2014年仍最高703,随后几年主要价格中心又逐步回到400—500日元附近。也就是说,历史上并不缺向上离开的尝试,真正缺的是离开以后能把更高价格中枢保留下来。
这使2025—2026的变化必须用Return来判断,而不能只看650—700日元的高点。旧低位中心确实在减弱,但前两次高点记忆告诉我们,3123最大的假阳性风险就是“看到700附近就宣布迁移”。
10.2 这一次不同之处在于回抽底部真的抬到了600附近,过去400—500的重新吸收暂时没有发生
2025年4月最低约430、年末603;2026年1月最低600、2月最低616,之后6月运行约599—650、月末632,7月约620—662、月末638,8月21日约650。和过去相比,最重要的不是新高,而是回抽已经连续数月不再回到400—500日元旧中心。
这提供了第一批真正像“价格中心迁移”的证据:低点从四百多抬到六百附近,价格在600以上反复重新组织,而且这个区域已经不是一次日内触及。
不过证据仍然比9761、6317这类成熟迁移弱。3123目前经历的完整高位回抽次数还不够多,600日元中心的历史长度也只有大约一年;因此只能叫早期迁移验证,不能直接升级成新的长期价格吸引区已经建立。
10.3 8月7日第一季度并没有制造价格跃迁:好资产和强现金流被市场以很慢的速度吸收
纯价格状态固定以后,再看2026年8月7日第一季度。集团销售同比下降12.3%、营业利润略降,但房地产营业利润增长22.9%,经营活动现金流7.86亿日元,长期借款下降;这是对“资产现金流 + 资本纪律”很有信息量的一组经营证据。
价格反应却几乎没有脉冲。8月6日收633日元,8月7日收635,8月10日634,8月12日638,8月13—14日约640,之后到8月17才到650附近。也就是说,市场没有因为这份财报突然把价格推到新层级,而是继续沿着原来的缓慢中心上移节奏运行。
这本身很重要:当前价格迁移不是由一份财报“打出来”的事件行情。 经营改善对估值逻辑有帮助,但价格系统仍然按较慢的方式测试600日元以上能否成为主要运行区域。
10.4 Price–Fundamental Timing:价格中心先开始抬高,后来资产现金流与资本效率叙事才得到更明确公开确认
2025年价格已经从430附近逐步抬到年末603,发生在2026年6月新中期愿景公开承认“净资产收益率低于股东资本成本”、8月第一季度披露强房地产现金流之前。因此当前技术/基本面关系更接近Price-led early center shift + later fundamental support。
但这里不能说市场提前知道了中期愿景。更安全的理解是:价格在公司把资本效率问题公开说透之前,已经开始降低对旧400—500日元中心的依赖;之后公开经营和治理证据逐步给这种重估提供了基本面解释。
同时,8月7日事件本身又几乎没有额外价格脉冲,说明新增信息主要是在“验证”已有中心变化,而不是继续推动估值跃迁。对3123来说,未来真正能再改变价格层级的,可能不是一份漂亮季度报表,而是净资产收益率、纺织止亏和资本返还持续证明资产折价正在被解决。
10.5 当前状态:早期价格中枢迁移已经比过去两次脉冲更有质量,但历史失败记忆还没有被彻底消除
技术状态:3123的主要价格重心已经从过去400—500日元区域抬到约600—650日元,回抽保留比历史2008、2013脉冲更好,目前处于早期迁移验证;但新中心的历史长度和重复回抽次数仍不足以称为成熟长期迁移。
后续确认条件不是单次突破700。如果价格经历一轮更深、更长的回抽后仍主要停在600日元附近及以上,并重新向上扩张,说明这次与2008、2013真正不同;如果重新长期回到400—500日元旧中心,那么当前迁移假设就应被降级为又一次较长脉冲。
技术模块维持4.0/6。这个分数来自“中心上移已有真实Return证据,但历史失败记忆与时间样本仍要求保守”,不是因为任何一份基本面改善自动给技术加分。
11|风险与催化剂
核心风险包括川口区域集中;大型商场和医疗设施的租约与修缮;利率与建筑成本上升;纺织止亏失败;证券资产价格波动;室内装饰施工项目的季度波动;以及净资产收益率长期低于资本成本导致低市净率变得合理。
主要催化剂包括房地产分部利润继续增长、护理设施全年贡献;纺织分部连续盈利并减少低附加值产品;新开发项目在高建筑成本环境下仍能达到高于资本成本的回报;追加回购、持续增配或更明确的股东回报政策;投资证券进一步有纪律地变现并转化为高回报投资或返还;净资产收益率逐年提高并开始接近或超过股东资本成本。
12|深挖发现 / 反常识发现
发现1:市场并非单纯“错把地产公司当纺织股”,公司自己也承认资本回报不够
旧式低市净率分析容易把折价全部归因于行业标签错误。但2026中期愿景直接写明2026财年净资产收益率5.7%低于股东资本成本。换句话说,市场折价有一部分是合理的:资产很多,但这些资产还没有产生足够高的股东回报。
这使投资命题更严格,也更有价值:未来重估不能只靠“让市场发现土地”,必须靠经营与资本配置把净资产收益率推上去。
发现2:第一季度最强信号不是净利+60.7%,而是房地产利润+22.9%和经营活动现金流7.86亿
净利大增含投资证券出售收益,信息价值有限。房地产销售几乎不变却利润大增,说明成熟物业的修缮成本下降与稳定租金正在直接改善经营利润;同时经营活动现金流明显为正、长期借款下降,证明当前现金创造没有被融资扩张掩盖。
发现3:投资有价证券账面金额已接近整个股票市值,但这不是“免费资产”公式
2026年6月底投资有价证券84.60亿日元,而650日元附近股权市值约82.5亿。这个数字非常醒目,却必须和约112亿长期借款、约56亿长期预收保证金、物业维护义务及证券潜在税负一起看。
真正的发现不是“证券比市值还大所以必涨”,而是3123的市场定价几乎没有为庞大的非经营资产与核心不动产提供显著溢价;要解锁它们,必须改善资本效率和分配方式。
发现4:新中期计划的目标不是快速增长,而是承认“房地产单柱依赖”并建立第二利润柱
2029年3月期计划销售107.5亿,仅比2026财年高约4%;营业利润11亿,仅增长约11%。这不是高成长计划。管理层真正想解决的是结构:让纺织从亏损和低收益逐步变成可盈利的第二支柱,同时不动产继续稳定。
因此未来评价计划成功与否,不应看销售是否超计划,而应看纺织分部利润、集团净资产收益率、自由现金流和回购与分红。
13|下一次值得跟踪什么
- 净资产收益率相对股东资本成本的变化;2. 纺织分部能否连续四个季度盈利,高附加值产品占比是否上升;3. 房地产分部利润率是否可持续;4. 2026年4月新护理设施对全年利润的实际增量;5. 两座永旺购物中心的大型修缮周期;6. 因建筑成本高而暂缓的土地开发项目是否重启,预期回报率是否高于资本成本;7. 投资有价证券余额、出售节奏和税后现金去向;8. 长期借款是否继续下降、利息负担是否抬升;9. 是否延续连续年度回购;10. 主要物业租约期限、租户集中度和核心土地公允价值等公开信息是否增加;11. 价格经历下一轮完整回抽以后,600日元附近能否继续成为主要运行中枢,而不是重新回到400—500日元旧区域。
14|V3.1 评分卡
| 模块 | 得分 | 权重 | 关键判断 |
|---|---|---|---|
| 财务稳健与现金防御 | 16.0 | 18 | 稳定租金、第一季度强经营现金流和大额实物与证券资产提供防御;但仍有较大长期借款 |
| 护城河与行业地位 | 11.0 | 18 | 川口核心物业有真实资产壁垒,纺织仅具局部差异化 |
| 盈利质量与现金流 | 11.0 | 14 | 房地产利润质量高、第一季度自由现金流强;净利含证券出售收益且纺织仍需验证 |
| 产品 / 供应链 / 客户结构 | 9.0 | 14 | 商业和医疗租户稳定,纺织高附加值方向合理,但集团客户与区域集中存在 |
| 估值与安全边际 | 11.0 | 12 | 约0.41倍市净率且资产负债表厚,安全边际显著;低净资产收益率解释部分折价 |
| 资本政策 | 6.0 | 10 | 连续回购与42期普通分红不减配积极,但没有硬净资产收益率或总股东回报目标 |
| 治理 | 4.0 | 8 | 已公开承认回报低于资本成本并强调投资纪律,但执行证据仍不足 |
| 技术结构 | 4.0 | 6 | 过去多次高点最终被旧中心重新吸收;2025—2026回抽底部已抬至约600日元,属于早期价格中枢迁移验证 |
| Total | 72.0 | 100 | B+ |
15|来源与合规说明
15.1 公司一手资料
- サイボー|2027年3月期 第1四半期決算短信(2026-08-07)
https://www.saibo.co.jp/img/saibohp/3123_20260807.pdf - サイボー|中期ビジョン2028(2026-06)
https://www.saibo.co.jp/img/saibohp/3123_20260626_05.pdf - サイボー|2026年3月期 決算短信(2026-05-14)
https://www.saibo.co.jp/ir.php - サイボー|自己株式立会外買付取引(ToSTNeT-3)による自己株式の取得結果(2026-02-12)
https://www.saibo.co.jp/sp/pdf/top/3123_20260212.pdf - サイボー|定期建物賃貸借契約の締結に関するお知らせ(イオンモール、2021-03-30)
https://www.saibo.co.jp/img/saibohp/3123_20210330.pdf - サイボー|IR情報(代表取締役異動、ストックオプション、支配株主等、历史资料索引)
https://www.saibo.co.jp/ir.php
15.2 外部/市场交叉检查
- Yahoo!ファイナンス|3123 市场价格/适时披露索引(2026-08-21观察锚)
https://finance.yahoo.co.jp/quote/3123.T/ - 株探|3123 年次・月次株価时系列,用于本轮Section 10长期路径与近期价格重心交叉核对。
https://s.kabutan.jp/stocks/3123/historical_prices/yearly/
15.3 研究边界
- 已确认公司本质、核心物业历史、分部盈利、第一季度现金流、资本效率、资本返还、资产负债表和新中期战略;这些信息足以形成当前判断。
- 核心未知仍是各大型物业租约期限、租户集中条款、土地公允价值和单项目开发回报率。公开资料不足,不用未经验证的资产净值估算填补。
- 8月21日650日元附近仅作估值观察锚,不保证实时成交价格;报告不以短期价格波动决定核心判断。
- 第一季度经营活动现金流受应收账款与季度营运资金影响,不能简单年化。
- 投资有价证券账面金额接近市值只是资产结构观察,不代表可立即无税变现或应直接加总到股权价值。
- 2026-08-07第一季度只在纯价格状态形成后用于Event Response;价格几乎无脉冲本身是有效技术结果。
- 本轮相对2026-08-22报告属于重大更新与证据修正:核心资产型判断保留,但加入资本回报低于股东要求、2028结构目标、第一季度现金流与资产负债表的关键证据。
- 数据截止2026-08-23。
合规说明: 本报告是Kabugami.jp独立研究记录,不构成投资建议、投资招揽、买卖推荐、目标价或收益保证。3123暴露于区域集中、租户与物业更新、利率、建筑成本、纺织亏损、项目施工、证券资产价格、流动性及资本配置风险,投资者可能损失全部本金。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。