公司从2015年前后的代理销售转向自有持续收费服务,已形成约13万自有客户、超过100万笔交易历史;Office Hikari 119与Office Denki 119可以共享销售、账单、客服和交叉销售能力。2025财年营业利润率约11.3%、ROE约27.9%,近三年经营现金流均为正,资产负债表也明显强于2021—2022电力价格冲击时期。
电力零售已经从附加服务变成核心利润池,但其采购主要暴露于JEPX,价格调整机制、季节、电力需求和客户费率会共同改变毛利;2021—2022年营业利润率和经营现金流曾明显恶化,证明这种风险并非理论风险。光通信和电力合计收入集中度较高,创始人/关联方持股仍接近半数,流通性和治理需持续观察。
東名已经从“卖通信代理产品”的流量型销售公司,进化成拥有自有客户、重复收费通信/电力服务和多品类交叉销售的中小企业服务平台。其最大的经济优势不是光纤或电本身具有技术垄断,而是同一客户获取成本可以由多个持续收费服务共同承担,客服、账单、电话/网络渠道也能重复利用。Power44临时方向在本公司高度重要:Office Denki 119已经成为增长和利润的重要驱动,且与通信业务共同构成主要收入来源;但电力利润仍受JEPX采购价格、费率传导和天气/用量影响。2022年的利润率和现金流低谷证明,电力零售能放大客户价值,也能把批发价格波动传进集团。当前估值不高、财务质量较好,但在判断“高ROE能否持续”之前,需要把电力业务的正常化价差与客户增长拆开验证。 当前动作:重点观察|中小企业客户基盘、通信与电力交叉销售、净现金和约9倍预测PER构成较好的基本面底座,但当前利润越来越依赖电力零售的采购/转售价差,2026年股价也已从2024—2025高位明显回撤;先验证8月期全年利润、Office Denki 119在高JEPX环境下的正常化毛利、客户留存与交叉销售效率,以及700—900日元区能否继续作为高于旧历史区间的新价格中心。
报告目录
01|投资问题与当前结论
01.1|核心问题:客户平台能否让电力与通信增长长期转化为稳定高ROE,而不是再次暴露于电力价格周期
東名最容易被当成通信销售公司,因为Office Hikari 119长期是客户入口。但2025—2026年真正改变集团经济结构的是Office Denki 119。2025财年光纤和电力两项服务合计已经占集团销售的大部分,2026年Q3又明确由电力合同保有增长和JEPX环境推动利润。
因此本轮最重要的问题不是“客户数还能不能增长”,而是:
東名能否利用约13万自有中小企业客户和超过100万笔交易历史,把通信、电力和办公室服务的获客成本、客服与账单能力复用成稳定的长期客户价值,同时通过价格调整和采购机制控制JEPX波动,使高ROE和现金流不再重演2021—2022年的电力冲击。
01.2|当前答案:平台能力已经成立,但电力利润的正常化水平仍需跨周期验证
公司结构改善是真实的。2015年前后由代理销售转向自有Office Hikari 119后,收入开始从一次性佣金转向重复收费;Office Denki 119进一步扩大每个客户可贡献的收入。2023—2025财年销售从约205亿增到291亿日元,营业利润从约16.5亿增到32.9亿日元,营业利润率从约8.0%升到11.3%。
财务也比过去更强。2023—2025经营现金流约33.2亿、29.0亿、24.2亿日元,自己资本比率在2026年Q3升至约62.9%。
但历史反证非常重要。2021年营业利润率约3.0%,2022年约1.9%,2021—2022经营现金流分别约-4.5亿、-25.4亿日元。2022年公司随后强调通过费率/计划调整降低电力采购价格风险,说明此前的电力成本冲击曾真实伤害盈利和现金。
所以当前答案是:客户平台已经拥有规模和重复收费能力,财务韧性明显提高;但电力业务已经足够大,正常化利润必须在不同JEPX与季节环境下继续证明。
02|公司本质与商业模式
02.1|经济本质是“中小企业客户关系 + 多服务持续收费”
東名服务的核心客户是中小企业和个体经营者。这类客户往往没有专门采购团队,需要网络、电力、办公设备、网站、电话和维护,却不愿意分别管理很多供应商。
東名的商业模式是先用通信等高频基础服务建立关系,再把电力、办公设备、Web、保守和其他服务交叉销售给同一客户。
所以公司真正的资产不是光纤线路或发电设备,而是:
- 中小企业客户获取能力;
- 自有服务合同;
- 电话、Web和代理渠道;
- 账单与回款能力;
- 客服/后续接触;
- 可以反复交叉销售的客户历史数据。
02.2|从代理佣金转向自有服务,改变了盈利质量
公司历史上更多依赖代理销售,收入偏一次性。2015年Office Hikari 119推出后,公司转向自有光纤服务,客户持续支付费用,利润可以随合同保有累积。
Office Denki 119延续同一逻辑。客户用电本身高度重复,但公司不拥有电网,竞争优势来自客户关系、采购与费率设计,而不是基础设施独占。
02.3|平台的价值来自共享客户,而不是产品数量
如果每新增一个服务都需要独立获客,产品越多未必越好。東名的关键是同一个Office Hikari客户能否再购买电力、电话、Web、设备或其他服务,从而提高单客终身价值而不同比增加获客成本。
公司“客户粉丝化”、定期接触和多服务利用战略,本质上就是提高单客户收入、留存和销售效率。
03|产品、客户与供应链
03.1|Office Hikari 119是客户入口和关系底座
Office Hikari 119使用NTT东日本/西日本基础设施,因此网络物理质量本身不是東名独有。公司的差异来自面向法人客户的套餐、客服、账单一体化、附加服务和销售能力。
这意味着硬技术护城河有限,但服务关系可以成为交叉销售入口。
03.2|Office Denki 119已经从附加业务升级为主要利润池
Office Denki 119服务办公室、工厂和店铺。公司主要从JEPX等市场采购电力,并设置电力采购调整费,将部分批发价格变化传导给客户。
2026年Q3公司明确指出Office Denki 119合同保有件数增加,以及春季JEPX交易价格同比较高,推动业绩增长。这里需要谨慎解释:更高JEPX并不天然有利,真正决定利润的是采购成本、客户售价/调整机制、用量、费率传导时点和客户结构之间的差额。
03.3|再生能源计划提高产品差异,但不是独占资源
公司披露2025财年Office Denki 119再生能源计划在合同保有中占比超过七成,并上调到2027年75%以上目标。对有ESG需求的中小企业来说,这可以增加产品吸引力。
但该方案仍依赖JEPX电力与非化石证书,竞争者也可以提供类似产品。因此它更像提高客户价值与留存的功能,而不是不可复制的资源壁垒。
03.4|供应链的核心依赖是NTT网络与电力批发市场
通信业务依赖NTT基础设施;电力业务依赖JEPX和电网。公司并不控制这些基础网络。
这种模式资本较轻,但上游议价与外部价格风险较高。公司必须通过客户规模、采购机制、费率和服务组合获得经济利润。
03.5|客户集中度低但服务集中度高
单个中小企业客户通常不会形成大型客户集中风险,但集团越来越依赖Office Hikari 119和Office Denki 119两项主力服务。2025财年两项服务合计销售占比已很高。
所以风险从“某一个大客户流失”变成了“主力服务的竞争/政策/采购机制共同变化”。
04|竞争格局与产业关系
04.1|通信和电力都没有基础设施独占,竞争焦点在获客与服务
Office Hikari使用NTT网络,Office Denki使用公共电网和市场采购。客户也可以选择大型通信、电力公司、其他新电力、代理商和综合办公服务商。
因此東名不能靠物理网络锁定客户。它必须靠:
- 中小企业专业销售;
- 多服务打包;
- 一体化客服/账单;
- 较低的获客成本;
- 定期触达和交叉销售;
- 价格方案与风险管理。
04.2|13万自有客户和100万+交易历史构成分销资产
公司公开资料显示,自有Office Hikari客户约13万、累计交易历史超过100万笔。相比从零寻找中小企业客户,这个存量关系池具有真实价值。
但其经济价值必须最终体现在较低CAC、更高复购/交叉销售率和较低流失率。公司未充分公开按服务的流失率、单客贡献和交叉销售渗透率,因此这一部分仍有重要UNKNOWN。
04.3|外部联盟是在扩展客户入口
2026年8月公司与Office Navi开展业务合作,2024—2025也通过数字营销和电话销售相关子公司扩充渠道。这说明增长不只依赖传统电话销售。
渠道多元化降低单一获客方式风险,但新渠道的CAC和长期留存仍需验证。
05|护城河判断
東名的护城河属于中等强度的分销/客户关系壁垒,而不是技术或基础设施垄断。
正面是:客户数量大、服务高度重复、账单和客服可复用、产品可以交叉销售。一个中小企业若已经把网络、电力和多个办公服务集中在東名,换供应商的行政成本和重新比较成本会提高。
反面是:网络和电力本身高度标准化,客户理论上可以更换;大型运营商、新电力和办公渠道也能提供类似服务。没有公开的高留存率/流失率数据,也限制了对切换成本的确认。
所以更准确的判断是:护城河来自“以较低成本持续触达很多分散中小企业”,不是来自不可替代产品。
06|财务质量与现金流
06.1|2023以后利润率提升明显
营业利润率从2022财年约1.9%恢复到2023约8.0%、2024约9.7%、2025约11.3%。这不仅是销售增长,也说明采购/费率和规模费用效率改善。
2026年前三季度营业利润24.81亿日元、同比+8.1%,3—5月单季营业利润同比约+49.1%,说明当前盈利仍有扩张能力。
06.2|历史现金流证明电力业务会放大营运资金风险
2021经营现金流约-4.46亿日元,2022约-25.37亿日元;2023恢复至+33.22亿、2024 +28.99亿、2025 +24.18亿日元。
这种剧烈反转与公司电力业务快速扩大和采购价格风险时期重合。它提醒投资者:持续收费模式并不等于现金流天然平滑,电力采购和客户回款的时点会占用大量资金。
06.3|资本开支很低,正常状态下现金转化有吸引力
公司并不需要建设通信网络或电厂,近年有形资本开支相对于经营现金流很低。这使通信/零售电力平台在正常环境下具有较好的资本效率。
2025 ROE约27.9%,在不高杠杆条件下实现,说明高回报主要来自经营利润和轻资产模式,而不是金融杠杆。
06.4|资产负债表明显增强
2026 Q3自己资本比率约62.9%。近年经营现金流为正、长期借款压力不高,提供应对电力价格波动的缓冲。
这与2021—2022相比,是本轮投资质量提高的重要原因。
07|股东、管理层与治理
07.1|创始人仍拥有很强控制力
创始人兼会长山本文彦与关联方合计持股仍约46%,2026年9月最新大量保有变动主要由发股数变化造成,实际持股数量并未减少。
高创始人持股能让经营战略具有长期连续性,但少数股东需要持续观察资本配置、关联关系和董事会独立监督。
07.2|社外董事结构提供一定制衡
公司董事会包含律师、公认会计士/税理士等社外董事,监督结构并非完全内部化。
但股权高度集中意味着治理质量最终仍需要从资本政策、关联交易、薪酬/期权和少数股东待遇中持续验证。
07.3|经营层正在从创始人主导向更组织化经营过渡
会长山本文彦与社长日比野直人共同构成当前管理核心。中期计划强调年轻人才和组织力,说明公司意识到销售平台不能永久依赖创始人个人。
这对长期规模化很重要,但组织复制能力仍需要用销售效率、人员生产率和客户服务质量验证。
08|资本政策
08.1|分红连续提高,但派息率仍偏低
调整后每股股息从2020年的2.5日元逐步提高到2025约9.5日元,2026公司预计13日元。公司明确希望稳定、持续提高每股分红。
当前股息率只有约1.6%,所以投资逻辑不是高股息,而是高ROE利润增长逐步转化为每股分红。
08.2|股本增加与需给缓冲信托需要一起看
公司过去设置过株式需给緩衝信託,用于缓和大股东减持对市场供需的冲击。2026年发股数增加也使创始人持股比例被动下降。
这类机制可以改善流通性,但股东更应关注长期净股数变化。若高ROE利润增长伴随持续稀释,每股价值会被削弱。
08.3|轻资产意味着留存资本必须找到有效用途
公司不需要大量固定资产投资,因此高利润会积累现金。最好的资本用途包括高回报获客、并购/渠道、产品开发、分红和在估值合理时回购。
如果现金长期堆积而没有高ROIC再投资或股东回报,资本效率会自然下降。
09|估值与安全边际
09.1|约9倍预测PER对当前盈利质量并不昂贵
9月18日805日元,对应公开预测PER约9倍、PBR约2.1倍。PBR高于典型资产折价股,但ROE约20%—30%的轻资产平台不能仅凭PBR判断贵便宜。
若公司能维持中高个位数到低双位数利润增长,并把电力采购风险控制在可承受范围,约9倍PER提供一定估值缓冲。
09.2|低PER的主要疑问不是资产质量,而是利润正常化
当前估值折价更可能来自:
- 电力零售利润对JEPX和天气敏感;
- 主力服务集中;
- 创始人持股和股票供给变化;
- 2026股价处于较大回撤;
- 小市值/低流动性。
因此判断“9倍很便宜”之前,必须先确认2025—2026利润率不是异常有利采购环境的高点。
09.3|用正常化营业利润比单一年净利润更可靠
公司业务没有巨额一次性资产出售或金融资产公允价值扭曲,因此PER本身比3825等复杂组合公司更有解释力。
但电力价差周期仍会改变盈利。估值应围绕跨电价环境的正常化营业利润、经营现金流和每客户利润,而不是只年化单季高增长。
10|Kabugami 技术结构
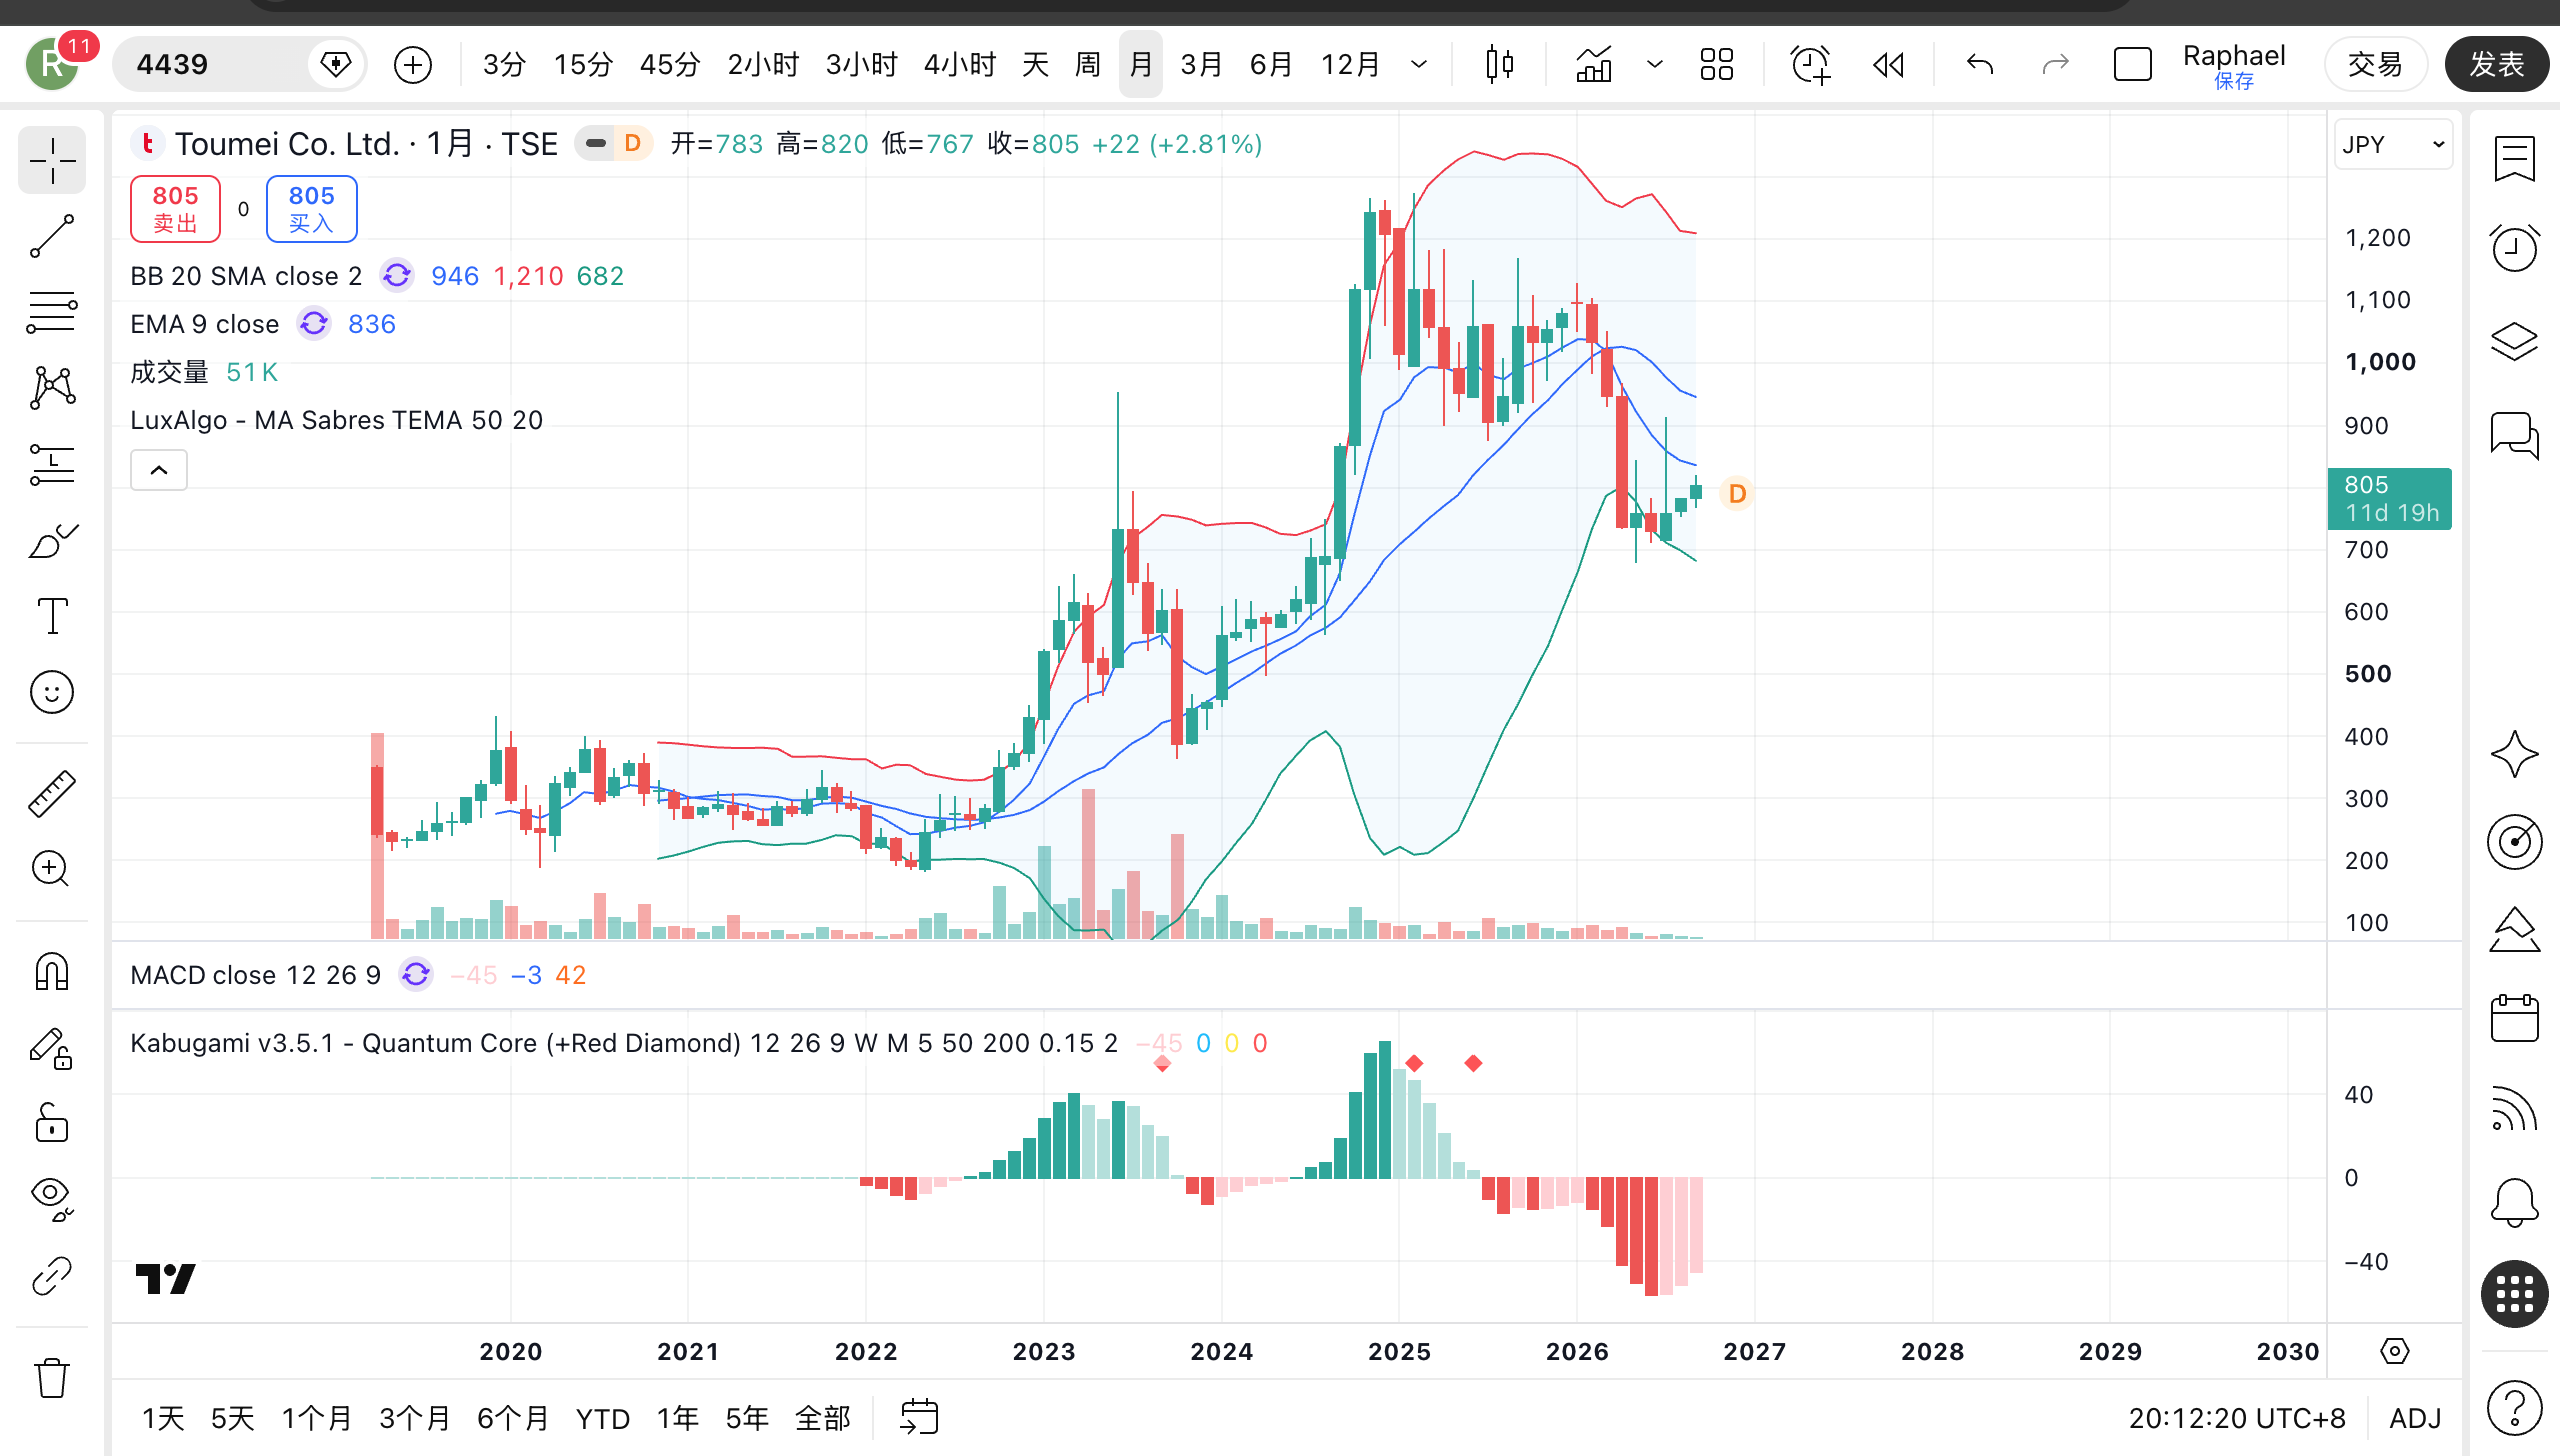
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
10.1|Technical Question:2024—2025形成的高价格中心,2026深回撤后是否仍然有效
4439上市历史不长,但价格结构已经发生过一次很清楚的大迁移。
2019—2022大多数时间活动在约180—450日元;2023年一度冲到953日元,但年底回到454日元,仍有明显“脉冲后回旧区”的性质。2024年不同:股价从约459日元上涨到1,266日元,年底仍收在1,208日元。2025年高点1,274日元、年底1,081日元,说明900—1,200日元区域曾经持续成为新的活动中心。
2026年1月高点1,129日元后下跌,5月最低678日元,9月18日收805日元。
本轮Technical Question因此是:
2026年的678日元低点,是新高位状态内部的深度回抽,还是价格正在重新被2019—2023的旧低位区吸回。
10.2|Chart Truth:旧200—450区没有重新获得控制
2026年最低678日元虽然较2025年底下跌明显,但仍远高于2019—2022的主要价格中心,也高于2023年454日元年末位置。
这说明2024发生的长期价格中心上移尚未被完全否定。旧低位状态已经显著失去吸收能力。
10.3|但900—1,200新中心也暂时失去控制
从2025年9月附近1,170日元、2026年1月1,129日元下跌到5月678日元,回撤接近四成。7月反弹到913日元后,又回到700—800日元区。
这不是一个“高位中心完全稳定”的结构。更准确的状态是:旧低位状态已弱化,新高位状态经历明显失稳,价格正在700—900日元重新组织。
10.4|Return Topology比突破更重要
2024大幅突破后的关键证据,是2025整年没有重新回到400日元附近,这支持迁移的真实性。
而2026这一轮回抽的关键则是678日元能否成为回撤下限。如果未来再次上到900—1,100日元后,回落仍停在700—800日元以上,新中心会更可信;若持续跌破600并重新进入400—500区,2024迁移质量将明显下降。
10.5|当前纯价格状态
当前Technical State为:
旧低价吸引区已经明显弱化;2024—2025形成的高位价格中心经历深回撤,尚未恢复控制;700—900日元正在成为新的中间重组区。
因此Technical module给62/100:比中性更好,因为长期中心确实上移;但低于强势状态,因为2026尚未完成高位回抽后的再确认。
11|风险与催化剂
11.1|主要风险
JEPX采购风险。 Office Denki 119采购价格变化会影响毛利和现金占用;即使存在电力采购调整费,传导时点和竞争也可能使价差压缩。
主力服务集中。 Office Hikari与Office Denki合计已成为集团绝大部分收入,任何通信监管、价格竞争或电力采购变化都会同时影响集团。
客户留存未知。 公司公开客户规模,却没有充分披露按服务流失率和单客生命周期价值;平台护城河因此仍有关键UNKNOWN。
人员与销售效率。 公司扩大Web/电话销售和人员组织后,若获客成本上升、销售人员生产率下降,高增长可能转为费用增长。
治理/流通性。 创始人及关联方持股高,小市值和低成交量会放大股价波动。
利润正常化。 2025—2026的高营业利润率可能部分受电价、天气和规模费用效率影响,不能简单永久化。
11.2|主要催化剂
- 2026年10月15日前后全年决算确认36.62亿日元营业利润目标及2027指引;
- Office Denki 119合同保有继续增长,同时不同JEPX环境下毛利保持稳定;
- Office Hikari利润恢复、交叉销售率提高;
- Web/合作渠道降低获客成本;
- 每股分红继续提高或出现更积极的回购;
- 现金继续增加而ROE没有明显下滑;
- 股价重新站上900日元后回抽仍能保留700—800日元以上。
12|反常识发现
12.1|東名的“电力业务”其实首先是客户变现能力,而不是能源资产能力
Power44临时问题最容易把公司研究引向发电、电源结构和能源资产。但東名并不靠持有电厂形成优势。
真正的经济机制是:先拥有大量中小企业客户,再向这批客户销售电力。 电力因此是提高客户终身价值的产品,而不是独立能源资产故事。
12.2|JEPX上涨并不必然是坏消息,也不必然是好消息
2026年3—5月JEPX价格同比较高,同时公司电力业务推动利润增长。这说明“批发电价上涨=利润下降”的简单模型不成立。
利润取决于采购成本和客户售价/调整费的相对变化、用量、客户方案和传导时点。真正需要追踪的是价差机制,不是JEPX方向本身。
12.3|2021—2022是比当前高增长更有价值的压力测试
如果只看2023—2026,東名像一个稳定高ROE复利公司。但2021—2022经营现金流连续为负、营业利润率降到低个位数,说明商业模式曾受到真实压力。
这段历史是评估“未来再次遇到能源价格冲击时能否更好应对”的关键基准。
12.4|2倍PBR未必贵,9倍PER也未必便宜
高ROE轻资产公司用2倍PBR并不自动昂贵;反过来,如果当前利润率处于电力价差高点,9倍PER也可能低估正常化倍数。
估值关键是正常化ROE和现金流是否能跨电价周期维持。
13|下一次值得跟踪什么
- 2026年8月期全年决算。 销售348亿、营业利润36.62亿目标是否达成,以及2027指引是否继续增长。
- Office Denki 119单位经济。 合同保有、每客户用量、毛利、调达调整费和JEPX敏感度。
- 2026夏季电价后的利润。 夏季/冬季高需求期是否再次压缩价差。
- Office Hikari利润。 人件费和组织调整后,通信业务是否恢复利润增长。
- 客户流失与交叉销售。 若未来披露流失率、多服务利用率或客户LTV/CAC,应优先更新护城河判断。
- 资本政策。 净股数、需给缓冲信托、期权、分红和可能的回购。
- 技术结构。 678日元低点能否持续保留,以及900日元以上再次出现后能否形成更高稳定中心。
14|Kabugami Score 评分卡
| 模块 | 权重 | Module Judgment | 加权贡献 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 80 / 100 | 10.40 |
| 竞争优势与结构耐久性 | 14 | 60 / 100 | 8.40 |
| 盈利质量、现金转化与资本效率 | 17 | 70 / 100 | 11.90 |
| 商业结构、产品、客户与关键依赖 | 11 | 75 / 100 | 8.25 |
| 估值与安全边际 | 15 | 78 / 100 | 11.70 |
| 资本配置与股东回报 | 10 | 65 / 100 | 6.50 |
| 治理、所有权与管理层 | 7 | 60 / 100 | 4.20 |
| Kabugami 技术结构 | 13 | 62 / 100 | 8.06 |
| 总分 | 100 | 69.41 / B+ |
14.1|评分解释
财务韧性 80。 自己资本比率约63%、近三年经营现金流为正、资本开支轻;2021—2022电力冲击提醒现金流仍会周期性波动。
竞争优势 60。 约13万自有客户、销售/客服/账单复用和交叉销售构成真实分销壁垒,但产品本身标准化、流失率未充分披露。
盈利质量 70。 高ROE、两位数营业利润率和轻资本结构正面;电力毛利对JEPX和费率传导敏感,历史现金流反证限制更高评分。
商业结构 75。 通信+电力+办公室服务共享同一客户池,客户分散;上游NTT/JEPX依赖和主力服务收入集中仍需折价。
估值 78。 约9倍预测PER相对于盈利和资产负债表具有吸引力,但必须先确认高利润率可跨电价环境维持。
资本政策 65。 分红持续提高、轻资产留存能力强;派息率仍低,股本/供需缓冲信托与未来资本使用需持续跟踪。
治理 60。 创始人高持股带来长期一致性,也提高控制权集中度;有社外董事和专业监督,但少数股东保护需长期验证。
技术 62。 旧200—450日元价格区已显著失去控制,但2024—2025的新高位中心在2026经历深回撤,当前仍处在700—900日元重组阶段。
15|来源与合规
15.1|合规与风险声明
本报告为公开资料基础上的研究记录,仅用于信息整理与研究方法展示,不构成任何证券买卖建议、投资招揽、目标价、收益保证或适合性判断。東名的电力零售利润受到批发电力价格、费率传导、客户用量、天气和市场竞争影响;历史利润和现金流不能直接外推未来。投资者应独立核实最新法定披露。
15.2|研究边界与主要UNKNOWN
- 本Review资料截止为2026-09-19;技术价格确认使用最近完整交易日2026-09-18。
- Power44电力问题是本轮Open Discovery起点之一,但没有成为评分权重、固定章节或结论方向;研究最终聚焦客户平台、电力价差、现金流、治理、估值和价格状态。
- 公开资料未充分披露Office Hikari / Office Denki逐项客户流失率、单客LTV/CAC、交叉销售率和电力采购对冲比例。这些仍是判断护城河与正常化利润的核心Research Debt。
- 本轮未获得能够通过现有Review-specific Owner Media路径精确验证“4439 + 2026-09-19”的Owner Image assignment receipt,因此没有猜测附件编号或绑定图像;Technical Research独立使用真实价格历史完成。
15.3|主要来源
- 東名|公司概要
https://www.toumei.co.jp/company/profile/ - 東名|个人投资者:业务说明
https://www.toumei.co.jp/ir/individualbusiness/ - 東名|成长轨迹
https://www.toumei.co.jp/ir/individualgrowth/ - 東名|强项・特长
https://www.toumei.co.jp/ir/individualstrength/ - 東名|成长战略
https://www.toumei.co.jp/ir/individualstrategy/ - 東名|Office Hikari 119
https://www.toumei.co.jp/service/communication/ - 東名|Office Denki 119
https://www.toumei.co.jp/service/electric/ - Office Denki 119|电源构成
https://officedenki119.com/about/power-supply/ - Office Denki 119|电力采购调整费机制
https://officedenki119.com/charge/energy/ - 東名|2026年8月期第3四半期决算短信/补足资料索引(2026-07-15)
https://www.toumei.co.jp/news/ir/?pagination=2 - 東名|IR Library
https://www.toumei.co.jp/ir/library/ - 東名|2022年8月期决算资料索引(历史电力压力测试)
https://www.toumei.co.jp/news/ir/?gy=&pagination=41 - 東名|配当信息
https://www.toumei.co.jp/ir/investor/dividend/ - 東名|2026年8月3日 Office Navi业务合作等最新IR索引
https://www.toumei.co.jp/news/ir/ - Yahoo! Finance|4439价格历史 / 估值
https://finance.yahoo.co.jp/quote/4439.T/history - 株探|4439长期年次价格历史
https://s.kabutan.jp/stocks/4439/historical_prices/yearly/ - Finboard|4439历史经营现金流/利润率/ROE交叉验证
https://finboard.jp/companies/JP%3A4439/cash-flow - EDINET基准的大量保有变化摘要|2026-09-17山本文彦/关联方持股变化交叉验证
https://s.kabutan.jp/news/n202609170359/
Publication continuity: 本轮为4439在当前Structured Deep Research方法下的正式FIRST_COMPLETE HANDOFF。公开交付仅走既有Single Report → WordPress → Permanent / Gateway / PDF / Timeline / SEO-GEO路径,不创建第二发布路径。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-19 |
| Score Version | V3.2 |
| Publication Source SHA | 84b039f70194de8648eca426556917a58a33a019 |
| Delivery Commit SHA | 9c4ba7055bf768c135483eb9425ac6de3b83d880 |
| Delivery Runtime Fingerprint | 537dab0f6dea9b0de92e6c020a0728eb046bfceb99dbde38857804700df47580 |