净资产344.25亿日元,高于318.4亿日元的总市值;自有资本比率81.5%,几乎没有借款;每股分红连续三期为90日元。2025年5月控制权转给麻生集团旗下的ASNF,要约价1,810日元,目前股价低出近10%。 估值简报(2026年11月6日收盘):股价1,625日元,总市值318.4亿日元(按已发行19,594,000股,含库存股),预测PER 11.5倍(2027年3月期预测EPS 140.99日元)。实绩PBR 0.87倍,ROE 7.3%(2026年3月期实绩),预测股息率5.54%(年分红90日元)。EV/EBITDA 5.3倍。EV 265.3亿日元,等于总市值318.4亿日元减净现金53.1亿日元,净现金取2026年6月末现金63.07亿日元减借款10亿日元。EBITDA 50.2亿日元,等于2026年3月期营业利润35.95亿日元加折旧14.22亿日元,两项口径期间不同。同业倍率本次未更新。
5357
株式会社ヨータイ(Yotai Refractories Co., Ltd.)
株式会社ヨータイ(Yotai Refractories Co., Ltd.,东证Prime市场,代码5357)主营耐火材料及相关产品,即钢铁、水泥、有色金属、玻璃、陶瓷等行业高温炉窑的内衬材料。2026年3月期(FY26/3)销售额295.85亿日元,其中耐火材料及相关产品占241.77亿日元。同时经营工程业务(炉窑与环保设备用炉的施工,54.07亿日元),并在中国辽宁镁砂产区设有一家全资采购子公司。
最近亮点:2027年3月期第一季度(4–6月)销售额72.18亿日元,上涨4.6%;营业利润5.82亿日元,上涨1.3%;经常利润下降0.4%;全年指引未变。期内首次出现8亿日元长期借款(另有2亿日元一年内到期部分),账上现金63.07亿日元。中期决算预计11月13日前后公布,第二季度需做出11.68亿日元营业利润,是第一季度的两倍。
最大的变数是控股股东的意图和自由流通股的修复方式:ASNF与住友大阪水泥合计持有51.47%表决权,自由流通股已低于东证Prime市场的持续上市标准,2026年6月公布的达标计划,其比例、期限和措施尚未读到全文。经营端的两个具体风险,是中期决算的第二季度利润能否做出来,以及中国镁砂供应受到冲击。
结论:综合得分63.32/100(评分版本V3.2),评级B;观察为主,不追价,只适合接受流动性不足、愿意按事件节奏等待的长期资金小仓位分批持有。 关键依据:资产垫底、约5.5%的股息能付等待成本,但上行触发因素都掌握在控股股东和老股东手里,母公司意图与自由流通股方案目前无从确认,同业估值也未更新,折价有多少属于公司自身尚不能分清;技术面没有给出明确优势。 翻转条件:中期指引下修、自由流通股方案变成拖延、或出现控股股东抽取价值的迹象,则下调;自由流通股在1,810日元附近或以上完成修复,并配有可信的增长计划,则上调。 当前动作:观察为主,不追价。资产有保护、约5.5%的股息可以支付等待的成本,适合能接受流动性不足、愿意按事件节奏等待的长期资金小仓位分批持有。11月13日前后的中期决算(第二季度需达到约11.68亿日元的营业利润)、自由流通股方案的执行方式和2027年5月的新一期中期计划,是依次检验判断的三个节点;中期指引下修、自由流通股方案变成拖延,或出现控股股东抽取价值的迹象,就应下调判断;若自由流通股在1,810日元附近或以上完成修复并配有可信的增长计划,则可提高仓位。
报告目录
01|投资问题与当前结论
01.1|麻生集团入主后,这家现金充裕的耐火材料公司会不会开始用好资本
当前判断是观察为主,不追价。综合得分63.32/100,评级B(评分版本V3.2)。投资问题只有一个:2025年5月入主的麻生集团,能不能把一家利润停在平台、资本过剩的耐火材料公司,变成会运用资本的公司。
事实面很清楚。耐火材料靠炉窑检修和更换持续出货,经常利润五年都落在36亿到41亿日元之间;净资产344.25亿日元,自有资本比率81.5%,几乎没有借款。2026年11月6日收盘1,625日元,市净率0.87倍,预测市盈率11.5倍,预测股息率5.54%,比控股股东自己付出的1,810日元低近10%。这个组合既不像困境股,也不像成长股:价格把平台期当成永久,把控制权变更当成中性事件。
所以关键在持股人的行为,经营本身决定不了。协同、资本活化、自由流通股修复和下一期中期计划,没有一项由炉窑和订单决定,全在控股股东或住友大阪水泥手里。母公司公开说过的只有产业逻辑:加强水泥业务、稳定耐火材料供应。更多意图没有披露,这是本报告无法消除的未知,也是后面所有判断的前提。
01.2|中期计划全面下修,是对这个设想最直接的反证
第二期中期计划(2025至2027年度)给2027年3月期定的目标是:销售额320亿日元、营业利润44亿日元、经常利润45亿日元、净利润32亿日元、ROE至少10%、派息率60%。现在的公司指引是销售额300亿日元、营业利润38亿日元、经常利润39亿日元、净利润26亿日元。每条盈利线都低于目标:销售额低6.3%,营业利润、经常利润、净利润各少6亿日元,净利润少18.8%,ROE指引7.5%左右。只有63.8%的派息率超过了目标。
这说明公司兑现了现金分配,没有兑现增长和回报,而这恰恰是新控股股东被请来要改变的部分。管理层也在主动调整口径:2026年3月期ROE同时给出账面的7.3%和扣除要约成本后的8.1%。
ROE从2024年3月期的8.6%降到8.0%,再降到7.3%,每年掉0.5到0.7个百分点,速度慢,容易被忽略。它给出一个先验:2030年愿景该打多少折扣,要看下一期中期计划,以及麻生集团成员身份有没有带来水泥渠道订单这类商业实质,不能看股东名册的变化。
01.3|什么会推翻这个判断
向上的推翻条件只有一个组合:自由流通股在1,810日元附近或以上完成修复,同时给出可信的增长计划。向下的有三条:中期决算下调指引;自由流通股方案变成拖延,没有持股人层面的交易;出现控股股东抽取价值的迹象。后者一旦出现,资产垫底的下行判断也随之失效,目前没有发现这类迹象。
这些条件首先是股东名册上的事件,其次才是盈利事件。在自由流通股偏少的市场里,单纯的价格涨跌不构成对判断的推翻。控股股东没有披露意图的义务,所以部分验证条件可能来得很晚。
另有一个已经点名、没有计入指引的外部变量:公司明确说2027年3月期计划未计入中东局势的影响,详见风险部分。
02|公司本质与商业模式
02.1|主营耐火材料,客户为高温炉窑的内衬付费
ヨータイ创立于1936年,源自大阪水泥(今住友大阪水泥)一脉,1949年上市,现为东证Prime市场公司。耐火材料是炉窑内衬的消耗品:炉子运转一轮,内衬就要修补或更换,所以需求跟着钢铁产量和炉窑检修周期走。客户为内衬失效付出的代价,远大于产品本身的价格。
2026年3月期,耐火材料及相关产品销售额241.77亿日元,占八成以上;工程业务(炉窑施工)54.07亿日元,创下纪录。下游是钢铁、水泥、有色金属、玻璃、陶瓷和环保设备用炉。集团只有一家合并子公司,即2023年起全资持有的营口耀泰进出口有限公司(辽宁大石桥),职能是采购,不是销售平台。
对股东来说,经济边界很简单:只有一个经营集团,没有合资公司、少数股东权益或复杂的持股层级。复杂的是上面:股东持有的是一家被产业型母公司控制的公司里的一份权利。母公司的意图,在已读的原始资料里没有说明。
02.2|企业本身耐久,股份的结果取决于股东名册
支撑利润区间的是几层长期结构:九十年的耐火材料配方和炉窑施工积累,客户处靠验证形成的沿用关系,从营口采购、土岐加工到约两个月用量库存的原料链,以及从未需要稀释性融资的资产负债表。这套结构撑过了钢铁的衰退、镁砂成本冲击和控制权变更,仍保持12.2%的营业利润率。
脆弱点同样是结构性的。核心市场每年缩小1%左右;增长必须靠产品结构和海外来造,而这两样目前都没有被证实。净资产增长快于利润来源,在稀释ROE。股东名册让少数股东的结果取决于两个持股人的决定。
因此,企业的耐久性高,股份的耐久性则有条件:十年后这家公司大概率仍在赚同一档利润,但股价能否脱离账面价值之下,取决于股东名册上的事件,炉窑上的事件作用有限。护城河各要素是从利润结果和结构推断出来的,客户层面的转换数据没有公开。
03|产品、客户与供应链
03.1|钢铁决定需求天花板,水泥和环保设备托底
钢铁是最大也在缓慢萎缩的下游:2026年3月期销售额124.78亿日元,占42%上下,2024年3月期为129.23亿日元,期间还做过几轮提价。2027年3月期第一季度,钢铁72.18亿日元销售额中占32.86亿日元,即45.5%。耐火材料需求跟随粗钢产量和炉窑更换周期,价格调整抵消不了量的下滑。
托底的是两条性质不同的线。水泥43.7亿日元左右,靠定期检修稳定出货;环保设备约44.87亿日元,需求来自环保法规和垃圾处理产能,周期偏政策驱动。有色金属约32.18亿日元,电子部品约11.61亿日元。按行业划分的订单余额和客户层面的销量没有披露。
03.2|海外占4.5%,计划却要求翻近一倍
海外销售额约占集团的4.5%(2024年3月期约13亿日元),2027年3月期计划为17亿日元;2030年愿景要求在380亿日元销售额中做到35亿日元,约占9%。营口子公司只负责采购,公司没有披露海外销售子公司,2026年3月期的海外订单评论偏弱(有色金属海外订单减少,玻璃和电子部品略增)。
增长计划的重心,落在了公司最不成熟的业务上。把这部分增长提前计入价格没有依据,海外交付是期权,海外分地区的订单没有披露。
另一个具体的新收入来源是HASLE Refractories(丹麦)。2026年1月,公司与其签订基本协议,取得水泥设备用陶瓷内筒产品在日本的独家销售权,部分日本水泥企业已采用。这对公司是销售,不是制造:用已有的水泥客户网络和工程业务的施工能力变现,不需要工厂投资。销量、价格和起始时间都没有披露,所以它是水泥渠道上的期权,不是预测收入,最终要看采用情况的实际数字。
03.3|镁砂靠中国供应,库存只够缓冲约两个月
最关键的依赖是镁砂,主要来自中国辽宁。公司的对冲有三层:全资的营口子公司负责采购,2022年10月收购的土岐工厂(岐阜县瑞浪市)负责国内原料加工,再加上约59.96亿日元的原材料库存,相当于约两个月的销售成本。营口子公司本身是个小亏损单元(2026年3月期约-0.33亿日元),价值体现在供应连续性,不在自身利润。
缓冲能吸收时间差,涨价转嫁的记录能吸收价格,但两者都吸收不了长期中断。冲击会通过同一条成本线进入利润:2026年3月期,原料单价就拖累了3.87亿日元利润,提价贡献4.97亿日元,几乎只够抵消。库存同时占着营运资金,所以供应问题、营运资金和19.7%的板块利润率,是同一个机制的三个侧面。
未知项是镁砂占原料成本的比例、合同覆盖比例,以及快速涨价时的转嫁时滞,这些公司都没有披露,后续成本拆解是下一个证据。
04|竞争格局与产业关系
04.1|同业品川耐火物的数据没有更新,折价有多少属于公司自身还分不清
国内另一家上市的纯耐火材料公司是品川耐火物(5351),下游相同,镁砂风险也相同,是比较利润率、产品结构和估值的天然对象。本次研究没有更新它的财报和倍率,所以ヨータイ的折价属于公司自身,还是整个行业共有,目前没有区分开。
这个缺口会影响折价的归因,不影响资产和现金的判断。补上同期同口径的品川耐火物业绩和估值,就能收窄这一点。
04.2|麻生集团渠道:先有行政动作,后有商业证据
麻生株式会社(总部福冈县饭塚市,经营水泥和医疗)是ASNF的100%股东。要约时公开的产业逻辑是加强水泥业务和稳定耐火材料供应。如果麻生集团的水泥工厂确实采购耐火材料,那是真实收入,同时是关联交易,价格和规模现在都没有披露,只能验证,不能假设。
入主之后的顺序是行政动作在前:首次借款、解散旧的员工持股信托、重建限制性股票激励、在母公司所在的水泥渠道上引入丹麦产品,而披露的协同收入还没有出现。意图是通过结构被发出来的,举证责任现在落在实际财报数字上,不在公告上。
HASLE产品的采用,以及集团水泥工厂的订单,是检验麻生集团成员身份有没有商业实质的第一批观察对象。关联交易明细预计出现在2027年3月期有价证券报告的关联方附注。
05|护城河判断
护城河的第一个证据是涨价能不能追上成本。2026年3月期的利润拆解显示,提价贡献4.97亿日元左右,原料单价拖累约3.87亿日元;耐火材料板块19.7%的利润率,是每年重新定价赚回来的,不是天生拥有的。
第二个证据是沿用关系:耐火材料失效对客户的损失远大于产品价格,已通过验证的供应商不容易被替换;再加上自有原料链和约两个月库存,交付有保障。这是12.2%营业利润率背后最合理的解释。
反面是:钢铁销量两年下降约3.4%,价格上调只是抵消成本;非钢铁增长来自零散大订单,没有形成稳定的新基本盘。涨价转嫁在原料成本温和上升时有效,快速上升或需求疲软时会失效。多源采购比例和转换成本没有公开数据,护城河是从利润结果推断的,把握一般。护城河保住的是现有利润区间,不足以让利润上台阶,股东不应为它付增长溢价。
06|财务质量与现金流
06.1|净利润下降5.8%,经常利润却上涨3.6%,下降全在要约成本上
2026年3月期销售额295.85亿日元,上涨1.0%,创纪录;营业利润35.95亿日元,上涨3.2%;经常利润37.70亿日元,上涨3.6%;归属母公司净利润24.69亿日元,下降5.8%。净利润下降全部发生在经常利润之下:3.05亿日元的要约收购相关特别损失,加0.27亿日元减值,使税前利润降到34.39亿日元。目标公司为一次自己没有发起的控制权变更,承担了相当于全年净利润12%左右的成本。
扣除要约成本,ROE为8.1%,账面是7.3%。加回要约税后成本,2026年3月期的实质净利润为26.8亿日元左右,这是本研究的加回推算,不是公司口径。
账面净利润在两个方向上都失真:2024年3月期账面38.78亿日元,其中包含出售营口新耀泰股权和减持政策持股的特别收益,公司口径是26.69亿日元。看盈利要用经常利润。
06.2|高利润核心背后,压着一层没有明细的总部费用
2026年3月期,耐火材料板块利润47.57亿日元,利润率19.7%;工程业务7.96亿日元,利润率14.7%。两项合计55.53亿日元,而合并营业利润是35.95亿日元,中间有19.58亿日元的未分配共通费用,占销售额6.6%,把营业利润率压到12.2%。
这一层是结构里最少被检视的数字。简单推算,它每变动10%就是1.96亿日元,对应集团营业利润率0.66个百分点,影响不亚于一个板块的变动。它的构成和集团内部转让价格都没有披露。
06.3|经常利润五年停在36亿到41亿日元,是平台,不是增长曲线
2022年3月期至2026年3月期,经常利润依次为41.23亿、41.43亿、37.04亿、36.40亿、37.70亿日元,销售额却一路走到纪录。平台是产品结构的问题,需求没有崩:钢铁销售额两年只下降约3.4%(129.23亿到124.78亿日元),有色金属、玻璃和环保设备项目在增长。但这些增长以零散大订单的形式出现,没有扩成稳定的新基本盘,所以平台一直在。
这种项目型增长可以反转。工程业务2027年3月期第一季度利润下降29%,原因是外包成本上升,而且当季销售创下纪录;非钢铁增长又取决于大型有色和玻璃订单能否重复。一个淡季,就会把正在萎缩的钢铁核心重新暴露出来。工程业务的波动,能否与结构性的成本偏移分开,现有数据还不够判断。
正常化盈利可以取经常利润38亿日元左右,实质净利润26亿到27亿日元。2027年3月期指引的经常利润39亿日元已在区间上沿,尚未得到证实;这个区间的中心会不会随钢铁用量继续下移,下一个计划期内才能看清。增长必须来自非钢铁结构、海外和相邻产品,目前没有一项大到能改变集团总量。
06.4|第一季度平稳,利润要靠后半段补上
2027年3月期第一季度销售额上涨4.6%,营业利润上涨1.3%,经常利润下降0.4%,指引未变。但中期计划(销售额145亿日元、营业利润17.5亿日元)下,第一季度完成了49.8%的销售额,营业利润只完成33.3%。第二季度单季需要做出约11.68亿日元,是第一季度5.82亿日元的两倍,比上年第二季度约7.53亿日元高出55%。
这与2026年3月期同一个形状:前九个月偏软(耐火材料九个月销售额179.12亿日元,比上年少5.62亿日元,板块利润34.12亿日元,少1.58亿日元),指引仍然保持不动,靠第四季度补回来。公司惯于不下调、靠后半段兑现,所以今年的可信度全压在尚未公布的季度上,没有容错空间。第二季度尚未公布,结果见中期决算。
06.5|利润转成现金的链条很长,只有无负债才让它没有成本
2026年3月期经营现金流从44.31亿日元降到25.00亿日元,尽管利润更高:应收款增加约9亿日元,应付款减少7.84亿日元,已付所得税9.31亿日元。扣除14.20亿日元资本开支后,自由现金流大致11亿日元,而分红支出16.54亿日元,超过了它,差额由资产负债表垫付。
占款是结构性的。2026年6月末,应收款和电子记录债权合计约120亿日元,占年销售额41%;存货115.40亿日元(产品53.26亿、原材料57.78亿);应付款和电子记录债务合计只有35亿日元左右。集团同时为客户的付款期限和自己的供应缓冲融资,只因为没有负债才没有成本。
这意味着增长在这家公司不是免费的,任何杠杆政策都会给这笔占款标价。应收款账龄和对手方明细没有披露,新母公司的商业分量会不会改变回款期限,也不清楚。
06.6|资产负债表是垫底,也有一部分是股市的天气
2026年3月末,自有资本比率81.5%,现金57.49亿日元,投资有价证券38.31亿日元,负债合计78.09亿日元,借款基本为零。2027年3月期第一季度新增8亿日元长期借款和2亿日元一年内到期部分,自有资本比率降到79.6%,现金仍有63.07亿日元。
有价证券是第二张资产负债表:2026年6月为46.80亿日元,占总资产10.7%,估值差额25.58亿日元,占净资产7.4%。第一季度综合收益10.45亿日元里,证券重估占5.78亿日元,超过当季净利润4.56亿日元。2026年3月期净资产增加14.76亿日元,其中5.05亿日元是估值,留存收益只增8.10亿日元。
这意味着,股东拥有的净资产里有一块是上市股票,账面价值带着市场波动:大盘下跌会削薄账面,让市净率在没有任何经营事件时机械抬升。投资证券每季带来0.68亿日元分红,也是资本活化的原材料。厂区土地按历史成本14.23亿日元入账,实际价值没有公开评估,是没有被量化的保守部分。证券明细(包括与住友大阪水泥是否互相持股)要看有价证券报告,新母公司是否拆解交叉持股,见后文跟踪问题。
07|股东、董事与治理
07.1|控制权以合作价易手,不是抢来的控制价
2025年5月,麻生集团全资的ASNF Holdings GK以每股1,810日元,通过董事会支持的要约,取得6,531,400股,占表决权35.44%,成交118亿日元左右;住友大阪水泥从第一股东(17.53%)降到第二(16.03%)。2026年6月,ASNF被披露为非上市母公司和控股股东。
价格是协商出来的。1,810日元比前一日收盘价1,687日元高约7.3%;董事会表示支持,但对价格公允性保留意见,把是否应募交给股东;三家基金预先承诺约22.37%,住友大阪水泥只卖出了部分持股;没有竞价,没有竞争者。所以它是友好产业方给出的参考价,只能看作控制权价值的下限参照,不是市场出清的控制权价格,也不能当公允价值的下限。
对少数股东来说,控制权就是核心变量:资本活化、渠道协同、自由流通股修复和下一期中期计划,全在母公司的圈子里决定。母公司意图仍是无法消除的未知。
07.2|自由流通股已成为上市资格问题,只有持股人的交易才能解决
ASNF的35.44%与住友大阪水泥的16.03%合计51.47%表决权,库存股约占已发行股份的6%,自由流通股低于东证Prime市场的持续上市标准。2026年6月29日,公司同时发布了控股股东事项、非上市母公司的业绩、以及符合持续上市标准的计划,把母公司确认和自由流通股问题作为同一个治理组合,放在入主后的第一次股东大会期间。
算术决定了结论:任何边际交易都修复不了,只有持股人层面的交易才行。计划的当前自由流通股比例、期限和措施(住友大阪水泥整块配售、ASNF减持、公开发行,还是单靠时间),在已读资料里都没有,计划全文尚未重读,这是股东名册上最大的未知。
住友大阪水泥是双重角色:它既是问题的一部分,也可能是解药。整块配售能修复自由流通股;在稀薄的市场里公开减持,则会压低价格。有二手资料称它在2026年11月4日提交了变更报告,减持至少1个百分点,新比例和意图要等大量持股变更报告原文确认。到那时才能知道,这是配售(修复)还是市场卖出(抛压)。如果持股人不动,Prime上市的时间表会怎样,目前也无从得知。自由流通股问题解决之前,少数股东的流动性和价格形成都会很脆弱,不管基本面怎样。
07.3|治理形式规范,激励在入主后被整体重建
形式上治理是现代的:设有监查等委员会,并自愿接受德勤会计师事务所的季度审阅,结论无保留。治理的问题在股东名册的实质,不在董事会结构;目前没有发现母公司抽取价值的迹象,董事构成和是否有麻生集团方面人员,没有重读。
激励结构则在入主十五个月内完成了更替:员工持股信托E-Ship于2026年6月22日终止(第一季度营业外费用记0.21亿日元损失),2026年3月期和2027年3月期都在用库存股做限制性股票报酬。金额相对344亿日元净资产很小,方向是明确的:管理层激励改用股份报酬。
关联交易方面,麻生集团水泥渠道上的采购若出现,价格和规模将是协同价值,也是关联交易定价问题,目前没有披露任何交易额。
08|资本政策
08.1|分红是固定点,盈利是变量
每股分红在2025年3月期、2026年3月期和2027年3月期预测中都是90日元(中期45日元加期末45日元),派息率随利润在41.4%、63.5%、67.0%、63.8%之间浮动,2026年3月期股息率对净资产约4.9%。分红是固定的,盈利是变化的,所以将来任何一次提高分红,都会是一个看得见的每股决定,不会是比例的自然漂移。
派息率目标是60%,已被超过;ROE至少10%的目标没有达到。资本政策的交付是偏向现金分配的。2026年3月期分红16.54亿日元,超过自由现金流,所以它要靠资产负债表垫付。2027年3月期期末分红是提高、重启回购,还是第三年持平,目前未知,这将是资本政策最先出现的观察点。
08.2|回购更像要约前的铺垫,不应当作持续回报
2025年3月期公司回购了8.5亿日元左右自家股份,注销了11.2亿日元库存股,时间在2025年4月要约公告前的几个月,缩小了要约定价所依据的股数。2026年3月期回购基本为零,库存股处理约1.6亿日元用于限制性股票。
时间次序显示这是为控制权交易做的资产负债表准备,不是持续的回报计划,动机来自时间推断,公司没有明说。因此回购不应该被资本化为长期的回报流。
08.3|资本开支只够维持,借款的用途没有说明
2026年3月期资本开支14.20亿日元,折旧14.22亿日元;2027年3月期第一季度折旧3.22亿日元,年化水平12.9亿日元。大型压机的导入是现有基础的更新,不是产能扩张。股东目前不是在为增长出资,任何扩张要求都会先在这个比例上显出来。
新借款正好落在这里。第一季度出现8亿日元长期借款,另有2亿日元一年内到期部分,而手里有63.07亿日元现金;季报的文字只说资产增加来自资本开支和纳税,部分靠借款,没有指明项目。它可能只是例行的预先融资,也可能是预备并购,或是有意运用杠杆的开始,期限和条款都没有披露,所以这只是需要验证的信号,不是结论。年度有价证券报告或下一次说明会是否会点明用途,是要跟踪的问题。
下一期中期计划(预计2027年5月)是更大的检验:控股股东是否支持提高ROE目标并给出手段,如回购、拆解交叉持股、杠杆,或高于更新水平的增长投资;还是把平台期换个日期重发。
09|估值与安全边际
09.1|估值简报:不贵,但没有哪一个倍率在说困境
2026年11月6日收盘价1,625日元。 股价:1,625日元(11月6日收盘) 总市值:318.4亿日元(19,594,000股已发行股份,含库存股) 预测PER:11.5倍(2027年3月期预测EPS 140.99日元,2026年5月公布,第一季度未变) 实绩PBR:0.87倍(2026年3月末每股净资产1,868.30日元) ROE:7.3%(2026年3月期实绩,公司口径) 预测股息率:5.54%(2027年3月期预测年分红90日元) EV/EBITDA:5.3倍(EV 265.3亿日元,为总市值扣除净现金53.1亿日元,净现金取2026年6月末现金63.07亿日元减借款10亿日元;EBITDA 50.2亿日元,为2026年3月期营业利润加折旧14.22亿日元;资产负债表日与EBITDA期间不同)
前文的其他数字有时用10月下旬收盘价1,654日元(市净率0.89倍、市盈率11.7倍、股息率5.4%),属于另一个价格日,不是冲突。同业倍率本次没有更新。
没有哪个倍率处于困境水平;净资产344亿日元高于市值,把它们合起来看,价格是把一个永久平台,加上控制权折价,一起计入了。
09.2|市场拒绝为1,810日元背书,说明怀疑的是价值转化,不是资产
1,810日元站在估值的上方,账面价值和正常化盈利站在下方。按11月6日收盘1,625日元简单推算,股价比1,810日元低约10%,这是以较晚价格日做的推算,早先10月下旬收盘的口径是低约9%。在控制权易手后十八个月,仍然低于控股股东自己付出的价格,说明投资者怀疑的是控制权能否转化为价值(协同、资本活化、自由流通股修复),不是怀疑资产,资产已被低于账面的倍率覆盖。
另外,1,810日元也在独立的技术结构里出现,作为一个价格参照。这是单向的背景联系:控制权事实不是技术原因,技术结论保持独立。
折价有多少是公司自身,有多少是行业共性,没有同业倍率可对照,把握一般;母公司自己的回报门槛也不得而知。
09.3|估值必须用经常利润,不能用账面净利润
正常化盈利取经常利润38亿日元左右,实质净利润26亿到27亿日元。这个口径是必要的:账面净利润在2024年3月期被股权出售和政策持股收益抬高(账面约38.78亿日元,公司口径26.69亿日元),在2026年3月期被要约成本压低,按账面资本化会带来30%到45%的失真。以2026年10月收盘价计,正常化盈利收益率为8.3%左右(经常利润37.70亿日元按28%税率约得27亿日元,对应市值)。
前提是平台不下移。2027年3月期经常利润指引39亿日元已在区间上沿,还没有被证实;平台的中心会不会随钢铁用量下移,是未解的问题。所以平台应当按平坦资本化,产品结构和海外只算期权。
09.4|下行由资产锚住,上行被持股人把着
在10月收盘价上,一个无负债的资产负债表比市值还大,正常化盈利收益率8.3%,股息率5.4%。下行的现实情景,是多年停在约5%股息的低流动性持仓里,不是偿债压力。账面里25.58亿日元的证券估值差额,让这层垫底带着市场天气;厂区土地是未被量化的保守部分。
但每一个已识别的上行触发——自由流通股修复、可信的下一期中期计划、协同的实绩——都是控股股东或老股东的决定,不是经营的结果。持有成本是时间和流动性不足,收益是确定的股息。如果母公司出现价值抽取,这个下行判断就会失效,至今没有这类迹象。
同一件事形成了折价,也形成了垫底:留存收益让净资产增长快于利润,ROE被摊薄,同时资产覆盖在加厚,机制见洞察部分。估值不贵,但没有明确的催化时间表。
10|Kabugami 技术结构
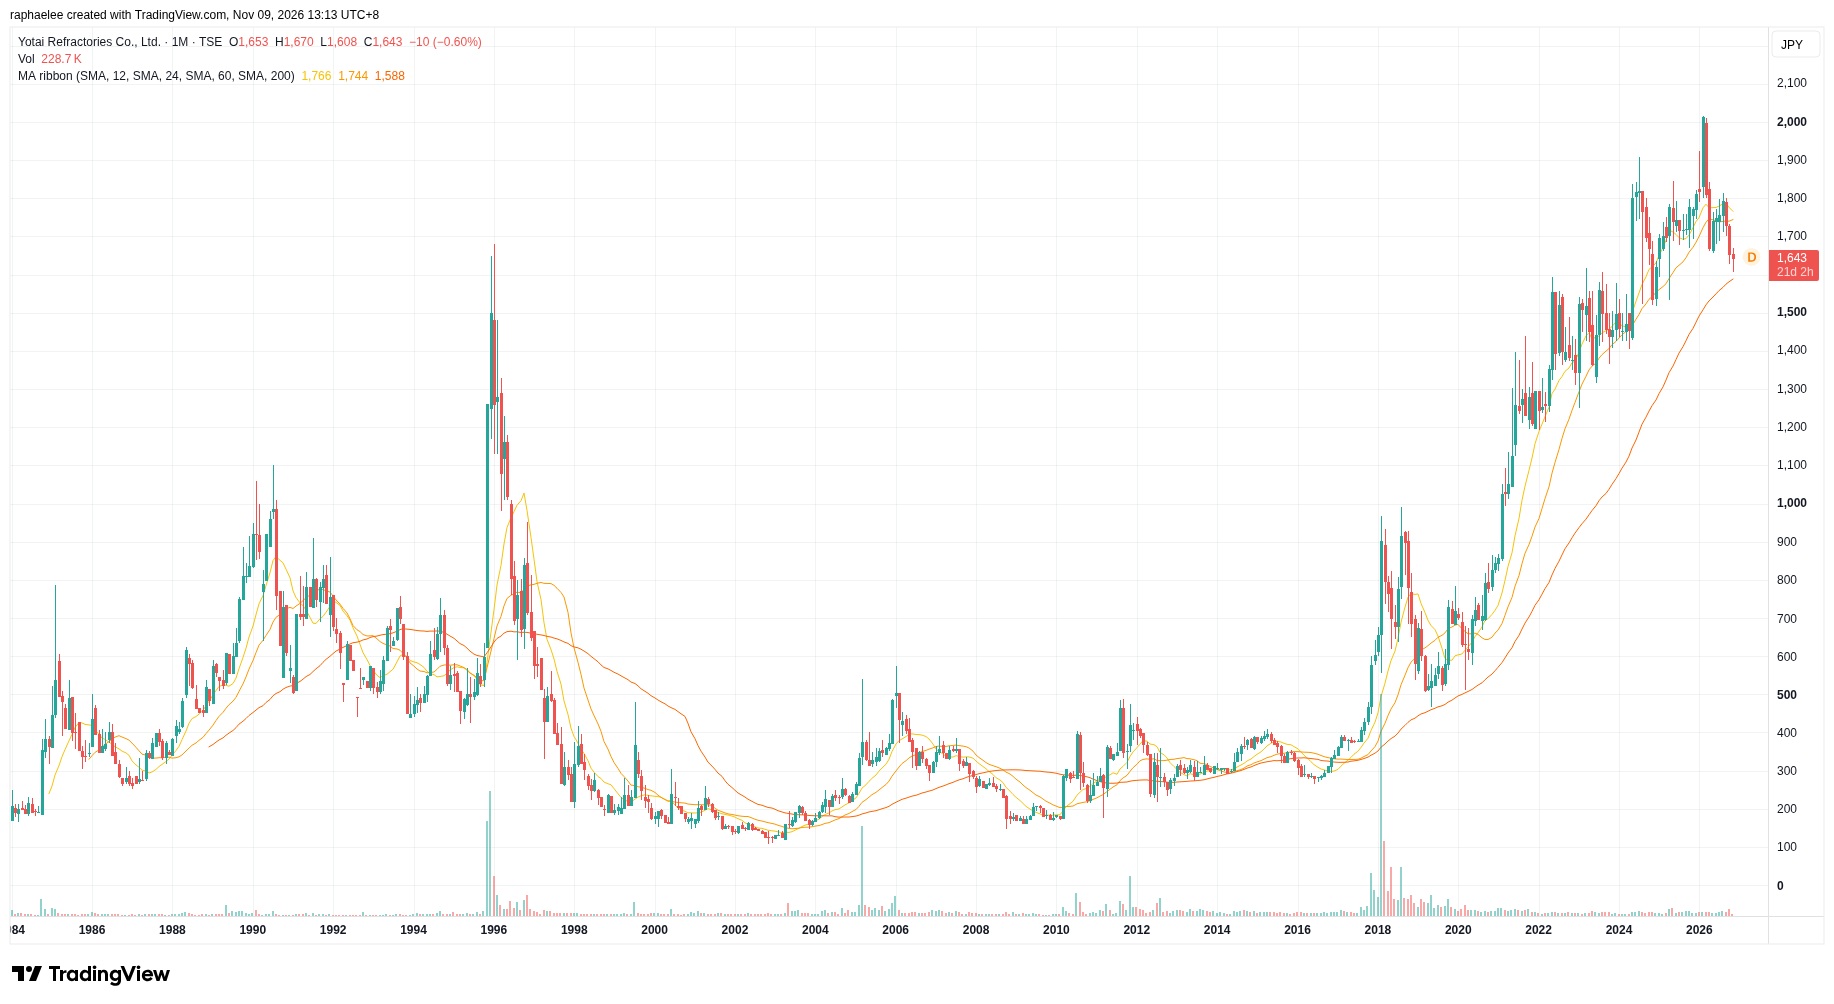
10.1|冲高2,016日元失败后,回落是回踩还是回到旧区间的第一步
技术结论:这是一次突破失败后的回踩,等待第一次业绩检验;结构尚未恶化,也还没有站稳在新高度,技术把握一般。
观察范围是2000年4月至2026年10月共319根月线,用未复权的原始价格;10月月线只到27日,尚未收盘,按未确认处理。核心问题是:七年抬高的年度低点,把价格推到了2026年2月的历史高点2,016日元,两次冲击2,000日元均告失败,价格回落到1,652至1,815日元之间。这是守住2025年要约形成的密集成交区和60个月均线1,581日元之后重新上行的回踩,还是回到旧区间的第一步?
下文把2026年5月以来在1,652至1,815日元之间运行的区间,简称整理区间。
10.2|二十年低位后的七年台阶:低点年年抬高,量能平淡
价格从2002年11月的历史低点108日元起,用二十年停留在108至990日元的低位带,其间有两次放量脉冲:2005年冲到541日元,2017至2018年冲到990日元(年成交量1.23亿股),两次都完全回吐,2019年低点是468日元。
2020年开始是另一种形态:年度低点逐年抬高,依次是512、824、1,192、1,250、1,404日元,2025年低点是1,533日元;年度收盘从845日元升到1,619日元,成交量平淡,没有脉冲痕迹。2024年回踩到1,404日元,当年内收回。
这条路径的特点是:快跌后的慢修复,被一次接一次的抬高低点确认,每次回踩都停得更高。2026年的价格虽然在历史区间上位于81.0%的位置,但这主要反映了2000年代谷底有多深,不是当前涨得有多远:现代结构整个都在历史区间的最上五分之一。
10.3|要约价把2025年钉在1,810日元,2026年的冲高没有守住
2025年4月和5月,成交量放大到150万股左右和152万股,2023左右至2025年月成交量中位数56.5万股的2.7倍,价格向1,810日元的要约价靠拢:4月区间1,533至1,784日元,收1,778日元;5月最高1,846日元,收1,740日元。结算后,价格在1,687至1,823日元区间漂移了全年,2025年收盘1,811日元,几乎就在要约价上。
2026年先是延伸:1月最高1,924日元,2月创出历史高点2,016日元,收2,012日元,但成交量只有约65.6万股,并不突出。3月再次试探(最高2,011日元),收盘1,812日元,没有守住;4月最低1,662日元,收1,669日元,一个月内收回到1,700日元上方。
5月至9月在整理区间内运行,收盘依次为1,741、1,748、1,756、1,794、1,731日元,月成交量55万至97万股,属于普通水平;10月月线最低1,652日元,收1,654日元(未收盘),贴着整理区间的下沿,是当年低点。
这组价格事实的含义是:最后一步冲高是在平淡的量能里完成的,没有被守住,更像上升台阶的惯性用完,不像新的买盘进场。2月至3月对2,000日元上方的两次失败,是现代结构里确立的上方压力,只要月线收盘没有超过2,016日元,它就是无事件买盘能到达的限度。但它之后的走势是五个月的整理,不是崩塌,这是它与2005年和2018年脉冲的不同:那两次是完全回吐。
10.4|价格重心停在1,810日元,短期均线已经失守
当前结构的价格重心就是要约价本身:1,810日元是2025年协商出的控制权价格,也是2025年的收盘价,同时是整理区间的上沿。重心因此是一个被谈出来的价格,不是自由成交出来的价格。
下方,12个月均线1,776.50日元和24个月均线1,739.96日元,是价格刚刚失去的短期参照;价格目前位于这两条均线下方,但高于60个月均线1,581.23日元,这是回踩正在靠近的底部候选。
价格的反应在1,810日元上下不对称:2025年要约引来两个月的套利式钉住,价格收敛并年终收在1,810日元;2026年2月在其上延伸,两个月内被卖出。市场愿意在1,810日元买确定性,在其上不愿买希望。往下则相反:2026年4月下探1,662日元,没有任何消息,一个月内被买回。当前的不对称是底部强于顶部。
这个区间的下跌一侧,在现代阶段受到明显压制:年度低点逐年抬高,回踩变短,4月下探后立刻形成了整理区间。尚未解决的问题,是在自由流通股变薄、边际持股人已经换人之后,这种压制是否继续起作用。
10.5|内部矛盾:最强的靠山,对应最薄的流通盘
整理区间内,月线的区间在收窄(5至9月低点1,657至1,712日元,高点1,763至1,815日元),量能普通,贴在1,810日元上方压力下方。压缩本身不构成方向证据;在这只股票上,历史的压缩都是靠事件窗口解决的:2025年的要约、2026年2月的冲高。下一个事件窗口,即预计11月13日前后的中期决算,就在本次研究日之后几天。
结构的矛盾在这里:这只股票拥有一生中最强的靠山,一个付过1,810日元的产业型母公司,同时拥有上市以来最薄的自由流通股,已低于Prime市场标准。幅度并不大(距高点18%),但吸收好消息或坏消息的容量很小,结构可能因与经营无关的持股人交易而跳空。
历史记忆留下了几层:1,810日元,真实买家为35.44%付出的价格;2,011至2,016日元的双顶,让持有人知道两千日元以上有人卖;2018年的脉冲,让老持有人知道这只股票的放量事件会完全回吐;以及二十年的谷底。
10.6|确认与失效:看月线收盘能否守住1,652至1,662日元
上方参照依次是:1,794至1,815日元(整理区间上沿和要约价)、1,924日元、2,011至2,016日元。下方参照依次是:1,652至1,662日元(整理区间下沿,即2026年低点和4月低点)、1,533至1,581日元(2025年低点和60个月均线)、1,404日元。成交最密的区域是1,533至1,846日元(2025年的钉住年),回到其下半部分,仍在台阶的结构之内。
加强判断的价格行为有三条:11月中期决算后,月线收盘守在1,652至1,662日元之上,确认这是回踩;月线收盘站上1,810日元,重新打开要约价平台之上的台阶;2026年低点1,652日元之后,2027年的低点更高,使抬高低点的序列延伸到第八年。
推翻或明显下调判断的价格行为同样有三条:月线收盘跌破约1,581日元的60个月均线,台阶失去底部;月线收盘跌破2025年低点1,533日元,同时放量,说明整理是对失败冲高的派发;跌破2024年低点1,404日元,回到台阶中部,2025至2026年就成了一次已经完成的事件交易。
补充一点:估值部分采用的11月6日收盘价1,625日元,已低于1,652日元的整理区间下沿,但它不在技术研究的观察范围内,11月月线也尚未收盘,不能当作结构已经失效的证据,以月线收盘为准。
10.7|价格与基本面的时序:价格先于故事,现在停在故事的参照价上
以上价格判断独立形成,下面只看价格对公开事件的反应。两次现代事件勾勒了这只股票:2025年4至5月,它像套利标的一样收敛到1,810日元并停在那里;2026年2月,按技术研究的记录,这次冲高没有对应事件,价格上到历史高点后被卖出。
价格与基本面的时序关系有过两次互换。2020至2024年的台阶,早于记录年份的盈利,先反映了盈利平台的耐久性;2025至2026年,价格则在等控制权变更拿出基本面证据——协同、资本活化、可信的计划,至今没有一次披露提供这些。图形不再领先于故事,它停在故事的参照价上等待。
即将到来的几个日期:预计11月13日前后的中期决算、自由流通股方案的执行、2027年5月的新一期中期计划,处于技术状态等待下一次检验的同一个窗口里。这只是时间上的关系,基本面不用来确认、升级或改变技术状态,利好的基本面也不能改写一个没有确认的技术结论。中期决算会是回踩以来第一次盈利事件,价格是否守住1,652日元,比数字本身的大小更能说明结构。该事件的价格反应,现在还不能观察。
11|风险与催化剂
11.1|接下来十二个月有三个有日期的检验,都是在验证已经说过的话
第一个是中期决算,预计11月13日前后(依上一年的发布规律推断,尚未公布)。第二季度要做出约11.68亿日元的营业利润,以及约72.82亿日元销售额,中期计划才能守住;决算还可能对自由流通股方案和借款有所说明,把未知变成事实。第二个是自由流通股方案的执行,住友大阪水泥据报道在11月的减持是可观察的第一步,依据是二手资料,原文有待确认,计划自身的时间表在已读资料里也没有。第三个是新一期中期计划,预计随2027年5月的决算发布。
这只股票需要的是旧故事兑现,不是新故事。三个事件中有两个都在七个月之内。第二季度的结果还要与价格窗口对照,时间关系见技术结构部分,它们只是同一个窗口里的日期,没有因果关系。
11.2|自由流通股既是催化剂,也可能是压在价格上的抛压
如果住友大阪水泥整块配售,自由流通股得到修复,可以成为催化剂;如果它在稀薄的市场里公开卖出,则是抛压。这两个结果由持股人决定,不由经营决定,所以风险和机会同源。在方案措施公布前,少数股东的流动性和价格形成保持脆弱,与基本面无关。
11.3|镁砂冲击是最快的利润受损路径,而且几乎没有预警
镁砂供应受政策、辽宁环保停产或运输影响时,会通过原料成本这一条线直接进入耐火材料的利润,该线在2026年3月期就拖累了3.87亿日元。约两个月的库存能吸收时间差,涨价转嫁能吸收价格,吸收不了长期中断。快速冲击下的转嫁时滞没有披露。
这是本次研究里最快的利润受损路径。如果它与钢铁产量下降同时发生,是平台期还没有经历过的组合情景。
11.4|指引未计入中东影响,一旦冲击发生会落在已经下修的计划上
2027年3月期指引明确说明没有计入中东局势的影响,并点名地缘政治、汇率和粗钢产量是要观察的变量。能源或海运冲击如果发生,会落在已经比中期计划目标低6%到19%的计划上。冲击传导到成本的时滞同样没有数据,所以这是一个被点名但没有定价的尾部风险。
12|反常识发现
这家公司最有意思的地方,是折价与安全垫来自同一个机制。公司每年留下三分之一多的利润(派息率在63%到67%之间),在利润平台上、没有负债的情况下,净资产增长就比利润快:2026年3月期净资产增加14.76亿日元,按期初约329.5亿日元计,增长约4.5%,而经常利润几乎不动。分母每年变大,分子不动,ROE就被一点点稀释,向7%靠拢,目标10%越来越远。
同一个过程让资产覆盖越来越厚:净资产344亿日元已经高于市值,而市场却在按低于账面的价格交易。ROE下滑是折价的原因,资产加厚则是下行保护的来源,两者出自同一次留存。
其中一部分账面增长是市场天气:2026年3月期净资产增加里有5.05亿日元是证券估值,之后估值差额又增加到25.58亿日元。大盘下跌会削薄账面,让市净率机械升高,也会拿走看起来的资产负债表进步,期间没有任何经营事件。
这个机制的结论是:靠等待,改善不了ROE,只有分红提高、回购重启、利润上台阶,或者杠杆与交叉持股的拆解,才会改变它。所以下一期中期计划里的资本政策,比任何一个季度的利润都更重要。清算价值(特别是土地)和证券明细没有公开评估,这一层垫底的实际厚度没有被量化。
13|下一次值得跟踪什么
13.1|中期决算:第二季度能不能做出11.68亿日元,全年指引守不守得住
这是最先到来的检验:预计11月13日前后公布的中期决算,要看第二季度相对于中期计划要求的约11.68亿日元营业利润的表现,以及全年指引是否保持。做到,则确认公司向后半段加权的利润日历;做不到,则重新打开中期计划已被下修之后的可信度问题。证据在研究日之后才会公开,目前没有可走的公开路径,以中期决算本身为准。
13.2|自由流通股方案的内容、执行路径和住友大阪水泥的减持方式
需要弄清的有三件事,每件都会改变催化剂与抛压的判断。2026年6月的达标计划,当前自由流通股比例、期限和措施各是什么?执行会走整块配售、ASNF向1,810日元参照价减持,还是新增发行?如果持股人不动,Prime上市的时间表会怎样?住友大阪水泥据报道在11月4日提交变更报告,减持至少1个百分点,新比例和意图是什么,它走配售还是市场卖出?目前只有二手资料。解决要看计划文件和执行公告,以及大量持股变更报告原文。
13.3|借款用途、下一期中期计划与交叉持股,是资本政策能否转向的三个证据
首次8亿日元借款,用于预先融资的资本开支、并购预备,还是有意运用杠杆的起点?这个问题区分了例行事务和资本方针的开始,要看有价证券报告或下一次说明会是否点明用途。
下一期中期计划(预计2027年5月)会设什么目标、ROE和资本政策,控股股东是否署名支持更高的ROE目标并给出手段,是第二个结构转折的第一份文件。
投资证券达到46.80亿日元(占总资产约11%),母公司是否打算拆解交叉持股,包括可能与住友大阪水泥之间的互相持股?证券明细在有价证券报告的持股明细里。这既是资本活化的路径,也是账面价值波动的来源。
13.4|麻生集团入主后产生了什么商业实质,镁砂和同业对比又缺什么
2025年5月以来,麻生集团成员身份带来了什么股东名册之外的东西:集团水泥工厂的耐火材料订单、联合采购、管理层任命?关联方附注和HASLE产品的采用披露是下一批证据。
镁砂风险则差一份拆解:库存模式对中国政策(出口管制、辽宁环保停产)有多敏感,镁砂价格快速上涨时转嫁时滞多长?要看后续财报中的成本拆解。
同业方面,品川耐火物同期同口径的利润率和倍率尚未更新,补上之后才能判断折价是公司自身还是行业共性,这是目前唯一还有现成公开路径、但价值较低的缺口。
13.5|整理区间下沿1,652日元守不守得住,技术上最先要看的价格行为
技术上最先要看的,是11月中期决算后月线收盘能否守在1,652至1,662日元之上;其次是月线收盘站上1,810日元。若跌破约1,581日元的60个月均线,则判断需要下调。这是价格自己的检验,与基本面事件的结果无关。
13.6|这些问题合起来,对应哪几条推翻条件
以上问题一一对应推翻条件:向上,是自由流通股在1,810日元附近或以上修复,同时有可信的增长计划;向下,是中期指引下修、自由流通股方案变成拖延、出现控股股东抽取价值的迹象。价格单独的涨跌,在自由流通股偏少的市场里,不算对判断的推翻。
14|Kabugami 评分卡
14.1|综合得分63.32/100,评级B,观察为主
V3.2评分,满分100,评级B对应55至64.9分。八个模块的得分如下:财务韧性与下行防御11.05/13;竞争优势与结构耐久性8.68/14;盈利质量、现金转化与资本效率10.20/17;商业结构、产品、客户与关键依赖6.05/11;估值与安全边际10.50/15;资本配置与股东回报5.80/10;治理、所有权与管理层3.50/7;Kabugami技术结构7.54/13。合计63.32/100。
行动结论:观察为主,不追价。资产有保护,约5.5%的股息可以支付等待成本,适合能接受流动性不足、愿意按事件节奏等待的长期资金小仓位分批持有。11月13日前后的中期决算(第二季度需要约11.68亿日元营业利润)、自由流通股方案的执行方式和2027年5月的新一期中期计划,是依次检验判断的三个节点。
14.2|财务韧性与下行防御:11.05/13,有实绩支撑,未知项推翻不了它
自有资本比率81.5%,现金57.49亿日元,几乎没有借款;2027年3月期第一季度新增借款后,自有资本比率仍为79.6%。现实的下行情景是长期低增长,不是偿债压力。保留较高分数的原因是,借款用途和土地价值两个未知项,不会推翻这个判断;扣分处是证券估值差额25.58亿日元带来的账面波动,以及2026年3月期分红超过自由现金流。
14.3|竞争优势8.68/14、盈利质量10.20/17、商业结构6.05/11:都没有给高分
竞争优势:认证沿用和原料链提供黏性,12.2%的营业利润率是证据,但主要市场每年缩小1%左右,客户层面的转换数据缺失,同业对比未更新,所以得分中等偏上。
盈利质量:利润区间可靠,经常利润五年在36亿到41亿日元,涨价约抵消成本,但ROE被稀释,经营现金流下降,第二季度需要翻倍,中期决算和中东冲击都可能改变判断,因此没有给高分。中期决算兑现,该项可以上调,反之下调。
商业结构:需求基础足够撑住现有利润,但增长依赖尚未验证的海外和HASLE,镁砂供应缓冲有限,故得分偏低。
14.4|估值10.50/15、资本配置5.80/10、治理3.50/7:上限由控股股东意图决定
估值:净资产高于市值,盈利收益率8%以上,要约价是友好方的参考价,不是公允价值下限,上行要等持股人行动,因此中等偏上。同业倍率未更新,折价有多少属于公司自身尚不能分清。
资本配置:分红稳定但ROE目标没达成,借款用途不明,在下一期中期计划公布前,资本回报改善不宜计入高分。
治理:形式规范,没有发现价值抽取,但母公司意图和自由流通股方案是未知,治理评价不宜高于一般水平;两大股东的持股结构只在治理一项里计分,估值只承接由此形成的折价,没有重复扣分。
14.5|技术结构7.54/13:旧的下行规律已被破坏,新的更高区间尚未站稳
年度低点逐年抬高,要约价把2025年钉在1,810日元,2026年两次冲击2,000日元失败,收盘1,654日元,已低于12个月和24个月均线,仍高于60个月均线。技术面没有给出明确优势,也没有确认恶化。该得分只来自价格结构,没有用基本面事件加分或减分,要约价仅作为价格参照。
14.6|V3.2 评分明细
| 模块 | 权重 | 得分 | 理由 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 11.05 | 2026年3月末自有资本比率81.5%,基本没有借款,现金57.49亿日元,投资有价证券38.31亿日元,净资产约344亿日元。2027年3月期第一季度新增8亿日元长期借款,自有资本比率降到79.6%,仍然极为稳健。现实的下行情景是长期低增长,而不是偿债压力。 |
| 竞争优势与结构耐久性 | 14 | 8.68 | 九十年的耐火材料配方与炉窑施工积累、客户处的认证和长期使用关系、从营口采购到土岐加工的原料链,使公司在核心客户中占有稳定位置,12.2%的营业利润率就是证据。但主要市场每年约缩小1%,护城河更多是从利润结果推断出来的,缺少客户层面的转换数据。 |
| 盈利质量、现金转化与资本效率 | 17 | 10.2 | 2026年3月期销售额295.85亿日元创新高,经常利润37.70亿日元增长3.6%,净利润24.69亿日元下降5.8%,下降全部来自3.05亿日元的要约收购特别损失和0.27亿日元的减值,扣除后ROE为8.1%而不是账面的7.3%。耐火材料板块利润率19.7%,但约19.58亿日元的集团共通费用把12.2%的营业利润率拉在这一水平。经常利润五年都落在36亿到41亿日元,是高位平台,不是增长曲线。 |
| 商业结构、产品、客户与关键依赖 | 11 | 6.05 | 收入由耐火材料及相关产品约241.77亿日元(约八成)和工程业务54.07亿日元构成,客户集中在钢铁(约42%)、水泥、有色、玻璃及环保设备。钢铁是最大且缓慢萎缩的需求来源,关键原料镁砂主要来自中国辽宁,海外销售仅占约4.5%而2030年愿景要求约9%。 |
| 估值与安全边际 | 15 | 10.5 | 2026年11月6日收盘价1,625日元,市值约318.4亿日元,预期市盈率约11.5倍,市净率0.87倍,预期股息率5.54%,EV/EBITDA约5.3倍(净现金约53.1亿日元)。净资产高于市值,经常利润约38亿日元对应约8%以上的盈利收益率。要约收购价1,810日元是友好合作方给出的参考价,目前股价约低10%。 |
| 资本配置与股东回报 | 10 | 5.8 | 每股分红连续三期保持90日元(2025年3月期、2026年3月期、2027年3月期预期),分红比例随利润在约41%到67%之间浮动,高于60%的目标,但ROE远低于10%的目标。2025年3月期曾回购约8.5亿日元并注销,2026年3月期基本停止,看起来是为要约收购做的股权结构准备,不是持续的回报计划。 |
| 治理、所有权与管理层 | 7 | 3.5 | 2025年5月麻生集团旗下ASNF以每股1,810日元取得35.44%表决权,成为控股股东,住友大阪水泥以16.03%位居第二,两者合计51.47%。自由流通股低于东证Prime市场的持续上市标准,2026年6月已公布符合标准的计划。治理形式规范(监查等委员会,有自愿的季度审阅),目前没有发现价值抽取迹象。 |
| Kabugami 技术结构 | 13 | 7.54 | 价格在2020年到2025年形成了年低点逐年抬高的上升台阶,2025年被要约价1,810日元钉住,2026年2月到3月两次冲击2,000日元上方(最高2,016日元)均失败,随后进入1,652到1,815日元的五个月整理区间,收盘在1,654日元,贴近整理区间下沿,并已跌破12个月和24个月均线,仍高于约1,581日元的60个月均线。旧的长期下行规律早已被破坏,但新的、站得住的更高运行区间还没有建立。 |
总分: 63.32 / 100 评级: B 操作建议: 观察为主,不追价。资产有保护、约5.5%的股息可以支付等待的成本,适合能接受流动性不足、愿意按事件节奏等待的长期资金小仓位分批持有。11月13日前后的中期决算(第二季度需达到约11.68亿日元的营业利润)、自由流通股方案的执行方式和2027年5月的新一期中期计划,是依次检验判断的三个节点;中期指引下修、自由流通股方案变成拖延,或出现控股股东抽取价值的迹象,就应下调判断;若自由流通股在1,810日元附近或以上完成修复并配有可信的增长计划,则可提高仓位。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
15.1|来源、数据截止与限制
本报告的研究日为2026年11月9日。公司披露包括:2026年5月29日的2026年3月期决算说明资料(含第二期中期计划和2030年愿景)。
另有2026年8月7日的2027年3月期第一季度财报(業績快报)、2025年4月11日的要约意见表明、2025年5月15日的要约结果公告,以及2025年5月30日的2025年3月期决算说明资料。公司英文名称取自2026年3月期有价证券报告封面:YOTAI REFRACTORIES CO.,LTD.。
辅助来源为IRBANK和Yahoo Finance的披露索引与市场数据,用于定位2026年6月29日的三份公告、2026年2月6日的第三季度财报、以及10月下旬市场快照,均在2026年11月9日前后取得。估值使用2026年11月6日收盘价,早先的数字用10月下旬收盘价1,654日元,两者价格日不同。
技术数据为2000年4月至2026年10月的月线(雅虎财经行情接口基础,原始未复权价格),数据只到2026年10月27日,10月月线未收盘。
15.2|尚未查实的事实与对判断的限制
下列事实在研究日尚未查实,它们限制了相应判断的强度:中期决算(预计11月13日前后)第二季度的实际利润,研究日之前尚未公布;2026年6月自由流通股达标计划的比例、期限和措施,原文未重读;住友大阪水泥11月4日变更报告的新持股比例和意图,只有二手资料;新增8亿日元借款的用途、期限和条款,未披露;麻生集团的意图和回报门槛,没有披露;关联交易的规模,未披露;镁砂在原料成本中的占比、合同覆盖和转嫁时滞,未披露;厂区土地的变现价值和有价证券明细,没有公开评估;同业品川耐火物的利润率和倍率,本次没有更新;董事构成,没有重读。
另有几项属于研究推算:2026年3月期实质净利润26.8亿日元左右,是加回要约成本的结果,不是公司口径;EV/EBITDA混用了2026年6月末的资产负债表和2026年3月期的EBITDA;正常化盈利收益率是按28%税率推算的。信息缺失不等于结果为负,只是限制了相应判断的强度。
本报告是研究资料,不构成投资建议,也未考虑任何个别投资者的情况。
主要资料来源
- Q1 FY3/2027 tanshin header: issuer identity, listing and representative
- FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge
- Notice of tender offer results and change of largest and major shareholders (15 May 2025)
- Yahoo Finance disclosure index for 5357.T: Q3 FY3/2026 tanshin of 6 February 2026
- Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025)
- IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures
- IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks
- FY3/2025 results briefing materials (30 May 2025): the pre-TOB buyback and treasury cancellation
- Locally recomputed monthly series from the assembled price history (Yahoo Finance chart API basis), April 2000 to October 2026
研究发现索引
展开本次 Review 的 77 项研究发现
F001|02|主营耐火材料,客户为高温炉窑的内衬付费
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论02|主营耐火材料,客户为高温炉窑的内衬付费
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
Q1 FY3/2027 tanshin header: issuer identity, listing and representative怎么使用:直接 / 支持;一手验证:01、08、33;同业比较:23;其他用途:历史
FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge怎么使用:直接 / 支持;一手验证:02、03、08、15
FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy怎么使用:直接 / 支持;一手验证:06、10;反向验证:14
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接证据;一手验证:01、07、23、24、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域33) / 历史/同业比较(研究域23)|Q1 FY3/2027 tanshin header: issuer identity, listing and representative;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域08) / 一手证据(研究域15)|FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域10) / 反证(研究域14)|FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy;直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025)
完整研究记录(核对用)
研究原文:Yotai Refractories (5357, TSE Prime, EDINET E01147; founded 1936 in the Osaka Cement lineage, listed 1949) sells consumable refractories and furnace construction. Refractories and related products were JPY 24,177m (about 82%) of FY3/26 sales and engineering JPY 5,407m, into steel, cement, non-ferrous, glass, ceramics and environmental-furnace demand. One wholly owned Chinese subsidiary sits in Liaoning's magnesia region. The shareholder owns a claim inside a company now controlled by an industrial parent.
内部研究类型:EconomicIdentity
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Fixes the economic perimeter (single operating group, one China procurement subsidiary) and explains part of the valuation discount: control sits above the minority.
不确定性(原始记录):The parent's intentions beyond the disclosed industrial logic are not stated in any primary source read.
F002|06|高利润核心背后,压着一层没有明细的总部费用
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/2026 briefing materials: segment margin structure and the corporate-cost layer怎么使用:直接 / 支持;一手验证:02、09、10、16;专项深挖:08
FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge怎么使用:直接 / 支持;一手验证:02、03、08、15
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域16) / 定向深挖(研究域08)|FY3/2026 briefing materials: segment margin structure and the corporate-cost layer;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域08) / 一手证据(研究域15)|FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge
完整研究记录(核对用)
研究原文:A high-margin core carries a heavy centre. Refractories earns a 19.7% segment margin and engineering 14.7%, but about JPY 1,958m of unallocated corporate cost (6.6% of sales) stands between the JPY 5,553m segment total and the 12.2% consolidated operating margin (JPY 3,595m).
内部研究类型:ProfitStructure
内部来源标记:COVERAGE35
普通股东含义(原始记录):The corporate-cost layer is the least scrutinised number in the structure; a small change in it moves group margin as much as a segment move.
不确定性(原始记录):The composition of the corporate-cost layer and intersegment transfer economics are not disclosed.
F003|02|企业本身耐久,股份的结果取决于股东名册
研究范围:开放研究+35项覆盖检查
写入正文:02|企业本身耐久,股份的结果取决于股东名册05|护城河靠验证和涨价记录撑着,客户层面的转换数据没有公开
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge怎么使用:直接证据;一手验证:02、03、08、15
FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy怎么使用:直接证据;一手验证:06、10;反向验证:14
Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end)怎么使用:直接证据;一手验证:18、19、21、29;外部现实校验:27
FY3/2026 briefing materials: segment margin structure and the corporate-cost layer怎么使用:直接证据;一手验证:02、09、10、16;专项深挖:08
FY3/2026 results briefing materials: five-year consolidated record (charts and plan table)怎么使用:直接证据;一手验证:12、28;同业比较:01、03、04、08、11、27、33、35;其他用途:历史
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接证据;一手验证:01、07、23、24、33
FY3/2026 results briefing materials: sales by industry, actuals and outlook怎么使用:直接证据;一手验证:05、09、11、14;外部现实校验:02、08、15、19
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域08) / 一手证据(研究域15)|FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge;直接证据 / 一手证据(研究域06) / 一手证据(研究域10) / 反证(研究域14)|FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy;直接证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29) / 外部现实(研究域27)|Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end);直接证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域16) / 定向深挖(研究域08)|FY3/2026 briefing materials: segment margin structure and the corporate-cost layer;直接证据 / 一手证据(研究域12) / 一手证据(研究域28) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域27) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|FY3/2026 results briefing materials: five-year consolidated record (charts and plan table);直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);直接证据 / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域15) / 外部现实(研究域19)|FY3/2026 results briefing materials: sales by industry, actuals and outlook
完整研究记录(核对用)
研究原文:The durable core is the assembly under the plateau. It has ninety years of refractory formulation and furnace know-how, qualification-based incumbency at customers for whom refractory failure costs more than the product, an integrated raw-material chain (Yingkou sourcing, Toki preparation, a roughly two-month stockpile), and a balance sheet that has never needed dilutive funding. It has survived steel's decline, a magnesia cost shock and a change of control while earning a 12.2% operating margin. The fragilities are equally structural. The core market shrinks about 1% a year. Growth must be manufactured from mix and geography that are not yet evidenced. The equity base compounds faster than the profit pool and dilutes ROE. The register makes minority outcomes depend on two holders' decisions. Durability is high for the enterprise and conditional for the share.
内部研究类型:DurableBusinessPortrait
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The company will likely be earning its band in ten years; whether the share still trades below book depends on register events, not furnace events.
不确定性(原始记录):Moat elements are inferred from margin outcomes and structure; no customer-level switching data is public.
F004|06|净利润下降5.8%,经常利润却上涨3.6%,下降全在要约成本上
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论06|净利润下降5.8%,经常利润却上涨3.6%,下降全在要约成本上
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/2026 results briefing materials: consolidated headline results怎么使用:直接 / 支持;外部现实校验:16
Q1 FY3/2027 tanshin, income statement: the JPY 305 million tender-offer cost in the prior-year quarter怎么使用:直接 / 支持;一手验证:32;反向验证:16、28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域16)|FY3/2026 results briefing materials: consolidated headline results;直接证据 / 支持证据 / 一手证据(研究域32) / 反证(研究域16) / 反证(研究域28)|Q1 FY3/2027 tanshin, income statement: the JPY 305 million tender-offer cost in the prior-year quarter
完整研究记录(核对用)
研究原文:FY3/26 delivered record sales of JPY 29,585m and ordinary profit +3.6% to JPY 3,770m, yet net income fell 5.8% to JPY 2,469m. The target bore the cost of its own takeover: a JPY 305m tender-offer special loss (about 12% of annual net income) plus a JPY 27m impairment explains the entire decline. Excluding the tender-offer cost ROE was 8.1% against the printed 7.3%.
内部研究类型:EarningsFact
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Printed net income misstates the operating year; ordinary profit is the reliable series, and the takeover cost was borne by minorities' company.
不确定性(原始记录):Underlying net of about JPY 2.68bn is Research's add-back computation, not a company measure.
F005|06|第一季度平稳,利润要靠后半段补上
研究范围:开放研究+35项覆盖检查
写入正文:06|第一季度平稳,利润要靠后半段补上11|接下来十二个月有三个有日期的检验,都是在验证已经说过的话
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged怎么使用:直接 / 支持;一手验证:30、35;外部现实校验:31
FY3/2027 interim guidance percentages: the implied H1 FY3/26 base and the Q2 delivery requirement怎么使用:直接 / 支持;外部现实校验:12;专项深挖:30、31、35
Yahoo Finance disclosure index for 5357.T: Q3 FY3/2026 tanshin of 6 February 2026怎么使用:直接证据;反向验证:15;同业比较:05、12、14、30;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据|Q1 FY3/2027 tanshin (7 August 2026): quarterly results and comparatives;直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域31)|Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged;直接证据 / 支持证据 / 外部现实(研究域12) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|FY3/2027 interim guidance percentages: the implied H1 FY3/26 base and the Q2 delivery requirement;直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域30) / 反证(研究域15)|Yahoo Finance disclosure index for 5357.T: Q3 FY3/2026 tanshin of 6 February 2026
完整研究记录(核对用)
研究原文:Q1 FY3/27 was steady, not strong: sales +4.6%, operating profit +1.3%, ordinary profit -0.4%, with guidance unchanged. Q1 delivered only about a third (33.3%) of the interim plan's operating profit. The second quarter alone must deliver about JPY 1,168m, twice Q1 and roughly 55% above the approximately JPY 753m of Q2 FY3/26. The profit calendar is back-loaded, as FY3/26 was (a soft nine months rescued by a strong Q4), so the year's credibility sits in unprinted quarters with no room for a soft patch.
内部研究类型:GuidanceCredibilityMechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The H1 print rules on guidance credibility days after the review date.
不确定性(原始记录):Q2 had not been reported at the research cut-off.
F006|07|控制权以合作价易手,不是抢来的控制价
研究范围:开放研究
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025)怎么使用:直接 / 支持;同业比较:07、24;其他用途:历史
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接 / 支持;一手验证:01、07、23、24、33
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接 / 支持;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures
完整研究记录(核对用)
研究原文:Control changed in May 2025. ASNF Holdings GK, a wholly owned vehicle of Aso Corporation, acquired 6,531,400 shares (35.44% of voting rights) at JPY 1,810 in a board-supported tender offer. Sumitomo Osaka Cement fell from first to second holder at 16.03%. In June 2026 ASNF was disclosed as non-listed parent and controlling shareholder.
内部研究类型:ControlTransaction
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Control is the thesis variable: capital activation, channel synergy, float repair and the next plan are all decided inside the parent's perimeter.
不确定性(原始记录):Parent intentions remain the irreducible unknown; no disclosure obliges it to state them.
F007|07|控制权以合作价易手,不是抢来的控制价
研究范围:开放研究+35项覆盖检查
写入正文:07|控制权以合作价易手,不是抢来的控制价09|市场拒绝为1,810日元背书,说明怀疑的是价值转化,不是资产
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025)怎么使用:直接证据;同业比较:07、24;其他用途:历史
Statement of opinion (11 April 2025): price formation - a negotiated partnership price怎么使用:直接 / 支持;同业比较:31;其他用途:历史
IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、26、34
IRBANK stock page for 5357: valuation cross-check at the October 2026 close怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:35;专项深挖:27
查看完整证据标签(核对用)
直接证据 / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025);直接证据 / 支持证据 / 历史/同业比较(研究域31)|Statement of opinion (11 April 2025): price formation - a negotiated partnership price;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域26) / 外部现实(研究域34)|IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27)|IRBANK stock page for 5357: valuation cross-check at the October 2026 close
完整研究记录(核对用)
研究原文:Control changed at a partnership price, not a control price. The board supported the offer but reserved its opinion on the fairness of the JPY 1,810 price (about 7.3% premium to the prior close). Three funds pre-committed about 22.37% and the lineage holder tendered only part of its stake. There was no auction and no competing bidder. JPY 1,810 is therefore a floor reference for control value from a friendly industrial partner. The market now declines to ratify it: at the late-October close of JPY 1,654 the shares traded about 9% below it. The discount reads as doubt about converting control into value (synergy, activation, float repair), not about the asset base, which the sub-book multiple already covers.
内部研究类型:ValueReferenceAndCredibilityGap
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The gap between JPY 1,810 and the market price is the measurable size of the credibility deficit the next prints and the float plan must close.
不确定性(原始记录):The price is not a market-clearing control price, so it is a reference rather than a fair-value floor.
F008|07|自由流通股已成为上市资格问题,只有持股人的交易才能解决
研究范围:开放研究+35项覆盖检查
写入正文:07|自由流通股已成为上市资格问题,只有持股人的交易才能解决11|自由流通股既是催化剂,也可能是压在价格上的抛压14|估值10.50/15、资本配置5.80/10、治理3.50/7:上限由控股股东意图决定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接 / 支持;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接 / 支持;一手验证:01、07、23、24、33
Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination怎么使用:直接 / 支持;一手验证:25、29;反向验证:24
Tender-offer result notice: post-offer register arithmetic - two holders above 51%怎么使用:直接 / 支持;一手验证:24;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 反证(研究域24)|Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination;直接证据 / 支持证据 / 一手证据(研究域24) / 定向深挖(研究域24)|Tender-offer result notice: post-offer register arithmetic - two holders above 51%
完整研究记录(核对用)
研究原文:The float is now a listing problem. ASNF (35.44%) and Sumitomo Osaka Cement (16.03%) hold 51.47% of voting rights and treasury shares are about 6% of issued shares, so the free float fails the Prime continued-listing criteria. The June 2026 releases name ASNF as parent and publish a compliance plan. The arithmetic means no marginal trading can fix it; only a holder-level transaction can. Minority liquidity and price formation stay fragile regardless of fundamentals until the plan's measures are known.
内部研究类型:RegisterStructuralRisk
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The largest dated, holder-controlled event in the stock; it can be a catalyst (placement) or an overhang (market sale into a thin register).
不确定性(原始记录):The plan's float ratio, deadline and measures were not re-read and are the largest unknown in the register.
F009|07|自由流通股已成为上市资格问题,只有持股人的交易才能解决
研究范围:开放研究
写入正文:07|自由流通股已成为上市资格问题,只有持股人的交易才能解决
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接证据;一手验证:01、07、23、24、33
Q1 FY3/2027 tanshin header: issuer identity, listing and representative怎么使用:直接证据;一手验证:01、08、33;同业比较:23;其他用途:历史
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接证据;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域33) / 历史/同业比较(研究域23)|Q1 FY3/2027 tanshin header: issuer identity, listing and representative;直接证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures
完整研究记录(核对用)
研究原文:Sumitomo Osaka Cement is the 1936-lineage holder, formerly the largest shareholder at 17.53%. It tendered part of its stake and now holds 16.03%. It is both the float problem and its possible cure: a block placement would repair float, while open-market reduction into thin liquidity would pressure price.
内部研究类型:StakeholderPosition
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Its exit route decides whether float repair is catalyst or overhang.
不确定性(原始记录):Its post-November-2026 ratio and intention are unverified in primary text.
F010|06|资产负债表是垫底,也有一部分是股市的天气
研究范围:开放研究+35项覆盖检查
写入正文:06|资产负债表是垫底,也有一部分是股市的天气09|下行由资产锚住,上行被持股人把着14|财务韧性与下行防御:11.05/13,有实绩支撑,未知项推翻不了它
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end)怎么使用:直接 / 支持;一手验证:18、19、21、29;外部现实校验:27
IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks怎么使用:直接证据;一手验证:27、31;外部现实校验:01、26、34
IRBANK stock page for 5357: valuation cross-check at the October 2026 close怎么使用:直接证据;一手验证:27、31;外部现实校验:35;专项深挖:27
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29) / 外部现实(研究域27)|Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end);直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域26) / 外部现实(研究域34)|IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks;直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27)|IRBANK stock page for 5357: valuation cross-check at the October 2026 close
完整研究记录(核对用)
研究原文:The balance sheet is downside protection and the upside question at once. At FY3/26 it showed an 81.5% equity ratio, effectively no borrowings, JPY 5,749m cash, JPY 3,831m investment securities, JPY 11,516m inventories (including a deliberate JPY 5,996m raw-material stockpile) and total liabilities of JPY 7,809m. Net assets of JPY 34.4bn exceed a market capitalisation of about JPY 32.8bn, so the market values the enterprise below net assets while it earns a 12.2% operating margin. Retained earnings on a plateau P&L grow equity faster than profit, mechanically diluting ROE.
内部研究类型:BalanceSheetDownsideAnchor
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Realistic downside is years of 5%-yield stasis in an illiquid line, not solvency loss; the same mechanism creates the discount and its cushion.
不确定性(原始记录):Liquidation values (especially plant land carried at JPY 1,423m historical cost) are unappraised in public sources, so land is unquantified conservatism, not valued.
F011|08|分红是固定点,盈利是变量
研究范围:开放研究+35项覆盖检查
写入正文:08|分红是固定点,盈利是变量09|下行由资产锚住,上行被持股人把着14|估值10.50/15、资本配置5.80/10、治理3.50/7:上限由控股股东意图决定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/2026 results briefing materials and tanshin dividend tables: distribution record怎么使用:直接 / 支持;一手验证:26;同业比较:25;其他用途:历史
FY3/2026 briefing materials: payout-ratio path 41.4% - 63.5% - 67.0% against a 60% plan target怎么使用:直接 / 支持;一手验证:26;专项深挖:26;同业比较:22;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域25)|FY3/2026 results briefing materials and tanshin dividend tables: distribution record;直接证据 / 支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域22) / 定向深挖(研究域26)|FY3/2026 briefing materials: payout-ratio path 41.4% -> 63.5% -> 67.0% against a 60% plan target
完整研究记录(核对用)
研究原文:Shareholder return is a high, flat dividend: JPY 90 per share across FY3/25, FY3/26 and the FY3/27 forecast, with payout floating from 41.4% to 63.5%, 67.0% and 63.8%, and dividend on equity about 4.9%. The dividend is the fixed point and earnings are the variable, so any future step will be a visible per-share decision. The payout target (60%) is exceeded while the returns target (ROE at least 10%) is missed. In FY3/26 the dividend (JPY 1,654m paid) exceeded free cash flow of about JPY 1.1bn.
内部研究类型:CapitalReturnPolicy
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Income is the certain part of the case; everything else is optionality. The balance sheet funds the dividend in weak cash years.
不确定性(原始记录):Whether FY3/27 year-end brings a step, a buyback resumption or a third flat year is unknown.
F012|08|回购更像要约前的铺垫,不应当作持续回报
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/2025 results briefing materials (30 May 2025): the pre-TOB buyback and treasury cancellation怎么使用:直接 / 支持;一手验证:25;专项深挖:25;同业比较:26;其他用途:历史
FY3/2026 results briefing materials and tanshin dividend tables: distribution record怎么使用:直接 / 支持;一手验证:26;同业比较:25;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25)|FY3/2025 results briefing materials (30 May 2025): the pre-TOB buyback and treasury cancellation;直接证据 / 支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域25)|FY3/2026 results briefing materials and tanshin dividend tables: distribution record
完整研究记录(核对用)
研究原文:The FY3/25 buyback (about JPY 850m repurchased, JPY 1,120m cancelled) was executed in the months before the offer and reduced shares over which it was priced. With buybacks effectively nil in FY3/26, it reads as balance-sheet preparation for the control transaction, not an ongoing return programme.
内部研究类型:CapitalActionInterpretation
内部来源标记:COVERAGE35
普通股东含义(原始记录):Buybacks should not be capitalised as a recurring return stream.
不确定性(原始记录):Motive is inferred from timing, not stated.
F013|03|钢铁决定需求天花板,水泥和环保设备托底
研究范围:开放研究+35项覆盖检查
写入正文:03|钢铁决定需求天花板,水泥和环保设备托底14|竞争优势8.68/14、盈利质量10.20/17、商业结构6.05/11:都没有给高分
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/2026 results briefing materials: sales by industry, actuals and outlook怎么使用:直接证据;一手验证:05、09、11、14;外部现实校验:02、08、15、19
Q1 FY3/2027 tanshin: segment detail and sales by industry怎么使用:直接证据;一手验证:05;外部现实校验:14
FY3/2026 briefing materials: cement segment commentary - periodic-repair stability怎么使用:直接证据;外部现实校验:05、09
FY3/2026 briefing materials: non-ferrous and glass large orders inside FY3/26 refractories怎么使用:直接证据;专项深挖:05
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域15) / 外部现实(研究域19)|FY3/2026 results briefing materials: sales by industry, actuals and outlook;直接证据 / 一手证据(研究域05) / 外部现实(研究域14)|Q1 FY3/2027 tanshin: segment detail and sales by industry;直接证据 / 外部现实(研究域05) / 外部现实(研究域09)|FY3/2026 briefing materials: cement segment commentary - periodic-repair stability;直接证据 / 定向深挖(研究域05)|FY3/2026 briefing materials: non-ferrous and glass large orders inside FY3/26 refractories
完整研究记录(核对用)
研究原文:Steel is the dominant and slowly shrinking end market: JPY 12,478m in FY3/26 (about 42% of sales), down from JPY 12,923m in FY3/24 despite price revisions, and 45.5% of Q1 FY3/27 sales. Refractory demand follows crude steel output and furnace relining cycles. Cement (periodic repair, about JPY 4.4bn) and environmental equipment (about JPY 4.5bn) are the policy- and maintenance-driven stabilisers.
内部研究类型:EndMarketDependency
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Steel sets the demand ceiling; mix shift is the only offset.
不确定性(原始记录):Order backlog by industry and customer-level volumes are not disclosed.
F014|06|经常利润五年停在36亿到41亿日元,是平台,不是增长曲线
研究范围:开放研究+35项覆盖检查
写入正文:06|经常利润五年停在36亿到41亿日元,是平台,不是增长曲线09|估值必须用经常利润,不能用账面净利润
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
FY3/2026 results briefing materials: five-year consolidated record (charts and plan table)怎么使用:直接 / 支持;一手验证:12、28;同业比较:01、03、04、08、11、27、33、35;其他用途:历史
FY3/2026 results briefing materials: sales by industry, actuals and outlook怎么使用:直接 / 支持;一手验证:05、09、11、14;外部现实校验:02、08、15、19
Q1 FY3/2027 tanshin: segment detail and sales by industry怎么使用:直接 / 支持;一手验证:05;外部现实校验:14
FY3/2026 briefing materials: non-ferrous and glass large orders inside FY3/26 refractories怎么使用:直接 / 支持;专项深挖:05
FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge怎么使用:一手验证:02、03、08、15;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域27) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|FY3/2026 results briefing materials: five-year consolidated record (charts and plan table);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域15) / 外部现实(研究域19)|FY3/2026 results briefing materials: sales by industry, actuals and outlook;直接证据 / 支持证据 / 一手证据(研究域05) / 外部现实(研究域14)|Q1 FY3/2027 tanshin: segment detail and sales by industry;直接证据 / 支持证据 / 定向深挖(研究域05)|FY3/2026 briefing materials: non-ferrous and glass large orders inside FY3/26 refractories;直接证据 / 支持证据|FY3/2026 briefing materials: environmental-equipment sales of about JPY 4,487 million;反证 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域08) / 一手证据(研究域15)|FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge
完整研究记录(核对用)
研究原文:Earnings sit on a high plateau, not a growth slope: ordinary profit has stayed in a JPY 3.6-4.1bn band for five years while sales inched to records. The plateau is a mix problem rather than a demand collapse. Steel sales fell only about 3.4% over two years while non-ferrous, glass and environmental projects grew, but that growth arrived as lumpy large orders rather than a broadened recurring base, which is why the plateau persists. Growth must come from non-steel mix, overseas sales and adjacent products, none yet large enough to move the group.
内部研究类型:EarningsPlateauMechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Capitalise the band as flat; treat mix and overseas as options.
不确定性(原始记录):Whether the band's centre drifts down with steel volumes over the next plan period is unresolved.
F015|06|经常利润五年停在36亿到41亿日元,是平台,不是增长曲线
研究范围:35项覆盖检查
写入正文:06|经常利润五年停在36亿到41亿日元,是平台,不是增长曲线09|估值必须用经常利润,不能用账面净利润14|竞争优势8.68/14、盈利质量10.20/17、商业结构6.05/11:都没有给高分
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/2026 results briefing materials: five-year consolidated record (charts and plan table)怎么使用:直接 / 支持;一手验证:12、28;同业比较:01、03、04、08、11、27、33、35;其他用途:历史
FY3/2026 briefing materials: prior-year comparatives - FY3/25 as the pre-TOB baseline怎么使用:直接 / 支持;外部现实校验:28;同业比较:02、09、15、17;其他用途:历史
FY3/2026 briefing materials, plan-table footnote: FY3/24 special gains from the Xinyaotai exit and policy-shareholding reduction怎么使用:直接 / 支持;一手验证:32;专项深挖:32、33;同业比较:06、10、13、16、28;其他用途:历史
FY3/2026 briefing materials: pre-tax to net bridge - special losses and the tax charge怎么使用:直接 / 支持;一手验证:16、28;专项深挖:16、28;同业比较:32;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域27) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|FY3/2026 results briefing materials: five-year consolidated record (charts and plan table);直接证据 / 支持证据 / 外部现实(研究域28) / 历史/同业比较(研究域02) / 历史/同业比较(研究域09) / 历史/同业比较(研究域15) / 历史/同业比较(研究域17)|FY3/2026 briefing materials: prior-year comparatives - FY3/25 as the pre-TOB baseline;直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域13) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 定向深挖(研究域32) / 定向深挖(研究域33)|FY3/2026 briefing materials, plan-table footnote: FY3/24 special gains from the Xinyaotai exit and policy-shareholding reduction;直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域28)|FY3/2026 briefing materials: pre-tax to net bridge - special losses and the tax charge
完整研究记录(核对用)
研究原文:Normalised earnings are an ordinary profit of about JPY 3.8bn (FY3/22-26: 4,123 / 4,143 / 3,704 / 3,640 / 3,770m) and an underlying net of roughly JPY 2.6-2.7bn. Printed net income was repeatedly distorted by special items in alternating directions: FY3/24 stake-sale and policy-shareholding gains (about JPY 3,878m printed against JPY 2,669m underlying) and the FY3/26 tender-offer cost.
内部研究类型:NormalizedEarnings
内部来源标记:COVERAGE35
普通股东含义(原始记录):Valuation must use ordinary profit; capitalising printed net in FY3/24 or FY3/26 inherits a 30-45% distortion.
不确定性(原始记录):FY3/27 guidance of JPY 3.9bn ordinary is near the top of the band and unproven. Underlying net is a Research derivation.
F016|07|治理形式规范,激励在入主后被整体重建
研究范围:开放研究+35项覆盖检查
写入正文:07|治理形式规范,激励在入主后被整体重建08|资本开支只够维持,借款的用途没有说明
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings怎么使用:直接 / 支持;一手验证:18;外部现实校验:25
Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination怎么使用:直接 / 支持;一手验证:25、29;反向验证:24
FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan怎么使用:直接 / 支持;一手验证:07;反向验证:30
IRBANK disclosure index for 5357: restricted-stock compensation mechanics, FY3/26-FY3/27怎么使用:直接 / 支持;外部现实校验:23
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域25)|Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 反证(研究域24)|Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination;直接证据 / 支持证据|IRBANK disclosure index for 5357: restricted-stock treasury disposals (August 2026);直接证据 / 支持证据 / 一手证据(研究域07) / 反证(研究域30)|FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan;直接证据 / 支持证据 / 外部现实(研究域23)|IRBANK disclosure index for 5357: restricted-stock compensation mechanics, FY3/26-FY3/27
完整研究记录(核对用)
研究原文:Small facts point the same way under the Aso parent. A first JPY 800m long-term borrowing (plus JPY 200m current portion) was taken in Q1 FY3/27 against JPY 6.3bn of cash, taking the equity ratio to 79.6%. The E-Ship employee trust was terminated on 22 June 2026 (JPY 21m loss) and restricted-stock incentives were rebuilt. A Danish product line was added in the cement channel the parent's group operates in. The Aso era is administratively active before it is commercially visible. The borrowing may be routine pre-funding, but with the rotated incentives it suggests the fortress is beginning to be managed. The purpose is undisclosed, so this is a signal to verify, not a conclusion.
内部研究类型:CapitalPostureSignal
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The burden of proof moves from announcements to prints; the first leverage in years changes the information content of the balance sheet.
不确定性(原始记录):Borrowing purpose, tenor and covenants are undisclosed; interpretation is inference.
F017|07|治理形式规范,激励在入主后被整体重建
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
Q1 FY3/2027 tanshin: quarterly review report - audit and supervisory committee structure, Deloitte Tohmatsu怎么使用:直接 / 支持;一手验证:23;专项深挖:01、23
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域01) / 定向深挖(研究域23)|Q1 FY3/2027 tanshin: quarterly review report - audit and supervisory committee structure, Deloitte Tohmatsu
完整研究记录(核对用)
研究原文:Governance form is modern: a company with an audit and supervisory committee, with a voluntary Deloitte Tohmatsu quarterly review (unqualified). The governance question is register substance, not board structure. No sign of value extraction by the parent was found.
内部研究类型:GovernanceStructure
内部来源标记:COVERAGE35
普通股东含义(原始记录):Minorities are governed by the parent's restraint; nothing shows extraction, nothing yet shows activation.
不确定性(原始记录):Board composition and any Aso-group appointees were not re-read.
F018|01|中期计划全面下修,是对这个设想最直接的反证
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance怎么使用:直接 / 支持;外部现实校验:22;反向验证:11、20、31
FY3/2026 results briefing materials: ROE and payout against the plan's capital targets怎么使用:直接 / 支持;一手验证:22;反向验证:08、09、18、21、25、26、35
FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan怎么使用:直接 / 支持;一手验证:07;反向验证:30
FY3/2026 briefing materials: management's presentation of ROE excluding the tender-offer cost怎么使用:直接 / 支持;一手验证:22;专项深挖:22
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域22) / 反证(研究域11) / 反证(研究域20) / 反证(研究域31)|FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance;直接证据 / 支持证据 / 一手证据(研究域22) / 反证(研究域08) / 反证(研究域09) / 反证(研究域18) / 反证(研究域21) / 反证(研究域25) / 反证(研究域26) / 反证(研究域35)|FY3/2026 results briefing materials: ROE and payout against the plan's capital targets;直接证据 / 支持证据 / 一手证据(研究域07) / 反证(研究域30)|FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan;直接证据 / 支持证据 / 一手证据(研究域22) / 定向深挖(研究域22)|FY3/2026 briefing materials: management's presentation of ROE excluding the tender-offer cost
完整研究记录(核对用)
研究原文:The second medium-term plan will be missed on every earnings line. FY3/27 guidance runs 6-19% below final-year targets (sales JPY 30.0bn vs 32.0bn, net income -18.8%, ROE about 7.5% vs at least 10%), while the distribution target is exceeded (payout 63.8-67.0% vs 60%). The company delivers cash returns and misses growth and returns, the profile the new controlling shareholder was brought in to change. Management actively frames ROE as 8.1% ex-tender cost beside the printed 7.3%. Credibility now rests on the next plan and on commercial substance from Aso membership.
内部研究类型:ManagementCredibilityContradiction
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Prior for how much of the 2030 vision to capitalise today; ROE decay of about 0.5-0.7 points a year is slow and easy to ignore.
不确定性(原始记录):Whether the parent has stated its own return hurdle is unknown.
F019|01|麻生集团入主后,这家现金充裕的耐火材料公司会不会开始用好资本
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|麻生集团入主后,这家现金充裕的耐火材料公司会不会开始用好资本
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、26、34
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接 / 支持;一手验证:01、07、23、24、33
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接 / 支持;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
FY3/2026 results briefing materials: five-year consolidated record (charts and plan table)怎么使用:直接 / 支持;一手验证:12、28;同业比较:01、03、04、08、11、27、33、35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域26) / 外部现实(研究域34)|IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域27) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|FY3/2026 results briefing materials: five-year consolidated record (charts and plan table)
完整研究记录(核对用)
研究原文:Does Aso control convert a plateaued, over-capitalised refractories maker into a compounding capital allocator, through channel synergy, balance-sheet activation and a repaired float? Or are minorities stranded at a permanent discount: 0.89x book, 11.7x forecast, 5.4% yield, about 9% below the parent's own JPY 1,810 (late-October basis), on a normalised ordinary profit near JPY 3.8bn on JPY 34.4bn equity?
内部研究类型:InvestmentQuestion
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Defines the conditional patient-value case: asset-anchored downside, carry, event-driven upside.
不确定性(原始记录):The thesis is a claim about holder behaviour more than operations; parent intent is unresolved.
F020|01|什么会推翻这个判断
研究范围:35项覆盖检查
写入正文:01|什么会推翻这个判断13|这些问题合起来,对应哪几条推翻条件
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged怎么使用:直接证据;一手验证:30、35;外部现实校验:31
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接证据;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
IRBANK stock page for 5357: valuation cross-check at the October 2026 close怎么使用:直接证据;一手验证:27、31;外部现实校验:35;专项深挖:27
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域31)|Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged;直接证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures;直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27)|IRBANK stock page for 5357: valuation cross-check at the October 2026 close
完整研究记录(核对用)
研究原文:Upward falsifier: float repair executed at or above the JPY 1,810 reference together with a credible growth plan. Downward falsifiers: a guidance cut at the H1 print, a float plan that resolves into drift, or any sign of value extraction by the controlling shareholder. The falsifiers are register events first and earnings events second. Price-only moves in a thin register are not falsification either way.
内部研究类型:FalsificationConditions
内部来源标记:COVERAGE35
普通股东含义(原始记录):Pre-committing to falsifiers guards against slowly discovering that nothing was going to happen.
不确定性(原始记录):The parent is not obliged to disclose intent, so some falsifiers may arrive late.
F021|11|接下来十二个月有三个有日期的检验,都是在验证已经说过的话
研究范围:开放研究+35项覆盖检查
写入正文:11|接下来十二个月有三个有日期的检验,都是在验证已经说过的话14|综合得分63.32/100,评级B,观察为主
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged怎么使用:直接 / 支持;一手验证:30、35;外部现实校验:31
Yahoo Finance disclosure index for 5357.T: Q3 FY3/2026 tanshin of 6 February 2026怎么使用:直接 / 支持;反向验证:15;同业比较:05、12、14、30;其他用途:历史
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接 / 支持;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season怎么使用:直接 / 支持;外部现实校验:13、30;专项深挖:13
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域31)|Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged;直接证据 / 支持证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域30) / 反证(研究域15)|Yahoo Finance disclosure index for 5357.T: Q3 FY3/2026 tanshin of 6 February 2026;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures;直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13)|IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season
完整研究记录(核对用)
研究原文:Three dated catalysts govern the next twelve months. The H1 FY3/27 print (expected around 13 November 2026 on the prior-year pattern) tests the Q2 delivery requirement and may comment on float and borrowing. The float-compliance plan's execution follows, with Sumitomo Osaka Cement's reported November 2026 reduction as its first observable move. The next medium-term plan is expected with FY3/27 results in May 2027. Each is a verification of an already-stated claim.
内部研究类型:CatalystCalendar
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The stock needs old stories to print, not new stories; three of four events fall within seven months.
不确定性(原始记录):The float plan's own timetable is not public in the sources read; the SOC reduction rests on secondary summaries.
F022|08|资本开支只够维持,借款的用途没有说明
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/2026 briefing materials: production-base strengthening - large high-efficiency presses across plants怎么使用:直接 / 支持;一手验证:04、20;专项深挖:04、10、20
FY3/2026 results briefing materials: consolidated cash flow summary怎么使用:直接 / 支持;一手验证:17;同业比较:19、20;其他用途:历史
Q1 FY3/2027 tanshin note: quarterly depreciation of JPY 322 million怎么使用:直接 / 支持;一手验证:20;专项深挖:17
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域20)|FY3/2026 briefing materials: production-base strengthening - large high-efficiency presses across plants;直接证据 / 支持证据 / 一手证据(研究域17) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20)|FY3/2026 results briefing materials: consolidated cash flow summary;直接证据 / 支持证据 / 一手证据(研究域20) / 定向深挖(研究域17)|Q1 FY3/2027 tanshin note: quarterly depreciation of JPY 322 million
完整研究记录(核对用)
研究原文:Capex runs at the depreciation charge (JPY 1,420m vs JPY 1,422m in FY3/26; about JPY 1.29bn annualised depreciation in Q1 FY3/27). The large-press programme is modernisation of the existing base, not capacity expansion. A growth-capex step would show first in this ratio, and the new borrowing is its natural funding companion.
内部研究类型:CapitalAllocationFact
内部来源标记:COVERAGE35
普通股东含义(原始记录):Shareholders are not funding growth today; any ask would be legible here first.
不确定性(原始记录):Press-programme completion and measured efficiency gains are undisclosed.
F023|06|资产负债表是垫底,也有一部分是股市的天气
研究范围:35项覆盖检查
写入正文:06|资产负债表是垫底,也有一部分是股市的天气09|下行由资产锚住,上行被持股人把着
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Q1 FY3/2027 tanshin: investment securities JPY 4,680 million and the valuation reserve怎么使用:直接 / 支持;一手验证:21;外部现实校验:29、32;专项深挖:21
FY3/2026 briefing materials: balance-sheet walk for the year - equity built JPY 1,476 million怎么使用:直接 / 支持;反向验证:17、19、22、32;同业比较:18、21、29;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域21) / 外部现实(研究域29) / 外部现实(研究域32) / 定向深挖(研究域21)|Q1 FY3/2027 tanshin: investment securities JPY 4,680 million and the valuation reserve;直接证据 / 支持证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域29) / 反证(研究域17) / 反证(研究域19) / 反证(研究域22) / 反证(研究域32)|FY3/2026 briefing materials: balance-sheet walk for the year - equity built JPY 1,476 million
完整研究记录(核对用)
研究原文:The securities portfolio is a second balance sheet: JPY 4,680m (10.7% of total assets) at June 2026, with a JPY 2,558m valuation reserve. Revaluation contributed JPY 578m of Q1's JPY 1,045m comprehensive income, more than the quarter's net income of JPY 456m. JPY 505m of FY3/26's JPY 1,476m net-asset increase was valuation, so a broad equity fall would shrink book value and mechanically lift price-to-book without any operating event. The portfolio pays JPY 68m of quarterly dividends and is raw material for any capital-activation thesis.
内部研究类型:SecondBalanceSheet
内部来源标记:COVERAGE35
普通股东含义(原始记录):Part of the equity base minorities own is a listed-share portfolio, so book value and apparent balance-sheet progress carry market weather.
不确定性(原始记录):Portfolio composition (including any reciprocal holding) is not itemised in the sources read.
F024|06|利润转成现金的链条很长,只有无负债才让它没有成本
研究范围:35项覆盖检查
写入正文:06|利润转成现金的链条很长,只有无负债才让它没有成本
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026怎么使用:直接 / 支持;一手验证:15、19;外部现实校验:06、17;专项深挖:06、19
Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end)怎么使用:直接 / 支持;一手验证:18、19、21、29;外部现实校验:27
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域19) / 外部现实(研究域06) / 外部现实(研究域17) / 定向深挖(研究域06) / 定向深挖(研究域19)|Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29) / 外部现实(研究域27)|Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end)
完整研究记录(核对用)
研究原文:The group funds both sides of its chain: about JPY 12.0bn of receivables and electronically recorded claims (41% of annual sales) and JPY 11.5bn of inventories against about JPY 3.5bn of payables. Funding is costless only because the group is debt-free. Growth absorbs cash visibly: FY3/26 operating cash flow fell to JPY 2,500m from JPY 4,431m on a JPY 900m receivables build and JPY 784m payables fall.
内部研究类型:WorkingCapitalStructure
内部来源标记:COVERAGE35
普通股东含义(原始记录):Growth is not free at this issuer; any leverage policy would put a price on this funding.
不确定性(原始记录):Ageing and counterparty detail are undisclosed; collection terms might change under the new parent's commercial weight.
F025|03|海外占4.5%,计划却要求翻近一倍
研究范围:35项覆盖检查
写入正文:03|海外占4.5%,计划却要求翻近一倍
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/2026 briefing materials: overseas sales - from about JPY 1,300 million toward the plan's JPY 1,700 million怎么使用:直接 / 支持;外部现实校验:11
FY3/2026 briefing materials: the 2030 vision and the target corporate image怎么使用:直接 / 支持;一手验证:11;专项深挖:11
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域11)|FY3/2026 briefing materials: overseas sales - from about JPY 1,300 million toward the plan's JPY 1,700 million;直接证据 / 支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|FY3/2026 briefing materials: the 2030 vision and the target corporate image
完整研究记录(核对用)
研究原文:Overseas sales are about 4.5% of the group total (roughly JPY 1,300m in FY3/24) against a 2030 vision requiring about JPY 3,500m of JPY 38,000m (about 9%), with JPY 1,700m planned for FY3/27. The FY3/26 order commentary is mixed and no overseas sales subsidiary is disclosed. The growth plan's centre of gravity sits in its least developed business.
内部研究类型:GrowthPlanDependency
内部来源标记:COVERAGE35
普通股东含义(原始记录):Treat overseas delivery as an option the price should not pay for in advance.
不确定性(原始记录):Overseas order intake by region is not disclosed.
F026|05|护城河靠验证和涨价记录撑着,客户层面的转换数据没有公开
研究范围:开放研究+35项覆盖检查
写入正文:05|护城河靠验证和涨价记录撑着,客户层面的转换数据没有公开
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge怎么使用:直接 / 支持;一手验证:02、03、08、15
FY3/2026 briefing materials: segment margin structure and the corporate-cost layer怎么使用:直接 / 支持;一手验证:02、09、10、16;专项深挖:08
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域08) / 一手证据(研究域15)|FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域16) / 定向深挖(研究域08)|FY3/2026 briefing materials: segment margin structure and the corporate-cost layer
完整研究记录(核对用)
研究原文:Price pass-through is the margin defence and works at replacement rate. FY3/26's bridge shows about +JPY 497m from price revisions against about -JPY 387m of raw-material unit costs, so the 19.7% refractories margin is actively re-earned each year, not structurally given.
内部研究类型:MarginDefenseMechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The margin persists only while pass-through keeps pace with input costs.
不确定性(原始记录):The pass-through lag under a fast cost shock is not disclosed.
F027|03|镁砂靠中国供应,库存只够缓冲约两个月
研究范围:开放研究+35项覆盖检查
写入正文:03|镁砂靠中国供应,库存只够缓冲约两个月11|镁砂冲击是最快的利润受损路径,而且几乎没有预警
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy怎么使用:直接 / 支持;一手验证:06、10;反向验证:14
Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026怎么使用:直接 / 支持;一手验证:15、19;外部现实校验:06、17;专项深挖:06、19
IRBANK disclosure index for 5357: 2022 acquisition of Shibata Yogyo Genryo's refractory raw-material business怎么使用:直接证据;一手验证:06;外部现实校验:10、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域10) / 反证(研究域14)|FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域19) / 外部现实(研究域06) / 外部现实(研究域17) / 定向深挖(研究域06) / 定向深挖(研究域19)|Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026;直接证据 / 一手证据(研究域06) / 外部现实(研究域10) / 外部现实(研究域33)|IRBANK disclosure index for 5357: 2022 acquisition of Shibata Yogyo Genryo's refractory raw-material business
完整研究记录(核对用)
研究原文:The core dependency is magnesia sourced substantially from China (Liaoning). Hedges are the wholly owned Yingkou subsidiary, the Toki raw-material works (acquired October 2022) and a stockpile of about JPY 6.0bn (roughly two months of cost of sales). The buffer absorbs timing, and the pass-through record absorbs price, but neither absorbs a long interruption. A supply shock reaches the refractories margin through the same cost line that took JPY 387m in FY3/26, with little warning.
内部研究类型:SupplyDependencyRisk
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Fastest route to margin damage in this research.
不确定性(原始记录):Magnesia's share of raw-material spend and contract cover are not disclosed.
F028|11|指引未计入中东影响,一旦冲击发生会落在已经下修的计划上
研究范围:35项覆盖检查
写入正文:11|指引未计入中东影响,一旦冲击发生会落在已经下修的计划上
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/2026 briefing materials: the FY3/27 outlook's stated caveats怎么使用:直接 / 支持;一手验证:14;反向验证:04、06、10、12、13;专项深挖:14
FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance怎么使用:直接 / 支持;外部现实校验:22;反向验证:11、20、31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域14) / 反证(研究域04) / 反证(研究域06) / 反证(研究域10) / 反证(研究域12) / 反证(研究域13) / 定向深挖(研究域14)|FY3/2026 briefing materials: the FY3/27 outlook's stated caveats;直接证据 / 支持证据 / 外部现实(研究域22) / 反证(研究域11) / 反证(研究域20) / 反证(研究域31)|FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance
完整研究记录(核对用)
研究原文:FY3/27 guidance states it does not incorporate any Middle East impact, and names geopolitics, exchange rates and crude steel output as variables to watch. An energy or shipping shock would land on a plan already conceded 6-19% below targets.
内部研究类型:UnpricedGuidanceExclusion
内部来源标记:COVERAGE35
普通股东含义(原始记录):A simultaneous steel-volume and magnesia-price shock is the compound scenario the plateau has not been tested by.
不确定性(原始记录):Pass-through lag under a fast shock is unknown.
F029|06|经常利润五年停在36亿到41亿日元,是平台,不是增长曲线
研究范围:35项覆盖检查
写入正文:06|经常利润五年停在36亿到41亿日元,是平台,不是增长曲线
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/2026 briefing materials: engineering segment - record year and capacity build怎么使用:直接 / 支持;反向验证:02、05
FY3/2026 briefing materials: non-ferrous and glass large orders inside FY3/26 refractories怎么使用:直接 / 支持;专项深挖:05
Q1 FY3/2027 tanshin: segment detail and sales by industry怎么使用:直接 / 支持;一手验证:05;外部现实校验:14
查看完整证据标签(核对用)
直接证据 / 支持证据 / 反证(研究域02) / 反证(研究域05)|FY3/2026 briefing materials: engineering segment - record year and capacity build;直接证据 / 支持证据 / 定向深挖(研究域05)|FY3/2026 briefing materials: non-ferrous and glass large orders inside FY3/26 refractories;直接证据 / 支持证据 / 一手证据(研究域05) / 外部现实(研究域14)|Q1 FY3/2027 tanshin: segment detail and sales by industry
完整研究记录(核对用)
研究原文:Mix gains are project-shaped and can reverse. Engineering's Q1 FY3/27 profit fell 29% on outsourcing costs inside a record segment, and non-steel growth in refractories depends on large non-ferrous and glass orders repeating. One quiet order season re-exposes the shrinking steel core.
内部研究类型:CounterEvidenceMixReversal
内部来源标记:COVERAGE35
普通股东含义(原始记录):The mix offset to steel is real but lumpy, so the plateau may reassert.
不确定性(原始记录):Engineering lumpiness cannot be separated from structural cost drift on current data.
F030|09|下行由资产锚住,上行被持股人把着
研究范围:35项覆盖检查
写入正文:09|下行由资产锚住,上行被持股人把着
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
IRBANK stock page for 5357: valuation cross-check at the October 2026 close怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:35;专项深挖:27
Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end)怎么使用:直接 / 支持;一手验证:18、19、21、29;外部现实校验:27
Tender-offer result notice: post-offer register arithmetic - two holders above 51%怎么使用:直接 / 支持;一手验证:24;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27)|IRBANK stock page for 5357: valuation cross-check at the October 2026 close;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29) / 外部现实(研究域27)|Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end);直接证据 / 支持证据 / 一手证据(研究域24) / 定向深挖(研究域24)|Tender-offer result notice: post-offer register arithmetic - two holders above 51%
完整研究记录(核对用)
研究原文:Downside is anchored by assets while upside is gated by holders. At the October close the normalised earnings yield is about 8.3% on a debt-free balance sheet worth more than the market capitalisation. Every identified upside trigger (float repair, a credible next plan, synergy prints) is a decision of the controlling shareholder or the lineage holder, not of the operating business.
内部研究类型:AsymmetryStructure
内部来源标记:COVERAGE35
普通股东含义(原始记录):The cost of the position is time and float illiquidity; the carry is positive.
不确定性(原始记录):Any parent value extraction would void the downside assessment; none has been witnessed.
F031|09|估值简报:不贵,但没有哪一个倍率在说困境
研究范围:开放研究
写入正文:09|估值简报:不贵,但没有哪一个倍率在说困境14|综合得分63.32/100,评级B,观察为主14|估值10.50/15、资本配置5.80/10、治理3.50/7:上限由控股股东意图决定15|来源、数据截止与限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
IRBANK stock page for 5357: valuation cross-check at the October 2026 close怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:35;专项深挖:27
Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged怎么使用:直接 / 支持;一手验证:30、35;外部现实校验:31
Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings怎么使用:直接 / 支持;一手验证:18;外部现实校验:25
Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination怎么使用:直接 / 支持;一手验证:25、29;反向验证:24
FY3/2026 results briefing materials: ROE and payout against the plan's capital targets怎么使用:直接 / 支持;一手验证:22;反向验证:08、09、18、21、25、26、35
FY3/2026 results briefing materials: consolidated cash flow summary怎么使用:直接 / 支持;一手验证:17;同业比较:19、20;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27)|IRBANK stock page for 5357: valuation cross-check at the October 2026 close;直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域31)|Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged;直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域25)|Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 反证(研究域24)|Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination;直接证据 / 支持证据 / 一手证据(研究域22) / 反证(研究域08) / 反证(研究域09) / 反证(研究域18) / 反证(研究域21) / 反证(研究域25) / 反证(研究域26) / 反证(研究域35)|FY3/2026 results briefing materials: ROE and payout against the plan's capital targets;直接证据 / 支持证据 / 一手证据(研究域17) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20)|FY3/2026 results briefing materials: consolidated cash flow summary
完整研究记录(核对用)
研究原文:At the 6 November 2026 close: price JPY 1,625, market capitalisation JPY 31.84bn (19,594,000 issued shares, which include treasury shares), forecast PER 11.5x on FY3/27 EPS of JPY 140.99 (unchanged at Q1), PBR 0.87x on FY3/26-end net assets per share of JPY 1,868.30, ROE 7.3% (FY3/26 reported), forecast dividend yield 5.54% on JPY 90. EV/EBITDA is 5.3x: EV JPY 26.53bn after net cash of JPY 5.31bn at 30 June 2026 (JPY 6,307m cash less JPY 1,000m borrowings), EBITDA JPY 5.02bn (FY3/26 operating profit plus JPY 1,422m depreciation).
内部研究类型:ValuationSnapshot
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):No single multiple is distressed; the combination prices a permanent plateau with a governance discount.
不确定性(原始记录):Earlier claims use the late-October close of JPY 1,654 (PBR 0.89x, PER 11.7x, yield 5.4%), which is a different price date, not a conflict. Period-end book value and EBITDA mix balance-sheet dates (net cash at June 2026, EBITDA FY3/26). EV uses the latest filed balance sheet. No peer multiple was refreshed.
F032|03|海外占4.5%,计划却要求翻近一倍
研究范围:开放研究+35项覆盖检查
写入正文:03|海外占4.5%,计划却要求翻近一倍
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan怎么使用:直接证据;一手验证:07;反向验证:30
FY3/2026 briefing materials: HASLE product line - ceramic inner cylinders for cement equipment怎么使用:直接证据;外部现实校验:03、07;专项深挖:07
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 反证(研究域30)|FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan;直接证据 / 外部现实(研究域03) / 外部现实(研究域07) / 定向深挖(研究域07)|FY3/2026 briefing materials: HASLE product line - ceramic inner cylinders for cement equipment
完整研究记录(核对用)
研究原文:A January 2026 basic agreement gives Yotai exclusive Japan distribution of HASLE Refractories' ceramic inner-cylinder products for cement equipment, already adopted by some domestic cement makers. For Yotai this is distribution, not manufacturing: it monetises the cement customer network and engineering's installation capability without plant investment. No volumes, prices or start dates are disclosed, so it is an option on the cement channel, not forecast revenue.
内部研究类型:NewRevenueOption
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The clearest available test of whether the cement channel can be widened commercially.
不确定性(原始记录):Adoption prints, not agreements, decide whether it matters.
F033|04|麻生集团渠道:先有行政动作,后有商业证据
研究范围:开放研究
写入正文:04|麻生集团渠道:先有行政动作,后有商业证据07|治理形式规范,激励在入主后被整体重建
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接证据;一手验证:01、07、23、24、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025)
完整研究记录(核对用)
研究原文:Aso Corporation (Fukuoka cement and medical group, represented by Iwao Aso) is ASNF's 100% owner. The stated industrial logic of the tender offer was cement-business strengthening and stable refractory supply. Refractory demand from group cement plants would be real revenue and a related-party channel, but its terms and scale are undisclosed and must be verified, not assumed.
内部研究类型:RelatedPartyChannelClaim
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Synergy is simultaneously a value claim and a related-party pricing question.
不确定性(原始记录):No related-party transaction volumes with the Aso group are disclosed yet.
F034|04|同业品川耐火物的数据没有更新,折价有多少属于公司自身还分不清
研究范围:开放研究
写入正文:04|同业品川耐火物的数据没有更新,折价有多少属于公司自身还分不清13|麻生集团入主后产生了什么商业实质,镁砂和同业对比又缺什么15|尚未查实的事实与对判断的限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Q1 FY3/2027 tanshin header: issuer identity, listing and representative怎么使用:直接证据;一手验证:01、08、33;同业比较:23;其他用途:历史
FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge怎么使用:直接证据;一手验证:02、03、08、15
FY3/2026 results briefing materials: sales by industry, actuals and outlook怎么使用:直接证据;一手验证:05、09、11、14;外部现实校验:02、08、15、19
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域33) / 历史/同业比较(研究域23)|Q1 FY3/2027 tanshin header: issuer identity, listing and representative;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域08) / 一手证据(研究域15)|FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge;直接证据 / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域15) / 外部现实(研究域19)|FY3/2026 results briefing materials: sales by industry, actuals and outlook
完整研究记录(核对用)
研究原文:Shinagawa Refractories (5351), the other listed domestic pure-play with the same end markets and magnesia exposure, is the natural benchmark for margin, mix and valuation. Its filings and multiples were not refreshed in this research, so whether Yotai's discount is company-specific or sector-wide is not separated.
内部研究类型:ResearchGapBenchmark
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):The discount should be judged against the peer's multiples before being attributed to company-specific failure.
不确定性(原始记录):Material unknown: no peer multiple or margin data refreshed; it could be closed by peer results for the same periods.
F035|11|接下来十二个月有三个有日期的检验,都是在验证已经说过的话
研究范围:开放研究+35项覆盖检查
写入正文:11|接下来十二个月有三个有日期的检验,都是在验证已经说过的话13|中期决算:第二季度能不能做出11.68亿日元,全年指引守不守得住
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged怎么使用:直接证据;一手验证:30、35;外部现实校验:31
FY3/2027 interim guidance percentages: the implied H1 FY3/26 base and the Q2 delivery requirement怎么使用:直接证据;外部现实校验:12;专项深挖:30、31、35
Yahoo Finance disclosure index for 5357.T: Q3 FY3/2026 tanshin of 6 February 2026怎么使用:直接证据;反向验证:15;同业比较:05、12、14、30;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域31)|Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged;直接证据 / 外部现实(研究域12) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|FY3/2027 interim guidance percentages: the implied H1 FY3/26 base and the Q2 delivery requirement;直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域30) / 反证(研究域15)|Yahoo Finance disclosure index for 5357.T: Q3 FY3/2026 tanshin of 6 February 2026
完整研究记录(核对用)
研究原文:What will the H1 FY3/27 interim tanshin (expected around 13 November 2026, not yet published at the freeze) show for Q2 against the roughly JPY 1,168m of operating profit the unchanged interim plan requires, and does full-year guidance survive it?
内部研究类型:ResearchDebt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A Q2 delivery validates the back-loaded calendar; a miss reopens the credibility question the conceded plan created.
不确定性(原始记录):Evidence becomes public only after the review date, so no reasonable current path exists; resolve via the interim tanshin.
F036|08|资本开支只够维持,借款的用途没有说明
研究范围:开放研究
写入正文:08|资本开支只够维持,借款的用途没有说明13|借款用途、下一期中期计划与交叉持股,是资本政策能否转向的三个证据
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings怎么使用:直接证据;一手验证:18;外部现实校验:25
Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination怎么使用:直接证据;一手验证:25、29;反向验证:24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域18) / 外部现实(研究域25)|Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings;直接证据 / 一手证据(研究域25) / 一手证据(研究域29) / 反证(研究域24)|Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination;直接证据|IRBANK disclosure index for 5357: restricted-stock treasury disposals (August 2026)
完整研究记录(核对用)
研究原文:What is the JPY 800m of new long-term borrowing for (pre-funded capex, an acquisition reserve or the start of a deliberate leverage policy), and will the annual securities report or next briefing name the purpose?
内部研究类型:ResearchDebt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Distinguishes housekeeping from the first step of a capital doctrine that could raise returns or only activity.
不确定性(原始记录):Loan terms are undisclosed; resolved by the annual report or briefing commentary.
F037|07|自由流通股已成为上市资格问题,只有持股人的交易才能解决
研究范围:开放研究+35项覆盖检查
写入正文:07|自由流通股已成为上市资格问题,只有持股人的交易才能解决13|自由流通股方案的内容、执行路径和住友大阪水泥的减持方式15|尚未查实的事实与对判断的限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接证据;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season怎么使用:直接证据;外部现实校验:13、30;专项深挖:13
Tender-offer result notice: post-offer register arithmetic - two holders above 51%怎么使用:直接证据;一手验证:24;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures;直接证据 / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13)|IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season;直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|Tender-offer result notice: post-offer register arithmetic - two holders above 51%
完整研究记录(核对用)
研究原文:What does the June 2026 compliance plan contain: current float ratio, deadline and measures (a placement by Sumitomo Osaka Cement, an ASNF sell-down, a public offering, or time alone)? By which route and when will it be executed (block placement, a sell-down toward the JPY 1,810 reference, or new issuance), and what happens to the Prime listing timetable if the chosen holder does not move?
内部研究类型:ResearchDebt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Decides whether float repair is a catalyst at or above the reference price or drift and overhang.
不确定性(原始记录):The plan text was not re-read; resolved by the plan document and execution disclosures.
F038|07|自由流通股已成为上市资格问题,只有持股人的交易才能解决
研究范围:开放研究
写入正文:07|自由流通股已成为上市资格问题,只有持股人的交易才能解决13|自由流通股方案的内容、执行路径和住友大阪水泥的减持方式15|尚未查实的事实与对判断的限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接证据;一手验证:01、07、23、24、33
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接证据;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);直接证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures
完整研究记录(核对用)
研究原文:Secondary summaries report that Sumitomo Osaka Cement filed a change report on 4 November 2026 reducing its holding by at least one percentage point. Its new ratio and stated intention, and whether it exits by placement (float repair) or market sale (price pressure), are unverified in primary text.
内部研究类型:ResearchDebt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):First observable move of the float plan, and a possible price-pressure source in a thin register.
不确定性(原始记录):Secondary-source report only; resolved by the large-shareholding change report itself.
F039|04|麻生集团渠道:先有行政动作,后有商业证据
研究范围:开放研究
写入正文:04|麻生集团渠道:先有行政动作,后有商业证据13|麻生集团入主后产生了什么商业实质,镁砂和同业对比又缺什么
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接证据;一手验证:01、07、23、24、33
FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan怎么使用:直接证据;一手验证:07;反向验证:30
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);直接证据 / 一手证据(研究域07) / 反证(研究域30)|FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan
完整研究记录(核对用)
研究原文:Since May 2025, what commercial substance has Aso-group membership produced (refractory orders from group cement plants, joint procurement, management appointments) beyond the change in the shareholder register?
内部研究类型:ResearchDebt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Distinguishes a changed register from changed economics.
不确定性(原始记录):Related-party notes in the FY3/27 securities report and HASLE adoption disclosures are the next evidence.
F040|08|资本开支只够维持,借款的用途没有说明
研究范围:开放研究+35项覆盖检查
写入正文:08|资本开支只够维持,借款的用途没有说明13|借款用途、下一期中期计划与交叉持股,是资本政策能否转向的三个证据
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance怎么使用:直接证据;外部现实校验:22;反向验证:11、20、31
FY3/2026 results briefing materials: ROE and payout against the plan's capital targets怎么使用:直接证据;一手验证:22;反向验证:08、09、18、21、25、26、35
IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season怎么使用:直接证据;外部现实校验:13、30;专项深挖:13
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域22) / 反证(研究域11) / 反证(研究域20) / 反证(研究域31)|FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance;直接证据 / 一手证据(研究域22) / 反证(研究域08) / 反证(研究域09) / 反证(研究域18) / 反证(研究域21) / 反证(研究域25) / 反证(研究域26) / 反证(研究域35)|FY3/2026 results briefing materials: ROE and payout against the plan's capital targets;直接证据 / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13)|IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season
完整研究记录(核对用)
研究原文:The second plan's final-year targets will be missed on every earnings line. What targets, ROE ambition and capital policy will the next plan (expected with FY3/27 results in May 2027) set? Does the controlling shareholder endorse a step-change (higher ROE target with a mechanism such as buybacks, cross-holding unwinds or leverage, or growth investment above replacement-level capex), or does the plateau get re-issued under new dates?
内部研究类型:ResearchDebt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The first document that can confirm or deny the control change as a second structural bend.
不确定性(原始记录):Future disclosure, expected May 2027; no current public path.
F041|03|镁砂靠中国供应,库存只够缓冲约两个月
研究范围:开放研究+35项覆盖检查
写入正文:03|镁砂靠中国供应,库存只够缓冲约两个月13|麻生集团入主后产生了什么商业实质,镁砂和同业对比又缺什么
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy怎么使用:直接证据;一手验证:06、10;反向验证:14
Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026怎么使用:直接证据;一手验证:15、19;外部现实校验:06、17;专项深挖:06、19
FY3/2026 briefing materials: the FY3/27 outlook's stated caveats怎么使用:直接证据;一手验证:14;反向验证:04、06、10、12、13;专项深挖:14
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域06) / 一手证据(研究域10) / 反证(研究域14)|FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy;直接证据 / 一手证据(研究域15) / 一手证据(研究域19) / 外部现实(研究域06) / 外部现实(研究域17) / 定向深挖(研究域06) / 定向深挖(研究域19)|Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026;直接证据 / 一手证据(研究域14) / 反证(研究域04) / 反证(研究域06) / 反证(研究域10) / 反证(研究域12) / 反证(研究域13) / 定向深挖(研究域14)|FY3/2026 briefing materials: the FY3/27 outlook's stated caveats
完整研究记录(核对用)
研究原文:How exposed is the stockpile model to Chinese magnesia policy (export controls, Liaoning environmental shutdowns), and what pass-through lag applies if magnesia prices spike, given the FY3/26 JPY 387m unit-cost drag?
内部研究类型:ResearchDebt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The single clearest external shock path to margin, with a finite two-month buffer.
不确定性(原始记录):Magnesia's spend share and contract cover are undisclosed; cost-bridge detail in future prints is the next evidence.
F042|06|资产负债表是垫底,也有一部分是股市的天气
研究范围:开放研究+35项覆盖检查
写入正文:06|资产负债表是垫底,也有一部分是股市的天气13|借款用途、下一期中期计划与交叉持股,是资本政策能否转向的三个证据
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Q1 FY3/2027 tanshin: investment securities JPY 4,680 million and the valuation reserve怎么使用:直接证据;一手验证:21;外部现实校验:29、32;专项深挖:21
FY3/2026 briefing materials: balance-sheet walk for the year - equity built JPY 1,476 million怎么使用:直接证据;反向验证:17、19、22、32;同业比较:18、21、29;其他用途:历史
FY3/2026 briefing materials, plan-table footnote: FY3/24 special gains from the Xinyaotai exit and policy-shareholding reduction怎么使用:直接证据;一手验证:32;专项深挖:32、33;同业比较:06、10、13、16、28;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域21) / 外部现实(研究域29) / 外部现实(研究域32) / 定向深挖(研究域21)|Q1 FY3/2027 tanshin: investment securities JPY 4,680 million and the valuation reserve;直接证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域29) / 反证(研究域17) / 反证(研究域19) / 反证(研究域22) / 反证(研究域32)|FY3/2026 briefing materials: balance-sheet walk for the year - equity built JPY 1,476 million;直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域13) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 定向深挖(研究域32) / 定向深挖(研究域33)|FY3/2026 briefing materials, plan-table footnote: FY3/24 special gains from the Xinyaotai exit and policy-shareholding reduction
完整研究记录(核对用)
研究原文:Investment securities reached JPY 4,680m (about 11% of total assets, JPY 2,558m unrealised gain reserve) by June 2026: does the new parent intend to unwind cross-holdings, including any reciprocal holding with Sumitomo Osaka Cement, as part of capital activation?
内部研究类型:ResearchDebt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A route to capital activation, and a source of both value and book-value volatility.
不确定性(原始记录):Portfolio itemisation sits in the annual securities-report shareholding schedule.
F043|07|控制权以合作价易手,不是抢来的控制价
研究范围:开放研究
归并到:F006
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025)怎么使用:直接 / 支持;同业比较:07、24;其他用途:历史
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接 / 支持;一手验证:01、07、23、24、33
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接 / 支持;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures
完整研究记录(核对用)
研究原文:ASNF Holdings GK (Aso group) is controlling shareholder and non-listed parent with 35.44% of voting rights after paying JPY 1,810 per share in May 2025.
内部研究类型:CONTROLLED_BY_CAPITAL
内部来源标记:OPEN_DISCOVERY
F044|04|麻生集团渠道:先有行政动作,后有商业证据
研究范围:开放研究
写入正文:04|麻生集团渠道:先有行政动作,后有商业证据07|治理形式规范,激励在入主后被整体重建
归并到:F033
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接证据;一手验证:01、07、23、24、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025)
完整研究记录(核对用)
研究原文:Aso Corporation is ASNF's ultimate parent. The stated logic of the offer was cement strengthening and stable refractory supply, so synergy is both a value claim and a related-party channel whose terms are undisclosed.
内部研究类型:STATED_INDUSTRIAL_LOGIC
内部来源标记:OPEN_DISCOVERY
F045|07|自由流通股已成为上市资格问题,只有持股人的交易才能解决
研究范围:开放研究+35项覆盖检查
写入正文:07|自由流通股已成为上市资格问题,只有持股人的交易才能解决11|自由流通股既是催化剂,也可能是压在价格上的抛压
归并到:F070
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接 / 支持;一手验证:01、07、23、24、33
Q1 FY3/2027 tanshin header: issuer identity, listing and representative怎么使用:直接证据;一手验证:01、08、33;同业比较:23;其他用途:历史
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接 / 支持;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination怎么使用:支持证据;一手验证:25、29;反向验证:24
Tender-offer result notice: post-offer register arithmetic - two holders above 51%怎么使用:支持证据;一手验证:24;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域33) / 历史/同业比较(研究域23)|Q1 FY3/2027 tanshin header: issuer identity, listing and representative;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures;支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 反证(研究域24)|Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination;支持证据 / 一手证据(研究域24) / 定向深挖(研究域24)|Tender-offer result notice: post-offer register arithmetic - two holders above 51%
完整研究记录(核对用)
研究原文:The 89-year lineage holder's gradual retreat is both part of the float problem and its possible cure, depending on placement versus market sale.
内部研究类型:LINEAGE_HOLDER_IS_FLOAT_LEVER
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F046|06|经常利润五年停在36亿到41亿日元,是平台,不是增长曲线
研究范围:开放研究
写入正文:06|经常利润五年停在36亿到41亿日元,是平台,不是增长曲线
归并到:F069
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/2026 results briefing materials: sales by industry, actuals and outlook怎么使用:直接 / 支持;一手验证:05、09、11、14;外部现实校验:02、08、15、19
Q1 FY3/2027 tanshin: segment detail and sales by industry怎么使用:直接 / 支持;一手验证:05;外部现实校验:14
FY3/2026 results briefing materials: five-year consolidated record (charts and plan table)怎么使用:支持证据;一手验证:12、28;同业比较:01、03、04、08、11、27、33、35;其他用途:历史
FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge怎么使用:一手验证:02、03、08、15;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域15) / 外部现实(研究域19)|FY3/2026 results briefing materials: sales by industry, actuals and outlook;直接证据 / 支持证据 / 一手证据(研究域05) / 外部现实(研究域14)|Q1 FY3/2027 tanshin: segment detail and sales by industry;支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域27) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|FY3/2026 results briefing materials: five-year consolidated record (charts and plan table);反证 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域08) / 一手证据(研究域15)|FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge
完整研究记录(核对用)
研究原文:Steel exposure (about 42-45% of sales, shrinking despite price revisions, tracking domestic crude steel output) sets the group's ceiling, so non-steel mix must outgrow a shrinking core for group sales to compound.
内部研究类型:DEMAND_CEILING
内部来源标记:OPEN_DISCOVERY
F047|04|同业品川耐火物的数据没有更新,折价有多少属于公司自身还分不清
研究范围:开放研究
写入正文:04|同业品川耐火物的数据没有更新,折价有多少属于公司自身还分不清13|麻生集团入主后产生了什么商业实质,镁砂和同业对比又缺什么15|尚未查实的事实与对判断的限制
归并到:F034
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Q1 FY3/2027 tanshin header: issuer identity, listing and representative怎么使用:直接证据;一手验证:01、08、33;同业比较:23;其他用途:历史
FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge怎么使用:直接证据;一手验证:02、03、08、15
FY3/2026 results briefing materials: sales by industry, actuals and outlook怎么使用:直接证据;一手验证:05、09、11、14;外部现实校验:02、08、15、19
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域33) / 历史/同业比较(研究域23)|Q1 FY3/2027 tanshin header: issuer identity, listing and representative;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域08) / 一手证据(研究域15)|FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge;直接证据 / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域15) / 外部现实(研究域19)|FY3/2026 results briefing materials: sales by industry, actuals and outlook
完整研究记录(核对用)
研究原文:Shinagawa Refractories is the domestic peer with shared end markets and magnesia exposure, and the benchmark that would separate sector discount from company-specific discount.
内部研究类型:COMPETITOR_BENCHMARK
内部来源标记:OPEN_DISCOVERY
F048|03|镁砂靠中国供应,库存只够缓冲约两个月
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy怎么使用:直接 / 支持;一手验证:06、10;反向验证:14
Q1 FY3/2027 tanshin header: issuer identity, listing and representative怎么使用:直接证据;一手验证:01、08、33;同业比较:23;其他用途:历史
Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026怎么使用:支持证据;一手验证:15、19;外部现实校验:06、17;专项深挖:06、19
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域10) / 反证(研究域14)|FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy;直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域33) / 历史/同业比较(研究域23)|Q1 FY3/2027 tanshin header: issuer identity, listing and representative;支持证据 / 一手证据(研究域15) / 一手证据(研究域19) / 外部现实(研究域06) / 外部现实(研究域17) / 定向深挖(研究域06) / 定向深挖(研究域19)|Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026
完整研究记录(核对用)
研究原文:The wholly owned Yingkou Yaotai subsidiary in Dashiqiao, Liaoning (wholly owned since 2023) is the physical hedge behind the JPY 6.0bn stockpile. It was a small drag (about -JPY 33m) in FY3/26, and its value appears in supply continuity, not its own result.
内部研究类型:PROCUREMENT_OUTPOST
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F049|03|海外占4.5%,计划却要求翻近一倍
研究范围:开放研究
写入正文:03|海外占4.5%,计划却要求翻近一倍
归并到:F032
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan怎么使用:直接证据;一手验证:07;反向验证:30
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 反证(研究域30)|FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan
完整研究记录(核对用)
研究原文:HASLE Refractories A/S (Denmark) granted exclusive Japan distribution of its cement-equipment ceramic products in January 2026; adoption prints will decide whether it matters.
内部研究类型:EXCLUSIVE_DISTRIBUTION_PARTNER
内部来源标记:OPEN_DISCOVERY
F050|11|接下来十二个月有三个有日期的检验,都是在验证已经说过的话
研究范围:开放研究+35项覆盖检查
写入正文:11|接下来十二个月有三个有日期的检验,都是在验证已经说过的话13|中期决算:第二季度能不能做出11.68亿日元,全年指引守不守得住
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/2027 interim guidance percentages: the implied H1 FY3/26 base and the Q2 delivery requirement怎么使用:直接 / 支持;外部现实校验:12;专项深挖:30、31、35
Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged怎么使用:直接 / 支持;一手验证:30、35;外部现实校验:31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域12) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|FY3/2027 interim guidance percentages: the implied H1 FY3/26 base and the Q2 delivery requirement;直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域31)|Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged
完整研究记录(核对用)
研究原文:The year's verdict is concentrated in one unprinted quarter: Q2 must deliver about JPY 7,282m of sales and JPY 1,168m of operating profit for the interim plan to be met.
内部研究类型:VERIFIED_BY_UNPRINTED_QUARTER
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F051|06|经常利润五年停在36亿到41亿日元,是平台,不是增长曲线
研究范围:开放研究+35项覆盖检查
写入正文:06|经常利润五年停在36亿到41亿日元,是平台,不是增长曲线
归并到:F069
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance怎么使用:直接 / 支持;外部现实校验:22;反向验证:11、20、31
FY3/2026 briefing materials: second medium-term plan - basic policy and four strategic pillars怎么使用:直接证据;一手验证:13;外部现实校验:04;专项深挖:09
FY3/2026 results briefing materials: ROE and payout against the plan's capital targets怎么使用:支持证据;一手验证:22;反向验证:08、09、18、21、25、26、35
FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan怎么使用:支持证据;一手验证:07;反向验证:30
FY3/2026 briefing materials: overseas sales - from about JPY 1,300 million toward the plan's JPY 1,700 million怎么使用:支持证据;外部现实校验:11
FY3/2026 briefing materials: the 2030 vision and the target corporate image怎么使用:支持证据;一手验证:11;专项深挖:11
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域22) / 反证(研究域11) / 反证(研究域20) / 反证(研究域31)|FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance;直接证据 / 一手证据(研究域13) / 外部现实(研究域04) / 定向深挖(研究域09)|FY3/2026 briefing materials: second medium-term plan - basic policy and four strategic pillars;支持证据 / 一手证据(研究域22) / 反证(研究域08) / 反证(研究域09) / 反证(研究域18) / 反证(研究域21) / 反证(研究域25) / 反证(研究域26) / 反证(研究域35)|FY3/2026 results briefing materials: ROE and payout against the plan's capital targets;支持证据 / 一手证据(研究域07) / 反证(研究域30)|FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan;支持证据 / 外部现实(研究域11)|FY3/2026 briefing materials: overseas sales - from about JPY 1,300 million toward the plan's JPY 1,700 million;支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|FY3/2026 briefing materials: the 2030 vision and the target corporate image
完整研究记录(核对用)
研究原文:The second medium-term plan and 2030 vision (JPY 38bn sales, overseas JPY 3.5bn) rest disproportionately on overseas and mix. The distribution-delivered, growth-missed pattern is the prior for how much of the vision to capitalise.
内部研究类型:PLAN_VISION_RESTS_ON
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F052|07|自由流通股已成为上市资格问题,只有持股人的交易才能解决
研究范围:开放研究+35项覆盖检查
写入正文:07|自由流通股已成为上市资格问题,只有持股人的交易才能解决11|自由流通股既是催化剂,也可能是压在价格上的抛压
归并到:F070
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接 / 支持;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season怎么使用:直接证据;外部现实校验:13、30;专项深挖:13
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:支持证据;一手验证:01、07、23、24、33
Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination怎么使用:支持证据;一手验证:25、29;反向验证:24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures;直接证据 / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13)|IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season;支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 反证(研究域24)|Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination
完整研究记录(核对用)
研究原文:The TSE Prime continued-listing criteria convert a liquidity fact into a compliance obligation; execution of the published plan decides whether the float discount unwinds as a catalyst or persists.
内部研究类型:REGULATORY_OBLIGATION_RESOLVED_BY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F053|03|镁砂靠中国供应,库存只够缓冲约两个月
研究范围:开放研究+35项覆盖检查
写入正文:03|镁砂靠中国供应,库存只够缓冲约两个月11|镁砂冲击是最快的利润受损路径,而且几乎没有预警
归并到:F071
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy怎么使用:直接 / 支持;一手验证:06、10;反向验证:14
Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026怎么使用:支持证据;一手验证:15、19;外部现实校验:06、17;专项深挖:06、19
FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge怎么使用:支持证据;一手验证:02、03、08、15
FY3/2026 briefing materials: segment margin structure and the corporate-cost layer怎么使用:支持证据;一手验证:02、09、10、16;专项深挖:08
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域10) / 反证(研究域14)|FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy;支持证据 / 一手证据(研究域15) / 一手证据(研究域19) / 外部现实(研究域06) / 外部现实(研究域17) / 定向深挖(研究域06) / 定向深挖(研究域19)|Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026;支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域08) / 一手证据(研究域15)|FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge;支持证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域16) / 定向深挖(研究域08)|FY3/2026 briefing materials: segment margin structure and the corporate-cost layer
完整研究记录(核对用)
研究原文:Chinese magnesia and Liaoning production policy reaches the P&L through one cost line with a two-month stockpile buffer. Pass-through speed is the mitigant to monitor.
内部研究类型:POLICY_SHOCK_TRANSMISSION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F054|09|市场拒绝为1,810日元背书,说明怀疑的是价值转化,不是资产
研究范围:开放研究+35项覆盖检查
写入正文:09|市场拒绝为1,810日元背书,说明怀疑的是价值转化,不是资产
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(8项,重复标签已合并)
Statement of opinion (11 April 2025): price formation - a negotiated partnership price怎么使用:直接 / 支持;同业比较:31;其他用途:历史
IRBANK stock page for 5357: valuation cross-check at the October 2026 close怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:35;专项深挖:27
IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、26、34
Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged怎么使用:支持证据;一手验证:30、35;外部现实校验:31
Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings怎么使用:支持证据;一手验证:18;外部现实校验:25
Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination怎么使用:支持证据;一手验证:25、29;反向验证:24
FY3/2026 results briefing materials: ROE and payout against the plan's capital targets怎么使用:支持证据;一手验证:22;反向验证:08、09、18、21、25、26、35
FY3/2026 results briefing materials: consolidated cash flow summary怎么使用:支持证据;一手验证:17;同业比较:19、20;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 历史/同业比较(研究域31)|Statement of opinion (11 April 2025): price formation - a negotiated partnership price;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27)|IRBANK stock page for 5357: valuation cross-check at the October 2026 close;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域26) / 外部现实(研究域34)|IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks;支持证据 / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域31)|Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged;支持证据 / 一手证据(研究域18) / 外部现实(研究域25)|Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings;支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 反证(研究域24)|Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination;支持证据 / 一手证据(研究域22) / 反证(研究域08) / 反证(研究域09) / 反证(研究域18) / 反证(研究域21) / 反证(研究域25) / 反证(研究域26) / 反证(研究域35)|FY3/2026 results briefing materials: ROE and payout against the plan's capital targets;支持证据 / 一手证据(研究域17) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20)|FY3/2026 results briefing materials: consolidated cash flow summary
完整研究记录(核对用)
研究原文:The JPY 1,810 tender price anchors valuation from above while book value and normalised earnings anchor from below. On the 6 November close of JPY 1,625 the shares sit by simple arithmetic about 10% below it, a derived comparison on a later price date than the late-October figure.
内部研究类型:REFERENCE_ANCHORS_VALUATION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F055|09|下行由资产锚住,上行被持股人把着
研究范围:35项覆盖检查
写入正文:09|下行由资产锚住,上行被持股人把着12|同一笔留存收益,既造出了折价,也造出了垫底
归并到:F072
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end)怎么使用:直接 / 支持;一手验证:18、19、21、29;外部现实校验:27
FY3/2026 results briefing materials: ROE and payout against the plan's capital targets怎么使用:直接 / 支持;一手验证:22;反向验证:08、09、18、21、25、26、35
FY3/2026 briefing materials: management's presentation of ROE excluding the tender-offer cost怎么使用:直接 / 支持;一手验证:22;专项深挖:22
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29) / 外部现实(研究域27)|Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end);直接证据 / 支持证据 / 一手证据(研究域22) / 反证(研究域08) / 反证(研究域09) / 反证(研究域18) / 反证(研究域21) / 反证(研究域25) / 反证(研究域26) / 反证(研究域35)|FY3/2026 results briefing materials: ROE and payout against the plan's capital targets;直接证据 / 支持证据 / 一手证据(研究域22) / 定向深挖(研究域22)|FY3/2026 briefing materials: management's presentation of ROE excluding the tender-offer cost
完整研究记录(核对用)
研究原文:A debt-free balance sheet retaining about 35% of a plateau profit grows equity faster than profit, so ROE decays toward 7% unless distributions rise, buybacks resume or profit steps up. This explains the missed ROE target and creates pressure for a capital-policy answer in the next plan.
内部研究类型:CAPITAL_ACCUMULATION_DILUTES_RETURNS
内部来源标记:COVERAGE35
F056|04|麻生集团渠道:先有行政动作,后有商业证据
研究范围:开放研究
归并到:F073
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings怎么使用:直接 / 支持;一手验证:18;外部现实校验:25
Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination怎么使用:直接 / 支持;一手验证:25、29;反向验证:24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域25)|Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 反证(研究域24)|Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination;直接证据 / 支持证据|IRBANK disclosure index for 5357: restricted-stock treasury disposals (August 2026)
完整研究记录(核对用)
研究原文:The first borrowing and rotated incentives are signals whose meaning depends on an undisclosed purpose.
内部研究类型:SIGNAL_AWAITING_VERIFICATION
内部来源标记:OPEN_DISCOVERY
F057|04|麻生集团渠道:先有行政动作,后有商业证据
研究范围:开放研究+35项覆盖检查
归并到:F073
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan怎么使用:直接 / 支持;一手验证:07;反向验证:30
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接证据;一手验证:01、07、23、24、33
Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings怎么使用:支持证据;一手验证:18;外部现实校验:25
IRBANK disclosure index for 5357: restricted-stock compensation mechanics, FY3/26-FY3/27怎么使用:支持证据;外部现实校验:23
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 反证(研究域30)|FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan;直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);支持证据 / 一手证据(研究域18) / 外部现实(研究域25)|Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings;支持证据 / 外部现实(研究域23)|IRBANK disclosure index for 5357: restricted-stock compensation mechanics, FY3/26-FY3/27
完整研究记录(核对用)
研究原文:HASLE adoption and any group-cement orders are the first observable test of whether Aso membership has commercial substance.
内部研究类型:FIRST_TEST_OF
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F058|06|经常利润五年停在36亿到41亿日元,是平台,不是增长曲线
研究范围:35项覆盖检查
写入正文:06|经常利润五年停在36亿到41亿日元,是平台,不是增长曲线
归并到:F069
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
FY3/2026 briefing materials: engineering segment - record year and capacity build怎么使用:直接 / 支持;反向验证:02、05
FY3/2026 briefing materials: non-ferrous and glass large orders inside FY3/26 refractories怎么使用:直接 / 支持;专项深挖:05
Q1 FY3/2027 tanshin: segment detail and sales by industry怎么使用:直接 / 支持;一手验证:05;外部现实校验:14
FY3/2026 results briefing materials: sales by industry, actuals and outlook怎么使用:支持证据;一手验证:05、09、11、14;外部现实校验:02、08、15、19
查看完整证据标签(核对用)
直接证据 / 支持证据 / 反证(研究域02) / 反证(研究域05)|FY3/2026 briefing materials: engineering segment - record year and capacity build;直接证据 / 支持证据 / 定向深挖(研究域05)|FY3/2026 briefing materials: non-ferrous and glass large orders inside FY3/26 refractories;直接证据 / 支持证据 / 一手证据(研究域05) / 外部现实(研究域14)|Q1 FY3/2027 tanshin: segment detail and sales by industry;支持证据 / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域15) / 外部现实(研究域19)|FY3/2026 results briefing materials: sales by industry, actuals and outlook;支持证据|FY3/2026 briefing materials: environmental-equipment sales of about JPY 4,487 million
完整研究记录(核对用)
研究原文:Because non-steel growth is lumpy and engineering profit is volatile, mix gains may not broaden into a recurring base, so the plateau persists.
内部研究类型:COUNTER_EVIDENCE_REINFORCES_PLATEAU
内部来源标记:COVERAGE35
F059|02|企业本身耐久,股份的结果取决于股东名册
研究范围:35项覆盖检查
写入正文:02|企业本身耐久,股份的结果取决于股东名册14|竞争优势8.68/14、盈利质量10.20/17、商业结构6.05/11:都没有给高分
归并到:F068
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge怎么使用:直接 / 支持;一手验证:02、03、08、15
FY3/2026 briefing materials: segment margin structure and the corporate-cost layer怎么使用:直接 / 支持;一手验证:02、09、10、16;专项深挖:08
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域08) / 一手证据(研究域15)|FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域16) / 定向深挖(研究域08)|FY3/2026 briefing materials: segment margin structure and the corporate-cost layer
完整研究记录(核对用)
研究原文:Pass-through of about +JPY 497m against a -JPY 387m cost drag re-earns the 19.7% refractories margin that feeds the 12.2% operating margin each year.
内部研究类型:DEFENDS_MARGIN
内部来源标记:COVERAGE35
F060|06|资产负债表是垫底,也有一部分是股市的天气
研究范围:35项覆盖检查
写入正文:06|资产负债表是垫底,也有一部分是股市的天气09|下行由资产锚住,上行被持股人把着
归并到:F023
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Q1 FY3/2027 tanshin: investment securities JPY 4,680 million and the valuation reserve怎么使用:直接 / 支持;一手验证:21;外部现实校验:29、32;专项深挖:21
FY3/2026 briefing materials: balance-sheet walk for the year - equity built JPY 1,476 million怎么使用:直接 / 支持;反向验证:17、19、22、32;同业比较:18、21、29;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域21) / 外部现实(研究域29) / 外部现实(研究域32) / 定向深挖(研究域21)|Q1 FY3/2027 tanshin: investment securities JPY 4,680 million and the valuation reserve;直接证据 / 支持证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域29) / 反证(研究域17) / 反证(研究域19) / 反证(研究域22) / 反证(研究域32)|FY3/2026 briefing materials: balance-sheet walk for the year - equity built JPY 1,476 million
完整研究记录(核对用)
研究原文:Part of the book value cushion is listed-share valuation gain, so the protective asset base is partly market-sensitive.
内部研究类型:QUALIFIES_BOOK_VALUE
内部来源标记:COVERAGE35
F061|09|下行由资产锚住,上行被持股人把着
研究范围:35项覆盖检查
写入正文:09|下行由资产锚住,上行被持股人把着
归并到:F030
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
Tender-offer result notice: post-offer register arithmetic - two holders above 51%怎么使用:直接 / 支持;一手验证:24;专项深挖:24
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接 / 支持;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
IRBANK stock page for 5357: valuation cross-check at the October 2026 close怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:35;专项深挖:27
Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end)怎么使用:支持证据;一手验证:18、19、21、29;外部现实校验:27
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域24) / 定向深挖(研究域24)|Tender-offer result notice: post-offer register arithmetic - two holders above 51%;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27)|IRBANK stock page for 5357: valuation cross-check at the October 2026 close;支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29) / 外部现实(研究域27)|Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end)
完整研究记录(核对用)
研究原文:Float repair is a holder transaction, so upside triggers sit with the controlling and lineage holders, not the operating business.
内部研究类型:UPSIDE_GATED_BY_HOLDERS
内部来源标记:COVERAGE35
F062|09|市场拒绝为1,810日元背书,说明怀疑的是价值转化,不是资产
研究范围:35项覆盖检查
写入正文:09|市场拒绝为1,810日元背书,说明怀疑的是价值转化,不是资产
归并到:F074
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(10项,重复标签已合并)
FY3/2026 results briefing materials: five-year consolidated record (charts and plan table)怎么使用:直接 / 支持;一手验证:12、28;同业比较:01、03、04、08、11、27、33、35;其他用途:历史
FY3/2026 briefing materials: pre-tax to net bridge - special losses and the tax charge怎么使用:直接 / 支持;一手验证:16、28;专项深挖:16、28;同业比较:32;其他用途:历史
IRBANK stock page for 5357: valuation cross-check at the October 2026 close怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:35;专项深挖:27
FY3/2026 briefing materials: prior-year comparatives - FY3/25 as the pre-TOB baseline怎么使用:支持证据;外部现实校验:28;同业比较:02、09、15、17;其他用途:历史
FY3/2026 briefing materials, plan-table footnote: FY3/24 special gains from the Xinyaotai exit and policy-shareholding reduction怎么使用:支持证据;一手验证:32;专项深挖:32、33;同业比较:06、10、13、16、28;其他用途:历史
Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged怎么使用:支持证据;一手验证:30、35;外部现实校验:31
Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings怎么使用:支持证据;一手验证:18;外部现实校验:25
Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination怎么使用:支持证据;一手验证:25、29;反向验证:24
FY3/2026 results briefing materials: ROE and payout against the plan's capital targets怎么使用:支持证据;一手验证:22;反向验证:08、09、18、21、25、26、35
FY3/2026 results briefing materials: consolidated cash flow summary怎么使用:支持证据;一手验证:17;同业比较:19、20;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域27) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|FY3/2026 results briefing materials: five-year consolidated record (charts and plan table);直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域28)|FY3/2026 briefing materials: pre-tax to net bridge - special losses and the tax charge;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27)|IRBANK stock page for 5357: valuation cross-check at the October 2026 close;支持证据 / 外部现实(研究域28) / 历史/同业比较(研究域02) / 历史/同业比较(研究域09) / 历史/同业比较(研究域15) / 历史/同业比较(研究域17)|FY3/2026 briefing materials: prior-year comparatives - FY3/25 as the pre-TOB baseline;支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域13) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 定向深挖(研究域32) / 定向深挖(研究域33)|FY3/2026 briefing materials, plan-table footnote: FY3/24 special gains from the Xinyaotai exit and policy-shareholding reduction;支持证据 / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域31)|Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged;支持证据 / 一手证据(研究域18) / 外部现实(研究域25)|Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings;支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 反证(研究域24)|Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination;支持证据 / 一手证据(研究域22) / 反证(研究域08) / 反证(研究域09) / 反证(研究域18) / 反证(研究域21) / 反证(研究域25) / 反证(研究域26) / 反证(研究域35)|FY3/2026 results briefing materials: ROE and payout against the plan's capital targets;支持证据 / 一手证据(研究域17) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20)|FY3/2026 results briefing materials: consolidated cash flow summary
完整研究记录(核对用)
研究原文:Valuation multiples should be read against the ordinary-profit band (about JPY 3.8bn), not printed net income distorted by special items.
内部研究类型:NORMALISED_BASIS_FOR_VALUATION
内部来源标记:COVERAGE35
F063|01|麻生集团入主后,这家现金充裕的耐火材料公司会不会开始用好资本
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|麻生集团入主后,这家现金充裕的耐火材料公司会不会开始用好资本01|什么会推翻这个判断
归并到:F075
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged怎么使用:直接证据;一手验证:30、35;外部现实校验:31
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接 / 支持;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks怎么使用:支持证据;一手验证:27、31;外部现实校验:01、26、34
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:支持证据;一手验证:01、07、23、24、33
FY3/2026 results briefing materials: five-year consolidated record (charts and plan table)怎么使用:支持证据;一手验证:12、28;同业比较:01、03、04、08、11、27、33、35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域31)|Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures;支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域26) / 外部现实(研究域34)|IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks;支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域27) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|FY3/2026 results briefing materials: five-year consolidated record (charts and plan table)
完整研究记录(核对用)
研究原文:The falsifiers are the dated, register-first tests of the investment question.
内部研究类型:FALSIFIES_OR_CONFIRMS
内部来源标记:OPEN_DISCOVERY
F064|01|麻生集团入主后,这家现金充裕的耐火材料公司会不会开始用好资本
研究范围:35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|麻生集团入主后,这家现金充裕的耐火材料公司会不会开始用好资本01|什么会推翻这个判断
归并到:F075
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
FY3/2026 briefing materials: the FY3/27 outlook's stated caveats怎么使用:直接 / 支持;一手验证:14;反向验证:04、06、10、12、13;专项深挖:14
FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance怎么使用:直接 / 支持;外部现实校验:22;反向验证:11、20、31
FY3/2026 results briefing materials: ROE and payout against the plan's capital targets怎么使用:支持证据;一手验证:22;反向验证:08、09、18、21、25、26、35
FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan怎么使用:支持证据;一手验证:07;反向验证:30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域14) / 反证(研究域04) / 反证(研究域06) / 反证(研究域10) / 反证(研究域12) / 反证(研究域13) / 定向深挖(研究域14)|FY3/2026 briefing materials: the FY3/27 outlook's stated caveats;直接证据 / 支持证据 / 外部现实(研究域22) / 反证(研究域11) / 反证(研究域20) / 反证(研究域31)|FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance;支持证据 / 一手证据(研究域22) / 反证(研究域08) / 反证(研究域09) / 反证(研究域18) / 反证(研究域21) / 反证(研究域25) / 反证(研究域26) / 反证(研究域35)|FY3/2026 results briefing materials: ROE and payout against the plan's capital targets;支持证据 / 一手证据(研究域07) / 反证(研究域30)|FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan
完整研究记录(核对用)
研究原文:The Middle East exclusion means guidance already conceded against the plan carries a named unpriced tail.
内部研究类型:UNPRICED_RISK_ON_CONCEDED_PLAN
内部来源标记:COVERAGE35
F065|08|回购更像要约前的铺垫,不应当作持续回报
研究范围:35项覆盖检查
归并到:F012
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
FY3/2025 results briefing materials (30 May 2025): the pre-TOB buyback and treasury cancellation怎么使用:直接 / 支持;一手验证:25;专项深挖:25;同业比较:26;其他用途:历史
FY3/2026 results briefing materials and tanshin dividend tables: distribution record怎么使用:直接 / 支持;一手验证:26;同业比较:25;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25)|FY3/2025 results briefing materials (30 May 2025): the pre-TOB buyback and treasury cancellation;直接证据 / 支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域25)|FY3/2026 results briefing materials and tanshin dividend tables: distribution record
完整研究记录(核对用)
研究原文:The FY3/25 buyback and cancellation preceded and likely prepared the register for the 2025 tender offer.
内部研究类型:PREPARED_FOR
内部来源标记:COVERAGE35
F066|10|价格与基本面的时序:价格先于故事,现在停在故事的参照价上
研究范围:开放研究+35项覆盖检查
写入正文:10|价格与基本面的时序:价格先于故事,现在停在故事的参照价上11|接下来十二个月有三个有日期的检验,都是在验证已经说过的话
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged怎么使用:直接 / 支持;一手验证:30、35;外部现实校验:31
Yahoo Finance disclosure index for 5357.T: Q3 FY3/2026 tanshin of 6 February 2026怎么使用:直接 / 支持;反向验证:15;同业比较:05、12、14、30;其他用途:历史
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接 / 支持;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
Locally recomputed monthly series from the assembled price history (Yahoo Finance chart API basis), April 2000 to October 2026怎么使用:直接证据;一手验证:34
Locally recomputed monthly series: January-October 2026 - double attempt at 2,000 and the residence below it怎么使用:直接证据;一手验证:34
IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season怎么使用:支持证据;外部现实校验:13、30;专项深挖:13
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域31)|Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged;直接证据 / 支持证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域30) / 反证(研究域15)|Yahoo Finance disclosure index for 5357.T: Q3 FY3/2026 tanshin of 6 February 2026;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures;直接证据 / 一手证据(研究域34)|Locally recomputed monthly series from the assembled price history (Yahoo Finance chart API basis), April 2000 to October 2026;直接证据 / 一手证据(研究域34)|Locally recomputed monthly series: January-October 2026 - double attempt at 2,000 and the residence below it;支持证据 / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13)|IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season
完整研究记录(核对用)
研究原文:Dated fundamental verification events (the H1 print around 13 November 2026, the float plan, the May 2027 plan) fall within the window in which the protected technical state awaits its next test. This is a timing relationship only: fundamental evidence is not used to confirm, upgrade or alter the Technical State, and positive fundamentals cannot rewrite a non-confirming technical reading.
内部研究类型:CROSS_LANE_TIMING_CONTEXT
内部来源标记:OPEN_DISCOVERY / COVERAGE35 / TECHNICAL
F067|09|市场拒绝为1,810日元背书,说明怀疑的是价值转化,不是资产
研究范围:开放研究+35项覆盖检查
写入正文:09|市场拒绝为1,810日元背书,说明怀疑的是价值转化,不是资产10|价格与基本面的时序:价格先于故事,现在停在故事的参照价上
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025)怎么使用:直接证据;同业比较:07、24;其他用途:历史
Statement of opinion (11 April 2025): price formation - a negotiated partnership price怎么使用:直接 / 支持;同业比较:31;其他用途:历史
Locally recomputed monthly series: the 2025 tender-offer pinning and its volume signature怎么使用:直接证据;反向验证:34
Locally recomputed monthly series: January-October 2026 - double attempt at 2,000 and the residence below it怎么使用:直接证据;一手验证:34
IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks怎么使用:支持证据;一手验证:27、31;外部现实校验:01、26、34
IRBANK stock page for 5357: valuation cross-check at the October 2026 close怎么使用:支持证据;一手验证:27、31;外部现实校验:35;专项深挖:27
查看完整证据标签(核对用)
直接证据 / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025);直接证据 / 支持证据 / 历史/同业比较(研究域31)|Statement of opinion (11 April 2025): price formation - a negotiated partnership price;直接证据 / 反证(研究域34)|Locally recomputed monthly series: the 2025 tender-offer pinning and its volume signature;直接证据 / 一手证据(研究域34)|Locally recomputed monthly series: January-October 2026 - double attempt at 2,000 and the residence below it;支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域26) / 外部现实(研究域34)|IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks;支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27)|IRBANK stock page for 5357: valuation cross-check at the October 2026 close
完整研究记录(核对用)
研究原文:The JPY 1,810 tender price is a fundamental control-transaction fact that also appears as a price reference in the protected technical structure. The link is one-directional context: the control fact is not a technical cause, and the technical truth remains independent.
内部研究类型:CROSS_LANE_SHARED_REFERENCE_PRICE
内部来源标记:OPEN_DISCOVERY / COVERAGE35 / TECHNICAL
F068|02|企业本身耐久,股份的结果取决于股东名册
研究范围:开放研究+35项覆盖检查
写入正文:02|企业本身耐久,股份的结果取决于股东名册14|竞争优势8.68/14、盈利质量10.20/17、商业结构6.05/11:都没有给高分
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(21项,重复标签已合并)
Q1 FY3/2027 tanshin header: issuer identity, listing and representative怎么使用:直接 / 支持;一手验证:01、08、33;同业比较:23;其他用途:历史
FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge怎么使用:直接 / 支持;一手验证:02、03、08、15
FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy怎么使用:直接 / 支持;一手验证:06、10;反向验证:14
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接证据;一手验证:01、07、23、24、33
FY3/2026 briefing materials: segment margin structure and the corporate-cost layer怎么使用:直接 / 支持;一手验证:02、09、10、16;专项深挖:08
Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end)怎么使用:直接 / 支持;一手验证:18、19、21、29;外部现实校验:27
FY3/2026 results briefing materials: five-year consolidated record (charts and plan table)怎么使用:直接证据;一手验证:12、28;同业比较:01、03、04、08、11、27、33、35;其他用途:历史
FY3/2026 results briefing materials: sales by industry, actuals and outlook怎么使用:直接证据;一手验证:05、09、11、14;外部现实校验:02、08、15、19
Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026怎么使用:直接 / 支持;一手验证:15、19;外部现实校验:06、17;专项深挖:06、19
IRBANK disclosure index for 5357: 2022 acquisition of Shibata Yogyo Genryo's refractory raw-material business怎么使用:直接证据;一手验证:06;外部现实校验:10、33
IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks怎么使用:直接证据;一手验证:27、31;外部现实校验:01、26、34
IRBANK stock page for 5357: valuation cross-check at the October 2026 close怎么使用:直接证据;一手验证:27、31;外部现实校验:35;专项深挖:27
FY3/2026 briefing materials: production-base strengthening - large high-efficiency presses across plants怎么使用:直接 / 支持;一手验证:04、20;专项深挖:04、10、20
FY3/2026 results briefing materials: consolidated cash flow summary怎么使用:直接 / 支持;一手验证:17;同业比较:19、20;其他用途:历史
Q1 FY3/2027 tanshin note: quarterly depreciation of JPY 322 million怎么使用:直接 / 支持;一手验证:20;专项深挖:17
Q1 FY3/2027 tanshin: segment detail and sales by industry怎么使用:直接证据;一手验证:05;外部现实校验:14
FY3/2026 briefing materials: cement segment commentary - periodic-repair stability怎么使用:直接证据;外部现实校验:05、09
FY3/2026 briefing materials: non-ferrous and glass large orders inside FY3/26 refractories怎么使用:直接证据;专项深挖:05
Q1 FY3/2027 tanshin: quarterly review report - audit and supervisory committee structure, Deloitte Tohmatsu怎么使用:直接 / 支持;一手验证:23;专项深挖:01、23
FY3/2026 results briefing materials: ROE and payout against the plan's capital targets怎么使用:直接 / 支持;一手验证:22;反向验证:08、09、18、21、25、26、35
FY3/2026 briefing materials: management's presentation of ROE excluding the tender-offer cost怎么使用:直接 / 支持;一手验证:22;专项深挖:22
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域33) / 历史/同业比较(研究域23)|Q1 FY3/2027 tanshin header: issuer identity, listing and representative;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域08) / 一手证据(研究域15)|FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域10) / 反证(研究域14)|FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy;直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域16) / 定向深挖(研究域08)|FY3/2026 briefing materials: segment margin structure and the corporate-cost layer;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29) / 外部现实(研究域27)|Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end);直接证据 / 一手证据(研究域12) / 一手证据(研究域28) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域27) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|FY3/2026 results briefing materials: five-year consolidated record (charts and plan table);直接证据 / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域15) / 外部现实(研究域19)|FY3/2026 results briefing materials: sales by industry, actuals and outlook;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域19) / 外部现实(研究域06) / 外部现实(研究域17) / 定向深挖(研究域06) / 定向深挖(研究域19)|Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026;直接证据 / 一手证据(研究域06) / 外部现实(研究域10) / 外部现实(研究域33)|IRBANK disclosure index for 5357: 2022 acquisition of Shibata Yogyo Genryo's refractory raw-material business;直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域26) / 外部现实(研究域34)|IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks;直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27)|IRBANK stock page for 5357: valuation cross-check at the October 2026 close;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域10) / 定向深挖(研究域20)|FY3/2026 briefing materials: production-base strengthening - large high-efficiency presses across plants;直接证据 / 支持证据 / 一手证据(研究域17) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20)|FY3/2026 results briefing materials: consolidated cash flow summary;直接证据 / 支持证据 / 一手证据(研究域20) / 定向深挖(研究域17)|Q1 FY3/2027 tanshin note: quarterly depreciation of JPY 322 million;直接证据 / 一手证据(研究域05) / 外部现实(研究域14)|Q1 FY3/2027 tanshin: segment detail and sales by industry;直接证据 / 外部现实(研究域05) / 外部现实(研究域09)|FY3/2026 briefing materials: cement segment commentary - periodic-repair stability;直接证据 / 定向深挖(研究域05)|FY3/2026 briefing materials: non-ferrous and glass large orders inside FY3/26 refractories;直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域01) / 定向深挖(研究域23)|Q1 FY3/2027 tanshin: quarterly review report - audit and supervisory committee structure, Deloitte Tohmatsu;直接证据 / 支持证据 / 一手证据(研究域22) / 反证(研究域08) / 反证(研究域09) / 反证(研究域18) / 反证(研究域21) / 反证(研究域25) / 反证(研究域26) / 反证(研究域35)|FY3/2026 results briefing materials: ROE and payout against the plan's capital targets;直接证据 / 支持证据 / 一手证据(研究域22) / 定向深挖(研究域22)|FY3/2026 briefing materials: management's presentation of ROE excluding the tender-offer cost
完整研究记录(核对用)
研究原文:Durable Business Portrait: strong enterprise, conditional share|A consumable-demand business with qualification-based incumbency, pass-through-defended margins, an integrated raw-material chain and a debt-free balance sheet, sitting on a shrinking core market and a register that decides minority outcomes. The foundation is formed before overlaying current change.
内部研究类型:DurableBusinessPortraitStructure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Enterprise durability is high; share outcome depends on control and register events.
不确定性(原始记录):Moat inferred from outcomes; no customer-level switching data.
F069|06|经常利润五年停在36亿到41亿日元,是平台,不是增长曲线
研究范围:开放研究+35项覆盖检查
写入正文:06|经常利润五年停在36亿到41亿日元,是平台,不是增长曲线
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(19项,重复标签已合并)
FY3/2026 results briefing materials: sales by industry, actuals and outlook怎么使用:直接 / 支持;一手验证:05、09、11、14;外部现实校验:02、08、15、19
Q1 FY3/2027 tanshin: segment detail and sales by industry怎么使用:直接 / 支持;一手验证:05;外部现实校验:14
FY3/2026 briefing materials: cement segment commentary - periodic-repair stability怎么使用:直接证据;外部现实校验:05、09
FY3/2026 briefing materials: non-ferrous and glass large orders inside FY3/26 refractories怎么使用:直接 / 支持;专项深挖:05
FY3/2026 results briefing materials: five-year consolidated record (charts and plan table)怎么使用:直接 / 支持;一手验证:12、28;同业比较:01、03、04、08、11、27、33、35;其他用途:历史
FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge怎么使用:一手验证:02、03、08、15;其他用途:反证
FY3/2026 briefing materials: engineering segment - record year and capacity build怎么使用:直接 / 支持;反向验证:02、05
FY3/2026 briefing materials: overseas sales - from about JPY 1,300 million toward the plan's JPY 1,700 million怎么使用:直接 / 支持;外部现实校验:11
FY3/2026 briefing materials: the 2030 vision and the target corporate image怎么使用:直接 / 支持;一手验证:11;专项深挖:11
FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan怎么使用:直接 / 支持;一手验证:07;反向验证:30
FY3/2026 briefing materials: HASLE product line - ceramic inner cylinders for cement equipment怎么使用:直接证据;外部现实校验:03、07;专项深挖:07
FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance怎么使用:直接 / 支持;外部现实校验:22;反向验证:11、20、31
FY3/2026 results briefing materials: ROE and payout against the plan's capital targets怎么使用:直接 / 支持;一手验证:22;反向验证:08、09、18、21、25、26、35
FY3/2026 briefing materials: management's presentation of ROE excluding the tender-offer cost怎么使用:直接 / 支持;一手验证:22;专项深挖:22
FY3/2026 briefing materials: prior-year comparatives - FY3/25 as the pre-TOB baseline怎么使用:直接 / 支持;外部现实校验:28;同业比较:02、09、15、17;其他用途:历史
FY3/2026 briefing materials, plan-table footnote: FY3/24 special gains from the Xinyaotai exit and policy-shareholding reduction怎么使用:直接 / 支持;一手验证:32;专项深挖:32、33;同业比较:06、10、13、16、28;其他用途:历史
FY3/2026 briefing materials: pre-tax to net bridge - special losses and the tax charge怎么使用:直接 / 支持;一手验证:16、28;专项深挖:16、28;同业比较:32;其他用途:历史
FY3/2026 briefing materials: second medium-term plan - basic policy and four strategic pillars怎么使用:直接证据;一手验证:13;外部现实校验:04;专项深挖:09
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域15) / 外部现实(研究域19)|FY3/2026 results briefing materials: sales by industry, actuals and outlook;直接证据 / 支持证据 / 一手证据(研究域05) / 外部现实(研究域14)|Q1 FY3/2027 tanshin: segment detail and sales by industry;直接证据 / 外部现实(研究域05) / 外部现实(研究域09)|FY3/2026 briefing materials: cement segment commentary - periodic-repair stability;直接证据 / 支持证据 / 定向深挖(研究域05)|FY3/2026 briefing materials: non-ferrous and glass large orders inside FY3/26 refractories;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域27) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|FY3/2026 results briefing materials: five-year consolidated record (charts and plan table);直接证据 / 支持证据|FY3/2026 briefing materials: environmental-equipment sales of about JPY 4,487 million;反证 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域08) / 一手证据(研究域15)|FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge;直接证据 / 支持证据 / 反证(研究域02) / 反证(研究域05)|FY3/2026 briefing materials: engineering segment - record year and capacity build;直接证据 / 支持证据 / 外部现实(研究域11)|FY3/2026 briefing materials: overseas sales - from about JPY 1,300 million toward the plan's JPY 1,700 million;直接证据 / 支持证据 / 一手证据(研究域11) / 定向深挖(研究域11)|FY3/2026 briefing materials: the 2030 vision and the target corporate image;直接证据 / 支持证据 / 一手证据(研究域07) / 反证(研究域30)|FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan;直接证据 / 外部现实(研究域03) / 外部现实(研究域07) / 定向深挖(研究域07)|FY3/2026 briefing materials: HASLE product line - ceramic inner cylinders for cement equipment;直接证据 / 支持证据 / 外部现实(研究域22) / 反证(研究域11) / 反证(研究域20) / 反证(研究域31)|FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance;直接证据 / 支持证据 / 一手证据(研究域22) / 反证(研究域08) / 反证(研究域09) / 反证(研究域18) / 反证(研究域21) / 反证(研究域25) / 反证(研究域26) / 反证(研究域35)|FY3/2026 results briefing materials: ROE and payout against the plan's capital targets;直接证据 / 支持证据 / 一手证据(研究域22) / 定向深挖(研究域22)|FY3/2026 briefing materials: management's presentation of ROE excluding the tender-offer cost;直接证据 / 支持证据 / 外部现实(研究域28) / 历史/同业比较(研究域02) / 历史/同业比较(研究域09) / 历史/同业比较(研究域15) / 历史/同业比较(研究域17)|FY3/2026 briefing materials: prior-year comparatives - FY3/25 as the pre-TOB baseline;直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域13) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 定向深挖(研究域32) / 定向深挖(研究域33)|FY3/2026 briefing materials, plan-table footnote: FY3/24 special gains from the Xinyaotai exit and policy-shareholding reduction;直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域28)|FY3/2026 briefing materials: pre-tax to net bridge - special losses and the tax charge;直接证据 / 一手证据(研究域13) / 外部现实(研究域04) / 定向深挖(研究域09)|FY3/2026 briefing materials: second medium-term plan - basic policy and four strategic pillars
完整研究记录(核对用)
研究原文:Plateau mechanism: shrinking steel core, project-shaped mix, unproven overseas growth|Steel decline caps volume. Price revisions offset it. Non-steel growth arrives lumpy. Overseas and adjacent products carry the plan but are unevidenced, so earnings stay in a JPY 3.6-4.1bn band and the plan is conceded.
内部研究类型:CausalChain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Capitalise the band as flat; mix and overseas are options, not forecasts.
不确定性(原始记录):Band drift over the next plan period unknown.
F070|07|自由流通股已成为上市资格问题,只有持股人的交易才能解决
研究范围:开放研究+35项覆盖检查
写入正文:07|自由流通股已成为上市资格问题,只有持股人的交易才能解决11|自由流通股既是催化剂,也可能是压在价格上的抛压
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(11项,重复标签已合并)
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接 / 支持;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接 / 支持;一手验证:01、07、23、24、33
Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination怎么使用:直接 / 支持;一手验证:25、29;反向验证:24
Tender-offer result notice: post-offer register arithmetic - two holders above 51%怎么使用:直接 / 支持;一手验证:24;专项深挖:24
Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025)怎么使用:直接 / 支持;同业比较:07、24;其他用途:历史
Q1 FY3/2027 tanshin header: issuer identity, listing and representative怎么使用:直接证据;一手验证:01、08、33;同业比较:23;其他用途:历史
IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season怎么使用:直接 / 支持;外部现实校验:13、30;专项深挖:13
Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged怎么使用:直接 / 支持;一手验证:30、35;外部现实校验:31
Yahoo Finance disclosure index for 5357.T: Q3 FY3/2026 tanshin of 6 February 2026怎么使用:直接 / 支持;反向验证:15;同业比较:05、12、14、30;其他用途:历史
IRBANK stock page for 5357: valuation cross-check at the October 2026 close怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:35;专项深挖:27
Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end)怎么使用:支持证据;一手验证:18、19、21、29;外部现实校验:27
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 反证(研究域24)|Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination;直接证据 / 支持证据 / 一手证据(研究域24) / 定向深挖(研究域24)|Tender-offer result notice: post-offer register arithmetic - two holders above 51%;直接证据 / 支持证据 / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025);直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域33) / 历史/同业比较(研究域23)|Q1 FY3/2027 tanshin header: issuer identity, listing and representative;直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13)|IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season;直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域31)|Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged;直接证据 / 支持证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域30) / 反证(研究域15)|Yahoo Finance disclosure index for 5357.T: Q3 FY3/2026 tanshin of 6 February 2026;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27)|IRBANK stock page for 5357: valuation cross-check at the October 2026 close;支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29) / 外部现实(研究域27)|Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end)
完整研究记录(核对用)
研究原文:Float problem: listing regulation, register concentration, price formation and catalyst in one|The concentration that created a committed parent broke the Prime float criteria, so the compliance plan is at once a governance document, a liquidity event and the largest dated catalyst, with the lineage holder's exit route deciding catalyst versus overhang.
内部研究类型:CrossDomainMechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Liquidity and price formation stay fragile until a holder-level transaction occurs.
不确定性(原始记录):Plan measures, deadline and route unknown.
F071|03|镁砂靠中国供应,库存只够缓冲约两个月
研究范围:开放研究+35项覆盖检查
写入正文:03|镁砂靠中国供应,库存只够缓冲约两个月11|镁砂冲击是最快的利润受损路径,而且几乎没有预警
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(9项,重复标签已合并)
FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy怎么使用:直接 / 支持;一手验证:06、10;反向验证:14
Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026怎么使用:直接 / 支持;一手验证:15、19;外部现实校验:06、17;专项深挖:06、19
IRBANK disclosure index for 5357: 2022 acquisition of Shibata Yogyo Genryo's refractory raw-material business怎么使用:直接证据;一手验证:06;外部现实校验:10、33
FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge怎么使用:直接 / 支持;一手验证:02、03、08、15
FY3/2026 briefing materials: segment margin structure and the corporate-cost layer怎么使用:直接 / 支持;一手验证:02、09、10、16;专项深挖:08
Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end)怎么使用:直接 / 支持;一手验证:18、19、21、29;外部现实校验:27
FY3/2026 briefing materials: the FY3/27 outlook's stated caveats怎么使用:直接 / 支持;一手验证:14;反向验证:04、06、10、12、13;专项深挖:14
FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance怎么使用:直接 / 支持;外部现实校验:22;反向验证:11、20、31
Q1 FY3/2027 tanshin header: issuer identity, listing and representative怎么使用:直接证据;一手验证:01、08、33;同业比较:23;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域10) / 反证(研究域14)|FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域19) / 外部现实(研究域06) / 外部现实(研究域17) / 定向深挖(研究域06) / 定向深挖(研究域19)|Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026;直接证据 / 一手证据(研究域06) / 外部现实(研究域10) / 外部现实(研究域33)|IRBANK disclosure index for 5357: 2022 acquisition of Shibata Yogyo Genryo's refractory raw-material business;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域08) / 一手证据(研究域15)|FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域09) / 一手证据(研究域10) / 一手证据(研究域16) / 定向深挖(研究域08)|FY3/2026 briefing materials: segment margin structure and the corporate-cost layer;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29) / 外部现实(研究域27)|Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end);直接证据 / 支持证据 / 一手证据(研究域14) / 反证(研究域04) / 反证(研究域06) / 反证(研究域10) / 反证(研究域12) / 反证(研究域13) / 定向深挖(研究域14)|FY3/2026 briefing materials: the FY3/27 outlook's stated caveats;直接证据 / 支持证据 / 外部现实(研究域22) / 反证(研究域11) / 反证(研究域20) / 反证(研究域31)|FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance;直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域33) / 历史/同业比较(研究域23)|Q1 FY3/2027 tanshin header: issuer identity, listing and representative
完整研究记录(核对用)
研究原文:Magnesia chain: geopolitics, stockpile, working capital and margin as one mechanism|A Liaoning supply variable reaches the P&L through one cost line (-JPY 387m in FY3/26) buffered by a JPY 6.0bn stockpile that also loads working capital; supply policy, working capital and the 19.7% segment margin are one mechanism seen from three domains.
内部研究类型:CrossDomainMechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A supply shock is the fastest margin-damage path and would arrive with little warning.
不确定性(原始记录):Pass-through lag and contract cover unknown.
F072|09|下行由资产锚住,上行被持股人把着
研究范围:开放研究+35项覆盖检查
写入正文:09|下行由资产锚住,上行被持股人把着12|同一笔留存收益,既造出了折价,也造出了垫底
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(19项,重复标签已合并)
Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end)怎么使用:直接 / 支持;一手验证:18、19、21、29;外部现实校验:27
IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks怎么使用:直接证据;一手验证:27、31;外部现实校验:01、26、34
IRBANK stock page for 5357: valuation cross-check at the October 2026 close怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:35;专项深挖:27
FY3/2026 results briefing materials: five-year consolidated record (charts and plan table)怎么使用:直接 / 支持;一手验证:12、28;同业比较:01、03、04、08、11、27、33、35;其他用途:历史
FY3/2026 results briefing materials: sales by industry, actuals and outlook怎么使用:直接 / 支持;一手验证:05、09、11、14;外部现实校验:02、08、15、19
Q1 FY3/2027 tanshin: segment detail and sales by industry怎么使用:直接 / 支持;一手验证:05;外部现实校验:14
FY3/2026 briefing materials: non-ferrous and glass large orders inside FY3/26 refractories怎么使用:直接 / 支持;专项深挖:05
FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge怎么使用:一手验证:02、03、08、15;其他用途:反证
FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance怎么使用:直接 / 支持;外部现实校验:22;反向验证:11、20、31
FY3/2026 results briefing materials: ROE and payout against the plan's capital targets怎么使用:直接 / 支持;一手验证:22;反向验证:08、09、18、21、25、26、35
FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan怎么使用:直接 / 支持;一手验证:07;反向验证:30
FY3/2026 briefing materials: management's presentation of ROE excluding the tender-offer cost怎么使用:直接 / 支持;一手验证:22;专项深挖:22
FY3/2026 results briefing materials and tanshin dividend tables: distribution record怎么使用:直接 / 支持;一手验证:26;同业比较:25;其他用途:历史
FY3/2026 briefing materials: payout-ratio path 41.4% - 63.5% - 67.0% against a 60% plan target怎么使用:直接 / 支持;一手验证:26;专项深挖:26;同业比较:22;其他用途:历史
Q1 FY3/2027 tanshin: investment securities JPY 4,680 million and the valuation reserve怎么使用:直接 / 支持;一手验证:21;外部现实校验:29、32;专项深挖:21
FY3/2026 briefing materials: balance-sheet walk for the year - equity built JPY 1,476 million怎么使用:直接 / 支持;反向验证:17、19、22、32;同业比较:18、21、29;其他用途:历史
Tender-offer result notice: post-offer register arithmetic - two holders above 51%怎么使用:直接 / 支持;一手验证:24;专项深挖:24
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接 / 支持;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29) / 外部现实(研究域27)|Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end);直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域26) / 外部现实(研究域34)|IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27)|IRBANK stock page for 5357: valuation cross-check at the October 2026 close;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域27) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|FY3/2026 results briefing materials: five-year consolidated record (charts and plan table);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域15) / 外部现实(研究域19)|FY3/2026 results briefing materials: sales by industry, actuals and outlook;直接证据 / 支持证据 / 一手证据(研究域05) / 外部现实(研究域14)|Q1 FY3/2027 tanshin: segment detail and sales by industry;直接证据 / 支持证据 / 定向深挖(研究域05)|FY3/2026 briefing materials: non-ferrous and glass large orders inside FY3/26 refractories;直接证据 / 支持证据|FY3/2026 briefing materials: environmental-equipment sales of about JPY 4,487 million;反证 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域08) / 一手证据(研究域15)|FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge;直接证据 / 支持证据 / 外部现实(研究域22) / 反证(研究域11) / 反证(研究域20) / 反证(研究域31)|FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance;直接证据 / 支持证据 / 一手证据(研究域22) / 反证(研究域08) / 反证(研究域09) / 反证(研究域18) / 反证(研究域21) / 反证(研究域25) / 反证(研究域26) / 反证(研究域35)|FY3/2026 results briefing materials: ROE and payout against the plan's capital targets;直接证据 / 支持证据 / 一手证据(研究域07) / 反证(研究域30)|FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan;直接证据 / 支持证据 / 一手证据(研究域22) / 定向深挖(研究域22)|FY3/2026 briefing materials: management's presentation of ROE excluding the tender-offer cost;直接证据 / 支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域25)|FY3/2026 results briefing materials and tanshin dividend tables: distribution record;直接证据 / 支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域22) / 定向深挖(研究域26)|FY3/2026 briefing materials: payout-ratio path 41.4% -> 63.5% -> 67.0% against a 60% plan target;直接证据 / 支持证据 / 一手证据(研究域21) / 外部现实(研究域29) / 外部现实(研究域32) / 定向深挖(研究域21)|Q1 FY3/2027 tanshin: investment securities JPY 4,680 million and the valuation reserve;直接证据 / 支持证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域29) / 反证(研究域17) / 反证(研究域19) / 反证(研究域22) / 反证(研究域32)|FY3/2026 briefing materials: balance-sheet walk for the year - equity built JPY 1,476 million;直接证据 / 支持证据 / 一手证据(研究域24) / 定向深挖(研究域24)|Tender-offer result notice: post-offer register arithmetic - two holders above 51%;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures
完整研究记录(核对用)
研究原文:Retained equity on a plateau manufactures both the discount and its cushion|Retained earnings grow equity about 4-5% a year on a plateau profit pool, diluting ROE toward 7% and simultaneously deepening asset coverage under a sub-book price. Part of the book gain is market weather through the securities reserve.
内部研究类型:CrossDomainMechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Downside is asset-cushioned, upside is event-driven, and carry is positive; the cost is time and illiquidity.
不确定性(原始记录):Liquidation values unappraised; securities composition not itemised.
F073|04|麻生集团渠道:先有行政动作,后有商业证据
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(9项,重复标签已合并)
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接 / 支持;一手验证:01、07、23、24、33
FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan怎么使用:直接 / 支持;一手验证:07;反向验证:30
FY3/2026 briefing materials: HASLE product line - ceramic inner cylinders for cement equipment怎么使用:直接证据;外部现实校验:03、07;专项深挖:07
Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings怎么使用:直接 / 支持;一手验证:18;外部现实校验:25
Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination怎么使用:直接 / 支持;一手验证:25、29;反向验证:24
IRBANK disclosure index for 5357: restricted-stock compensation mechanics, FY3/26-FY3/27怎么使用:直接 / 支持;外部现实校验:23
Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025)怎么使用:直接 / 支持;同业比较:07、24;其他用途:历史
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接 / 支持;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);直接证据 / 支持证据 / 一手证据(研究域07) / 反证(研究域30)|FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan;直接证据 / 外部现实(研究域03) / 外部现实(研究域07) / 定向深挖(研究域07)|FY3/2026 briefing materials: HASLE product line - ceramic inner cylinders for cement equipment;直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域25)|Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 反证(研究域24)|Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination;直接证据 / 支持证据|IRBANK disclosure index for 5357: restricted-stock treasury disposals (August 2026);直接证据 / 支持证据 / 外部现实(研究域23)|IRBANK disclosure index for 5357: restricted-stock compensation mechanics, FY3/26-FY3/27;直接证据 / 支持证据 / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures
完整研究记录(核对用)
研究原文:Aso channel: ownership meets product portfolio, administrative activation before commercial evidence|The HASLE distributorship and cement-channel strategy are commercial only if the parent's group is a real channel, so the January 2026 agreement is also the first test of what the May 2025 control change is worth. A first borrowing, a terminated legacy trust and rebuilt incentives all precede any disclosed synergy revenue.
内部研究类型:CrossDomainMechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The burden of proof sits on prints, not announcements.
不确定性(原始记录):No related-party volumes disclosed.
F074|09|市场拒绝为1,810日元背书,说明怀疑的是价值转化,不是资产
研究范围:开放研究+35项覆盖检查
写入正文:09|市场拒绝为1,810日元背书,说明怀疑的是价值转化,不是资产
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(19项,重复标签已合并)
IRBANK stock page for 5357: valuation cross-check at the October 2026 close怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:35;专项深挖:27
Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged怎么使用:直接 / 支持;一手验证:30、35;外部现实校验:31
Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings怎么使用:直接 / 支持;一手验证:18;外部现实校验:25
Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination怎么使用:直接 / 支持;一手验证:25、29;反向验证:24
FY3/2026 results briefing materials: ROE and payout against the plan's capital targets怎么使用:直接 / 支持;一手验证:22;反向验证:08、09、18、21、25、26、35
FY3/2026 results briefing materials: consolidated cash flow summary怎么使用:直接 / 支持;一手验证:17;同业比较:19、20;其他用途:历史
FY3/2026 results briefing materials: five-year consolidated record (charts and plan table)怎么使用:直接 / 支持;一手验证:12、28;同业比较:01、03、04、08、11、27、33、35;其他用途:历史
FY3/2026 briefing materials: prior-year comparatives - FY3/25 as the pre-TOB baseline怎么使用:直接 / 支持;外部现实校验:28;同业比较:02、09、15、17;其他用途:历史
FY3/2026 briefing materials, plan-table footnote: FY3/24 special gains from the Xinyaotai exit and policy-shareholding reduction怎么使用:直接 / 支持;一手验证:32;专项深挖:32、33;同业比较:06、10、13、16、28;其他用途:历史
FY3/2026 briefing materials: pre-tax to net bridge - special losses and the tax charge怎么使用:直接 / 支持;一手验证:16、28;专项深挖:16、28;同业比较:32;其他用途:历史
Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025)怎么使用:直接证据;同业比较:07、24;其他用途:历史
Statement of opinion (11 April 2025): price formation - a negotiated partnership price怎么使用:直接 / 支持;同业比较:31;其他用途:历史
IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、26、34
Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end)怎么使用:直接 / 支持;一手验证:18、19、21、29;外部现实校验:27
Q1 FY3/2027 tanshin: investment securities JPY 4,680 million and the valuation reserve怎么使用:直接 / 支持;一手验证:21;外部现实校验:29、32;专项深挖:21
FY3/2026 briefing materials: balance-sheet walk for the year - equity built JPY 1,476 million怎么使用:直接 / 支持;反向验证:17、19、22、32;同业比较:18、21、29;其他用途:历史
Tender-offer result notice: post-offer register arithmetic - two holders above 51%怎么使用:直接 / 支持;一手验证:24;专项深挖:24
FY3/2026 results briefing materials and tanshin dividend tables: distribution record怎么使用:直接 / 支持;一手验证:26;同业比较:25;其他用途:历史
FY3/2026 briefing materials: payout-ratio path 41.4% - 63.5% - 67.0% against a 60% plan target怎么使用:直接 / 支持;一手验证:26;专项深挖:26;同业比较:22;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27)|IRBANK stock page for 5357: valuation cross-check at the October 2026 close;直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域31)|Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged;直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域25)|Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 反证(研究域24)|Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination;直接证据 / 支持证据 / 一手证据(研究域22) / 反证(研究域08) / 反证(研究域09) / 反证(研究域18) / 反证(研究域21) / 反证(研究域25) / 反证(研究域26) / 反证(研究域35)|FY3/2026 results briefing materials: ROE and payout against the plan's capital targets;直接证据 / 支持证据 / 一手证据(研究域17) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20)|FY3/2026 results briefing materials: consolidated cash flow summary;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域27) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|FY3/2026 results briefing materials: five-year consolidated record (charts and plan table);直接证据 / 支持证据 / 外部现实(研究域28) / 历史/同业比较(研究域02) / 历史/同业比较(研究域09) / 历史/同业比较(研究域15) / 历史/同业比较(研究域17)|FY3/2026 briefing materials: prior-year comparatives - FY3/25 as the pre-TOB baseline;直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域13) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 定向深挖(研究域32) / 定向深挖(研究域33)|FY3/2026 briefing materials, plan-table footnote: FY3/24 special gains from the Xinyaotai exit and policy-shareholding reduction;直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域28)|FY3/2026 briefing materials: pre-tax to net bridge - special losses and the tax charge;直接证据 / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025);直接证据 / 支持证据 / 历史/同业比较(研究域31)|Statement of opinion (11 April 2025): price formation - a negotiated partnership price;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域26) / 外部现实(研究域34)|IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29) / 外部现实(研究域27)|Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end);直接证据 / 支持证据 / 一手证据(研究域21) / 外部现实(研究域29) / 外部现实(研究域32) / 定向深挖(研究域21)|Q1 FY3/2027 tanshin: investment securities JPY 4,680 million and the valuation reserve;直接证据 / 支持证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域29) / 反证(研究域17) / 反证(研究域19) / 反证(研究域22) / 反证(研究域32)|FY3/2026 briefing materials: balance-sheet walk for the year - equity built JPY 1,476 million;直接证据 / 支持证据 / 一手证据(研究域24) / 定向深挖(研究域24)|Tender-offer result notice: post-offer register arithmetic - two holders above 51%;直接证据 / 支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域25)|FY3/2026 results briefing materials and tanshin dividend tables: distribution record;直接证据 / 支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域22) / 定向深挖(研究域26)|FY3/2026 briefing materials: payout-ratio path 41.4% -> 63.5% -> 67.0% against a 60% plan target
完整研究记录(核对用)
研究原文:Valuation bridge: normalised earnings, assets, expectations and the control reference|The price capitalises the plateau as permanent and the control change as neutral; it charges nothing for synergy, activation or float repair, and pays about a 5.4-5.5% yield while the question resolves.
内部研究类型:ValuationBridge
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Asymmetry favours patience if the investor accepts illiquidity.
不确定性(原始记录):No peer multiple refreshed; two price dates are used and must not be mixed.
F075|01|麻生集团入主后,这家现金充裕的耐火材料公司会不会开始用好资本
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|麻生集团入主后,这家现金充裕的耐火材料公司会不会开始用好资本01|什么会推翻这个判断
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(28项,重复标签已合并)
IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、26、34
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接 / 支持;一手验证:01、07、23、24、33
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接 / 支持;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
FY3/2026 results briefing materials: five-year consolidated record (charts and plan table)怎么使用:直接 / 支持;一手验证:12、28;同业比较:01、03、04、08、11、27、33、35;其他用途:历史
Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged怎么使用:直接 / 支持;一手验证:30、35;外部现实校验:31
IRBANK stock page for 5357: valuation cross-check at the October 2026 close怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:35;专项深挖:27
Yahoo Finance disclosure index for 5357.T: Q3 FY3/2026 tanshin of 6 February 2026怎么使用:直接 / 支持;反向验证:15;同业比较:05、12、14、30;其他用途:历史
IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season怎么使用:直接 / 支持;外部现实校验:13、30;专项深挖:13
FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance怎么使用:直接 / 支持;外部现实校验:22;反向验证:11、20、31
FY3/2026 results briefing materials: ROE and payout against the plan's capital targets怎么使用:直接 / 支持;一手验证:22;反向验证:08、09、18、21、25、26、35
FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan怎么使用:直接 / 支持;一手验证:07;反向验证:30
FY3/2026 briefing materials: management's presentation of ROE excluding the tender-offer cost怎么使用:直接 / 支持;一手验证:22;专项深挖:22
FY3/2026 briefing materials: the FY3/27 outlook's stated caveats怎么使用:直接 / 支持;一手验证:14;反向验证:04、06、10、12、13;专项深挖:14
Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination怎么使用:直接 / 支持;一手验证:25、29;反向验证:24
Tender-offer result notice: post-offer register arithmetic - two holders above 51%怎么使用:直接 / 支持;一手验证:24;专项深挖:24
Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025)怎么使用:直接 / 支持;同业比较:07、24;其他用途:历史
Q1 FY3/2027 tanshin header: issuer identity, listing and representative怎么使用:直接证据;一手验证:01、08、33;同业比较:23;其他用途:历史
Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end)怎么使用:直接 / 支持;一手验证:18、19、21、29;外部现实校验:27
Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings怎么使用:直接 / 支持;一手验证:18;外部现实校验:25
FY3/2026 results briefing materials: consolidated cash flow summary怎么使用:直接 / 支持;一手验证:17;同业比较:19、20;其他用途:历史
FY3/2026 briefing materials: prior-year comparatives - FY3/25 as the pre-TOB baseline怎么使用:直接 / 支持;外部现实校验:28;同业比较:02、09、15、17;其他用途:历史
FY3/2026 briefing materials, plan-table footnote: FY3/24 special gains from the Xinyaotai exit and policy-shareholding reduction怎么使用:直接 / 支持;一手验证:32;专项深挖:32、33;同业比较:06、10、13、16、28;其他用途:历史
FY3/2026 briefing materials: pre-tax to net bridge - special losses and the tax charge怎么使用:直接 / 支持;一手验证:16、28;专项深挖:16、28;同业比较:32;其他用途:历史
Statement of opinion (11 April 2025): price formation - a negotiated partnership price怎么使用:直接 / 支持;同业比较:31;其他用途:历史
Q1 FY3/2027 tanshin: investment securities JPY 4,680 million and the valuation reserve怎么使用:直接 / 支持;一手验证:21;外部现实校验:29、32;专项深挖:21
FY3/2026 briefing materials: balance-sheet walk for the year - equity built JPY 1,476 million怎么使用:直接 / 支持;反向验证:17、19、22、32;同业比较:18、21、29;其他用途:历史
FY3/2026 results briefing materials and tanshin dividend tables: distribution record怎么使用:直接 / 支持;一手验证:26;同业比较:25;其他用途:历史
FY3/2026 briefing materials: payout-ratio path 41.4% - 63.5% - 67.0% against a 60% plan target怎么使用:直接 / 支持;一手验证:26;专项深挖:26;同业比较:22;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域26) / 外部现实(研究域34)|IRBANK stock page for 5357: late-October 2026 market snapshot and cross-checks;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28) / 历史/同业比较(研究域01) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 历史/同业比较(研究域08) / 历史/同业比较(研究域11) / 历史/同业比较(研究域27) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|FY3/2026 results briefing materials: five-year consolidated record (charts and plan table);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域31)|Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域35) / 定向深挖(研究域27)|IRBANK stock page for 5357: valuation cross-check at the October 2026 close;直接证据 / 支持证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域30) / 反证(研究域15)|Yahoo Finance disclosure index for 5357.T: Q3 FY3/2026 tanshin of 6 February 2026;直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13)|IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season;直接证据 / 支持证据 / 外部现实(研究域22) / 反证(研究域11) / 反证(研究域20) / 反证(研究域31)|FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance;直接证据 / 支持证据 / 一手证据(研究域22) / 反证(研究域08) / 反证(研究域09) / 反证(研究域18) / 反证(研究域21) / 反证(研究域25) / 反证(研究域26) / 反证(研究域35)|FY3/2026 results briefing materials: ROE and payout against the plan's capital targets;直接证据 / 支持证据 / 一手证据(研究域07) / 反证(研究域30)|FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan;直接证据 / 支持证据 / 一手证据(研究域22) / 定向深挖(研究域22)|FY3/2026 briefing materials: management's presentation of ROE excluding the tender-offer cost;直接证据 / 支持证据 / 一手证据(研究域14) / 反证(研究域04) / 反证(研究域06) / 反证(研究域10) / 反证(研究域12) / 反证(研究域13) / 定向深挖(研究域14)|FY3/2026 briefing materials: the FY3/27 outlook's stated caveats;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 反证(研究域24)|Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination;直接证据 / 支持证据 / 一手证据(研究域24) / 定向深挖(研究域24)|Tender-offer result notice: post-offer register arithmetic - two holders above 51%;直接证据 / 支持证据 / 历史/同业比较(研究域07) / 历史/同业比较(研究域24)|Statement of opinion on the tender offer by ASNF Holdings GK (11 April 2025);直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域33) / 历史/同业比较(研究域23)|Q1 FY3/2027 tanshin header: issuer identity, listing and representative;直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 一手证据(研究域29) / 外部现实(研究域27)|Q1 FY3/2027 tanshin: comparative balance sheet at 31 March 2026 (FY3/26 year-end);直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域25)|Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings;直接证据 / 支持证据 / 一手证据(研究域17) / 历史/同业比较(研究域19) / 历史/同业比较(研究域20)|FY3/2026 results briefing materials: consolidated cash flow summary;直接证据 / 支持证据 / 外部现实(研究域28) / 历史/同业比较(研究域02) / 历史/同业比较(研究域09) / 历史/同业比较(研究域15) / 历史/同业比较(研究域17)|FY3/2026 briefing materials: prior-year comparatives - FY3/25 as the pre-TOB baseline;直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域13) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 定向深挖(研究域32) / 定向深挖(研究域33)|FY3/2026 briefing materials, plan-table footnote: FY3/24 special gains from the Xinyaotai exit and policy-shareholding reduction;直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域32) / 定向深挖(研究域16) / 定向深挖(研究域28)|FY3/2026 briefing materials: pre-tax to net bridge - special losses and the tax charge;直接证据 / 支持证据 / 历史/同业比较(研究域31)|Statement of opinion (11 April 2025): price formation - a negotiated partnership price;直接证据 / 支持证据 / 一手证据(研究域21) / 外部现实(研究域29) / 外部现实(研究域32) / 定向深挖(研究域21)|Q1 FY3/2027 tanshin: investment securities JPY 4,680 million and the valuation reserve;直接证据 / 支持证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域29) / 反证(研究域17) / 反证(研究域19) / 反证(研究域22) / 反证(研究域32)|FY3/2026 briefing materials: balance-sheet walk for the year - equity built JPY 1,476 million;直接证据 / 支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域25)|FY3/2026 results briefing materials and tanshin dividend tables: distribution record;直接证据 / 支持证据 / 一手证据(研究域26) / 历史/同业比较(研究域22) / 定向深挖(研究域26)|FY3/2026 briefing materials: payout-ratio path 41.4% -> 63.5% -> 67.0% against a 60% plan target
完整研究记录(核对用)
研究原文:Patient-value thesis with register-first falsifiers|The thesis is a claim about holder behaviour more than operations: the parent activates or the float is repaired, and the plan becomes credible. Conceded targets and an unpriced Middle East tail are counter-evidence that qualifies it.
内部研究类型:ThesisAndFalsification
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Position risk is slow discovery that nothing happens, not volatility.
不确定性(原始记录):Parent intent is the irreducible unknown.
F076|13|这些问题合起来,对应哪几条推翻条件
研究范围:开放研究+35项覆盖检查
写入正文:13|这些问题合起来,对应哪几条推翻条件
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(23项,重复标签已合并)
Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged怎么使用:直接 / 支持;一手验证:30、35;外部现实校验:31
FY3/2027 interim guidance percentages: the implied H1 FY3/26 base and the Q2 delivery requirement怎么使用:直接 / 支持;外部现实校验:12;专项深挖:30、31、35
Yahoo Finance disclosure index for 5357.T: Q3 FY3/2026 tanshin of 6 February 2026怎么使用:直接证据;反向验证:15;同业比较:05、12、14、30;其他用途:历史
Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings怎么使用:直接 / 支持;一手验证:18;外部现实校验:25
Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination怎么使用:直接 / 支持;一手验证:25、29;反向验证:24
IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures怎么使用:直接 / 支持;一手验证:13、30、35;外部现实校验:24;反向验证:01、07、23、27、29、33
IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season怎么使用:直接证据;外部现实校验:13、30;专项深挖:13
Tender-offer result notice: post-offer register arithmetic - two holders above 51%怎么使用:直接证据;一手验证:24;专项深挖:24
Notice of tender offer results and change of largest and major shareholders (15 May 2025)怎么使用:直接 / 支持;一手验证:01、07、23、24、33
FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan怎么使用:直接 / 支持;一手验证:07;反向验证:30
FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance怎么使用:直接证据;外部现实校验:22;反向验证:11、20、31
FY3/2026 results briefing materials: ROE and payout against the plan's capital targets怎么使用:直接证据;一手验证:22;反向验证:08、09、18、21、25、26、35
FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy怎么使用:直接证据;一手验证:06、10;反向验证:14
Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026怎么使用:直接证据;一手验证:15、19;外部现实校验:06、17;专项深挖:06、19
FY3/2026 briefing materials: the FY3/27 outlook's stated caveats怎么使用:直接证据;一手验证:14;反向验证:04、06、10、12、13;专项深挖:14
Q1 FY3/2027 tanshin: investment securities JPY 4,680 million and the valuation reserve怎么使用:直接证据;一手验证:21;外部现实校验:29、32;专项深挖:21
FY3/2026 briefing materials: balance-sheet walk for the year - equity built JPY 1,476 million怎么使用:直接证据;反向验证:17、19、22、32;同业比较:18、21、29;其他用途:历史
FY3/2026 briefing materials, plan-table footnote: FY3/24 special gains from the Xinyaotai exit and policy-shareholding reduction怎么使用:直接证据;一手验证:32;专项深挖:32、33;同业比较:06、10、13、16、28;其他用途:历史
Q1 FY3/2027 tanshin header: issuer identity, listing and representative怎么使用:直接证据;一手验证:01、08、33;同业比较:23;其他用途:历史
FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge怎么使用:直接证据;一手验证:02、03、08、15
FY3/2026 results briefing materials: sales by industry, actuals and outlook怎么使用:直接证据;一手验证:05、09、11、14;外部现实校验:02、08、15、19
IRBANK disclosure index for 5357: restricted-stock compensation mechanics, FY3/26-FY3/27怎么使用:支持证据;外部现实校验:23
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域31)|Q1 FY3/2027 tanshin: full-year and interim guidance left unchanged;直接证据 / 支持证据 / 外部现实(研究域12) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|FY3/2027 interim guidance percentages: the implied H1 FY3/26 base and the Q2 delivery requirement;直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域12) / 历史/同业比较(研究域14) / 历史/同业比较(研究域30) / 反证(研究域15)|Yahoo Finance disclosure index for 5357.T: Q3 FY3/2026 tanshin of 6 February 2026;直接证据 / 支持证据 / 一手证据(研究域18) / 外部现实(研究域25)|Q1 FY3/2027 tanshin: balance sheet at 30 June 2026 - new long-term borrowings;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 反证(研究域24)|Q1 FY3/2027 tanshin: issued, treasury and average share counts; E-Ship trust termination;直接证据 / 支持证据|IRBANK disclosure index for 5357: restricted-stock treasury disposals (August 2026);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域24) / 反证(研究域01) / 反证(研究域07) / 反证(研究域23) / 反证(研究域27) / 反证(研究域29) / 反证(研究域33)|IRBANK disclosure index for 5357: June 2026 controlling-shareholder and listing-criteria disclosures;直接证据 / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13)|IRBANK disclosure index for 5357: the 29 June 2026 disclosure package at the annual meeting season;直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|Tender-offer result notice: post-offer register arithmetic - two holders above 51%;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域33)|Notice of tender offer results and change of largest and major shareholders (15 May 2025);直接证据 / 支持证据 / 一手证据(研究域07) / 反证(研究域30)|FY3/2026 results briefing materials: HASLE Refractories basic agreement for exclusive distribution in Japan;直接证据 / 外部现实(研究域22) / 反证(研究域11) / 反证(研究域20) / 反证(研究域31)|FY3/2026 results briefing materials: second medium-term plan (FY2025-FY2027) targets against FY3/27 guidance;直接证据 / 一手证据(研究域22) / 反证(研究域08) / 反证(研究域09) / 反证(研究域18) / 反证(研究域21) / 反证(研究域25) / 反证(研究域26) / 反证(研究域35)|FY3/2026 results briefing materials: ROE and payout against the plan's capital targets;直接证据 / 一手证据(研究域06) / 一手证据(研究域10) / 反证(研究域14)|FY3/2026 results briefing materials: raw-material costs, the Yingkou subsidiary and supply policy;直接证据 / 一手证据(研究域15) / 一手证据(研究域19) / 外部现实(研究域06) / 外部现实(研究域17) / 定向深挖(研究域06) / 定向深挖(研究域19)|Q1 FY3/2027 tanshin balance sheet: working-capital structure at 30 June 2026;直接证据 / 一手证据(研究域14) / 反证(研究域04) / 反证(研究域06) / 反证(研究域10) / 反证(研究域12) / 反证(研究域13) / 定向深挖(研究域14)|FY3/2026 briefing materials: the FY3/27 outlook's stated caveats;直接证据 / 一手证据(研究域21) / 外部现实(研究域29) / 外部现实(研究域32) / 定向深挖(研究域21)|Q1 FY3/2027 tanshin: investment securities JPY 4,680 million and the valuation reserve;直接证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域29) / 反证(研究域17) / 反证(研究域19) / 反证(研究域22) / 反证(研究域32)|FY3/2026 briefing materials: balance-sheet walk for the year - equity built JPY 1,476 million;直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域06) / 历史/同业比较(研究域10) / 历史/同业比较(研究域13) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 定向深挖(研究域32) / 定向深挖(研究域33)|FY3/2026 briefing materials, plan-table footnote: FY3/24 special gains from the Xinyaotai exit and policy-shareholding reduction;直接证据 / 一手证据(研究域01) / 一手证据(研究域08) / 一手证据(研究域33) / 历史/同业比较(研究域23)|Q1 FY3/2027 tanshin header: issuer identity, listing and representative;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域08) / 一手证据(研究域15)|FY3/2026 results briefing materials: segment sales, profit and the operating-profit bridge;直接证据 / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域11) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域08) / 外部现实(研究域15) / 外部现实(研究域19)|FY3/2026 results briefing materials: sales by industry, actuals and outlook;支持证据 / 外部现实(研究域23)|IRBANK disclosure index for 5357: restricted-stock compensation mechanics, FY3/26-FY3/27
完整研究记录(核对用)
研究原文:Research Debt carried forward|Unresolved questions with no reasonable current public path: most depend on disclosures not yet made, so they are carried as UNKNOWN with the next evidence stated in each node.
内部研究类型:ResearchDebtRegister
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Several unknowns (float route, borrowing purpose, next plan) can each materially change the thesis.
不确定性(原始记录):The peer-multiple gap is the only item with a possible current path left unrefreshed, and it is lower value than the others.
F077|10|冲高2,016日元失败后,回落是回踩还是回到旧区间的第一步
写入正文:10|冲高2,016日元失败后,回落是回踩还是回到旧区间的第一步10|二十年低位后的七年台阶:低点年年抬高,量能平淡10|要约价把2025年钉在1,810日元,2026年的冲高没有守住10|价格重心停在1,810日元,短期均线已经失守10|内部矛盾:最强的靠山,对应最薄的流通盘10|确认与失效:看月线收盘能否守住1,652至1,662日元10|价格与基本面的时序:价格先于故事,现在停在故事的参照价上13|整理区间下沿1,652日元守不守得住,技术上最先要看的价格行为14|技术结构7.54/13:旧的下行规律已被破坏,新的更高区间尚未站稳15|来源、数据截止与限制
还不能确定:受保护的 Technical Research 结构;公开边界以其正文路由为准。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:Protected Technical Synthesis (dereference-only source structure)
内部研究类型:ProtectedTechnicalSynthesis
内部来源标记:TECHNICAL
不确定性(原始记录):受保护的 Technical Research 结构;公开边界以其正文路由为准。
公开边界:受保护 Technical Research 仅保留可追踪身份,本索引不重写其内部语义。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | Claude Research Lane |
|---|---|
| Review Date | 2026-11-09 |
| Score Version | V3.2 |
| Publication Source SHA | 5621ae34628a778fba72dc978edb0afcffa3d957 |
| Delivery Commit SHA | 5621ae34628a778fba72dc978edb0afcffa3d957 |
| Delivery Runtime Fingerprint | 2602446d7ce949535e8f178fbf279f5caa1a94e2d89d790554c72b6ab9946cf6 |
| Research Authority SHA | 8484dd6fa1bb2c23409435b8578f4302c0e86dc4 |
| Canonical Snapshot | 142a530c-30d6-5514-8645-dee32af76167 |
| Canonical Revision | 1 |