U.S. Steel 今年事业利润指引由1,000亿日元升到1,800亿日元以上,一季度实力利润322亿日元,占集团近三成。买收过桥贷款已有偿还安排,短期再融资压力后退。2026–2030年度设有每股24日元的下限分红。价格结构上,530日元一带的下限近三年守住了三次。
5401
日本製鉄株式会社(Nippon Steel Corporation)
日本製鉄株式会社(Nippon Steel Corporation,东证 5401)主营钢铁的制造与销售,产品包括薄板、厚中板、电磁钢板、不锈钢、棒线材和钢管,供应汽车、建筑、机械和电机行业;同时经营海外钢铁事业(2025年6月起全资持有美国 U.S. Steel)、铁矿石与原料投资、非铁业务,以及持股63.42%的上市子公司日鉄ソリューションズ(系统解决方案)。
最近亮点:2027年3月期(FY27/3)一季度(4–6月)事业利润1,455亿日元,上涨58.1%,公司随后把全年事业利润预测上调1,000亿日元至6,300亿日元。但剔除库存评估差的实力基础事业利润只有1,084亿日元,比前年同期少653亿日元,国内部分从1,414亿日元降到471亿日元。
利润高度依赖美国关税支撑的热卷价格,以及下半年国内价格转嫁。美国价格回落,或下期实力利润4,500亿日元落空,会同时暴露国内走弱和买收后的高杠杆(自己资本比率37.7%,S&P 评级 BBB、展望负面);普通股东的受偿顺序排在可转债和劣后资金之后。
结论:Kabugami 评分49.14(V3.2),评级C;暂不追涨,已持有者以观察为主。 依据:市净率0.61倍(PBR)、预想市盈率11.8倍(PER)不是明确割安,正常化后PER在12–16倍,ROE预想5.2%、粗算ROIC 4–5%,大概率低于资本成本,风险偏向下方;美国价格的持续性、国内转嫁的实现度、债务到期结构等关键事实尚未能核实,结论带条件。 翻转条件:美国价格回落后 U.S. Steel 仍保持1,800亿日元以上、下期国内实力利润回到4,500亿日元水平、自由现金流转正且债务/EBITDA向3.5倍以下回落,可上调;反向则下调。 当前动作:暂不追涨,不新建重仓;已持有者以观察为主,不在下期实力利润4500亿日元兑现前加码。可考虑在价格靠近530–560日元带、且国内转嫁与自由现金流证据改善时分批关注。需要持续确认的事项:2026年11月5日第2季度决算之后国内实力利润能否由471亿日元恢复、U.S. Steel 1800亿日元以上的指引在美国价格回落时是否被下修、自由现金流何时转正、110亿美元投资案件别回报率。若美国热卷价格明显回落、下期被下修、或可转债稀释与评级下调迫使分红或投资调整,应下调判断;若自由现金流转正且债务/EBITDA向3.5倍以下回落,则可上调。
报告目录
01|投资问题与当前结论
01.1|买收之后,股东价值取决于三个连在一起的环节
当前判断:Kabugami 评分49.14(V3.2),评级C,暂不追涨。把握一般,因为结论建立在多处粗算和二手来源之上。
核心问题可以拆成三环。第一环,美国232条关税(钢铁50%)支撑的热卷价格,能否让 U.S. Steel 守住2027年3月期(FY27/3)事业利润1,800亿日元以上的指引。第二环,国内价格转嫁能否在下半年兑现,把实力利润推到下期4,500亿日元的计划线。第三环,自己资本比率只有37.7%、自由现金流为负,2026–2030年度6万亿日元左右的设备与事业投资,能否赚到高于资本成本的回报。三环相乘,才是普通股东最后拿到的每股价值。
这个顺序决定估值怎么看。市净率0.61倍(PBR)、公司预想市盈率11.8倍(PER)看上去便宜,但利润里含有关税租金和库存评估益,ROE预想5.2%,粗算ROIC 4–5%。低PBR在这里更像是对低回报的定价,不能直接当作安全边际。重估需要自由现金流转正和新增投资回报的实证,这两项证据在审查日前都没有。
风险分布偏向下方。现价比券商平均目标价(715日元左右)低10%上下,加预想股息率3.7%,上行空间有限;美国价格回落、下期未达、可转债稀释三个下行因素的幅度相近或更大。
01.2|当季改善集中在 U.S. Steel 和库存评估益,市场已经把一部分好消息计入价格
一季度(4–6月)的变化是叠加在旧基本面之上的增量,没有改写基本面。事业利润上涨58.1%,主要来自 U.S. Steel 的利润和502亿日元的库存评估益;国内实力利润由1,414亿日元降到471亿日元,本体海外之外的实质走弱被美国利润盖住。全年指引因此被推向下半年,下期实力利润4,500亿日元要求国内转嫁与美国高价同时成立。拆解见第06章。
市场对好决算的反应也说明期待已被部分织入。8月4日收盘646.0日元,8月7日涨到697.5日元,9月3日见高点718.5日元,之后回吐,10月30日收于656.5日元。
01.3|什么会推翻这个判断
最强的反证已经摆在桌面上:U.S. Steel 利润由1,000亿日元指引升到1,800亿日元以上,追加协同效应有200亿日元,政策持股还有3,000亿日元左右可出售,2026年社长选任赞成率回升到95.21%。这些事实使悲观结论不能绝对化,但它们的持续性都尚未被验证。
判断转弱的条件:关税缓和或热卷价格大幅回落;下期实力利润未达,全年指引下修;可转债价内稀释、降级使分红或投资被迫调整。判断转强的条件:美国价格回落后 U.S. Steel 仍保持1,800亿日元以上,或110亿美元投资案披露了公开回报;国内下期通过实现单价达到4,500亿日元左右的水平;2026–2027年度自由现金流转正,债务/EBITDA向3.5倍以下回落,分红不再依赖借款;ROE从5%向10%提升。
另有六个方面的关键事实没有核实:原料与能源的供给依存、合作伙伴的经济条件、营运资金变化的主因、实质股东结构、会计口径的异常、历史周期中的实际表现。它们的答案可能改变上面的结论,对应的待核实问题见第13章。
02|公司本质与商业模式
02.1|投资对象是并表后的日本製鉄,普通股东只拥有其中的一部分
分析的是按IFRS合并的日本製鉄(5401)。2026年3月末合并范围605家公司,其中合并子公司493家、权益法等112家。U.S. Steel 自2025年6月18日起为全资子公司,2025年粗钢产量5,778万吨,位居世界第3;买收前的2023年是4,370万吨,增量主要来自买收。这个排名按吨数计,不是盈利能力或成本竞争力的排名,U.S. Steel 在5,778万吨中的计入期间也未核实。
合并不等于股东拥有100%。2026年3月末总权益约6.02万亿日元,归属母公司股东5.53万亿日元,差额即非支配持分,近4,900亿日元。
上市子公司日鉄ソリューションズ(系统解决方案)日铁持股63.42%,活动投资者3D的关联主体持有该公司10.10%。国内重组仍在继续:黑崎播磨以约758亿日元的公开收购(每股4,200日元,日铁原持股46.42%)转为全资子公司,山阳特殊钢完全子公司化、日铁不锈钢吸收合并,2026年2月把 Usiminas 权益出售给 Ternium(计入重组损失);与 Kanadevia 的整合协商,报道称已相互终止,但经济条件和时点没有一手确认。
对股东而言,U.S. Steel 的利润全额并表,买收资金的负担也全额由本体承担;子公司的价值则要扣除少数股东权益后才属于普通股东。非支配持分对应的利润、权益法损益、国内外粗钢拆分,以及英文正式名称,都没有专项核实。
02.2|U.S. Steel 是最大的新增利润来源,也是最大的单一敞口
U.S. Steel 2026年度(FY27/3)事业利润指引由1,000亿日元上调到1,800亿日元(约11.4亿美元)以上,增量构成是市况600亿日元、追加协同200亿日元。一季度其实力利润为322亿日元,占集团近三成。
同样的并表也带来义务:2028年末前约110亿美元的投资承诺,加上买收融资负担。它对价格-关税周期高度敏感,这一点有直接证据:2025年11月公司曾把其当年贡献从800亿日元下调到接近零,原因是关税使买家观望、Clairton 焦化厂爆炸、寒潮造成的物流中断,以及可变成本偏高。热卷价格每下跌100美元/吨,其事业利润会下降多少,没有定量;先前预测值也有口径差异(800亿与1,000亿日元两种说法)。
02.3|面貌:高固定成本、政策依赖的美国利润,叠加买收后的高杠杆
把日本製鉄放回长期结构里看,它由几块互相牵连的东西组成。基本盘是国内高炉寡占和认证带来的供货稳定,量守得住,价格没有溢价。新增利润来自 U.S. Steel,靠美国关税下的价格租金。资本端是买收后自己资本比率降到37.7%、有息负债翻倍。三者之间靠价格转嫁的时滞和一连串政策义务连接。
强项:粗钢规模、国内寡占与认证、高附加价值品、短期流动性风险已后退、政策持股还有3,000亿日元左右的出售余地。弱项:护城河不产生价格溢价;美国利润依赖政策;国内下期偏重;ROE约5%、粗算ROIC 4–5%低于资本成本的可能性大;自由现金流为负期间24日元的下限分红靠借款或资产出售维持;可转债带来潜在稀释;实力利润等公司独自指标使利润质量不够透明。
结构上方向在中等程度上耐久,数值把握不大,风险偏向下方。债务到期结构、买收价格分配、自由现金流指引、U.S. Steel 价格感应度、股东构成等未解事实,都可能改变这个面貌。
03|产品、客户与供应链
03.1|国内价格跟着成本走,日铁并没有定价权溢价
国内钢价由原料成本连动、同业追随决定。丰田向钢板的价格走势最直观:2025年度下期每吨下调5,000日元左右,2026年度上期据置,2026年度下期上调1万左右2,000日元(4年来首次)。
薄板店卖向2026年5月出货分每吨上调1万日元(约一成,2年2个月来首次),JFE スチール 3月6日先行,日铁追随。不锈钢6月契约分镍系上调2.5万日元、铬系上调1万日元,但3月的追加涨价在流通实势中只转嫁了每公斤10日元左右,厂商建值没有全额渗透。
棒线材(累计上调1.5万日元)和薄板钢管(10月契约分上调5,000日元,累计2万日元左右)的涨价,目前只有二手博客报道,没有与日经等一手来源核对。
看到的是转嫁在方向上成立,但属于成本追随,没有证据显示价格溢价。需求侧,据报道AI与半导体相关需求坚挺,制造业和建筑业低迷;大口客户如丰田仍保有价格决定力。
03.2|转嫁到底能落地多少,是国内下半年能否恢复的关键
国内一季度实力利润只有471亿日元,要恢复到下期计划线,得靠转嫁的实现单价、契约构成比和转嫁率。这三项都没有披露:丰田约1.2万日元、店卖约1万日元只是名义涨幅,实际落到公司单价的比例未知。国内一季度能否从471亿日元恢复,会直接决定下期4,500亿日元的计划是否可信。决定性证据是决算说明会上的实现单价同比,以及数据书中的销售价格推移。
03.3|原料与能源依赖已确认存在,经济量级仍无法定量
高炉依赖进口铁矿石和原料炭。数据书2026列示了海外原料投资:巴西 NIBRASCO(Vale 主导)、加拿大 Kami(Champion Iron 主导,日铁与双日参加)、澳洲铁矿权益(Rio Tinto 系)。但出资比率、数量、调达组合和持分利润都只有断片信息,原料调达集中度、U.S. Steel 的原料自给度没有一手数据。
可确认的传导方向是:原料和燃料先涨、售价滞后时,实力利润被暂时挤压;中东局势使原燃料成本上升和出口减少,对全年的影响约600亿日元(一季度约250亿日元,来自说明会摘要的二手来源)。权益投资有部分对冲作用,价值多大不知道。这一领域目前只能保持为未知,要看数据书原料投资页全文、有价证券报告书的风险管理注记和 U.S. Steel 的 10-K 才能解决。
04|竞争格局与产业关系
04.1|中国过剩供给压住亚洲价格上限,国内利润上限随之受限
外部现实没有改善也没有恶化。中国2026年1–9月粗钢7.248亿吨(下跌2.9%),钢材出口8,564万吨(下跌2.6%),9月出口1,049万吨,连续5个月超过1,000万吨;2025年出口创纪录达1.19亿吨。到9月末只有7%左右的中国钢厂盈利。
worldsteel 2026年10月预测,全球钢材需求2026年几乎持平,为17.22亿吨,2027年增长1.7%,比4月预测下调,几乎全部是中国因素。日本2026年增长0.9%、2027年增长1.7%,建设支撑,汽车受压。
日本2026年1–9月粗钢约6,030万吨(下跌0.3%)。所以国内和亚洲业务的利润增长不能靠需求,也要看中国是否出台减产或出口许可政策,这一点没有信息;全球增量能否被日铁捕获,取决于 AM/NS India 等尚未定量的投资。
04.2|美国高价是供给受限的政策租金,持续性靠二手来源推断
U.S. Steel 的利润改善,高度依赖232条关税和美国热卷价格。热卷约1,255–1,290美元/短吨,同比上涨52%(前年同期825–865美元),进口份额由19%降到16%,制成钢材进口1–9月下降14%;Nucor 现货价1,270美元,已连涨14周;下游用户 Worthington 的10-K显示热卷均价由755美元升到919美元,从客户侧印证价格上行。
这是供给受限产生的租金,不是需求变强。持续性存疑:Big River 2(年产300万吨,2026年末满负荷)、Nucor 新薄板厂(2027年初,年300万吨)、Mon Valley 新热轧线(2029年下期)将增加供给;CME 先物曲线逆价差,2027年末约1,057美元;流通侧认为50%关税下进口接近成立,构成价格的自然天花板。
美国2026年需求预计增长2.0%左右,量的增长和价格上涨是两回事。关税若缓和,利润感应度大,但没有定量。
这些价格持续性的依据主要是二手来源(先物曲线、OECD 引用的二手总结、流通评论)。Nucor、Cleveland-Cliffs、Steel Dynamics 对价格的敏感度也没有取得。
04.3|集团利润处在两个不同周期的错位位置:美国偏上、国内偏下
利润来源分属两个周期。一个是关税隔离出来的美国高价市场;另一个是受中国出口和原料、中东成本压制的国内和亚洲市场。所以事业利润上涨58%时,实力利润仍在下降,国内大幅减益。
全年实力利润7,000亿日元以上,要求国内下期转嫁和美国价格同时成立;下行只要其中一项失速就会成立,上行则需要两项同时兑现。当前位置是混合周期,不是正常化利润。同业对比中,JFE スチール 在涨价上先行,日铁追随,说明国内价格由同业与成本共同决定。
04.4|U.S. Steel 对价格和关税的敏感度仍是最大的未知
关税缓和,或热卷价格逼近先物暗示的约1,057美元水平时,1,800亿日元以上的指引会降到哪里,没有数据。答案如果偏负面,集团利润基础和估值都会被反转,所以所有关于美国租金持续性的结论只能保持在中低把握。决定性证据是 U.S. Steel 或日铁补充资料中的价格感应度、Nucor 等同业2027年的指引,以及11月5日的说明会。
05|护城河判断
05.1|护城河守住的是数量,守不住价格溢价
国内高炉寡占(日铁、JFE、神户制钢)、客户认证和供给稳定,保护了出货量与份额。反过来,价格溢价没有看到:丰田等大客户保有价格谈判力,不锈钢涨价只渗透了一部分,价格是成本追随型。
这种护城河的价值体现在下行期守住量,不能当作估值溢价,也不能当作高ROIC的依据。认证期间、实际切换案例、采用率、研发费的产出都没有直接数据,所谓技术优势主要来自公司说法和竞争对手同步追加投资的反推。
05.2|电磁钢板与电炉投资:竞争对手同时扩产,超额利润被压缩
高附加价值品最能体现技术叙事。日铁追加900亿日元(在已公布的1,240亿日元之上),使面向电动车的无方向性电磁钢板能力约增至5倍,2027年度上期满负荷;但这是2023年前后的信息,当前稼动与盈利没有确认。日铁自称这类产品是「事实上的标准」,属于公司主张。
JFE 在仓敷同步扩产:第I期490亿日元左右,第II期约460亿日元,总投资约950亿日元,目标能力3倍。同一高附加价值领域同时扩产,会压缩超额利润;电炉转换还增加LNG和电力成本的暴露,并占用自由现金流。因此投资增量ROIC能否超过资本成本,没有保证,要由稼动率与盈利的实绩来验证。
05.3|修复靠利润改善,不靠自力;几个断点一旦碰上就难回头
企业的自我修复手段有:原料连动的转嫁(有时滞)、成长投资的先送余地(受黄金股约束)、政策持股出售、美国高价下利润快速改善、电炉转换的成本结构改革(含LNG风险)。几乎都依赖利润改善或自由现金流转正。
不可逆的断点是:关税缓和和新增供给叠加,使美国价格急跌,而110亿美元投资与高杠杆已经固定;降级、调达成本上升、负自由现金流迫使分红、投资或股本调整;U.S. Steel 商誉减值;大型投资的增量ROIC长期低于资本成本;价格结构上月线收盘失守530日元左右、被旧低位圈重新吸收(仅是价格侧信号)。
06|财务质量与现金流
06.1|一季度利润的头条数字和底层数字方向相反
一季度(4–6月)收入2.82万亿日元,同比增长40.4%;事业利润1,455亿日元,上涨58.1%;归属母公司利润752亿日元,前年同期亏损1,958亿日元。基本每股收益14.40日元,摊薄后12.73日元。仅这一个季度的母公司利润就超过26/3 期全年的171亿日元。
拆开看,故事不同。剔除库存评估差的实力基础事业利润只有1,084亿日元,比前年同期的1,736亿日元少653亿日元。事业利润反超,是因为库存评估差由前年的负620亿日元翻成正502亿日元,两年之间的振幅近1,122亿日元。日元走弱和原燃料上涨抬高了库存账面价值,价格和汇率反转时,这笔评估益会逆向运转。同比还被前年同期2,315亿日元左右的一次性损失扭曲,所以752亿日元对比负1,958亿日元的改善,不能当作经营改善的尺度。
收入增长也要打折。U.S. Steel 自2025年6月18日起并表,前年一季度只算进12天左右,连结粗钢量因此增加50.7%,达到1,426万吨;二季度起前年也已并表,这部分增收会消失。数量、价格、汇率的公式分解没有取得;有推断称粗钢单价同比下降7%左右,依据的是产量代理,不是量价拆分。
口径上有两处冲突。BigGo 的摘要写事业利润增长58.2%,财报是58.1%,这里取财报。部分摘要把「实力利润」误写成「营业利润」,与公司披露的口径不一致,本文一律按公司的实力基础事业利润使用。
06.2|美国利润盖住了国内与本体海外的走弱
一季度利润在地区之间背离。U.S. Steel 实力利润322亿日元,占集团30%左右;海外(本体海外加原料)613亿日元,前年同期322亿日元;国内(本体国内制铁、国内铁集团、非铁三家)只有471亿日元,前年1,414亿日元,减少约943亿日元。
推算剔除 U.S. Steel 后的实力利润约762亿日元,前年同期约1,736亿日元(推断)。美国价格若回落,集团会同时暴露国内和本体海外这两个弱点。CFO 的说法是钢铁事业环境依然严峻,AI、半导体相关需求坚挺,制造业与建筑业低迷。国内减益内部的拆分(中东、原料价差、转嫁时滞)没有定量。
06.3|基线:26/3 期室蘭事故与买收,把利润压到171亿日元
2026年3月期(FY26/3,公司称2025年度)收入10.06万亿日元,实力利润6,504亿日元(前期7,937亿日元),事业利润5,141亿日元(前期6,832亿日元),归属母公司利润171亿日元(前期3,502亿日元)。自己资本比率37.7%(前期末49.2%),总资产14.66万亿日元。实力利润与事业利润之间有1,363亿日元的扣除项(库存评估差等),明细没有取得。
2025年12月1日,室蘭地区热风炉受损,高炉停炉约4个月,目标2026年3月末重新点火。实力利润指引由6,800亿日元下调到6,200亿日元,替代铁源等负面影响达400亿日元,最终实绩6,504亿日元。原料事业2025年4–12月减益620亿日元左右,本体海外减益250亿日元左右。这一基线说明:同比改善中的一部分,来自事故不再发生,属于一次性因素。
06.4|从事业利润到净利润,再被汇率、利息和会计口径放大或缩小
外生变量的传导链很长。日元走弱使库存评估差为正502亿日元,事业利润因而高于实力利润;中东局势抬高原燃料成本、压低出口;LNG价格决定电炉转换后的电力成本;金融收支一季度为负316亿日元(金融费用396亿日元),年化1,200亿日元以上的利息会吃掉利润(推论);中国出口压低亚洲价格。日元每变动1日元的敏感度、美元债务比例、固定与浮动利率比例、中东影响分项均未取得。
结果是2027年3月期净利润指引2,900亿日元的质量低于表面。事业利润6,300亿日元转成净利润2,900亿日元,转换率0.46;剔除租金和评估益后,PER在12倍至16倍之间,而非表面的12倍。会计口径上,实力利润、个别开示项目(2027年3月期约负300亿日元)、劣后贷款的资本性调整(7,150亿日元,公司独自口径)都使利润质量不透明。
U.S. Steel 买收的购买价格分配、商誉(合并时增加约1,881亿日元)与无形资产规模、减值敏感度没有取得。报告每股收益由此可以使PER在12倍到16倍以上之间变动,减值也会冲击净资产。决定性证据是IFRS注记和实力利润定义的调整表。
06.5|买收让资产负债表变重,但风险路径不是违约,而是稀释和约束
自己资本比率由49.2%降到37.7%。2026年3月末有息负债5.17万亿日元,比一年前多2.67万亿日元(2025年12月为5.26万亿日元,约为2025年3月的2倍),D/E 0.94倍,劣后贷款与债券按资本性调整后为0.71倍。
2027年3月期一季度调整后有息负债4.80万亿日元,D/E 0.76倍(前年0.85倍),调整额7,150亿日元(前年4,650亿日元),这是公司独自基准,不是评级机构认定。一季度金融收支负316亿日元,前年同期负56亿日元。
26/3 期投资现金流为负2.84万亿日元,财务现金流为正1.89万亿日元,期末现金4,613亿日元。S&P 在2025年7月把评级降至BBB,展望负面,预期债务/EBITDA超过4倍。过桥贷款偿还有了眉目,短期流动性风险后退;但修复依赖利润和自由现金流改善,不是自力完成。
债务到期表、美元债务比例、固定与浮动比例、U.S. Steel 的债务及母公司保证、S&P 2026年的最新状态均未取得。
06.6|自由现金流为负,库存占款还在加大
26/3 期营业现金流7,169亿日元(前期9,786亿日元),投资现金流负2.84万亿日元,自由现金流负2.12万亿日元(前期为正5,161亿日元)。U.S. Steel 并表使库存增加5,769亿日元、有形固定资产增加2.26万亿日元;即使不含买收,营业现金流7,169亿日元对设备投资9,430亿日元左右也偏负(推论)。
2027年3月期一季度没有编制现金流量表,全年营业现金流和设备投资也没有官方见通し。研究推计2027年3月期自由现金流难以转正(营业现金流1万亿日元强,对设备投资1.43万亿日元;设备投资与折旧7,000亿日元左右的列归属也未能确认),转正依赖2026–2030年度后半的利润改善与投资峰值通过,是推计而不是指引。
库存由2025年3月末2.20万亿日元增至2026年3月末2.78万亿日元,再到2026年6月末2.92万亿日元,一季度单季增加1,394亿日元,接近3.53万亿日元的市值。主因是原料价格与汇率评估、买收并表、室蘭复旧还是数量,没有分解;若是评估因素,现金出去后价格反转还会产生减值,若是数量,则反映需求或备货。运营资金拖延自由现金流转正的程度也未知,要看有价证券报告书的库存与现金流注记和半期现金流量表。
06.7|资本回报大概率低于资本成本
ROE 26/3 期实绩0.3%左右,27/3 期预想5.2%,一季度年化5.4%,2030年度目标10%。粗算ROIC 4–5%:投下资本10.7万亿日元左右,事业利润6,300亿日元乘以(1减去26%税率),对照假设的WACC 6%左右(非公式值)。
U.S. Steel 按收购价2.1万亿日元计,2027年3月期1,800亿日元约合8.6%(税前、未扣利息、未调整税率);计入110亿美元追加投资后,2028年度2,500亿日元约合6.5%。口径粗糙。
要实现10%的ROE,净利润需要5,000亿日元以上,约为27/3 期指引的1.7倍;统合报告书披露的协同效应,2025年度只有每年160亿日元。活动投资者3D已公开质疑大型投资的不可逆价值毁损。
WACC、公式IRR、买收后投下资本、U.S. Steel 单体ROIC都没有取得,这些数字只是粗算,可靠度低。
06.8|下行防御分三层,普通股东排在最后
第一层,短期再融资风险缓解(过桥贷款偿还、可转债、有报道称日本政策金融机构 JBIC 约1万亿日元规模的融资在调整,是否实行未确认)。第二层,实力利润7,000亿日元、EBITDA 1.4万亿日元和折旧7,000亿日元左右使设备投资(1.43万亿日元,含成长投资)有先送余地,但受黄金股与110亿美元义务限制。第三层,24日元的下限分红是固定负荷,不是支撑。
如果 S&P 预期债务/EBITDA超过4倍,利润下行就会触发降级,调达成本上升,再反过来压缩利润。PBR 0.6倍不等于资产安全:商誉与无形资产、债务到期、契约、评级触发条款都没有核实,也没有做过压力测试。严重情景下,分红、投资计划、评级三者必有一项调整,劣后资金优先于普通股。
07|股东、董事与治理
07.1|没有控股股东,资本纪律靠价格折价和少数活动投资者来推
股东结构分散:日本マスタートラスト信託銀行持股13.57%,日本カストディ銀行3.89%,自己株2.59%(2026年3月末),没有控股股东。信托口背后的实质持有者(外国人比例、年金)和政策持股余额没有确认。
3D Investment Partners 2025年6月公开批评买收、追加投资和脱碳投资的资本配置恐造成不可逆价值毁损,指出10万左右亿日元的资本计划大幅超过约3万亿日元的市值。其关联主体持有日鉄ソリューションズ10.10%,对日铁本体的持股未确认。
治理上,取缔役15名(社外5名),人事报酬会议社外董事过半数。社长今井正的选任赞成率2024年88.70%、2025年87.11%、2026年95.21%。2026年3月期取缔役报酬总额约5.71亿日元,今井、桥本各约4.67亿日元,当年利润仅171亿日元;经营陈持股不到0.01%,业绩连动指标的内容没有披露。
07.2|规模目标可能压过每股价值,外部压力一减弱纪律就可能松弛
粗钢1亿吨的规模目标,加上经营陈持股极低、报酬与每股价值的连动关系未知,使规模优先于股东回报的诱因真实存在。目前资本规律的来源是PBR 0.6倍的折价和3D这样的少数股东,而2026年总会赞成率回升只说明没有大规模不满,不能说明纪律已经形成。外部压力若减弱,大型投资的纪律可能松弛。
07.3|美国政府的黄金股,让日铁在美国的资本进退都受限
买收合并协议2025年6月18日最终化,条件是依据6月13日的总统令与 CFIUS 缔结国家安全保障协议。美国政府持有不可转让的「黄金股」,在关厂、外迁等重大事项上有否决权;日铁再确认2028年末前约110亿美元的投资,截至2026年3月末实际投入不足2亿美元。公司称黄金股尚未影响经营决策。
对普通股东,意义在资本配置:即使价格下跌,投资也难以收缩,下行情景下不能靠缩减美国投资自我修复。黄金股的具体条款、履行期限、违约救济、实际权限,目前只有律所摘要与报道,没有取得原文。Axios 称日经股价自合并以来大体持平而美国上市的ADR大幅下跌,口径和币种有待核实。
07.4|股东构成与报酬指标仍有缺口
实质股东构成、政策持股余额、3D对日铁本体有没有持股、经营陈报酬是否连动 ROIC、每股收益或股东总回报,都没有取得。这决定强制资本纪律的股东力量和报酬诱因够不够。决定性证据是有价证券报告书的大股东和报酬方针、大量保有报告书与议决权行使结果。
08|资本政策
08.1|2030计划要求利润、现金流和资本回报同时改善,兑现前纪律靠外部压力
2030中长期经营计划(2025年12月12日):2026–2030年度设备投资加事业投资6万亿日元左右,约三分之二、4万亿日元在海外;2030年度连结实力利润1万亿日元以上(国内、海外各5,000亿日元以上)、粗钢能力1亿吨以上、ROE 10%左右(2031年度以后超过10%)、D/E 0.7左右、DEBT/EBITDA 3.5倍以下,计划期内自由现金流转正。
基准值为实力利润6,800亿日元、ROE负4.3%、D/E 0.74、DEBT/EBITDA约4倍。投资准则是超过资本成本,并出售政策持股。
对照看,2021–2025年度实力利润平均约7,700亿日元,2027年3月期7,000亿日元以上仍低于该平均。计划公布的下一个交易日,股价一度下跌4.55%到603.2日元,有解读认为是市场对资金来源与资本回报的否定,但这一解读出自博客。公司的资本成本数值没有公开,基准值各列的归属也只有断片。
08.2|美国新增产能的投放,与同业新增供给撞在同一个时间窗口
Mon Valley 新建热轧线约30亿美元,是110亿美元承诺中最大的一项,目标2029年下期投产;原计划三年内最多25亿美元,因人工成本和通胀上调,二手报道称该数字已多次调整。其余约78亿美元的配置没有公开。
Big River 2、Granite City、DRI 新增能力与 Mon Valley 在2026年末到2029年间重合,有产能过剩风险,案件也没有公开回报。可能的后果是:折旧和资本占用在价格已回落时才开始产生,而黄金股和投资义务使收缩困难。案件级期待回报、投产后稼动和价格前提均无公开数据,所引二手评论的结论需要审慎对待。
08.3|国内重组与电炉转换:把成本结构押向LNG和电力
国内电炉转换:八幡200万吨左右/年(投资6,302亿日元,2029年下期)、広畑50万吨左右(1,400亿日元左右)、周南40万吨左右(985亿日元,2028年下期)。Transition Asia 推算,LNG现货在2026年3月峰值时,八幡电炉的电力成本约每吨15,800日元(通常约6,400日元),严重气价年可增加约160亿日元成本;绿色钢材的需求不确定。这个数字是智库情景推算,不是公司预期。
集团重组(黑崎播磨、山阳特殊钢、日铁不锈钢、Usiminas 出售,Kanadevia 整合终止的报道)带来的协同效应,2025年度仅每年160亿日元。后两项细节来源为路透摘要和标题,待核实。电炉转换是长期成本赌注,同时占用自由现金流。
08.4|增资被可转债替代,稀释只是换了形式
为偿还买收过桥贷款,2026年2月海外发行的可转债由5,500亿日元增至6,000亿日元(2029年、2031年到期各3,000亿日元,零息),是日本企业最大规模。2026年6月前后过桥贷款全额偿还。2029年债转换价格730日元,高于当时股价10%;2月5日报道时股价一度下跌7.6%,2月25日一度下跌5.3%。
副会长此前称不考虑稀释形式的增资,文字上被遵守,但稀释变成了潜在股份、利息和劣后负担。一季度摊薄每股收益12.73日元,比基本每股收益14.40日元低11.6%。若2029年债按730日元全额转换,3,000亿日元对应约4.1亿股,占现有股份7.6%(研究推算;2031年债的转换价格没有确认)。股价上升时稀释显现,下跌时债务仍在。
2031年债转换价格、潜在股总数、劣后债的利率和初次可赎回日,目前都没有披露。决定性证据是可转债临时报告书、订正发行登录书和有价证券报告书的借入金明细。
08.5|24日元的下限分红在自由现金流为负时靠借款支撑,不等于价值创造
分红政策:连结配当性向30%左右为目标,2026–2030年度导入每股24日元的下限(分割前120日元),并设5年累计配当性向30%的目标。26/3 期分红总额1,256亿日元,对归属母公司利润171亿日元,配当性向731%;27/3 期预想24日元(中间12日元),预想股息率3.6%–3.7%。没有发现回购计划,不存在回购计划这一点没有证明,只是已查范围内没有。
27/3 期每股收益55.5日元左右,30%对应17日元,下限24日元(约43%)更具约束力;5.2亿股乘以24日元约1,254亿日元。自由现金流为负期间,分红实质靠借款或资产出售维持。下限与「无论外部环境均能确保高水平利润的收益体质」构建捆绑,撤回条件没有披露。2026–2027年度自由现金流的官方见通し、下限分红在环境恶化时的修订条件、是否会出现回购,都是下一步要核实的事实。
08.6|出售政策持股是正面动作,但对杠杆路径影响很小
政策持股2025年3月末约4,400亿日元,CFO 称26/3 期前已出售约八成,下一期以后还可再出售3,000亿日元左右。资本性金融商品和关联公司投资合计1.93万亿日元(账面),相抵前递延税金资产4,806亿日元。3,000亿日元占市值8.5%、占有息负债5.8%,是债务压缩的辅助资金,不是PBR折价的解释;递延税金资产不是现金,非支配持分与税负也要扣除。时价与含益、出售税成本、持分法投资市价、不动产与遗休地均未确认。
08.7|杠杆、分红与稀释形成一个可自我强化的循环
买收使有息负债增加近一倍,金融收支一季度负316亿日元;增资被可转债取代,摊薄后每股收益低11.6%;自由现金流为负期间下限分红约1,250亿日元靠借款或资产出售。若 S&P 预期债务/EBITDA超过4倍,利润下行触发降级,调达成本上升,进而压缩利润并迫使分红或投资调整。下期实力利润未达是最主要的引爆点。实际损失路径是稀释、分红约束和投资削减,不是短期违约。
09|估值与安全边际
09.1|现价不是明确割安:低PBR需要先解释,才谈得上折价
2026年10月30日收盘656.5日元,市值3.53万亿日元,实绩PBR 0.61倍(每股净资产1,078日元左右),公司预想PER 11.8–11.9倍(每股收益55.5日元),预想股息率3.64%–3.66%。证券公司平均目标价715日元,一致预期723–732日元,现价低10%–12%。
一致预期的当期利润3,010亿日元、每股收益56.4日元,略高于公司预想的2,900亿日元和55.5日元。7月27日一家美系大型券商把目标价由540日元上调到730日元。
粗算EV 8.8万亿日元以上,EV/EBITDA约6倍,没有做资本性调整等口径调整。IFIS 理论股价,PBR基准602日元,PER基准589日元。没有独立DCF,也没有有形净资产PBR和同业按同口径的实力利润比较;其中一项每股收益(62.5日元)的定义不明,没有采用。
估值分母要用普通股东的口径:合并范围里的非支配持分和日鉄ソリューションズ等上市子公司,不能在SOTP里按全额重复计算。
09.2|正常化后,PER不是12倍,而是12–16倍
2021–2025年度实力利润平均约7,700亿日元。公司指引事业利润6,300亿日元转成净利润2,900亿日元,转换率0.46。国内实力利润回落和 U.S. Steel 关税租金被剥离的情景下,可持续的净利润合理区间在2,000–3,000亿日元(研究推计,2,900亿日元偏上限)。
敏感度:实力利润每增减1,000亿日元,对应净利润460–600亿日元,每股收益约9–11日元(即每100亿日元对应约1日元)。正常化每股收益40–55日元,则656日元对应PER 12–16倍。转换率由一年的指引逆算,U.S. Steel 的正常化利润、评估益的全年见通し、金融费用和税率均没有定量。
判断链条:评估益502亿日元、个别开示项目、实力利润等独自指标使事业利润与净利润之间失真;剔除租金和评估益后PER上移;ROIC 4–5%低于资本成本,为PBR 0.6倍提供了合理解释,再次估值上修需要增量ROIC的实证,而不是单季利润上调。
09.3|市场已经在为资本回报和稀释定价
评级分布强气6家、中立3家、弱气1家,现价低于目标价共识10%–12%,公司预想与一致预期的每股收益差距很小(55.5日元对56.4日元)。中长期计划发布后和可转债发布后股价都下跌,说明市场正在为资本回报、稀释与杠杆定价。好决算也没有带来持续上涨:8月后的涨幅在9月3日高点718.5日元之后大幅回吐。
当前期待偏向「美国价格高位加国内下期恢复」,任一环节失速,下修风险不对称。分析师样本小,价格反应的因果解释是事后解读,国内与 U.S. Steel 的利润拆分预期也无从得知。2027年3月期指引的位置,在下期4,500亿日元要求之下,是下修的主要材料。
09.4|安全边际不厚:资产缓冲小,稀释和杠杆在股东之前
现价上行约10%加股息3.7%,下行(美国价格回落、下期未达、可转债稀释)幅度相近或偏大。可提供缓冲的是政策持股出售的3,000亿日元,约占市值8.5%,对杠杆路径改变有限;24日元分红是固定负荷。PBR低不等于资产安全,商誉、债务到期、评级触发条件都没有核实。2029年债若转换,对现有股份的稀释为7.6%左右。
09.5|价格与基本面的对照只说明期待已被部分定价,不构成确认
价格侧事实见第10章:2023年以来价格在530–770日元的区间运行,10月30日收盘接近区间中部。估值上,656日元对应PER约12倍,与指引和一致预期大体一致,好材料不足以支撑持续上行。要让基本面论点得到确认,需要自由现金流转正、ROIC和美国价格持续这类事实证据,价格运行区间本身不是确认。
10|Kabugami 技术结构
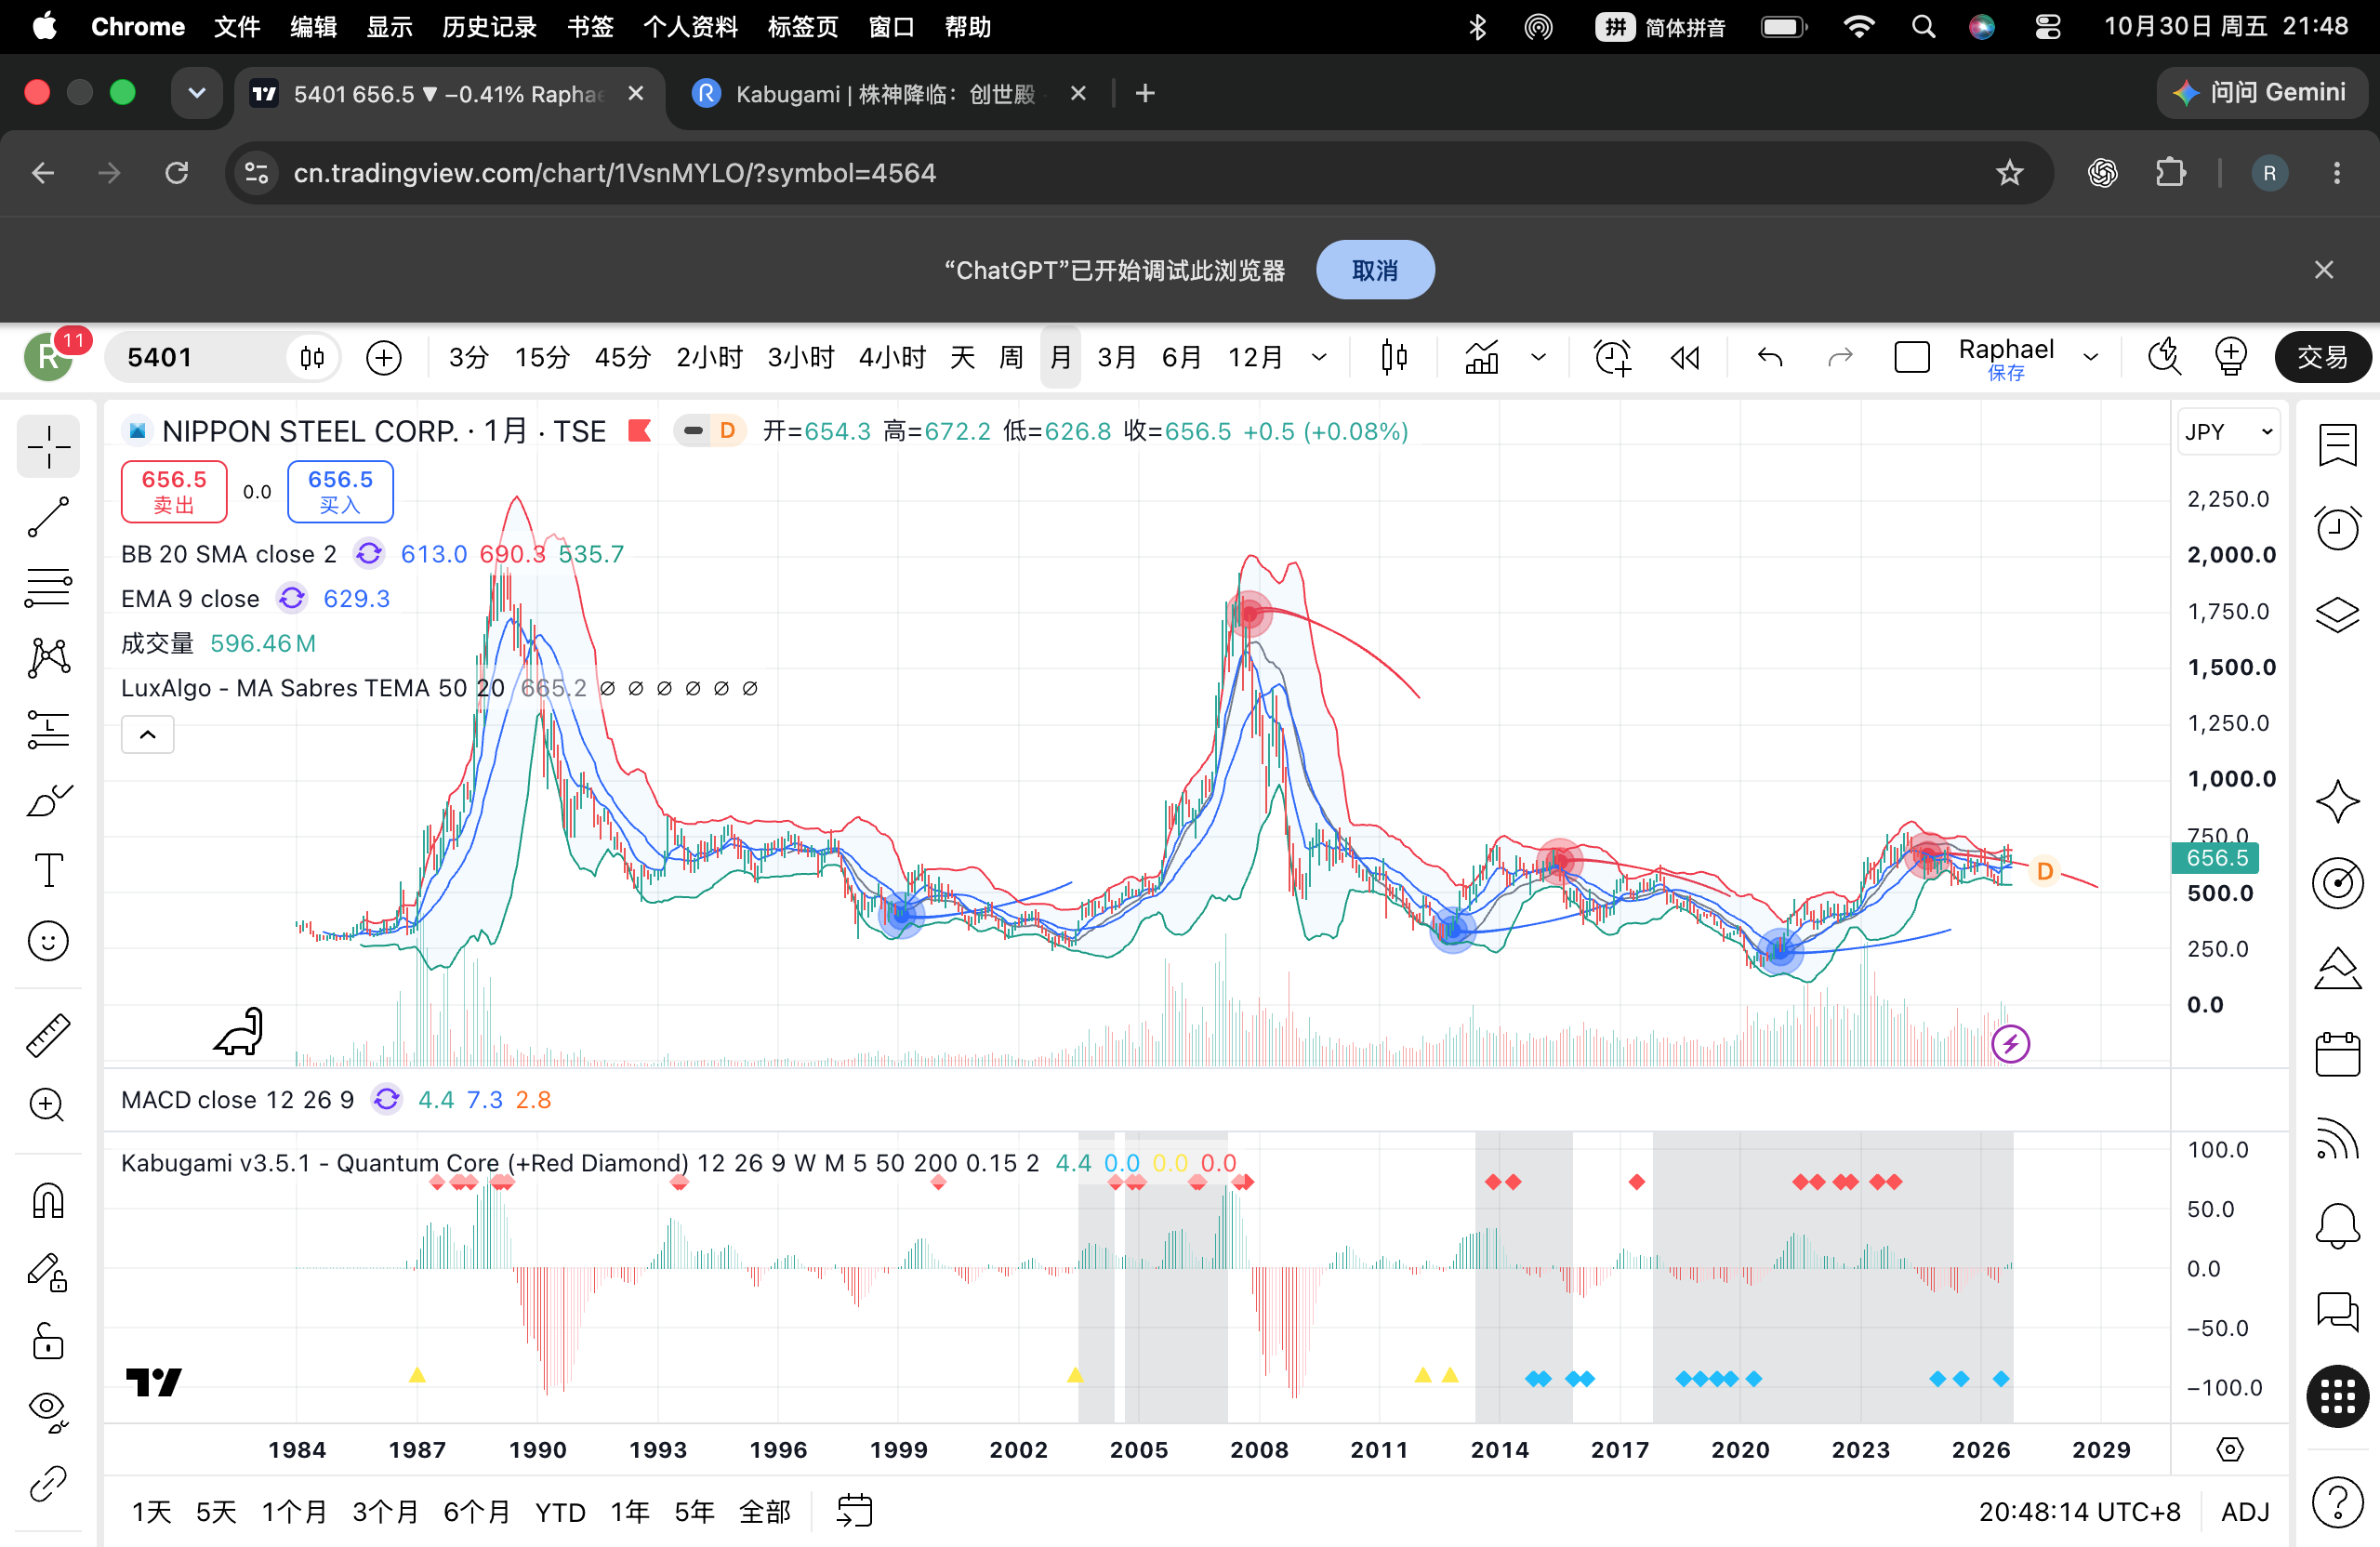
10.1|价格已经离开旧的低位圈,三年多在530–770日元的区间内运行
先看事实。2023年1月5日的445.6日元之后,价格没有再跌回2022年高点467.2日元以下,此后的低点是560.4日元(2024年8月5日)、530.0日元(2025年4月7日)和530.5日元(2026年7月2日)。
高点是763.2日元(2023年9月20日)、769.4日元(2024年3月4日)、704.4日元(2025年3月19日)、699.8日元(2026年2月13日)和718.5日元(2026年9月3日),没有一个越过770日元。年末收盘646.0、636.4、641.8日元,三年之间相差在1.5%以内。
这意味着价格重心在2023年从2016–2022年的400日元上下,上移到640日元左右,此后三年没有再移动。2025年2月到2026年10月的21个月线收盘里,14个月落在600–670日元,7个月在536–584日元,没有一个月收在670日元以上,最高月线收盘是2026年8月的669.8日元。10月30日收盘656.5日元,在这个区间的上半部分。
来路也有特点。上市以来最高1,928日元(2007年7月,调整后),2009年6月814日元,2012年7月约286日元,2013–2015年在486–718日元宽幅运行两年半后,2016年2月跌到355日元;2018年1月626日元,2020年4月159.6日元(下跌约75%),之后阶梯式恢复,2023年快速离开旧区间(445.6到763.2日元,上涨71%),随后进入三年多的水平运行。
现价是历史最高价的34%,是2020年低点的4.1倍。2012年以前的绝对水平依赖调整后的系列衔接,只作参考。
10.2|下方530–560日元守住了三次,上方700–770日元冲上去都被拉回重心
下方有三次25%左右的回撤:2024年8月(769.4到560.4日元)、2025年4月(704.4到530.0日元)和2026年7月(699.8到530.5日元)。三次都在530–560日元带止跌,旧的350–470日元低位圈自2023年以来没有再被访问。上方,月线高点超过690日元的四个月(2025年2月、9月,2026年2月、9月),当月收盘都落在609.5–665.8日元,比高点低约3%–12%。
这种形态在上方是上方压力在起作用:价格离开重心带后,被往回拉的力量比继续上行的力量强。下方也看得到同样的约束,530日元附近三次反转。振幅的收缩在2023到2024年已经完成:年内高低幅度由2023年的71%左右降到2024年的37%、2025年的33%,2026年约35%,此后没有继续缩小。所以当前的主要状态是重心两侧的上方压力持续存在,不是原有运动在继续衰减。
记忆也没有统一。最近12个月的月线收盘均值620日元左右,贴近价格;但近十年年末收盘的简单平均约497日元,现价比它高32%;2009–2015年形成的700–815日元上方记忆,又离现价很远。长期均线与成交量分布没有计算,因为缺完整日线序列,这里只能用年末收盘集中度和月线收盘均值作粗略代理。
10.3|回撤后的修复变快了,但上方第二段离开尚未成立
三次回撤后收复一半跌幅的时间在缩短。2024年3月到8月的下跌,半值位置664.9日元,在2025年2月月线高点690日元之前完成,最长6.5个左右月(日线缺失,时点不确定)。
2025年3–4月下跌,半值617.2日元,8月(月高629.8日元)达成,4个左右月。2026年2月到7月的下跌,半值615.2日元,在7月2日低点之后4左右周内达成(7月29日收盘672.8日元),并在约2个月内超过前一高点699.8日元,到9月3日见718.5日元。
但2024年的高点769.4日元至今没有收复,所以第二段离开重心带(770日元以上,2009年以来未到达)没有成立。2013–2015年有过类似的结构:长期在上限带运行后,2016年下跌约49%。
当时与现在的下限水平和运行时间不同,不必然意味着同样的结局。历史上700–815日元一带多次成为天花板,其后有大幅下跌(2009到2012年、2013–2015到2016年、2018到2020年,2024年769.4到560.4日元,调整后)。
2026年10月的月内幅度约7%,是近四个月里最小的(7月27%、8月13%、9月11%),10月低点626.8日元与8月低点628.2日元几乎重合,形成627–628日元一带的台阶。这个压缩发生在重心带内部,而不是下限,既不能认定为有生命的压缩(低点抬高、反弹增强),也不能认定为无活动的压缩,按中性处理。涨跌两侧的反应是否不对称,目前只有一次样本,不足以确认。
10.4|公开事件之后价格怎么走:先涨后回吐居多,7月的上涨早于业绩
以上是纯价格状态。在这个基础上,对照公开事件之后的价格反应,可以看到几个样本。
2025年12月12日发布中长期计划,12月15日盘中一度下跌4.55%到603.2日元,12月月线低点591.6日元,收盘641.8日元,当月回收,下跌被吸收。2026年2月5日三季度财报后,价格2月13日升到699.8日元,3月末跌到575.9日元(月线收盘636.0日元到575.9日元),脉冲没有保住。
2026年5月13日全年财报之后,5月20日539.0日元,7月2日530.5日元,上值没有保留。
2026年8月4日一季度财报最有信息:财报之前,价格已在7月由530.5日元(7月2日)升到672.8日元(7月29日),先行约27%;8月4日收盘646.0日元,8月5日672.0日元,8月7日697.5日元,9月3日高点718.5日元。之后回吐,10月9日低点626.8日元,吐掉530.5到718.5日元涨幅的49%左右,10月30日656.5日元仍保留约67%。
时序上,7月的转折是价格先行于公开确认(价格先行);2025年12月、2026年2月、2026年9月的事件脉冲在530–770日元区间内被重心带吸收,没有留下更高的稳定价格带,更接近事件失败。整体没有稳固的同步关系,价格先行和没保住的脉冲并存。这不意味着市场事先知道未公开信息。
10.5|当前状态是高位区间内的稳定运行,下限牢固而上方没有决出
结论:高位运行区间约530–770日元,重心约640日元;第一段离开(旧350–470日元低位圈)已成立,保持了3.8年;第二段向上扩张(770日元以上,旧天井区)未成立。10月30日收盘656.5日元,在重心带上半部,在10月627日元一带台阶之上。完整日线和长期均线缺失,2012年以前的调整基准不确定,2024年半值收复的时点不确定;下限和重心的结构经两家数据商交叉核对。
内部矛盾是:下限很稳(530日元在2025年4月和2026年7月几乎同值反转,重心三年不变),修复变快且越过前一高点,但上限700–770日元过去四次冲高都在1–2个月回到重心带,更上方2009–2015年的旧天井区没有突破。
后续什么算确认:月线收盘站上770日元,其后回踩维持在700日元出头,不回到600–670日元的重心带;10月低点627日元左右不被跌破,并出现更高的月线高点和低点;下一次15%–25%的回撤仍在530–560日元带上方止跌,并在一个月内收复一半跌幅;中期回踩守住3–6月周线低点的575日元。
什么算失效:月线收盘跌破530日元左右,且1–2个月内不能收复一半;周线收盘跌破575日元,627日元台阶未恢复,价格在600–670日元重心带下方停留变长;770日元以上的离开在当月被重心带吸收,高点下移到700–720日元。这几项也是第13章的价格侧观察问题:月线能否收盘于770日元以上并守住700日元出头,还是跌破约530日元回到旧低位圈,10月627日元的台阶能否再现。它们只记录待观察的价格行为,不改变上面的价格状态。
11|风险与催化剂
11.1|全年指引压在下半年:国内和美国必须同时兑现
2027年3月期公司指引:收入11.2万亿日元,事业利润6,300亿日元(比期初上调1,000亿日元),当期利润2,900亿日元(期初2,200亿日元)。实力利润指引7,000亿日元以上(上期2,500亿日元、下期4,500亿日元,含中东影响600亿日元左右),年间分红24日元。
U.S. Steel 指引由1,000亿日元升到1,800亿日元以上,总实力利润仍维持7,000亿日元左右,意味着本体及其他事业被隐含下调约800亿日元(推断)。
下期4,500亿日元,年化9,000亿日元以上,占全年大头。一季度国内实力利润只有471亿日元,所以下期达成要同时依赖国内价格转嫁和美国价格。下期未达,是下修的主要材料。
数据冲突:Quartr 聚合页称实力利润指引上调2,000亿日元,与公司说明会摘要的「维持约7,000亿日元」冲突,这里取后者,仍需公司补充资料确认。U.S. Steel 原指引,他报道为1,000亿日元,World Steel Dynamics 写作800亿日元;隐含的800亿日元下调也属于推断。
11.2|美国价格、关税与新增供给是最大的外生变量
美国热卷价格依赖232条关税和供给受限。Big River 2、Nucor 新薄板厂、Mon Valley 新热轧线在2026年末到2029年陆续增加供给,先物逆价差,关税若缓和则利润感应度大但未定量。同一机制是高运营杠杆:价格走高时放大利润,回落时同样放大损失,使风险对股东偏下行不对称。另一边是 U.S. Steel 的110亿美元投资与同业新增供给时点重合,回报没有公开前提。
11.3|汇率、中东、利息和中国出口:这些变量放大或抵消利润
日元走弱带来库存评估益,价格汇率反转时逆向运转;中东局势使原燃料上升、出口减少,对全年影响约600亿日元;LNG价格影响电炉转换后的电力成本;利息年化1,200亿日元以上,固定负担放大事业利润波动对每股收益的冲击;中国出口使亚洲价格受压。国内与亚洲的利润上限被外部供给压制,利润增长不能靠需求,转嫁时滞则决定了原料先涨时实力利润的暂时挤压。日元每变动1日元的敏感度、美元债务比例、中东影响分项都没有取得。
11.4|杠杆风险的触发点,是下期未达和降级
风险链条:下期未达,指引下修;利润下行触发降级;调达成本上升;自由现金流为负期间分红约束;可转债价内转换带来稀释。实际路径是稀释、分红约束和投资削减,不是违约,但劣后资金优先于普通股。上述任一环节失速都可使判断转弱,而判断转强需要自由现金流转正与债务/EBITDA向3.5倍以下回落。
11.5|近期催化剂:财报在审查日之后,期待已有一部分在价格里
二季度财报定于2026年11月5日,晚于本次审查日2026年11月1日,其结果不用于本判断。近期焦点:下期价格转嫁进度、U.S. Steel 上调幅度、中东冲击、库存评估益、110亿美元投资配置发布、美国热卷价格与关税政策、USW 劳资谈判(期限未知)。
一致预期利润略高于公司预想,8月财报后的上涨(8月4日收646.0日元、8月7日收697.5日元)在9月3日高点718.5日元后被回吐,部分期待已织入价格。短期上调余地有限;结构性重估(自由现金流转正、增量ROIC的实证)更可能出现在2027年度以后。关税政策变化和 Q2 结果均在审查日之后,不能使用。
12|反常识发现
这一轮研究里最有价值的发现,是一条隐蔽的传导链:美国232条关税使进口份额下降、热卷价格上涨,经高固定成本的运营杠杆推高 U.S. Steel 的利润;这笔利润成为2030年度1万亿日元利润目标、110亿美元投资以及债务偿还的依据。
问题在于链条的两头都不稳。上游,新增供给和先物逆价差使高价持续存疑;下游,黄金股和投资义务使价格下跌时资本配置也收缩不了。于是出现利润会波动、投资却被固定的组合。价格回落与投资已固定同时发生时,增量ROIC和杠杆双重受压。关税政策走向、价格感应度、投资配置这三项都还是未知。
13|下一次值得跟踪什么
13.1|美国价格与关税回落时,1,800亿日元以上会掉到哪里?
这是最优先的问题,因为答案会反转集团利润基础和估值。需要的是 U.S. Steel 或日铁补充资料中的价格感应度、Nucor 等同业2027年指引,以及11月5日说明会。当前缺少这些,所有关于美国租金持续性的结论保持中低把握。
13.2|2026–2027年度自由现金流何时转正,24日元分红何时不再靠借款?
这决定分红是股东回报还是借款转移。要看2027年3月期营业现金流、设备投资和政策株出售的公司见通し,以及下限分红在环境恶化时的修订条件,是否会出现回购。决定性证据是11月5日半期现金流量表、有价证券报告书和下一期说明资料。
13.3|国内涨价的实现单价和转嫁率,能撑起下期4,500亿日元吗?
因为下期是否达成决定下修风险。需要决算说明会中的实现单价同比、契约构成和数据书的销售价格推移;一季度471亿日元能否恢复,是第一道检验。
13.4|2031年债的转换价格、潜在股总数,以及劣后债的利率和可赎回日是多少?
这决定每股稀释量和利息负担的真实量级。决定性证据是可转债临时报告书、订正发行登录书和有价证券报告书的借入金明细。
13.5|110亿美元中还没配置的约78亿美元,会投向哪里、回报多少?
这是价值创造或毁损的最大单一决定。需要投资配置发布、案件别说明,以及统合报告书中的资本成本章,用来判断含 Mon Valley 的增量ROIC是否超过资本成本。
13.6|买收价格分配、商誉与个别开示项目,扭曲了多少利润质量?
因为它们能让报告每股收益在PER 12倍到16倍以上之间变动,减值还会冲击净资产。需要IFRS注记、商誉约1,881亿日元的减值敏感度、2027年3月期个别开示项目约负300亿日元的明细,以及实力利润定义的调整表。
13.7|债务什么时候到期、多少是美元债,评级触发条件如何?
这决定下行时是否被迫稀释或削减分红。需要有价证券报告书的借入金与社债明细、S&P 与 R&I 的最新报告,看 BBB 负面展望在2026年内是改善还是恶化。
13.8|实质股东是谁,经营陈报酬连动什么指标?
这决定规模目标和每股价值谁优先。需要外国人比率、年金与投信持股、政策持股余额、3D 是否持有日铁本体股份,以及报酬方针中的业绩连动指标(ROIC、每股收益、股东总回报),资料来源是有价证券报告书、大量保有报告书和议决权行使结果。
13.9|库存从2.20万亿日元增到2.92万亿日元,主因到底是什么?
因为库存接近市值,评估减值和现金占用都重要,评估益可逆转。需要有价证券报告书的库存与现金流注记、半期现金流量表和评估差定义,来区分原料价格与汇率评估、买收并表、室蘭复旧和数量,并看营运资金推迟自由现金流转正的程度。
13.10|原料调达、汇率与中东敏感度、伙伴条件和黄金股条款还缺哪些事实?
这些未知可改变成本、资本自由度和外部依赖的判断。需要数据书全文、有价证券报告书风险管理注记、AM/NS India 决算、国家安全保障协议的公开部分,以及原料权益的持分利润、调达组合、日元每变动1日元的影响、黄金股的投资义务期限与救济;此外 USW 劳资谈判期限、Kanadevia 整合的经济条件、U.S. Steel 关税前后的正常化利润口径与800亿日元的口径核对,也要一并核实。
13.11|价格结构接下来是向上放开,还是回到旧低位圈?
这只是价格侧的待观察问题,对基本面论点不构成证明,但影响行动时序。需要看月线收盘能否站上770日元并守住700日元出头,还是跌破530日元左右;10月627日元的台阶能否再现;并补齐完整日线与长期均线(2024年11月至2025年1月月线、完整日次OHLCV缺失)。这里不改写第10章的价格状态。
13.12|这家公司的历史周期里,目标和实际是怎样对应的?
历史转折点没有深究:2012年统合、国内高炉再编、2020年度亏损及当时的分红与投资实绩、过往周期国内利润率、买收前后ROIC变化都没有一手资料。过去自己资本比率49%时的耐性,不能直接套用到现在的37.7%。需要10–15年的有价证券报告书和统合报告书业绩推移,以及2020年度结构改革的公司说明,用来判断2030年目标的可信度。
以上问题的决定性证据大多在11月5日之后的公告,或有价证券报告书、财务报表注记里,审查日前无法从公开资料取得,所以保留为待核实问题,不影响本次判断的方向,但会影响判断强度。
14|Kabugami 评分卡
14.1|评分49.14,评级C:基本面偏弱、技术面相对最好
Kabugami 评分(V3.2)49.14,评级C(40–54.9档)。八个模块的权重、判断与贡献如下。
| 模块 | 权重 | 判断 | 贡献 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 50 | 6.50 |
| 竞争优势与结构耐久性 | 14 | 55 | 7.70 |
| 盈利质量、现金转化与资本效率 | 17 | 40 | 6.80 |
| 商业结构、产品、客户与关键依赖 | 11 | 48 | 5.28 |
| 估值与安全边际 | 15 | 50 | 7.50 |
| 资本配置与股东回报 | 10 | 38 | 3.80 |
| 治理、所有权与管理层 | 7 | 50 | 3.50 |
| Kabugami 技术结构 | 13 | 62 | 8.06 |
| 合计 | 100 | 49.14 |
得分最低的两项是资本配置(38)和盈利质量(40),技术结构最高(62)。同一机制只在一个模块里计入主要得失,美国租金和评估益放在盈利质量,杠杆放在财务韧性,稀释与投资回报放在资本配置,黄金股的否决权放在治理。
14.2|各模块给分的实际理由
财务韧性(50,贡献6.50):买收后有息负债5.17万亿日元,自己资本比率由49.2%降到37.7%,S&P 为BBB、展望负面;过桥贷款有了偿还安排,短期再融资压力缓解,但修复靠利润和自由现金流,不是自力完成。债务到期、评级触发条款等未取得,判断可能上下移动一档。
竞争优势(55,贡献7.70):国内寡占、认证和供给稳定守住量与份额,粗钢5,778万吨居世界第3;但不锈钢建值渗透有限、JFE同步扩产,没有价格溢价的证据。
盈利质量(40,贡献6.80):事业利润上涨58.1%,实力基础事业利润却比前年少653亿日元,反超来自502亿日元的库存评估益;ROE预想5.2%、粗算ROIC 4–5%,26/3 期自由现金流为负2.12万亿日元。美国价格感应度、商誉与国内转嫁实现单价未取得。
商业结构(48,贡献5.28):美国高价市场与受中国出口、原料和中东压制的国内市场并存,国内转嫁成立但无溢价,原料权益没有定量。
估值(50,贡献7.50):PBR 0.61倍、PER 11.8倍,正常化后PER 12–16倍,比目标价低10%上下,加3.7%股息,下行与上行幅度相近或偏大。没有独立DCF。
资本配置(38,贡献3.80):6万亿日元投资没有公开的案件回报,24日元下限分红在自由现金流为负期间靠借款或资产出售,增资被可转债替代,无回购;出售政策持股是正面。110亿美元中78亿美元去向未公开,2031年债条款未公开。
治理(50,贡献3.50):无控股股东、社外董事占5名,选任赞成率回升到95.21%;美国政府黄金股有否决权,经营陈持股低于0.01%,业绩连动报酬未公开。
技术结构(62,贡献8.06):旧低位状态已明显失去支配力,三次回撤都在530–560日元带止跌,修复由约4个月缩短到约4周;但770日元以上未突破,上限四次冲高被拉回。
14.3|V3.2 评分明细
| 模块 | 权重 | 得分 | 理由 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 6.5 | 买收U.S. Steel后资产负债表明显变重:2026年3月末有息负债约5.17万亿日元,比一年前多约2.67万亿日元,自己资本比率由49.2%降到37.7%,S&P评级为BBB、展望负面。短期再融资压力因买收过桥贷款的偿还有了着落而缓解,但修复要靠利润和自由现金流改善,不是自力完成,因此判断居中偏弱。 |
| 竞争优势与结构耐久性 | 14 | 7.7 | 护城河偏窄但真实存在:国内高炉寡占(日本製鉄、JFE、神户制钢)、客户认证和供给稳定性保护了出货量与份额;2025年粗钢产量约5778万吨,为世界第3,增量主要来自买收。但这种优势体现为在下行期守住数量,没有看到价格溢价。 |
| 盈利质量、现金转化与资本效率 | 17 | 6.8 | 利润的构成比表面数字弱。2027年3月期第1季度事业利润1455亿日元(+58.1%),但实力基础事业利润只有1084亿日元,比前年少约653亿日元;事业利润反超的原因是库存评估益约502亿日元(前年为负620亿日元)。同时ROE预想约5.2%,粗算ROIC约4–5%,低于估计的资本成本;2026年3月期自由现金流为负约2.12万亿日元。 |
| 商业结构、产品、客户与关键依赖 | 11 | 5.28 | 商业结构分成两个周期:关税隔离的美国高价市场,与受中国出口和原料、中东成本压制的国内及亚洲市场。国内价格由原料连动和同业追随决定,丰田等大口客户保有谈判力;关键原料依赖进口铁矿石和原料炭,但权益持分和调达组合没有定量,整体评价偏中性略弱。 |
| 估值与安全边际 | 15 | 7.5 | 2026年10月30日收盘656.5日元,市值约3.53万亿日元,实绩PBR约0.61倍,公司预想PER约11.8倍,预想股息率约3.6%。这是一个需要解释的折价而不是明确割安:以正常化利润计算PER约12–16倍,ROE约5%低于资本成本使PBR约0.6倍有合理依据,价格比券商平均目标价约715日元低约10%。 |
| 资本配置与股东回报 | 10 | 3.8 | 资本配置的承诺与行动之间有缺口:2026–2030年度设备加事业投资约6万亿日元,其中约4万亿日元在海外,目标ROE约10%,却没有公开的案件别回报率;分红下限24日元约需1250亿日元,在自由现金流为负期间部分靠借款或资产出售维持;增资被可转债替代,没有自社股买入计划。出售政策持股是一个正面动作。 |
| 治理、所有权与管理层 | 7 | 3.5 | 治理的约束来自外部多于内部:无控股股东,日本マスタートラスト信託銀行持股13.57%,取缔役15名中社外5名;美国政府持有不可转让的黄金股,在关厂和外迁等重大事项上有否决权;经营陈持股低于0.01%,业绩连动报酬指标未公开。判断为中性。 |
| Kabugami 技术结构 | 13 | 8.06 | 旧的低位状态已经明显失去支配力,但新的上方结构尚未完全成立。2023年以来价格离开约350–470日元的旧长期低位带,在约530–770日元的区间内运行三年多;价格重心约640日元,三年年末收盘(646.0、636.4、641.8日元)几乎相同;三次约25%的回撤(2024年8月、2025年4月、2026年7月)都在530–560日元带止跌。10月30日收盘656.5日元,处于重心带的上半部。 |
总分: 49.14 / 100 评级: C 操作建议: 暂不追涨,不新建重仓;已持有者以观察为主,不在下期实力利润4500亿日元兑现前加码。可考虑在价格靠近530–560日元带、且国内转嫁与自由现金流证据改善时分批关注。需要持续确认的事项:2026年11月5日第2季度决算之后国内实力利润能否由471亿日元恢复、U.S. Steel 1800亿日元以上的指引在美国价格回落时是否被下修、自由现金流何时转正、110亿美元投资案件别回报率。若美国热卷价格明显回落、下期被下修、或可转债稀释与评级下调迫使分红或投资调整,应下调判断;若自由现金流转正且债务/EBITDA向3.5倍以下回落,则可上调。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
15.1|时点与口径:审查日2026年11月1日,价格截至2026年10月30日收盘
本报告审查日为2026年11月1日,价格数据截至2026年10月30日东证收盘(656.5日元)。2026年11月5日公布的二季度财报晚于审查日,其结果以及此后出现的任何信息都没有使用。
报告中的金额与比率按所引来源的原币种、期间与口径呈现,未做货币换算。27/3 期指的是2027年3月期(公司称2026年度),26/3 期指2026年3月期(公司称2025年度)。
15.2|主要来源及其日期
公司一手资料包括:2027年3月期一季度财报(2026年8月4日)、2026年3月期财报(2026年5月13日)、2026年3月期中间期财报(2025年11月5日)和2026年3月期一季度财报(2025年8月1日)。还有有价证券报告书(2026年6月23日提交)、2030中长期经营计划(2025年12月12日)及说明资料。
此外用到统合报告书2026(2026年10月7日)、数据书2026、公司治理报告书(2026年7月7日)和股东回报政策页。
外部与二手资料:3D Investment Partners 投资者资料(2025年6月10日);Holland & Knight 对合并协议的说明(2025年6月20日);Axios(2026年6月30日);Japan Times(2026年10月23日);路透系报道(2025年12月2日、2026年2月19日);彭博与日经关于可转债与国内涨价的报道(2026年2月至8月);worldsteel 2026年10月短期展望;中国海关出口数据的相关报道(2026年10月14日);美国热卷价格与 Nucor 现货价(2026年10月中下旬);Fastmarkets、Worthington 10-K;JFE 说明资料(2024年10月24日);行情与一致预期页面(日经、株探、Yahoo!ファイナンス、みんかぶ、株予報Pro、IRBANK)。技术分析使用株探、日经、IRBANK 的调整后价格数据。
15.3|来源限制:多处依赖二手汇编和粗算,部分关键资料没有取得
一季度的部分数字来自 BigGo 对 TDnet 的转载,事业利润增长率与财报有0.1个百分点的差异,已取财报口径。有价证券报告书全文(债务偿还表、现金流注记)、国家安全保障协议和黄金股原文、可转债条款、IFRS 注记没有取得;一季度没有编制现金流量表。美国价格持续性主要依据先物曲线、行业评论和二手汇总,棒线材与钢管涨价来自博客,2023年前后的电磁钢板投资消息当前稼动未核实,LNG成本为智库情景推算,不是公司预期。
ROIC、WACC、正常化净利润、自由现金流为研究者的粗算;价格技术部分缺完整日线和长期均线,2012年以前价格依赖复权后的系列衔接,仅作参考。日铁的英文正式名称没有单独对照发行人英文披露核实,文中的英文名取自公开资料的通行写法。公司未披露某项数据,不能推出结果偏好或偏坏,这些空白是尚未能确认,不是已被排除。
本报告仅为研究用途,不构成投资建议,也不构成对任何证券的买卖推荐。证券投资存在亏损风险;作者与出具方未披露需要在此声明的利益冲突。
主要资料来源
- 2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日
- 日本製鉄、黒崎播磨に758億円でTOB 完全子会社化へ - 日本経済新聞
- 日本製鉄データブック 2026
- 日本製鉄【5401】の大株主と資本異動情報|株探
- 日鉄ソリューションズ【2327】の大株主と資本異動情報|株探
- 25年世界粗鋼生産ランキング 宝武集団6年連続首位 日本製鉄、3位に浮上
- 世界の鉄鋼メーカー生産量ランキングTOP50――中国が圧倒、日本製鉄は世界3位へ
- 主要鉄鋼企業-粗鋼生産上位30社(日本製鉄ファクトブック)
- 2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日
- (日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)
- 日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引
- US Steel emerges as growth driver one year after Nippon Steel deal
- 2026年3月期 第1四半期決算短信〔IFRS〕(連結) 2025年8月1日
- Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight
- 2026年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 2025年11月5日
- Nippon Steel Sees US Steel as Earnings ‘Driver’ Update - World Steel Dynamics
- Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance
- 日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?
- Nippon Steel sees US Steel weak performance as temporary, executive says By Reuters
- Can Nippon Steel beat its own forecast on U.S. Steel comeback? - Nikkei Asia
- Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan
- Steel Import Tariffs — Section 232 Stacking Explained (2026)
- U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance
- Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase
- US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices
- Steel Market Forecast 2026-2027 — SteelOnTheNet
- US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets
- 2026–2027 Steel Price Forecast — GenSteel
- Worthington Enterprises 10-K FY2026(2026年5月期)
- The State of Steel February 2026 — Industrial Tube
- U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios
- Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times
- Nippon Steel sees better year ahead for US Steel, no capacity cuts needed, CFO says
- 【日本製鉄】株価・日経最新ニュース(5401)
- 日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro
- 日本製鉄(5401)のPBR(株価純資産倍率)の推移
- 日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)
- 日本製鉄 統合報告書 2026(2026年10月7日)
- 日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞)
- Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025)
- 日本製鉄、6兆円投資で何を変える? USスチール買収後の成長戦略 - 日本製鉄「統合報告書2026」を読み解く(1)
- 2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について)
- 日本製鉄、5年で6兆円の大型投資計画 海外に4兆円集中、世界首位復権へ — BigGo ファイナンス
- 日本製鉄株式会社 中期経営計画 — EDINET DB
- 日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ)
- 日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」
- トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け
- トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結
- 日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる
- 日本製鉄の鋼材値上げが波及する産業界:コスト高騰と国内需要の真相
- 日本製鉄、累計1.5万円の値上げが示す転換
- 日本製鉄、ステンレス鋼板値上げ 6月契約
- ステンレス鋼材国内市場近況2026 #2 日鉄が3月契約枠で追加値上げを発表
- 日本製鉄が電炉への転換を本格検討、無方向性電磁鋼板の増産にも投資
- 日本製鉄もJFEスチールも。鉄鋼大手が「電磁鋼板」の生産能力を拡充する狙い
- JFEホールディングス 説明資料(2024年10月24日)電磁鋼板
- Nippon Steel begins blast furnace to EAF conversion at Kyushu Works
- Nippon Steel's Yawata EAF faces LNG cost and supply risks
- Nippon Steel Corporation news key events - MarketScreener
- China's September steel exports at 10.492 million mt - SMM
- Chinese Steel Exports Top 10 Million Tons for a Fifth Month
- China Mill Profitability Falls to 7% - 2026-10-19
- Big Picture Hides Two Trends in Global Steel Output
- worldsteel Short Range Outlook October 2026
- World Steel Association Cuts 2026 Demand Forecast On China, War Disruption
- 日本製鉄、2025年度(2026年3月期)通期決算 実力ベース事業利益6,504億円・配当24円
- 日本製鉄 決算会見要旨 次の成長ステージへ 室蘭高炉復旧3月末めど
- 中国の過剰生産に苦しむ鉄鋼、鋼材市況悪化で利幅縮小 トラブルの影響も
- 2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)
- 日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス
- S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal
- 日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆
- 日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞
- 日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信)
- 日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念
- 日本製鉄が転換社債を海外市場で発行、5500億円-買収費用を返済(Bloomberg配信)
- キャッシュ・フローの推移 - 5401 日本製鉄
- 日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約)
- 日本製鉄(株)【5401】:配当情報 - Yahoo!ファイナンス
- 株主還元・配当(日本製鉄 IR)
- 2030中長期経営計画 説明資料(2025年12月12日)
- 日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)
- 日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス
- 日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro)
- 日本製鉄(5401) : 理論株価・目標株価|株予報Pro
- 5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ
- 役員(日本製鉄、2026年6月23日現在)
- コーポレート・ガバナンス報告書(最終更新日2026年7月7日)
- 日本製鉄 役員一覧(2026年6月)
- 5401 日本製鉄 役員報酬の推移(IRBANK)
- 日本製鉄(5401)の役員一覧 - 今井正(IRBANK)
- 日本製鉄、政策株「3000億円の売却余地」 USスチールなど投資に備え - 日本経済新聞
- 第101期 有価証券報告書(2025年4月1日〜2026年3月31日)
- 日本製鉄 (5401) : 時系列の株価推移 - みんかぶ
- 日本製鉄【5401】の年間株価(年足)|時系列データ|株探
- 【日本製鉄】(5401) 過去10年間の株価推移
- 日本製鉄【5401】の月間株価(月足)|時系列データ|株探
- 日本製鉄【5401】の週間株価(週足)|時系列データ|株探
- 日本製鉄 (5401) 株式分割の履歴 - Investing.com
- 日本製鉄(株)【5401】:株価時系列(2026年9月〜10月初旬の日足)
- 日本製鉄(5401)の時価総額の推移
- 5401の株価とチャート — TSE:5401 - 日本製鉄(TradingView)/松井証券の株価情報
- 日本製鉄、転換社債で5500億円調達へ|ARAB NEWS
研究发现索引
展开本次 Review 的 74 项研究发现
F001|投资对象是IFRS连结的日本製鉄(5401),2026年3月末连结范围605社(连结子会社493、持分法等112)。U.S. Steel自2025年6月18日起为完全子会社,2025年粗钢57.78百万吨(世界第3,买收前2023年43.7百万吨,增量主要来自买收;排名是吨数而非盈利能力排名)。普通股东的请求权不等于连结100%:2026年3月末总资本6,025亿円以上中约500亿円弱为非支配持分;上市子会社日鉄ソリューションズ持股63.42%(3D关联主体持有该公司10.10%)。国内再编(Krosaki Harima完全子会社化等)持续,范围的经济内容仍在变动。
研究范围:开放研究+35项覆盖检查
写入正文:02|投资对象是并表后的日本製鉄,普通股东只拥有其中的一部分09|现价不是明确割安:低PBR需要先解释,才谈得上折价
对普通股东意味着:规模扩张不等于股东价值;普通股东只拥有扣除非支配持分、劣后资本后的部分,U.S. Steel的利润全额归属但买收资金负担也全额由本体承担。
还不能确定:非支配持分利润归属、持分法损益、国内外粗钢拆分、U.S. Steel在57.78百万吨中的算入期间、英文正式名称均未经专项核实。
证据来源(8项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:直接 / 支持;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
日本製鉄、黒崎播磨に758億円でTOB 完全子会社化へ - 日本経済新聞怎么使用:直接 / 支持;一手验证:01、07;外部现实校验:21;同业比较:07、21;其他用途:历史
日本製鉄データブック 2026怎么使用:直接 / 支持;一手验证:01、03、06、09;外部现实校验:21
日本製鉄【5401】の大株主と資本異動情報|株探怎么使用:直接证据;一手验证:01、07、24;外部现实校验:21
日鉄ソリューションズ【2327】の大株主と資本異動情報|株探怎么使用:直接 / 支持;一手验证:01、07;外部现实校验:21、24
25年世界粗鋼生産ランキング 宝武集団6年連続首位 日本製鉄、3位に浮上怎么使用:直接 / 支持;外部现实校验:01、08、09;专项深挖:01、08、09
世界の鉄鋼メーカー生産量ランキングTOP50――中国が圧倒、日本製鉄は世界3位へ怎么使用:直接 / 支持;外部现实校验:01、08、09;专项深挖:01、08、09
主要鉄鋼企業-粗鋼生産上位30社(日本製鉄ファクトブック)怎么使用:直接 / 支持;专项深挖:01、08、09;同业比较:01、08、09;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 外部现实(研究域21) / 历史/同业比较(研究域07) / 历史/同业比较(研究域21)|日本製鉄、黒崎播磨に758億円でTOB 完全子会社化へ - 日本経済新聞;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域06) / 一手证据(研究域09) / 外部现实(研究域21)|日本製鉄データブック 2026;直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域21)|日本製鉄【5401】の大株主と資本異動情報|株探;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 外部现实(研究域21) / 外部现实(研究域24)|日鉄ソリューションズ【2327】の大株主と資本異動情報|株探;直接证据 / 支持证据 / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域08) / 定向深挖(研究域09)|25年世界粗鋼生産ランキング 宝武集団6年連続首位 日本製鉄、3位に浮上;直接证据 / 支持证据 / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域08) / 定向深挖(研究域09)|世界の鉄鋼メーカー生産量ランキングTOP50――中国が圧倒、日本製鉄は世界3位へ;直接证据 / 支持证据 / 历史/同业比较(研究域01) / 历史/同业比较(研究域08) / 历史/同业比较(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域08) / 定向深挖(研究域09)|主要鉄鋼企業-粗鋼生産上位30社(日本製鉄ファクトブック)
完整研究记录(核对用)
研究原文:投资对象是IFRS连结的日本製鉄(5401),2026年3月末连结范围605社(连结子会社493、持分法等112)。U.S. Steel自2025年6月18日起为完全子会社,2025年粗钢57.78百万吨(世界第3,买收前2023年43.7百万吨,增量主要来自买收;排名是吨数而非盈利能力排名)。普通股东的请求权不等于连结100%:2026年3月末总资本6,025亿円以上中约500亿円弱为非支配持分;上市子会社日鉄ソリューションズ持股63.42%(3D关联主体持有该公司10.10%)。国内再编(Krosaki Harima完全子会社化等)持续,范围的经济内容仍在变动。
内部研究类型:identity_perimeter
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):规模扩张不等于股东价值;普通股东只拥有扣除非支配持分、劣后资本后的部分,U.S. Steel的利润全额归属但买收资金负担也全额由本体承担。
不确定性(原始记录):非支配持分利润归属、持分法损益、国内外粗钢拆分、U.S. Steel在57.78百万吨中的算入期间、英文正式名称均未经专项核实。
F002|2026年度第1季度(2026年4–6月)收入2兆8,212億円(+40.4%)、事业利润1,455億円(+58.1%)、母公司归属752億円(前年▲1,958億円)、基本EPS 14.40円/摊薄12.73円;仅第1季度即超过2025年度全年171億円。但实力基础事业利润仅1,084億円,比前年1,736億円少653億円;事业利润反超的原因是库存评估差+502億円(前年▲620億円,合计振幅约1,122億円)。前年同期含约2,315億円的一次性损失,使同比失真。收入+40.4%主要是U.S. Steel连结期间差(前年仅约12日分,连结粗钢量+50.7%至1,426万吨),第2季度起该增收效应将消失;数量/价格/汇率公式分解未取得。
研究范围:开放研究+35项覆盖检查
对普通股东意味着:表面事业利润增长58%与实力利润下降37%并存,PER约12倍所依据的利润里含有评估益和关税租金,使便宜程度被高估。
还不能确定:来源口径冲突:BigGo称事业利润增率58.2%,短信为58.1%;「实力利润」在部分摘要被误写为「营业利润」。粗钢单价由7%下降的推断依赖产量代理,非公式分解。
证据来源(9项,重复标签已合并)
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:直接 / 支持;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接 / 支持;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引怎么使用:直接 / 支持;一手验证:02、05、06;外部现实校验:14、28
2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用)怎么使用:直接 / 支持;一手验证:14、15、16、19、22;专项深挖:14、15、16、19、22
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:直接 / 支持;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
US Steel emerges as growth driver one year after Nippon Steel deal怎么使用:直接 / 支持;一手验证:12、35;外部现实校验:15
2026年3月期 第1四半期決算短信〔IFRS〕(連結) 2025年8月1日怎么使用:直接 / 支持;一手验证:32;同业比较:15、19、32、35;其他用途:历史
Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight怎么使用:直接 / 支持;外部现实校验:07、13、29、33;同业比较:13、35;其他用途:历史
2026年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 2025年11月5日怎么使用:直接 / 支持;同业比较:18、25;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 外部现实(研究域14) / 外部现实(研究域28)|日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域19) / 一手证据(研究域22) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域35) / 外部现实(研究域15)|US Steel emerges as growth driver one year after Nippon Steel deal;直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域32) / 历史/同业比较(研究域35)|2026年3月期 第1四半期決算短信〔IFRS〕(連結) 2025年8月1日;直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域13) / 历史/同业比较(研究域35)|Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight;直接证据 / 支持证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域25)|2026年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 2025年11月5日
完整研究记录(核对用)
研究原文:2026年度第1季度(2026年4–6月)收入2兆8,212億円(+40.4%)、事业利润1,455億円(+58.1%)、母公司归属752億円(前年▲1,958億円)、基本EPS 14.40円/摊薄12.73円;仅第1季度即超过2025年度全年171億円。但实力基础事业利润仅1,084億円,比前年1,736億円少653億円;事业利润反超的原因是库存评估差+502億円(前年▲620億円,合计振幅约1,122億円)。前年同期含约2,315億円的一次性损失,使同比失真。收入+40.4%主要是U.S. Steel连结期间差(前年仅约12日分,连结粗钢量+50.7%至1,426万吨),第2季度起该增收效应将消失;数量/价格/汇率公式分解未取得。
内部研究类型:earnings_quality_finding
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):表面事业利润增长58%与实力利润下降37%并存,PER约12倍所依据的利润里含有评估益和关税租金,使便宜程度被高估。
不确定性(原始记录):来源口径冲突:BigGo称事业利润增率58.2%,短信为58.1%;「实力利润」在部分摘要被误写为「营业利润」。粗钢单价由7%下降的推断依赖产量代理,非公式分解。
F003|第1季度利润在地区间背离:U.S. Steel实力利润322億円(约占集团30%),海外(本体海外+原料)613億円(前年322億円),而国内(本体国内制铁+国内铁集团+非铁三社)仅471億円(前年1,414億円,约▲943億円)。推断剔除U.S. Steel后实力利润约762億円对前年约1,736億円。CFO称钢铁事业环境「依然严峻」,AI/半导体相关需求坚挺,制造业与建筑业低迷。
研究范围:开放研究
写入正文:06|美国利润盖住了国内与本体海外的走弱
对普通股东意味着:美国利润掩盖了国内与本体海外事业的实质走弱;若美国价格回落,集团利润会同时暴露这两个弱点。
还不能确定:剔除U.S. Steel后的数字为推断;国内减益内部拆分(中东、原料价差、转嫁时滞)未定量。
证据来源(4项,重复标签已合并)
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接证据;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引怎么使用:直接证据;一手验证:02、05、06;外部现实校验:14、28
US Steel emerges as growth driver one year after Nippon Steel deal怎么使用:直接证据;一手验证:12、35;外部现实校验:15
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 外部现实(研究域14) / 外部现实(研究域28)|日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引;直接证据 / 一手证据(研究域12) / 一手证据(研究域35) / 外部现实(研究域15)|US Steel emerges as growth driver one year after Nippon Steel deal;直接证据 / 反证(研究域35)|Nippon Steel Sees US Steel as Earnings ‘Driver’ Update - World Steel Dynamics
完整研究记录(核对用)
研究原文:第1季度利润在地区间背离:U.S. Steel实力利润322億円(约占集团30%),海外(本体海外+原料)613億円(前年322億円),而国内(本体国内制铁+国内铁集团+非铁三社)仅471億円(前年1,414億円,约▲943億円)。推断剔除U.S. Steel后实力利润约762億円对前年约1,736億円。CFO称钢铁事业环境「依然严峻」,AI/半导体相关需求坚挺,制造业与建筑业低迷。
内部研究类型:divergence_finding
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):美国利润掩盖了国内与本体海外事业的实质走弱;若美国价格回落,集团利润会同时暴露这两个弱点。
不确定性(原始记录):剔除U.S. Steel后的数字为推断;国内减益内部拆分(中东、原料价差、转嫁时滞)未定量。
F004|2026年度公司指引:收入11.2兆円、事业利润6,300億円(比期初上调1,000億円)、当期利润2,900億円(期初2,200億円)、实力利润7,000億円以上(上期2,500億円、下期4,500億円,含中东影响约600億円)、年间配当24円。U.S. Steel指引由1,000億円升至1,800億円以上而总实力利润维持约7,000億円,意味着本体及其他事业被隐含下调约800億円(推断)。下期4,500億円(年化9,000億円超)占全年大头,第1季度国内471億円使达成依赖国内价格转嫁与米国价格的双重条件,下期未达是下修的主要材料。
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论09|市场已经在为资本回报和稀释定价11|全年指引压在下半年:国内和美国必须同时兑现
对普通股东意味着:达成与否直接决定EPS(会社预想约55円)及股价对下修的反应。
还不能确定:Quartr聚合页称实力利润指引上调2,000億円,与公司说明会摘要「维持约7,000億円」冲突,倾向后者但需公司补充资料;U.S. Steel原指引他报道为1,000億円,World Steel Dynamics写作800億円;隐含800億円下调为推断。
证据来源(5项,重复标签已合并)
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:直接 / 支持;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接 / 支持;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引怎么使用:直接 / 支持;一手验证:02、05、06;外部现实校验:14、28
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:直接 / 支持;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?怎么使用:直接 / 支持;外部现实校验:28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 外部现实(研究域14) / 外部现实(研究域28)|日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;直接证据 / 支持证据 / 外部现实(研究域28)|日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?
完整研究记录(核对用)
研究原文:2026年度公司指引:收入11.2兆円、事业利润6,300億円(比期初上调1,000億円)、当期利润2,900億円(期初2,200億円)、实力利润7,000億円以上(上期2,500億円、下期4,500億円,含中东影响约600億円)、年间配当24円。U.S. Steel指引由1,000億円升至1,800億円以上而总实力利润维持约7,000億円,意味着本体及其他事业被隐含下调约800億円(推断)。下期4,500億円(年化9,000億円超)占全年大头,第1季度国内471億円使达成依赖国内价格转嫁与米国价格的双重条件,下期未达是下修的主要材料。
内部研究类型:guidance_and_attainment_risk
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):达成与否直接决定EPS(会社预想约55円)及股价对下修的反应。
不确定性(原始记录):Quartr聚合页称实力利润指引上调2,000億円,与公司说明会摘要「维持约7,000億円」冲突,倾向后者但需公司补充资料;U.S. Steel原指引他报道为1,000億円,World Steel Dynamics写作800億円;隐含800億円下调为推断。
F005|U.S. Steel 2026年度事业利润指引由1,000億円上调至1,800億円(约11.4亿美元)以上,增量构成为市况+600億円、追加协同+200億円;第1季度实力利润322億円,约占集团30%。完全子会社,利润全额连结,也同时带来约110亿美元投资义务和买收融资负担。2025年11月曾把贡献从800億円下调至约零(关税使买家观望、Clairton爆炸、寒潮物流、可变成本高),显示利润对价格-关税周期高度敏感。
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论02|U.S. Steel 是最大的新增利润来源,也是最大的单一敞口
对普通股东意味着:集团利润上调的主要来源,同时是最大的一个周期/政策敞口。
还不能确定:HRC价格每下降100美元/吨对其事业利润的感应度未定量;先前预测值口径(800/1,000億円)不一致。
证据来源(7项,重复标签已合并)
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:直接 / 支持;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
US Steel emerges as growth driver one year after Nippon Steel deal怎么使用:直接 / 支持;一手验证:12、35;外部现实校验:15
Nippon Steel Sees US Steel as Earnings ‘Driver’ Update - World Steel Dynamics怎么使用:直接 / 支持;反向验证:35;其他用途:反证
Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight怎么使用:直接证据;外部现实校验:07、13、29、33;同业比较:13、35;其他用途:历史
2026年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 2025年11月5日怎么使用:直接证据;同业比较:18、25;其他用途:历史
Nippon Steel sees US Steel weak performance as temporary, executive says By Reuters怎么使用:直接证据;外部现实校验:20;反向验证:35;同业比较:23;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域35) / 外部现实(研究域15)|US Steel emerges as growth driver one year after Nippon Steel deal;直接证据 / 支持证据 / 反证 / 反证(研究域35)|Nippon Steel Sees US Steel as Earnings ‘Driver’ Update - World Steel Dynamics;直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域13) / 历史/同业比较(研究域35)|Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight;直接证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域25)|2026年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 2025年11月5日;直接证据 / 外部现实(研究域20) / 历史/同业比较(研究域23) / 反证(研究域35)|Nippon Steel sees US Steel weak performance as temporary, executive says By Reuters;直接证据 / 反证(研究域35)|Can Nippon Steel beat its own forecast on U.S. Steel comeback? - Nikkei Asia
完整研究记录(核对用)
研究原文:U.S. Steel 2026年度事业利润指引由1,000億円上调至1,800億円(约11.4亿美元)以上,增量构成为市况+600億円、追加协同+200億円;第1季度实力利润322億円,约占集团30%。完全子会社,利润全额连结,也同时带来约110亿美元投资义务和买收融资负担。2025年11月曾把贡献从800億円下调至约零(关税使买家观望、Clairton爆炸、寒潮物流、可变成本高),显示利润对价格-关税周期高度敏感。
内部研究类型:profit_source
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):集团利润上调的主要来源,同时是最大的一个周期/政策敞口。
不确定性(原始记录):HRC价格每下降100美元/吨对其事业利润的感应度未定量;先前预测值口径(800/1,000億円)不一致。
F006|U.S. Steel利润改善高度依赖232条关税(钢铁50%)与美国热卷价格:HRC约1,255–1,290美元/短吨(同比约+52%,前年825–865),进口份额19%→16%,Nucor现货1,270美元连涨14周,用户侧10-K热卷均价约755→919美元,印证价格上行。其本质是供给受限的政策租金而非需求强度。但持续性存疑:Big River 2(年300万吨,2026年末满负荷)、Nucor新薄板厂(2027年初年300万吨)、Mon Valley新热轧(2029年下期)新增供给,CME先物逆价差(2027年末约1,057美元),流通侧认为50%关税下进口接近成立形成自然天花板;关税若缓和则利润感应度大但未定量。2026年度集团利润处于美国偏上、国内偏下的混合周期位置,不是正常化利润。
研究范围:开放研究+35项覆盖检查
写入正文:04|美国高价是供给受限的政策租金,持续性靠二手来源推断11|美国价格、关税与新增供给是最大的外生变量
对普通股东意味着:美国价格高位决定U.S. Steel 1,800億円以上能否持续;回落时同一高运营杠杆机制反向放大,使风险对股东偏下行不对称。
还不能确定:价格持续性主要依据二手来源(先物曲线、OECD引用、流通评论);关税政策走向与美国2026年需求约+2.0%的量增与价格上涨是两回事。Nucor、Cleveland-Cliffs、Steel Dynamics本体敏感度未取得。
证据来源(10项,重复标签已合并)
Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan怎么使用:直接 / 支持;外部现实校验:20、35;反向验证:20;同业比较:20;其他用途:反证、历史
Steel Import Tariffs — Section 232 Stacking Explained (2026)怎么使用:直接 / 支持;外部现实校验:13、35
U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance怎么使用:直接 / 支持;外部现实校验:05、11、12、35;其他用途:反证
Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase怎么使用:直接 / 支持;外部现实校验:02、05、08、10、11、12、30、35;其他用途:反证
US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices怎么使用:直接 / 支持;外部现实校验:02、05、08、10、11、12、35;其他用途:反证
Steel Market Forecast 2026-2027 — SteelOnTheNet怎么使用:直接 / 支持;外部现实校验:12、13;专项深挖:12、13、35;同业比较:12;其他用途:历史
US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets怎么使用:直接 / 支持;外部现实校验:12、13、20、35;反向验证:12、13、20;专项深挖:12、13、20、35;其他用途:反证
2026–2027 Steel Price Forecast — GenSteel怎么使用:直接 / 支持;外部现实校验:12、13、35;反向验证:12;专项深挖:12、13、35;同业比较:12;其他用途:反证、历史
Worthington Enterprises 10-K FY2026(2026年5月期)怎么使用:直接 / 支持;外部现实校验:12;专项深挖:12、35;同业比较:12;其他用途:历史
The State of Steel February 2026 — Industrial Tube怎么使用:直接 / 支持;外部现实校验:12、13、35;反向验证:12、13;专项深挖:12、13、35;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 反证 / 外部现实(研究域20) / 外部现实(研究域35) / 历史/同业比较(研究域20) / 反证(研究域20)|Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan;直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域35)|Steel Import Tariffs — Section 232 Stacking Explained (2026);直接证据 / 支持证据 / 反证 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance;直接证据 / 支持证据 / 反证 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域30) / 外部现实(研究域35)|Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase;直接证据 / 支持证据 / 反证 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域13) / 历史/同业比较(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|Steel Market Forecast 2026-2027 — SteelOnTheNet;直接证据 / 支持证据 / 反证 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 反证(研究域20) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域35)|US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets;直接证据 / 支持证据 / 反证 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 历史/同业比较(研究域12) / 反证(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|2026–2027 Steel Price Forecast — GenSteel;直接证据 / 支持证据 / 外部现实(研究域12) / 历史/同业比较(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域35)|Worthington Enterprises 10-K FY2026(2026年5月期);直接证据 / 支持证据 / 反证 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|The State of Steel February 2026 — Industrial Tube
完整研究记录(核对用)
研究原文:U.S. Steel利润改善高度依赖232条关税(钢铁50%)与美国热卷价格:HRC约1,255–1,290美元/短吨(同比约+52%,前年825–865),进口份额19%→16%,Nucor现货1,270美元连涨14周,用户侧10-K热卷均价约755→919美元,印证价格上行。其本质是供给受限的政策租金而非需求强度。但持续性存疑:Big River 2(年300万吨,2026年末满负荷)、Nucor新薄板厂(2027年初年300万吨)、Mon Valley新热轧(2029年下期)新增供给,CME先物逆价差(2027年末约1,057美元),流通侧认为50%关税下进口接近成立形成自然天花板;关税若缓和则利润感应度大但未定量。2026年度集团利润处于美国偏上、国内偏下的混合周期位置,不是正常化利润。
内部研究类型:policy_rent_and_cycle_position
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):美国价格高位决定U.S. Steel 1,800億円以上能否持续;回落时同一高运营杠杆机制反向放大,使风险对股东偏下行不对称。
不确定性(原始记录):价格持续性主要依据二手来源(先物曲线、OECD引用、流通评论);关税政策走向与美国2026年需求约+2.0%的量增与价格上涨是两回事。Nucor、Cleveland-Cliffs、Steel Dynamics本体敏感度未取得。
F007|买收合并协议于2025年6月18日最终化,条件是依2025年6月13日大统领令与CFIUS缔结国家安全保障协议;美国政府持有不可转让的「黄金股」,在关厂/外迁等重大事项上有否决权;日铁再确认2028年末前约110億ドル投资,截至2026年3月末实际投入不足2億ドル。该义务使资本投放与撤退自由受限,即使价格下跌也难以收缩。
研究范围:开放研究
写入正文:07|美国政府的黄金股,让日铁在美国的资本进退都受限08|美国新增产能的投放,与同业新增供给撞在同一个时间窗口
对普通股东意味着:资本配置灵活性下降,下行情景下不能靠缩减美国投资自我修复。
还不能确定:黄金股具体条款、履行期限、违约救济、实际使用权限未取得原文(仅律所摘要与报道)。
证据来源(2项,重复标签已合并)
Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight怎么使用:直接 / 支持;外部现实校验:07、13、29、33;同业比较:13、35;其他用途:历史
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:直接 / 支持;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域13) / 历史/同业比较(研究域35)|Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight;直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios
完整研究记录(核对用)
研究原文:买收合并协议于2025年6月18日最终化,条件是依2025年6月13日大统领令与CFIUS缔结国家安全保障协议;美国政府持有不可转让的「黄金股」,在关厂/外迁等重大事项上有否决权;日铁再确认2028年末前约110億ドル投资,截至2026年3月末实际投入不足2億ドル。该义务使资本投放与撤退自由受限,即使价格下跌也难以收缩。
内部研究类型:policy_constraint
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):资本配置灵活性下降,下行情景下不能靠缩减美国投资自我修复。
不确定性(原始记录):黄金股具体条款、履行期限、违约救济、实际使用权限未取得原文(仅律所摘要与报道)。
F008|Mon Valley新建热轧线约30億ドル(最大案件,2029年下期投产;原3年最大25億ドル,因人件费与通胀上调,三年内改动三次),其余约78億ドルto配置未公开;与Big River 2、Granite City、DRI新增能力同时投产有产能过剩风险,且无公开ROI。
研究范围:开放研究+35项覆盖检查
写入正文:08|美国新增产能的投放,与同业新增供给撞在同一个时间窗口11|美国价格、关税与新增供给是最大的外生变量
对普通股东意味着:投产时点与美国新增供给重合,可能在价格已回落时才产生折旧与资本占用。
还不能确定:案件别期待回报、投产后稼动与价格前提均无公开数据;次级来源(Discovery Alert)结论需审慎。
证据来源(4项,重复标签已合并)
Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times怎么使用:直接 / 支持;外部现实校验:13、20、30;反向验证:30;同业比较:13;其他用途:历史
Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan怎么使用:直接 / 支持;外部现实校验:20、35;反向验证:20;同业比较:20;其他用途:历史
Nippon Steel sees better year ahead for US Steel, no capacity cuts needed, CFO says怎么使用:直接证据;外部现实校验:20;反向验证:35;同业比较:20;其他用途:历史
US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets怎么使用:直接证据;外部现实校验:12、13、20、35;反向验证:12、13、20;专项深挖:12、13、20、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域30) / 历史/同业比较(研究域13) / 反证(研究域30)|Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times;直接证据 / 支持证据 / 外部现实(研究域20) / 外部现实(研究域35) / 历史/同业比较(研究域20) / 反证(研究域20)|Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan;直接证据 / 外部现实(研究域20) / 历史/同业比较(研究域20) / 反证(研究域35)|Nippon Steel sees better year ahead for US Steel, no capacity cuts needed, CFO says;直接证据 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 反证(研究域20) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域35)|US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets
完整研究记录(核对用)
研究原文:Mon Valley新建热轧线约30億ドル(最大案件,2029年下期投产;原3年最大25億ドル,因人件费与通胀上调,三年内改动三次),其余约78億ドルto配置未公开;与Big River 2、Granite City、DRI新增能力同时投产有产能过剩风险,且无公开ROI。
内部研究类型:capital_deployment_risk
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):投产时点与美国新增供给重合,可能在价格已回落时才产生折旧与资本占用。
不确定性(原始记录):案件别期待回报、投产后稼动与价格前提均无公开数据;次级来源(Discovery Alert)结论需审慎。
F009|资本效率目前低于资本成本的可能性大:ROE 2025年度实绩约0.3%,2026年度预想约5.2%,Q1年化5.4%,目标2030年度约10%;粗算ROIC约4–5%(投下资本约10.7兆円,事业利润6,300億円×(1−26%)),对比假设WACC约6%(非公式值)。U.S. Steel按收购价约2.1兆円计2026年度1,800億円约8.6%税前,计入110億ドL追加后2028年度约2,500億円约6.5%(口径粗,税前未扣利息,未调整税率)。10%ROE需要净利润约5,000億円超,约为2026年度指引的1.7倍;协同2025年度仅年160億円。活动投资者3D公开质疑大型投资的不可逆价值毁损。
研究范围:开放研究+35项覆盖检查
写入正文:06|资本回报大概率低于资本成本09|正常化后,PER不是12倍,而是12–16倍
对普通股东意味着:PBR约0.6倍可读作对低于资本成本回报的合理折价,再评价需要增量ROIC超过资本成本的实证。
还不能确定:WACC、公式IRR、PPA后投下资本、U.S. Steel单体ROIC未取得;ROIC与WACC均为粗推与假设,确度低。
证据来源(8项,重复标签已合并)
【日本製鉄】株価・日経最新ニュース(5401)怎么使用:直接 / 支持;一手验证:24、31、35;外部现实校验:27
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:直接 / 支持;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro怎么使用:直接 / 支持;一手验证:35;外部现实校验:27、28、30、31;专项深挖:27、28、30、31、35
日本製鉄(5401)のPBR(株価純資産倍率)の推移怎么使用:直接 / 支持;反向验证:29、33;同业比较:27、29、33、35;其他用途:历史
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
日本製鉄 統合報告書 2026(2026年10月7日)怎么使用:直接证据;一手验证:22;反向验证:22;专项深挖:22
日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞)怎么使用:直接证据;一手验证:13、20;外部现实校验:22;专项深挖:13、20、22
Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025)怎么使用:直接证据;外部现实校验:22、23、24;反向验证:22;同业比较:24;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域27)|【日本製鉄】株価・日経最新ニュース(5401);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro;直接证据 / 支持证据 / 历史/同业比较(研究域27) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33)|日本製鉄(5401)のPBR(株価純資産倍率)の推移;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 一手证据(研究域22) / 反证(研究域22) / 定向深挖(研究域22)|日本製鉄 統合報告書 2026(2026年10月7日);直接证据 / 一手证据(研究域13) / 一手证据(研究域20) / 外部现实(研究域22) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞);直接证据 / 外部现实(研究域22) / 外部现实(研究域23) / 外部现实(研究域24) / 历史/同业比较(研究域24) / 反证(研究域22)|Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025)
完整研究记录(核对用)
研究原文:资本效率目前低于资本成本的可能性大:ROE 2025年度实绩约0.3%,2026年度预想约5.2%,Q1年化5.4%,目标2030年度约10%;粗算ROIC约4–5%(投下资本约10.7兆円,事业利润6,300億円×(1−26%)),对比假设WACC约6%(非公式值)。U.S. Steel按收购价约2.1兆円计2026年度1,800億円约8.6%税前,计入110億ドL追加后2028年度约2,500億円约6.5%(口径粗,税前未扣利息,未调整税率)。10%ROE需要净利润约5,000億円超,约为2026年度指引的1.7倍;协同2025年度仅年160億円。活动投资者3D公开质疑大型投资的不可逆价值毁损。
内部研究类型:capital_efficiency_judgment
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):PBR约0.6倍可读作对低于资本成本回报的合理折价,再评价需要增量ROIC超过资本成本的实证。
不确定性(原始记录):WACC、公式IRR、PPA后投下资本、U.S. Steel单体ROIC未取得;ROIC与WACC均为粗推与假设,确度低。
F010|2030中长期经营计划(2025年12月12日):2026–2030年度设备+事业投资约6兆円(约三分之二、约4兆円在海外),2030年度连结实力利润1兆円以上(国内、海外各5,000億円以上)、粗钢能力1亿吨以上、ROE约10%(2031年度以降10%超)、D/E约0.7、DEBT/EBITDA 3.5倍以下、计划期内FCF转正;基准值实力利润6,800億円、ROE▲4.3%、D/E 0.74、约4倍。投资以「超过资本成本」为准则并出售政策持股。2021–2025年度实力利润平均约7,700億円,2026年度约7,000億円以上仍低于该平均。计划公布翌营业日股价一时4.55%下跌,被解读为对资金来源与资本回报的否定(解释性文章)。
研究范围:开放研究+35项覆盖检查
写入正文:08|2030计划要求利润、现金流和资本回报同时改善,兑现前纪律靠外部压力
对普通股东意味着:计划要求利润与FCF改善,才能把杠杆降到3.5倍以下并兑现ROE 10%;目标实现前资本规律主要靠市场与外部压力强制。
还不能确定:会社资本成本数值未公开;基准值列归属断片;市场反应的解释出自博客。
证据来源(7项,重复标签已合并)
2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について)怎么使用:直接 / 支持;一手验证:09、17、20、23、25、33;同业比较:22、28;其他用途:历史
日本製鉄株式会社 中期経営計画 — EDINET DB怎么使用:直接 / 支持;一手验证:28;外部现实校验:17;反向验证:17
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞)怎么使用:直接 / 支持;一手验证:13、20;外部现实校验:22;专项深挖:13、20、22
日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ)怎么使用:直接证据;外部现实校验:23、34;反向验证:31、34;同业比较:31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据|日本製鉄、6兆円投資で何を変える? USスチール買収後の成長戦略 - 日本製鉄「統合報告書2026」を読み解く(1);直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域17) / 一手证据(研究域20) / 一手证据(研究域23) / 一手证据(研究域25) / 一手证据(研究域33) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28)|2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について);直接证据 / 支持证据|日本製鉄、5年で6兆円の大型投資計画 海外に4兆円集中、世界首位復権へ — BigGo ファイナンス;直接证据 / 支持证据 / 一手证据(研究域28) / 外部现实(研究域17) / 反证(研究域17)|日本製鉄株式会社 中期経営計画 — EDINET DB;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 外部现实(研究域22) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞);直接证据 / 外部现实(研究域23) / 外部现实(研究域34) / 历史/同业比较(研究域31) / 反证(研究域31) / 反证(研究域34)|日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ)
完整研究记录(核对用)
研究原文:2030中长期经营计划(2025年12月12日):2026–2030年度设备+事业投资约6兆円(约三分之二、约4兆円在海外),2030年度连结实力利润1兆円以上(国内、海外各5,000億円以上)、粗钢能力1亿吨以上、ROE约10%(2031年度以降10%超)、D/E约0.7、DEBT/EBITDA 3.5倍以下、计划期内FCF转正;基准值实力利润6,800億円、ROE▲4.3%、D/E 0.74、约4倍。投资以「超过资本成本」为准则并出售政策持股。2021–2025年度实力利润平均约7,700億円,2026年度约7,000億円以上仍低于该平均。计划公布翌营业日股价一时4.55%下跌,被解读为对资金来源与资本回报的否定(解释性文章)。
内部研究类型:strategic_plan
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):计划要求利润与FCF改善,才能把杠杆降到3.5倍以下并兑现ROE 10%;目标实现前资本规律主要靠市场与外部压力强制。
不确定性(原始记录):会社资本成本数值未公开;基准值列归属断片;市场反应的解释出自博客。
F011|国内价格由原料成本连动、同业追随决定:丰田向钢板2025年度下期约▲5,000円/吨、2026年度上期据置、下期约+1万2,000円(4年ぶり);薄板店卖向2026年5月出货分+1万円/吨(约1成,2年2个月ぶり,JFE 3月6日先行、日铁追随);ステンレス6月契约分Ni系+2.5万円、Cr系+1万円,但3月追加涨价在流通实势中仅转嫁约+10円/kg,建值未全额渗透。棒线(累计+1.5万円)和薄板钢管10月+5,000円(累计约2万円)仅有二手博客报道,未与日经等一次来源核对。转嫁在方向上成立,但转嫁率、实现单价、契约比例未确认,无证据显示价格溢价。
研究范围:35项覆盖检查+开放研究
写入正文:03|国内价格跟着成本走,日铁并没有定价权溢价05|护城河守住的是数量,守不住价格溢价
对普通股东意味着:下期实力利润4,500億円依赖转嫁的实现;大口客户仍保有价格决定力,利润是成本追随而非溢价。
还不能确定:棒线、10月涨价为二手来源,确度中;契约构成与实现单价缺失。
证据来源(9项,重复标签已合并)
日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」怎么使用:直接 / 支持;外部现实校验:02、03、08;反向验证:10;专项深挖:02、03、08、10、35;同业比较:08;其他用途:历史
トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け怎么使用:直接 / 支持;外部现实校验:02、05;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結怎么使用:直接 / 支持;外部现实校验:02;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる怎么使用:直接 / 支持;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
日本製鉄の鋼材値上げが波及する産業界:コスト高騰と国内需要の真相怎么使用:直接 / 支持;外部现实校验:02、03、06;专项深挖:02、03、06
日本製鉄、累計1.5万円の値上げが示す転換怎么使用:直接 / 支持;外部现实校验:02、03;专项深挖:02、03
日本製鉄、ステンレス鋼板値上げ 6月契約怎么使用:直接 / 支持;一手验证:05;外部现实校验:02、03;专项深挖:02、03、05、35
ステンレス鋼材国内市場近況2026 2 日鉄が3月契約枠で追加値上げを発表怎么使用:直接证据;反向验证:02、10;专项深挖:02、10、35;其他用途:反证
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:支持证据;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 历史/同业比较(研究域08) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け;直接证据 / 支持证据 / 外部现实(研究域02) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結;直接证据 / 支持证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域06) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域06)|日本製鉄の鋼材値上げが波及する産業界:コスト高騰と国内需要の真相;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 定向深挖(研究域02) / 定向深挖(研究域03)|日本製鉄、累計1.5万円の値上げが示す転換;直接证据 / 支持证据 / 一手证据(研究域05) / 外部现实(研究域02) / 外部现实(研究域03) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域35)|日本製鉄、ステンレス鋼板値上げ 6月契約;直接证据 / 反证 / 反证(研究域02) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域35)|ステンレス鋼材国内市場近況2026 #2 日鉄が3月契約枠で追加値上げを発表;支持证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance
完整研究记录(核对用)
研究原文:国内价格由原料成本连动、同业追随决定:丰田向钢板2025年度下期约▲5,000円/吨、2026年度上期据置、下期约+1万2,000円(4年ぶり);薄板店卖向2026年5月出货分+1万円/吨(约1成,2年2个月ぶり,JFE 3月6日先行、日铁追随);ステンレス6月契约分Ni系+2.5万円、Cr系+1万円,但3月追加涨价在流通实势中仅转嫁约+10円/kg,建值未全额渗透。棒线(累计+1.5万円)和薄板钢管10月+5,000円(累计约2万円)仅有二手博客报道,未与日经等一次来源核对。转嫁在方向上成立,但转嫁率、实现单价、契约比例未确认,无证据显示价格溢价。
内部研究类型:pass_through_mechanism
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):下期实力利润4,500億円依赖转嫁的实现;大口客户仍保有价格决定力,利润是成本追随而非溢价。
不确定性(原始记录):棒线、10月涨价为二手来源,确度中;契约构成与实现单价缺失。
F012|护城河窄:国内寡占(日铁、JFE、神户)和认证、供给稳定性保护数量与份额,但看不到价格溢价;ステンレス建值不能全额渗透;电磁钢板上日铁自称「事实上标准」是会社主张,JFE同时扩产(倉敷第I期约490億円、第II期约460億円,总约950億円,目标3倍),日铁追加投资900億円(既存1,240億円之上,2027年度上期满负荷,能力约5倍;2023年前后信息,当前稼动与盈利未确认)。同时扩产可能压缩高附加价值品的超额利润。JFE为值上先行者,日铁追随。
研究主题:竞争格局 · 研究范围:35项覆盖检查
写入正文:04|集团利润处在两个不同周期的错位位置:美国偏上、国内偏下05|护城河守住的是数量,守不住价格溢价
对普通股东意味着:不能把护城河当作估值溢价或高ROIC的依据,其价值主要体现在下行时守住量。
还不能确定:认证期间、切换事例、采用率、研发费无直接数据;技术优势主要来自会社主张与竞争对手的追随投资推断。
证据来源(5项,重复标签已合并)
日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」怎么使用:直接 / 支持;外部现实校验:02、03、08;反向验证:10;专项深挖:02、03、08、10、35;同业比较:08;其他用途:历史
日本製鉄が電炉への転換を本格検討、無方向性電磁鋼板の増産にも投資怎么使用:直接 / 支持;一手验证:04、08;专项深挖:03、04、08;同业比较:03、04;其他用途:历史
日本製鉄もJFEスチールも。鉄鋼大手が「電磁鋼板」の生産能力を拡充する狙い怎么使用:直接 / 支持;一手验证:04、10;专项深挖:04、10;同业比较:04;其他用途:历史
JFEホールディングス 説明資料(2024年10月24日)電磁鋼板怎么使用:直接 / 支持;外部现实校验:04、08、10;反向验证:03、04、10;专项深挖:03、04、08、10
ステンレス鋼材国内市場近況2026 2 日鉄が3月契約枠で追加値上げを発表怎么使用:直接 / 支持;反向验证:02、10;专项深挖:02、10、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 历史/同业比较(研究域08) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域08) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域08)|日本製鉄が電炉への転換を本格検討、無方向性電磁鋼板の増産にも投資;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 历史/同业比较(研究域04) / 定向深挖(研究域04) / 定向深挖(研究域10)|日本製鉄もJFEスチールも。鉄鋼大手が「電磁鋼板」の生産能力を拡充する狙い;直接证据 / 支持证据 / 外部现实(研究域04) / 外部现实(研究域08) / 外部现实(研究域10) / 反证(研究域03) / 反证(研究域04) / 反证(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域08) / 定向深挖(研究域10)|JFEホールディングス 説明資料(2024年10月24日)電磁鋼板;直接证据 / 支持证据 / 反证(研究域02) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域35)|ステンレス鋼材国内市場近況2026 #2 日鉄が3月契約枠で追加値上げを発表
完整研究记录(核对用)
研究原文:护城河窄:国内寡占(日铁、JFE、神户)和认证、供给稳定性保护数量与份额,但看不到价格溢价;ステンレス建值不能全额渗透;电磁钢板上日铁自称「事实上标准」是会社主张,JFE同时扩产(倉敷第I期约490億円、第II期约460億円,总约950億円,目标3倍),日铁追加投资900億円(既存1,240億円之上,2027年度上期满负荷,能力约5倍;2023年前后信息,当前稼动与盈利未确认)。同时扩产可能压缩高附加价值品的超额利润。JFE为值上先行者,日铁追随。
内部研究类型:competitive_position
内部来源标记:COVERAGE35
普通股东含义(原始记录):不能把护城河当作估值溢价或高ROIC的依据,其价值主要体现在下行时守住量。
不确定性(原始记录):认证期间、切换事例、采用率、研发费无直接数据;技术优势主要来自会社主张与竞争对手的追随投资推断。
F013|国内结构重组:Krosaki Harima以约758億円TOB完全子会社化(4,200円/股,日铁持股46.42%;目的为技术信息共享、海外展开、电炉用耐火物),并有山阳特殊钢完全子会社化、日铁不锈钢吸收合并、Usiminas权益出售给Ternium(2026年2月,计入重组损失)等;与Kanadevia的整合协议被报道为相互终止,但经济条件与年份未经一次确认。国内电炉转换:八幡约200万吨/年(投资约6,302億円,2029年下期)、広畑约50万吨(约1,400億円)、周南约40万吨(985億円,2028年下期);Transition Asia推算LNG现货峰值时电力成本约15,800円/吨(通常约6,400円),严重气价年可增约160億円成本;绿色钢材需求不确定。
研究范围:开放研究
写入正文:08|国内重组与电炉转换:把成本结构押向LNG和电力
对普通股东意味着:电炉转换把成本结构从原料炭转向LNG/电力,是长期成本赌注并同时占用FCF;重组带来的协同仅年160億円规模。
还不能确定:Usiminas、Kanadevia细节来源为路透摘要/标题,待核实;LNG成本数据为智库情景推算,不是会社预期。
证据来源(5项,重复标签已合并)
Nippon Steel begins blast furnace to EAF conversion at Kyushu Works怎么使用:直接 / 支持;一手验证:04、08、13、20
Nippon Steel's Yawata EAF faces LNG cost and supply risks怎么使用:直接 / 支持;外部现实校验:04、06、13、14、20;反向验证:04、06、13、20
日本製鉄、黒崎播磨に758億円でTOB 完全子会社化へ - 日本経済新聞怎么使用:直接证据;一手验证:01、07;外部现实校验:21;同业比较:07、21;其他用途:历史
Nippon Steel Corporation news key events - MarketScreener怎么使用:直接证据;外部现实校验:01、07、21;反向验证:01;同业比较:07;其他用途:历史
日本製鉄データブック 2026怎么使用:直接证据;一手验证:01、03、06、09;外部现实校验:21
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域08) / 一手证据(研究域13) / 一手证据(研究域20)|Nippon Steel begins blast furnace to EAF conversion at Kyushu Works;直接证据 / 支持证据 / 外部现实(研究域04) / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域14) / 外部现实(研究域20) / 反证(研究域04) / 反证(研究域06) / 反证(研究域13) / 反证(研究域20)|Nippon Steel's Yawata EAF faces LNG cost and supply risks;直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 外部现实(研究域21) / 历史/同业比较(研究域07) / 历史/同业比较(研究域21)|日本製鉄、黒崎播磨に758億円でTOB 完全子会社化へ - 日本経済新聞;直接证据 / 外部现实(研究域01) / 外部现实(研究域07) / 外部现实(研究域21) / 历史/同业比较(研究域07) / 反证(研究域01)|Nippon Steel Corporation news key events - MarketScreener;直接证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域06) / 一手证据(研究域09) / 外部现实(研究域21)|日本製鉄データブック 2026
完整研究记录(核对用)
研究原文:国内结构重组:Krosaki Harima以约758億円TOB完全子会社化(4,200円/股,日铁持股46.42%;目的为技术信息共享、海外展开、电炉用耐火物),并有山阳特殊钢完全子会社化、日铁不锈钢吸收合并、Usiminas权益出售给Ternium(2026年2月,计入重组损失)等;与Kanadevia的整合协议被报道为相互终止,但经济条件与年份未经一次确认。国内电炉转换:八幡约200万吨/年(投资约6,302億円,2029年下期)、広畑约50万吨(约1,400億円)、周南约40万吨(985億円,2028年下期);Transition Asia推算LNG现货峰值时电力成本约15,800円/吨(通常约6,400円),严重气价年可增约160億円成本;绿色钢材需求不确定。
内部研究类型:restructuring_and_decarbonization_capex
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):电炉转换把成本结构从原料炭转向LNG/电力,是长期成本赌注并同时占用FCF;重组带来的协同仅年160億円规模。
不确定性(原始记录):Usiminas、Kanadevia细节来源为路透摘要/标题,待核实;LNG成本数据为智库情景推算,不是会社预期。
F014|外部现实:中国2026年1–9月粗钢7.248亿吨(▲2.9%),出口8,564万吨(▲2.6%),9月出口1,049万吨连续5个月超1,000万吨,2025年出口创纪录1.19亿吨;仅约7%钢厂盈利。过剩不在恶化也未缓解,持续压制亚洲价格与日本转嫁。worldsteel 2026年10月预测:全球需求2026年几乎持平17.22亿吨、2027年+1.7%(比4月下调,几乎全为中国因素);日本2026年+0.9%、2027年+1.7%,建设支撑、汽车受压。日本2026年1–9月粗钢约6,030万吨(▲0.3%)。
研究范围:开放研究+35项覆盖检查
写入正文:04|中国过剩供给压住亚洲价格上限,国内利润上限随之受限11|汇率、中东、利息和中国出口:这些变量放大或抵消利润
对普通股东意味着:国内与亚洲事业的利润上限被外部供给压制,利润增长不能靠需求。
还不能确定:中国政策(减产、出口许可)变化未知;市场增长的捕获取决于AM/NS India等未定量投资。
证据来源(6项,重复标签已合并)
China's September steel exports at 10.492 million mt - SMM怎么使用:直接 / 支持;外部现实校验:08、10、11、12、14、35;反向验证:08
Chinese Steel Exports Top 10 Million Tons for a Fifth Month怎么使用:直接 / 支持;外部现实校验:08、11、12、14、35;反向验证:08
China Mill Profitability Falls to 7% - 2026-10-19怎么使用:直接 / 支持;外部现实校验:08、10、11、12、14、35;反向验证:08、11
Big Picture Hides Two Trends in Global Steel Output怎么使用:直接 / 支持;外部现实校验:08、11、12、35;同业比较:11;其他用途:历史
worldsteel Short Range Outlook October 2026怎么使用:直接 / 支持;外部现实校验:05、11、35;反向验证:05、11;专项深挖:05、11
World Steel Association Cuts 2026 Demand Forecast On China, War Disruption怎么使用:直接 / 支持;外部现实校验:05、11、35;反向验证:05;专项深挖:05、11;同业比较:11;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08)|China's September steel exports at 10.492 million mt - SMM;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08)|Chinese Steel Exports Top 10 Million Tons for a Fifth Month;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08) / 反证(研究域11)|China Mill Profitability Falls to 7% - 2026-10-19;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35) / 历史/同业比较(研究域11)|Big Picture Hides Two Trends in Global Steel Output;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域35) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11)|worldsteel Short Range Outlook October 2026;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域35) / 历史/同业比较(研究域11) / 反证(研究域05) / 定向深挖(研究域05) / 定向深挖(研究域11)|World Steel Association Cuts 2026 Demand Forecast On China, War Disruption
完整研究记录(核对用)
研究原文:外部现实:中国2026年1–9月粗钢7.248亿吨(▲2.9%),出口8,564万吨(▲2.6%),9月出口1,049万吨连续5个月超1,000万吨,2025年出口创纪录1.19亿吨;仅约7%钢厂盈利。过剩不在恶化也未缓解,持续压制亚洲价格与日本转嫁。worldsteel 2026年10月预测:全球需求2026年几乎持平17.22亿吨、2027年+1.7%(比4月下调,几乎全为中国因素);日本2026年+0.9%、2027年+1.7%,建设支撑、汽车受压。日本2026年1–9月粗钢约6,030万吨(▲0.3%)。
内部研究类型:external_demand_supply_context
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):国内与亚洲事业的利润上限被外部供给压制,利润增长不能靠需求。
不确定性(原始记录):中国政策(减产、出口许可)变化未知;市场增长的捕获取决于AM/NS India等未定量投资。
F015|2025年度(2026年3月期):收入10兆632億円,实力利润6,504億円(前期7,937億円),事业利润5,141億円(前期6,832億円),母公司归属171億円(前期3,502億円),自己资本比率37.7%(前期49.2%),总资产14.66兆円。2025年12月1日室蘭地区热风炉损坏、高炉停炉约4个月(2026年3月末再点火目标),实力利润指引由6,800億円下调到6,200億円,替代铁源等负面影响约400億円,最终6,504億円。原料事业2025年4–12月减益约620億円,本体海外减益约250億円。
研究范围:开放研究
写入正文:06|基线:26/3 期室蘭事故与买收,把利润压到171亿日元
对普通股东意味着:确立了对比基线;室蘭事故属一次性,同比改善中的一部分来自该事故不再发生。
还不能确定:事故影响与实力利润基准的细目;2025年度实力利润与事业利润之间约▲1,363億円扣除项明细。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:直接 / 支持;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
日本製鉄、2025年度(2026年3月期)通期決算 実力ベース事業利益6,504億円・配当24円怎么使用:直接 / 支持;一手验证:03、27、28;外部现实校验:16、32;同业比较:03、26、27、28;其他用途:历史
日本製鉄 決算会見要旨 次の成長ステージへ 室蘭高炉復旧3月末めど怎么使用:直接 / 支持;外部现实校验:16、19、33、34;反向验证:28;同业比较:04、06、16、28、33;其他用途:历史
中国の過剰生産に苦しむ鉄鋼、鋼材市況悪化で利幅縮小 トラブルの影響も怎么使用:直接 / 支持;外部现实校验:16;反向验证:16;同业比较:16;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域27) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域32) / 历史/同业比较(研究域03) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28)|日本製鉄、2025年度(2026年3月期)通期決算 実力ベース事業利益6,504億円・配当24円;直接证据 / 支持证据 / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域33) / 外部现实(研究域34) / 历史/同业比较(研究域04) / 历史/同业比较(研究域06) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33) / 反证(研究域28)|日本製鉄 決算会見要旨 次の成長ステージへ 室蘭高炉復旧3月末めど;直接证据 / 支持证据 / 外部现实(研究域16) / 历史/同业比较(研究域16) / 反证(研究域16)|中国の過剰生産に苦しむ鉄鋼、鋼材市況悪化で利幅縮小 トラブルの影響も
完整研究记录(核对用)
研究原文:2025年度(2026年3月期):收入10兆632億円,实力利润6,504億円(前期7,937億円),事业利润5,141億円(前期6,832億円),母公司归属171億円(前期3,502億円),自己资本比率37.7%(前期49.2%),总资产14.66兆円。2025年12月1日室蘭地区热风炉损坏、高炉停炉约4个月(2026年3月末再点火目标),实力利润指引由6,800億円下调到6,200億円,替代铁源等负面影响约400億円,最终6,504億円。原料事业2025年4–12月减益约620億円,本体海外减益约250億円。
内部研究类型:baseline_and_one_off
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):确立了对比基线;室蘭事故属一次性,同比改善中的一部分来自该事故不再发生。
不确定性(原始记录):事故影响与实力利润基准的细目;2025年度实力利润与事业利润之间约▲1,363億円扣除项明细。
F016|买收后杠杆上升:自己资本比率49.2%→37.7%;2026年3月末有息负债5.17兆円(比一年前+2.67兆円;2025年12月5.26兆円,约为2025年3月的2倍),D/E 0.94倍(劣后ローン/债资本性调整后0.71倍);2026年度Q1资本性调整后有息负债4兆8,007億円、D/E 0.76倍(前年0.85倍),调整额7,150億円(会社独自基准,非评级机构认定);金融收益费用Q1▲316億円(前年▲56億円);2025年度投资CF▲2.84兆円、财务CF+1.89兆円、现金4,613億円;S&P BBB、展望负面(2025年7月降级,预期债务/EBITDA超4倍)。短期流动性风险因过桥贷款偿还有眉目而后退,但修复依赖利润与FCF改善,而不是自力完结。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|买收让资产负债表变重,但风险路径不是违约,而是稀释和约束
对普通股东意味着:实损路径不是违约而是配息约束、投资削减与稀释;利润下行→格下げ→调达成本上升有自我强化风险。
还不能确定:债务满期表、美元债务比率、变动/固定比率、U.S. Steel债务及母公司保证、S&P 2026年最新状态未取得。
证据来源(6项,重复标签已合并)
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接 / 支持;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:直接 / 支持;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:直接 / 支持;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:12;外部现实校验:14、18、21;反向验证:14;专项深挖:12、14、17、18、21、35;同业比较:21;其他用途:历史
S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal怎么使用:直接 / 支持;外部现实校验:18、25、29
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:直接 / 支持;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述);直接证据 / 支持证据 / 一手证据(研究域12) / 外部现实(研究域14) / 外部现实(研究域18) / 外部现实(研究域21) / 历史/同业比较(研究域21) / 反证(研究域14) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域35)|日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス;直接证据 / 支持证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29)|S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)
完整研究记录(核对用)
研究原文:买收后杠杆上升:自己资本比率49.2%→37.7%;2026年3月末有息负债5.17兆円(比一年前+2.67兆円;2025年12月5.26兆円,约为2025年3月的2倍),D/E 0.94倍(劣后ローン/债资本性调整后0.71倍);2026年度Q1资本性调整后有息负债4兆8,007億円、D/E 0.76倍(前年0.85倍),调整额7,150億円(会社独自基准,非评级机构认定);金融收益费用Q1▲316億円(前年▲56億円);2025年度投资CF▲2.84兆円、财务CF+1.89兆円、现金4,613億円;S&P BBB、展望负面(2025年7月降级,预期债务/EBITDA超4倍)。短期流动性风险因过桥贷款偿还有眉目而后退,但修复依赖利润与FCF改善,而不是自力完结。
内部研究类型:balance_sheet_state
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):实损路径不是违约而是配息约束、投资削减与稀释;利润下行→格下げ→调达成本上升有自我强化风险。
不确定性(原始记录):债务满期表、美元债务比率、变动/固定比率、U.S. Steel债务及母公司保证、S&P 2026年最新状态未取得。
F017|为偿还买收过桥贷款,2026年2月海外发行CB由5,500億円增至6,000億円(2029年、2031年到期各3,000億円,零息,日本企业最大),2026年6月前后全额偿还过桥;2029年债转换价格730円(高于股价10%,见日经标题),2月5日报道时股价一时▲7.6%、2月25日一时▲5.3%。副会长此前称不考虑稀释形式的增资;约定文字上被遵守,但稀释转为潜在股份、利息与劣后负担:Q1摊薄EPS 12.73円比基本14.40円低约11.6%。若按730円测算3,000億円约产生4.1億股(约7.6%,Research推算;2031年债转换价格未确认)。JBIC约1兆円规模融资仅为调整中报道。
研究范围:35项覆盖检查
写入正文:08|增资被可转债替代,稀释只是换了形式09|安全边际不厚:资产缓冲小,稀释和杠杆在股东之前
对普通股东意味着:股价上升时稀释显现,下跌时债务仍在;增资被事实上排除在低PBR下,缓冲集中在CB与劣后资金。
还不能确定:2031年债条款、潜在股总数、劣后债利率/初次可赎回日未确认;JBIC融资实行未确认。
证据来源(7项,重复标签已合并)
日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆怎么使用:直接 / 支持;一手验证:25、29;专项深挖:25、29、32、33、35;同业比较:33;其他用途:历史
日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞怎么使用:直接 / 支持;外部现实校验:25、29;专项深挖:25、29、35
日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信)怎么使用:直接 / 支持;外部现实校验:25;反向验证:25;专项深挖:25、31、35;同业比较:31;其他用途:历史
日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念怎么使用:直接 / 支持;外部现实校验:25、29;专项深挖:25、29、30、31、35;同业比较:30、31;其他用途:历史
日本製鉄が転換社債を海外市場で発行、5500億円-買収費用を返済(Bloomberg配信)怎么使用:直接 / 支持;一手验证:25;专项深挖:23、25、29、35;同业比较:23、29;其他用途:历史
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:直接 / 支持;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接 / 支持;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 历史/同业比较(研究域33) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆;直接证据 / 支持证据 / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域35)|日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞;直接证据 / 支持证据 / 外部现实(研究域25) / 历史/同业比较(研究域31) / 反证(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信);直接证据 / 支持证据 / 外部现实(研究域25) / 外部现实(研究域29) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念;直接证据 / 支持证据 / 一手证据(研究域25) / 历史/同业比较(研究域23) / 历史/同业比较(研究域29) / 定向深挖(研究域23) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域35)|日本製鉄が転換社債を海外市場で発行、5500億円-買収費用を返済(Bloomberg配信);直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)
完整研究记录(核对用)
研究原文:为偿还买收过桥贷款,2026年2月海外发行CB由5,500億円增至6,000億円(2029年、2031年到期各3,000億円,零息,日本企业最大),2026年6月前后全额偿还过桥;2029年债转换价格730円(高于股价10%,见日经标题),2月5日报道时股价一时▲7.6%、2月25日一时▲5.3%。副会长此前称不考虑稀释形式的增资;约定文字上被遵守,但稀释转为潜在股份、利息与劣后负担:Q1摊薄EPS 12.73円比基本14.40円低约11.6%。若按730円测算3,000億円约产生4.1億股(约7.6%,Research推算;2031年债转换价格未确认)。JBIC约1兆円规模融资仅为调整中报道。
内部研究类型:financing_dilution_mechanism
内部来源标记:COVERAGE35
普通股东含义(原始记录):股价上升时稀释显现,下跌时债务仍在;增资被事实上排除在低PBR下,缓冲集中在CB与劣后资金。
不确定性(原始记录):2031年债条款、潜在股总数、劣后债利率/初次可赎回日未确认;JBIC融资实行未确认。
F018|2025年度:营业CF 7,169億円(前期9,786億円),投资CF▲2.84兆円,FCF▲2兆1,202億円(前期+5,161億円);U.S. Steel连结使棚卸资产+5,769億円、有形固定资产+2兆2,639億円;即使不含买收,营业CF 7,169億円对设备投资约9,430億円也偏负(推论)。2026年度第1季度未编制CF表,2026年度营业CF、设备投资官方见通し未确认;Research推计2026年度FCF难以转正(营业CF约1兆円强对设备投资约1.43兆円,低可信度),转正依赖2026–2030年度后半利润改善与投资峰值通过。
研究范围:开放研究+35项覆盖检查
写入正文:06|自由现金流为负,库存占款还在加大
对普通股东意味着:负FCF期间所有股东还元与投资靠借款、资产出售与未来利润前借。
还不能确定:设备投资约1.43兆円与折旧约7,000億円为未能确认列归属的冻结主张;FCF为推计而非指引。
证据来源(6项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:直接 / 支持;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
キャッシュ・フローの推移 - 5401 日本製鉄怎么使用:直接 / 支持;外部现实校验:17;反向验证:26、29;同业比较:17、25、26、29;其他用途:历史
日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約)怎么使用:直接 / 支持;一手验证:17、18、19、20;专项深挖:17、18、19、20
2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用)怎么使用:直接 / 支持;一手验证:14、15、16、19、22;专项深挖:14、15、16、19、22
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について)怎么使用:直接 / 支持;一手验证:09、17、20、23、25、33;同业比较:22、28;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述);直接证据 / 支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 历史/同业比较(研究域29) / 反证(研究域26) / 反证(研究域29)|キャッシュ・フローの推移 - 5401 日本製鉄;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20)|日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域19) / 一手证据(研究域22) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域17) / 一手证据(研究域20) / 一手证据(研究域23) / 一手证据(研究域25) / 一手证据(研究域33) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28)|2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について)
完整研究记录(核对用)
研究原文:2025年度:营业CF 7,169億円(前期9,786億円),投资CF▲2.84兆円,FCF▲2兆1,202億円(前期+5,161億円);U.S. Steel连结使棚卸资产+5,769億円、有形固定资产+2兆2,639億円;即使不含买收,营业CF 7,169億円对设备投资约9,430億円也偏负(推论)。2026年度第1季度未编制CF表,2026年度营业CF、设备投资官方见通し未确认;Research推计2026年度FCF难以转正(营业CF约1兆円强对设备投资约1.43兆円,低可信度),转正依赖2026–2030年度后半利润改善与投资峰值通过。
内部研究类型:cash_conversion
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):负FCF期间所有股东还元与投资靠借款、资产出售与未来利润前借。
不确定性(原始记录):设备投资约1.43兆円与折旧约7,000億円为未能确认列归属的冻结主张;FCF为推计而非指引。
F019|配当政策:连结配当性向约30%为目标,2026–2030年度导入下限配当24円/股(分割前120円)并设5年累计配当性向约30%;2025年度配当总额约1,256億円,对母公司利润171億円配当性向731%;2026年度预想24円(中间12円),预想利回り约3.6–3.7%;未发现自社株买入计划(不存在的证明不成立)。下限配当伴随「无论外部环境均能确保高水平利润的收益体质」构建,撤回条件未知。2026年度EPS约55.5円时30%约17円,下限24円(约43%)更具约束力;约5.2億股×24円≒1,254億円。FCF为负时配当实质靠借款/资产出售维持,不意味价值创造。Q1基本EPS 14.40円/摊薄12.73円。
研究范围:开放研究+35项覆盖检查
写入正文:08|24日元的下限分红在自由现金流为负时靠借款支撑,不等于价值创造
对普通股东意味着:配当提供下方支撑与预见性,但在ROE低于资本成本期间并不创造价值,且与利息、劣后负担竞争现金。
还不能确定:下限配当修订条件、2026年度FCF与配当资金来源比例未取得。
证据来源(7项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:直接 / 支持;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
日本製鉄(株)【5401】:配当情報 - Yahoo!ファイナンス怎么使用:直接 / 支持;外部现实校验:26、32;同业比较:26;其他用途:历史
株主還元・配当(日本製鉄 IR)怎么使用:直接 / 支持;一手验证:26、29;专项深挖:26、29
2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:26、29、33;专项深挖:26、29、33
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:直接 / 支持;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
キャッシュ・フローの推移 - 5401 日本製鉄怎么使用:直接 / 支持;外部现实校验:17;反向验证:26、29;同业比较:17、25、26、29;其他用途:历史
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:直接证据;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;直接证据 / 支持证据 / 外部现实(研究域26) / 外部现实(研究域32) / 历史/同业比较(研究域26)|日本製鉄(株)【5401】:配当情報 - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29) / 定向深挖(研究域26) / 定向深挖(研究域29)|株主還元・配当(日本製鉄 IR);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29) / 一手证据(研究域33) / 定向深挖(研究域26) / 定向深挖(研究域29) / 定向深挖(研究域33)|2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述);直接证据 / 支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 历史/同业比较(研究域29) / 反证(研究域26) / 反证(研究域29)|キャッシュ・フローの推移 - 5401 日本製鉄;直接证据 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)
完整研究记录(核对用)
研究原文:配当政策:连结配当性向约30%为目标,2026–2030年度导入下限配当24円/股(分割前120円)并设5年累计配当性向约30%;2025年度配当总额约1,256億円,对母公司利润171億円配当性向731%;2026年度预想24円(中间12円),预想利回り约3.6–3.7%;未发现自社株买入计划(不存在的证明不成立)。下限配当伴随「无论外部环境均能确保高水平利润的收益体质」构建,撤回条件未知。2026年度EPS约55.5円时30%约17円,下限24円(约43%)更具约束力;约5.2億股×24円≒1,254億円。FCF为负时配当实质靠借款/资产出售维持,不意味价值创造。Q1基本EPS 14.40円/摊薄12.73円。
内部研究类型:shareholder_return
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):配当提供下方支撑与预见性,但在ROE低于资本成本期间并不创造价值,且与利息、劣后负担竞争现金。
不确定性(原始记录):下限配当修订条件、2026年度FCF与配当资金来源比例未取得。
F020|2026年10月30日收盘656.5円,市值约3.53兆円,实绩PBR约0.61倍(BPS约1,078円),会社预想PER约11.8–11.9倍(EPS约55.5円),预想配当利回り3.64–3.66%;证券公司平均目标价约715円、共识723–732円,现价约低10–12%;共识当期利润3,010億円/EPS 56.4円略高于会社预想2,900億円/55.5円;7月27日一家美系大型券商由540円上调至730円。粗算EV约8.8兆円以上,EV/EBITDA约6倍(未做资本性调整等口径调整);IFIS理论股价PBR基准602円、PER基准589円。低PBR需要解释而非自动视为割安。
研究范围:开放研究+35项覆盖检查
写入正文:09|现价不是明确割安:低PBR需要先解释,才谈得上折价14|各模块给分的实际理由
对普通股东意味着:现价不是明确割安;上行(约10%+配当约3.7%)与下行(美国价格、下期未达、CB稀释)幅度相近或偏下。
还不能确定:无独立DCF;有形净资产PBR、同业实力利润口径比较未做;EPS※62.5円定义不明。
证据来源(7项,重复标签已合并)
【日本製鉄】株価・日経最新ニュース(5401)怎么使用:直接 / 支持;一手验证:24、31、35;外部现实校验:27
日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:27、30、31、34、35
日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro怎么使用:直接 / 支持;一手验证:35;外部现实校验:27、28、30、31;专项深挖:27、28、30、31、35
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:直接 / 支持;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35
日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro)怎么使用:直接 / 支持;外部现实校验:30、31;反向验证:35;专项深挖:27、30、31、35;同业比较:30;其他用途:历史
日本製鉄(5401) : 理論株価・目標株価|株予報Pro怎么使用:直接证据;一手验证:31;外部现实校验:26、27、31;反向验证:27
5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:27、31;反向验证:27、28、31;专项深挖:27、28、31、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域27)|【日本製鉄】株価・日経最新ニュース(5401);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域31) / 一手证据(研究域34) / 一手证据(研究域35)|日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro;直接证据 / 支持证据 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18);直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域31) / 历史/同业比较(研究域30) / 反证(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro);直接证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27)|日本製鉄(5401) : 理論株価・目標株価|株予報Pro;直接证据 / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域28) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31) / 定向深挖(研究域35)|5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ
完整研究记录(核对用)
研究原文:2026年10月30日收盘656.5円,市值约3.53兆円,实绩PBR约0.61倍(BPS约1,078円),会社预想PER约11.8–11.9倍(EPS约55.5円),预想配当利回り3.64–3.66%;证券公司平均目标价约715円、共识723–732円,现价约低10–12%;共识当期利润3,010億円/EPS 56.4円略高于会社预想2,900億円/55.5円;7月27日一家美系大型券商由540円上调至730円。粗算EV约8.8兆円以上,EV/EBITDA约6倍(未做资本性调整等口径调整);IFIS理论股价PBR基准602円、PER基准589円。低PBR需要解释而非自动视为割安。
内部研究类型:valuation_state
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):现价不是明确割安;上行(约10%+配当约3.7%)与下行(美国价格、下期未达、CB稀释)幅度相近或偏下。
不确定性(原始记录):无独立DCF;有形净资产PBR、同业实力利润口径比较未做;EPS※62.5円定义不明。
F021|股东构成:日本マスタートラスト信託銀行13.57%、日本カストディ銀行3.89%、自己株2.59%(2026年3月末),无控股股东;实质持有者(外国人比率、年金)与政策持股余额未确认。3D Investment Partners 2025年6月公开批判买收、追加投资、脱碳等资本配置恐造成不可逆价值毁损,指出约10兆円资本计划大幅超过约3兆円市值;其关联主体持有日铁Solutions约10.1%,日铁本体持股未确认。治理:取缔役15名(社外5名),人事报酬会议社外过半数;社长今井正选任赞成率88.70%(2024)→87.11%(2025)→95.21%(2026);2026年3月期取缔役报酬总额约5.71億円,今井、桥本各约4.67億円(利润171億円年度),经营陈持股低于0.01%,业绩连动指标内容未知。美国黄金股不可转让;公司称尚未影响经营决策;Axios称日经股价自合并以来大体持平而美国上市ADR大幅下跌(口径与币种待核)。
研究范围:开放研究+35项覆盖检查
写入正文:07|没有控股股东,资本纪律靠价格折价和少数活动投资者来推
对普通股东意味着:资本规律主要靠价格(PBR 0.6倍)与少数活动投资者强制;报酬是否连动每股价值未知,规模目标(粗钢1亿吨)可能压过股东回报。
还不能确定:一次的议决权行使结果、报酬内訳、3D对本体持股、ADR口径均未确认。
证据来源(9项,重复标签已合并)
日本製鉄【5401】の大株主と資本異動情報|株探怎么使用:直接 / 支持;一手验证:01、07、24;外部现实校验:21
Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025)怎么使用:直接 / 支持;外部现实校验:22、23、24;反向验证:22;同业比较:24;其他用途:历史
日鉄ソリューションズ【2327】の大株主と資本異動情報|株探怎么使用:直接 / 支持;一手验证:01、07;外部现实校验:21、24
日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ)怎么使用:直接 / 支持;外部现实校验:23、34;反向验证:31、34;同业比较:31;其他用途:历史
役員(日本製鉄、2026年6月23日現在)怎么使用:直接 / 支持;一手验证:23;专项深挖:23、35
コーポレート・ガバナンス報告書(最終更新日2026年7月7日)怎么使用:直接 / 支持;一手验证:23;专项深挖:23、35
日本製鉄 役員一覧(2026年6月)怎么使用:直接 / 支持;一手验证:23、24;反向验证:23;专项深挖:23、24
5401 日本製鉄 役員報酬の推移(IRBANK)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
日本製鉄(5401)の役員一覧 - 今井正(IRBANK)怎么使用:直接 / 支持;一手验证:23、24;反向验证:24;专项深挖:23、24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域21)|日本製鉄【5401】の大株主と資本異動情報|株探;直接证据 / 支持证据 / 外部现实(研究域22) / 外部现实(研究域23) / 外部现实(研究域24) / 历史/同业比较(研究域24) / 反证(研究域22)|Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 外部现实(研究域21) / 外部现实(研究域24)|日鉄ソリューションズ【2327】の大株主と資本異動情報|株探;直接证据 / 支持证据 / 外部现实(研究域23) / 外部现实(研究域34) / 历史/同业比较(研究域31) / 反证(研究域31) / 反证(研究域34)|日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23) / 定向深挖(研究域35)|役員(日本製鉄、2026年6月23日現在);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23) / 定向深挖(研究域35)|コーポレート・ガバナンス報告書(最終更新日2026年7月7日);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域24) / 反证(研究域23) / 定向深挖(研究域23) / 定向深挖(研究域24)|日本製鉄 役員一覧(2026年6月);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|5401 日本製鉄 役員報酬の推移(IRBANK);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域24) / 反证(研究域24) / 定向深挖(研究域23) / 定向深挖(研究域24)|日本製鉄(5401)の役員一覧 - 今井正(IRBANK)
完整研究记录(核对用)
研究原文:股东构成:日本マスタートラスト信託銀行13.57%、日本カストディ銀行3.89%、自己株2.59%(2026年3月末),无控股股东;实质持有者(外国人比率、年金)与政策持股余额未确认。3D Investment Partners 2025年6月公开批判买收、追加投资、脱碳等资本配置恐造成不可逆价值毁损,指出约10兆円资本计划大幅超过约3兆円市值;其关联主体持有日铁Solutions约10.1%,日铁本体持股未确认。治理:取缔役15名(社外5名),人事报酬会议社外过半数;社长今井正选任赞成率88.70%(2024)→87.11%(2025)→95.21%(2026);2026年3月期取缔役报酬总额约5.71億円,今井、桥本各约4.67億円(利润171億円年度),经营陈持股低于0.01%,业绩连动指标内容未知。美国黄金股不可转让;公司称尚未影响经营决策;Axios称日经股价自合并以来大体持平而美国上市ADR大幅下跌(口径与币种待核)。
内部研究类型:governance_and_ownership
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):资本规律主要靠价格(PBR 0.6倍)与少数活动投资者强制;报酬是否连动每股价值未知,规模目标(粗钢1亿吨)可能压过股东回报。
不确定性(原始记录):一次的议决权行使结果、报酬内訳、3D对本体持股、ADR口径均未确认。
F022|政策持股2025年3月末约4,400億円,CFO称2026年3月期前约八成出售、来期以降可再出售约3,000億円;资本性金融商品与关联公司投资合计1兆9,336億円(账面),相杀前递延税金资产4,806億円。3,000億円约占市值8.5%、有息负债5.8%,是债务压缩的辅助资金而非PBR折价的解释;非支配持分与税负、上市子会社不得重复计算,DTA非现金。
研究范围:35项覆盖检查
写入正文:08|出售政策持股是正面动作,但对杠杆路径影响很小09|安全边际不厚:资产缓冲小,稀释和杠杆在股东之前
对普通股东意味着:可提供数个百分点的债务缓冲,但不足以改变杠杆路径。
还不能确定:政策株时价与含益、销售税成本、持分法投资市价、不动产与遗休地未确认。
证据来源(3项,重复标签已合并)
日本製鉄、政策株「3000億円の売却余地」 USスチールなど投資に備え - 日本経済新聞怎么使用:直接 / 支持;一手验证:21;反向验证:35;专项深挖:21、22
日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:12;外部现实校验:14、18、21;反向验证:14;专项深挖:12、14、17、18、21、35;同业比较:21;其他用途:历史
第101期 有価証券報告書(2025年4月1日〜2026年3月31日)怎么使用:直接 / 支持;一手验证:21;反向验证:21;专项深挖:21、22
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域21) / 反证(研究域35) / 定向深挖(研究域21) / 定向深挖(研究域22)|日本製鉄、政策株「3000億円の売却余地」 USスチールなど投資に備え - 日本経済新聞;直接证据 / 支持证据 / 一手证据(研究域12) / 外部现实(研究域14) / 外部现实(研究域18) / 外部现实(研究域21) / 历史/同业比较(研究域21) / 反证(研究域14) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域35)|日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域21) / 反证(研究域21) / 定向深挖(研究域21) / 定向深挖(研究域22)|第101期 有価証券報告書(2025年4月1日〜2026年3月31日)
完整研究记录(核对用)
研究原文:政策持股2025年3月末约4,400億円,CFO称2026年3月期前约八成出售、来期以降可再出售约3,000億円;资本性金融商品与关联公司投资合计1兆9,336億円(账面),相杀前递延税金资产4,806億円。3,000億円约占市值8.5%、有息负债5.8%,是债务压缩的辅助资金而非PBR折价的解释;非支配持分与税负、上市子会社不得重复计算,DTA非现金。
内部研究类型:non_operating_asset
内部来源标记:COVERAGE35
普通股东含义(原始记录):可提供数个百分点的债务缓冲,但不足以改变杠杆路径。
不确定性(原始记录):政策株时价与含益、销售税成本、持分法投资市价、不动产与遗休地未确认。
F023|第2季度决算预定2026年11月5日,晚于本次审查日2026年11月1日,不用于本判断;近期焦点:下期价格转嫁进度、U.S. Steel上调幅度、中东冲击、库存评估益、110億ドル投资配置发布、美国热卷价格与关税政策、USW劳资谈判。共识利润略高于会社预想,8月决算后的上涨(8/4收646.0円→8/7收697.5円)在9月3日高点718.5円后被回吐,期待部分已被织入。
研究范围:开放研究+35项覆盖检查
写入正文:11|近期催化剂:财报在审查日之后,期待已有一部分在价格里15|时点与口径:审查日2026年11月1日,价格截至2026年10月30日收盘15|主要来源及其日期15|来源限制:多处依赖二手汇编和粗算,部分关键资料没有取得
对普通股东意味着:短期上调余地有限,结构性再评价(FCF转正、增量ROIC实证)偏向2027年度以后。
还不能确定:USW期限、关税政策变更、Q2结果(截止后,禁止使用)。
证据来源(7项,重复标签已合并)
日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:27、30、31、34、35
日本製鉄【5401】の大株主と資本異動情報|株探怎么使用:直接 / 支持;一手验证:01、07、24;外部现实校验:21
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:直接 / 支持;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:直接 / 支持;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance怎么使用:直接 / 支持;外部现实校验:05、11、12、35
日本製鉄 (5401) : 時系列の株価推移 - みんかぶ怎么使用:直接 / 支持;一手验证:34
日本製鉄【5401】の年間株価(年足)|時系列データ|株探怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域31) / 一手证据(研究域34) / 一手证据(研究域35)|日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域21)|日本製鉄【5401】の大株主と資本異動情報|株探;直接证据 / 支持证据 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance;直接证据 / 支持证据 / 一手证据(研究域34)|日本製鉄 (5401) : 時系列の株価推移 - みんかぶ;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の年間株価(年足)|時系列データ|株探
完整研究记录(核对用)
研究原文:第2季度决算预定2026年11月5日,晚于本次审查日2026年11月1日,不用于本判断;近期焦点:下期价格转嫁进度、U.S. Steel上调幅度、中东冲击、库存评估益、110億ドル投资配置发布、美国热卷价格与关税政策、USW劳资谈判。共识利润略高于会社预想,8月决算后的上涨(8/4收646.0円→8/7收697.5円)在9月3日高点718.5円后被回吐,期待部分已被织入。
内部研究类型:catalyst_and_pit_boundary
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):短期上调余地有限,结构性再评价(FCF转正、增量ROIC实证)偏向2027年度以后。
不确定性(原始记录):USW期限、关税政策变更、Q2结果(截止后,禁止使用)。
F024|03|原料与能源依赖已确认存在,经济量级仍无法定量
研究范围:35项覆盖检查
写入正文:03|原料与能源依赖已确认存在,经济量级仍无法定量
对普通股东意味着:原料先涨、販价滞后时实力利润被暂时挤压;权益提供部分对冲但价值未知。
还不能确定:权益经济价值、调达集中度、U.S. Steel原料自给度均无一次数据。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
日本製鉄データブック 2026(原料投資・生産データ部分)怎么使用:直接 / 支持;一手验证:06、07;专项深挖:06、07
日本製鉄の鋼材値上げが波及する産業界:コスト高騰と国内需要の真相怎么使用:直接证据;外部现实校验:02、03、06;专项深挖:02、03、06
Nippon Steel's Yawata EAF faces LNG cost and supply risks怎么使用:直接证据;外部现实校验:04、06、13、14、20;反向验证:04、06、13、20
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域07) / 定向深挖(研究域06) / 定向深挖(研究域07)|日本製鉄データブック 2026(原料投資・生産データ部分);直接证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域06) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域06)|日本製鉄の鋼材値上げが波及する産業界:コスト高騰と国内需要の真相;直接证据 / 外部现实(研究域04) / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域14) / 外部现实(研究域20) / 反证(研究域04) / 反证(研究域06) / 反证(研究域13) / 反证(研究域20)|Nippon Steel's Yawata EAF faces LNG cost and supply risks
完整研究记录(核对用)
研究原文:原料依赖:高炉依赖进口铁矿石与原料炭;数据书2026列示海外原料投资(巴西NIBRASCO/Vale主导、加拿大Kami/Champion Iron主导,日铁与双日参加、澳洲铁矿权益/Rio Tinto系)。出资比率、数量、调达组合、持分利润均断片未定量;中东情势使原燃料与中东出口影响全年约600億円(Q1约250億円)。该领域为UNKNOWN。
内部研究类型:supply_dependency
内部来源标记:COVERAGE35
普通股东含义(原始记录):原料先涨、販价滞后时实力利润被暂时挤压;权益提供部分对冲但价值未知。
不确定性(原始记录):权益经济价值、调达集中度、U.S. Steel原料自给度均无一次数据。
F025|claim层面的价格事实(不重新定义技术判断,权威技术状态以受保护的Technical结构为准):2023年以后安值560.4(2024/8)、530.0(2025/4)、530.5(2026/7/2),高值769.4(2024/3)、704.4(2025/3)、718.5(2026/9/3),年末收盘646.0/636.4/641.8円,2026/10/30收盘656.5円;上市来高值1,928円(2007年7月,调整后,系列接续存在不确定)、低值159.6円(2020年4月)。月足高值超690円后当月都回到636–665円。年度高低显示2009年以降700–815円带多次成为天花板。完整日次系列与移动平均未计算。
研究范围:开放研究
写入正文:10|价格已经离开旧的低位圈,三年多在530–770日元的区间内运行10|下方530–560日元守住了三次,上方700–770日元冲上去都被拉回重心
对普通股东意味着:提供价格与基本面时序对照的事实基础,但不构成基本面或技术结论的依据。
还不能确定:2012年以前绝对水平依赖系列接续;2024/11–2025/1月足与完整日次OHLCV缺失。
证据来源(10项,重复标签已合并)
【日本製鉄】(5401) 過去10年間の株価推移怎么使用:直接 / 支持;一手验证:34;外部现实校验:33;同业比较:33、35;其他用途:历史
日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:27、30、31、34、35
日本製鉄【5401】の年間株価(年足)|時系列データ|株探怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
日本製鉄【5401】の月間株価(月足)|時系列データ|株探怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:35;其他用途:历史
日本製鉄【5401】の週間株価(週足)|時系列データ|株探怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35
【日本製鉄】(5401) 過去10年間の株価推移(年間高安 2017–2026)怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
日本製鉄 (5401) 株式分割の履歴 - Investing.com怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:34;其他用途:历史
日本製鉄(株)【5401】:株価時系列(2026年9月〜10月初旬の日足)怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
日本製鉄(5401)の時価総額の推移怎么使用:反向验证:34;专项深挖:34、35;同业比较:34;其他用途:反证、历史
5401の株価とチャート — TSE:5401 - 日本製鉄(TradingView)/松井証券の株価情報怎么使用:反向验证:34;专项深挖:34、35;同业比较:34;其他用途:反证、历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域34) / 外部现实(研究域33) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|【日本製鉄】(5401) 過去10年間の株価推移;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域31) / 一手证据(研究域34) / 一手证据(研究域35)|日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の年間株価(年足)|時系列データ|株探;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の月間株価(月足)|時系列データ|株探;直接证据 / 支持证据 / 一手证据(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の週間株価(週足)|時系列データ|株探;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|【日本製鉄】(5401) 過去10年間の株価推移(年間高安 2017–2026);直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄 (5401) 株式分割の履歴 - Investing.com;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄(株)【5401】:株価時系列(2026年9月〜10月初旬の日足);反证 / 历史/同业比较(研究域34) / 反证(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄(5401)の時価総額の推移;反证 / 历史/同业比较(研究域34) / 反证(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|5401の株価とチャート — TSE:5401 - 日本製鉄(TradingView)/松井証券の株価情報
完整研究记录(核对用)
研究原文:claim层面的价格事实(不重新定义技术判断,权威技术状态以受保护的Technical结构为准):2023年以后安值560.4(2024/8)、530.0(2025/4)、530.5(2026/7/2),高值769.4(2024/3)、704.4(2025/3)、718.5(2026/9/3),年末收盘646.0/636.4/641.8円,2026/10/30收盘656.5円;上市来高值1,928円(2007年7月,调整后,系列接续存在不确定)、低值159.6円(2020年4月)。月足高值超690円后当月都回到636–665円。年度高低显示2009年以降700–815円带多次成为天花板。完整日次系列与移动平均未计算。
内部研究类型:price_history_claim_view
内部来源标记:OPEN_DISCOVERY / TECHNICAL
普通股东含义(原始记录):提供价格与基本面时序对照的事实基础,但不构成基本面或技术结论的依据。
不确定性(原始记录):2012年以前绝对水平依赖系列接续;2024/11–2025/1月足与完整日次OHLCV缺失。
F026|外生变量传导:円安→库存评估差+502億円(前年▲620億円)使事业利润高于实力利润;中东情势→原燃料上升与出口减约600億円;LNG价格→电炉转换后电力成本感应;金利→金融收支Q1▲316億円(金融费用396億円),年化约1,200億円超利息吞噬利润(推论);中国出口→亚洲价格压力。评估益在价格与汇率反转时逆向运转。
研究范围:35项覆盖检查
写入正文:06|从事业利润到净利润,再被汇率、利息和会计口径放大或缩小11|汇率、中东、利息和中国出口:这些变量放大或抵消利润
对普通股东意味着:净利润2,900億円指引的质量低于其表面,利息约1,200億円的固定负担放大事业利润波动对EPS的冲击。
还不能确定:円1円感应度、美元债务比率、变动固定比率、中东影响分项未取得(中东600億円为说明会摘要二手来源)。
证据来源(9项,重复标签已合并)
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接证据;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:直接证据;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用)怎么使用:直接证据;一手验证:14、15、16、19、22;专项深挖:14、15、16、19、22
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:直接证据;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
Nippon Steel's Yawata EAF faces LNG cost and supply risks怎么使用:直接证据;外部现实校验:04、06、13、14、20;反向验证:04、06、13、20
日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス怎么使用:直接证据;一手验证:12;外部现实校验:14、18、21;反向验证:14;专项深挖:12、14、17、18、21、35;同业比较:21;其他用途:历史
China's September steel exports at 10.492 million mt - SMM怎么使用:直接证据;外部现实校验:08、10、11、12、14、35;反向验证:08
Chinese Steel Exports Top 10 Million Tons for a Fifth Month怎么使用:直接证据;外部现实校验:08、11、12、14、35;反向验证:08
China Mill Profitability Falls to 7% - 2026-10-19怎么使用:直接证据;外部现实校验:08、10、11、12、14、35;反向验证:08、11
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;直接证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域19) / 一手证据(研究域22) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用);直接证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得);直接证据 / 外部现实(研究域04) / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域14) / 外部现实(研究域20) / 反证(研究域04) / 反证(研究域06) / 反证(研究域13) / 反证(研究域20)|Nippon Steel's Yawata EAF faces LNG cost and supply risks;直接证据 / 一手证据(研究域12) / 外部现实(研究域14) / 外部现实(研究域18) / 外部现实(研究域21) / 历史/同业比较(研究域21) / 反证(研究域14) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域35)|日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス;直接证据 / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08)|China's September steel exports at 10.492 million mt - SMM;直接证据 / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08)|Chinese Steel Exports Top 10 Million Tons for a Fifth Month;直接证据 / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08) / 反证(研究域11)|China Mill Profitability Falls to 7% - 2026-10-19
完整研究记录(核对用)
研究原文:外生变量传导:円安→库存评估差+502億円(前年▲620億円)使事业利润高于实力利润;中东情势→原燃料上升与出口减约600億円;LNG价格→电炉转换后电力成本感应;金利→金融收支Q1▲316億円(金融费用396億円),年化约1,200億円超利息吞噬利润(推论);中国出口→亚洲价格压力。评估益在价格与汇率反转时逆向运转。
内部研究类型:macro_transmission
内部来源标记:COVERAGE35
普通股东含义(原始记录):净利润2,900億円指引的质量低于其表面,利息约1,200億円的固定负担放大事业利润波动对EPS的冲击。
不确定性(原始记录):円1円感应度、美元债务比率、变动固定比率、中东影响分项未取得(中东600億円为说明会摘要二手来源)。
F027|正常化:2021–2025年度实力利润平均约7,700億円;会社指引事业利润6,300億円→净利润2,900億円转换率约0.46;国内实力利润回落与U.S. Steel关税租金剥离情景下,持续性净利润合理区间约2,000–3,000億円(Research推计,2,900億円偏上限);实力利润100億円增减对应净利润约46–60億円、EPS约9–11円;正常化EPS约40–55円,则656円对应PER 12–16倍,而非表面12倍。
研究范围:35项覆盖检查
写入正文:09|正常化后,PER不是12倍,而是12–16倍
对普通股东意味着:割安程度小于表面倍数,下期未达则成为下修与估值压缩的触发点。
还不能确定:转换率由一年指引逆算;U.S. Steel正常化利润、评估益通年见通し、金融费用与税率未定量。
证据来源(8项,重复标签已合并)
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:直接证据;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接证据;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:直接证据;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
日本製鉄、2025年度(2026年3月期)通期決算 実力ベース事業利益6,504億円・配当24円怎么使用:直接证据;一手验证:03、27、28;外部现实校验:16、32;同业比较:03、26、27、28;其他用途:历史
日本製鉄株式会社 中期経営計画 — EDINET DB怎么使用:直接证据;一手验证:28;外部现实校验:17;反向验证:17
日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro怎么使用:直接证据;一手验证:35;外部现实校验:27、28、30、31;专项深挖:27、28、30、31、35
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:直接证据;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35
5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:27、31;反向验证:27、28、31;专项深挖:27、28、31、35
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;直接证据 / 一手证据(研究域03) / 一手证据(研究域27) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域32) / 历史/同业比较(研究域03) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28)|日本製鉄、2025年度(2026年3月期)通期決算 実力ベース事業利益6,504億円・配当24円;直接证据 / 一手证据(研究域28) / 外部现实(研究域17) / 反证(研究域17)|日本製鉄株式会社 中期経営計画 — EDINET DB;直接证据 / 一手证据(研究域35) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro;直接证据 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18);直接证据 / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域28) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31) / 定向深挖(研究域35)|5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ
完整研究记录(核对用)
研究原文:正常化:2021–2025年度实力利润平均约7,700億円;会社指引事业利润6,300億円→净利润2,900億円转换率约0.46;国内实力利润回落与U.S. Steel关税租金剥离情景下,持续性净利润合理区间约2,000–3,000億円(Research推计,2,900億円偏上限);实力利润100億円增减对应净利润约46–60億円、EPS约9–11円;正常化EPS约40–55円,则656円对应PER 12–16倍,而非表面12倍。
内部研究类型:normalized_economics
内部来源标记:COVERAGE35
普通股东含义(原始记录):割安程度小于表面倍数,下期未达则成为下修与估值压缩的触发点。
不确定性(原始记录):转换率由一年指引逆算;U.S. Steel正常化利润、评估益通年见通し、金融费用与税率未定量。
F028|期待位置:现价约为目标价共识的下方10–12%;评级强气6/中立3/弱气1;会社预想与共识EPS差小(55.5 vs 56.4円);中计发表后与CB发表后股价均下跌,说明市场对资本回报、稀释与杠杆定价;好决算未能持续上涨(8月后涨幅在9月3日高点后大幅回吐)。期待偏向「美国价格高位+国内下期恢复」,任一失速时下修风险不对称。
研究范围:35项覆盖检查
写入正文:09|市场已经在为资本回报和稀释定价
对普通股东意味着:好消息不足以支撑持续上行,需要资本规律证据(FCF转正、ROIC)。
还不能确定:分析师小样本;因果解释是对价格反应的事后解读;国内与U.S. Steel利润拆分预期未知。
证据来源(10项,重复标签已合并)
【日本製鉄】株価・日経最新ニュース(5401)怎么使用:直接证据;一手验证:24、31、35;外部现实校验:27
日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス怎么使用:直接证据;一手验证:27、30、31、34、35
日本製鉄(5401) : 理論株価・目標株価|株予報Pro怎么使用:直接证据;一手验证:31;外部现实校验:26、27、31;反向验证:27
日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro怎么使用:直接证据;一手验证:35;外部现实校验:27、28、30、31;专项深挖:27、28、30、31、35
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:直接证据;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35
日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro)怎么使用:直接证据;外部现实校验:30、31;反向验证:35;专项深挖:27、30、31、35;同业比较:30;其他用途:历史
5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:27、31;反向验证:27、28、31;专项深挖:27、28、31、35
日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ)怎么使用:直接证据;外部现实校验:23、34;反向验证:31、34;同业比较:31;其他用途:历史
日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信)怎么使用:直接证据;外部现实校验:25;反向验证:25;专项深挖:25、31、35;同业比较:31;其他用途:历史
日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念怎么使用:直接证据;外部现实校验:25、29;专项深挖:25、29、30、31、35;同业比较:30、31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域27)|【日本製鉄】株価・日経最新ニュース(5401);直接证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域31) / 一手证据(研究域34) / 一手证据(研究域35)|日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス;直接证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27)|日本製鉄(5401) : 理論株価・目標株価|株予報Pro;直接证据 / 一手证据(研究域35) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro;直接证据 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18);直接证据 / 外部现实(研究域30) / 外部现实(研究域31) / 历史/同业比较(研究域30) / 反证(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro);直接证据 / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域28) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31) / 定向深挖(研究域35)|5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ;直接证据 / 外部现实(研究域23) / 外部现实(研究域34) / 历史/同业比较(研究域31) / 反证(研究域31) / 反证(研究域34)|日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ);直接证据 / 外部现实(研究域25) / 历史/同业比较(研究域31) / 反证(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信);直接证据 / 外部现实(研究域25) / 外部现实(研究域29) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念
完整研究记录(核对用)
研究原文:期待位置:现价约为目标价共识的下方10–12%;评级强气6/中立3/弱气1;会社预想与共识EPS差小(55.5 vs 56.4円);中计发表后与CB发表后股价均下跌,说明市场对资本回报、稀释与杠杆定价;好决算未能持续上涨(8月后涨幅在9月3日高点后大幅回吐)。期待偏向「美国价格高位+国内下期恢复」,任一失速时下修风险不对称。
内部研究类型:expectation_gap
内部来源标记:COVERAGE35
普通股东含义(原始记录):好消息不足以支撑持续上行,需要资本规律证据(FCF转正、ROIC)。
不确定性(原始记录):分析师小样本;因果解释是对价格反应的事后解读;国内与U.S. Steel利润拆分预期未知。
F029|下行防御分层:①短期再融资风险缓解(过桥偿还、CB、JBIC报道);②实力利润约7,000億円/EBITDA约1.4兆円与约7,000億円折旧,设备投资(约1.43兆円含成长投资)有先送余地但受黄金股与110億ドル义务限制;③配当下限24円是固定负荷而非支撑;S&P若预期债务/EBITDA超4倍,利润下行触发降级→调达成本上升自我强化。PBR 0.6倍不等于资产安全:商誉与无形资产、债务满期、契约、格付触发条款未确认。
研究范围:35项覆盖检查
写入正文:06|下行防御分三层,普通股东排在最后09|安全边际不厚:资产缓冲小,稀释和杠杆在股东之前
对普通股东意味着:严重情景下配当、投资计划或评级必有一项被调整,劣后资金优先于普通股。
还不能确定:债务满期表、承诺额度、契约、商誉规模及压力测试均未实施。
证据来源(11项,重复标签已合并)
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:直接证据;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接证据;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:直接证据;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
株主還元・配当(日本製鉄 IR)怎么使用:直接证据;一手验证:26、29;专项深挖:26、29
2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接证据;一手验证:26、29、33;专项深挖:26、29、33
日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆怎么使用:直接证据;一手验证:25、29;专项深挖:25、29、32、33、35;同业比较:33;其他用途:历史
Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight怎么使用:直接证据;外部现实校验:07、13、29、33;同业比较:13、35;其他用途:历史
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:直接证据;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal怎么使用:直接证据;外部现实校验:18、25、29
日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞怎么使用:直接证据;外部现实校验:25、29;专项深挖:25、29、35
日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念怎么使用:直接证据;外部现实校验:25、29;专项深挖:25、29、30、31、35;同业比较:30、31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;直接证据 / 一手证据(研究域26) / 一手证据(研究域29) / 定向深挖(研究域26) / 定向深挖(研究域29)|株主還元・配当(日本製鉄 IR);直接证据 / 一手证据(研究域26) / 一手证据(研究域29) / 一手证据(研究域33) / 定向深挖(研究域26) / 定向深挖(研究域29) / 定向深挖(研究域33)|2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 一手证据(研究域25) / 一手证据(研究域29) / 历史/同业比较(研究域33) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆;直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域13) / 历史/同业比较(研究域35)|Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight;直接证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios;直接证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29)|S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal;直接证据 / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域35)|日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞;直接证据 / 外部现实(研究域25) / 外部现实(研究域29) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念
完整研究记录(核对用)
研究原文:下行防御分层:①短期再融资风险缓解(过桥偿还、CB、JBIC报道);②实力利润约7,000億円/EBITDA约1.4兆円与约7,000億円折旧,设备投资(约1.43兆円含成长投资)有先送余地但受黄金股与110億ドル义务限制;③配当下限24円是固定负荷而非支撑;S&P若预期债务/EBITDA超4倍,利润下行触发降级→调达成本上升自我强化。PBR 0.6倍不等于资产安全:商誉与无形资产、债务满期、契约、格付触发条款未确认。
内部研究类型:downside_mechanism
内部来源标记:COVERAGE35
普通股东含义(原始记录):严重情景下配当、投资计划或评级必有一项被调整,劣后资金优先于普通股。
不确定性(原始记录):债务满期表、承诺额度、契约、商誉规模及压力测试均未实施。
F030|最终论点:普通股东价值取决于三个串联因素——(1)关税支持的美国市况与U.S. Steel利润(2026年度1,800億円以上)的持续性;(2)国内价格转嫁与下期恢复;(3)买收后高杠杆、负FCF下的资本规律(增量ROIC是否超过资本成本)。PBR约0.6倍、预想PER约12倍不是明确割安,再评价需要FCF转正与ROE改善的实证;风险偏向下方不对称(Research判断,置信度约0.5)。证伪(转强)条件:美国价格回落后U.S. Steel仍保持≥1,800億円或110億ドル配置带公开ROI;国内下期通过实现单价达到约4,500億円水平;FCF 2026–2027转正、债务/EBITDA向3.5倍以下、配当不依赖借款;ROE从5%向10%提升。转弱条件:关税缓和或HRC大幅回落、下期未达下修、CB价内稀释与降级使配当/投资被迫调整。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|买收之后,股东价值取决于三个连在一起的环节01|什么会推翻这个判断14|评分49.14,评级C:基本面偏弱、技术面相对最好14|各模块给分的实际理由
对普通股东意味着:决定行动判断的最终调节器。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(11项,重复标签已合并)
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接 / 支持;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:直接 / 支持;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
US Steel emerges as growth driver one year after Nippon Steel deal怎么使用:直接 / 支持;一手验证:12、35;外部现实校验:15
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:直接 / 支持;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance怎么使用:直接 / 支持;外部现实校验:05、11、12、35
【日本製鉄】株価・日経最新ニュース(5401)怎么使用:直接 / 支持;一手验证:24、31、35;外部现实校验:27
日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:27、30、31、34、35
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:直接 / 支持;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro怎么使用:直接 / 支持;一手验证:35;外部现实校验:27、28、30、31;专项深挖:27、28、30、31、35
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域35) / 外部现实(研究域15)|US Steel emerges as growth driver one year after Nippon Steel deal;直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance;直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域27)|【日本製鉄】株価・日経最新ニュース(5401);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域31) / 一手证据(研究域34) / 一手证据(研究域35)|日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro;反证 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)
完整研究记录(核对用)
研究原文:最终论点:普通股东价值取决于三个串联因素——(1)关税支持的美国市况与U.S. Steel利润(2026年度1,800億円以上)的持续性;(2)国内价格转嫁与下期恢复;(3)买收后高杠杆、负FCF下的资本规律(增量ROIC是否超过资本成本)。PBR约0.6倍、预想PER约12倍不是明确割安,再评价需要FCF转正与ROE改善的实证;风险偏向下方不对称(Research判断,置信度约0.5)。证伪(转强)条件:美国价格回落后U.S. Steel仍保持≥1,800億円或110億ドル配置带公开ROI;国内下期通过实现单价达到约4,500億円水平;FCF 2026–2027转正、债务/EBITDA向3.5倍以下、配当不依赖借款;ROE从5%向10%提升。转弱条件:关税缓和或HRC大幅回落、下期未达下修、CB价内稀释与降级使配当/投资被迫调整。
内部研究类型:investment_thesis
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):决定行动判断的最终调节器。
不确定性(原始记录):论点由中等至低确度推计构成;6个领域(供给、伙伴、营运资金、所有、会计异常、历史转折)仍为UNKNOWN且可能改变结论。
F031|U.S. Steel事业利润对美国HRC与232条关税的感应度未知:关税缓和或HRC趋近逆价差水平(先物约1,057美元)时,1,800億円以上将下降多少。
研究范围:开放研究+35项覆盖检查
写入正文:04|U.S. Steel 对价格和关税的敏感度仍是最大的未知13|美国价格与关税回落时,1,800亿日元以上会掉到哪里?
对普通股东意味着:相反答案会反转集团利润基础与估值。
还不能确定:决定性证据:U.S. Steel/日铁补充资料中的价格感应度,Nucor等同业2027年指引,11月5日说明会。
证据来源(6项,重复标签已合并)
U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance怎么使用:直接证据;外部现实校验:05、11、12、35
Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase怎么使用:直接证据;外部现实校验:02、05、08、10、11、12、30、35
US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices怎么使用:直接证据;外部现实校验:02、05、08、10、11、12、35
US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets怎么使用:直接证据;外部现实校验:12、13、20、35;反向验证:12、13、20;专项深挖:12、13、20、35
2026–2027 Steel Price Forecast — GenSteel怎么使用:直接证据;外部现实校验:12、13、35;反向验证:12;专项深挖:12、13、35;同业比较:12;其他用途:历史
The State of Steel February 2026 — Industrial Tube怎么使用:直接证据;外部现实校验:12、13、35;反向验证:12、13;专项深挖:12、13、35
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance;直接证据 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域30) / 外部现实(研究域35)|Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase;直接证据 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices;直接证据 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 反证(研究域20) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域35)|US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets;直接证据 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 历史/同业比较(研究域12) / 反证(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|2026–2027 Steel Price Forecast — GenSteel;直接证据 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|The State of Steel February 2026 — Industrial Tube
完整研究记录(核对用)
研究原文:U.S. Steel事业利润对美国HRC与232条关税的感应度未知:关税缓和或HRC趋近逆价差水平(先物约1,057美元)时,1,800億円以上将下降多少。
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):相反答案会反转集团利润基础与估值。
不确定性(原始记录):决定性证据:U.S. Steel/日铁补充资料中的价格感应度,Nucor等同业2027年指引,11月5日说明会。
F032|2026–2027年度FCF(营业CF、设备投资、政策株出售)的会社见通し未知;24円下限配当与6兆円投资何时无需借款/资产出售;下限配当在外部环境恶化时的修订条件与自社株买入计划是否会出现。
研究范围:开放研究+35项覆盖检查
写入正文:08|24日元的下限分红在自由现金流为负时靠借款支撑,不等于价值创造13|2026–2027年度自由现金流何时转正,24日元分红何时不再靠借款?
对普通股东意味着:决定配当是价值还原还是借款转移。
还不能确定:决定性证据:11月5日半期CF、有价证券报告书、次期说明资料。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:直接证据;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
キャッシュ・フローの推移 - 5401 日本製鉄怎么使用:直接证据;外部现实校验:17;反向验证:26、29;同业比较:17、25、26、29;其他用途:历史
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接证据;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
株主還元・配当(日本製鉄 IR)怎么使用:直接证据;一手验证:26、29;专项深挖:26、29
2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接证据;一手验证:26、29、33;专项深挖:26、29、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述);直接证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 历史/同业比较(研究域29) / 反证(研究域26) / 反证(研究域29)|キャッシュ・フローの推移 - 5401 日本製鉄;直接证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 一手证据(研究域26) / 一手证据(研究域29) / 定向深挖(研究域26) / 定向深挖(研究域29)|株主還元・配当(日本製鉄 IR);直接证据 / 一手证据(研究域26) / 一手证据(研究域29) / 一手证据(研究域33) / 定向深挖(研究域26) / 定向深挖(研究域29) / 定向深挖(研究域33)|2030中長期経営計画 説明資料(2025年12月12日)
完整研究记录(核对用)
研究原文:2026–2027年度FCF(营业CF、设备投资、政策株出售)的会社见通し未知;24円下限配当与6兆円投资何时无需借款/资产出售;下限配当在外部环境恶化时的修订条件与自社株买入计划是否会出现。
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):决定配当是价值还原还是借款转移。
不确定性(原始记录):决定性证据:11月5日半期CF、有价证券报告书、次期说明资料。
F033|国内价格转嫁(丰田约1.2万円、店卖约1万円等)的实现单价、契约构成比、转嫁率能否支持下期4,500億円实力利润;国内Q1 471億円能否恢复。
研究范围:开放研究+35项覆盖检查
写入正文:03|转嫁到底能落地多少,是国内下半年能否恢复的关键13|国内涨价的实现单价和转嫁率,能撑起下期4,500亿日元吗?
对普通股东意味着:下期是否达成决定下修风险。
还不能确定:决定性证据:说明会中的实现单价同比、数据书販売价格推移。
证据来源(5项,重复标签已合并)
日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」怎么使用:直接证据;外部现实校验:02、03、08;反向验证:10;专项深挖:02、03、08、10、35;同业比较:08;其他用途:历史
トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け怎么使用:直接证据;外部现实校验:02、05;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結怎么使用:直接证据;外部现实校验:02;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる怎么使用:直接证据;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:直接证据;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 历史/同业比较(研究域08) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」;直接证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け;直接证据 / 外部现实(研究域02) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結;直接证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる;直接证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance
完整研究记录(核对用)
研究原文:国内价格转嫁(丰田约1.2万円、店卖约1万円等)的实现单价、契约构成比、转嫁率能否支持下期4,500億円实力利润;国内Q1 471億円能否恢复。
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):下期是否达成决定下修风险。
不确定性(原始记录):决定性证据:说明会中的实现单价同比、数据书販売价格推移。
F034|2031年债转换价格、潜在股总数;劣后债/混合贷款的利率、初次可赎回日、资本性调整对稀释与利息负担的量级。
研究范围:35项覆盖检查
写入正文:08|增资被可转债替代,稀释只是换了形式13|2031年债的转换价格、潜在股总数,以及劣后债的利率和可赎回日是多少?
对普通股东意味着:每股稀释量与利息负担的真实量级。
还不能确定:决定性证据:CB临时报告书、订正发行登录书、有报借入金明细。
证据来源(3项,重复标签已合并)
日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆怎么使用:直接证据;一手验证:25、29;专项深挖:25、29、32、33、35;同业比较:33;其他用途:历史
日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞怎么使用:直接证据;外部现实校验:25、29;专项深挖:25、29、35
日本製鉄が転換社債を海外市場で発行、5500億円-買収費用を返済(Bloomberg配信)怎么使用:直接证据;一手验证:25;专项深挖:23、25、29、35;同业比较:23、29;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域25) / 一手证据(研究域29) / 历史/同业比较(研究域33) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆;直接证据 / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域35)|日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞;直接证据 / 一手证据(研究域25) / 历史/同业比较(研究域23) / 历史/同业比较(研究域29) / 定向深挖(研究域23) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域35)|日本製鉄が転換社債を海外市場で発行、5500億円-買収費用を返済(Bloomberg配信)
完整研究记录(核对用)
研究原文:2031年债转换价格、潜在股总数;劣后债/混合贷款的利率、初次可赎回日、资本性调整对稀释与利息负担的量级。
内部研究类型:research_debt
内部来源标记:COVERAGE35
普通股东含义(原始记录):每股稀释量与利息负担的真实量级。
不确定性(原始记录):决定性证据:CB临时报告书、订正发行登录书、有报借入金明细。
F035|约110億ドル中未配置约78億ドルの案件/时期,案件别期待ROI及包含Mon Valley的增量ROIC是否超过资本成本。
研究范围:开放研究+35项覆盖检查
写入正文:13|110亿美元中还没配置的约78亿美元,会投向哪里、回报多少?
对普通股东意味着:价值创造/毁损的最大单一决定。
还不能确定:决定性证据:投资配置发布、案件别说明、统合报告书资本成本章。
证据来源(4项,重复标签已合并)
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:直接证据;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times怎么使用:直接证据;外部现实校验:13、20、30;反向验证:30;同业比较:13;其他用途:历史
Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan怎么使用:直接证据;外部现实校验:20、35;反向验证:20;同业比较:20;其他用途:历史
US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets怎么使用:直接证据;外部现实校验:12、13、20、35;反向验证:12、13、20;专项深挖:12、13、20、35
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios;直接证据 / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域30) / 历史/同业比较(研究域13) / 反证(研究域30)|Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times;直接证据 / 外部现实(研究域20) / 外部现实(研究域35) / 历史/同业比较(研究域20) / 反证(研究域20)|Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan;直接证据 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 反证(研究域20) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域35)|US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets
完整研究记录(核对用)
研究原文:约110億ドル中未配置约78億ドルの案件/时期,案件别期待ROI及包含Mon Valley的增量ROIC是否超过资本成本。
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):价值创造/毁损的最大单一决定。
不确定性(原始记录):决定性证据:投资配置发布、案件别说明、统合报告书资本成本章。
F036|U.S. Steel买收PPA、商誉(约1,881億円)与无形资产规模及减值感应度,个别开示项目(2026年度约▲300億円)明细;实力利润、事业利润与净利润之差(评估益、个别项目、资本性调整)扭曲利润质量的程度。
研究范围:35项覆盖检查
写入正文:06|从事业利润到净利润,再被汇率、利息和会计口径放大或缩小13|买收价格分配、商誉与个别开示项目,扭曲了多少利润质量?
对普通股东意味着:报告EPS可使PER在12倍至16倍以上之间变动;减值可冲击净资产。
还不能确定:决定性证据:IFRS注记、实力利润定义调整表。
证据来源(5项,重复标签已合并)
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:直接证据;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接证据;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:直接证据;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
2026年3月期 第1四半期決算短信〔IFRS〕(連結) 2025年8月1日怎么使用:直接证据;一手验证:32;同业比较:15、19、32、35;其他用途:历史
日本製鉄、転換社債で5500億円調達へ|ARAB NEWS怎么使用:直接证据;反向验证:32;专项深挖:23、25、32、33、35;同业比较:23、25、32、33;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域32) / 历史/同业比较(研究域35)|2026年3月期 第1四半期決算短信〔IFRS〕(連結) 2025年8月1日;直接证据 / 历史/同业比较(研究域23) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 反证(研究域32) / 定向深挖(研究域23) / 定向深挖(研究域25) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|日本製鉄、転換社債で5500億円調達へ|ARAB NEWS
完整研究记录(核对用)
研究原文:U.S. Steel买收PPA、商誉(约1,881億円)与无形资产规模及减值感应度,个别开示项目(2026年度约▲300億円)明细;实力利润、事业利润与净利润之差(评估益、个别项目、资本性调整)扭曲利润质量的程度。
内部研究类型:research_debt
内部来源标记:COVERAGE35
普通股东含义(原始记录):报告EPS可使PER在12倍至16倍以上之间变动;减值可冲击净资产。
不确定性(原始记录):决定性证据:IFRS注记、实力利润定义调整表。
F037|债务满期结构、美元债务比率、变动/固定比率、评级触发条件,S&P BBB负面见通し在2026年内是改善还是恶化。
研究范围:开放研究+35项覆盖检查
写入正文:13|债务什么时候到期、多少是美元债,评级触发条件如何?
对普通股东意味着:决定下行时是否被迫稀释或削减配当。
还不能确定:决定性证据:有报借入金/社债明细、S&P/R&I最新报告。
证据来源(3项,重复标签已合并)
S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal怎么使用:直接证据;外部现实校验:18、25、29
日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス怎么使用:直接证据;一手验证:12;外部现实校验:14、18、21;反向验证:14;专项深挖:12、14、17、18、21、35;同业比较:21;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:直接证据;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29)|S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal;直接证据 / 一手证据(研究域12) / 外部现实(研究域14) / 外部现实(研究域18) / 外部现实(研究域21) / 历史/同业比较(研究域21) / 反证(研究域14) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域35)|日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス;直接证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)
完整研究记录(核对用)
研究原文:债务满期结构、美元债务比率、变动/固定比率、评级触发条件,S&P BBB负面见通し在2026年内是改善还是恶化。
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):决定下行时是否被迫稀释或削减配当。
不确定性(原始记录):决定性证据:有报借入金/社债明细、S&P/R&I最新报告。
F038|实质股东构成(外国人比率、年金/投信)、政策持股余额、3D对日铁本体持股有无、经营陈报酬的业绩连动指标(ROIC/EPS/TSR);强制资本规律的股东力量与报酬诱因是否足够。
研究范围:35项覆盖检查
写入正文:07|股东构成与报酬指标仍有缺口13|实质股东是谁,经营陈报酬连动什么指标?
对普通股东意味着:决定规模目标与每股价值何者优先。
还不能确定:决定性证据:有报大股东/报酬方针、大量保有报告书、议决权行使结果。
证据来源(5项,重复标签已合并)
日本製鉄【5401】の大株主と資本異動情報|株探怎么使用:直接证据;一手验证:01、07、24;外部现实校验:21
日本製鉄 役員一覧(2026年6月)怎么使用:直接证据;一手验证:23、24;反向验证:23;专项深挖:23、24
日本製鉄(5401)の役員一覧 - 今井正(IRBANK)怎么使用:直接证据;一手验证:23、24;反向验证:24;专项深挖:23、24
Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025)怎么使用:直接证据;外部现实校验:22、23、24;反向验证:22;同业比较:24;其他用途:历史
日鉄ソリューションズ【2327】の大株主と資本異動情報|株探怎么使用:直接证据;一手验证:01、07;外部现实校验:21、24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域21)|日本製鉄【5401】の大株主と資本異動情報|株探;直接证据 / 一手证据(研究域23) / 一手证据(研究域24) / 反证(研究域23) / 定向深挖(研究域23) / 定向深挖(研究域24)|日本製鉄 役員一覧(2026年6月);直接证据 / 一手证据(研究域23) / 一手证据(研究域24) / 反证(研究域24) / 定向深挖(研究域23) / 定向深挖(研究域24)|日本製鉄(5401)の役員一覧 - 今井正(IRBANK);直接证据 / 外部现实(研究域22) / 外部现实(研究域23) / 外部现实(研究域24) / 历史/同业比较(研究域24) / 反证(研究域22)|Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025);直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 外部现实(研究域21) / 外部现实(研究域24)|日鉄ソリューションズ【2327】の大株主と資本異動情報|株探
完整研究记录(核对用)
研究原文:实质股东构成(外国人比率、年金/投信)、政策持股余额、3D对日铁本体持股有无、经营陈报酬的业绩连动指标(ROIC/EPS/TSR);强制资本规律的股东力量与报酬诱因是否足够。
内部研究类型:research_debt
内部来源标记:COVERAGE35
普通股东含义(原始记录):决定规模目标与每股价值何者优先。
不确定性(原始记录):决定性证据:有报大股东/报酬方针、大量保有报告书、议决权行使结果。
F039|棚卸资产由2025年3月末2.20兆円增至2026年6月末2.92兆円(2026年3月末2.78兆円,Q1单季+1,394億円),主因是原料价格/汇率评估、买收连结、室蘭复旧还是数量未识别;营运资金对FCF转正延迟程度。
研究范围:35项覆盖检查
写入正文:06|自由现金流为负,库存占款还在加大13|库存从2.20万亿日元增到2.92万亿日元,主因到底是什么?
对普通股东意味着:库存约2.9兆円接近市值3.5兆円,评估减值与现金占用皆重要;评估益可逆转。
还不能确定:决定性证据:有报棚卸资产/CF注记、半期CF表、评估差定义。
证据来源(5项,重复标签已合并)
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接证据;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用)怎么使用:直接证据;一手验证:14、15、16、19、22;专项深挖:14、15、16、19、22
日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約)怎么使用:直接证据;一手验证:17、18、19、20;专项深挖:17、18、19、20
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:直接证据;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
日本製鉄 決算会見要旨 次の成長ステージへ 室蘭高炉復旧3月末めど怎么使用:直接证据;外部现实校验:16、19、33、34;反向验证:28;同业比较:04、06、16、28、33;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域19) / 一手证据(研究域22) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用);直接证据 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20)|日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約);直接证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述);直接证据 / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域33) / 外部现实(研究域34) / 历史/同业比较(研究域04) / 历史/同业比较(研究域06) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33) / 反证(研究域28)|日本製鉄 決算会見要旨 次の成長ステージへ 室蘭高炉復旧3月末めど
完整研究记录(核对用)
研究原文:棚卸资产由2025年3月末2.20兆円增至2026年6月末2.92兆円(2026年3月末2.78兆円,Q1单季+1,394億円),主因是原料价格/汇率评估、买收连结、室蘭复旧还是数量未识别;营运资金对FCF转正延迟程度。
内部研究类型:research_debt
内部来源标记:COVERAGE35
普通股东含义(原始记录):库存约2.9兆円接近市值3.5兆円,评估减值与现金占用皆重要;评估益可逆转。
不确定性(原始记录):决定性证据:有报棚卸资产/CF注记、半期CF表、评估差定义。
F040|原料调达组合与权益持分利润、汇率/金利/中东感应度(円1円等)、AM/NS India等提携经济条件、黄金股具体条款及投资义务期限与救济。
研究范围:35项覆盖检查
写入正文:13|原料调达、汇率与中东敏感度、伙伴条件和黄金股条款还缺哪些事实?
对普通股东意味着:这些未知可改变成本、资本自由度与外部依赖的判断。
还不能确定:决定性证据:数据书全文、有报风险管理注记、AM/NS India决算、NSA公开部分。
证据来源(5项,重复标签已合并)
日本製鉄データブック 2026(原料投資・生産データ部分)怎么使用:直接证据;一手验证:06、07;专项深挖:06、07
Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight怎么使用:直接证据;外部现实校验:07、13、29、33;同业比较:13、35;其他用途:历史
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:直接证据;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
Nippon Steel Corporation news key events - MarketScreener怎么使用:直接证据;外部现实校验:01、07、21;反向验证:01;同业比较:07;其他用途:历史
日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス怎么使用:直接证据;一手验证:12;外部现实校验:14、18、21;反向验证:14;专项深挖:12、14、17、18、21、35;同业比较:21;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 定向深挖(研究域06) / 定向深挖(研究域07)|日本製鉄データブック 2026(原料投資・生産データ部分);直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域13) / 历史/同业比较(研究域35)|Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight;直接证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios;直接证据 / 外部现实(研究域01) / 外部现实(研究域07) / 外部现实(研究域21) / 历史/同业比较(研究域07) / 反证(研究域01)|Nippon Steel Corporation news key events - MarketScreener;直接证据 / 一手证据(研究域12) / 外部现实(研究域14) / 外部现实(研究域18) / 外部现实(研究域21) / 历史/同业比较(研究域21) / 反证(研究域14) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域35)|日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス
完整研究记录(核对用)
研究原文:原料调达组合与权益持分利润、汇率/金利/中东感应度(円1円等)、AM/NS India等提携经济条件、黄金股具体条款及投资义务期限与救济。
内部研究类型:research_debt
内部来源标记:COVERAGE35
普通股东含义(原始记录):这些未知可改变成本、资本自由度与外部依赖的判断。
不确定性(原始记录):决定性证据:数据书全文、有报风险管理注记、AM/NS India决算、NSA公开部分。
F041|价格结构后续确认问题:月足收盘是否上抜770円并维持700円台前半,或跌破约530円而回落旧低位圈;10月约627円棚能否再现;需要完整日次系列与长期移动平均。此条目仅记录待观察问题,不改写受保护的技术状态。
研究范围:开放研究
写入正文:10|当前状态是高位区间内的稳定运行,下限牢固而上方没有决出13|价格结构接下来是向上放开,还是回到旧低位圈?
对普通股东意味着:价格上的独立确认或失效,对基本面论点不构成证明但影响行动时序。
还不能确定:数据缺口:2024/11–2025/1月足、完整日次OHLCV。
证据来源(5项,重复标签已合并)
日本製鉄【5401】の年間株価(年足)|時系列データ|株探怎么使用:直接证据;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
日本製鉄【5401】の月間株価(月足)|時系列データ|株探怎么使用:直接证据;一手验证:34;专项深挖:34、35;同业比较:35;其他用途:历史
【日本製鉄】(5401) 過去10年間の株価推移(年間高安 2017–2026)怎么使用:直接证据;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
日本製鉄 (5401) 株式分割の履歴 - Investing.com怎么使用:直接证据;一手验证:34;专项深挖:34、35;同业比较:34;其他用途:历史
日本製鉄(株)【5401】:株価時系列(2026年9月〜10月初旬の日足)怎么使用:直接证据;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の年間株価(年足)|時系列データ|株探;直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の月間株価(月足)|時系列データ|株探;直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|【日本製鉄】(5401) 過去10年間の株価推移(年間高安 2017–2026);直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄 (5401) 株式分割の履歴 - Investing.com;直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄(株)【5401】:株価時系列(2026年9月〜10月初旬の日足)
完整研究记录(核对用)
研究原文:价格结构后续确认问题:月足收盘是否上抜770円并维持700円台前半,或跌破约530円而回落旧低位圈;10月约627円棚能否再现;需要完整日次系列与长期移动平均。此条目仅记录待观察问题,不改写受保护的技术状态。
内部研究类型:research_debt
内部来源标记:TECHNICAL / OPEN_DISCOVERY
普通股东含义(原始记录):价格上的独立确认或失效,对基本面论点不构成证明但影响行动时序。
不确定性(原始记录):数据缺口:2024/11–2025/1月足、完整日次OHLCV。
F042|历史转折点未深究:2012年统合、国内高炉再编、2020年度亏损与配当/投资实绩、过往周期国内利润率水平、买收前后ROIC变化未取得一次资料;过去49%自己资本比率下的耐性模式不能直接套用于现在37.7%。
研究范围:35项覆盖检查
写入正文:13|这家公司的历史周期里,目标和实际是怎样对应的?
对普通股东意味着:影响对2030年目标可信度与周期耐性的判断。
还不能确定:决定性证据:10–15年有报/统合报告书业绩推移、2020年度结构改革说明。
证据来源(5项,重复标签已合并)
【日本製鉄】(5401) 過去10年間の株価推移怎么使用:直接证据;一手验证:34;外部现实校验:33;同业比较:33、35;其他用途:历史
日本製鉄(5401)のPBR(株価純資産倍率)の推移怎么使用:直接证据;反向验证:29、33;同业比较:27、29、33、35;其他用途:历史
日本製鉄 決算会見要旨 次の成長ステージへ 室蘭高炉復旧3月末めど怎么使用:直接证据;外部现实校验:16、19、33、34;反向验证:28;同业比较:04、06、16、28、33;其他用途:历史
日本製鉄、転換社債で5500億円調達へ|ARAB NEWS怎么使用:直接证据;反向验证:32;专项深挖:23、25、32、33、35;同业比较:23、25、32、33;其他用途:历史
日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆怎么使用:直接证据;一手验证:25、29;专项深挖:25、29、32、33、35;同业比较:33;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域34) / 外部现实(研究域33) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|【日本製鉄】(5401) 過去10年間の株価推移;直接证据 / 历史/同业比较(研究域27) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33)|日本製鉄(5401)のPBR(株価純資産倍率)の推移;直接证据 / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域33) / 外部现实(研究域34) / 历史/同业比较(研究域04) / 历史/同业比较(研究域06) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33) / 反证(研究域28)|日本製鉄 決算会見要旨 次の成長ステージへ 室蘭高炉復旧3月末めど;直接证据 / 历史/同业比较(研究域23) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 反证(研究域32) / 定向深挖(研究域23) / 定向深挖(研究域25) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|日本製鉄、転換社債で5500億円調達へ|ARAB NEWS;直接证据 / 一手证据(研究域25) / 一手证据(研究域29) / 历史/同业比较(研究域33) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆
完整研究记录(核对用)
研究原文:历史转折点未深究:2012年统合、国内高炉再编、2020年度亏损与配当/投资实绩、过往周期国内利润率水平、买收前后ROIC变化未取得一次资料;过去49%自己资本比率下的耐性模式不能直接套用于现在37.7%。
内部研究类型:research_debt
内部来源标记:COVERAGE35
普通股东含义(原始记录):影响对2030年目标可信度与周期耐性的判断。
不确定性(原始记录):决定性证据:10–15年有报/统合报告书业绩推移、2020年度结构改革说明。
F043|关税与供给受限的美国热卷价格经高固定费运营杠杆推高U.S. Steel利润;方向相反时同机制放大下行。
研究范围:35项覆盖检查+开放研究
写入正文:12|关税租金同时撑起利润、投资计划和债务偿还,也让资本配置变得僵硬
归并到:F065
证据来源(12项,重复标签已合并)
Steel Import Tariffs — Section 232 Stacking Explained (2026)怎么使用:直接 / 支持;外部现实校验:13、35
U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance怎么使用:直接 / 支持;外部现实校验:05、11、12、35
Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase怎么使用:直接 / 支持;外部现实校验:02、05、08、10、11、12、30、35
US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices怎么使用:直接 / 支持;外部现实校验:02、05、08、10、11、12、35
US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets怎么使用:直接 / 支持;外部现实校验:12、13、20、35;反向验证:12、13、20;专项深挖:12、13、20、35;其他用途:反证
2026–2027 Steel Price Forecast — GenSteel怎么使用:直接 / 支持;外部现实校验:12、13、35;反向验证:12;专项深挖:12、13、35;同业比较:12;其他用途:反证、历史
US Steel emerges as growth driver one year after Nippon Steel deal怎么使用:直接 / 支持;一手验证:12、35;外部现实校验:15
Worthington Enterprises 10-K FY2026(2026年5月期)怎么使用:支持证据;外部现实校验:12;专项深挖:12、35;同业比较:12;其他用途:历史
Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan怎么使用:外部现实校验:20、35;反向验证:20;同业比较:20;其他用途:反证、历史
The State of Steel February 2026 — Industrial Tube怎么使用:外部现实校验:12、13、35;反向验证:12、13;专项深挖:12、13、35;其他用途:反证
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:支持证据;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
Nippon Steel Sees US Steel as Earnings ‘Driver’ Update - World Steel Dynamics怎么使用:支持证据;反向验证:35;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域35)|Steel Import Tariffs — Section 232 Stacking Explained (2026);直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域30) / 外部现实(研究域35)|Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices;直接证据 / 支持证据 / 反证 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 反证(研究域20) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域35)|US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets;直接证据 / 支持证据 / 反证 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 历史/同业比较(研究域12) / 反证(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|2026–2027 Steel Price Forecast — GenSteel;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域35) / 外部现实(研究域15)|US Steel emerges as growth driver one year after Nippon Steel deal;支持证据 / 外部现实(研究域12) / 历史/同业比较(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域35)|Worthington Enterprises 10-K FY2026(2026年5月期);反证 / 外部现实(研究域20) / 外部现实(研究域35) / 历史/同业比较(研究域20) / 反证(研究域20)|Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan;反证 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|The State of Steel February 2026 — Industrial Tube;支持证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;支持证据 / 反证 / 反证(研究域35)|Nippon Steel Sees US Steel as Earnings ‘Driver’ Update - World Steel Dynamics
完整研究记录(核对用)
研究原文:关税与供给受限的美国热卷价格经高固定费运营杠杆推高U.S. Steel利润;方向相反时同机制放大下行。
内部研究类型:drives
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
F044|黄金股与国家安全保障协议的投资义务限制美国投资的缩减自由,价格下跌时难以收缩。
研究范围:开放研究
写入正文:12|关税租金同时撑起利润、投资计划和债务偿还,也让资本配置变得僵硬
归并到:F065
证据来源(4项,重复标签已合并)
Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight怎么使用:直接 / 支持;外部现实校验:07、13、29、33;同业比较:13、35;其他用途:历史
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:直接 / 支持;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times怎么使用:直接 / 支持;外部现实校验:13、20、30;反向验证:30;同业比较:13;其他用途:历史
Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan怎么使用:支持证据;外部现实校验:20、35;反向验证:20;同业比较:20;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域13) / 历史/同业比较(研究域35)|Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight;直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios;直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域30) / 历史/同业比较(研究域13) / 反证(研究域30)|Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times;支持证据 / 外部现实(研究域20) / 外部现实(研究域35) / 历史/同业比较(研究域20) / 反证(研究域20)|Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan
完整研究记录(核对用)
研究原文:黄金股与国家安全保障协议的投资义务限制美国投资的缩减自由,价格下跌时难以收缩。
内部研究类型:constrains
内部来源标记:OPEN_DISCOVERY
F045|Mon Valley等新增能力与同业新增供给在2026年末至2029年重合,可能压低作为其回报前提的美国价格。
研究范围:35项覆盖检查
写入正文:12|关税租金同时撑起利润、投资计划和债务偿还,也让资本配置变得僵硬
归并到:F065
证据来源(9项,重复标签已合并)
Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times怎么使用:直接 / 支持;外部现实校验:13、20、30;反向验证:30;同业比较:13;其他用途:历史
Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan怎么使用:直接 / 支持;外部现实校验:20、35;反向验证:20;同业比较:20;其他用途:历史
US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets怎么使用:直接 / 支持;外部现实校验:12、13、20、35;反向验证:12、13、20;专项深挖:12、13、20、35
2026–2027 Steel Price Forecast — GenSteel怎么使用:直接 / 支持;外部现实校验:12、13、35;反向验证:12;专项深挖:12、13、35;同业比较:12;其他用途:历史
The State of Steel February 2026 — Industrial Tube怎么使用:直接 / 支持;外部现实校验:12、13、35;反向验证:12、13;专项深挖:12、13、35
Steel Market Forecast 2026-2027 — SteelOnTheNet怎么使用:支持证据;外部现实校验:12、13;专项深挖:12、13、35;同业比较:12;其他用途:历史
U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance怎么使用:外部现实校验:05、11、12、35;其他用途:反证
Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase怎么使用:外部现实校验:02、05、08、10、11、12、30、35;其他用途:反证
US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices怎么使用:外部现实校验:02、05、08、10、11、12、35;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域30) / 历史/同业比较(研究域13) / 反证(研究域30)|Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times;直接证据 / 支持证据 / 外部现实(研究域20) / 外部现实(研究域35) / 历史/同业比较(研究域20) / 反证(研究域20)|Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 反证(研究域20) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域35)|US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 历史/同业比较(研究域12) / 反证(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|2026–2027 Steel Price Forecast — GenSteel;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|The State of Steel February 2026 — Industrial Tube;支持证据 / 外部现实(研究域12) / 外部现实(研究域13) / 历史/同业比较(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|Steel Market Forecast 2026-2027 — SteelOnTheNet;反证 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance;反证 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域30) / 外部现实(研究域35)|Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase;反证 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices
完整研究记录(核对用)
研究原文:Mon Valley等新增能力与同业新增供给在2026年末至2029年重合,可能压低作为其回报前提的美国价格。
内部研究类型:feeds_back_to
内部来源标记:COVERAGE35
F046|U.S. Steel的利润增长掩盖国内与本体海外实力利润下降,使集团总数看起来改善。
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|当季改善集中在 U.S. Steel 和库存评估益,市场已经把一部分好消息计入价格06|一季度利润的头条数字和底层数字方向相反
归并到:F064
证据来源(6项,重复标签已合并)
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接 / 支持;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引怎么使用:直接 / 支持;一手验证:02、05、06;外部现实校验:14、28
US Steel emerges as growth driver one year after Nippon Steel deal怎么使用:直接 / 支持;一手验证:12、35;外部现实校验:15
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:支持证据;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:支持证据;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
Nippon Steel Sees US Steel as Earnings ‘Driver’ Update - World Steel Dynamics怎么使用:支持证据;反向验证:35;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 外部现实(研究域14) / 外部现实(研究域28)|日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域35) / 外部现实(研究域15)|US Steel emerges as growth driver one year after Nippon Steel deal;支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得);支持证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;支持证据 / 反证 / 反证(研究域35)|Nippon Steel Sees US Steel as Earnings ‘Driver’ Update - World Steel Dynamics
完整研究记录(核对用)
研究原文:U.S. Steel的利润增长掩盖国内与本体海外实力利润下降,使集团总数看起来改善。
内部研究类型:masks
内部来源标记:OPEN_DISCOVERY
F047|中国过剩供给与出口使亚洲价格上限受压,限制国内转嫁与价格溢价。
研究范围:35项覆盖检查
写入正文:04|集团利润处在两个不同周期的错位位置:美国偏上、国内偏下11|近期催化剂:财报在审查日之后,期待已有一部分在价格里
归并到:F066
证据来源(10项,重复标签已合并)
China's September steel exports at 10.492 million mt - SMM怎么使用:直接 / 支持;外部现实校验:08、10、11、12、14、35;反向验证:08
Chinese Steel Exports Top 10 Million Tons for a Fifth Month怎么使用:直接 / 支持;外部现实校验:08、11、12、14、35;反向验证:08
China Mill Profitability Falls to 7% - 2026-10-19怎么使用:直接 / 支持;外部现实校验:08、10、11、12、14、35;反向验证:08、11
Big Picture Hides Two Trends in Global Steel Output怎么使用:直接 / 支持;外部现实校验:08、11、12、35;同业比较:11;其他用途:历史
日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」怎么使用:直接 / 支持;外部现实校验:02、03、08;反向验证:10;专项深挖:02、03、08、10、35;同业比较:08;其他用途:历史
トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け怎么使用:支持证据;外部现实校验:02、05;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結怎么使用:支持证据;外部现实校验:02;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる怎么使用:支持证据;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:支持证据;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
ステンレス鋼材国内市場近況2026 2 日鉄が3月契約枠で追加値上げを発表怎么使用:反向验证:02、10;专项深挖:02、10、35;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08)|China's September steel exports at 10.492 million mt - SMM;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08)|Chinese Steel Exports Top 10 Million Tons for a Fifth Month;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08) / 反证(研究域11)|China Mill Profitability Falls to 7% - 2026-10-19;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35) / 历史/同业比较(研究域11)|Big Picture Hides Two Trends in Global Steel Output;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 历史/同业比较(研究域08) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」;支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け;支持证据 / 外部现实(研究域02) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結;支持证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる;支持证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;反证 / 反证(研究域02) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域35)|ステンレス鋼材国内市場近況2026 #2 日鉄が3月契約枠で追加値上げを発表
完整研究记录(核对用)
研究原文:中国过剩供给与出口使亚洲价格上限受压,限制国内转嫁与价格溢价。
内部研究类型:constrains
内部来源标记:COVERAGE35
F048|下期实力利润4,500億円的达成取决于国内价格转嫁的实现度;未达是下修的主要材料。
研究范围:35项覆盖检查+开放研究
写入正文:04|集团利润处在两个不同周期的错位位置:美国偏上、国内偏下11|近期催化剂:财报在审查日之后,期待已有一部分在价格里
归并到:F066
证据来源(9项,重复标签已合并)
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:直接 / 支持;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?怎么使用:直接 / 支持;外部现实校验:28
日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」怎么使用:直接 / 支持;外部现实校验:02、03、08;反向验证:10;专项深挖:02、03、08、10、35;同业比较:08;其他用途:历史
トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け怎么使用:直接 / 支持;外部现实校验:02、05;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結怎么使用:直接 / 支持;外部现实校验:02;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる怎么使用:直接 / 支持;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
ステンレス鋼材国内市場近況2026 2 日鉄が3月契約枠で追加値上げを発表怎么使用:反向验证:02、10;专项深挖:02、10、35;其他用途:反证
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:支持证据;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引怎么使用:支持证据;一手验证:02、05、06;外部现实校验:14、28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;直接证据 / 支持证据 / 外部现实(研究域28)|日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 历史/同业比较(研究域08) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け;直接证据 / 支持证据 / 外部现实(研究域02) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結;直接证据 / 支持证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる;反证 / 反证(研究域02) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域35)|ステンレス鋼材国内市場近況2026 #2 日鉄が3月契約枠で追加値上げを発表;支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 外部现实(研究域14) / 外部现实(研究域28)|日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引
完整研究记录(核对用)
研究原文:下期实力利润4,500億円的达成取决于国内价格转嫁的实现度;未达是下修的主要材料。
内部研究类型:conditions
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
F049|円安引起的库存评估益与中东/金利变量解释了事业利润与实力利润的背离。
研究范围:35项覆盖检查
写入正文:06|从事业利润到净利润,再被汇率、利息和会计口径放大或缩小09|正常化后,PER不是12倍,而是12–16倍
归并到:F067
证据来源(5项,重复标签已合并)
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接 / 支持;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用)怎么使用:直接证据;一手验证:14、15、16、19、22;专项深挖:14、15、16、19、22
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:直接 / 支持;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引怎么使用:支持证据;一手验证:02、05、06;外部现实校验:14、28
US Steel emerges as growth driver one year after Nippon Steel deal怎么使用:支持证据;一手验证:12、35;外部现实校验:15
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域19) / 一手证据(研究域22) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得);支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 外部现实(研究域14) / 外部现实(研究域28)|日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引;支持证据 / 一手证据(研究域12) / 一手证据(研究域35) / 外部现实(研究域15)|US Steel emerges as growth driver one year after Nippon Steel deal
完整研究记录(核对用)
研究原文:円安引起的库存评估益与中东/金利变量解释了事业利润与实力利润的背离。
内部研究类型:qualifies
内部来源标记:COVERAGE35
F050|FCF为负的期间,24円下限配当实质依赖借款或资产出售,因此配当维持不等同于价值创造。
研究范围:35项覆盖检查
写入正文:06|下行防御分三层,普通股东排在最后08|杠杆、分红与稀释形成一个可自我强化的循环11|杠杆风险的触发点,是下期未达和降级
归并到:F068
证据来源(9项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:直接 / 支持;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
キャッシュ・フローの推移 - 5401 日本製鉄怎么使用:直接 / 支持;外部现实校验:17;反向验证:26、29;同业比较:17、25、26、29;其他用途:历史
株主還元・配当(日本製鉄 IR)怎么使用:直接 / 支持;一手验证:26、29;专项深挖:26、29
2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:26、29、33;专项深挖:26、29、33
日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約)怎么使用:支持证据;一手验证:17、18、19、20;专项深挖:17、18、19、20
2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用)怎么使用:支持证据;一手验证:14、15、16、19、22;专项深挖:14、15、16、19、22
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:支持证据;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について)怎么使用:支持证据;一手验证:09、17、20、23、25、33;同业比较:22、28;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:支持证据;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述);直接证据 / 支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 历史/同业比较(研究域29) / 反证(研究域26) / 反证(研究域29)|キャッシュ・フローの推移 - 5401 日本製鉄;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29) / 定向深挖(研究域26) / 定向深挖(研究域29)|株主還元・配当(日本製鉄 IR);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29) / 一手证据(研究域33) / 定向深挖(研究域26) / 定向深挖(研究域29) / 定向深挖(研究域33)|2030中長期経営計画 説明資料(2025年12月12日);支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20)|日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約);支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域19) / 一手证据(研究域22) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用);支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);支持证据 / 一手证据(研究域09) / 一手证据(研究域17) / 一手证据(研究域20) / 一手证据(研究域23) / 一手证据(研究域25) / 一手证据(研究域33) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28)|2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について);支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日
完整研究记录(核对用)
研究原文:FCF为负的期间,24円下限配当实质依赖借款或资产出售,因此配当维持不等同于价值创造。
内部研究类型:fails_to_cover
内部来源标记:COVERAGE35
F051|CB等把买收过桥短期债务转为潜在股份、利息与劣后负担,稀释形式变化而杠杆压力仍在。
研究范围:35项覆盖检查
写入正文:06|下行防御分三层,普通股东排在最后08|杠杆、分红与稀释形成一个可自我强化的循环11|杠杆风险的触发点,是下期未达和降级
归并到:F068
证据来源(12项,重复标签已合并)
日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆怎么使用:直接 / 支持;一手验证:25、29;专项深挖:25、29、32、33、35;同业比较:33;其他用途:历史
日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞怎么使用:直接 / 支持;外部现实校验:25、29;专项深挖:25、29、35
日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信)怎么使用:直接 / 支持;外部现实校验:25;反向验证:25;专项深挖:25、31、35;同业比较:31;其他用途:历史
日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念怎么使用:直接 / 支持;外部现实校验:25、29;专项深挖:25、29、30、31、35;同业比较:30、31;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:直接 / 支持;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:12;外部现实校验:14、18、21;反向验证:14;专项深挖:12、14、17、18、21、35;同业比较:21;其他用途:历史
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:支持证据;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:支持证据;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal怎么使用:支持证据;外部现实校验:18、25、29
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:支持证据;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
日本製鉄が転換社債を海外市場で発行、5500億円-買収費用を返済(Bloomberg配信)怎么使用:支持证据;一手验证:25;专项深挖:23、25、29、35;同业比较:23、29;其他用途:历史
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:支持证据;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 历史/同业比较(研究域33) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆;直接证据 / 支持证据 / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域35)|日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞;直接证据 / 支持证据 / 外部现实(研究域25) / 历史/同业比较(研究域31) / 反证(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信);直接证据 / 支持证据 / 外部现实(研究域25) / 外部现实(研究域29) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述);直接证据 / 支持证据 / 一手证据(研究域12) / 外部现实(研究域14) / 外部现实(研究域18) / 外部现实(研究域21) / 历史/同业比较(研究域21) / 反证(研究域14) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域35)|日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス;支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;支持证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29)|S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal;支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得);支持证据 / 一手证据(研究域25) / 历史/同业比较(研究域23) / 历史/同业比较(研究域29) / 定向深挖(研究域23) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域35)|日本製鉄が転換社債を海外市場で発行、5500億円-買収費用を返済(Bloomberg配信);支持证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日
完整研究记录(核对用)
研究原文:CB等把买收过桥短期债务转为潜在股份、利息与劣后负担,稀释形式变化而杠杆压力仍在。
内部研究类型:reshapes
内部来源标记:COVERAGE35
F052|政策持股出售约3,000億円仅为债务压缩的补助原资,不改变杠杆路径。
研究范围:35项覆盖检查
写入正文:06|下行防御分三层,普通股东排在最后08|杠杆、分红与稀释形成一个可自我强化的循环11|杠杆风险的触发点,是下期未达和降级
归并到:F068
证据来源(8项,重复标签已合并)
日本製鉄、政策株「3000億円の売却余地」 USスチールなど投資に備え - 日本経済新聞怎么使用:直接 / 支持;一手验证:21;反向验证:35;专项深挖:21、22
日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:12;外部现实校验:14、18、21;反向验证:14;专项深挖:12、14、17、18、21、35;同业比较:21;其他用途:历史
第101期 有価証券報告書(2025年4月1日〜2026年3月31日)怎么使用:直接 / 支持;一手验证:21;反向验证:21;专项深挖:21、22
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:支持证据;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:支持证据;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:支持证据;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal怎么使用:支持证据;外部现实校验:18、25、29
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:支持证据;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域21) / 反证(研究域35) / 定向深挖(研究域21) / 定向深挖(研究域22)|日本製鉄、政策株「3000億円の売却余地」 USスチールなど投資に備え - 日本経済新聞;直接证据 / 支持证据 / 一手证据(研究域12) / 外部现实(研究域14) / 外部现实(研究域18) / 外部现实(研究域21) / 历史/同业比较(研究域21) / 反证(研究域14) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域35)|日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域21) / 反证(研究域21) / 定向深挖(研究域21) / 定向深挖(研究域22)|第101期 有価証券報告書(2025年4月1日〜2026年3月31日);支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;支持证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述);支持证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29)|S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal;支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)
完整研究记录(核对用)
研究原文:政策持股出售约3,000億円仅为债务压缩的补助原资,不改变杠杆路径。
内部研究类型:partially_offsets
内部来源标记:COVERAGE35
F053|ROE/ROIC低于资本成本的粗推论可解释PBR约0.6倍,再评价需要增量ROIC的实证。
研究范围:35项覆盖检查
写入正文:06|从事业利润到净利润,再被汇率、利息和会计口径放大或缩小09|正常化后,PER不是12倍,而是12–16倍
归并到:F067
证据来源(8项,重复标签已合并)
【日本製鉄】株価・日経最新ニュース(5401)怎么使用:直接 / 支持;一手验证:24、31、35;外部现实校验:27
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:直接 / 支持;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro怎么使用:直接 / 支持;一手验证:35;外部现实校验:27、28、30、31;专项深挖:27、28、30、31、35
日本製鉄(5401)のPBR(株価純資産倍率)の推移怎么使用:直接 / 支持;反向验证:29、33;同业比较:27、29、33、35;其他用途:历史
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス怎么使用:支持证据;一手验证:27、30、31、34、35
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:支持证据;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35
日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro)怎么使用:支持证据;外部现实校验:30、31;反向验证:35;专项深挖:27、30、31、35;同业比较:30;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域27)|【日本製鉄】株価・日経最新ニュース(5401);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro;直接证据 / 支持证据 / 历史/同业比较(研究域27) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33)|日本製鉄(5401)のPBR(株価純資産倍率)の推移;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域31) / 一手证据(研究域34) / 一手证据(研究域35)|日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス;支持证据 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18);支持证据 / 外部现实(研究域30) / 外部现实(研究域31) / 历史/同业比较(研究域30) / 反证(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro)
完整研究记录(核对用)
研究原文:ROE/ROIC低于资本成本的粗推论可解释PBR约0.6倍,再评价需要增量ROIC的实证。
内部研究类型:explains_discount
内部来源标记:COVERAGE35
F054|窄护城河与竞争对手同步扩产使高附加价值品投资难以获得超过资本成本的稳定超额回报。
研究范围:35项覆盖检查
写入正文:05|电磁钢板与电炉投资:竞争对手同时扩产,超额利润被压缩
归并到:F069
证据来源(5项,重复标签已合并)
日本製鉄が電炉への転換を本格検討、無方向性電磁鋼板の増産にも投資怎么使用:直接 / 支持;一手验证:04、08;专项深挖:03、04、08;同业比较:03、04;其他用途:历史
日本製鉄もJFEスチールも。鉄鋼大手が「電磁鋼板」の生産能力を拡充する狙い怎么使用:直接 / 支持;一手验证:04、10;专项深挖:04、10;同业比较:04;其他用途:历史
JFEホールディングス 説明資料(2024年10月24日)電磁鋼板怎么使用:直接 / 支持;外部现实校验:04、08、10;反向验证:03、04、10;专项深挖:03、04、08、10
ステンレス鋼材国内市場近況2026 2 日鉄が3月契約枠で追加値上げを発表怎么使用:直接 / 支持;反向验证:02、10;专项深挖:02、10、35
日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」怎么使用:支持证据;外部现实校验:02、03、08;反向验证:10;专项深挖:02、03、08、10、35;同业比较:08;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域08) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域08)|日本製鉄が電炉への転換を本格検討、無方向性電磁鋼板の増産にも投資;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 历史/同业比较(研究域04) / 定向深挖(研究域04) / 定向深挖(研究域10)|日本製鉄もJFEスチールも。鉄鋼大手が「電磁鋼板」の生産能力を拡充する狙い;直接证据 / 支持证据 / 外部现实(研究域04) / 外部现实(研究域08) / 外部现实(研究域10) / 反证(研究域03) / 反证(研究域04) / 反证(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域08) / 定向深挖(研究域10)|JFEホールディングス 説明資料(2024年10月24日)電磁鋼板;直接证据 / 支持证据 / 反证(研究域02) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域35)|ステンレス鋼材国内市場近況2026 #2 日鉄が3月契約枠で追加値上げを発表;支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 历史/同业比较(研究域08) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」
完整研究记录(核对用)
研究原文:窄护城河与竞争对手同步扩产使高附加价值品投资难以获得超过资本成本的稳定超额回报。
内部研究类型:limits
内部来源标记:COVERAGE35
F055|分散型股东结构下,资本规律主要由低PBR与3D等活动投资者推动,报酬连动未知使规模目标可能压过每股价值。
研究范围:35项覆盖检查+开放研究
写入正文:07|规模目标可能压过每股价值,外部压力一减弱纪律就可能松弛
归并到:F070
证据来源(15项,重复标签已合并)
Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025)怎么使用:直接 / 支持;外部现实校验:22、23、24;反向验证:22;同业比较:24;其他用途:历史
日鉄ソリューションズ【2327】の大株主と資本異動情報|株探怎么使用:直接 / 支持;一手验证:01、07;外部现实校验:21、24
日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ)怎么使用:直接 / 支持;外部现实校验:23、34;反向验证:31、34;同业比较:31;其他用途:历史
日本製鉄 役員一覧(2026年6月)怎么使用:直接 / 支持;一手验证:23、24;反向验证:23;专项深挖:23、24
日本製鉄(5401)の役員一覧 - 今井正(IRBANK)怎么使用:直接 / 支持;一手验证:23、24;反向验证:24;专项深挖:23、24
日本製鉄【5401】の大株主と資本異動情報|株探怎么使用:支持证据;一手验证:01、07、24;外部现实校验:21
役員(日本製鉄、2026年6月23日現在)怎么使用:支持证据;一手验证:23;专项深挖:23、35
コーポレート・ガバナンス報告書(最終更新日2026年7月7日)怎么使用:支持证据;一手验证:23;专项深挖:23、35
5401 日本製鉄 役員報酬の推移(IRBANK)怎么使用:支持证据;一手验证:23;专项深挖:23
2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について)怎么使用:支持证据;一手验证:09、17、20、23、25、33;同业比较:22、28;其他用途:历史
日本製鉄株式会社 中期経営計画 — EDINET DB怎么使用:支持证据;一手验证:28;外部现实校验:17;反向验证:17
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:支持证据;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞)怎么使用:支持证据;一手验证:13、20;外部现实校验:22;专项深挖:13、20、22
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域22) / 外部现实(研究域23) / 外部现实(研究域24) / 历史/同业比较(研究域24) / 反证(研究域22)|Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 外部现实(研究域21) / 外部现实(研究域24)|日鉄ソリューションズ【2327】の大株主と資本異動情報|株探;直接证据 / 支持证据 / 外部现实(研究域23) / 外部现实(研究域34) / 历史/同业比较(研究域31) / 反证(研究域31) / 反证(研究域34)|日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域24) / 反证(研究域23) / 定向深挖(研究域23) / 定向深挖(研究域24)|日本製鉄 役員一覧(2026年6月);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域24) / 反证(研究域24) / 定向深挖(研究域23) / 定向深挖(研究域24)|日本製鉄(5401)の役員一覧 - 今井正(IRBANK);支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域21)|日本製鉄【5401】の大株主と資本異動情報|株探;支持证据 / 一手证据(研究域23) / 定向深挖(研究域23) / 定向深挖(研究域35)|役員(日本製鉄、2026年6月23日現在);支持证据 / 一手证据(研究域23) / 定向深挖(研究域23) / 定向深挖(研究域35)|コーポレート・ガバナンス報告書(最終更新日2026年7月7日);支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|5401 日本製鉄 役員報酬の推移(IRBANK);支持证据|日本製鉄、6兆円投資で何を変える? USスチール買収後の成長戦略 - 日本製鉄「統合報告書2026」を読み解く(1);支持证据 / 一手证据(研究域09) / 一手证据(研究域17) / 一手证据(研究域20) / 一手证据(研究域23) / 一手证据(研究域25) / 一手证据(研究域33) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28)|2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について);支持证据|日本製鉄、5年で6兆円の大型投資計画 海外に4兆円集中、世界首位復権へ — BigGo ファイナンス;支持证据 / 一手证据(研究域28) / 外部现实(研究域17) / 反证(研究域17)|日本製鉄株式会社 中期経営計画 — EDINET DB;支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 外部现实(研究域22) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞)
完整研究记录(核对用)
研究原文:分散型股东结构下,资本规律主要由低PBR与3D等活动投资者推动,报酬连动未知使规模目标可能压过每股价值。
内部研究类型:external_discipline
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
F056|以正常化净利润而非指引计算,PER从表面约12倍升至约12–16倍。
研究范围:35项覆盖检查
写入正文:06|从事业利润到净利润,再被汇率、利息和会计口径放大或缩小09|正常化后,PER不是12倍,而是12–16倍
归并到:F067
证据来源(8项,重复标签已合并)
日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro怎么使用:直接 / 支持;一手验证:35;外部现实校验:27、28、30、31;专项深挖:27、28、30、31、35
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:直接 / 支持;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35
5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:27、31;反向验证:27、28、31;专项深挖:27、28、31、35
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:直接证据;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接证据;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
【日本製鉄】株価・日経最新ニュース(5401)怎么使用:支持证据;一手验证:24、31、35;外部现实校验:27
日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス怎么使用:支持证据;一手验证:27、30、31、34、35
日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro)怎么使用:支持证据;外部现实校验:30、31;反向验证:35;专项深挖:27、30、31、35;同业比较:30;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro;直接证据 / 支持证据 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18);直接证据 / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域28) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31) / 定向深挖(研究域35)|5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ;直接证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);支持证据 / 一手证据(研究域24) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域27)|【日本製鉄】株価・日経最新ニュース(5401);支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域31) / 一手证据(研究域34) / 一手证据(研究域35)|日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス;支持证据 / 外部现实(研究域30) / 外部现实(研究域31) / 历史/同业比较(研究域30) / 反证(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro)
完整研究记录(核对用)
研究原文:以正常化净利润而非指引计算,PER从表面约12倍升至约12–16倍。
内部研究类型:reframes
内部来源标记:COVERAGE35
F057|U.S. Steel价格感应度未定量,使对美国租金持续性的所有结论保持中低确度。
研究范围:开放研究
写入正文:13|美国价格与关税回落时,1,800亿日元以上会掉到哪里?13|这家公司的历史周期里,目标和实际是怎样对应的?
归并到:F073
证据来源(8项,重复标签已合并)
US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets怎么使用:直接 / 支持;外部现实校验:12、13、20、35;反向验证:12、13、20;专项深挖:12、13、20、35
2026–2027 Steel Price Forecast — GenSteel怎么使用:直接 / 支持;外部现实校验:12、13、35;反向验证:12;专项深挖:12、13、35;同业比较:12;其他用途:历史
The State of Steel February 2026 — Industrial Tube怎么使用:直接 / 支持;外部现实校验:12、13、35;反向验证:12、13;专项深挖:12、13、35
Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan怎么使用:支持证据;外部现实校验:20、35;反向验证:20;同业比较:20;其他用途:历史
Steel Market Forecast 2026-2027 — SteelOnTheNet怎么使用:支持证据;外部现实校验:12、13;专项深挖:12、13、35;同业比较:12;其他用途:历史
U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance怎么使用:外部现实校验:05、11、12、35;其他用途:反证
Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase怎么使用:外部现实校验:02、05、08、10、11、12、30、35;其他用途:反证
US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices怎么使用:外部现实校验:02、05、08、10、11、12、35;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 反证(研究域20) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域35)|US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 历史/同业比较(研究域12) / 反证(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|2026–2027 Steel Price Forecast — GenSteel;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|The State of Steel February 2026 — Industrial Tube;支持证据 / 外部现实(研究域20) / 外部现实(研究域35) / 历史/同业比较(研究域20) / 反证(研究域20)|Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan;支持证据 / 外部现实(研究域12) / 外部现实(研究域13) / 历史/同业比较(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|Steel Market Forecast 2026-2027 — SteelOnTheNet;反证 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance;反证 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域30) / 外部现实(研究域35)|Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase;反证 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices
完整研究记录(核对用)
研究原文:U.S. Steel价格感应度未定量,使对美国租金持续性的所有结论保持中低确度。
内部研究类型:qualifies_confidence_of
内部来源标记:OPEN_DISCOVERY
F058|转嫁率与实现单价缺失,使对下期4,500億円达成的判断无法定量。
研究范围:开放研究
写入正文:13|美国价格与关税回落时,1,800亿日元以上会掉到哪里?13|这家公司的历史周期里,目标和实际是怎样对应的?
归并到:F073
证据来源(6项,重复标签已合并)
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:直接 / 支持;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」怎么使用:直接证据;外部现实校验:02、03、08;反向验证:10;专项深挖:02、03、08、10、35;同业比较:08;其他用途:历史
日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる怎么使用:直接证据;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:支持证据;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引怎么使用:支持证据;一手验证:02、05、06;外部现实校验:14、28
日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?怎么使用:支持证据;外部现实校验:28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;直接证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 历史/同业比较(研究域08) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」;直接证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる;支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 外部现实(研究域14) / 外部现实(研究域28)|日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引;支持证据 / 外部现实(研究域28)|日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?
完整研究记录(核对用)
研究原文:转嫁率与实现单价缺失,使对下期4,500億円达成的判断无法定量。
内部研究类型:qualifies_confidence_of
内部来源标记:OPEN_DISCOVERY
F059|FCF见通し与下限配当撤回条件缺失,使配当持续性的判断保持开放。
研究范围:35项覆盖检查
写入正文:13|美国价格与关税回落时,1,800亿日元以上会掉到哪里?13|这家公司的历史周期里,目标和实际是怎样对应的?
归并到:F073
证据来源(5项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:直接 / 支持;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
株主還元・配当(日本製鉄 IR)怎么使用:直接 / 支持;一手验证:26、29;专项深挖:26、29
2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:26、29、33;专项深挖:26、29、33
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:支持证据;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
キャッシュ・フローの推移 - 5401 日本製鉄怎么使用:支持证据;外部现实校验:17;反向验证:26、29;同业比较:17、25、26、29;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29) / 定向深挖(研究域26) / 定向深挖(研究域29)|株主還元・配当(日本製鉄 IR);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29) / 一手证据(研究域33) / 定向深挖(研究域26) / 定向深挖(研究域29) / 定向深挖(研究域33)|2030中長期経営計画 説明資料(2025年12月12日);支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 历史/同业比较(研究域29) / 反证(研究域26) / 反证(研究域29)|キャッシュ・フローの推移 - 5401 日本製鉄
完整研究记录(核对用)
研究原文:FCF见通し与下限配当撤回条件缺失,使配当持续性的判断保持开放。
内部研究类型:qualifies_confidence_of
内部来源标记:COVERAGE35
F060|本季变化(Q1、指引上调、价格反应)是对耐久业务轮廓的增量叠加,不取代该基础。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|当季改善集中在 U.S. Steel 和库存评估益,市场已经把一部分好消息计入价格06|一季度利润的头条数字和底层数字方向相反
归并到:F064
证据来源(6项,重复标签已合并)
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:直接 / 支持;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接 / 支持;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引怎么使用:直接 / 支持;一手验证:02、05、06;外部现实校验:14、28
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:直接 / 支持;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用)怎么使用:支持证据;一手验证:14、15、16、19、22;专项深挖:14、15、16、19、22
日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?怎么使用:支持证据;外部现实校验:28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 外部现实(研究域14) / 外部现实(研究域28)|日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域19) / 一手证据(研究域22) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用);支持证据 / 外部现实(研究域28)|日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?
完整研究记录(核对用)
研究原文:本季变化(Q1、指引上调、价格反应)是对耐久业务轮廓的增量叠加,不取代该基础。
内部研究类型:overlays
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F061|基本面事件与估值只作为价格响应与时序对照参照受保护的纯价格技术状态整体;不改写其状态、置信度或失效条件。
研究范围:开放研究
写入正文:09|价格与基本面的对照只说明期待已被部分定价,不构成确认10|公开事件之后价格怎么走:先涨后回吐居多,7月的上涨早于业绩
归并到:F071
证据来源(7项,重复标签已合并)
日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:27、30、31、34、35
日本製鉄【5401】の年間株価(年足)|時系列データ|株探怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:直接 / 支持;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35
日本製鉄【5401】の大株主と資本異動情報|株探怎么使用:支持证据;一手验证:01、07、24;外部现实校验:21
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:支持证据;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance怎么使用:支持证据;外部现实校验:05、11、12、35
日本製鉄 (5401) : 時系列の株価推移 - みんかぶ怎么使用:支持证据;一手验证:34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域31) / 一手证据(研究域34) / 一手证据(研究域35)|日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の年間株価(年足)|時系列データ|株探;直接证据 / 支持证据 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18);支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域21)|日本製鉄【5401】の大株主と資本異動情報|株探;支持证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios;支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance;支持证据 / 一手证据(研究域34)|日本製鉄 (5401) : 時系列の株価推移 - みんかぶ
完整研究记录(核对用)
研究原文:基本面事件与估值只作为价格响应与时序对照参照受保护的纯价格技术状态整体;不改写其状态、置信度或失效条件。
内部研究类型:references_without_rewriting
内部来源标记:OPEN_DISCOVERY / TECHNICAL
F062|8月决算前后至9月高点的价格路径及此后回吐,是价格对基本面事件响应的事实对照,不构成技术证明或基本面确认。
研究范围:开放研究
写入正文:09|价格与基本面的对照只说明期待已被部分定价,不构成确认10|公开事件之后价格怎么走:先涨后回吐居多,7月的上涨早于业绩
归并到:F071
证据来源(14项,重复标签已合并)
日本製鉄 (5401) : 時系列の株価推移 - みんかぶ怎么使用:直接 / 支持;一手验证:34
日本製鉄【5401】の年間株価(年足)|時系列データ|株探怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:27、30、31、34、35
日本製鉄【5401】の大株主と資本異動情報|株探怎么使用:支持证据;一手验证:01、07、24;外部现实校验:21
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:支持证据;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:支持证据;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance怎么使用:支持证据;外部现实校验:05、11、12、35
日本製鉄【5401】の月間株価(月足)|時系列データ|株探怎么使用:支持证据;一手验证:34;专项深挖:34、35;同业比较:35;其他用途:历史
日本製鉄【5401】の週間株価(週足)|時系列データ|株探怎么使用:支持证据;一手验证:34;专项深挖:34、35
【日本製鉄】(5401) 過去10年間の株価推移(年間高安 2017–2026)怎么使用:支持证据;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
日本製鉄 (5401) 株式分割の履歴 - Investing.com怎么使用:支持证据;一手验证:34;专项深挖:34、35;同业比较:34;其他用途:历史
日本製鉄(株)【5401】:株価時系列(2026年9月〜10月初旬の日足)怎么使用:支持证据;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
日本製鉄(5401)の時価総額の推移怎么使用:反向验证:34;专项深挖:34、35;同业比较:34;其他用途:反证、历史
5401の株価とチャート — TSE:5401 - 日本製鉄(TradingView)/松井証券の株価情報怎么使用:反向验证:34;专项深挖:34、35;同业比较:34;其他用途:反证、历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域34)|日本製鉄 (5401) : 時系列の株価推移 - みんかぶ;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の年間株価(年足)|時系列データ|株探;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域31) / 一手证据(研究域34) / 一手证据(研究域35)|日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス;支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域21)|日本製鉄【5401】の大株主と資本異動情報|株探;支持证据 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18);支持证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios;支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance;支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の月間株価(月足)|時系列データ|株探;支持证据 / 一手证据(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の週間株価(週足)|時系列データ|株探;支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|【日本製鉄】(5401) 過去10年間の株価推移(年間高安 2017–2026);支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄 (5401) 株式分割の履歴 - Investing.com;支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄(株)【5401】:株価時系列(2026年9月〜10月初旬の日足);反证 / 历史/同业比较(研究域34) / 反证(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄(5401)の時価総額の推移;反证 / 历史/同业比较(研究域34) / 反证(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|5401の株価とチャート — TSE:5401 - 日本製鉄(TradingView)/松井証券の株価情報
完整研究记录(核对用)
研究原文:8月决算前后至9月高点的价格路径及此后回吐,是价格对基本面事件响应的事实对照,不构成技术证明或基本面确认。
内部研究类型:response_context
内部来源标记:OPEN_DISCOVERY / TECHNICAL
F063|耐久业务轮廓:高固定费、政策依赖美国利润与高杠杆买收后的日本製鉄|慢变量:(1)美国关税政策与HRC价格;(2)国内需求停滞与原料/同业追随型转嫁;(3)中国过剩;(4)买收后资产负债表(自己资本比率37.7%);(5)6兆円投资的增量ROIC对资本成本。强项:规模(粗钢世界第3)、国内寡占与认证供给稳定、高附加价值品、短期流动性风险后退、政策持股约3,000億円出售余地、经营信认、价格结构下限。弱项:护城河不产生价格溢价、美国利润政策依赖、国内下期偏重、ROE约5%/ROIC约4–5%(粗推)低于资本成本可能、负FCF下以借款维持的24円下限配当、CB潜在稀释、实力利润等独自指标使利润质量不透明、规模目标优先的诱因。依存:美国政府(232关税、黄金股、110億ドル)、丰田等大口顾客、原料能源(LNG)、金融市场(BBB负面)、活动投资者。自我修复:原料连动转嫁(有时滞)、成长投资先送余地(受黄金股约束)、政策株出售、美国价格高位下的急速利润改善、电炉转换的成本结构改革(含LNG风险),多数依赖利润改善或FCF转正,并非自力完结。不可逆断点:关税缓和与新增供给叠加使美国价格急跌而110億ドル投资与高杠杆已固定;降级+调达成本上升+负FCF迫使配当/投资/稀释调整;U.S. Steel商誉减值;大型投资增量ROIC长期低于资本成本;价格结构跌破约530円月足而被旧低位圈再吸收(后者仅为价格侧信号)。
研究范围:开放研究+35项覆盖检查
写入正文:02|面貌:高固定成本、政策依赖的美国利润,叠加买收后的高杠杆05|修复靠利润改善,不靠自力;几个断点一旦碰上就难回头
对普通股东意味着:方向在中等程度上耐久,数值确度低,风险偏下方不对称。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(62项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:直接 / 支持;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
日本製鉄、黒崎播磨に758億円でTOB 完全子会社化へ - 日本経済新聞怎么使用:直接 / 支持;一手验证:01、07;外部现实校验:21;同业比较:07、21;其他用途:历史
日本製鉄データブック 2026怎么使用:直接 / 支持;一手验证:01、03、06、09;外部现实校验:21
日本製鉄【5401】の大株主と資本異動情報|株探怎么使用:直接 / 支持;一手验证:01、07、24;外部现实校验:21
日鉄ソリューションズ【2327】の大株主と資本異動情報|株探怎么使用:直接 / 支持;一手验证:01、07;外部现实校验:21、24
25年世界粗鋼生産ランキング 宝武集団6年連続首位 日本製鉄、3位に浮上怎么使用:直接 / 支持;外部现实校验:01、08、09;专项深挖:01、08、09
世界の鉄鋼メーカー生産量ランキングTOP50――中国が圧倒、日本製鉄は世界3位へ怎么使用:直接 / 支持;外部现实校验:01、08、09;专项深挖:01、08、09
主要鉄鋼企業-粗鋼生産上位30社(日本製鉄ファクトブック)怎么使用:直接 / 支持;专项深挖:01、08、09;同业比较:01、08、09;其他用途:历史
日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」怎么使用:直接 / 支持;外部现实校验:02、03、08;反向验证:10;专项深挖:02、03、08、10、35;同业比较:08;其他用途:历史
日本製鉄が電炉への転換を本格検討、無方向性電磁鋼板の増産にも投資怎么使用:直接 / 支持;一手验证:04、08;专项深挖:03、04、08;同业比较:03、04;其他用途:历史
日本製鉄もJFEスチールも。鉄鋼大手が「電磁鋼板」の生産能力を拡充する狙い怎么使用:直接 / 支持;一手验证:04、10;专项深挖:04、10;同业比较:04;其他用途:历史
JFEホールディングス 説明資料(2024年10月24日)電磁鋼板怎么使用:直接 / 支持;外部现实校验:04、08、10;反向验证:03、04、10;专项深挖:03、04、08、10
ステンレス鋼材国内市場近況2026 2 日鉄が3月契約枠で追加値上げを発表怎么使用:直接 / 支持;反向验证:02、10;专项深挖:02、10、35
China's September steel exports at 10.492 million mt - SMM怎么使用:直接 / 支持;外部现实校验:08、10、11、12、14、35;反向验证:08
Chinese Steel Exports Top 10 Million Tons for a Fifth Month怎么使用:直接 / 支持;外部现实校验:08、11、12、14、35;反向验证:08
China Mill Profitability Falls to 7% - 2026-10-19怎么使用:直接 / 支持;外部现实校验:08、10、11、12、14、35;反向验证:08、11
Big Picture Hides Two Trends in Global Steel Output怎么使用:直接 / 支持;外部现实校验:08、11、12、35;同业比较:11;其他用途:历史
worldsteel Short Range Outlook October 2026怎么使用:直接 / 支持;外部现实校验:05、11、35;反向验证:05、11;专项深挖:05、11
World Steel Association Cuts 2026 Demand Forecast On China, War Disruption怎么使用:直接 / 支持;外部现实校验:05、11、35;反向验证:05;专项深挖:05、11;同业比较:11;其他用途:历史
日本製鉄データブック 2026(原料投資・生産データ部分)怎么使用:直接 / 支持;一手验证:06、07;专项深挖:06、07
日本製鉄の鋼材値上げが波及する産業界:コスト高騰と国内需要の真相怎么使用:直接证据;外部现实校验:02、03、06;专项深挖:02、03、06
Nippon Steel's Yawata EAF faces LNG cost and supply risks怎么使用:直接证据;外部现实校验:04、06、13、14、20;反向验证:04、06、13、20
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接 / 支持;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:直接 / 支持;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:12;外部现实校验:14、18、21;反向验证:14;专项深挖:12、14、17、18、21、35;同业比较:21;其他用途:历史
S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal怎么使用:直接 / 支持;外部现实校验:18、25、29
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:直接 / 支持;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
キャッシュ・フローの推移 - 5401 日本製鉄怎么使用:直接 / 支持;外部现实校验:17;反向验证:26、29;同业比较:17、25、26、29;其他用途:历史
日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約)怎么使用:直接 / 支持;一手验证:17、18、19、20;专项深挖:17、18、19、20
2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用)怎么使用:直接 / 支持;一手验证:14、15、16、19、22;专项深挖:14、15、16、19、22
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について)怎么使用:直接 / 支持;一手验证:09、17、20、23、25、33;同业比较:22、28;其他用途:历史
日本製鉄(株)【5401】:配当情報 - Yahoo!ファイナンス怎么使用:直接 / 支持;外部现实校验:26、32;同业比较:26;其他用途:历史
株主還元・配当(日本製鉄 IR)怎么使用:直接 / 支持;一手验证:26、29;专项深挖:26、29
2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:26、29、33;专项深挖:26、29、33
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:直接证据;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35
【日本製鉄】株価・日経最新ニュース(5401)怎么使用:直接 / 支持;一手验证:24、31、35;外部现实校验:27
日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro怎么使用:直接 / 支持;一手验证:35;外部现实校验:27、28、30、31;专项深挖:27、28、30、31、35
日本製鉄(5401)のPBR(株価純資産倍率)の推移怎么使用:直接 / 支持;反向验证:29、33;同业比较:27、29、33、35;其他用途:历史
日本製鉄 統合報告書 2026(2026年10月7日)怎么使用:直接证据;一手验证:22;反向验证:22;专项深挖:22
日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞)怎么使用:直接证据;一手验证:13、20;外部现实校验:22;专项深挖:13、20、22
Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025)怎么使用:直接 / 支持;外部现实校验:22、23、24;反向验证:22;同业比较:24;其他用途:历史
日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ)怎么使用:直接 / 支持;外部现实校验:23、34;反向验证:31、34;同业比较:31;其他用途:历史
役員(日本製鉄、2026年6月23日現在)怎么使用:直接 / 支持;一手验证:23;专项深挖:23、35
コーポレート・ガバナンス報告書(最終更新日2026年7月7日)怎么使用:直接 / 支持;一手验证:23;专项深挖:23、35
日本製鉄 役員一覧(2026年6月)怎么使用:直接 / 支持;一手验证:23、24;反向验证:23;专项深挖:23、24
5401 日本製鉄 役員報酬の推移(IRBANK)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
日本製鉄(5401)の役員一覧 - 今井正(IRBANK)怎么使用:直接 / 支持;一手验证:23、24;反向验证:24;专项深挖:23、24
日本製鉄、政策株「3000億円の売却余地」 USスチールなど投資に備え - 日本経済新聞怎么使用:直接 / 支持;一手验证:21;反向验证:35;专项深挖:21、22
第101期 有価証券報告書(2025年4月1日〜2026年3月31日)怎么使用:直接 / 支持;一手验证:21;反向验证:21;专项深挖:21、22
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:直接证据;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆怎么使用:直接证据;一手验证:25、29;专项深挖:25、29、32、33、35;同业比较:33;其他用途:历史
Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight怎么使用:直接证据;外部现实校验:07、13、29、33;同业比较:13、35;其他用途:历史
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:直接证据;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞怎么使用:直接证据;外部现实校验:25、29;专项深挖:25、29、35
日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念怎么使用:直接证据;外部现实校验:25、29;专项深挖:25、29、30、31、35;同业比较:30、31;其他用途:历史
日本製鉄、2025年度(2026年3月期)通期決算 実力ベース事業利益6,504億円・配当24円怎么使用:直接 / 支持;一手验证:03、27、28;外部现实校验:16、32;同业比较:03、26、27、28;其他用途:历史
日本製鉄株式会社 中期経営計画 — EDINET DB怎么使用:直接证据;一手验证:28;外部现实校验:17;反向验证:17
5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:27、31;反向验证:27、28、31;专项深挖:27、28、31、35
日本製鉄 決算会見要旨 次の成長ステージへ 室蘭高炉復旧3月末めど怎么使用:直接 / 支持;外部现实校验:16、19、33、34;反向验证:28;同业比较:04、06、16、28、33;其他用途:历史
中国の過剰生産に苦しむ鉄鋼、鋼材市況悪化で利幅縮小 トラブルの影響も怎么使用:直接 / 支持;外部现实校验:16;反向验证:16;同业比较:16;其他用途:历史
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:直接证据;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 外部现实(研究域21) / 历史/同业比较(研究域07) / 历史/同业比较(研究域21)|日本製鉄、黒崎播磨に758億円でTOB 完全子会社化へ - 日本経済新聞;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域06) / 一手证据(研究域09) / 外部现实(研究域21)|日本製鉄データブック 2026;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域21)|日本製鉄【5401】の大株主と資本異動情報|株探;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 外部现实(研究域21) / 外部现实(研究域24)|日鉄ソリューションズ【2327】の大株主と資本異動情報|株探;直接证据 / 支持证据 / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域08) / 定向深挖(研究域09)|25年世界粗鋼生産ランキング 宝武集団6年連続首位 日本製鉄、3位に浮上;直接证据 / 支持证据 / 外部现实(研究域01) / 外部现实(研究域08) / 外部现实(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域08) / 定向深挖(研究域09)|世界の鉄鋼メーカー生産量ランキングTOP50――中国が圧倒、日本製鉄は世界3位へ;直接证据 / 支持证据 / 历史/同业比较(研究域01) / 历史/同业比较(研究域08) / 历史/同业比较(研究域09) / 定向深挖(研究域01) / 定向深挖(研究域08) / 定向深挖(研究域09)|主要鉄鋼企業-粗鋼生産上位30社(日本製鉄ファクトブック);直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 历史/同业比较(研究域08) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域08) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域08)|日本製鉄が電炉への転換を本格検討、無方向性電磁鋼板の増産にも投資;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 历史/同业比较(研究域04) / 定向深挖(研究域04) / 定向深挖(研究域10)|日本製鉄もJFEスチールも。鉄鋼大手が「電磁鋼板」の生産能力を拡充する狙い;直接证据 / 支持证据 / 外部现实(研究域04) / 外部现实(研究域08) / 外部现实(研究域10) / 反证(研究域03) / 反证(研究域04) / 反证(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域08) / 定向深挖(研究域10)|JFEホールディングス 説明資料(2024年10月24日)電磁鋼板;直接证据 / 支持证据 / 反证(研究域02) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域35)|ステンレス鋼材国内市場近況2026 #2 日鉄が3月契約枠で追加値上げを発表;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08)|China's September steel exports at 10.492 million mt - SMM;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08)|Chinese Steel Exports Top 10 Million Tons for a Fifth Month;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08) / 反证(研究域11)|China Mill Profitability Falls to 7% - 2026-10-19;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35) / 历史/同业比较(研究域11)|Big Picture Hides Two Trends in Global Steel Output;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域35) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11)|worldsteel Short Range Outlook October 2026;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域35) / 历史/同业比较(研究域11) / 反证(研究域05) / 定向深挖(研究域05) / 定向深挖(研究域11)|World Steel Association Cuts 2026 Demand Forecast On China, War Disruption;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域07) / 定向深挖(研究域06) / 定向深挖(研究域07)|日本製鉄データブック 2026(原料投資・生産データ部分);直接证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域06) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域06)|日本製鉄の鋼材値上げが波及する産業界:コスト高騰と国内需要の真相;直接证据 / 外部现实(研究域04) / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域14) / 外部现实(研究域20) / 反证(研究域04) / 反证(研究域06) / 反证(研究域13) / 反证(研究域20)|Nippon Steel's Yawata EAF faces LNG cost and supply risks;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述);直接证据 / 支持证据 / 一手证据(研究域12) / 外部现实(研究域14) / 外部现实(研究域18) / 外部现实(研究域21) / 历史/同业比较(研究域21) / 反证(研究域14) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域35)|日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス;直接证据 / 支持证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29)|S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得);直接证据 / 支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 历史/同业比较(研究域29) / 反证(研究域26) / 反证(研究域29)|キャッシュ・フローの推移 - 5401 日本製鉄;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20)|日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域19) / 一手证据(研究域22) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域17) / 一手证据(研究域20) / 一手证据(研究域23) / 一手证据(研究域25) / 一手证据(研究域33) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28)|2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について);直接证据 / 支持证据 / 外部现实(研究域26) / 外部现实(研究域32) / 历史/同业比较(研究域26)|日本製鉄(株)【5401】:配当情報 - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29) / 定向深挖(研究域26) / 定向深挖(研究域29)|株主還元・配当(日本製鉄 IR);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29) / 一手证据(研究域33) / 定向深挖(研究域26) / 定向深挖(研究域29) / 定向深挖(研究域33)|2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18);直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域27)|【日本製鉄】株価・日経最新ニュース(5401);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro;直接证据 / 支持证据 / 历史/同业比较(研究域27) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33)|日本製鉄(5401)のPBR(株価純資産倍率)の推移;直接证据 / 一手证据(研究域22) / 反证(研究域22) / 定向深挖(研究域22)|日本製鉄 統合報告書 2026(2026年10月7日);直接证据 / 一手证据(研究域13) / 一手证据(研究域20) / 外部现实(研究域22) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞);直接证据 / 支持证据 / 外部现实(研究域22) / 外部现实(研究域23) / 外部现实(研究域24) / 历史/同业比较(研究域24) / 反证(研究域22)|Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025);直接证据 / 支持证据 / 外部现实(研究域23) / 外部现实(研究域34) / 历史/同业比较(研究域31) / 反证(研究域31) / 反证(研究域34)|日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23) / 定向深挖(研究域35)|役員(日本製鉄、2026年6月23日現在);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23) / 定向深挖(研究域35)|コーポレート・ガバナンス報告書(最終更新日2026年7月7日);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域24) / 反证(研究域23) / 定向深挖(研究域23) / 定向深挖(研究域24)|日本製鉄 役員一覧(2026年6月);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|5401 日本製鉄 役員報酬の推移(IRBANK);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域24) / 反证(研究域24) / 定向深挖(研究域23) / 定向深挖(研究域24)|日本製鉄(5401)の役員一覧 - 今井正(IRBANK);直接证据 / 支持证据 / 一手证据(研究域21) / 反证(研究域35) / 定向深挖(研究域21) / 定向深挖(研究域22)|日本製鉄、政策株「3000億円の売却余地」 USスチールなど投資に備え - 日本経済新聞;直接证据 / 支持证据 / 一手证据(研究域21) / 反证(研究域21) / 定向深挖(研究域21) / 定向深挖(研究域22)|第101期 有価証券報告書(2025年4月1日〜2026年3月31日);直接证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日;直接证据 / 一手证据(研究域25) / 一手证据(研究域29) / 历史/同业比较(研究域33) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆;直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域13) / 历史/同业比较(研究域35)|Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight;直接证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios;直接证据 / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域35)|日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞;直接证据 / 外部现实(研究域25) / 外部现实(研究域29) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域27) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域32) / 历史/同业比较(研究域03) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28)|日本製鉄、2025年度(2026年3月期)通期決算 実力ベース事業利益6,504億円・配当24円;直接证据 / 一手证据(研究域28) / 外部现实(研究域17) / 反证(研究域17)|日本製鉄株式会社 中期経営計画 — EDINET DB;直接证据 / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域28) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31) / 定向深挖(研究域35)|5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ;直接证据 / 支持证据 / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域33) / 外部现实(研究域34) / 历史/同业比较(研究域04) / 历史/同业比较(研究域06) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33) / 反证(研究域28)|日本製鉄 決算会見要旨 次の成長ステージへ 室蘭高炉復旧3月末めど;直接证据 / 支持证据 / 外部现实(研究域16) / 历史/同业比较(研究域16) / 反证(研究域16)|中国の過剰生産に苦しむ鉄鋼、鋼材市況悪化で利幅縮小 トラブルの影響も;直接证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance
完整研究记录(核对用)
研究原文:耐久业务轮廓:高固定费、政策依赖美国利润与高杠杆买收后的日本製鉄|慢变量:(1)美国关税政策与HRC价格;(2)国内需求停滞与原料/同业追随型转嫁;(3)中国过剩;(4)买收后资产负债表(自己资本比率37.7%);(5)6兆円投资的增量ROIC对资本成本。强项:规模(粗钢世界第3)、国内寡占与认证供给稳定、高附加价值品、短期流动性风险后退、政策持股约3,000億円出售余地、经营信认、价格结构下限。弱项:护城河不产生价格溢价、美国利润政策依赖、国内下期偏重、ROE约5%/ROIC约4–5%(粗推)低于资本成本可能、负FCF下以借款维持的24円下限配当、CB潜在稀释、实力利润等独自指标使利润质量不透明、规模目标优先的诱因。依存:美国政府(232关税、黄金股、110億ドル)、丰田等大口顾客、原料能源(LNG)、金融市场(BBB负面)、活动投资者。自我修复:原料连动转嫁(有时滞)、成长投资先送余地(受黄金股约束)、政策株出售、美国价格高位下的急速利润改善、电炉转换的成本结构改革(含LNG风险),多数依赖利润改善或FCF转正,并非自力完结。不可逆断点:关税缓和与新增供给叠加使美国价格急跌而110億ドル投资与高杠杆已固定;降级+调达成本上升+负FCF迫使配当/投资/稀释调整;U.S. Steel商誉减值;大型投资增量ROIC长期低于资本成本;价格结构跌破约530円月足而被旧低位圈再吸收(后者仅为价格侧信号)。
内部研究类型:durable_business_portrait
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):方向在中等程度上耐久,数值确度低,风险偏下方不对称。
不确定性(原始记录):债务满期、PPA、FCF指引、U.S. Steel感应度、股东构成等UNKNOWN可改变判断。
F064|当前变化叠加:Q1事业利润+58%与指引上调的真实构成|本期改善集中在U.S. Steel与评估益;国内与本体海外实力利润下降,全年指引被推向下期;市场对好决算的响应部分已织入价格。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|当季改善集中在 U.S. Steel 和库存评估益,市场已经把一部分好消息计入价格06|一季度利润的头条数字和底层数字方向相反
对普通股东意味着:表面增益较大,质量与持续性低于数字。
还不能确定:口径冲突与Q2结果(截止后)。
证据来源(34项,重复标签已合并)
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:直接 / 支持;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接 / 支持;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引怎么使用:直接 / 支持;一手验证:02、05、06;外部现实校验:14、28
2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用)怎么使用:直接 / 支持;一手验证:14、15、16、19、22;专项深挖:14、15、16、19、22
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:直接 / 支持;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
US Steel emerges as growth driver one year after Nippon Steel deal怎么使用:直接 / 支持;一手验证:12、35;外部现实校验:15
2026年3月期 第1四半期決算短信〔IFRS〕(連結) 2025年8月1日怎么使用:直接 / 支持;一手验证:32;同业比较:15、19、32、35;其他用途:历史
Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight怎么使用:直接 / 支持;外部现实校验:07、13、29、33;同业比较:13、35;其他用途:历史
2026年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 2025年11月5日怎么使用:直接 / 支持;同业比较:18、25;其他用途:历史
Nippon Steel Sees US Steel as Earnings ‘Driver’ Update - World Steel Dynamics怎么使用:直接 / 支持;反向验证:35;其他用途:反证
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:直接 / 支持;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?怎么使用:直接 / 支持;外部现实校验:28
Nippon Steel sees US Steel weak performance as temporary, executive says By Reuters怎么使用:直接证据;外部现实校验:20;反向验证:35;同业比较:23;其他用途:历史
日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:27、30、31、34、35
日本製鉄【5401】の大株主と資本異動情報|株探怎么使用:直接 / 支持;一手验证:01、07、24;外部现实校验:21
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:直接 / 支持;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:直接 / 支持;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance怎么使用:直接 / 支持;外部现实校验:05、11、12、35
日本製鉄 (5401) : 時系列の株価推移 - みんかぶ怎么使用:直接 / 支持;一手验证:34
日本製鉄【5401】の年間株価(年足)|時系列データ|株探怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
【日本製鉄】株価・日経最新ニュース(5401)怎么使用:直接证据;一手验证:24、31、35;外部现实校验:27
日本製鉄(5401) : 理論株価・目標株価|株予報Pro怎么使用:直接证据;一手验证:31;外部现实校验:26、27、31;反向验证:27
日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro怎么使用:直接证据;一手验证:35;外部现实校验:27、28、30、31;专项深挖:27、28、30、31、35
日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro)怎么使用:直接证据;外部现实校验:30、31;反向验证:35;专项深挖:27、30、31、35;同业比较:30;其他用途:历史
5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:27、31;反向验证:27、28、31;专项深挖:27、28、31、35
日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ)怎么使用:直接证据;外部现实校验:23、34;反向验证:31、34;同业比较:31;其他用途:历史
日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信)怎么使用:直接证据;外部现实校验:25;反向验证:25;专项深挖:25、31、35;同业比较:31;其他用途:历史
日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念怎么使用:直接证据;外部现实校验:25、29;专项深挖:25、29、30、31、35;同业比较:30、31;其他用途:历史
日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」怎么使用:直接 / 支持;外部现实校验:02、03、08;反向验证:10;专项深挖:02、03、08、10、35;同业比较:08;其他用途:历史
トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け怎么使用:直接 / 支持;外部现实校验:02、05;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結怎么使用:直接 / 支持;外部现实校验:02;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる怎么使用:直接 / 支持;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
ステンレス鋼材国内市場近況2026 2 日鉄が3月契約枠で追加値上げを発表怎么使用:反向验证:02、10;专项深挖:02、10、35;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 外部现实(研究域14) / 外部现实(研究域28)|日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域19) / 一手证据(研究域22) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域35) / 外部现实(研究域15)|US Steel emerges as growth driver one year after Nippon Steel deal;直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域32) / 历史/同业比较(研究域35)|2026年3月期 第1四半期決算短信〔IFRS〕(連結) 2025年8月1日;直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域13) / 历史/同业比较(研究域35)|Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight;直接证据 / 支持证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域25)|2026年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 2025年11月5日;直接证据 / 支持证据 / 反证 / 反证(研究域35)|Nippon Steel Sees US Steel as Earnings ‘Driver’ Update - World Steel Dynamics;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;直接证据 / 支持证据 / 外部现实(研究域28)|日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?;直接证据 / 外部现实(研究域20) / 历史/同业比较(研究域23) / 反证(研究域35)|Nippon Steel sees US Steel weak performance as temporary, executive says By Reuters;直接证据 / 反证(研究域35)|Can Nippon Steel beat its own forecast on U.S. Steel comeback? - Nikkei Asia;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域31) / 一手证据(研究域34) / 一手证据(研究域35)|日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域21)|日本製鉄【5401】の大株主と資本異動情報|株探;直接证据 / 支持证据 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance;直接证据 / 支持证据 / 一手证据(研究域34)|日本製鉄 (5401) : 時系列の株価推移 - みんかぶ;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の年間株価(年足)|時系列データ|株探;直接证据 / 一手证据(研究域24) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域27)|【日本製鉄】株価・日経最新ニュース(5401);直接证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27)|日本製鉄(5401) : 理論株価・目標株価|株予報Pro;直接证据 / 一手证据(研究域35) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro;直接证据 / 外部现实(研究域30) / 外部现实(研究域31) / 历史/同业比较(研究域30) / 反证(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro);直接证据 / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域28) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31) / 定向深挖(研究域35)|5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ;直接证据 / 外部现实(研究域23) / 外部现实(研究域34) / 历史/同业比较(研究域31) / 反证(研究域31) / 反证(研究域34)|日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ);直接证据 / 外部现实(研究域25) / 历史/同业比较(研究域31) / 反证(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信);直接证据 / 外部现实(研究域25) / 外部现实(研究域29) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 历史/同业比较(研究域08) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け;直接证据 / 支持证据 / 外部现实(研究域02) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結;直接证据 / 支持证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる;反证 / 反证(研究域02) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域35)|ステンレス鋼材国内市場近況2026 #2 日鉄が3月契約枠で追加値上げを発表
完整研究记录(核对用)
研究原文:当前变化叠加:Q1事业利润+58%与指引上调的真实构成|本期改善集中在U.S. Steel与评估益;国内与本体海外实力利润下降,全年指引被推向下期;市场对好决算的响应部分已织入价格。
内部研究类型:current_change_overlay
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):表面增益较大,质量与持续性低于数字。
不确定性(原始记录):口径冲突与Q2结果(截止后)。
F065|政策租金→利润→资本配置的链条|232关税使输入份额下降、HRC上涨,推高U.S. Steel利润,该利润成为2030年度1兆円目标、110億ドル投资与债务偿还的依据;但新增供给与先物逆价差使高价持续存疑,而黄金股与投资义务使价格下跌时资本配置也难以收缩,利润波动与资本配置硬直并存。
研究范围:开放研究+35项覆盖检查
写入正文:12|关税租金同时撑起利润、投资计划和债务偿还,也让资本配置变得僵硬
对普通股东意味着:价格回落与投资固定同时发生时,增量ROIC与杠杆双重受压。
还不能确定:关税政策、感应度、投资配置未知。
证据来源(27项,重复标签已合并)
Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan怎么使用:直接 / 支持;外部现实校验:20、35;反向验证:20;同业比较:20;其他用途:反证、历史
Steel Import Tariffs — Section 232 Stacking Explained (2026)怎么使用:直接 / 支持;外部现实校验:13、35
U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance怎么使用:直接 / 支持;外部现实校验:05、11、12、35;其他用途:反证
Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase怎么使用:直接 / 支持;外部现实校验:02、05、08、10、11、12、30、35;其他用途:反证
US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices怎么使用:直接 / 支持;外部现实校验:02、05、08、10、11、12、35;其他用途:反证
Steel Market Forecast 2026-2027 — SteelOnTheNet怎么使用:直接 / 支持;外部现实校验:12、13;专项深挖:12、13、35;同业比较:12;其他用途:历史
US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets怎么使用:直接 / 支持;外部现实校验:12、13、20、35;反向验证:12、13、20;专项深挖:12、13、20、35;其他用途:反证
2026–2027 Steel Price Forecast — GenSteel怎么使用:直接 / 支持;外部现实校验:12、13、35;反向验证:12;专项深挖:12、13、35;同业比较:12;其他用途:反证、历史
Worthington Enterprises 10-K FY2026(2026年5月期)怎么使用:直接 / 支持;外部现实校验:12;专项深挖:12、35;同业比较:12;其他用途:历史
The State of Steel February 2026 — Industrial Tube怎么使用:直接 / 支持;外部现实校验:12、13、35;反向验证:12、13;专项深挖:12、13、35;其他用途:反证
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:直接 / 支持;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
US Steel emerges as growth driver one year after Nippon Steel deal怎么使用:直接 / 支持;一手验证:12、35;外部现实校验:15
Nippon Steel Sees US Steel as Earnings ‘Driver’ Update - World Steel Dynamics怎么使用:直接 / 支持;反向验证:35;其他用途:反证
Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight怎么使用:直接 / 支持;外部现实校验:07、13、29、33;同业比较:13、35;其他用途:历史
2026年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 2025年11月5日怎么使用:直接证据;同业比较:18、25;其他用途:历史
Nippon Steel sees US Steel weak performance as temporary, executive says By Reuters怎么使用:直接证据;外部现实校验:20;反向验证:35;同业比较:23;其他用途:历史
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:直接 / 支持;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times怎么使用:直接 / 支持;外部现实校验:13、20、30;反向验证:30;同业比较:13;其他用途:历史
Nippon Steel sees better year ahead for US Steel, no capacity cuts needed, CFO says怎么使用:直接证据;外部现实校验:20;反向验证:35;同业比较:20;其他用途:历史
2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について)怎么使用:直接 / 支持;一手验证:09、17、20、23、25、33;同业比较:22、28;其他用途:历史
日本製鉄株式会社 中期経営計画 — EDINET DB怎么使用:直接 / 支持;一手验证:28;外部现实校验:17;反向验证:17
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞)怎么使用:直接 / 支持;一手验证:13、20;外部现实校验:22;专项深挖:13、20、22
日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ)怎么使用:直接证据;外部现实校验:23、34;反向验证:31、34;同业比较:31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 反证 / 外部现实(研究域20) / 外部现实(研究域35) / 历史/同业比较(研究域20) / 反证(研究域20)|Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan;直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域35)|Steel Import Tariffs — Section 232 Stacking Explained (2026);直接证据 / 支持证据 / 反证 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance;直接证据 / 支持证据 / 反证 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域30) / 外部现实(研究域35)|Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase;直接证据 / 支持证据 / 反证 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域13) / 历史/同业比较(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|Steel Market Forecast 2026-2027 — SteelOnTheNet;直接证据 / 支持证据 / 反证 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 反证(研究域20) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域35)|US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets;直接证据 / 支持证据 / 反证 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 历史/同业比较(研究域12) / 反证(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|2026–2027 Steel Price Forecast — GenSteel;直接证据 / 支持证据 / 外部现实(研究域12) / 历史/同业比较(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域35)|Worthington Enterprises 10-K FY2026(2026年5月期);直接证据 / 支持证据 / 反证 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|The State of Steel February 2026 — Industrial Tube;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域35) / 外部现实(研究域15)|US Steel emerges as growth driver one year after Nippon Steel deal;直接证据 / 支持证据 / 反证 / 反证(研究域35)|Nippon Steel Sees US Steel as Earnings ‘Driver’ Update - World Steel Dynamics;直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域13) / 历史/同业比较(研究域35)|Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight;直接证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域25)|2026年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 2025年11月5日;直接证据 / 外部现实(研究域20) / 历史/同业比较(研究域23) / 反证(研究域35)|Nippon Steel sees US Steel weak performance as temporary, executive says By Reuters;直接证据 / 反证(研究域35)|Can Nippon Steel beat its own forecast on U.S. Steel comeback? - Nikkei Asia;直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios;直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域30) / 历史/同业比较(研究域13) / 反证(研究域30)|Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times;直接证据 / 外部现实(研究域20) / 历史/同业比较(研究域20) / 反证(研究域35)|Nippon Steel sees better year ahead for US Steel, no capacity cuts needed, CFO says;直接证据 / 支持证据|日本製鉄、6兆円投資で何を変える? USスチール買収後の成長戦略 - 日本製鉄「統合報告書2026」を読み解く(1);直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域17) / 一手证据(研究域20) / 一手证据(研究域23) / 一手证据(研究域25) / 一手证据(研究域33) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28)|2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について);直接证据 / 支持证据|日本製鉄、5年で6兆円の大型投資計画 海外に4兆円集中、世界首位復権へ — BigGo ファイナンス;直接证据 / 支持证据 / 一手证据(研究域28) / 外部现实(研究域17) / 反证(研究域17)|日本製鉄株式会社 中期経営計画 — EDINET DB;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 外部现实(研究域22) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞);直接证据 / 外部现实(研究域23) / 外部现实(研究域34) / 历史/同业比较(研究域31) / 反证(研究域31) / 反证(研究域34)|日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ)
完整研究记录(核对用)
研究原文:政策租金→利润→资本配置的链条|232关税使输入份额下降、HRC上涨,推高U.S. Steel利润,该利润成为2030年度1兆円目标、110億ドル投资与债务偿还的依据;但新增供给与先物逆价差使高价持续存疑,而黄金股与投资义务使价格下跌时资本配置也难以收缩,利润波动与资本配置硬直并存。
内部研究类型:cross_domain_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):价格回落与投资固定同时发生时,增量ROIC与杠杆双重受压。
不确定性(原始记录):关税政策、感应度、投资配置未知。
F066|双周期分离:美国偏上、国内偏下|利润源分属两个周期:关税隔离的美国高价市场,与受中国出口及原料/中东成本压制的国内亚洲市场。因此事业利润+58%时实力利润仍减益、国内大幅减益;全年约7,000億円要求国内下期转嫁与美国价格同时成立,任一失速即下修。
研究范围:开放研究+35项覆盖检查
写入正文:04|集团利润处在两个不同周期的错位位置:美国偏上、国内偏下11|近期催化剂:财报在审查日之后,期待已有一部分在价格里
对普通股东意味着:下行要么美国要么国内失速即可成立,上行需两者同时。
还不能确定:转嫁率与中国政策。
证据来源(30项,重复标签已合并)
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接 / 支持;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引怎么使用:直接 / 支持;一手验证:02、05、06;外部现实校验:14、28
US Steel emerges as growth driver one year after Nippon Steel deal怎么使用:直接 / 支持;一手验证:12、35;外部现实校验:15
China's September steel exports at 10.492 million mt - SMM怎么使用:直接 / 支持;外部现实校验:08、10、11、12、14、35;反向验证:08
Chinese Steel Exports Top 10 Million Tons for a Fifth Month怎么使用:直接 / 支持;外部现实校验:08、11、12、14、35;反向验证:08
China Mill Profitability Falls to 7% - 2026-10-19怎么使用:直接 / 支持;外部现实校验:08、10、11、12、14、35;反向验证:08、11
Big Picture Hides Two Trends in Global Steel Output怎么使用:直接 / 支持;外部现实校验:08、11、12、35;同业比较:11;其他用途:历史
worldsteel Short Range Outlook October 2026怎么使用:直接 / 支持;外部现实校验:05、11、35;反向验证:05、11;专项深挖:05、11
World Steel Association Cuts 2026 Demand Forecast On China, War Disruption怎么使用:直接 / 支持;外部现实校验:05、11、35;反向验证:05;专项深挖:05、11;同业比较:11;其他用途:历史
日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」怎么使用:直接 / 支持;外部现实校验:02、03、08;反向验证:10;专项深挖:02、03、08、10、35;同业比较:08;其他用途:历史
トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け怎么使用:直接 / 支持;外部现实校验:02、05;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結怎么使用:直接 / 支持;外部现实校验:02;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる怎么使用:直接 / 支持;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
日本製鉄の鋼材値上げが波及する産業界:コスト高騰と国内需要の真相怎么使用:直接 / 支持;外部现实校验:02、03、06;专项深挖:02、03、06
日本製鉄、累計1.5万円の値上げが示す転換怎么使用:直接 / 支持;外部现实校验:02、03;专项深挖:02、03
日本製鉄、ステンレス鋼板値上げ 6月契約怎么使用:直接 / 支持;一手验证:05;外部现实校验:02、03;专项深挖:02、03、05、35
ステンレス鋼材国内市場近況2026 2 日鉄が3月契約枠で追加値上げを発表怎么使用:直接证据;反向验证:02、10;专项深挖:02、10、35;其他用途:反证
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:直接 / 支持;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:直接 / 支持;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?怎么使用:直接 / 支持;外部现实校验:28
2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用)怎么使用:直接 / 支持;一手验证:14、15、16、19、22;专项深挖:14、15、16、19、22
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:直接 / 支持;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
2026年3月期 第1四半期決算短信〔IFRS〕(連結) 2025年8月1日怎么使用:直接 / 支持;一手验证:32;同业比较:15、19、32、35;其他用途:历史
Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight怎么使用:直接 / 支持;外部现实校验:07、13、29、33;同业比较:13、35;其他用途:历史
2026年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 2025年11月5日怎么使用:直接 / 支持;同业比较:18、25;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:直接 / 支持;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
日本製鉄、2025年度(2026年3月期)通期決算 実力ベース事業利益6,504億円・配当24円怎么使用:直接 / 支持;一手验证:03、27、28;外部现实校验:16、32;同业比较:03、26、27、28;其他用途:历史
日本製鉄 決算会見要旨 次の成長ステージへ 室蘭高炉復旧3月末めど怎么使用:直接 / 支持;外部现实校验:16、19、33、34;反向验证:28;同业比较:04、06、16、28、33;其他用途:历史
中国の過剰生産に苦しむ鉄鋼、鋼材市況悪化で利幅縮小 トラブルの影響も怎么使用:直接 / 支持;外部现实校验:16;反向验证:16;同业比较:16;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 外部现实(研究域14) / 外部现实(研究域28)|日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域35) / 外部现实(研究域15)|US Steel emerges as growth driver one year after Nippon Steel deal;直接证据 / 反证(研究域35)|Nippon Steel Sees US Steel as Earnings ‘Driver’ Update - World Steel Dynamics;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08)|China's September steel exports at 10.492 million mt - SMM;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08)|Chinese Steel Exports Top 10 Million Tons for a Fifth Month;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08) / 反证(研究域11)|China Mill Profitability Falls to 7% - 2026-10-19;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35) / 历史/同业比较(研究域11)|Big Picture Hides Two Trends in Global Steel Output;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域35) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11)|worldsteel Short Range Outlook October 2026;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域35) / 历史/同业比较(研究域11) / 反证(研究域05) / 定向深挖(研究域05) / 定向深挖(研究域11)|World Steel Association Cuts 2026 Demand Forecast On China, War Disruption;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 历史/同业比较(研究域08) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け;直接证据 / 支持证据 / 外部现实(研究域02) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結;直接证据 / 支持证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域06) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域06)|日本製鉄の鋼材値上げが波及する産業界:コスト高騰と国内需要の真相;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 定向深挖(研究域02) / 定向深挖(研究域03)|日本製鉄、累計1.5万円の値上げが示す転換;直接证据 / 支持证据 / 一手证据(研究域05) / 外部现实(研究域02) / 外部现实(研究域03) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域35)|日本製鉄、ステンレス鋼板値上げ 6月契約;直接证据 / 反证 / 反证(研究域02) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域35)|ステンレス鋼材国内市場近況2026 #2 日鉄が3月契約枠で追加値上げを発表;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日;直接证据 / 支持证据 / 外部现实(研究域28)|日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域19) / 一手证据(研究域22) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得);直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域32) / 历史/同业比较(研究域35)|2026年3月期 第1四半期決算短信〔IFRS〕(連結) 2025年8月1日;直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域13) / 历史/同业比较(研究域35)|Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight;直接证据 / 支持证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域25)|2026年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 2025年11月5日;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域27) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域32) / 历史/同业比较(研究域03) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28)|日本製鉄、2025年度(2026年3月期)通期決算 実力ベース事業利益6,504億円・配当24円;直接证据 / 支持证据 / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域33) / 外部现实(研究域34) / 历史/同业比较(研究域04) / 历史/同业比较(研究域06) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33) / 反证(研究域28)|日本製鉄 決算会見要旨 次の成長ステージへ 室蘭高炉復旧3月末めど;直接证据 / 支持证据 / 外部现实(研究域16) / 历史/同业比较(研究域16) / 反证(研究域16)|中国の過剰生産に苦しむ鉄鋼、鋼材市況悪化で利幅縮小 トラブルの影響も
完整研究记录(核对用)
研究原文:双周期分离:美国偏上、国内偏下|利润源分属两个周期:关税隔离的美国高价市场,与受中国出口及原料/中东成本压制的国内亚洲市场。因此事业利润+58%时实力利润仍减益、国内大幅减益;全年约7,000億円要求国内下期转嫁与美国价格同时成立,任一失速即下修。
内部研究类型:cross_domain_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):下行要么美国要么国内失速即可成立,上行需两者同时。
不确定性(原始记录):转嫁率与中国政策。
F067|利润质量→正常化→估值|评估益502億円、个别项目、实力利润等独自指标使事业利润与净利润之间转换率约0.46,剔除租金与评估益后PER约12–16倍,加之ROIC约4–5%低于资本成本,PBR约0.6倍与PER约12倍不是明确割安;市场在CB与中计发表后以卖出表达对资本回报与稀释的定价。
研究范围:开放研究+35项覆盖检查
写入正文:06|从事业利润到净利润,再被汇率、利息和会计口径放大或缩小09|正常化后,PER不是12倍,而是12–16倍
对普通股东意味着:再评价需要资本规律证据而非单纯利润上调。
还不能确定:WACC与PPA未取得。
证据来源(33项,重复标签已合并)
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:直接 / 支持;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接 / 支持;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引怎么使用:直接 / 支持;一手验证:02、05、06;外部现实校验:14、28
2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用)怎么使用:直接 / 支持;一手验证:14、15、16、19、22;专项深挖:14、15、16、19、22
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:直接 / 支持;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
US Steel emerges as growth driver one year after Nippon Steel deal怎么使用:直接 / 支持;一手验证:12、35;外部现实校验:15
2026年3月期 第1四半期決算短信〔IFRS〕(連結) 2025年8月1日怎么使用:直接 / 支持;一手验证:32;同业比较:15、19、32、35;其他用途:历史
Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight怎么使用:直接 / 支持;外部现实校验:07、13、29、33;同业比较:13、35;其他用途:历史
2026年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 2025年11月5日怎么使用:直接 / 支持;同业比较:18、25;其他用途:历史
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:直接证据;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
Nippon Steel's Yawata EAF faces LNG cost and supply risks怎么使用:直接证据;外部现实校验:04、06、13、14、20;反向验证:04、06、13、20
日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス怎么使用:直接证据;一手验证:12;外部现实校验:14、18、21;反向验证:14;专项深挖:12、14、17、18、21、35;同业比较:21;其他用途:历史
China's September steel exports at 10.492 million mt - SMM怎么使用:直接证据;外部现实校验:08、10、11、12、14、35;反向验证:08
Chinese Steel Exports Top 10 Million Tons for a Fifth Month怎么使用:直接证据;外部现实校验:08、11、12、14、35;反向验证:08
China Mill Profitability Falls to 7% - 2026-10-19怎么使用:直接证据;外部现实校验:08、10、11、12、14、35;反向验证:08、11
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:直接证据;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
日本製鉄、2025年度(2026年3月期)通期決算 実力ベース事業利益6,504億円・配当24円怎么使用:直接证据;一手验证:03、27、28;外部现实校验:16、32;同业比较:03、26、27、28;其他用途:历史
日本製鉄株式会社 中期経営計画 — EDINET DB怎么使用:直接证据;一手验证:28;外部现实校验:17;反向验证:17
日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro怎么使用:直接 / 支持;一手验证:35;外部现实校验:27、28、30、31;专项深挖:27、28、30、31、35
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:直接 / 支持;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35
5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:27、31;反向验证:27、28、31;专项深挖:27、28、31、35
【日本製鉄】株価・日経最新ニュース(5401)怎么使用:直接 / 支持;一手验证:24、31、35;外部现实校验:27
日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:27、30、31、34、35
日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro)怎么使用:直接 / 支持;外部现实校验:30、31;反向验证:35;专项深挖:27、30、31、35;同业比较:30;其他用途:历史
日本製鉄(5401) : 理論株価・目標株価|株予報Pro怎么使用:直接证据;一手验证:31;外部现实校验:26、27、31;反向验证:27
日本製鉄(5401)のPBR(株価純資産倍率)の推移怎么使用:直接 / 支持;反向验证:29、33;同业比较:27、29、33、35;其他用途:历史
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
日本製鉄 統合報告書 2026(2026年10月7日)怎么使用:直接证据;一手验证:22;反向验证:22;专项深挖:22
日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞)怎么使用:直接证据;一手验证:13、20;外部现实校验:22;专项深挖:13、20、22
Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025)怎么使用:直接证据;外部现实校验:22、23、24;反向验证:22;同业比较:24;其他用途:历史
日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ)怎么使用:直接证据;外部现实校验:23、34;反向验证:31、34;同业比较:31;其他用途:历史
日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信)怎么使用:直接证据;外部现实校验:25;反向验证:25;专项深挖:25、31、35;同业比较:31;其他用途:历史
日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念怎么使用:直接证据;外部现实校验:25、29;专项深挖:25、29、30、31、35;同业比较:30、31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 外部现实(研究域14) / 外部现实(研究域28)|日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域19) / 一手证据(研究域22) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域35) / 外部现实(研究域15)|US Steel emerges as growth driver one year after Nippon Steel deal;直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域32) / 历史/同业比较(研究域35)|2026年3月期 第1四半期決算短信〔IFRS〕(連結) 2025年8月1日;直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域13) / 历史/同业比较(研究域35)|Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight;直接证据 / 支持证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域25)|2026年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 2025年11月5日;直接证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;直接证据 / 外部现实(研究域04) / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域14) / 外部现实(研究域20) / 反证(研究域04) / 反证(研究域06) / 反证(研究域13) / 反证(研究域20)|Nippon Steel's Yawata EAF faces LNG cost and supply risks;直接证据 / 一手证据(研究域12) / 外部现实(研究域14) / 外部现实(研究域18) / 外部现实(研究域21) / 历史/同业比较(研究域21) / 反证(研究域14) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域35)|日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス;直接证据 / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08)|China's September steel exports at 10.492 million mt - SMM;直接证据 / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08)|Chinese Steel Exports Top 10 Million Tons for a Fifth Month;直接证据 / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08) / 反证(研究域11)|China Mill Profitability Falls to 7% - 2026-10-19;直接证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;直接证据 / 一手证据(研究域03) / 一手证据(研究域27) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域32) / 历史/同业比较(研究域03) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28)|日本製鉄、2025年度(2026年3月期)通期決算 実力ベース事業利益6,504億円・配当24円;直接证据 / 一手证据(研究域28) / 外部现实(研究域17) / 反证(研究域17)|日本製鉄株式会社 中期経営計画 — EDINET DB;直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro;直接证据 / 支持证据 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18);直接证据 / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域28) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31) / 定向深挖(研究域35)|5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ;直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域27)|【日本製鉄】株価・日経最新ニュース(5401);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域31) / 一手证据(研究域34) / 一手证据(研究域35)|日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス;直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域31) / 历史/同业比较(研究域30) / 反证(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro);直接证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27)|日本製鉄(5401) : 理論株価・目標株価|株予報Pro;直接证据 / 支持证据 / 历史/同业比较(研究域27) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33)|日本製鉄(5401)のPBR(株価純資産倍率)の推移;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 一手证据(研究域22) / 反证(研究域22) / 定向深挖(研究域22)|日本製鉄 統合報告書 2026(2026年10月7日);直接证据 / 一手证据(研究域13) / 一手证据(研究域20) / 外部现实(研究域22) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞);直接证据 / 外部现实(研究域22) / 外部现实(研究域23) / 外部现实(研究域24) / 历史/同业比较(研究域24) / 反证(研究域22)|Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025);直接证据 / 外部现实(研究域23) / 外部现实(研究域34) / 历史/同业比较(研究域31) / 反证(研究域31) / 反证(研究域34)|日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ);直接证据 / 外部现实(研究域25) / 历史/同业比较(研究域31) / 反证(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信);直接证据 / 外部现实(研究域25) / 外部现实(研究域29) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念
完整研究记录(核对用)
研究原文:利润质量→正常化→估值|评估益502億円、个别项目、实力利润等独自指标使事业利润与净利润之间转换率约0.46,剔除租金与评估益后PER约12–16倍,加之ROIC约4–5%低于资本成本,PBR约0.6倍与PER约12倍不是明确割安;市场在CB与中计发表后以卖出表达对资本回报与稀释的定价。
内部研究类型:cross_domain_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):再评价需要资本规律证据而非单纯利润上调。
不确定性(原始记录):WACC与PPA未取得。
F068|杠杆→配当/稀释的自我强化环|买收使有息负债倍增、自己资本比率降至37.7%、金融收支Q1▲316億円;增资被CB替代,摊薄EPS低约11.6%;FCF为负期间24円下限配当约1,250億円靠借款/资产出售;S&P预期债务/EBITDA超4倍,利润下行触发降级→调达成本上升→配当/投资调整的自我强化循环,下期未达是主引爆点。
研究范围:开放研究+35项覆盖检查
写入正文:06|下行防御分三层,普通股东排在最后08|杠杆、分红与稀释形成一个可自我强化的循环11|杠杆风险的触发点,是下期未达和降级
对普通股东意味着:实损路径为稀释、配当约束与投资削减,而非短期违约。
还不能确定:满期表、CB条款、FCF指引。
证据来源(25项,重复标签已合并)
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接 / 支持;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:直接 / 支持;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:直接 / 支持;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:12;外部现实校验:14、18、21;反向验证:14;专项深挖:12、14、17、18、21、35;同业比较:21;其他用途:历史
S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal怎么使用:直接 / 支持;外部现实校验:18、25、29
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:直接 / 支持;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
キャッシュ・フローの推移 - 5401 日本製鉄怎么使用:直接 / 支持;外部现实校验:17;反向验证:26、29;同业比较:17、25、26、29;其他用途:历史
日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約)怎么使用:直接 / 支持;一手验证:17、18、19、20;专项深挖:17、18、19、20
2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用)怎么使用:直接 / 支持;一手验证:14、15、16、19、22;专项深挖:14、15、16、19、22
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について)怎么使用:直接 / 支持;一手验证:09、17、20、23、25、33;同业比较:22、28;其他用途:历史
日本製鉄(株)【5401】:配当情報 - Yahoo!ファイナンス怎么使用:直接 / 支持;外部现实校验:26、32;同业比较:26;其他用途:历史
株主還元・配当(日本製鉄 IR)怎么使用:直接 / 支持;一手验证:26、29;专项深挖:26、29
2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:26、29、33;专项深挖:26、29、33
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:直接证据;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35
日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆怎么使用:直接 / 支持;一手验证:25、29;专项深挖:25、29、32、33、35;同业比较:33;其他用途:历史
日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞怎么使用:直接 / 支持;外部现实校验:25、29;专项深挖:25、29、35
日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信)怎么使用:直接 / 支持;外部现实校验:25;反向验证:25;专项深挖:25、31、35;同业比较:31;其他用途:历史
日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念怎么使用:直接 / 支持;外部现实校验:25、29;专项深挖:25、29、30、31、35;同业比较:30、31;其他用途:历史
日本製鉄が転換社債を海外市場で発行、5500億円-買収費用を返済(Bloomberg配信)怎么使用:直接 / 支持;一手验证:25;专项深挖:23、25、29、35;同业比较:23、29;其他用途:历史
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:直接 / 支持;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight怎么使用:直接证据;外部现实校验:07、13、29、33;同业比较:13、35;其他用途:历史
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:直接证据;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
日本製鉄、政策株「3000億円の売却余地」 USスチールなど投資に備え - 日本経済新聞怎么使用:直接 / 支持;一手验证:21;反向验证:35;专项深挖:21、22
第101期 有価証券報告書(2025年4月1日〜2026年3月31日)怎么使用:直接 / 支持;一手验证:21;反向验证:21;专项深挖:21、22
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述);直接证据 / 支持证据 / 一手证据(研究域12) / 外部现实(研究域14) / 外部现实(研究域18) / 外部现实(研究域21) / 历史/同业比较(研究域21) / 反证(研究域14) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域35)|日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス;直接证据 / 支持证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29)|S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得);直接证据 / 支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 历史/同业比较(研究域29) / 反证(研究域26) / 反证(研究域29)|キャッシュ・フローの推移 - 5401 日本製鉄;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20)|日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域19) / 一手证据(研究域22) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域17) / 一手证据(研究域20) / 一手证据(研究域23) / 一手证据(研究域25) / 一手证据(研究域33) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28)|2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について);直接证据 / 支持证据 / 外部现实(研究域26) / 外部现实(研究域32) / 历史/同业比较(研究域26)|日本製鉄(株)【5401】:配当情報 - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29) / 定向深挖(研究域26) / 定向深挖(研究域29)|株主還元・配当(日本製鉄 IR);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29) / 一手证据(研究域33) / 定向深挖(研究域26) / 定向深挖(研究域29) / 定向深挖(研究域33)|2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18);直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 历史/同业比较(研究域33) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆;直接证据 / 支持证据 / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域35)|日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞;直接证据 / 支持证据 / 外部现实(研究域25) / 历史/同业比较(研究域31) / 反证(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信);直接证据 / 支持证据 / 外部现实(研究域25) / 外部现实(研究域29) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念;直接证据 / 支持证据 / 一手证据(研究域25) / 历史/同业比较(研究域23) / 历史/同业比较(研究域29) / 定向深挖(研究域23) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域35)|日本製鉄が転換社債を海外市場で発行、5500億円-買収費用を返済(Bloomberg配信);直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日;直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域13) / 历史/同业比较(研究域35)|Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight;直接证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios;直接证据 / 支持证据 / 一手证据(研究域21) / 反证(研究域35) / 定向深挖(研究域21) / 定向深挖(研究域22)|日本製鉄、政策株「3000億円の売却余地」 USスチールなど投資に備え - 日本経済新聞;直接证据 / 支持证据 / 一手证据(研究域21) / 反证(研究域21) / 定向深挖(研究域21) / 定向深挖(研究域22)|第101期 有価証券報告書(2025年4月1日〜2026年3月31日)
完整研究记录(核对用)
研究原文:杠杆→配当/稀释的自我强化环|买收使有息负债倍增、自己资本比率降至37.7%、金融收支Q1▲316億円;增资被CB替代,摊薄EPS低约11.6%;FCF为负期间24円下限配当约1,250億円靠借款/资产出售;S&P预期债务/EBITDA超4倍,利润下行触发降级→调达成本上升→配当/投资调整的自我强化循环,下期未达是主引爆点。
内部研究类型:cross_domain_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):实损路径为稀释、配当约束与投资削减,而非短期违约。
不确定性(原始记录):满期表、CB条款、FCF指引。
F069|技术投资→竞争→资本回报|电磁钢板(日铁5倍、JFE 3倍)与电炉转换(八幡200万吨等)是高附加价值与脱碳投资,但竞争同步扩产与LNG/电力成本压缩超额利润,护城河不生价格溢价,因此投资增量ROIC超过资本成本无保证,同时压迫FCF。
研究范围:35项覆盖检查
写入正文:05|电磁钢板与电炉投资:竞争对手同时扩产,超额利润被压缩
对普通股东意味着:投资成为价值创造或毁损取决于未验证的回报。
还不能确定:稼动与盈利、电炉电力成本。
证据来源(23项,重复标签已合并)
日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」怎么使用:直接 / 支持;外部现实校验:02、03、08;反向验证:10;专项深挖:02、03、08、10、35;同业比较:08;其他用途:历史
日本製鉄が電炉への転換を本格検討、無方向性電磁鋼板の増産にも投資怎么使用:直接 / 支持;一手验证:04、08;专项深挖:03、04、08;同业比较:03、04;其他用途:历史
日本製鉄もJFEスチールも。鉄鋼大手が「電磁鋼板」の生産能力を拡充する狙い怎么使用:直接 / 支持;一手验证:04、10;专项深挖:04、10;同业比较:04;其他用途:历史
JFEホールディングス 説明資料(2024年10月24日)電磁鋼板怎么使用:直接 / 支持;外部现实校验:04、08、10;反向验证:03、04、10;专项深挖:03、04、08、10
ステンレス鋼材国内市場近況2026 2 日鉄が3月契約枠で追加値上げを発表怎么使用:直接 / 支持;反向验证:02、10;专项深挖:02、10、35
Nippon Steel begins blast furnace to EAF conversion at Kyushu Works怎么使用:直接 / 支持;一手验证:04、08、13、20
Nippon Steel's Yawata EAF faces LNG cost and supply risks怎么使用:直接 / 支持;外部现实校验:04、06、13、14、20;反向验证:04、06、13、20
日本製鉄、黒崎播磨に758億円でTOB 完全子会社化へ - 日本経済新聞怎么使用:直接证据;一手验证:01、07;外部现实校验:21;同业比较:07、21;其他用途:历史
Nippon Steel Corporation news key events - MarketScreener怎么使用:直接证据;外部现实校验:01、07、21;反向验证:01;同业比较:07;其他用途:历史
日本製鉄データブック 2026怎么使用:直接证据;一手验证:01、03、06、09;外部现实校验:21
【日本製鉄】株価・日経最新ニュース(5401)怎么使用:直接 / 支持;一手验证:24、31、35;外部现实校验:27
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:直接 / 支持;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro怎么使用:直接 / 支持;一手验证:35;外部现实校验:27、28、30、31;专项深挖:27、28、30、31、35
日本製鉄(5401)のPBR(株価純資産倍率)の推移怎么使用:直接 / 支持;反向验证:29、33;同业比较:27、29、33、35;其他用途:历史
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
日本製鉄 統合報告書 2026(2026年10月7日)怎么使用:直接证据;一手验证:22;反向验证:22;专项深挖:22
日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞)怎么使用:直接证据;一手验证:13、20;外部现实校验:22;专项深挖:13、20、22
Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025)怎么使用:直接证据;外部现实校验:22、23、24;反向验证:22;同业比较:24;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:直接 / 支持;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
キャッシュ・フローの推移 - 5401 日本製鉄怎么使用:直接 / 支持;外部现实校验:17;反向验证:26、29;同业比较:17、25、26、29;其他用途:历史
日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約)怎么使用:直接 / 支持;一手验证:17、18、19、20;专项深挖:17、18、19、20
2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用)怎么使用:直接 / 支持;一手验证:14、15、16、19、22;专项深挖:14、15、16、19、22
2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について)怎么使用:直接 / 支持;一手验证:09、17、20、23、25、33;同业比较:22、28;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 历史/同业比较(研究域08) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域08) / 历史/同业比较(研究域03) / 历史/同业比较(研究域04) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域08)|日本製鉄が電炉への転換を本格検討、無方向性電磁鋼板の増産にも投資;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域10) / 历史/同业比较(研究域04) / 定向深挖(研究域04) / 定向深挖(研究域10)|日本製鉄もJFEスチールも。鉄鋼大手が「電磁鋼板」の生産能力を拡充する狙い;直接证据 / 支持证据 / 外部现实(研究域04) / 外部现实(研究域08) / 外部现实(研究域10) / 反证(研究域03) / 反证(研究域04) / 反证(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域08) / 定向深挖(研究域10)|JFEホールディングス 説明資料(2024年10月24日)電磁鋼板;直接证据 / 支持证据 / 反证(研究域02) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域35)|ステンレス鋼材国内市場近況2026 #2 日鉄が3月契約枠で追加値上げを発表;直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域08) / 一手证据(研究域13) / 一手证据(研究域20)|Nippon Steel begins blast furnace to EAF conversion at Kyushu Works;直接证据 / 支持证据 / 外部现实(研究域04) / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域14) / 外部现实(研究域20) / 反证(研究域04) / 反证(研究域06) / 反证(研究域13) / 反证(研究域20)|Nippon Steel's Yawata EAF faces LNG cost and supply risks;直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 外部现实(研究域21) / 历史/同业比较(研究域07) / 历史/同业比较(研究域21)|日本製鉄、黒崎播磨に758億円でTOB 完全子会社化へ - 日本経済新聞;直接证据 / 外部现实(研究域01) / 外部现实(研究域07) / 外部现实(研究域21) / 历史/同业比较(研究域07) / 反证(研究域01)|Nippon Steel Corporation news key events - MarketScreener;直接证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域06) / 一手证据(研究域09) / 外部现实(研究域21)|日本製鉄データブック 2026;直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域27)|【日本製鉄】株価・日経最新ニュース(5401);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro;直接证据 / 支持证据 / 历史/同业比较(研究域27) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33)|日本製鉄(5401)のPBR(株価純資産倍率)の推移;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 一手证据(研究域22) / 反证(研究域22) / 定向深挖(研究域22)|日本製鉄 統合報告書 2026(2026年10月7日);直接证据 / 一手证据(研究域13) / 一手证据(研究域20) / 外部现实(研究域22) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞);直接证据 / 外部现实(研究域22) / 外部现实(研究域23) / 外部现实(研究域24) / 历史/同业比较(研究域24) / 反证(研究域22)|Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025);直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述);直接证据 / 支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 历史/同业比较(研究域29) / 反证(研究域26) / 反证(研究域29)|キャッシュ・フローの推移 - 5401 日本製鉄;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20)|日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域19) / 一手证据(研究域22) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用);直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域17) / 一手证据(研究域20) / 一手证据(研究域23) / 一手证据(研究域25) / 一手证据(研究域33) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28)|2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について)
完整研究记录(核对用)
研究原文:技术投资→竞争→资本回报|电磁钢板(日铁5倍、JFE 3倍)与电炉转换(八幡200万吨等)是高附加价值与脱碳投资,但竞争同步扩产与LNG/电力成本压缩超额利润,护城河不生价格溢价,因此投资增量ROIC超过资本成本无保证,同时压迫FCF。
内部研究类型:cross_domain_causal_chain
内部来源标记:COVERAGE35
普通股东含义(原始记录):投资成为价值创造或毁损取决于未验证的回报。
不确定性(原始记录):稼动与盈利、电炉电力成本。
F070|所有与治理→资本规律|无控股股东、信托口分散结构、经营陈持股低于0.01%、报酬连动未知,规模目标(粗钢1亿吨)可能优先于每股价值;资本规律主要来自低PBR与3D;2026年总会赞成率回升只说明没有大规模不满显现。
研究范围:35项覆盖检查+开放研究
写入正文:07|规模目标可能压过每股价值,外部压力一减弱纪律就可能松弛
对普通股东意味着:外部压力减弱时大型投资的纪律可能松弛。
还不能确定:实质股东、报酬指标未知。
证据来源(26项,重复标签已合并)
日本製鉄【5401】の大株主と資本異動情報|株探怎么使用:直接 / 支持;一手验证:01、07、24;外部现实校验:21
Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025)怎么使用:直接 / 支持;外部现实校验:22、23、24;反向验证:22;同业比较:24;其他用途:历史
日鉄ソリューションズ【2327】の大株主と資本異動情報|株探怎么使用:直接 / 支持;一手验证:01、07;外部现实校验:21、24
日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ)怎么使用:直接 / 支持;外部现实校验:23、34;反向验证:31、34;同业比较:31;其他用途:历史
役員(日本製鉄、2026年6月23日現在)怎么使用:直接 / 支持;一手验证:23;专项深挖:23、35
コーポレート・ガバナンス報告書(最終更新日2026年7月7日)怎么使用:直接 / 支持;一手验证:23;专项深挖:23、35
日本製鉄 役員一覧(2026年6月)怎么使用:直接 / 支持;一手验证:23、24;反向验证:23;专项深挖:23、24
5401 日本製鉄 役員報酬の推移(IRBANK)怎么使用:直接 / 支持;一手验证:23;专项深挖:23
日本製鉄(5401)の役員一覧 - 今井正(IRBANK)怎么使用:直接 / 支持;一手验证:23、24;反向验证:24;专项深挖:23、24
2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について)怎么使用:直接 / 支持;一手验证:09、17、20、23、25、33;同业比较:22、28;其他用途:历史
日本製鉄株式会社 中期経営計画 — EDINET DB怎么使用:直接 / 支持;一手验证:28;外部现实校验:17;反向验证:17
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞)怎么使用:直接 / 支持;一手验证:13、20;外部现实校验:22;专项深挖:13、20、22
【日本製鉄】株価・日経最新ニュース(5401)怎么使用:直接 / 支持;一手验证:24、31、35;外部现实校验:27
日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:27、30、31、34、35
日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro怎么使用:直接 / 支持;一手验证:35;外部现实校验:27、28、30、31;专项深挖:27、28、30、31、35
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:直接 / 支持;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35
日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro)怎么使用:直接 / 支持;外部现实校验:30、31;反向验证:35;专项深挖:27、30、31、35;同业比较:30;其他用途:历史
日本製鉄(5401) : 理論株価・目標株価|株予報Pro怎么使用:直接证据;一手验证:31;外部现实校验:26、27、31;反向验证:27
5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:27、31;反向验证:27、28、31;专项深挖:27、28、31、35
Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times怎么使用:直接 / 支持;外部现实校验:13、20、30;反向验证:30;同业比较:13;其他用途:历史
Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan怎么使用:直接 / 支持;外部现实校验:20、35;反向验证:20;同业比较:20;其他用途:历史
Nippon Steel sees better year ahead for US Steel, no capacity cuts needed, CFO says怎么使用:直接证据;外部现实校验:20;反向验证:35;同业比较:20;其他用途:历史
US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets怎么使用:直接证据;外部现实校验:12、13、20、35;反向验证:12、13、20;专项深挖:12、13、20、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域21)|日本製鉄【5401】の大株主と資本異動情報|株探;直接证据 / 支持证据 / 外部现实(研究域22) / 外部现实(研究域23) / 外部现实(研究域24) / 历史/同业比较(研究域24) / 反证(研究域22)|Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 外部现实(研究域21) / 外部现实(研究域24)|日鉄ソリューションズ【2327】の大株主と資本異動情報|株探;直接证据 / 支持证据 / 外部现实(研究域23) / 外部现实(研究域34) / 历史/同业比较(研究域31) / 反证(研究域31) / 反证(研究域34)|日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23) / 定向深挖(研究域35)|役員(日本製鉄、2026年6月23日現在);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23) / 定向深挖(研究域35)|コーポレート・ガバナンス報告書(最終更新日2026年7月7日);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域24) / 反证(研究域23) / 定向深挖(研究域23) / 定向深挖(研究域24)|日本製鉄 役員一覧(2026年6月);直接证据 / 支持证据 / 一手证据(研究域23) / 定向深挖(研究域23)|5401 日本製鉄 役員報酬の推移(IRBANK);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域24) / 反证(研究域24) / 定向深挖(研究域23) / 定向深挖(研究域24)|日本製鉄(5401)の役員一覧 - 今井正(IRBANK);直接证据 / 支持证据|日本製鉄、6兆円投資で何を変える? USスチール買収後の成長戦略 - 日本製鉄「統合報告書2026」を読み解く(1);直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域17) / 一手证据(研究域20) / 一手证据(研究域23) / 一手证据(研究域25) / 一手证据(研究域33) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28)|2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について);直接证据 / 支持证据|日本製鉄、5年で6兆円の大型投資計画 海外に4兆円集中、世界首位復権へ — BigGo ファイナンス;直接证据 / 支持证据 / 一手证据(研究域28) / 外部现实(研究域17) / 反证(研究域17)|日本製鉄株式会社 中期経営計画 — EDINET DB;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 外部现实(研究域22) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞);直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域27)|【日本製鉄】株価・日経最新ニュース(5401);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域31) / 一手证据(研究域34) / 一手证据(研究域35)|日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro;直接证据 / 支持证据 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18);直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域31) / 历史/同业比较(研究域30) / 反证(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro);直接证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27)|日本製鉄(5401) : 理論株価・目標株価|株予報Pro;直接证据 / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域28) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31) / 定向深挖(研究域35)|5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ;直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域30) / 历史/同业比较(研究域13) / 反证(研究域30)|Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times;直接证据 / 支持证据 / 外部现实(研究域20) / 外部现实(研究域35) / 历史/同业比较(研究域20) / 反证(研究域20)|Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan;直接证据 / 外部现实(研究域20) / 历史/同业比较(研究域20) / 反证(研究域35)|Nippon Steel sees better year ahead for US Steel, no capacity cuts needed, CFO says;直接证据 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 反证(研究域20) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域35)|US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets
完整研究记录(核对用)
研究原文:所有与治理→资本规律|无控股股东、信托口分散结构、经营陈持股低于0.01%、报酬连动未知,规模目标(粗钢1亿吨)可能优先于每股价值;资本规律主要来自低PBR与3D;2026年总会赞成率回升只说明没有大规模不满显现。
内部研究类型:cross_domain_causal_chain
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):外部压力减弱时大型投资的纪律可能松弛。
不确定性(原始记录):实质股东、报酬指标未知。
F071|价格与基本面的跨线时序对照(不改写技术状态)|基本面侧:656円约为会社预想PER 12倍,与指引和共识大体一致,好材料不足以持续上抜。价格侧事实:2023年以后价格长期在约530–770円区间往返,10/30收盘接近区间中部;8月决算后涨幅在9月高点后大幅回吐。该时序对照是第三层的跨线语义,只引用受保护技术状态为整体;价格运动不证明基本面因果,基本面正面也不得改写技术状态。
研究范围:开放研究+35项覆盖检查
写入正文:09|价格与基本面的对照只说明期待已被部分定价,不构成确认10|公开事件之后价格怎么走:先涨后回吐居多,7月的上涨早于业绩
对普通股东意味着:需要FCF转正、ROIC和美国价格持续的事实证据,而价格运行区间本身不是确认。
还不能确定:价格对事件的响应样本有限;未公开信息知晓与否无证据。
证据来源(23项,重复标签已合并)
【日本製鉄】(5401) 過去10年間の株価推移怎么使用:直接 / 支持;一手验证:34;外部现实校验:33;同业比较:33、35;其他用途:历史
日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:27、30、31、34、35
日本製鉄【5401】の年間株価(年足)|時系列データ|株探怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
日本製鉄【5401】の月間株価(月足)|時系列データ|株探怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:35;其他用途:历史
日本製鉄【5401】の週間株価(週足)|時系列データ|株探怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35
【日本製鉄】(5401) 過去10年間の株価推移(年間高安 2017–2026)怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
日本製鉄 (5401) 株式分割の履歴 - Investing.com怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:34;其他用途:历史
日本製鉄(株)【5401】:株価時系列(2026年9月〜10月初旬の日足)怎么使用:直接 / 支持;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
日本製鉄(5401)の時価総額の推移怎么使用:反向验证:34;专项深挖:34、35;同业比较:34;其他用途:反证、历史
5401の株価とチャート — TSE:5401 - 日本製鉄(TradingView)/松井証券の株価情報怎么使用:反向验证:34;专项深挖:34、35;同业比较:34;其他用途:反证、历史
【日本製鉄】株価・日経最新ニュース(5401)怎么使用:直接 / 支持;一手验证:24、31、35;外部现实校验:27
日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro怎么使用:直接 / 支持;一手验证:35;外部现实校验:27、28、30、31;专项深挖:27、28、30、31、35
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:直接 / 支持;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35
日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro)怎么使用:直接 / 支持;外部现实校验:30、31;反向验证:35;专项深挖:27、30、31、35;同业比较:30;其他用途:历史
日本製鉄(5401) : 理論株価・目標株価|株予報Pro怎么使用:直接证据;一手验证:31;外部现实校验:26、27、31;反向验证:27
5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:27、31;反向验证:27、28、31;专项深挖:27、28、31、35
日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ)怎么使用:直接证据;外部现实校验:23、34;反向验证:31、34;同业比较:31;其他用途:历史
日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信)怎么使用:直接证据;外部现实校验:25;反向验证:25;专项深挖:25、31、35;同业比较:31;其他用途:历史
日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念怎么使用:直接证据;外部现实校验:25、29;专项深挖:25、29、30、31、35;同业比较:30、31;其他用途:历史
日本製鉄【5401】の大株主と資本異動情報|株探怎么使用:直接 / 支持;一手验证:01、07、24;外部现实校验:21
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:直接 / 支持;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance怎么使用:直接 / 支持;外部现实校验:05、11、12、35
日本製鉄 (5401) : 時系列の株価推移 - みんかぶ怎么使用:直接 / 支持;一手验证:34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域34) / 外部现实(研究域33) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|【日本製鉄】(5401) 過去10年間の株価推移;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域31) / 一手证据(研究域34) / 一手证据(研究域35)|日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の年間株価(年足)|時系列データ|株探;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の月間株価(月足)|時系列データ|株探;直接证据 / 支持证据 / 一手证据(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の週間株価(週足)|時系列データ|株探;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|【日本製鉄】(5401) 過去10年間の株価推移(年間高安 2017–2026);直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄 (5401) 株式分割の履歴 - Investing.com;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄(株)【5401】:株価時系列(2026年9月〜10月初旬の日足);反证 / 历史/同业比较(研究域34) / 反证(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄(5401)の時価総額の推移;反证 / 历史/同业比较(研究域34) / 反证(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|5401の株価とチャート — TSE:5401 - 日本製鉄(TradingView)/松井証券の株価情報;直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域27)|【日本製鉄】株価・日経最新ニュース(5401);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro;直接证据 / 支持证据 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18);直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域31) / 历史/同业比较(研究域30) / 反证(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro);直接证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27)|日本製鉄(5401) : 理論株価・目標株価|株予報Pro;直接证据 / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域28) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31) / 定向深挖(研究域35)|5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ;直接证据 / 外部现实(研究域23) / 外部现实(研究域34) / 历史/同业比较(研究域31) / 反证(研究域31) / 反证(研究域34)|日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ);直接证据 / 外部现实(研究域25) / 历史/同业比较(研究域31) / 反证(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信);直接证据 / 外部现实(研究域25) / 外部现实(研究域29) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域21)|日本製鉄【5401】の大株主と資本異動情報|株探;直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance;直接证据 / 支持证据 / 一手证据(研究域34)|日本製鉄 (5401) : 時系列の株価推移 - みんかぶ
完整研究记录(核对用)
研究原文:价格与基本面的跨线时序对照(不改写技术状态)|基本面侧:656円约为会社预想PER 12倍,与指引和共识大体一致,好材料不足以持续上抜。价格侧事实:2023年以后价格长期在约530–770円区间往返,10/30收盘接近区间中部;8月决算后涨幅在9月高点后大幅回吐。该时序对照是第三层的跨线语义,只引用受保护技术状态为整体;价格运动不证明基本面因果,基本面正面也不得改写技术状态。
内部研究类型:cross_lane_fundamental_technical_timing
内部来源标记:OPEN_DISCOVERY / COVERAGE35 / TECHNICAL
普通股东含义(原始记录):需要FCF转正、ROIC和美国价格持续的事实证据,而价格运行区间本身不是确认。
不确定性(原始记录):价格对事件的响应样本有限;未公开信息知晓与否无证据。
F072|投资论点与证伪条件|普通股东价值由美国政策价格、国内转嫁、杠杆下的资本规律三个串联环节决定;最强反证(U.S. Steel改善、协同追加、政策株出售余地、总会赞成率回升)被承认但持续性未验证;风险偏下方不对称。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|什么会推翻这个判断14|评分49.14,评级C:基本面偏弱、技术面相对最好14|各模块给分的实际理由
对普通股东意味着:现价不是明确割安,等待FCF转正与增量ROIC实证。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(78项,重复标签已合并)
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接 / 支持;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:直接 / 支持;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
US Steel emerges as growth driver one year after Nippon Steel deal怎么使用:直接 / 支持;一手验证:12、35;外部现实校验:15
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:直接 / 支持;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance怎么使用:直接 / 支持;外部现实校验:05、11、12、35;其他用途:反证
【日本製鉄】株価・日経最新ニュース(5401)怎么使用:直接 / 支持;一手验证:24、31、35;外部现实校验:27
日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:27、30、31、34、35
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:直接 / 支持;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro怎么使用:直接 / 支持;一手验证:35;外部现实校验:27、28、30、31;专项深挖:27、28、30、31、35
日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18)怎么使用:直接 / 支持;外部现实校验:26、27、28、30、31;反向验证:35;专项深挖:26、27、28、30、31、35;其他用途:反证
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:直接 / 支持;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:直接 / 支持;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
日本製鉄、2025年度(2026年3月期)通期決算 実力ベース事業利益6,504億円・配当24円怎么使用:直接 / 支持;一手验证:03、27、28;外部现实校验:16、32;同业比较:03、26、27、28;其他用途:历史
日本製鉄株式会社 中期経営計画 — EDINET DB怎么使用:直接 / 支持;一手验证:28;外部现实校验:17;反向验证:17
5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ怎么使用:直接证据;外部现实校验:27、31;反向验证:27、28、31;专项深挖:27、28、31、35
株主還元・配当(日本製鉄 IR)怎么使用:直接 / 支持;一手验证:26、29;专项深挖:26、29
2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:26、29、33;专项深挖:26、29、33
日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆怎么使用:直接 / 支持;一手验证:25、29;专项深挖:25、29、32、33、35;同业比较:33;其他用途:历史
Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight怎么使用:直接 / 支持;外部现实校验:07、13、29、33;同业比较:13、35;其他用途:历史
S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal怎么使用:直接 / 支持;外部现实校验:18、25、29
日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞怎么使用:直接 / 支持;外部现实校验:25、29;专项深挖:25、29、35
日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念怎么使用:直接 / 支持;外部现实校验:25、29;专项深挖:25、29、30、31、35;同业比较:30、31;其他用途:历史
日本製鉄(5401) : 理論株価・目標株価|株予報Pro怎么使用:直接证据;一手验证:31;外部现实校验:26、27、31;反向验证:27
日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro)怎么使用:直接 / 支持;外部现实校验:30、31;反向验证:35;专项深挖:27、30、31、35;同业比较:30;其他用途:历史
日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ)怎么使用:直接证据;外部现实校验:23、34;反向验证:31、34;同业比较:31;其他用途:历史
日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信)怎么使用:直接 / 支持;外部现实校验:25;反向验证:25;专项深挖:25、31、35;同业比较:31;其他用途:历史
Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan怎么使用:直接 / 支持;外部现实校验:20、35;反向验证:20;同业比较:20;其他用途:反证、历史
Steel Import Tariffs — Section 232 Stacking Explained (2026)怎么使用:直接 / 支持;外部现实校验:13、35
Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase怎么使用:直接 / 支持;外部现实校验:02、05、08、10、11、12、30、35;其他用途:反证
US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices怎么使用:直接 / 支持;外部现实校验:02、05、08、10、11、12、35;其他用途:反证
Steel Market Forecast 2026-2027 — SteelOnTheNet怎么使用:直接 / 支持;外部现实校验:12、13;专项深挖:12、13、35;同业比较:12;其他用途:历史
US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets怎么使用:直接 / 支持;外部现实校验:12、13、20、35;反向验证:12、13、20;专项深挖:12、13、20、35;其他用途:反证
2026–2027 Steel Price Forecast — GenSteel怎么使用:直接 / 支持;外部现实校验:12、13、35;反向验证:12;专项深挖:12、13、35;同业比较:12;其他用途:反证、历史
Worthington Enterprises 10-K FY2026(2026年5月期)怎么使用:直接 / 支持;外部现实校验:12;专项深挖:12、35;同业比较:12;其他用途:历史
The State of Steel February 2026 — Industrial Tube怎么使用:直接 / 支持;外部现实校验:12、13、35;反向验证:12、13;专项深挖:12、13、35;其他用途:反证
Nippon Steel Sees US Steel as Earnings ‘Driver’ Update - World Steel Dynamics怎么使用:直接 / 支持;反向验证:35;其他用途:反证
2026年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 2025年11月5日怎么使用:直接 / 支持;同业比较:18、25;其他用途:历史
Nippon Steel sees US Steel weak performance as temporary, executive says By Reuters怎么使用:直接证据;外部现实校验:20;反向验证:35;同业比较:23;其他用途:历史
Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times怎么使用:直接 / 支持;外部现实校验:13、20、30;反向验证:30;同业比较:13;其他用途:历史
Nippon Steel sees better year ahead for US Steel, no capacity cuts needed, CFO says怎么使用:直接证据;外部现实校验:20;反向验证:35;同业比较:20;其他用途:历史
2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について)怎么使用:直接 / 支持;一手验证:09、17、20、23、25、33;同业比较:22、28;其他用途:历史
日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞)怎么使用:直接 / 支持;一手验证:13、20;外部现实校验:22;专项深挖:13、20、22
日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引怎么使用:直接 / 支持;一手验证:02、05、06;外部现实校验:14、28
China's September steel exports at 10.492 million mt - SMM怎么使用:直接 / 支持;外部现实校验:08、10、11、12、14、35;反向验证:08
Chinese Steel Exports Top 10 Million Tons for a Fifth Month怎么使用:直接 / 支持;外部现实校验:08、11、12、14、35;反向验证:08
China Mill Profitability Falls to 7% - 2026-10-19怎么使用:直接 / 支持;外部现实校验:08、10、11、12、14、35;反向验证:08、11
Big Picture Hides Two Trends in Global Steel Output怎么使用:直接 / 支持;外部现实校验:08、11、12、35;同业比较:11;其他用途:历史
worldsteel Short Range Outlook October 2026怎么使用:直接 / 支持;外部现实校验:05、11、35;反向验证:05、11;专项深挖:05、11
World Steel Association Cuts 2026 Demand Forecast On China, War Disruption怎么使用:直接 / 支持;外部现实校验:05、11、35;反向验证:05;专项深挖:05、11;同业比较:11;其他用途:历史
日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」怎么使用:直接 / 支持;外部现实校验:02、03、08;反向验证:10;专项深挖:02、03、08、10、35;同业比较:08;其他用途:历史
トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け怎么使用:直接 / 支持;外部现实校验:02、05;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結怎么使用:直接 / 支持;外部现实校验:02;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる怎么使用:直接 / 支持;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
日本製鉄の鋼材値上げが波及する産業界:コスト高騰と国内需要の真相怎么使用:直接 / 支持;外部现实校验:02、03、06;专项深挖:02、03、06
日本製鉄、累計1.5万円の値上げが示す転換怎么使用:直接 / 支持;外部现实校验:02、03;专项深挖:02、03
日本製鉄、ステンレス鋼板値上げ 6月契約怎么使用:直接 / 支持;一手验证:05;外部现实校验:02、03;专项深挖:02、03、05、35
ステンレス鋼材国内市場近況2026 2 日鉄が3月契約枠で追加値上げを発表怎么使用:直接证据;反向验证:02、10;专项深挖:02、10、35;其他用途:反证
日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?怎么使用:直接 / 支持;外部现实校验:28
2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用)怎么使用:直接 / 支持;一手验证:14、15、16、19、22;专项深挖:14、15、16、19、22
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得)怎么使用:直接 / 支持;一手验证:14、15、16、17、18、22;反向验证:14;专项深挖:14、15、16、17、18、22;同业比较:14;其他用途:历史
2026年3月期 第1四半期決算短信〔IFRS〕(連結) 2025年8月1日怎么使用:直接 / 支持;一手验证:32;同业比较:15、19、32、35;其他用途:历史
日本製鉄 決算会見要旨 次の成長ステージへ 室蘭高炉復旧3月末めど怎么使用:直接 / 支持;外部现实校验:16、19、33、34;反向验证:28;同业比较:04、06、16、28、33;其他用途:历史
中国の過剰生産に苦しむ鉄鋼、鋼材市況悪化で利幅縮小 トラブルの影響も怎么使用:直接 / 支持;外部现实校验:16;反向验证:16;同业比较:16;其他用途:历史
日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス怎么使用:直接 / 支持;一手验证:12;外部现实校验:14、18、21;反向验证:14;专项深挖:12、14、17、18、21、35;同业比较:21;其他用途:历史
キャッシュ・フローの推移 - 5401 日本製鉄怎么使用:直接 / 支持;外部现实校验:17;反向验证:26、29;同业比较:17、25、26、29;其他用途:历史
日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約)怎么使用:直接 / 支持;一手验证:17、18、19、20;专项深挖:17、18、19、20
日本製鉄(株)【5401】:配当情報 - Yahoo!ファイナンス怎么使用:直接 / 支持;外部现实校验:26、32;同业比较:26;其他用途:历史
日本製鉄が転換社債を海外市場で発行、5500億円-買収費用を返済(Bloomberg配信)怎么使用:直接 / 支持;一手验证:25;专项深挖:23、25、29、35;同业比较:23、29;其他用途:历史
日本製鉄、政策株「3000億円の売却余地」 USスチールなど投資に備え - 日本経済新聞怎么使用:直接 / 支持;一手验证:21;反向验证:35;专项深挖:21、22
第101期 有価証券報告書(2025年4月1日〜2026年3月31日)怎么使用:直接 / 支持;一手验证:21;反向验证:21;专项深挖:21、22
Nippon Steel's Yawata EAF faces LNG cost and supply risks怎么使用:直接证据;外部现实校验:04、06、13、14、20;反向验证:04、06、13、20
日本製鉄(5401)のPBR(株価純資産倍率)の推移怎么使用:直接 / 支持;反向验证:29、33;同业比较:27、29、33、35;其他用途:历史
日本製鉄 統合報告書 2026(2026年10月7日)怎么使用:直接证据;一手验证:22;反向验证:22;专项深挖:22
Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025)怎么使用:直接证据;外部现实校验:22、23、24;反向验证:22;同业比较:24;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域35) / 外部现实(研究域15)|US Steel emerges as growth driver one year after Nippon Steel deal;直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios;直接证据 / 支持证据 / 反证 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance;直接证据 / 支持证据 / 一手证据(研究域24) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域27)|【日本製鉄】株価・日経最新ニュース(5401);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域30) / 一手证据(研究域31) / 一手证据(研究域34) / 一手证据(研究域35)|日本製鉄(株)【5401】:株価・株式情報(夜間PTS含む) - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 支持证据 / 一手证据(研究域35) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401) アナリスト予想、コンセンサス|株予報Pro;直接证据 / 支持证据 / 反证 / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域28) / 外部现实(研究域30) / 外部现实(研究域31) / 反证(研究域35) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄 (5401) アナリストの予想株価(みんかぶ、2026/10/18);直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域27) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域32) / 历史/同业比较(研究域03) / 历史/同业比较(研究域26) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28)|日本製鉄、2025年度(2026年3月期)通期決算 実力ベース事業利益6,504億円・配当24円;直接证据 / 支持证据 / 一手证据(研究域28) / 外部现实(研究域17) / 反证(研究域17)|日本製鉄株式会社 中期経営計画 — EDINET DB;直接证据 / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27) / 反证(研究域28) / 反证(研究域31) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域31) / 定向深挖(研究域35)|5401 日本製鉄 - IFIS株予報 レーティング、目標株価、想定株価レンジ;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29) / 定向深挖(研究域26) / 定向深挖(研究域29)|株主還元・配当(日本製鉄 IR);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29) / 一手证据(研究域33) / 定向深挖(研究域26) / 定向深挖(研究域29) / 定向深挖(研究域33)|2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域29) / 历史/同业比较(研究域33) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆;直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域13) / 历史/同业比较(研究域35)|Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight;直接证据 / 支持证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29)|S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal;直接证据 / 支持证据 / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域35)|日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞;直接证据 / 支持证据 / 外部现实(研究域25) / 外部现实(研究域29) / 历史/同业比较(研究域30) / 历史/同业比较(研究域31) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が急落、最大5000億円の転換社債検討と報道-希薄化懸念;直接证据 / 一手证据(研究域31) / 外部现实(研究域26) / 外部现实(研究域27) / 外部现实(研究域31) / 反证(研究域27)|日本製鉄(5401) : 理論株価・目標株価|株予報Pro;直接证据 / 支持证据 / 外部现实(研究域30) / 外部现实(研究域31) / 历史/同业比较(研究域30) / 反证(研究域35) / 定向深挖(研究域27) / 定向深挖(研究域30) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄(5401): 米系大手証券、レーティング引き上げ、強気。目標株価730円(株予報Pro);直接证据 / 外部现实(研究域23) / 外部现实(研究域34) / 历史/同业比较(研究域31) / 反证(研究域31) / 反证(研究域34)|日本製鉄、満を持して中期経営計画を発表するも株価は急落──市場は何に「NO」を突きつけたのか|株Times (カブタイムズ);直接证据 / 支持证据 / 外部现实(研究域25) / 历史/同业比较(研究域31) / 反证(研究域25) / 定向深挖(研究域25) / 定向深挖(研究域31) / 定向深挖(研究域35)|日本製鉄株が続落、転換社債発行を6000億円に拡大-株価に重しの声(Bloomberg配信);直接证据 / 支持证据 / 反证 / 外部现实(研究域20) / 外部现实(研究域35) / 历史/同业比较(研究域20) / 反证(研究域20)|Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan;直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域35)|Steel Import Tariffs — Section 232 Stacking Explained (2026);直接证据 / 支持证据 / 反证 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域30) / 外部现实(研究域35)|Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase;直接证据 / 支持证据 / 反证 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域13) / 历史/同业比较(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|Steel Market Forecast 2026-2027 — SteelOnTheNet;直接证据 / 支持证据 / 反证 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 反证(研究域20) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域35)|US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets;直接证据 / 支持证据 / 反证 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 历史/同业比较(研究域12) / 反证(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|2026–2027 Steel Price Forecast — GenSteel;直接证据 / 支持证据 / 外部现实(研究域12) / 历史/同业比较(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域35)|Worthington Enterprises 10-K FY2026(2026年5月期);直接证据 / 支持证据 / 反证 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|The State of Steel February 2026 — Industrial Tube;直接证据 / 支持证据 / 反证 / 反证(研究域35)|Nippon Steel Sees US Steel as Earnings ‘Driver’ Update - World Steel Dynamics;直接证据 / 支持证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域25)|2026年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結) 2025年11月5日;直接证据 / 外部现实(研究域20) / 历史/同业比较(研究域23) / 反证(研究域35)|Nippon Steel sees US Steel weak performance as temporary, executive says By Reuters;直接证据 / 反证(研究域35)|Can Nippon Steel beat its own forecast on U.S. Steel comeback? - Nikkei Asia;直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域30) / 历史/同业比较(研究域13) / 反证(研究域30)|Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times;直接证据 / 外部现实(研究域20) / 历史/同业比较(研究域20) / 反证(研究域35)|Nippon Steel sees better year ahead for US Steel, no capacity cuts needed, CFO says;直接证据 / 支持证据|日本製鉄、6兆円投資で何を変える? USスチール買収後の成長戦略 - 日本製鉄「統合報告書2026」を読み解く(1);直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域17) / 一手证据(研究域20) / 一手证据(研究域23) / 一手证据(研究域25) / 一手证据(研究域33) / 历史/同业比较(研究域22) / 历史/同业比较(研究域28)|2030中長期経営計画 日本製鉄株式会社 2025年12月12日(日本製鉄「2030 中長期経営計画」について);直接证据 / 支持证据|日本製鉄、5年で6兆円の大型投資計画 海外に4兆円集中、世界首位復権へ — BigGo ファイナンス;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域20) / 外部现实(研究域22) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄、「2030中長期経営計画」を策定 USスチールやインドに重点投資(日刊自動車新聞);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 外部现实(研究域14) / 外部现实(研究域28)|日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08)|China's September steel exports at 10.492 million mt - SMM;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08)|Chinese Steel Exports Top 10 Million Tons for a Fifth Month;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域14) / 外部现实(研究域35) / 反证(研究域08) / 反证(研究域11)|China Mill Profitability Falls to 7% - 2026-10-19;直接证据 / 支持证据 / 外部现实(研究域08) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35) / 历史/同业比较(研究域11)|Big Picture Hides Two Trends in Global Steel Output;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域35) / 反证(研究域05) / 反证(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11)|worldsteel Short Range Outlook October 2026;直接证据 / 支持证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域35) / 历史/同业比较(研究域11) / 反证(研究域05) / 定向深挖(研究域05) / 定向深挖(研究域11)|World Steel Association Cuts 2026 Demand Forecast On China, War Disruption;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 历史/同业比较(研究域08) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け;直接证据 / 支持证据 / 外部现实(研究域02) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結;直接证据 / 支持证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域06) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域06)|日本製鉄の鋼材値上げが波及する産業界:コスト高騰と国内需要の真相;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 定向深挖(研究域02) / 定向深挖(研究域03)|日本製鉄、累計1.5万円の値上げが示す転換;直接证据 / 支持证据 / 一手证据(研究域05) / 外部现实(研究域02) / 外部现实(研究域03) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域05) / 定向深挖(研究域35)|日本製鉄、ステンレス鋼板値上げ 6月契約;直接证据 / 反证 / 反证(研究域02) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域10) / 定向深挖(研究域35)|ステンレス鋼材国内市場近況2026 #2 日鉄が3月契約枠で追加値上げを発表;直接证据 / 支持证据 / 外部现实(研究域28)|日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?;直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域19) / 一手证据(研究域22) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用);直接证据 / 支持证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域22) / 历史/同业比较(研究域14) / 反证(研究域14) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域22)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo(粗鋼量・ROE行の再取得);直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域32) / 历史/同业比较(研究域35)|2026年3月期 第1四半期決算短信〔IFRS〕(連結) 2025年8月1日;直接证据 / 支持证据 / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域33) / 外部现实(研究域34) / 历史/同业比较(研究域04) / 历史/同业比较(研究域06) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33) / 反证(研究域28)|日本製鉄 決算会見要旨 次の成長ステージへ 室蘭高炉復旧3月末めど;直接证据 / 支持证据 / 外部现实(研究域16) / 历史/同业比较(研究域16) / 反证(研究域16)|中国の過剰生産に苦しむ鉄鋼、鋼材市況悪化で利幅縮小 トラブルの影響も;直接证据 / 支持证据 / 一手证据(研究域12) / 外部现实(研究域14) / 外部现实(研究域18) / 外部现实(研究域21) / 历史/同业比较(研究域21) / 反证(研究域14) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域35)|日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス;直接证据 / 支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 历史/同业比较(研究域29) / 反证(研究域26) / 反证(研究域29)|キャッシュ・フローの推移 - 5401 日本製鉄;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20)|日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約);直接证据 / 支持证据 / 外部现实(研究域26) / 外部现实(研究域32) / 历史/同业比较(研究域26)|日本製鉄(株)【5401】:配当情報 - Yahoo!ファイナンス;直接证据 / 支持证据 / 一手证据(研究域25) / 历史/同业比较(研究域23) / 历史/同业比较(研究域29) / 定向深挖(研究域23) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域35)|日本製鉄が転換社債を海外市場で発行、5500億円-買収費用を返済(Bloomberg配信);直接证据 / 支持证据 / 一手证据(研究域21) / 反证(研究域35) / 定向深挖(研究域21) / 定向深挖(研究域22)|日本製鉄、政策株「3000億円の売却余地」 USスチールなど投資に備え - 日本経済新聞;直接证据 / 支持证据 / 一手证据(研究域21) / 反证(研究域21) / 定向深挖(研究域21) / 定向深挖(研究域22)|第101期 有価証券報告書(2025年4月1日〜2026年3月31日);直接证据 / 外部现实(研究域04) / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域14) / 外部现实(研究域20) / 反证(研究域04) / 反证(研究域06) / 反证(研究域13) / 反证(研究域20)|Nippon Steel's Yawata EAF faces LNG cost and supply risks;直接证据 / 支持证据 / 历史/同业比较(研究域27) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33)|日本製鉄(5401)のPBR(株価純資産倍率)の推移;直接证据 / 一手证据(研究域22) / 反证(研究域22) / 定向深挖(研究域22)|日本製鉄 統合報告書 2026(2026年10月7日);直接证据 / 外部现实(研究域22) / 外部现实(研究域23) / 外部现实(研究域24) / 历史/同业比较(研究域24) / 反证(研究域22)|Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025)
完整研究记录(核对用)
研究原文:投资论点与证伪条件|普通股东价值由美国政策价格、国内转嫁、杠杆下的资本规律三个串联环节决定;最强反证(U.S. Steel改善、协同追加、政策株出售余地、总会赞成率回升)被承认但持续性未验证;风险偏下方不对称。
内部研究类型:thesis_and_falsification
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):现价不是明确割安,等待FCF转正与增量ROIC实证。
不确定性(原始记录):论点置信度约0.5;6个UNKNOWN领域可能改变结论。
F073|Research Debt与下一次Review的起点|未解问题包括美国价格感应度、FCF与配当、国内转嫁实现、CB条款、110億ドル投资配置与ROI、PPA与商誉、债务满期、股东/报酬、营运资金、原料与伙伴/政策、价格结构确认(作为待观察,不改写技术状态)及历史周期行为。包括:U.S. Steel按关税前后正常化的盈利、口径(美元/日元、税前/税后)核对、本体下调约800億円的口径、2026年度FCF预测、USW劳资谈判与黄金股同意权、Kanadevia整合经济条件、AM/NS India进度、完整价格史与2025年度一次性项目明细。多数决定性证据在11月5日之后或有价证券报告书/IFRS注记中,因当前无合理公开路径,不要求重开研究。
研究范围:开放研究+35项覆盖检查
写入正文:13|美国价格与关税回落时,1,800亿日元以上会掉到哪里?13|这家公司的历史周期里,目标和实际是怎样对应的?
对普通股东意味着:相反答案可能改变Thesis、估值、信心与行动。
还不能确定:相关项目均为公开资料中暂无决定性证据。
证据来源(50项,重复标签已合并)
U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance怎么使用:直接证据;外部现实校验:05、11、12、35;其他用途:反证
Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase怎么使用:直接证据;外部现实校验:02、05、08、10、11、12、30、35;其他用途:反证
US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices怎么使用:直接证据;外部现实校验:02、05、08、10、11、12、35;其他用途:反证
US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets怎么使用:直接 / 支持;外部现实校验:12、13、20、35;反向验证:12、13、20;专项深挖:12、13、20、35
2026–2027 Steel Price Forecast — GenSteel怎么使用:直接 / 支持;外部现实校验:12、13、35;反向验证:12;专项深挖:12、13、35;同业比较:12;其他用途:历史
The State of Steel February 2026 — Industrial Tube怎么使用:直接 / 支持;外部现实校验:12、13、35;反向验证:12、13;专项深挖:12、13、35
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述)怎么使用:直接 / 支持;一手验证:15、17、18、19、20、21、35;专项深挖:15、17、18、19、20、21;同业比较:15、19;其他用途:历史
キャッシュ・フローの推移 - 5401 日本製鉄怎么使用:直接 / 支持;外部现实校验:17;反向验证:26、29;同业比较:17、25、26、29;其他用途:历史
日本製鉄 2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接证据;一手验证:13、20、22、35;反向验证:17、18;专项深挖:13、17、18、20、22
株主還元・配当(日本製鉄 IR)怎么使用:直接 / 支持;一手验证:26、29;专项深挖:26、29
2030中長期経営計画 説明資料(2025年12月12日)怎么使用:直接 / 支持;一手验证:26、29、33;专项深挖:26、29、33
日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」怎么使用:直接证据;外部现实校验:02、03、08;反向验证:10;专项深挖:02、03、08、10、35;同业比较:08;其他用途:历史
トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け怎么使用:直接证据;外部现实校验:02、05;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結怎么使用:直接证据;外部现实校验:02;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる怎么使用:直接证据;专项深挖:02、05、10、35;同业比较:02、05、10;其他用途:历史
Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance怎么使用:直接 / 支持;一手验证:02、14、30、35;外部现实校验:32;反向验证:32
日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆怎么使用:直接证据;一手验证:25、29;专项深挖:25、29、32、33、35;同业比较:33;其他用途:历史
日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞怎么使用:直接证据;外部现实校验:25、29;专项深挖:25、29、35
日本製鉄が転換社債を海外市場で発行、5500億円-買収費用を返済(Bloomberg配信)怎么使用:直接证据;一手验证:25;专项深挖:23、25、29、35;同业比较:23、29;其他用途:历史
U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios怎么使用:直接证据;一手验证:35;外部现实校验:07、13、20、23、29、30;反向验证:07
Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times怎么使用:直接证据;外部现实校验:13、20、30;反向验证:30;同业比较:13;其他用途:历史
Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan怎么使用:直接 / 支持;外部现实校验:20、35;反向验证:20;同业比较:20;其他用途:历史
2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日怎么使用:直接证据;一手验证:15、18、25、26、27、28、29、30、32、35;外部现实校验:34
(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足)怎么使用:直接 / 支持;一手验证:02、03、14、15、16、18、19、22、28、29、32、35;反向验证:15、16、18、19、28;同业比较:14;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日怎么使用:直接 / 支持;一手验证:01、03、16、17、18、21、22、25、26、28、29、32、33、35;外部现实校验:34;反向验证:26;同业比较:16、17、18、22、35;其他用途:历史
2026年3月期 第1四半期決算短信〔IFRS〕(連結) 2025年8月1日怎么使用:直接证据;一手验证:32;同业比较:15、19、32、35;其他用途:历史
日本製鉄、転換社債で5500億円調達へ|ARAB NEWS怎么使用:直接证据;反向验证:32;专项深挖:23、25、32、33、35;同业比较:23、25、32、33;其他用途:历史
S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal怎么使用:直接证据;外部现实校验:18、25、29
日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス怎么使用:直接证据;一手验证:12;外部现实校验:14、18、21;反向验证:14;专项深挖:12、14、17、18、21、35;同业比较:21;其他用途:历史
日本製鉄【5401】の大株主と資本異動情報|株探怎么使用:直接证据;一手验证:01、07、24;外部现实校验:21
日本製鉄 役員一覧(2026年6月)怎么使用:直接证据;一手验证:23、24;反向验证:23;专项深挖:23、24
日本製鉄(5401)の役員一覧 - 今井正(IRBANK)怎么使用:直接证据;一手验证:23、24;反向验证:24;专项深挖:23、24
Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025)怎么使用:直接证据;外部现实校验:22、23、24;反向验证:22;同业比较:24;其他用途:历史
日鉄ソリューションズ【2327】の大株主と資本異動情報|株探怎么使用:直接证据;一手验证:01、07;外部现实校验:21、24
2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用)怎么使用:直接证据;一手验证:14、15、16、19、22;专项深挖:14、15、16、19、22
日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約)怎么使用:直接证据;一手验证:17、18、19、20;专项深挖:17、18、19、20
日本製鉄 決算会見要旨 次の成長ステージへ 室蘭高炉復旧3月末めど怎么使用:直接证据;外部现实校验:16、19、33、34;反向验证:28;同业比较:04、06、16、28、33;其他用途:历史
日本製鉄データブック 2026(原料投資・生産データ部分)怎么使用:直接证据;一手验证:06、07;专项深挖:06、07
Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight怎么使用:直接证据;外部现实校验:07、13、29、33;同业比较:13、35;其他用途:历史
Nippon Steel Corporation news key events - MarketScreener怎么使用:直接证据;外部现实校验:01、07、21;反向验证:01;同业比较:07;其他用途:历史
日本製鉄【5401】の年間株価(年足)|時系列データ|株探怎么使用:直接证据;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
日本製鉄【5401】の月間株価(月足)|時系列データ|株探怎么使用:直接证据;一手验证:34;专项深挖:34、35;同业比较:35;其他用途:历史
【日本製鉄】(5401) 過去10年間の株価推移(年間高安 2017–2026)怎么使用:直接证据;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
日本製鉄 (5401) 株式分割の履歴 - Investing.com怎么使用:直接证据;一手验证:34;专项深挖:34、35;同业比较:34;其他用途:历史
日本製鉄(株)【5401】:株価時系列(2026年9月〜10月初旬の日足)怎么使用:直接证据;一手验证:34;专项深挖:34、35;同业比较:34、35;其他用途:历史
【日本製鉄】(5401) 過去10年間の株価推移怎么使用:直接证据;一手验证:34;外部现实校验:33;同业比较:33、35;其他用途:历史
日本製鉄(5401)のPBR(株価純資産倍率)の推移怎么使用:直接证据;反向验证:29、33;同业比较:27、29、33、35;其他用途:历史
Steel Market Forecast 2026-2027 — SteelOnTheNet怎么使用:支持证据;外部现实校验:12、13;专项深挖:12、13、35;同业比较:12;其他用途:历史
日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引怎么使用:支持证据;一手验证:02、05、06;外部现实校验:14、28
日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?怎么使用:支持证据;外部现实校验:28
查看完整证据标签(核对用)
直接证据 / 反证 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|U.S. Steel Prices Hit Four-Year High—Up 52% in a Year on Trump Tariffs — BigGo Finance;直接证据 / 反证 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域30) / 外部现实(研究域35)|Nucor Lifts HRC Spot Price Again: 14th Straight Weekly Increase;直接证据 / 反证 / 外部现实(研究域02) / 外部现实(研究域05) / 外部现实(研究域08) / 外部现实(研究域10) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域35)|US Hot-Rolled Coil Reaches US$1,290/st as Tariffs and Tight Mill Supply Lift Prices;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 反证(研究域20) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域20) / 定向深挖(研究域35)|US steel HRC supply fears get 'no comment' from mills, legislators - Fastmarkets;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 历史/同业比较(研究域12) / 反证(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|2026–2027 Steel Price Forecast — GenSteel;直接证据 / 支持证据 / 外部现实(研究域12) / 外部现实(研究域13) / 外部现实(研究域35) / 反证(研究域12) / 反证(研究域13) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|The State of Steel February 2026 — Industrial Tube;直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域35) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 定向深挖(研究域15) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日(開示ミラー版・CF/BS変動の記述);直接证据 / 支持证据 / 外部现实(研究域17) / 历史/同业比较(研究域17) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 历史/同业比较(研究域29) / 反证(研究域26) / 反证(研究域29)|キャッシュ・フローの推移 - 5401 日本製鉄;直接证据 / 一手证据(研究域13) / 一手证据(研究域20) / 一手证据(研究域22) / 一手证据(研究域35) / 反证(研究域17) / 反证(研究域18) / 定向深挖(研究域13) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域20) / 定向深挖(研究域22)|日本製鉄 2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29) / 定向深挖(研究域26) / 定向深挖(研究域29)|株主還元・配当(日本製鉄 IR);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域29) / 一手证据(研究域33) / 定向深挖(研究域26) / 定向深挖(研究域29) / 定向深挖(研究域33)|2030中長期経営計画 説明資料(2025年12月12日);直接证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 历史/同业比较(研究域08) / 反证(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄、薄鋼板を1割値上げ 5月出荷分から「市況底入れと判断」;直接证据 / 外部现实(研究域02) / 外部现实(研究域05) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、車鋼板4年ぶり値上げ 10月から部品会社向け;直接证据 / 外部现实(研究域02) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|トヨタ、4半期ぶり鋼板価格据え置き 部品会社向けで日本製鉄と妥結;直接证据 / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域10) / 定向深挖(研究域02) / 定向深挖(研究域05) / 定向深挖(研究域10) / 定向深挖(研究域35)|日本製鉄が冴えない、車部品用鋼板価格「引き下げで妥結」と伝わる;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域14) / 一手证据(研究域30) / 一手证据(研究域35) / 外部现实(研究域32) / 反证(研究域32)|Nippon Steel FY2026 Q1 Earnings Briefing — BigGo Finance;直接证据 / 一手证据(研究域25) / 一手证据(研究域29) / 历史/同业比较(研究域33) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|日本製鉄、転換社債発行規模を6000億円に拡大-旺盛な需要を示唆;直接证据 / 外部现实(研究域25) / 外部现实(研究域29) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域35)|日本製鉄、海外市場で転換社債6000億円 USスチール買収資金にめど - 日本経済新聞;直接证据 / 一手证据(研究域25) / 历史/同业比较(研究域23) / 历史/同业比较(研究域29) / 定向深挖(研究域23) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域35)|日本製鉄が転換社債を海外市場で発行、5500億円-買収費用を返済(Bloomberg配信);直接证据 / 一手证据(研究域35) / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域23) / 外部现实(研究域29) / 外部现实(研究域30) / 反证(研究域07)|U.S. Steel, one year after the sale to Japan's Nippon Steel - Axios;直接证据 / 外部现实(研究域13) / 外部现实(研究域20) / 外部现实(研究域30) / 历史/同业比较(研究域13) / 反证(研究域30)|Nippon Steel to invest $3 billion in new U.S. Steel hot-strip mill - The Japan Times;直接证据 / 支持证据 / 外部现实(研究域20) / 外部现实(研究域35) / 历史/同业比较(研究域20) / 反证(研究域20)|Nippon Steel U.S. Steel Investment: $3B Mon Valley Plan;直接证据 / 一手证据(研究域15) / 一手证据(研究域18) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域32) / 一手证据(研究域35) / 外部现实(研究域34)|2027年3月期 第1四半期決算短信〔IFRS〕(連結) 2026年8月4日;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域22) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域35) / 历史/同业比较(研究域14) / 反证(研究域15) / 反证(研究域16) / 反证(研究域18) / 反证(研究域19) / 反证(研究域28)|(日本製鉄 5401.T) 2026年度第1四半期決算について — BigGo ファイナンス(TDnet補足);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 外部现实(研究域34) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35) / 反证(研究域26)|2026年3月期 決算短信〔IFRS〕(連結) 2026年5月13日;直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域32) / 历史/同业比较(研究域35)|2026年3月期 第1四半期決算短信〔IFRS〕(連結) 2025年8月1日;直接证据 / 历史/同业比较(研究域23) / 历史/同业比较(研究域25) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 反证(研究域32) / 定向深挖(研究域23) / 定向深挖(研究域25) / 定向深挖(研究域32) / 定向深挖(研究域33) / 定向深挖(研究域35)|日本製鉄、転換社債で5500億円調達へ|ARAB NEWS;直接证据 / 外部现实(研究域18) / 外部现实(研究域25) / 外部现实(研究域29)|S&P downgrades Nippon Steel credit rating to BBB with negative outlook after US Steel deal;直接证据 / 一手证据(研究域12) / 外部现实(研究域14) / 外部现实(研究域18) / 外部现实(研究域21) / 历史/同业比较(研究域21) / 反证(研究域14) / 定向深挖(研究域12) / 定向深挖(研究域14) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域35)|日本製鉄CFO、アジア鋼材市況底打ちも-中国勢の大量輸出は限界に(Bloomberg) - Yahoo!ファイナンス;直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域24) / 外部现实(研究域21)|日本製鉄【5401】の大株主と資本異動情報|株探;直接证据 / 一手证据(研究域23) / 一手证据(研究域24) / 反证(研究域23) / 定向深挖(研究域23) / 定向深挖(研究域24)|日本製鉄 役員一覧(2026年6月);直接证据 / 一手证据(研究域23) / 一手证据(研究域24) / 反证(研究域24) / 定向深挖(研究域23) / 定向深挖(研究域24)|日本製鉄(5401)の役員一覧 - 今井正(IRBANK);直接证据 / 外部现实(研究域22) / 外部现实(研究域23) / 外部现实(研究域24) / 历史/同业比较(研究域24) / 反证(研究域22)|Maximizing Corporate Value for Nippon Steel (3D Investment Partners, June 2025);直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 外部现实(研究域21) / 外部现实(研究域24)|日鉄ソリューションズ【2327】の大株主と資本異動情報|株探;直接证据 / 一手证据(研究域14) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域19) / 一手证据(研究域22) / 定向深挖(研究域14) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域19) / 定向深挖(研究域22)|2027年3月期 第1四半期決算短信〔IFRS〕(連結)— P&L/棚卸資産の再取得(Coverage 12-22用);直接证据 / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20)|日本製鉄(株)【5401】:決算情報 - Yahoo!ファイナンス(2027年3月期Q1要約);直接证据 / 外部现实(研究域16) / 外部现实(研究域19) / 外部现实(研究域33) / 外部现实(研究域34) / 历史/同业比较(研究域04) / 历史/同业比较(研究域06) / 历史/同业比较(研究域16) / 历史/同业比较(研究域28) / 历史/同业比较(研究域33) / 反证(研究域28)|日本製鉄 決算会見要旨 次の成長ステージへ 室蘭高炉復旧3月末めど;直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 定向深挖(研究域06) / 定向深挖(研究域07)|日本製鉄データブック 2026(原料投資・生産データ部分);直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域29) / 外部现实(研究域33) / 历史/同业比较(研究域13) / 历史/同业比较(研究域35)|Nippon Steel and U.S. Steel Announce Finalized Merger Agreement - Holland & Knight;直接证据 / 外部现实(研究域01) / 外部现实(研究域07) / 外部现实(研究域21) / 历史/同业比较(研究域07) / 反证(研究域01)|Nippon Steel Corporation news key events - MarketScreener;直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の年間株価(年足)|時系列データ|株探;直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄【5401】の月間株価(月足)|時系列データ|株探;直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|【日本製鉄】(5401) 過去10年間の株価推移(年間高安 2017–2026);直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄 (5401) 株式分割の履歴 - Investing.com;直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 定向深挖(研究域34) / 定向深挖(研究域35)|日本製鉄(株)【5401】:株価時系列(2026年9月〜10月初旬の日足);直接证据 / 一手证据(研究域34) / 外部现实(研究域33) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35)|【日本製鉄】(5401) 過去10年間の株価推移;直接证据 / 历史/同业比较(研究域27) / 历史/同业比较(研究域29) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 反证(研究域29) / 反证(研究域33)|日本製鉄(5401)のPBR(株価純資産倍率)の推移;支持证据 / 外部现实(研究域12) / 外部现实(研究域13) / 历史/同业比较(研究域12) / 定向深挖(研究域12) / 定向深挖(研究域13) / 定向深挖(研究域35)|Steel Market Forecast 2026-2027 — SteelOnTheNet;支持证据 / 一手证据(研究域02) / 一手证据(研究域05) / 一手证据(研究域06) / 外部现实(研究域14) / 外部现实(研究域28)|日本製鉄、1Q決算で事業利益58.1%増の1455億円 U.S. Steelが収益を牽引;支持证据 / 外部现实(研究域28)|日本製鉄・JFE・神戸製鋼…高炉3社の通期見通し、中東情勢の影響は?
完整研究记录(核对用)
研究原文:Research Debt与下一次Review的起点|未解问题包括美国价格感应度、FCF与配当、国内转嫁实现、CB条款、110億ドル投资配置与ROI、PPA与商誉、债务满期、股东/报酬、营运资金、原料与伙伴/政策、价格结构确认(作为待观察,不改写技术状态)及历史周期行为。包括:U.S. Steel按关税前后正常化的盈利、口径(美元/日元、税前/税后)核对、本体下调约800億円的口径、2026年度FCF预测、USW劳资谈判与黄金股同意权、Kanadevia整合经济条件、AM/NS India进度、完整价格史与2025年度一次性项目明细。多数决定性证据在11月5日之后或有价证券报告书/IFRS注记中,因当前无合理公开路径,不要求重开研究。
内部研究类型:research_debt_ledger
内部来源标记:OPEN_DISCOVERY / COVERAGE35 / TECHNICAL
普通股东含义(原始记录):相反答案可能改变Thesis、估值、信心与行动。
不确定性(原始记录):相关项目均为公开资料中暂无决定性证据。
F074|10|价格已经离开旧的低位圈,三年多在530–770日元的区间内运行
写入正文:00|报告身份、评分与核心结论10|价格已经离开旧的低位圈,三年多在530–770日元的区间内运行10|下方530–560日元守住了三次,上方700–770日元冲上去都被拉回重心10|回撤后的修复变快了,但上方第二段离开尚未成立10|公开事件之后价格怎么走:先涨后回吐居多,7月的上涨早于业绩10|当前状态是高位区间内的稳定运行,下限牢固而上方没有决出
还不能确定:受保护的 Technical Research 结构;公开边界以其正文路由为准。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:受保护的独立技术状态(引用 RESEARCH_TRUTH.technical_state)
内部研究类型:protected_technical_synthesis
内部来源标记:TECHNICAL
不确定性(原始记录):受保护的 Technical Research 结构;公开边界以其正文路由为准。
公开边界:受保护 Technical Research 仅保留可追踪身份,本索引不重写其内部语义。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | Claude Research Lane |
|---|---|
| Review Date | 2026-11-01 |
| Score Version | V3.2 |
| Publication Source SHA | 7388813874f273849a49628c454a0b1add6ea1d3 |
| Delivery Commit SHA | 7388813874f273849a49628c454a0b1add6ea1d3 |
| Delivery Runtime Fingerprint | 2602446d7ce949535e8f178fbf279f5caa1a94e2d89d790554c72b6ab9946cf6 |
| Research Authority SHA | 737a0a90a870b9a3783033857a71ae1d6869e673 |
| Canonical Snapshot | ec786dd4-fcf9-5e53-9cf6-9c59082bb704 |
| Canonical Revision | 1 |