8542 株式会社トマト銀行(TOMATO BANK, LTD.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
日本製鉄株式会社(Nippon Steel Corporation,东证 5401)主营钢铁的制造与销售,产品包括薄板、厚中板、电磁钢板、不锈钢、棒线材和钢管,供应汽车、建筑、机械和电机行业;同时经营海外钢铁事业(2025年6月起全资持有美国 U.S. Steel)、铁矿石与原料投资、非铁业务,以及持股63.42%的上市子公司日鉄ソリューションズ(系统解决方案)。
最近亮点:2027年3月期(FY27/3)一季度(4–6月)事业利润1,455亿日元,上涨58.1%,公司随后把全年事业利润预测上调1,000亿日元至6,300亿日元。但剔除库存评估差的实力基础事业利润只有1,084亿日元,比前年同期少653亿日元,国内部分从1,414亿日元降到471亿日元。
U.S. Steel 今年事业利润指引由1,000亿日元升到1,800亿日元以上,一季度实力利润322亿日元,占集团近三成。买收过桥贷款已有偿还安排,短期再融资压力后退。2026–2030年度设有每股24日元的下限分红。价格结构上,530日元一带的下限近三年守住了三次。
利润高度依赖美国关税支撑的热卷价格,以及下半年国内价格转嫁。美国价格回落,或下期实力利润4,500亿日元落空,会同时暴露国内走弱和买收后的高杠杆(自己资本比率37.7%,S&P 评级 BBB、展望负面);普通股东的受偿顺序排在可转债和劣后资金之后。
结论:Kabugami 评分49.14(V3.2),评级C;暂不追涨,已持有者以观察为主。
依据:市净率0.61倍(PBR)、预想市盈率11.8倍(PER)不是明确割安,正常化后PER在12–16倍,ROE预想5.2%、粗算ROIC 4–5%,大概率低于资本成本,风险偏向下方;美国价格的持续性、国内转嫁的实现度、债务到期结构等关键事实尚未能核实,结论带条件。
翻转条件:美国价格回落后 U.S. Steel 仍保持1,800亿日元以上、下期国内实力利润回到4,500亿日元水平、自由现金流转正且债务/EBITDA向3.5倍以下回落,可上调;反向则下调。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:结论:Kabugami 评分49.14(V3.2),评级C;暂不追涨,已持有者以观察为主。
依据:市净率0.61倍(PBR)、预想市盈率11.8倍(PER)不是明确割安,正常化后PER在12–16倍,ROE预想5.2%、粗算ROIC 4–5%,大概率低于资本成本,风险偏向下方;美国价格的持续性、国内转嫁的实现度、债务到期结构等关键事实尚未能核实,结论带条件。
翻转条件:美国价格回落后 U.S. Steel 仍保持1,800亿日元以上、下期国内实力利润回到4,500亿日元水平、自由现金流转正且债务/EBITDA向3.5倍以下回落,可上调;反向则下调。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · Owner · MuseLane产出 · 11/1研究

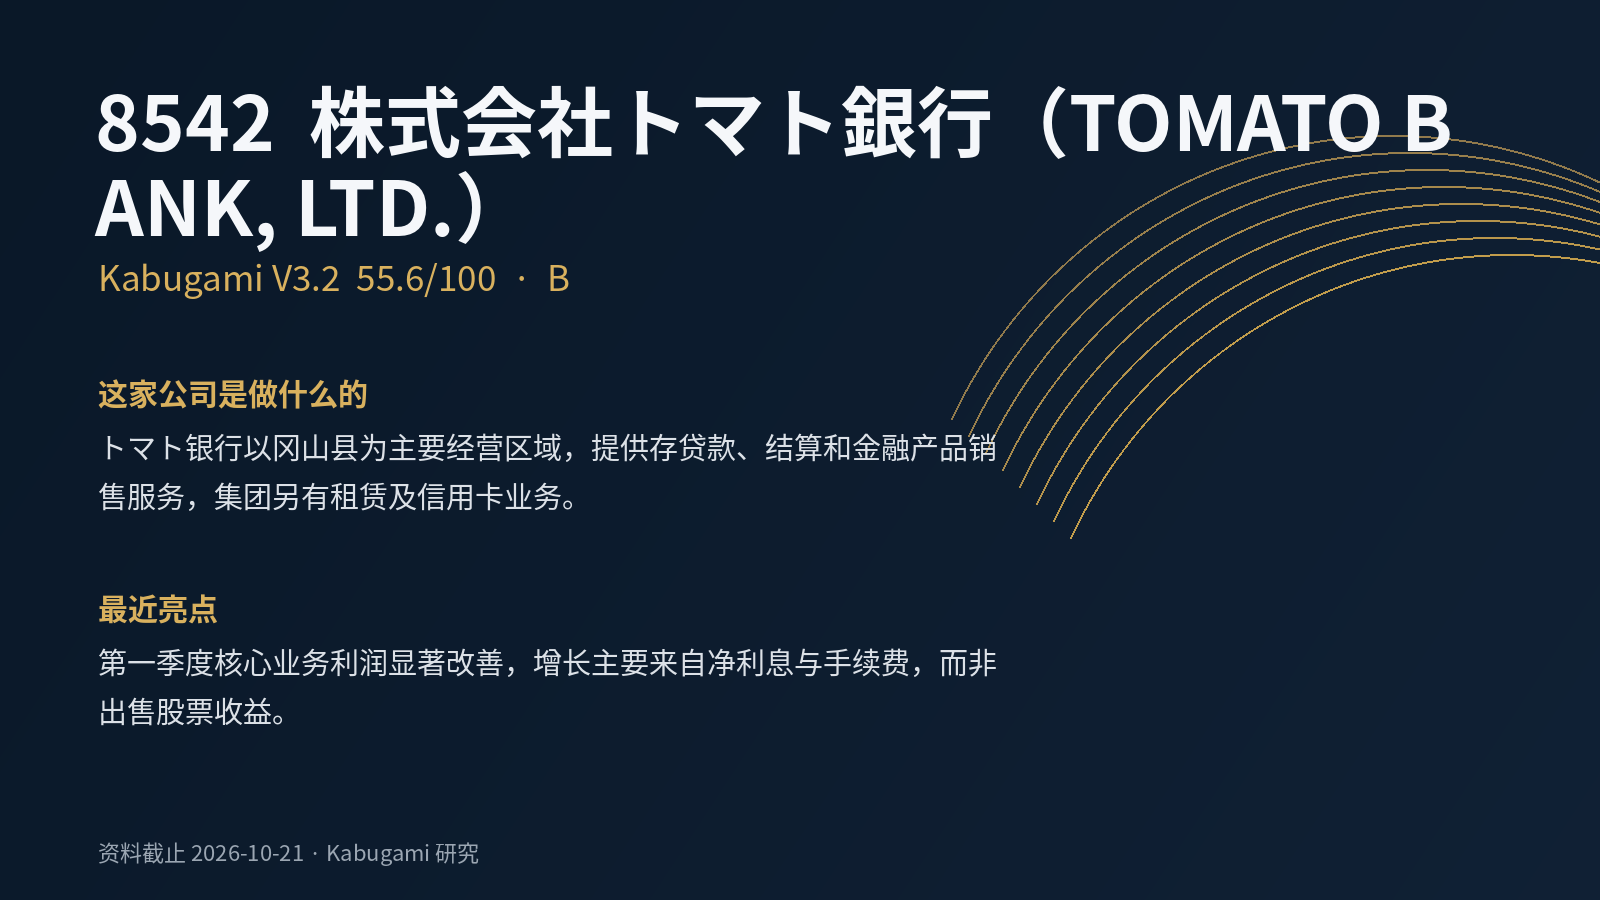 55.6V3.2 · B
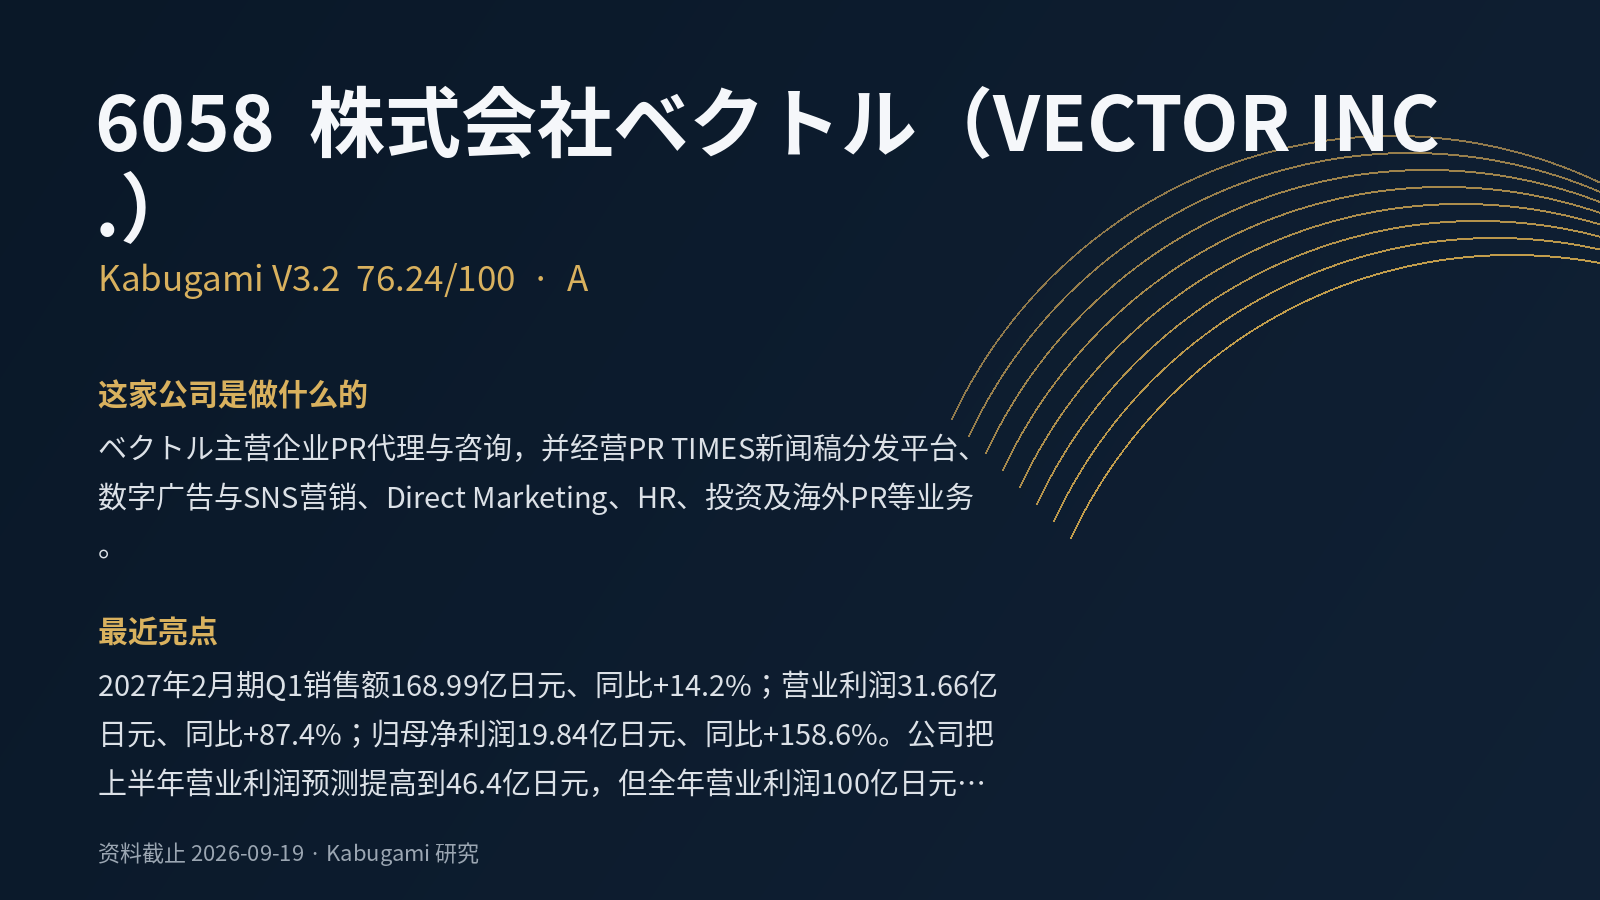 76.24V3.2 · A
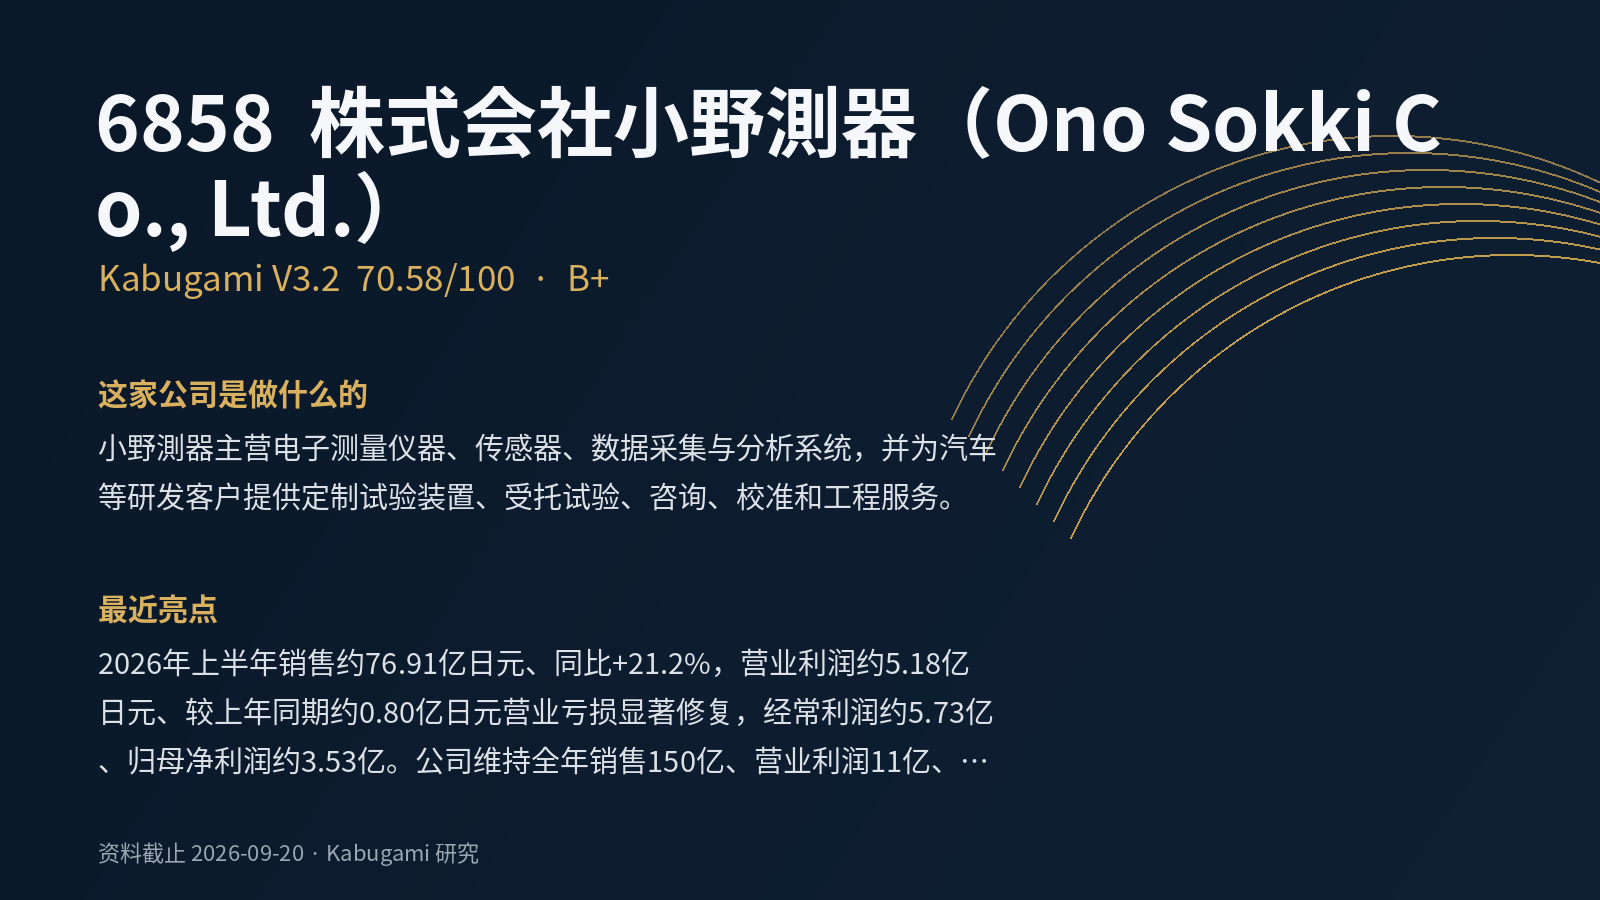 70.58V3.2 · B+
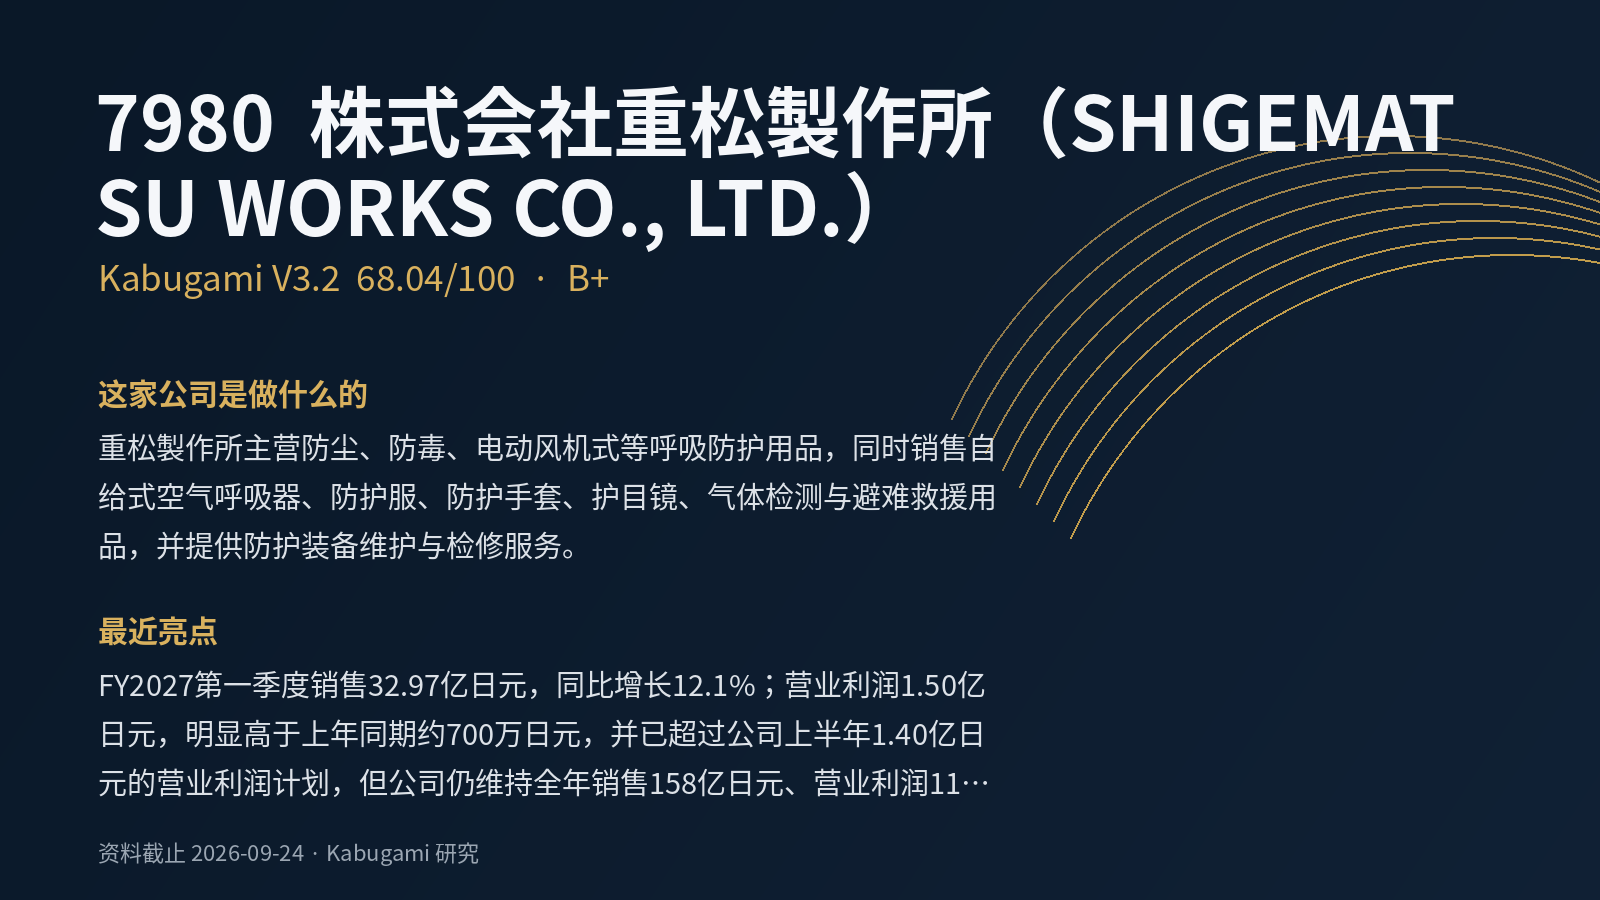 68.04V3.2 · B+
 69.4V3.2 · B+
 56.4V3.2 · B