功能材料与磁性材料已是最大的利润来源:上半年分部利润120.82亿日元、利润率10.0%,是特殊钢分部53.60亿日元的两倍以上。现价市净率0.71倍(PBR)、预计股息率3.19%,净资产股息率(DOE)2.5%的下限和低于净资产的回购,让等待有补偿。
5471
大同特殊鋼株式会社(Daido Steel Co., Ltd.)
大同特殊鋼株式会社(Daido Steel Co., Ltd.,东证Prime及名古屋上市,代码5471)主营特殊钢,包括结构钢、工具钢和轴承钢。同时经营功能材料与磁性材料(不锈钢、高合金、稀土磁铁、钛及金属粉末)。另有汽车及工业机械部件(模锻、自由锻、铸件、发动机气门),工程(炼钢设备、工业炉、环保设备),以及流通与服务(贸易、不动产、保险代理、分析与IT)。
最近亮点:2026年10月29日公司把2027年3月期(FY27/3)预测上调至营业利润460亿日元、调整后营业利润450亿日元、归属利润310亿日元;上半年(4–9月)营业利润同比增长41.2%至260.68亿日元,调整后增长25.0%。股价却从10月27日的2,280日元跌到11月6日的1,754日元,下跌23%,期间单日最大跌幅7.1%。
废钢涨得快、售价调得慢,利润在价差缺口里漏掉:上半年特殊钢收入增长20.1%,分部利润却从54.24亿日元降到53.60亿日元。若废钢持续高于每吨4.55万日元且国内需求走弱,特殊钢可能在收入增长的年份再次出现调整后利润下滑;同期营业现金流为−90亿日元,有息负债增加448.59亿日元至2,266.21亿日元。
结论:Kabugami评分58.86分(评分版本V3.2),B级;观望为主,已持有者继续持有,不追涨。依据:现价对应的是资产含量而非可持续回报,公司指引已经包含下半年营业利润较上半年低24%的减速,但上半年现金流转负、短期融资上升,下半年业绩公布前,利润能否守住450亿日元、现金能否回流都没有答案。翻转条件:下半年证实现金回流和ROE抬升,可在价格稳定后分批增配;年内调整后营业利润低于400亿日元或ROE低于6%,需要重新评估持有理由。数据截止2026年11月6日收盘。 当前动作:观望为主,已持有者继续持有,不追涨。基本面的看点是营业利润能否守住约450亿日元的调整后水平,以及下半年存货和现金能否回吐;价格上则看1,650日元附近的平台能否守住。现价约0.71倍市净率、3.2%的股息收益给等待提供了补偿,但现金流转负和价格结构尚未确认,不适合重仓;如果下半年业绩证实现金回流和ROE抬升,可在价格稳定后分批增配;若年内调整后营业利润低于400亿日元或ROE低于6%,则应重新评估持有理由。
报告目录
01|投资问题与当前结论
01.1|这只股票押的是转型能否扛过一个完整废钢周期
这只股票的论点是一次转换检验,0.71倍市净率只是入场价格。把握一般。
2026年11月6日收盘价1,754日元,市净率0.71倍(PBR,每股净资产约2,477日元),按公司修订后的每股收益155.08日元计,预测市盈率11.31倍,预计股息56日元对应股息率3.19%。市场同时给盈利和净资产打折,折价要收窄,需要两条腿都站住。
第一条是经营转换:功能材料增长,加上日本高周波钢业、东北特殊钢两次并表,把调整后营业利润守在450亿日元以上,并且扛过一个完整的废钢周期。第二条是资本转换:出售政策持股,为低于净资产的回购提供资金,再由净资产股息率(DOE)2.5%的下限托住分红,让每股净资产在ROE停在7%上下时也能累积。
如果公司指引里已经埋下的下半年减速是结构性的,这只股票仍是资产负债表型的价值陷阱,等待的补偿只有3.2%左右的股息。减速究竟来自保守还是订单可见度不足,下半年业绩公布前没有答案。
01.2|最强反证:利润上调的同时,现金和杠杆走向了相反方向
这套论点最大的缺口,在于上半年利润和现金朝两个方向走。2027年3月期上半年营业利润增长41.2%,营业现金流却是−90亿日元(上年同期+378.88亿日元)。有息负债增加448.59亿日元至2,266.21亿日元。净负债由3月末的约1,187亿日元升到约1,569亿日元,权益比率从55.2%降到52.1%。
含义很具体:增长这一次靠营运资金和债务垫付,不靠现金生成。下半年存货和应收如果不回吐,分红、回购和并购要用的自由现金就会收紧,经营转换这条腿的质量就要打折。现金流和杠杆的完整链条放在第6章,对回购的约束放在第8章。
01.3|什么会推翻这个判断
公司公布了足以给自己打分的全部数字,所以论点可以用它自己的口径检验,两个报告期内就能见分晓:
- 中性废钢行情的年份里,调整后营业利润低于400亿日元;
- ROE低于6%;
- 政策持股占净资产的比例停在18%以上;
- 月线收盘低于1,650日元。这一价格条件来自独立的价格结构研究,推导见第10章,此处不改写。
“中性废钢行情”目前没有明确定义,这是判定时需要补上的口径。
02|公司本质与商业模式
02.1|一家1916年成立的独立特殊钢集团,利润重心已移出大宗钢材
大同特殊鋼(Daido Steel Co., Ltd.)用电炉把废钢熔成特殊钢,再沿着轧制、拉丝、锻造、铸造、磁铁和流通把加工链延伸下去。利润越来越多落在规格被客户锁定的功能材料上,大宗吨位的贡献在下降。
公司1916年8月成立,总部在名古屋,1976年吸收日本特殊钢和特殊製鋼后改用现名,在东证Prime和名古屋上市。截至2026年3月末,集团有67家合并子公司、8家权益法关联公司,已发行股数217,243,845股(2024年1月1日实施1拆5),合并员工12,729人,其中母公司3,370人。社长为Tetsuya Shimizu。
2026年3月期(FY26/3)收入构成为:特殊钢35.9%、功能材料与磁性材料34.5%、汽车及工业机械部件20.4%、工程4.6%、流通与服务4.5%。利润构成与吨位构成倒过来,功能材料和部件合计约占分部利润的55%。因此收入要分开建模:大宗品种看吨位乘以售价,功能材料看每个应用场景的价值含量,两类业务的周期驱动完全不同。
整体看,这家公司靠规格锁定的功能材料创造利润,靠被废钢价格牵动的大宗特殊钢维持规模。强的一层是功能材料的认证与工艺深度,以及仍能支撑转型的资产负债表;弱的三层是母公司的特殊钢、对废钢价格的暴露,以及会逐步缩小的金融资产收益。本次上调指引、两次并表和营运资金上升,都叠加在这个基础之上。功能材料的最终占比取决于半导体需求是否回归常态,并表后售价传导能否持续,这两点现在还看不到答案。
02.2|功能材料的利润已是特殊钢的两倍以上,但一部分增长来自并表
功能材料与磁性材料在2026年3月期贡献分部利润148.84亿日元,2027年3月期上半年为120.82亿日元,利润率10.0%;同期特殊钢分部只有53.60亿日元,利润率4.5%。驱动是半导体相关用量增加,以及东北特殊钢并表带来的范围扩大;这个分部上年同期为63.16亿日元,约翻了一倍。
这一变化抵消了特殊钢的利润流失:上半年调整后营业利润增长25.0%,而特殊钢分部利润基本持平。需求逻辑是传统发动机和传动系吨位萎缩,把集团推向电子相关的价值含量,半导体需求现在驱动功能材料的用量。并表又同时带来少数股东和债务,增长、利润外流和杠杆其实是同一个决策的三个面,这一点在第6章展开。
两个限定:磁铁与不锈钢的单品利润率没有披露,半导体需求在2027年3月期下半年之后的可见度未知;上半年的跳升有一部分是并表范围,不全是有机增长。利润结构的转型大约完成了一半。
02.3|废钢涨得快、售价调得慢,价差缺口是利润最大的漏口
废钢价格由出口平价和日元决定,几乎每天变;钢材售价则按谈判分轮调整。这个时间差就是价差缺口。2027年3月期上半年,废钢(下半期口径的建值)均价从每吨3.41万日元升到4.59万日元,镍每磅6.9美元升到7.9美元,日元兑美元从146.0升到159.4。
结果是特殊钢收入增长20.1%,分部利润却从54.24亿日元微降到53.60亿日元。在上半年的调整后利润桥里,市场项目−82亿日元是最大的单项负数;全年预测桥里同一项为−253亿日元。公司历史上售价追上成本通常晚一年左右(2026年3月期即如此)。
日元走弱通常对出口企业是利好,但对依赖国内废钢的加工商,主要是成本负面,在售价调整之前先吞掉利润。因此宏观冲击首先出现在利润桥的市场项上,要到售价轮次之后才反映到收入。公司没有披露合同层面的传导条款,下半年废钢是否落在预设的每吨4.55万日元,也是下半年最大的变数。
02.4|集团约44%的营业利润来自母公司之外
母公司个别口径(日本会计准则)2026年3月期收入3,727.09亿日元,下降3.3%;营业利润235.57亿日元,下降22.7%;合并营业利润为420.81亿日元。也就是说,大约44%的集团营业利润产生在母公司之外,来自功能材料、部件和流通的子公司网络。
母公司自己的特殊钢业务,在收入不断收缩的基础上营业利润率只有6.3%,是集团最弱的一层。因此并表范围的任何决定,对集团业绩的推动都远大于母公司的内生变化。需要说明,个别口径是日本会计准则,合并口径是国际财务报告准则,两者基准不同,44%只是大致的拆分。
02.5|每一次结构性转折,都靠重组业务范围或产能完成
这家公司的转折史是一连串的业务重组:1976年三家合并,1995年把炼钢集中到知多,2013年投产150吨电炉,2024年拆股并发布中期计划,2025年10月重新设计计划,2026年并入日本高周波钢业和东北特殊钢。
其中2025年的重新设计,是公司第一次公开承认需求模型已经失效,预期是在业绩迫使它之前自己先改的。目前这一轮并表重复了同一种做法:靠重塑组合度过体制断裂。下一个转折点是新一期中期经营计划。
03|产品、客户与供应链
03.1|产品梯度从大宗长材一路到认证锁定的功能材料
各分部的实物是:特殊钢是结构钢、工具钢和轴承钢,来自大同自身、日本高周波钢业、Daido DM Solution和Daido Kogyo;功能材料与磁性材料包括不锈钢(日本精線的线材)、高合金、Daido Electronics的稀土磁铁、钛制品和金属粉末;汽车及工业机械部件是模锻、自由锻、钢铸件、精密铸件(Daido Casting)和发动机气门(Fuji Oozx);工程是炼钢设备、工业炉和环保设备;流通与服务包括贸易、不动产、保险代理、分析与IT服务。
2026年3月期分部利润是:特殊钢133.80亿日元(前一年120.88亿日元);功能材料148.84亿日元(前一年110.28亿日元,当时包含中国磁铁子公司清算费用);汽车及工业机械部件81.60亿日元(前一年113.37亿日元,受高合金工艺改革中产能分配调整的一次性费用影响);工程26.22亿日元;流通与服务30.22亿日元。分部利润合计420.68亿日元,与合并营业利润420.81亿日元基本吻合。
切换成本和认证周期存在于产品梯度的上端,下端的大宗长材只能靠价格竞争。
03.2|传统需求的下滑从中期计划第一年就开始了,需求重心在向电子相关迁移
公司自己的诊断很直接:计划制定时预期特殊钢和不锈钢需求到2026年前缓慢增长,之后到2030年逐步下降;结果下降从第一年就到来,原因叠加了三项:日系整车在中国和东盟失去份额,中国同业在工业机械领域崛起,半导体复苏晚于预期。
量上看,母公司销量现在约在100万至106万吨,比2017–18年度的130万吨以上少了两成以上,但营业利润相当,说明组合已经按更小、更高价值的量重新设计。增长点是半导体制造设备材料、电动车和非汽车领域的联合开发、航空锻件和环保工程。美国关税、本地化和脱碳(电炉在二氧化碳上相对高炉有结构性优势)都是慢节奏的变量。
投资判断应该盯住单位吨的价值,而不是吨位本身:传统业务的缓慢萎缩,为功能材料争取了成长的时间。限定在于,这套需求诊断全部来自管理层自己,没有外部的市场规模数据,关税对整车销量的传导也没有披露。
03.3|丰田既是主要汽车客户,也是2.16%的股东
丰田汽车(7203)是公司的主要汽车客户,同时位列股东名册,持股2.16%;它的电动化产量结构变化,是公司下调计划背后的需求变量。这种客户兼股东的关系,对需求的传导方式比一般客户更直接,但对价格并没有保护。需求侧的关键依赖是汽车和工业机械,供给侧的关键依赖是废钢(价格由出口平价决定,公司是价格接受者)。丰田在公司收入中所占比例没有披露,客户集中度因此不能量化。
04|竞争格局与产业关系
04.1|国内特殊钢是寡头定价,并表让两家独立定价者并入大同
大同的市值3,810亿日元(2026年11月6日),介于日本製鉄、JFE这类规模大一个数量级的一贯制钢厂,和更小的特殊钢与部件厂之间,处在神户制钢所(5406)、JFE控股(5411)、大阪製鐵(5449)同一个钢铁板块里。差异化在独立性和高合金、功能材料的深度,而不在粗钢规模,大同并不争夺高炉大宗吨位。
它真正的价格同业是国内特殊钢寡头:大同、已并入的日本高周波钢业、日本製鉄集团内的山阳特殊制钢、丰田集团内的爱知制钢。并入日本高周波钢业和东北特殊钢,让这个寡头里少了两个独立定价者,理论上有利于价格秩序,战略上也是为了在发动机需求萎缩时,把特殊钢与不锈钢的竞争力整合起来(联合开发电动车和非汽车产品,把二次加工转到东北特殊钢)。但这一点目前没有价格数据验证。
神户制钢所在特殊钢、高合金和汽车材料上与大同竞争,产品线更宽,它的国内价格纪律会影响大同的传导速度;大型钢厂的分轮议价决定了价差缺口开合所依据的基准,国内价格形成是寡头式的。两者都是间接影响,没有同业的价格数据可以佐证。
04.2|股东名册是一张钢铁、弹簧、银行和客户交织的关系网,没有母公司
下表把与大同有经济关系的主要公司放在一起,阅读时的重点是:没有控制权溢价,利润外流和定价框架的影响,比任何单一股东都重要。
| 公司 | 关系 | 经济含义 | 限制 |
|---|---|---|---|
| 日本製鉄(Nippon Steel,5401) | 持股5.42%,最大战略股东,非母公司;自身特殊钢业务与大同市场重叠 | 没有母公司支持,也没有控制权溢价 | 其持股意图未披露 |
| 丰田汽车(7203) | 主要汽车客户,持股2.16% | 电动化产量结构是需求变量 | 收入占比未披露 |
| 日本発條(NHK Spring,5991) | 持股3.61%,汽车弹簧供应链同行 | 站在汽车需求一侧的战略股东 | 交易规模未披露 |
| 神户制钢所(5406) | 特殊钢、高合金、汽车材料竞争者 | 国内价格纪律影响传导速度 | 无同业价格数据 |
| JFE控股(5411) | 大型钢厂,议价轮次构成价格基准 | 影响价差缺口的开合 | 间接影响 |
| 日本精線(Nippon Seisen,5659) | 持股50.6%的上市子公司,功能材料分部(不锈钢线材) | 一部分利润属于少数股东 | 少数股东利润未量化 |
| Fuji Oozx(7299) | 上市子公司,汽车及工业机械部件分部(发动机气门) | 电动化暴露集中于此,与少数股东共担 | 持股比例和气门收入占比未在材料中说明 |
| 東北特殊鋼(5484) | 2026年7月前为34.32%的权益法关联公司,并表后持股57.93%,10月19日退市 | 并表利润,全部持有靠挤出少数股东完成 | 最终买断成本待定 |
| 日本高周波鋼業 | 2026年2月全资收购,特殊钢分部内 | 2027年3月期收入增长的范围来源 | 单独贡献未披露 |
| 岡谷鋼機(7485) | 东北特殊钢股东,卖给东北特殊钢自己的回购而非大同的收购要约 | 决定了收购要约规模和总成本 | 协议条款未披露 |
| みずほ銀行(8411) | 股东和票据、债券计划的参考债权银行 | 当前杠杆下无依赖问题 | 登记册与申报口径未对齐 |
上市子公司日本精線和Fuji Oozx把一部分增长分部的利润分给少数股东,Fuji Oozx还把电动化冲击的风险集中在自己身上,和少数股东共同承担。
05|护城河判断
05.1|护城河在认证周期和工艺深度,集中在较小的高附加值部分
护城河主要靠资质与工艺,品牌的作用有限:高合金熔炼与真空再熔(知多二号工厂)、涩川的熔炼到成品一体化锻造、集团内自产稀土磁铁,加上与汽车和轴承客户长达多年的再认证周期。这些让功能材料与高合金部件的客户换供应商成本高、周期长,价格由规格和可靠性决定,而不是现货价格;稀缺产能(真空再熔炉、大型锻压机)把这种优势变成利润率,所以功能材料分部能保持10.0%的利润率,而大宗特殊钢只有4.5%。
反过来,大宗特殊钢线在国内寡头里靠价格竞争,只有成本和供货可靠性的优势。所以护城河问题和利润组合问题其实是同一个问题。
限定有三点:没有找到公司相对同业的溢价或客户流失率的外部证据;涩川锻造改造项目的实际回报尚未验证;母公司销量约100万吨,比2017–18年度的130万吨以上明显收缩,说明传统基本盘的定价和需求仍在被侵蚀。功能材料部分有缓冲,特殊钢吨位部分没有。
05.2|长期因素决定这家公司会变成什么样,报告利润反而会在转型成功时显得更差
有五个长期因素:一是传统汽车和工业需求结构性下滑,把母公司吨位压在100万吨左右;二是废钢、出口平价和日元之间的联动,使价差缺口在每个周期重新打开;三是功能材料的优势(磁铁、真空再熔合金、一体化锻造),随多年期的认证周期累积,是最耐久的一层;四是政策持股组合有限,会自我清算,到2030年降到净资产的10%左右;五是关系股东按计划缓慢退出。
留下来的结构是一个更小但价值更高的加工商,带着逐步萎缩的金融资产收益。盈利质量会随这项补贴下降而上升,因此转型成功时,报告利润可能反而显得更差。这套判断的限定在于:半导体需求回归常态后的最终组合,以及并表后售价传导能否持续,都需要后续业绩来验证。
06|财务质量与现金流
06.1|2026年3月期报告营业利润增长6.8%,调整后营业利润实际下降9.2%
这一年的盈利要拆成两条线看。合并营业利润增长6.8%到420.81亿日元,但公司自己的调整后营业利润下降9.2%到399.20亿日元。毛利润从1,041.87亿日元降到1,013.01亿日元,毛利率从18.1%降到17.5%,销管费增加。报告利润的增长靠其他收益62.99亿日元(上年10.02亿日元)撑起来,其中包括出售政策持股的收益。
现金流量表里对应的是142.92亿日元的资本性金融工具出售收入。也就是说,这一年报告利润的增长,有一部分是靠卖股票组合换来的,这个来源会随持股比例向15%靠拢而变小。底层经营其实在收缩,报告利润却在增长。调整后利润由管理层定义,2027年3月期全年一次性收益的构成现在还不知道。
06.2|几项会计呈现上的陷阱,不构成异常信号
需要识别的会计呈现有三类:2027年3月期上半年其他收益20.46亿日元里,含13.98亿日元东北特殊钢的阶段取得收益,是非现金、不会重复的项目,这使报告营业利润增长41.2%,而调整后只有25.0%;趋势表里2023年3月期(日本会计准则)与2024年3月期(国际财务报告准则)的收入同为5,785.64亿日元,属于材料呈现的重复,并非任一份报告的错误,抓取时间序列容易出错;财报和有价证券报告中库存股数量不同(17,390,041股对17,004,700股),是口径定义差异,两份文件都有披露。
没有发现重述或审计保留意见。这里只覆盖已披露的差额,不是全面审计,2027年3月期全年的一次性项目也未知。随着处置收益和阶段取得收益消退,报告与调整后的差距会机械收敛。
06.3|利润桥里,可控的价格和结构几乎被不可控的市场项抵消
2027年3月期上半年调整后营业利润的桥(单位亿日元)如下:
| 项目 | 金额 |
|---|---|
| 售价 | +71 |
| 销量 | +48 |
| 结构及其他 | +29 |
| 新并表 | +7 |
| 原燃料等市场项目 | −82 |
| 固定成本 | −19 |
| 变动成本恶化 | −7 |
| 合计 | +47 |
正项合计155亿日元里,价格和结构占三分之二,这是管理层能控制的杠杆;最大的负项是市场项目,管理层控制不了。全年预测桥更大但同样均衡:+389亿日元的价格、销量、结构和并表,对−338亿日元的市场、固定和变动成本,净值+51亿日元。因此盈利模型比2026年3月期的下滑所显示的更可控,但从来不是完全可控。这座桥由管理层归因,净额相对于大额的互相对冲,数值很薄。
06.4|收入增长大半是价格和并表,只有半导体功能材料量是有机的
2026年3月期收入5,781.29亿日元,基本持平(+0.6%),只有部件(+4.3%)和工程(+10.6%)增长;特殊钢和功能材料收入都略有下降,说明价格动作之下量和结构在恶化,母公司个别收入下降3.3%。2027年3月期上半年收入增长16.2%,分解为售价传导、半导体功能材料的量和两次并表,其中只有半导体功能材料部分是明确的有机需求。
母公司钢材销量上半年531千吨(上年504千吨),全年预计1,063千吨,对比2026年3月期约1,025千吨,增长约3.7%。收入质量在结构上改善(功能材料占比上升),但增长速度因并表和通胀而夸大了需求。公司没有披露单一的有机增长数字,估值时应对增长数字打折,只承认功能材料的量。
06.5|存货按接近重置成本的价格计价,废钢通胀同时抬高了收入、存货和应收
这是理解上半年现金流的关键。存货跟随重置成本,所以废钢上涨时,收入增长16.2%,存货和应收账款一起被抬高。资产负债表上存货比3月末增加309.19亿日元到2,424.20亿日元,应收增加159.67亿日元到1,749.03亿日元。现金流量表里存货占用279.39亿日元、应收占用142.46亿日元,合计约422亿日元。
这是同一次价格上涨的会计影子。只看利润,会把通胀算两次;只看现金,会漏掉价格平稳后占用会逆转(价格回落时则会随利润压力进一步释放)的事实。同一条链上,废钢上涨先打开价差缺口,再抬高存货和应收,再把现金吞掉,最后用商业票据补缺,所以利润上调和现金下调同时出现。
限定:存货中原料、在制品和成品的比例没有披露;价格和数量的拆分是管理层归因;价格回落时存货能否按账面变现,也没有被检验过。
06.6|上半年营业现金流转负,增长靠营运资金和债务垫付
对比两个时期最清楚。2026年3月期营业现金流660.96亿日元,对资本开支531.52亿日元,并购前自由现金流约130亿日元,也就是说,即便价格相对稳定的年份,自由现金流也不厚。2027年3月期上半年同样的业务,营业现金流是−90亿日元(上年同期+378.88亿日元)。
资产负债表比3月末扩大932.93亿日元到9,496.74亿日元,由营运资金和杠杆撑起;有息负债增加448.59亿日元到2,266.21亿日元,现金696.81亿日元,净负债约1,569亿日元(3月末约1,187亿日元),归属权益4,951.99亿日元,权益比率从55.2%降到52.1%。多年去杠杆在这一个半年里中断。
营运资金是大同最大的现金变量,摆幅比资本开支还大。下半年存货能否回吐、营业现金流能否转正、净负债能否停止上升,要等全年资产负债表和现金流量表才知道;年末的存货、营业现金流和净负债数字目前都是未知。去杠杆只是停了一个半年,趋势尚不能下结论。
06.7|商业票据补缺口,债务变得更短,D/E目标的余量只剩一点
上半年净发行商业票据360亿日元,发行债券99.48亿日元、偿还150亿日元,短期借款净增117.51亿日元,把有息负债推到2,266.21亿日元。总债务对权益约0.46倍,公司的计划指引是0.5倍左右,余量有限。
用短期票据垫营运资金便宜灵活,但在杠杆升高的时候缩短了债务期限。公司没有发行新股,所以稀释风险为零,问题只在期限结构和D/E目标。如果下半年营运资金没有回吐,在钢材价格下行时借新还旧,D/E指引就会从参考线变成约束。みずほ銀行是参考主办行。年末的债务到期结构在使用的资料里没有给出,这是目前无法判断再融资压力的原因。
06.8|五年修复是真实的,但靠留存收益和处置收益,不靠盈利基础扩大
归属权益比率从2023年3月期的44.5%升到53.1%、54.8%、55.2%(2026年3月期);2026年3月期利息保障倍数44.8倍,现金流对负债的偿还年限2.7年。2026年3月期股东总回报199.3%,仍落后于东证钢铁指数的220.8%。
权益的增长来自留存收益和处置收益,而不是盈利基础的扩大,这是资产负债表一侧的同一个正常化盈利问题。韧性是真实的,一部分却由一次性来源垫起,2027年3月期上半年又打断了去杠杆。趋势能否延续,取决于下半年营运资金的回吐。
06.9|ROE长期在8%参考线下方,今年的利润上调不会抬高它
ROE的系列是8.5%、10.4%、7.9%、6.7%、7.2%(2026年3月期),在东证8%的参考线周围摆动,通常在下方。2027年3月期预测归属利润310亿日元,对约4,952亿日元的期末归属权益,推出ROE为6.3%左右。
这是因为权益靠留存的一次性收益和股价驱动的其他综合收益增长得比利润快,今年的利润上调并没有抬高ROE。公司不公布预测ROE,这一数是用九月期末权益(不是平均权益)加公司预测算出的,投入资本回报率与资本成本之差也没有单独计算。
2030年ROE 10%以上的目标,需要的是分子的故事,光靠资本控制不够。市场用0.71倍市净率,隐含的判断就是ROE会停在股权成本之下,整个论点押在这个数字上,估值含义见第9章。
06.10|合并利润的增长,会系统性高估归属于普通股东的增长
增长分部里的上市子公司日本精線(50.6%)和Fuji Oozx,以及东北特殊钢在挤出少数股东完成前的少数股东权益,让合并利润的增长高于归属利润的增长。并表带来利润、债务和少数股东权益三样东西,增长、外流和杠杆其实是一个决策从三个方向看到的结果;功能材料的有机增长占比、并购后的范围也都还不清楚。
挤出少数股东完成后,范围会清理一轮,但日本精線和Fuji Oozx这两家的结构是否变化,还要看后续安排。
07|股东、董事与治理
07.1|没有控股股东,价格由基本面和资金流决定,没有控制权溢价
2026年3月末股东名册(占扣除库存股后的股份):日本Master Trust Bank信托账户10.35%,日本托管银行信托账户5.51%,日本製鉄5.42%,明治安田生命5.18%,日本発條3.61%。后面依次是みずほ銀行3.30%,三菱UFJ银行3.03%,丰田汽车2.16%,State Street 2.01%,日铁興和不动产1.87%,前十大合计42.48%。
最大的两家是托管信托账户,所谓战略股东是钢铁、弹簧、银行和客户的关系网,不存在母公司。
日本製鉄是最大的战略股东,持股5.42%(10,862千股),不是母公司;日本発條持股3.61%(7,248千股)。丰田既是客户也是股东。没有母公司支持,也没有收购防御问题,任何控制权变化都只能是市场交易。对少数股东来说,实际的治理事实是一个分散的、由关系股东构成的名册,这些股东的抛售是渐进的,通过政策持股削减这类计划协调,因此影响股价的是流通盘变化,不是控制权变化。
两处口径未能对齐:大量持股报告中みずほ集团约6.40%、三井住友信托集团约4.11%,与登记册的みずほ3.30%对不上;库存股数量因定义不同有17,390,041股和17,004,700股两个数。库存股占已发行股的7.82%,是尚未行使的资本杠杆:可以注销、留作并购使用或继续增加。各关系股东的持股意图,公司没有披露。
07.2|治理表现温和偏正,少数股东是现行政策组合的受益者
公司是设有监查等委员会的公司,提名与薪酬委员会六人,其中四名外部董事,另有业绩联动的董事股票信托(年末持有324,490股)。2025年10月公开下调计划目标、设置DOE股息下限、以低于净资产的价格回购、推进政策持股削减,这些行为与东证对低市净率公司的资本成本压力方向一致,更像外部制度在代表少数股东,而不是一个根深蒂固的管理层。
治理因此是温和的加分项,不是折价来源,少数股东目前是净受益者,但没有溢价,也没有更强的保护。董事会的实际有效性无法观察,继任安排和下一期计划的雄心,是治理的真正检验点;如果外部压力减弱,这些行为能否延续要看管理层自身的纪律。
07.3|管理层先下调了目标,2030年的雄心只是重新表述,还没有重新定基
2025年10月30日计划重新设计:2026年(即2027年3月期)营业利润目标从600亿日元以上降到400亿日元以上,ROE从9%以上降到7%以上,三年投资决定额从1,500亿日元降到1,400亿日元,D/E约0.5的指引保留。管理层把原因归结为需求下降快于计划假设。
2026年3月期实绩(营业利润421亿日元、ROE 7.2%)超过下调后的目标,不到原来的标准;2027年3月期原本就按刚好在下调后的底线(调整后营业利润401亿日元)制定。
2030年的目标(营业利润超800亿日元、ROE超10%)被重新表述而没有重新定基,ROE系列是8.5%、10.4%、7.9%、6.7%、7.2%。公开下调是对公司可信度的加分,但与2030年雄心之间的差距,是下一期计划的考题。下一期中期计划(从FY28/3起)如何对待这些目标,是维持还是正式降低,以及FY28/3计划年度隐含的ROE是多少,现在都没有答案,需要看未来的披露。
08|资本政策
08.1|股东回报被锚定在资产负债表上,分红不再只是盈利的一个比例
从2026年3月期起,政策是派息率不低于30%、DOE不低于2.5%的下限指标(DOE是支付的股息除以上一年度末股东资本,股东资本是归属权益扣除其他权益组成部分)。2026年3月期股息49日元(中期22日元加期末27日元),合计98.11亿日元,派息率30.3%,按发布口径的DOE为2.2%,低于新下限,是因为下限从2026年3月期的支付开始适用。
2027年3月期预测股息56日元(中期由24日元提高到28日元,加期末28日元),派息率约36%,按1,754日元的股息率3.19%。
这个下限的作用,是把再次出现2026年3月期那样的调整后利润下滑,从“削减分红事件”变成“资金安排问题”。但它在压力下的表现没有被检验:废钢重新加速超过每吨5万日元时,DOE下限能否保住56日元的股息,回购会不会先于分红被暂停,公司没有压力情形的披露,这里只能是判断;年末股息是否按56日元执行,也要等公告。
08.2|低于净资产的回购让每股净资产可以不靠ROE增长,但这是一台有限且受融资约束的机器
两次东证拍卖交易系统(ToSTNeT-3)回购:2024年11月7,398,900股、84.98亿日元;2025年7月29日6,041,100股、66.03亿日元(授权650万股、71.045亿日元,约为已发行股的3.15%,当时参考收盘价1,093日元),合计151亿日元左右,执行时股价在净资产附近或以下。期内没有注销库存股,已回购的股份仍然以7.82%的比例挂在资产负债表上。
一个推导:在0.71倍市净率下,每再回购70亿日元,按1,754日元约可回购400万股左右(约占已发行股的2%),相当于在每股净资产2,477日元左右的基础上折价29%,向继续持有的股东转移29亿日元左右价值。这个计算按已发行股数口径、股价取1,754日元,只有在注销或从分母中剔除库存股时,转移才成立。
这条链有三层限制。第一,资金来自出售政策持股,这个池子在缩小;第二,上半年现金流转负,借款里大量是商业票据,杠杆上升直接约束回购,除非现金生成随营运资金周期恢复;第三,库存股的最终去向未定:注销、留作并购对价、还是在股价低于净资产时继续增加,这决定摊薄收益是否变成永久的每股价值。即便如此,只要现金恢复,回购折价加DOE下限形成的股东回报,一部分独立于市场怀疑的ROE。
08.3|政策持股是自我清算的利润和回购资金来源,比例却被升值抬着不降
政策持股出售额为360亿日元(2023年3月期)、241亿日元(2024年3月期)、165亿日元(2026年3月期),但到2026年3月末,占净资产比例仍升到18.0%,原因是剩下的持股升值了;非流动性其他金融资产在2026年9月升到715.52亿日元(3月末507.81亿日元)。目标是2026年度末(2027年3月)降到15%以下,2030年约10%。
要达到15%,要么更快出售,要么持股市价持平。出售收益和回购资金都来自这个越来越小的池子,并且它同时是账面价值的一部分,与股市联动。2026年3月末以后还剩多少价值,以及在升值不断推高分母的情况下,出售节奏要多快才能达到目标,需要全年有价证券报告里的持股明细才能回答。
08.4|资本开支约为折旧的1.7倍,回报必须在2028年3月期之前体现在分部组合上
资本开支(建设口径)2026年3月期531.52亿日元,2027年3月期上半年284.16亿日元,全年计划559亿日元,折旧由311.29亿日元升到计划的337亿日元,1.7倍左右,落在三年1,400亿日元的投资决定额内。内容包括知多二号工厂的半导体合金(两台真空电弧再熔炉,2024年度到位)、涩川锻造改革(360亿日元左右的计划,目标增利约50亿日元、投资回报率9%,一台约300亿日元的大型四面锻压机)、碳中和和组合改革投资;有形固定资产上半年由2,553.02亿日元升到2,710亿日元。
关键是分配:投向功能产能(利润率10%)还是保吨位(4.5%),决定回报。上半年固定成本已增加19亿日元,涩川的产能调整已在2026年3月期的部件分部造成一次性费用(该分部利润由113.37亿日元降到81.60亿日元)。扩张的回报预期在分部组合上,但实际回报还没验证:压机实际交付的回报与计划(增利约50亿日元)相比如何,还要看下一期计划的投资额以及维护与增长开支的拆分,后者没有披露。股东从留存现金里为转型出资。
08.5|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
2026年2月,大同以101.90亿日元的投资现金流出全资收购日本高周波钢业(资本金92.52亿日元)。2026年5月15日,大同对持股34.32%的东北特殊钢发起收购要约,每股4,491日元(较前一日收盘价2,303日元溢价95.01%),收购1,936,059股,对价86.95亿日元;岡谷鋼機等大股东选择卖给东北特殊钢112亿日元左右的自家回购,使整个程序的总成本199亿日元左右。
要约成功后,持股从34.32%升到57.93%,2026年7月6日并表,确认13.98亿日元阶段取得收益,权益法投资从226.22亿日元降到133.39亿日元;9月16日临时股东大会批准股份合并作为挤出少数股东的步骤,10月19日退市。
日本高周波钢业和东北特殊钢是2027年3月期收入增长的范围来源,整合质量会体现在特殊钢分部的利润率上。最终挤出少数股东的现金成本、时间表,以及东北特殊钢整年并表后的利润贡献,在2027年3月期有价证券报告前看不到。みずほ銀行是参考主办行,也是股东(登记册3.30%,申报口径约6.40%),在当前杠杆下没有依赖问题,只有在再融资收紧时才重要。
08.6|资本政策的方向与东证的压力同向,持续性取决于压力是否延续
2025年10月的重新设计同时给出了目标下调、DOE下限、低于净资产的回购和政策持股削减路径,这几项出自同一个动因:东证对低市净率公司的资本成本压力,在持股网络内部代表少数股东。方向对少数股东友好,但这些行为的持续性要靠管理层自己的纪律,压力一旦减弱,需要下一期计划来检验。
09|估值与安全边际
09.1|盈利按合理价格定价,便宜的只有净资产
2026年11月6日股价1,754日元,预测市盈率11.31倍(每股收益155.08日元);按2026年3月期每股收益161.74日元计为10.8倍。市净率0.71倍,每股净资产2,477日元左右,市值3,810亿日元(扣除库存股约3,500亿日元)。
估值必须用调整后利润,因为报告利润里有处置收益和阶段取得收益。以调整后营业利润450亿日元、约30%的税率和现有少数股东外流计,归属利润在300亿日元上下,接近公司预测的310亿日元。
按发行股数口径的市值,这是12.7倍;扣除库存股是11.7倍,两种股本口径让市值倍数相差约8%。2026年3月期、2025年3月期和2027年3月期预测的调整后营业利润是439.53亿、399.20亿和450亿日元,正常化区间在400亿至450亿日元之间,功能材料增长指向区间上端,特殊钢价差缺口指向下端。
两种折价同时出现:盈利11.3倍,净资产0.71倍。这是预期ROE低于股权成本的价格特征,而不是预期亏损。2026年3月期股价区间924日元(2025年4月7日)至2,388日元(2026年2月27日),对应市净率0.39至1.01倍;净资产被定价在1.0倍以上只出现过一小段(2026年2月)。要重估,需要的是ROE证据。估值没有一致预期可比,依据均为公司指引和已披露净资产,ROE用期末权益,因此对估值的判断把握一般。
09.2|指引把下半年减速写进去了,达标本身就是一个低门槛
10月29日的上调是前置的。新预测为收入6,800亿日元、营业利润460亿日元、调整后营业利润450亿日元、归属利润310亿日元、每股收益155.08日元、股息56日元。隐含的下半年营业利润199.32亿日元,比上半年低约24%,比上年同期下半年低约16%,前提是废钢每吨4.55万日元、镍8.0美元、日元157.2。归属利润比2026年3月期低4.9%,因为上年一次性收益更大。
因此,达成已减速的指引没有被削减,就优于价格隐含的路径;削减指引则等于双倍验证市场的怀疑。减速里有多少是刻意保守、多少是汽车和工业机械订单可见度不足,公司没有披露,这是目前判断指引保守程度的主要缺口,也是下半年要看的第一项。
09.3|价格已经为下半年减速付过钱,风险回报略偏向持有人而不是追涨者
股价从10月27日的2,280日元跌到11月6日的1,754日元,下跌23%,期间穿过了公司上调指引的公告。这一反应对应的是一个具体的怀疑:调整后营业利润会回落到400亿日元以下。而指引本身已经含有减速,所以表面上的买入门槛是交付一份已减速的预测,门槛不高。第12章展开这一点,价格层面的独立判断见第10章:基本面上的指引、净资产折价和股息率,不是价格结构的证据,也不会改变价格结构的判断;两个层面只在同一页并列阅读。
09.4|下行有缓冲,没有底线,净资产要扣掉变现性
缓冲来自几处。权益比率52%–55%,利息保障倍数44.8倍,现金630亿至700亿日元。另有566.48亿日元的超额养老金资产(真实但不能自由调用)和可出售的政策持股。投资性房产从42.58亿日元升到81.97亿日元。回购价格接近净资产,分红有DOE下限。每股净资产约2,477日元,比股价高约41%。
弱点同样具体:净资产本身取决于股票组合的市价,以及按偏高价格计的存货;政策持股是市场联动的资产,也是一个会缩小的池子;养老金资产不能转让;历史上系统性下跌(2008年10月低点466日元、2009年3月收盘486日元、2020年3月低点562日元)中,只有当盈利同时崩塌,这只股票才会比现在的水平再下跌50%至70%。保护是时点性的、与市场联动的;年末权益比率和持股比例目前未知。
09.5|等待有补偿:股息率3.2%加回购折价,但前提是现金回来
持有人在等待期拿到约3.2%的股息,加上低于净资产回购带来的每股净资产累积;这两项都取决于下半年现金恢复和政策持股继续出售。回购和政策持股出售的计算见第8章,此处只记录估值含义:总回报不需要ROE回到8%至10%,但需要现金恢复和持续的出售,没有明确的重估催化剂,市场要看到ROE的证据。
10|Kabugami 技术结构
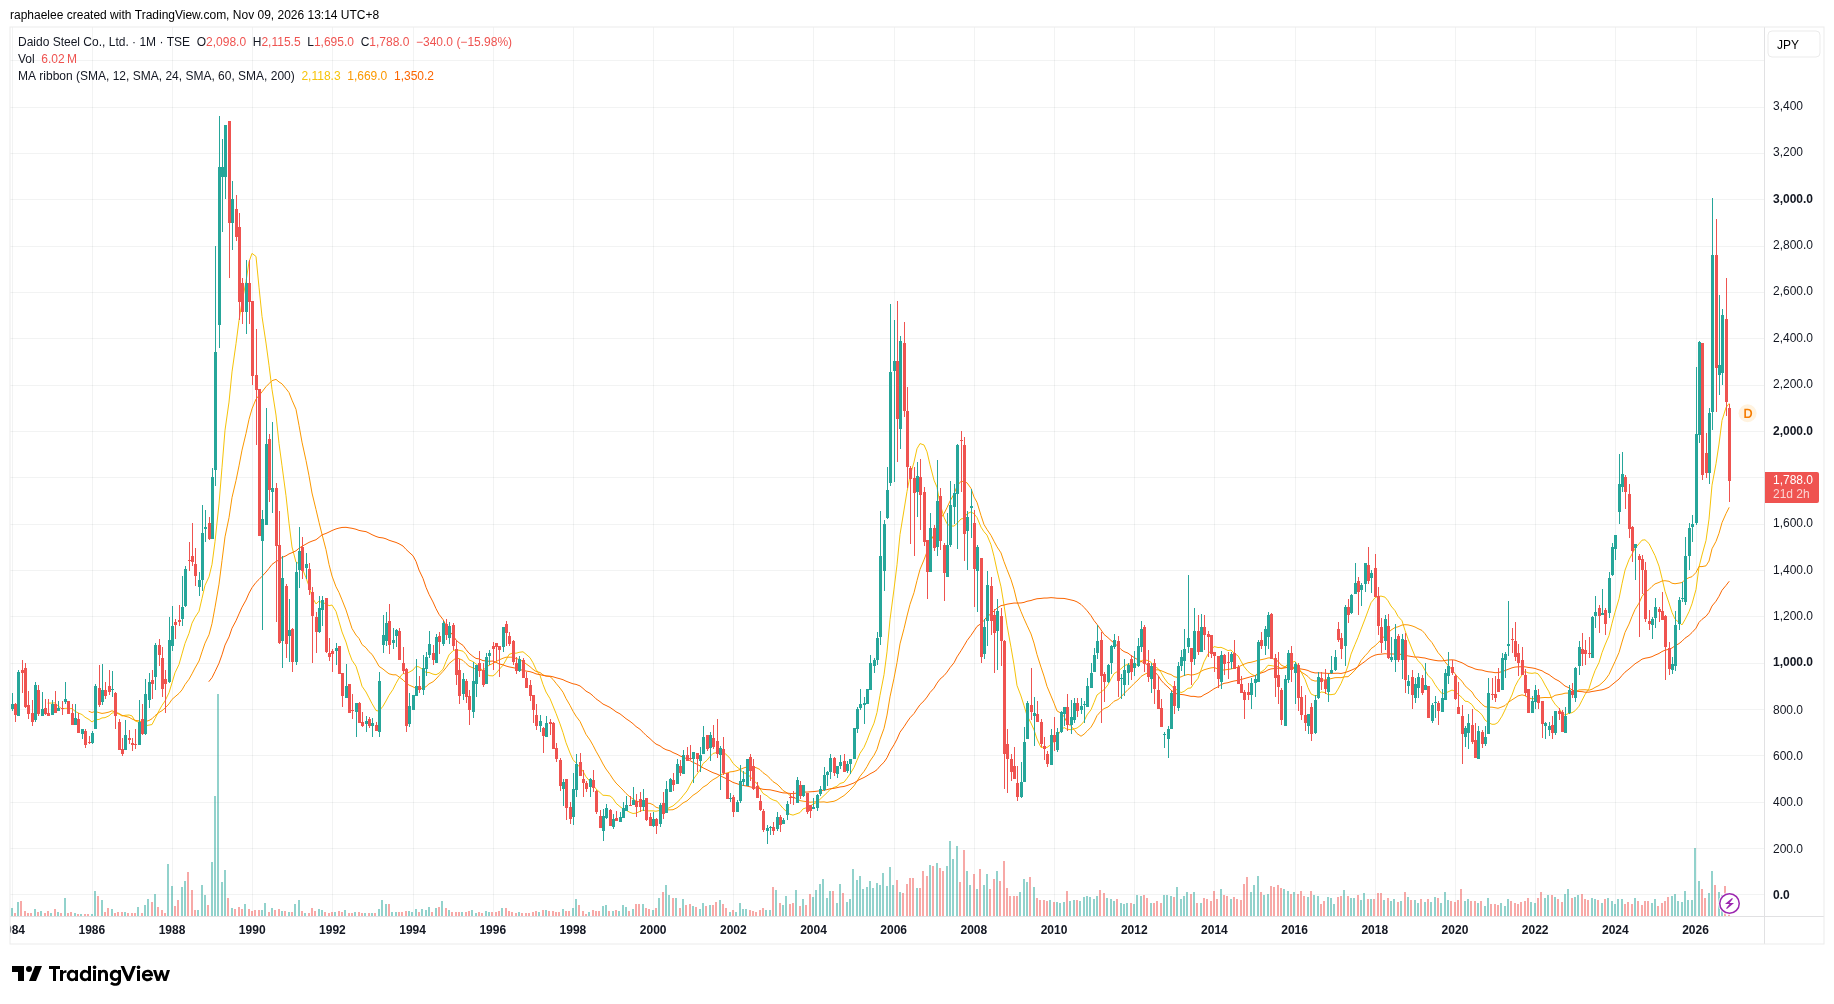
10.1|价格结构要回答的问题:2023年的台阶是否站住,2026年的冲高是延伸还是耗尽
脱开基本面,问题是这样的:一只二十年来大部分时间低于1,100日元的股票,2023年的上台阶是否形成了稳定的新价格区间,2026年6月冲到3,005日元的那一轮,是把这个区间向上延伸了,还是把它耗尽了。结论是:2023年的平台受损但未破,新的更高区间尚未确认。技术把握一般。
观察日是2026年11月6日。数据是2001年1月至2026年10月共310根月线(10月数据到27日),含成交量,2024年1月的1拆5已向后复权,连续性已核对;另加11月6日的日线快照。2026年6月的3,005日元是这套数据里的最高点;2001年以前的上市历史不在数据窗口内,这里不做判断。数据没有缺口或公司行动造成的断层。
10.2|二十五年月线:长期在1,100日元下,2023年起换了一层台阶,2026年出现了一次放量冲高
价格走势的事实是:2001至2004年在泡沫后的底部,系列最低点218日元出现在2002年11月;2005至2007年回升到1,000多日元;2008至2009年危机崩塌(2008年10月低点466日元,2009年3月收盘486日元);之后十年在500至1,500日元区间波动,2020年3月低点562日元;2023年台阶式上移,当年收盘1,501日元;2026年放量冲高到6月的3,005日元,然后回吐41.6%,到11月6日的1,754日元。
在310根月线收盘里,各区间占比为:0–500日元9%,500–800日元22%,800–1,100日元37%,1,100–1,400日元15%,1,400–1,800日元10%,1,800–2,200日元4%,2,200日元以上3%。尽管已回吐,当前价格仍处于有史以来分布的最高十分位。
整个系列区间是218–3,005日元,近五年为671–3,005日元,1,754日元处于近五年区间的46.4%、整个系列区间的55.1%,是一轮极端冲高之后的区间中段。
这条路径的特征是台阶式的体制迁移:三个互相分离的价格区间——2022年前低于900日元,2023至2025年的1,100至1,600日元,以及2026年2,000日元上方尚未确认的冲高——由快速、放量的转换连接,而不是由趋势连接。收益分布是厚尾而聚集的:最大的月涨跌集中在体制转换期(2008年、2020年、2026年),中间是安静的年代;安静时期的年度区间约为低点的30%至60%,2026年的区间(1,595至3,005日元)达到低点的88%。
10.3|价格重心分成三层,1,650至1,700日元是新旧平台的分界
当前价格1,754日元,比12个月均线(2,114日元)低17.0%,比24个月均线(1,650日元)高6.3%,比60个月均线(1,336日元)高31.3%。60个月均线是五年均值,也是旧体制的上沿变成下沿;24个月均线是2023年迁移后的平台;12个月均线是这次冲高的均价。价格站在平台与冲高均价之间:高于会让2023年迁移失效的位置,低于会确认新体制的位置。纯价格状态因此是受损但未破的2023年后平台。
关键价格区域是三个:下方决策平台1,650至1,700日元(24个月均线加11月盘中低点);上方压力区2,100至2,400日元(12个月均线加2月和10月的高点);平台失守后的深层支撑1,336日元(60个月均线)。
记忆方面,冲高失败的高点叠在上方:2,388日元(2026年2月)、2,916日元(2026年7月)、3,005日元(2026年6月);下方,2023至2025年的1,100至1,600日元区间,以及2026年3月的洗盘低点(盘中1,787日元、收盘1,812日元)是最近受过检验的支撑。10月的低点是2,065日元,所以11月下跌到1,754日元,已经穿过了冲高阶段的内部支撑,也低于3月的低点,正在测试2023年迁移形成的平台本身。
10.4|2023年的迁移质量较高,2026年的冲高更像放量见顶,回复力在把价格往24个月均线拉
2023年的上移比较扎实:成交量从2021年的1.35亿股升到2023年的1.74亿股,收盘价是台阶式抬高,不是尖峰。2026年的冲高质量低得多:十个月成交量约2.7亿股,呈现冲高后回落的形态,是放量见顶的特征,不是吸筹。
回复力的表现是:2026年的两次偏离(6月的尖峰和11月的下破)都被拉回1,650至2,114日元区间;旧的1,100日元下方平台已经完成衰减,2023年以来没有一次回撤接近它。2026年没有压缩:这是整个系列里振幅最宽的一年,能量在消耗而不是积蓄,下一次方向性行情更可能出现在平台附近重新收窄之后,而不是从当前状态直接爆发。
恢复速度不对称:2020年低点(562日元)用了大约三年才转成2023年的体制,2026年的冲高只用五个月就回吐了42%。向上的迁移是以年计的建设,向下的回吐是以周计。目前一个冲高失败的上冲定义了天花板:6月的3,005日元,加上7月2,916日元的更低高点;在月线收盘收复2,114日元之前,这一次冲高按重估行情耗尽处理,不当作中途站。
10.5|价格先于基本面回落,上调指引后也没有形成持续买盘
以上价格状态独立形成之后,再对照公开信息看价格的反应。6月的高点与板块性重估和5月东北特殊钢收购要约公布的时间窗口重合,不与公司自己的业绩事件对应;10月29日的上调没有带来持续买盘;11月的下破发生时并没有公司的负面消息。2026年的事件反应主要由资金流和板块贝塔支配,不由公司自身披露支配。
具体到日线:11月6日收盘1,754日元,当日下跌7.1%(前一日收盘1,888日元,开盘1,700日元,高点1,757日元,低点1,695日元),成交1,511,800股,约为平日的三倍,距上调指引公告九天。向下的反应对非事件是尖锐的,向上对真正的上调则偏弱;融资买入余额与融券余额的比例是7.02倍(多头386,200股,空头55,000股),这个仓位负担使短期路径在消化之前对持有人不对称。
价格与基本面的时序关系是价格领先:从3,005日元开始的回落始于2026年7月,比10月的指引上调早三个月,上调之后加速。市场似乎在业绩数字之前就已经在给下半年减速和废钢周期定价;但按11倍以上的预测市盈率看,它定价的不是盈利崩塌。
基本面和价格两个层面存在一处矛盾:价格守在2023年平台上、位于24个月和60个月均线之上,说明体制尚在;估值层面0.71倍市净率和DOE托底的3.19%股息率,则说明回报不足。每股净资产约2,477日元落在上方压力区内,估值层面的锚点与价格层面的供给区重合,两者各自独立得出,互不构成对方的证据。这个矛盾要靠ROE的证据(基本面)或1,650日元被跌破(价格)才会化解,在资产负债表型股票上两者可能并存很久。
10.6|什么会确认,什么会推翻当前的价格判断
确认方向有三项:月线收盘重新站上2,114日元(12个月均线),把这次冲高重新打开成有效行情,而不是失败的上冲;月线收盘在2027年3月期业绩季里持续守住1,650日元(24个月均线),确认迁移平台是新的价格重心;进一步下跌时成交量缩小(相对11月的放大),表示仓位出清接近完成。
推翻方向有三项:月线收盘低于1,650日元,推翻体制未破的看法,并重新打开1,100至1,400日元区间;月线收盘低于1,336日元,则整个2023年后的迁移失效;在成交量放大的情况下收复3,005日元,则推翻2026年6月是冲高失败的判断。
指标方面,没有可复现的辅助指标和时间窗口序列进入本次数据处理,因此这类测量没有给出,没有用猜测填充。
11|风险与催化剂
11.1|最大的风险是废钢居高不下而国内需求转弱,特殊钢会在收入增长的年份再次利润下滑
如果废钢持续高于每吨4.55万日元的假设,同时国内需求转弱,特殊钢可以重复2026年3月期的调整后利润下滑,哪怕那一年收入在增长;市场项目在每一座利润桥里都是最大的负项(上半年−82亿日元,全年预测−253亿日元)。直接受威胁的是450亿日元的调整后利润锚点,以及为分红和回购提供资金的现金转化。
概率取决于废钢路径,也取决于售价传导的时滞是否在每个周期把利润率重置得更低,这两点目前都没有答案。它与第6章的价差链是同一条机制:废钢上涨先吞利润,再占营运资金,再推高短期融资。其他次级风险散布在相应章节:再融资(第6章)、仓位拥挤(第12章)、少数股东外流(第6章)、ROE证据(第9章)。
11.2|催化剂有明确日期,每一个对应一个具体的不确定性,失败方式同样有日期
下面五项各对应一个待解的问题:
- 东北特殊钢挤出少数股东完成及2028年3月期首个完整并表年度:兑现并表带来的利润,也确定最终现金成本;失败是整合没有带来售价改善。
- 2027年3月期年末分红决定:检验DOE 2.5%下限,预测已隐含高于2026年3月期的DOE;失败是低于56日元。
- 新一期中期经营计划:重述2030年目标(营业利润800亿日元以上、ROE 10%以上),对照重新设计后的400亿日元和7%;失败是目标重新定基而没有解释。
- 政策持股继续出售,向净资产占比15%靠拢:每次出售既是报告收益,也是回购资金事件;失败是比例停在18%以上。
- 下半年钢材售价谈判:一轮成功的传导会让价差缺口在分部利润里收窄;失败是特殊钢利润继续被市场项目吞掉。
这些事件都是日期明确或事件驱动的,不属于主题性叙事,正反方向的风险是对称的。
12|反常识发现
价格从10月27日收盘的2,280日元,一路跌到11月6日的1,754日元,下跌23%,中间穿过10月29日营业利润上调60亿日元的公告,11月6日单日下跌7.1%,成交量约为平日三倍,融资买入余额与融券余额比为7.02倍。对这一反应有三种解释:市场不相信指引里的下半年、市场在给废钢周期定价,或者是在撤销之前的重估。
这三种解释目前无法用一致预期数据区分(研究没有使用一致预期来源),原因是推断自价格和仓位数据。但可以确认的是预期偏低的方式很具体:价格隐含调整后营业利润会回到400亿日元以下,而公司自己的指引已经包含了下半年营业利润比上半年低24%的减速,所以达成这份已减速的指引而不下调,就优于价格所隐含的路径。反过来,一次指引削减会把怀疑验证两次。
这意味着在仓位清理前,非对称性偏向持有人而不是追涨者;拥挤的融资买入也可能在基本面之外把下跌延长。需要注意,这一不对称性是基于价格与指引的比较,并不改变第10章独立得出的价格结构判断。
13|下一次值得跟踪什么
13.1|八项未决问题总览:几乎都要等2027年5月前后的全年业绩和下一期计划
未决问题都要由未来披露解决:2027年3月期全年业绩、挤出少数股东完成公告、有价证券报告、新一期中期计划。目前没有可用的公开路径能提前回答,因此没有哪一项需要重开研究;每一项都限定着一个具体判断的把握程度,分别是:指引保守程度、东北特殊钢的回报、持股出售的剩余空间、资本开支回报率、现金回吐、ROE路径、每股价值累积、分红的稳健性。下面按判断的先后顺序列出。
13.2|利润与现金:450亿日元是保守还是暴露
这三个问题决定450亿日元的调整后利润和分红的资金来源。
- 隐含的2027年3月期下半年营业利润199.32亿日元,背后的废钢价格和销量假设是什么,减速多少是刻意保守,多少是汽车和工业机械订单可见度不足?相关的问题是:废钢停在每吨4.55万日元附近时,特殊钢能否在两个季度内收窄价差缺口,还是传导时滞每个周期都会把利润率重置得更低?重要性在于它决定450亿日元是保守还是暴露;相反的答案是减速属于结构性,论点转向价值陷阱。需要下半年业绩和分部披露,下次从这里开始。
- 上半年营运资金占用(存货增加309亿日元)会不会在下半年随原材料价格企稳而回吐,让营业现金流转正,停住净负债从约1,569亿日元继续上升?重要性是它决定回报的资金来源和再融资风险;相反的答案是占用继续,回购先被压缩。需要全年资产负债表和现金流量表。
- 如果废钢重新加速超过每吨5万日元,DOE 2.5%下限能否守住56日元的股息,回购是否先于分红被暂停?重要性是检验股东回报下限在主要风险情形下是否稳固;相反的答案是分红被动摇。目前公司没有压力情形的披露,只有判断,需要真实压力事件或公司披露。
13.3|并表与投资:199亿日元的程序和涩川压机能否赚回资本成本
- 东北特殊钢挤出少数股东在股份合并之后剩余的现金成本和时间表是什么,整年并表后每年应贡献多少利润?它决定199亿日元程序的回报;需要完成公告和2027年3月期有价证券报告。
- 涩川大型锻压机的高合金工艺改革,相对计划(增利约50亿日元、投资回报率9%)已经交付了什么回报,考虑到产能分配调整已在2026年3月期造成一次性费用?它检验约1.7倍折旧的资本开支能否赚回资本成本;项目经济性目前只来自公司披露,把握有限;需要分部利润和后续项目披露。
13.4|资本与目标:持股还有多少空间,库存股去向,2030年目标怎么处理
- 2026年3月(占净资产18.0%)之后,政策持股还剩多少价值,在剩余持股升值不断推高分母的情况下,出售要以多快的节奏才能达到15%目标?它设定利润和回购资金的跑道;需要全年有价证券报告的持股明细。
- 库存股(已发行股的7.82%)会被注销、留作并购对价,还是在股价低于净资产时继续增加?它决定回购摊薄是否变成永久的每股价值;需要董事会未来决定。
- 新一期中期计划(从FY28/3起)对2030年目标(营业利润800亿日元、ROE 10%)的假设是什么,计划年度隐含的ROE是多少,管理层会维持10%还是正式降低?它决定重估路径(ROE超过股权成本)是否有可信的计划支撑;需要新一期计划的发布。
13.5|价格层面下一步要看什么
价格结构方面,下一次要看三件事:月线收盘能否在2027年3月期业绩季里持续守住1,650日元,能否重新站上2,114日元,以及进一步下跌时成交量是否缩小。它们决定第10章的判断是维持受损但未破,还是转向确认或失效。基本面和价格两条线互相独立,不能互相替代。
14|Kabugami 评分卡
14.1|Kabugami评分58.86分,B级:资产便宜、经营在转型、现金和价格都还没有确认
评分版本V3.2,Kabugami评分58.86分,对应B级(55至64.9分)。八个模块的加权得分如下:
| 模块 | 权重 | 得分 | 一句理由 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 8.84 | 权益比率55.2%(3月末)、52.1%(9月末)、利息保障倍数44.8倍的底子仍厚,但上半年营业现金流−90亿日元、净负债升到约1,569亿日元,方向转弱 |
| 竞争优势与结构耐久性 | 14 | 8.68 | 认证周期加上高合金、真空再熔和一体化锻造,支撑功能材料10.0%的分部利润率,优势集中在较小的高附加值部分,缺少相对同业的溢价证据 |
| 盈利质量、现金转化与资本效率 | 17 | 8.50 | 调整后营业利润下降9.2%,ROE 7.2%、预测6.3%左右,低于股权成本,现金转化在上半年转负;利润锚点在400亿至450亿日元 |
| 商业结构、产品、客户与关键依赖 | 11 | 6.38 | 利润来源向功能材料迁移,但传统需求结构性走弱,收入增长有相当部分来自价格传导和并表,客户集中度未披露 |
| 估值与安全边际 | 15 | 9.30 | 盈利定价合理,便宜的是资产(每股净资产比现价高约41%),价格已计入下半年减速;缺一致预期可比 |
| 资本配置与股东回报 | 10 | 6.20 | DOE下限、低于净资产的回购、持股削减对少数股东友好,但库存股未注销、资本开支约1.7倍折旧、并购资金部分靠商业票据 |
| 治理、所有权与管理层 | 7 | 4.20 | 公开下调目标并推进股东回报,与东证压力同向;没有控制权溢价,董事会有效性无法观察 |
| Kabugami技术结构 | 13 | 6.76 | 2023年平台受损但未破,2026年冲高失败、放量回吐,新体制尚未确认 |
| 合计 | 100 | 58.86 |
操作建议:观望为主,已持有者继续持有,不追涨。基本面的看点是调整后营业利润能否守住450亿日元左右,以及下半年存货和现金能否回吐;价格上看1,650日元附近的平台能否守住。现价0.71倍市净率、3.2%的股息给等待提供补偿,但现金流转负和价格结构尚未确认,不适合重仓。下半年业绩证实现金回流和ROE抬升,可在价格稳定后分批增配;年内调整后营业利润低于400亿日元或ROE低于6%,应重新评估持有理由。
14.2|V3.2 评分明细
| 模块 | 权重 | 得分 | 理由 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 8.84 | 资产负债表底子仍然扎实:归属股东权益比率2026年3月期为55.2%,利息保障倍数约44.8倍,现金约630–700亿日元,另有可出售的政策持股、约566亿日元的超额养老金资产,以及按净资产约2.5%设定的股息下限。但2027年3月期上半年资金面明显转弱:营业现金流为–90亿日元(上年同期+379亿日元),有息负债增加449亿日元至2,266亿日元,净负债约1,569亿日元(3月末约1,187亿日元),权益比率降到52.1%。这是一个缓冲厚但方向转坏的状态,给到中上水平。 |
| 竞争优势与结构耐久性 | 14 | 8.68 | 护城河体现在认证周期和工艺深度上,而不是品牌:高合金熔炼与真空再熔(知多二号线)、涩川一体化锻造、自产稀土磁铁,加上与汽车、轴承客户的多年再认证,使功能材料业务能维持约10%的分部利润率,而普通特殊钢只有约4.5%。这一结构有实质内容,但护城河主要集中在较小的高附加值部分,母公司的大宗特殊钢仍在寡头式的国内价格竞争里,只有成本和供货可靠性的优势。 |
| 盈利质量、现金转化与资本效率 | 17 | 8.5 | 盈利质量处在中性偏弱:2026年3月期报告营业利润增长6.8%至421亿日元,但剔除一次性因素后的调整后营业利润下降9.2%至399亿日元,毛利率从18.1%降到17.5%,增幅由出售政策持股等带来的约63亿日元其他收益撑起;2027年3月期上半年又含有14亿日元的不会重复的东北特殊钢阶段取得收益(报告值+41.2%,调整后+25.0%)。ROE为7.2%,约等于或低于东证约8%的参考线,预测值约6.3%,低于合理的股权成本。功能材料利润增长是真实的亮点(上半年121亿日元,利润率10%),但其中一部分来自并表范围。 |
| 商业结构、产品、客户与关键依赖 | 11 | 6.38 | 业务结构正在向高附加值转移:功能材料与磁性材料已是最大的利润来源(2026年3月期149亿日元,2027年3月期上半年121亿日元),合计约占分部利润的55%;增长点是半导体材料、非汽车领域、航空锻件和环境工程。但传统需求结构性走弱——日系整车在中国、东盟失去份额,工业机械受中国同业崛起压制,电动化压缩发动机和传动系需求——使母公司销量被限制在约100万吨,并表后收入增16.2%中有相当部分来自价格传导和并购,而不是有机增长。关键依赖是废钢,价格与汇率联动,客户集中度和各客户的收入占比没有披露。 |
| 估值与安全边际 | 15 | 9.3 | 2026年11月6日股价1,754日元,预测市盈率约11.3倍(预测每股收益155.08日元),市净率0.71倍(每股净资产约2,477日元),市值约3,810亿日元(扣除库存股约3,500亿日元,约11.7倍),预计股息56日元对应约3.2%的收益率。在约300亿日元的归属利润下,市场对盈利的定价是合理的而不是便宜;便宜的是资产,约41%的价格与净资产的差距。这个折价反映市场预期ROE低于股权成本,而不是对财务困境的担忧。对已兑现的指引来说,三个交易日内股价从2,280日元跌到1,754日元(–23%),意味着价格已计入下半年减速,甚至更多。 |
| 资本配置与股东回报 | 10 | 6.2 | 资本政策朝着有利于少数股东的方向:2026年3月期起股息政策为派息率不低于30%且净资产股息率(DOE)不低于2.5%;2024年11月和2025年7月两次在东证拍卖交易系统以近于或低于净资产的价格回购,合计约151亿日元,库存股占已发行股的7.82%;2026年3月期股息49日元,2027年3月期预测56日元;政策持股比率目标2026年底降到15%以下,2030年约10%。但也有拉低的部分:库存股没有注销,资本开支约为折旧的1.7倍(2027年3月期计划559亿日元),并购计划合计约199亿日元,其资金部分靠CP。 |
| 治理、所有权与管理层 | 7 | 4.2 | 治理表现中性偏正:监查等委员会设置公司,提名与薪酬委员会含四名外部董事,业绩联动型股票信托;2025年10月公开下调2026年计划目标(营业利润从600亿日元以上降到400亿日元以上,ROE从9%降到7%),随后2026年3月期实绩(营业利润421亿日元、ROE 7.2%)超过下调后的目标;同时设置DOE股息下限、低于净资产的回购和政策持股削减计划,说明管理层行为与东证对低市净率公司的资本成本压力基本同向。 |
| Kabugami 技术结构 | 13 | 6.76 | 独立的价格结构显示:2023年起的新平台(约1,100–1,600日元)形成得较扎实,成交量逐步放大;2026年出现一轮放量的冲高,最高3,005日元,随后回吐约42%到1,754日元,价格位于24个月均线上方约6%、12个月均线下方约17%,处于“旧体制已明显失效但新体制尚未确立”的位置。6月高点和7月的更低高点构成失败的脉冲,股价先于10月的指引上调就开始回落,上调后也没有形成持续买盘,这与基本面强度不同步。 |
总分: 58.86 / 100 评级: B 操作建议: 观望为主,已持有者继续持有,不追涨。基本面的看点是营业利润能否守住约450亿日元的调整后水平,以及下半年存货和现金能否回吐;价格上则看1,650日元附近的平台能否守住。现价约0.71倍市净率、3.2%的股息收益给等待提供了补偿,但现金流转负和价格结构尚未确认,不适合重仓;如果下半年业绩证实现金回流和ROE抬升,可在价格稳定后分批增配;若年内调整后营业利润低于400亿日元或ROE低于6%,则应重新评估持有理由。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
本报告的评审日为2026年11月9日,价格和估值数据截止2026年11月6日收盘,月线数据到2026年10月27日,不含此后披露的信息。
主要来源如下:
- 大同特殊鋼《2026年3月期 财报(业绩快报)〔IFRS〕(連結)》及决算说明会资料(2026年5月14日至15日,TDnet);
- 《有価証券報告書 第102期(2026年3月期)》(2026年6月30日,EDINET);
- 《東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの開始に関するお知らせ》(2026年5月15日)及《公開買付けの結果及び子会社の異動に関するお知らせ》(2026年6月30日);
- 《大同特殊鋼グループ 2026中期経営計画 再設計について》(2025年10月30日);
- 《2027年3月期 第2四半期(中間期)财报(业绩快报)〔IFRS〕(連結)》及补充资料(2026年10月29日);
- 公司英文企业概况页面(2026年11月6日查阅),其中公司英文名为Daido Steel Co., Ltd.;
- IRBANK的股价、估值指标、信用交易余额和日线快照(2026年11月6日),属于数据聚合服务,不是公司或交易所的一手披露。
数据与判断的限制如下:
- 调整后营业利润是公司自己定义的口径,估值与正常化推导以此为基础,各项推导(预测ROE 6.3%左右、正常化归属利润300亿日元、回购折价转移约29亿日元)是研究推算,不是公司披露,所用股本口径和期末权益口径已在正文说明。
- 没有使用市场一致预期,也没有外部的市场规模数据和同业价格数据,需求诊断、传导时滞和售价影响多来自管理层自己的说明。
- 大额持股报告与股东登记册之间的差异、库存股的两种数量口径,未能对齐。
- 技术部分基于2001年起的月线与11月6日日线快照,2001年以前的上市历史、以及可复现的辅助指标和时间窗口序列,没有纳入。
- 价格下跌的原因,是从价格与仓位数据推断,没有一手证据。
- 下半年业绩、全年现金流和资产负债表、东北特殊钢整年贡献、新一期中期计划,在评审日尚未披露,对应的判断保持条件性。
本报告为研究资料,不构成投资建议,也不构成买卖任何证券的邀约。投资有风险,决策与损失由使用者自行承担。
主要资料来源
- 5471 大同特殊鋼 株価・指標スナップショット(2026-11-06)
- 2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正
- 2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針
- 大同特殊鋼グループ 2026中期経営計画 再設計について
- 有価証券報告書 第102期 — 会社の沿革・株式の状況
- Corporate Profile (English)
- 2026年3月期 決算説明会資料 — 事業ポートフォリオ
- 東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの開始に関するお知らせ
- 東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ
研究发现索引
展开本次 Review 的 105 项研究发现
F001|01|这只股票押的是转型能否扛过一个完整废钢周期
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|这只股票押的是转型能否扛过一个完整废钢周期
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
5471 大同特殊鋼 株価・指標スナップショット(2026-11-06)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、08
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接 / 支持;一手验证:28、30;反向验证:22、31
2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針怎么使用:直接 / 支持;一手验证:26
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:直接 / 支持;一手验证:13、23、35;反向验证:05
5471 バリュエーション指標(2026-11-06)怎么使用:直接证据;一手验证:27;外部现实校验:21、22、26、29、35;专项深挖:27
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接证据;一手验证:17、19、25;反向验证:18;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08)|5471 大同特殊鋼 株価・指標スナップショット(2026-11-06);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正;直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について;直接证据 / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域27)|5471 バリュエーション指標(2026-11-06);直接证据 / 反证 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:Reconciled Core Investment Question: can functional-materials growth plus the Nippon Koshuha and Tohoku consolidations hold adjusted operating profit at or above about ¥45bn through a full scrap cycle despite the special-steel slide gap, and does 0.71x book with a DOE 2.5% dividend floor underprice that conversion? Equity case = a conversion test. If the embedded H2 deceleration is structural, the stock stays a balance-sheet value trap with a ~3.2% yield.
内部研究类型:investment_question
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Frames whether the 0.71x book discount narrows (conversion succeeds) or persists (earnings are borrowed from market prices and scope).
不确定性(原始记录):Counter-evidence (H1 operating cash outflow, rising CP-funded debt) is unresolved until H2 prints; outcome depends on scrap path and ROE evidence.
F002|Daido Steel Co., Ltd. (大同特殊鋼, founded 1916, HQ Nagoya, TSE Prime/Nagoya) is an independent special-steel and functional-materials group with 67 consolidated subsidiaries, 8 equity-method affiliates and 217,243,845 issued shares. There is no controlling shareholder: Master Trust 10.35%, Japan Custody 5.51%, Nippon Steel 5.42%, Meiji Yasuda 5.18%, NHK Spring 3.61%; top ten 42.48%. Treasury stock is 7.82% of issued shares and is an unexercised capital lever (cancel, hold for M&A, or grow).
研究范围:开放研究+35项覆盖检查
写入正文:02|一家1916年成立的独立特殊钢集团,利润重心已移出大宗钢材07|没有控股股东,价格由基本面和资金流决定,没有控制权溢价15|来源、数据截止日与使用限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
有価証券報告書 第102期 — 会社の沿革・株式の状況怎么使用:直接证据;一手验证:01;专项深挖:01
Corporate Profile (English)怎么使用:直接 / 支持;一手验证:01、03
有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況怎么使用:直接证据;一手验证:01、07、33
有価証券報告書 第102期 — 大株主の状況怎么使用:直接 / 支持;一手验证:24
有価証券報告書 第102期 — 所有者別・大株主怎么使用:直接证据;一手验证:24;专项深挖:24
有価証券報告書 第102期 — 自己株式の取得等の状況怎么使用:直接证据;一手验证:26
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 定向深挖(研究域01)|有価証券報告書 第102期 — 会社の沿革・株式の状況;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03)|Corporate Profile (English);直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域33)|有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況;直接证据 / 支持证据 / 一手证据(研究域24)|有価証券報告書 第102期 — 大株主の状況;直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|有価証券報告書 第102期 — 所有者別・大株主;直接证据 / 一手证据(研究域26)|有価証券報告書 第102期 — 自己株式の取得等の状況
完整研究记录(核对用)
研究原文:Daido Steel Co., Ltd. (大同特殊鋼, founded 1916, HQ Nagoya, TSE Prime/Nagoya) is an independent special-steel and functional-materials group with 67 consolidated subsidiaries, 8 equity-method affiliates and 217,243,845 issued shares. There is no controlling shareholder: Master Trust 10.35%, Japan Custody 5.51%, Nippon Steel 5.42%, Meiji Yasuda 5.18%, NHK Spring 3.61%; top ten 42.48%. Treasury stock is 7.82% of issued shares and is an unexercised capital lever (cancel, hold for M&A, or grow).
内部研究类型:company_identity_and_ownership
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):No control premium or parent support; price is set by fundamentals and float/programme flows, and relationship holders unwind gradually.
不确定性(原始记录):Large-holding filing bases (Mizuho ~6.40%, SuMi Trust ~4.11%) could not be reconciled to the register (Mizuho 3.30%); treasury-share counts differ by definition (17,390,041 vs 17,004,700).
F003|06|2026年3月期报告营业利润增长6.8%,调整后营业利润实际下降9.2%
研究范围:开放研究+35项覆盖检查
写入正文:06|2026年3月期报告营业利润增长6.8%,调整后营业利润实际下降9.2%09|盈利按合理价格定价,便宜的只有净资产14|Kabugami评分58.86分,B级:资产便宜、经营在转型、现金和价格都还没有确认
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:16、28;同业比较:12、15;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益怎么使用:直接 / 支持;一手验证:32;反向验证:16、28
2026年3月期 決算短信 — 損益計算書分析怎么使用:直接证据;一手验证:16;反向验证:10、20;专项深挖:16
2027年3月期 第2四半期 決算短信 — 段階取得差益と調整後利益怎么使用:直接证据;一手验证:32;专项深挖:32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15)|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域32) / 反证(研究域16) / 反证(研究域28)|2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益;直接证据 / 一手证据(研究域16) / 反证(研究域10) / 反证(研究域20) / 定向深挖(研究域16)|2026年3月期 決算短信 — 損益計算書分析;直接证据 / 一手证据(研究域32) / 定向深挖(研究域32)|2027年3月期 第2四半期 決算短信 — 段階取得差益と調整後利益
完整研究记录(核对用)
研究原文:FY3/26 reported operating profit rose 6.8% to ¥42,081m but adjusted operating profit fell 9.2% to ¥39,920m: gross margin slid 18.1%→17.5%, SG&A rose, and the headline was carried by ¥6,299m other income (vs ¥1,002m) including policy-shareholding disposal gains (¥14.3bn sale proceeds). Underlying operations shrank while the headline grew.
内部研究类型:earnings_quality_contradiction
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Reported growth overstated the underlying direction; part of FY3/26 profit was funded by selling the share portfolio, a source that shrinks as holdings are reduced.
不确定性(原始记录):Adjusted profit is management-defined; the exact FY3/27 full-year other-income categories are not yet known.
F004|06|几项会计呈现上的陷阱,不构成异常信号
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期 決算短信 — 段階取得差益と調整後利益怎么使用:直接证据;一手验证:32;专项深挖:32
2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益怎么使用:直接证据;一手验证:32;反向验证:16、28
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:直接证据;一手验证:16、32
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域32) / 定向深挖(研究域32)|2027年3月期 第2四半期 決算短信 — 段階取得差益と調整後利益;直接证据 / 一手证据(研究域32) / 反证(研究域16) / 反证(研究域28)|2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益;直接证据 / 一手证据(研究域16) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)
完整研究记录(核对用)
研究原文:Presentation traps: H1 FY3/27 other income of ¥2,046m includes a non-cash, non-repeatable ¥1,398m step-acquisition gain on Tohoku (reported OP +41.2% vs adjusted +25.0%); FY3/23 J-GAAP and FY3/24 IFRS revenue print identically (¥578,564m) in the trend table, a presentation artefact; treasury counts differ between release and securities report by definition. No restatements or qualifications.
内部研究类型:accounting_watch_items
内部来源标记:COVERAGE35
普通股东含义(原始记录):Time-series and growth-rate comparisons without the adjusted series mislead; the reported-vs-adjusted wedge converges mechanically as disposals and step gains fade.
不确定性(原始记录):Review covers disclosed wedge items only, not a forensic audit; FY3/27 full-year one-offs unknown.
F005|09|盈利按合理价格定价,便宜的只有净资产
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:16、28;同业比较:12、15;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益怎么使用:直接 / 支持;一手验证:32;反向验证:16、28
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:16、32
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接 / 支持;一手验证:28、30;反向验证:22、31
2027年3月期 第2四半期 決算短信 — 調整後営業利益怎么使用:直接证据;一手验证:28、35;专项深挖:28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15)|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域32) / 反证(研究域16) / 反证(研究域28)|2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益;直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正;直接证据 / 一手证据(研究域28) / 一手证据(研究域35) / 定向深挖(研究域28)|2027年3月期 第2四半期 決算短信 — 調整後営業利益
完整研究记录(核对用)
研究原文:Normalised earnings power is best anchored on adjusted operating profit (¥43,953m FY3/25, ¥39,920m FY3/26, ¥45,000m FY3/27 guide), triangulated by the reported series to a ¥40–45bn mid-cycle band at current scope; at ¥45bn operating profit, ~30% tax and current minority leakage give attributable earnings near ¥30bn, close to the ¥31.0bn forecast. Both years' reported lines are flattered by disposal and step gains.
内部研究类型:normalized_earnings_power
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):At ~¥30bn normalised attributable profit the market is pricing earnings fairly (not cheaply); cheapness is on assets only.
不确定性(原始记录):Market cap ¥381.0bn is on issued shares incl. treasury (7.82%); excluding treasury (~¥350bn) the multiple is ~11.7x rather than ~12.7x. Top of band assumes Tohoku scope annualises and scrap does not re-accelerate.
F006|02|功能材料的利润已是特殊钢的两倍以上,但一部分增长来自并表
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论02|功能材料的利润已是特殊钢的两倍以上,但一部分增长来自并表03|产品梯度从大宗长材一路到认证锁定的功能材料14|Kabugami评分58.86分,B级:资产便宜、经营在转型、现金和价格都还没有确认
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)— セグメント情報怎么使用:直接 / 支持;一手验证:02、09;反向验证:04;同业比较:16;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報怎么使用:直接 / 支持;一手验证:09、15
2026年3月期 決算短信 — 事業モデルと収益構成怎么使用:直接证据;一手验证:02;专项深挖:02
2026年3月期 決算説明会資料 — 事業ポートフォリオ怎么使用:直接证据;一手验证:09;专项深挖:09
2026年3月期 決算短信 — 損益計算書分析怎么使用:直接证据;一手验证:16;反向验证:10、20;专项深挖:16
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域09) / 历史/同业比较(研究域16) / 反证(研究域04)|2026年3月期 決算短信〔IFRS〕(連結)— セグメント情報;直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報;直接证据 / 一手证据(研究域02) / 定向深挖(研究域02)|2026年3月期 決算短信 — 事業モデルと収益構成;直接证据 / 一手证据(研究域09) / 定向深挖(研究域09)|2026年3月期 決算説明会資料 — 事業ポートフォリオ;直接证据 / 一手证据(研究域16) / 反证(研究域10) / 反证(研究域20) / 定向深挖(研究域16)|2026年3月期 決算短信 — 損益計算書分析
完整研究记录(核对用)
研究原文:Functional & Magnetic Materials is now the largest profit pool: ¥14,884m in FY3/26 and ¥12,082m in H1 FY3/27 (10.0% margin), more than twice special steel's H1 ¥5,360m (4.5% margin), driven by semiconductor-related volume and consolidation scope. Functional plus parts earn ~55% of segment profit on ~55% of revenue; the planned profit-mix transition is roughly half done.
内部研究类型:profit_pool_rotation
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The equity is a transition claim: value it on destination mix, risk it on the journey's cash cost.
不确定性(原始记录):Per-product margins (magnets vs stainless) undisclosed; semiconductor visibility beyond H2 FY3/27 unknown; part of the H1 jump is scope, not organic.
F007|02|废钢涨得快、售价调得慢,价差缺口是利润最大的漏口
研究范围:开放研究+35项覆盖检查
写入正文:02|废钢涨得快、售价调得慢,价差缺口是利润最大的漏口06|存货按接近重置成本的价格计价,废钢通胀同时抬高了收入、存货和应收
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報怎么使用:直接 / 支持;一手验证:09、15
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接 / 支持;一手验证:06、12、14
決算短信 補足資料 — 原燃料市況怎么使用:直接证据;一手验证:06;专项深挖:06
決算短信 補足資料 — 市況と下期前提怎么使用:直接证据;一手验证:12;反向验证:35;专项深挖:12
決算短信 補足資料 — 為替・市況前提怎么使用:直接证据;一手验证:14;外部现实校验:05、06、12;专项深挖:14
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋;直接证据 / 一手证据(研究域06) / 定向深挖(研究域06)|決算短信 補足資料 — 原燃料市況;直接证据 / 一手证据(研究域12) / 反证(研究域35) / 定向深挖(研究域12)|決算短信 補足資料 — 市況と下期前提;直接证据 / 一手证据(研究域14) / 外部现实(研究域05) / 外部现实(研究域06) / 外部现实(研究域12) / 定向深挖(研究域14)|決算短信 補足資料 — 為替・市況前提
完整研究记录(核对用)
研究原文:Slide gap: scrap (export-parity, yen-linked; ¥34.1k→¥45.9k/t, nickel $6.9→$7.9/lb, yen ¥146.0→¥159.4) resets continuously while selling prices reset in negotiated rounds. In H1 FY3/27 special-steel revenue grew 20.1% yet profit slipped (¥5,360m vs ¥5,424m); the market line is the largest single negative in the H1 bridge (−¥8.2bn) and the full-year forecast bridge (−¥25.3bn). Historically catch-up arrives about a year late (FY3/26).
内部研究类型:core_economic_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Earnings volatility is structurally higher than revenue volatility; dividends rest on the DOE floor, not margin stability. For a scrap-fed domestic converter a weak yen is an input-cost negative.
不确定性(原始记录):Scrap path in H2 versus the ¥45.5k/t assumption; no contract-level pass-through terms disclosed.
F008|11|最大的风险是废钢居高不下而国内需求转弱,特殊钢会在收入增长的年份再次利润下滑
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论11|最大的风险是废钢居高不下而国内需求转弱,特殊钢会在收入增长的年份再次利润下滑
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接 / 支持;一手验证:06、12、14
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報怎么使用:直接 / 支持;一手验证:09、15
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:16、28;同业比较:12、15;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋;直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報;直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15)|2026年3月期 決算短信〔IFRS〕(連結)
完整研究记录(核对用)
研究原文:If scrap stays above ¥45.5k/t while domestic demand weakens, special steel can repeat FY3/26's adjusted decline even in a year of rising revenue; the market line is the largest negative in every bridge.
内部研究类型:principal_risk
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Directly threatens the ¥45bn adjusted-profit anchor and the cash conversion that funds returns.
不确定性(原始记录):Probability depends on scrap path; open whether pass-through lag resets margins lower each cycle.
F009|06|利润桥里,可控的价格和结构几乎被不可控的市场项抵消
研究范围:开放研究
写入正文:06|利润桥里,可控的价格和结构几乎被不可控的市场项抵消
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接 / 支持;一手验证:06、12、14
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋
完整研究记录(核对用)
研究原文:H1 FY3/27 adjusted profit bridge: price +¥7.1bn, volume +¥4.8bn, mix +¥2.9bn, consolidation +¥0.7bn against markets −¥8.2bn, fixed costs −¥1.9bn, variable costs −¥0.7bn (net +¥4.7bn). Two-thirds of gross positives are price and mix—levers management controls; the largest negative is the uncontrolled market. The full-year bridge is similar (+¥38.9bn vs −¥33.8bn).
内部研究类型:mechanism_attribution
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Earnings are more controllable than the FY3/26 decline suggested but never fully controlled; net bridge is thin relative to gross flows.
不确定性(原始记录):Bridge is management-attributed; net effect is small against large offsetting gross terms.
F010|09|指引把下半年减速写进去了,达标本身就是一个低门槛
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论09|指引把下半年减速写进去了,达标本身就是一个低门槛
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接 / 支持;一手验证:28、30;反向验证:22、31
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接 / 支持;一手验证:06、12、14
決算短信 補足資料 — 市況と下期前提怎么使用:直接证据;一手验证:12;反向验证:35;专项深挖:12
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋;直接证据 / 一手证据(研究域12) / 反证(研究域35) / 定向深挖(研究域12)|決算短信 補足資料 — 市況と下期前提
完整研究记录(核对用)
研究原文:The 29 Oct 2026 upgrade (revenue ¥680bn, OP ¥46.0bn, adjusted OP ¥45.0bn, attributable ¥31.0bn, EPS ¥155.08, dividend ¥56) is front-loaded: implied H2 operating profit ¥19,932m is ~24% below H1 and ~16% below prior-year H2, on company assumptions of scrap ¥45.5k/t, nickel $8.0, ¥157.2. Attributable profit is 4.9% below FY3/26 because that year had larger one-offs.
内部研究类型:guidance_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The expectations bar is delivery of an already-decelerated forecast; a guidance cut would validate market disbelief.
不确定性(原始记录):How much deceleration is conservatism versus order visibility is undisclosed.
F011|01|最强反证:利润上调的同时,现金和杠杆走向了相反方向
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|最强反证:利润上调的同时,现金和杠杆走向了相反方向06|上半年营业现金流转负,增长靠营运资金和债务垫付14|Kabugami评分58.86分,B级:资产便宜、经营在转型、现金和价格都还没有确认
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、19、25;反向验证:18
2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、18
2026年3月期 決算短信 — キャッシュフロー計算書怎么使用:直接证据;一手验证:17;专项深挖:17
2027年3月期 第2四半期 決算短信 — 財政状態怎么使用:直接证据;一手验证:18;反向验证:25、29;专项深挖:18
2027年3月期 第2四半期 決算短信 — 運転資本怎么使用:直接证据;一手验证:19;专项深挖:19
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18)|2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;直接证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信 — キャッシュフロー計算書;直接证据 / 一手证据(研究域18) / 反证(研究域25) / 反证(研究域29) / 定向深挖(研究域18)|2027年3月期 第2四半期 決算短信 — 財政状態;直接证据 / 一手证据(研究域19) / 定向深挖(研究域19)|2027年3月期 第2四半期 決算短信 — 運転資本
完整研究记录(核对用)
研究原文:H1 FY3/27 balance sheet expanded ¥93,293m to ¥949,674m via working capital and leverage: inventories +¥30,919m (to ¥242,420m), receivables +¥15,967m; operating cash flow −¥9,000m (vs +¥37,888m); interest-bearing debt rose ¥44,859m to ¥226,621m, net ~¥156.9bn (vs ~¥118.7bn at March); equity ratio 55.2%→52.1%. FY3/26 contrasted: OCF +¥66,096m vs capex ¥53,152m (FCF before M&A ~¥13bn). Growth is financed by working-capital debt, not cash generation.
内部研究类型:cash_conversion_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Funding of dividends and buybacks depends on H2 working-capital release; profit upgrade and cash downgrade arrived together.
不确定性(原始记录):Year-end inventory, OCF and net debt unknown; deleveraging trend has paused for one half only.
F012|06|存货按接近重置成本的价格计价,废钢通胀同时抬高了收入、存货和应收
研究范围:35项覆盖检查
写入正文:06|存货按接近重置成本的价格计价,废钢通胀同时抬高了收入、存货和应收
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期 決算短信 — 運転資本怎么使用:直接 / 支持;一手验证:19;专项深挖:19
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、19、25;反向验证:18
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域19) / 定向深挖(研究域19)|2027年3月期 第2四半期 決算短信 — 運転資本;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:Inventories are carried at replacement-cost-linked values, so scrap inflation simultaneously inflates revenue (+16.2%), inventories and receivables; H1's ¥42.2bn absorption is the accounting shadow of the same price move. Judging H1 on profit alone double-counts inflation; judging on cash alone misses that absorption reverses when prices plateau (and releases further, with margin pain, if prices fall).
内部研究类型:inventory_economic_identity
内部来源标记:COVERAGE35
普通股东含义(原始记录):Cash return timing depends on release, not on reported profit; book value and downside value include inflated-price inventory.
不确定性(原始记录):Raw/WIP/finished split undisclosed; price-vs-volume split is management-attributed; realizability at lower prices untested.
F013|06|商业票据补缺口,债务变得更短,D/E目标的余量只剩一点
研究范围:35项覆盖检查
写入正文:06|商业票据补缺口,债务变得更短,D/E目标的余量只剩一点
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー怎么使用:直接 / 支持;一手验证:25;专项深挖:25
2027年3月期 第2四半期 決算短信 — 財政状態怎么使用:直接 / 支持;一手验证:18;反向验证:25、29;专项深挖:18
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接证据;一手验证:17、19、25;反向验证:18
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域18) / 反证(研究域25) / 反证(研究域29) / 定向深挖(研究域18)|2027年3月期 第2四半期 決算短信 — 財政状態;直接证据 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:¥36,000m of net CP issuance in H1 (plus ¥9,948m bonds against ¥15,000m redemptions, net short-term borrowings +¥11,751m) lifted gross debt to ¥226,621m (gross D/E ~0.46 vs ~0.5 guide) and shortened maturity as leverage rose. No equity issuance—dilution nil—so the issue is maturity structure and refinancing, with Mizuho as reference main bank.
内部研究类型:financing_risk
内部来源标记:COVERAGE35
普通股东含义(原始记录):If H2 working capital does not release, refinancing a CP-heavy stack into a falling steel tape turns the D/E guide into a constraint.
不确定性(原始记录):Year-end maturity ladder not reproduced in the materials used.
F014|08|股东回报被锚定在资产负债表上,分红不再只是盈利的一个比例
研究范围:开放研究+35项覆盖检查
写入正文:08|股东回报被锚定在资产负债表上,分红不再只是盈利的一个比例14|Kabugami评分58.86分,B级:资产便宜、经营在转型、现金和价格都还没有确认
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針怎么使用:直接 / 支持;一手验证:26
有価証券報告書 第102期 — 自己株式の取得等の状況怎么使用:直接 / 支持;一手验证:26
有価証券報告書 第102期 — 配当政策怎么使用:直接证据;一手验证:26;专项深挖:26
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接 / 支持;一手验证:28、30;反向验证:22、31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針;直接证据 / 支持证据 / 一手证据(研究域26)|有価証券報告書 第102期 — 自己株式の取得等の状況;直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|有価証券報告書 第102期 — 配当政策;直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正
完整研究记录(核对用)
研究原文:From FY3/26 the policy is payout ≥30% with a DOE 2.5% floor (DOE = dividends over prior year-end shareholders' capital excluding other equity components), alongside two ToSTNeT-3 buybacks (¥8,497.6m Nov 2024; ¥6,602.9m Jul 2025, ~¥15.1bn) near or below book, with no cancellation so treasury stock stays 7.82%. FY3/26 dividend ¥49 (payout 30.3%, DOE 2.2% on release basis); FY3/27 forecast ¥56 (payout ~36%, yield ~3.19% at ¥1,754).
内部研究类型:shareholder_return_policy
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Anchors the dividend to the balance sheet, so a repeat adjusted-profit decline becomes a funding question, not a cut event; income holders get a floor, total-return holders a buyback discount engine.
不确定性(原始记录):Year-end dividend versus ¥56 forecast; behaviour under stress (dividend vs buyback priority) untested.
F015|04|国内特殊钢是寡头定价,并表让两家独立定价者并入大同
研究范围:开放研究
写入正文:04|国内特殊钢是寡头定价,并表让两家独立定价者并入大同08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況怎么使用:直接 / 支持;一手验证:01、07、33
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの開始に関するお知らせ怎么使用:直接 / 支持
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ怎么使用:直接 / 支持;一手验证:30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域33)|有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況;直接证据 / 支持证据|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの開始に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域30)|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ
完整研究记录(核对用)
研究原文:Consolidation scope is a first-order earnings variable: Nippon Koshuha Steel wholly acquired Feb 2026 (¥10,190m outlay); Tohoku Special Steel TOB at ¥4,491 (95.01% premium, ¥8,694.8m) lifted the stake from 34.32% to 57.93% (consolidated 6 Jul 2026), then squeeze-out and delisting 19 Oct 2026; total programme ~¥19.9bn including Tohoku's ~¥11.2bn self-tender; ¥1,398m step gain in H1; equity-method balance fell from ¥22,622m to ¥13,339m. Strategic logic: integrated special/stainless competitiveness as engine demand shrinks.
内部研究类型:perimeter_change
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Adds scope profit and removes two independent price setters from the domestic special-steel oligopoly, at ¥19.9bn plus integration risk.
不确定性(原始记录):Final squeeze-out cash cost, Tohoku's full-year contribution and any pricing benefit are not yet visible.
F016|06|合并利润的增长,会系统性高估归属于普通股东的增长
研究范围:开放研究+35项覆盖检查
写入正文:06|合并利润的增长,会系统性高估归属于普通股东的增长
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
有価証券報告書 第102期 — 関係会社の状況怎么使用:直接 / 支持;一手验证:07;专项深挖:07
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ怎么使用:直接 / 支持;一手验证:30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 定向深挖(研究域07)|有価証券報告書 第102期 — 関係会社の状況;直接证据 / 支持证据 / 一手证据(研究域30)|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ
完整研究记录(核对用)
研究原文:Listed subsidiaries Nippon Seisen (50.6%) and Fuji Oozx sit inside the two growth segments, and Tohoku's minority persists until squeeze-out completes, so consolidated profit growth systematically overstates attributable profit growth until the structure is cleaned up.
内部研究类型:value_leakage
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Segment profit is not wholly the ordinary shareholder's; value capture is lower than segment figures suggest.
不确定性(原始记录):Post-squeeze-out perimeter; whether Fuji Oozx or Nippon Seisen structures change.
F017|02|集团约44%的营业利润来自母公司之外
研究范围:开放研究
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)— 個別業績(日本基準)怎么使用:直接 / 支持
查看完整证据标签(核对用)
直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結)— 個別業績(日本基準)
完整研究记录(核对用)
研究原文:Parent-only FY3/26 (J-GAAP): revenue ¥372,709m (−3.3%), operating profit ¥23,557m (−22.7%) against consolidated ¥42,081m—~44% of group operating profit arises outside the parent. The parent's special-steel operations (6.3% margin on shrinking revenue) are the weakest layer; the subsidiary network manufactures group profit growth.
内部研究类型:earnings_location
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Scope decisions move group results disproportionately.
不确定性(原始记录):J-GAAP parent vs IFRS group bases differ, so the ~44% split is indicative.
F018|07|管理层先下调了目标,2030年的雄心只是重新表述,还没有重新定基
研究范围:开放研究
写入正文:07|管理层先下调了目标,2030年的雄心只是重新表述,还没有重新定基
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:直接 / 支持;一手验证:13、23、35;反向验证:05
2026年3月期 決算説明会資料怎么使用:直接 / 支持;一手验证:21、22
大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化怎么使用:直接证据;一手验证:05、11
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について;直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;直接证据 / 一手证据(研究域05) / 一手证据(研究域11)|大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化
完整研究记录(核对用)
研究原文:On 30 Oct 2025 the 2026 plan was redesigned: FY2026 operating profit target cut from ≥¥60bn to ≥¥40bn, ROE from ≥9% to ≥7%, three-year investment decisions ¥150bn→¥140bn, D/E guide ~0.5 retained; management cited demand falling faster than assumed. FY3/26 actuals (OP ¥42.1bn, ROE 7.2%) clear the redesigned bar, not the original; FY3/27 was initially planned exactly at the floor (adjusted OP ¥40.1bn). 2030 aspiration (OP ¥80bn, ROE 10%) was reframed, not re-based; ROE series 8.5/10.4/7.9/6.7/7.2%.
内部研究类型:management_commitment
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):A public target cut is credibility-positive; the gap to 2030 ambition is the next plan's test.
不确定性(原始记录):Whether the next plan defends or re-bases 2030 targets.
F019|06|五年修复是真实的,但靠留存收益和处置收益,不靠盈利基础扩大
研究范围:开放研究
写入正文:06|五年修复是真实的,但靠留存收益和处置收益,不靠盈利基础扩大
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
有価証券報告書 第102期 — 主要な経営指標等の推移怎么使用:直接 / 支持;同业比较:09、18、22、27、28;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 历史/同业比较(研究域09) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28)|有価証券報告書 第102期 — 主要な経営指標等の推移
完整研究记录(核对用)
研究原文:Five-year repair: attributable equity ratio 44.5% (FY3/23) → 53.1% → 54.8% → 55.2% (FY3/26); FY3/26 TSR 199.3% vs TOPIX steel 220.8% (lagging); equity build came from retained earnings and disposal gains rather than earnings-base expansion.
内部研究类型:durability_evidence
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Resilience is real but partly one-off-funded; H1 FY3/27 interrupted deleveraging.
不确定性(原始记录):Trend continuation depends on H2 working-capital release.
F020|08|资本开支约为折旧的1.7倍,回报必须在2028年3月期之前体现在分部组合上
研究主题:资本配置与股东回报 · 研究范围:开放研究+35项覆盖检查
写入正文:08|资本开支约为折旧的1.7倍,回报必须在2028年3月期之前体现在分部组合上
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
決算短信 補足資料 — 設備投資額・減価償却費怎么使用:直接 / 支持;一手验证:20;专项深挖:20
2027年3月期 第2四半期 決算短信 補足資料 — 設備投資・販売数量怎么使用:直接 / 支持;一手验证:15;同业比较:11;其他用途:历史
有価証券報告書 第102期 — 設備の状況・沿革(技術投資)怎么使用:直接证据;一手验证:04、20;专项深挖:04
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域20) / 定向深挖(研究域20)|決算短信 補足資料 — 設備投資額・減価償却費;直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域11)|2027年3月期 第2四半期 決算短信 補足資料 — 設備投資・販売数量;直接证据 / 一手证据(研究域04) / 一手证据(研究域20) / 定向深挖(研究域04)|有価証券報告書 第102期 — 設備の状況・沿革(技術投資)
完整研究记录(核对用)
研究原文:Capex ¥53,152m FY3/26, ¥28,416m H1 FY3/27, ¥55,900m planned vs depreciation ¥31,129m→¥33,700m (~1.7x) inside the ¥140bn envelope: Chita No.2 semiconductor alloys (two VAR units), Shibukawa forging reform (~¥36bn programme, ~¥5bn profit target, 9% ROIC; one-off costs already booked in parts in FY3/26), carbon neutrality and portfolio spending. Allocation to functional capacity (10% margin) versus tonnage defence (4.5%) decides returns; H1 fixed costs rose ¥1.9bn.
内部研究类型:capital_allocation
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Shareholders fund the transition from retained cash; payoff must show in segment mix by FY3/28.
不确定性(原始记录):Delivered return on the press vs plan; next plan's envelope; maintenance vs growth split undisclosed.
F021|08|政策持股是自我清算的利润和回购资金来源,比例却被升值抬着不降
研究范围:开放研究+35项覆盖检查
写入正文:08|政策持股是自我清算的利润和回购资金来源,比例却被升值抬着不降09|下行有缓冲,没有底线,净资产要扣掉变现性
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算説明会資料怎么使用:直接 / 支持;一手验证:21、22
2026年3月期 決算短信 — 非営業資産怎么使用:直接 / 支持;一手验证:21、29;专项深挖:21
2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益怎么使用:直接证据;一手验证:32;反向验证:16、28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|2026年3月期 決算短信 — 非営業資産;直接证据 / 一手证据(研究域32) / 反证(研究域16) / 反证(研究域28)|2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益
完整研究记录(核对用)
研究原文:Policy shareholdings were sold for ¥36.0bn (FY3/23), ¥24.1bn (FY3/24), ¥16.5bn (FY3/26), yet the ratio rose to 18.0% of net assets because remaining holdings appreciated (other financial assets ¥50,781m→¥71,552m by Sep 2026); targets are ≤15% by FY2026-end and ~10% by 2030. Gains and buyback funding come from a shrinking pool.
内部研究类型:self_liquidating_asset_layer
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A self-liquidating profit and buyback-funding source; not a permanent earnings layer. Asset value is market-linked and tied to the tape.
不确定性(原始记录):Realised sale prices vs carrying values and pace needed to hit 15% against a rising denominator.
F022|11|催化剂有明确日期,每一个对应一个具体的不确定性,失败方式同样有日期
研究范围:35项覆盖检查+开放研究
写入正文:00|报告身份、评分与核心结论11|催化剂有明确日期,每一个对应一个具体的不确定性,失败方式同样有日期
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
東北特殊鋼 公開買付け結果 — 触媒怎么使用:直接 / 支持;一手验证:30;专项深挖:30
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ怎么使用:直接证据;一手验证:30
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接证据;一手验证:28、30;反向验证:22、31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30) / 定向深挖(研究域30)|東北特殊鋼 公開買付け結果 — 触媒;直接证据 / 一手证据(研究域30)|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ;直接证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正
完整研究记录(核对用)
研究原文:Dated catalysts: Tohoku squeeze-out completion and first full consolidated year (FY3/28); FY3/27 year-end dividend decision under the DOE 2.5% floor; next mid-term plan restating 2030 targets; portfolio sales toward 15%; H2 build-price rounds that determine whether the slide gap closes in print.
内部研究类型:catalyst_set
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):Each resolves one named uncertainty—scope, income, ambition, asset conversion or spread; event risk is symmetric and calendar-visible.
不确定性(原始记录):Outcomes unknown; failure modes equally dated.
F023|09|价格已经为下半年减速付过钱,风险回报略偏向持有人而不是追涨者
研究范围:35项覆盖检查
写入正文:09|价格已经为下半年减速付过钱,风险回报略偏向持有人而不是追涨者12|价格在上调指引之后下跌23%,定价的却是一个公司指引早已写进去的减速
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
5471 株価反応と信用残(2026-11-06)怎么使用:直接 / 支持;一手验证:31;反向验证:34;专项深挖:31
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接 / 支持;一手验证:28、30;反向验证:22、31
5471 大同特殊鋼 株価・指標スナップショット(2026-11-06)怎么使用:直接证据;一手验证:27、31;外部现实校验:01、08
5471 daily snapshot and November break (IRBANK)怎么使用:直接证据;外部现实校验:34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域31) / 反证(研究域34) / 定向深挖(研究域31)|5471 株価反応と信用残(2026-11-06);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正;直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08)|5471 大同特殊鋼 株価・指標スナップショット(2026-11-06);直接证据 / 外部现实(研究域34)|5471 daily snapshot and November break (IRBANK)
完整研究记录(核对用)
研究原文:Price fell 23% from ¥2,280 (27 Oct) to ¥1,754 (6 Nov), through the 29 Oct upgrade, with a −7.1% single-day move on ~1.51m shares (about triple normal volume) and margin longs 7.02x (386,200 long vs 55,000 short). The price prices disbelief that adjusted profit holds above ¥40bn, while guidance already embeds the H2 deceleration; delivering the decelerated forecast beats the implied path.
内部研究类型:market_expectation_mismatch
内部来源标记:COVERAGE35 / TECHNICAL
普通股东含义(原始记录):Asymmetry favours holders over chasers until positioning clears; crowded margin longs can extend falls independent of fundamentals.
不确定性(原始记录):Cause (disbelief of H2, scrap cycle, or rerating unwind) is inferred from price and positioning data; no consensus source used.
F024|08|低于净资产的回购让每股净资产可以不靠ROE增长,但这是一台有限且受融资约束的机器
研究范围:开放研究+35项覆盖检查
写入正文:08|低于净资产的回购让每股净资产可以不靠ROE增长,但这是一台有限且受融资约束的机器09|等待有补偿:股息率3.2%加回购折价,但前提是现金回来
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
有価証券報告書 第102期 — 配当政策怎么使用:直接 / 支持;一手验证:26;专项深挖:26
有価証券報告書 第102期 — 自己株式の取得等の状況怎么使用:直接 / 支持;一手验证:26
2026年3月期 決算短信 — キャッシュフロー計算書怎么使用:直接 / 支持;一手验证:17;专项深挖:17
2027年3月期 第2四半期 決算短信 — 財政状態怎么使用:直接证据;一手验证:18;反向验证:25、29;专项深挖:18;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|有価証券報告書 第102期 — 配当政策;直接证据 / 支持证据 / 一手证据(研究域26)|有価証券報告書 第102期 — 自己株式の取得等の状況;直接证据 / 支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信 — キャッシュフロー計算書;直接证据 / 反证 / 一手证据(研究域18) / 反证(研究域25) / 反证(研究域29) / 定向深挖(研究域18)|2027年3月期 第2四半期 決算短信 — 財政状態
完整研究记录(核对用)
研究原文:Second-order thesis: with treasury stock at 7.82% bought near book, each additional ¥7bn buyback at 0.71x book retires ~2% of issued shares (~4.0m at ¥1,754) at a ~29% discount to book (September book ~¥2,477/share), transferring ~¥2.9bn of value to continuing holders—an engine that works even if ROE stalls near 7%, provided cash generation recovers.
内部研究类型:per_share_value_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Makes book value per share, not ROE alone, the compounding variable.
不确定性(原始记录):Calculation is derived (share count at issued basis, price assumed ¥1,754); transfer to continuing holders requires cancellation or treasury exclusion; funding depends on H2 cash and CP-heavy debt (opposing evidence).
F025|09|盈利按合理价格定价,便宜的只有净资产
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论09|盈利按合理价格定价,便宜的只有净资产14|Kabugami评分58.86分,B级:资产便宜、经营在转型、现金和价格都还没有确认
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
5471 バリュエーション指標(2026-11-06)怎么使用:直接证据;一手验证:27;外部现实校验:21、22、26、29、35;专项深挖:27
5471 大同特殊鋼 株価・指標スナップショット(2026-11-06)怎么使用:直接证据;一手验证:27、31;外部现实校验:01、08
5471 年度株価・時価総額テーブル怎么使用:直接证据;一手验证:27;外部现实校验:33;同业比较:31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域27)|5471 バリュエーション指標(2026-11-06);直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08)|5471 大同特殊鋼 株価・指標スナップショット(2026-11-06);直接证据 / 一手证据(研究域27) / 外部现实(研究域33) / 历史/同业比较(研究域31)|5471 年度株価・時価総額テーブル
完整研究记录(核对用)
研究原文:At ¥1,754 (6 Nov 2026): forecast PER 11.31x (EPS ¥155.08), ~10.8x FY3/26 EPS ¥161.74, PBR 0.71x (book ~¥2,477), market cap ¥381.0bn (~¥350bn ex-treasury), yield ~3.19% on ¥56. FY3/26 range ¥924–¥2,388 (PBR 0.39–1.01x); book was priced above 1.0x only briefly (Feb 2026). Simultaneous discounts on earnings and book signal expected ROE below cost of equity, not distress.
内部研究类型:valuation_state
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Entry is paid to wait (yield plus buyback accretion) while the ROE question resolves.
不确定性(原始记录):Computed from company forecasts and disclosed book; no consensus; share-count basis (issued vs ex-treasury) shifts market-cap multiples by ~8%.
F026|06|ROE长期在8%参考线下方,今年的利润上调不会抬高它
研究范围:35项覆盖检查
写入正文:06|ROE长期在8%参考线下方,今年的利润上调不会抬高它09|盈利按合理价格定价,便宜的只有净资产
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算説明会資料 — ROE推移と目標怎么使用:直接证据;一手验证:22;专项深挖:22
2026年3月期 決算説明会資料怎么使用:直接证据;一手验证:21、22
5471 バリュエーション指標(2026-11-06)怎么使用:直接证据;一手验证:27;外部现实校验:21、22、26、29、35;专项深挖:27
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域22) / 定向深挖(研究域22)|2026年3月期 決算説明会資料 — ROE推移と目標;直接证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;直接证据 / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域27)|5471 バリュエーション指標(2026-11-06)
完整研究记录(核对用)
研究原文:ROE 7.2% in FY3/26 (series 8.5/10.4/7.9/6.7/7.2%) sits at or below the TSE 8% reference; FY3/27 forecast implies ~6.3% (¥31.0bn on ~¥495bn period-end attributable equity) because equity grew faster than profit via retained one-offs and share-price-driven OCI. The 2030 ROE ≥10% requires a numerator story, not only capital control.
内部研究类型:capital_efficiency
内部来源标记:COVERAGE35
普通股东含义(原始记录):Until ROE clears cost of equity durably, the discount to book is rational and returns come from carry plus discount mechanics.
不确定性(原始记录):Forecast ROE uses period-end (not average) September equity and company forecast; company does not publish forecast ROE; ROIC vs WACC not separately computed.
F027|03|传统需求的下滑从中期计划第一年就开始了,需求重心在向电子相关迁移
研究范围:开放研究+35项覆盖检查
写入正文:03|传统需求的下滑从中期计划第一年就开始了,需求重心在向电子相关迁移
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化怎么使用:直接证据;一手验证:05、11
2026中期経営計画 再設計 — 需要見通し怎么使用:直接证据;一手验证:05;专项深挖:05
2026中期経営計画 再設計 — 市場見通し怎么使用:直接证据;一手验证:11;专项深挖:11
2026中期経営計画 再設計 — 外部環境認識怎么使用:直接证据;一手验证:13;专项深挖:13
2026年3月期 決算説明会資料怎么使用:直接证据;一手验证:21、22
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域05) / 一手证据(研究域11)|大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化;直接证据 / 一手证据(研究域05) / 定向深挖(研究域05)|2026中期経営計画 再設計 — 需要見通し;直接证据 / 一手证据(研究域11) / 定向深挖(研究域11)|2026中期経営計画 再設計 — 市場見通し;直接证据 / 一手证据(研究域13) / 定向深挖(研究域13)|2026中期経営計画 再設計 — 外部環境認識;直接证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料
完整研究记录(核对用)
研究原文:Legacy demand is structurally impaired: Japanese OEM share losses in China/ASEAN, weak industrial machinery (Chinese makers' rise) and delayed semiconductor recovery meant the decline began in the plan's first year; parent volume is ~1.0–1.06Mt versus 1.3Mt+ in FY2017–18 yet earns comparable profit. Demand centre of gravity migrates from engine/drivetrain tonnage to electronics-adjacent value content; growth pools: semiconductor materials, EV/non-automotive, aerospace forgings, environmental engineering. US tariffs, localisation and decarbonisation (EAF advantage) act on slow clocks.
内部研究类型:demand_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Underwrite value per tonne, not volume; slow legacy decline funds faster functional growth.
不确定性(原始记录):No external TAM; diagnosis is management's own; tariff pass-through to OEM volumes unknown.
F028|06|收入增长大半是价格和并表,只有半导体功能材料量是有机的
研究范围:35项覆盖检查+开放研究
写入正文:06|收入增长大半是价格和并表,只有半导体功能材料量是有机的
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信 — 売上収益の質怎么使用:直接证据;一手验证:15;专项深挖:15;同业比较:02;其他用途:历史
2027年3月期 第2四半期 決算短信 補足資料 — 設備投資・販売数量怎么使用:直接证据;一手验证:15;同业比较:11;其他用途:历史
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接证据;一手验证:06、12、14
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域15) / 历史/同业比较(研究域02) / 定向深挖(研究域15)|2026年3月期 決算短信 — 売上収益の質;直接证据 / 一手证据(研究域15) / 历史/同业比较(研究域11)|2027年3月期 第2四半期 決算短信 補足資料 — 設備投資・販売数量;直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋
完整研究记录(核对用)
研究原文:FY3/26 revenue was flat (+0.6%) with parent revenue −3.3%; H1 FY3/27 +16.2% decomposes into price pass-through, two consolidations and semiconductor-functional volume (only the last is clearly organic); parent volume 531kt vs 504kt H1 and 1,063kt forecast vs ~1,025kt (+~3.7%). Headline growth is nominal and scope-aided.
内部研究类型:revenue_quality
内部来源标记:COVERAGE35 / OPEN_DISCOVERY
普通股东含义(原始记录):Underwrite functional volume; discount headline growth.
不确定性(原始记录):No single organic-growth figure disclosed.
F029|05|护城河在认证周期和工艺深度,集中在较小的高附加值部分
研究范围:35项覆盖检查
写入正文:05|护城河在认证周期和工艺深度,集中在较小的高附加值部分14|Kabugami评分58.86分,B级:资产便宜、经营在转型、现金和价格都还没有确认
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
Technology and product pages (English site)怎么使用:直接证据;一手验证:10;外部现实校验:03;专项深挖:10
有価証券報告書 第102期 — 設備の状況・沿革(技術投資)怎么使用:直接证据;一手验证:04、20;专项深挖:04
Business fields and products (English site)怎么使用:直接证据;一手验证:03;专项深挖:03
2026年3月期 決算短信 — 損益計算書分析怎么使用:直接证据;一手验证:16;反向验证:10、20;专项深挖:16
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域10) / 外部现实(研究域03) / 定向深挖(研究域10)|Technology and product pages (English site);直接证据 / 一手证据(研究域04) / 一手证据(研究域20) / 定向深挖(研究域04)|有価証券報告書 第102期 — 設備の状況・沿革(技術投資);直接证据 / 一手证据(研究域03) / 定向深挖(研究域03)|Business fields and products (English site);直接证据 / 一手证据(研究域16) / 反证(研究域10) / 反证(研究域20) / 定向深挖(研究域16)|2026年3月期 決算短信 — 損益計算書分析
完整研究记录(核对用)
研究原文:Moat is qualification and process depth, not brand: high-alloy melting and VAR remelting (Chita No.2), integrated forging at Shibukawa, in-house rare-earth magnets, multi-year requalification with automotive/bearing customers. Commodity special steel competes on build price in a domestic oligopoly with only cost and reliability advantages—so the moat and profit-mix questions are the same question (segment margin 10.0% vs 4.5%).
内部研究类型:moat_assessment
内部来源标记:COVERAGE35
普通股东含义(原始记录):Downside in functional lines is cushioned; the tonnage base is not.
不确定性(原始记录):No pricing-premium or churn evidence versus peers; reform-project returns unverified.
F030|09|下行有缓冲,没有底线,净资产要扣掉变现性
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信 — 財務安全性指標怎么使用:直接证据;一手验证:29;专项深挖:29
2026年3月期 決算短信 — 非営業資産怎么使用:直接证据;一手验证:21、29;专项深挖:21
2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接证据;一手验证:17、18
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域29) / 定向深挖(研究域29)|2026年3月期 決算短信 — 財務安全性指標;直接证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|2026年3月期 決算短信 — 非営業資産;直接证据 / 一手证据(研究域17) / 一手证据(研究域18)|2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:Downside protection: equity ratio 52–55%, interest coverage 44.8x, cash ¥63–70bn, overfunded pension asset ¥56,648m (real but not freely accessible), sellable policy portfolio, investment property ¥4.3bn→¥8.2bn, buybacks near book, DOE-floored dividend; book ~¥2,477/share is ~41% above price. Weakness: book depends on share-market values and inventories at inflated prices; historically systemic breaks cut the stock 50%+ when earnings collapsed with the market.
内部研究类型:downside_structure
内部来源标记:COVERAGE35
普通股东含义(原始记录):Downside is cushioned, not floored; asset value must be netted for realizability.
不确定性(原始记录):Pension asset non-transferability; year-end equity ratio and portfolio ratio unknown; protection is point-in-time and market-linked.
F031|07|治理表现温和偏正,少数股东是现行政策组合的受益者
研究范围:35项覆盖检查
写入正文:07|治理表现温和偏正,少数股东是现行政策组合的受益者14|Kabugami评分58.86分,B级:资产便宜、经营在转型、现金和价格都还没有确认
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
有価証券報告書 第102期 — コーポレート・ガバナンスの状況怎么使用:直接证据;一手验证:23;专项深挖:23
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:直接证据;一手验证:13、23、35;反向验证:05
有価証券報告書 第102期 — 所有者別・大株主怎么使用:直接证据;一手验证:24;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域23) / 定向深挖(研究域23)|有価証券報告書 第102期 — コーポレート・ガバナンスの状況;直接证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について;直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|有価証券報告書 第102期 — 所有者別・大株主
完整研究记录(核对用)
研究原文:Audit-and-supervisory-committee company with a nomination/remuneration committee (four outside directors), President Tetsuya Shimizu, performance-linked stock trust (324,490 shares). Behaviour—public target cut, DOE floor, below-book buybacks, portfolio sales—is consistent with TSE cost-of-capital pressure acting as the minority shareholder's agent inside a register of relationship holders.
内部研究类型:governance_assessment
内部来源标记:COVERAGE35
普通股东含义(原始记录):Mild positive, not a discount driver; minorities are net beneficiaries of the current policy mix.
不确定性(原始记录):Board effectiveness unobservable; succession and next-plan ambition are the governance tells.
F032|02|每一次结构性转折,都靠重组业务范围或产能完成
研究范围:35项覆盖检查
写入正文:02|每一次结构性转折,都靠重组业务范围或产能完成
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
有価証券報告書 第102期 — 沿革と転換点怎么使用:直接证据;一手验证:33;专项深挖:33;同业比较:01、04;其他用途:历史
有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況怎么使用:直接证据;一手验证:01、07、33
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:直接证据;一手验证:13、23、35;反向验证:05
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域04) / 定向深挖(研究域33)|有価証券報告書 第102期 — 沿革と転換点;直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域33)|有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況;直接证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について
完整研究记录(核对用)
研究原文:Each structural break re-based the earnings mix by changing perimeter or capacity: 1976 triple merger, 1995 steelmaking consolidation to Chita, 2013 150t furnace, 2024 split and plan, 2025 redesign (first public admission that the demand model broke, re-basing expectations before results forced it), 2026 Nippon Koshuha and Tohoku. The current consolidation wave repeats the company's pattern of surviving regime breaks by re-founding its portfolio.
内部研究类型:historical_path
内部来源标记:COVERAGE35
普通股东含义(原始记录):Long-horizon holders underwrite management's demonstrated willingness to reshape the portfolio.
不确定性(原始记录):Next plan is the next scheduled break point.
F033|05|长期因素决定这家公司会变成什么样,报告利润反而会在转型成功时显得更差
研究范围:开放研究+35项覆盖检查
写入正文:05|长期因素决定这家公司会变成什么样,报告利润反而会在转型成功时显得更差
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化怎么使用:直接证据;一手验证:05、11
2026中期経営計画 再設計 — 需要見通し怎么使用:直接证据;一手验证:05;专项深挖:05
決算短信 補足資料 — 原燃料市況怎么使用:直接证据;一手验证:06;专项深挖:06
Technology and product pages (English site)怎么使用:直接证据;一手验证:10;外部现实校验:03;专项深挖:10
2026年3月期 決算短信 — 非営業資産怎么使用:直接证据;一手验证:21、29;专项深挖:21
有価証券報告書 第102期 — 所有者別・大株主怎么使用:直接证据;一手验证:24;专项深挖:24
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:直接证据;一手验证:13、23、35;反向验证:05
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域05) / 一手证据(研究域11)|大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化;直接证据 / 一手证据(研究域05) / 定向深挖(研究域05)|2026中期経営計画 再設計 — 需要見通し;直接证据 / 一手证据(研究域06) / 定向深挖(研究域06)|決算短信 補足資料 — 原燃料市況;直接证据 / 一手证据(研究域10) / 外部现实(研究域03) / 定向深挖(研究域10)|Technology and product pages (English site);直接证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|2026年3月期 決算短信 — 非営業資産;直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|有価証券報告書 第102期 — 所有者別・大株主;直接证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について
完整研究记录(核对用)
研究原文:Slow variables: (1) legacy auto/industrial demand structurally declining, capping parent tonnage near ~1.0Mt; (2) scrap–export-parity–yen link permanently re-opens the slide gap each cycle; (3) functional franchise (magnets, VAR alloys, integrated forging) compounds on multi-year qualification cycles and is the durable layer; (4) policy-shareholding portfolio is finite and self-liquidating (to ~10% of net assets by 2030); (5) relationship holders unwind slowly by programme. The structure that persists is a smaller, higher-value converter with a shrinking financial-asset subsidy—earnings quality rises as the subsidy falls, so the transition can look worse in reported profit precisely while it is succeeding.
内部研究类型:structural_durability_understanding
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Valuation should be on destination mix; reported profit understates quality improvement during the subsidy run-off.
不确定性(原始记录):Destination mix if semiconductor demand normalises; durability of price pass-through after consolidation.
F034|01|什么会推翻这个判断
研究范围:35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|什么会推翻这个判断
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026中期経営計画 再設計 — 2030年目標の枠組み怎么使用:直接证据;一手验证:35;专项深挖:35
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:直接证据;一手验证:13、23、35;反向验证:05
2027年3月期 第2四半期 決算短信 — 調整後営業利益怎么使用:直接证据;一手验证:28、35;专项深挖:28
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域35) / 定向深挖(研究域35)|2026中期経営計画 再設計 — 2030年目標の枠組み;直接证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について;直接证据 / 一手证据(研究域28) / 一手证据(研究域35) / 定向深挖(研究域28)|2027年3月期 第2四半期 決算短信 — 調整後営業利益
完整研究记录(核对用)
研究原文:Falsifiers, gradeable against management's own published numbers: adjusted operating profit below ¥40bn in a neutral scrap year; ROE below 6%; policy-shareholding ratio stuck above 18%; a monthly close below ¥1,650 (a level taken from the Technical lane; see the protected structure, not redefined here). Thesis is falsifiable within two reporting periods.
内部研究类型:thesis_falsification
内部来源标记:COVERAGE35
普通股东含义(原始记录):Gives holders a dated, gradeable claim rather than a narrative.
不确定性(原始记录):Neutral scrap year definition; the price-level falsifier belongs to the independent Technical lane.
F035|09|指引把下半年减速写进去了,达标本身就是一个低门槛
研究范围:开放研究+35项覆盖检查
写入正文:09|指引把下半年减速写进去了,达标本身就是一个低门槛13|利润与现金:450亿日元是保守还是暴露
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接证据;一手验证:28、30;反向验证:22、31
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接证据;一手验证:06、12、14
決算短信 補足資料 — 市況と下期前提怎么使用:直接证据;一手验证:12;反向验证:35;专项深挖:12
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正;直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋;直接证据 / 一手证据(研究域12) / 反证(研究域35) / 定向深挖(研究域12)|決算短信 補足資料 — 市況と下期前提
完整研究记录(核对用)
研究原文:Open: what scrap price and volume assumptions sit inside the implied H2 FY3/27 operating profit of ¥19,932m, and how much of the H2 deceleration is deliberate conservatism versus order visibility in automotive and industrial machinery? Related: can the special-steel segment close the slide gap within two quarters if scrap stays near ¥45.5k/t, or does the pass-through lag structurally reset margins lower each cycle?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Decides whether ¥45bn is conservative or exposed.
不确定性(原始记录):Resolved only by H2 results and segment disclosure; no current public path.
F036|08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
研究范围:开放研究
写入正文:08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定13|并表与投资:199亿日元的程序和涩川压机能否赚回资本成本
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ怎么使用:直接证据;一手验证:30
查看完整证据标签(核对用)
直接证据|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの開始に関するお知らせ;直接证据 / 一手证据(研究域30)|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ
完整研究记录(核对用)
研究原文:Open: what is the remaining cash cost and timetable of the Tohoku Special Steel squeeze-out after the share consolidation, and what annual profit contribution should Tohoku make on a full-year consolidated basis?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Determines return on the ¥19.9bn programme.
不确定性(原始记录):Awaits squeeze-out completion notice and FY3/27 securities report.
F037|08|政策持股是自我清算的利润和回购资金来源,比例却被升值抬着不降
研究范围:开放研究
写入正文:08|政策持股是自我清算的利润和回购资金来源,比例却被升值抬着不降13|资本与目标:持股还有多少空间,库存股去向,2030年目标怎么处理
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算説明会資料怎么使用:直接证据;一手验证:21、22
2026年3月期 決算短信 — 非営業資産怎么使用:直接证据;一手验证:21、29;专项深挖:21
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;直接证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|2026年3月期 決算短信 — 非営業資産
完整研究记录(核对用)
研究原文:Open: how much policy-shareholding value remains after the March 2026 position (18.0% of net assets), and at what pace can sales proceed toward the 15% target without the ratio being pushed back up by appreciation of what remains?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Sets runway of gains and buyback funding.
不确定性(原始记录):Needs full-year securities report portfolio table.
F038|08|资本开支约为折旧的1.7倍,回报必须在2028年3月期之前体现在分部组合上
研究范围:开放研究+35项覆盖检查
写入正文:08|资本开支约为折旧的1.7倍,回报必须在2028年3月期之前体现在分部组合上13|并表与投资:199亿日元的程序和涩川压机能否赚回资本成本
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
有価証券報告書 第102期 — 設備の状況・沿革(技術投資)怎么使用:直接证据;一手验证:04、20;专项深挖:04
2026年3月期 決算短信〔IFRS〕(連結)— セグメント情報怎么使用:直接证据;一手验证:02、09;反向验证:04;同业比较:16;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域04) / 一手证据(研究域20) / 定向深挖(研究域04)|有価証券報告書 第102期 — 設備の状況・沿革(技術投資);直接证据 / 一手证据(研究域02) / 一手证据(研究域09) / 历史/同业比较(研究域16) / 反证(研究域04)|2026年3月期 決算短信〔IFRS〕(連結)— セグメント情報
完整研究记录(核对用)
研究原文:Open: what return has the high-alloy process reform project (Shibukawa large forging press) actually delivered against its plan (¥5bn profit growth, ROIC 9%), given the production-allocation change already generated one-off costs in FY3/26?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Tests whether ~1.7x depreciation capex earns above cost of capital.
不确定性(原始记录):Project economics are company disclosure at moderate confidence.
F039|06|上半年营业现金流转负,增长靠营运资金和债务垫付
研究范围:开放研究+35项覆盖检查
写入正文:06|上半年营业现金流转负,增长靠营运资金和债务垫付13|利润与现金:450亿日元是保守还是暴露
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接证据;一手验证:17、19、25;反向验证:18
2027年3月期 第2四半期 決算短信 — 運転資本怎么使用:直接证据;一手验证:19;专项深挖:19
2026年3月期 決算短信 — キャッシュフロー計算書怎么使用:直接证据;一手验证:17;专项深挖:17
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;直接证据 / 一手证据(研究域19) / 定向深挖(研究域19)|2027年3月期 第2四半期 決算短信 — 運転資本;直接证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信 — キャッシュフロー計算書
完整研究记录(核对用)
研究原文:Open: will H1 FY3/27's working-capital absorption (inventories +¥30.9bn) reverse in H2 as raw-material prices stabilise, restoring positive operating cash flow and halting the rise in net debt from ¥156.9bn?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Governs funding of returns and refinancing risk.
不确定性(原始记录):Resolved only by full-year balance sheet and cash-flow statement.
F040|07|管理层先下调了目标,2030年的雄心只是重新表述,还没有重新定基
研究范围:开放研究+35项覆盖检查
写入正文:07|管理层先下调了目标,2030年的雄心只是重新表述,还没有重新定基13|资本与目标:持股还有多少空间,库存股去向,2030年目标怎么处理
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:直接证据;一手验证:13、23、35;反向验证:05
2026年3月期 決算説明会資料怎么使用:直接证据;一手验证:21、22
2026年3月期 決算説明会資料 — ROE推移と目標怎么使用:直接证据;一手验证:22;专项深挖:22
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について;直接证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;直接证据 / 一手证据(研究域22) / 定向深挖(研究域22)|2026年3月期 決算説明会資料 — ROE推移と目標
完整研究记录(核对用)
研究原文:Open: what does the next mid-term plan (from FY3/28) assume for the 2030 targets—operating profit ¥80bn and ROE 10%—now that the redesigned plan ends at ¥40bn and 7%? Related: what ROE does the FY3/28 plan year embed, and does management intend to defend the 2030 ROE 10% line or formally re-base it?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Determines whether the rerating path (ROE above cost of equity) is credibly planned.
不确定性(原始记录):Future disclosure only.
F041|08|低于净资产的回购让每股净资产可以不靠ROE增长,但这是一台有限且受融资约束的机器
研究范围:开放研究+35项覆盖检查
写入正文:08|低于净资产的回购让每股净资产可以不靠ROE增长,但这是一台有限且受融资约束的机器13|资本与目标:持股还有多少空间,库存股去向,2030年目标怎么处理
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
有価証券報告書 第102期 — 自己株式の取得等の状況怎么使用:直接证据;一手验证:26
有価証券報告書 第102期 — 大株主の状況怎么使用:直接证据;一手验证:24
有価証券報告書 第102期 — 配当政策怎么使用:直接证据;一手验证:26;专项深挖:26
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域26)|有価証券報告書 第102期 — 自己株式の取得等の状況;直接证据 / 一手证据(研究域24)|有価証券報告書 第102期 — 大株主の状況;直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|有価証券報告書 第102期 — 配当政策
完整研究记录(核对用)
研究原文:Open: will the treasury position (7.82% of issued shares) be cancelled, held for M&A currency, or grown by further buybacks while the price remains below book?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Determines whether buyback accretion becomes permanent per-share value.
不确定性(原始记录):Future board decision.
F042|08|股东回报被锚定在资产负债表上,分红不再只是盈利的一个比例
研究范围:开放研究+35项覆盖检查
写入正文:08|股东回报被锚定在资产负债表上,分红不再只是盈利的一个比例13|利润与现金:450亿日元是保守还是暴露
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
有価証券報告書 第102期 — 配当政策怎么使用:直接证据;一手验证:26;专项深挖:26
2027年3月期 第2四半期 決算短信 — 財政状態怎么使用:直接证据;一手验证:18;反向验证:25、29;专项深挖:18
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接证据;一手验证:06、12、14
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|有価証券報告書 第102期 — 配当政策;直接证据 / 一手证据(研究域18) / 反证(研究域25) / 反证(研究域29) / 定向深挖(研究域18)|2027年3月期 第2四半期 決算短信 — 財政状態;直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋
完整研究记录(核对用)
研究原文:Open: if scrap re-accelerates above ¥50k/t, does the DOE 2.5% floor hold the ¥56 dividend, and would buybacks be suspended before the dividend is touched?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Tests whether the return floor is robust under the main risk scenario.
不确定性(原始记录):No stress disclosure; judgement only until tested.
F043|日本製鉄 (Nippon Steel, 5401): largest strategic holder at 5.42% (10,862 thousand shares), not a parent; its own special-steel operations overlap Daido's markets.
研究范围:开放研究
写入正文:04|股东名册是一张钢铁、弹簧、银行和客户交织的关系网,没有母公司07|没有控股股东,价格由基本面和资金流决定,没有控制权溢价
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
有価証券報告書 第102期 — 大株主の状況怎么使用:直接证据;一手验证:24
鉄鋼セクター比較スナップショット怎么使用:直接证据;一手验证:08;外部现实校验:02;专项深挖:08
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24)|有価証券報告書 第102期 — 大株主の状況;直接证据 / 一手证据(研究域08) / 外部现实(研究域02) / 定向深挖(研究域08)|鉄鋼セクター比較スナップショット
完整研究记录(核对用)
研究原文:日本製鉄 (Nippon Steel, 5401): largest strategic holder at 5.42% (10,862 thousand shares), not a parent; its own special-steel operations overlap Daido's markets.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):No control premium or parent support to assume.
不确定性(原始记录):Intentions of relationship holders undisclosed.
F044|トヨタ自動車 (Toyota, 7203): anchor automotive customer and 2.16% holder; its electrification mix shift is the demand variable behind the plan redesign.
研究范围:开放研究
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
有価証券報告書 第102期 — 大株主の状況怎么使用:直接证据;一手验证:24
大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化怎么使用:直接证据;一手验证:05、11
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24)|有価証券報告書 第102期 — 大株主の状況;直接证据 / 一手证据(研究域05) / 一手证据(研究域11)|大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化
完整研究记录(核对用)
研究原文:トヨタ自動車 (Toyota, 7203): anchor automotive customer and 2.16% holder; its electrification mix shift is the demand variable behind the plan redesign.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Customer concentration and demand transmission.
不确定性(原始记录):Revenue share undisclosed.
F045|東北特殊鋼 (Tohoku Special Steel, 5484): 34.32% equity-method affiliate until July 2026, 57.93% consolidated, delisted 19 Oct 2026; full ownership via squeeze-out.
研究范围:开放研究
写入正文:08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ怎么使用:直接证据;一手验证:30
查看完整证据标签(核对用)
直接证据|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの開始に関するお知らせ;直接证据 / 一手证据(研究域30)|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ
完整研究记录(核对用)
研究原文:東北特殊鋼 (Tohoku Special Steel, 5484): 34.32% equity-method affiliate until July 2026, 57.93% consolidated, delisted 19 Oct 2026; full ownership via squeeze-out.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Scope profit at ~¥19.9bn programme cost.
不确定性(原始记录):Final minority buyout cost.
F046|日本高周波鋼業 (Nippon Koshuha Steel): wholly acquired Feb 2026 (capital ¥9,252m; ¥10,190m outlay), inside the special-steel grouping.
研究范围:开放研究
写入正文:08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況怎么使用:直接证据;一手验证:01、07、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域33)|有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況
完整研究记录(核对用)
研究原文:日本高周波鋼業 (Nippon Koshuha Steel): wholly acquired Feb 2026 (capital ¥9,252m; ¥10,190m outlay), inside the special-steel grouping.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Scope engine for FY3/27 revenue; integration quality shows in special-steel margin.
不确定性(原始记录):Standalone contribution not separately disclosed.
F047|日本精線 (Nippon Seisen, 5659): 50.6% listed subsidiary in Functional & Magnetic Materials (stainless wire).
研究范围:开放研究
写入正文:04|股东名册是一张钢铁、弹簧、银行和客户交织的关系网,没有母公司
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況怎么使用:直接证据;一手验证:01、07、33
Corporate Profile (English)怎么使用:直接证据;一手验证:01、03
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域33)|有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況;直接证据 / 一手证据(研究域01) / 一手证据(研究域03)|Corporate Profile (English)
完整研究记录(核对用)
研究原文:日本精線 (Nippon Seisen, 5659): 50.6% listed subsidiary in Functional & Magnetic Materials (stainless wire).
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Part of the growth segment's profit accrues to minorities.
不确定性(原始记录):Minority share of profit not quantified.
F048|神戸製鋼所 (Kobe Steel, 5406): competitor in special steels, high alloys and automotive materials with a broader portfolio.
研究范围:开放研究
写入正文:04|国内特殊钢是寡头定价,并表让两家独立定价者并入大同
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Corporate Profile (English)怎么使用:直接证据;一手验证:01、03
鉄鋼セクター比較スナップショット怎么使用:直接证据;一手验证:08;外部现实校验:02;专项深挖:08
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域03)|Corporate Profile (English);直接证据 / 一手证据(研究域08) / 外部现实(研究域02) / 定向深挖(研究域08)|鉄鋼セクター比較スナップショット
完整研究记录(核对用)
研究原文:神戸製鋼所 (Kobe Steel, 5406): competitor in special steels, high alloys and automotive materials with a broader portfolio.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Its domestic pricing discipline affects pass-through speed.
不确定性(原始记录):No peer pricing data.
F049|04|国内特殊钢是寡头定价,并表让两家独立定价者并入大同
研究范围:开放研究
写入正文:04|国内特殊钢是寡头定价,并表让两家独立定价者并入大同
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接证据;一手验证:06、12、14
鉄鋼セクター比較スナップショット怎么使用:直接证据;一手验证:08;外部现实校验:02;专项深挖:08
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋;直接证据 / 一手证据(研究域08) / 外部现实(研究域02) / 定向深挖(研究域08)|鉄鋼セクター比較スナップショット
完整研究记录(核对用)
研究原文:JFEホールディングス (JFE, 5411): major whose build-price rounds anchor domestic benchmarks against which Daido's slide gap opens and closes.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Oligopolistic price formation sets pass-through timing.
不确定性(原始记录):Indirect influence; no direct evidence on rounds.
F050|日本発條 (NHK Spring, 5991): 3.61% holder (7,248 thousand shares) and automotive spring supply-chain peer.
研究范围:开放研究
写入正文:07|没有控股股东,价格由基本面和资金流决定,没有控制权溢价
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
有価証券報告書 第102期 — 大株主の状況怎么使用:直接证据;一手验证:24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24)|有価証券報告書 第102期 — 大株主の状況
完整研究记录(核对用)
研究原文:日本発條 (NHK Spring, 5991): 3.61% holder (7,248 thousand shares) and automotive spring supply-chain peer.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Underlines how much of the register is the supply chain itself.
不确定性(原始记录):Trading relationship scale undisclosed.
F051|04|股东名册是一张钢铁、弹簧、银行和客户交织的关系网,没有母公司
研究范围:开放研究
写入正文:04|股东名册是一张钢铁、弹簧、银行和客户交织的关系网,没有母公司
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
有価証券報告書 第102期 — 関係会社の状況怎么使用:直接证据;一手验证:07;专项深挖:07
Corporate Profile (English)怎么使用:直接证据;一手验证:01、03
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 定向深挖(研究域07)|有価証券報告書 第102期 — 関係会社の状況;直接证据 / 一手证据(研究域01) / 一手证据(研究域03)|Corporate Profile (English)
完整研究记录(核对用)
研究原文:フジオーゼックス (Fuji Oozx, 7299): listed engine-valve subsidiary in Automotive & Industrial Machinery Parts; exposed to engine-valve decline under electrification.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Segment transition risk is concentrated here and shared with minorities.
不确定性(原始记录):Ownership percentage and valve revenue share not stated in materials.
F052|岡谷鋼機 (Okaya & Co., 7485): Tohoku shareholder that sold into Tohoku's ~¥11.2bn self-tender rather than Daido's TOB, keeping the TOB at ¥8.7bn while total programme cost reached ~¥19.9bn.
研究范围:开放研究
写入正文:08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
查看完整证据标签(核对用)
完整研究记录(核对用)
研究原文:岡谷鋼機 (Okaya & Co., 7485): Tohoku shareholder that sold into Tohoku's ~¥11.2bn self-tender rather than Daido's TOB, keeping the TOB at ¥8.7bn while total programme cost reached ~¥19.9bn.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Explains deal structure and true acquisition cost.
不确定性(原始记录):Terms of Okaya's tender agreement beyond filing.
F053|みずほ銀行 (Mizuho Bank, 8411): shareholder (3.30% on the register; ~6.40% group on a filing basis) and reference creditor for CP and bond programmes.
研究范围:开放研究+35项覆盖检查
写入正文:08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
有価証券報告書 第102期 — 所有者別・大株主怎么使用:直接证据;一手验证:24;专项深挖:24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|有価証券報告書 第102期 — 所有者別・大株主
完整研究记录(核对用)
研究原文:みずほ銀行 (Mizuho Bank, 8411): shareholder (3.30% on the register; ~6.40% group on a filing basis) and reference creditor for CP and bond programmes.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):No dependence issue at current leverage; matters if refinancing tightens.
不确定性(原始记录):Register vs filing basis not reconciled.
F054|07|没有控股股东,价格由基本面和资金流决定,没有控制权溢价
研究范围:开放研究
写入正文:07|没有控股股东,价格由基本面和资金流决定,没有控制权溢价
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
有価証券報告書 第102期 — 大株主の状況怎么使用:直接证据;一手验证:24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24)|有価証券報告書 第102期 — 大株主の状況
完整研究记录(核对用)
研究原文:Nippon Steel holds 5.42% as the largest strategic holder; relationship holding inside an independent company, not a parent.
内部研究类型:CAPITAL_HOLDING
内部来源标记:OPEN_DISCOVERY
F055|03|丰田既是主要汽车客户,也是2.16%的股东
研究范围:开放研究
写入正文:03|丰田既是主要汽车客户,也是2.16%的股东07|没有控股股东,价格由基本面和资金流决定,没有控制权溢价
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
有価証券報告書 第102期 — 大株主の状況怎么使用:直接证据;一手验证:24
大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化怎么使用:直接证据;一手验证:05、11
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24)|有価証券報告書 第102期 — 大株主の状況;直接证据 / 一手证据(研究域05) / 一手证据(研究域11)|大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化
完整研究记录(核对用)
研究原文:Toyota is both anchor automotive customer and 2.16% register holder; its production-mix shift toward electrification is the demand variable behind the plan redesign.
内部研究类型:CUSTOMER_AND_SHAREHOLDER
内部来源标记:OPEN_DISCOVERY
F056|08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
研究范围:开放研究
写入正文:08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの開始に関するお知らせ怎么使用:直接 / 支持
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ怎么使用:直接 / 支持;一手验证:30
有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況怎么使用:支持证据;一手验证:01、07、33
查看完整证据标签(核对用)
直接证据 / 支持证据|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの開始に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域30)|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ;支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域33)|有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況
完整研究记录(核对用)
研究原文:Tohoku moved from 34.32% affiliate to 57.93% consolidated subsidiary, with squeeze-out to full ownership; consolidation adds stainless/special-steel scope and H1 profit at ~¥19.9bn total programme cost with a bounded remaining minority buyout.
内部研究类型:CAPITAL_PARENT_SUBSIDIARY
内部来源标记:OPEN_DISCOVERY
F057|08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
研究范围:开放研究
写入正文:08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況怎么使用:直接证据;一手验证:01、07、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域33)|有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況
完整研究记录(核对用)
研究原文:Nippon Koshuha is wholly owned from Feb 2026, one of two scope engines behind FY3/27 revenue growth; integration quality will show in the weakest segment's margin.
内部研究类型:CAPITAL_PARENT_SUBSIDIARY
内部来源标记:OPEN_DISCOVERY
F058|04|股东名册是一张钢铁、弹簧、银行和客户交织的关系网,没有母公司
研究范围:开放研究
写入正文:04|股东名册是一张钢铁、弹簧、银行和客户交织的关系网,没有母公司07|没有控股股东,价格由基本面和资金流决定,没有控制权溢价
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況怎么使用:直接证据;一手验证:01、07、33
Corporate Profile (English)怎么使用:直接证据;一手验证:01、03
有価証券報告書 第102期 — 関係会社の状況怎么使用:支持证据;一手验证:07;专项深挖:07
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ怎么使用:支持证据;一手验证:30
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域33)|有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況;直接证据 / 一手证据(研究域01) / 一手证据(研究域03)|Corporate Profile (English);支持证据 / 一手证据(研究域07) / 定向深挖(研究域07)|有価証券報告書 第102期 — 関係会社の状況;支持证据 / 一手证据(研究域30)|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ
完整研究记录(核对用)
研究原文:Listed 50.6% subsidiary inside the growth segment: part of functional-materials profit accrues to minorities, so group value capture is below segment profit.
内部研究类型:CAPITAL_PARENT_LISTED_SUBSIDIARY
内部来源标记:OPEN_DISCOVERY
F059|04|国内特殊钢是寡头定价,并表让两家独立定价者并入大同
研究范围:开放研究
写入正文:04|国内特殊钢是寡头定价,并表让两家独立定价者并入大同
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Corporate Profile (English)怎么使用:直接证据;一手验证:01、03
鉄鋼セクター比較スナップショット怎么使用:直接证据;一手验证:08;外部现实校验:02;专项深挖:08
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域03)|Corporate Profile (English);直接证据 / 一手证据(研究域08) / 外部现实(研究域02) / 定向深挖(研究域08)|鉄鋼セクター比較スナップショット
完整研究记录(核对用)
研究原文:Kobe Steel competes for the same automotive/industrial demand with a broader materials portfolio; its domestic pricing discipline influences Daido's pass-through speed.
内部研究类型:COMPETITOR
内部来源标记:OPEN_DISCOVERY
F060|04|国内特殊钢是寡头定价,并表让两家独立定价者并入大同
研究范围:开放研究
写入正文:04|国内特殊钢是寡头定价,并表让两家独立定价者并入大同
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接证据;一手验证:06、12、14
鉄鋼セクター比較スナップショット怎么使用:直接证据;一手验证:08;外部现实校验:02;专项深挖:08
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋;直接证据 / 一手证据(研究域08) / 外部现实(研究域02) / 定向深挖(研究域08)|鉄鋼セクター比較スナップショット
完整研究记录(核对用)
研究原文:Major-mill build-price rounds anchor the benchmarks against which the slide gap opens and closes; domestic price formation is oligopolistic.
内部研究类型:PRICE_FORMATION_PEER
内部来源标记:OPEN_DISCOVERY
F061|04|股东名册是一张钢铁、弹簧、银行和客户交织的关系网,没有母公司
研究范围:开放研究
写入正文:04|股东名册是一张钢铁、弹簧、银行和客户交织的关系网,没有母公司
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
有価証券報告書 第102期 — 大株主の状況怎么使用:直接证据;一手验证:24
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24)|有価証券報告書 第102期 — 大株主の状況
完整研究记录(核对用)
研究原文:NHK Spring holds 3.61% and is an automotive spring supply-chain peer: a customer-side strategic holder aligned with automotive demand.
内部研究类型:CAPITAL_AND_SUPPLY_CHAIN_HOLDER
内部来源标记:OPEN_DISCOVERY
F062|04|股东名册是一张钢铁、弹簧、银行和客户交织的关系网,没有母公司
研究范围:开放研究
写入正文:04|股东名册是一张钢铁、弹簧、银行和客户交织的关系网,没有母公司
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
有価証券報告書 第102期 — 関係会社の状況怎么使用:直接证据;一手验证:07;专项深挖:07
Corporate Profile (English)怎么使用:直接证据;一手验证:01、03
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 定向深挖(研究域07)|有価証券報告書 第102期 — 関係会社の状況;直接证据 / 一手证据(研究域01) / 一手证据(研究域03)|Corporate Profile (English)
完整研究记录(核对用)
研究原文:Listed engine-valve subsidiary exposed to electrification; segment transition risk is concentrated here and shared with minorities.
内部研究类型:CAPITAL_PARENT_LISTED_SUBSIDIARY
内部来源标记:OPEN_DISCOVERY
F063|08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
研究范围:开放研究
写入正文:08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
查看完整证据标签(核对用)
完整研究记录(核对用)
研究原文:Okaya sold into Tohoku's self-tender rather than the TOB, shaping the deal into a small TOB (¥8.7bn) and a ~¥19.9bn total programme.
内部研究类型:TRANSACTION_COUNTERPARTY
内部来源标记:OPEN_DISCOVERY
F064|08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
研究范围:开放研究+35项覆盖检查
写入正文:08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
有価証券報告書 第102期 — 所有者別・大株主怎么使用:直接证据;一手验证:24;专项深挖:24
2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー怎么使用:直接证据;一手验证:25;专项深挖:25
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|有価証券報告書 第102期 — 所有者別・大株主;直接证据 / 一手证据(研究域25) / 定向深挖(研究域25)|2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー
完整研究记录(核对用)
研究原文:Mizuho is main-bank reference creditor and shareholder (3.30% register; ~6.40% filing basis); with CP and bond programmes no dependence issue arises at current leverage.
内部研究类型:BANK_AND_SHAREHOLDER
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F065|06|存货按接近重置成本的价格计价,废钢通胀同时抬高了收入、存货和应收
研究范围:开放研究+35项覆盖检查
写入正文:06|存货按接近重置成本的价格计价,废钢通胀同时抬高了收入、存货和应收11|最大的风险是废钢居高不下而国内需求转弱,特殊钢会在收入增长的年份再次利润下滑
归并到:F096
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第2四半期 決算短信 — 運転資本怎么使用:直接 / 支持;一手验证:19;专项深挖:19
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、19、25;反向验证:18
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接 / 支持;一手验证:06、12、14
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報怎么使用:支持证据;一手验证:09、15
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域19) / 定向深挖(研究域19)|2027年3月期 第2四半期 決算短信 — 運転資本;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋;支持证据 / 一手证据(研究域09) / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報
完整研究记录(核对用)
研究原文:The scrap move that opens the slide gap also revalues inventory and receivables, inflating revenue and balance sheet before profit catches up.
内部研究类型:CAUSAL_TRANSMISSION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F066|06|存货按接近重置成本的价格计价,废钢通胀同时抬高了收入、存货和应收
研究范围:开放研究+35项覆盖检查
写入正文:06|存货按接近重置成本的价格计价,废钢通胀同时抬高了收入、存货和应收11|最大的风险是废钢居高不下而国内需求转弱,特殊钢会在收入增长的年份再次利润下滑
归并到:F096
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期 決算短信 — 運転資本怎么使用:直接 / 支持;一手验证:19;专项深挖:19
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、19、25;反向验证:18
2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:支持证据;一手验证:17、18
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域19) / 定向深挖(研究域19)|2027年3月期 第2四半期 決算短信 — 運転資本;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;支持证据 / 一手证据(研究域17) / 一手证据(研究域18)|2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:Inflated inventory and receivables absorb ¥42.2bn of H1 cash, driving operating cash flow to −¥9,000m.
内部研究类型:CAUSAL_TRANSMISSION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F067|06|存货按接近重置成本的价格计价,废钢通胀同时抬高了收入、存货和应收
研究范围:开放研究+35项覆盖检查
写入正文:06|存货按接近重置成本的价格计价,废钢通胀同时抬高了收入、存货和应收11|最大的风险是废钢居高不下而国内需求转弱,特殊钢会在收入增长的年份再次利润下滑
归并到:F096
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、19、25;反向验证:18
2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー怎么使用:直接 / 支持;一手验证:25;专项深挖:25
2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:支持证据;一手验证:17、18
2027年3月期 第2四半期 決算短信 — 財政状態怎么使用:支持证据;一手验证:18;反向验证:25、29;专项深挖:18
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー;支持证据 / 一手证据(研究域17) / 一手证据(研究域18)|2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;支持证据 / 一手证据(研究域18) / 反证(研究域25) / 反证(研究域29) / 定向深挖(研究域18)|2027年3月期 第2四半期 決算短信 — 財政状態
完整研究记录(核对用)
研究原文:The working-capital gap was bridged by ¥36bn net CP, raising gross debt and shortening maturity.
内部研究类型:CAUSAL_TRANSMISSION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F068|02|功能材料的利润已是特殊钢的两倍以上,但一部分增长来自并表
研究范围:开放研究
写入正文:02|功能材料的利润已是特殊钢的两倍以上,但一部分增长来自并表
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報怎么使用:直接 / 支持;一手验证:09、15
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接 / 支持;一手验证:06、12、14
2026年3月期 決算短信〔IFRS〕(連結)— セグメント情報怎么使用:支持证据;一手验证:02、09;反向验证:04;同业比较:16;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋;支持证据 / 一手证据(研究域02) / 一手证据(研究域09) / 历史/同业比较(研究域16) / 反证(研究域04)|2026年3月期 決算短信〔IFRS〕(連結)— セグメント情報
完整研究记录(核对用)
研究原文:Functional-materials profit growth outran the special-steel leak in H1 FY3/27, lifting consolidated adjusted profit +25.0% despite flat special-steel profit.
内部研究类型:OFFSETS
内部来源标记:OPEN_DISCOVERY
F069|02|功能材料的利润已是特殊钢的两倍以上,但一部分增长来自并表
研究范围:开放研究+35项覆盖检查
写入正文:02|功能材料的利润已是特殊钢的两倍以上,但一部分增长来自并表06|合并利润的增长,会系统性高估归属于普通股东的增长
归并到:F097
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化怎么使用:直接证据;一手验证:05、11
2026中期経営計画 再設計 — 需要見通し怎么使用:直接证据;一手验证:05;专项深挖:05
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報怎么使用:直接证据;一手验证:09、15
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域05) / 一手证据(研究域11)|大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化;直接证据 / 一手证据(研究域05) / 定向深挖(研究域05)|2026中期経営計画 再設計 — 需要見通し;直接证据 / 一手证据(研究域09) / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報
完整研究记录(核对用)
研究原文:Legacy engine/industrial tonnage decline pushes the group toward electronics-adjacent value content, where semiconductor demand now drives functional volume.
内部研究类型:MIGRATION_DRIVES
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F070|02|功能材料的利润已是特殊钢的两倍以上,但一部分增长来自并表
研究范围:开放研究
写入正文:02|功能材料的利润已是特殊钢的两倍以上,但一部分增长来自并表06|合并利润的增长,会系统性高估归属于普通股东的增长
归并到:F097
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報怎么使用:直接 / 支持;一手验证:09、15
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ怎么使用:直接 / 支持;一手验证:30
有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況怎么使用:支持证据;一手验证:01、07、33
2026年3月期 決算短信〔IFRS〕(連結)— セグメント情報怎么使用:支持证据;一手验证:02、09;反向验证:04;同业比较:16;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報;直接证据 / 支持证据 / 一手证据(研究域30)|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ;支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域33)|有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況;支持证据|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの開始に関するお知らせ;支持证据 / 一手证据(研究域02) / 一手证据(研究域09) / 历史/同业比较(研究域16) / 反证(研究域04)|2026年3月期 決算短信〔IFRS〕(連結)— セグメント情報
完整研究记录(核对用)
研究原文:Tohoku consolidation contributes to the H1 functional-materials step-up alongside semiconductor volume; scope-driven growth is not organic.
内部研究类型:CONTRIBUTES_SCOPE
内部来源标记:OPEN_DISCOVERY
F071|02|功能材料的利润已是特殊钢的两倍以上,但一部分增长来自并表
研究范围:开放研究+35项覆盖检查
写入正文:02|功能材料的利润已是特殊钢的两倍以上,但一部分增长来自并表06|合并利润的增长,会系统性高估归属于普通股东的增长
归并到:F097
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ怎么使用:直接 / 支持;一手验证:30
有価証券報告書 第102期 — 関係会社の状況怎么使用:直接 / 支持;一手验证:07;专项深挖:07
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接证据;一手验证:17、19、25;反向验证:18
有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況怎么使用:支持证据;一手验证:01、07、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域30)|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域07) / 定向深挖(研究域07)|有価証券報告書 第102期 — 関係会社の状況;直接证据 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域33)|有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況;支持证据|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの開始に関するお知らせ
完整研究记录(核对用)
研究原文:Consolidation adds profit and debt together with minority interests until squeeze-out completes; growth, leakage and leverage are one decision seen three ways.
内部研究类型:CREATES_LEAKAGE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F072|02|功能材料的利润已是特殊钢的两倍以上,但一部分增长来自并表
研究范围:开放研究
写入正文:02|功能材料的利润已是特殊钢的两倍以上,但一部分增长来自并表06|合并利润的增长,会系统性高估归属于普通股东的增长
归并到:F097
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)— 個別業績(日本基準)怎么使用:直接 / 支持
查看完整证据标签(核对用)
直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結)— 個別業績(日本基準)
完整研究记录(核对用)
研究原文:Because ~44% of group operating profit sits outside the parent, scope decisions move group results disproportionately.
内部研究类型:EXPLAINS_SENSITIVITY
内部来源标记:OPEN_DISCOVERY
F073|09|盈利按合理价格定价,便宜的只有净资产
研究范围:开放研究+35项覆盖检查
归并到:F102
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:16、28;同业比较:12、15;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益怎么使用:直接 / 支持;一手验证:32;反向验证:16、28
2027年3月期 第2四半期 決算短信 — 段階取得差益と調整後利益怎么使用:直接证据;一手验证:32;专项深挖:32
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:支持证据;一手验证:16、32
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:支持证据;一手验证:28、30;反向验证:22、31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15)|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域32) / 反证(研究域16) / 反证(研究域28)|2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益;直接证据 / 一手证据(研究域32) / 定向深挖(研究域32)|2027年3月期 第2四半期 決算短信 — 段階取得差益と調整後利益;支持证据 / 一手证据(研究域16) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結);支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正
完整研究记录(核对用)
研究原文:The reported-vs-adjusted wedge forces valuation onto the adjusted series; the wedge shrinks as disposals and step gains fade.
内部研究类型:REQUIRES_NORMALIZATION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F074|06|2026年3月期报告营业利润增长6.8%,调整后营业利润实际下降9.2%
研究范围:开放研究
写入正文:06|2026年3月期报告营业利润增长6.8%,调整后营业利润实际下降9.2%
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益怎么使用:直接 / 支持;一手验证:32;反向验证:16、28
2026年3月期 決算説明会資料怎么使用:直接 / 支持;一手验证:21、22
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:支持证据;一手验证:16、28;同业比较:12、15;其他用途:历史
2026年3月期 決算短信 — 非営業資産怎么使用:支持证据;一手验证:21、29;专项深挖:21
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域32) / 反证(研究域16) / 反证(研究域28)|2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益;直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;支持证据 / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15)|2026年3月期 決算短信〔IFRS〕(連結);支持证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|2026年3月期 決算短信 — 非営業資産
完整研究记录(核对用)
研究原文:Policy-shareholding disposals produced the other income that carried reported operating profit above the adjusted line.
内部研究类型:FUNDS_REPORTED_GAIN
内部来源标记:OPEN_DISCOVERY
F075|08|低于净资产的回购让每股净资产可以不靠ROE增长,但这是一台有限且受融资约束的机器
研究范围:开放研究+35项覆盖检查
写入正文:08|低于净资产的回购让每股净资产可以不靠ROE增长,但这是一台有限且受融资约束的机器09|等待有补偿:股息率3.2%加回购折价,但前提是现金回来
归并到:F098
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
2026年3月期 決算説明会資料怎么使用:直接 / 支持;一手验证:21、22
2026年3月期 決算短信 — 非営業資産怎么使用:直接 / 支持;一手验证:21、29;专项深挖:21
有価証券報告書 第102期 — 自己株式の取得等の状況怎么使用:直接 / 支持;一手验证:26
有価証券報告書 第102期 — 配当政策怎么使用:支持证据;一手验证:26;专项深挖:26
2026年3月期 決算短信 — キャッシュフロー計算書怎么使用:支持证据;一手验证:17;专项深挖:17
2027年3月期 第2四半期 決算短信 — 財政状態怎么使用:一手验证:18;反向验证:25、29;专项深挖:18;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|2026年3月期 決算短信 — 非営業資産;直接证据 / 支持证据 / 一手证据(研究域26)|有価証券報告書 第102期 — 自己株式の取得等の状況;支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|有価証券報告書 第102期 — 配当政策;支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信 — キャッシュフロー計算書;反证 / 一手证据(研究域18) / 反证(研究域25) / 反证(研究域29) / 定向深挖(研究域18)|2027年3月期 第2四半期 決算短信 — 財政状態
完整研究记录(核对用)
研究原文:Portfolio sales convert a static asset into buyback funding; the engine's fuel is finite.
内部研究类型:FUNDS
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F076|08|低于净资产的回购让每股净资产可以不靠ROE增长,但这是一台有限且受融资约束的机器
研究范围:开放研究+35项覆盖检查
写入正文:08|低于净资产的回购让每股净资产可以不靠ROE增长,但这是一台有限且受融资约束的机器09|等待有补偿:股息率3.2%加回购折价,但前提是现金回来
归并到:F098
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
有価証券報告書 第102期 — 配当政策怎么使用:直接 / 支持;一手验证:26;专项深挖:26
有価証券報告書 第102期 — 自己株式の取得等の状況怎么使用:直接 / 支持;一手验证:26
2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針怎么使用:支持证据;一手验证:26
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:支持证据;一手验证:28、30;反向验证:22、31
2026年3月期 決算短信 — キャッシュフロー計算書怎么使用:支持证据;一手验证:17;专项深挖:17
2027年3月期 第2四半期 決算短信 — 財政状態怎么使用:一手验证:18;反向验证:25、29;专项深挖:18;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|有価証券報告書 第102期 — 配当政策;直接证据 / 支持证据 / 一手证据(研究域26)|有価証券報告書 第102期 — 自己株式の取得等の状況;支持证据 / 一手证据(研究域26)|2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針;支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正;支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信 — キャッシュフロー計算書;反证 / 一手证据(研究域18) / 反证(研究域25) / 反证(研究域29) / 定向深挖(研究域18)|2027年3月期 第2四半期 決算短信 — 財政状態
完整研究记录(核对用)
研究原文:The DOE floor plus below-book buybacks make book value per share the compounding variable, partly independent of ROE.
内部研究类型:ANCHORS
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F077|09|价格已经为下半年减速付过钱,风险回报略偏向持有人而不是追涨者
研究范围:开放研究+35项覆盖检查
写入正文:09|价格已经为下半年减速付过钱,风险回报略偏向持有人而不是追涨者12|价格在上调指引之后下跌23%,定价的却是一个公司指引早已写进去的减速
归并到:F099
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接 / 支持;一手验证:28、30;反向验证:22、31
5471 株価反応と信用残(2026-11-06)怎么使用:直接 / 支持;一手验证:31;反向验证:34;专项深挖:31
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:支持证据;一手验证:06、12、14
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正;直接证据 / 支持证据 / 一手证据(研究域31) / 反证(研究域34) / 定向深挖(研究域31)|5471 株価反応と信用残(2026-11-06);支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋
完整研究记录(核对用)
研究原文:Because guidance embeds the H2 deceleration, the post-upgrade sell-off sets a low, specific bar: delivery without a cut beats the implied path.
内部研究类型:QUALIFIES_EXPECTATION_BAR
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F078|09|盈利按合理价格定价,便宜的只有净资产
研究范围:35项覆盖检查
归并到:F102
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
2026年3月期 決算説明会資料 — ROE推移と目標怎么使用:直接证据;一手验证:22;专项深挖:22
5471 バリュエーション指標(2026-11-06)怎么使用:直接证据;一手验证:27;外部现实校验:21、22、26、29、35;专项深挖:27
5471 大同特殊鋼 株価・指標スナップショット(2026-11-06)怎么使用:支持证据;一手验证:27、31;外部现实校验:01、08
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:支持证据;一手验证:28、30;反向验证:22、31
2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針怎么使用:支持证据;一手验证:26
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:支持证据;一手验证:13、23、35;反向验证:05
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:一手验证:17、19、25;反向验证:18;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域22) / 定向深挖(研究域22)|2026年3月期 決算説明会資料 — ROE推移と目標;直接证据 / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域27)|5471 バリュエーション指標(2026-11-06);支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08)|5471 大同特殊鋼 株価・指標スナップショット(2026-11-06);支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正;支持证据 / 一手证据(研究域26)|2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針;支持证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について;反证 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:Expected ROE below cost of equity explains simultaneous discounts on earnings and book (0.71x, 11.3x).
内部研究类型:EXPLAINS_DISCOUNT
内部来源标记:COVERAGE35
F079|09|盈利按合理价格定价,便宜的只有净资产
研究范围:35项覆盖检查
归并到:F102
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
2027年3月期 第2四半期 決算短信 — 調整後営業利益怎么使用:直接证据;一手验证:28、35;专项深挖:28
5471 バリュエーション指標(2026-11-06)怎么使用:直接证据;一手验证:27;外部现实校验:21、22、26、29、35;专项深挖:27
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:支持证据;一手验证:16、28;同业比较:12、15;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益怎么使用:支持证据;一手验证:32;反向验证:16、28
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:支持证据;一手验证:16、32
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:支持证据;一手验证:28、30;反向验证:22、31
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域28) / 一手证据(研究域35) / 定向深挖(研究域28)|2027年3月期 第2四半期 決算短信 — 調整後営業利益;直接证据 / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域27)|5471 バリュエーション指標(2026-11-06);支持证据 / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15)|2026年3月期 決算短信〔IFRS〕(連結);支持证据 / 一手证据(研究域32) / 反证(研究域16) / 反证(研究域28)|2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益;支持证据 / 一手证据(研究域16) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結);支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正
完整研究记录(核对用)
研究原文:On ~¥30bn normalised attributable earnings the market cap prices ~12.7x (issued basis) — fair on earnings, cheap only on assets.
内部研究类型:BRIDGES_TO
内部来源标记:COVERAGE35
F080|01|最强反证:利润上调的同时,现金和杠杆走向了相反方向
研究范围:开放研究+35项覆盖检查
写入正文:01|最强反证:利润上调的同时,现金和杠杆走向了相反方向
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、19、25;反向验证:18;其他用途:反证
2027年3月期 第2四半期 決算短信 — 財政状態怎么使用:直接证据;一手验证:18;反向验证:25、29;专项深挖:18
5471 大同特殊鋼 株価・指標スナップショット(2026-11-06)怎么使用:支持证据;一手验证:27、31;外部现实校验:01、08
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:支持证据;一手验证:28、30;反向验证:22、31
2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針怎么使用:支持证据;一手验证:26
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:支持证据;一手验证:13、23、35;反向验证:05
2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:支持证据;一手验证:17、18
查看完整证据标签(核对用)
直接证据 / 支持证据 / 反证 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;直接证据 / 一手证据(研究域18) / 反证(研究域25) / 反证(研究域29) / 定向深挖(研究域18)|2027年3月期 第2四半期 決算短信 — 財政状態;支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08)|5471 大同特殊鋼 株価・指標スナップショット(2026-11-06);支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正;支持证据 / 一手证据(研究域26)|2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針;支持证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について;支持证据 / 一手证据(研究域17) / 一手证据(研究域18)|2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:H1 operating cash outflow and CP-funded debt qualify the conversion thesis: the upgrade is profit-led while cash and leverage moved the other way.
内部研究类型:COUNTER_EVIDENCE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F081|08|低于净资产的回购让每股净资产可以不靠ROE增长,但这是一台有限且受融资约束的机器
研究范围:35项覆盖检查
写入正文:08|低于净资产的回购让每股净资产可以不靠ROE增长,但这是一台有限且受融资约束的机器
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2027年3月期 第2四半期 決算短信 — 財政状態怎么使用:直接 / 支持;一手验证:18;反向验证:25、29;专项深挖:18;其他用途:反证
2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー怎么使用:直接 / 支持;一手验证:25;专项深挖:25
有価証券報告書 第102期 — 配当政策怎么使用:支持证据;一手验证:26;专项深挖:26
有価証券報告書 第102期 — 自己株式の取得等の状況怎么使用:支持证据;一手验证:26
2026年3月期 決算短信 — キャッシュフロー計算書怎么使用:支持证据;一手验证:17;专项深挖:17
查看完整证据标签(核对用)
直接证据 / 支持证据 / 反证 / 一手证据(研究域18) / 反证(研究域25) / 反证(研究域29) / 定向深挖(研究域18)|2027年3月期 第2四半期 決算短信 — 財政状態;直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー;支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|有価証券報告書 第102期 — 配当政策;支持证据 / 一手证据(研究域26)|有価証券報告書 第102期 — 自己株式の取得等の状況;支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信 — キャッシュフロー計算書
完整研究记录(核对用)
研究原文:Rising CP-funded leverage constrains the buyback engine unless cash generation recovers with the working-capital cycle.
内部研究类型:COUNTER_EVIDENCE
内部来源标记:COVERAGE35
F082|06|存货按接近重置成本的价格计价,废钢通胀同时抬高了收入、存货和应收
研究范围:开放研究
写入正文:06|存货按接近重置成本的价格计价,废钢通胀同时抬高了收入、存货和应收11|最大的风险是废钢居高不下而国内需求转弱,特殊钢会在收入增长的年份再次利润下滑
归并到:F096
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接 / 支持;一手验证:06、12、14
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報怎么使用:支持证据;一手验证:09、15
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:支持证据;一手验证:16、28;同业比较:12、15;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋;支持证据 / 一手证据(研究域09) / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報;支持证据 / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15)|2026年3月期 決算短信〔IFRS〕(連結)
完整研究记录(核对用)
研究原文:Controllable price and mix gains offset, but do not remove, the uncontrolled market line that drives the principal risk.
内部研究类型:QUALIFIES
内部来源标记:OPEN_DISCOVERY
F083|07|治理表现温和偏正,少数股东是现行政策组合的受益者
研究范围:开放研究+35项覆盖检查
写入正文:07|治理表现温和偏正,少数股东是现行政策组合的受益者08|资本政策的方向与东证的压力同向,持续性取决于压力是否延续
归并到:F100
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:直接 / 支持;一手验证:13、23、35;反向验证:05
有価証券報告書 第102期 — コーポレート・ガバナンスの状況怎么使用:直接证据;一手验证:23;专项深挖:23
2026年3月期 決算説明会資料怎么使用:支持证据;一手验证:21、22
2026年3月期 決算短信 — 非営業資産怎么使用:支持证据;一手验证:21、29;专项深挖:21
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について;直接证据 / 一手证据(研究域23) / 定向深挖(研究域23)|有価証券報告書 第102期 — コーポレート・ガバナンスの状況;支持证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;支持证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|2026年3月期 決算短信 — 非営業資産
完整研究记录(核对用)
研究原文:The lower profit target was paired with a portfolio-reduction path, the DOE floor and buyback capital control: governance honesty and capital policy came from the same TSE-driven redesign.
内部研究类型:PAIRED_COMMITMENT
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F084|05|护城河在认证周期和工艺深度,集中在较小的高附加值部分
研究范围:35项覆盖检查
写入正文:05|护城河在认证周期和工艺深度,集中在较小的高附加值部分
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
Technology and product pages (English site)怎么使用:直接证据;一手验证:10;外部现实校验:03;专项深挖:10
有価証券報告書 第102期 — 設備の状況・沿革(技術投資)怎么使用:直接证据;一手验证:04、20;专项深挖:04
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域10) / 外部现实(研究域03) / 定向深挖(研究域10)|Technology and product pages (English site);直接证据 / 一手证据(研究域04) / 一手证据(研究域20) / 定向深挖(研究域04)|有価証券報告書 第102期 — 設備の状況・沿革(技術投資)
完整研究记录(核对用)
研究原文:Qualification cycles and scarce VAR/large-forging capacity are the physical form of the functional-line margin.
内部研究类型:SUSTAINS
内部来源标记:COVERAGE35
F085|08|资本开支约为折旧的1.7倍,回报必须在2028年3月期之前体现在分部组合上
研究范围:35项覆盖检查
写入正文:08|资本开支约为折旧的1.7倍,回报必须在2028年3月期之前体现在分部组合上
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
決算短信 補足資料 — 設備投資額・減価償却費怎么使用:直接 / 支持;一手验证:20;专项深挖:20
有価証券報告書 第102期 — 設備の状況・沿革(技術投資)怎么使用:直接证据;一手验证:04、20;专项深挖:04
2027年3月期 第2四半期 決算短信 補足資料 — 設備投資・販売数量怎么使用:支持证据;一手验证:15;同业比较:11;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域20) / 定向深挖(研究域20)|決算短信 補足資料 — 設備投資額・減価償却費;直接证据 / 一手证据(研究域04) / 一手证据(研究域20) / 定向深挖(研究域04)|有価証券報告書 第102期 — 設備の状況・沿革(技術投資);支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域11)|2027年3月期 第2四半期 決算短信 補足資料 — 設備投資・販売数量
完整研究记录(核对用)
研究原文:Elevated capex builds functional and forging capacity; payoff is expected in segment mix but delivered return is unverified.
内部研究类型:INVESTS_IN
内部来源标记:COVERAGE35
F086|09|价格已经为下半年减速付过钱,风险回报略偏向持有人而不是追涨者
研究范围:35项覆盖检查
写入正文:09|价格已经为下半年减速付过钱,风险回报略偏向持有人而不是追涨者10|价格先于基本面回落,上调指引后也没有形成持续买盘
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
5471 株価反応と信用残(2026-11-06)怎么使用:直接 / 支持;一手验证:31;反向验证:34;专项深挖:31
5471 daily snapshot and November break (IRBANK)怎么使用:直接证据;外部现实校验:34
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接 / 支持;一手验证:28、30;反向验证:22、31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域31) / 反证(研究域34) / 定向深挖(研究域31)|5471 株価反応と信用残(2026-11-06);直接证据 / 外部现实(研究域34)|5471 daily snapshot and November break (IRBANK);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正
完整研究记录(核对用)
研究原文:The expectation, positioning and valuation findings are placed alongside the Protected Technical Synthesis as a whole for cross-lane reading. The Technical State is dereferenced, not restated; fundamental findings (guidance upgrade, 0.71x book, yield) are not technical evidence and cannot alter a non-confirming or confirming Technical State.
内部研究类型:CROSS_LANE_CONTEXT
内部来源标记:COVERAGE35 / TECHNICAL
F087|09|指引把下半年减速写进去了,达标本身就是一个低门槛
研究范围:开放研究
写入正文:09|指引把下半年减速写进去了,达标本身就是一个低门槛13|利润与现金:450亿日元是保守还是暴露
归并到:F035
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接证据;一手验证:28、30;反向验证:22、31
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正
完整研究记录(核对用)
研究原文:H2 assumptions and slide-gap closure remain unresolved and qualify how conservative the ¥45bn guide is.
内部研究类型:UNRESOLVED_QUALIFIER
内部来源标记:OPEN_DISCOVERY
F088|08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定
研究范围:开放研究
写入正文:08|并表程序总共花了约199亿日元,挤出少数股东的最终成本还没有完全确定13|并表与投资:199亿日元的程序和涩川压机能否赚回资本成本
归并到:F036
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ怎么使用:直接证据;一手验证:30
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域30)|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ
完整研究记录(核对用)
研究原文:Squeeze-out cost and full-year Tohoku contribution remain unresolved.
内部研究类型:UNRESOLVED_QUALIFIER
内部来源标记:OPEN_DISCOVERY
F089|08|政策持股是自我清算的利润和回购资金来源,比例却被升值抬着不降
研究范围:开放研究
写入正文:08|政策持股是自我清算的利润和回购资金来源,比例却被升值抬着不降13|资本与目标:持股还有多少空间,库存股去向,2030年目标怎么处理
归并到:F037
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2026年3月期 決算説明会資料怎么使用:直接证据;一手验证:21、22
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料
完整研究记录(核对用)
研究原文:Pace to the 15% target against appreciation of remaining holdings is unresolved.
内部研究类型:UNRESOLVED_QUALIFIER
内部来源标记:OPEN_DISCOVERY
F090|08|资本开支约为折旧的1.7倍,回报必须在2028年3月期之前体现在分部组合上
研究范围:开放研究
写入正文:08|资本开支约为折旧的1.7倍,回报必须在2028年3月期之前体现在分部组合上13|并表与投资:199亿日元的程序和涩川压机能否赚回资本成本
归并到:F038
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
有価証券報告書 第102期 — 設備の状況・沿革(技術投資)怎么使用:直接证据;一手验证:04、20;专项深挖:04
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域04) / 一手证据(研究域20) / 定向深挖(研究域04)|有価証券報告書 第102期 — 設備の状況・沿革(技術投資)
完整研究记录(核对用)
研究原文:Delivered return on the Shibukawa reform project is unverified.
内部研究类型:UNRESOLVED_QUALIFIER
内部来源标记:OPEN_DISCOVERY
F091|06|上半年营业现金流转负,增长靠营运资金和债务垫付
研究范围:开放研究
写入正文:06|上半年营业现金流转负,增长靠营运资金和债务垫付13|利润与现金:450亿日元是保守还是暴露
归并到:F039
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接证据;一手验证:17、19、25;反向验证:18
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:Whether working-capital absorption reverses in H2 is unresolved.
内部研究类型:UNRESOLVED_QUALIFIER
内部来源标记:OPEN_DISCOVERY
F092|07|管理层先下调了目标,2030年的雄心只是重新表述,还没有重新定基
研究范围:开放研究
写入正文:07|管理层先下调了目标,2030年的雄心只是重新表述,还没有重新定基13|资本与目标:持股还有多少空间,库存股去向,2030年目标怎么处理
归并到:F040
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:直接证据;一手验证:13、23、35;反向验证:05
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について
完整研究记录(核对用)
研究原文:The next plan's 2030 targets and ROE path are unresolved.
内部研究类型:UNRESOLVED_QUALIFIER
内部来源标记:OPEN_DISCOVERY
F093|08|低于净资产的回购让每股净资产可以不靠ROE增长,但这是一台有限且受融资约束的机器
研究范围:开放研究
写入正文:08|低于净资产的回购让每股净资产可以不靠ROE增长,但这是一台有限且受融资约束的机器13|资本与目标:持股还有多少空间,库存股去向,2030年目标怎么处理
归并到:F041
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
有価証券報告書 第102期 — 自己株式の取得等の状況怎么使用:直接证据;一手验证:26
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域26)|有価証券報告書 第102期 — 自己株式の取得等の状況
完整研究记录(核对用)
研究原文:Treasury-share disposition determines whether buyback accretion is permanent per-share value.
内部研究类型:UNRESOLVED_QUALIFIER
内部来源标记:OPEN_DISCOVERY
F094|08|股东回报被锚定在资产负债表上,分红不再只是盈利的一个比例
研究范围:开放研究
写入正文:08|股东回报被锚定在资产负债表上,分红不再只是盈利的一个比例13|利润与现金:450亿日元是保守还是暴露
归并到:F042
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
有価証券報告書 第102期 — 配当政策怎么使用:直接证据;一手验证:26;专项深挖:26
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|有価証券報告書 第102期 — 配当政策
完整研究记录(核对用)
研究原文:Behaviour of the DOE floor and buybacks under scrap above ¥50k/t is untested.
内部研究类型:UNRESOLVED_QUALIFIER
内部来源标记:OPEN_DISCOVERY
F095|02|一家1916年成立的独立特殊钢集团,利润重心已移出大宗钢材
研究范围:开放研究+35项覆盖检查
写入正文:02|一家1916年成立的独立特殊钢集团,利润重心已移出大宗钢材05|长期因素决定这家公司会变成什么样,报告利润反而会在转型成功时显得更差
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(36项,重复标签已合并)
有価証券報告書 第102期 — 会社の沿革・株式の状況怎么使用:直接证据;一手验证:01;专项深挖:01
Corporate Profile (English)怎么使用:直接 / 支持;一手验证:01、03
有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況怎么使用:直接证据;一手验证:01、07、33
有価証券報告書 第102期 — 大株主の状況怎么使用:直接 / 支持;一手验证:24
有価証券報告書 第102期 — 所有者別・大株主怎么使用:直接证据;一手验证:24;专项深挖:24
有価証券報告書 第102期 — 自己株式の取得等の状況怎么使用:直接证据;一手验证:26
大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化怎么使用:直接证据;一手验证:05、11
2026中期経営計画 再設計 — 需要見通し怎么使用:直接证据;一手验证:05;专项深挖:05
2026中期経営計画 再設計 — 市場見通し怎么使用:直接证据;一手验证:11;专项深挖:11
2026中期経営計画 再設計 — 外部環境認識怎么使用:直接证据;一手验证:13;专项深挖:13
2026年3月期 決算説明会資料怎么使用:直接证据;一手验证:21、22
2026年3月期 決算短信〔IFRS〕(連結)— セグメント情報怎么使用:直接 / 支持;一手验证:02、09;反向验证:04;同业比较:16;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報怎么使用:直接 / 支持;一手验证:09、15
2026年3月期 決算短信 — 事業モデルと収益構成怎么使用:直接证据;一手验证:02;专项深挖:02
2026年3月期 決算説明会資料 — 事業ポートフォリオ怎么使用:直接证据;一手验证:09;专项深挖:09
2026年3月期 決算短信 — 損益計算書分析怎么使用:直接证据;一手验证:16;反向验证:10、20;专项深挖:16
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接 / 支持;一手验证:06、12、14
決算短信 補足資料 — 原燃料市況怎么使用:直接证据;一手验证:06;专项深挖:06
決算短信 補足資料 — 市況と下期前提怎么使用:直接证据;一手验证:12;反向验证:35;专项深挖:12
決算短信 補足資料 — 為替・市況前提怎么使用:直接证据;一手验证:14;外部现实校验:05、06、12;专项深挖:14
Technology and product pages (English site)怎么使用:直接证据;一手验证:10;外部现实校验:03;专项深挖:10
有価証券報告書 第102期 — 設備の状況・沿革(技術投資)怎么使用:直接证据;一手验证:04、20;专项深挖:04
Business fields and products (English site)怎么使用:直接证据;一手验证:03;专项深挖:03
決算短信 補足資料 — 設備投資額・減価償却費怎么使用:直接 / 支持;一手验证:20;专项深挖:20
2027年3月期 第2四半期 決算短信 補足資料 — 設備投資・販売数量怎么使用:直接 / 支持;一手验证:15;同业比较:11;其他用途:历史
有価証券報告書 第102期 — 主要な経営指標等の推移怎么使用:直接 / 支持;同业比较:09、18、22、27、28;其他用途:历史
2026年3月期 決算短信 — 財務安全性指標怎么使用:直接证据;一手验证:29;专项深挖:29
2026年3月期 決算短信 — 非営業資産怎么使用:直接证据;一手验证:21、29;专项深挖:21
2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接证据;一手验证:17、18
有価証券報告書 第102期 — コーポレート・ガバナンスの状況怎么使用:直接证据;一手验证:23;专项深挖:23
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:直接证据;一手验证:13、23、35;反向验证:05
有価証券報告書 第102期 — 沿革と転換点怎么使用:直接证据;一手验证:33;专项深挖:33;同业比较:01、04;其他用途:历史
2026年3月期 決算短信 — 売上収益の質怎么使用:直接证据;一手验证:15;专项深挖:15;同业比较:02;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結)— 個別業績(日本基準)怎么使用:直接 / 支持
有価証券報告書 第102期 — 関係会社の状況怎么使用:直接 / 支持;一手验证:07;专项深挖:07
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ怎么使用:直接 / 支持;一手验证:30
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 定向深挖(研究域01)|有価証券報告書 第102期 — 会社の沿革・株式の状況;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03)|Corporate Profile (English);直接证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域33)|有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況;直接证据 / 支持证据 / 一手证据(研究域24)|有価証券報告書 第102期 — 大株主の状況;直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|有価証券報告書 第102期 — 所有者別・大株主;直接证据 / 一手证据(研究域26)|有価証券報告書 第102期 — 自己株式の取得等の状況;直接证据 / 一手证据(研究域05) / 一手证据(研究域11)|大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化;直接证据 / 一手证据(研究域05) / 定向深挖(研究域05)|2026中期経営計画 再設計 — 需要見通し;直接证据 / 一手证据(研究域11) / 定向深挖(研究域11)|2026中期経営計画 再設計 — 市場見通し;直接证据 / 一手证据(研究域13) / 定向深挖(研究域13)|2026中期経営計画 再設計 — 外部環境認識;直接证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域09) / 历史/同业比较(研究域16) / 反证(研究域04)|2026年3月期 決算短信〔IFRS〕(連結)— セグメント情報;直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報;直接证据 / 一手证据(研究域02) / 定向深挖(研究域02)|2026年3月期 決算短信 — 事業モデルと収益構成;直接证据 / 一手证据(研究域09) / 定向深挖(研究域09)|2026年3月期 決算説明会資料 — 事業ポートフォリオ;直接证据 / 一手证据(研究域16) / 反证(研究域10) / 反证(研究域20) / 定向深挖(研究域16)|2026年3月期 決算短信 — 損益計算書分析;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋;直接证据 / 一手证据(研究域06) / 定向深挖(研究域06)|決算短信 補足資料 — 原燃料市況;直接证据 / 一手证据(研究域12) / 反证(研究域35) / 定向深挖(研究域12)|決算短信 補足資料 — 市況と下期前提;直接证据 / 一手证据(研究域14) / 外部现实(研究域05) / 外部现实(研究域06) / 外部现实(研究域12) / 定向深挖(研究域14)|決算短信 補足資料 — 為替・市況前提;直接证据 / 一手证据(研究域10) / 外部现实(研究域03) / 定向深挖(研究域10)|Technology and product pages (English site);直接证据 / 一手证据(研究域04) / 一手证据(研究域20) / 定向深挖(研究域04)|有価証券報告書 第102期 — 設備の状況・沿革(技術投資);直接证据 / 一手证据(研究域03) / 定向深挖(研究域03)|Business fields and products (English site);直接证据 / 支持证据 / 一手证据(研究域20) / 定向深挖(研究域20)|決算短信 補足資料 — 設備投資額・減価償却費;直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域11)|2027年3月期 第2四半期 決算短信 補足資料 — 設備投資・販売数量;直接证据 / 支持证据 / 历史/同业比较(研究域09) / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 历史/同业比较(研究域27) / 历史/同业比较(研究域28)|有価証券報告書 第102期 — 主要な経営指標等の推移;直接证据 / 一手证据(研究域29) / 定向深挖(研究域29)|2026年3月期 決算短信 — 財務安全性指標;直接证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|2026年3月期 決算短信 — 非営業資産;直接证据 / 一手证据(研究域17) / 一手证据(研究域18)|2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;直接证据 / 一手证据(研究域23) / 定向深挖(研究域23)|有価証券報告書 第102期 — コーポレート・ガバナンスの状況;直接证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について;直接证据 / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域04) / 定向深挖(研究域33)|有価証券報告書 第102期 — 沿革と転換点;直接证据 / 一手证据(研究域15) / 历史/同业比较(研究域02) / 定向深挖(研究域15)|2026年3月期 決算短信 — 売上収益の質;直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結)— 個別業績(日本基準);直接证据 / 支持证据 / 一手证据(研究域07) / 定向深挖(研究域07)|有価証券報告書 第102期 — 関係会社の状況;直接证据 / 支持证据 / 一手证据(研究域30)|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ
完整研究记录(核对用)
研究原文:Durable Business Portrait: a scrap-fed converter becoming a functional-materials franchise|Daido melts scrap into special steel and captures further margin through qualification-locked functional materials, forgings and group nodes. Margin is created where specification locks the customer and merely passed through in commodity lines, where the slide gap leaks it. Durability rests on the functional franchise and a balance sheet that still funds the transition; the weak layers are parent special steel, input-price exposure and a finite financial-asset subsidy. Current changes (upgrade, consolidations, working-capital build) are increments to this foundation.
内部研究类型:durable_business_portrait
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Value the equity on destination mix and risk it on the journey's cash and leverage cost.
不确定性(原始记录):Destination mix if semiconductor demand normalises; durability of pass-through after consolidation.
F096|06|存货按接近重置成本的价格计价,废钢通胀同时抬高了收入、存货和应收
研究范围:开放研究+35项覆盖检查
写入正文:06|存货按接近重置成本的价格计价,废钢通胀同时抬高了收入、存货和应收11|最大的风险是废钢居高不下而国内需求转弱,特殊钢会在收入增长的年份再次利润下滑
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(12项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報怎么使用:直接 / 支持;一手验证:09、15
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接 / 支持;一手验证:06、12、14
決算短信 補足資料 — 原燃料市況怎么使用:直接证据;一手验证:06;专项深挖:06
決算短信 補足資料 — 市況と下期前提怎么使用:直接证据;一手验证:12;反向验证:35;专项深挖:12
決算短信 補足資料 — 為替・市況前提怎么使用:直接证据;一手验证:14;外部现实校验:05、06、12;专项深挖:14
2027年3月期 第2四半期 決算短信 — 運転資本怎么使用:直接 / 支持;一手验证:19;专项深挖:19
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、19、25;反向验证:18
2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、18
2026年3月期 決算短信 — キャッシュフロー計算書怎么使用:直接证据;一手验证:17;专项深挖:17
2027年3月期 第2四半期 決算短信 — 財政状態怎么使用:直接 / 支持;一手验证:18;反向验证:25、29;专项深挖:18
2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー怎么使用:直接 / 支持;一手验证:25;专项深挖:25
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:16、28;同业比较:12、15;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋;直接证据 / 一手证据(研究域06) / 定向深挖(研究域06)|決算短信 補足資料 — 原燃料市況;直接证据 / 一手证据(研究域12) / 反证(研究域35) / 定向深挖(研究域12)|決算短信 補足資料 — 市況と下期前提;直接证据 / 一手证据(研究域14) / 外部现实(研究域05) / 外部现实(研究域06) / 外部现实(研究域12) / 定向深挖(研究域14)|決算短信 補足資料 — 為替・市況前提;直接证据 / 支持证据 / 一手证据(研究域19) / 定向深挖(研究域19)|2027年3月期 第2四半期 決算短信 — 運転資本;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18)|2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;直接证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信 — キャッシュフロー計算書;直接证据 / 支持证据 / 一手证据(研究域18) / 反证(研究域25) / 反证(研究域29) / 定向深挖(研究域18)|2027年3月期 第2四半期 決算短信 — 財政状態;直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15)|2026年3月期 決算短信〔IFRS〕(連結)
完整研究记录(核对用)
研究原文:Spread chain: scrap → slide gap → inventory/receivables → CP-funded debt|Scrap, set by export parity and the yen, resets continuously while selling prices reset in rounds; the slide gap is the transmission line from macro to segment profit to working capital. One mechanism explains the margin fall, the inventory build and the CP issuance simultaneously.
内部研究类型:cross_domain_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Profit upgrades and cash downgrades arrive together; return funding depends on price plateau and H2 release.
不确定性(原始记录):H2 scrap path and working-capital reversal unresolved.
F097|02|功能材料的利润已是特殊钢的两倍以上,但一部分增长来自并表
研究范围:开放研究+35项覆盖检查
写入正文:02|功能材料的利润已是特殊钢的两倍以上,但一部分增长来自并表06|合并利润的增长,会系统性高估归属于普通股东的增长
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(16项,重复标签已合并)
大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化怎么使用:直接证据;一手验证:05、11
2026中期経営計画 再設計 — 需要見通し怎么使用:直接证据;一手验证:05;专项深挖:05
2026中期経営計画 再設計 — 市場見通し怎么使用:直接证据;一手验证:11;专项深挖:11
2026中期経営計画 再設計 — 外部環境認識怎么使用:直接证据;一手验证:13;专项深挖:13
2026年3月期 決算説明会資料怎么使用:直接证据;一手验证:21、22
2026年3月期 決算短信〔IFRS〕(連結)— セグメント情報怎么使用:直接 / 支持;一手验证:02、09;反向验证:04;同业比较:16;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報怎么使用:直接 / 支持;一手验证:09、15
2026年3月期 決算短信 — 事業モデルと収益構成怎么使用:直接证据;一手验证:02;专项深挖:02
2026年3月期 決算説明会資料 — 事業ポートフォリオ怎么使用:直接证据;一手验证:09;专项深挖:09
2026年3月期 決算短信 — 損益計算書分析怎么使用:直接证据;一手验证:16;反向验证:10、20;专项深挖:16
有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況怎么使用:直接 / 支持;一手验证:01、07、33
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの開始に関するお知らせ怎么使用:直接 / 支持
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ怎么使用:直接 / 支持;一手验证:30
有価証券報告書 第102期 — 関係会社の状況怎么使用:直接 / 支持;一手验证:07;专项深挖:07
2026年3月期 決算短信〔IFRS〕(連結)— 個別業績(日本基準)怎么使用:直接 / 支持
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接证据;一手验证:17、19、25;反向验证:18
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域05) / 一手证据(研究域11)|大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化;直接证据 / 一手证据(研究域05) / 定向深挖(研究域05)|2026中期経営計画 再設計 — 需要見通し;直接证据 / 一手证据(研究域11) / 定向深挖(研究域11)|2026中期経営計画 再設計 — 市場見通し;直接证据 / 一手证据(研究域13) / 定向深挖(研究域13)|2026中期経営計画 再設計 — 外部環境認識;直接证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域09) / 历史/同业比较(研究域16) / 反证(研究域04)|2026年3月期 決算短信〔IFRS〕(連結)— セグメント情報;直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報;直接证据 / 一手证据(研究域02) / 定向深挖(研究域02)|2026年3月期 決算短信 — 事業モデルと収益構成;直接证据 / 一手证据(研究域09) / 定向深挖(研究域09)|2026年3月期 決算説明会資料 — 事業ポートフォリオ;直接证据 / 一手证据(研究域16) / 反证(研究域10) / 反证(研究域20) / 定向深挖(研究域16)|2026年3月期 決算短信 — 損益計算書分析;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域33)|有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況;直接证据 / 支持证据|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの開始に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域30)|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域07) / 定向深挖(研究域07)|有価証券報告書 第102期 — 関係会社の状況;直接证据 / 支持证据|2026年3月期 決算短信〔IFRS〕(連結)— 個別業績(日本基準);直接证据 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:Mix chain: semiconductor demand → functional profit → consolidation scope → leakage and leverage|Semiconductor demand lifts functional volume and mix; functional profit funds transition fixed costs; consolidation adds profit while also adding minorities and debt. Growth, leakage and leverage are the same decision seen from three sides.
内部研究类型:cross_domain_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Consolidated growth overstates attributable growth until the structure is cleaned up.
不确定性(原始记录):Organic share of functional growth; post-squeeze-out perimeter.
F098|08|低于净资产的回购让每股净资产可以不靠ROE增长,但这是一台有限且受融资约束的机器
研究范围:开放研究+35项覆盖检查
写入正文:08|低于净资产的回购让每股净资产可以不靠ROE增长,但这是一台有限且受融资约束的机器09|等待有补偿:股息率3.2%加回购折价,但前提是现金回来
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(13项,重复标签已合并)
2026年3月期 決算説明会資料怎么使用:直接 / 支持;一手验证:21、22
2026年3月期 決算短信 — 非営業資産怎么使用:直接 / 支持;一手验证:21、29;专项深挖:21
2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益怎么使用:直接证据;一手验证:32;反向验证:16、28
有価証券報告書 第102期 — 配当政策怎么使用:直接 / 支持;一手验证:26;专项深挖:26
有価証券報告書 第102期 — 自己株式の取得等の状況怎么使用:直接 / 支持;一手验证:26
2026年3月期 決算短信 — キャッシュフロー計算書怎么使用:直接 / 支持;一手验证:17;专项深挖:17
2027年3月期 第2四半期 決算短信 — 財政状態怎么使用:直接 / 支持;一手验证:18;反向验证:25、29;专项深挖:18;其他用途:反证
2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針怎么使用:直接 / 支持;一手验证:26
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接 / 支持;一手验证:28、30;反向验证:22、31
2026年3月期 決算説明会資料 — ROE推移と目標怎么使用:直接证据;一手验证:22;专项深挖:22
5471 バリュエーション指標(2026-11-06)怎么使用:直接证据;一手验证:27;外部现实校验:21、22、26、29、35;专项深挖:27
2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー怎么使用:直接 / 支持;一手验证:25;专项深挖:25
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接证据;一手验证:17、19、25;反向验证:18
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|2026年3月期 決算短信 — 非営業資産;直接证据 / 一手证据(研究域32) / 反证(研究域16) / 反证(研究域28)|2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益;直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|有価証券報告書 第102期 — 配当政策;直接证据 / 支持证据 / 一手证据(研究域26)|有価証券報告書 第102期 — 自己株式の取得等の状況;直接证据 / 支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信 — キャッシュフロー計算書;直接证据 / 支持证据 / 反证 / 一手证据(研究域18) / 反证(研究域25) / 反证(研究域29) / 定向深挖(研究域18)|2027年3月期 第2四半期 決算短信 — 財政状態;直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針;直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正;直接证据 / 一手证据(研究域22) / 定向深挖(研究域22)|2026年3月期 決算説明会資料 — ROE推移と目標;直接证据 / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域27)|5471 バリュエーション指標(2026-11-06);直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー;直接证据 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:Capital chain: portfolio sales → below-book buybacks → DOE floor → per-share value|Policy-shareholding sales convert a static portfolio into reported gains and buyback funding; buybacks below book compound book value per share; the DOE floor turns the dividend into a balance-sheet commitment—producing a shareholder return partially independent of the ROE the market doubts. The chain is finite and constrained by CP-funded leverage.
内部研究类型:cross_domain_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Total return does not require ROE to reach 8–10%, but requires cash recovery and continued portfolio sales.
不确定性(原始记录):Treasury disposition, portfolio pace, stress behaviour.
F099|09|价格已经为下半年减速付过钱,风险回报略偏向持有人而不是追涨者
研究范围:开放研究+35项覆盖检查
写入正文:09|价格已经为下半年减速付过钱,风险回报略偏向持有人而不是追涨者12|价格在上调指引之后下跌23%,定价的却是一个公司指引早已写进去的减速
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(13项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接 / 支持;一手验证:28、30;反向验证:22、31
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接 / 支持;一手验证:06、12、14
決算短信 補足資料 — 市況と下期前提怎么使用:直接证据;一手验证:12;反向验证:35;专项深挖:12
5471 株価反応と信用残(2026-11-06)怎么使用:直接 / 支持;一手验证:31;反向验证:34;专项深挖:31
5471 大同特殊鋼 株価・指標スナップショット(2026-11-06)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、08
5471 daily snapshot and November break (IRBANK)怎么使用:直接证据;外部现实校验:34
5471 バリュエーション指標(2026-11-06)怎么使用:直接证据;一手验证:27;外部现实校验:21、22、26、29、35;专项深挖:27
5471 年度株価・時価総額テーブル怎么使用:直接证据;一手验证:27;外部现实校验:33;同业比较:31;其他用途:历史
2026年3月期 決算説明会資料 — ROE推移と目標怎么使用:直接证据;一手验证:22;专项深挖:22
2026年3月期 決算説明会資料怎么使用:直接证据;一手验证:21、22
2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針怎么使用:支持证据;一手验证:26
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:支持证据;一手验证:13、23、35;反向验证:05
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:一手验证:17、19、25;反向验证:18;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋;直接证据 / 一手证据(研究域12) / 反证(研究域35) / 定向深挖(研究域12)|決算短信 補足資料 — 市況と下期前提;直接证据 / 支持证据 / 一手证据(研究域31) / 反证(研究域34) / 定向深挖(研究域31)|5471 株価反応と信用残(2026-11-06);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08)|5471 大同特殊鋼 株価・指標スナップショット(2026-11-06);直接证据 / 外部现实(研究域34)|5471 daily snapshot and November break (IRBANK);直接证据 / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域27)|5471 バリュエーション指標(2026-11-06);直接证据 / 一手证据(研究域27) / 外部现实(研究域33) / 历史/同业比较(研究域31)|5471 年度株価・時価総額テーブル;直接证据 / 一手证据(研究域22) / 定向深挖(研究域22)|2026年3月期 決算説明会資料 — ROE推移と目標;直接证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;支持证据 / 一手证据(研究域26)|2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針;支持证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について;反证 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:Expectations chain: price-implied disbelief vs a decelerated guide|The price (0.71x book, −23% across an upgrade) already believes the deceleration that guidance embeds; delivering the decelerated forecast is a positive-surprise path, while a guidance cut would validate the disbelief twice over.
内部研究类型:cross_domain_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Asymmetry favours holders over chasers until positioning clears.
不确定性(原始记录):Cause of the sell-off inferred; crowded positioning may extend falls.
F100|07|治理表现温和偏正,少数股东是现行政策组合的受益者
研究范围:开放研究+35项覆盖检查
写入正文:07|治理表现温和偏正,少数股东是现行政策组合的受益者08|资本政策的方向与东证的压力同向,持续性取决于压力是否延续
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(11项,重复标签已合并)
有価証券報告書 第102期 — コーポレート・ガバナンスの状況怎么使用:直接证据;一手验证:23;专项深挖:23
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:直接 / 支持;一手验证:13、23、35;反向验证:05
有価証券報告書 第102期 — 所有者別・大株主怎么使用:直接证据;一手验证:24;专项深挖:24
2026年3月期 決算説明会資料怎么使用:直接 / 支持;一手验证:21、22
大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化怎么使用:直接证据;一手验证:05、11
2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針怎么使用:直接 / 支持;一手验证:26
有価証券報告書 第102期 — 自己株式の取得等の状況怎么使用:直接 / 支持;一手验证:26
有価証券報告書 第102期 — 配当政策怎么使用:直接证据;一手验证:26;专项深挖:26
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接 / 支持;一手验证:28、30;反向验证:22、31
2026年3月期 決算短信 — 非営業資産怎么使用:直接 / 支持;一手验证:21、29;专项深挖:21
2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益怎么使用:直接证据;一手验证:32;反向验证:16、28
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域23) / 定向深挖(研究域23)|有価証券報告書 第102期 — コーポレート・ガバナンスの状況;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について;直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|有価証券報告書 第102期 — 所有者別・大株主;直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;直接证据 / 一手证据(研究域05) / 一手证据(研究域11)|大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化;直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針;直接证据 / 支持证据 / 一手证据(研究域26)|有価証券報告書 第102期 — 自己株式の取得等の状況;直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|有価証券報告書 第102期 — 配当政策;直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正;直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|2026年3月期 決算短信 — 非営業資産;直接证据 / 一手证据(研究域32) / 反证(研究域16) / 反证(研究域28)|2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益
完整研究记录(核对用)
研究原文:Governance chain: TSE cost-of-capital pressure → honest redesign, DOE floor, portfolio programme|External TSE pressure on sub-1.0x PBR names produced a public target cut, the DOE floor and the portfolio programme: the regime is acting as the minority shareholder's agent inside a register of relationship holders.
内部研究类型:cross_domain_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Governance is a mild positive, not a discount driver.
不确定性(原始记录):Persistence if the regime pressure fades; succession.
F101|01|这只股票押的是转型能否扛过一个完整废钢周期
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|这只股票押的是转型能否扛过一个完整废钢周期
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(32项,重复标签已合并)
5471 大同特殊鋼 株価・指標スナップショット(2026-11-06)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、08
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接 / 支持;一手验证:28、30;反向验证:22、31
2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針怎么使用:直接 / 支持;一手验证:26
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:直接 / 支持;一手验证:13、23、35;反向验证:05
5471 バリュエーション指標(2026-11-06)怎么使用:直接证据;一手验证:27;外部现实校验:21、22、26、29、35;专项深挖:27
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、19、25;反向验证:18;其他用途:反证
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:16、28;同业比较:12、15;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益怎么使用:直接 / 支持;一手验证:32;反向验证:16、28
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:16、32
2027年3月期 第2四半期 決算短信 — 調整後営業利益怎么使用:直接证据;一手验证:28、35;专项深挖:28
有価証券報告書 第102期 — 配当政策怎么使用:直接 / 支持;一手验证:26;专项深挖:26
有価証券報告書 第102期 — 自己株式の取得等の状況怎么使用:直接 / 支持;一手验证:26
2026年3月期 決算短信 — キャッシュフロー計算書怎么使用:直接 / 支持;一手验证:17;专项深挖:17
2027年3月期 第2四半期 決算短信 — 財政状態怎么使用:直接 / 支持;一手验证:18;反向验证:25、29;专项深挖:18;其他用途:反证
2026中期経営計画 再設計 — 2030年目標の枠組み怎么使用:直接证据;一手验证:35;专项深挖:35
2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接 / 支持;一手验证:17、18
2027年3月期 第2四半期 決算短信 — 運転資本怎么使用:直接 / 支持;一手验证:19;专项深挖:19
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接 / 支持;一手验证:06、12、14
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報怎么使用:直接 / 支持;一手验证:09、15
東北特殊鋼 公開買付け結果 — 触媒怎么使用:直接 / 支持;一手验证:30;专项深挖:30
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ怎么使用:直接证据;一手验证:30
2027年3月期 第2四半期 決算短信 — 段階取得差益と調整後利益怎么使用:直接证据;一手验证:32;专项深挖:32
2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー怎么使用:直接 / 支持;一手验证:25;专项深挖:25
決算短信 補足資料 — 原燃料市況怎么使用:直接证据;一手验证:06;专项深挖:06
決算短信 補足資料 — 市況と下期前提怎么使用:直接证据;一手验证:12;反向验证:35;专项深挖:12
決算短信 補足資料 — 為替・市況前提怎么使用:直接证据;一手验证:14;外部现实校验:05、06、12;专项深挖:14
2026年3月期 決算説明会資料怎么使用:直接 / 支持;一手验证:21、22
2026年3月期 決算短信 — 非営業資産怎么使用:直接 / 支持;一手验证:21、29;专项深挖:21
2026年3月期 決算説明会資料 — ROE推移と目標怎么使用:直接证据;一手验证:22;专项深挖:22
5471 株価反応と信用残(2026-11-06)怎么使用:直接 / 支持;一手验证:31;反向验证:34;专项深挖:31
5471 daily snapshot and November break (IRBANK)怎么使用:直接证据;外部现实校验:34
5471 年度株価・時価総額テーブル怎么使用:直接证据;一手验证:27;外部现实校验:33;同业比较:31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08)|5471 大同特殊鋼 株価・指標スナップショット(2026-11-06);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正;直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について;直接证据 / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域27)|5471 バリュエーション指標(2026-11-06);直接证据 / 支持证据 / 反证 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15)|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域32) / 反证(研究域16) / 反证(研究域28)|2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益;直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結);直接证据 / 一手证据(研究域28) / 一手证据(研究域35) / 定向深挖(研究域28)|2027年3月期 第2四半期 決算短信 — 調整後営業利益;直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|有価証券報告書 第102期 — 配当政策;直接证据 / 支持证据 / 一手证据(研究域26)|有価証券報告書 第102期 — 自己株式の取得等の状況;直接证据 / 支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信 — キャッシュフロー計算書;直接证据 / 支持证据 / 反证 / 一手证据(研究域18) / 反证(研究域25) / 反证(研究域29) / 定向深挖(研究域18)|2027年3月期 第2四半期 決算短信 — 財政状態;直接证据 / 一手证据(研究域35) / 定向深挖(研究域35)|2026中期経営計画 再設計 — 2030年目標の枠組み;直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18)|2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域19) / 定向深挖(研究域19)|2027年3月期 第2四半期 決算短信 — 運転資本;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋;直接证据 / 支持证据 / 一手证据(研究域09) / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— セグメント情報;直接证据 / 支持证据 / 一手证据(研究域30) / 定向深挖(研究域30)|東北特殊鋼 公開買付け結果 — 触媒;直接证据 / 一手证据(研究域30)|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ;直接证据 / 一手证据(研究域32) / 定向深挖(研究域32)|2027年3月期 第2四半期 決算短信 — 段階取得差益と調整後利益;直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー;直接证据 / 一手证据(研究域06) / 定向深挖(研究域06)|決算短信 補足資料 — 原燃料市況;直接证据 / 一手证据(研究域12) / 反证(研究域35) / 定向深挖(研究域12)|決算短信 補足資料 — 市況と下期前提;直接证据 / 一手证据(研究域14) / 外部现实(研究域05) / 外部现实(研究域06) / 外部现实(研究域12) / 定向深挖(研究域14)|決算短信 補足資料 — 為替・市況前提;直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;直接证据 / 支持证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|2026年3月期 決算短信 — 非営業資産;直接证据 / 一手证据(研究域22) / 定向深挖(研究域22)|2026年3月期 決算説明会資料 — ROE推移と目標;直接证据 / 支持证据 / 一手证据(研究域31) / 反证(研究域34) / 定向深挖(研究域31)|5471 株価反応と信用残(2026-11-06);直接证据 / 外部现实(研究域34)|5471 daily snapshot and November break (IRBANK);直接证据 / 一手证据(研究域27) / 外部现实(研究域33) / 历史/同业比较(研究域31)|5471 年度株価・時価総額テーブル
完整研究记录(核对用)
研究原文:Thesis: conversion test with dated falsifiers and counter-evidence|Two legs: operating conversion (functional growth plus scope holds adjusted OP ≥¥45bn through a neutral scrap tape) and capital conversion (portfolio sales fund below-book buybacks under a DOE floor). Strongest counter-evidence: H1 cash outflow with rising CP debt and a decelerating H2 guide.
内部研究类型:thesis_and_falsification
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Holders are paid ~3.2% to wait while ROE evidence accumulates; failure of either leg leaves a balance-sheet value trap.
不确定性(原始记录):H2 prints and scrap path decide the near-term grading.
F102|09|盈利按合理价格定价,便宜的只有净资产
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(20项,重复标签已合并)
2026年3月期 決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:16、28;同业比较:12、15;其他用途:历史
2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益怎么使用:直接 / 支持;一手验证:32;反向验证:16、28
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)怎么使用:直接 / 支持;一手验证:16、32
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接 / 支持;一手验证:28、30;反向验证:22、31
2027年3月期 第2四半期 決算短信 — 調整後営業利益怎么使用:直接证据;一手验证:28、35;专项深挖:28
5471 バリュエーション指標(2026-11-06)怎么使用:直接证据;一手验证:27;外部现实校验:21、22、26、29、35;专项深挖:27
5471 大同特殊鋼 株価・指標スナップショット(2026-11-06)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、08
5471 年度株価・時価総額テーブル怎么使用:直接证据;一手验证:27;外部现实校验:33;同业比较:31;其他用途:历史
2026年3月期 決算説明会資料 — ROE推移と目標怎么使用:直接证据;一手验证:22;专项深挖:22
2026年3月期 決算説明会資料怎么使用:直接证据;一手验证:21、22
2026年3月期 決算短信 — 財務安全性指標怎么使用:直接证据;一手验证:29;专项深挖:29
2026年3月期 決算短信 — 非営業資産怎么使用:直接证据;一手验证:21、29;专项深挖:21
2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接证据;一手验证:17、18
2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針怎么使用:直接 / 支持;一手验证:26
有価証券報告書 第102期 — 自己株式の取得等の状況怎么使用:直接 / 支持;一手验证:26
有価証券報告書 第102期 — 配当政策怎么使用:直接证据;一手验证:26;专项深挖:26
2026年3月期 決算短信 — 損益計算書分析怎么使用:直接证据;一手验证:16;反向验证:10、20;专项深挖:16
2027年3月期 第2四半期 決算短信 — 段階取得差益と調整後利益怎么使用:直接证据;一手验证:32;专项深挖:32
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:支持证据;一手验证:13、23、35;反向验证:05
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:一手验证:17、19、25;反向验证:18;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15)|2026年3月期 決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域32) / 反证(研究域16) / 反证(研究域28)|2026年3月期 決算短信〔IFRS〕(連結)— その他の収益・持分法損益;直接证据 / 支持证据 / 一手证据(研究域16) / 一手证据(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正;直接证据 / 一手证据(研究域28) / 一手证据(研究域35) / 定向深挖(研究域28)|2027年3月期 第2四半期 決算短信 — 調整後営業利益;直接证据 / 一手证据(研究域27) / 外部现实(研究域21) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 外部现实(研究域35) / 定向深挖(研究域27)|5471 バリュエーション指標(2026-11-06);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域08)|5471 大同特殊鋼 株価・指標スナップショット(2026-11-06);直接证据 / 一手证据(研究域27) / 外部现实(研究域33) / 历史/同业比较(研究域31)|5471 年度株価・時価総額テーブル;直接证据 / 一手证据(研究域22) / 定向深挖(研究域22)|2026年3月期 決算説明会資料 — ROE推移と目標;直接证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;直接证据 / 一手证据(研究域29) / 定向深挖(研究域29)|2026年3月期 決算短信 — 財務安全性指標;直接证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|2026年3月期 決算短信 — 非営業資産;直接证据 / 一手证据(研究域17) / 一手证据(研究域18)|2026年3月期 決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;直接证据 / 支持证据 / 一手证据(研究域26)|2026年3月期 決算短信〔IFRS〕(連結)— 配当・株主還元方針;直接证据 / 支持证据 / 一手证据(研究域26)|有価証券報告書 第102期 — 自己株式の取得等の状況;直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|有価証券報告書 第102期 — 配当政策;直接证据 / 一手证据(研究域16) / 反证(研究域10) / 反证(研究域20) / 定向深挖(研究域16)|2026年3月期 決算短信 — 損益計算書分析;直接证据 / 一手证据(研究域32) / 定向深挖(研究域32)|2027年3月期 第2四半期 決算短信 — 段階取得差益と調整後利益;支持证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について;反证 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー
完整研究记录(核对用)
研究原文:Normalized earnings → valuation → capital efficiency bridge|Adjusted ¥40–45bn operating power gives ~¥30bn attributable earnings; at ~¥350–381bn market cap that is ~11.7–12.7x, fair on earnings and cheap only on assets. The 0.71x book discount reflects expected ROE (~6–7%) below cost of equity. Asset content and the DOE-floored yield cushion rather than floor the downside.
内部研究类型:valuation_and_normalized_economics_bridge
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Re-rating requires ROE evidence; carry plus buyback discount mechanics pay in the meantime.
不确定性(原始记录):Share-count basis, period-end ROE basis, and market-linked book value affect derived multiples.
F103|13|八项未决问题总览:几乎都要等2027年5月前后的全年业绩和下一期计划
研究范围:开放研究+35项覆盖检查
写入正文:13|八项未决问题总览:几乎都要等2027年5月前后的全年业绩和下一期计划15|来源、数据截止日与使用限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(18项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正怎么使用:直接证据;一手验证:28、30;反向验证:22、31
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接证据;一手验证:06、12、14
決算短信 補足資料 — 市況と下期前提怎么使用:直接证据;一手验证:12;反向验证:35;专项深挖:12
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ怎么使用:直接证据;一手验证:30
2026年3月期 決算説明会資料怎么使用:直接证据;一手验证:21、22
2026年3月期 決算短信 — 非営業資産怎么使用:直接证据;一手验证:21、29;专项深挖:21
有価証券報告書 第102期 — 設備の状況・沿革(技術投資)怎么使用:直接证据;一手验证:04、20;专项深挖:04
2026年3月期 決算短信〔IFRS〕(連結)— セグメント情報怎么使用:直接证据;一手验证:02、09;反向验证:04;同业比较:16;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー怎么使用:直接证据;一手验证:17、19、25;反向验证:18
2027年3月期 第2四半期 決算短信 — 運転資本怎么使用:直接证据;一手验证:19;专项深挖:19
2026年3月期 決算短信 — キャッシュフロー計算書怎么使用:直接证据;一手验证:17;专项深挖:17
大同特殊鋼グループ 2026中期経営計画 再設計について怎么使用:直接证据;一手验证:13、23、35;反向验证:05
2026年3月期 決算説明会資料 — ROE推移と目標怎么使用:直接证据;一手验证:22;专项深挖:22
有価証券報告書 第102期 — 自己株式の取得等の状況怎么使用:直接证据;一手验证:26
有価証券報告書 第102期 — 大株主の状況怎么使用:直接证据;一手验证:24
有価証券報告書 第102期 — 配当政策怎么使用:直接证据;一手验证:26;专项深挖:26
2027年3月期 第2四半期 決算短信 — 財政状態怎么使用:直接证据;一手验证:18;反向验证:25、29;专项深挖:18
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域28) / 一手证据(研究域30) / 反证(研究域22) / 反证(研究域31)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 通期予想修正;直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋;直接证据 / 一手证据(研究域12) / 反证(研究域35) / 定向深挖(研究域12)|決算短信 補足資料 — 市況と下期前提;直接证据|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの開始に関するお知らせ;直接证据 / 一手证据(研究域30)|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ;直接证据 / 一手证据(研究域21) / 一手证据(研究域22)|2026年3月期 決算説明会資料;直接证据 / 一手证据(研究域21) / 一手证据(研究域29) / 定向深挖(研究域21)|2026年3月期 決算短信 — 非営業資産;直接证据 / 一手证据(研究域04) / 一手证据(研究域20) / 定向深挖(研究域04)|有価証券報告書 第102期 — 設備の状況・沿革(技術投資);直接证据 / 一手证据(研究域02) / 一手证据(研究域09) / 历史/同业比较(研究域16) / 反证(研究域04)|2026年3月期 決算短信〔IFRS〕(連結)— セグメント情報;直接证据 / 一手证据(研究域17) / 一手证据(研究域19) / 一手证据(研究域25) / 反证(研究域18)|2027年3月期 第2四半期(中間期)決算短信〔IFRS〕(連結)— 財政状態・キャッシュフロー;直接证据 / 一手证据(研究域19) / 定向深挖(研究域19)|2027年3月期 第2四半期 決算短信 — 運転資本;直接证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信 — キャッシュフロー計算書;直接证据 / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域35) / 反证(研究域05)|大同特殊鋼グループ 2026中期経営計画 再設計について;直接证据 / 一手证据(研究域22) / 定向深挖(研究域22)|2026年3月期 決算説明会資料 — ROE推移と目標;直接证据 / 一手证据(研究域26)|有価証券報告書 第102期 — 自己株式の取得等の状況;直接证据 / 一手证据(研究域24)|有価証券報告書 第102期 — 大株主の状況;直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|有価証券報告書 第102期 — 配当政策;直接证据 / 一手证据(研究域18) / 反证(研究域25) / 反证(研究域29) / 定向深挖(研究域18)|2027年3月期 第2四半期 決算短信 — 財政状態
完整研究记录(核对用)
研究原文:Research Debt carried forward with resolving evidence|All items are resolved by future disclosure (FY3/27 full-year results, squeeze-out notice, securities report, next mid-term plan); no reasonable current public path remains, so none requires Research reopening.
内部研究类型:research_debt_set
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Each conditions the confidence of a specific judgment: guide conservatism, Tohoku payback, portfolio runway, capex ROIC, cash release, ROE path, per-share accretion, dividend robustness.
不确定性(原始记录):Resolution dates are mostly May 2027 results season and next plan.
F104|04|股东名册是一张钢铁、弹簧、银行和客户交织的关系网,没有母公司
研究范围:开放研究+35项覆盖检查
写入正文:04|股东名册是一张钢铁、弹簧、银行和客户交织的关系网,没有母公司07|没有控股股东,价格由基本面和资金流决定,没有控制权溢价
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(13项,重复标签已合并)
有価証券報告書 第102期 — 会社の沿革・株式の状況怎么使用:直接证据;一手验证:01;专项深挖:01
Corporate Profile (English)怎么使用:直接 / 支持;一手验证:01、03
有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況怎么使用:直接 / 支持;一手验证:01、07、33
有価証券報告書 第102期 — 大株主の状況怎么使用:直接 / 支持;一手验证:24
有価証券報告書 第102期 — 所有者別・大株主怎么使用:直接证据;一手验证:24;专项深挖:24
有価証券報告書 第102期 — 自己株式の取得等の状況怎么使用:直接证据;一手验证:26
鉄鋼セクター比較スナップショット怎么使用:直接证据;一手验证:08;外部现实校验:02;专项深挖:08
大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化怎么使用:直接证据;一手验证:05、11
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの開始に関するお知らせ怎么使用:直接 / 支持
東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ怎么使用:直接 / 支持;一手验证:30
2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋怎么使用:直接证据;一手验证:06、12、14
有価証券報告書 第102期 — 関係会社の状況怎么使用:直接 / 支持;一手验证:07;专项深挖:07
2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー怎么使用:直接证据;一手验证:25;专项深挖:25
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 定向深挖(研究域01)|有価証券報告書 第102期 — 会社の沿革・株式の状況;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域03)|Corporate Profile (English);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域07) / 一手证据(研究域33)|有価証券報告書 第102期(2026年3月期)— 沿革・事業の内容・関係会社の状況;直接证据 / 支持证据 / 一手证据(研究域24)|有価証券報告書 第102期 — 大株主の状況;直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|有価証券報告書 第102期 — 所有者別・大株主;直接证据 / 一手证据(研究域26)|有価証券報告書 第102期 — 自己株式の取得等の状況;直接证据 / 一手证据(研究域08) / 外部现实(研究域02) / 定向深挖(研究域08)|鉄鋼セクター比較スナップショット;直接证据 / 一手证据(研究域05) / 一手证据(研究域11)|大同特殊鋼グループ 2026中期経営計画 再設計について — 需要構造の変化;直接证据 / 支持证据|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの開始に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域30)|東北特殊鋼株式会社(証券コード:5484)に対する公開買付けの結果及び子会社の異動に関するお知らせ;直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 一手证据(研究域14)|2027年3月期 第2四半期 決算短信 補足資料 — 市況前提と利益橋;直接证据 / 支持证据 / 一手证据(研究域07) / 定向深挖(研究域07)|有価証券報告書 第102期 — 関係会社の状況;直接证据 / 一手证据(研究域25) / 定向深挖(研究域25)|2027年3月期 第2四半期 決算短信 — 財務キャッシュフロー
完整研究记录(核对用)
研究原文:Related-company matrix: holders, customers, competitors, subsidiaries, counterparties|The register is a web of steel, spring, banking and customer relationships rather than a parent; scope nodes (Tohoku, Koshuha) add profit, listed subsidiaries leak minority profit, and major mills' price formation sets pass-through timing.
内部研究类型:related_company_matrix
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):No control premium; leakage and pricing-frame effects matter more than any single holder.
不确定性(原始记录):Several relationships lack disclosed revenue shares or intentions.
F105|10|价格结构要回答的问题:2023年的台阶是否站住,2026年的冲高是延伸还是耗尽
写入正文:10|价格结构要回答的问题:2023年的台阶是否站住,2026年的冲高是延伸还是耗尽10|二十五年月线:长期在1,100日元下,2023年起换了一层台阶,2026年出现了一次放量冲高10|价格重心分成三层,1,650至1,700日元是新旧平台的分界10|2023年的迁移质量较高,2026年的冲高更像放量见顶,回复力在把价格往24个月均线拉10|价格先于基本面回落,上调指引后也没有形成持续买盘10|什么会确认,什么会推翻当前的价格判断13|价格层面下一步要看什么14|Kabugami评分58.86分,B级:资产便宜、经营在转型、现金和价格都还没有确认15|来源、数据截止日与使用限制
还不能确定:受保护的 Technical Research 结构;公开边界以其正文路由为准。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:Protected Technical Synthesis (RESEARCH_TRUTH.technical_state)
内部研究类型:protected_technical_synthesis
内部来源标记:TECHNICAL
不确定性(原始记录):受保护的 Technical Research 结构;公开边界以其正文路由为准。
公开边界:受保护 Technical Research 仅保留可追踪身份,本索引不重写其内部语义。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | Claude Research Lane |
|---|---|
| Review Date | 2026-11-09 |
| Score Version | V3.2 |
| Publication Source SHA | 49f625cc6890c69dd8aaa9e9f7c15d4c89d8b994 |
| Delivery Commit SHA | 49f625cc6890c69dd8aaa9e9f7c15d4c89d8b994 |
| Delivery Runtime Fingerprint | 2602446d7ce949535e8f178fbf279f5caa1a94e2d89d790554c72b6ab9946cf6 |
| Research Authority SHA | 8484dd6fa1bb2c23409435b8578f4302c0e86dc4 |
| Canonical Snapshot | cb8bec47-7757-5e6b-8894-cfa35a25aceb |
| Canonical Revision | 2 |