公司中期资本计划明确要求净资产收益率持续8%以上、市净率中长期超过1倍、每股分红30日元以上;低碳铝Reサッシ系列已取得环境产品声明(EPD),2026年6月“Reサッシ グリーン”在大型物流设施首次采用,随后100%再生铝“R100”开始标准展开。建材本业2026财年利润率约5.2%,已不是单纯低利润资产股。
2027财年营业利润预测20亿,较2026财年下降约28%;建筑项目存在验收季节性、应收账款与库存占用,股东权益比率仍约三成。公司低市净率并非纯粹误价:净资产收益率8.3%仍略低于其披露的股东资本成本约9%。
5940已经从“便宜但低回报”的旧框架向“回报率接近资本成本、开始有低碳铝成长选项”的阶段移动。最值得看的不是0.4倍市净率本身,而是低碳再生铝门窗、保温隔热门窗和铝型材加工品能否提高高附加值产品占比,同时通过自动化、资产处置与营运资金管理,让净资产收益率持续高于9%。若做到,市净率折价才有结构性修复基础。 当前动作:重点观察/净资产收益率已到8%级且低碳铝进入真实采用阶段,但2027财年利润下滑指引和较低资本缓冲要求继续验证现金回收能力
报告目录
01|投资问题与当前结论
2026-08-22已有完整报告。本轮属于重大更新与证据修正。上一版主要把5940看成“低市净率 + 利润修复的建筑材料股”,但2026年资本成本披露与Reサッシ商业化让投资问题明显升级。
公司2026年5月公开给出一组非常有价值的自我诊断:市净率约0.43倍、净资产收益率8.3%、股东资本成本约9%。这意味着低市净率不能简单归因于市场忽视资产——公司自己的回报率仍略低于投资者要求收益率。
管理层因此提出净资产收益率持续8%以上、市净率中长期1倍以上、30日元以上分红,并把建材高收益化、铝型材外销从原材料向加工品迁移、低碳铝和医疗用镁合金列为下一阶段增长方向。
因此核心问题是:2026财年的8.3%净资产收益率能否不是一次周期高点,而是通过产品组合和资本效率稳定超过约9%的资本成本。
02|公司本质与商业模式
集团业务不能只按“铝门窗”理解:
- 建材:建筑门窗、幕墙、门窗改造工程,是收入和利润核心;
- 铝型材外销:向外部销售铝挤压和加工材料,公司正在从低附加值素材向加工品迁移;
- 环境设备:废弃物处理等环境装置和工程业务;
- 物流:集团运输和物流服务,利润率相对较高;
- 其他和新材料:镁合金,包括难燃、耐热与医疗用细管等。
建筑建材是制造和工程混合模式:设计、加工、施工、验收共同决定收入,因此季度利润和现金流会受项目进度影响。
03|产品、客户与供应链
3.1 Reサッシ:环保概念已经开始变成真实订单
公司推进低碳铝建材“Reサッシ”。2026年1月R100与グリーン获得SuMPO环境产品声明;6月Reサッシ グリーン在大型物流设施“プロロジスパーク東海1”首次采用;6月下旬又宣布100%再生铝“Reサッシ R100”向建筑用门窗标准展开。
铝产品的主要碳排放来自原生铝冶炼。再生铝可以显著减少相关碳排放,因此建筑业主如果越来越重视建材生产阶段的碳排放、供应链间接排放和绿色建筑认证,门窗材料中的再生铝比例可能从“加分项”变成采购条件。
商业价值要看三件事:是否能获得更高售价、是否扩大中标率、再生铝采购成本是否稳定。当前已有实际采用,但尚无足够毛利数据。
3.2 建材:真正改善来自提案能力与施工效率
公司把价值工程和成本优化提案、生产自动化、省人化和高附加值产品作为建材高收益化手段。2026财年建材相关公开数据对应营业利润率约5.2%,已经比传统印象更好。
3.3 镁合金:长期机会,不能提前计入主要利润
集团能提供通用、难燃、耐热和医疗用镁合金细管,后者面向血管支架等用途。轻量化和可被人体吸收的材料具有潜在高附加值,但医疗验证、法规和量产周期很长。公司自己把“医疗用镁合金商业化”列入成长课题,因此本轮视为长期机会,而不是当前利润柱。
04|竞争格局与产业关系
LIXIL、YKK AP、三協立山等规模更大的建材企业拥有品牌、渠道和采购优势。不二サッシ的竞争力更多来自大型建筑和幕墙项目经验、定制设计、工程协调和铝加工。
| 对象 | 关系 | 对5940的传导 |
|---|---|---|
| 大型总承包商和开发商 | 建材主要客户 | 新建、再开发、物流设施与翻修改造决定项目量;绿色采购可推动Reサッシ |
| LIXIL、YKK AP、三協立山 | 主要竞争者 | 规模强于不二,迫使5940依靠项目技术、成本和低碳产品差异化 |
| 铝供应链 | 核心原料 | 铝锭价格、能源及再生料供给决定利润率和低碳产品成本 |
| 物流设施开发商 | Reサッシ早期采用者 | 大型仓储对绿色建筑要求较高,可能成为低碳铝放量入口 |
| 医疗器械和研究机构 | 医疗镁合金潜在客户 | 成功验证可形成高壁垒新利润来源,但时间和失败风险高 |
05|护城河判断
护城河从上一版“中等偏弱”修正为中等。
大型幕墙和建筑门窗工程需要设计、规格认证、建筑信息建模与施工协调和售后,对新进入者有实际门槛;低碳再生铝、隔热技术与大型项目经验进一步强化差异化。
但行业竞争强、客户体量大、项目制导致议价权并不稳定,所以不能给高壁垒评级。
06|财务质量与现金流
2026财年销售1014.70亿、营业利润27.78亿、经常利润27.96亿、净资产收益率约8.3%。公司资本成本资料显示,这一回报率虽达到自己“8%以上”阶段目标,却仍略低于其估计股东资本成本约9%。
2027财年第一季度销售230.45亿、营业亏损2.67亿、经常亏损2.32亿、净亏损2.50亿。上年第一季度营业亏损4.69亿,因此亏损收窄约2.02亿,经营趋势比绝对亏损更重要。
公司全年预测销售1030亿、营业利润20亿、净利16亿,营业利润同比明显下降。第一季度改善与全年利润下滑指引并存,说明研究不能过早外推。
建筑工程公司最重要的是现金转换:项目成本通常先支出,验收后才确认收入和回款,营运资金可能吞噬利润。因此后续必须同时跟踪应收账款、库存和未完工项目资产、借款以及经营活动现金流。
07|股东、管理层与治理
2025–2027中期计划以“加速持续成长投资”为方向。2026年资本成本更新明确提出:
- 净资产收益率持续8%以上;
- 市净率中长期超过1倍;
- 建材业务提高盈利能力;
- 铝型材外销向加工品转移;
- 亏损或低效资产出售和有效利用;
- 集团资金集中管理;
- 低碳铝、隔热门窗与医疗镁合金成长投资;
- 每股分红30日元以上。
这套框架比一般“提高企业价值”口号更具体。真正的治理验证,是2027财年利润下滑环境下净资产收益率是否仍能接近资本成本,以及低效资产是否真的退出。
08|资本政策
2026财年每股分红提高至30日元,2027财年也维持30日元目标。公司已经把“30日元以上”写入资本政策目标。
但股东权益比率约三成,使激进回购空间弱于净现金公司。资本分配优先级应该是:维持项目流动性 → 投资高回报的自动化和低碳产品 → 处置亏损或低效资产 → 稳定分红,再根据市净率和财务余力决定回购。
09|估值与安全边际
8月21日收盘747日元,市净率(PBR)约0.38倍、预测市盈率(PER)约6倍、30日元分红对应股息率约4%。静态估值非常低。
但公司自己的资本成本数据提醒:只要净资产收益率低于约9%,市净率低于1倍并不奇怪。
悲观情景: 2027财年营业利润降到20亿附近,建筑成本和现金占用恶化,净资产收益率再跌到资本成本以下,低市净率持续。
基准情景: 第一季度亏损收窄延续,全年20亿营业利润兑现,Reサッシ逐步采用,净资产收益率中期维持8%左右,市净率缓慢修复。
乐观情景: 低碳铝和隔热门窗提高高附加值产品占比,建材利润率继续改善,资产处置与自动化提升资本效率,净资产收益率稳定10%以上;此时市净率向更高区间修复有基本面基础。
10|Kabugami 技术结构
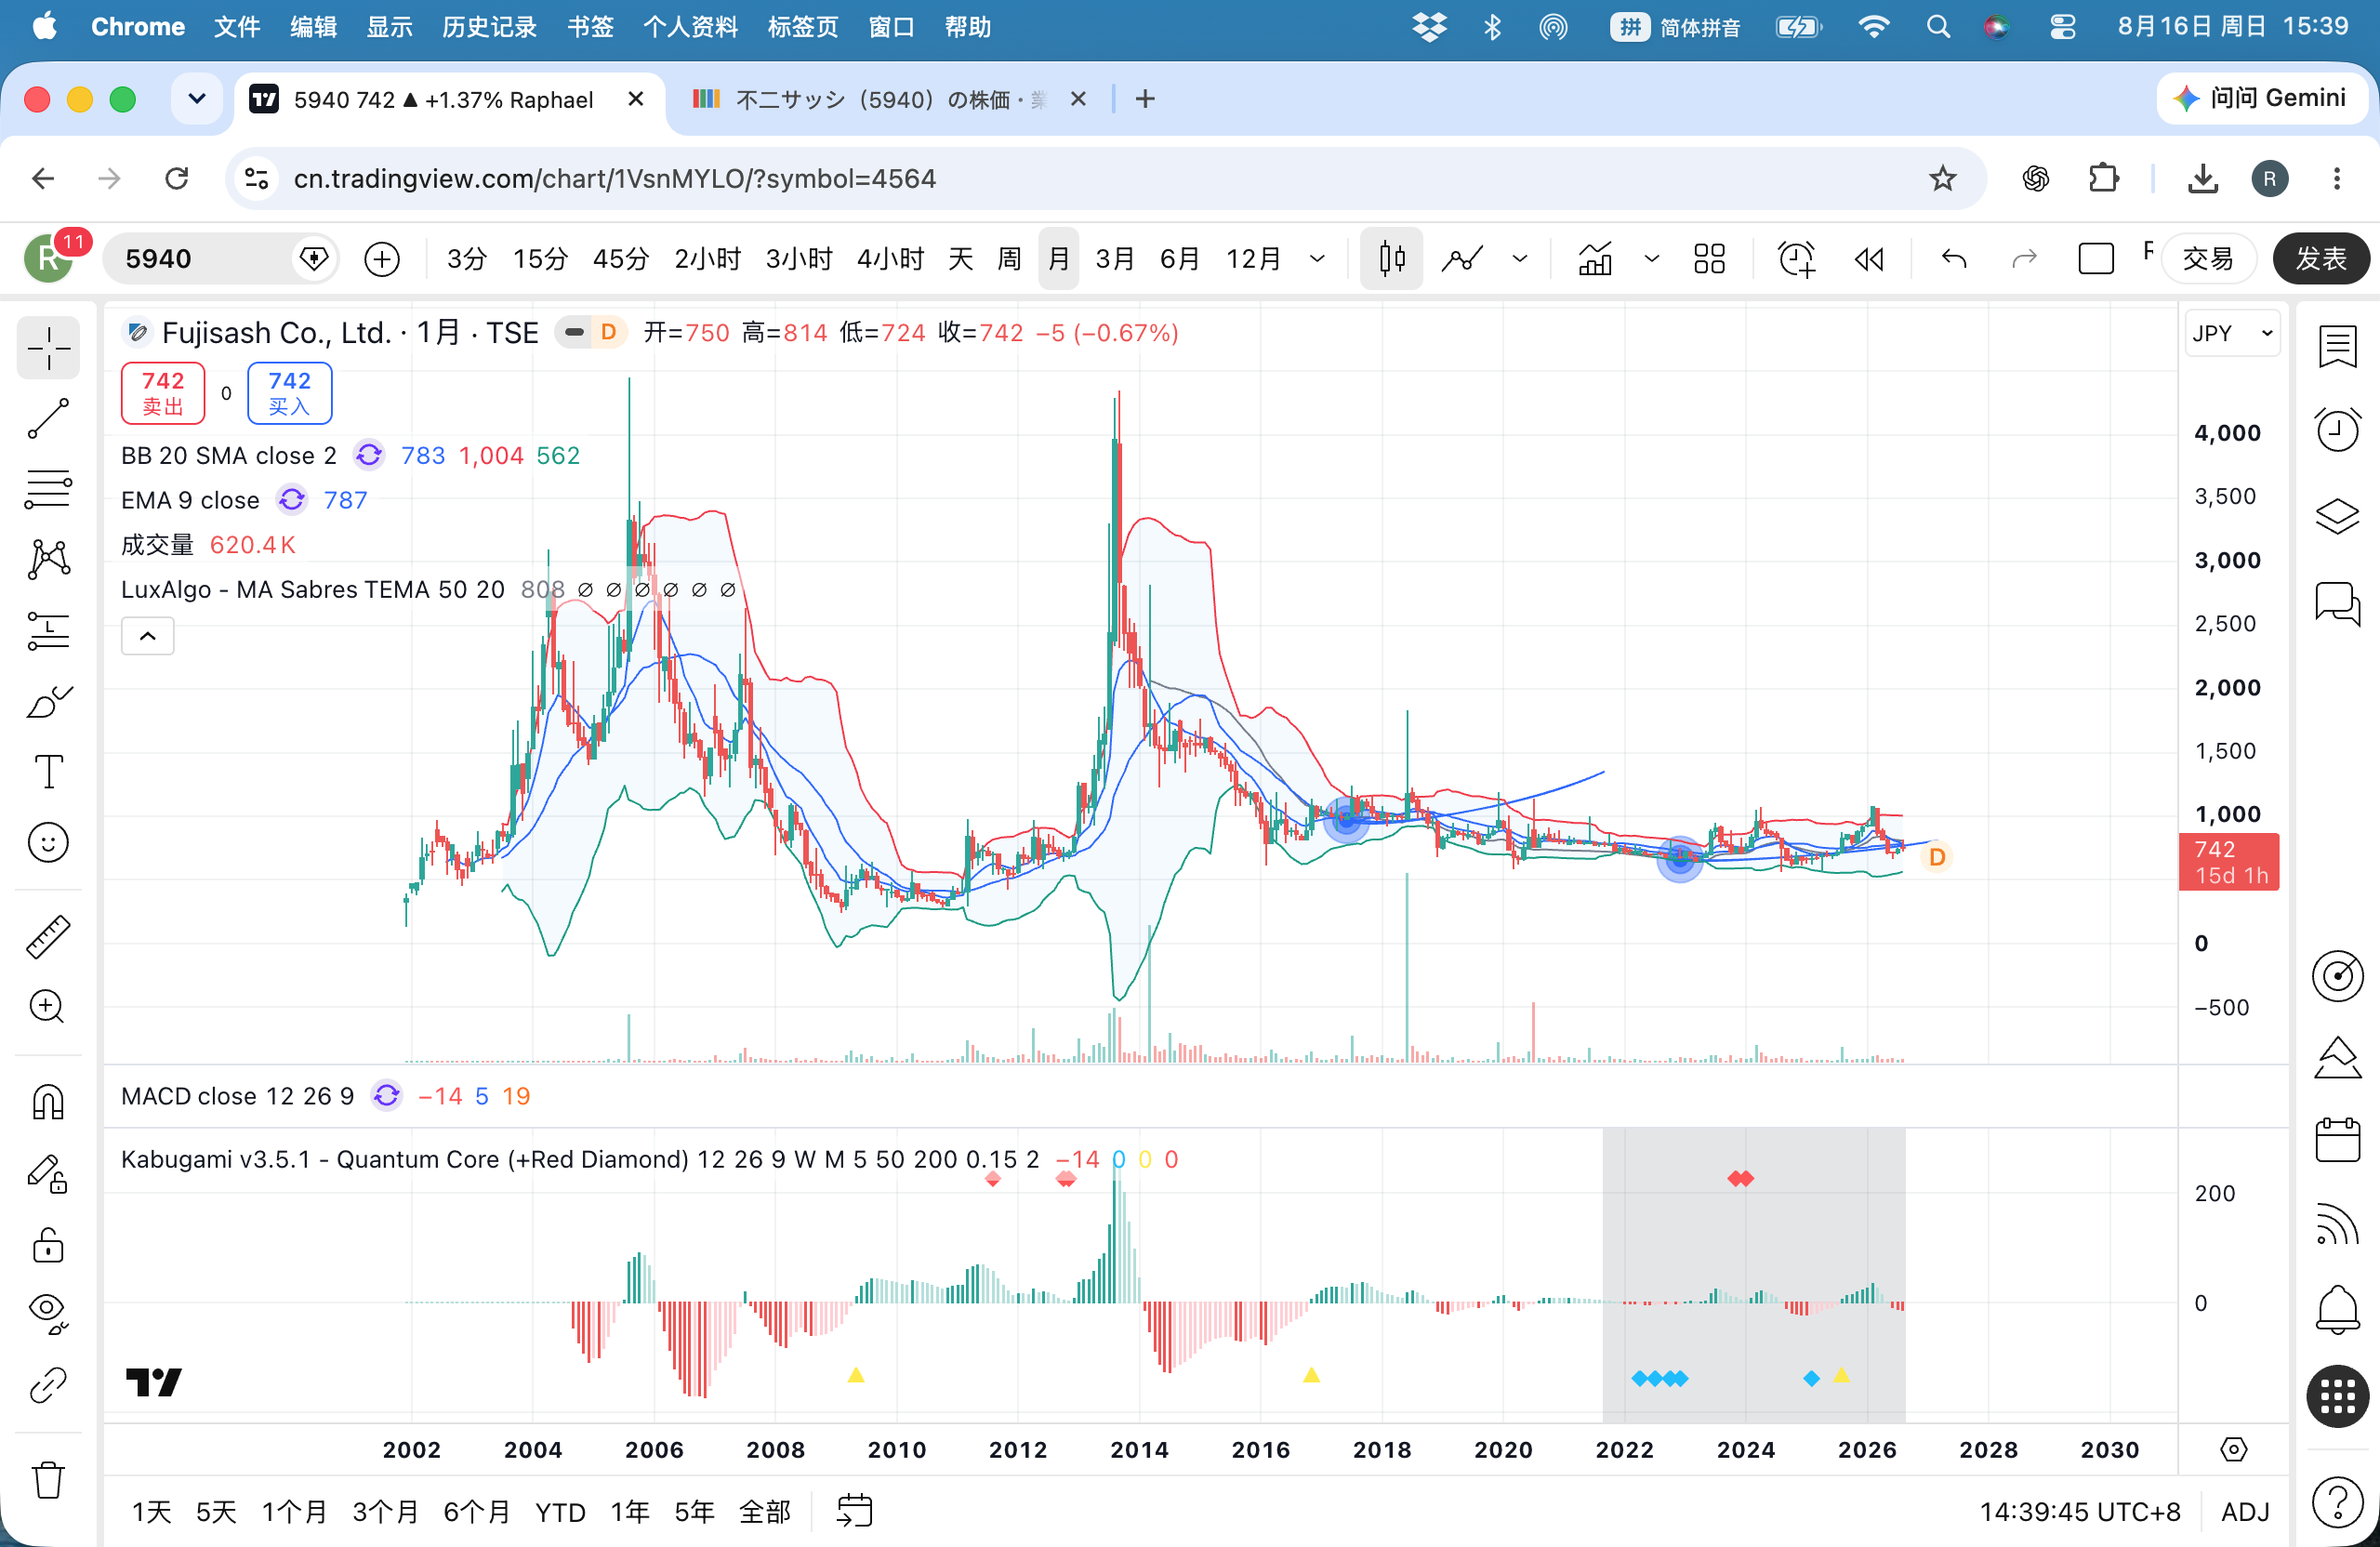
价格观察截至2026-08-21。本轮用完整长期价格识别失败脉冲体系,再把8月4日Q1公布前后的价格反转作为事件响应。
10.1|Technical Question:5940从来不缺“冲高”,真正缺的是哪一次能留下更高价格中枢
5940长期史的辨识度极高。1996年最高17,800日元、1997年仍到8,000,之后价格体系长期坍缩;2008年最低330、收370,进入现代低价世界。后面并不是没有反弹:2011年从290冲到980,2013年甚至冲到4,350、年末2,220,2018年也到1,830。
但这些高能量脉冲最后都没有建立持续更高的主要运行区间。对5940而言,Failed Pulse Memory不是辅助证据,而是长期价格系统最重要的特征。
10.2|Return:2016年以来约600—1,200日元仍是强吸收区,2025—2026没有改写它
2017年高1,240、年末980;2018高1,830却只收760;2019高1,190、2020高1,140。之后2021—2025大部分时间仍回到约560—1,070日元区间。2025虽然从559恢复并以918收年,2026年2月又到1,082,但5月最低697、6月最低662,8月21收747。
这意味着2025—2026的上行依然被旧中枢重新吸收。长期负向速度当然已经大幅耗散,600—700附近也反复显示回复力;但“跌不动”与“迁移向上”不是一回事。
10.3|Earnings-day Reversal:8月4日先涨5.3%,财报后下一交易日跌6.5%,脉冲完整被吐回
8月4日公司公布Q1:销售小幅增长、营业亏损由上年4.69亿缩窄到2.67亿。当天正常交易时段价格先从前一日741上涨到780,盘中高814,收盘涨约5.3%;但财报在收盘后发布,夜盘即转弱,8月5日正式市场收729,单日-6.5%,把前一天的涨幅全部吐掉。
这一反应与5940的长期价格指纹高度一致:上冲可以很快,但只要新的经营证据不足以改变长期定价,价格就会被旧中枢迅速重新吸收。
之后价格逐步修复,8月21回到747,已经恢复到8月3日财报前741附近,但仍明显低于8月4日780的事件日兴奋价格。也就是说,市场消化完财报后回到了原有均衡,而不是建立新均衡。
10.4|Price–Fundamental Timing:基本面修复在推进,但价格仍按旧失败脉冲系统定价
公司层面已经出现净资产收益率8.3%、低碳铝商业化、Q1亏损收窄等改善;但2027财年全年营业利润仍指引同比下降约28%。价格也没有领先形成新的长期中心,反而在8月事件中重复“冲高—回旧区”的历史行为。
因此当前交叉关系更接近:Fundamental repair underway / Price still governed by old failed-pulse memory。 这不是悲观结论,而是告诉我们真正的升级信号必须更严格:经营改善需要持续到足以改变价格Return的终点。
10.5|Current State:低位修复成立,长期迁移未成立
当前最准确的技术状态是:长期下行已充分耗散,2016年以来约600—1,200日元价格体系仍主导;2025—2026属于旧体系内的修复和脉冲,8月财报事件再次显示高点容易形成、但高度难以保留。
后续不需要再被一次1,000或1,500日元的急涨说服。真正的确认必须是:离开旧体系后,较深回抽不再回到700—900附近,而能在1,000日元以上形成持续数月的可重复价格重心,再从那里二次扩张。
技术分维持2.5/6。它准确反映的是耗散充分但迁移证据仍弱,而不是对公司基本面质量的评分。
11|风险与催化剂
主要风险:建筑投资、新建和改造项目延期、铝和玻璃及能源成本、人件费、施工能力、营运资金、较低股东权益比率、行业竞争、绿色产品无法获得溢价、新材料研发失败。
主要催化剂:第二、第三季度建材利润率;Reサッシ新增大型采用;隔热产品增长;铝型材加工品占比提高;亏损或低效资产出售;自动化省人化;经营活动现金流改善;2027财年业绩上修;医疗镁合金验证和商业化进展。
12|深挖发现 / 反常识发现
发现1:5940已经不是“净资产收益率很低的0.4倍市净率股”了——但还差最后一步
2026财年净资产收益率已经8.3%,与公司估计约9%的股东资本成本只差不到1个百分点。估值问题已经从“完全不赚钱”变成“能否稳定超过资本成本”。这会明显改变未来市净率修复的判断门槛。
发现2:低碳铝的价值不是环保宣传,而是可能改变建筑采购标准
Reサッシ已经获得环境产品声明并进入大型物流设施。如果开发商把建材生产阶段的碳排放纳入供应商评价,产品竞争会从“价格和性能”增加第三个维度“碳排放强度”,给拥有再生铝能力的公司新的差异化空间。
发现3:100%再生铝可能提高中标率,却不保证提高利润率
如果再生料成本、认证、分选和加工增加的成本全部被客户压价,销售增长不等于价值增长。下一轮最应该找的是Reサッシ的价格溢价、订单和毛利,而不是更多环保奖项。
发现4:医疗镁合金很诱人,但现在最不应该放进基准情景
可吸收和轻量材料有高附加值想象空间,但法规和量产验证周期远长于建材。把它作为额外长期机会合理,把它提前当盈利支柱会高估公司。
13|下一次值得跟踪什么
- 第二、第三季度建材营业利润率;2. Reサッシ R100和グリーン订单数量与金额;3. 低碳铝价格溢价和成本;4. 铝型材外销中加工品占比;5. 铝价转嫁;6. 经营活动现金流;7. 应收账款、库存和项目资产;8. 股东权益比率与借款;9. 净资产收益率相对9%资本成本;10. 亏损或低效资产处置;11. 30日元分红覆盖能力;12. 医疗镁合金里程碑。
后续研究重点: 目前最大未知是低碳铝的单位经济性。下一轮若能拿到Reサッシ订单占比、再生铝采购成本与毛利变化,将直接决定它是“真正利润升级”还是“必要但低回报的绿色合规”。
14|V3.1 评分卡
| 模块 | 得分 | 权重 | 关键判断 |
|---|---|---|---|
| 财务稳健与现金防御 | 10.0 | 18 | 净资产收益率改善但股东权益约三成,工程营运资金仍重 |
| 护城河与行业地位 | 11.0 | 18 | 大型项目经验、设计施工与低碳铝形成中等壁垒 |
| 盈利质量与现金流 | 9.0 | 14 | 2026财年利润强、第一季度亏损收窄,2027财年利润下滑仍需折扣 |
| 产品 / 供应链 / 客户结构 | 11.0 | 14 | 建材、型材、环境、物流多元且出现低碳铝和镁新产品 |
| 估值与安全边际 | 10.0 | 12 | 低市净率和市盈率与约4%股息有吸引力,但并非净现金型 |
| 资本政策 | 7.0 | 10 | 30日元以上目标、资产优化与成长投资框架清晰 |
| 治理 | 6.0 | 8 | 资本成本、净资产收益率和市净率目标具体,执行仍需跨周期验证 |
| 技术结构 | 2.5 | 6 | 长期下行已耗散,但旧600—1,200日元体系仍主导;8月财报前冲高后次日完整回吐,再次强化失败脉冲记忆 |
| Total | 66.5 | 100 | B+ |
15|来源与合规说明
15.1 公司一手资料
- 不二サッシ|2027年3月期 第1四半期決算短信(2026-08-04)
https://www.fujisash.co.jp/hp/ir/calendar/ - 不二サッシ|2026年3月期 決算短信・2025年度決算説明資料(2026-05-14)
https://www.fujisash.co.jp/hp/ir/data/sett/ - 不二サッシ|資本コストや株価を意識した経営の実現に向けた対応アップデート(2026-05-14)
https://www.fujisash.co.jp/hp/company/ir/news/tdisc/5940td260514_1.pdf - 不二サッシ|Reサッシ グリーン採用(2026-06-01)・Reサッシ R100標準展開(2026-06-24)
https://www.fujisash.co.jp/ - 不二サッシ|マグネシウム合金事業
https://www.fujisash.co.jp/hp/business/magnesium/
15.2 技术价格来源
- 株探|5940 年次株価時系列:https://s.kabutan.jp/stocks/5940/historical_prices/yearly/
- 株探|5940 月次株価時系列:https://s.kabutan.jp/stocks/5940/historical_prices/monthly/
- 株探|5940 日次株価時系列:https://s.kabutan.jp/stocks/5940/historical_prices/daily/
15.3 研究边界
- 2026财年销售1014.70亿、营业利润27.78亿;公司披露净资产收益率8.3%、市净率约0.43倍、股东资本成本约9%。
- 2027财年第一季度销售230.45亿、营业亏损2.67亿;全年预测销售1030亿、营业利润20亿、净利16亿。
- Reサッシ已有环境产品声明和早期大型采用,但公司尚未公开足够的订单占比和毛利数据,因此本报告不把低碳铝提前视为高利润业务。
- 8月21日收盘747日元等仅为研究观察锚。
- 2026年8月月线尚未结束,不把8月月线当作已确认月度状态。
- 本轮为2026-08-23重大更新;2026-08-22完整报告属于正式时间线中的前一版报告。
- 数据截止2026-08-23。
合规说明: 本报告是Kabugami.jp独立研究记录,不构成投资建议、投资招揽、买卖推荐、目标价或收益保证。5940暴露于建筑周期、项目延误、铝和能源、人件费、营运资金、较低资本缓冲、竞争、低碳产品商业化与新材料研发风险,投资者可能损失全部本金。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。