约81%的收入来自BPaaS与云系统,专业流程年处理规模超过8万件;金融业务已证明高盈利流程可以存在,资产负债表轻且现金充足,自动化若能提高每名专业人员处理量,集团具备显著经营杠杆。
当前干净集团利润率尚未证明;不动产业务仍亏损、建筑利润大降;流程复杂性既制造切换成本,也可能让收入增长持续需要更多专业人员。新产品、并购与系统投资若无法提高单位生产率,会吞掉现金和利润。
MITRA不是纯SaaS,也不是普通人力外包。真正的资产是“软件 + 专业流程 + 人”一起嵌入客户工作流。这个模式能不能重估,关键不在AI、改名或单季利润同比,而在自动化是否让案件处理速度和干净集团营业利润率持续提高。2027财年约10%营业利润率目标可以验证,2028财年10亿日元营业利润则仍是需要行为证明的上行期权。 当前动作:WATCH / WAIT FOR CLEAN OPERATING-LEVERAGE PROOF:重点观察,等待不依赖准备金转回的干净利润率和流程生产率证明。
报告目录
01|投资问题与当前结论
1.1|投资问题已经从“有没有业务”变成“复杂流程能不能被复制”
公司2026年把名字从エスクロー・エージェント・ジャパン改为ミトラグループ,并把金融、不动产、建筑、士业四个业务统一放进BPaaS框架。改名本身没有投资价值,但它确实对应了一个已经存在的业务事实:2026财年约59%收入来自BPaaS、约22%来自云系统,两者合计约81%。
这意味着公司不是从零开始讲平台故事,而是已经有大量持续运行的专业流程。
本次 Review 的核心问题是:
这些已经嵌入客户的专业流程,能不能通过标准化和自动化提高“每名专业人员能处理多少案件”,让集团干净营业利润率从6%左右回到10%以上,甚至逼近管理层2028财年目标所隐含的更高水平?
1.2|Q1方向是正的,但数字漂亮得太快
2027年2月期Q1销售12.45亿日元,同比增长8.1%;营业利润0.93亿,同比增长195.5%。金融和士业业务确有改善,集团毛利率也从上年同期约37.7%升到约40.9%。
但Q1同时转回约75.8百万元贷款损失准备。这个金额相当于报告营业利润规模的约81%。如果只是做一个机械压力测试,把这笔转回从营业利润里拿掉,剩下约17.7百万元,对销售约1.4%。这不是公司公布的“调整后利润”,也不是会计重算;它只告诉投资者:当前干净经营杠杆还不能用195.5%的同比增速证明。
1.3|当前结论:值得观察,但要等干净利润率
公司现金约24亿日元、权益比率约74%,没有重杠杆压力;金融业务本身利润很强,专业服务也在改善。股价9月9日157日元,PBR约2.1倍、基于公司盈利指引的估值处在中等水平,并没有把公司当成超级软件平台定价。
因此这不是“高估到不能碰”的股票,也不是“资产折价到不用想”的股票。当前 Action 是:
WATCH / WAIT FOR CLEAN OPERATING-LEVERAGE PROOF。
最关键的升级证据,是没有类似准备金转回时,集团营业利润率仍然靠案件生产率、弱业务修复和软件/BPaaS协同持续上升。
02|公司本质与商业模式
2.1|BPaaS不是一句营销词:公司卖的是“完成一段流程”
MITRA所做的住宅贷款调查、担保设定、不动产结算、建筑确认、司法书士登记、继承手续等工作,有几个共同点:规则多、参与方多、数据敏感、错误成本高,而且很多环节仍需要专业人员判断。
客户如果只买软件,仍然要自己组织人员完成流程;如果只买普通BPO,又很难把数据、权限和工作状态实时接入自己的系统。
MITRA把云系统和专业运营一起交付,真正卖的是“这段工作流可以稳定地完成”。
2.2|收入已经有明显的持续使用属性
2026财年公司披露BPaaS约占销售59%、云系统约22%。公司年处理规模还包括约4.5万件金融流程、约6900件H’OURS不动产流程、约1.8万户建筑相关流程,以及数千专业系统用户。
这些数据不能直接等同于订阅ARR,但说明公司已经有相当大的持续案件流,而不是每年重新从零寻找项目。
真正需要进一步验证的是客户留存、续约、价格和每件处理成本。持续“使用”不自动等于高利润。
2.3|同一件事既可能形成护城河,也可能限制利润率
客户一旦把系统权限、专业人员、审批节点和内部数据接到MITRA流程里,换供应商就不只是换一个软件账号,而要重新设计工作流。这构成真实切换摩擦。
但另一方面,复杂流程需要专业人员、人工例外处理和监管更新。若收入每增长10%,人员和管理成本也接近增长10%,这就仍然是一个优秀专业服务公司,而不是高经营杠杆平台。
所以“复杂”本身不是护城河答案。真正的答案是:复杂流程能否被不断标准化。
03|四大业务与利润结构
3.1|金融解决方案是最清晰的利润锚
Q1金融解决方案销售约4.67亿日元,同比增长7.3%;分部利润约2.42亿,同比增长31.8%。住宅贷款处理恢复,投资用贷款和信托相关流程也提供支撑。
这块业务最重要的意义,不是利润绝对值,而是它证明MITRA的“专业流程 + 系统”模式在某些成熟场景里可以产生非常高的分部利润。
集团重估的核心,就是这种经济性是否能复制到其他业务。
相关研究发现:F005
3.2|不动产:收入增长很快,但还没跨过盈亏线
Q1不动产解决方案销售约1.94亿日元,同比增长33.9%,分部亏损约0.24亿,较上年同期明显收窄。
H’OURS和结算类流程有真实使用基础,收入恢复说明需求没有消失。但对股东来说,“亏损缩小”仍不是利润引擎。未来最有价值的证据是:案件量增长后,单位人工和运营成本能否下降,让这一块真正转盈。
3.3|建筑:最直接暴露了BPaaS的人力瓶颈
Q1建筑解决方案销售约3.16亿日元,同比下降2.0%;分部利润约0.14亿,同比下降70.7%。公司解释涉及接单体制、现场调查、设计支持、行政协商和审查周期延长。
这不是一个“行业需求彻底消失”的证据,而是一个更有研究价值的内部反证:流程如果不能被标准化和排程,人力与审查节奏本身就会压利润。
建筑业务因此是集团生产率战略最现实的压力测试。
3.4|士业:利润改善,而且最接近新产品交叉销售
Q1士业解决方案销售约2.67亿日元,同比增长7.5%;分部利润约0.37亿,同比增长43.4%。サムポローニア等专业系统和继承流程构成了真实客户入口。
这块业务的上行价值在于,它不只卖专业软件,还可以承接继承调查、登记和后续运营。新设继承支援公司、AI相续工具与地方政府合作,都可能把软件入口扩展成更完整的BPaaS。
当前仍不能把这些新业务提前计入大量利润。
04|产品、自动化与新增长点
4.1|AI相续最有价值的不是AI标签,而是已经量化了人工节省
AI相続ミツローくん围绕户籍读取、继承关系图制作等高人工环节使用AI-OCR等技术。公司在地方政府实证中披露,相关工作时间从平均约60分钟降到约10分钟,减少约83%;之后又扩大到更多地方政府。
这条证据比“采用AI”重要得多,因为它直接触及本 Review 的核心:技术有没有把每件专业流程需要的人力变少。
当前缺的是集团层面的转化:单个流程节省时间,是否真的让人均处理量、毛利率和集团营业利润率持续提高。
4.2|MITRA eye把监管变化变成新的工作流入口
2026年8月公司宣布,2027年初推出MITRA eye,把不动产交易中的反社会势力数据库核查、IC芯片本人确认、记录生成和案件管理整合到一个流程,并计划进一步与客户系统API连接、与公司BPaaS运营代办组合。
这说明监管变化不是只带来合规成本,也可以创造新的可外包工作流。
但产品还没有正式开始贡献收入,所以目前只能把它当作“有明确需求机制的期权”,不能直接给盈利加分。
相关研究发现:F011
4.3|真正的技术KPI应该是“案件/人”,而不是产品数量
公司中期计划不断强调标准化、自动化、处理能力和人均生产率。这个方向与投资逻辑是完全一致的。
未来如果公司可以披露:同样员工人数处理更多案件、自动化比例提高、处理时间下降、异常人工介入减少,BPaaS才真正开始拥有软件式经营杠杆。
如果产品越来越多、子公司越来越多,但专业人员和后台成本同步增加,平台叙事就需要降级。
05|护城河与客户关系
5.1|护城河来自客户流程里的“嵌入深度”
金融、司法、不动产和建筑流程都涉及权限、合规、数据格式、专业人员和客户内部审批。MITRA把软件和运营同时接入,客户更换供应商时需要重新设计的不只是IT接口,也包括工作分工和异常处理方式。
这种嵌入比普通单点SaaS更厚,也比纯人力派遣更容易积累流程知识。
5.2|但公开资料还没有给出最强的护城河证据
公司披露业务量、产品和客户案例很多,但并没有完整公开集团客户留存率、净收入留存、续约率、换供应商比例、价格提升能力或客户迁移成本。
这些指标如果未来被证明很强,护城河会明显升级;如果客户只是因为人力不足短期外包,长期价格权就会弱很多。
当前因此给护城河中等偏上,而不是高确定性评分。
5.3|真正的替代品不是另一家“同类型上市公司”,而是客户自己做
MITRA的组合很难找到完全一模一样的公开可比公司。客户可以选择内部人员处理,也可以分别购买SaaS、BPO、司法/建筑专业服务,再由自己整合。
因此竞争优势不应该靠“没有同类上市公司”来证明。它要靠整合后总成本更低、错误更少、处理更快,以及客户确实不愿拆回去自己做。
相关研究发现:F004
06|盈利质量与现金流
6.1|Q1最大的陷阱是把准备金转回当成经营杠杆
Q1营业利润0.93亿日元,而贷款损失准备转回约0.76亿。准备金真正不再需要,说明此前风险判断改善,本身并不是坏消息。
问题是它不能每季重复出现。
所以未来评价2027财年约6.24亿营业利润目标时,必须看没有类似转回的季度里,本业利润是不是仍然明显扩大。否则“Q1利润翻倍”会高估正常化盈利。
6.2|历史证明10%营业利润率做得到,2028年的更高目标仍需新证据
2024、2025财年集团营业利润率曾在约10%左右,2026财年降到约6.4%。这说明2027财年公司计划的约10%并不是物理上从未实现过的水平。
但2028财年目标是销售约62亿、营业利润约10亿。如果销售规模没有大幅高于62亿,意味着利润率要接近16%。这就不只是恢复旧状态,而是要求自动化和业务组合显著改变单位成本。
因此本 Review 把“约10%干净利润率”视作可验证的近端目标,把“10亿营业利润”视作上行期权而不是基础假设。
6.3|现金能支持转型,但并不是无限弹药
2026财年营业现金流约3.84亿日元、投资现金流约流出5.79亿,粗略自由现金为负。Q1末现金约24.38亿日元,资产负债表仍然很强。
这给公司足够空间继续系统投资和小型并购,但如果利润修复不快,而投资与股息都持续流出,现金缓冲也会慢慢下降。
所以财务安全很高,资本配置纪律仍然重要。
07|资产负债表、资本配置与股东回报
7.1|财务风险很低,真正的风险是现金被低回报投资慢慢消耗
Q1末总资产约44.36亿日元、净资产约33.12亿、自有资本约32.87亿、权益比率约74.1%,现金约24.38亿。公司没有依赖大量有息负债维持业务。
这意味着如果一个新产品慢一年、一个并购取消或建筑业务修复较慢,公司仍有较强缓冲。
但资产轻并不自动代表高回报。软件、运营中心、并购和新子公司都可以消耗现金,如果无法提高每股利润,就只是把财务安全换成组织复杂度。
7.2|6日元分红有吸引力,但不能只看股息率
按9月9日157日元计算,6日元年度分红对应约3.8%收益率。对资产负债表健康的小型服务股来说,这是一项真实回报。
但2026财年因为利润下降,分红支付率高于100%。因此分红的长期质量仍然依赖本业利润恢复,而不是现金足够就一直发。
如果2027财年盈利目标能够兑现,分红覆盖会自然改善;如果干净利润修复失败,高支付率就会和投资需求发生竞争。
相关研究发现:F015
7.3|并购要用ROIC而不是“进入新业务”评价
公司明确把并购作为成长手段,也曾在条件不合适时终止一项基本合意。这种退出行为至少说明管理层不会只为了数量强行完成交易。
未来真正要看的是每笔并购的价格、商誉、客户/流程协同、两年后利润和现金回报。BPaaS平台最容易出现的风险,就是通过不断并购把“平台”变成越来越复杂的子公司集合。
08|管理层、中期计划与执行门槛
8.1|2027财年的目标最适合拿来做干净验证
公司计划2027财年销售约62.11亿日元、营业利润约6.24亿,营业利润率约10%。这与历史可达到的利润率区间相近,所以是一个现实、可检验的门槛。
如果后续没有准备金转回时,金融利润继续稳、士业增长、不动产转盈、建筑恢复,集团达到约10%会是结构修复的重要证据。
如果利润仍主要依赖一项会计转回或单一金融分部,目标即使总额完成,质量也不足。
8.2|2028财年10亿营业利润需要的是“生产率跃迁”
在销售目标约62亿日元附近,10亿营业利润意味着非常高的集团利润率。仅靠收入自然增长很难做到。
因此管理层的标准化、自动化、处理能力和系统整合目标不是附属KPI,而是估值核心。
未来最有价值的证据包括:员工增速低于案件增速、单件处理时间下降、自动化比率提升、弱业务毛利改善,以及系统投资不再需要等比例增加运营人员。
相关研究发现:F013
8.3|“AI”只有在进入工作流以后才有价值
AI相续已经在政府场景显示显著时间节省,MITRA eye也明确设计成可与BPaaS运营连接。它们最好的路径不是独立卖一个AI工具,而是把新客户带入公司已有的专业流程体系。
因此本 Review 不给“AI概念”单独估值。真正的价值只能由付费客户、续用、案件流和人力节省转化出来。
09|估值与安全边际
9.1|157日元不是深度价值,也不是平台狂热价
2026年9月9日收盘157日元,PBR约2.1倍;公司维持6日元分红,股息率约3.8%。以公司盈利指引计算的前瞻估值处在中等区间。
这个价格没有把公司当成高增长SaaS平台,也没有像0.3倍PBR制造业那样给出巨大资产折价。
所以估值的核心非常干净:只要干净利润率能回到约10%,当前价格有一定合理性;如果本业利润长期留在低个位数,2倍以上PBR就缺乏足够安全边际。
相关研究发现:F016
9.2|不要用Q1的195.5%同比给估值
Q1同比基数低,而且准备金转回显著放大营业利润。把这一季度利润直接年化,会让前瞻盈利看起来过于容易兑现。
更合理的估值锚是观察未来两个没有类似一次性转回的季度:销售增长、毛利率、销售管理费用、不动产/建筑利润,以及集团营业利润率能否同步改善。
9.3|下行保护来自现金、经常业务和分红,不来自账面资产折价
公司现金充足、没有高杠杆,BPaaS/云系统有持续使用基础,金融业务利润又很强。这些会降低经营转型失败时的生存风险。
但PBR约2.1倍意味着投资者不是用明显低于账面价值买入,所以真正的保护必须来自持续盈利和现金,而不是清算价值。
10|Kabugami 技术结构
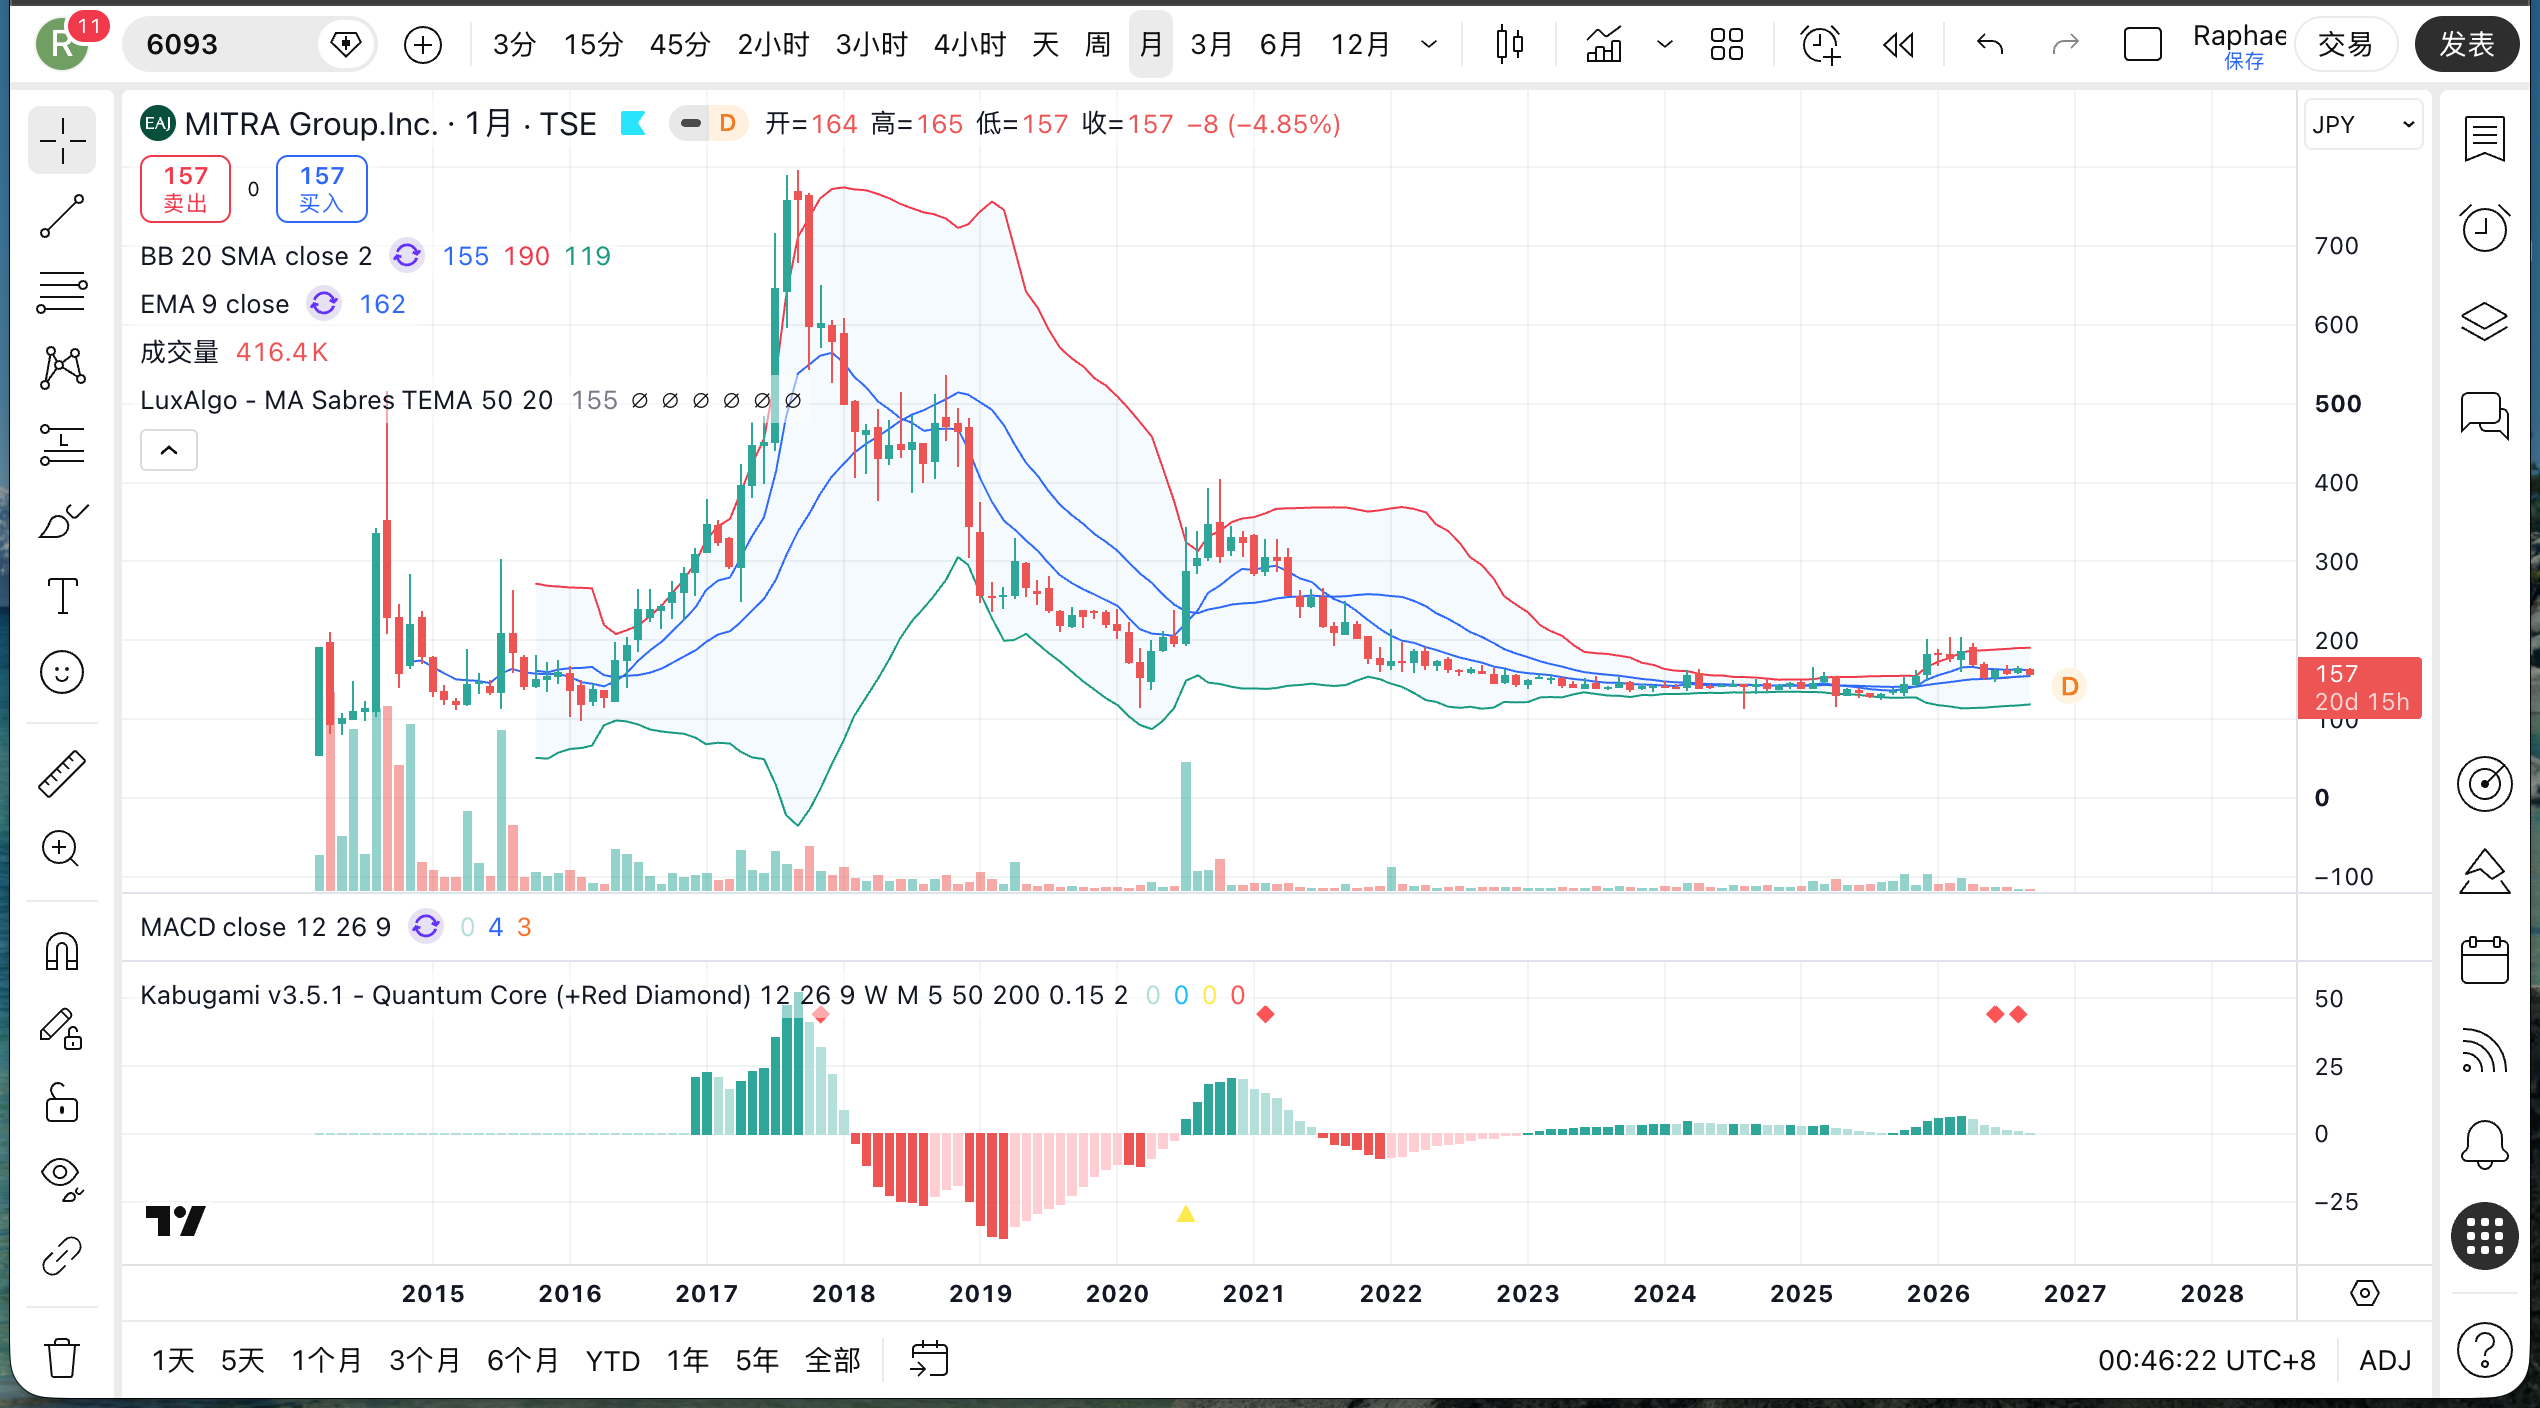
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
本次价格研究独立使用2014年以来上市历史,先形成纯价格状态,再叠加Q1与近期产品/IR事件。2026年9月9日收盘157日元。
10.1|技术问题:180—204日元是新阶段,还是一次没有站住的脉冲
6093在2017—2018经历过数百日元乃至更高的高能量阶段,之后长期下行。对当前更有解释力的现代价格史,是2023—2025逐渐形成的约120—160日元低位体系。
真正的变化出现在2025年秋冬:价格从130日元上下逐步抬升,12月到180附近,2026年初数次触及200—204。
因此当前 Technical Question 是:
旧的120—140日元核心低位是否已经真正失去控制力,还是180—204只是一次脉冲,而价格最终仍会回到旧的低位体系?
相关研究发现:F020
10.2|回抽已经给出一半答案:高位没站住,但底部也没有完全回去
2026年初触及204以后,4月价格约170、5月约153,6月最低147并收在160附近;7—9月又反复在150—170之间运行,9月9日收157。
这说明180—200没有形成稳定的更高运行区间,但回抽也没有持续回到2024—2025的120—140核心低位。
当前最准确的纯价格状态是:
旧低位约束变弱、较高底部部分保留,但180—200迁移没有完成。
相关研究发现:F020
10.3|现在150—170的反复稳定,比下一次碰200更重要
如果未来较深回抽仍然主要在150附近以上停止,说明市场正在把新的长期价格重心慢慢从旧低位抬高。
如果重新长期回到120—140,则2025年底到2026年初的上移应该被降级为失败脉冲。
反过来,如果未来重新突破180—200,并在一次有意义的回抽后仍然保留在明显更高区域,迁移质量才真正升级。
相关研究发现:F020
10.4|Q1标题利润只留下了很短的正反馈
7月6日Q1公布前后,价格从164日元附近短暂上到167,成交明显放大,但随后很快回到160日元上下,月底约159。
纯价格状态已经先形成,所以这里研究的不是“利润导致股价怎样”,而是市场对一个很强标题利润的响应质量。
结论很清楚:市场承认消息偏正,却没有因此重新建立180—200高位状态。这与准备金转回显著放大利润的基本面质量相容。
相关研究发现:F021
10.5|近期新产品与IR也没有改变价格状态
8月底MITRA eye发布、9月初公司更新投资者材料后,股价仍然主要停留在160日元附近,9月9日收157。
这说明市场对“新服务/AI/合规产品”已经要求更多经济证明。产品发布本身不会像早期成长故事那样自动把价格推到新状态。
相关研究发现:F021
10.6|Price–Fundamental Timing:价格先表达改善,基本面还只做了部分确认
价格从旧低位向180—200抬升发生在2025年底,早于2026年Q1,因此属于 Price-led early migration。
随后Q1方向偏正,但被一次性准备金转回放大,市场也没有把价格重新推回高位。
因此当前跨域时序是:
价格先表达“旧低位约束减弱”,基本面只提供低质量、部分确认;真正闭环仍要等干净利润率。
Technical Judgment:55/100。
11|风险与催化剂
11.1|最大风险:复杂流程就是护城河,也成为利润率天花板
如果客户流程越复杂,公司就越难被替换;但也越需要专业人员处理异常、监管变化和客户个性化要求。
最差的非危机场景是:BPaaS持续增长,客户也很稳定,但每增加一批案件就需要增加接近同等比例的人员和管理费用。公司会成为好服务商,却很难达到平台式利润率。
11.2|利润质量必须摆脱一次性转回和单一金融业务
当前金融业务是很强的利润锚,但不动产仍亏、建筑利润大幅下滑。集团如果长期靠金融业务和准备金转回来完成利润目标,平台化就没有被证明。
真正的结构升级是弱业务开始在标准化后转盈,金融高利润不再只是补贴其他业务。
相关研究发现:F005 · F006 · F007 · F009
11.3|最有价值的催化剂都能改变“案件/人”或干净利润率
有信息价值的正面催化包括:
- 没有准备金转回时,集团营业利润率仍明显提升;
- 不动产业务实现持续盈亏平衡以上;
- 建筑业务交付能力恢复;
- AI相续、MITRA eye等产品形成付费、续用与BPaaS交叉销售;
- 案件量增长快于员工与销售管理费用;
- 经营现金流稳定覆盖投资与分红;
- 价格突破180—200后,经回抽仍稳定在更高区域。
12|Insight / 本次新增认识
12.1|最有价值的“AI证据”不是模型,而是一段工作从60分钟变10分钟
市场很容易给带AI的产品更高想象空间,但对MITRA这种流程公司,真正有股东价值的是单位人工下降。
AI相续实证把一段工作从约60分钟压到约10分钟,这第一次把“自动化”从概念变成可测生产率。如果类似效率可以扩散到金融、建筑、不动产和士业更多流程,2028利润目标才有经济基础。
12.2|金融业务不是单纯安全垫,也是“模式已经能高盈利”的对照组
金融分部当前利润率非常高。它告诉投资者,同一个集团的流程系统并不是天然只能赚低利润。
因此真正的研究问题不再是“BPaaS模式有没有可能”,而是为什么同一集团其他流程暂时没有达到相近效率,以及标准化能否缩小这个差距。
12.3|监管越复杂,产品机会越多,但组织也可能越复杂
MITRA eye说明监管变化可以直接创造新工作流;继承老龄化又创造另一类长期需求。
这看起来是好事,但每个新领域都可能需要新的专业知识、系统和子公司。真正的平台价值,不是不断增加业务名目,而是多个领域越来越共用同一套数据、安全、运营和自动化能力。
13|下一次最值得补的证据
13.1|客户留存与价格权
当前仍缺集团层面的客户留存率、续约率、净收入留存、多供应商使用和提价能力。
这些数据会直接回答:流程嵌入究竟是真正护城河,还是只是当前客户暂时不愿更换。
13.2|每名专业人员处理多少案件
这是本 Review 最重要的未来生产率指标。
需要观察员工人数、案件量、自动化比例、单位处理时间、销售管理费用,以及这些指标是否在收入增长时变得更好。
如果公司能明确披露“案件增长远快于专业人员增长”,经营杠杆可信度会显著提升。
13.3|弱业务是否真的被修复
不动产需要证明转盈,建筑需要证明审查/交付瓶颈被解决。只要这两块继续消耗金融利润,集团平台化就还没有完成。
下一季分部利润比集团总利润同比更有信息价值。
13.4|新产品和并购有没有真正提高ROIC
AI相续、MITRA eye、继承支援公司和未来并购都需要同一条验证线:付费客户、复购、毛利、共享平台程度和投入资本回收。
如果新业务只是增加组织层级和人力,就不应因为“新赛道”提高估值。
14|Kabugami Score 评分卡
14.1|V3.2 模块评分
| 模块 | 权重 | 判断强度 | 加权得分 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 85 | 11.05 | 现金充足、权益比率约74%、杠杆低,BPaaS持续业务与金融利润提供韧性 |
| 竞争优势与结构耐久性 | 14 | 70 | 9.80 | 流程+软件+专业人员形成真实嵌入,但客户留存、价格溢价和人力可扩展性仍未量化 |
| 盈利质量、现金转化与资本效率 | 17 | 55 | 9.35 | 历史利润率证明能力存在,但Q1被准备金转回明显放大,FY2026 FCF为负,干净经营杠杆待证明 |
| 商业结构、产品、客户与关键依赖 | 11 | 70 | 7.70 | 四领域流程基础真实、金融利润强、新产品有需求机制;弱业务和专业人员依赖仍明显 |
| 估值与安全边际 | 15 | 60 | 9.00 | 157日元、约2.1倍PBR和约3.8%股息率并不极端,估值合理性取决于约10%干净利润率兑现 |
| 资本配置与股东回报 | 10 | 60 | 6.00 | 有稳定6日元分红和现金缓冲,但高支付率、系统投资与并购需要更强ROIC证明 |
| 治理、所有权与管理层 | 7 | 60 | 4.20 | 目标明确、愿意退出不合适交易,但2028高利润目标仍需实际生产率交付 |
| Kabugami 技术结构 | 13 | 55 | 7.15 | 旧120—140低位约束减弱,但180—204高位没有站稳,当前只保留150—170较高底部 |
| 合计 | 100 | 64.25 | B |
相关研究发现:F009 · F013 · F014 · F016 · F020 · F024
14.2|Action 与升级/降级条件
当前 Action 是 WATCH / WAIT FOR CLEAN OPERATING-LEVERAGE PROOF。
升级条件:没有准备金转回时集团利润率仍向10%靠近;案件/员工生产率提高;不动产转盈、建筑恢复;新产品形成真实付费与交叉销售;经营现金流覆盖投资与分红;价格突破180—200后保留更高区域。
降级条件:干净利润率长期停在低个位数;收入增长需要等比例加人;弱业务持续吞掉金融利润;分红和投资明显消耗现金;并购增加复杂度;或价格持续回到120—140旧低位。
15|来源与合规
合规与风险声明
本报告仅用于研究与信息整理,不构成投资建议、投资招揽、证券买卖推荐、目标价或收益保证。报告中的公司分析、情景、Kabugami Score、Action与技术结构属于基于截至资料截止时公开信息形成的研究判断,可能存在事实遗漏、资料时差、解释差异和模型错误。
历史价格、客户流程量、管理层目标、AI效率试验和过去经营表现都不保证未来结果。读者在作出真实投资决定前,应自行阅读公司最新法定披露,并根据自身风险承受能力、资金期限和税务/法律状况作独立判断。
展开本次 Review 的 24 项研究发现
F001|01.1|投资问题
研究主题:公司本质 · 研究范围:开放研究+35项覆盖检查
写入正文:00|核心结论01.1|投资问题02.1|BPaaS
对普通股东意味着:价值取决于流程能否被持续复用并通过自动化产生经营杠杆。
还不能确定:低。
完整研究记录(核对用)
研究原文:MITRA的核心资产是金融、不动产、建筑和士业中的专业工作流,而不是单一软件产品。
内部研究类型:economic_identity
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):价值取决于流程能否被持续复用并通过自动化产生经营杠杆。
不确定性(原始记录):低。
F002|02.1|完成一段流程
研究范围:开放研究+35项覆盖检查
写入正文:02.1|完成一段流程05.1|嵌入深度
对普通股东意味着:比单点SaaS或普通人力外包有更真实的流程切换摩擦。
还不能确定:客户实际迁移行为未量化。
完整研究记录(核对用)
研究原文:BPaaS把云系统和专业运营一起嵌入客户流程,切换需要同时重建IT接口、权限、人员分工和异常处理。
内部研究类型:workflow_embedding_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):比单点SaaS或普通人力外包有更真实的流程切换摩擦。
不确定性(原始记录):客户实际迁移行为未量化。
F003|01.1|业务基础
研究范围:35项覆盖检查
对普通股东意味着:公司不是从零讲平台故事,未来价值取决于持续流程能否提高利润率。
还不能确定:并非全部属于合同式订阅ARR。
完整研究记录(核对用)
研究原文:FY2026约59%收入来自BPaaS、22%来自云系统,合计约81%,集团已有持续使用基础。
内部研究类型:recurring_revenue_mix
内部来源标记:COVERAGE35
普通股东含义(原始记录):公司不是从零讲平台故事,未来价值取决于持续流程能否提高利润率。
不确定性(原始记录):并非全部属于合同式订阅ARR。
F004|02.3|复杂的两面
研究范围:35项覆盖检查
写入正文:02.3|复杂的两面05.2|缺失的强证据13.1|客户留存
对普通股东意味着:护城河目前只能给中等偏上,不能靠管理层叙事直接升级。
还不能确定:高,当前无合理公开高信息路径。
证据来源(2项,重复标签已合并)
业务量与流程结构支持机制怎么使用:来源证据
留存/续约指标未公开。怎么使用:来源证据
查看完整证据标签(核对用)
业务量与流程结构支持机制;留存/续约指标未公开。
完整研究记录(核对用)
研究原文:流程嵌入的护城河机制成立,但集团客户留存、续约、提价和迁移成本仍缺直接公开数据。
内部研究类型:switching_cost_research_debt
内部来源标记:COVERAGE35
普通股东含义(原始记录):护城河目前只能给中等偏上,不能靠管理层叙事直接升级。
不确定性(原始记录):高,当前无合理公开高信息路径。
F005|03.1|金融利润锚
研究范围:35项覆盖检查
写入正文:03.1|金融利润锚08.1|集团目标12.2|对照组
对普通股东意味着:同一BPaaS集团已经证明某些成熟流程可以产生高盈利,未来关键是复制。
还不能确定:分部利润不能直接等于独立公司营业利润率。
完整研究记录(核对用)
研究原文:金融解决方案Q1约4.67亿日元销售、2.42亿分部利润,是集团最清晰的利润锚。
内部研究类型:segment_profit_anchor
内部来源标记:COVERAGE35
普通股东含义(原始记录):同一BPaaS集团已经证明某些成熟流程可以产生高盈利,未来关键是复制。
不确定性(原始记录):分部利润不能直接等于独立公司营业利润率。
F006|03.2|不动产
F007|03.3|建筑瓶颈
研究范围:35项覆盖检查
写入正文:03.3|建筑瓶颈11.2|弱业务13.3|弱业务修复
对普通股东意味着:复杂流程只有被标准化后才会形成杠杆,否则增长会继续吞人力。
还不能确定:订单延迟与结构性需求弱化的比例未完全拆分。
完整研究记录(核对用)
研究原文:建筑Q1利润同比下降约70.7%,接单/审查/交付能力直接暴露专业流程的人力与排程瓶颈。
内部研究类型:construction_throughput_counterevidence
内部来源标记:COVERAGE35
普通股东含义(原始记录):复杂流程只有被标准化后才会形成杠杆,否则增长会继续吞人力。
不确定性(原始记录):订单延迟与结构性需求弱化的比例未完全拆分。
F008|01.2|Q1漂亮得太快
研究范围:开放研究+35项覆盖检查
写入正文:01.2|Q1漂亮得太快06.1|准备金转回09.2|不能年化
对普通股东意味着:后续没有类似转回时的集团利润率,才是经营杠杆的有效证据。
还不能确定:转回本身不代表不良会计。
完整研究记录(核对用)
研究原文:Q1营业利润约0.93亿,但贷款损失准备转回约0.76亿,表面利润增长被一次性因素显著放大。
内部研究类型:profit_quality_one_off
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):后续没有类似转回时的集团利润率,才是经营杠杆的有效证据。
不确定性(原始记录):转回本身不代表不良会计。
F009|01.2|压力测试
写入正文:01.2|压力测试06.1|真实验证14.2|升级条件
对普通股东意味着:不能用195.5%同比或机械调整值代替未来实际季度证据。
还不能确定:高,需要Q2/Q3。
证据来源(1项,重复标签已合并)
Q1披露与准备金转回金额交叉分析。怎么使用:来源证据
查看完整证据标签(核对用)
Q1披露与准备金转回金额交叉分析。
完整研究记录(核对用)
研究原文:机械剔除准备金转回仅是压力测试,不是公司官方调整后利润;当前干净集团利润率仍未证明。
内部研究类型:clean_margin_unknown
内部来源标记:CROSS_DOMAIN
普通股东含义(原始记录):不能用195.5%同比或机械调整值代替未来实际季度证据。
不确定性(原始记录):高,需要Q2/Q3。
F010|03.4|士业入口
研究范围:开放研究+35项覆盖检查
写入正文:03.4|士业入口04.1|60分钟变10分钟12.1|真正的AI证据
对普通股东意味着:自动化若能跨流程扩散,可能把BPaaS从人力服务升级为有经营杠杆的平台。
还不能确定:集团层面案件/员工改善尚未披露。
完整研究记录(核对用)
研究原文:AI相续在地方政府实证中把相关处理时间从约60分钟降至约10分钟,是直接的单位人工节省证据。
内部研究类型:automation_productivity_evidence
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):自动化若能跨流程扩散,可能把BPaaS从人力服务升级为有经营杠杆的平台。
不确定性(原始记录):集团层面案件/员工改善尚未披露。
F011|04.2|监管变需求
研究范围:开放研究+35项覆盖检查
写入正文:04.2|监管变需求08.3|AI只有进流程才有价值12.3|复杂监管
对普通股东意味着:监管变化可以创造新工作流入口,但产品尚未形成可量化利润。
还不能确定:付费客户、毛利和交叉销售待验证。
完整研究记录(核对用)
研究原文:MITRA eye把反社数据库核查、IC本人确认和记录保存整合成可与BPaaS连接的新合规流程。
内部研究类型:regulatory_workflow_optionality
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):监管变化可以创造新工作流入口,但产品尚未形成可量化利润。
不确定性(原始记录):付费客户、毛利和交叉销售待验证。
F012|06.2|利润率门槛
研究范围:35项覆盖检查
对普通股东意味着:近端可以验证恢复,远端高利润目标不能提前当成基础盈利。
还不能确定:弱业务与自动化进度决定兑现度。
完整研究记录(核对用)
研究原文:2027财年约10%营业利润率目标接近集团历史可达水平,2028财年10亿营业利润则要求更强的生产率跃迁。
内部研究类型:normalized_margin_and_plan_bridge
内部来源标记:COVERAGE35
普通股东含义(原始记录):近端可以验证恢复,远端高利润目标不能提前当成基础盈利。
不确定性(原始记录):弱业务与自动化进度决定兑现度。
F013|02.3|复杂的两面
研究范围:开放研究+35项覆盖检查
写入正文:02.3|复杂的两面04.3|案件/人08.2|生产率跃迁13.2|未来证据
对普通股东意味着:收入增长只有在单位人工下降时才真正改善资本效率。
还不能确定:集团层面数据未公开。
证据来源(1项,重复标签已合并)
公司中期计划的生产率目标 + AI相续局部效率证据。怎么使用:来源证据
查看完整证据标签(核对用)
公司中期计划的生产率目标 + AI相续局部效率证据。
完整研究记录(核对用)
研究原文:集团最重要的未披露KPI是案件/员工、单位处理时间与自动化比例,因为它们决定BPaaS能否产生软件式经营杠杆。
内部研究类型:workflow_productivity_research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):收入增长只有在单位人工下降时才真正改善资本效率。
不确定性(原始记录):集团层面数据未公开。
F014|06.3|现金支持转型
研究范围:35项覆盖检查
写入正文:06.3|现金支持转型07.1|财务风险低09.3|下行保护
对普通股东意味着:公司有时间做系统投资与业务修复,不容易被短期经营波动逼入破坏性融资。
还不能确定:现金仍会受股息、投资和并购消耗。
完整研究记录(核对用)
研究原文:Q1现金约24.38亿、权益比率约74%、杠杆低,财务生存风险很小。
内部研究类型:balance_sheet_resilience
内部来源标记:COVERAGE35
普通股东含义(原始记录):公司有时间做系统投资与业务修复,不容易被短期经营波动逼入破坏性融资。
不确定性(原始记录):现金仍会受股息、投资和并购消耗。
F015|07.2|分红质量
研究范围:35项覆盖检查
对普通股东意味着:分红是现实回报,但不是无条件的估值底线。
还不能确定:未来利润与投资节奏决定覆盖度。
证据来源(1项,重复标签已合并)
公司分红资料与2026-09-09市场价格。怎么使用:来源证据
查看完整证据标签(核对用)
公司分红资料与2026-09-09市场价格。
完整研究记录(核对用)
研究原文:6日元年度分红在157日元附近约3.8%收益率,但FY2026支付率高于100%,长期质量依赖盈利恢复。
内部研究类型:dividend_quality
内部来源标记:COVERAGE35
普通股东含义(原始记录):分红是现实回报,但不是无条件的估值底线。
不确定性(原始记录):未来利润与投资节奏决定覆盖度。
F016|01.3|当前结论
研究范围:35项覆盖检查
写入正文:01.3|当前结论09.1|估值位置09.3|保护来源
对普通股东意味着:约10%干净利润率若兑现,估值可以成立;若本业利润率长期低,2倍PBR缺乏足够保护。
还不能确定:未来盈利和价格都会变化。
完整研究记录(核对用)
研究原文:2026-09-09收盘157日元、PBR约2.1倍,当前估值要求利润修复但没有支付超级平台溢价。
内部研究类型:valuation_clean_margin_bridge
内部来源标记:COVERAGE35
普通股东含义(原始记录):约10%干净利润率若兑现,估值可以成立;若本业利润率长期低,2倍PBR缺乏足够保护。
不确定性(原始记录):未来盈利和价格都会变化。
F017|06.3|现金弹药
研究范围:35项覆盖检查
写入正文:06.3|现金弹药07.3|并购ROIC
对普通股东意味着:资产轻不代表所有增长投入都无资本成本,未来ROIC仍需要验证。
还不能确定:各投资项目回报未单独拆分。
证据来源(1项,重复标签已合并)
公司2026财年现金流披露。怎么使用:来源证据
查看完整证据标签(核对用)
公司2026财年现金流披露。
完整研究记录(核对用)
研究原文:FY2026经营现金流为正但投资后自由现金为负,现金缓冲需要与系统投资、并购和分红一起看。
内部研究类型:cash_conversion_investment_load
内部来源标记:COVERAGE35
普通股东含义(原始记录):资产轻不代表所有增长投入都无资本成本,未来ROIC仍需要验证。
不确定性(原始记录):各投资项目回报未单独拆分。
F018|07.1|现金与复杂度
研究范围:35项覆盖检查
写入正文:07.1|现金与复杂度07.3|并购纪律12.3|监管与组织复杂度
对普通股东意味着:进入新赛道或增加子公司不是价值创造证据,必须看ROIC。
还不能确定:未来并购对象与价格未知。
证据来源(1项,重复标签已合并)
公司成长战略和既往交易退出行为。怎么使用:来源证据
查看完整证据标签(核对用)
公司成长战略和既往交易退出行为。
完整研究记录(核对用)
研究原文:并购和新业务只有在共享数据/运营/客户基础并提高每股回报时才构成平台价值;组织复杂度是反向风险。
内部研究类型:capital_allocation_complexity
内部来源标记:COVERAGE35 / CROSS_DOMAIN
普通股东含义(原始记录):进入新赛道或增加子公司不是价值创造证据,必须看ROIC。
不确定性(原始记录):未来并购对象与价格未知。
F019|01.3|当前Action
研究范围:35项覆盖检查
对普通股东意味着:市场当前主要在等待利润质量,不是在等待发现BPaaS概念。
还不能确定:Q2/Q3结果尚未来。
证据来源(1项,重复标签已合并)
Q1一次性因素与当前估值交叉研究。怎么使用:来源证据
查看完整证据标签(核对用)
Q1一次性因素与当前估值交叉研究。
完整研究记录(核对用)
研究原文:Q1漂亮利润不能直接年化,当前估值最需要未来两个无类似转回季度的干净利润验证。
内部研究类型:market_expectations_clean_profit
内部来源标记:COVERAGE35
普通股东含义(原始记录):市场当前主要在等待利润质量,不是在等待发现BPaaS概念。
不确定性(原始记录):Q2/Q3结果尚未来。
F020|10.1|技术问题
写入正文:10.1|技术问题10.2|回抽10.6|跨域时序
对普通股东意味着:价格结构比2024—25低位更强,但尚未确认新的长期高位状态。
还不能确定:中等。
证据来源(2项,重复标签已合并)
真实上市历史价格怎么使用:来源证据
2026-09-09收盘157日元。怎么使用:来源证据
查看完整证据标签(核对用)
真实上市历史价格;2026-09-09收盘157日元。
完整研究记录(核对用)
研究原文:2014以来价格史显示旧120—140低位约束已减弱,但180—204高位没有经回抽后稳定,当前只保留150—170较高底部。
内部研究类型:protected_technical_state
内部来源标记:TECHNICAL
普通股东含义(原始记录):价格结构比2024—25低位更强,但尚未确认新的长期高位状态。
不确定性(原始记录):中等。
F021|10.4|Q1响应
写入正文:10.4|Q1响应10.5|新产品响应11.3|催化剂
对普通股东意味着:市场开始要求产品与标题利润转化成干净经营结果,而不是只奖励消息。
还不能确定:单次事件窗口有限。
证据来源(1项,重复标签已合并)
事件日期与真实市场价格。怎么使用:来源证据
查看完整证据标签(核对用)
事件日期与真实市场价格。
完整研究记录(核对用)
研究原文:Q1与近期新服务消息均只产生有限价格响应,市场没有重新建立180—200高位状态。
内部研究类型:event_response_after_pure_state
内部来源标记:TECHNICAL / CROSS_DOMAIN
普通股东含义(原始记录):市场开始要求产品与标题利润转化成干净经营结果,而不是只奖励消息。
不确定性(原始记录):单次事件窗口有限。
F022|12.1|AI证据
写入正文:12.1|AI证据12.2|金融对照组12.3|平台共用能力
对普通股东意味着:投资者可以用“案件/人、干净利润率、弱分部修复”替代模糊的数字化叙事。
还不能确定:集团生产率数据仍待披露。
证据来源(1项,重复标签已合并)
AI相续时间节省、金融分部利润与中期生产率目标的交叉关系。怎么使用:来源证据
查看完整证据标签(核对用)
AI相续时间节省、金融分部利润与中期生产率目标的交叉关系。
完整研究记录(核对用)
研究原文:本次Research Dividend:真正能验证AI/BPaaS平台化的,是单位流程生产率和跨分部利润复制,而不是AI产品数量。
内部研究类型:research_dividend_productivity_bridge
内部来源标记:CROSS_DOMAIN
普通股东含义(原始记录):投资者可以用“案件/人、干净利润率、弱分部修复”替代模糊的数字化叙事。
不确定性(原始记录):集团生产率数据仍待披露。
F023|13.1|客户留存
研究范围:35项覆盖检查
写入正文:13.1|客户留存13.2|案件/人13.3|弱业务13.4|新产品与ROIC
对普通股东意味着:这些问题会直接改变护城河、正常化利润率和估值判断;当前无合理公开路径进一步解决。
还不能确定:明确保留。
证据来源(1项,重复标签已合并)
本Review有界公开研究与公司披露边界。怎么使用:来源证据
查看完整证据标签(核对用)
本Review有界公开研究与公司披露边界。
完整研究记录(核对用)
研究原文:核心Research Debt包括客户留存/提价、案件/员工生产率、弱分部单位经济、新产品货币化与并购/投资ROIC。
内部研究类型:research_debt_bundle
内部来源标记:COVERAGE35 / CROSS_DOMAIN
普通股东含义(原始记录):这些问题会直接改变护城河、正常化利润率和估值判断;当前无合理公开路径进一步解决。
不确定性(原始记录):明确保留。
F024|01.3|当前Action
写入正文:00|核心结论01.3|当前Action14.2|升级/降级
对普通股东意味着:当前适合持续跟踪,不适合用一次性Q1利润或AI概念提前支付平台溢价。
还不能确定:干净利润率、生产率和技术迁移仍待后续验证。
证据来源(2项,重复标签已合并)
本Review Frozen Full Synthesis Map + V3.2 Score怎么使用:来源证据
基础见F008/F013/F014/F016/F020。怎么使用:来源证据
查看完整证据标签(核对用)
本Review Frozen Full Synthesis Map + V3.2 Score;基础见F008/F013/F014/F016/F020。
完整研究记录(核对用)
研究原文:当前V3.2结论为64.25/B与WATCH:资产负债表和流程基础较强,但重估必须等干净经营杠杆被证明。
内部研究类型:current_thesis_action
内部来源标记:SYNTHESIS / SCORE
普通股东含义(原始记录):当前适合持续跟踪,不适合用一次性Q1利润或AI概念提前支付平台溢价。
不确定性(原始记录):干净利润率、生产率和技术迁移仍待后续验证。
15.1|本 Review 的方法与身份
- Research Producer:GPT Research Lane。
- Research Review:2026-09-09。
- Research Authority SHA:
b5d7938cb2cc3762d880d3f1453dcf969de89ef1。 - Coverage35 Method Epoch:
structured-deep-research-v1。 - ResearchSynthesis Method Epoch:
full-synthesis-map-v1。 - EditorialRouting Method Epoch:
loss-preserving-routing-v1。 - Score Version:V3.2。
- 2026-08-21 V3.1 Review保持为不可改写历史记录。本次只把其中事实作为历史背景;Investment Question、Open Discovery、Technical、Research Stop、Synthesis、Score、Routing和Action均在本次pinned authority下独立形成。
- 本 Review 未继承或分配 Owner Media;无图 Review 合法。
15.2|公司与一手资料
-
MITRA Group|官方网站 / 业务与BPaaS
https://www.mitra.co.jp/ -
MITRA Group|IR Library / 2027年2月期第1四半期资料与2026年2月期法定披露
https://www.mitra.co.jp/ir/ -
MITRA Group|中期经营计划2027 / 2028年2月期经营目标与生产率战略
https://www.mitra.co.jp/ir/ -
MITRA Group|MITRA eye(2026-08-28)
https://www.mitra.co.jp/news/9160/ -
MITRA Group|AI相続ミツローくん / 地方政府导入与业务效率资料
https://www.mitra.co.jp/news/ -
MITRA Group|专业服务、H’OURS、建筑与金融解决方案资料
https://www.mitra.co.jp/solutions/
15.3|外部与市场资料
-
株探|6093 ミトラグループ 日次历史价格 / 2026-09-09收盘157日元
https://s.kabutan.jp/stocks/6093/historical_prices/daily/ -
みんかぶ|6093 バリュエーション / 历史价格
https://minkabu.jp/stock/6093/daily_valuation -
Yahoo!ファイナンス|6093历史价格与估值
https://finance.yahoo.co.jp/quote/6093.T/history -
2014年以来公开调整后历史价格资料用于上市生命史复核。事件只在纯价格Technical State冻结后研究响应。
15.4|Research Debt / UNKNOWN
本 Review 保留以下高价值未知:
- 集团客户留存、续约、净收入留存、提价与迁移成本;
- 案件/员工、单位处理时间和集团自动化生产率;
- 剔除准备金转回后的可重复分部与集团利润率;
- H’OURS及不动产业务的单位经济;
- 建筑订单与交付瓶颈的真实修复速度;
- MITRA eye、AI相续等新产品的付费、毛利和交叉销售;
- 中期约9亿日元投资与未来并购的ROIC;
- 更细的客户集中度。
这些问题已经经过本 Review 的有界公开研究;当前没有合理公开路径预计能在没有新季度/客户采用数据的情况下立即改变核心 Thesis,因此可以在明确保留 Research Debt 的前提下 Research Stop。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-09 |
| Score Version | V3.2 |
| Publication Source SHA | e483302393fe246c97dcc9f97b25ab734b29c6c0 |
| Delivery Commit SHA | 9796f14c09cf226c4fc0475e1c8c232548beba33 |
| Delivery Runtime Fingerprint | 5ec08cda5fb958a46bc48cd55dd2616fce226b160fb5bcadda770ea062d45944 |