公司长期目标是营业利润率10%以上,第一季度已明显超过;2026年5月实施产品提价,同时持续推出新产品。公司与冨士ダイス6月正式合作,第一阶段由ダイジェット提供不含钨和钴的“サーメタル”合金,冨士ダイス加工成工具和模具后销售,双方再共同扩大低稀有金属材料市场。印度销售子公司也在2026年设立,海外增长通道扩大。
第一季度18.1%利润率高于公司长期10%目标,不能轻易视作新常态;钨和钴仍是传统硬质合金关键原料,中国相关供应和出口政策会放大原料风险。股价在业绩后快速重估,旧低价安全边际已明显缩小;公司仍保留应对大规模收购的防卫措施,治理需要持续观察。
6138正在同时发生两类重要变化:经营端从低个位数营业利润率向两位数提升,战略端从“被动承受钨和钴风险”转向“主动销售低稀有金属替代材料”。如果第二、第三季度仍能保持10%以上营业利润率,而サーメタル与冨士ダイス合作形成实质销售,公司正常盈利水平和护城河都可能上移;若第一季度主要来自订单集中、提价时间差或高附加值产品占比暂时偏高,当前快速重估会暴露较大回调风险。 当前动作:重点观察/利润率已经出现明显跃升,同时公司开始布局减少钨和钴依赖;等待第二季度以后两位数营业利润率能否持续,以及高能量突破后的价格回抽能否保留新中枢
报告目录
01|投资问题与当前结论
2026-08-22已有完整报告。本轮属于重大更新与证据修正。上一版已经抓住18.1%营业利润率,但没有把产品提价、一体化材料生产、印度扩张,以及与冨士ダイス围绕钨和钴替代材料的合作纳入同一条因果链。
公司经营方针长期把营业利润率10%以上作为目标,并明确以切削工具、耐磨耐冲击工具、硬质合金材料为三大支柱。第一季度18.1%不仅高于去年同期,也明显高于公司长期目标,因此本轮最重要的不是继续赞美单季数字,而是寻找“为什么突然这么高”。
已有四条互相支持的解释:销售+25.2%提高设备开工率;2026年5月产品提价改善单位加工利润;高附加值新产品持续推出;2026财年后半已经出现连续利润率抬升,所以第一季度并非完全孤立事件。
但仍不能排除订单确认时间和高附加值产品占比暂时偏高。公司全年上调后的营业利润11亿,对102亿销售对应营业利润率约10.8%,远低于第一季度18.1%。管理层自己的全年预测已经暗示后续利润率会回归较正常水平。
因此核心问题是:第一季度之后,正常营业利润率能否稳定在10%以上,以及低稀有金属替代材料能否降低未来成本和供应波动并形成新的产品收入。
02|公司本质与商业模式
公司从1938年钨原料业务起步,今天仍保留一个罕见优势:原料粉末调制、硬质合金材料、涂层和烧结、刀具设计到最终工具均可在集团内一体化完成。
这使它不是单纯购买刀片再销售的工具商,而是材料与应用工程公司。
核心产品分三层:切削工具;耐磨耐冲击工具;硬质合金材料。客户价值来自单位加工成本。若一把刀价格贵20%,但能让设备加工速度提高、换刀次数减少或省掉后续抛光工序,客户总成本反而下降。这正是高性能工具能够获得价格溢价的机制。
03|产品、客户与供应链
3.1 产品真正的价值是替客户节省机器加工时间
公司产品包括模块化刀头系列、Mirror Ball、Diamond-integrated Beam系列、高效率肩铣刀、TA-EZ钻头等。共同目标不是卖更多金属,而是提高切削速度、精度、寿命并减少加工工序。客户一旦围绕刀具确定转速、进给量、夹具和加工条件,更换品牌需要重新验证,因此刀具比普通机械零件更深地嵌入客户生产工艺。
3.2 一体化生产既是品质护城河,也让原料风险更直接
公司强调从材料设计到最终工具全部自制,优点是品质稳定、定制响应快并能积累完整工艺经验;缺点是钨、钴等关键原料风险直接进入自己的材料体系。中国在钨等关键矿物供应链中的影响力,使传统硬质合金行业存在地缘和出口政策风险。
3.3 サーメタル:把供应链风险转化为产品机会
冨士ダイス与ダイジェット2026年6月正式签订业务合作。第一阶段由ダイジェット提供不使用钨和钴的合金“サーメタル”,冨士ダイス加工成工具和模具并销售;冨士ダイス自身也拥有将钨和钴使用量约削减90%的材料,双方利用销售网络共同扩展。
这条经济链很清楚:稀有金属价格或供应风险上升 → 客户寻找替代材料 → 两家公司共同扩大低钨、无钨材料 → 原料风险的一部分变成新销售机会。 当前仍缺少销售额、毛利率和客户采用率,因此不提前计入基准盈利情景。
04|竞争格局与产业关系
日本切削工具竞争者包括三菱マテリアル、住友電工ハードメタル、OSG、タンガロイ等,规模普遍更大。ダイジェット的路径是小型专业化与材料一体化能力。
| 对象 | 关系 | 对6138的传导 |
|---|---|---|
| 冨士ダイス | 2026年正式业务合作 | 共同扩大低稀有金属合金;销售和加工网络互补,降低钨钴风险并创造新市场 |
| 汽车、模具、机械客户 | 核心切削工具终端 | 设备投资、电动车材料变化与加工复杂度决定高性能刀具需求 |
| 半导体和精密零件 | 高精度切削潜在终端 | 复杂和难加工材料提高工具技术价值,但订单周期敏感 |
| 中国及全球钨钴供应链 | 核心原料来源 | 价格与出口政策可直接压缩毛利或造成库存波动 |
| 印度制造业 | 新销售区域 | 2026年设立销售子公司,有望依靠汽车和工业化增长扩展客户;早期固定费用与执行风险并存 |
05|护城河判断
护城河评为中等偏强。正面来自材料粉末到最终产品的一体化生产、硬质合金材料配方、刀具几何设计、涂层、烧结、研磨和客户加工条件数据库。更重要的是,硬质合金材料本身也属于公司三大业务支柱,意味着它能够在“工具产品”和“材料平台”两个层面创新。
反证是大型竞争者资本更强,客户可以在多个品牌间验证替代,且制造业周期仍会使订单波动。因此不是不可替代型垄断。
06|财务质量与现金流
2027财年第一季度销售27.99亿、营业利润5.08亿、经常利润5.33亿、净利4.51亿。营业利润率18.1%,较上年同期6.2%大幅提升。
公司将全年销售96亿上修至102亿、营业利润4亿上修至11亿、经常利润3.5亿上修至10亿、净利3亿上修至8.5亿。
2026财年全年销售92.92亿、营业利润6.48亿。季度利润率大致呈第二季度约0.3%→第三季度约5.1%→第四季度约14.5%→2027财年第一季度18.1%的连续抬升。这条序列比单一同比增幅更支持结构改善假设。
同时,2026年5月公司实施产品提价。若销售增长、提价和高附加值产品占比共同改善,经营利润会出现明显放大效应。
但全年11亿营业利润对应营业利润率约10.8%,所以研究上把10–12%视为当前合理的待验证正常区间,而不是18%。
07|股东、管理层与治理
公司分红基本方针明确目标分红率35%,且本轮盈利上修后迅速将年度每股分红35日元提高至70日元,说明利润改善至少部分直接传给股东。
治理负面是公司继续维持应对大规模收购的防卫措施。此类机制不必然损害股东,但必须持续确认独立委员会与董事会是否以企业价值和全体股东利益为中心,而不是单纯保护现经营权。
与冨士ダイス合作属于更实质的战略正面:小型专业公司不必所有能力都自己投资,通过合作共享销售与材料开发可减少重复资本投入。
08|资本政策
70日元分红与盈利上修同步,质量高于依靠资产出售的一次性返还。若全年每股收益兑现,分红率仍与公司35%目标大体一致。
资本配置下一阶段应看三项:印度销售子公司的增长投入回报;サーメタル及新材料开发是否高于资本成本;高利润期是否同时改善净债务和自由现金流,而不是只提高分红。
09|估值与安全边际
8月21日收盘2,083日元,对应公司预测PER约7.3倍、PBR约0.61倍、70日元股息率约3.4%。决算前价格仍约1,100—1,300日元级,因此市场已经快速反映部分盈利改善。
安全边际不能继续引用旧低价逻辑。
悲观情景: 第一季度高附加值产品占比和订单集中效应消退,营业利润率回到5–7%,原料成本上升,股价快速回撤。
基准情景: 全年11亿营业利润兑现,正常营业利润率约10–12%,70日元分红维持,当前估值仍可被盈利支撑。
乐观情景: 营业利润率持续15%左右,印度与低稀有金属替代材料形成新增长,净资产收益率进入两位数,市净率继续修复。
10|Kabugami 技术结构
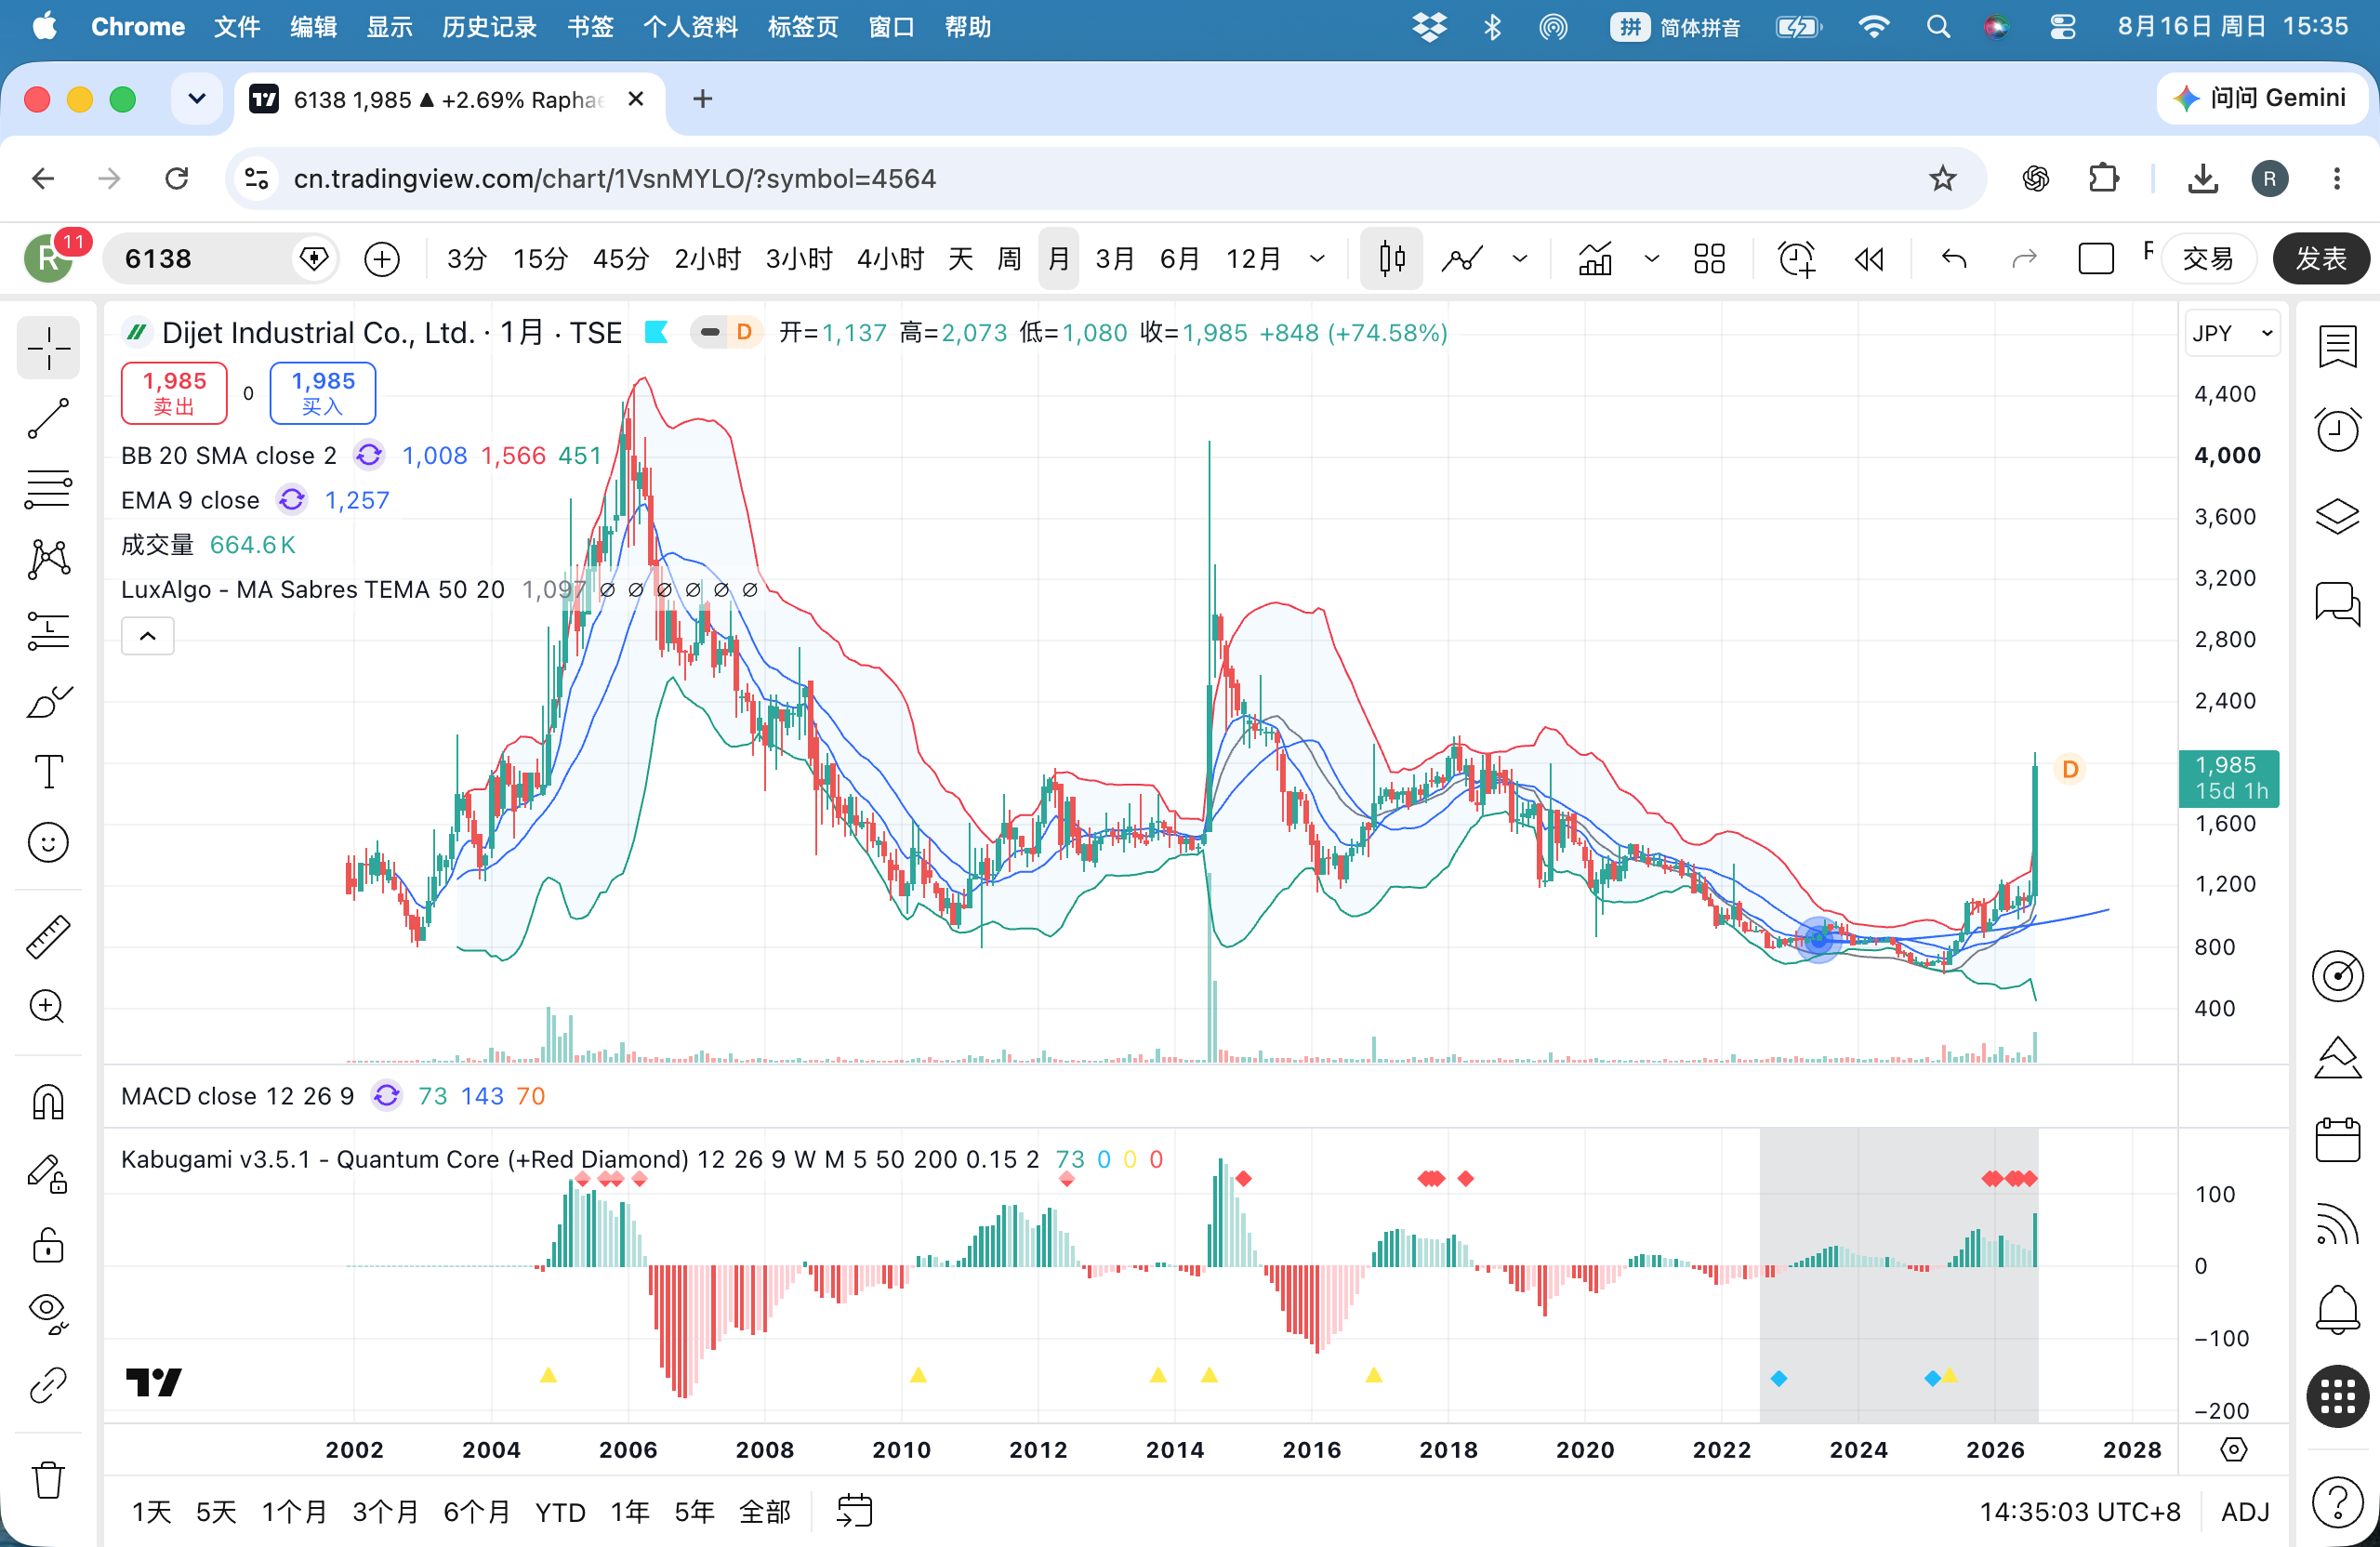
价格观察截至2026-08-21。本轮先用完整历史识别多次巨型失败脉冲,再把8月7日Q1、全年上修与增配后的价格爆发作为事件层。
10.1|Technical Question:这次从1,000附近直接跃到2,000以上,是长期迁移,还是历史上又一次巨型脉冲
6138的长期史对今天极有约束力。1996年最高约5,500日元,2005—2006又到4,360—4,480,2014年还曾冲到4,110;但这些高能量阶段最终都没有留下持续更高的价格中枢。2018后价格重新逐步压低,2021年末943、2022年822、2023年818、2024年698。
所以6138从来不缺“突然变很强”的图。真正的问题是:这一次高点之后的Return终点会不会第一次明显高于旧600—1,000日元中心。
10.2|Pre-event Return:在财报爆发之前,旧低位中心已经先弱化了一步
2025年最低620、年末963;2026年1月最低966,之后在8月财报前价格已经多次运行在1,000—1,400区间。也就是说,第二轮扩张发生前,价格并没有重新跌回2025年的600—800低位核心。
这是本轮与历史一些一次性脉冲不同的第一张证据:事件之前已经出现一次更高回抽终点。 但这一证据仍只足以支持“第一阶段迁移”,不能预先证明2,000日元会成为长期中枢。
10.3|Fundamental Shock:8月7日18.1%营业利润率与全年上修,下一交易日直接涨停
8月7日公司公布Q1:销售+25.2%、营业利润5.08亿、营业利润率18.1%;全年营业利润从4亿大幅上调至11亿、净利润从3亿上调至8.5亿,年度分红也从35日元提高到70日元。这不是普通“略超预期”,而是盈利能力和股东回报同时被重新定义的公司级冲击。
价格8月7日收1,272;由于财报在收盘后发布,下一交易日8月10日直接涨停到1,572,8月12日进一步到1,972。此后8月21日盘中最高2,200、收2,083。这是本批最清楚的 Fundamental shock → high-energy escape。
事件层与纯价格层第一次强烈同向:不是市场自己先炒到2,000再等财报追认,而是强经营证据直接触发了价格层级跃迁。
10.4|Price–Fundamental Timing:Fundamental-led escape,但历史Failed Pulse Memory要求更严格的Return验证
6138和5458、5480不同。5458/5480在强财报前已经完成较长的价格迁移;6138真正的大幅换层则由8月7日财报直接点燃。因此时序更接近 Fundamental-led escape。
这增强了事件可信度,却不能消除历史反证。因为6138过去也曾在多个年份形成数倍脉冲,真正的失败往往发生在之后的再吸收阶段。
所以当前最有价值的下一张数据不是“还能涨多少”,而是第一次充分回抽:从2,000以上降温时,价格到底会停在1,500、1,300、1,000还是更低。
10.5|Current State:第一阶段迁移与高能量扩张成立,稳定新中枢尚未形成
当前最准确的技术状态是:旧600—1,000日元中心已经明显弱化;2025—2026先出现更高回抽终点,8月强财报又触发直接高能量Escape。但2,000以上只有很短历史,尚不能称为稳定长期价格中枢。
若下一次较深回抽仍能在1,300—1,500日元甚至更高区域形成数月可重复价格重心,再从那里扩张,本轮迁移质量会显著高于历史失败脉冲;若完整跌回900—1,000附近,则8月仍可能被重新解释为极强但短命的脉冲。
技术分维持5.0/6。高分来自事件前Return保留 + 公司级盈利冲击 + 事件后高度大幅保留,但没有因为短短两周就给“成熟迁移”结论。
11|风险与催化剂
主要风险:制造业资本开支、汽车和模具需求、钨和钴价格与供应、汇率、第一季度订单确认时间、提价后客户反应、新材料商业化、印度固定费用、股价快速重估与治理防卫机制。
主要催化剂:第二、第三季度营业利润率继续保持两位数;再次上调营业利润;サーメタル出现首批客户和销售;冨士ダイス合作扩大;印度销售增长;新高附加值刀具放量;钨钴替代需求上升;追加股东返还。
12|深挖发现 / 反常识发现
发现1:6138最值得看的不是“钨涨价风险”,而是它开始卖“不需要钨”的解决方案
传统分析把钨和钴只当成本风险,但与冨士ダイス合作后,公司有机会把地缘供应风险转成替代材料收入。这改变了风险的方向性。
发现2:18.1%不是最可信的正常利润率,10%以上反而更重要
公司长期目标就是营业利润率10%以上,全年上修后的预测约10.8%。如果未来几个季度能够稳定跨过10%,就足以证明经营状态改变;不需要每季都维持18%。
发现3:一体化生产让护城河和风险同时变大
从粉末到工具全部自己做,能积累深厚工艺经验并保证品质,但也让原料供应冲击更直接。サーメタル合作实际上是在给“一体化生产”补上供应链韧性。
发现4:与冨士ダイス合作可能比简单扩产更高效
两家公司各自拥有材料与加工、销售能力,通过合作就能进入对方客户和产品范围,理论上比重复建设产能更节省资本。真正验证要看合作销售和毛利,而不是公告本身。
13|下一次值得跟踪什么
- 第二、第三季度营业利润率是否仍高于10%;2. 销量、售价与产品结构;3. 2026年提价后的客户接受度和流失情况;4. 钨、钴采购价格和库存;5. サーメタル销售和客户采用;6. 冨士ダイス合作项目与协同金额;7. 印度子公司订单;8. 海外销售比率;9. 自由现金流与净债务;10. 70日元分红覆盖能力;11. 净资产收益率;12. 第一次大回抽后新的价格中枢位置。
后续研究重点: 最大未知是第一季度18.1%营业利润率中,价格、销量、产品结构和设备开工率各贡献多少。下一轮最有信息价值的证据是第二季度毛利变化拆解与サーメタル商业化数据。
14|V3.1 评分卡
| 模块 | 得分 | 权重 | 关键判断 |
|---|---|---|---|
| 财务稳健与现金防御 | 14.0 | 18 | 股东权益过半、杠杆可控,盈利提升增强防御 |
| 护城河与行业地位 | 15.0 | 18 | 材料到工具一体化生产、应用工程和客户验证构成强细分壁垒 |
| 盈利质量与现金流 | 13.0 | 14 | 多季度利润率连续改善,第一季度极强但仍需正常化验证 |
| 产品 / 供应链 / 客户结构 | 13.0 | 14 | 高价值工业耗材,稀有金属风险大但替代材料打开新方向 |
| 估值与安全边际 | 8.0 | 12 | 盈利上修后估值仍不贵,但股价已快速重估 |
| 资本政策 | 8.0 | 10 | 盈利上修同步提高分红,35%分红率框架明确 |
| 治理 | 5.0 | 8 | 产业合作积极;收购防卫机制仍需股东视角监督 |
| 技术结构 | 5.0 | 6 | 财报前已出现更高Return终点;8月强财报直接触发高能量Escape,当前等待首次大回抽验证新中枢 |
| Total | 81.0 | 100 | A |
15|来源与合规说明
15.1 公司一手资料
- ダイジェット工業|2027年3月期 第1四半期決算短信・業績予想修正(2026-08-07)
https://www.dijet.co.jp/company/ir/ - ダイジェット工業|経営方針:营业利润率10%以上、三本柱战略
https://www.dijet.co.jp/company/company/index2.html - ダイジェット工業|会社概要・材料设计到最终产品一贯生产
https://www.dijet.co.jp/company/company/ - ダイジェット工業|冨士ダイス株式会社との業務提携締結(2026-06-26)
- ダイジェット工業|インドにおける販売子会社設立(2026-03-31)
- ダイジェット工業|製品価格改定(2026-05-13)
https://www.dijet.co.jp/company/old_news/ - ダイジェット工業|製品情報 / 新製品
https://www.dijet-tool.com/
15.2 外部/合作方与技术价格来源
- 冨士ダイス|ダイジェット工業株式会社との業務提携締結(2026-06-26)
https://www.fujidie.co.jp/ir/news - 株探|6138 年次株価時系列:https://s.kabutan.jp/stocks/6138/historical_prices/yearly/
- 株探|6138 日次株価時系列:https://s.kabutan.jp/stocks/6138/historical_prices/daily/
- Yahoo!ファイナンス|6138 時系列(2026-08-21高値2,200円・終値2,083円):https://finance.yahoo.co.jp/quote/6138.T/history
15.3 研究边界
- 2027财年第一季度销售27.99亿、营业利润5.08亿、经常利润5.33亿、净利4.51亿;修正后全年102亿/11亿/10亿/8.5亿,每股分红70日元。
- 第一季度营业利润率18.1%远高于全年预测约10.8%,本报告不将18.1%直接视为常态。
- サーメタル与冨士ダイス合作方向已有公开确认,但商业销售额和毛利尚未充分披露,因此只作为增长选项与风险缓释机制。
- 2026年8月月线尚未结束,8月高点与收盘只作为进行中的高能量扩张,不把未完成月线当作已确认月度状态。
- 数据截止2026-08-23。
合规说明: 本报告是Kabugami.jp独立研究记录,不构成投资建议、投资招揽、买卖推荐、目标价或收益保证。6138暴露于制造业周期、汽车和模具需求、钨钴供应与价格、汇率、订单时间、新材料商业化、海外扩张、快速估值重估与治理风险,投资者可能损失全部本金。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。