HEV在全球多个地区仍具现实成本/基础设施优势;Toyota/Lexus品牌、制造系统、经销与售后网络难复制;FY2026营业现金流约5.47万亿日元,汽车业务和金融业务共同提供资金弹性;大规模回购/消却和持续增配使资本政策更积极。
FY2027公司预测营业利润率约6.3%,低于FY2026约7.4%;美国关税、汇率、原材料、人工和电动化/软件投资持续压利润;中国市场与纯BEV竞争强;金融业务扩大带来信用、残值与利率风险;股价虽然较2月高位回撤,但仍处长期高位价格中心。
丰田仍是“高质量+合理估值”的大型日本股,但不是无条件低估。当前投资价值来自三条线的交集:汽车本业利润率回升、HEV/多路径战略继续产生现金、资本回报更主动。如果未来营业利润率重新接近7%以上且回购/增配持续,当前估值具吸引力;如果利润率长期停在6%左右甚至更低,低估值会部分反映转型成本而不是纯错价。 当前动作:持有/明显回撤时提高关注。丰田的全球规模、HEV优势、金融业务、供应链与现金创造力仍是日本制造业里最完整的质量组合之一;当前约1倍PBR、两位数出头PER和3%左右股息率并不贵,但FY2027营业利润率仍低于FY2026,关税、原材料、人工、软件与电动化投入都在挤压利润。真正值得买的不是“丰田不会倒”,而是利润率修复与资本回报改善同时兑现时的赔率。
报告目录
01|投资问题:全球第一梯队规模还能不能重新转成更高利润率
01.1|销量不是当前最难的问题
丰田拥有全球最大级别汽车销量与生产网络。
在很多市场,Toyota/Lexus品牌、混合动力产品、经销维修网络和残值表现仍然有很强竞争力。
所以当前最值得研究的问题不是:
“丰田还能不能卖车?”
而是:
“关税、工资、原材料、软件、电池和未来技术投入同时上升时,规模优势能否继续变成利润率和资本效率优势?”
01.2|FY2027公司预测已经把压力写进数字
FY2027公司当前展望: - 营业收入54万亿日元; - 营业利润3.4万亿日元; - 营业利润率约6.3%; - 归母净利润3.25万亿日元。
对比FY2026营业利润约3.77万亿日元、营业利润率约7.4%,公司自己也没有把当前环境描述成“利润无压力”。
01.3|长期投资价值取决于利润率能否重回更高平台
如果丰田能在全球销量保持强势的同时,把: - 价格/产品组合; - HEV盈利; - 供应链效率; - 关税本地化; - 软件与电动化投入
逐步转成更高利润率,那么当前约1倍PBR和11倍左右PER很有吸引力。
如果转型投资长期只消耗利润而没有提高未来回报,低估值就可能长期存在。
02|护城河:不是一项技术,而是一整个产业系统
02.1|Toyota Production System仍然是最难复制的能力之一
丰田的优势不是“会造车”这么简单,而是把: - 产品设计; - 供应商协同; - 库存控制; - 制造节拍; - 质量改善; - 全球工厂网络
组合成长期运营能力。
这类能力很难通过单个产品周期追上。
02.2|品牌、残值和经销网络形成第二层护城河
消费者购买汽车时,真正考虑的不只有新车价格,还包括: - 故障率; - 维修便利; - 二手车残值; - 金融方案; - 经销网络。
Toyota/Lexus长期在这些维度保持较强表现,使客户生命周期价值高于单次销售。
02.3|供应链关系既是优势,也是管理责任
丰田庞大的供应链网络在危机时能提高韧性,但同时也意味着: - 供应商成本压力; - 质量事故; - 劳动力短缺; - 地缘政治
都可能通过供应链传导。
因此“规模”本身并不是纯正面,关键在于组织是否能持续管理复杂度。
03|HEV:最现实的现金牛,也是战略争议核心
03.1|HEV的优势来自基础设施现实
全球不同地区的电网、充电基础设施、电池成本、电价与用户行驶距离差异非常大。
HEV不需要完全依赖充电网络,却能显著降低油耗,因此在很多市场仍然非常现实。
03.2|丰田的HEV不是过渡产品,而是当前重要盈利来源
丰田在混合动力上积累了多年的电控、电机、电池管理、量产和供应链能力。
这让HEV既是减排路径,也是现金流产品。
03.3|反证:多路径可能变成资源分散
多路径战略同时布局HEV、PHEV、BEV、FCEV与全固态。
好处是降低技术押注风险。
坏处是如果BEV软件和成本曲线快速领先,资源分散可能让丰田在关键领域反应偏慢。
所以多路径战略最终要靠每条路径的资本回报证明,而不是靠理念证明。
04|BEV与软件:真正的挑战不只是电池,而是产品定义权
纯电车竞争越来越来自电池成本、软件、OTA、智驾、电子电气架构和用户界面。
这些领域并不是传统丰田最自然的优势。
丰田必须证明自己能把制造可靠性和供应链优势迁移到软件定义汽车。
如果软件能力长期落后,品牌和制造系统也会被削弱。
全固态电池潜力很大,但量产、良率、寿命、成本和供应链都需要实际验证,因此本轮只把它视为上行期权,不把尚未兑现的技术提前计入基本情景。
05|中国市场:竞争最激烈,也最能测试组织适应性
中国新能源车竞争同时包含价格、智能座舱、软件、充电、产品更新速度和本土供应链。
这对传统全球车企是完全不同的竞争环境。
丰田需要证明自己能在中国: - 更快开发; - 使用更本地的软件和供应链; - 匹配本地用户体验; - 保持品牌价值。
中国业务是未来几年观察丰田组织适应性的关键窗口。
06|FY2027 Q1与全年:收入很大,但利润率仍需要修复
FY2027 Q1后,公司将全年展望上调到: - 营业收入54万亿日元; - 营业利润3.4万亿日元; - 税前利润4.57万亿日元; - 归母净利润3.25万亿日元。
这说明需求、汇率等条件比原先假设更好。
但FY2026营业利润约3.77万亿日元,因此即使最新预测提高到3.4万亿,仍低于上一年度。
所以“收入创高”与“利润率改善”必须分开看。
对于丰田这种资本盘子巨大的公司,真正值得看的是: - 营业利润率; - ROIC; - ROE; - 汽车业务自由现金流; - 每股价值增长。
07|现金流:这是丰田最重要的下行保护之一
FY2026集团营业活动现金流约5.47万亿日元,明显高于上一年度。
这说明即使利润率有压力,集团仍拥有极强现金生成能力。
但需要区分汽车和金融。Toyota Financial Services拥有大量金融资产和有息负债,不能把集团总负债机械理解成制造业高杠杆。
真正应该看: - 汽车业务现金; - 金融分部资本质量; - 融资成本; - 信用损失; - 残值风险。
强现金让丰田可以同时投资未来技术、抵御周期冲击、增配和回购,这种选择权本身就是估值优势。
08|金融业务:利润稳定器,也是风险放大器
汽车金融可以提高成交率、支持经销商、增加客户粘性并平滑制造业务波动。
但金融业务并不是免费利润。
风险包括: - 信用损失; - 利率; - 融资; - 二手车残值; - 资产负债期限错配。
经济下行时,制造销量和金融资产质量可能同时受压。
所以丰田的金融业务是优势,但不能按“无风险稳定利润”估值。
09|资本配置:从“现金多”走向“每股价值管理”
FY2026年度配当95日元,FY2027公司预测100日元,公司明确强调稳定、持续增配。
与此同时,2026年实施了大规模自己株取得与后续消却,说明资本政策从过去相对保守的留存逻辑,转向更明确的:
增长投资+增配+回购/消却。
当公司ROE长期高于资本成本、PBR接近1倍、现金充足时,回购通常能有效提高每股价值。
但前提仍是未来ROE不能持续恶化。
10|Kabugami 技术结构
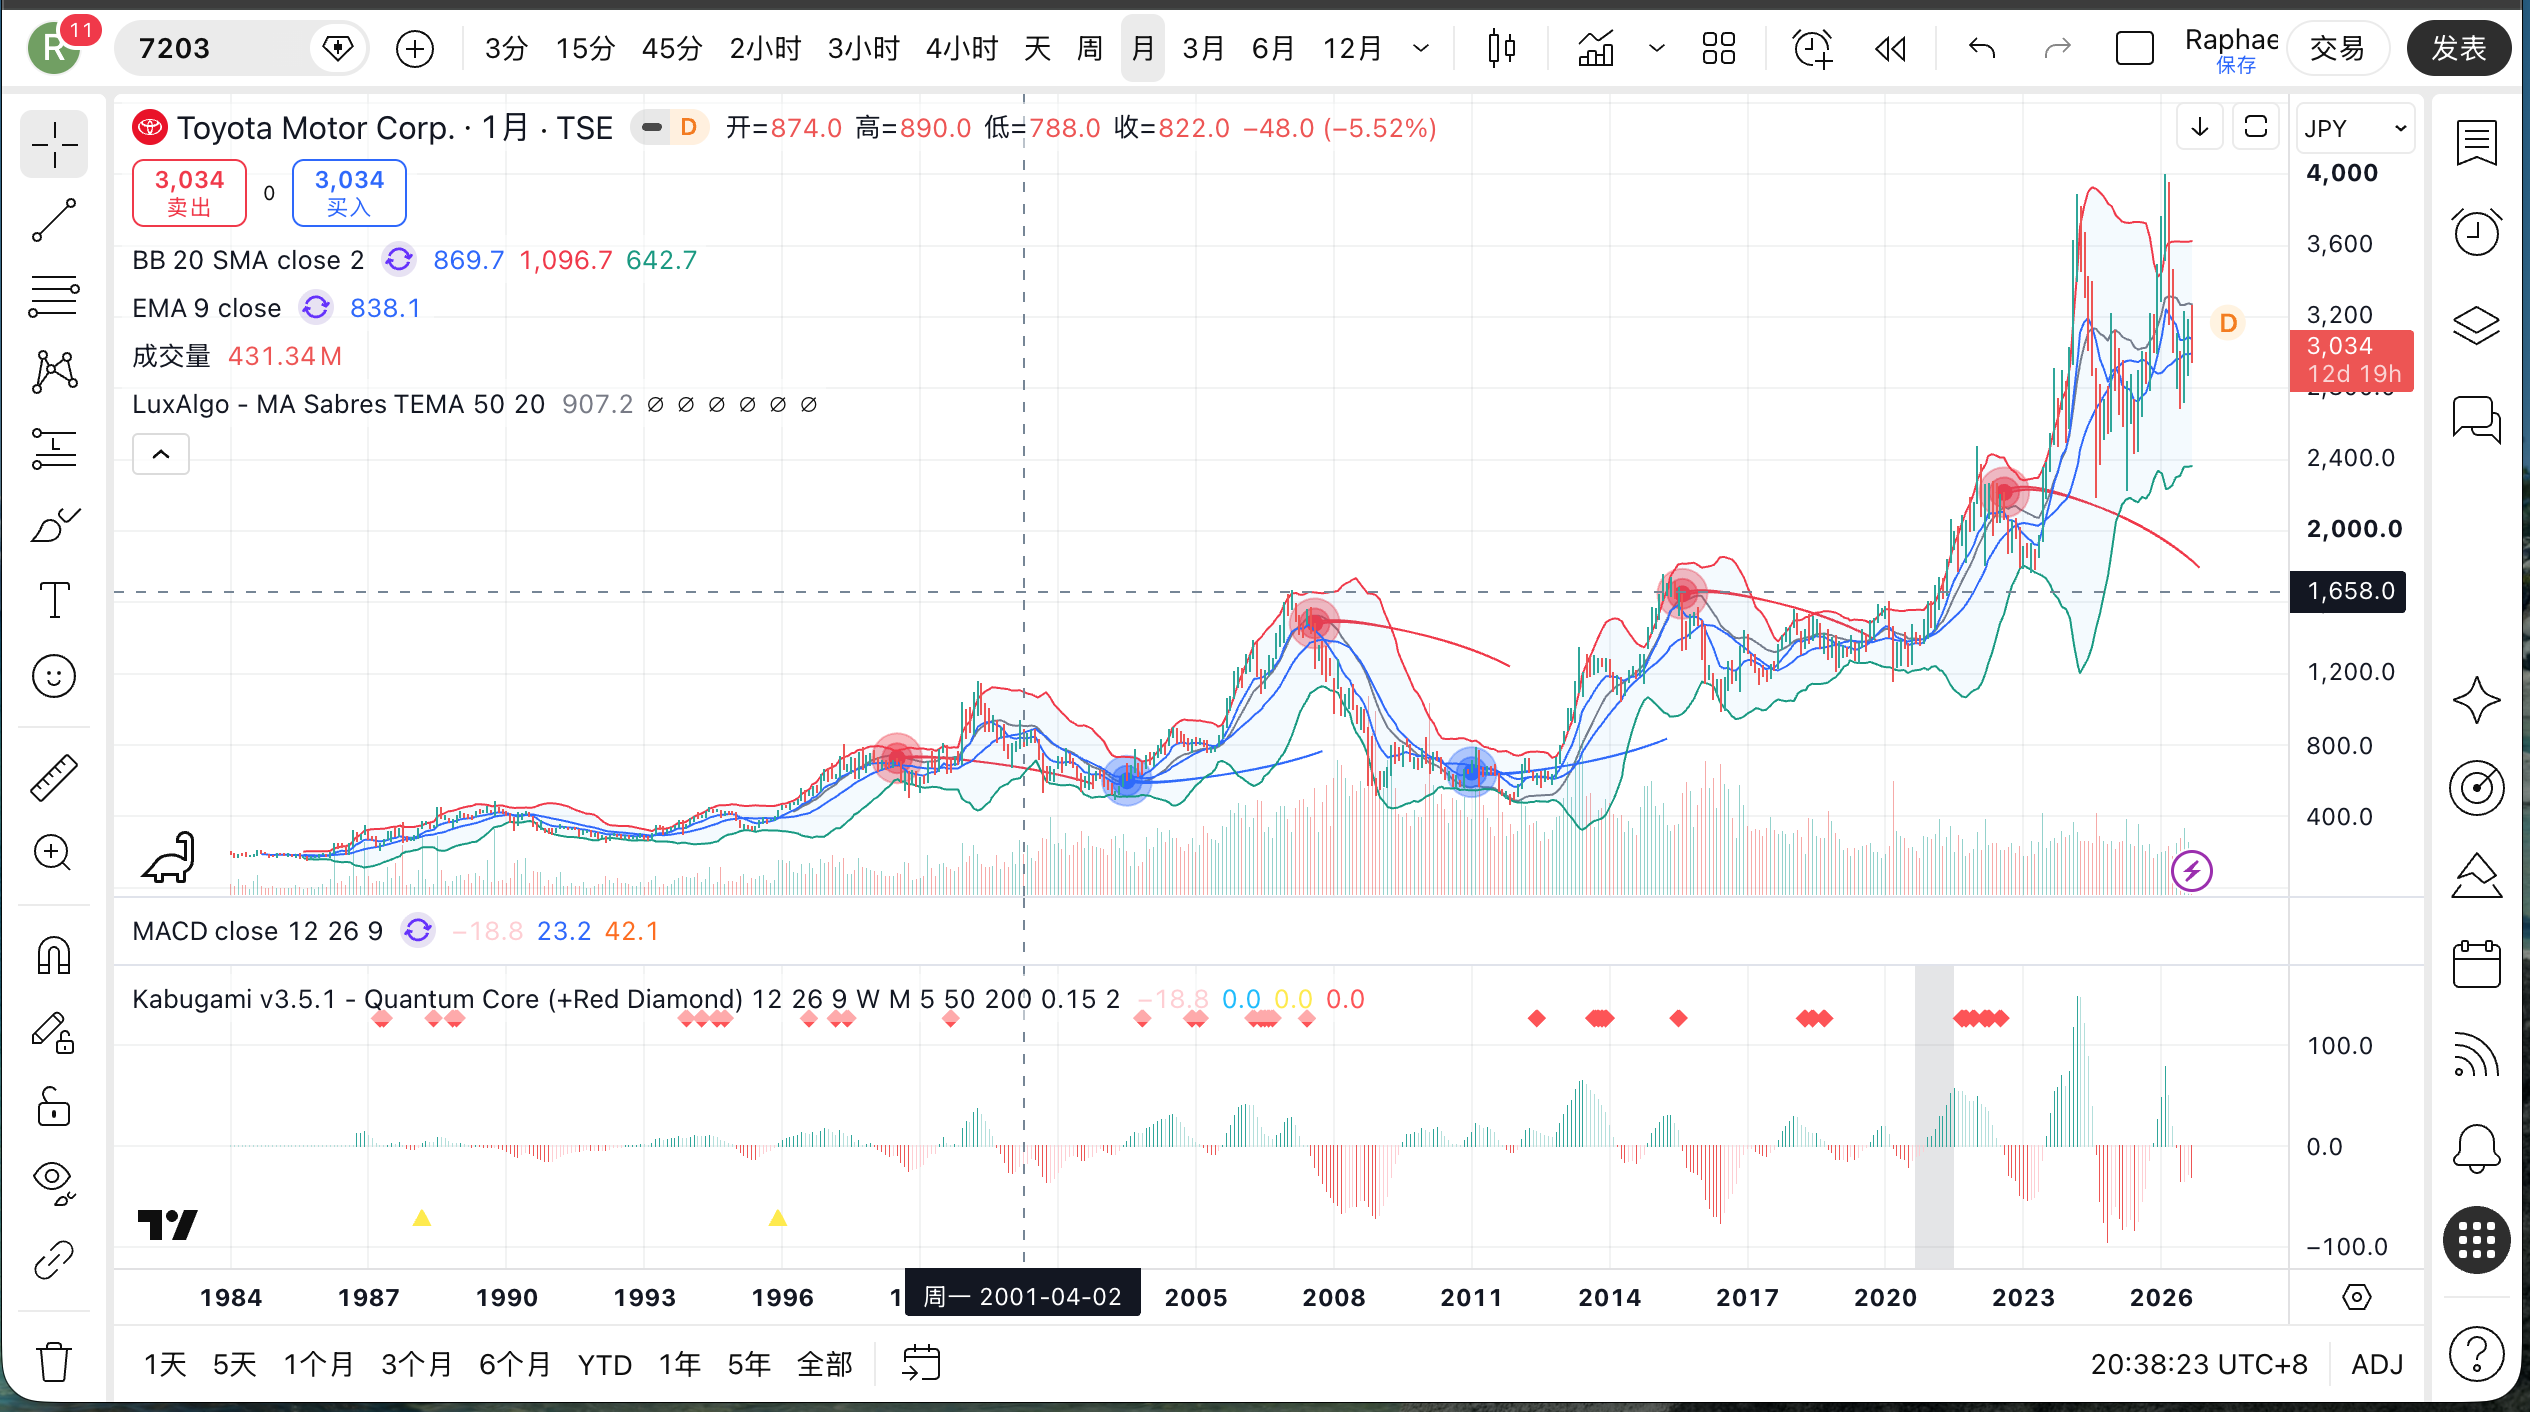
10.1|Owner原始月线图已实际核对
本轮使用WordPress Owner Media attachment 3796。
exact original PNG:
- SHA-256:2a7b3f0e537bab3a2e2429a85e163a7754482d4badb104e22de81ecaf0a30c28
- 图内证券代码:7203
- 图内公司名:Toyota Motor Corp.
与本Review一致,Owner Chart视觉身份PASS。
10.2|长期结构:过去十多年价格中心明显抬升
图中可以看到: - 1980–1990年代价格仍处较低绝对区间; - 2000年代中后期形成一轮高点; - 2008后深回撤; - 2012以后开启长期新上升状态; - 2020以后价格中心再次抬升; - 2024–2026进入高波动高位区。
丰田已经不是长期低位股,而是多年价格中心升级后的大型趋势资产。
10.3|2026关键是4,000高点后的回撤
2026年2月附近冲到约4,000日元后,价格出现显著回撤,6月低点约2,686日元,随后重新回到3,000附近。
这不是典型单边崩坏,更像高位状态中的重新定价。
10.4|当前处于“新高位中心能否稳定”的阶段
Technical内部判断78/100。
当前结构: - 2,686形成阶段低点; - 2,900–3,200成为新交易中心; - 4,000仍是明显上方长期压力; - 长期趋势线仍保持上行。
向上确认: - 站稳3,250; - 回踩后不跌回2,800; - 进一步收复3,500。
降级: - 跌破2,686; - 形成更低月线低点; - 重新被2,400–2,600吸收。
技术一句话: 丰田现在不是底部反转,而是高位大波段后的重新建仓区;真正的强信号,是回撤后还能守住新的价格中心。
11|风险、反证与催化剂
主要风险: 1. 美国关税和全球贸易政策; 2. 日元大幅升值; 3. 电动化和软件资本开支回报低于预期; 4. 中国市场竞争; 5. 原材料和人工成本; 6. 金融业务信用、残值与融资风险; 7. 超大集团组织复杂度。
主要催化剂: - 营业利润率重新回到7%以上; - HEV销量和利润继续强; - 北美关税影响低于预期; - 中国业务改善; - BEV成本和软件能力提高; - 回购继续; - 增配; - 3,250以上形成稳定Retention。
12|Research Dividend:丰田真正的重估点是“资本效率治理”
过去市场看丰田,常见评价是:
“公司非常强,但现金太多、资本效率不够积极。”
现在这个问题正在变化。
持续增配、自己株取得、消却,以及更明确的ROE意识,说明丰田正在把:
企业强大 → 每股价值增长
之间过去较弱的连接补起来。
如果强现金生成、回购与更高ROE同时出现,丰田的估值框架会从“便宜大型制造股”进一步升级为“高质量复利型全球工业平台”。
13|下一次最值得跟踪什么
- FY2027 Q2汽车业务营业利润率;
- 北美关税成本;
- HEV/PHEV与BEV地域销量;
- 中国本地化产品竞争力;
- 汽车业务自由现金流;
- 金融业务信用与残值;
- 回购和消却进度;
- ROE是否重新向两位数中高段靠拢;
- 2,900–3,200价格中心的Retention。
14|Kabugami Score V3.2
| 模块 | 权重 | 内部判断 | 加权贡献 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 92 | 11.96 | 全球规模、强流动性和多地域利润提供极强韧性。 |
| 竞争优势与结构耐久性 | 14 | 93 | 13.02 | 品牌、生产系统、HEV、供应链和经销网络护城河深。 |
| 盈利质量、现金转化与资本效率 | 17 | 82 | 13.94 | FY2026 ROE约10%、长期现金创造强;短期汽车利润率承压。 |
| 商业结构、产品、客户与关键依赖 | 11 | 88 | 9.68 | 制造+金融+售后构成多层价值链,但仍高度依赖全球汽车需求。 |
| 估值与安全边际 | 15 | 85 | 12.75 | 约11倍PER、约1倍PBR、3%以上股息率具有吸引力。 |
| 资本配置与股东回报 | 10 | 88 | 8.80 | 大规模回购、消却和持续增配明显改善资本效率。 |
| 治理、所有权与管理层 | 7 | 78 | 5.46 | 长期主义和执行力强,但复杂集团结构与历史治理争议仍需持续观察。 |
| Kabugami 技术结构 | 13 | 78 | 10.14 | 4,000高点后深回撤,2,686后形成恢复性平台但尚未重启突破。 |
| 合计 | 100 | 82.82 | Rating A |
15|来源、证据边界与合规
合规与风险声明
金融分部的资产负债结构不能与制造业务机械合并解释;本轮关注集团现金生成、汽车本业利润率、金融风险和资本配置。
本报告仅用于公开信息研究与历史判断记录,不构成证券买卖建议、募集、收益承诺或目标价格。
15.1|主要一手来源
- トヨタ自動車 2027年3月期第1四半期决算;
- トヨタ自動車 2026年3月期决算要旨;
- トヨタ自動車 配当政策;
- トヨタ自動車 自己株式取得・消却相关开示;
- トヨタ自動車 IR与有价证券报告书。
15.2|关键事实
- FY2027最新公司展望:营业收入54万亿日元、营业利润3.4万亿日元、归母净利润3.25万亿日元;
- FY2026营业现金流约5.47万亿日元;
- FY2026配当95日元;
- FY2027预测配当100日元;
- 2026年实施大规模自己株取得与消却。
15.3|Owner Media与Technical
Owner attachment 3796 exact PNG 已实际查看。
SHA-256:
2a7b3f0e537bab3a2e2429a85e163a7754482d4badb104e22de81ecaf0a30c28
图内可见7203及Toyota Motor Corp.,与トヨタ自動車株式会社一致。
技术判断只使用真实价格结构,不把基本面事件直接当成技术原因。
15.4|重要未知
- 美国关税最终净影响;
- BEV与软件投资的项目级回报;
- 中国业务利润;
- 汽车业务自由现金流与金融分部风险之间的真实分拆;
- 长期ROE目标兑现路径。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-28 |
| Score Version | V3.2 |
| Publication Source SHA | 7885944bb8ed9b0e18d2250def9c44a01dd5fd89 |
| Delivery Commit SHA | 7885944bb8ed9b0e18d2250def9c44a01dd5fd89 |
| Delivery Runtime Fingerprint | c79448c4b1bcf6659de87101bf06063f97e476f61db787f2c7c03fc5ccaa9fb6 |