7267 本田技研工業株式会社(Honda Motor Co., Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
丰田已经不是单一汽车制造商,而是“制造+金融+软件/移动服务+全球供应链”的复合平台;当前最重要的投资问题不是销量,而是转型投入和外部成本压力下,能否让汽车业务利润率重新上行,同时把巨额现金更有效地转成每股价值。
最近亮点:FY2027 Q1后公司将全年展望上调至营业收入54万亿日元、营业利润3.4万亿日元、归母净利润3.25万亿日元;FY2027预测配当100日元。2026年完成大规模自己株取得与消却,资本回报纪律明显加强。
HEV在全球多个地区仍具现实成本/基础设施优势;Toyota/Lexus品牌、制造系统、经销与售后网络难复制;FY2026营业现金流约5.47万亿日元,汽车业务和金融业务共同提供资金弹性;大规模回购/消却和持续增配使资本政策更积极。
FY2027公司预测营业利润率约6.3%,低于FY2026约7.4%;美国关税、汇率、原材料、人工和电动化/软件投资持续压利润;中国市场与纯BEV竞争强;金融业务扩大带来信用、残值与利率风险;股价虽然较2月高位回撤,但仍处长期高位价格中心。
丰田仍是“高质量+合理估值”的大型日本股,但不是无条件低估。当前投资价值来自三条线的交集:汽车本业利润率回升、HEV/多路径战略继续产生现金、资本回报更主动。如果未来营业利润率重新接近7%以上且回购/增配持续,当前估值具吸引力;如果利润率长期停在6%左右甚至更低,低估值会部分反映转型成本而不是纯错价。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:丰田仍是“高质量+合理估值”的大型日本股,但不是无条件低估。当前投资价值来自三条线的交集:汽车本业利润率回升、HEV/多路径战略继续产生现金、资本回报更主动。如果未来营业利润率重新接近7%以上且回购/增配持续,当前估值具吸引力;如果利润率长期停在6%左右甚至更低,低估值会部分反映转型成本而不是纯错价。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/28研究

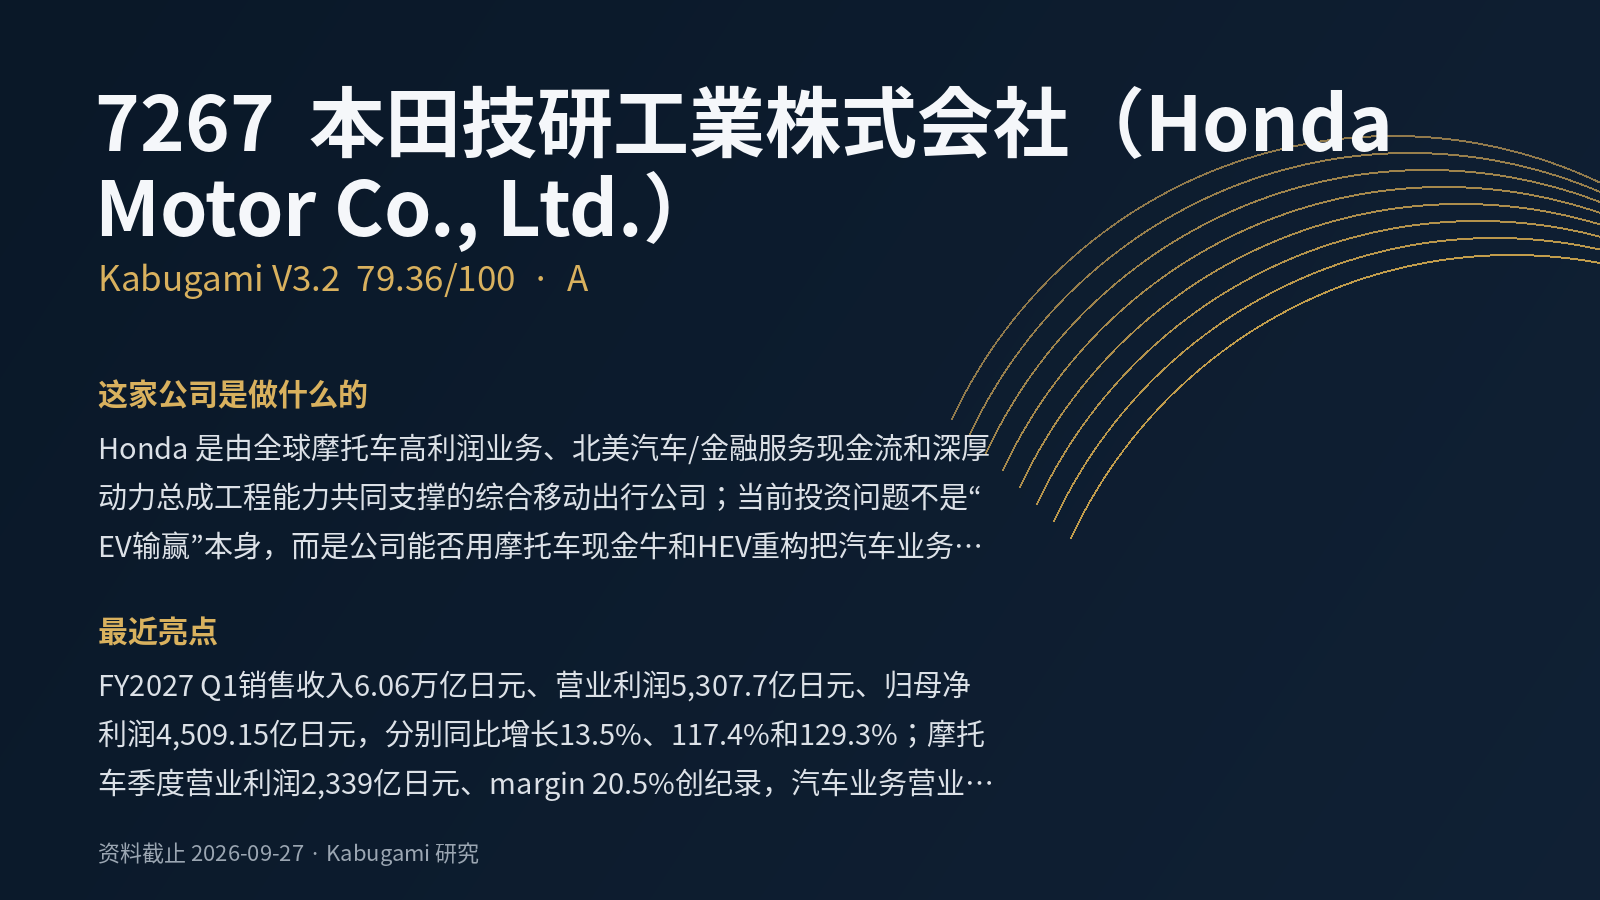 79.36V3.2 · A
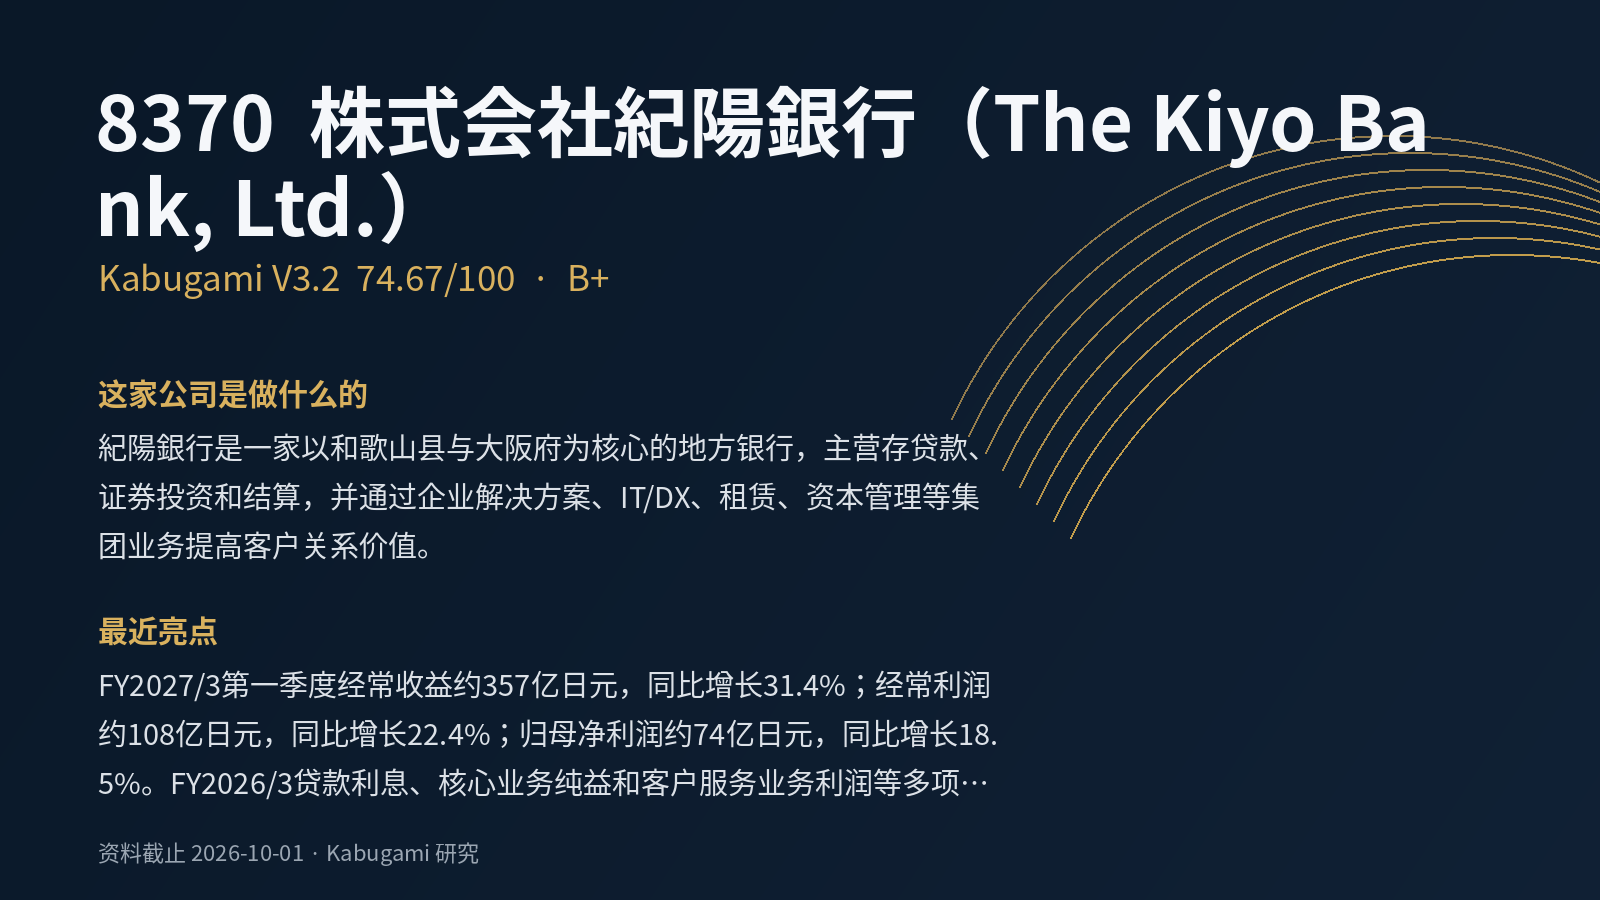 74.67V3.2 · B+
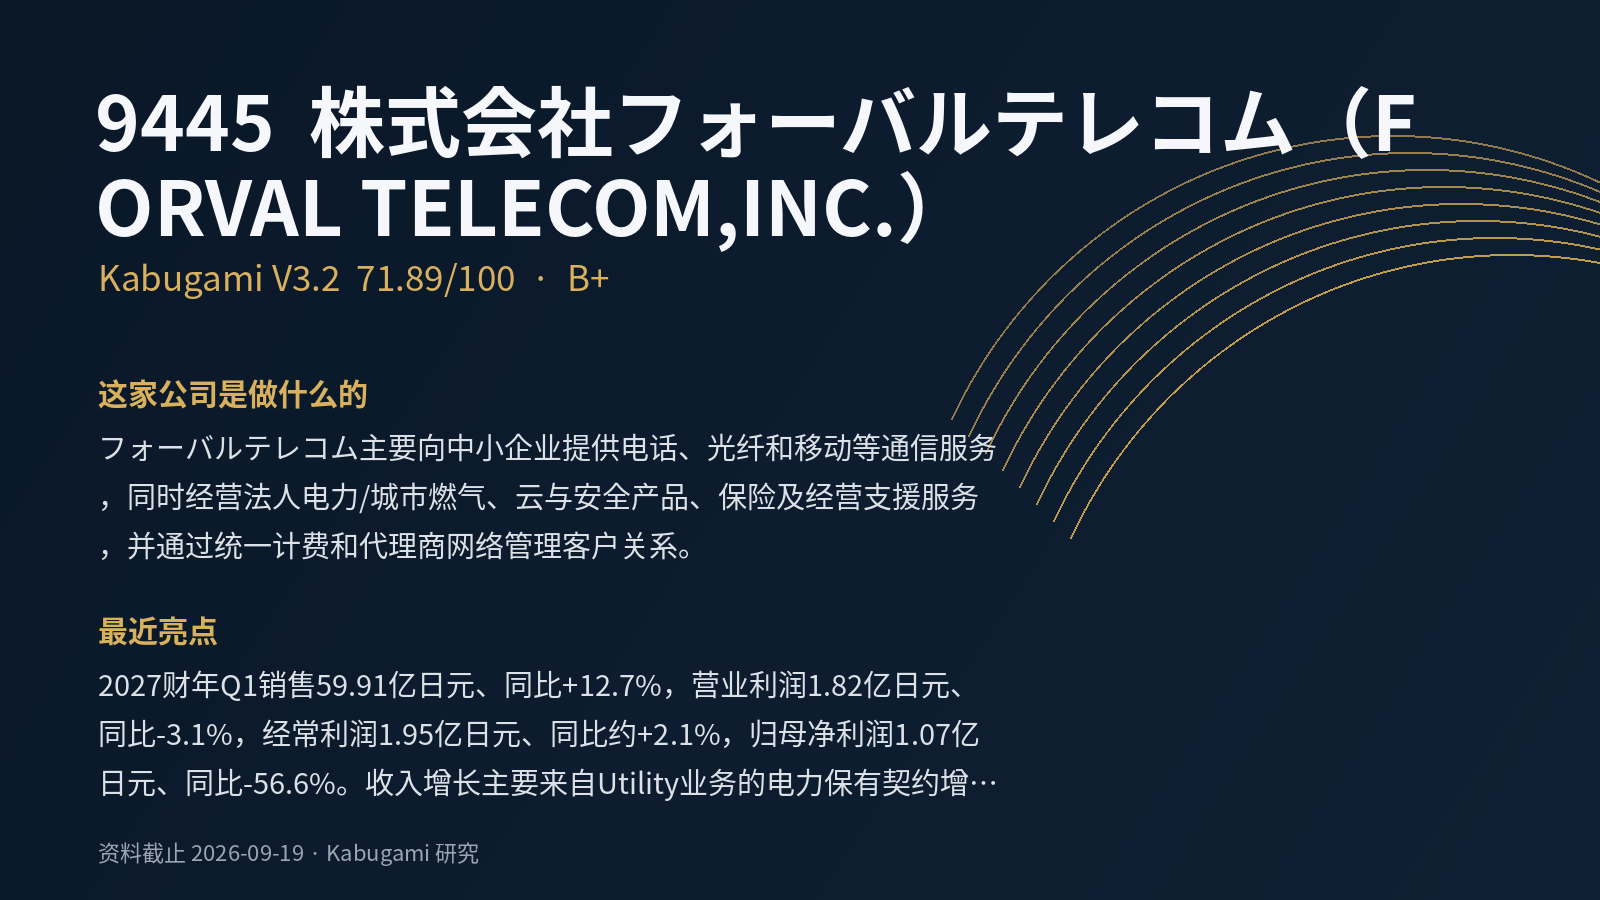 71.89V3.2 · B+
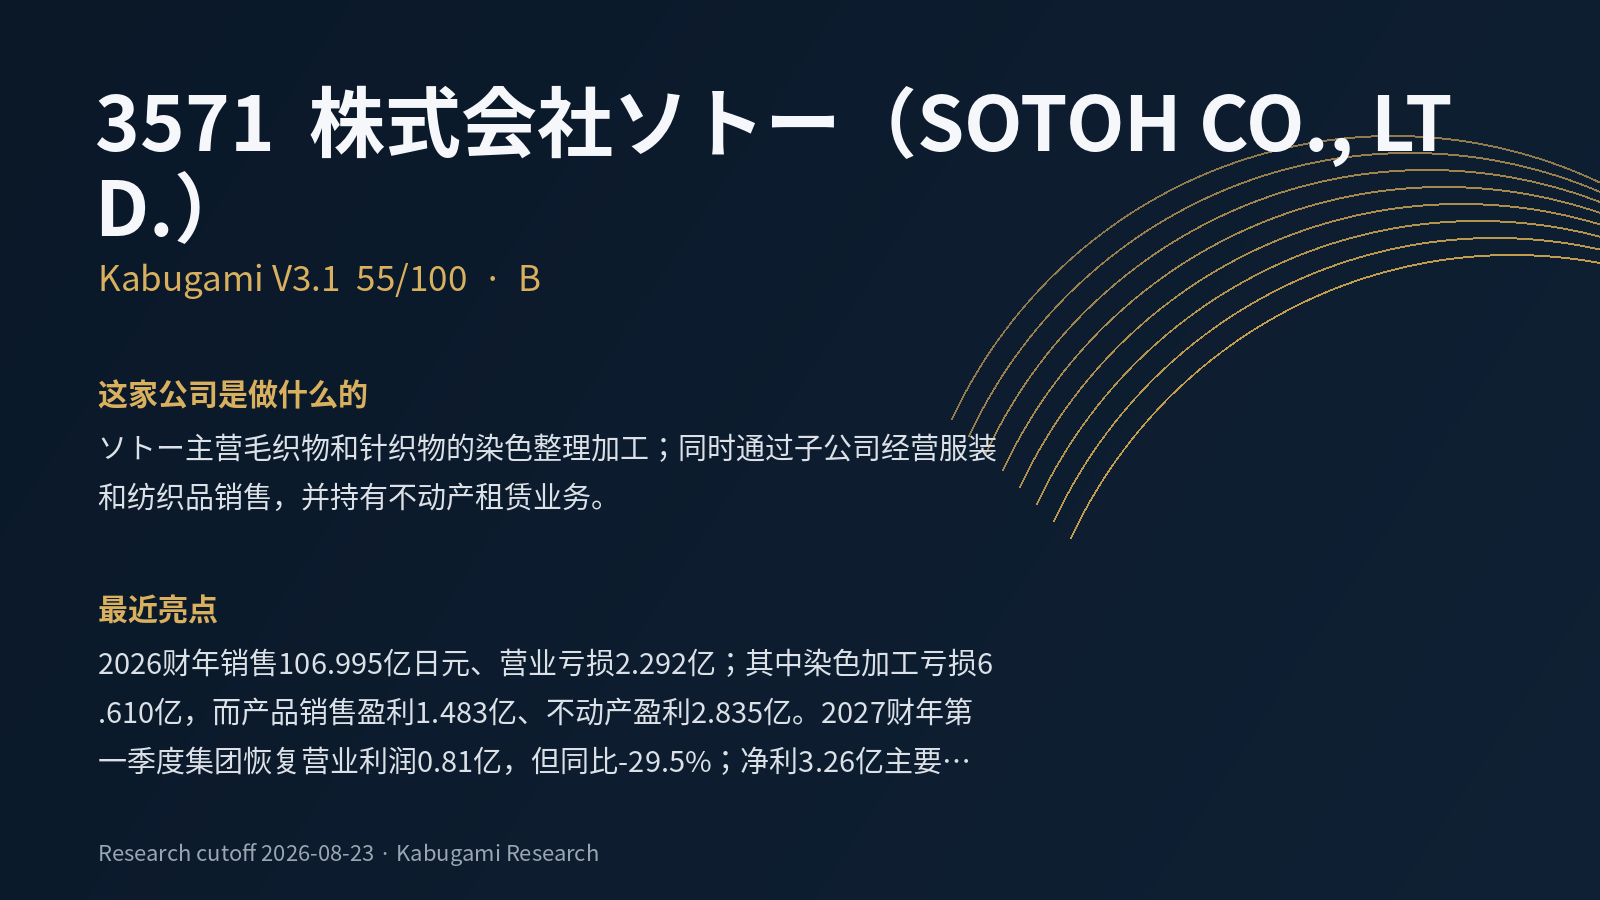 55B
 82.39V3.2 · A
 59.85V3.2 · B