方向盘、安全气囊与树脂部件深嵌车型开发和量产认证;2026财年权益比率约43.9%,分红政策明确;股价在2025年265日元低点后,2026年低点抬升到399日元,8月业绩冲击后也没有重新跌回旧低位。
日产与本田仍是决定性客户,Honda正在推动大规模供应链降本;中国日系车产销环境恶化,而公司的正常营业利润率只有低个位数,任何关税、工资、车型切换或客户压价都可能吞掉大部分利润。
7291真正的矛盾不是“0.23倍PBR够不够便宜”,而是极厚的账面折价能否穿过低利润率、客户集中和全球汽车产业重组,最终变成可持续现金回报。当前技术结构和下行吸收能力比一年前更好,但经营端尚未证明关税与客户降本压力可以被稳定转嫁,因此低估值仍是机会条件,不是结论。 当前动作:重点观察|估值与价格结构都已进入值得跟踪的位置,但先等美国关税与客户降本压力的成本转嫁真正落到利润、营业现金流恢复,以及500—600日元区域能够被价格持续保留。
报告目录
01|投资问题与当前结论
01.1|最重要的问题已经从“便不便宜”转向“薄利润能不能活下来”
日本プラスト的资产折价很深。以9月16日465日元收盘看,PBR约0.23倍,预测PER约5.5倍,计划股息率约5.4%。只看静态数字,很容易把研究写成“净资产100日元只卖23日元”。
但2027财年第一季度给出的信息更重要:销售同比仍增长1.3%,营业利润却从上年同期约6.8亿日元降到0.86亿日元,并出现经常亏损和归母净亏损。公司解释中明确出现美国关税成本、工资上涨以及地区生产变化。也就是说,问题不是产品突然卖不动,而是原本就不厚的利润缓冲,遇到外部成本后很快消失。
因此本轮的核心投资问题是:公司能否在主要客户全球重组、供应链降本和贸易成本上升的环境中,把方向盘、安全气囊和树脂部件的工程黏性转化为可持续的价格转嫁、2%以上营业利润率和正自由现金流。
01.2|当前结论:值得跟踪,但盈利修复证据还不够
公司并非财务危险企业。2026财年销售1,148.61亿日元,营业利润26.47亿,期末权益比率约43.9%;同时继续分红,并没有持续增发破坏每股价值。
问题在于营业利润率只有约2.3%,2027财年公司目标也只是1.8%。Honda近期对供应商提出大规模降本要求,目标覆盖多个零部件领域;Nissan也仍处在工厂、产能和车型重组中。这些变化对日本プラスト不是抽象宏观风险,而是直接作用于客户采购价格、平台数量、产量与工厂利用率。
所以当前最合理的判断是:低估值、资产负债表和技术结构提供了安全垫,但经营质量尚不足以把它升级为高确定性重估。
02|公司本质与商业模式
02.1|它卖的不只是塑料件,而是随车型一起开发和量产的安全与内外饰部件
公司主要产品包括方向盘、安全气囊模块以及内外饰树脂部件。安全件需要进入整车厂的车型设计、碰撞安全验证、量产质量控制和长期供应体系,因此客户更换供应商的成本高于普通标准件。
这形成真实工程黏性,但并不等于高利润垄断。汽车一级与二级供应链的经济权力仍然主要掌握在整车厂。供应商必须不断承担降本、当地化生产、质量保证、模具和产能适配,产品生命周期结束后还会面临新车型重新竞标。
02.2|全球化既分散生产风险,也把公司暴露在客户全球战略变化里
公司在美国、墨西哥、中国、泰国、印度尼西亚、越南等地设有生产基地。北美基地主要服务Honda、Nissan等客户,中国与东南亚则跟随日系整车厂当地生产。
这种布局的优点是接近客户、降低物流和车型切换摩擦;缺点是固定资产与人员分布在多个区域,一旦客户在中国减产、北美改车型或墨西哥贸易规则改变,产能利用率和利润率会快速变化。
因此日本プラスト的商业模式不是简单“汽车销量增长就赚钱”,而是:客户产量 × 平台份额 × 单车搭载价值 × 成本转嫁 − 全球固定成本。
03|产品、客户与供应链
03.1|客户集中是最重要的结构变量
公司官网列出的主要客户包括Nissan、Honda、Suzuki、Isuzu、Mitsubishi Motors等,但Nissan与Honda长期贡献绝大部分集团销售。客户集中带来的好处是车型开发关系深、订单规模大;反面是任何一方全球战略调整都会直接穿透报表。
Honda 2026年7月全球产量呈现强烈地区分化:北美和美国同比增长,而亚洲、尤其中国显著下降。这与日本プラスト第一季度“日本和北美支撑、中国与东南亚偏弱”的结构相互印证。它说明当前风险不是全球需求一起崩塌,而是客户生产重心正在移动。
03.2|供应链降本正在从抽象风险变成现实压力
Reuters 9月报道,Honda计划到2030年削减超过1.5万亿日元成本,并要求供应链在多个部件领域大幅降本。日本プラスト是否直接承受相同幅度不能据此推断,但它明确提高了一个核心概率:未来几年供应商必须用自动化、材料替代、设计优化和本地采购抵消客户压价。
对只有1%—2%营业利润率的企业,这不是“小幅压价”。如果售价下降1个百分点却没有同步降本,可能吞掉相当大比例的营业利润。
03.3|真正需要跟踪的是“单位车型经济性”,而不是客户名单
未来最有价值的证据不是再确认Nissan/Honda是客户,而是:新车型获得了多少搭载、单车价值是否提高、成本转嫁能否覆盖关税与工资、以及中国产量下滑后闲置产能能否被其他订单填补。
这些数据公司没有完整公开,因此被保留为Research Debt,而不是用客户关系深就直接推导高护城河。
04|竞争格局与产业关系
04.1|安全件有认证和可靠性壁垒,但竞争者同样强
方向盘、安全气囊和安全系统市场有Autoliv、Joyson Safety Systems、Toyoda Gosei等全球或日本大型竞争者。客户不会轻易在量产中切换已认证供应商,但新车型、下一代平台和区域采购仍会重新形成竞争。
因此公司的优势更接近长期车型开发能力、质量纪录、贴近客户的全球工厂和成本执行,而不是拥有客户无法替代的独家技术。
04.2|中国日系车弱势会通过两条路径影响公司
第一条是直接产量:日系客户在中国减产,会降低当地部件需求与工厂利用率。
第二条是全球成本:Honda等客户为了应对中国品牌竞争,会把降本压力传回全球供应链。即使北美销量不差,供应商利润率也可能因为采购价格下降而承压。
所以“北美产量增长”不能单独解释为利好;必须和单位盈利、关税补偿以及客户降本一起看。
05|护城河判断
日本プラスト存在护城河,但强度属于中等而非高。
正面来自安全件认证、车型开发周期、质量追溯、模具和工艺适配、全球同步量产。对整车厂而言,把成熟供应商在量产中途替掉会增加安全、交付和开发风险。
反证同样明确:客户高度集中、整车厂议价权强、同行具备类似安全件和树脂加工能力,而且Honda正在主动推进供应链降本与更多区域采购。过去五年的低ROE和低营业利润率也说明工程黏性并没有自然转化为高经济租金。
因此护城河的正确表述是:它能提高订单延续概率,但不足以保证高利润率。
06|财务质量与现金流
06.1|2026财年利润恢复,但部分净利润来自非经营项目
2026财年销售约1,148.61亿日元,营业利润26.47亿、同比下降4.5%;经常利润约24.99亿,归母净利润约20.12亿。净利润同比大幅改善包含产品保证引当金转回、投资有价证券出售等特别利益,同时也存在减值损失。
因此普通股东不能把20亿净利润全部当作正常化经营盈利。更适合长期估值的基准仍是营业利润和现金创造能力。
06.2|最大的财务弱点是自由现金流不足
2026财年营业现金流约20.37亿日元,投资现金流约-42.54亿日元,其中固定资产取得约43.5亿日元。粗略自由现金流约为-22亿日元。
这意味着公司虽然账面净资产厚、PBR很低,但经营现金流尚不足以同时覆盖全球工厂投资、设备更新和股东回报。只要资本开支持续高于营业现金流,低PBR的一部分就可能长期停留在资产负债表里,而不能变成现金分配。
06.3|第一季度把利润率脆弱性暴露得很清楚
2027财年第一季度销售296.58亿,营业利润只有0.86亿,营业利润率约0.3%。这不是需求完全消失,而是成本冲击穿透利润表。
如果关税补偿在后续季度与客户谈判中兑现,利润率可以修复;如果客户同时推进降价,补偿只能覆盖关税、不能恢复原有利润,公司全年24亿日元营业利润指引仍有下修或结构恶化风险。当前不能提前把“公司争取全额回收关税”写成已经实现。
06.4|资产负债表能扛住波动,但不是无杠杆
2026财年末现金约138.55亿日元,有息负债约258亿日元,权益比率约43.9%。这不是高杠杆危险结构,但也不是净现金公司。
低估值的下行保护主要来自厚权益、持续经营和客户关系,而不是大量可立即分配的净现金。
07|股东、管理层与治理
07.1|股权分散,没有单一控制股东替普通股东做资本配置决定
2026年3月末第一大股东东京中小企业投资育成持股约7.42%,其后为个人股东、Daicel、信托和金融机构。没有单一控股股东能够直接决定资本政策。
这降低了典型母子上市利益冲突,但也意味着资本效率改善主要依赖董事会自身纪律,而不是外部控制权变化。
07.2|管理层最值得肯定的一点,是没有假装能看清未来三年
面对中国汽车市场结构变化、美国关税和整车厂战略重构,公司选择暂缓公布第七次中期经营计划,只给出2027财年单年营业利润率1.8%的目标。
从研究角度看,这并不积极,却是较诚实的风险信号:管理层自己也认为中期量价与成本假设不够可靠。投资者应把这种不确定性直接带入估值和Research Confidence,而不是因为没有中期数字就自行补一个顺滑增长模型。
08|资本政策
公司当前分红政策为合并分红率30%目标,并设置每股10日元年度分红下限。2026财年全年分红30日元,2027财年计划25日元。
以465日元计算,25日元对应约5.4%预期股息率,现金回报具有吸引力。问题是高股息必须由未来营业现金流支撑,而不能长期依靠资产出售、借款或压缩必要资本开支。
历史上公司没有持续大规模增发稀释普通股东,这一点是正面。但当前更重要的资本政策问题不是“能不能再多分5日元”,而是如何让全球固定资产和厚净资产产生更高ROE和正自由现金流。
09|估值与安全边际
09.1|0.23倍PBR是极端折价,但低ROE解释了其中相当一部分
2026财年BPS约1,986.5日元。以465日元收盘价计算,PBR约0.23倍;按公司2027财年EPS预测约84.75日元,PER约5.5倍。
这种估值当然留下了很大的重估空间,但前提必须写清:市场并不是把一家高ROE、净现金、稳定增长企业卖到0.23倍PBR,而是在给低利润率、高资本开支、客户集中和全球汽车结构变化打折。
09.2|估值最有价值的不是“回到1倍PBR”,而是反推需要多小的改善
当前市价已经不要求公司变成高成长汽车零部件龙头。只要营业利润率从极低水平稳定回到2%—3%、自由现金流转正、分红维持,市场对永久性价值破坏的担忧就可能下降。
相反,如果Honda/Nissan的降本与产量调整把利润率长期压在1%附近,账面净资产即使不消失,也可能多年无法产生足够回报。那时0.23倍PBR并不自动构成安全边际。
09.3|当前估值判断
估值模块给出较高但非极高的判断:价格已经给出很深折价,真正缺的是盈利质量验证。
10|Kabugami 技术结构
10.1|Technical Question:2025年的265日元是一次低点,还是旧长期价格状态真正失去控制的开始
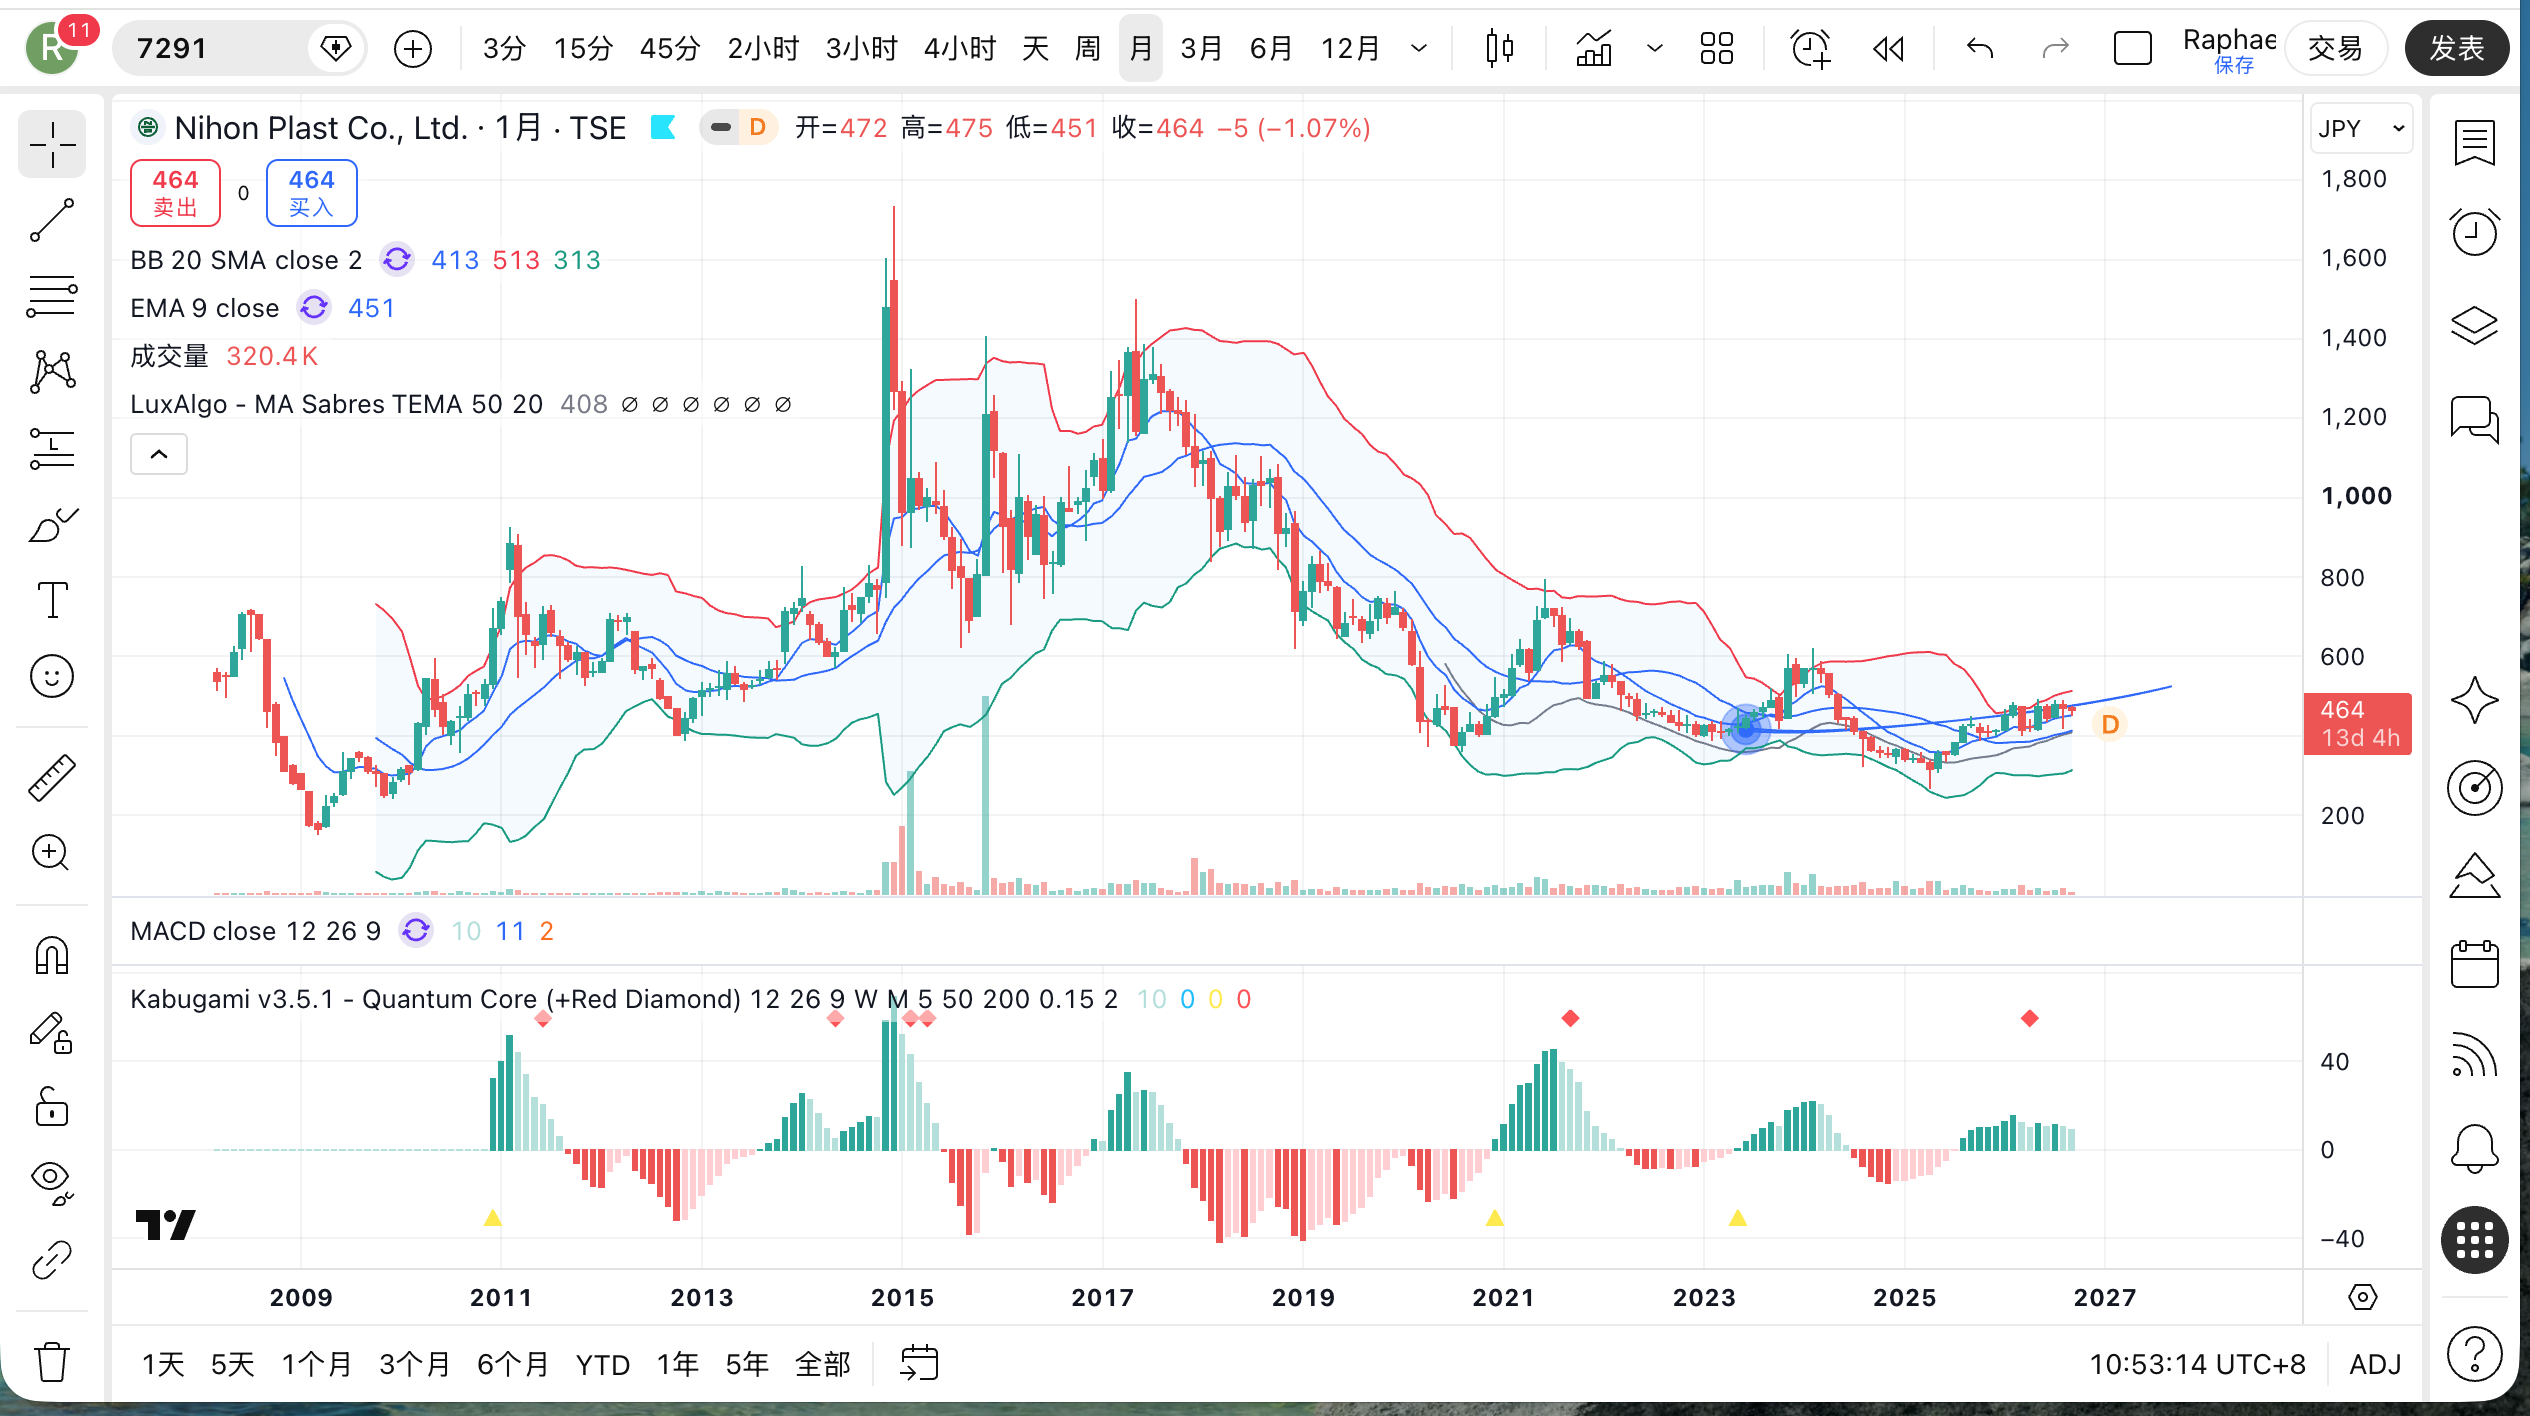
完整月线显示,2014—2017以后股价从1,000日元以上的高价格区长期下移,2018—2024反复回到300—700日元范围。2025年最低到约265日元,随后反弹;2026年年内低点约399日元,高点约493日元。
这里最重要的变化不是从265涨到465,而是:2026年的回撤至今没有重新回到2025年的旧低点,且价格开始在400日元以上反复组织。
10.2|低点抬高是真实证据,但更高价格重心仍未完成
过去几年重要回撤经常把价格重新带回300日元附近。2026年3月低点约399日元之后,价格主要维持在400—490日元之间;这说明旧低位对价格的重新吸收能力已经减弱。
但2023—2024仍留下500—600日元一带的明显历史运行区间,2026年高点493日元后也没有形成持续站稳500日元以上的状态。所以当前不能说长期迁移完成。
更准确的状态是:旧低位结构正在失去控制,新的400日元以上价格重心已经出现,但500—600日元以上的更高稳定区仍未被证明。
10.3|8月坏消息后的Return,比第一根下跌更有信息量
8月7日第一季度利润大幅恶化后,价格从约480日元附近快速回落,盘中低到约416日元并放量;但之后没有继续跌破年内399日元低点,9月初重新回到475日元,9月16日仍收465日元。
事件本身不是技术证据;价格对事件的响应才是。这里的增量信息是:如此明显的负面盈利冲击,没有把价格重新拖回2025年300日元以下的弱势状态。
这构成坏消息吸收能力改善的证据,但还不是向上突破的证据。
10.4|Owner月线图:传感器与价格史一致,但9月月线尚未完成
Owner提供的2026年9月17日盘中月线图显示,价格约464日元,20月布林中线约413日元、上轨约513日元,9月EMA约451日元,长期均线/传感器集中在400日元附近,月线动量仍在零轴上方但边际放缓。
这些指标只用于提高观察分辨率。它们和价格史共同说明400日元附近已经成为比2025年更高的运行基础,但不能把“均线抬升/动量为正”当作独立确认。
9月K线尚未完成,本Review以9月16日465日元已完成交易日收盘作为settled price anchor。
10.5|当前技术状态、确认与失效
当前纯价格Technical State:低位重构后的迁移验证期,负面冲击吸收改善,但二次扩张尚未完成。
下一组增强证据不是短暂冲过500日元,而是价格进入500—600日元区域后,经历一次有意义回抽仍能保留在450—500日元以上,并再次扩张。
主要失效条件是持续跌破399日元并重新回到300日元区间。若发生,说明旧低位对价格的吸收能力并未真正消失。
Price–Fundamental Timing判断为Price-resilient / partial price-led:经营端利润率仍弱,但价格对最新负面业绩的吸收比过去更强。这个错位值得观察,却不能反过来证明基本面已经改善。
11|风险与催化剂
11.1|最重要的风险
第一,Honda/Nissan降本和车型重构使客户集中风险同时作用于销量与单价。
第二,美国关税与区域生产转移可能让公司承担短期成本,而客户补偿谈判存在时间差与不完全回收风险。
第三,全球工厂网络固定成本高,区域减产会迅速伤害利用率和利润率。
第四,自由现金流偏弱;如果资本开支持续高于经营现金流,高股息与资产折价的兑现速度会变慢。
11.2|真正有信息价值的催化剂
最重要的正面催化剂不是“汽车行业回暖”这种泛化叙事,而是四类可验证事件:关税补偿在后续季度进入利润;营业利润率稳定回到2%以上;经营现金流覆盖资本开支;500—600日元区域从阻力变成可重复维持的更高运行区间。
12|反常识发现
本轮最值得保留的发现是:7291当前最强的正面证据并不是“0.23倍PBR”,而是坏消息后的价格没有重新回到旧低位;最强的负面证据也不是销量下降,而是销量尚可时利润仍几乎被成本吞掉。
两者放在一起,形成一个非常清楚的错位:市场价格比经营利润更早表现出韧性,但经营端还没有给出同等质量的修复。
这种错位可能最后证明市场提前定价,也可能只是低估值下的价格钝化。下一步必须让利润率、现金流和更高价格区间共同给答案。
13|下一次值得跟踪什么
13.1|Research Debt
- 美国关税成本最终回收多少、什么时候进入利润。 公司目标是向客户全额回收,但当前缺少已结算比例和时间表。
- Honda/Nissan下一代平台给日本プラスト的真实搭载与价格。 客户关系已确认,单位车型经济性仍不透明。
- 正常化营业利润率和ROIC。 在当前全球产能布局下,什么销量/利用率才能持续达到2%—3%营业利润率仍需更多季度数据。
- 中国及东南亚闲置产能的修复路径。 是等客户恢复、承接新客户,还是需要收缩资产。
- 500—600日元Technical验证。 价格能否离开当前400多日元区域,并在回抽后保留新高度。
13.2|下一份Review最有价值的触发
下一次财报若同时披露关税回收、区域利润率和现金流变化,信息价值最高。单纯股价上涨、没有新经营证据,不足以自动生成新的完整Review。
14|Kabugami Score V3.2 评分卡
| 模块 | 权重 | 本轮判断(0—100) | 加权贡献 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 62 | 8.06 |
| 竞争优势与结构耐久性 | 14 | 50 | 7.00 |
| 盈利质量、现金转化与资本效率 | 17 | 35 | 5.95 |
| 商业结构、产品、客户与关键依赖 | 11 | 45 | 4.95 |
| 估值与安全边际 | 15 | 78 | 11.70 |
| 资本配置与股东回报 | 10 | 60 | 6.00 |
| 治理、所有权与管理层 | 7 | 55 | 3.85 |
| Kabugami 技术结构 | 13 | 68 | 8.84 |
| 合计 | 100 | 56.35 |
Rating:B。
V3.2没有因为“研究很多”加分,也没有把同一个低PBR故事在多个模块重复奖励。最大正贡献来自估值、安全垫和技术结构;最大压分来自盈利质量、现金转化和客户依赖。
如果未来利润率与自由现金流修复,估值折价才会从静态资产便宜变成可兑现重估;反之,低PBR可能长期维持。
15|来源与合规
15.1|Compliance
本报告仅用于公开信息研究与教育,不构成投资建议、证券买卖推荐、目标价、收益承诺或个别适合性判断。价格、估值倍数和财务数据均为特定时点信息,可能在发布后变化。
Owner提供的月线截图仅作为公开展示与Technical观察辅助。纯Technical State首先由真实价格历史独立形成;基本面事件只在其后用于研究价格响应。
15.2|本Review的方法与身份
- Research Producer:GPT Research Lane。
- Review date / 资料截止:2026-09-17。
- Research Authority SHA:
990aadfa28b802880205fb2584881a5f04858f68。 - Coverage35 Method Epoch:
structured-deep-research-v1。 - ResearchSynthesis Method Epoch:
full-synthesis-map-v1。 - EditorialRouting Method Epoch:
loss-preserving-routing-v1。 - Score Version:V3.2。
- 2026-08-22 V3.1 Review保留为不可改写的历史Review。本轮把其事实和来源作为历史上下文,但Investment Question、Open Discovery、35项第二层研究、Technical、Synthesis、Score、Routing与Action均按本轮pinned authority重新形成。
- 35个Coverage领域全部被主动打开;无法从公开资料解决的客户平台经济性、关税回收比例与区域产能问题保留为Research Debt,而非伪装成COVERED。
- Frozen Full Synthesis Map先于V3.2 Score形成;Score没有反向决定Research。
- 本轮公开市场settled price截至2026-09-16;2026-09-17盘中Owner月线不作为已完成月线确认。
15.3|主要公开来源
- 日本プラスト|トップメッセージ・2026财年实绩与2027财年展望
https://www.n-plast.co.jp/ir/management-policy/message/ - 日本プラスト|中期经营计划/2027财年单年度方针
https://www.n-plast.co.jp/ir/management-policy/medium-plan/ - 日本プラスト|決算短信ライブラリー(2027财年Q1)
https://www.n-plast.co.jp/ir/library/financial_report/ - 日本プラスト|有価証券報告書ライブラリー
https://www.n-plast.co.jp/ir/library/security_reports/ - 日本プラスト|株式情報(2026-03-31)
https://www.n-plast.co.jp/ir/stock/ - 日本プラスト|会社概要・主要取引先・集团公司
https://www.n-plast.co.jp/company/profile/ - 日本プラスト|IR FAQ・主要产品与海外拠点
https://www.n-plast.co.jp/ir/faq/ - Honda|2026年7月全球生产数据
https://global.honda/en/newsroom/news/2026/c260828eng.html - Reuters|Honda供应链降本计划(2026-09-02)
https://www.reuters.com/business/autos-transportation/honda-tells-suppliers-cut-costs-9-billion-push-fend-off-china-documents-show-2026-09-02/ - Yahoo!ファイナンス|7291株价与估值时序(2026-09-17参照)
https://finance.yahoo.co.jp/quote/7291.T/history - 株探|7291长期年线价格历史
https://s.kabutan.jp/stocks/7291/historical_prices/yearly/ - Owner提供的7291 TradingView月线图|2026-09-17盘中截图;正式发布时仅使用对应WordPress Owner Media的Review-specific attachment identity。
Gateway continuity: 本轮是新的2026-09-17完整Review;既有2026-08-22完整Review及更早真实公开历史继续保留在同一7291 Gateway Timeline,不覆盖、不改写,也不另建第二个Gateway。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-17 |
| Score Version | V3.2 |
| Publication Source SHA | 8f5d7dad5c330c453facfe1bfb5f37220e7f4b9b |
| Delivery Commit SHA | 8f5d7dad5c330c453facfe1bfb5f37220e7f4b9b |
| Delivery Runtime Fingerprint | a51e49b253807bead1608d7c9fd101c312b2e16d7a934be77e21991807717b73 |