7384 株式会社プロクレアホールディングス(Procrea Holdings, Inc.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
日本プラスト主营汽车方向盘、安全气囊模块和内外饰树脂部件,在日本、北美、中国及东南亚为日产、本田等整车厂配套生产。
最近亮点:2027财年第一季度销售296.58亿日元、同比+1.3%,但营业利润仅0.86亿日元、同比-87.3%,经常亏损0.14亿、归母净亏损1.54亿。销售没有明显塌陷,利润却被美国关税、工资和区域结构变化迅速挤薄。
方向盘、安全气囊与树脂部件深嵌车型开发和量产认证;2026财年权益比率约43.9%,分红政策明确;股价在2025年265日元低点后,2026年低点抬升到399日元,8月业绩冲击后也没有重新跌回旧低位。
日产与本田仍是决定性客户,Honda正在推动大规模供应链降本;中国日系车产销环境恶化,而公司的正常营业利润率只有低个位数,任何关税、工资、车型切换或客户压价都可能吞掉大部分利润。
7291真正的矛盾不是“0.23倍PBR够不够便宜”,而是极厚的账面折价能否穿过低利润率、客户集中和全球汽车产业重组,最终变成可持续现金回报。当前技术结构和下行吸收能力比一年前更好,但经营端尚未证明关税与客户降本压力可以被稳定转嫁,因此低估值仍是机会条件,不是结论。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:7291真正的矛盾不是“0.23倍PBR够不够便宜”,而是极厚的账面折价能否穿过低利润率、客户集中和全球汽车产业重组,最终变成可持续现金回报。当前技术结构和下行吸收能力比一年前更好,但经营端尚未证明关税与客户降本压力可以被稳定转嫁,因此低估值仍是机会条件,不是结论。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/17研究
当时判断:7291的资产折价是真实的,但第一季度新证据把“低利润率风险”从理论变成现实:销量保持时利润仍可被成本冲击吞噬。重估的真正开关是北美关税成本能否转嫁、集团利润率能否持续抬升、客户结构能否缓慢分散,以及回购和分红能否把账面净资产更直接地传导给普通股东。

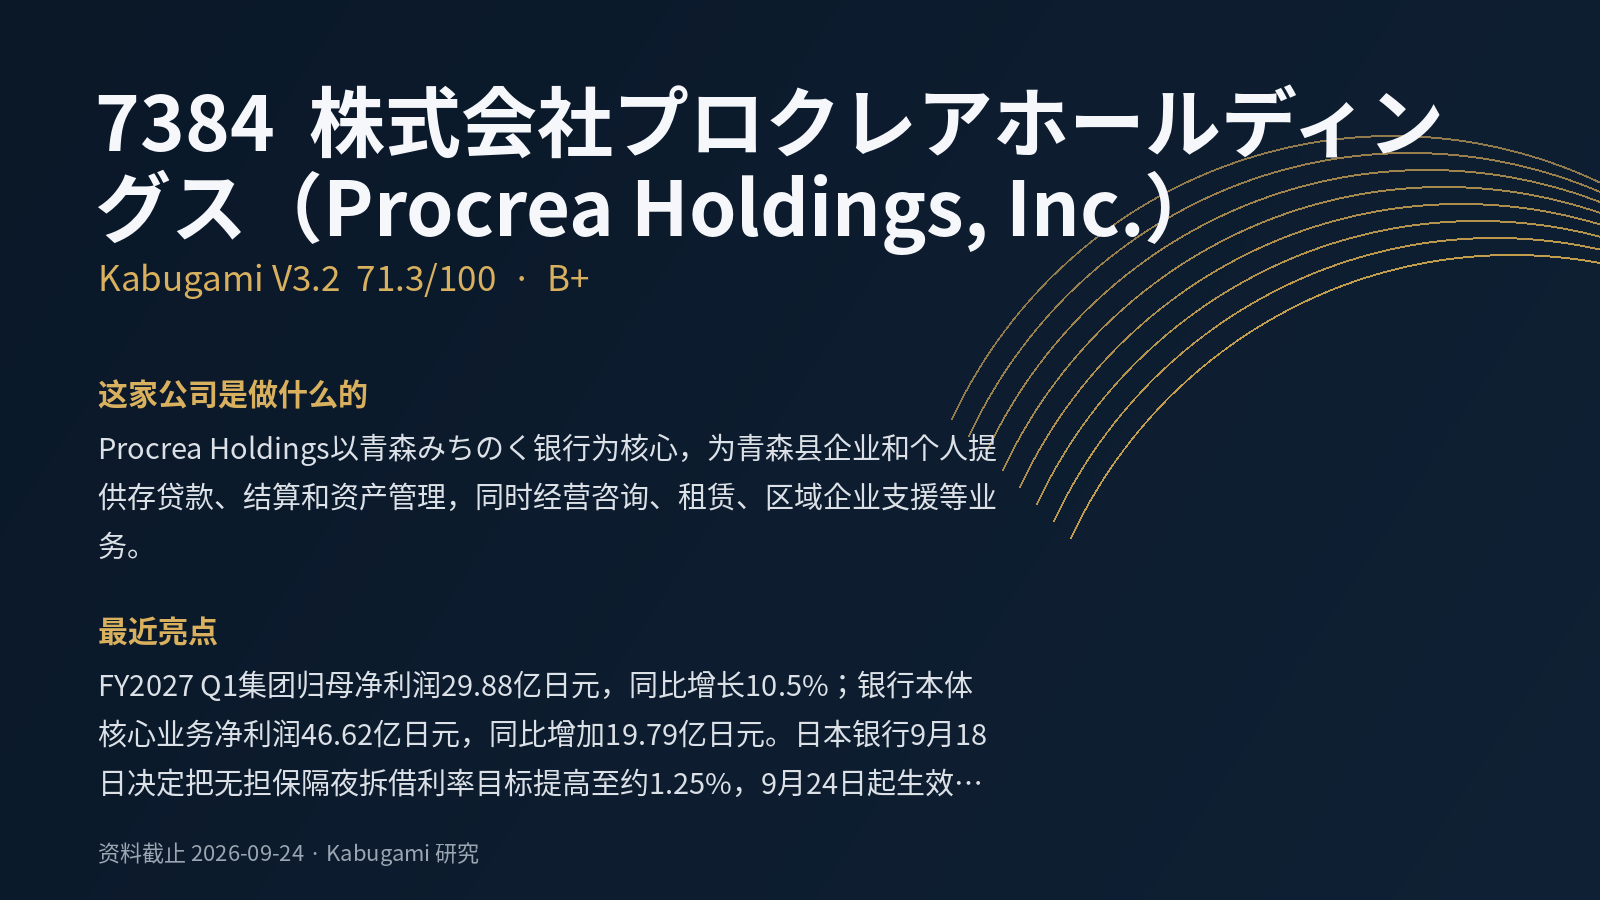 71.3V3.2 · B+
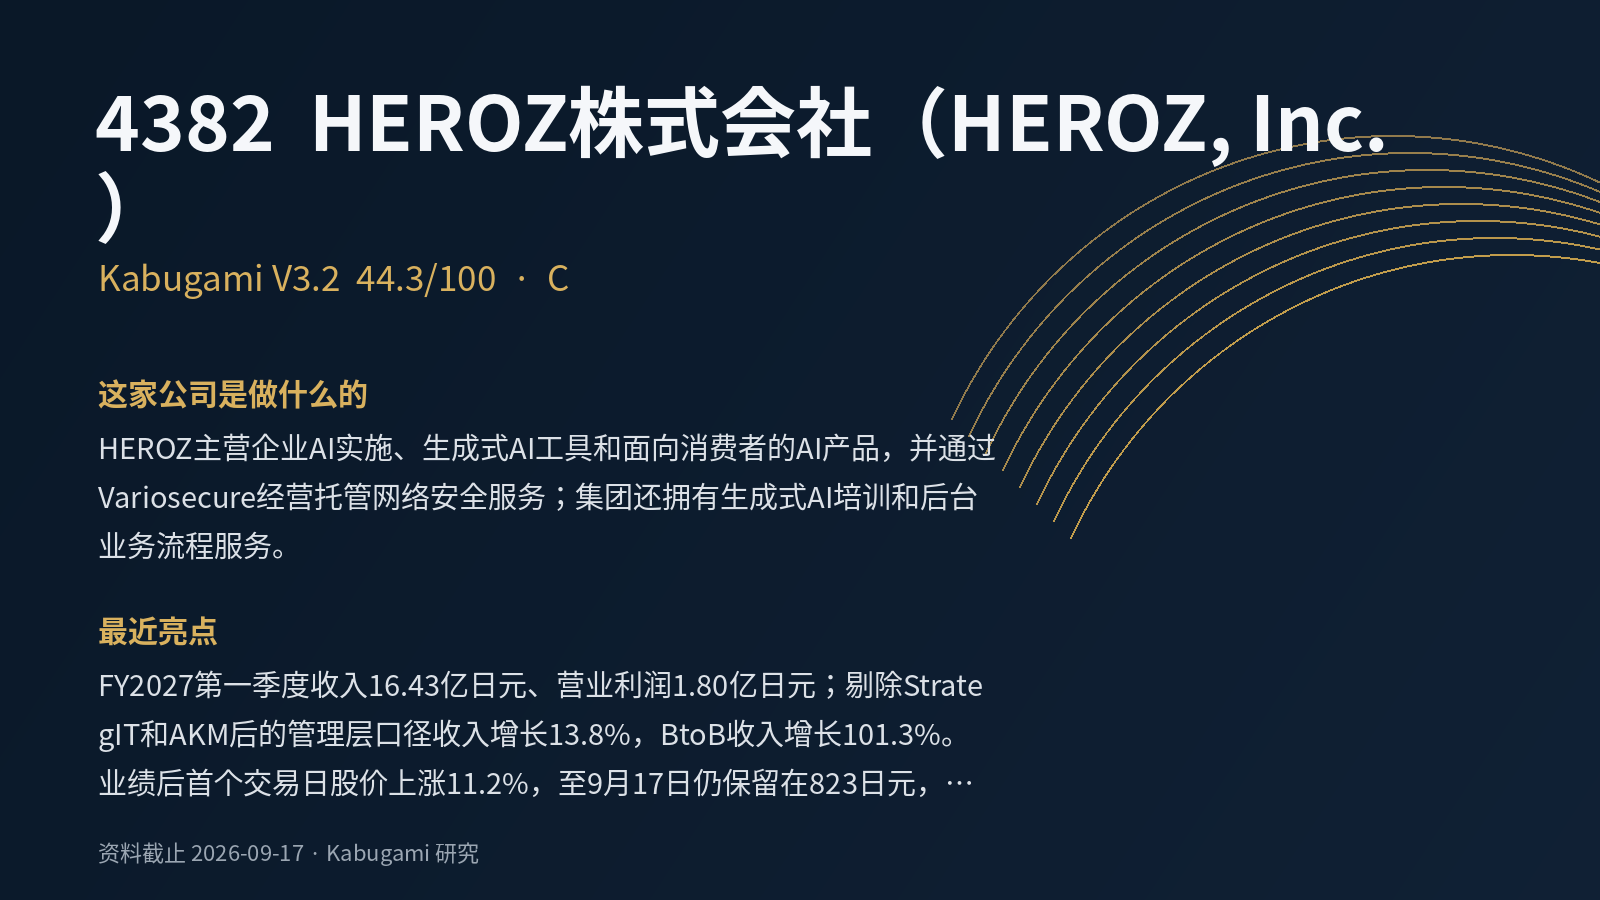 44.3V3.2 · C
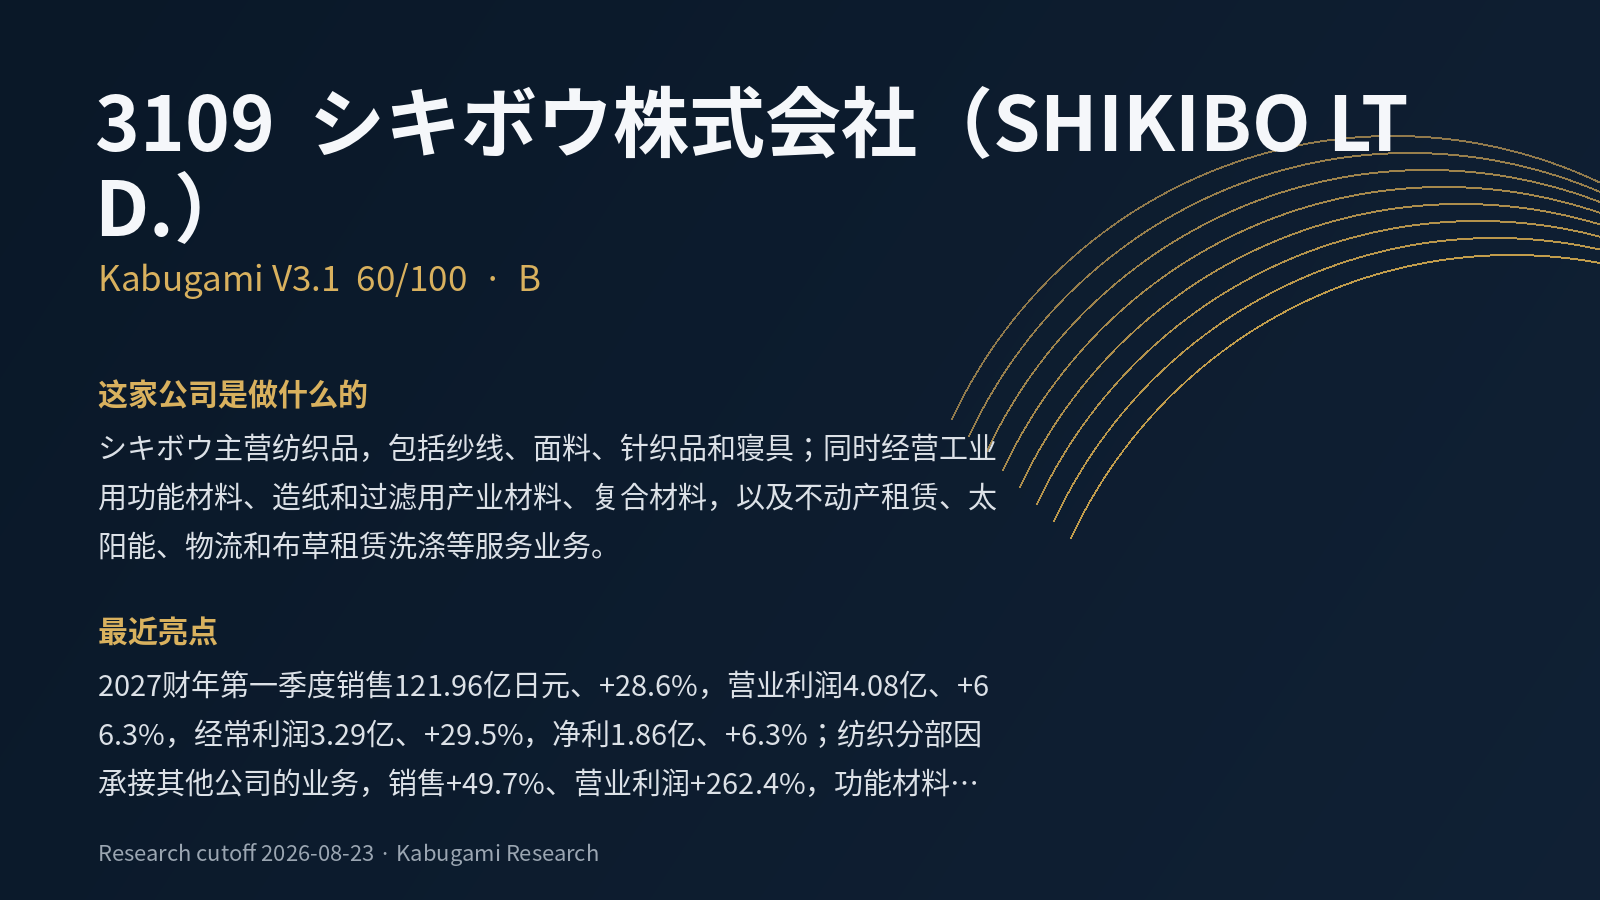 60B
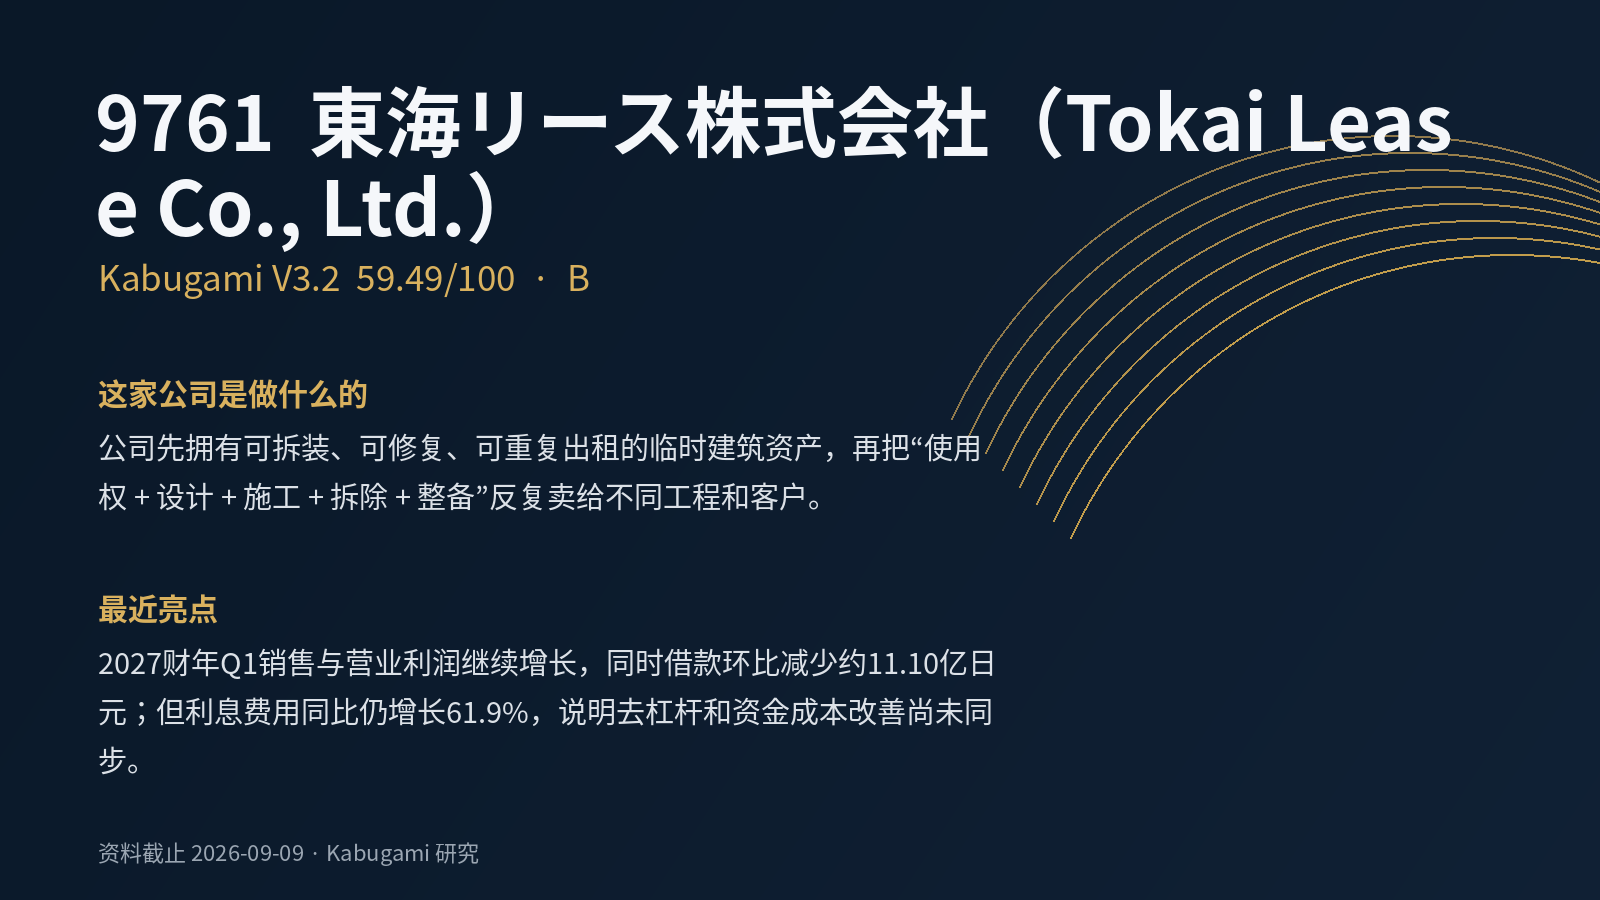 59.49V3.2 · B
 71.89V3.2 · B+
 72.65V3.2 · B+