主营利润率修复并非靠销售激增,有息负债持续下降,资产负债表健康度提高;在这样的基础上,低PER、低PBR和约3.9%股息率构成了真实的下行缓冲。
Consumer 2026年利润率约5.9%,已经接近中期目标;BPS只有约3.8%,能源几乎不赚钱。因此未来每增加一单位集团利润,比过去更依赖BPS提效和能源不再拖累。
2024—2026年最重要的变化是:销售额几乎没有增长,但营业利润率从不足1%修复到约4.7%,同时有息负债明显下降。这说明价格调整、生产整合、低回报业务筛选和费用纪律已经产生真实效果。但Consumer板块的盈利能力已接近中期目标,而BPS距离目标仍远,能源又在2026年发生大额减值,因此未来利润上升的难度反而更集中。低估值提供安全边际,但只有BPS和资本效率继续改善,0.5倍PBR才有从“长期合理折价”变成“可持续重估”的基础。 当前动作:重点观察|估值很低、利润率修复和降债已经发生,但市场长期给予约0.5倍PBR并非偶然。下一阶段真正决定重估的是BPS利润率能否继续上行、能源业务能否停止消耗资本,以及ROE/ROIC能否从“改善”进入足以改变长期折价的水平。
报告目录
01|投资问题与当前结论
01.1|本轮真正要回答的问题
ナカバヤシ最容易被贴上的标签是“低PBR、老牌文具股”。这两个标签都没有错,但都不足以解释未来股东回报。
截至2026年9月18日,股价570日元、预测PER约7.9倍、PBR约0.50倍,表面看很便宜;但公司过去十多年大多数时间本来就在明显低于1倍PBR的区域交易。也就是说,低PBR不是新的错价,本身不能成为重估逻辑。 市场长期折价对应的是低ROE、多业务复杂度、资本占用、历史上反复出现的低利润率,以及能源等新业务的执行成本。
因此本轮公司特有的Investment Question是:
2024—2026年已经出现的利润率修复和降债,能否继续演化为更高且可持续的ROIC/ROE,从而让长期0.5倍左右的PBR折价失去经济依据;还是说,这轮改善主要来自Consumer Communication,BPS与能源的结构性问题仍会把集团重新拉回低回报状态?
01.2|当前答案
现阶段答案偏正面,但证据还没有强到可以把“修复”升级为“重估完成”。
最有说服力的事实是:2024年3月期营业利润只有4.62亿日元,2025年升至17.87亿,2026年进一步升至28.75亿;同期销售额始终在610—628亿日元附近,并没有靠大规模扩张把利润做大。营业利润率大致从0.8%升到2.8%、再到4.7%。这更像价格调整、生产集约、业务筛选、内制化和费用控制形成的利润结构改变,而不是单纯景气带来的收入放大。
另一方面,2027年3月期第一季度营业利润5.27亿日元,同比下降约5%,营业利润率约3.7%。公司仍维持全年营业利润33亿日元、利润率5%的计划,但这一目标并没有在第一季度自动兑现。尤其BPS仍需要明显提效,而能源业务刚经历减值。
所以当前判断是:修复已经成立,持续重估尚未成立。
01.3|为什么是FIRST_COMPLETE
当前structured-deep-research-v1要求先公司理解与Open Discovery,再对Coverage35的35个领域逐一做公司特异的第二层研究,随后完成独立Technical、跨域整合、Research Debt修复、Research Stop、Full Synthesis、V3.2 Score、Routing和自然00–15。
本轮没有找到一份已经满足当前方法身份、能够合法授权KEEP_EXISTING的现行7987完整Review。因此本轮按FIRST_COMPLETE重新建立当前方法下的研究基线,而不是从旧观点直接滚动更新。
02|公司本质:两个主业加一个资本纪律考题
02.1|今天的ナカバヤシ已经不是单一文具制造商
集团对外经营可以大致分成三层:
- Business Process Solution(BPS):印刷、BPO、数据打印、文档数字化、图书馆相关服务、标签/包装等;
- Consumer Communication:相册、笔记本、文具、办公设备、碎纸机、数码周边、家具、生活用品、玩具及体验型消费等;
- Energy及其他:木质生物质发电、太阳能、农业等。
2026年3月期,BPS和Consumer两大板块合计占集团绝大多数销售,能源规模很小,却对资本效率产生过不成比例的影响。
这意味着投资者不应把公司当成一个统一毛利率的“文具制造商”,而要把它看成多个回报率不同的资产和渠道组合。
02.2|BPS决定未来上限,Consumer提供当前利润底盘
2026年3月期,BPS外部销售约296.18亿日元、分部利润约11.35亿,利润率约3.8%;Consumer Communication外部销售约305.91亿、分部利润约18.08亿,利润率约5.9%。
中期计划到2027年3月期给BPS的目标约为335亿销售、22亿营业利润、6.5%利润率;Consumer目标约308.9亿销售、17.95亿利润、5.8%利润率。
这里有一个很重要的结构性事实:Consumer在2026年已经基本达到甚至略超过中期目标利润,而BPS仍明显低于目标利润率。
这改变了未来增长的含义。集团不能只靠Consumer继续重复过去两年的改善;下一阶段利润增量主要要从BPS的流程效率、数字化、业务选择和价格能力里出来。如果BPS不能靠近5%—6%区间,集团5%的营业利润率目标就很难具有长期质量。
02.3|能源规模不大,却暴露了资本配置风险
能源业务2026年销售约12.84亿日元,分部利润仅约800万日元;同一年度木质生物质相关资产发生约12.29亿日元减值。
这组数字比“能源收入占比小”更重要。它说明多元化不是免费选项:一项收入占比有限的业务,如果需要高资本投入、燃料采购管理和稳定开工率,却不能产生与风险匹配的回报,就会显著伤害集团ROIC。
因此能源未来最重要的KPI不是“收入增长”,而是减值后资产能否产生正常化现金回报,且不再需要集团持续投入资本补洞。
03|产品、客户与需求:从纸制品到“流程与场景”
03.1|传统产品仍重要,但价值逐渐从单品向场景迁移
Consumer业务仍拥有相册、笔记本、办公用品、碎纸机和数码周边等传统产品。它们具备品牌、渠道和长期制造经验,但日本人口与办公纸张需求的长期趋势决定了,单纯依靠传统纸制品数量增长并不现实。
近年的产品动作更值得从“场景化”理解。例如面向推し活(粉丝收藏活动)的irelu系列,通过KOL参与设计、EC限定、不同尺寸收纳配件组合,把传统相册/收纳能力放进新的消费场景。N-Smart调光材料则把制造能力延伸到办公、公共空间和隐私场景。
这些创新目前规模尚不足以改变集团估值,但方向上说明Consumer正在尝试从成熟品类的纯价格竞争,转向更高附加值的小众场景、IP/体验和功能性产品。
03.2|BPS的真正竞争,不是“会不会印刷”
BPS覆盖BPO、印刷、数据打印、图书馆、档案数字化和信息管理。数字化会侵蚀传统印刷数量,却同时提高企业和公共机构对数据迁移、流程外包、文档治理和系统连接的需求。
外部市场研究显示,日本BPO市场仍有增长,但生成式AI、自动化和云服务也在重新定义传统人工外包的价值。对ナカバヤシ来说,机会和风险是同一件事:
- 如果它能把长期客户、印刷/信息处理设备、图书馆/公共服务经验转成更高价值的DX型BPO,固定资产与客户入口会成为优势;
- 如果只是保留低毛利的作业承包,AI和软件会把劳动密集型流程进一步商品化。
因此BPS护城河不能由“我们做BPO”证明,只能由客户留存、流程嵌入、切换成本、合同期限、单位项目利润和自动化后的人均产出证明。当前公开披露在这些细项上仍不充分。
03.3|客户集中度是一个仍然重要的UNKNOWN
公司披露的业务范围很广,但主要BPO客户的集中度、合同周期、续约率和单项目经济性并没有达到足以直接量化切换成本的程度。
这不意味着客户关系弱;它意味着研究不能把“长期做公共/企业业务”自动翻译成高护城河。该问题保留为Research Debt,并直接限制竞争优势评分上限。
04|盈利质量:利润率修复比收入增长更重要
04.1|2024—2026是明确的利润率拐点
| 财年 | 销售额 | 营业利润 | 营业利润率(约) | 归母净利润 |
|---|---|---|---|---|
| 2024/3 | 610.43亿日元 | 4.62亿 | 0.8% | 8.76亿 |
| 2025/3 | 627.67亿 | 17.87亿 | 2.8% | 19.95亿 |
| 2026/3 | 615.98亿 | 28.75亿 | 4.7% | 19.34亿 |
销售额没有出现对应规模的增长,营业利润却连续大幅改善。这是本轮研究最重要的正面证据之一。
公司披露和财务走势共同指向几类机制:价格修订、制造据点/流程集约、低採算业务审视、费用压缩、内制化和产品组合改善。它们都比“市场自然变好”更接近经营质量变化。
04.2|净利润没有同步增长,不应被误读为主业恶化
2026年营业利润和经常利润大幅增长,但归母净利润小幅下降,关键原因之一是能源资产减值等特别损失。
因此如果只看净利润,会低估主业盈利能力的改善;但如果只看营业利润,又会忽略过去资本配置已经产生真实损失。
正确的理解是:经营修复与资本配置代价同时存在。 投资价值取决于前者能否持续、后者能否停止重复。
04.3|2027年第一季度提醒我们不要线性外推
2027年3月期第一季度销售140.92亿日元,同比约-1.0%;营业利润5.27亿,同比约-5.1%;经常利润6.52亿,同比约-3.0%;归母净利润4.45亿,同比约-24%。公司维持全年660亿销售、33亿营业利润、36.5亿经常利润和19.5亿净利润预测。
Q1并没有否定修复,但说明5%营业利润率并不是已经锁定的稳定状态。上半年的执行,尤其BPS利润率和能源正常化,将比单季收入增速更重要。
05|现金流、资产负债表与资本效率
05.1|降债是比回购更重要的资本动作
2026年3月期总资产约540.8亿日元,净资产约309.5亿,自有资本比率约56.9%。有息负债约106亿日元,相比2025年的约136亿、2024年的约149亿明显下降。
同年营业现金流约32.43亿日元,融资现金流约-38.27亿日元,显示经营修复正在被用于压降金融负债和股东回报,而不是继续扩大杠杆。
对一家公司而言,低PBR能否收敛很大程度取决于资产负债表是否从“资本被困住”变为“资本可以重新分配”。连续降债是这一变化最可信的证据之一。
05.2|ROE已经改善,但仍不足以自然支持1倍PBR
当前市场数据对应的实绩ROE约6.5%。这比经营低谷好得多,但对于长期成熟、多业务、资本密集的公司,6%—7%的ROE并不足以自动证明账面价值应按1倍以上交易。
这也是为什么本报告不把“PBR从0.5倍回到1倍”作为目标价方法。只有当ROE/ROIC持续向8%以上移动,而且提升来自正常化营业利润、资产效率和资本纪律,而不是一次性处置收益,估值重构才更可持续。
05.3|下一份现金流量表的重要性高于下一份收入数字
第一季度没有完整现金流量表,因此本轮不能证明2027年利润计划已同步转成自由现金流。
下一个高信息价值节点是半年报:应检查营业利润、库存/应收、营业现金流、资本开支、净债务与能源资产的组合变化。若利润增长但营运资金再次吞噬现金,当前正面结论需要降级。
06|竞争优势与产业关系
06.1|优势更像“组合能力”,而不是单一强品牌护城河
ナカバヤシ的竞争资产包括长期制造经验、全国销售渠道、企业/公共机构业务入口、印刷与数据处理设备、图书馆和档案服务能力,以及消费品品牌群。
这些能力有组合价值:同一客户可能同时需要印刷、数据、档案、设备和运营支持。但公开证据还不足以证明它拥有某个不可替代的技术、网络效应或强价格垄断权。
因此本轮把竞争优势判断为中等、可用但不决定性,而不是把历史悠久直接等同于高护城河。
06.2|BPO的外部现实既是顺风也是压力
日本BPO仍在增长,企业缺工和DX持续推动外包;与此同时,生成式AI和自动化正在降低基础流程处理的壁垒。
对ナカバヤシ最有价值的路径不是争夺最低价的人工外包,而是把现有流程、数据、设备和客户场景变成高切换成本的数字运营服务。
如果未来BPS收入增加但利润率仍停留在3%—4%,那说明规模扩张没有形成价值捕获;如果利润率向6%附近靠近而收入只温和增长,反而更值得提高评价。
06.3|供应与能源依赖
纸张、塑料、电子部件、能源和物流成本仍会影响Consumer和印刷业务。公司已展示一定价格转嫁能力,但价格调整在需求成熟市场里存在滞后和销量风险。
木质生物质发电还依赖木片库存与供应稳定性。公司在岛根推进本地木材供应链和苗木项目,说明其试图提高上游韧性;但这类垂直化只有在资本回报改善时才构成股东价值,不能因为“本地循环”叙事就自动获得高分。
07|治理、所有权与资本政策
07.1|稳定股东基础有利有弊
公司股东结构中,信托银行、フエル共益会、第一生命、员工持股会和多家金融机构占据重要位置。フエル共益会的持股比例近年来上升,2026年相关大量持有报告显示约8.43%。
稳定持股可以帮助长期经营,但也意味着市场纪律和资本效率改善更依赖董事会自身,而不是外部激进股东推动。
07.2|股份回购是正面信号,但规模不是决定性证据
2025年11月,公司通过ToSTNeT-3完成36万股、约1.99亿日元的股份回购,约占当时剔除库存股后的1.3%。
这与稳定22日元分红、降债结合起来看,说明资本政策正在从“只维持业务”向“兼顾每股价值”移动。
但一次约2亿日元回购本身不足以改变长期估值。真正决定股东回报的是:经营现金流是否持续、债务是否进一步下降、低回报资产是否退出,以及在PBR长期低于1倍时是否继续采取有纪律的资本动作。
07.3|管理层执行的核心考题
中期计划同时要求BPS提效、Consumer维持高利润、能源改善、DX推进、资产效率提高和PBR改善。目标很多,反而提高了执行复杂度。
我们更愿意用三个结果而不是口号评估管理层:
- BPS营业利润率能否连续提高;
- 净有息负债是否继续下降或至少不反弹;
- 能源及其他低回报资产是否停止产生新的减值与资本消耗。
08|中期计划与催化剂
08.1|“Go on 5ing”最重要的不是660亿销售
公司第4次中期经营计划覆盖2025—2027年3月期,最终年度目标为销售660亿日元、营业利润33亿、营业利润率5%。
660亿销售本身并不难理解;真正决定价值的是同样的资本能否产生更多营业利润和现金。集团销售长期都在600亿日元上下,若只是把销售从616亿拉到660亿而利润率重新下滑,股东价值提升有限。
相反,如果销售只略低于计划,但BPS利润率、ROIC和自由现金流持续改善,估值应该更高。
08.2|最值得跟踪的三类催化剂
- 经营催化剂:BPS提价、流程自动化、内制化和项目选择推动利润率上升;
- 资本催化剂:进一步降债、资产出售、政策持股优化或低PBR下持续回购;
- 组合催化剂:能源减值后稳定盈利,或者公司明确收缩无法达到资本成本的业务。
这些催化剂必须落在财务结果上才有意义。
09|估值与安全边际
09.1|7.9倍PER、0.50倍PBR确实便宜,但“便宜”不是结论
以570日元计,预测PER约7.9倍、PBR约0.50倍、预测股息率约3.86%。账面净资产提供一定下行缓冲,而盈利恢复让低倍数不再只是亏损企业的表面折价。
但历史数据也提醒:2010年以来,ナカバヤシ多年在约0.5—0.8倍PBR区间交易。市场长期不愿按账面价值全额定价,是因为回报率并不高,业务组合复杂,资本效率容易被低回报资产拖累。
所以安全边际来自低估值+改善中的经营现金能力+去杠杆三者结合,而不是PBR数字本身。
09.2|三种经济情景,而不是一个目标价
偏弱情景: 如果BPS利润率回落、能源再次发生资产问题、集团营业利润率重新向3%左右靠近,则低PBR会继续合理存在。按更低的正常化EPS与约0.4—0.45倍PBR看,市场可以重新测试500日元以下区域。
基准情景: 如果全年营业利润率维持在4.5%—5%附近、净利润约19—20亿日元、债务继续下降,当前约0.5—0.6倍PBR与高个位数PER基本合理但仍有温和上行空间。
改善情景: 如果BPS利润率真正向5%—6%迁移、能源不再漏损、ROE/ROIC向8%以上提高,同时回购/分红和降债继续,长期PBR才可能稳定进入0.65—0.75倍甚至更高区域。
这里最重要的不是具体价格,而是哪个经营条件会让市场愿意支付更高账面价值倍数。
09.3|股东回报的来源
在当前估值下,预期回报更像三部分之和:
约3.9%现金股息 + 正常化盈利增长/降债 + 资本效率改善带来的估值重估。
其中第三项是最有弹性、也最不确定的部分。
10|Kabugami 技术结构
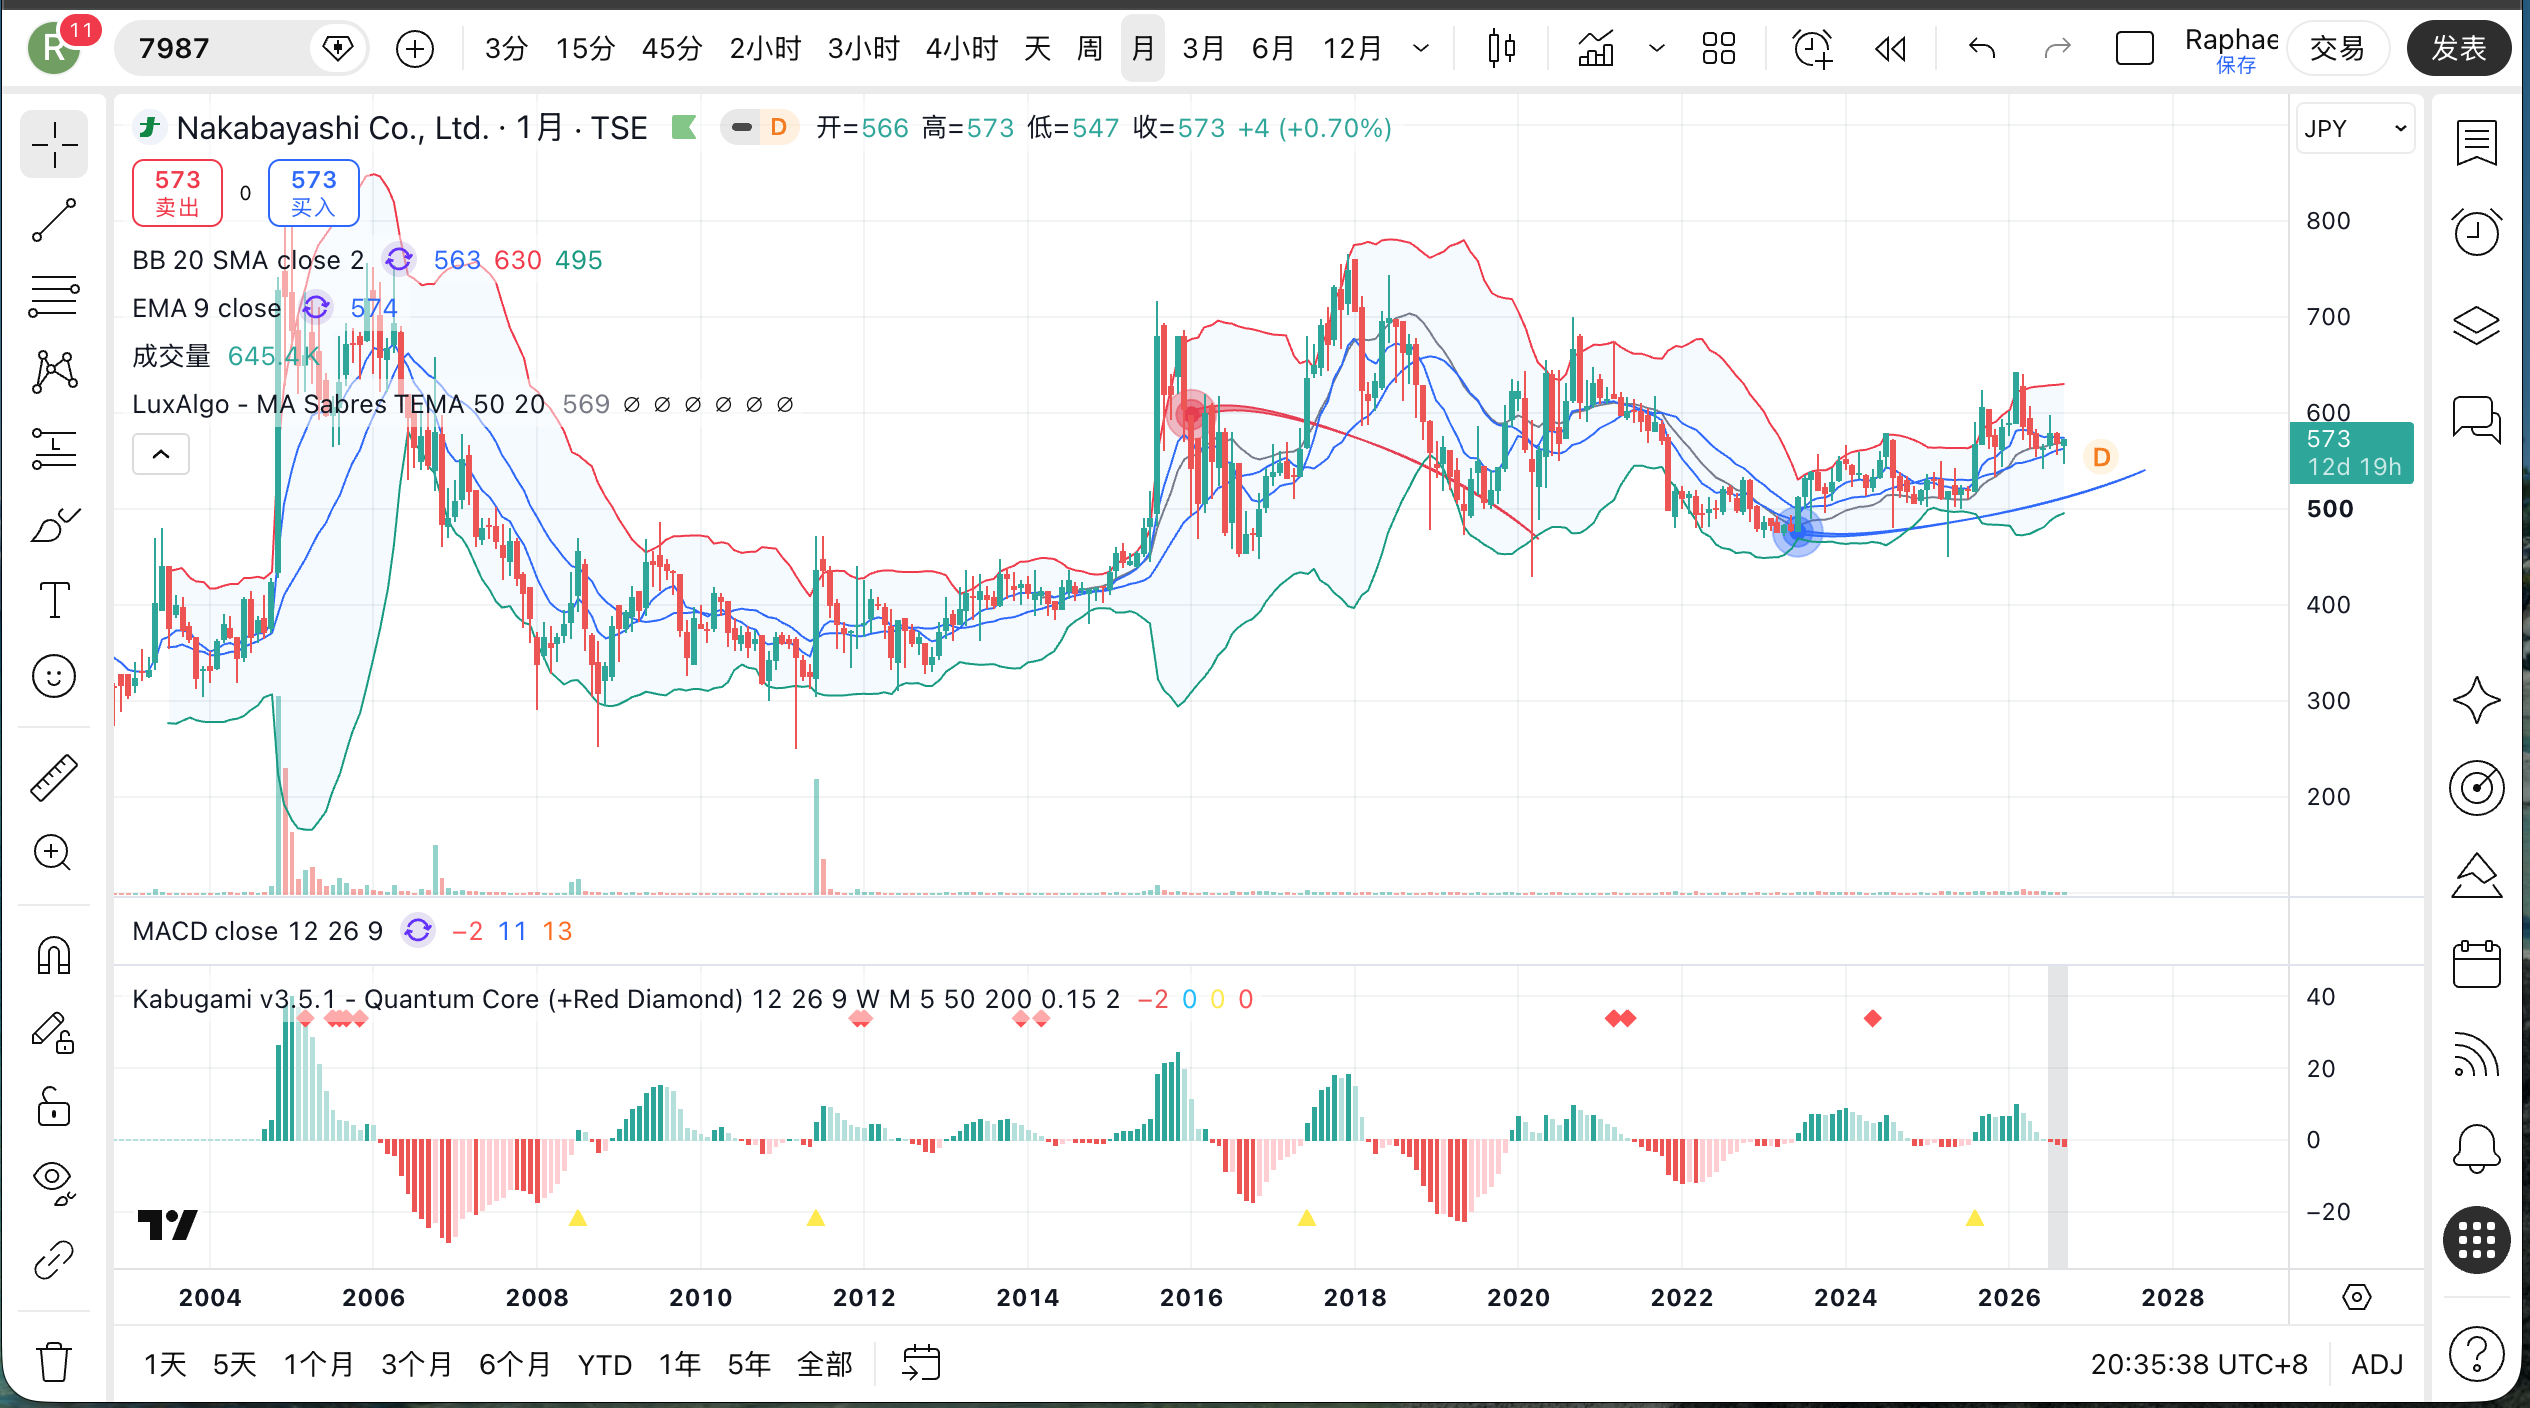
10.1|完整价格生命史:大趋势已经早于公司转型很多年发生
长期年线显示,股票在1980年代末和1990年代初曾处在远高于今天的价格区域,1989年高点约2740日元,1994年仍曾到2360日元。随后长期下行,1997年低点已经降到550日元;2004—2005年曾出现一次强反弹,高点约806—834日元,但并没有恢复旧高价结构。
2010—2014年,价格大部分时间运行在约250—450日元区域;2015年高点716、2017年高点765、2020年高点700,又出现三次明显向上脉冲,但都没有在700日元以上形成长期稳定的主要运行区间。
因此当前技术问题不是“570是不是便宜”,而是:
经过多次失败的700日元附近上冲后,2025—2026年这一轮更高低点结构,是否正在削弱旧的低位吸引区,还是仍会像2015、2017、2020那样最终被旧区间重新吸收。
10.2|2025年以来最重要的变化是回抽位置抬高
2024年多数月份仍在约480—580日元范围。2025年4月低点约450日元后,价格逐步抬高:8月月线明显扩张,9月一度上冲624日元,年底仍收在585日元附近。
2026年2月进一步触及643日元,但随后并未继续向700日元推进,而是回落;年内低点约541日元,9月18日收在570日元。
这组运动同时包含两条信息:
- 正面:2026年的主要回抽没有回到2025年450日元的低位,旧低位结构的重新吸收能力正在减弱;
- 负面:643日元的突破仍未建立一个稳定高于620—650日元的新运行区间,旧的中高位供给记忆依然存在。
因此本轮纯价格Technical State是:旧状态正在减弱,但新状态尚未建立。
10.3|Return Topology:离开以后,仍会被拉回中段
2015、2017、2020三轮重要脉冲都曾到达700日元附近或以上,但之后均出现深度回归。它们留下的不是“突破失败就没有意义”,而是一组关于旧结构回复约束的历史样本:过去每次价格进入更高区域,旧的低位/中位交易记忆最终都能重新把价格拉回来。
2025—2026这一轮有所不同:价格从450日元起步,突破600后回抽的低点仍在541附近,说明回归深度变浅;但当前570又证明价格尚未在600以上形成可重复的稳定重心。
要确认迁移质量,下一步必须看到:
- 540—550日元附近的防守继续有效;
- 再次向590—625区域扩张后,回抽不重新跌回旧中段;
- 最终能够在640日元以上形成反复停留而不是一次冲高。
10.4|路径指纹:从“高点反复失败”转向“低点逐步抬高”
过去十年最容易看到的是高点反复被压制:716、765、700,随后都回落。近两年更值得注意的不是又一次高点,而是低点结构:2025年的450之后,2026年目前最低约541。
这说明系统的负向位移开始变浅,但还不能把它解释成完整的长期上升趋势。长期记忆仍然分散:历史上的700—800区域和更早的四位数价格都没有被当前成交结构真正重新占领。
所以技术评分不会因为“创新近年高”直接进入高分区。逃离旧区间只是第一步,回抽后保留新高度才是更重要的证据。
10.5|事件响应:基本面改善开始留下价格痕迹,但没有完成重估
2025年经营利润大幅改善后,股价在2025年夏季至秋季从约500日元附近抬升并测试600日元以上,说明好消息开始有更好的保留效应。
2026年8月公布第一季度利润同比小幅下降后,股价并未重新跌破6月541日元低点,到9月18日仍收570日元。负面信息造成的位移目前也相对有限。
这构成一个偏正面的Response Asymmetry:经营改善时价格能留下部分更高位置;轻微盈利回落尚未把价格打回旧低位。 但因为643日元后的回落仍较明显,我们把Price–Fundamental Timing判断为“基本面改善已被部分接受,但重估仍不完整”。
10.6|技术确认与失效
当前最重要的确认不是某一天站上某条均线,而是:下一次向上扩张后,价格是否能够在600日元以上反复稳定,并逐步削弱640—700区域的历史抛压。
反过来,如果价格重新有效跌破540附近,并继续回到500—520的旧主要运行区间,说明本轮更高低点结构没有完成迁移;若进一步接近2025年450区域,则应把“旧状态正在失去控制”的判断明显降级。
11|基本面 × 价格:目前是“盈利先改善、估值慢确认”
基本面和价格目前不是完全同步。
营业利润率已经从2024年的不足1%提高到2026年的约4.7%,有息负债也显著下降;如果市场已经充分相信这是一条长期ROE提升路径,PBR理论上不应长期停在0.5倍附近。
价格却只从2025年低点450修复到当前570,并在643后回落。这说明市场接受了“公司比低谷更好”,但尚未接受“公司已经变成高资本效率企业”。
这种错位与基本面Research得到的结论一致:Consumer的利润改善已经发生,BPS和能源仍是下一阶段验证项。 价格没有提前给足重估,既留下潜在上行空间,也说明投资者需要更多证据。
12|反证、结构性风险与反常识发现
12.1|最大的反证:Consumer已经接近目标,集团却仍要继续提高利润
最容易产生的乐观叙事是“利润率已经从0.8%升到4.7%,所以5%只是时间问题”。
但分部拆开后,Consumer 2026年利润率约5.9%,已经接近中期目标;BPS只有约3.8%,能源几乎不赚钱。
因此未来每增加一单位集团利润,比过去更依赖BPS提效和能源不再拖累。这使剩余的改善难度比合并报表看起来更集中。
12.2|低PBR不是市场突然看漏,而是长期资本回报折价
公司过去多年PBR普遍低于1倍,因此当前0.5倍不应直接叫“极端错价”。只有经营结构真的改变,历史折价才值得收窄。
这也是本轮最重要的估值纪律:先证明资本回报变了,再讨论账面价值倍数变多少。
12.3|能源减值是对“多元化=降低风险”的反证
能源业务在收入层面很小,却发生了大额减值。它证明多元化可以在收入上降低单一品类依赖,却同时引入新的资本配置、燃料采购和固定资产风险。
未来若能源能在减值后用较低资本产生稳定现金,它可以变成修复故事;若继续投入并产生低回报,它会成为长期估值折价的合理来源。
13|Research Debt:下一次最值得知道什么
13.1|BPS客户黏性到底有多强
UNKNOWN: 主要BPO/公共业务客户的集中度、合同期限、续约率、项目级利润和切换成本披露不足。
为什么重要: 如果客户关系主要依赖价格和人工处理能力,AI/自动化会压缩利润;如果流程深度嵌入、数据迁移和系统接口形成高切换成本,BPS可以获得更高利润率。
下一证据: 半年报/有报对大客户与分部利润的进一步披露、公共招标/合同信息、客户案例、同业项目经济性。
13.2|BPS能否从3.8%真正走向6%左右
UNKNOWN: 2027计划6.5%分部利润率的具体桥梁尚未被Q1证实。
下一证据: 2027年3月期上半年BPS分部销售/利润、价格与数量、人工/外包成本、DX自动化贡献。
13.3|能源减值后的正常化回报
UNKNOWN: 减值后资产基础变小,但真正可持续的发电利润和未来资本开支仍不清楚。
下一证据: 半年/全年能源分部利润、发电量、木片成本、资本开支和资产利用率。
13.4|利润是否继续转成现金
UNKNOWN: 第一季度没有完整现金流量表。
下一证据: 2027年3月期半年营业现金流、库存/应收变化、FCF和净债务。
13.5|下一次Research Stop的重开条件
本轮已把现有高信息价值公开路径研究到足以形成投资判断;剩余关键问题大多需要下一份公司定期披露或更细的合同/分部数据。继续搜索重复二手资料不会显著提高信息价值,因此本轮Research Stop成立。
下一Review应优先从“BPS利润率 + 半年现金流 + 能源正常化”三者开始,而不是从新闻数量开始。
14|Kabugami Score V3.2
| 模块 | 权重 | Module Judgment(0–100) | 加权贡献 | 主要判断 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 75 | 9.75 | 自有资本比率约57%,有息负债快速下降;但仍是资本密集多业务组合。 |
| 竞争优势与结构耐久性 | 14 | 55 | 7.70 | 品牌、渠道、BPO/公共业务入口有价值,但当前缺少足以证明强切换成本或垄断性优势的客户级证据。 |
| 盈利质量、现金转化与资本效率 | 17 | 70 | 11.90 | 2024—2026营业利润率修复可信,OCF改善;ROE仍约6.5%,能源减值说明资本效率尚未完全毕业。 |
| 商业结构、产品、客户与关键依赖 | 11 | 65 | 7.15 | 两大主业分散风险、产品/场景广,但业务复杂且BPS合同经济性透明度有限。 |
| 估值与安全边际 | 15 | 85 | 12.75 | PER约7.9倍、PBR约0.50倍、股息率约3.9%,估值低;但长期低PBR说明不能把1倍账面价值当作自然终点。 |
| 资本配置与股东回报 | 10 | 75 | 7.50 | 降债、稳定分红、回购均为正面;能源历史减值仍是资本配置反证。 |
| 治理、所有权与管理层 | 7 | 60 | 4.20 | 稳定股东和长期经营有连续性,资本效率意识在提高;外部纪律偏弱,执行需结果验证。 |
| Kabugami 技术结构 | 13 | 65 | 8.45 | 更高低点和较浅回抽显示旧状态减弱,但600—700区域尚未形成稳定新结构。 |
| 总分 | 100 | 69.40 | B+ |
14.1|评分为什么不是更高
最主要的上限不是估值,而是资本效率尚未完成结构性验证。如果BPS利润率、ROE/ROIC和自由现金流继续改善,估值模块之外的多个经营模块都有上调空间。
14.2|评分为什么也不低
主营利润率修复并非靠销售激增,有息负债持续下降,资产负债表健康度提高;在这样的基础上,低PER、低PBR和约3.9%股息率构成了真实的下行缓冲。因此当前更接近“低估值的改善中公司”,而不是“便宜但没有变化的价值陷阱”。
15|来源与合规
合规与风险声明
本报告基于截至2026-09-21可公开获得的信息形成,是一个时点性的研究判断。市场价格使用最近完整东证交易日2026-09-18;没有把休市日或未来交易数据当作已发生事实。文中估值情景用于理解经营条件与市场定价之间的关系,不是目标价或收益承诺。本报告不构成证券买卖建议、投资招揽或任何形式的保证。
15.1|主要公司与监管来源
- ナカバヤシ株式会社|业绩・财务High Light:https://nakabayashi.pro/company/ir/performance.php
- ナカバヤシ株式会社|第4次中期经营计划「Go on 5ing」:https://www.nakabayashi.co.jp/_files/News/1/1157/file/20240510_4.pdf
- ナカバヤシ株式会社|官网/产品与新闻:https://www.nakabayashi.co.jp/
- EDINET提交记录与第76期有价证券报告书索引:https://www.ullet.com/7987/EDINET
- IRBANK|大股东/有价证券报告书结构化资料:https://irbank.net/E00679/notes/MajorShareholdersTextBlock
15.2|市场、估值与历史价格来源
- Yahoo!ファイナンス|7987历史价格:https://finance.yahoo.co.jp/quote/7987.T/history
- Monex銘柄スカウター|7987估值与财务指标:https://scouter.monex.co.jp/report/index/7987
- 株探|7987长期年线历史:https://s.kabutan.jp/stocks/7987/historical_prices/yearly/
- IRBANK|7987长期估值历史:https://irbank.net/E00679/valuation
15.3|财务与分部交叉核对
- 公司业绩High Light与各期决算资料为主要数值来源;
- TDnet/决算数据库用于核对2026年3月期和2027年3月期Q1公布值;
- EDINET结构化财务数据用于交叉检查资产负债表、分部资产和长期趋势;
- 第三方数据若与公司正式披露存在差异,以公司/EDINET正式披露为优先。
15.4|研究边界
客户合同期限、BPO项目级毛利、当前续约率、能源减值后项目级IRR/ROIC等信息没有充分公开,因此保留为UNKNOWN而不是推测。技术研究仅使用真实历史价格、时间和价格响应形成纯价格判断;经营新闻只在纯价格状态形成后作为“价格如何响应事件”的跨域证据,不作为技术原因。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-21 |
| Score Version | V3.2 |
| Publication Source SHA | 49c4c11880cb0cd0403b30287901f89310c2f8ff |
| Delivery Commit SHA | f7799f72419f8463550fe9a0c9f7041e55a5be81 |
| Delivery Runtime Fingerprint | 94cbd61bd39833dcd9443bb866439f1d0a1a971113dc4f93b574a8d915c694ed |