7212 エフテック|Kabugami完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
ナカバヤシ不只是相册和文具公司;集团现在主要由Business Process Solution(BPO、印刷、图书馆、文档数字化等)和Consumer Communication(文具、办公/数码用品、生活消费品等)两大板块构成,同时经营木质生物质和太阳能等能源业务。
最近亮点:2024—2026年最重要的变化是:销售额几乎没有增长,但营业利润率从不足1%修复到约4.7%,同时有息负债明显下降。
主营利润率修复并非靠销售激增,有息负债持续下降,资产负债表健康度提高;在这样的基础上,低PER、低PBR和约3.9%股息率构成了真实的下行缓冲。
Consumer 2026年利润率约5.9%,已经接近中期目标;BPS只有约3.8%,能源几乎不赚钱。因此未来每增加一单位集团利润,比过去更依赖BPS提效和能源不再拖累。
2024—2026年最重要的变化是:销售额几乎没有增长,但营业利润率从不足1%修复到约4.7%,同时有息负债明显下降。这说明价格调整、生产整合、低回报业务筛选和费用纪律已经产生真实效果。但Consumer板块的盈利能力已接近中期目标,而BPS距离目标仍远,能源又在2026年发生大额减值,因此未来利润上升的难度反而更集中。低估值提供安全边际,但只有BPS和资本效率继续改善,0.5倍PBR才有从“长期合理折价”变成“可持续重估”的基础。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:2024—2026年最重要的变化是:销售额几乎没有增长,但营业利润率从不足1%修复到约4.7%,同时有息负债明显下降。这说明价格调整、生产整合、低回报业务筛选和费用纪律已经产生真实效果。但Consumer板块的盈利能力已接近中期目标,而BPS距离目标仍远,能源又在2026年发生大额减值,因此未来利润上升的难度反而更集中。低估值提供安全边际,但只有BPS和资本效率继续改善,0.5倍PBR才有从“长期合理折价”变成“可持续重估”的基础。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/21研究


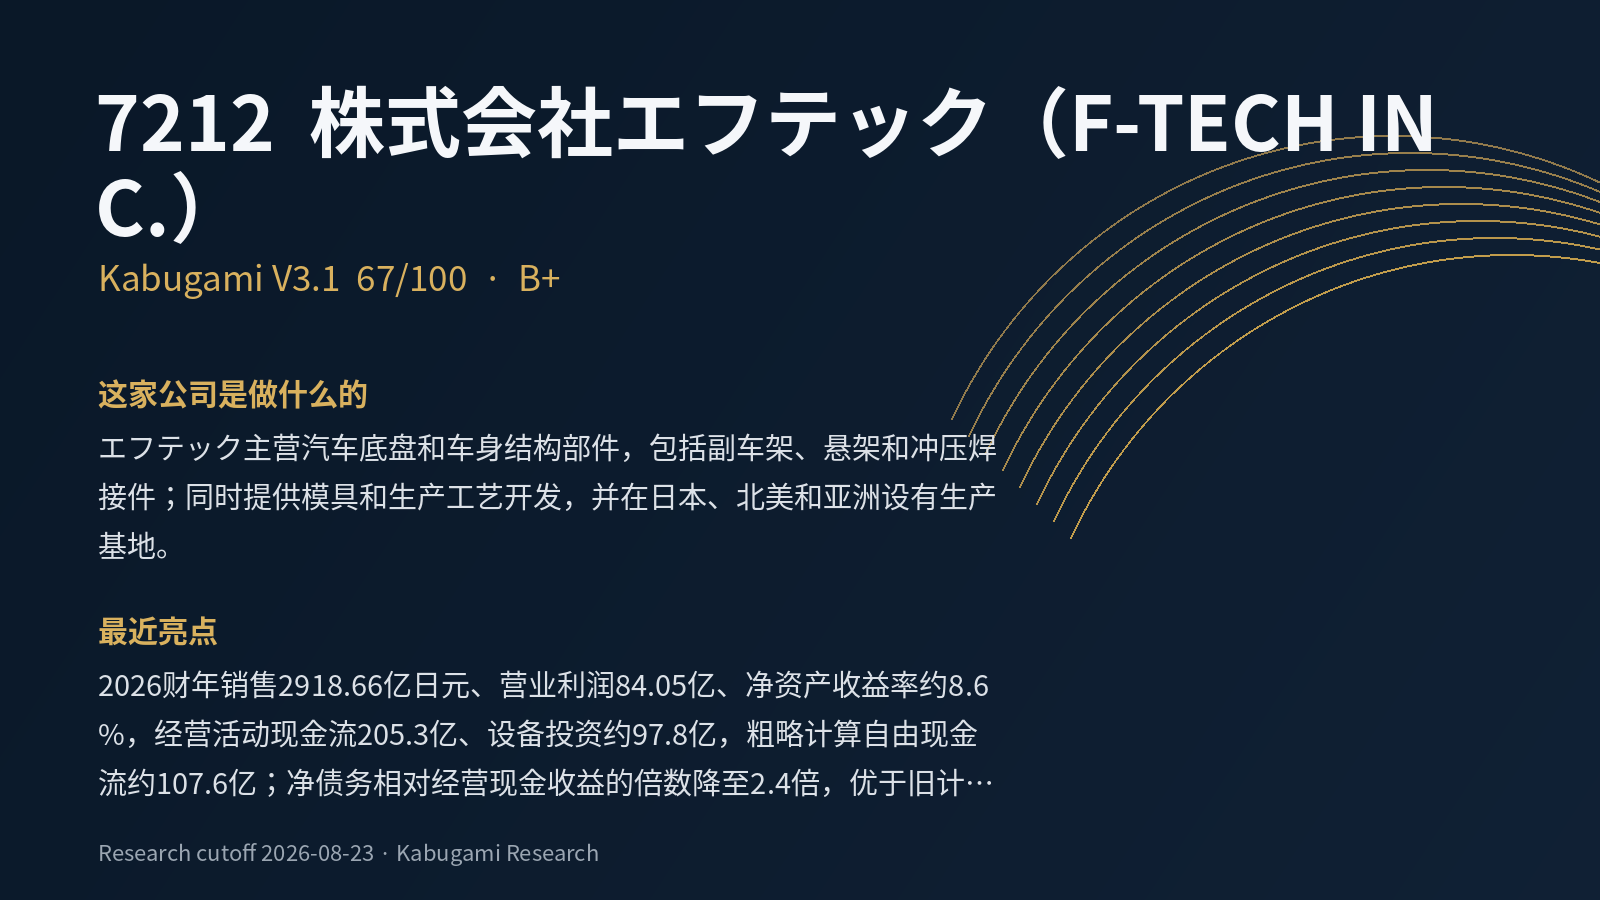 67B+
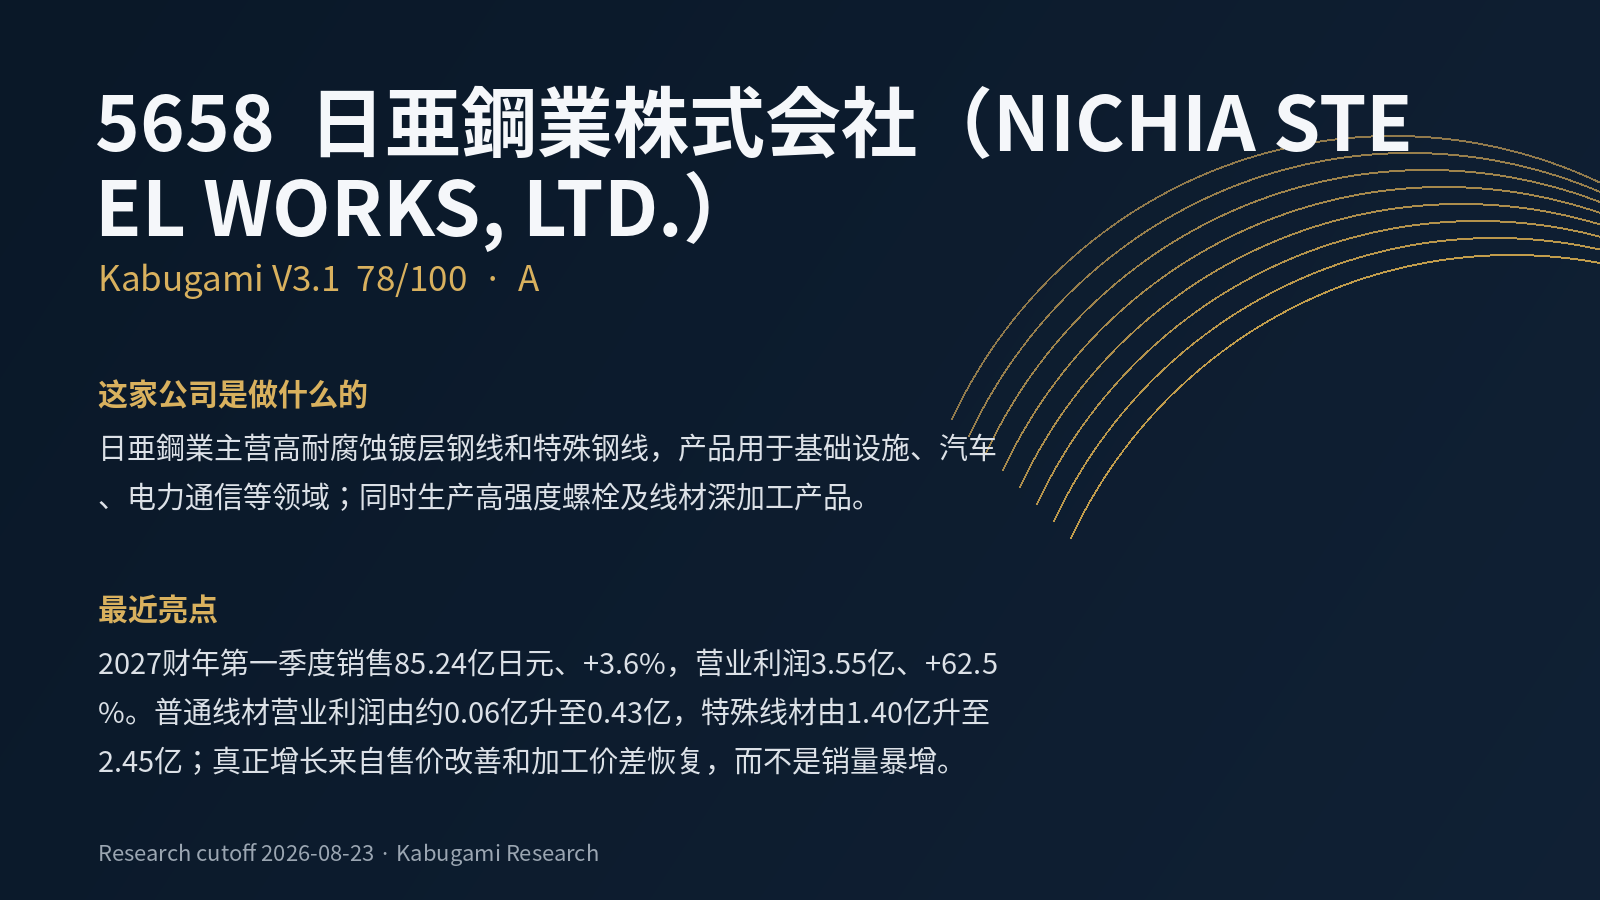 78A
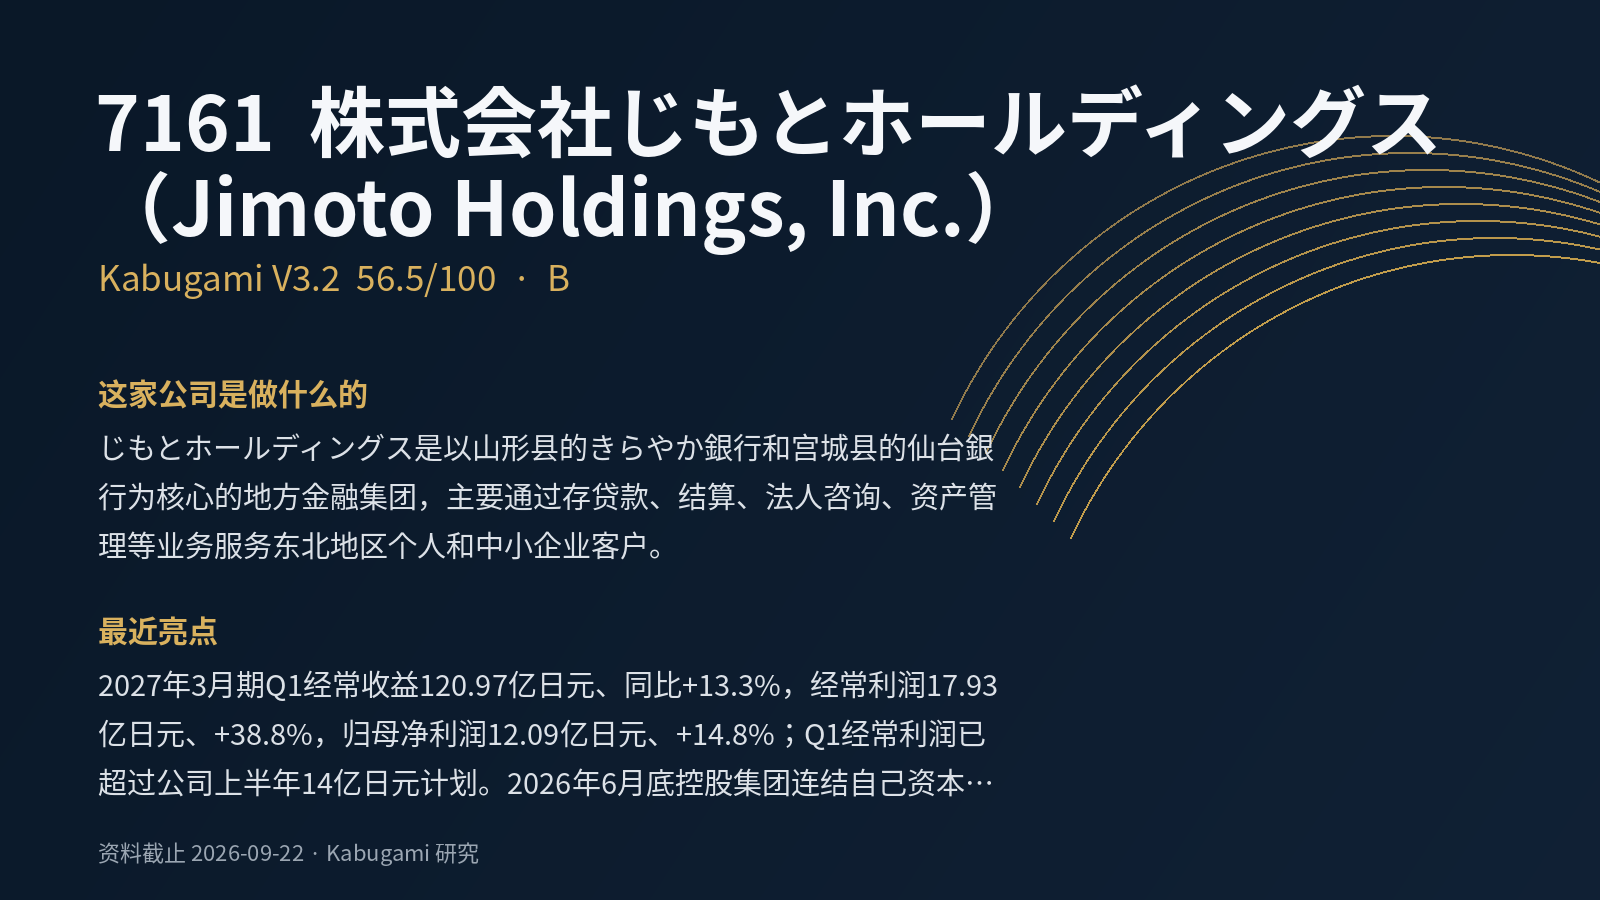 56.5V3.2 · B
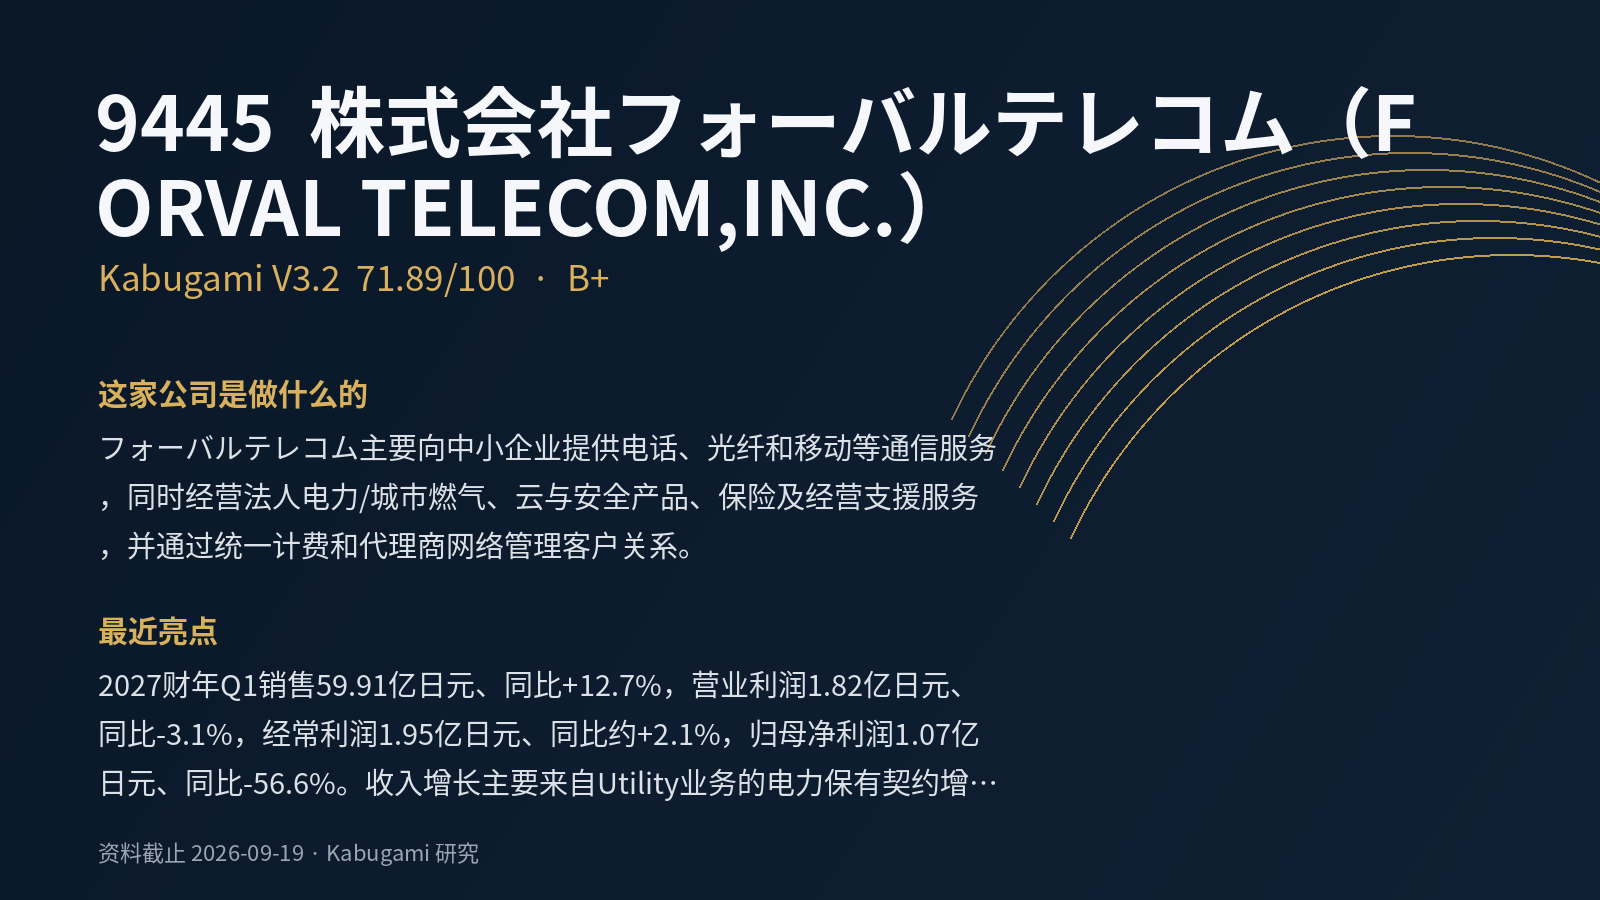 71.89V3.2 · B+
 78.91V3.2 · A
 60.05V3.2 · B