国内预贷利差和资金利益恢复、信托/资产承继等轻资本业务继续增长,OHR从过去接近70%降至FY2026 57.5%、Q1 55.9%。新中计目标2029年ROE 12%、OHR 40%台、总还元性向50%以上,且大规模回购和增配已经开始兑现。
当前PBR已接近1.9倍,而实际ROE仍约9%;政策持股市值仍约占连结净资产30%,说明资本效率改善仍未毕业。日本利率上升虽增加利差,但存款成本重定价、信用成本和债券/持股估值波动会形成反向压力。
りそな是日本“金利ある世界”中结构很干净的一类受益者:国内客户、零售存款、信托功能和资本循环都比过去更值钱,历史上2003危机后的治理/成本改革也让组织具有真实自我修复能力。但市场已经把未来12% ROE提前资本化;今天投资8308,最重要的不是判断公司会不会继续改善,而是判断改善速度能否快过估值已经上涨的速度。 当前动作:具体条件见核心判断
报告目录
01|投资问题与当前结论
01.1|最大的变化:从“低ROE零售银行”走向“资本效率银行”
FY2026,りそな归母净利润2,587亿日元、ROE 9.2%。新中期经营计划要求2029年3月期净利润3,900亿日元、ROE 12%、业务粗利益1万亿日元、OHR 40%台、CET1 10%台。
这不是单纯“利润增长目标”,而是一套完整资本效率升级: 利率正常化 → 资金利益增加 → 信托/解决方案手续费增长 → OHR下降 → 政策持股释放 → 回购/分红 → ROE提高。
FY2027 Q1业务粗利益2,178亿、净利润805亿,继续沿着这条路径走,公司随后把年度净利润目标从3,100亿上调到3,300亿。
因此核心问题已经变成:
当前约1.9倍PBR提前定价了多少2029年ROE 12%的成功?如果ROE只停在9–10%,今天的估值还有多少缓冲?
01.2|当前答案:经营路径可信,价格已经要求执行
公司从FY2022到FY2026的业务粗利益由6,019亿提高到8,088亿,资金利益从4,291亿升至5,920亿;OHR从69.1%降到57.5%。这说明改善不只是一个季度的利率弹性,而是收入与成本结构都在变。
Q1费用率进一步降到55.9%,信用成本仅13亿日元,盈利质量目前良好。
但估值已经完全换挡。2020年股价最低295.7日元,2026年已经2,540日元;这不是“便宜银行等待均值回归”,而是市场把经营改革、利率和股东回报都重新定价。
本轮结论因此是:公司质量足够进入A,但新增资金应等待价格或ROE给出更好的风险回报。
02|公司本质与商业模式
02.1|它的定位介于Megabank、地方银行和专门信托之间
りそな官方把自己的独特位置概括为三点:
- 首都圈、关西圈的地域密着型零售客户基础;
- 银行本体即可提供资产/事业承继、不动产仲介等全线信托功能;
- 大客户基盘、门店网络、商品服务和成本竞争力。
这使它和普通地银不同。客户去りそな不只为了存贷款,也可能在同一关系中解决遗产、企业承继、不动产、资产管理、企业融资和结算问题。
02.2|信托功能的价值在老龄化社会越来越大
日本人口老龄化通常被理解为银行增长负面因素,但对拥有银行本体信托能力的りそな,它也创造需求。
个人客户老龄化会增加: - 遗嘱信托; - 遗产整理; - 资产承继; - 不动产处置; - 资产管理。
中小企业经营者老龄化又增加: - 事业承继; - M&A; - 股权和资产重组; - 法人/个人财富一体化管理。
因此,りそな的一部分增长来自“日本人口结构的问题本身”。
03|产品、客户与关键依赖
03.1|都市圈零售存款重新成为稀缺资产
零利率时代,庞大零售存款只是低成本资金池;利率正常化以后,稳定存款重新具备高经济价值。
FY2026国内预贷金利益4,077亿日元,同比增加578亿;Q1资金利益1,631亿,继续成为业务粗利益改善的核心。
りそな在东京、埼玉、大阪及关西拥有密集个人和中小企业关系。相比依赖市场融资或大企业批发存款的银行,这种存款稳定性提供更好的ALM基础。
但利率继续上升以后,客户也会要求更高存款利率。因此真正的问题不是“加息是不是利好”,而是: 贷款/证券重定价速度 − 存款beta。
03.2|中小企业和个人客户让业务更分散,也让运营效率更重要
零售型银行的优点是单一客户集中风险低,缺点是大量小额账户和人工流程容易形成高成本。
りそな长期改革的关键之一,就是数字化和流程重构。新中计把“人的资本×生成AI×数据最大活用”直接放进经营基础结构改革,并要求OHR降到40%台。
因此数字化不是漂亮的IT故事,而是ROE 12%能不能实现的必要条件。
04|竞争格局与产业关系
04.1|最接近的竞争者并不是单一银行
りそな在不同产品面对不同竞争者:
- 存贷款:Megabank、地方银行、网络银行;
- 信托/承继:三井住友信托、三菱UFJ信托及专业机构;
- 财富管理:证券公司和大型银行;
- 中小企业解决方案:区域银行、Megabank、M&A机构;
- 数字零售:PayPay、楽天、住信SBI等数字金融平台。
它的差异化来自把这些服务放在同一客户关系里,而不是每一项都做到市场第一。
04.2|集团网络的价值:多品牌但共用能力
りそな集团包括りそな银行、埼玉りそな银行、关西みらい银行、みなと银行等,地域品牌保留本地关系,集团层面共享产品、系统、资本和信托能力。
这让它能同时保留地方银行的地域黏性和大集团的规模经济。
反证是组织复杂度。如果集团整合只能增加总部层级而不能提高交叉销售和成本效率,就会侵蚀优势。当前OHR持续下降说明至少到目前为止,规模效应正在兑现。
05|护城河判断
05.1|护城河来自“零售关系+信托”,而不是牌照本身
银行牌照不是护城河,信托牌照本身也不是。
りそな真正难复制的是: - 都市圈长期零售客户; - 企业主与个人财富同时连接; - 银行门店里可直接处理承继和不动产; - 埼玉/关西等地域品牌关系; - 数字渠道与实体渠道并行。
这提高客户切换成本,也让一个客户产生多个收入来源。
05.2|历史危机是最强反证,也构成今天的自我修复能力
2003年りそな因不良资产和资本不足接受总额3兆1,280亿日元公的资金,2015年全部还清。
这段历史不能被美化。它说明银行的资产质量、治理和资本错误足以摧毁普通股东价值。
但它也塑造出公司今天反复强调的“变革DNA”:成本、治理、资本和客户体验改革不是2026年才开始的管理口号,而是危机以后持续二十多年的组织路径。
因此本轮对护城河给80/100:不是全球型超强壁垒,但在日本零售信托银行这个定位上具有真实差异化和历史验证的自我修复能力。
06|财务质量与资本韧性
06.1|利润改善主要来自核心业务,而不是一次性项目
FY2027 Q1业务粗利益2,178亿日元,同比增加235亿;其中资金利益1,631亿。费用1,219亿,同比增加77亿,但收入增长更快,OHR 55.9%。
股票等关系损益206亿,净利润805亿;即使存在持股卖却贡献,核心业务利润仍是主要支撑。
信用成本只有13亿日元,对当前盈利几乎没有形成显著侵蚀。
06.2|FY2026把结构改善从季度变成年份
FY2026全年: - 业务粗利益8,088亿; - 资金利益5,920亿; - 国内预贷金利益4,077亿; - 净利润2,587亿; - ROE 9.2%; - OHR 57.5%。
这些数字共同指向一个结论:りそな已经脱离过去6–7% ROE和高费用率的稳定低回报状态。
但ROE 9.2%还没有达到新中计12%。因此本轮盈利质量82/100,而不是把利率顺风当作已经完成的结构毕业。
06.3|政策持股仍然是资产负债表上的大块低效资本
FY2026末政策持股市值约占连结净资产30%。
公司目标是到2030年3月末: - 簿价较2024年3月末削减三分之二以上; - 时价余额/连结净资产降到约10%。
这是一项很大的资本释放空间,也是一项当前弱点。
如果持股缩减带来的资本用于高ROE业务、回购或分红,ROE会继续改善;如果只是从股票换成低回报资产,企业价值提升有限。
07|股东、治理与管理层
07.1|2003危机之后,治理是りそな最不应该退化的能力
りそな采用指名委员会等设置会社,明确分离监督和执行;2022年起由独立社外董事担任董事会议长。
当前董事会多数为社外董事,指名、报酬和审计委员会由外部成员主导。
这种治理设计的重要性来自历史。对经历过公的资金注入的银行,资本纪律和董事会监督不是“ESG加分项”,而是企业存续条件。
07.2|管理层目标开始与资本效率更直接绑定
新中计不是只给利润目标,而是同时给: - ROE 12%; - OHR 40%台; - CET1 10%台; - 总还元性向50%以上。
这使管理层不能靠扩大资产规模单独“完成任务”,必须同时交付资本效率、成本效率和股东回报。
08|资本政策与股东回报
08.1|股东回报是当前最清晰的正向机制之一
新中计把总还元性向下限设为50%以上,并在2026年5月进一步提出2030年3月期DOE约3.5%。
FY2027预计每股配当37日元,比上一年度29日元增加8日元。
2026年5–8月公司已经回购约350亿日元;7月31日又设定上限500亿日元的新回购额度。
这意味着利润增长不仅留在银行账面,而是在向每股价值传导。
08.2|政策持股释放与回购结合,是最值得继续验证的资本循环
理想链条是:
卖却政策持股 → 降低市场风险与资本占用 → 释放资本 → 高ROE成长投资+回购 → 每股净资产/利润提高。
如果这条链持续,りそな可以在不大幅增加风险资产的情况下提升ROE。
因此资本政策本轮92/100,是全报告最强模块之一。
09|估值与安全边际
09.1|1.89倍PB已经不是“银行便宜股”区间
9月25日收盘2,540日元,预测PER约17.32倍,PBR约1.89倍,BPS约1,341.40日元。37日元配当对应股息率约1.46%。
2020年低点295.7日元到现在已经超过八倍。
当前估值显然已经消化了: - 日本利率正常化; - ROE向12%提升; - 政策持股释放; - OHR下降; - 回购与增配; - 数字化和信托增长。
09.2|当前真正的安全边际是执行速度,而不是账面折价
如果2029年ROE如期达到12%、甚至在政策利率1.5%环境达到公司提示的14%左右,1.9倍PB可以有一定解释空间。
但当前实际ROE只有9.2%。
也就是说,今天买入的投资者实际上在提前支付未来三年的改革成果。
如果ROE最终停在9–10%,或者存款成本和信用成本上升使净利差改善弱于预期,估值压缩会成为比盈利下降更快的股价风险。
因此估值模块仅40/100。
10|Kabugami 技术结构
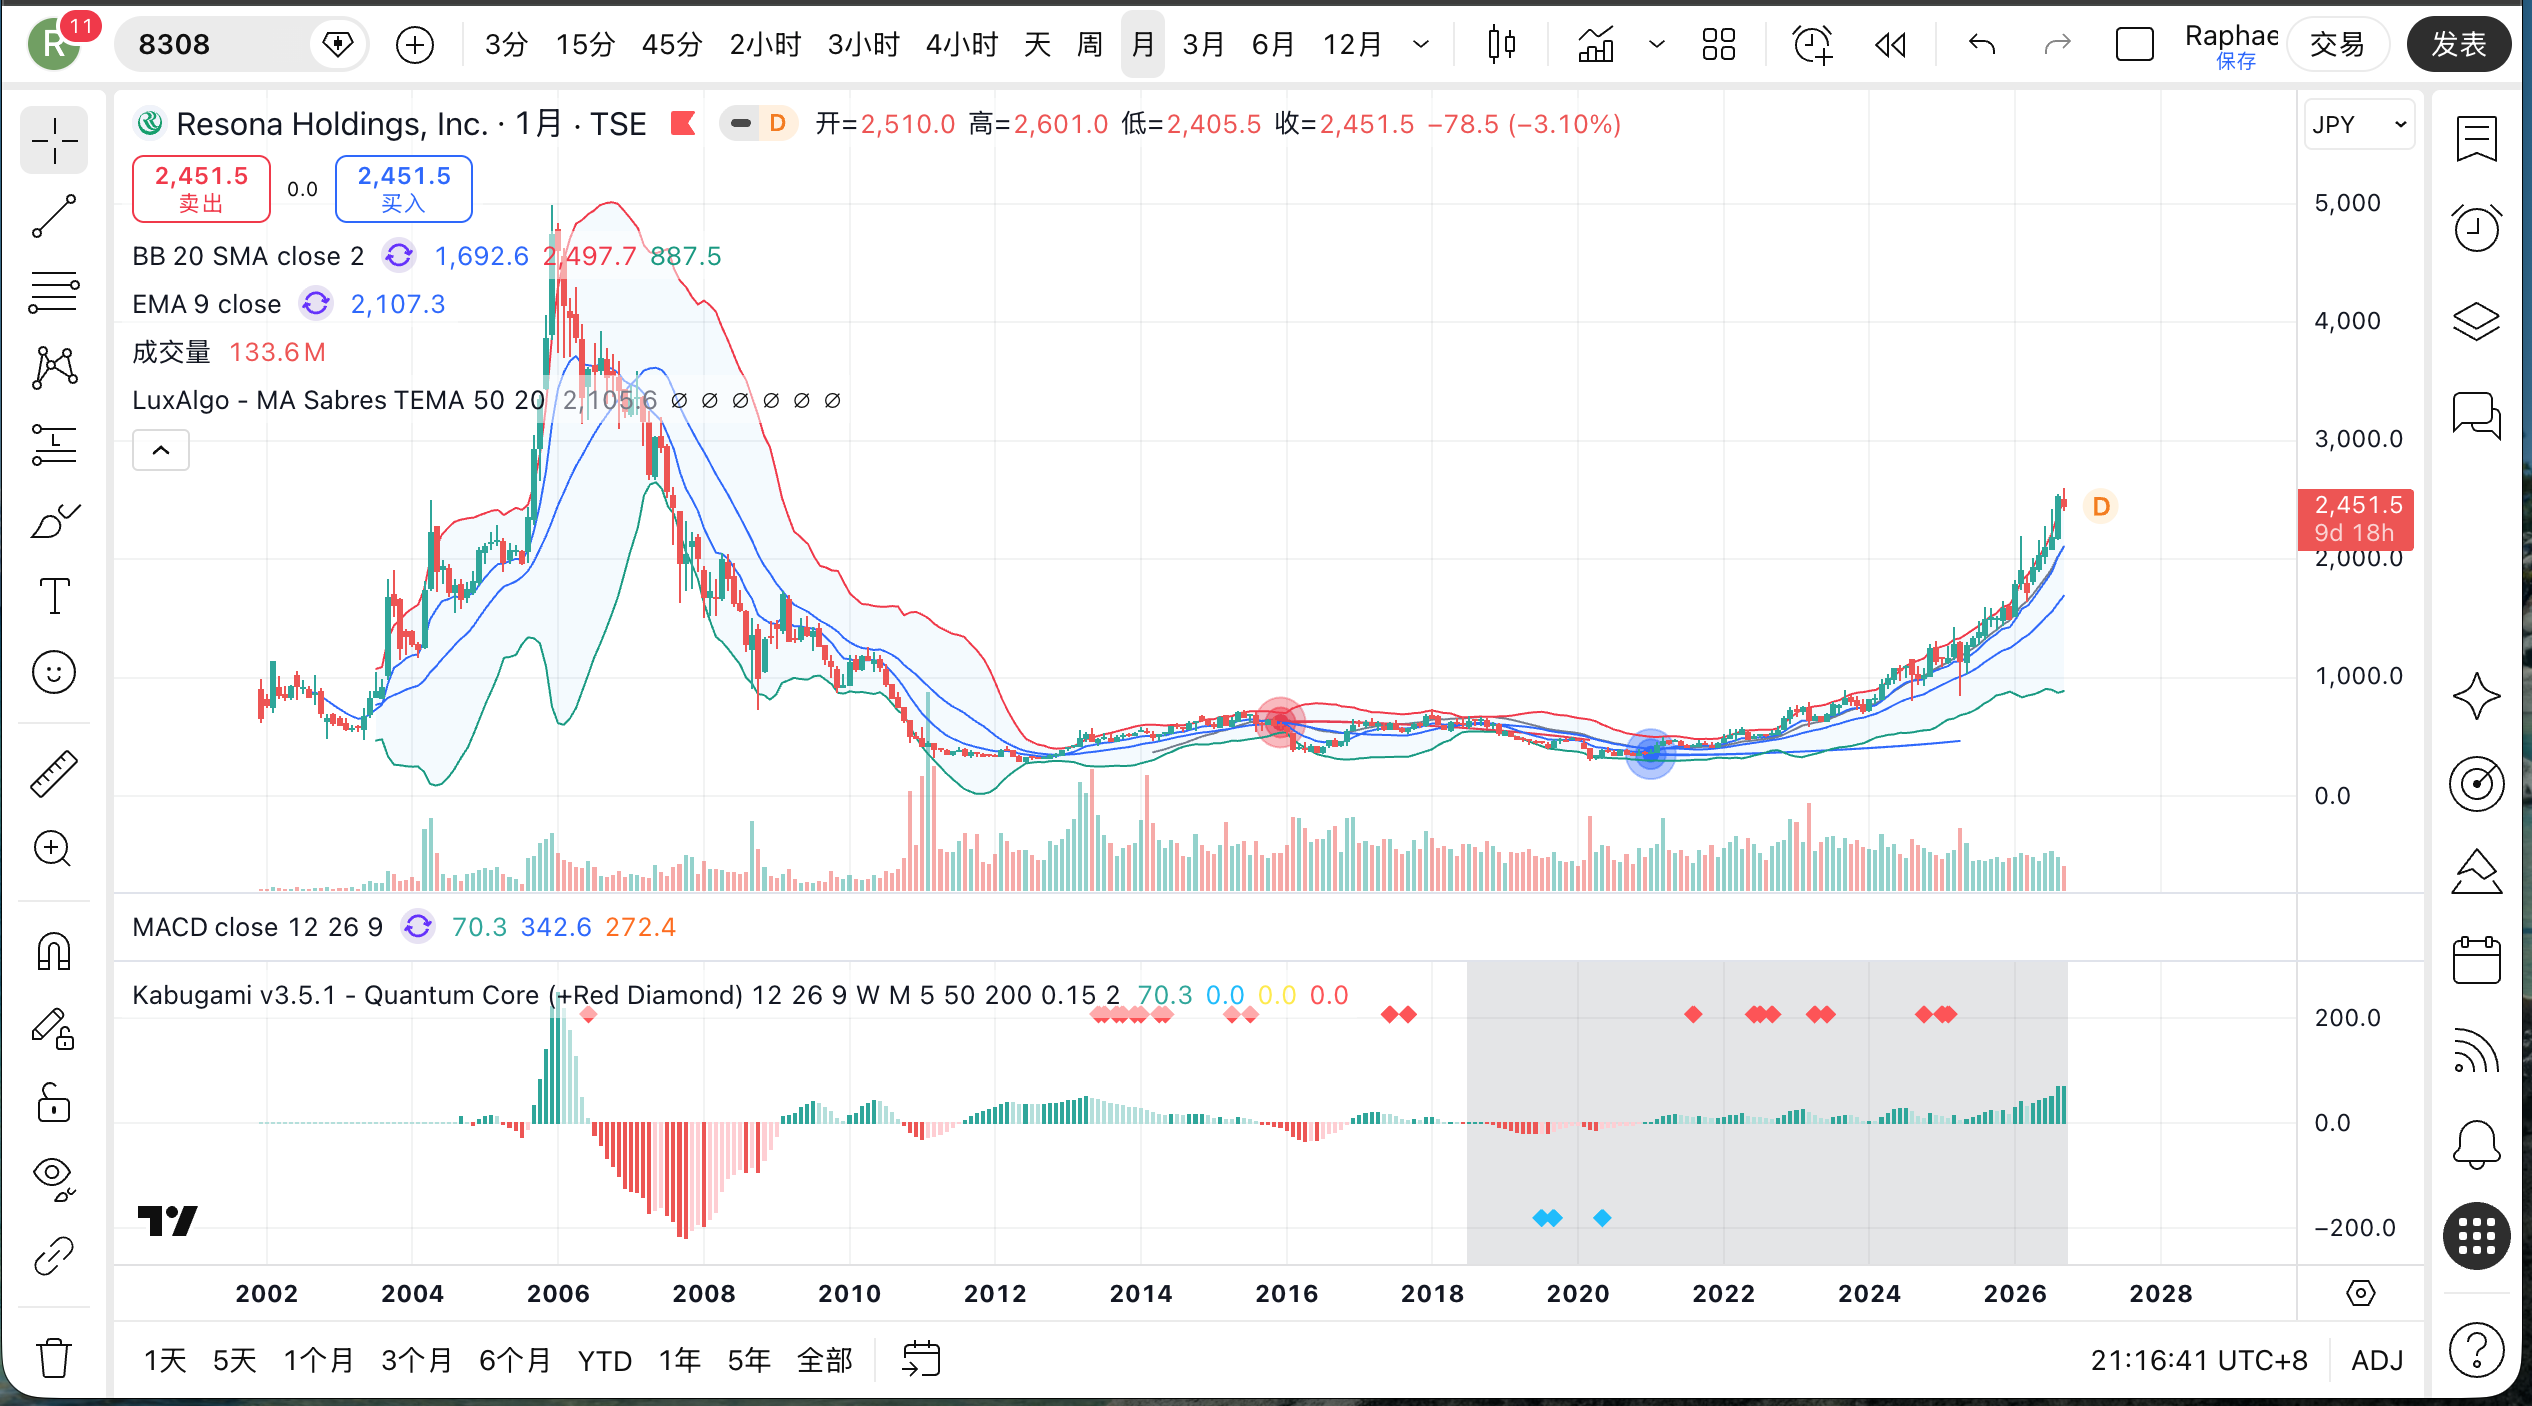
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
10.1|完整生命史:这是一只用了二十年从危机旧世界重新建立价格秩序的股票
经调整长期价格显示,8308在2005年高见约4,990日元,2006年仍高达4,840左右;随后金融危机和长期低利率时代不断重估,2008低到725,2010低445,2011低319,2016低356,2020最低295.7日元。
这不是一次跌完,而是十多年反复回到几百日元价格区域。
这种重复回归说明旧长期价格吸引区极强,也和2003危机后的资本修复、长期低ROE环境相互呼应。
10.2|Technical Question:2024–2026的快速迁移能否把2,000日元以上变成新长期价格重心
2021收447.4、2022收723.2、2023收716.5、2024收1,144.5、2025收1,493,2026年9月已经2,540。
价格已经超过2008年的2,050高点,进入2007以后很少长期停留的区域。
因此当前问题不是“底部有没有形成”,而是:
2,000日元以上的新价格世界,能否经历一次真正深回抽仍不被1,000–1,500日元区域重新吸收?
10.3|Return Topology:旧低位对价格的拉回能力明显下降
2025年股价高1,644.5、低844.6,年末仍收1,493;2026年1月最低1,514.5,说明跨年以后低点已经明显高于2025年冲击低点。
随后6月收2,106、7月2,191.5、8月2,530,9月高2,601、收2,540。
最有信息价值的是:价格跨过2,000以后,8–9月没有立刻回到旧1,500区域,而是在2,400–2,600继续组织。
这表明旧吸引区正在失去控制,新中心正在形成。
10.4|Memory与Envelope:几十年的银行危机记忆正在被重写
2005–2020的价格记忆几乎是一条长期下沉曲线,很多反弹最终重新回到几百日元。
2021以后包络发生反转: - 低点逐级抬高; - 年度收盘持续上移; - 2025深回撤后仍恢复; - 2026直接突破过去十多年高位。
历史记忆从“危机银行/低ROE零售银行”转向“ROE再提升中的高资本回报银行”。
10.5|当前矛盾:技术很强,但离长期低位已经非常远
当前位置接近9月3日2,601日元年高。
从2020低点不到300日元到现在2,500以上,价格系统已经完成巨大迁移。这个事实本身是强技术证据,也意味着新投资者不能再享受底部阶段的赔率。
Technical内部判断88/100。
下一确认不是“再创新高”,而是第一次真正回撤以后能否在2,000日元附近或更高区域重新组织。
若长期跌回1,500附近,本轮新中心判断需要明显降级;若重新进入1,000–1,300,则意味着本轮突破被旧状态重新吸收。
10.6|Price–Fundamental Timing:价格与ROE改善高度同步
2021以后股价重心上移,和国内利率正常化、资金利益恢复、ROE提升、政策持股缩减和股东回报加强基本同步。
2024–2026价格上移速度甚至领先于ROE从9.2%走向12%的实际完成,因此当前更接近: Synchronized with price leading the final ROE graduation.
这正是估值风险所在:价格已经在交易2029年的部分成果。
11|风险、催化剂与反证
11.1|主要风险
第一,估值压缩。 当前实际ROE 9.2%,市场却给约1.9倍PB。如果12% ROE没有兑现,估值下修可能先于利润下降。
第二,存款成本。 都市圈优质存款是优势,但利率继续上升会提高客户定价敏感度。
第三,信用成本正常化。 Q1信用费用仅13亿日元异常低,不能把这一水平当长期正常值。
第四,政策持股波动。 其市值仍约占净资产30%,削减过程中既有卖却益,也有市场价格风险。
第五,成本改革执行。 OHR要从55–57%进一步降到40%台,需要AI、系统、门店、人员和流程改革同时兑现。
11.2|催化剂
下一关键证据是11月上旬FY2027第二季度决算:
- 上调后的3,300亿净利润目标进度;
- 资金利益与存款成本;
- OHR是否继续改善;
- 信用成本;
- 政策持股削减;
- 500亿回购执行;
- 12% ROE路径是否提前。
如果这些指标继续同向改善,估值高位会得到更强基本面支撑。
12|反常识发现
本轮最重要的Research Dividend有两个。
第一:
りそな过去最严重的失败,反而成为今天最有价值的组织资产之一。
2003年接受3兆1,280亿日元公的资金、2015年才全部还清,是非常重的历史代价。但此后形成的治理分离、成本改革、资本纪律和“变革DNA”,正是今天ROE能够持续提高的制度基础。
所以评价りそな不能只说“日本利率上升让银行赚钱”。同样的利率环境,为什么有的银行能把ROE变成股东回报,有的仍把资本锁在低效资产里?历史治理路径提供了一部分答案。
第二:
政策持股是未来价值释放空间,也是当前ROE尚未毕业的证据。
市值仍约占净资产30%,远高于长期目标约10%。这意味着未来还有大量资本可以释放;也说明今天1.9倍PB包含了“这部分资本会被正确使用”的预期。
13|下一次最值得跟踪什么
13.1|Research Debt 1:存款beta
下一Review应重建: - 普通/定期存款结构; - 存款平均利率; - 贷款收益率; - 国内预贷金利益; - 利率每上升25bp的净收入弹性。
这是ROE从9.2%走向12%的最直接宏观桥梁。
13.2|Research Debt 2:政策持股释放后的资本去向
不是只记录“卖了多少”,而要追: - 卖却后的CET1变化; - 回购金额; - 高ROE成长投资; - 每股净资产与EPS; - 是否出现低回报并购或资本堆积。
13.3|Research Debt 3:OHR 40%台靠什么落地
从当前55%左右走到40%台不是小幅节省。
需要持续追: - 人员配置; - 门店; - 系统成本; - 生成AI/数据带来的实际生产率; - 单客户收入; - 数字渠道交易成本。
13.4|Technical next evidence
等待第一次真正的高位深回抽。
如果价格在2,000以上形成新的反复价格重心,然后重新挑战2,600,技术迁移会更成熟。
如果回到1,500并长期停留,则说明价格比基本面过早透支未来。
14|Kabugami Score V3.2
| 模块 | 权重 | 内部判断 | 加权贡献 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 85/100 | 11.05 | 零售存款、资本和低信用成本支撑强;银行仍有利率、信用和持股波动风险。 |
| 竞争优势与结构耐久性 | 14 | 80/100 | 11.20 | 都市圈零售关系+银行本体信托功能形成独特定位,但规模与全球能力弱于Megabank。 |
| 盈利质量、现金转化与资本效率 | 17 | 82/100 | 13.94 | FY2026 ROE 9.2%、Q1核心收入与OHR继续改善;距离12%长期目标仍需验证。 |
| 商业结构、产品、客户与关键依赖 | 11 | 84/100 | 9.24 | 零售、SME、信托、承继、不动产与数字渠道互补,客户集中风险低。 |
| 估值与安全边际 | 15 | 40/100 | 6.00 | PBR约1.89倍、PER约17倍、股息率约1.46%,未来ROE改善已大量计价。 |
| 资本配置与股东回报 | 10 | 92/100 | 9.20 | 总还元性向50%以上、DOE目标、增配、连续回购与政策持股削减形成强资本循环。 |
| 治理、所有权与管理层 | 7 | 90/100 | 6.30 | 指名委员会等设置会社、独立社外董事议长和2003危机后长期治理改革具有历史验证。 |
| Kabugami 技术结构 | 13 | 88/100 | 11.44 | 2020后多年价格重心连续迁移、突破十多年旧高并在2,000以上形成新区域;当前位置高。 |
| 合计 | 100 | 78.37 | Rating A |
14.1|为什么是A
りそな最强的不是单项盈利,而是四件事正在同时发生: ROE提高、OHR下降、政策持股释放、股东回报增加。
这是一条很完整的资本效率改善链。
但今天价格已经把这条链从“可能发生”交易成“很可能成功”。估值模块只有40分,使总分停在A而不是A+。
15|来源、证据边界与Compliance
合规与风险声明
本报告仅基于公开资料,用于Kabugami独立投资研究、研究方法验证和历史判断记录,不构成证券募集、投资建议、目标价格或收益保证。
りそな对日本利率、国内信用周期、存款竞争、政策持股价格、监管资本和经营改革执行高度敏感。当前估值已经包含显著改善预期,因此企业质量与当前投资安全边际必须分开判断。
15.1|主要来源
-
りそなHD|2027年3月期 第1四半期決算ハイライト
https://www.resona-gr.co.jp/holdings/investors/ir/highlight/ -
りそなHD|業績目標
https://www.resona-gr.co.jp/holdings/investors/ir/target/ -
りそなHD|新中期経営計画
https://www.resona-gr.co.jp/holdings/about/strategy/plan/ -
りそなグループ統合報告書2026
https://www.resona-gr.co.jp/integrated_report/jp/2026/ -
りそなHD|株主還元
https://www.resona-gr.co.jp/holdings/investors/kojin/return/ -
りそなHD|CFOメッセージ
https://www.resona-gr.co.jp/integrated_report/jp/2026/cfo.html -
りそなHD|特長・強み
https://www.resona-gr.co.jp/holdings/investors/kojin/story/02.html -
りそなHD|取締役会・Corporate Governance
https://www.resona-gr.co.jp/holdings/about/governance/cg/board_directors.html -
りそなHD|公的資金の完済
https://www.resona-gr.co.jp/holdings/about/outline/history/public_funds.html -
りそなグループ20年史
https://www.resona-gr.co.jp/20th/history/ -
Yahoo!ファイナンス|8308
https://finance.yahoo.co.jp/quote/8308.T/ -
株探|8308 年次・月次価格
https://s.kabutan.jp/stocks/8308/historical_prices/yearly/
https://s.kabutan.jp/stocks/8308/historical_prices/monthly/
15.2|证据边界
Review date为2026-09-26,市场价格以2026-09-25最后完整交易日为锚。
Q1盈利进度与公司上调目标均为当前事实,但2029年ROE 12%、OHR 40%台仍是计划,不是已实现状态。
政策持股削减会同时带来资本释放与卖却损益,因此不能把卖却益机械当作持续盈利能力。
银行现金流表不适合制造业式FCF判断;本Review以资金利益、手续费、信用成本、资本充足、ROE、OHR和资本政策衡量股东经济。
Technical使用2001–2026经调整年次/月次价格及当前日线。长期迁移事实清楚,但下一次深回抽尚未发生,因此高位新状态的最终耐久性仍是Research Debt。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-26 |
| Score Version | V3.2 |
| Publication Source SHA | 5663bf3cb13f25f3130bfce6485d37733f349252 |
| Delivery Commit SHA | fc7604eb765ccc77f94b77a12a3b36710fc60b6d |
| Delivery Runtime Fingerprint | 9e9a318acce9edd0970f6ed2008887e39077ec250acac2fef2dbfd6bf9d22ed2 |