9445 株式会社フォーバルテレコム(FORVAL TELECOM,INC.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
りそな不是传统地方银行,也不是全球批发型大银行,而是以首都圈与关西零售/中小企业客户、银行本体全线信托功能、财富传承与不动产服务、数字渠道和区域银行网络结合而成的“本邦最大信托兼营零售银行集团”。
最近亮点:FY2027第1季度业务粗利益2,178亿日元、归母净利润805亿日元,分别同比增加235亿和99亿日元;Q1完成原3,100亿年度目标25.9%,公司随后把FY2027归母净利润目标上调至3,300亿日元。FY2026实际净利润2,587亿、ROE 9.2%。
国内预贷利差和资金利益恢复、信托/资产承继等轻资本业务继续增长,OHR从过去接近70%降至FY2026 57.5%、Q1 55.9%。新中计目标2029年ROE 12%、OHR 40%台、总还元性向50%以上,且大规模回购和增配已经开始兑现。
当前PBR已接近1.9倍,而实际ROE仍约9%;政策持股市值仍约占连结净资产30%,说明资本效率改善仍未毕业。日本利率上升虽增加利差,但存款成本重定价、信用成本和债券/持股估值波动会形成反向压力。
りそな是日本“金利ある世界”中结构很干净的一类受益者:国内客户、零售存款、信托功能和资本循环都比过去更值钱,历史上2003危机后的治理/成本改革也让组织具有真实自我修复能力。但市场已经把未来12% ROE提前资本化;今天投资8308,最重要的不是判断公司会不会继续改善,而是判断改善速度能否快过估值已经上涨的速度。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:りそな是日本“金利ある世界”中结构很干净的一类受益者:国内客户、零售存款、信托功能和资本循环都比过去更值钱,历史上2003危机后的治理/成本改革也让组织具有真实自我修复能力。但市场已经把未来12% ROE提前资本化;今天投资8308,最重要的不是判断公司会不会继续改善,而是判断改善速度能否快过估值已经上涨的速度。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/26研究

 71.89V3.2 · B+
 68.99V3.2 · B+
 61.6V3.2 · B
 67B+
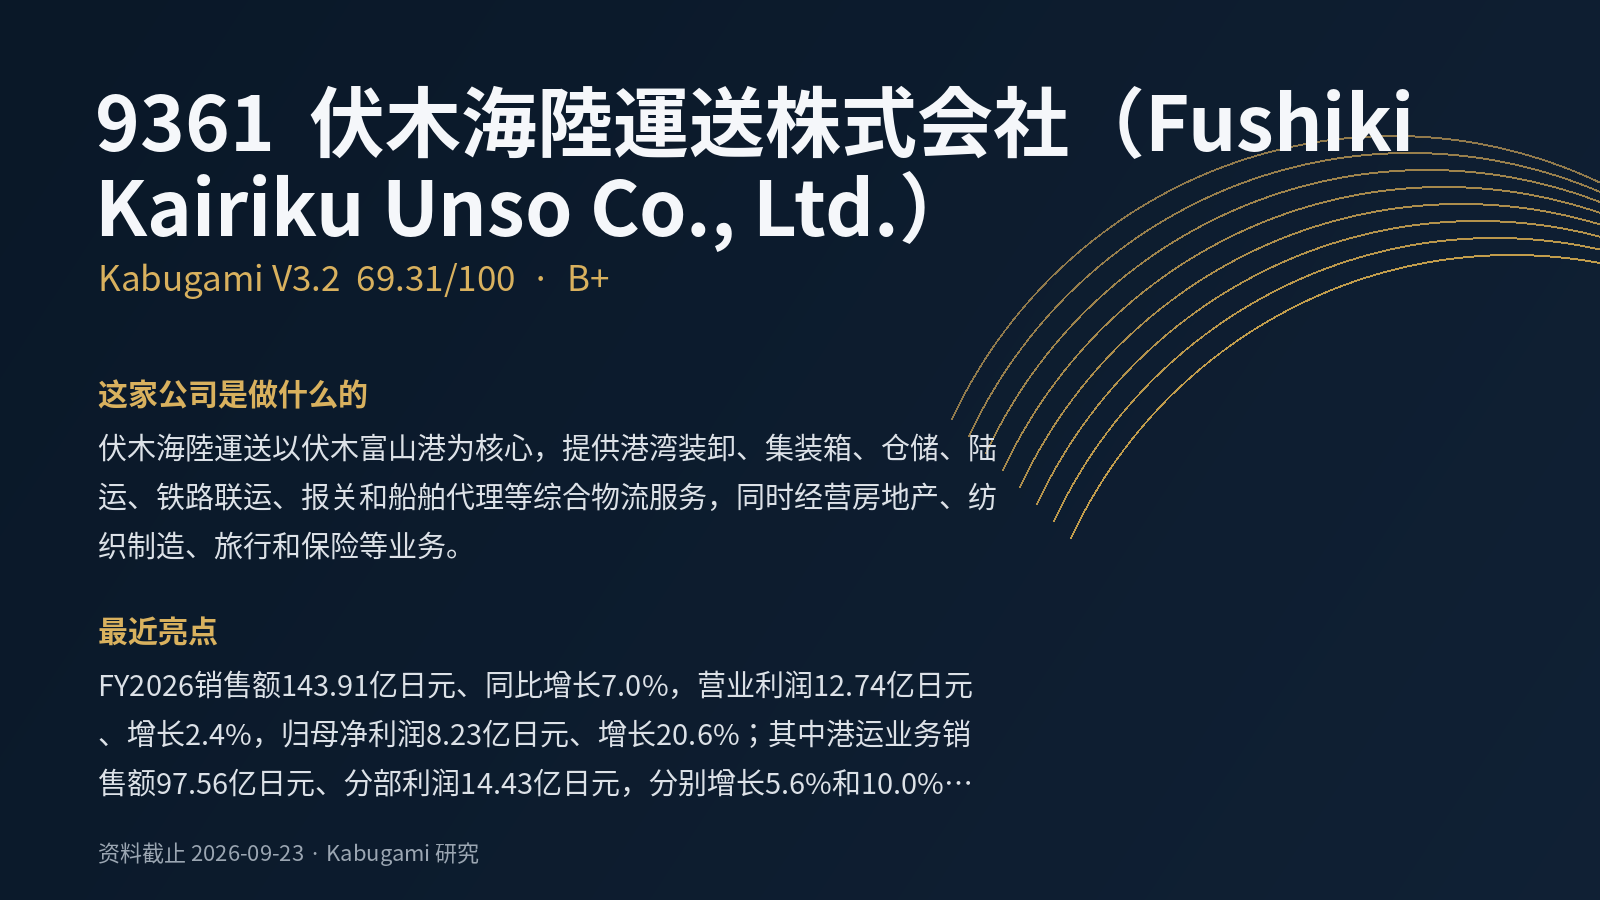 69.31V3.2 · B+
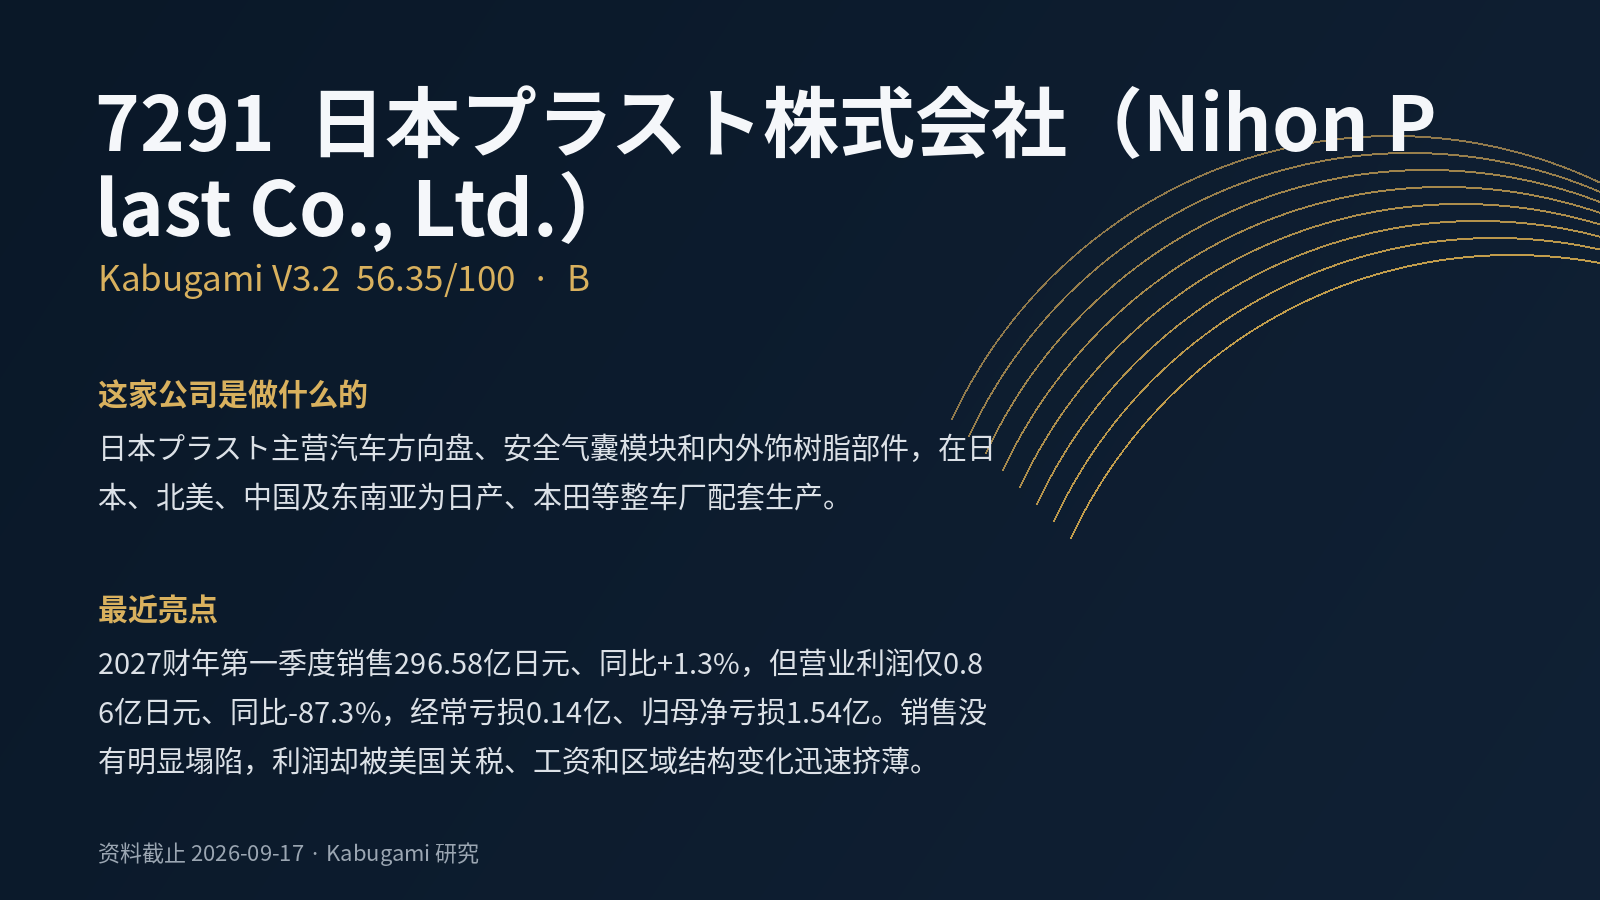 56.35V3.2 · B