新组合贷款扩张、83%变动利率贷款、短期Prime再上调25bp、较短债券久期、12%左右资本充足率、持续回购与60日元分红,共同构成盈利与每股价值改善路径;新中期计划把FY2028 ROE目标设为11%以上。
Q1高利润受到78.43亿日元负信用成本和81.71亿日元贷款损失准备金转回收益显著抬升,不能年化;金融再生法开示債権比率仍为6.02%;旧投资用不动产问题虽然已有100%担保及拨备覆盖和调停进展,但个别还款协商尚未全部结束;当前1.52倍PBR和接近3,000日元的位置已提前反映相当一部分修复。
スルガ銀行的贷款增长、资金利益、成本效率、资本充足率和股东回报都已经显示出经营修复。当前估值也已从事故后折价切换到对高ROE持续性进行定价。后续能否继续上调判断,取决于准备金转回消失后核心盈利仍保持增长、旧问题资产继续收敛、正常税率和正常信用成本下ROE仍接近11%,以及3,000日元附近的新价格中心能否经受一次幅度充分的回撤。 当前动作:观察/已有持仓可继续跟踪,等待一次幅度充分的回撤提高赔率;当前不把强趋势本身当作安全边际。
报告目录
01|投资问题:修复之后,正常化ROE能否稳定在高位
01.1|过去三年的第一阶段任务已经基本完成
如果只看2022年前后的スルガ銀行,最重要的问题是能不能摆脱旧投资用不动产贷款、治理事故和贷款余额收缩带来的负循环。
到2025年度末,这个问题已经发生明显变化。
公司自己给出的三年结果很直观:
- 单体贷款等新增贷款执行额从FY2022的2,362亿日元增至FY2025的4,527亿日元;
- 加上法人贷款后,FY2025总执行额达到5,367亿日元;
- 单体经常利润从112亿日元增至345亿日元;
- 核心OHR降至约50%;
- 有价证券评价损益转为+373亿日元;
- 国内债券久期仅约1.8年。
这说明银行已经从“清理旧资产”重新回到“主动获取新资产和新客户”的经营状态。
01.2|估值开始要求更高质量的ROE
现在不能再问:
“它是不是已经从事故里活过来了?”
答案大体已经是“是”。
当前需要回答的是:
“在信用成本恢复正常、旧问题资产继续退出以后,ROE还能不能稳定在接近11%的平台?”
这是一个更难的问题,因为FY2026表面ROE 10.9%包含低税负影响,公司自己在中期计划里把标准税率31.1%换算后的ROE标成约7.8%。
换句话说,市场已经看到“修复”,接下来要看“正常化后的资本效率”。
02|商业结构:差异化零售金融、区域关系与联盟共同驱动增长
02.1|业务组合与大型地方银行不同
截至2026年6月末,公司有1,183名员工、国内98个网点,其中静冈45、神奈川34,另有东京及其他地区和10个互联网分行。
它的历史优势主要来自: - 静冈、神奈川的区域关系; - 全国型互联网分行; - 个人贷款与目的型贷款的产品开发; - 房地产金融和直接获客能力; - 较轻组织下的高收益资产获取。
这使スルガ在“同质化地方银行”之外有一定差异。
02.2|新中期计划把原来的四个利润中心扩成五个
公司把经营组织成多个自治型利润中心,并在新中期计划中把クレディセゾン联盟作为第五个利润中心。
这不是简单交叉销售。
第二阶段合作计划从“贷款端合作”扩展到“资金调达端合作”: - 2026年度下期计划开设Saison分行(セゾン支店); - 面向クレディセゾン会员提供银行服务; - 目标之一是扩大更有粘性的存款基础; - 未来还考虑进入中型和中小企业客户合作。
如果做成,这会改善スルガ长期最重要的约束之一:高收益贷款增长需要稳定、低成本、可扩张的负债端支持。
02.3|联盟带来协同,也增加渠道依赖
クレディセゾン既是资本业务合作伙伴,也是重要股东和业务入口。
正面是: - 获客成本可以下降; - 存款和贷款客户池扩大; - 产品组合更丰富。
反面是: - 协同兑现依赖对方渠道; - 关联持股使政策持股削减并非全部自由; - 如果合作经济性低于预期,估值里提前计入的“第五利润中心”会回吐。
所以本轮把联盟视作成长资产,不视作无条件护城河。
03|FY2027 Q1:核心盈利改善,信用成本转回额外抬高总利润
03.1|总利润增速很高
FY2027 Q1合并: - 经常收益371.05亿日元,同比+42.6%; - 经常利润205.21亿日元,同比+207.7%; - 归母净利润140.86亿日元,同比+158.5%; - EPS 82.70日元。
如果只看净利润同比,这是一季非常强的业绩。
03.2|更值得资本化的是核心业务净收益
单体Q1: - 业务毛收益187.79亿日元,同比+59.35亿; - 资金利益193.23亿日元,同比+20.09亿; - 核心业务毛收益190.62亿日元; - 经费87.91亿日元,仅同比+1.29亿; - 核心业务净收益102.70亿日元,同比+21.37亿。
这部分说明经营底盘确实在变强: 收入扩张速度明显快于费用。
03.3|205亿日元经常利润不宜直接年化
Q1信用成本是▲78.43亿日元,其中贷款损失准备金转回收益81.71亿日元;实质信用成本更达到▲86.67亿日元。
这是利润的巨大正贡献。
因此本轮明确拆成两层: - 经营层:强。 - 会计/信用成本层:异常有利,不能机械年化。
公司全年仍只维持合并经常利润475亿日元、归母净利润320亿日元预测,也说明管理层没有把Q1的转回收益当作全年正常 常态年化水平。
04|利率正常化:83%变动利率资产让スルガ成为高beta受益者
04.1|贷款端对利率变化非常敏感
公司披露,2025年度末贷款组合中约83%为变动利率。
Q1已经看到: - 贷款收益率2.99%,同比+20bp; - 存款收益率0.35%,同比+16bp; - 贷款余额同比+9.2%。
也就是说,资金利益改善不是只有“价格”,还有“量”。
04.2|11月2日短期Prime再上调25bp
公司9月24日公告: - 2026年11月2日起短期Prime从2.875%提高至3.125%; - 上调幅度25bp; - 既有适用贷款会陆续调整。
在83%变动利率结构下,这对资产端是明确顺风。
04.3|利率受益取决于资产端与负债端的重定价差
公司自己的中期计划假设大致使用: - 贷款市场利率追随率约90%; - 流动性存款约40%; - 定期存款约80%。
这意味着利率上升初期的确可能扩大资金利益。
随着存款竞争加强,后续要验证的是:
贷款收益率上升 − 存款成本上升 − 市场调达成本 − 信用成本。
如果这四项合计仍然向上,利率正常化才会变成长期ROE,而不是一次周期红利。
05|贷款组合:新资产组合增长较快,房地产仍承载主要信用风险
05.1|“Old → New”的组合迁移是真实的
前中期计划期间,新业务相关毛收益从FY2022的77亿日元增至FY2025的285亿日元;公司披露的资产组合中,新资产组合比重显著提高,旧资产组合下降。
这说明新的贷款增长不是完全重复过去旧模式。
05.2|但房地产金融仍然很重要
新中期计划的FY2028贷款执行计划仍有相当大比例来自房地产相关融资。
这本身不等于问题。
关键在于本轮之后的风险管理是否真的和2018年前不同: - LTV和现金流压力测试; - 渠道治理; - 真实性核验; - 借款人还款能力; - 区域和物业分散; - 风险调整后收益。
スルガ的估值上限很大程度取决于市场是否相信“高收益房地产贷款”可以在不复制旧治理缺陷的情况下持续增长。
06|旧公寓贷款问题:财务尾部已明显收敛,治理历史仍需长期验证
06.1|600项相关民事调停程序已经结束
2026年3月17日,SI被害弁护团相关全600项相关物业的民事调停程序结束。
其中: - 和解金支付对象193项; - 和解金总额121亿日元; - 非支付对象407项; - 到2026年5月20日,后者已有164项相关物业完成还款计划等协商; - 其余继续个别协商。
06.2|金融风险已经被大幅封住
2026年3月末,金融再生法披露不良债权中“组织性交涉先等”余额606亿日元,公司披露担保等271亿、拨备335亿,合计覆盖606亿日元,覆盖率100%。
这意味着历史问题对当前资本的直接尾部风险,比几年前显著下降。
06.3|100%覆盖降低财务风险,但不消除治理历史
2018年金融厅行政处分指出的问题包括: - 文书改ざん; - 审查形骸化; - 顾客保护缺陷; - 信用风险管理缺陷; - 治理与监察问题。
这类历史不会因为一季利润很强就消失。
本轮把它作为长期估值折价边界:只有新贷款持续多年表现正常、投诉和争议进一步下降、治理指标持续稳定,市场才有理由完全解除历史折价。
07|资产质量:开示不良债权仍高,改善不能只看一个百分比
07.1|Q1披露不良债权比率6.02%
金融再生法披露不良债权比率Q1为6.02%,同比8.22%、3月末6.29%有所改善。
如果剔除组织性交涉先,披露比率为3.76%。
这说明历史问题仍显著扭曲表面资产质量。
07.2|剔除旧问题后,新贷款簿是未来主要验收对象
未来更重要的是新资产组合自己的: - 逾期率; - 信用等级迁移; - 实质信用成本; - 房地产价格下跌敏感度; - 利率上升后的债务服务能力。
如果新资产组合在更高利率环境下依然表现稳健,スルガ的“高收益资产获取能力”才算真正重新获得可信度。
08|资本韧性:资本余量已经转化为配置问题
08.1|资本充足率已经有余量
2026年6月末: - 单体国内基准资本充足率11.43%; - 合并12.02%。
新中期计划把实质资本充足率目标设在约10%,目标范围9.5–10.5%。
这意味着公司并不追求无止境囤资本,而是明确愿意把超过目标的资本拿去增长或回报股东。
08.2|债券风险相对可控
2026年3月末国内债券久期约1.8年,有价证券评价损益+373亿日元。
在利率上升环境里,短久期和正评价差额降低了“加息利好贷款、但债券把资本打穿”的矛盾。
不过,市场利率若快速超预期上行,证券估值、调达成本和借款人信用仍会共同变化,所以不能把利率风险看成单边正面。
09|资本政策:回购、注销与分红共同提高每股价值
09.1|资本管理开始围绕目标比率和ROE展开
新中期计划明确: - FY2028 ROE目标11%以上; - 实质资本充足率目标约10%; - 稳定分红,以约30%分红比例为参考; - 在业绩、资本、成长投资和股价条件适合时机动回购。
这是一套完整的资本管理框架,而不是单独喊“提高PBR”。
09.2|回购和注销已经实际执行
2026年4月,公司授权最高500万股、120亿日元的股份回购,期间为5月15日至12月31日。
此前公司也实施过大规模回购;Q1又反映25百万股库存股被注销,期末发行股数从1.971亿股降至1.721亿股。
对于PBR已经超过1倍的公司,回购价值不再像深度折价期那样机械,但持续减少股本仍能提高每股盈利和资本纪律。
09.3|60日元分红使现金回报更稳定,但当前收益率不高
FY2027预测DPS 60日元。
按2,957日元股价,收益率约2.0%。
当前持有逻辑来自: ROE提高+回购+股数下降+稳定增配的综合每股价值增长。
10|Kabugami 技术结构
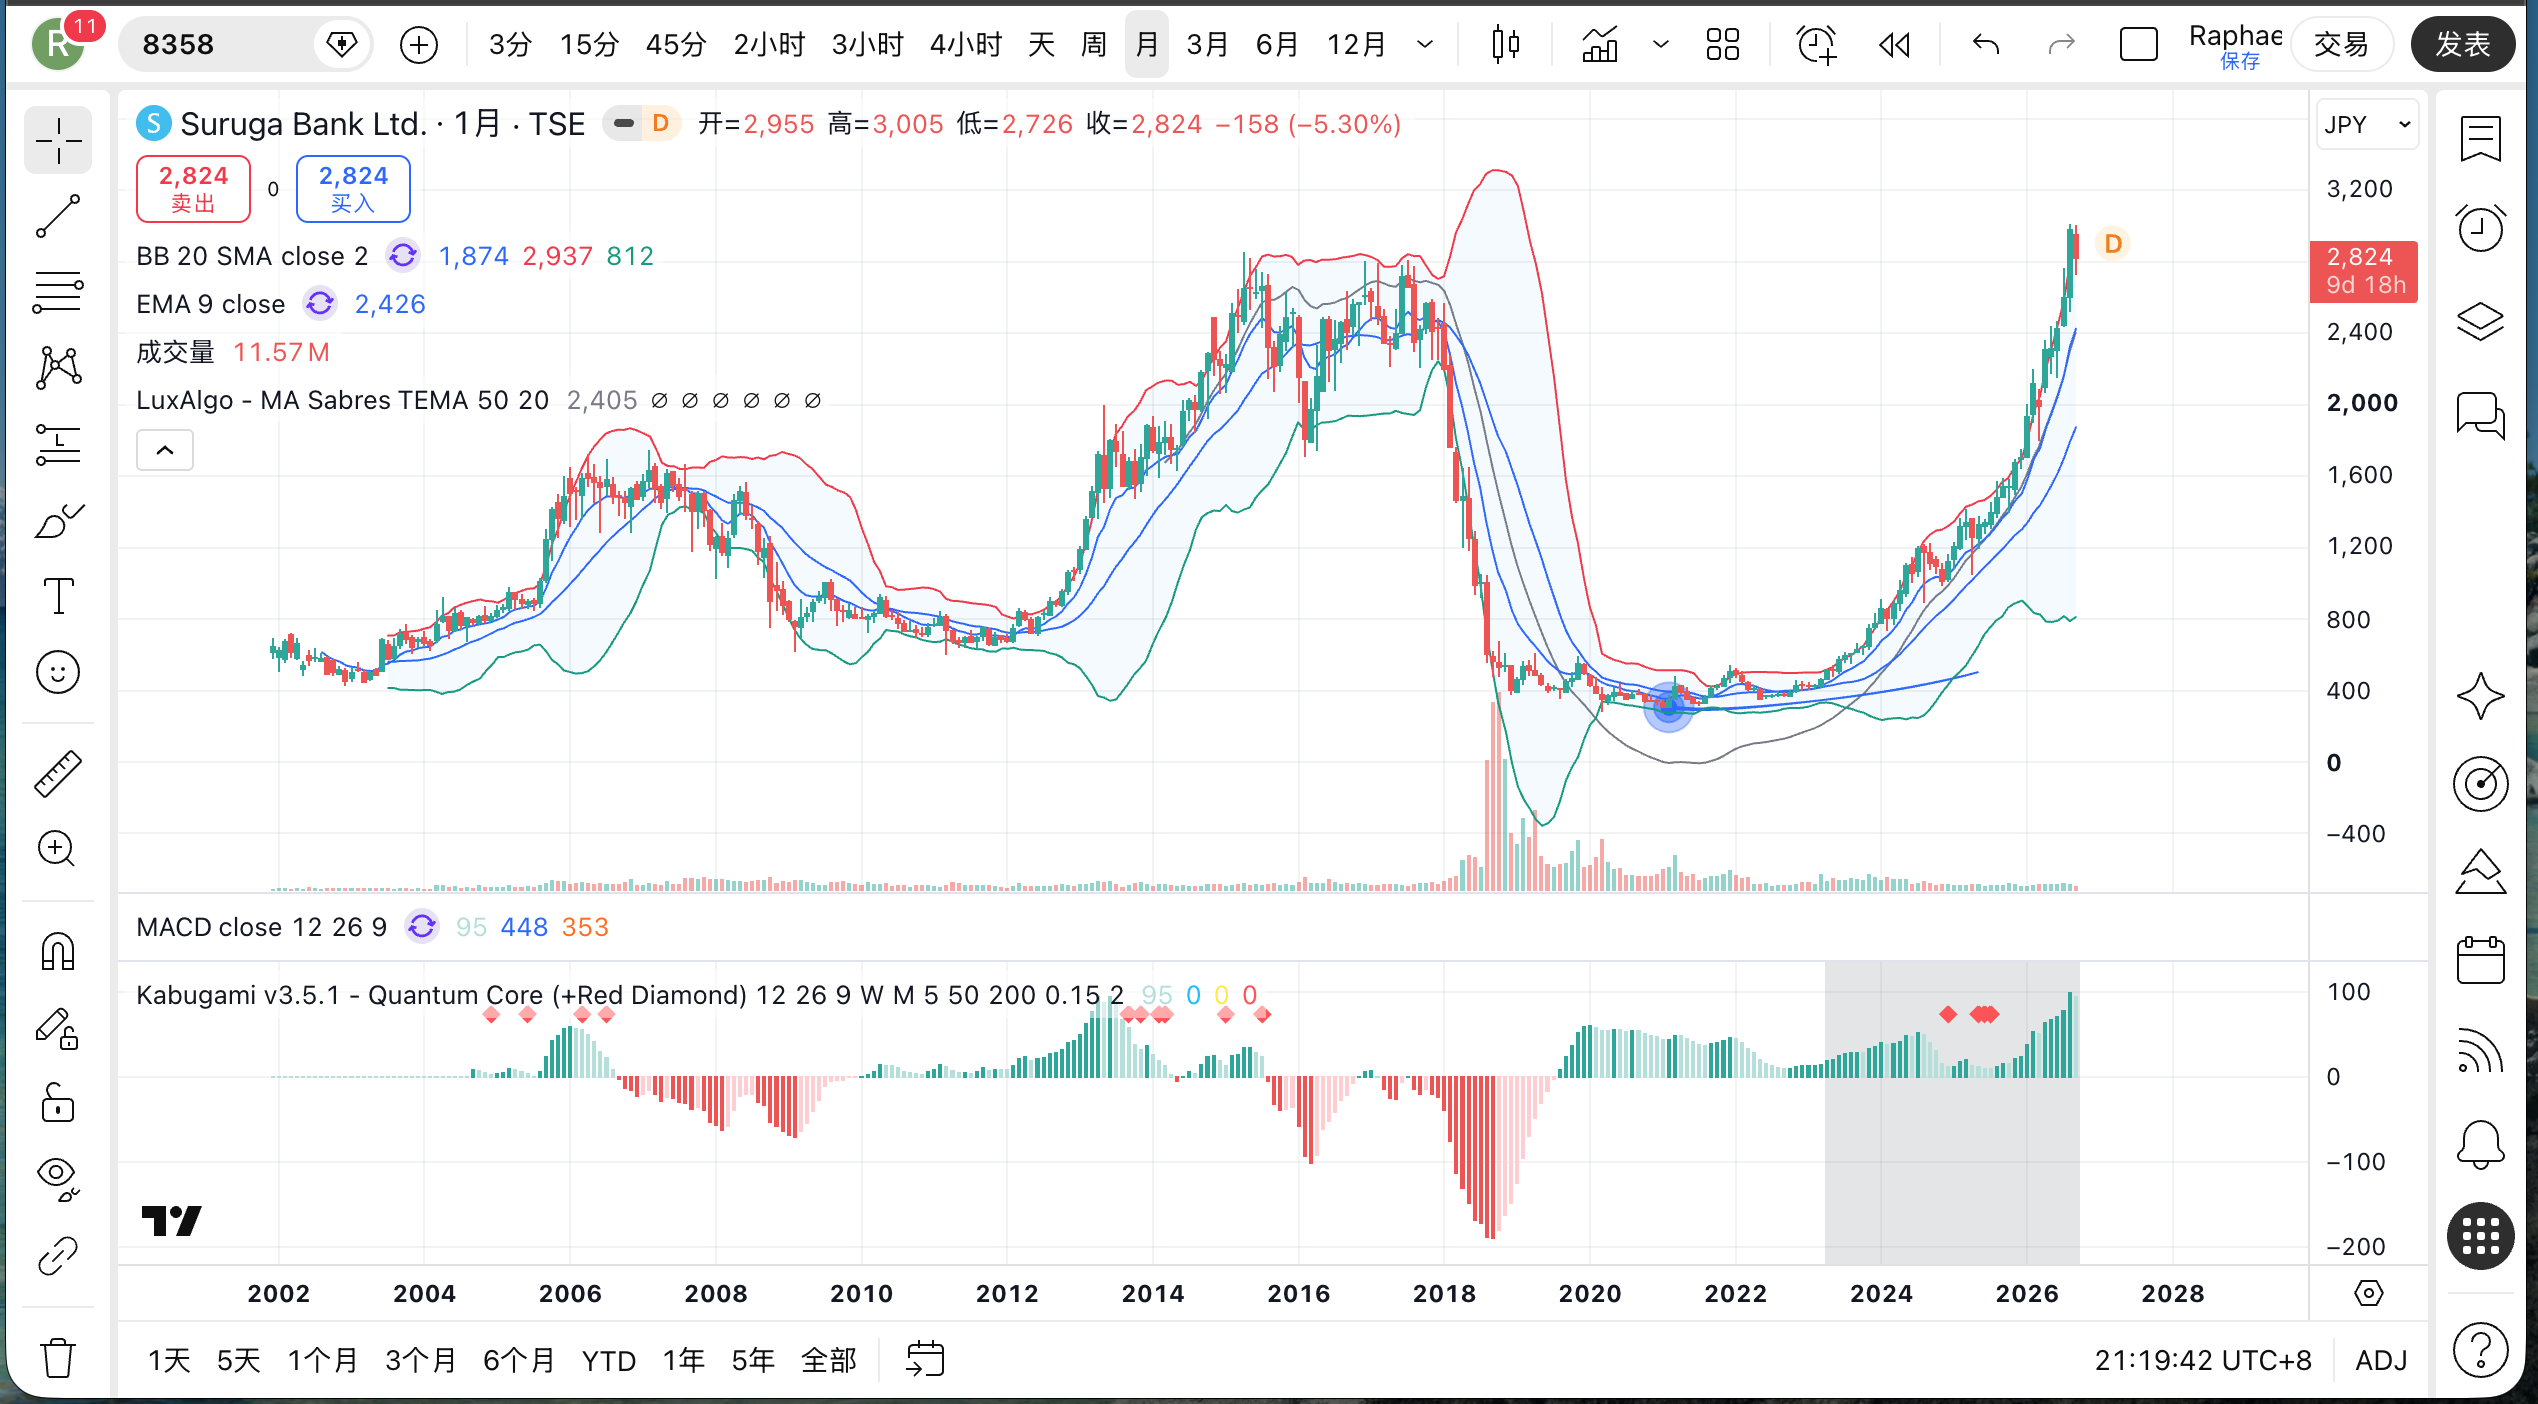
10.1|长期价格结构:2018年断崖重估后,价格中心持续上移
本轮先看完整价格生命史,再叠加基本面事件。
长期价格历史显示: - 2015–2018期间曾多次运行在2,600–2,850日元一带; - 2018治理事故后出现断崖式重估; - 2019低点约374日元; - 2020低点约278日元; - 2021–2023长期在300–500日元附近压缩; - 2024以后价格中心显著上移; - 2026年进一步突破2,000、2,500,并在8月达到3,015日元。
当前状态已经从事故后的低位反弹演变为跨度多年的价格中心迁移。
10.2|2,800–3,000日元正在接受新价格中心检验
9月初股价曾运行在3,000附近,9月11日一度回到2,726,随后又恢复到9月28日2,957。
这段路径很重要,因为它提供了第一次较像样的高位回抽观察:
- 3,000附近遇到供给;
- 回落约9%左右;
- 2,700上方出现承接;
- 之后重新回到2,900以上。
这比“单日创新高”更有信息价值。
它说明高位并没有在第一次回抽后立刻被旧中枢重新吸收。
10.3|高位驻留仍需更长时间确认
本轮技术结构内部判断89/100,原因是趋势和中心迁移都非常强。
继续确认需要看到: - 突破3,015以后能够维持数周或数月; - 回抽2,800附近后仍能重新站回3,000; - 月线低点继续抬高; - 成交与波动从“突破脉冲”转成“高位驻留”。
降级路径: - 持续失守2,700; - 更进一步回到2,400–2,500并被长期吸收; - 高位突破完全回到旧价格中心内部。
11|治理:制度重建之后,关键是增长期能否长期守住风险纪律
11.1|形式治理明显改善
新中期计划披露: - 独立外部董事6/12,占50%; - 女性董事2/12,占16.6%; - 建立信用风险、业务风险、系统风险等风险委员会; - 强化内部监察、合规监测和双向沟通; - 把合规意识调查纳入持续KPI。
这些安排比事故前明显更完整。
11.2|重新增长阶段才会检验治理约束
治理最容易在低增长、强监管期看起来很好。
治理约束将在贷款重新高速增长时接受检验: - 一线能不能因为业绩压力绕过审查; - 新渠道能不能保持资料真实性; - 高收益房地产贷款能不能保持风险纪律; - クレディセゾン协同能不能避免利益冲突和过度依赖; - 管理层能不能接受“少做一笔高收益贷款”来保护长期资本。
所以本轮治理评分不低,但也不会因为制度数量多就给满分。
12|研究增量:高利率敏感资产、主动增长与资本回报同时存在
很多日本地银在利率正常化时会受益,但差异在于:
- 有的银行贷款增长慢;
- 有的银行贷款多但变动利率比例低;
- 有的银行利差改善,却把资本继续留在账上;
- 有的银行资本回报积极,但区域人口和资产需求弱。
スルガ当前比较特殊: - 83%贷款为变动利率; - 新规贷款执行恢复得很快; - OHR已经压到50%左右; - 资本充足率高于目标; - 回购、注销、60日元分红都在进行; - 与クレディセゾン联盟提供新的低成本获客和负债端选项。
这形成了一个很有力量的资本循环:
高收益资产增长 → 资金利益扩大 → ROE提高 → 超额资本回购/分红 → 每股价值提高。
但这个循环有一个关键前提:
不能为了追求高收益资产再次牺牲信用和治理。
这也是スルガ和普通“加息受益地银”最大的不同:它的上行潜力更强,但历史反证也更强。
13|估值:1.52倍PBR要求正常化ROE维持在较高水平
13.1|股价已经完成巨大重估
9月28日收盘2,957日元: - 年初来低点1,709; - 年初来高点3,015; - 从年初低点到当前约+73%; - PBR约1.52倍; - PER约15.74倍; - 预测股息率约2.0%。
这已经不是“事故折价+低PBR”的价格。
13.2|1.52倍PBR不是一定贵,但需要持续高ROE
如果公司最终能做到: - 正常税率下ROE稳定11%左右; - 信用成本回到正常后仍维持高核心利润; - 回购与分红持续; - 旧问题资产继续下降; - 新组合信用表现良好,
那么高于1倍PBR可以有基本面支撑。
但如果正常化ROE只有7–8%,1.5倍PBR的容错率就明显降低。
13.3|主要风险来自市场预期已经领先于基本面
这类股票更需要防范预期领先:即使业绩仍在增长,只要增长没有快过市场预期,估值也可能先收缩。
这也是为什么本轮估值与安全边际模块只有52分。
14|Kabugami Score V3.2
| 模块 | 权重 | 内部判断 | 加权贡献 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 76 | 9.88 | 合并口径资本充足率12.02%、短债券久期、证券估值收益与旧问题资产100%担保及拨备覆盖提高韧性;但披露不良债权比率6.02%仍高。 |
| 竞争优势与结构耐久性 | 14 | 73 | 10.22 | 差异化零售、互联网分行、静冈/神奈川关系和クレディセゾン联盟构成独特资产获取能力,但不属于不可复制的全国性护城河。 |
| 盈利质量、现金转化与资本效率 | 17 | 78 | 13.26 | 核心业务净收益、资金利益和贷款增长都很强,OHR 46.1%;但Q1总利润被大额准备金转回和负信用成本放大。 |
| 商业结构、产品、客户与关键依赖 | 11 | 76 | 8.36 | 五利润中心、新组合增长和联盟扩展提高多样性;房地产相关融资和合作伙伴依赖仍重要。 |
| 估值与安全边际 | 15 | 52 | 7.80 | PBR约1.52倍、PER约15.7倍、年内已上涨约73%,修复和加息红利已被大幅定价。 |
| 资本配置与股东回报 | 10 | 88 | 8.80 | 60日元DPS、最高120亿回购、25百万股注销、10%左右资本目标和政策持股缩减,资本纪律清晰。 |
| 治理、所有权与管理层 | 7 | 69 | 4.83 | 独立董事比率提高、风险委员会和合规体系明显加强;但2018事故、后续监管关注和未完全结束的个别协商仍要求折价。 |
| Kabugami 技术结构 | 13 | 89 | 11.57 | 2020低位以来价格中心持续迁移,2026突破历史重要高位区并接近3,015;当前位置很高,仍需深回抽承接验证。 |
| 合计 | 100 | 74.72 | Rating B+ |
14.1|为什么不是A
公司经营质量本身已经接近A档讨论范围。
把总分压在B+的主要是三件事: 1. Q1利润质量被信用成本异常正贡献放大; 2. 旧房地产问题和治理历史虽大幅收敛,却仍不是“完全不存在”; 3. 当前1.52倍PBR和接近3,000日元已经把大量修复预期提前写进股价。
如果未来两到四个季度证明: - 正常化信用成本下核心利润仍增长; - ROE向11%靠拢; - 旧问题资产继续退出; - 3,000附近新价格中心通过深回抽验收,
则评分有继续上调的空间。
15|来源、重要未知与下一次最值得跟踪什么
合规与风险声明
银行现金流表会受到存贷款、市场资金和证券账户变化影响,本轮不机械套用制造业OCF筛选,而是重点评价资金利益、核心业务纯益、信用成本、贷款资产质量、资本充足率、ROE与股东回报。
本报告仅用于公开信息研究与历史判断记录,不构成个别证券买卖建议、证券募集、收益承诺或目标价格。
15.1|主要一手来源
- スルガ銀行「2027年3月期 第1四半期決算短信」2026-08-10
https://www.surugabank.co.jp/surugabank/investors/ir/2026/pdf/260810.pdf - スルガ銀行「中期経営計画 2026年度~2028年度」2026-04
https://www.surugabank.co.jp/surugabank/investors/topics/pdf/260424_01.pdf - スルガ銀行「2025年度(2026年3月期)通期決算説明会」2026-05-28
https://www.surugabank.co.jp/surugabank/investors/irinfo/2025/pdf/260528.pdf - スルガ銀行「社長メッセージ」2026年更新
https://www.surugabank.co.jp/surugabank/corporate/message/ - スルガ銀行「短期プライムレートの引上げについて」2026-09-24
https://www.surugabank.co.jp/surugabank/kojin/topics/260924_02.html - スルガ銀行「Corporate Profile」
https://www.surugabank.co.jp/surugabank/common/english/profile/ - 金融庁「スルガ銀行株式会社に対する行政処分について」2018-10-05
https://www.fsa.go.jp/news/30/ginkou/20181005/20181005.html
15.2|市场与Technical资料
- Yahoo!ファイナンス 8358历史价格:2026-09-28收盘2,957日元、年初来高3,015、低1,709;
- 公开历史年线/日线资料用于2013–2026价格生命史交叉核对;
- 本轮所有settled Technical判断以2026-09-28这个最新完整交易日为锚,不使用9月29日盘中未完成价格确认月线状态。
15.3|最重要的Research Debt
下一次Review最值得继续追踪:
- 信用成本正常化。 Q1的▲78.43亿日元信用成本不可持续,全年常态盈利能力需要在准备金转回消失后重新验收。
- 新资产组合坏账表现。 尤其房地产相关贷款在更高利率环境下的逾期、重组和损失率。
- 11月2日以后净息差。 短Prime+25bp之后,贷款beta和存款beta的真实差值。
- 旧公寓贷款问题剩余个别协商。 407项相关物业中尚未完成协商解决的数量是否继续下降。
- ROE口径。 剔除低税负、信用成本转回等因素后,FY2027/FY2028能否仍接近11%。
- セゾン支店经济性。 新存款获取成本、开户活跃度、交叉销售和长期稳定性。
- 资本回报执行。 2026回购最终完成金额、后续注销和FY2028资本比率向目标区间靠拢。
- 技术结构。 3,015突破后第一次20%左右级别回撤,是否仍能在更高中心重新组织。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-29 |
| Score Version | V3.2 |
| Publication Source SHA | 01b2266ea82582dae8fd0370b3214c8a344eb92b |
| Delivery Commit SHA | 01b2266ea82582dae8fd0370b3214c8a344eb92b |
| Delivery Runtime Fingerprint | c79448c4b1bcf6659de87101bf06063f97e476f61db787f2c7c03fc5ccaa9fb6 |