利率正常化带动资金利益扩张;FY2026/3净利润193.82亿日元,资本效率目标继续上修;政策保有株式压缩、回购和总还原性向约30%的方向提高了资本纪律。
FY2026利润含较大的股票相关收益和退职给付信托返还益,核心盈利与一次性收益需要拆开;PBR虽仍低于1倍,但股价已经连续两年大幅重估;存款成本、证券组合和信用成本会决定利率红利能否持续。
大垣共立银行已经从“低PBR、低ROE的传统地银”进入“利率正常化+资本效率修复”的兑现阶段。当前最值得跟踪的不是还能不能重估,而是核心资金利益、ROE和股东回报能否持续增长,足以接住已经上移的价格中枢。 当前动作:持有/不追高。利润、ROE、资本政策和政策保有株式压缩都在向好,但股价已经从长期低位完成大幅重估并处于年内高位附近。新增仓位更适合等待盈利继续追上估值,或等待高位回抽后出现新的承接证据。
报告目录
01|投资问题:大幅重估以后,核心ROE能不能继续追上股价
过去两年,大垣共立银行最容易理解的逻辑是低PBR、区域存款基础和日本利率正常化。这个阶段已经发生了很大变化。
2026年9月29日,分割调整后股价收于1,746日元,年初低点约945日元,9月28日年内高点1,772日元。市场口径PBR约0.86倍,虽然仍低于1倍,但相较过去长期低估阶段,价格已经提前反映了相当一部分盈利和资本效率改善。
因此本轮最重要的问题不再是“地银是不是便宜”,而是:
核心资金利益、非利息收入、费用效率和资本配置,能否把ROE稳定推向中期5%以上、长期8%以上,同时降低一次性证券收益对利润的影响。
只要答案继续偏正面,低于1倍PBR仍有基本面支撑;如果ROE停在中个位数,而股价继续只靠估值扩张,安全边际就会明显下降。
02|盈利引擎:Q1显示利率正常化已经进入利润表
FY2027/3 Q1,大垣共立银行合并经常收益427.30亿日元,经常利润84.87亿日元,归母净利润57.20亿日元。经常利润同比增幅约45%,公司维持全年经常利润305亿日元、归母净利润206亿日元预测。
这组数据的重要性不只是“同比增长”。
区域银行的核心盈利改善来自资产负债表重新定价:贷款利率与有价证券收益率上升得更快,而存款成本的上升相对滞后。只要这个差额保持为正,资金利益会成为利润增长的主要底盘。
但这并不是无风险的单向收益。未来每次加息都要同时观察:
- 贷款与债券资产收益率上升多少;
- 存款beta提高多少;
- 市场融资成本是否抬升;
- 信用成本是否因为经济放缓而反向扩大。
因此利率正常化对大垣共立银行是真实正面,但不能机械外推成永久利润增长。
03|利润质量:FY2026很好看,但需要把核心利润与证券收益拆开
FY2026/3合并经常利润221.32亿日元、归母净利润193.82亿日元,较上一年度继续上升。
与此同时,决算资料显示FY2026股票等相关损益约280.95亿日元,较前期大幅增加;另有退职给付信托返还益56亿日元。它们共同说明一件事:最终净利润很强,但其中包含不能简单年化的资本市场与一次性因素。
对长期股东而言,更重要的是持续拆开四条线:
- 贷款和证券带来的核心资金利益;
- 手续费、咨询、证券、租赁等非资金收入;
- 股票和债券相关实现损益;
- 信用成本与营业费用。
如果核心资金利益和手续费收入足以独立推高ROE,那么资本效率改善具有耐久性;如果利润主要依赖政策保有股出售和证券收益,则应把高利润视为资本重构过程中的阶段性释放。
04|资产负债表:区域存款底盘强,资本缓冲够用但并不宽松
截至2026年3月末,公司披露:
- 合并总资产约6.737万亿日元;
- 存款余额约5.863万亿日元;
- 贷款余额约4.622万亿日元;
- 合并自己资本比率9.82%;
- 单体自己资本比率9.16%。
这组结构说明,OKB仍是一家典型以客户存款支持贷款和证券资产的区域银行。
稳定存款是利率上升周期里非常重要的竞争资产。它决定银行是否需要用高成本市场融资支撑资产扩张,也决定存款利率竞争对净息差的侵蚀速度。
但资本比率并不高到可以忽略风险资产增长。贷款扩张、证券组合波动、政策保有股压缩、回购和分红都在争夺同一份资本,因此管理层未来必须持续在增长和资本回报之间做选择。
05|区域护城河:岐阜是深度,爱知是规模延伸
大垣共立银行1896年设立,总部位于岐阜县大垣市。2026年3月末国内157个营业网点,业务核心覆盖岐阜和爱知,并通过贷款广场、证券、租赁、咨询、支付和投资子公司把传统银行关系扩展成更广的金融服务关系。
区域银行的护城河不是技术专利,而是长期积累的客户关系、企业现金流信息、地方信用判断、个人存款和住房金融入口。
岐阜提供关系深度,爱知尤其是名古屋都市圈提供更大的企业和个人金融市场。两者结合,能够降低单一地方人口收缩对增长的限制。
反面也很清楚:区域关系并不自动等于高回报。银行必须证明这些关系能够转换为较高的风险调整后贷款收益、手续费收入和交叉销售,而不是只形成低价竞争中的资产规模。
06|从银行到综合金融:非资金收入决定长期ROE上限
OKB集团拥有证券、租赁、咨询、支付、信用保证、资本投资、系统服务等多个子公司。中期计划把自身定位从传统银行进一步推向“付加价值创造企业”。
这条路线的经济意义是减少对单一存贷差的依赖。
如果咨询、M&A、证券、财富管理、支付、租赁和资本投资能够形成稳定手续费和服务收入,那么ROE提升不需要完全依赖央行政策利率。
但这部分仍需要未来披露验证两个问题:
- 非资金收入增长能否快于成本投入;
- 集团协同是否真正产生客户钱包份额,而不是业务线数量增加。
本轮把它视为潜在第二盈利引擎,而不是已经完成的转型。
07|资本政策:政策保有股压缩是真正的PBR改革
2026年2月,公司进一步收紧政策保有股目标:到2028年3月末,包括みなし保有株式在内的政策保有股市值相对合并净资产降至20%以下。
这是本轮最重要的资本效率信号之一。
政策保有股过高会同时带来:
- 资本被低回报资产占用;
- 市场风险进入银行净资产;
- 企业关系与资本效率之间的冲突;
- PBR长期折价。
持续出售这些资产,可以释放资本用于贷款增长、成长投资、分红和回购。
但卖股本身并不是永久利润。最好的结果是把一次性处置收益转成更高的核心ROE和每股价值,而不是仅仅让某一年净利润变得漂亮。
08|股东回报:从稳定配当走向“分红+回购”的资本纪律
公司当前公开的股东回报方针以稳定分红为基础,并根据资本充足率、业绩和外部环境,通过增加分红和回购实施追加回报,目标总还原性向约30%。
近年分红已经明显提高。2026年2月公司还决定实施自己股份取得。
对区域银行来说,这种资本政策比单纯强调“稳定分红”更重要,因为它把多余资本和低回报资产释放与普通股东收益建立了直接联系。
未来仍需观察总还原性向30%是不是最低纪律,还是只在利润高点出现的阶段性动作。
09|估值:0.86倍PBR仍不算贵,但低估值不再是完整答案
2026年9月29日,分割调整后股价1,746日元,市场口径预测PER约17.41倍、PBR约0.86倍。
单看PBR,仍低于1倍。
但估值必须和ROE放在一起看。公司此前把中期ROE目标上修至5%以上,长期目标上修至8%以上。若ROE能稳定达到8%,0.86倍PBR仍有继续修复的经济基础;若ROE长期只在5%左右,当前估值的吸引力就会弱很多。
同时,FY2026净利润包含显著股票相关收益和一次性收益,因此不能拿193.82亿日元直接当永久盈利分母。
当前估值的正确理解是:
仍有折价,但折价已经从“明显错误定价”变成“需要持续ROE兑现才能消除的折价”。
10|Kabugami 技术结构
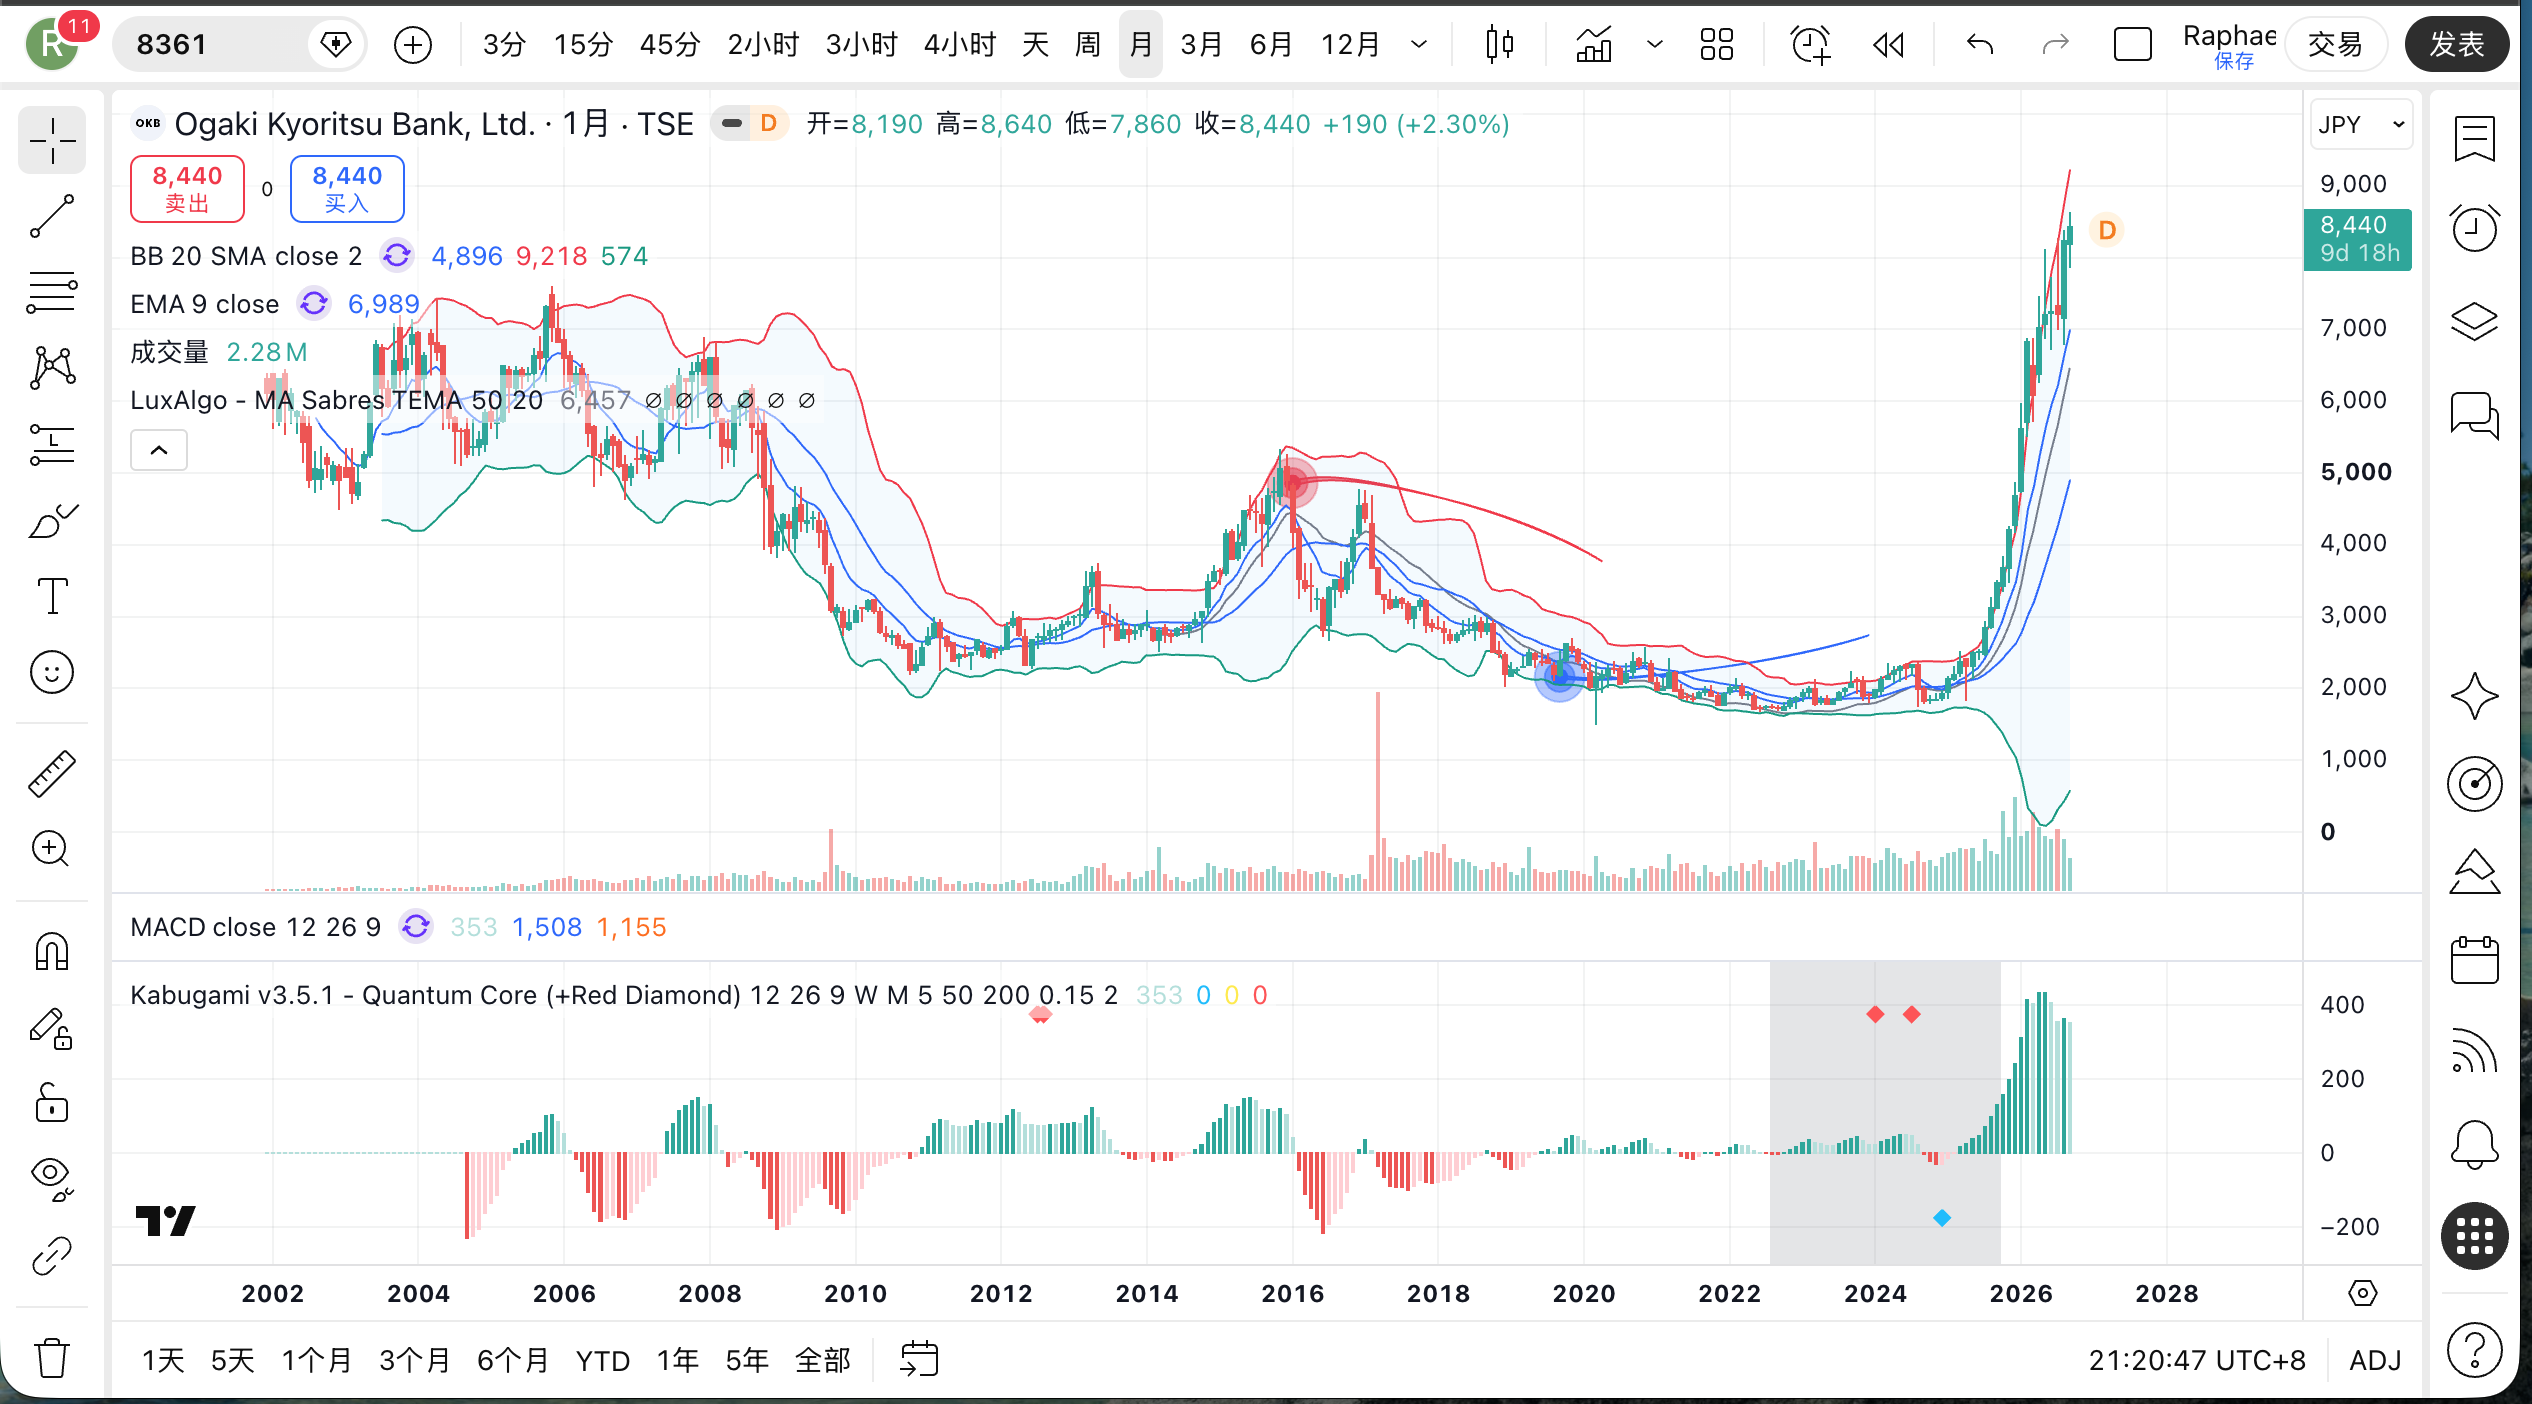
Owner 图后绑定说明: 本次 Review 的 Research / Technical 在无 Owner 图条件下完成;本图是在该 Review 冻结后按同一 Review 身份补绑定,仅用于最终公开展示。文中关于“未继承/未分配 Owner Media”“无图”或
text-only的表述均描述研究冻结时点,不代表最终页面仍无图;Research Truth、Technical、Score、Review 日期与历史身份均未因此改变。
本次同一Review的durable-source恢复没有可重新核验的Owner Publication Chart引用,因此正式发布保持text-only;Technical Research不因图表缺席而停止。
10.1|长期价格状态已经发生明显迁移
分割调整口径下,年线数据呈现非常清楚的状态变化:
- 2021年收盘约386日元;
- 2022年约375日元;
- 2023年约377日元;
- 2024年约387日元;
- 2025年约938日元;
- 2026年9月29日约1,746日元。
2021—2024大体是长期横向低位区,2025开始价格中心迅速上移,2026继续加速。
这意味着旧的“长期低位地银”价格状态已经显著失去控制。
10.2|新状态很强,但尚未经过充分回抽验证
2026年年初低点约945日元,9月28日高点1,772日元,9月29日仍收在1,746日元,距离年内高点只有约1.5%。
价格结构显然偏强。
但Kabugami Technical不把“接近新高”直接等同于高质量入场。真正缺少的是一次幅度足够的Return:
- 回撤后能否维持明显高于2025价格中心;
- 高位筹码是否愿意继续承接;
- 月线中心是否在回调中保持上移,而不是快速跌回旧区间。
因此Technical给予正面分,但不进入90以上的“已充分确认”状态。
10.3|株式分割只改变刻度,不改变趋势
2026年9月29日执行1拆5。历史价格比较必须统一使用分割调整口径。
本轮不会把名义价格从8,000日元区间变成1,700日元区间误判为暴跌。
11|风险、反证与催化剂
主要风险包括:
- 存款成本上升快于贷款和证券收益率,净息差改善反转。
- FY2026高利润中的证券收益和一次性项目无法重复。
- 政策保有股出售后若资本重新配置效率不高,PBR改善会失去第二阶段动力。
- 贷款扩张在经济放缓后转化为信用成本。
- 区域人口和企业结构长期承压。
- 股价已经靠近年内高位,价格先于ROE兑现。
- 证券组合在利率快速变化时出现评价和实现损失。
主要催化剂包括:
- FY2027/3 Q2以后资金利益继续强;
- 全年经常利润305亿日元、净利润206亿日元预测兑现或上修;
- ROE向中期5%以上、长期8%以上继续推进;
- 政策保有股比率持续下降;
- 分红和回购随资本释放同步提高;
- 高位回抽后形成稳定承接。
12|Research Dividend、Research Debt 与 Research Stop
12.1|Research Dividend
本轮最重要的新认识是:8361的重估已经从“利率正常化预期”进入“资本效率兑现”阶段。
利润增长、政策保有股出售、回购和ROE目标上修并不是彼此独立的故事,它们共同指向同一条资本链:
低回报资产释放 → 核心资金利益提高 → ROE上升 → 分红/回购能力增强 → PBR折价缩小。
12.2|Research Debt
仍需继续验证:
- 核心资金利益在存款beta上升后的净增量;
- FY2027全年利润中证券收益与核心业务的比例;
- 非资金业务对集团利润的真实贡献;
- 政策保有股出售资金最终流向;
- 风险调整后贷款收益与信用成本;
- 深回抽后的长期价格承接区。
12.3|Research Stop
截至本Review,公开资料已经能够回答当前最重要的投资问题:经营和资本效率改善是真实的,但股价已经提前进行了大幅重估。剩余关键UNKNOWN需要未来季度财报、资本政策执行和新的价格Return才能解决,继续重复搜索当前公开资料不足以 materially 改变本轮Thesis、Score或Action,因此Research Stop成立。
13|Full Synthesis:8361现在是一场“核心ROE追赶价格”的验证
主盈利链: 区域存款基础 → 贷款与证券资产重新定价 → 核心资金利益上升 → 利润与ROE改善。
资本效率链: 政策保有股压缩 + 回购/分红 → 低回报资本释放 → 每股价值和PBR修复。
第二收入链: 区域客户关系 + 集团证券/租赁/咨询/支付能力 → 非资金收入 → 降低对利率周期单一依赖。
反证链: 存款成本、信用成本、证券损益波动和一次性利润 → 核心ROE可能弱于表面净利润 → 高位估值消化。
Technical链: 2021—2024长期低位横向 → 2025价格中心明显上移 → 2026继续加速至历史高位附近;旧状态显著弱化,但新高区域尚缺一次充分Return验证。
综合来看,大垣共立银行已经不是单纯“便宜地银”。未来股东回报取决于ROE是否真的能穿过5%并逐步靠近8%,以及资本释放能否持续转成分红、回购和高回报业务。
14|Kabugami Score V3.2
| 模块 | 权重 | 判断强度 | 加权得分 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 78 | 10.14 | 约5.86万亿日元存款和9.82%合并自己资本比率提供稳定底盘,但资本并非无限富余。 |
| 竞争优势与结构耐久性 | 14 | 70 | 9.80 | 岐阜/爱知关系网络和157个网点具有区域信息优势,但区域人口与价格竞争限制超额回报。 |
| 盈利质量、现金转化与资本效率 | 17 | 68 | 11.56 | 核心资金利益改善明确、ROE方向向上;FY2026证券相关收益和一次性项目较大,耐久性仍需季度拆解。 |
| 商业结构、产品、客户与关键依赖 | 11 | 70 | 7.70 | 存贷底盘与证券、租赁、咨询、支付等集团能力形成多入口,但银行业务仍高度受利率与区域经济影响。 |
| 估值与安全边际 | 15 | 62 | 9.30 | PBR约0.86倍仍有折价,但预测PER约17倍且股价接近年高,低估值优势已明显收窄。 |
| 资本配置与股东回报 | 10 | 72 | 7.20 | 政策保有股20%以下目标、总还原性向约30%及回购方向改善资本纪律,执行仍在进行。 |
| 治理、所有权与管理层 | 7 | 68 | 4.76 | 资本效率目标和政策保有股改革方向清晰,但仍需用ROE、资产出售和资本再配置结果验证。 |
| Kabugami 技术结构 | 13 | 78 | 10.14 | 长期低位状态已明显突破,2025—2026价格中心强力上移;当前位置靠近新高,尚缺深回抽后的再确认。 |
| Total | 100 | 70.60 | Rating B+ |
分数不是对研究量的奖励。8361最主要的加分来自利润与资本效率改善、区域资金底盘和价格状态迁移;最主要的扣分来自利润一次性成分、当前位置的安全边际下降,以及ROE长期目标尚未完全兑现。
15|来源、Research Findings 与 Compliance
15.1|Compliance
本报告基于截至2026-09-29可获得的公开资料形成,只用于研究记录和方法验证,不构成买卖建议、投资招揽、目标价、收益保证或个别投资者适当性判断。银行利润会受到日本利率路径、存款竞争、信用成本、证券市场、政策保有股处置、地区经济和监管资本要求影响。
15.2|本Review身份
- Research Producer:GPT Research Lane。
- Formal Research Start:2026-09-29 JST。
- Research Authority SHA:
01b2266ea82582dae8fd0370b3214c8a344eb92b。 - 本次为同一Review的durable-source恢复:不改变已完成Research的公司身份和研究日期,只恢复此前未形成Git durable effect的正式source。
- Owner Media attachment 4431的历史关联线索存在,但当前恢复执行面无法重新取得精确原图进行视觉身份复核,因此本次source不携带Owner Chart引用;图表缺席不阻断正式Review,Technical以公开价格生命史完成。
- Coverage35 Method Epoch:
structured-deep-research-v1。 - ResearchSynthesis Method Epoch:
full-synthesis-map-v1。 - EditorialRouting Method Epoch:
loss-preserving-routing-v1。 - Score Version:V3.2。
15.3|主要公开来源
- 大垣共立銀行|株主・投資家のみなさま
https://www.okb.co.jp/investor/ - 大垣共立銀行|2027年3月期 第1四半期 決算短信・四半期情報
https://www.okb.co.jp/investor/tanshin.html - 大垣共立銀行|2026年3月期 決算短信
https://www.okb.co.jp/assets/pdf/investor/tanshin/2025/2026-0502.pdf - 大垣共立銀行|中期経営計画・決算説明資料
https://www.okb.co.jp/investor/ir.html - 大垣共立銀行|政策保有株式縮減目標の変更
https://www.okb.co.jp/assets/pdf/archive/2026/20260225jp.pdf - 大垣共立銀行|会社概要
https://www.okb.co.jp/about/outline.html - 大垣共立銀行|統合報告書2026入口
https://www.okb.co.jp/investor/disclosure2025.html - Yahoo!ファイナンス|8361 株価時系列・評価指標
https://finance.yahoo.co.jp/quote/8361.T/history - 株探|8361 年次・月次価格履歴
https://s.kabutan.jp/stocks/8361/historical_prices/yearly/
15.4|Research Findings
F001|最重要问题已经从“低PBR地银重估”转成“核心ROE能否追上已经上移的价格”。
普通股东含义:未来估值扩张需要持续盈利和资本效率,而不是只靠宏观利率叙事。
不确定性:ROE长期8%以上仍是目标而非既成事实。
F002|Q1证明利率正常化已经进入核心利润,但存款beta决定持续时间。
普通股东含义:资金利益是最可重复的盈利改善来源。
反证:存款成本和市场融资成本可能加速追上。
F003|FY2026利润质量必须拆分,股票相关收益和退职给付信托返还益不能直接年化。
普通股东含义:高净利润并不等于同等规模的永久盈利能力。
不确定性:FY2027全年证券损益结构仍未完成。
F004|政策保有股缩减是最重要的资本效率改革之一。
普通股东含义:低回报资本释放后可用于成长、分红和回购。
不确定性:出售节奏和资本再配置的最终ROIC仍需观察。
F005|总还原性向约30%把资本效率修复更直接传导给股东。
普通股东含义:如果核心利润上升,现金回报有继续扩大的制度空间。
反证:监管资本和资产增长可能限制回购规模。
F006|价格旧状态已经明显失去控制,但新高区域尚未经历充分Return。
普通股东含义:趋势正面,位置并不便宜。
不确定性:首次显著回撤后真正的新价格中心仍待市场形成。
F007|岐阜深度+爱知扩张是区域增长的现实路径。
普通股东含义:客户关系可以跨传统地域边界产生更大的贷款与服务收入。
反证:为了规模牺牲贷款价格或信用质量会抵消增长价值。
F008|综合金融化能够抬高长期ROE上限,但目前仍需要利润贡献验证。
普通股东含义:非资金收入增长可以降低利率周期依赖。
不确定性:集团各业务线的资本回报和协同利润披露颗粒度仍有限。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-29 |
| Score Version | V3.2 |
| Publication Source SHA | 2214471d6df6a040a5df386af8713874e4c3834e |
| Delivery Commit SHA | b26014390867c58f97f93673bfed756e8a675cf4 |
| Delivery Runtime Fingerprint | c79448c4b1bcf6659de87101bf06063f97e476f61db787f2c7c03fc5ccaa9fb6 |