8338 株式会社筑波銀行(Tsukuba Bank, Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
大垣共立银行是以岐阜、爱知为核心的区域金融集团,以存贷款为底盘,同时通过证券、租赁、咨询、支付、资本投资等集团公司扩展综合金融服务。
最近亮点:FY2027/3 Q1经常收益427.30亿日元、经常利润84.87亿日元、归母净利润57.20亿日元;公司维持全年经常利润305亿日元、归母净利润206亿日元预测。
利率正常化带动资金利益扩张;FY2026/3净利润193.82亿日元,资本效率目标继续上修;政策保有株式压缩、回购和总还原性向约30%的方向提高了资本纪律。
FY2026利润含较大的股票相关收益和退职给付信托返还益,核心盈利与一次性收益需要拆开;PBR虽仍低于1倍,但股价已经连续两年大幅重估;存款成本、证券组合和信用成本会决定利率红利能否持续。
大垣共立银行已经从“低PBR、低ROE的传统地银”进入“利率正常化+资本效率修复”的兑现阶段。当前最值得跟踪的不是还能不能重估,而是核心资金利益、ROE和股东回报能否持续增长,足以接住已经上移的价格中枢。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:大垣共立银行已经从“低PBR、低ROE的传统地银”进入“利率正常化+资本效率修复”的兑现阶段。当前最值得跟踪的不是还能不能重估,而是核心资金利益、ROE和股东回报能否持续增长,足以接住已经上移的价格中枢。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/29研究

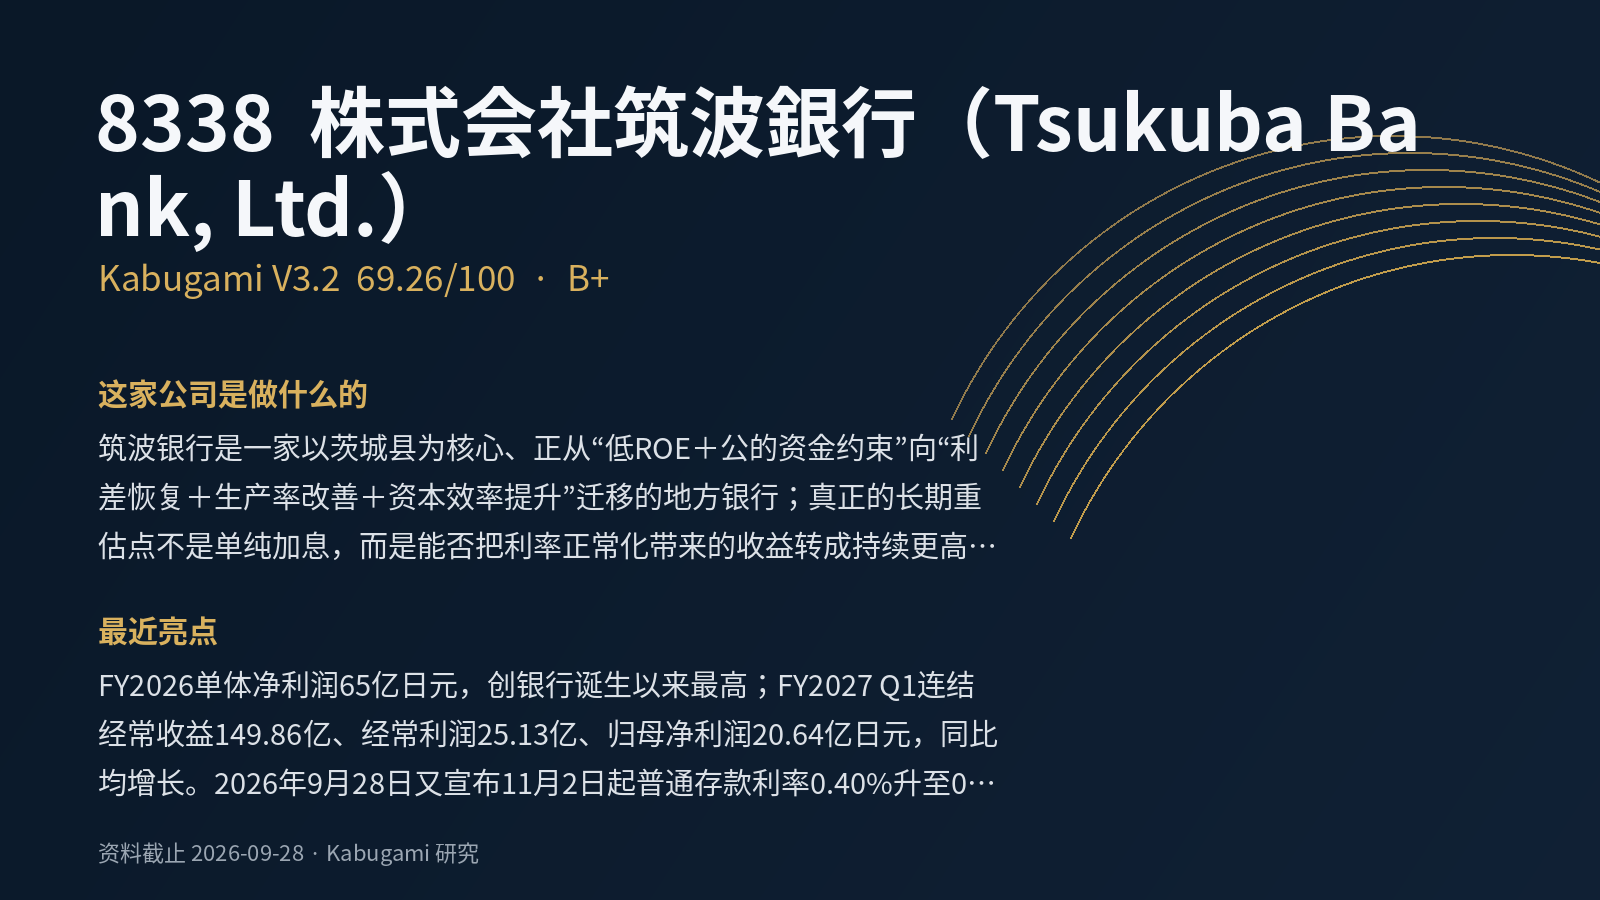 69.26V3.2 · B+
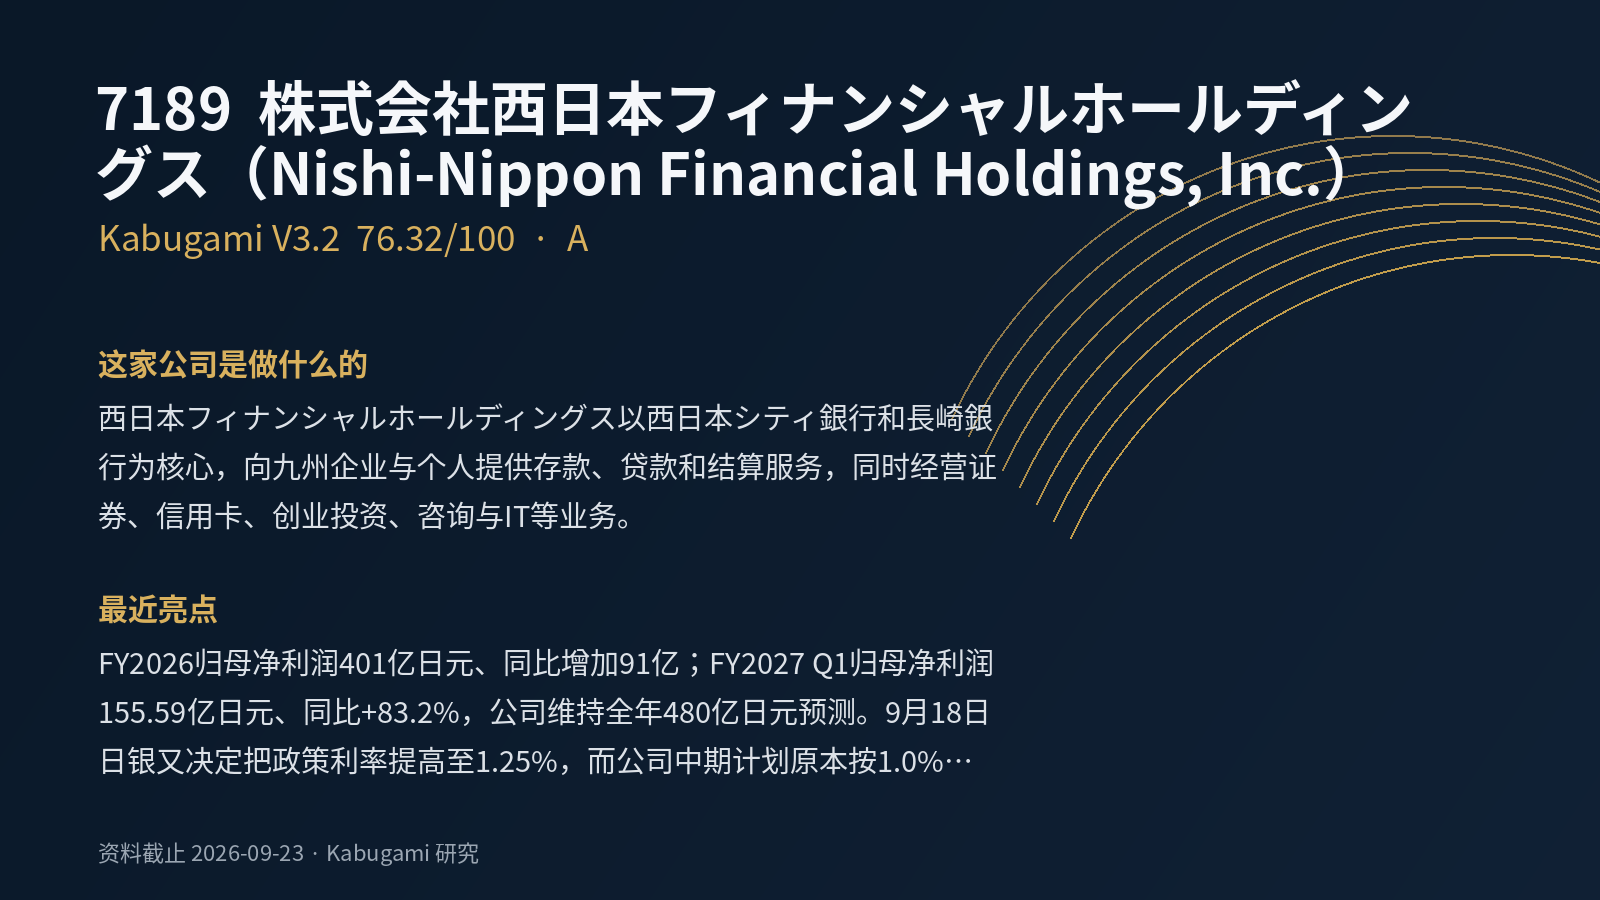 76.32V3.2 · A
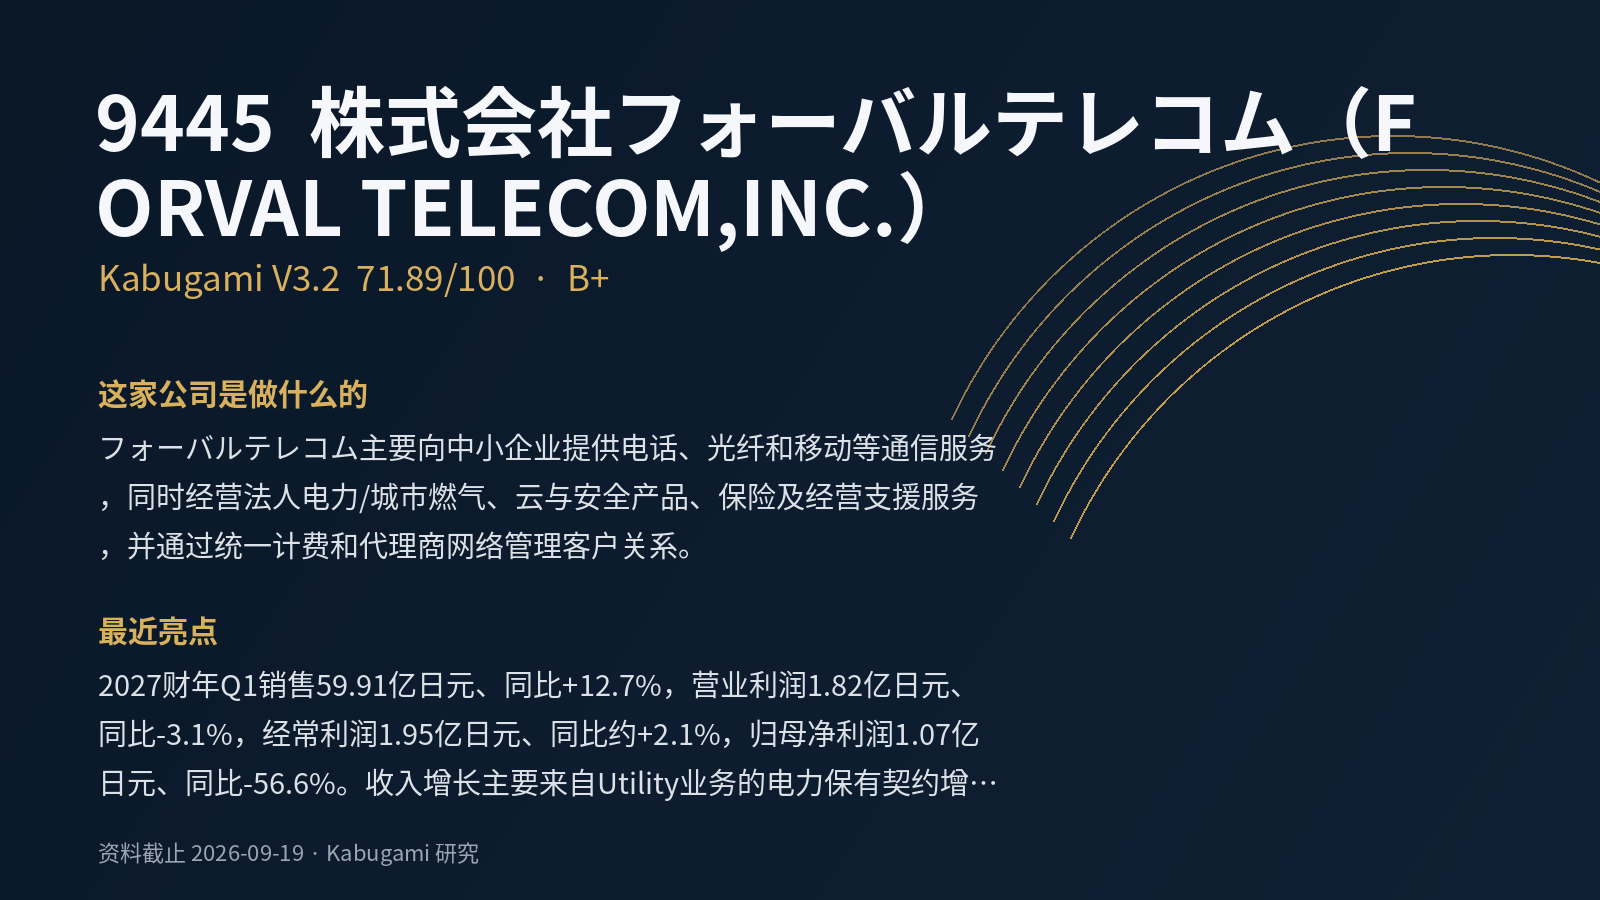 71.89V3.2 · B+
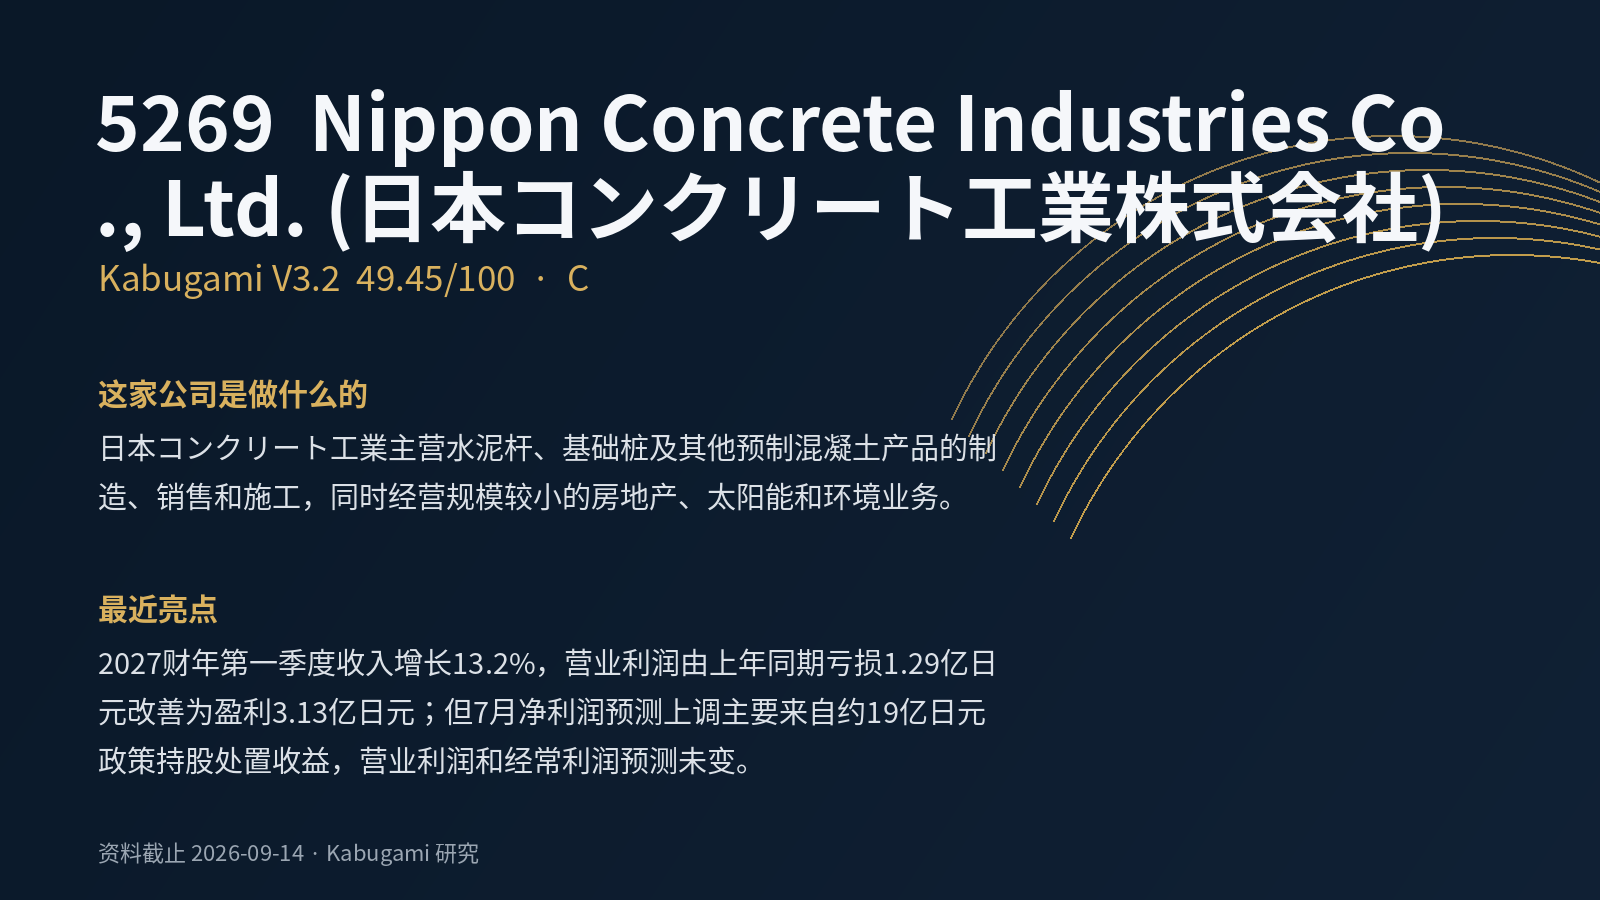 49.45V3.2 · C
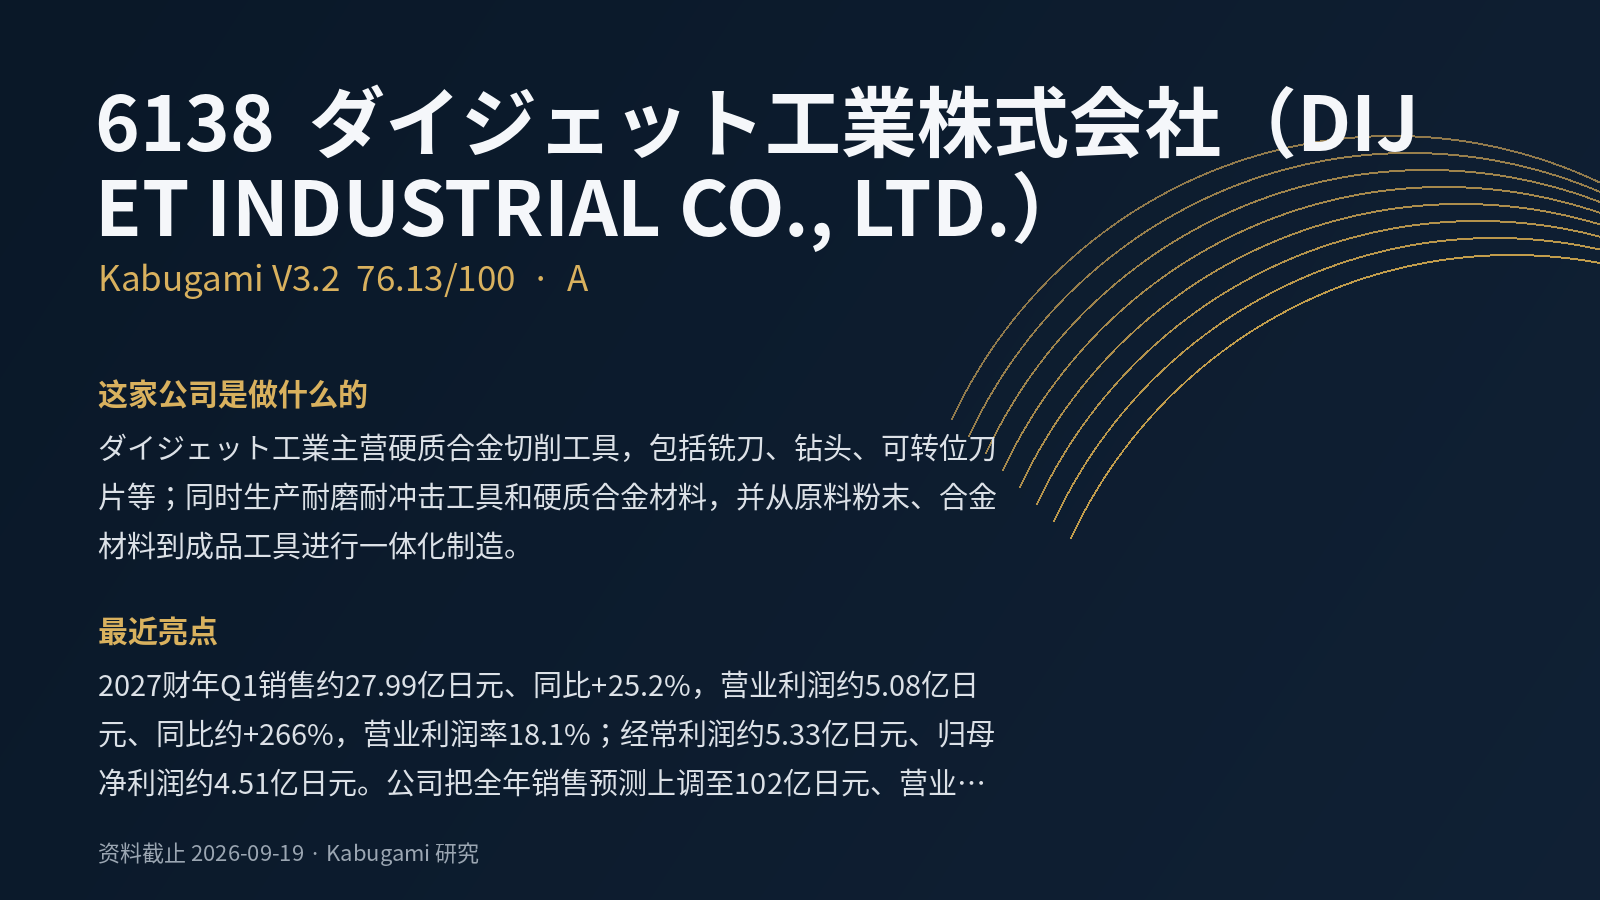 76.13V3.2 · A
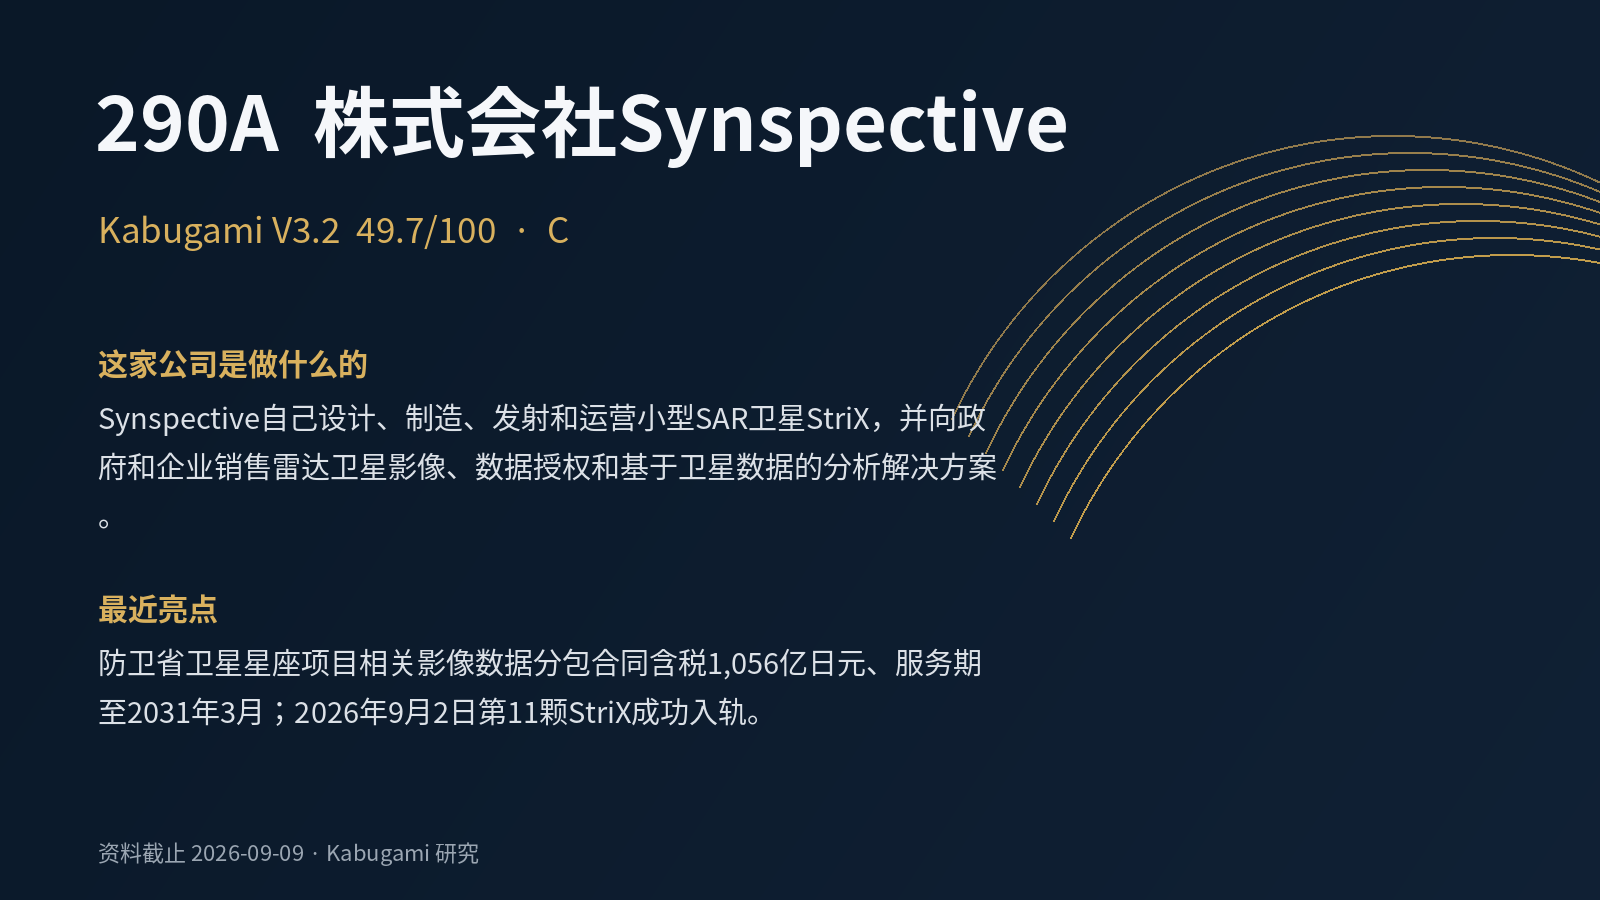 49.7V3.2 · C