2026年3月末现金、流动有价证券和投资有价证券合计约69.75亿日元,负债约12.61亿日元,营业现金流约11.02亿日元、高于8.53亿日元净利润;轻资产模式使公司具有较强现金转换和下行修复能力。
8898
株式会社センチュリー21・ジャパン(CENTURY 21 REAL ESTATE OF JAPAN LTD.)
株式会社センチュリー21・ジャパン(CENTURY 21 REAL ESTATE OF JAPAN LTD.,8898)主营日本国内CENTURY 21房地产中介特许经营总部业务,向独立加盟店提供品牌、广告、培训、IT系统和经营支持,并收取服务费、加盟金及IT服务收入;公司不经营直营房地产中介或开发业务。
最近亮点:2027年3月期第一季度营业利润同比增长11.9%、净利润增长12.4%,但公司维持全年预测;加盟网络约930家,尚未证明净减少已经逆转。
加盟店由2025年3月末960家降至2026年3月末934家、2026年6月末约930家;公司又未公开续约率、退会原因和加盟商投资回报,因此尚不能确认单店名义增长能长期抵消网络收缩。
V3.2评分63.55/100,评级B,行动为持有|收益型持有并观察,不追价增持。公司具备强财务韧性和稳定现金回报,但在加盟商续约与回报、IT增量利润和资本配置纪律得到验证前,不能把它视为已经成立的结构性成长平台。 当前动作:HOLD|收益型持有并观察,不追价增持。现有股东可基于财务韧性、现金转换和股息继续持有;新增资本应等待加盟网络恢复净增长、IT增量利润与资本配置纪律得到验证,或估值出现更明显安全边际。
报告目录
01|投资问题与当前结论
这只股票的核心问题,不是CENTURY 21品牌是否知名,而是总部能否让加盟商赚到足以覆盖费用的回报,从而扭转网络收缩;同时,公司能否把庞大的金融资产用于高于资本成本的增长,或更明确地返还股东。
现有证据支持一种有条件的稳健判断:独占品牌许可、轻资产收费、良好现金转换、低负债和稳定分红,使公司具备较强生存能力;但加盟店从2023年高点持续减少,加盟商续约、退出原因和真实投资回报又没有公开,因此尚不能把它视为已经验证的成长型特许经营平台。当前回报更依赖利润维持、股息和资产负债表,而不是门店扩张带来的估值上修。
判断转强需要几项证据共同出现:加盟店净新增转正且退店下降;单店增长能够证明来自交易效率或总部支持,而不只是房价和强店集中;IT资产移交形成可持续增量利润;金融资产和库存股出现清晰、对每股价值有利的用途。相反,若净退店持续、住宅量价转弱后单店增长消失、资本被投入低回报项目,或核心许可与品牌体系发生重大损害,当前稳健收益资产的判断也会被削弱。
02|公司本质与商业模式
02.1|普通股东拥有的是总部收费权,而不是房地产资产
株式会社センチュリー21・ジャパン并不直接经营房地产开发或直营中介。独立加盟店负责面对消费者、承担门店经营和房地产相关风险;上市公司作为日本特许经营总部,主要从加盟店收取服务费、加盟金和IT服务收入,并提供品牌、广告、培训、系统及经营支持。普通股东拥有的是总部收费经济,而不是加盟店的房地产库存和经营现金流。
这使业务天然较轻:公司不需要为大规模土地、开发项目或直营门店持续投入资本,利润和现金流主要取决于加盟网络的规模、活动量和收费能力。相应地,房地产周期不会主要通过库存减值传导,而会通过住宅交易量、房价、佣金收入及加盟店存续情况,间接影响总部服务费。
核心无形资产来自Century 21 Real Estate LLC授予的日本独占、永久再许可权。公司向国际总部支付总收入的10%;加盟店超过1,000家时费率降至9%。因此,网络规模不仅决定收费基数,还存在明确的成本门槛。与此同时,这项许可也是重大单点依赖:重大违约虽然属于低概率事件,却可能直接损害核心业务的存续基础。
相关研究发现:F001 · F004 · F024 · F032 · F033 · F048
02.2|一千家门槛同时影响收入规模与总部费率
网络重返1,000家的意义大于普通的门店增加:它一方面扩大服务费来源,另一方面可能把国际总部费率降低一个百分点。反过来,长期低于门槛会固化这项规模损失。
目前能够确认费率从10%降至9%的合同条件,但具体计算基数、年度利润敏感度以及门槛判定方式没有完整披露。因此,这项成本改善可以视为潜在催化剂,却不能在估值中预先计入精确利润。
03|产品、客户与供应链
03.1|门店减少,收费却增长:单店改善仍缺少量价桥
加盟网络的数字出现了一个重要矛盾:期末加盟店由2025年3月末960家降至2026年3月末934家,2026年6月末进一步降至约930家,但同期服务费、加盟店总取扱高和总受取手续费仍然增长。以期末门店数作近似计算,单店服务费和取扱高有所上升。
这至少说明门店减少尚未立即转化为总部收入下降,却不能据此确认单店经营效率已经改善。期末门店数不是年度平均数,公开资料也无法区分房价上涨、交易量、佣金率、交易结构、加盟店自营房地产销售、强店集中以及总部支持各自的贡献。若增长主要来自房价或少数强店,住宅量价转弱时,网络净流失可能重新成为正常化盈利的主导变量。
相关研究发现:F002 · F017 · F025 · F039
03.2|IT收入高增长主要来自边界变化,利润才是最终检验
2026年3月期IT服务收入增至5.16亿日元,增长59.2%,但主要原因是广告基金组合持有的IT资产移交上市公司后,开始确认系统使用费。同期IT成本由1.96亿增至3.65亿日元,公司整体收入增长6.3%,营业利润却下降0.7%。这更接近收入与成本确认边界的改变,而不是同幅度的外部需求扩张。
21Cloud已有九成以上加盟店至少部分使用,说明IT系统确实成为高覆盖率运营依赖,也可能提高切换摩擦。不过,没有活跃使用率、模块渗透、系统可用率或单店效率改善数据。判断IT业务是否创造价值,必须继续观察移交后的经常性收入、维护费用、折旧、人员成本和增量利润,而不能只看收入规模。
广告基金由总部与加盟店共同投入,用于品牌宣传及部分IT资产,并不等同于上市公司可以自由分配的现金。资产移交后,广告基金与上市公司的经济边界也需要结合利润和现金贡献理解。
相关研究发现:F003 · F012 · F018 · F026 · F034 · F040 · F052
03.3|五年合同并未阻止净退店,新增支持仍待验证
2026年3月期新加盟33家、退店59家,净减少26家。五年合同、品牌、培训和IT嵌入确实提高了离开的成本,但净退店说明这些因素并不足以阻止退出。
公司与リブランディング株式会社合作,为加盟店提供口碑管理支持,可能改善本地获客、顾客评价和品牌一致性。不过,截至审查日没有采用率、收费、加盟店留存或财务贡献数据,因此目前只能视为执行选项,不能视为已经形成的新收入来源。
04|竞争格局与产业关系
04.1|潜在加盟对象很多,真正稀缺的是有说服力的加盟回报
截至2026年3月末,日本共有133,727家宅地建物取引业者,远多于Century 21约930家加盟店。市场容量本身不是主要约束,更关键的是总部能否把品牌、系统和支持转化为足够高的加盟商回报。
竞争也并不弱。株式会社And Doホールディングス旗下ハウスドゥ同样以品牌、培训、系统、获客支持和直营经验争夺加盟商,截至2026年9月末披露742家含筹备门店及31,989件年度仲介合同。两家公司门店定义并不完全相同,不能直接用规模断定胜负;Century 21在特定兼营口径下的门店规模领先,也不等于加盟商投资回报、续约率或净新增能力领先。
04.2|经营者老龄化既会制造退店,也可能带来承继整合
行业分散和经营者老龄化具有双重影响。它会增加小型中介企业退出和门店承继失败的风险,也可能给公司带来网络内并购、事業承継支持和异业进入的整合机会。
如果总部能够把承继支持标准化,让经营权平稳转移给网络内或新进入者,就可能把行业老龄化转化为加盟店保留或净新增。但公开资料尚未证明这种机制可以复制,也无法判断它目前只是挽救少数门店,还是能够形成新的轻资产增长路径。
相关研究发现:F021 · F028 · F036 · F055
04.3|全球网络提供转介选项,但尚未形成可计量利润
全球CENTURY 21网络覆盖多个国家和地区,可为日本加盟店提供品牌认知和跨境客户转介。海外富裕层购买日本房地产,也可能成为轻资产的交易来源。
但日本上市公司尚未披露跨境业务贡献的成交额、服务费、利润或活跃加盟店数量。这一网络目前是有逻辑的增长选项,不是可以计入核心盈利判断的已量化利润池。
04.4|统一品牌提高效率,也把加盟商问题放大为全网风险
日本特许经营监管要求总部充分说明合同期限、更新、解除、费用和区域条件,并禁止利用优势地位对加盟商施加不当不利益。合规培训和统一系统可以成为总部价值的一部分,但分散加盟店的违法、不当销售或服务失误也可能污染统一品牌。
国际许可、统一品牌和集中系统共同提升网络效率,也使问题可能跨网络传导。监管、品牌和授权方关系因此既是进入壁垒,也是需要持续管理的依赖。
05|护城河判断
05.1|护城河的最终证据是加盟商愿意续约并继续赚钱
公司的护城河不能只由“独占品牌”四个字来证明。真正需要回答的是:品牌获客、全国广告、培训、招聘支持、物件获取和21Cloud,是否让加盟商获得足以覆盖总部收费的增量回报。
五年合同和系统嵌入提供了真实的切换摩擦,但2026年3月期新加盟33家、退店59家,是对护城河强度的直接反证。公司也没有公开五年续约率、退会原因、主动退出与倒闭或并购退出的比例、退店后的品牌去向,以及现有和退会加盟商的投资回报。加盟募集页面引用的新加盟店收入样本还排除了退会和休会门店,存在生存者偏差。
因此,当前判断只能是“存在护城河要素,但强度尚未被净留存验证”。若未来续约率、加盟商利润和净新增改善,品牌与IT嵌入可以转化为更耐久的收费权;若真实回报不足,合同摩擦只能延缓而不能阻止网络收缩。
05.2|独占许可是真壁垒,但竞争替代与规模门槛限制其强度
日本独占永久再许可权是最明确的稀缺资产,21Cloud的高覆盖率则增加日常经营嵌入;超过1,000家后国际总部费率下降,又提供了网络规模经济。这些因素使Century 21并非容易复制的普通咨询服务。
限制也同样清楚:ハウスドゥ等竞争体系可以提供相近的品牌、培训、系统和获客支持;网络长期低于1,000家不仅失去门店规模,也承担更高总部费率。更完整的护城河判断需要加盟商层面的续约、盈利和品牌转换证据,而这些数据仍未取得。
公司的自我修复工具包括招募新加盟商、承继整合、数字化、广告、招聘支持和充裕现金。真正可能造成长期断裂的,则是网络密度持续下降、许可重大违约、严重品牌或信息安全事故,以及资本长期被投入低回报用途。
相关研究发现:F004 · F010 · F012 · F019 · F035 · F041 · F047 · F051
06|财务质量与现金流
06.1|利润仍有韧性,但正常化区间受网络收缩约束
2022至2026年,公司收入由37.26亿增至43.00亿日元,ROE由12.0%升至12.6%,自有资本比率维持在80%以上。同期加盟店数量先升至1,008家,随后降至934家,形成财务改善与网络收缩并存的历史转折。
在门店缓慢减少、单店名义手续费继续增长的基准情形下,约8亿至9亿日元年度净利润、10亿至12亿日元经常利润,是比单季增速更可辩护的正常化区间。2027年3月期第一季度营业利润和净利润分别同比增长11.9%和12.4%,但公司没有上调全年预测,也没有证明加盟店净减少已经逆转。
这个盈利区间不是精确预测。若单店增长主要来自房价或强店集中,住宅量价转弱后利润中枢可能下移;若净新增恢复并提升收费基数,盈利则可能高于当前区间。
相关研究发现:F002 · F011 · F017 · F039 · F049
06.2|报表规模扩大不等于IT经济回报已经提高
2026年3月期收入增长6.3%而营业利润下降0.7%,主要解释之一是广告基金组合IT资产移交同时扩大了IT收入和成本。59.2%的IT收入增长因此不能直接进入正常化增速,也不能自动证明规模经济。
真正需要观察的是资产移交后的利润桥:经常性系统使用费能否覆盖维护、折旧、人员和后续开发成本;九成以上加盟店的覆盖能否转化为更高采用率、效率和留存。目前缺少这些项目级分解,IT仍是潜在利润来源,而非已经验证的高回报增长引擎。
相关研究发现:F003 · F018 · F026 · F034 · F040 · F052
06.3|现金转换强,风险已经从生存转向资本使用效率
2026年3月末,公司现金、流动有价证券和投资有价证券合计约69.75亿日元,负债约12.61亿日元,未见明显有息借款。营业现金流约11.02亿日元,高于8.53亿日元净利润,无形资产投资约2.67亿日元。核心业务的利润转化为现金总体良好,低杠杆也显著降低了再融资和破坏性增发风险。
需要区分经营投资与金融资产购买。证券购买不是维持总部运营所必需的资本开支,大量金融资产既提供下行保护,也构成资本配置责任。约3亿日元非上市投资的对象、估值、退出性和项目回报未披露;维护性与增长性软件投资也没有拆分。因此,公司最明显的财务风险不是偿债,而是低回报资本长期拖累ROE。
07|股东、董事与治理
伊藤忠商事持有扣除库存股后48.44%的股份,有报列示被持有议决权比例49.3%,并存在显著人事联系。2026年上任的新社长东海林淳一具有伊藤忠和REIT管理经历,董事及监事体系中也有伊藤忠背景人员。
这种接近控制水平的持股可以稳定管理层交接,并可能提供信用、人才和商业资源。但它也意味着少数股东较难通过外部压力推动库存股注销、过剩资本返还或停止低回报投资。稳定控制不自动等于少数股东友好的资本纪律。
公司披露董事和监事报酬包含业绩联动部分,并称新投资需要检验资本成本;同时不持有上市政策性持股。这些是正面制度安排。不过,新社长对加盟网络目标、金融资产、库存股和资本回报尚未提出可验证的量化政策,董事会内部如何平衡伊藤忠关系与少数股东利益也不可见。
08|资本政策
08.1|现金股息已经兑现,库存股和投资资产仍缺少纪律
2026年3月期每股股息为53日元,派息率63.8%;自2020至2023年度每股股息为45日元,2024年度提高至50日元,2025年度进一步提高至53日元。稳定分红是目前最可靠的股东回报方式。
相比之下,主动减少股本尚未形成制度。公司长期持有约106万股库存股,约占发行股本9.4%,当年回购主要是零股处理,未见注销。若未来注销,这部分股份可以增厚每股价值;若用于出售、并购或激励,则可能重新形成稀释。
公司也没有明确长期总股东回报目标、累进分红公式或库存股注销承诺。约11.08亿日元投资资产,尤其约3亿日元非上市投资,其对象、协同、退出条件和预期ROIC均未逐项披露。因此,分红政策偏友好,但资本配置整体仍属正负相抵。
相关研究发现:F006 · F015 · F020 · F053
08.2|资本政策是否改善,要看每股价值而不是投资项目数量
资本政策的关键约束来自所有权结构。伊藤忠的接近控制性持股可以减少短期摇摆,却也降低外部股东对资本用途施压的能力。未来判断治理改善,不应只看新投资或合作数量,而应看公司是否披露项目回报门槛、库存股最终用途,以及金融资产如何在增长投资和股东返还之间分配。
09|估值与安全边际
09.1|约四点七的股息率提供回报,但估值并非便宜到无需验证增长
2026年10月20日股价收于1,130日元,当日成交5,200股,对应约13.97倍预测PER、1.69倍PBR,以及按最近年度53日元股息计算的约4.7%静态股息率。这不是深度资产折价:PBR高于1倍,预测PER也没有便宜到可以忽略网络收缩和资本效率问题。
市场目前更像是在为稳定利润、股息和资产负债表定价,而没有为加盟网络重新扩张支付明显溢价。若约8亿至9亿日元净利润能够维持,股息构成可见回报;若网络恢复净增长、IT产生增量利润或库存股注销,才可能出现更持续的资本利得。
日常成交量很低,价格发现能力有限,大额交易可能面临明显流动性折价。缺少可靠机构一致预期和完全可比的纯特许经营上市公司,也限制了相对估值精度。
相关研究发现:F011 · F014 · F015 · F043
09.2|金融资产是真实缓冲,却不能按账面全额当作股东现金
约69.75亿日元现金及证券相对约12.61亿日元负债,确实形成较厚的下行缓冲。但不能把全部金融资产直接视为即将分配给股东的现金:其中包括投资证券和约3亿日元非上市投资,退出条件、税务影响、估值可靠性及管理层释放意愿并不清楚。
因此,安全边际来自低杠杆、现金转换和资产储备的组合,而不是简单的账面资产折价。若资本长期停留在低回报用途,金融资产会从保护逐渐变成估值折价的来源;若公司建立清晰的回购注销、分红或高ROIC投资纪律,资产负债表才可能真正转化为每股价值。
10|Kabugami 技术结构
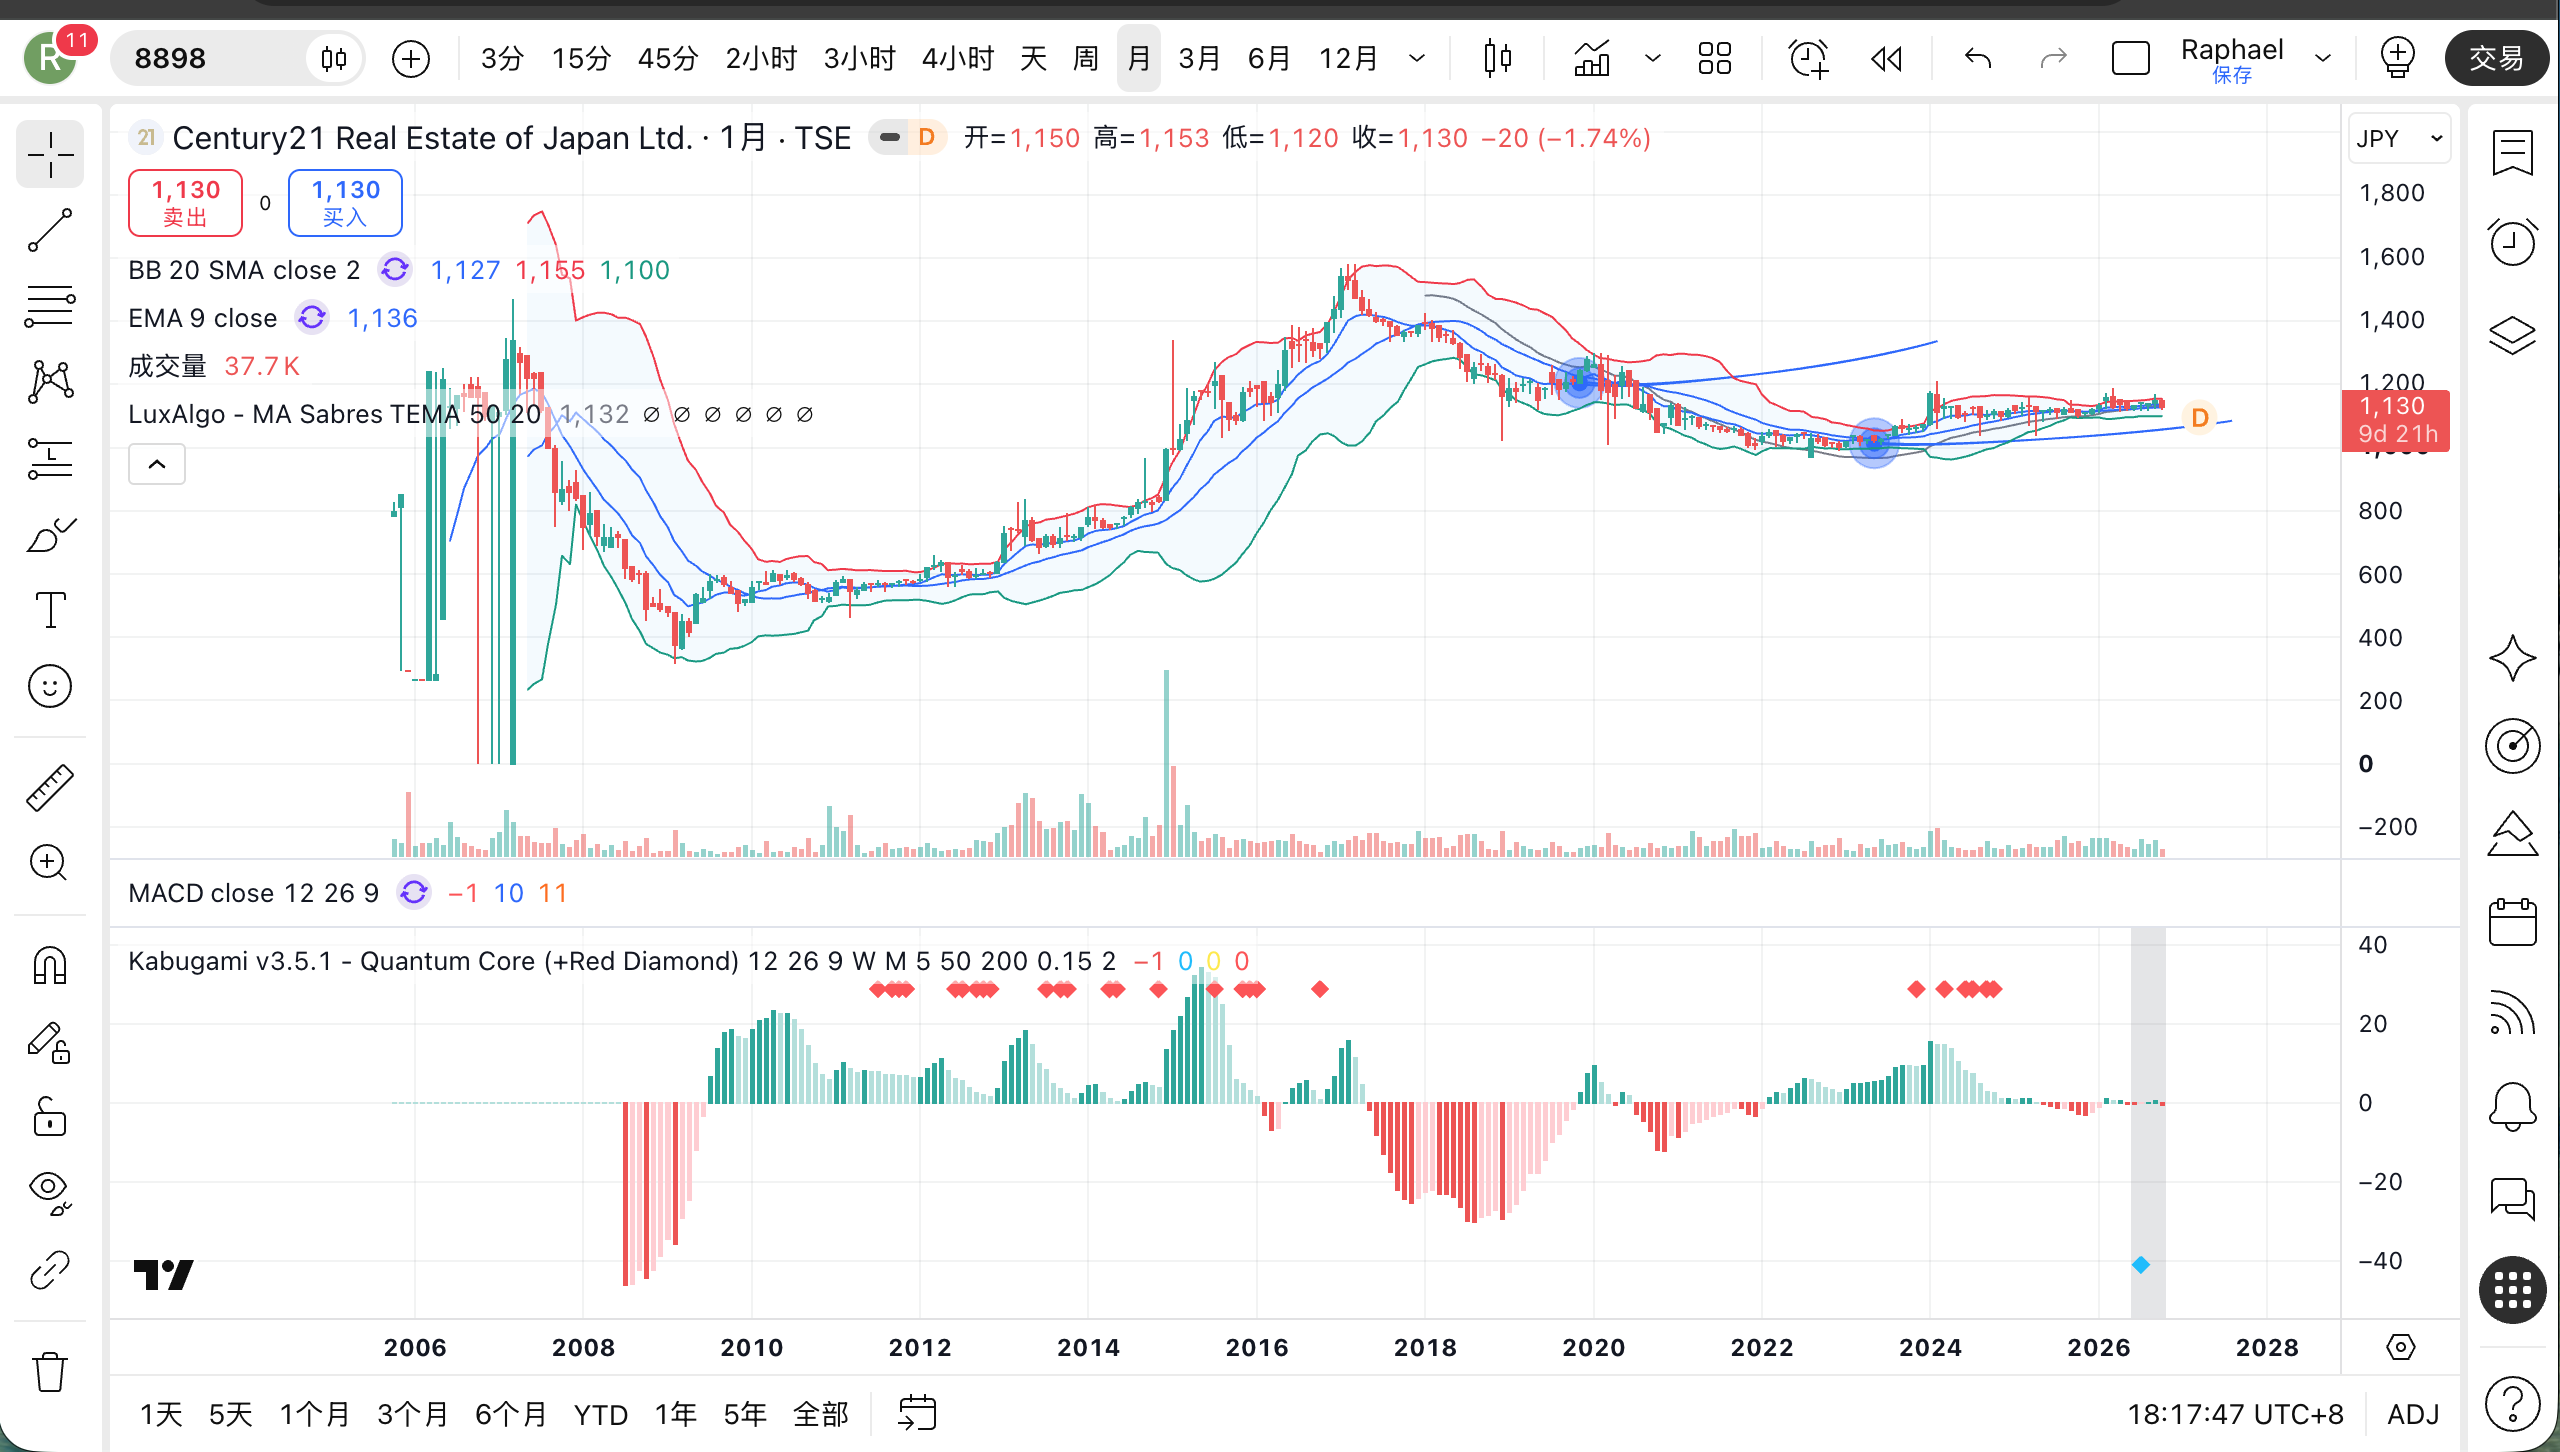
10.1|旧下跌过程已减弱,但价格仍被低位长期区间吸收
完整公开年度价格历史显示,股价由2001年收盘168日元升至2005年1,372日元,随后经历2006至2009年的深度回落,2008年最低452日元、2009年最低316日元。2011年最低462日元后,价格阶梯式修复至2017年1,580日元高点;2018至2021年再次下移,2022至2026年转入低位窄幅稳定。
当前最强的长期反复运行区约为1,000至1,150日元,1,200日元附近是多次上冲后的边缘阻力,2016至2018年约1,350至1,500日元的旧高位区域仍未重新进入。2018至2021年的下跌过程已经明显减弱,2022年以来低点不再持续恶化,但高点也没有连续抬升。
因此,当前纯价格状态是长期低波动稳定区间中的死寂压缩:旧下跌过程已经停止占优,新一轮向上迁移却尚未建立。低波动在这里不是自动看多信号,因为价格没有在更高区域形成持续、可重复的运行结构。
10.2|关键不在能否突破,而在回抽后能否保留新高度
返回行为比单次触及高位更有信息。2024年股价触及1,210日元后,当年低点仍回到1,038日元;2026年3月触及1,190日元后,截至10月20日收于1,130日元。两次上冲都没有留下稳定的更高价格区域,说明约1,000至1,150日元的旧区间仍有较强重新吸收能力。
另一方面,回撤也没有重新跌破2022年972日元附近的长期低点。价格系统因此同时表现出两个事实:下方恶化减弱,上方扩张仍难以保留。2017年1,580日元高点以及2024年、2026年的失败上冲,继续构成上方历史记忆。
真正的结构确认不是再次短暂触及1,200日元,而是月度或季度尺度持续站稳其上,首次实质回抽不再进入1,000至1,150日元核心区,同时成交参与度持续高于近年的低流动性常态。进一步重新进入约1,350日元以上历史区域,才会明显提高向上迁移的可信度。
10.3|经营改善先发生,价格却没有建立新的长期状态
在纯价格状态形成之后再看事件响应,经营改善领先于价格迁移。2026年3月期收入和净利润增长、2027年3月期第一季度增益,以及2026年9月的口碑管理合作,都没有截至审查日形成脱离长期区间的持续价格迁移。换言之,基本面先改善,但正面事件尚未在价格状态上成功留下更高区域。
这不是用基本面解释技术结构,而是观察价格如何回应公开信息。近年正面信息未能被长期保留,负面冲击也没有重新造成2008年或2018至2021年那种深度下行,表现为上下两侧响应同时被压缩。低成交量使这一时序判断含有较多噪声。
10.4|确认与失效条件清楚,但多尺度数据仍不完整
若价格跌破2022年972日元附近低点并在其下持续运行,将否定“旧下跌过程已经停止占优”的判断;若多次突破1,200日元后仍迅速回到1,000至1,100日元核心区,则继续否定向上迁移。极低成交量下的单日上冲也不能视为确认。
技术判断置信度为中低。现有2001至2026年年度全历史及截至2026年10月20日的近一年日度数据,足以识别长期区间、失败上冲和低流动性,但缺少完整复权的日、周、月多尺度历史,无法可靠比较多次冲击的恢复半衰期,也不宜对MACD、RSET或固定交易日窗口作机械结论。
11|风险与催化剂
11.1|最重要的风险是网络、统一系统与资本误配的长期传导
首要风险是网络收缩最终超过单店名义增长的抵消能力。若退店主要来自总部价值不足,而非倒闭、并购或自然承继,品牌密度、收费基数和定价权会一起恶化;房地产量价转弱还可能使这一过程加速。
第二类风险来自统一体系的单点传导。国际许可、统一品牌和集中IT提升效率,却也使重大合同违约、加盟店违法或不当行为、品牌事故、系统中断及信息安全事件可能跨网络扩散。加盟网络投诉、行政处分、系统故障频率和整改情况没有完整公开。
第三类风险不是财务生存,而是资本误配。低负债和高金融资产降低融资风险,但非上市投资、库存股和其他投资资产若长期缺乏回报或退出纪律,会持续压低ROE和每股价值。
相关研究发现:F002 · F005 · F012 · F013 · F039 · F047
11.2|催化剂必须改变净新增、增量利润或每股价值
真正能够改变盈利和估值的催化剂,都需要可量化结果:新加盟增加且退店下降,使网络恢复净增长;门店重返1,000家并触发更低国际总部费率;IT服务在维护和折旧后形成增量利润;库存股注销或建立明确资本回报政策;承继整合成为可复制的留店和扩张机制。
跨境转介、口碑管理、数字化、招聘和物件获取支持也可能改善加盟商经营,但目前缺少采用率、成交额、收费、利润和留存效果。普通合作公告本身不足以触发重估,只有它们改变加盟商回报、总部现金流或每股价值时才有投资意义。
相关研究发现:F009 · F021 · F029 · F030 · F036 · F037 · F038 · F041 · F051 · F055
12|反常识发现
12.1|网络收缩没有立刻压低收入,反而暴露了更关键的单位经济问题
最值得注意的反常识事实是:加盟店持续减少,并没有立即带来服务费下降。门店由2025年3月末960家降至2026年3月末934家,总部收费和加盟店总取扱高却继续增长。这使当前盈利比单看门店趋势更有韧性。
但这个发现不是无条件利好。它把研究重点从“门店数是否下降”推进到了“剩余门店为什么产生更多名义收入”。如果答案是房价和强店集中,网络收缩只是被暂时遮蔽;如果答案包含可复制的总部支持和真实生产率提升,商业质量则可能比门店数量表现更强。现有资料不足以区分两种解释。
12.2|行业老龄化未必只是风险,也可能成为网络内整合机会
日本超过13万家宅建业者意味着招募池并不稀缺。真正可能改变网络趋势的,不是扩大潜在名单,而是把经营者老龄化和人才不足转化为可复制的承继机制。若总部能帮助门店在网络内完成经营权转移,行业退出压力反而可能成为整合机会;若不能,这些结构问题只会继续制造退店。目前公开证据尚未证明该机制能够规模化。
相关研究发现:F055
12.3|基本面改善已经出现,市场仍拒绝为成长迁移定价
另一个重要差异来自价格反应:经营利润和单店名义产出已经改善,但股价仍未脱离长期低位区间。市场不是完全否认公司的稳定性,而是尚未相信这种改善足以恢复结构性增长。基本面领先、价格迁移失败的组合,说明未来重估需要比单季增益更强的证据。
相关研究发现:F045
13|下一次值得跟踪什么
13.1|先确认加盟商为何留下,又为何离开
优先取得过去五年退会原因、五年续约率,以及主动退出、倒闭、并购或承继退出的构成;同时需要现有及退会加盟商对品牌获客、广告基金、21Cloud、培训和总部收费投资回报的一手评价。这些证据将直接决定护城河、网络耐久性和成长平台资格。
13.2|拆开单店增长,判断它是价格红利还是生产率
需要把门店下降期间的服务费增长分解为房价、交易量、佣金率、交易结构、加盟店自营销售、强店集中和总部支持贡献。若增长主要来自价格,房地产周期逆转会显著下修正常化盈利;若来自可复制的生产率提升,网络收缩的负面影响会减轻。
相关研究发现:F017
13.3|用增量利润而不是收入增速检验IT业务
需要量化广告基金组合移交IT资产在2027年及以后产生的经常性收入、维护成本、折旧、人员成本和增量利润,并识别2026年IT收入增长中会计范围变化的比例。只有形成完整利润桥,IT才能进入正常化盈利和ROIC判断。
相关研究发现:F018
13.4|量化一千家门槛到底值多少钱
需要明确网络重返1,000家后,国际总部费率由10%降至9%的计算基数、判定方式和年度利润敏感度。这将决定重返门槛对利润率的实际价值,以及长期低于门槛是否构成结构性成本损失。
相关研究发现:F019
13.5|看清金融资产和库存股最终如何服务普通股东
需要识别约11.08亿日元投资资产,尤其约3亿日元非上市投资的对象、估值、协同、退出条件和预期ROIC;同时解释约占发行股本9.4%的库存股为何长期不注销,未来是否用于并购、激励、出售或注销。答案可能把金融资产从下行保护重新判定为价值泄漏,也可能提高每股价值判断。
相关研究发现:F020
13.6|验证承继整合和跨境业务是否能够复制
需要验证经营者老龄化与事業承継支持能否形成可复制的加盟店并购整合机制,并量化全球网络和国际交易支持贡献的成交额、服务费、利润及活跃加盟店数量。若无法复制和量化,这些项目只能被视为零散防守措施。
13.7|补齐多尺度价格历史,检验低位稳定是否真正迁移
后续应取得完整复权的日、周、月价格历史,以检验约1,000至1,200日元长期运行区间、2017年高点记忆、不同回撤的恢复速度,以及基本面事件后的价格保留程度。现有数据足以支持方向性判断,但不足以精确计算多次冲击的恢复半衰期。
相关研究发现:F022
13.8|下一次判断应围绕可验证的转折指标
最值得持续跟踪的公开指标是:新加盟与退店的净额、期末门店是否止跌、服务费与总取扱高的同店或单位贡献、IT利润桥、资本回报政策,以及价格突破后的真实保留。单一合作公告或一季利润增长不足以独立改变判断。
相关研究发现:F009
14|Kabugami 评分卡
14.1|六十三点五五分反映强防御与弱增长验证并存
Kabugami Score Version为V3.2,总分63.55/100,对应B档。行动判断为:HOLD|收益型持有并观察,不追价增持。现有股东可基于财务韧性、现金转换和股息继续持有;新增资本应等待加盟网络恢复净增长、IT增量利润和资本配置纪律得到验证,或估值出现更明显的安全边际。
财务韧性与下行防御贡献11.05/13:高金融资产、低负债和良好现金转换构成强防御,但部分资产用途和投资质量不透明。
竞争优势与结构耐久性贡献8.40/14:独占许可、五年合同和IT嵌入提供真实优势,但持续净退店及加盟商回报证据缺失,使优势只能评为中度正面。
盈利质量、现金转化与资本效率贡献11.90/17:轻资产收费和营业现金流支持稳定盈利,但IT边界变化、单店增长来源和大量金融资产限制更高评价。
商业结构、产品、客户与关键依赖贡献6.60/11:公司避免了房地产库存风险,并拥有庞大潜在加盟池;客户网络收缩、单位经济不明和许可及IT单点依赖构成限制。
相关研究发现:F002 · F005 · F006 · F011
14.2|估值、资本政策、治理与技术结构尚未提供增持优势
估值与安全边际贡献9.75/15:约14倍预测PER、1.69倍PBR和约4.7%股息率提供中等安全边际,但并非深度折价,低流动性也增加退出成本。
资本配置与股东回报贡献5.50/10:稳定分红已经兑现,但库存股未注销、投资资产缺少项目级回报,资本纪律尚未被验证。
治理、所有权与管理层贡献3.85/7:伊藤忠关系提供稳定和资源,新管理层却尚无可验证的资本政策记录,少数股东制衡有限。
Kabugami技术结构贡献6.50/13:旧下跌过程已经弱化,但约1,000至1,150日元区域仍反复吸收上冲,尚未建立新的更高价格状态;完整多尺度数据不足和低流动性进一步限制技术判断强度。
八项贡献合计63.55分。评分中的主要上限来自加盟商续约和回报、IT增量利润、非上市投资回报、库存股用途以及多尺度价格历史仍不完整;这些未知并不等于负面结果已经发生,但不足以支持更高评分。
相关研究发现:F007 · F014 · F015 · F046
14.3|V3.2 评分明细
| 模块 | 权重 | 得分 | 理由 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 11.05 | 资产负债表、现金转换和低杠杆共同构成强防御,但资本可用性及投资质量的不透明使其不足以进入异常强势档。 |
| 竞争优势与结构耐久性 | 14 | 8.4 | 存在真实但未被净留存验证的品牌与系统优势;持续净退店和加盟商回报证据缺失,使判断仅为中度正面。 |
| 盈利质量、现金转化与资本效率 | 17 | 11.9 | 核心业务现金质量较好且盈利历史稳定,但IT会计边界变化、单店增长来源及过剩金融资产拖累资本效率,阻止更高评分。 |
| 商业结构、产品、客户与关键依赖 | 11 | 6.6 | 轻资产、分散收费和庞大潜在对象池是正面结构,但客户留存恶化和单位经济来源不明使其尚非强增长结构。 |
| 估值与安全边际 | 15 | 9.75 | 收益率和资产负债表提供中等安全边际,但当前价格没有便宜到足以忽略网络收缩、资本效率和流动性风险。 |
| 资本配置与股东回报 | 10 | 5.5 | 分红政策对股东友好,但回购注销、投资纪律和过剩资本释放均未形成可验证政策,整体仍属正负相抵。 |
| 治理、所有权与管理层 | 7 | 3.85 | 控制稳定性与潜在资源支持是真实优点,但少数股东制衡有限、资本政策透明度不足,治理未显示明确正向优势。 |
| Kabugami 技术结构 | 13 | 6.5 | 旧下跌状态弱化与低位稳定已经成立,但新状态尚未建立,正反证据大体抵消;评分仅来自受保护技术综合。 |
总分: 63.55 / 100 评级: B 操作建议: HOLD|收益型持有并观察,不追价增持。现有股东可基于财务韧性、现金转换和股息继续持有;新增资本应等待加盟网络恢复净增长、IT增量利润与资本配置纪律得到验证,或估值出现更明显安全边际。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
15.1|资料范围覆盖公司披露、监管、竞争者与市场历史
本报告审查日为2026年10月20日,市场价格观察锚定于当日已完成交易时段。主要公司资料包括:2026年6月24日提交的第43期有价证券报告书、2026年4月30日发布的2026年3月期决算短信、2026年7月31日披露的2027年3月期第一季度业绩,以及公司官网的业务模式、增长战略、风险、治理、分红、管理层和加盟募集资料。
外部资料主要包括:国土交通省2026年10月2日发布的宅地建物取引业调查、公正取引委员会关于特许经营的监管指南、東日本不動産流通機構的中古住宅市场资料、ハウスドゥ官方加盟及经营数据,以及Yahoo!ファイナンス和株探截至审查日的价格、成交量和估值资料。技术判断使用2001至2026年年度价格历史和截至2026年10月20日的近一年日度数据;未提供公开图表附件。
相关研究发现:F001 · F011 · F013 · F014 · F046
15.2|加盟商经济、资本用途和多尺度价格数据仍有限
证据仍有明确边界。公司没有公开五年续约率、退会原因、加盟商利润分布和品牌转换行为,因此无法从合同和品牌自述单独确认护城河强度;没有同店服务费、交易量价和强店集中分解,因此单店名义增长的来源仍未验证;IT资产移交后的维护、折旧和增量利润尚未形成完整历史;非上市投资项目、库存股最终用途和资本配置ROIC也不透明。
价格资料缺少完整复权的日、周、月多尺度序列,因此恢复半衰期和部分事件时序只能保留方向性判断。低成交量也降低了市场价格作为广泛共识指标的可靠性。资料缺失不表示相关结果必然为负面,只表示这些问题尚不能被确认。
相关研究发现:F016 · F017 · F018 · F020 · F022
15.3|研究用途、时间边界与投资风险说明
本报告用于投资研究和长期企业理解,不构成个别证券买卖建议、收益保证或适合性判断。房地产周期、加盟网络变化、国际许可、品牌与信息安全、资本配置、低流动性及市场价格波动均可能导致实际结果与当前判断不同。投资者应结合自身期限、风险承受能力、税务情况和流动性需求独立决策。
报告仅使用截至相关截止时间已经公开或可合理获知的信息。审查日之后首次公开的业绩、门店变化、资本政策或价格行为不属于本次判断,应在后续审查中重新评估。未提供需要披露的作者持仓或利益冲突信息。
研究发现索引
展开本次 Review 的 55 项研究发现
F001|株式会社センチュリー21・ジャパン(CENTURY 21 REAL ESTATE OF JAPAN LTD.)是日本国内CENTURY 21特许经营总部,加盟店独立经营;上市公司主要收取服务费、加盟金和IT服务收入,不经营直营房地产仲介或开发业务。
研究范围:开放研究+35项覆盖检查
写入正文:02|普通股东拥有的是总部收费权,而不是房地产资产15|资料范围覆盖公司披露、监管、竞争者与市场历史
对普通股东意味着:普通股东拥有品牌许可和总部收费经济,而不拥有加盟店房地产、库存或经营现金流,因此项目开发和房地产库存风险较低,但收入依赖加盟网络活动。
还不能确定:当前单体边界清楚;若未来并购加盟商、开展直营或设立重要子公司,需要重新核对经济边界。
证据来源(5项,重复标签已合并)
会社概要怎么使用:直接 / 支持
ビジネスモデル怎么使用:直接 / 支持
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
Company Outline怎么使用:直接 / 支持;一手验证:01、24;专项深挖:01
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据 / 支持证据|会社概要;直接证据 / 支持证据|ビジネスモデル;直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 定向深挖(研究域01)|Company Outline;直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:株式会社センチュリー21・ジャパン(CENTURY 21 REAL ESTATE OF JAPAN LTD.)是日本国内CENTURY 21特许经营总部,加盟店独立经营;上市公司主要收取服务费、加盟金和IT服务收入,不经营直营房地产仲介或开发业务。
内部研究类型:ECONOMIC_IDENTITY_AND_PERIMETER
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):普通股东拥有品牌许可和总部收费经济,而不拥有加盟店房地产、库存或经营现金流,因此项目开发和房地产库存风险较低,但收入依赖加盟网络活动。
不确定性(原始记录):当前单体边界清楚;若未来并购加盟商、开展直营或设立重要子公司,需要重新核对经济边界。
F002|加盟店从2025年3月末960家降至2026年3月末934家、2026年6月末约930家,但服务费、总取扱高和总受取手续费仍增长;以期末店数近似计算的每店服务费和取扱高上升,方向上支持单店名义经济改善,但不是已证实的经营效率提升。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论03|门店减少,收费却增长:单店改善仍缺少量价桥06|利润仍有韧性,但正常化区间受网络收缩约束11|最重要的风险是网络、统一系统与资本误配的长期传导12|网络收缩没有立刻压低收入,反而暴露了更关键的单位经济问题14|六十三点五五分反映强防御与弱增长验证并存
对普通股东意味着:门店减少暂未压低服务费,但这种抵消机制若主要来自房价或强店集中,房地产周期转弱时可能迅速失效。
还不能确定:期末店数不是年度平均店数,且公开资料不能区分房价、交易量、交易结构、强店集中与总部支持对单店增长的贡献。
证据来源(6项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接 / 支持
センチュリー21 不動産売買・賃貸情報怎么使用:直接 / 支持
財務・業績ハイライト怎么使用:直接证据;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
ビジネスモデル怎么使用:其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 支持证据|センチュリー21 不動産売買・賃貸情報;直接证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review);反证|ビジネスモデル
完整研究记录(核对用)
研究原文:加盟店从2025年3月末960家降至2026年3月末934家、2026年6月末约930家,但服务费、总取扱高和总受取手续费仍增长;以期末店数近似计算的每店服务费和取扱高上升,方向上支持单店名义经济改善,但不是已证实的经营效率提升。
内部研究类型:NETWORK_SCALE_UNIT_ECONOMICS_CONTRADICTION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):门店减少暂未压低服务费,但这种抵消机制若主要来自房价或强店集中,房地产周期转弱时可能迅速失效。
不确定性(原始记录):期末店数不是年度平均店数,且公开资料不能区分房价、交易量、交易结构、强店集中与总部支持对单店增长的贡献。
F003|2026年3月期IT服务收入增至5.16亿日元,主要来自广告基金组合IT资产移交后开始计收系统使用费;IT成本亦由1.96亿升至3.65亿日元,导致收入增长6.3%而营业利润下降0.7%,说明这是收入成本边界变化而非同幅度外部需求扩张。
研究范围:开放研究+35项覆盖检查
写入正文:03|IT收入高增长主要来自边界变化,利润才是最终检验06|报表规模扩大不等于IT经济回报已经提高
对普通股东意味着:若只读取59.2%的IT收入增长,会高估有机增长和规模经济;真正价值取决于移交后能否产生可持续增量利润和现金。
还不能确定:缺少资产移交后的经常性收入、维护、折旧、人员成本、采用率和项目级回报分解。
证据来源(4项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接 / 支持
成長戦略(Structured Review)怎么使用:直接证据;一手验证:02、03、04、07、10、20、30;专项深挖:02、03、04、07、20、30
第43期有価証券報告書(Structured Review)怎么使用:直接 / 支持;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域20) / 一手证据(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域20) / 定向深挖(研究域30)|成長戦略(Structured Review);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:2026年3月期IT服务收入增至5.16亿日元,主要来自广告基金组合IT资产移交后开始计收系统使用费;IT成本亦由1.96亿升至3.65亿日元,导致收入增长6.3%而营业利润下降0.7%,说明这是收入成本边界变化而非同幅度外部需求扩张。
内部研究类型:ACCOUNTING_PERIMETER_AND_IT_ECONOMICS_CHANGE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):若只读取59.2%的IT收入增长,会高估有机增长和规模经济;真正价值取决于移交后能否产生可持续增量利润和现金。
不确定性(原始记录):缺少资产移交后的经常性收入、维护、折旧、人员成本、采用率和项目级回报分解。
F004|公司拥有日本独占、永久的CENTURY 21再许可权,并向国际总部支付总收入10%的费用;加盟店超过1,000家时费率降至9%,形成明确的网络规模成本门槛。
研究范围:开放研究+35项覆盖检查
写入正文:02|普通股东拥有的是总部收费权,而不是房地产资产05|独占许可是真壁垒,但竞争替代与规模门槛限制其强度
对普通股东意味着:独占永久再许可权是核心稀缺资产;网络重返1,000家可能同时增加收入和改善约一个百分点的总部费率。
还不能确定:1,000家门槛的具体计算基数和年度利润敏感度未完整量化,许可重大违约的极端概率亦不可精确估计。
证据来源(4项,重复标签已合并)
ビジネスモデル怎么使用:直接证据
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
事業等のリスク怎么使用:直接证据;一手验证:02、04、06、10、13、14、35;反向验证:18、21、29、35;专项深挖:02、04、06、10、13、14
経営上の重要な契約等の開示例怎么使用:直接证据;外部现实校验:06、13、32;专项深挖:32
查看完整证据标签(核对用)
直接证据|ビジネスモデル;直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 一手证据(研究域02) / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域14) / 一手证据(研究域35) / 反证(研究域18) / 反证(研究域21) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域13) / 定向深挖(研究域14)|事業等のリスク;直接证据 / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域32) / 定向深挖(研究域32)|経営上の重要な契約等の開示例
完整研究记录(核对用)
研究原文:公司拥有日本独占、永久的CENTURY 21再许可权,并向国际总部支付总收入10%的费用;加盟店超过1,000家时费率降至9%,形成明确的网络规模成本门槛。
内部研究类型:BRAND_LICENSE_SCALE_ECONOMICS
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):独占永久再许可权是核心稀缺资产;网络重返1,000家可能同时增加收入和改善约一个百分点的总部费率。
不确定性(原始记录):1,000家门槛的具体计算基数和年度利润敏感度未完整量化,许可重大违约的极端概率亦不可精确估计。
F005|加盟店合同通常为五年,服务费一般按加盟店仲介等总收入的6%或自营房地产销售额的0.36%计算;2026年3月期新加盟33家、退店59家、净减少26家,故增长判断必须关注开店、续约、退会和承继整合后的净留存,而非仅看招募目标。
研究范围:开放研究+35项覆盖检查
写入正文:03|五年合同并未阻止净退店,新增支持仍待验证05|护城河的最终证据是加盟商愿意续约并继续赚钱11|最重要的风险是网络、统一系统与资本误配的长期传导14|六十三点五五分反映强防御与弱增长验证并存
对普通股东意味着:五年合同、品牌和IT嵌入构成潜在切换摩擦,但净退店证明其不足以阻止退出;若总部价值主张不能覆盖费用,长期收费基数和品牌密度会下降。
还不能确定:五年续约率、退会原因、主动退出与倒闭或并购退出比例、品牌转换行为及加盟商ROI均未公开。
证据来源(10项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
事業等のリスク怎么使用:直接 / 支持;一手验证:02、04、06、10、13、14、35;反向验证:18、21、29、35;专项深挖:02、04、06、10、13、14
成長戦略(Structured Review)怎么使用:直接证据;一手验证:02、03、04、07、10、20、30;专项深挖:02、03、04、07、20、30
財務・業績ハイライト怎么使用:直接证据;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
センチュリー21加盟店募集サイト怎么使用:直接 / 支持;外部现实校验:02、03、08、10;专项深挖:03、10
ハウスドゥチェーンの強み怎么使用:直接证据;一手验证:08;外部现实校验:09、10、27、30、35;反向验证:03、04、08、10、35;专项深挖:08、09、10
第43期有価証券報告書(Structured Review)怎么使用:直接 / 支持;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:支持证据
センチュリー21 不動産売買・賃貸情報怎么使用:支持证据
センチュリー21・ジャパン 2027年3月期第1四半期決算怎么使用:其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域14) / 一手证据(研究域35) / 反证(研究域18) / 反证(研究域21) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域13) / 定向深挖(研究域14)|事業等のリスク;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域20) / 一手证据(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域20) / 定向深挖(研究域30)|成長戦略(Structured Review);直接证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 外部现实(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域10)|センチュリー21加盟店募集サイト;直接证据 / 一手证据(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域27) / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域03) / 反证(研究域04) / 反证(研究域08) / 反证(研究域10) / 反证(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10)|ハウスドゥチェーンの強み;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review);支持证据|2026年3月期 決算短信〔日本基準〕(非連結);支持证据|センチュリー21 不動産売買・賃貸情報;反证|センチュリー21・ジャパン 2027年3月期第1四半期決算
完整研究记录(核对用)
研究原文:加盟店合同通常为五年,服务费一般按加盟店仲介等总收入的6%或自营房地产销售额的0.36%计算;2026年3月期新加盟33家、退店59家、净减少26家,故增长判断必须关注开店、续约、退会和承继整合后的净留存,而非仅看招募目标。
内部研究类型:FRANCHISE_RETENTION_AND_MOAT_BOUNDARY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):五年合同、品牌和IT嵌入构成潜在切换摩擦,但净退店证明其不足以阻止退出;若总部价值主张不能覆盖费用,长期收费基数和品牌密度会下降。
不确定性(原始记录):五年续约率、退会原因、主动退出与倒闭或并购退出比例、品牌转换行为及加盟商ROI均未公开。
F006|2026年3月末现金、流动有价证券及投资有价证券合计约69.75亿日元,负债约12.61亿日元且无明显有息借款;营业现金流约11.02亿日元、高于8.53亿日元净利润,无形资产投资约2.67亿日元。核心业务现金转换良好,但证券购买不应被误当作经营性资本开支,金融资产用途仍是资本配置问题。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|现金转换强,风险已经从生存转向资本使用效率08|现金股息已经兑现,库存股和投资资产仍缺少纪律09|金融资产是真实缓冲,却不能按账面全额当作股东现金14|六十三点五五分反映强防御与弱增长验证并存
对普通股东意味着:高金融资产、低负债和良好现金转换显著降低破坏性融资风险,但低透明度投资或长期闲置资本会压低ROE并侵蚀下行保护。
还不能确定:约3亿日元非上市投资的对象、估值、退出性和项目回报未披露;维护性与增长性软件投资也未拆分。
证据来源(6项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接 / 支持;其他用途:反证
財務・業績ハイライト怎么使用:直接 / 支持;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
配当の状況怎么使用:直接证据;一手验证:25、26、35;专项深挖:25、26、29;同业比较:25、26;其他用途:历史
第43期有価証券報告書(Structured Review)怎么使用:直接 / 支持;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
第43期株主向け事業報告(Structured Review)怎么使用:直接证据;一手验证:17、33;专项深挖:17、28、33;同业比较:01、02、12、15、16、17、19、23、28、32、33、35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据 / 反证|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域35) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域29)|配当の状況;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review);直接证据 / 一手证据(研究域17) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域02) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 历史/同业比较(研究域23) / 历史/同业比较(研究域28) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域17) / 定向深挖(研究域28) / 定向深挖(研究域33)|第43期株主向け事業報告(Structured Review)
完整研究记录(核对用)
研究原文:2026年3月末现金、流动有价证券及投资有价证券合计约69.75亿日元,负债约12.61亿日元且无明显有息借款;营业现金流约11.02亿日元、高于8.53亿日元净利润,无形资产投资约2.67亿日元。核心业务现金转换良好,但证券购买不应被误当作经营性资本开支,金融资产用途仍是资本配置问题。
内部研究类型:BALANCE_SHEET_RESILIENCE_AND_CAPITAL_OPTIONALITY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):高金融资产、低负债和良好现金转换显著降低破坏性融资风险,但低透明度投资或长期闲置资本会压低ROE并侵蚀下行保护。
不确定性(原始记录):约3亿日元非上市投资的对象、估值、退出性和项目回报未披露;维护性与增长性软件投资也未拆分。
F007|伊藤忠商事持有扣除库存股后48.44%的股份,有报列示被持有议决权比例49.3%,并存在人事联系;2026年新社长具有伊藤忠和REIT管理经历。该结构提供资源与稳定性,也降低少数股东对资本政策施压的能力。
研究范围:开放研究+35项覆盖检查
写入正文:07|伊藤忠带来稳定与资源,也削弱少数股东的外部约束08|资本政策是否改善,要看每股价值而不是投资项目数量14|估值、资本政策、治理与技术结构尚未提供增持优势
对普通股东意味着:伊藤忠资源和稳定控制可能有助于经营,但少数股东需要依赖大股东利益长期一致,尤其是在资本配置和库存股用途方面。
还不能确定:新社长对库存股、金融资产、网络目标和资本回报的具体量化政策尚未公布。
证据来源(4项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
コーポレートガバナンス怎么使用:直接 / 支持;一手验证:23;外部现实校验:21、24;反向验证:23;专项深挖:21、23、24
役員一覧怎么使用:直接 / 支持;一手验证:23、33;专项深挖:23、33
第43期有価証券報告書(Structured Review)怎么使用:直接 / 支持;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据 / 一手证据(研究域23) / 外部现实(研究域21) / 外部现实(研究域24) / 反证(研究域23) / 定向深挖(研究域21) / 定向深挖(研究域23) / 定向深挖(研究域24)|コーポレートガバナンス;直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域33) / 定向深挖(研究域23) / 定向深挖(研究域33)|役員一覧;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:伊藤忠商事持有扣除库存股后48.44%的股份,有报列示被持有议决权比例49.3%,并存在人事联系;2026年新社长具有伊藤忠和REIT管理经历。该结构提供资源与稳定性,也降低少数股东对资本政策施压的能力。
内部研究类型:CONTROL_GOVERNANCE_AND_MANAGEMENT_TRANSITION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):伊藤忠资源和稳定控制可能有助于经营,但少数股东需要依赖大股东利益长期一致,尤其是在资本配置和库存股用途方面。
不确定性(原始记录):新社长对库存股、金融资产、网络目标和资本回报的具体量化政策尚未公布。
F008|公司具有耐久品牌许可、轻资产现金流和显著资产负债表保护,但在加盟网络恢复净增长、加盟商回报和资本配置收益被验证前,更合理的定位仍是高现金、高分红的稳健收益资产,而不是结构性成长型特许经营平台。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|品牌许可很耐久,但增长资格仍待加盟网络证明15|研究用途、时间边界与投资风险说明
对普通股东意味着:当前持有回报主要来自稳定利润、资产负债表和股息;成长重估需要网络与资本政策的量化验证。
还不能确定:结论受加盟商真实ROI、续约和退会结构、资本配置回报及网络能否恢复净增长所限制。
证据来源(16项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接 / 支持
センチュリー21・ジャパン 2027年3月期第1四半期決算怎么使用:直接 / 支持
令和7年度宅地建物取引業法の施行状況調査結果怎么使用:直接 / 支持
ハウスドゥ 不動産フランチャイズ加盟店募集怎么使用:直接 / 支持
センチュリー21・ジャパン 株価時系列データ怎么使用:直接 / 支持
事業等のリスク怎么使用:直接证据;一手验证:02、04、06、10、13、14、35;反向验证:18、21、29、35;专项深挖:02、04、06、10、13、14;其他用途:反证
財務・業績ハイライト怎么使用:直接 / 支持;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
配当の状況怎么使用:直接 / 支持;一手验证:25、26、35;专项深挖:25、26、29;同业比较:25、26;其他用途:历史
ハウスドゥチェーンの強み怎么使用:直接 / 支持;一手验证:08;外部现实校验:09、10、27、30、35;反向验证:03、04、08、10、35;专项深挖:08、09、10
8898 株価時系列・投資指標怎么使用:直接 / 支持;一手验证:27、31、35;外部现实校验:22、26、29;专项深挖:27、29、31
第43期有価証券報告書(Structured Review)怎么使用:直接 / 支持;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
8898 Full Life Annual Price History怎么使用:直接 / 支持;一手验证:34;反向验证:34、35;专项深挖:34;同业比较:34、35;其他用途:历史
ビジネスモデル怎么使用:其他用途:反证
センチュリー21 不動産売買・賃貸情報怎么使用:其他用途:反证
フランチャイズ事業怎么使用:一手验证:08;外部现实校验:03、04、07、09、20、27、30、35;反向验证:02、03、04、05、08、09、20、27、35;专项深挖:07、08、09;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 支持证据|センチュリー21・ジャパン 2027年3月期第1四半期決算;直接证据 / 支持证据|令和7年度宅地建物取引業法の施行状況調査結果;直接证据 / 支持证据|ハウスドゥ 不動産フランチャイズ加盟店募集;直接证据 / 支持证据|センチュリー21・ジャパン 株価時系列データ;直接证据 / 反证 / 一手证据(研究域02) / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域14) / 一手证据(研究域35) / 反证(研究域18) / 反证(研究域21) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域13) / 定向深挖(研究域14)|事業等のリスク;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域35) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域29)|配当の状況;直接证据 / 支持证据 / 一手证据(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域27) / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域03) / 反证(研究域04) / 反证(研究域08) / 反证(研究域10) / 反证(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10)|ハウスドゥチェーンの強み;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域31)|8898 株価時系列・投資指標;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review);直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 反证(研究域34) / 反证(研究域35) / 定向深挖(研究域34)|8898 Full Life Annual Price History;反证|ビジネスモデル;反证|センチュリー21 不動産売買・賃貸情報;反证 / 一手证据(研究域08) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域07) / 外部现实(研究域09) / 外部现实(研究域20) / 外部现实(研究域27) / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域02) / 反证(研究域03) / 反证(研究域04) / 反证(研究域05) / 反证(研究域08) / 反证(研究域09) / 反证(研究域20) / 反证(研究域27) / 反证(研究域35) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09)|フランチャイズ事業
完整研究记录(核对用)
研究原文:公司具有耐久品牌许可、轻资产现金流和显著资产负债表保护,但在加盟网络恢复净增长、加盟商回报和资本配置收益被验证前,更合理的定位仍是高现金、高分红的稳健收益资产,而不是结构性成长型特许经营平台。
内部研究类型:CURRENT_INVESTMENT_THESIS
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):当前持有回报主要来自稳定利润、资产负债表和股息;成长重估需要网络与资本政策的量化验证。
不确定性(原始记录):结论受加盟商真实ROI、续约和退会结构、资本配置回报及网络能否恢复净增长所限制。
F009|潜在催化剂包括新加盟恢复、退会下降、网络重返1,000家、IT服务利润率改善、跨境交易量化、口碑管理改善留存以及库存股注销,但目前多数仍处于执行或未量化阶段。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论11|催化剂必须改变净新增、增量利润或每股价值13|下一次判断应围绕可验证的转折指标
对普通股东意味着:只有净新增转正、退会下降、重返1,000家、IT利润改善、跨境收入量化或库存股注销等可量化结果,才可能改变盈利和估值;普通合作公告本身不足以重估。
还不能确定:公司未披露催化剂发生概率、采用率或财务敏感度。
证据来源(6项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接 / 支持
成長戦略怎么使用:直接 / 支持
成長戦略(Structured Review)怎么使用:直接证据;一手验证:02、03、04、07、10、20、30;专项深挖:02、03、04、07、20、30
リブランディング株式会社との業務提携に関するお知らせ怎么使用:直接 / 支持;一手验证:07、30;专项深挖:07、30
2027年3月期第1四半期決算(Structured Review)怎么使用:直接证据;一手验证:15、16、28、30、31;反向验证:16、31;专项深挖:15、16、28、30、31
查看完整证据标签(核对用)
直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 支持证据|成長戦略;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域20) / 一手证据(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域20) / 定向深挖(研究域30)|成長戦略(Structured Review);直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域30) / 定向深挖(研究域07) / 定向深挖(研究域30)|リブランディング株式会社との業務提携に関するお知らせ;直接证据 / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域31) / 反证(研究域16) / 反证(研究域31) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31)|2027年3月期第1四半期決算(Structured Review)
完整研究记录(核对用)
研究原文:潜在催化剂包括新加盟恢复、退会下降、网络重返1,000家、IT服务利润率改善、跨境交易量化、口碑管理改善留存以及库存股注销,但目前多数仍处于执行或未量化阶段。
内部研究类型:CATALYST_SET_WITH_EVIDENCE_THRESHOLDS
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):只有净新增转正、退会下降、重返1,000家、IT利润改善、跨境收入量化或库存股注销等可量化结果,才可能改变盈利和估值;普通合作公告本身不足以重估。
不确定性(原始记录):公司未披露催化剂发生概率、采用率或财务敏感度。
F010|日本有133,727家宅建业者,潜在加盟池远大于约930家网络;但ハウスドゥ等替代体系同样提供品牌、培训、系统和获客支持。Century 21在特定兼营口径下的门店规模领先,不等于加盟商投资回报或净新增能力领先。
研究范围:开放研究+35项覆盖检查
写入正文:04|潜在加盟对象很多,真正稀缺的是有说服力的加盟回报05|独占许可是真壁垒,但竞争替代与规模门槛限制其强度
对普通股东意味着:市场容量不是主要约束,竞争力取决于总部能否把品牌、IT和支持转化为更高加盟商回报及净新增。
还不能确定:不同特许网络的门店定义、完整费用、续约率、净新增和加盟商利润不可直接比较。
证据来源(6项,重复标签已合并)
令和7年度宅地建物取引業法の施行状況調査結果怎么使用:直接证据
ハウスドゥ 不動産フランチャイズ加盟店募集怎么使用:直接证据
センチュリー21とは怎么使用:直接证据;一手验证:09;外部现实校验:01、02、05;专项深挖:05、09
ハウスドゥチェーンの強み怎么使用:直接 / 支持;一手验证:08;外部现实校验:09、10、27、30、35;反向验证:03、04、08、10、35;专项深挖:08、09、10
フランチャイズ事業怎么使用:直接 / 支持;一手验证:08;外部现实校验:03、04、07、09、20、27、30、35;反向验证:02、03、04、05、08、09、20、27、35;专项深挖:07、08、09
令和7年度宅地建物取引業法の施行状況調査結果(Structured Review)怎么使用:直接 / 支持;一手验证:11;外部现实校验:13、35;专项深挖:11、13
查看完整证据标签(核对用)
直接证据|令和7年度宅地建物取引業法の施行状況調査結果;直接证据|ハウスドゥ 不動産フランチャイズ加盟店募集;直接证据 / 一手证据(研究域09) / 外部现实(研究域01) / 外部现实(研究域02) / 外部现实(研究域05) / 定向深挖(研究域05) / 定向深挖(研究域09)|センチュリー21とは;直接证据 / 支持证据 / 一手证据(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域27) / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域03) / 反证(研究域04) / 反证(研究域08) / 反证(研究域10) / 反证(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10)|ハウスドゥチェーンの強み;直接证据 / 支持证据 / 一手证据(研究域08) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域07) / 外部现实(研究域09) / 外部现实(研究域20) / 外部现实(研究域27) / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域02) / 反证(研究域03) / 反证(研究域04) / 反证(研究域05) / 反证(研究域08) / 反证(研究域09) / 反证(研究域20) / 反证(研究域27) / 反证(研究域35) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09)|フランチャイズ事業;直接证据 / 支持证据 / 一手证据(研究域11) / 外部现实(研究域13) / 外部现实(研究域35) / 定向深挖(研究域11) / 定向深挖(研究域13)|令和7年度宅地建物取引業法の施行状況調査結果(Structured Review)
完整研究记录(核对用)
研究原文:日本有133,727家宅建业者,潜在加盟池远大于约930家网络;但ハウスドゥ等替代体系同样提供品牌、培训、系统和获客支持。Century 21在特定兼营口径下的门店规模领先,不等于加盟商投资回报或净新增能力领先。
内部研究类型:MARKET_POSITION_COMPETITION_AND_ADDRESSABLE_POOL
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):市场容量不是主要约束,竞争力取决于总部能否把品牌、IT和支持转化为更高加盟商回报及净新增。
不确定性(原始记录):不同特许网络的门店定义、完整费用、续约率、净新增和加盟商利润不可直接比较。
F011|2022至2026年收入由37.26亿增至43.00亿日元,ROE由12.0%变为12.6%;在门店缓慢减少而单店名义手续费增长的基准情形下,约8亿至9亿日元净利润和10亿至12亿日元经常利润较可辩护。2027年3月期第一季度营业利润和净利润同比增长11.9%和12.4%,但全年预测未上调且网络收缩尚未逆转。
研究范围:开放研究+35项覆盖检查
写入正文:06|利润仍有韧性,但正常化区间受网络收缩约束09|约四点七的股息率提供回报,但估值并非便宜到无需验证增长14|六十三点五五分反映强防御与弱增长验证并存15|资料范围覆盖公司披露、监管、竞争者与市场历史
对普通股东意味着:当前估值安全性依赖利润维持而非高增长;门店继续减少或住宅量价逆转会压低正常化区间。
还不能确定:缺少同店服务费、房地产量价桥、IT经常利润和投资收益正常化分解,区间不应被视为精确预测。
证据来源(5项,重复标签已合并)
財務・業績ハイライト怎么使用:直接 / 支持;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
首都圏不動産流通市場の動向(2025年)(Structured Review)怎么使用:直接证据;外部现实校验:05、11、12、15、28、35;反向验证:12;专项深挖:05、11、12;同业比较:14;其他用途:历史
2027年3月期第1四半期決算(Structured Review)怎么使用:直接 / 支持;一手验证:15、16、28、30、31;反向验证:16、31;专项深挖:15、16、28、30、31
第43期有価証券報告書(Structured Review)怎么使用:直接 / 支持;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
第43期株主向け事業報告(Structured Review)怎么使用:直接 / 支持;一手验证:17、33;专项深挖:17、28、33;同业比较:01、02、12、15、16、17、19、23、28、32、33、35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域15) / 外部现实(研究域28) / 外部现实(研究域35) / 历史/同业比较(研究域14) / 反证(研究域12) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域12)|首都圏不動産流通市場の動向(2025年)(Structured Review);直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域31) / 反证(研究域16) / 反证(研究域31) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31)|2027年3月期第1四半期決算(Structured Review);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域02) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 历史/同业比较(研究域23) / 历史/同业比较(研究域28) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域17) / 定向深挖(研究域28) / 定向深挖(研究域33)|第43期株主向け事業報告(Structured Review)
完整研究记录(核对用)
研究原文:2022至2026年收入由37.26亿增至43.00亿日元,ROE由12.0%变为12.6%;在门店缓慢减少而单店名义手续费增长的基准情形下,约8亿至9亿日元净利润和10亿至12亿日元经常利润较可辩护。2027年3月期第一季度营业利润和净利润同比增长11.9%和12.4%,但全年预测未上调且网络收缩尚未逆转。
内部研究类型:NORMALIZED_EARNINGS_AND_CURRENT_CHANGE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):当前估值安全性依赖利润维持而非高增长;门店继续减少或住宅量价逆转会压低正常化区间。
不确定性(原始记录):缺少同店服务费、房地产量价桥、IT经常利润和投资收益正常化分解,区间不应被视为精确预测。
F012|21Cloud已被九成以上加盟店至少部分使用,使IT平台成为高覆盖率运营依赖和潜在切换摩擦来源;国际许可、统一品牌与集中IT同时构成网络价值和单点风险。
研究范围:开放研究+35项覆盖检查
写入正文:03|IT收入高增长主要来自边界变化,利润才是最终检验05|独占许可是真壁垒,但竞争替代与规模门槛限制其强度11|最重要的风险是网络、统一系统与资本误配的长期传导
对普通股东意味着:21Cloud的九成以上覆盖率可提高运营嵌入和切换摩擦,但统一系统也使重大故障或信息安全事件能够跨网络传导。
还不能确定:没有活跃使用率、模块渗透、系统可用率、单店效率改善或故障频率数据。
证据来源(3项,重复标签已合并)
事業等のリスク怎么使用:直接 / 支持;一手验证:02、04、06、10、13、14、35;反向验证:18、21、29、35;专项深挖:02、04、06、10、13、14
成長戦略(Structured Review)怎么使用:直接 / 支持;一手验证:02、03、04、07、10、20、30;专项深挖:02、03、04、07、20、30
第43期有価証券報告書(Structured Review)怎么使用:直接 / 支持;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域14) / 一手证据(研究域35) / 反证(研究域18) / 反证(研究域21) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域13) / 定向深挖(研究域14)|事業等のリスク;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域20) / 一手证据(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域20) / 定向深挖(研究域30)|成長戦略(Structured Review);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:21Cloud已被九成以上加盟店至少部分使用,使IT平台成为高覆盖率运营依赖和潜在切换摩擦来源;国际许可、统一品牌与集中IT同时构成网络价值和单点风险。
内部研究类型:IT_ENABLED_NETWORK_DEPENDENCY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):21Cloud的九成以上覆盖率可提高运营嵌入和切换摩擦,但统一系统也使重大故障或信息安全事件能够跨网络传导。
不确定性(原始记录):没有活跃使用率、模块渗透、系统可用率、单店效率改善或故障频率数据。
F013|日本特许经营监管要求本部充分说明合同期限、更新、解除、费用和区域条件,并禁止利用优势地位给予加盟商不当不利益;监管既提高总部合规价值,也增加跨网络声誉风险。
研究范围:35项覆盖检查
写入正文:04|统一品牌提高效率,也把加盟商问题放大为全网风险11|最重要的风险是网络、统一系统与资本误配的长期传导15|资料范围覆盖公司披露、监管、竞争者与市场历史
对普通股东意味着:合规培训和系统可构成总部价值,但分散加盟商的违法或不当行为可能污染统一品牌并导致网络损失。
还不能确定:加盟网络投诉、行政处分和整改频率未公开。
证据来源(4项,重复标签已合并)
事業等のリスク怎么使用:直接证据;一手验证:02、04、06、10、13、14、35;反向验证:18、21、29、35;专项深挖:02、04、06、10、13、14
フランチャイズ・システムに関する独占禁止法上の考え方怎么使用:直接 / 支持;外部现实校验:13、35;专项深挖:13
令和7年度宅地建物取引業法の施行状況調査結果(Structured Review)怎么使用:直接证据;一手验证:11;外部现实校验:13、35;专项深挖:11、13
経営上の重要な契約等の開示例怎么使用:直接证据;外部现实校验:06、13、32;专项深挖:32
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域14) / 一手证据(研究域35) / 反证(研究域18) / 反证(研究域21) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域13) / 定向深挖(研究域14)|事業等のリスク;直接证据 / 支持证据 / 外部现实(研究域13) / 外部现实(研究域35) / 定向深挖(研究域13)|フランチャイズ・システムに関する独占禁止法上の考え方;直接证据 / 一手证据(研究域11) / 外部现实(研究域13) / 外部现实(研究域35) / 定向深挖(研究域11) / 定向深挖(研究域13)|令和7年度宅地建物取引業法の施行状況調査結果(Structured Review);直接证据 / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域32) / 定向深挖(研究域32)|経営上の重要な契約等の開示例
完整研究记录(核对用)
研究原文:日本特许经营监管要求本部充分说明合同期限、更新、解除、费用和区域条件,并禁止利用优势地位给予加盟商不当不利益;监管既提高总部合规价值,也增加跨网络声誉风险。
内部研究类型:REGULATORY_BRAND_TRANSMISSION
内部来源标记:COVERAGE35
普通股东含义(原始记录):合规培训和系统可构成总部价值,但分散加盟商的违法或不当行为可能污染统一品牌并导致网络损失。
不确定性(原始记录):加盟网络投诉、行政处分和整改频率未公开。
F014|2026年10月20日股价收于1,130日元、成交5,200股,对应约13.97倍预测PER、1.69倍PBR和约4.7%静态股息率。股价自2017年1,580日元高点后长期未恢复,2022至2026年主要在约1,000至1,200日元区域运行,反映收益型、低增长预期和有限价格发现。
研究范围:开放研究+35项覆盖检查
写入正文:09|约四点七的股息率提供回报,但估值并非便宜到无需验证增长10|关键不在能否突破,而在回抽后能否保留新高度14|估值、资本政策、治理与技术结构尚未提供增持优势15|资料范围覆盖公司披露、监管、竞争者与市场历史
对普通股东意味着:约14倍预测PER、1.69倍PBR和约4.7%静态股息率并非深度资产折价,回报更依赖股息、利润维持和执行改善;低成交量带来流动性折价。
还不能确定:缺少机构一致预期和可比纯特许经营上市公司;低流动性削弱价格作为共识指标的可靠性。
证据来源(7项,重复标签已合并)
首都圏不動産流通市場の動向(2025年)怎么使用:直接 / 支持
第43期株主向け事業報告怎么使用:直接 / 支持
財務・業績ハイライト怎么使用:直接 / 支持;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
8898 株価時系列・投資指標怎么使用:直接 / 支持;一手验证:27、31、35;外部现实校验:22、26、29;专项深挖:27、29、31
8898 年次株価推移怎么使用:直接 / 支持;外部现实校验:31、33;专项深挖:31、33;同业比较:27、29、31、33、35;其他用途:历史
第43期有価証券報告書(Structured Review)怎么使用:直接 / 支持;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
センチュリー21・ジャパン 2027年3月期第1四半期決算怎么使用:其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据|首都圏不動産流通市場の動向(2025年);直接证据 / 支持证据|第43期株主向け事業報告;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域31)|8898 株価時系列・投資指標;直接证据 / 支持证据 / 外部现实(研究域31) / 外部现实(研究域33) / 历史/同业比较(研究域27) / 历史/同业比较(研究域29) / 历史/同业比较(研究域31) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域31) / 定向深挖(研究域33)|8898 年次株価推移;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review);反证|センチュリー21・ジャパン 2027年3月期第1四半期決算
完整研究记录(核对用)
研究原文:2026年10月20日股价收于1,130日元、成交5,200股,对应约13.97倍预测PER、1.69倍PBR和约4.7%静态股息率。股价自2017年1,580日元高点后长期未恢复,2022至2026年主要在约1,000至1,200日元区域运行,反映收益型、低增长预期和有限价格发现。
内部研究类型:VALUATION_AND_EXPECTATION_STATE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):约14倍预测PER、1.69倍PBR和约4.7%静态股息率并非深度资产折价,回报更依赖股息、利润维持和执行改善;低成交量带来流动性折价。
不确定性(原始记录):缺少机构一致预期和可比纯特许经营上市公司;低流动性削弱价格作为共识指标的可靠性。
F015|2026年3月期每股股息53日元、派息率63.8%;公司长期持有约106万股库存股、约占发行股本9.4%,当年回购仅为零股处理且未见注销,因此稳定分红是实际回报支柱,主动回购和注销尚不是可靠政策。
研究范围:开放研究+35项覆盖检查
写入正文:08|现金股息已经兑现,库存股和投资资产仍缺少纪律09|约四点七的股息率提供回报,但估值并非便宜到无需验证增长14|估值、资本政策、治理与技术结构尚未提供增持优势
对普通股东意味着:当前现金回报以高股息为主;库存股若注销可增厚每股价值,若出售则可能重新稀释。
还不能确定:公司没有明确长期总股东回报目标、累进分红公式或库存股注销承诺。
证据来源(3项,重复标签已合并)
財務・業績ハイライト怎么使用:直接 / 支持;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
配当の状況怎么使用:直接 / 支持;一手验证:25、26、35;专项深挖:25、26、29;同业比较:25、26;其他用途:历史
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域35) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域29)|配当の状況;直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:2026年3月期每股股息53日元、派息率63.8%;公司长期持有约106万股库存股、约占发行股本9.4%,当年回购仅为零股处理且未见注销,因此稳定分红是实际回报支柱,主动回购和注销尚不是可靠政策。
内部研究类型:SHAREHOLDER_RETURN_AND_TREASURY_SHARE_POLICY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):当前现金回报以高股息为主;库存股若注销可增厚每股价值,若出售则可能重新稀释。
不确定性(原始记录):公司没有明确长期总股东回报目标、累进分红公式或库存股注销承诺。
F016|仍需回答过去五年退会原因、五年续约率及主动退出、倒闭、并购退出的构成,并取得现有和退会加盟商对品牌获客、广告基金、21Cloud、培训及总部收费投资回报的一手证据。
研究范围:开放研究+35项覆盖检查
写入正文:05|护城河的最终证据是加盟商愿意续约并继续赚钱13|先确认加盟商为何留下,又为何离开15|加盟商经济、资本用途和多尺度价格数据仍有限
对普通股东意味着:相反答案会改变护城河、网络耐久性、正常化盈利和成长平台资格。
还不能确定:合理公开路径未能取得现退会加盟商的一手评价或完整续约数据。
证据来源(5项,重复标签已合并)
事業等のリスク怎么使用:直接证据;一手验证:02、04、06、10、13、14、35;反向验证:18、21、29、35;专项深挖:02、04、06、10、13、14
財務・業績ハイライト怎么使用:直接证据;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
センチュリー21加盟店募集サイト怎么使用:直接证据;外部现实校验:02、03、08、10;专项深挖:03、10
ハウスドゥチェーンの強み怎么使用:直接证据;一手验证:08;外部现实校验:09、10、27、30、35;反向验证:03、04、08、10、35;专项深挖:08、09、10
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域14) / 一手证据(研究域35) / 反证(研究域18) / 反证(研究域21) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域13) / 定向深挖(研究域14)|事業等のリスク;直接证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 外部现实(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域10)|センチュリー21加盟店募集サイト;直接证据 / 一手证据(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域27) / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域03) / 反证(研究域04) / 反证(研究域08) / 反证(研究域10) / 反证(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10)|ハウスドゥチェーンの強み;直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:仍需回答过去五年退会原因、五年续约率及主动退出、倒闭、并购退出的构成,并取得现有和退会加盟商对品牌获客、广告基金、21Cloud、培训及总部收费投资回报的一手证据。
内部研究类型:RESEARCH_DEBT_FRANCHISE_VALUE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):相反答案会改变护城河、网络耐久性、正常化盈利和成长平台资格。
不确定性(原始记录):合理公开路径未能取得现退会加盟商的一手评价或完整续约数据。
F017|需要分解门店下降期间服务费增长究竟来自房价、佣金率、交易结构、强店集中、加盟店自营销售,还是总部支持提高了真实单店生产率。
研究范围:开放研究+35项覆盖检查
写入正文:03|门店减少,收费却增长:单店改善仍缺少量价桥06|利润仍有韧性,但正常化区间受网络收缩约束13|拆开单店增长,判断它是价格红利还是生产率15|加盟商经济、资本用途和多尺度价格数据仍有限
对普通股东意味着:若增长主要来自房价而非生产率,网络收缩与周期逆转会显著削弱盈利。
还不能确定:公司没有披露同店服务费、交易量价、佣金率、强店集中或总部支持贡献的分解。
证据来源(5项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接证据
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接证据
財務・業績ハイライト怎么使用:直接证据;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
首都圏不動産流通市場の動向(2025年)(Structured Review)怎么使用:直接证据;外部现实校验:05、11、12、15、28、35;反向验证:12;专项深挖:05、11、12;同业比较:14;其他用途:历史
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域15) / 外部现实(研究域28) / 外部现实(研究域35) / 历史/同业比较(研究域14) / 反证(研究域12) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域12)|首都圏不動産流通市場の動向(2025年)(Structured Review);直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:需要分解门店下降期间服务费增长究竟来自房价、佣金率、交易结构、强店集中、加盟店自营销售,还是总部支持提高了真实单店生产率。
内部研究类型:RESEARCH_DEBT_UNIT_ECONOMICS_BRIDGE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):若增长主要来自房价而非生产率,网络收缩与周期逆转会显著削弱盈利。
不确定性(原始记录):公司没有披露同店服务费、交易量价、佣金率、强店集中或总部支持贡献的分解。
F018|需要量化广告基金组合移交IT资产在2027年及以后产生的经常性收入、维护成本、折旧和增量利润,并识别2026年IT收入增长中会计范围变化的比例。
研究范围:开放研究+35项覆盖检查
写入正文:03|IT收入高增长主要来自边界变化,利润才是最终检验06|报表规模扩大不等于IT经济回报已经提高13|用增量利润而不是收入增速检验IT业务15|加盟商经济、资本用途和多尺度价格数据仍有限
对普通股东意味着:答案决定IT增长能否支持正常化利润和资本效率,而不只是扩大报表规模。
还不能确定:移交后的完整利润曲线尚未形成,项目级公开数据不足。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接证据
成長戦略(Structured Review)怎么使用:直接证据;一手验证:02、03、04、07、10、20、30;专项深挖:02、03、04、07、20、30
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域20) / 一手证据(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域20) / 定向深挖(研究域30)|成長戦略(Structured Review);直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:需要量化广告基金组合移交IT资产在2027年及以后产生的经常性收入、维护成本、折旧和增量利润,并识别2026年IT收入增长中会计范围变化的比例。
内部研究类型:RESEARCH_DEBT_IT_PROFIT_BRIDGE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):答案决定IT增长能否支持正常化利润和资本效率,而不只是扩大报表规模。
不确定性(原始记录):移交后的完整利润曲线尚未形成,项目级公开数据不足。
F019|需要明确加盟店重返1,000家后国际总部费率由10%降至9%的计算基数、年度利润敏感度及长期低于门槛的结构性损失。
研究范围:开放研究+35项覆盖检查
写入正文:02|一千家门槛同时影响收入规模与总部费率05|独占许可是真壁垒,但竞争替代与规模门槛限制其强度13|量化一千家门槛到底值多少钱
对普通股东意味着:答案决定重返1,000家对利润率的增量价值,以及长期低于门槛是否构成结构性成本劣势。
还不能确定:合同披露确认费率门槛,但缺少完整计算基数与年度敏感度。
证据来源(2项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接证据
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:需要明确加盟店重返1,000家后国际总部费率由10%降至9%的计算基数、年度利润敏感度及长期低于门槛的结构性损失。
内部研究类型:RESEARCH_DEBT_LICENSE_THRESHOLD_SENSITIVITY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):答案决定重返1,000家对利润率的增量价值,以及长期低于门槛是否构成结构性成本劣势。
不确定性(原始记录):合同披露确认费率门槛,但缺少完整计算基数与年度敏感度。
F020|需要识别11.08亿日元投资资产、尤其3亿日元非上市投资的对象、估值、协同、退出和预期ROIC,并解释公司长期持有约9.4%库存股而不注销的原因及未来用途。
研究范围:开放研究+35项覆盖检查
写入正文:08|现金股息已经兑现,库存股和投资资产仍缺少纪律09|金融资产是真实缓冲,却不能按账面全额当作股东现金13|看清金融资产和库存股最终如何服务普通股东15|加盟商经济、资本用途和多尺度价格数据仍有限
对普通股东意味着:相反答案可能把金融资产从下行保护改判为价值泄漏,并改变每股价值和治理判断。
还不能确定:公司未公开逐项投资对象、退出条件、预期ROIC或库存股最终用途。
证据来源(3项,重复标签已合并)
配当の状況怎么使用:直接证据;一手验证:25、26、35;专项深挖:25、26、29;同业比较:25、26;其他用途:历史
コーポレートガバナンス怎么使用:直接证据;一手验证:23;外部现实校验:21、24;反向验证:23;专项深挖:21、23、24
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域35) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域29)|配当の状況;直接证据 / 一手证据(研究域23) / 外部现实(研究域21) / 外部现实(研究域24) / 反证(研究域23) / 定向深挖(研究域21) / 定向深挖(研究域23) / 定向深挖(研究域24)|コーポレートガバナンス;直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:需要识别11.08亿日元投资资产、尤其3亿日元非上市投资的对象、估值、协同、退出和预期ROIC,并解释公司长期持有约9.4%库存股而不注销的原因及未来用途。
内部研究类型:RESEARCH_DEBT_CAPITAL_ALLOCATION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):相反答案可能把金融资产从下行保护改判为价值泄漏,并改变每股价值和治理判断。
不确定性(原始记录):公司未公开逐项投资对象、退出条件、预期ROIC或库存股最终用途。
F021|需要验证经营者老龄化与事業承継支持能否形成可复制的加盟店并购整合机制,并量化国际交易支持贡献的成交额、服务费和活跃加盟店。
研究范围:开放研究+35项覆盖检查
写入正文:04|经营者老龄化既会制造退店,也可能带来承继整合11|催化剂必须改变净新增、增量利润或每股价值13|验证承继整合和跨境业务是否能够复制
对普通股东意味着:若可复制,这些选项可缓解网络收缩并形成轻资产增长;若不可复制,则仅是零散防守措施。
还不能确定:公开资料未量化承继整合复制率或跨境交易经济贡献。
证据来源(4项,重复标签已合并)
海外ネットワーク怎么使用:直接证据
成長戦略(Structured Review)怎么使用:直接证据;一手验证:02、03、04、07、10、20、30;专项深挖:02、03、04、07、20、30
令和7年度宅地建物取引業法の施行状況調査結果(Structured Review)怎么使用:直接证据;一手验证:11;外部现实校验:13、35;专项深挖:11、13
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据|海外ネットワーク;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域20) / 一手证据(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域20) / 定向深挖(研究域30)|成長戦略(Structured Review);直接证据 / 一手证据(研究域11) / 外部现实(研究域13) / 外部现实(研究域35) / 定向深挖(研究域11) / 定向深挖(研究域13)|令和7年度宅地建物取引業法の施行状況調査結果(Structured Review);直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:需要验证经营者老龄化与事業承継支持能否形成可复制的加盟店并购整合机制,并量化国际交易支持贡献的成交额、服务费和活跃加盟店。
内部研究类型:RESEARCH_DEBT_GROWTH_OPTIONS
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):若可复制,这些选项可缓解网络收缩并形成轻资产增长;若不可复制,则仅是零散防守措施。
不确定性(原始记录):公开资料未量化承继整合复制率或跨境交易经济贡献。
F022|后续值得取得完整复权日周月价格历史,以进一步验证约1,000至1,200日元运行区间、2017年高点记忆、流动性限制、回撤恢复速度及价格—基本面时序关系。
写入正文:10|确认与失效条件清楚,但多尺度数据仍不完整13|补齐多尺度价格历史,检验低位稳定是否真正迁移15|加盟商经济、资本用途和多尺度价格数据仍有限
对普通股东意味着:更完整数据可能改变精确路径、半衰期和时序置信度,但目前不足以推翻长期低波动稳定、尚未迁移的结论。
还不能确定:现有年度全历史和近一年日度数据足以形成方向性状态,但不足以精确计算多次冲击的半恢复时间和完整多尺度结构。
证据来源(2项,重复标签已合并)
8898 Full Life Annual Price History怎么使用:直接证据;一手验证:34;反向验证:34、35;专项深挖:34;同业比较:34、35;其他用途:历史
8898 Daily Price and Volume to Review Cutoff怎么使用:直接证据;一手验证:34;反向验证:34;专项深挖:34
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 反证(研究域34) / 反证(研究域35) / 定向深挖(研究域34)|8898 Full Life Annual Price History;直接证据 / 一手证据(研究域34) / 反证(研究域34) / 定向深挖(研究域34)|8898 Daily Price and Volume to Review Cutoff
完整研究记录(核对用)
研究原文:后续值得取得完整复权日周月价格历史,以进一步验证约1,000至1,200日元运行区间、2017年高点记忆、流动性限制、回撤恢复速度及价格—基本面时序关系。
内部研究类型:TECHNICAL_DATA_RESEARCH_DEBT
内部来源标记:TECHNICAL
普通股东含义(原始记录):更完整数据可能改变精确路径、半衰期和时序置信度,但目前不足以推翻长期低波动稳定、尚未迁移的结论。
不确定性(原始记录):现有年度全历史和近一年日度数据足以形成方向性状态,但不足以精确计算多次冲击的半恢复时间和完整多尺度结构。
F023|伊藤忠商事株式会社是接近控制水平的主要股东和重要治理关系方。
研究范围:开放研究+35项覆盖检查
写入正文:07|伊藤忠带来稳定与资源,也削弱少数股东的外部约束
对普通股东意味着:接近控制性股东的资源和利益一致性影响少数股东结果。
还不能确定:对具体资本配置议案的影响程度不可见。
证据来源(3项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接证据
コーポレートガバナンス怎么使用:直接证据;一手验证:23;外部现实校验:21、24;反向验证:23;专项深挖:21、23、24
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 一手证据(研究域23) / 外部现实(研究域21) / 外部现实(研究域24) / 反证(研究域23) / 定向深挖(研究域21) / 定向深挖(研究域23) / 定向深挖(研究域24)|コーポレートガバナンス;直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:伊藤忠商事株式会社是接近控制水平的主要股东和重要治理关系方。
内部研究类型:EXTERNAL_ENTITY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):接近控制性股东的资源和利益一致性影响少数股东结果。
不确定性(原始记录):对具体资本配置议案的影响程度不可见。
F024|Century 21 Real Estate LLC是日本独占再许可权的上游授权方。
研究范围:开放研究+35项覆盖检查
写入正文:02|普通股东拥有的是总部收费权,而不是房地产资产04|统一品牌提高效率,也把加盟商问题放大为全网风险
对普通股东意味着:许可持续性决定核心业务存续。
还不能确定:重大违约解除风险低概率但高影响。
证据来源(3项,重复标签已合并)
ビジネスモデル怎么使用:直接证据
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接证据
経営上の重要な契約等の開示例怎么使用:直接证据;外部现实校验:06、13、32;专项深挖:32
查看完整证据标签(核对用)
直接证据|ビジネスモデル;直接证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域32) / 定向深挖(研究域32)|経営上の重要な契約等の開示例
完整研究记录(核对用)
研究原文:Century 21 Real Estate LLC是日本独占再许可权的上游授权方。
内部研究类型:EXTERNAL_ENTITY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):许可持续性决定核心业务存续。
不确定性(原始记录):重大违约解除风险低概率但高影响。
F025|日本国内CENTURY 21加盟店是独立经营的直接付费客户和统一品牌交付主体。
研究范围:开放研究+35项覆盖检查
对普通股东意味着:加盟商经营结果决定上市公司收费基数和品牌质量。
还不能确定:个体加盟商回报分布和退出原因不可见。
证据来源(5项,重复标签已合并)
ビジネスモデル怎么使用:直接证据
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接证据
センチュリー21 不動産売買・賃貸情報怎么使用:直接证据
センチュリー21とは怎么使用:直接证据;一手验证:09;外部现实校验:01、02、05;专项深挖:05、09
センチュリー21加盟店募集サイト怎么使用:直接证据;外部现实校验:02、03、08、10;专项深挖:03、10
查看完整证据标签(核对用)
直接证据|ビジネスモデル;直接证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据|センチュリー21 不動産売買・賃貸情報;直接证据 / 一手证据(研究域09) / 外部现实(研究域01) / 外部现实(研究域02) / 外部现实(研究域05) / 定向深挖(研究域05) / 定向深挖(研究域09)|センチュリー21とは;直接证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 外部现实(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域10)|センチュリー21加盟店募集サイト
完整研究记录(核对用)
研究原文:日本国内CENTURY 21加盟店是独立经营的直接付费客户和统一品牌交付主体。
内部研究类型:ECONOMIC_ACTOR_POOL
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):加盟商经营结果决定上市公司收费基数和品牌质量。
不确定性(原始记录):个体加盟商回报分布和退出原因不可见。
F026|センチュリー21フランチャイズ广告基金组合是本部与加盟店共同广告及部分IT资产的经济载体。
研究范围:开放研究
写入正文:03|IT收入高增长主要来自边界变化,利润才是最终检验06|报表规模扩大不等于IT经济回报已经提高
对普通股东意味着:广告基金影响品牌投入和IT收入成本边界,但不等同于上市公司自由现金。
还不能确定:结算明细和IT资产移交后的长期经济未完全披露。
证据来源(2项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接证据
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接证据
查看完整证据标签(核对用)
直接证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据|2026年3月期 決算短信〔日本基準〕(非連結)
完整研究记录(核对用)
研究原文:センチュリー21フランチャイズ广告基金组合是本部与加盟店共同广告及部分IT资产的经济载体。
内部研究类型:JOINT_ECONOMIC_VEHICLE
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):广告基金影响品牌投入和IT收入成本边界,但不等同于上市公司自由现金。
不确定性(原始记录):结算明细和IT资产移交后的长期经济未完全披露。
F027|株式会社And Doホールディングス/ハウスドゥ是争夺潜在加盟商的重要竞争体系。
研究范围:开放研究+35项覆盖检查
写入正文:04|潜在加盟对象很多,真正稀缺的是有说服力的加盟回报
对普通股东意味着:现实替代网络限制总部定价权并检验加盟价值。
还不能确定:门店统计口径与Century 21并不完全可比。
证据来源(3项,重复标签已合并)
ハウスドゥ 不動産フランチャイズ加盟店募集怎么使用:直接证据
ハウスドゥチェーンの強み怎么使用:直接证据;一手验证:08;外部现实校验:09、10、27、30、35;反向验证:03、04、08、10、35;专项深挖:08、09、10
フランチャイズ事業怎么使用:直接证据;一手验证:08;外部现实校验:03、04、07、09、20、27、30、35;反向验证:02、03、04、05、08、09、20、27、35;专项深挖:07、08、09
查看完整证据标签(核对用)
直接证据|ハウスドゥ 不動産フランチャイズ加盟店募集;直接证据 / 一手证据(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域27) / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域03) / 反证(研究域04) / 反证(研究域08) / 反证(研究域10) / 反证(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10)|ハウスドゥチェーンの強み;直接证据 / 一手证据(研究域08) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域07) / 外部现实(研究域09) / 外部现实(研究域20) / 外部现实(研究域27) / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域02) / 反证(研究域03) / 反证(研究域04) / 反证(研究域05) / 反证(研究域08) / 反证(研究域09) / 反证(研究域20) / 反证(研究域27) / 反证(研究域35) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09)|フランチャイズ事業
完整研究记录(核对用)
研究原文:株式会社And Doホールディングス/ハウスドゥ是争夺潜在加盟商的重要竞争体系。
内部研究类型:COMPETITOR_ENTITY
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):现实替代网络限制总部定价权并检验加盟价值。
不确定性(原始记录):门店统计口径与Century 21并不完全可比。
F028|日本宅地建物取引业者构成潜在加盟对象池及承继整合市场。
研究范围:开放研究+35项覆盖检查
写入正文:04|经营者老龄化既会制造退店,也可能带来承继整合
对普通股东意味着:广阔对象池说明增长瓶颈主要在价值主张、招募转化和留存。
还不能确定:现实可招募比例和地区转换率未量化。
证据来源(2项,重复标签已合并)
令和7年度宅地建物取引業法の施行状況調査結果怎么使用:直接证据
令和7年度宅地建物取引業法の施行状況調査結果(Structured Review)怎么使用:直接证据;一手验证:11;外部现实校验:13、35;专项深挖:11、13
查看完整证据标签(核对用)
直接证据|令和7年度宅地建物取引業法の施行状況調査結果;直接证据 / 一手证据(研究域11) / 外部现实(研究域13) / 外部现实(研究域35) / 定向深挖(研究域11) / 定向深挖(研究域13)|令和7年度宅地建物取引業法の施行状況調査結果(Structured Review)
完整研究记录(核对用)
研究原文:日本宅地建物取引业者构成潜在加盟对象池及承继整合市场。
内部研究类型:ADDRESSABLE_OPERATOR_POOL
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):广阔对象池说明增长瓶颈主要在价值主张、招募转化和留存。
不确定性(原始记录):现实可招募比例和地区转换率未量化。
F029|全球CENTURY 21网络覆盖多个国家和地区,可提供品牌和跨境转介机会。
研究范围:开放研究
写入正文:04|全球网络提供转介选项,但尚未形成可计量利润11|催化剂必须改变净新增、增量利润或每股价值
对普通股东意味着:跨境转介是潜在轻资产增长选项,但目前不能进入核心盈利判断。
还不能确定:日本上市公司的经济贡献未量化。
完整研究记录(核对用)
研究原文:全球CENTURY 21网络覆盖多个国家和地区,可提供品牌和跨境转介机会。
内部研究类型:PARTNER_NETWORK
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):跨境转介是潜在轻资产增长选项,但目前不能进入核心盈利判断。
不确定性(原始记录):日本上市公司的经济贡献未量化。
F030|リブランディング株式会社是加盟店口碑管理支持合作方。
研究范围:35项覆盖检查
写入正文:03|五年合同并未阻止净退店,新增支持仍待验证11|催化剂必须改变净新增、增量利润或每股价值
对普通股东意味着:若改善加盟店获客与留存,可形成小规模正向催化。
还不能确定:采用率、收费和财务贡献未知。
证据来源(1项,重复标签已合并)
リブランディング株式会社との業務提携に関するお知らせ怎么使用:直接证据;一手验证:07、30;专项深挖:07、30
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 一手证据(研究域30) / 定向深挖(研究域07) / 定向深挖(研究域30)|リブランディング株式会社との業務提携に関するお知らせ
完整研究记录(核对用)
研究原文:リブランディング株式会社是加盟店口碑管理支持合作方。
内部研究类型:PARTNER_ENTITY
内部来源标记:COVERAGE35
普通股东含义(原始记录):若改善加盟店获客与留存,可形成小规模正向催化。
不确定性(原始记录):采用率、收费和财务贡献未知。
F031|伊藤忠商事接近控制性持股并具有人事联系,可能提供资源、信用和稳定性,同时削弱少数股东对资本政策的外部约束。
研究范围:开放研究
写入正文:07|伊藤忠带来稳定与资源,也削弱少数股东的外部约束08|资本政策是否改善,要看每股价值而不是投资项目数量
完整研究记录(核对用)
研究原文:伊藤忠商事接近控制性持股并具有人事联系,可能提供资源、信用和稳定性,同时削弱少数股东对资本政策的外部约束。
内部研究类型:INBOUND_OWNERSHIP_AND_SUPPORT
内部来源标记:OPEN_DISCOVERY
F032|Century 21 Real Estate LLC提供日本独占、永久再许可权,并按上市公司总收入收取9%至10%的总部费,是核心无形资产来源及重大单点依赖。
研究范围:开放研究
写入正文:02|普通股东拥有的是总部收费权,而不是房地产资产04|统一品牌提高效率,也把加盟商问题放大为全网风险
证据来源(2项,重复标签已合并)
ビジネスモデル怎么使用:直接证据
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接证据
查看完整证据标签(核对用)
直接证据|ビジネスモデル;直接证据|有価証券報告書-第43期(2025/04/01-2026/03/31)
完整研究记录(核对用)
研究原文:Century 21 Real Estate LLC提供日本独占、永久再许可权,并按上市公司总收入收取9%至10%的总部费,是核心无形资产来源及重大单点依赖。
内部研究类型:UPSTREAM_LICENSOR
内部来源标记:OPEN_DISCOVERY
F033|独立加盟店是服务费、加盟金和IT收入的直接来源;其数量、续约、退会和单店经济共同决定上市公司的长期收费基数。
研究范围:开放研究
写入正文:02|普通股东拥有的是总部收费权,而不是房地产资产
证据来源(3项,重复标签已合并)
ビジネスモデル怎么使用:直接证据
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接证据
センチュリー21 不動産売買・賃貸情報怎么使用:直接证据
查看完整证据标签(核对用)
直接证据|ビジネスモデル;直接证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据|センチュリー21 不動産売買・賃貸情報
完整研究记录(核对用)
研究原文:独立加盟店是服务费、加盟金和IT收入的直接来源;其数量、续约、退会和单店经济共同决定上市公司的长期收费基数。
内部研究类型:DOWNSTREAM_REVENUE_SOURCE
内部来源标记:OPEN_DISCOVERY
F034|广告基金汇集本部和加盟店投入用于共同品牌宣传;相关IT资产移交上市公司后,改变了IT收入和成本的确认边界。
研究范围:开放研究
写入正文:03|IT收入高增长主要来自边界变化,利润才是最终检验06|报表规模扩大不等于IT经济回报已经提高
证据来源(2项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接证据
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接证据
查看完整证据标签(核对用)
直接证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据|2026年3月期 決算短信〔日本基準〕(非連結)
完整研究记录(核对用)
研究原文:广告基金汇集本部和加盟店投入用于共同品牌宣传;相关IT资产移交上市公司后,改变了IT收入和成本的确认边界。
内部研究类型:JOINT_ADVERTISING_VEHICLE
内部来源标记:OPEN_DISCOVERY
F035|ハウスドゥ以品牌、系统、培训、直营经验和卖方获客能力争夺潜在加盟商,是检验Century 21加盟价值主张的现实替代体系。
研究范围:开放研究
写入正文:04|潜在加盟对象很多,真正稀缺的是有说服力的加盟回报05|独占许可是真壁垒,但竞争替代与规模门槛限制其强度
完整研究记录(核对用)
研究原文:ハウスドゥ以品牌、系统、培训、直营经验和卖方获客能力争夺潜在加盟商,是检验Century 21加盟价值主张的现实替代体系。
内部研究类型:COMPETITOR
内部来源标记:OPEN_DISCOVERY
F036|超过13万家日本宅建业者构成广阔加盟对象池,但行业分散、老龄化和人才不足同时带来退店风险与承继整合机会。
研究范围:开放研究
写入正文:04|经营者老龄化既会制造退店,也可能带来承继整合11|催化剂必须改变净新增、增量利润或每股价值
完整研究记录(核对用)
研究原文:超过13万家日本宅建业者构成广阔加盟对象池,但行业分散、老龄化和人才不足同时带来退店风险与承继整合机会。
内部研究类型:ADDRESSABLE_FRANCHISE_POOL
内部来源标记:OPEN_DISCOVERY
F037|全球CENTURY 21网络可能向日本加盟店提供跨境客户转介和品牌支持,但对上市公司收入、成交额和利润的贡献尚未量化。
研究范围:开放研究
写入正文:04|全球网络提供转介选项,但尚未形成可计量利润11|催化剂必须改变净新增、增量利润或每股价值
完整研究记录(核对用)
研究原文:全球CENTURY 21网络可能向日本加盟店提供跨境客户转介和品牌支持,但对上市公司收入、成交额和利润的贡献尚未量化。
内部研究类型:CROSS_BORDER_REFERRAL_ECOSYSTEM
内部来源标记:OPEN_DISCOVERY
F038|口碑管理合作可能改善加盟店本地获客、顾客评价和品牌一致性,但采用率、收费及留存效果尚未披露。
研究范围:35项覆盖检查
写入正文:03|五年合同并未阻止净退店,新增支持仍待验证11|催化剂必须改变净新增、增量利润或每股价值
证据来源(1项,重复标签已合并)
リブランディング株式会社との業務提携に関するお知らせ怎么使用:直接证据;一手验证:07、30;专项深挖:07、30
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 一手证据(研究域30) / 定向深挖(研究域07) / 定向深挖(研究域30)|リブランディング株式会社との業務提携に関するお知らせ
完整研究记录(核对用)
研究原文:口碑管理合作可能改善加盟店本地获客、顾客评价和品牌一致性,但采用率、收费及留存效果尚未披露。
内部研究类型:FRANCHISE_REPUTATION_SUPPORT
内部来源标记:COVERAGE35
F039|单店名义产出目前抵消了门店减少,但若住宅量价转弱或强店集中效应耗尽,网络净流失将重新成为正常化盈利的主导负面变量。
研究范围:开放研究+35项覆盖检查
写入正文:03|门店减少,收费却增长:单店改善仍缺少量价桥06|利润仍有韧性,但正常化区间受网络收缩约束11|最重要的风险是网络、统一系统与资本误配的长期传导
证据来源(6项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接证据
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接证据
センチュリー21 不動産売買・賃貸情報怎么使用:直接证据
財務・業績ハイライト怎么使用:直接证据;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
2027年3月期第1四半期決算(Structured Review)怎么使用:直接证据;一手验证:15、16、28、30、31;反向验证:16、31;专项深挖:15、16、28、30、31
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据|2026年3月期 決算短信〔日本基準〕(非連結);直接证据|センチュリー21 不動産売買・賃貸情報;直接证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域31) / 反证(研究域16) / 反证(研究域31) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31)|2027年3月期第1四半期決算(Structured Review);直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:单店名义产出目前抵消了门店减少,但若住宅量价转弱或强店集中效应耗尽,网络净流失将重新成为正常化盈利的主导负面变量。
内部研究类型:CONDITIONAL_EARNINGS_TRANSMISSION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F040|IT资产移交同时扩大收入、维护、折旧和系统成本,因此报告收入增长只有在增量利润和现金贡献得到验证后才能进入正常化盈利。
研究范围:开放研究+35项覆盖检查
写入正文:03|IT收入高增长主要来自边界变化,利润才是最终检验06|报表规模扩大不等于IT经济回报已经提高
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接证据
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:IT资产移交同时扩大收入、维护、折旧和系统成本,因此报告收入增长只有在增量利润和现金贡献得到验证后才能进入正常化盈利。
内部研究类型:QUALIFIES_REPORTED_GROWTH
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F041|网络重返1,000家以上既扩大收费基数,也可能把国际总部费率从总收入10%降至9%;长期低于门槛则固化这项规模损失。
研究范围:开放研究
写入正文:02|一千家门槛同时影响收入规模与总部费率05|独占许可是真壁垒,但竞争替代与规模门槛限制其强度11|催化剂必须改变净新增、增量利润或每股价值
完整研究记录(核对用)
研究原文:网络重返1,000家以上既扩大收费基数,也可能把国际总部费率从总收入10%降至9%;长期低于门槛则固化这项规模损失。
内部研究类型:THRESHOLD_SCALE_ECONOMY
内部来源标记:OPEN_DISCOVERY
F042|伊藤忠主导的人事和所有权结构影响金融资产、库存股和新增投资的用途;稳定性并不自动等于少数股东友好的资本纪律。
研究范围:开放研究+35项覆盖检查
写入正文:07|伊藤忠带来稳定与资源,也削弱少数股东的外部约束08|资本政策是否改善,要看每股价值而不是投资项目数量
证据来源(4项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接证据
コーポレートガバナンス怎么使用:直接证据;一手验证:23;外部现实校验:21、24;反向验证:23;专项深挖:21、23、24
役員一覧怎么使用:直接证据;一手验证:23、33;专项深挖:23、33
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 一手证据(研究域23) / 外部现实(研究域21) / 外部现实(研究域24) / 反证(研究域23) / 定向深挖(研究域21) / 定向深挖(研究域23) / 定向深挖(研究域24)|コーポレートガバナンス;直接证据 / 一手证据(研究域23) / 一手证据(研究域33) / 定向深挖(研究域23) / 定向深挖(研究域33)|役員一覧;直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:伊藤忠主导的人事和所有权结构影响金融资产、库存股和新增投资的用途;稳定性并不自动等于少数股东友好的资本纪律。
内部研究类型:GOVERNS_CAPITAL_ALLOCATION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F043|稳定利润、高股息和金融资产支撑当前收益型估值,但网络尚未恢复扩张,使市场没有为结构性成长支付明显溢价。
研究范围:开放研究+35项覆盖检查
写入正文:01|品牌许可很耐久,但增长资格仍待加盟网络证明09|约四点七的股息率提供回报,但估值并非便宜到无需验证增长
证据来源(4项,重复标签已合并)
財務・業績ハイライト怎么使用:直接证据;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
8898 株価時系列・投資指標怎么使用:直接证据;一手验证:27、31、35;外部现实校验:22、26、29;专项深挖:27、29、31
8898 年次株価推移怎么使用:直接证据;外部现实校验:31、33;专项深挖:31、33;同业比较:27、29、31、33、35;其他用途:历史
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域31)|8898 株価時系列・投資指標;直接证据 / 外部现实(研究域31) / 外部现实(研究域33) / 历史/同业比较(研究域27) / 历史/同业比较(研究域29) / 历史/同业比较(研究域31) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域31) / 定向深挖(研究域33)|8898 年次株価推移;直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:稳定利润、高股息和金融资产支撑当前收益型估值,但网络尚未恢复扩张,使市场没有为结构性成长支付明显溢价。
内部研究类型:EXPECTATION_TRANSLATION
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F044|受保护技术综合所支持的公开安全后果是:旧下跌过程已经减弱,但约1,000至1,150日元区域仍反复吸收上冲,尚未形成可重复的更高价格状态。
写入正文:10|旧下跌过程已减弱,但价格仍被低位长期区间吸收
证据来源(2项,重复标签已合并)
8898 Full Life Annual Price History怎么使用:直接 / 支持;一手验证:34;反向验证:34、35;专项深挖:34;同业比较:34、35;其他用途:历史
8898 Daily Price and Volume to Review Cutoff怎么使用:直接 / 支持;一手验证:34;反向验证:34;专项深挖:34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 反证(研究域34) / 反证(研究域35) / 定向深挖(研究域34)|8898 Full Life Annual Price History;直接证据 / 支持证据 / 一手证据(研究域34) / 反证(研究域34) / 定向深挖(研究域34)|8898 Daily Price and Volume to Review Cutoff
完整研究记录(核对用)
研究原文:受保护技术综合所支持的公开安全后果是:旧下跌过程已经减弱,但约1,000至1,150日元区域仍反复吸收上冲,尚未形成可重复的更高价格状态。
内部研究类型:DEREFERENCED_PUBLIC_SAFE_CONSEQUENCE
内部来源标记:TECHNICAL
F045|经营利润和单店名义产出改善先于价格迁移,但截至审查日,正面基本面事件没有留下持续的更高价格区域;这是独立于纯价格状态之外的跨巷道时序判断。
研究范围:开放研究+35项覆盖检查
写入正文:10|经营改善先发生,价格却没有建立新的长期状态12|基本面改善已经出现,市场仍拒绝为成长迁移定价
证据来源(4项,重复标签已合并)
財務・業績ハイライト怎么使用:直接证据;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
2027年3月期第1四半期決算(Structured Review)怎么使用:直接证据;一手验证:15、16、28、30、31;反向验证:16、31;专项深挖:15、16、28、30、31
8898 Full Life Annual Price History怎么使用:直接证据;一手验证:34;反向验证:34、35;专项深挖:34;同业比较:34、35;其他用途:历史
8898 Daily Price and Volume to Review Cutoff怎么使用:直接证据;一手验证:34;反向验证:34;专项深挖:34
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域31) / 反证(研究域16) / 反证(研究域31) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31)|2027年3月期第1四半期決算(Structured Review);直接证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 反证(研究域34) / 反证(研究域35) / 定向深挖(研究域34)|8898 Full Life Annual Price History;直接证据 / 一手证据(研究域34) / 反证(研究域34) / 定向深挖(研究域34)|8898 Daily Price and Volume to Review Cutoff
完整研究记录(核对用)
研究原文:经营利润和单店名义产出改善先于价格迁移,但截至审查日,正面基本面事件没有留下持续的更高价格区域;这是独立于纯价格状态之外的跨巷道时序判断。
内部研究类型:FUNDAMENTAL_LED_EVENT_FAILED_TIMING
内部来源标记:OPEN_DISCOVERY / COVERAGE35 / TECHNICAL
F046|10|旧下跌过程已减弱,但价格仍被低位长期区间吸收
写入正文:10|旧下跌过程已减弱,但价格仍被低位长期区间吸收10|关键不在能否突破,而在回抽后能否保留新高度10|经营改善先发生,价格却没有建立新的长期状态10|确认与失效条件清楚,但多尺度数据仍不完整14|估值、资本政策、治理与技术结构尚未提供增持优势15|资料范围覆盖公司披露、监管、竞争者与市场历史
还不能确定:受保护的 Technical Research 结构;公开边界以其正文路由为准。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:Protected Technical Synthesis
内部研究类型:PROTECTED_TECHNICAL_SYNTHESIS
内部来源标记:TECHNICAL
不确定性(原始记录):受保护的 Technical Research 结构;公开边界以其正文路由为准。
公开边界:受保护 Technical Research 仅保留可追踪身份,本索引不重写其内部语义。
F047|Structural Durability Understanding|耐久性来自独占许可、分散收费、共享IT、品牌积累和近乎无债的资产负债表;弱点来自持续净退店、加盟价值证据不足、接近控制性治理和资本配置透明度低。自我修复依赖新加盟、承继整合、数字化、招聘、广告和现金储备;不可逆断裂包括持续网络密度下降、许可重大违约、品牌或信息安全事故及低回报资本误配。
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|品牌许可很耐久,但增长资格仍待加盟网络证明05|独占许可是真壁垒,但竞争替代与规模门槛限制其强度11|最重要的风险是网络、统一系统与资本误配的长期传导15|研究用途、时间边界与投资风险说明
对普通股东意味着:公司大概率能够继续作为收益型特许经营资产运转,但能否恢复高增量ROIC平台取决于网络留存和资本配置。
还不能确定:加盟商ROI、续约和退会结构、非上市投资回报及库存股用途仍限制耐久性判断。
证据来源(19项,重复标签已合并)
会社概要怎么使用:直接 / 支持
ビジネスモデル怎么使用:直接 / 支持;其他用途:反证
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
Company Outline怎么使用:直接 / 支持;一手验证:01、24;专项深挖:01
第43期有価証券報告書(Structured Review)怎么使用:直接 / 支持;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接 / 支持;其他用途:反证
センチュリー21 不動産売買・賃貸情報怎么使用:直接 / 支持
財務・業績ハイライト怎么使用:直接 / 支持;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
事業等のリスク怎么使用:直接 / 支持;一手验证:02、04、06、10、13、14、35;反向验证:18、21、29、35;专项深挖:02、04、06、10、13、14
成長戦略(Structured Review)怎么使用:直接 / 支持;一手验证:02、03、04、07、10、20、30;专项深挖:02、03、04、07、20、30
センチュリー21加盟店募集サイト怎么使用:直接 / 支持;外部现实校验:02、03、08、10;专项深挖:03、10
ハウスドゥチェーンの強み怎么使用:直接证据;一手验证:08;外部现实校验:09、10、27、30、35;反向验证:03、04、08、10、35;专项深挖:08、09、10
センチュリー21・ジャパン 2027年3月期第1四半期決算怎么使用:其他用途:反证
経営上の重要な契約等の開示例怎么使用:直接证据;外部现实校验:06、13、32;专项深挖:32
配当の状況怎么使用:直接证据;一手验证:25、26、35;专项深挖:25、26、29;同业比较:25、26;其他用途:历史
第43期株主向け事業報告(Structured Review)怎么使用:直接证据;一手验证:17、33;专项深挖:17、28、33;同业比较:01、02、12、15、16、17、19、23、28、32、33、35;其他用途:历史
コーポレートガバナンス怎么使用:直接 / 支持;一手验证:23;外部现实校验:21、24;反向验证:23;专项深挖:21、23、24
役員一覧怎么使用:直接 / 支持;一手验证:23、33;专项深挖:23、33
2027年3月期第1四半期決算(Structured Review)怎么使用:直接证据;一手验证:15、16、28、30、31;反向验证:16、31;专项深挖:15、16、28、30、31
查看完整证据标签(核对用)
直接证据 / 支持证据|会社概要;直接证据 / 支持证据 / 反证|ビジネスモデル;直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 定向深挖(研究域01)|Company Outline;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review);直接证据 / 支持证据 / 反证|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 支持证据|センチュリー21 不動産売買・賃貸情報;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域14) / 一手证据(研究域35) / 反证(研究域18) / 反证(研究域21) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域13) / 定向深挖(研究域14)|事業等のリスク;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域20) / 一手证据(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域20) / 定向深挖(研究域30)|成長戦略(Structured Review);直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 外部现实(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域10)|センチュリー21加盟店募集サイト;直接证据 / 一手证据(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域27) / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域03) / 反证(研究域04) / 反证(研究域08) / 反证(研究域10) / 反证(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10)|ハウスドゥチェーンの強み;反证|センチュリー21・ジャパン 2027年3月期第1四半期決算;直接证据 / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域32) / 定向深挖(研究域32)|経営上の重要な契約等の開示例;直接证据 / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域35) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域29)|配当の状況;直接证据 / 一手证据(研究域17) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域02) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 历史/同业比较(研究域23) / 历史/同业比较(研究域28) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域17) / 定向深挖(研究域28) / 定向深挖(研究域33)|第43期株主向け事業報告(Structured Review);直接证据 / 支持证据 / 一手证据(研究域23) / 外部现实(研究域21) / 外部现实(研究域24) / 反证(研究域23) / 定向深挖(研究域21) / 定向深挖(研究域23) / 定向深挖(研究域24)|コーポレートガバナンス;直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域33) / 定向深挖(研究域23) / 定向深挖(研究域33)|役員一覧;直接证据 / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域31) / 反证(研究域16) / 反证(研究域31) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31)|2027年3月期第1四半期決算(Structured Review)
完整研究记录(核对用)
研究原文:Structural Durability Understanding|耐久性来自独占许可、分散收费、共享IT、品牌积累和近乎无债的资产负债表;弱点来自持续净退店、加盟价值证据不足、接近控制性治理和资本配置透明度低。自我修复依赖新加盟、承继整合、数字化、招聘、广告和现金储备;不可逆断裂包括持续网络密度下降、许可重大违约、品牌或信息安全事故及低回报资本误配。
内部研究类型:STRUCTURAL_DURABILITY_MAP
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):公司大概率能够继续作为收益型特许经营资产运转,但能否恢复高增量ROIC平台取决于网络留存和资本配置。
不确定性(原始记录):加盟商ROI、续约和退会结构、非上市投资回报及库存股用途仍限制耐久性判断。
F048|Durable Business Portrait|公司以日本独占品牌许可和独立加盟网络获取轻资产、较高利润率的总部收费,现金转换和财务韧性较强;但网络自2023年后收缩,增长质量依靠单店名义产出抵消,且金融资产和库存股尚未形成清晰的高回报配置路径。
研究范围:开放研究+35项覆盖检查
写入正文:01|品牌许可很耐久,但增长资格仍待加盟网络证明02|普通股东拥有的是总部收费权,而不是房地产资产
对普通股东意味着:基础价值来自稳定收费、股息和资产负债表;增量价值需由网络恢复和资本纪律创造。
还不能确定:主要限制来自加盟商层面外部证据和项目级资本回报不足。
证据来源(29项,重复标签已合并)
会社概要怎么使用:直接 / 支持
ビジネスモデル怎么使用:直接 / 支持;其他用途:反证
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
Company Outline怎么使用:直接 / 支持;一手验证:01、24;专项深挖:01
第43期有価証券報告書(Structured Review)怎么使用:直接 / 支持;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接 / 支持;其他用途:反证
センチュリー21・ジャパン 2027年3月期第1四半期決算怎么使用:直接 / 支持;其他用途:反证
令和7年度宅地建物取引業法の施行状況調査結果怎么使用:直接 / 支持
ハウスドゥ 不動産フランチャイズ加盟店募集怎么使用:直接 / 支持
センチュリー21・ジャパン 株価時系列データ怎么使用:直接 / 支持
事業等のリスク怎么使用:直接 / 支持;一手验证:02、04、06、10、13、14、35;反向验证:18、21、29、35;专项深挖:02、04、06、10、13、14;其他用途:反证
財務・業績ハイライト怎么使用:直接 / 支持;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
配当の状況怎么使用:直接 / 支持;一手验证:25、26、35;专项深挖:25、26、29;同业比较:25、26;其他用途:历史
ハウスドゥチェーンの強み怎么使用:直接 / 支持;一手验证:08;外部现实校验:09、10、27、30、35;反向验证:03、04、08、10、35;专项深挖:08、09、10
8898 株価時系列・投資指標怎么使用:直接 / 支持;一手验证:27、31、35;外部现实校验:22、26、29;专项深挖:27、29、31
8898 Full Life Annual Price History怎么使用:直接 / 支持;一手验证:34;反向验证:34、35;专项深挖:34;同业比较:34、35;其他用途:历史
センチュリー21 不動産売買・賃貸情報怎么使用:直接 / 支持;其他用途:反证
フランチャイズ事業怎么使用:一手验证:08;外部现实校验:03、04、07、09、20、27、30、35;反向验证:02、03、04、05、08、09、20、27、35;专项深挖:07、08、09;其他用途:反证
首都圏不動産流通市場の動向(2025年)(Structured Review)怎么使用:直接证据;外部现实校验:05、11、12、15、28、35;反向验证:12;专项深挖:05、11、12;同业比较:14;其他用途:历史
2027年3月期第1四半期決算(Structured Review)怎么使用:直接 / 支持;一手验证:15、16、28、30、31;反向验证:16、31;专项深挖:15、16、28、30、31
第43期株主向け事業報告(Structured Review)怎么使用:直接 / 支持;一手验证:17、33;专项深挖:17、28、33;同业比较:01、02、12、15、16、17、19、23、28、32、33、35;其他用途:历史
首都圏不動産流通市場の動向(2025年)怎么使用:直接 / 支持
第43期株主向け事業報告怎么使用:直接 / 支持
8898 年次株価推移怎么使用:直接 / 支持;外部现实校验:31、33;专项深挖:31、33;同业比较:27、29、31、33、35;其他用途:历史
成長戦略(Structured Review)怎么使用:直接 / 支持;一手验证:02、03、04、07、10、20、30;专项深挖:02、03、04、07、20、30
センチュリー21加盟店募集サイト怎么使用:直接 / 支持;外部现实校验:02、03、08、10;专项深挖:03、10
経営上の重要な契約等の開示例怎么使用:直接证据;外部现实校验:06、13、32;专项深挖:32
コーポレートガバナンス怎么使用:直接 / 支持;一手验证:23;外部现实校验:21、24;反向验证:23;专项深挖:21、23、24
役員一覧怎么使用:直接 / 支持;一手验证:23、33;专项深挖:23、33
查看完整证据标签(核对用)
直接证据 / 支持证据|会社概要;直接证据 / 支持证据 / 反证|ビジネスモデル;直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域24) / 定向深挖(研究域01)|Company Outline;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review);直接证据 / 支持证据 / 反证|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 支持证据 / 反证|センチュリー21・ジャパン 2027年3月期第1四半期決算;直接证据 / 支持证据|令和7年度宅地建物取引業法の施行状況調査結果;直接证据 / 支持证据|ハウスドゥ 不動産フランチャイズ加盟店募集;直接证据 / 支持证据|センチュリー21・ジャパン 株価時系列データ;直接证据 / 支持证据 / 反证 / 一手证据(研究域02) / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域14) / 一手证据(研究域35) / 反证(研究域18) / 反证(研究域21) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域13) / 定向深挖(研究域14)|事業等のリスク;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域35) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域29)|配当の状況;直接证据 / 支持证据 / 一手证据(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域27) / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域03) / 反证(研究域04) / 反证(研究域08) / 反证(研究域10) / 反证(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10)|ハウスドゥチェーンの強み;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 一手证据(研究域35) / 外部现实(研究域22) / 外部现实(研究域26) / 外部现实(研究域29) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域31)|8898 株価時系列・投資指標;直接证据 / 支持证据 / 一手证据(研究域34) / 历史/同业比较(研究域34) / 历史/同业比较(研究域35) / 反证(研究域34) / 反证(研究域35) / 定向深挖(研究域34)|8898 Full Life Annual Price History;直接证据 / 支持证据 / 反证|センチュリー21 不動産売買・賃貸情報;反证 / 一手证据(研究域08) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域07) / 外部现实(研究域09) / 外部现实(研究域20) / 外部现实(研究域27) / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域02) / 反证(研究域03) / 反证(研究域04) / 反证(研究域05) / 反证(研究域08) / 反证(研究域09) / 反证(研究域20) / 反证(研究域27) / 反证(研究域35) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09)|フランチャイズ事業;直接证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域15) / 外部现实(研究域28) / 外部现实(研究域35) / 历史/同业比较(研究域14) / 反证(研究域12) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域12)|首都圏不動産流通市場の動向(2025年)(Structured Review);直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域31) / 反证(研究域16) / 反证(研究域31) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31)|2027年3月期第1四半期決算(Structured Review);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域02) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 历史/同业比较(研究域23) / 历史/同业比较(研究域28) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域17) / 定向深挖(研究域28) / 定向深挖(研究域33)|第43期株主向け事業報告(Structured Review);直接证据 / 支持证据|首都圏不動産流通市場の動向(2025年);直接证据 / 支持证据|第43期株主向け事業報告;直接证据 / 支持证据 / 外部现实(研究域31) / 外部现实(研究域33) / 历史/同业比较(研究域27) / 历史/同业比较(研究域29) / 历史/同业比较(研究域31) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域31) / 定向深挖(研究域33)|8898 年次株価推移;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域20) / 一手证据(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域20) / 定向深挖(研究域30)|成長戦略(Structured Review);直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 外部现实(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域10)|センチュリー21加盟店募集サイト;直接证据 / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域32) / 定向深挖(研究域32)|経営上の重要な契約等の開示例;直接证据 / 支持证据 / 一手证据(研究域23) / 外部现实(研究域21) / 外部现实(研究域24) / 反证(研究域23) / 定向深挖(研究域21) / 定向深挖(研究域23) / 定向深挖(研究域24)|コーポレートガバナンス;直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域33) / 定向深挖(研究域23) / 定向深挖(研究域33)|役員一覧
完整研究记录(核对用)
研究原文:Durable Business Portrait|公司以日本独占品牌许可和独立加盟网络获取轻资产、较高利润率的总部收费,现金转换和财务韧性较强;但网络自2023年后收缩,增长质量依靠单店名义产出抵消,且金融资产和库存股尚未形成清晰的高回报配置路径。
内部研究类型:DURABLE_BUSINESS_PORTRAIT
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):基础价值来自稳定收费、股息和资产负债表;增量价值需由网络恢复和资本纪律创造。
不确定性(原始记录):主要限制来自加盟商层面外部证据和项目级资本回报不足。
F049|Network Scale × Per-store Economics|门店从1,008家高点持续下降,但服务费和加盟店取扱高仍增长,说明房价、交易结构或强店生产率暂时抵消网络收缩;若量价转弱,净退店可能重新支配收入。
研究范围:开放研究+35项覆盖检查
写入正文:06|利润仍有韧性,但正常化区间受网络收缩约束12|网络收缩没有立刻压低收入,反而暴露了更关键的单位经济问题
对普通股东意味着:当前利润韧性可能高于门店趋势所示,但其可持续性尚未得到同店证据支持。
还不能确定:单店增长的价格、交易量、结构和效率贡献无法分解。
证据来源(9项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接 / 支持
センチュリー21 不動産売買・賃貸情報怎么使用:直接 / 支持
財務・業績ハイライト怎么使用:直接 / 支持;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
第43期有価証券報告書(Structured Review)怎么使用:直接 / 支持;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
ビジネスモデル怎么使用:其他用途:反证
首都圏不動産流通市場の動向(2025年)(Structured Review)怎么使用:直接证据;外部现实校验:05、11、12、15、28、35;反向验证:12;专项深挖:05、11、12;同业比较:14;其他用途:历史
2027年3月期第1四半期決算(Structured Review)怎么使用:直接 / 支持;一手验证:15、16、28、30、31;反向验证:16、31;专项深挖:15、16、28、30、31
第43期株主向け事業報告(Structured Review)怎么使用:直接 / 支持;一手验证:17、33;专项深挖:17、28、33;同业比较:01、02、12、15、16、17、19、23、28、32、33、35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 支持证据|センチュリー21 不動産売買・賃貸情報;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review);反证|ビジネスモデル;直接证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域15) / 外部现实(研究域28) / 外部现实(研究域35) / 历史/同业比较(研究域14) / 反证(研究域12) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域12)|首都圏不動産流通市場の動向(2025年)(Structured Review);直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域31) / 反证(研究域16) / 反证(研究域31) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31)|2027年3月期第1四半期決算(Structured Review);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域02) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 历史/同业比较(研究域23) / 历史/同业比较(研究域28) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域17) / 定向深挖(研究域28) / 定向深挖(研究域33)|第43期株主向け事業報告(Structured Review)
完整研究记录(核对用)
研究原文:Network Scale × Per-store Economics|门店从1,008家高点持续下降,但服务费和加盟店取扱高仍增长,说明房价、交易结构或强店生产率暂时抵消网络收缩;若量价转弱,净退店可能重新支配收入。
内部研究类型:CROSS_DOMAIN_CAUSAL_SYSTEM
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):当前利润韧性可能高于门店趋势所示,但其可持续性尚未得到同店证据支持。
不确定性(原始记录):单店增长的价格、交易量、结构和效率贡献无法分解。
F050|Franchise Value Proposition × Retention|品牌、广告、培训、21Cloud、招聘及物件获取支持只有在提高加盟商投资回报时才构成护城河;网络净流失是对自述价值主张的实质反证。
研究范围:开放研究+35项覆盖检查
写入正文:05|护城河的最终证据是加盟商愿意续约并继续赚钱13|先确认加盟商为何留下,又为何离开
对普通股东意味着:若真实加盟商回报不足,网络收缩、定价权和长期收费基数将同步恶化。
还不能确定:续约率、退会原因和加盟商ROI均为高价值未知。
证据来源(10项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
事業等のリスク怎么使用:直接 / 支持;一手验证:02、04、06、10、13、14、35;反向验证:18、21、29、35;专项深挖:02、04、06、10、13、14
成長戦略(Structured Review)怎么使用:直接 / 支持;一手验证:02、03、04、07、10、20、30;专项深挖:02、03、04、07、20、30
財務・業績ハイライト怎么使用:直接证据;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
センチュリー21加盟店募集サイト怎么使用:直接 / 支持;外部现实校验:02、03、08、10;专项深挖:03、10
ハウスドゥチェーンの強み怎么使用:直接证据;一手验证:08;外部现实校验:09、10、27、30、35;反向验证:03、04、08、10、35;专项深挖:08、09、10
第43期有価証券報告書(Structured Review)怎么使用:直接 / 支持;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:支持证据
センチュリー21 不動産売買・賃貸情報怎么使用:支持证据
センチュリー21・ジャパン 2027年3月期第1四半期決算怎么使用:其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域14) / 一手证据(研究域35) / 反证(研究域18) / 反证(研究域21) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域13) / 定向深挖(研究域14)|事業等のリスク;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域20) / 一手证据(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域20) / 定向深挖(研究域30)|成長戦略(Structured Review);直接证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域03) / 外部现实(研究域08) / 外部现实(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域10)|センチュリー21加盟店募集サイト;直接证据 / 一手证据(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域27) / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域03) / 反证(研究域04) / 反证(研究域08) / 反证(研究域10) / 反证(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10)|ハウスドゥチェーンの強み;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review);支持证据|2026年3月期 決算短信〔日本基準〕(非連結);支持证据|センチュリー21 不動産売買・賃貸情報;反证|センチュリー21・ジャパン 2027年3月期第1四半期決算
完整研究记录(核对用)
研究原文:Franchise Value Proposition × Retention|品牌、广告、培训、21Cloud、招聘及物件获取支持只有在提高加盟商投资回报时才构成护城河;网络净流失是对自述价值主张的实质反证。
内部研究类型:VALUE_PROPOSITION_RETENTION_SYSTEM
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):若真实加盟商回报不足,网络收缩、定价权和长期收费基数将同步恶化。
不确定性(原始记录):续约率、退会原因和加盟商ROI均为高价值未知。
F051|Network Scale × International License Cost|超过1,000家时国际总部费率由总收入10%降至9%,使网络恢复同时具有收入扩张和成本率改善两重价值;长期低于门槛会固化规模损失。
研究范围:开放研究+35项覆盖检查
写入正文:02|一千家门槛同时影响收入规模与总部费率05|独占许可是真壁垒,但竞争替代与规模门槛限制其强度11|催化剂必须改变净新增、增量利润或每股价值
对普通股东意味着:重返1,000家的经济意义高于单纯增加少量门店,但未量化敏感度限制估值使用。
还不能确定:具体计算基数与年度敏感度未完整披露。
证据来源(8项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接 / 支持
センチュリー21 不動産売買・賃貸情報怎么使用:直接 / 支持
財務・業績ハイライト怎么使用:直接证据;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
ビジネスモデル怎么使用:直接证据;其他用途:反证
事業等のリスク怎么使用:直接证据;一手验证:02、04、06、10、13、14、35;反向验证:18、21、29、35;专项深挖:02、04、06、10、13、14
経営上の重要な契約等の開示例怎么使用:直接证据;外部现实校验:06、13、32;专项深挖:32
查看完整证据标签(核对用)
直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 支持证据|センチュリー21 不動産売買・賃貸情報;直接证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review);直接证据 / 反证|ビジネスモデル;直接证据 / 一手证据(研究域02) / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域14) / 一手证据(研究域35) / 反证(研究域18) / 反证(研究域21) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域13) / 定向深挖(研究域14)|事業等のリスク;直接证据 / 外部现实(研究域06) / 外部现实(研究域13) / 外部现实(研究域32) / 定向深挖(研究域32)|経営上の重要な契約等の開示例
完整研究记录(核对用)
研究原文:Network Scale × International License Cost|超过1,000家时国际总部费率由总收入10%降至9%,使网络恢复同时具有收入扩张和成本率改善两重价值;长期低于门槛会固化规模损失。
内部研究类型:THRESHOLD_ECONOMICS_SYSTEM
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):重返1,000家的经济意义高于单纯增加少量门店,但未量化敏感度限制估值使用。
不确定性(原始记录):具体计算基数与年度敏感度未完整披露。
F052|IT Scope Change × Profit Quality|IT资产移交扩大上市公司收入和成本边界;59.2%的IT收入增长不能直接视为有机扩张,必须同步判断维护、折旧和单位利润。
研究范围:开放研究+35项覆盖检查
写入正文:03|IT收入高增长主要来自边界变化,利润才是最终检验06|报表规模扩大不等于IT经济回报已经提高
对普通股东意味着:错误读取会高估成长和正常化盈利;成功整合则可能形成新的经常利润来源。
还不能确定:移交后维护、折旧、系统人员成本和长期采用率未知。
证据来源(9项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接 / 支持
成長戦略(Structured Review)怎么使用:直接 / 支持;一手验证:02、03、04、07、10、20、30;专项深挖:02、03、04、07、20、30
第43期有価証券報告書(Structured Review)怎么使用:直接 / 支持;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
事業等のリスク怎么使用:直接 / 支持;一手验证:02、04、06、10、13、14、35;反向验证:18、21、29、35;专项深挖:02、04、06、10、13、14
財務・業績ハイライト怎么使用:直接 / 支持;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
首都圏不動産流通市場の動向(2025年)(Structured Review)怎么使用:直接证据;外部现实校验:05、11、12、15、28、35;反向验证:12;专项深挖:05、11、12;同业比较:14;其他用途:历史
2027年3月期第1四半期決算(Structured Review)怎么使用:直接 / 支持;一手验证:15、16、28、30、31;反向验证:16、31;专项深挖:15、16、28、30、31
第43期株主向け事業報告(Structured Review)怎么使用:直接 / 支持;一手验证:17、33;专项深挖:17、28、33;同业比较:01、02、12、15、16、17、19、23、28、32、33、35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域20) / 一手证据(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域20) / 定向深挖(研究域30)|成長戦略(Structured Review);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域04) / 一手证据(研究域06) / 一手证据(研究域10) / 一手证据(研究域13) / 一手证据(研究域14) / 一手证据(研究域35) / 反证(研究域18) / 反证(研究域21) / 反证(研究域29) / 反证(研究域35) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域06) / 定向深挖(研究域10) / 定向深挖(研究域13) / 定向深挖(研究域14)|事業等のリスク;直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 外部现实(研究域05) / 外部现实(研究域11) / 外部现实(研究域12) / 外部现实(研究域15) / 外部现实(研究域28) / 外部现实(研究域35) / 历史/同业比较(研究域14) / 反证(研究域12) / 定向深挖(研究域05) / 定向深挖(研究域11) / 定向深挖(研究域12)|首都圏不動産流通市場の動向(2025年)(Structured Review);直接证据 / 支持证据 / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域31) / 反证(研究域16) / 反证(研究域31) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31)|2027年3月期第1四半期決算(Structured Review);直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域02) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 历史/同业比较(研究域23) / 历史/同业比较(研究域28) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域17) / 定向深挖(研究域28) / 定向深挖(研究域33)|第43期株主向け事業報告(Structured Review)
完整研究记录(核对用)
研究原文:IT Scope Change × Profit Quality|IT资产移交扩大上市公司收入和成本边界;59.2%的IT收入增长不能直接视为有机扩张,必须同步判断维护、折旧和单位利润。
内部研究类型:ACCOUNTING_AND_OPERATING_BRIDGE
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):错误读取会高估成长和正常化盈利;成功整合则可能形成新的经常利润来源。
不确定性(原始记录):移交后维护、折旧、系统人员成本和长期采用率未知。
F053|Asset-light Cash Flow × Capital Allocation|轻资产核心业务产生良好现金并提供下行保护,但大量证券和未披露项目级回报降低资本效率透明度;未来ROE提升更依赖资本释放或高ROIC用途。
研究范围:开放研究+35项覆盖检查
写入正文:06|现金转换强,风险已经从生存转向资本使用效率08|现金股息已经兑现,库存股和投资资产仍缺少纪律09|金融资产是真实缓冲,却不能按账面全额当作股东现金
对普通股东意味着:资产安全真实但非无条件价值;低回报投资可能把保护转化为长期价值泄漏。
还不能确定:项目级投资回报、可分配现金边界和库存股用途不透明。
证据来源(8项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接 / 支持;其他用途:反证
財務・業績ハイライト怎么使用:直接 / 支持;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
配当の状況怎么使用:直接 / 支持;一手验证:25、26、35;专项深挖:25、26、29;同业比较:25、26;其他用途:历史
第43期有価証券報告書(Structured Review)怎么使用:直接 / 支持;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
第43期株主向け事業報告(Structured Review)怎么使用:直接证据;一手验证:17、33;专项深挖:17、28、33;同业比较:01、02、12、15、16、17、19、23、28、32、33、35;其他用途:历史
コーポレートガバナンス怎么使用:直接证据;一手验证:23;外部现实校验:21、24;反向验证:23;专项深挖:21、23、24
役員一覧怎么使用:直接证据;一手验证:23、33;专项深挖:23、33
查看完整证据标签(核对用)
直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据 / 反证|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域35) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域29)|配当の状況;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review);直接证据 / 一手证据(研究域17) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域02) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 历史/同业比较(研究域23) / 历史/同业比较(研究域28) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域17) / 定向深挖(研究域28) / 定向深挖(研究域33)|第43期株主向け事業報告(Structured Review);直接证据 / 一手证据(研究域23) / 外部现实(研究域21) / 外部现实(研究域24) / 反证(研究域23) / 定向深挖(研究域21) / 定向深挖(研究域23) / 定向深挖(研究域24)|コーポレートガバナンス;直接证据 / 一手证据(研究域23) / 一手证据(研究域33) / 定向深挖(研究域23) / 定向深挖(研究域33)|役員一覧
完整研究记录(核对用)
研究原文:Asset-light Cash Flow × Capital Allocation|轻资产核心业务产生良好现金并提供下行保护,但大量证券和未披露项目级回报降低资本效率透明度;未来ROE提升更依赖资本释放或高ROIC用途。
内部研究类型:CAPITAL_ALLOCATION_AND_SELF_REPAIR_SYSTEM
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):资产安全真实但非无条件价值;低回报投资可能把保护转化为长期价值泄漏。
不确定性(原始记录):项目级投资回报、可分配现金边界和库存股用途不透明。
F054|Itochu Relationship × Governance|接近控制性持股和人事联系提供资源及稳定性,同时降低少数股东对库存股注销、投资资产和资本回报施加压力的能力。
研究范围:开放研究+35项覆盖检查
写入正文:07|伊藤忠带来稳定与资源,也削弱少数股东的外部约束08|资本政策是否改善,要看每股价值而不是投资项目数量
对普通股东意味着:治理风险主要不是偿债或经营失控,而是资本长期停留在低回报用途。
还不能确定:具体董事会讨论及伊藤忠对资本议案的影响不可见。
证据来源(8项,重复标签已合并)
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
コーポレートガバナンス怎么使用:直接 / 支持;一手验证:23;外部现实校验:21、24;反向验证:23;专项深挖:21、23、24
役員一覧怎么使用:直接 / 支持;一手验证:23、33;专项深挖:23、33
第43期有価証券報告書(Structured Review)怎么使用:直接 / 支持;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接 / 支持;其他用途:反证
財務・業績ハイライト怎么使用:直接 / 支持;一手验证:05、12、15、16、18、22、26、27、28、29、35;反向验证:10、11、30;专项深挖:05、12、15、16、18、22、26、27、28、29;同业比较:02、05、09、10、11、12、15、16、18、21、22、30、33;其他用途:历史
配当の状況怎么使用:直接 / 支持;一手验证:25、26、35;专项深挖:25、26、29;同业比较:25、26;其他用途:历史
第43期株主向け事業報告(Structured Review)怎么使用:直接证据;一手验证:17、33;专项深挖:17、28、33;同业比较:01、02、12、15、16、17、19、23、28、32、33、35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据 / 一手证据(研究域23) / 外部现实(研究域21) / 外部现实(研究域24) / 反证(研究域23) / 定向深挖(研究域21) / 定向深挖(研究域23) / 定向深挖(研究域24)|コーポレートガバナンス;直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域33) / 定向深挖(研究域23) / 定向深挖(研究域33)|役員一覧;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review);直接证据 / 支持证据 / 反证|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域12) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域18) / 一手证据(研究域22) / 一手证据(研究域26) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域35) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 历史/同业比较(研究域09) / 历史/同业比较(研究域10) / 历史/同业比较(研究域11) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 历史/同业比较(研究域22) / 历史/同业比较(研究域30) / 历史/同业比较(研究域33) / 反证(研究域10) / 反证(研究域11) / 反证(研究域30) / 定向深挖(研究域05) / 定向深挖(研究域12) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域26) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29)|財務・業績ハイライト;直接证据 / 支持证据 / 一手证据(研究域25) / 一手证据(研究域26) / 一手证据(研究域35) / 历史/同业比较(研究域25) / 历史/同业比较(研究域26) / 定向深挖(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域29)|配当の状況;直接证据 / 一手证据(研究域17) / 一手证据(研究域33) / 历史/同业比较(研究域01) / 历史/同业比较(研究域02) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域16) / 历史/同业比较(研究域17) / 历史/同业比较(研究域19) / 历史/同业比较(研究域23) / 历史/同业比较(研究域28) / 历史/同业比较(研究域32) / 历史/同业比较(研究域33) / 历史/同业比较(研究域35) / 定向深挖(研究域17) / 定向深挖(研究域28) / 定向深挖(研究域33)|第43期株主向け事業報告(Structured Review)
完整研究记录(核对用)
研究原文:Itochu Relationship × Governance|接近控制性持股和人事联系提供资源及稳定性,同时降低少数股东对库存股注销、投资资产和资本回报施加压力的能力。
内部研究类型:CONTROL_AND_CAPITAL_GOVERNANCE_SYSTEM
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):治理风险主要不是偿债或经营失控,而是资本长期停留在低回报用途。
不确定性(原始记录):具体董事会讨论及伊藤忠对资本议案的影响不可见。
F055|Industry Fragmentation × Succession Opportunity|超过13万家宅建业者构成广阔加盟池;小型企业老龄化和人才短缺既增加退出风险,也使事業承継、网络内并购和异业进入成为潜在整合路径。
研究范围:开放研究+35项覆盖检查
写入正文:04|经营者老龄化既会制造退店,也可能带来承继整合11|催化剂必须改变净新增、增量利润或每股价值12|行业老龄化未必只是风险,也可能成为网络内整合机会13|验证承继整合和跨境业务是否能够复制
对普通股东意味着:若公司能把承继服务标准化,可将结构性行业问题转化为净新增;否则市场容量不会自动带来增长。
还不能确定:承继支持是否可复制、是否只是避免个别退店尚未验证。
证据来源(14项,重复标签已合并)
令和7年度宅地建物取引業法の施行状況調査結果怎么使用:直接证据
ハウスドゥ 不動産フランチャイズ加盟店募集怎么使用:直接证据
センチュリー21とは怎么使用:直接证据;一手验证:09;外部现实校验:01、02、05;专项深挖:05、09
ハウスドゥチェーンの強み怎么使用:直接 / 支持;一手验证:08;外部现实校验:09、10、27、30、35;反向验证:03、04、08、10、35;专项深挖:08、09、10
フランチャイズ事業怎么使用:直接 / 支持;一手验证:08;外部现实校验:03、04、07、09、20、27、30、35;反向验证:02、03、04、05、08、09、20、27、35;专项深挖:07、08、09
令和7年度宅地建物取引業法の施行状況調査結果(Structured Review)怎么使用:直接 / 支持;一手验证:11;外部现实校验:13、35;专项深挖:11、13
有価証券報告書-第43期(2025/04/01-2026/03/31)怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(非連結)怎么使用:直接 / 支持
成長戦略怎么使用:直接 / 支持
成長戦略(Structured Review)怎么使用:直接证据;一手验证:02、03、04、07、10、20、30;专项深挖:02、03、04、07、20、30
リブランディング株式会社との業務提携に関するお知らせ怎么使用:直接 / 支持;一手验证:07、30;专项深挖:07、30
2027年3月期第1四半期決算(Structured Review)怎么使用:直接证据;一手验证:15、16、28、30、31;反向验证:16、31;专项深挖:15、16、28、30、31
海外ネットワーク怎么使用:直接证据
第43期有価証券報告書(Structured Review)怎么使用:直接证据;一手验证:01、02、03、04、05、06、07、10、12、13、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32、33、35;反向验证:15、28;专项深挖:01、02、04、05、06、15、16、17、18、19、20、21、22、23、24、25、27、28、29、32
查看完整证据标签(核对用)
直接证据|令和7年度宅地建物取引業法の施行状況調査結果;直接证据|ハウスドゥ 不動産フランチャイズ加盟店募集;直接证据 / 一手证据(研究域09) / 外部现实(研究域01) / 外部现实(研究域02) / 外部现实(研究域05) / 定向深挖(研究域05) / 定向深挖(研究域09)|センチュリー21とは;直接证据 / 支持证据 / 一手证据(研究域08) / 外部现实(研究域09) / 外部现实(研究域10) / 外部现实(研究域27) / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域03) / 反证(研究域04) / 反证(研究域08) / 反证(研究域10) / 反证(研究域35) / 定向深挖(研究域08) / 定向深挖(研究域09) / 定向深挖(研究域10)|ハウスドゥチェーンの強み;直接证据 / 支持证据 / 一手证据(研究域08) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域07) / 外部现实(研究域09) / 外部现实(研究域20) / 外部现实(研究域27) / 外部现实(研究域30) / 外部现实(研究域35) / 反证(研究域02) / 反证(研究域03) / 反证(研究域04) / 反证(研究域05) / 反证(研究域08) / 反证(研究域09) / 反证(研究域20) / 反证(研究域27) / 反证(研究域35) / 定向深挖(研究域07) / 定向深挖(研究域08) / 定向深挖(研究域09)|フランチャイズ事業;直接证据 / 支持证据 / 一手证据(研究域11) / 外部现实(研究域13) / 外部现实(研究域35) / 定向深挖(研究域11) / 定向深挖(研究域13)|令和7年度宅地建物取引業法の施行状況調査結果(Structured Review);直接证据 / 支持证据|有価証券報告書-第43期(2025/04/01-2026/03/31);直接证据 / 支持证据|2026年3月期 決算短信〔日本基準〕(非連結);直接证据 / 支持证据|成長戦略;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域20) / 一手证据(研究域30) / 定向深挖(研究域02) / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域07) / 定向深挖(研究域20) / 定向深挖(研究域30)|成長戦略(Structured Review);直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域30) / 定向深挖(研究域07) / 定向深挖(研究域30)|リブランディング株式会社との業務提携に関するお知らせ;直接证据 / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域31) / 反证(研究域16) / 反证(研究域31) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域31)|2027年3月期第1四半期決算(Structured Review);直接证据|海外ネットワーク;直接证据 / 一手证据(研究域01) / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域04) / 一手证据(研究域05) / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域10) / 一手证据(研究域12) / 一手证据(研究域13) / 一手证据(研究域15) / 一手证据(研究域16) / 一手证据(研究域17) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域20) / 一手证据(研究域21) / 一手证据(研究域22) / 一手证据(研究域23) / 一手证据(研究域24) / 一手证据(研究域25) / 一手证据(研究域27) / 一手证据(研究域28) / 一手证据(研究域29) / 一手证据(研究域32) / 一手证据(研究域33) / 一手证据(研究域35) / 反证(研究域15) / 反证(研究域28) / 定向深挖(研究域01) / 定向深挖(研究域02) / 定向深挖(研究域04) / 定向深挖(研究域05) / 定向深挖(研究域06) / 定向深挖(研究域15) / 定向深挖(研究域16) / 定向深挖(研究域17) / 定向深挖(研究域18) / 定向深挖(研究域19) / 定向深挖(研究域20) / 定向深挖(研究域21) / 定向深挖(研究域22) / 定向深挖(研究域23) / 定向深挖(研究域24) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域28) / 定向深挖(研究域29) / 定向深挖(研究域32)|第43期有価証券報告書(Structured Review)
完整研究记录(核对用)
研究原文:Industry Fragmentation × Succession Opportunity|超过13万家宅建业者构成广阔加盟池;小型企业老龄化和人才短缺既增加退出风险,也使事業承継、网络内并购和异业进入成为潜在整合路径。
内部研究类型:INDUSTRY_SUCCESSION_OPTION_SYSTEM
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):若公司能把承继服务标准化,可将结构性行业问题转化为净新增;否则市场容量不会自动带来增长。
不确定性(原始记录):承继支持是否可复制、是否只是避免个别退店尚未验证。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | Canonical / OpenAI Research Lane |
|---|---|
| Review Date | 2026-10-20 |
| Score Version | V3.2 |
| Publication Source SHA | 06657e0cabfd383422e7a6b4a25aeab605858192 |
| Delivery Commit SHA | 06657e0cabfd383422e7a6b4a25aeab605858192 |
| Delivery Runtime Fingerprint | e3237c4aef959eff0e59fbaf424688f0c8d362045b428575c32ef6c553665102 |
| Canonical Snapshot | 224eff70-fedc-5cb2-8e61-4091d2de18f8 |
| Canonical Revision | 1 |