资产负债表是这家公司最扎实的部分:权益比率2026年3月期63.2%、2026年9月末65.2%,有息负债一年内压减约四分之一至约636亿日元,利息保障倍数25.6倍。上半年没有出售船舶收入,现金仍增至736.02亿日元,同时付了分红和还款。这既是收购方买到的资产,也是要约失败时股价的底部。
9110
NSユナイテッド海運株式会社(NS United Kaiun Kaisha, Ltd.)
NSユナイテッド海運株式会社(NS UNITED KAIUN KAISHA, LTD.,代码9110)主营国际海运,用干散货船、原油与成品油船运输钢铁原料和能源,并经营VLGC、LNG、LPG运输,约占收入九成;同时经营日本沿海内航运输,约占一成,货物包括钢铁原料与制品、水泥、煤炭、生物质、LNG和LPG。
最近亮点:2026年7月31日,日本邮船(NYK)公告拟以每股10,600日元现金要约收购全部少数股份,目标是私有化并退市。截至2026年11月9日,要约已公告、董事会已表示赞同,但尚未启动。2026年11月6日收盘10,540日元,只比要约价低60日元。同期2027年3月期上半年营业利润177.06亿日元,同比增长91.6%,全年经常利润预测二次上调至307亿日元,要约价没有随之调整。 估值简报:股价10,540日元(2026年11月6日收盘)。总市值2,526.5亿日元。预测PER 9.4倍(按2027年3月期上调后预测EPS 1,120.29日元)。实绩PBR 1.33倍(按2026年3月期末每股净资产7,943.82日元)。ROE 13.8%(2026年3月期实绩)。预测股息率0.00%(2027年3月期分红预测为0日元)。EV/EBITDA 7.3倍:EV 2,691.2亿日元,为总市值加2026年9月末净有息负债164.71亿日元(不含租赁);EBITDA 367.44亿日元,为2026年3月期营业利润205.29亿日元加折旧162.15亿日元,EV与EBITDA期间不同。
要约还不是既成事实。启动取决于日本、澳大利亚、中国、巴西等地的竞争法程序,日本邮船自己说时间无法预测。要约一旦放弃,价格锚消失:上行只有60日元(约0.57%),而失败情形下股价可能回到6,400至8,400日元一带(属判断,不是测算)。仓位大小比价格分析更重要。
综合评分56.9/100,评级B,评分版本V3.2。现在的股价定价的是现金要约能否完成,不是航运周期;结论以要约完成为前提,要约启动日、竞争法结果、挤出价格和目标公司侧的公平性程序都尚未公开。已持有者按要约程序处理,在要约启动后应募或在接近要约价处卖出;不建议为60日元价差新建大仓位。 当前动作:已持有者按要约程序处理:要约价10,600日元与现价仅差60日元,没有继续持有换取估值提升的理由,可在要约启动后应募,或在接近要约价的位置卖出,不必等挤出。不建议为取得价差而新建大仓位,因为上行被封顶在约0.6%,而要约失败时可能回到6,400至8,400日元一带,仓位大小比价格判断更重要。需要紧盯的只有程序事项:要约启动公告(预计2026年11月下旬至12月下旬)、各国竞争法前置条件的满足或放弃、要约价或结构有无变更、董事会是否继续支持;一旦出现任何一项被推翻,按单独估值重新评估(账面8,392日元、常态经常利润200亿至300亿日元、要约前价格6,430日元),无需新增研究。
报告目录
01|投资问题与当前结论
01.1|现在要回答三个问题,而不是估一个航运周期的目标价
2026年7月31日之后,这只股票的核心问题变了。过去的问题是航运盈利在周期中值多少钱;现在是三个互相独立、证据时钟不同的问题。 第一,日本邮船每股10,600日元的现金收购能不能完成,什么时候完成:这取决于竞争法审查、启动窗口和挤出程序。第二,如果收购失败,单独上市的净现金航运公司值多少:公告前价格6,430日元,账面每股净资产8,392日元左右,常态经常利润在200亿至300亿日元区间。第三,2027年3月期上半年利润翻倍,是持久的吨海里行情,还是已被管理层审慎的下半年预测打过折扣的峰值。 三个问题不混成一个目标价。第一个要等启动公告和要约结果才有答案,所以整个判断以未启动的要约为前提。
01.2|结论:手里是一份有前提的现金退出权
日本邮船(NYK)于2026年7月31日公告,拟以每股10,600日元收购它和日本制铁以外的全部股份,共11,379,482股,占48.29%,最低收购3,524,375股(14.96%),不设上限,全额应募需1,206亿日元左右。目的是私有化,完成后日本邮船持股83.33%,日本制铁16.67%。启动以日本、澳大利亚、中国、巴西等地的竞争法程序完成为条件,目标是2026年11月下旬至12月下旬启动,收购期原则上20个营业日。截至2026年11月9日,要约已公告、已获董事会赞同,尚未启动。 所以持有者的位置是一份合同载明的现金退出权,外加一家近乎净现金的航运公司:2026年11月6日收盘10,540日元,比要约价低60日元,0.57%左右。这60日元就是全部上行。 另一边,一旦放弃收购,价格锚消失,零分红的年度和运价周期都还在,股价可能回到6,400至8,400日元一带。这个区间是判断,不是测算。差距在两千到四千日元以上,所以风险工具是仓位,不是价格分析。 收购价与失败情形的底部怎么比,详见估值一节。
01.3|交易顺序已经签好,只有审查时间没有签
日本邮船与目标公司签了公开收购协议,日本邮船与日本制铁签了基本协议,顺序是:日本邮船要约,随后公司以362亿日元左右向日本制铁自股收购,必要时再挤出少数股东。日本制铁不会应募日本邮船的要约。最低收购数量的设计让这套结构即使应募率不高也能运转,所以协商环节基本不是变数,竞争法审查时间才是。 启动前提都可由日本邮船放弃,这使得时间表拖延的可能性大于彻底失败。另外,收购方的财务能力不是问题:日本邮船2027年3月期上半年净利润2,034.81亿日元(增长106.9%),全年计划3,300亿日元,1,670亿日元左右的总收购成本相当于它半年的利润。这一信息来自物流行业媒体对日本邮船中期业绩的报道,不是公告原文。 因此启动日和审查结果尚未公布,是这一判断仍待验证的部分:启动公告会定下要约期间、前提条件是否满足或被放弃,以及挤出价格和路径,相反的答案分别对应按期完成、延期或条款变更。
01.4|什么会推翻这个判断
这个判断被推翻的条件很具体:公告的窗口内没有启动、也没有新时间表;竞争法前置条件未满足而日本邮船又不放弃;日本邮船改价或改结构;目标公司董事会撤回赞同。出现任何一项,单独估值就重新成为主框架,参照点是账面每股8,392日元、常态经常利润200亿至300亿日元和要约前价格6,430日元,不需要新增研究就可以据此行动。 私下意图无法观察,只有公告和备案文件可作证据。
02|公司本质与商业模式
02.1|一家用669人运营211艘船的钢铁与能源货运公司
NSユナイテッド海運由日铁海运(Nippon Steel Shipping)和神和海运(Shinwa Kaiun)于2010年10月合并而成。前身可追溯到1950年4月1日成立的公司,官方英文名为NS UNITED KAIUN KAISHA, LTD.,总部在东京大手町,资本金103亿日元,社长为山中一馬。公司自述为涵盖国际和沿海运输的海运专业公司,围绕钢铁业(铁矿石、炼焦煤)和能源资源货运提供一站式服务。 2026年3月期(FY3/26)的收入约九成来自外航,外航收入1,970.62亿日元、分部利润154.89亿日元,运营130艘船、1,307万载重吨;沿海内航收入327.22亿日元、分部利润50.41亿日元,81艘船、24.3万载重吨。以载重吨计,外航占约98%,所以分析盈利要以载重吨而不是船只数量为基准。 合并员工只有669人(母公司单体261人),支撑2,297.84亿日元收入和211艘船,约合每人3.43亿日元收入。这是资产加租船的轻用工模式,意味着被日本邮船整合时,主要是资产、合同和系统的整合,不是人员重组。 合同与现货的收入占比、货种和航线的收入拆分以及客户层面的集中度,公司都没有披露,这是了解这块业务时的盲区。
02.2|耐久的是结构,不是今年的利润水平
这家公司耐久的部分是:以钢厂为锚的合同型承运、沿海LNG业务,以及被刻意做得极为稳健的资产负债表。四年里权益比率从49.8%升到63.2%,有息负债在最近一年里减少约四分之一,运价高点的利润变成了净资产,而不是高于三成派息规则的分配或舰队扩张。收购方买的正是这些,同时它也在失败情形下保护少数股东。 不耐久的部分有三块:当前的盈利水平(受运距冲击推高)、出售老旧船舶的收益(上半年已降至0.33亿日元),以及更新船队的资本开支,它沉在在建工程里,按公告时间表将由日本邮船接手。 合同期限、续约价格和船舶市值都没有公开,这个面貌是用披露文件重建的,不是合同层面的数据。
02.3|内航子公司:国内合同的稳定层,整合后的位置未定
NSユナイテッド内航海運是全资的沿海散货子公司,运营国内钢铁、石灰石和水泥运输,它和钢厂的合同是国内业务的稳定层。日本邮船接手后,它是并入日本邮船的干散货组织,还是保持独立子公司面对日本制铁,目前没有披露,这个问题放在待跟踪事项里。
03|产品、客户与供应链
03.1|最大股东日本制铁,也是锚定货主
外航船队主要为日本制铁的铁矿石、炼焦煤和钢材运输而存在。日本制铁是第一大股东,持有7,861,280股(33.36%),所以货量与资本关系高度绑定。 交易里的安排是:它不应募日本邮船的要约,而由公司回购其4,720,438股,价格7,676日元,完成后保留16.67%。日本制铁卖出的价格低于少数股东的10,600日元,两个价格不能混淆。
03.2|钢厂和电力公司:稳定,但在缓慢收缩
日本钢厂是货主的基本盘,铁矿石和炼焦煤进、钢材出,钢铁产量和采购地决定了吨海里需求,沿海钢铁货量也跟着主要客户的生产恢复。合同期限和客户集中度没有披露,日本钢铁行业本身在缓慢收缩。 沿海能源业务的货主是电力公司,包括火电煤炭、生物质和LNG(含LNG加注)。上半年货量在火电利用率下降的地方减少,这是能源转型带来的结构性下降,不是周期性的。 水泥货物也下降:国内需求疲弱、工地人手短缺和台风拖累。这是目前看到的国内需求上限信号,不过只有一个半年度的证据。
03.3|沿海分部:收入涨了,利润反而掉了
2027年3月期上半年沿海分部收入171.04亿日元,增长7.0%,分部利润却从20.92亿日元降到18.32亿日元。原因是燃油涨价转嫁到国内运费有滞后,公司自己的说法是转嫁“不足以完全抵消”燃油增加,这是运费谈判的滞后,时间尺度是数个季度,不是货量崩塌。 上半年约九成分部利润来自外航,国内业务节奏不同,所以集团利润集中在海外。附加公式能否缩短这个滞后,还没有答案。
03.4|LNG业务藏在增长看起来停滞的沿海分部里
沿海油轮子公司NSユナイテッド内航タンカー在2003年推出日本首艘沿海LNG运输船,是国内LNG运输的先行者,并延伸到LNG加注,大阪湾和濑户内的新加注船在上半年投入运营。它是集团最主要的能源转型资产。 它所在分部的利润今年下降,所以这家集团最面向未来的资产目前也最不显眼。如果市场只用干散货倍数估值,很可能低估它。在要约价下,这部分价值留在日本邮船手里,由少数股东让出。这块业务的单独经济数据没有披露。
04|竞争格局与产业关系
04.1|外航利润看的是吨海里:运距由几内亚、巴西和霍尔木兹决定
外航利润可以简化为:运费收入(吨海里需求×运价×汇率)减去燃油、租船与船员、折旧。吨海里指货量乘以航程,决定需求的是运距,不是吨数。日元是直接的盈利齿轮,均价从146.50日元升到160.00日元;燃油是抵消的齿轮,从每吨526美元升到681美元;固定的船舶成本使营业利润几乎和运价一比一变动。 增长货物集中在大西洋盆地:巴西铁矿石、西非铝土矿、几内亚辛丹杜(Simandou)铁矿石、南美谷物,装船后运往亚洲,长重载航程使每船每年的收入最大化。这种集中就是杠杆:巴西供应中断、几内亚投产延迟或中国需求转弱,都会直接进入收益,短途航线几乎没有对冲。 辛丹杜铁矿发货爬坡拉长了好望角型船的运距、收紧了运力,是一个矿山投产节奏同时成为运价变量的例子,也是一个可观察的验证或推翻指标。霍尔木兹海峡通行受限,削减了中东LPG装货并拉长替代航程,把VLGC运价推到很高水平,同时支撑小型散货船的煤炭需求,这是推高两条最强运价线、也最容易反转的地缘变量。 独立的吨海里或发货统计没有用到,所以以上因果是方向性的。
04.2|同业与收购方:参照系和价值落点
商船三井(9104)和川崎汽船(9107)在同样的铁矿石、煤炭和LPG货种上直接竞争,是日本干散货在要约价之外最近的公开估值参照。川崎汽船仍按周期定价,它与被要约价锚定的本公司之间的差,正好把交易溢价隔离出来。这两个比较对象目前只作为可比性存在,没有取得它们的估值数据,所以这一对比还没有数字。 日本邮船(9101)是第二大股东(含子公司18.55%)和收购方,为取得83.33%并表,总成本约1,670亿日元。它给出的理由是干散货盈利的稳定和钢铁供应链强化,等于把这项资产放进一支更大的船队里估价。
04.3|环保规则抬高了更新船队的资本强度
国际海事组织(IMO)的温室气体措施和欧盟排放交易体系类的扩张,会提高运营成本和限制,进而抬高目前在建工程里新造船的资本强度。这笔成本在公司披露里没有量化。
05|护城河判断
这家公司的结构性基础是真实的:以日本制铁等钢厂为锚的长期合同运输,一成左右的沿海内航业务,日本沿海LNG运输的先行者位置,加上四年降杠杆形成的低负债资产负债表。这些让开工率和现金流比纯现货承运人更平。 但外航九成左右收入对应的干散货和能源运输,本质是运价决定的生意。2027年3月期上半年的利润翻倍,主要来自运距拉长和日元贬值,不是份额或价格提升;沿海分部利润反而下降;同业商船三井、川崎汽船在同一货种上竞争,没有迹象显示这家公司的客户黏性更高。 耐久性取决于日本钢铁产量和电力结构,两者都在缓慢收缩。合同期限、合同续签价格、客户集中度和合同与现货比例都未披露,所以“稳定合同底盘”究竟有多厚,没法独立检验。 对普通股东,这种耐久性撑住了收购价和失败情形的底部,但没有撑起收购价之上的长期溢价;收购完成后,这部分价值归日本邮船。
06|财务质量与现金流
06.1|利润是怎么从运距变成现金的
先看2026年3月期(FY3/26)这条基线:收入2,297.84亿日元,下降7.1%(日元走强)。营业利润205.29亿日元,增长1.5%;经常利润210.46亿日元,增长10.7%;净利润240.95亿日元,增长29.4%;ROE 13.8%。毛利率从11.3%升到12.6%,销售管理费用同时增加;外航分部利润降到154.89亿日元(好望角型船复苏缓慢),沿海升到50.41亿日元(电力相关货物和效率)。这是收入下降被成本与船队纪律吸收的一年,不是利润崩塌。 净利润增长远高于经常利润增长,原因是出售老旧船舶的收益。2026年3月期特别利润中的船舶出售收益70.37亿日元(出售款77.12亿日元),上一年是25.39亿日元,使税前利润280.83亿日元,比经常利润高出三分之一。2027年3月期一季度(4–6月)再次出现:经常利润增长147.4%,净利润只增长2.6%(61.11亿日元),因为上年同期有大额出售收益。上半年出售收益只有0.33亿日元,上年同期是47.64亿日元。 这些收益是公告披露的、有现金支撑的,但不会按2026年3月期的规模重现。所以估值只能用经常利润和账面价值,每股收益要打折看。会计在这里是在提供信息,不是在遮盖:披露期之外的有价证券报告书附注细节没有逐项核对。
06.2|2027年3月期上半年:运距冲击加日元,把固定成本变成利润
2027年3月期上半年收入1,371.10亿日元(增长22.9%),营业利润177.06亿日元(增长91.6%),经常利润170.73亿日元(增长101.3%),比7月的上半年预测144亿日元高出18.6%。单独的二季度(7–9月)经常利润约98.7亿日元(增长77.1%),营业利润率从9.7%升到14.9%,所以超预期是在公告当季继续加速的,不是消退。 驱动因素是辛丹杜、巴西铁矿石和西非铝土矿带来的吨海里收紧,霍尔木兹限制下的VLGC高运价,以及160日元的美元均价(上年146.50日元);燃油从每吨526美元升到681美元,部分抵消。船队基数固定,供给距离的冲击经运营杠杆放大成利润;公司能控制的货量不是主因。吨海里、汇率和运价各自的贡献只有管理层的方向性叙述,没有独立统计可以拆分。 套期保值是在压平,不是在放大:上半年衍生品收益5.61亿日元与损失6.06亿日元几乎抵消,外汇损失2.95亿日元,递延套期收益59.85亿日元放在权益里,约占权益的3%。所以利润翻倍主要是物理因素(运价、距离、汇率),不是套期会计的产物;各期的套期覆盖比例没有披露。
06.3|这轮强势有哪些条件会反转
支撑2027年3月期预测的运价强势,依赖几项公司控制不了的约束:霍尔木兹的通行限制(VLGC)、辛丹杜爬坡的物流(好望角型船吨海里)和中国钢铁产量。管理层自己也把新造船供给增长和第四季度季节性列为抵消项。 如果这些约束松开,单独上市的估值要下调,但10,600日元的现金条款不会变。所以这一条是失败情形下的脆弱点,对完成情形影响很小。
06.4|预测上调了两次,但下半年留得很保守
2027年3月期经常利润预测在七个月里上调两次:219亿日元(4月)、253亿日元(7月)、307亿日元(10月),全年收入2,630亿日元,营业利润322亿日元,净利润264亿日元,EPS 1,120.29日元。两次上调都是实际市场好于保守假设,不是范围或会计口径变化。 但隐含的下半年经常利润约136亿日元(增长8.5%),和上年同期的125.63亿日元接近。管理层把下半年燃油假设从每吨630美元提高到800美元,同时报告利润翻倍。这最好理解为有意的预期管理:把可能的下半年超预期压成较低的隐含增速,并预先打出第四季度季节性的预警。这是对管理层意图的推断;只有公司仍上市时,第3季度才是一个披露事件。 下半年约136亿日元能否经受实际市场(特别是每吨800美元的燃油假设和季节性软化)检验,要等2027年3月期第3季度业绩(1月下旬),而且前提是仍上市。
06.5|常态盈利大约在200亿至300亿日元
把五年放在一起看,常态经常利润大致在200亿至300亿日元。2023年3月期的334.44亿日元是景气高点,2025年3月期的190.15亿日元是成本通胀的谷底,2026年3月期的210.46亿日元是复苏。修订后的2027年3月期307亿日元在区间上沿,只因为吨海里冲击还在。收入每年增长4.1%左右,利润随运价摆动,资产负债表持续加强,ROE贯穿周期大致在个位数高端到低双位数。把握较高,但这个区间只来自四个已披露或预测的年度:没有经审计口径的分部利润率和运价历史,ROIC也无法算到所需粒度。 这个区间是单独估值的一个锚:按它算,要约价对应当前盈利的9.5至10.4倍,对应常态盈利12至15倍。
06.6|增长有现金支撑,没有靠应收账款撑起来
2027年3月期上半年收入增长22.9%,应收账款与合同资产反而从321.32亿日元降到315.02亿日元,燃油库存从173.52亿日元降到166.53亿日元,合同负债从51.22亿日元升到64.14亿日元,客户为航次预付。这是卖方市场的营运资金特征,资产负债表走势里看不到融资压力。这个模式在弱市场会反转,航次级别的截止期明细也没有公开。 经营现金流上半年209.66亿日元,船舶出售收入只有0.33亿日元,现金及等价物仍从656.25亿日元升到736.02亿日元,同时付了48.25亿日元分红和51.84亿日元长期借款偿还,要约公告后偿债仍在继续。收获期的自由现金流被周期抬高了,更新船队的资本开支会在收购方手里把资本开支缺口反过来。
06.7|买到的是一个近乎净现金的壳
2026年3月期权益比率63.2%,2026年9月末65.2%;有息负债下降25%左右到636亿日元左右,经营现金流与有息负债之比1.8年,利息保障倍数25.6倍,利息费用降到13.57亿日元(上年16.78亿日元);2026年3月期经营现金流354.22亿日元;2026年9月末现金及存款416.57亿日元,加上有价证券。收购方买的是盈利和船队位置,不是一家高杠杆的承运人,每股账面价值约8,392日元,要约价是它的1.26倍。 要谨慎的是:租赁负债在有息负债之外另列,船舶市价与账面的差距无法量化,所以不应说成无负债。按2026年9月末口径,借款581.28亿日元减现金及存款416.57亿日元,净有息负债约164.71亿日元,能否称“净现金”取决于现金口径。
06.8|船队更新进行到一半,账单落在收购方
船舶账面净值从2025年同期的1,450.85亿日元降到2026年3月期末的1,325.47亿日元,再降到2026年9月末的1,289.62亿日元;在建工程则从135.35亿日元升到153.95亿日元,再到172.97亿日元。2026年3月期外航新增固定资产54.77亿日元,折旧143.98亿日元。这是收获加重建阶段:新造船成本和燃料技术选择,连同上面说的环保成本,会转到收购方账上。 新造船的规格、燃料选择和已承诺的付款安排没有披露。
07|股东、董事与治理
07.1|两个母公司占了约52%,自由流通股没有话语权
股东名册上,日本制铁(5401)33.36%,是持分法关联公司和锚定货主;日本邮船18.35%直接持有,另通过子公司内海タグ(Naikai Tosen)持有0.19%,合计18.55%;自由流通部分约48.29%。 这个结构同时解释两件事:为什么股价长期低于账面,因为自由流通股从没有真正参与治理;也为什么协商退出可以谈成。折价和溢价是同一个事实在两个时点上的表现。自由流通股唯一的定价权,是集体是否应募。机构投资者的意图没有公开。
07.2|董事会表示赞同,但少数股东的程序保护还没看到
董事会决议赞同要约并建议股东应募。要约协议和基本协议预先约定了顺序,日本制铁(33.36%)不应募,由公司回购其股份;日本邮船持有18.55%。 日本制铁以7,676日元的价格退出一部分、低于少数股东的10,600日元,这个低价写在各方协议里。这说明两个母公司在内部分配税务和控制权经济利益,没有追求日本制铁退出收益的最大化,与它保留16.67%、优先考虑供应链关系一致。这是推断,不是披露事实。 少数股东的主要保护是程序,而目标公司侧有没有设特别委员会、有没有独立估值、有没有少数股东多数同意的安排,已读材料里没有出现,已公开的只有董事会赞同和价格。日本邮船在业绩上调后仍原样重申、没有压价,行为上相对克制。日本制铁对保留的16.67%的长期意图也没有披露。
08|资本政策
08.1|分红规则本来在往上走,2027年3月期的零分红是交易条款
公司的分红政策是合并派息率30%左右为基准。2026年3月期每股分红310日元(中期105日元、期末205日元),派息率30.3%,净资产分红率4.2%;2027年3月期4月计划为295日元。第3季度时年度分红预测已上调到265日元,最终为310日元,上调早于私有化消息,说明当时的资本回报立场在变得更慷慨。2026年3月期实际支付54.25亿日元,2027年3月期上半年支付48.25亿日元,这可能是公众股东最后一次拿到现金分配。 2027年3月期分红为零,2026年7月31日与要约同时公布,并在中期报告中确认,尽管上半年经常利润翻倍。这不是付不起:按以往做法,上半年大约会发150日元左右中期分红(这是估算)。现金留在公司里,分红的经济价值折进了10,600日元的价格。对要约价的判断,要把这笔放弃的分红加回去。
08.2|第一笔大额回购是交易环节,不是股东政策
此前资本回报只走分红,上市期间没有实质性回购,库存股405左右千股,约占已发行股数23,970,679股的1.7%,多年未变。所以要约成功后公司向日本制铁自股收购4,720,438股、价格7,676日元、362亿日元左右,从2027年1月初开始,是公司第一笔大额回购,也是交易的一环,不是股东回报政策,资金来自公司自有流动性。 顺序是:日本邮船要约,公司自股收购,必要时挤出,若实施挤出则退市。净现金的资产负债表,使得362亿日元的自股收购可以用自有资金完成,让日本制铁在不冲击市场的情况下把持股减半,金融实力造出了这笔交易的管道,不只是决定了价格。少数股东的10,600日元和这个自股收购是两条独立的通道。7,676日元背后的税务与控制权分配是推断。 接手后日本邮船的资本结构和更新资金来源没有披露。
09|估值与安全边际
09.1|估值简报:倍数是被要约价钉住的,不是基本面决定的
按2026年11月6日收盘(研究截止日为2026年11月9日):股价10,540日元;总市值2,526.5亿日元(23,970,679股已发行股数);预测PER 9.4倍(2027年3月期上调后EPS 1,120.29日元);实绩PBR 1.33倍(2026年3月期末每股净资产7,943.82日元);ROE 13.8%(2026年3月期实绩);预测股息率0.00%(2027年3月期分红0日元);EV/EBITDA 7.3倍。 EV 2,691.2亿日元=总市值+2026年9月末净有息负债164.71亿日元(借款581.28亿日元,其中短期115.53亿、长期465.75亿,不含租赁,减去现金及存款416.57亿日元);EBITDA 367.44亿日元=2026年3月期营业利润205.29亿日元+折旧162.15亿日元。 这些口径并不统一:总市值用已发行股数,包含约405千股库存股;EBITDA是2026年3月期而EV是2026年9月末;PBR用2026年3月期末账面,不是上半年;PER和ROE混用实绩与预测期间。所以倍数只在这些口径下成立。
09.2|10,600日元:完整但不慷慨的价格
10,600日元是2026年3月期每股净资产7,943.82日元的1.33倍,是2026年9月末每股净资产(8,392日元左右)的1.26倍。它是2026年3月期EPS 1,022.46日元的10.4倍,是2027年3月期上调后预测EPS 1,120.29日元的9.5倍。按常态盈利算,在12至15倍左右。所以这个价格是以账面和跨周期盈利定的,不是以峰值盈利定的。EPS基准混用了实绩和预测,也没有看到公平意见书给出的估值区间。 比较价格的时候要加回两样东西:被取消的150日元左右中期分红,以及这家公司未来可能带来的运距红利,后者在要约价里基本没有被资本化。 日本邮船在11月5日、目标公司业绩和预测二次上调之后,仍原样重申原计划。2026年11月下旬至12月下旬启动,2027年4月中旬前后完成,总成本1,670亿日元左右,没有要求重新定价。这支持把10,600日元理解为经过考虑的跨周期价格,不是7月的过时数字;它的私下意图不可知,只能看公告。
09.3|溢价约4,170日元,是控制权和消除上市折价的价值
要约前的6月收盘价6,430日元(52周低点5,260日元),对应的总市值1,240亿左右至1,520亿日元,约为账面的0.66至0.81倍,尽管权益比率63.2%、派息率有30%的规则。所以10,600日元里4,170日元左右(约65%溢价)是控制权、消除上市折价、合并自由流通股和内部化钢铁供应链的价值,不是新发现的盈利。这个溢价大部分是用公开市场原来给的折价支付的。 这个推断把握较高,但它依赖6月收盘价是一个干净的公告前参照。
09.4|价格在要约前后的位置:套利资金的价格,成交也变薄了
2026年11月6日收盘10,540日元,成交231,000股(2026年8月单月354万股、9月264万股),总市值2,526.5亿日元,比收购价低60日元(0.57%)。三个月收盘都在10,510至10,540日元之间,一年涨幅87%集中在7到8月。所以边际持有人是套利资金,价格汇总的是对要约程序的看法,不是航运;除了10,540日元附近,大额持有人已经没有别的退出位置,历史贝塔和波动率也不再描述这只股票。套利资金的头寸和借券数据没有公开。 按预计2027年4月中旬完成折算,从10,540日元持有到收购完成的年化回报在1.5%至2%左右,而失败情形的损失是价差的数十倍。竞争性出价基本没有可能。两个母公司合计52%左右,结构已预先商定,对手要同时拆掉日本邮船和日本制铁的持股。所以现实的结果分布是按期完成、延期或监管失败,不是更高报价。这是推断,持有人没有价格上行的期权。
09.5|价格是在业绩翻倍的同一周里定的,这个差没有被分享
10,600日元是在目标公司中期利润轨迹翻倍的同一周里确定的,10月上调后也没有重定,所以价格资本化的是冲击前的基本面加控制权价值,吨海里红利大部分留给收购方。这是判断公平性时最重要的跨领域事实:少数股东在利润实际体现在报告业绩之前就出售了,公平与否取决于还没看到的程序证据。 因此现有持有者的真实选择是应募,或在接近要约价的位置卖出,不是等价值发现;新买入者几乎没有安全边际:赚60日元确定的价差,承担数千日元的程序失败风险。
09.6|要约失败时用哪个价格做参照:三个锚,没有现成答案
如果交易失败,单独估值会按竞争性的锚重新定价:要约前价格6,430日元、账面每股8,392日元(净现金,船舶市价可能高于账面),以及200亿至300亿日元的常态经常利润。2027年3月期盈利被吨海里抬高,且是零分红年度,所以并不能直接用。这个下限比要约价低约39%,但远高于困境水平。有价证券76.40亿日元、递延套期收益59.85亿日元等非经营缓冲不需要用来支撑10,600日元,更说明价格是完整而不是慷慨。 资产负债表在这里充当底部:权益比率65.2%,近乎净现金。运价如果回落,下调单独估值,因为运距支撑的盈利是可以反转的,但不会改变10,600日元的现金条款。这是判断,没有DCF或公平意见书区间。 失败后到底按哪个锚定价、套利资金多快离场,只有真的出事才能知道。未应募股东会被挤出,挤出的路径、每股对价和退市时间表,要等启动公告和2027年1月的披露才能确定。持有不应募得到什么,现在无法回答。
10|Kabugami 技术结构
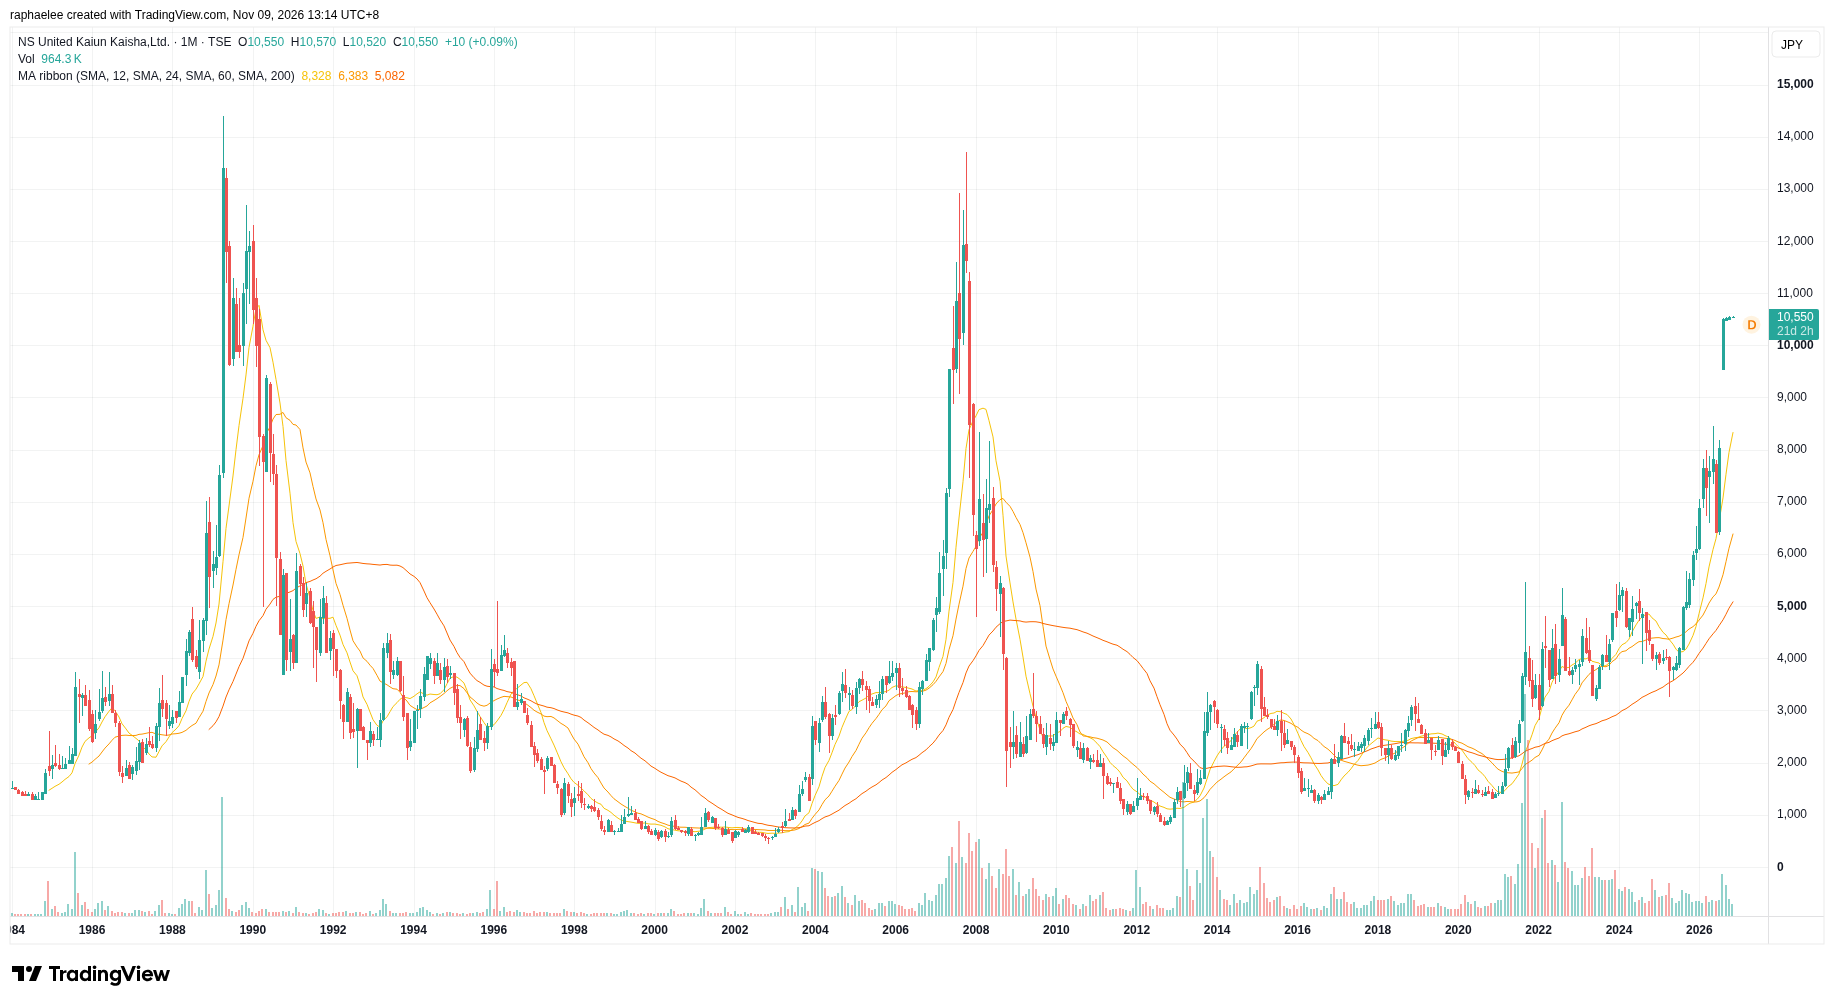
10.1|这张月线在回答什么:价格被合同钉住以后,旧结构还剩什么
本章只看价格本身。问题是:不考虑要约协议,二十五年月线说明这只股票长期待在哪里,最后一次重新定价意味着什么,如果10,600日元的价格钉子被拔掉,哪些价位决定单独上市的价值。 数据是2001年1月到2026年10月的完整月线,共310根,含成交量,未复权;10月这根截至10月28日,尚未完整收盘,之后到11月6日的价格由交易所报价(10,540日元)交叉核对。本章没有嵌入图表。
10.2|八成时间在4,000日元以下,2021至2024年四次被同一个高点挡住
全部月收盘里,低于1,000日元占10.3%,1,000至2,000日元19.0%,2,000至3,000日元32.3%,3,000至4,000日元18.1%。4,000至5,000日元8.7%,5,000至6,000日元3.5%,6,000至8,000日元4.5%,8,000至11,000日元2.9%,11,000日元以上0.6%。价格八成时间在4,000日元以下。月收盘在10,000日元以上的只有七次:2007年泡沫四次,2026年8到10月三次。 历史是这样走的:2002年11月低点440日元;2005至2007年干散货泡沫把价格推到历史高点13,640日元(2007年10月),2008年10月月收盘减半到2,240日元(4,100日元→2,240日元);2009至2019年多数时间在1,000至4,000日元之间;2020年低点1,200日元;2021至2022年急升到5,470日元,又回到2,810日元;2023至2025年在3,180至6,530日元之间整理,2025年收盘6,100日元。2021、2022、2023、2024年四年高点分别是5,470、5,340、5,430、5,470日元,同一个5,340至5,470日元区间,四年里四次被挡回。 低点则逐级抬高:440日元(2002年)、1,200日元(2020年)、2,810日元(2022年)、3,260日元(2025年)。路径是长期在一条硬上限下方的周期性停留,加上五年的底部抬升,之后在2026年一步越过。2021年那次放量是真实的(当年成交7,460万股,2020年为1,150万股),但没能站稳5,470日元的上限。 回落的速度很慢:2008年的暴跌,到2021年才重新回到崩盘前的价格区域;2021年的急升用了两年才回落到2,810日元。历史上没有看到从断裂事件快速而持久地恢复的例子,如果价格钉子失效,下跌的恢复期以季度计,不是以周计。2007年、2013年(单月上涨53%)和2021年的急升都完全回落,说明向长期均值回落的拉力很强。
10.3|2026年的一步:价格离开了所有常见位置,然后纹丝不动
2026年各月收盘:1月6,890日元,2月7,650日元,3月7,290日元,4月7,600日元,5月7,820日元,6月6,430日元。7月8,040日元,8月10,510日元,9月10,520日元,10月10,540日元。6月收盘是最后一个没有受收购公告影响的完整月收盘。2025年高点6,530日元到7月收盘8,040日元之间,没有任何停留的成交,每股账面8,392日元的位置也落在这段空档里,没有图上的停留记录。 现价10,540日元,比收购价10,600日元低0.6%,比12个月均线(7,948日元)高33%,比24个月均线(6,109日元)高73%,比60个月均线(4,960日元)高112%。这是序列里偏离趋势最大的位置,同时也是价格最稳定的位置。2026年全年振幅4,490日元是序列里最宽的,而最后一个季度的收盘却是最窄的:三个月收盘距离不超过30日元,成交量从8月的3,536,500股降到9月的2,638,600股和10月的1,198,900股。10,540日元占历史最高价13,640日元与最低价440日元区间的76.5%;近五年区间为2,810至10,560日元,现价在顶端;要约前2021至2025年的区间为1,200至6,530日元。 这种压缩是人为的:能量不是储存在图表里,而是被合同悬住了。低波动在这里不能读成蓄势。目前唯一管住价格的位置就是10,600日元的要约价,历史上的长期重心则低得多:成交最集中的区间是2,000至3,000日元。 2026年以前,6,000日元以上的月收盘在310个月里只有25次(8%),而且都很短暂。
10.4|纯价格状态:合同悬停在周期结构之上,支撑是法律性的
纯价格状态是:价格被合同悬停在一个周期结构之上,最后一次自由交易的读数是6月收盘6,430日元。 如果钉子被拔掉,价格会先遇到的位置是:6,100至6,530日元一带(2025年收盘6,100日元、2026年6月收盘6,430日元、2025年高点6,530日元),再往下是5,340至5,470日元的旧上限,四次被挡的记忆就在那里;60个月均线4,960日元更低。向均值回落的拉力目前被要约关掉了,由套利资金而不是价值引力托着价格,只会在要约失败的情形下剧烈地重新出现,方向是6,430日元参照位和60个月均线。 这里有一个结构性矛盾:历史第二高的价格,对应的只是一份很普通的权利,即合同约定的现金退出。每一个通常会支撑这个价位的技术锚都缺席:账面价值落在无成交的空档里,五年均线不到现价的一半。支撑完全是法律性的,不是图形性的。10月月线尚未完整收盘,成交量与均线读数在月末完成后可能有小幅变化。 没有计算可复现的辅助指标和时间窗口序列,所以这类读数没有采用,也没有估算。 这一技术判断把握一般,因为价格被合同锁定,没有自由交易可供检验。
10.5|价格对事件的响应:公告把价格推上去,业绩翻倍却几乎没有动静
在上面的纯价格状态形成之后,再看价格对公开事件的响应。2026年7月31日日本邮船公告要约(发布于7月收盘之后),8月价格一步升到10,510日元,当月成交354万股,大致是前后水平的三倍,是套利资金和指数持有人在向收购价调仓。10月30日公布上半年业绩并上调预测,利润实际翻倍,价格几乎没有可测量的变动。 对比早先的事件响应:2008年10月雷曼冲击后月收盘减半(4,100日元→2,240日元),2013年9月单月上涨53%,都是周期性重新定价,事后价格还在继续移动;2026年这一次,价格移动到收购价就停了,并且留在那里。所以价格与基本面的关系,自2026年8月起是断开的。此前二十年,价格对运价周期的领先与滞后是常见的嘈杂关系。 上行在这里被封顶在60日元的价差,下行仍向公告前的结构敞开,响应已经完全不对称。 这条关系只作背景:收购价和套利级别的成交,并不是价格结构的技术成因,也不改变上面独立形成的技术状态。剩下的时序问题是程序性的:启动公告(预计2026年11月下旬至12月下旬)开始20个左右营业日的时钟,时钟走完,这条价格序列作为公开记录实际上就结束了。
10.6|后续什么会确认,什么会推翻这个技术状态
确认这个状态的价格行为:要约在公告窗口内启动,月收盘继续在10,600日元的1%以内;应募结果显示收购成功,收购期间价格没有离开这个位置;挤出和退市时间表确定,价格没有出现错位。 推翻或明显降级的价格行为:收购价或结构被修改,或董事会撤回赞同;公告窗口结束仍没有启动,也没有替代时间表;月收盘回到8,040日元(7月那一步)以下并伴随放量,表示市场在为收购失败定价。 以上位置是单独上市时的参照图,不是交易信号。
11|风险与催化剂
11.1|最大的风险:要约没有完成,价格锚消失
要约未启动,启动取决于多国竞争法程序,时间无法预测;所有前提条件日本邮船都可以放弃,所以拖延比崩盘更可能。如果放弃,价格锚消失,零分红年度和运价周期都还在。上行60日元,失败情形的下行在6,400至8,400日元一带,属判断。完成后几乎没有损失,失败则剧烈。 要约启动前,价格不能独立于程序之外分析,所以仓位是风险管理工具。不能承受失败情形的持有人,可以应募或卖在接近要约价的位置。
11.2|催化剂是程序日历,不是运价
可预见的事件按顺序是:启动公告(2026年11月下旬至12月下旬,决定要约期间和挤出路径)、要约结果和公司向日本制铁的自股收购(2027年1月前后)、挤出和退市时间表、日本邮船预计的2027年4月中旬完成。2027年3月期第3季度业绩(2027年1月下旬,仅在仍上市时披露)是最后一个基本面检查点,也是对每吨800美元燃油假设的第一次检验。启动日具体落在窗口内哪一天,目前未知。 运价这一侧的反转触发项在有可能性的时候才相关:中国粗钢产量、新造船交付拉升运力、美国贸易政策与地缘风险、第四季度季节性,这些都是公司自己列出的。它们会影响失败情形下的单独估值,不影响要约价。
11.3|什么会推翻这个判断
推翻判断的是公告:启动窗口落空且没有新时间表,前提条件未满足而不被放弃,要约价或结构被修改,董事会撤回赞同。看公告,不看运价。
12|反常识发现
12.1|价格在利润翻倍的同一周里定下,窗口红利留给了收购方
最不显眼的发现是时间差。10,600日元在目标公司中期利润轨迹翻倍的同一周里确定,10月上调之后也没有重新定价,所以价格资本化的是冲击前的基本面加控制权价值,吨海里红利基本留在收购方手里。少数股东在红利体现在报告业绩之前卖出,公平性要靠目标公司侧的程序证据判断,而这份证据现在没有看到。
12.2|几内亚的投产时间表,成了日本船东利润拆解里的一项
几内亚矿山投产、巴西铁矿石、西非铝土矿和中国需求,在机械上是这家日本承运人今年利润增减拆解里的几个项目:大西洋盆地的矿石爬坡拉长了运距,收紧了整个干散货市场。所以单独上市时的盈利,部分取决于遥远的投产与中国需求。独立的发货统计没有用到。
12.3|折价和溢价是同一个事实
两个母公司合计约52%的股权结构,既解释了长期低于账面的评价,也使退出可以执行:自由流通股从来没有治理能力,所以市场按低于账面的价格给它定价;也因为如此,一次协商就可以把这个折价兑现成溢价。溢价大部分是治理折价的解除。这里的折价是用要约前6月一次收盘价读出来的。
13|下一次值得跟踪什么
13.1|要约何时启动,条件和挤出路径是什么?
这决定时间表,也决定价差补偿的大小。具体问题有两个:日本邮船何时启动,启动公告会定下怎样的最终期间、条件和挤出路径;日本、澳大利亚、中国、巴西的竞争法前置条件,是在启动前全部满足,还是被日本邮船放弃,有没有哪个辖区附加条件。相反的答案,分别对应按期完成与延期或条款变更。 能解决问题的证据是启动公告和各国审查结果的公告。现在没有可查证的公开路径,只能等将来披露,这些披露都在研究截止日之后才会公开。
13.2|不应募的股东会被怎样挤出?
这决定持有不应募能得到什么。要知道:挤出路径、每股对价和退市的时间表。证据是启动公告和2027年1月的披露;条款由各方日后确定。
13.3|目标公司侧用了什么公平性程序?
这是少数股东在母公司主导的退出里最主要的保护。需要看到:特别委员会、独立估值、少数股东多数同意这类安排有没有做。目前已读材料里没找到;若有公布的估值区间,也能校准单独估值的锚。证据是与启动公告一起披露的目标公司意见文件。这是一个待确认的问题,不能当作已经发生或没有发生。
13.4|下半年约136亿日元的经常利润,能不能守住?
它决定单独上市时的盈利基础。要看实际市场,特别是每吨800美元的燃油假设和管理层事先提示的第四季度季节性软化是否兑现。证据是2027年3月期第3季度业绩(2027年1月下旬),但如果私有化先发生,这份披露可能不会出现。
13.5|日本制铁保留的16.67%,是长期持有还是将来卖给日本邮船?
这影响接手后的治理,不影响少数股东的价格。目前没有披露。
13.6|172.97亿日元在建工程里是哪些新造船,日本邮船怎么安排?
这决定收购方的资本开支和单独上市时的自由现金流。需要知道新造船的规格、燃料技术、交付和付款安排,目前都未披露。 另一个问题是整合:日本邮船是把钢铁原料业务并入自己的干散货组织,还是保留为面对日本制铁的独立子公司;沿海子公司内航海運和内航タンカー在两种情形下怎么处理。这是溢价背后的战略逻辑,不是少数股东的变量,只有接手后的披露能回答。
13.7|如果交易失败,用哪个锚定价?沿海运费转嫁滞后能不能解决?
失败时单独定价到底按6,430日元、账面8,392日元还是200亿至300亿日元的常态经常利润,套利资金又会多快离场,这些在出事之前无法观察,它们决定失败分支的损失有多大。 沿海方面,燃油转嫁滞后能否通过附加费公式或合同重新设计关闭,还是每次燃油上涨时国内利润率都被挤压。合同条款没有披露。
14|Kabugami 评分卡
14.1|评分结论:56.9/100,评级B,评分版本V3.2
总分56.9/100,评级B。各模块得分之和等于总分。行动建议:已持有者按收购程序处理,收购价与现价只差60日元,没有继续持有换取估值提升的理由,可在要约启动后应募,或在接近收购价的位置卖出,不必等挤出。不建议为取得价差而新建大仓位,因为上行被封顶在0.6%左右,而收购失败时可能回到6,400至8,400日元一带。紧盯的只有程序事项:启动公告、竞争法前置条件的满足或放弃、收购价或结构有无变更、董事会是否继续支持。 最大的变数是收购能否按期完成,它压住估值与安全边际、治理两个模块的分数;若启动后程序和价格都按预期落地,这两项的上限会放宽。
14.2|八个模块的得分与理由
财务韧性与下行防御 11.05/13 分:权益比率63.2%,有息负债一年压减四分之一左右,上半年没有船舶出售收入现金仍在增加;租赁负债和船舶市价与账面的差距尚未量化。 竞争优势与结构耐久性 7.7/14 分:钢厂合同和沿海LNG提供基本负荷,但外航九成左右收入由运价决定,没有定价权证据,合同期限和客户集中度也未披露。 盈利质量、现金转化与资本效率 11.05/17 分:增长有现金支撑,但利润翻倍来自运距和日元,贡献无法独立拆分,下半年能否兑现要等第3季度业绩。 商业结构、产品、客户与关键依赖 6.6/11 分:货主稳定但缓慢收缩,沿海业务结构性萎缩且燃油转嫁滞后,合同与现货比例未披露。 估值与安全边际 6.0/15 分:价格被钉在距要约价60日元处,上行0.57%左右,失败时下行数千日元,目标公司侧的公平性程序未见。 资本配置与股东回报 5.5/10 分:此前派息规则稳健,但2027年3月期零分红是交易条款,少数股东拿不到分红,也没有参与7,676日元回购的机会。 治理、所有权与管理层 3.15/7 分:两个母公司主导,自由流通股没有话语权,少数股东保护要靠程序,而程序尚未公开。 Kabugami 技术结构 5.85/13 分:价格已被收购条款锁定,旧的周期结构被合同越过,没有形成由价格自身支撑的新结构;10月月线尚未完整收盘。
14.3|V3.2 评分明细
| 模块 | 权重 | 得分 | 理由 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 11.05 | 资产负债表是这家公司最扎实的一块。2026年3月期权益比率63.2%,2026年9月末升至65.2%;有息负债一年内压减约四分之一,降到约636亿日元,利息保障倍数约25.6倍,现金及等价物约736亿日元,经营现金流约354亿日元。上半期在没有出售船舶收入的情况下现金仍在增加,同时付了分红和还款。这为收购方买下的是一个几乎无杠杆的壳,也为要约失败时的价格提供了底部。 |
| 竞争优势与结构耐久性 | 14 | 7.7 | 公司有真实的结构性基础:以日本制铁等钢厂为锚的长期合同运输、约一成的沿海内航业务,以及日本沿海LNG运输的先行者位置。但外航约九成收入对应的干散货和能源运输本质是运价决定型生意,没有明确的定价权,也缺少独立的份额或合同期限数据;市场过去四年(2021年至2024年)四次在5,340至5,470日元一带拒绝给它更高估值,说明投资者并不认为存在超越周期的护城河。 |
| 盈利质量、现金转化与资本效率 | 17 | 11.05 | 2026年3月期营收2,297.84亿日元,营业利润205.29亿日元,经常利润210.46亿日元,ROE 13.8%,毛利率从11.3%提到12.6%。2027年3月期上半年营业利润177.06亿日元(增91.6%),经常利润170.73亿日元(增101.3%),应收款和合同资产没有跟着收入扩张,燃料库存下降、客户预付款增加,增长是有现金支撑的。扣除出售老旧船舶收益后,常态经常利润大致在200亿至300亿日元区间,2027年3月期预测307亿日元处于区间上沿。 |
| 商业结构、产品、客户与关键依赖 | 11 | 6.6 | 业务结构清晰:外航(130艘、1,307万载重吨)贡献约九成收入和154.89亿日元的分部利润,内航(81艘)贡献50.41亿日元,主要货种是钢铁原料和制品、煤炭、生物质、LNG和LPG;只有669名合并员工运营约211艘船,用工很轻。需求来自钢厂(铁矿石、炼焦煤进,钢材出)和电力公司,这些是稳定但缓慢萎缩的货主。 |
| 估值与安全边际 | 15 | 6 | 2026年11月6日收盘10,540日元,距要约价10,600日元只差60日元(0.57%),成交量降到23.1万股,市值约2,526.5亿日元。要约价约为2026年3月期账面每股净资产的1.33倍,当前预期每股收益的9.5倍(2026年3月期每股收益的10.4倍),按常态盈利折算约12至15倍,是一个完整但不慷慨的价格。要约前6月收盘6,430日元,因此约4,170日元(约65%)是控制权和消除上市折价的价值。 |
| 资本配置与股东回报 | 10 | 5.5 | 交易之前资本配置是合格的:以约三成合并派息率为基准,2026年3月期每股分红310日元(派息率30.3%),年内两次上调;用多年盈利偿债,权益比率从49.8%升到63.2%。但2027年3月期分红为零,这是交易条款而非公司付不起,上半期利润翻倍本应带来约150日元的中期分红;此前没有实质性回购,要约后的362亿日元自股收购是向日本制铁以7,676日元回购4,720,438股,价格低于少数股东的10,600日元。 |
| 治理、所有权与管理层 | 7 | 3.15 | 治理由两个母公司主导:日本制铁33.36%、日本邮船18.55%,自由流通部分约48.29%。董事会支持要约并建议应募,要约协议与基础协议已预先约定顺序。这种结构解释了为什么长期以来股价低于账面(约0.66至0.81倍),也解释了为什么退出可以谈成:折价和溢价是同一个事实在两个时点上的表现。 |
| Kabugami 技术结构 | 13 | 5.85 | 价格结构的信息主要来自要约,而不是价格自身的演化。三十年月线中价格约八成时间在4,000日元以下,2021年至2024年四次受阻于5,340至5,470日元,随后2026年8月一步到10,510日元,并连续三个月收盘在10,510至10,540日元之间;价格高于60个月均线约112%,是序列中偏离最大、同时也最稳定的状态。技术判断:旧的周期性结构被合同暂时越过,但没有形成新的、由价格自身支撑的结构。 |
总分: 56.9 / 100 评级: B 操作建议: 已持有者按要约程序处理:要约价10,600日元与现价仅差60日元,没有继续持有换取估值提升的理由,可在要约启动后应募,或在接近要约价的位置卖出,不必等挤出。不建议为取得价差而新建大仓位,因为上行被封顶在约0.6%,而要约失败时可能回到6,400至8,400日元一带,仓位大小比价格判断更重要。需要紧盯的只有程序事项:要约启动公告(预计2026年11月下旬至12月下旬)、各国竞争法前置条件的满足或放弃、要约价或结构有无变更、董事会是否继续支持;一旦出现任何一项被推翻,按单独估值重新评估(账面8,392日元、常态经常利润200亿至300亿日元、要约前价格6,430日元),无需新增研究。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
15.1|主要来源与日期
公司披露:2026年3月期决算短信(2026年4月30日),以及2026年1月30日发布的2026年3月期第3季度决算短信。还有2027年3月期第1季度决算短信(2026年7月31日)和第2季度(中期)决算短信(2026年10月30日)。上述文件均来自公司在TDnet的披露;NSユナイテッド海運公布的《日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について》(2026年7月31日);英文公司概况(截至2026年6月25日);《NS UNITED REPORT 2026》(统合报告,2026年10月9日,信息截至2026年7月31日之前)。 收购方披露:日本邮船《NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ》(2026年7月31日)。 市场与二级来源:日本经济新闻(QUICK)2026年11月6日行情;株探(みんかぶ)2026年10月30日报道;物流ニュース LNEWS 2026年11月5日关于日本邮船中期业绩的报道;Jingi的有价证券报告书汇总;Finnhub行情快照;Yahoo Finance月线数据(截至2026年10月28日)。官方英文公司名取自公司英文公司概况。
15.2|数据截止与证据限制
研究日期为2026年11月9日,股价与估值以2026年11月6日收盘为准。本报告没有选用Owner图表,第10章为纯文字;价格数据未复权,10月月线截至10月28日尚未完整收盘,辅助指标和时间窗口序列没有采用。 证据限制主要有:要约尚未启动,启动日、竞争法结果、挤出价格和目标公司侧的公平性程序都要等将来披露;日本邮船的财务能力来自行业媒体对其中期业绩的报道,不是公告原文;合同期限、续约价格、客户集中度、合同与现货比例、套期覆盖比例、船舶市价和新造船规格均未披露;吨海里、汇率、运价的贡献没有独立统计;没有公平意见书或DCF区间,也没有取得同业估值数据;估值倍数混用实绩与预测期间以及不同的股数口径,已在估值一节说明;Jingi和Finnhub属于二级数据,用于交叉核对。 本报告用于研究交流,不构成投资建议或买卖要约。
主要资料来源
- NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ
- NSユナイテッド海運(9110) 株価・指標
- 2027年3月期 第2四半期決算短信・業績予想
- 2026年3月期 決算短信〔日本基準〕(連結)・セグメント情報
- Corporate Profile (as of June 25, 2026)
- NS UNITED REPORT 2026 (Integrated Report)
- NSユナイテッド海運 財務推移(有報ベース)
- 2026年3月期 第3四半期決算短信〔日本基準〕(連結)
- 2027年3月期 第1四半期決算短信〔日本基準〕(連結)
- 日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す
- ユナイテッド海、今期経常を21%上方修正(株探)
- 日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について
- 9110.T snapshot — 公開買付け前の評価水準
- 9110.T 月次OHLCV — 2021年以降の経路
研究发现索引
展开本次 Review 的 101 项研究发现
F001|01|现在要回答三个问题,而不是估一个航运周期的目标价
研究范围:开放研究
写入正文:01|现在要回答三个问题,而不是估一个航运周期的目标价
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接证据;一手验证:13、18、29、30、35
NSユナイテッド海運(9110) 株価・指標怎么使用:直接证据;一手验证:27、31;外部现实校验:24、35;反向验证:29
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接证据;一手验证:12、28
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域13) / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域24) / 外部现实(研究域35) / 反证(研究域29)|NSユナイテッド海運(9110) 株価・指標;直接证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想
完整研究记录(核对用)
研究原文:The reconciled Core Investment Question is no longer 'what are mid-cycle shipping earnings worth' but a three-clock question: (1) will the NYK ¥10,600 cash tender complete, and when (competition clearances, launch window, squeeze-out); (2) if it failed, what is the standalone net-cash carrier worth (pre-deal ¥6,430, book ¥8,392/share, ¥20–30bn normalised ordinary-profit band); (3) is H1 FY3/27's doubled profit a durable ton-mile regime or a spike that management's prudential H2 forecast already discounts. The three parts carry different evidence clocks and are kept separate rather than blended into one target price.
内部研究类型:investment_question
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Defines what a holder is actually underwriting: a procedural completion claim with a standalone fallback.
不确定性(原始记录):Question is conditional on the unlaunched offer; part 1 resolves only with the launch notice and offer result.
F002|02|一家用669人运营211艘船的钢铁与能源货运公司
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论02|一家用669人运营211艘船的钢铁与能源货运公司
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)・セグメント情報怎么使用:直接 / 支持;一手验证:17、18;外部现实校验:25
Corporate Profile (as of June 25, 2026)怎么使用:直接 / 支持;一手验证:01、09、33;外部现实校验:03、04、20;同业比较:01;其他用途:历史
Corporate Profile (as of June 25, 2026) — fleet怎么使用:直接 / 支持;一手验证:29;外部现实校验:01、21
NS UNITED REPORT 2026 (Integrated Report)怎么使用:直接证据;一手验证:04、08;外部现实校验:09
NS UNITED REPORT 2026 — グループ構成と沿革怎么使用:直接 / 支持;专项深挖:01、03、07、09
Corporate Profile — 従業員と生産性怎么使用:直接证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域25)|2026年3月期 決算短信〔日本基準〕(連結)・セグメント情報;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域09) / 一手证据(研究域33) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域20) / 历史/同业比较(研究域01)|Corporate Profile (as of June 25, 2026);直接证据 / 支持证据 / 一手证据(研究域29) / 外部现实(研究域01) / 外部现实(研究域21)|Corporate Profile (as of June 25, 2026) — fleet;直接证据 / 一手证据(研究域04) / 一手证据(研究域08) / 外部现实(研究域09)|NS UNITED REPORT 2026 (Integrated Report);直接证据 / 支持证据 / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域07) / 定向深挖(研究域09)|NS UNITED REPORT 2026 — グループ構成と沿革;直接证据|Corporate Profile — 従業員と生産性
完整研究记录(核对用)
研究原文:NS United Kaiun (formed 2010 by the merger of Nippon Steel Shipping and Shinwa Kaiun; 1950 predecessor lineage) is a steel- and energy-cargo carrier: ~90% ocean-going (FY3/26 revenue ¥197,062m, segment profit ¥15,489m, 130 vessels / 13,069k dwt) and ~10% coastal (¥32,722m, ¥5,041m, 81 vessels / 243k dwt). Services span dry bulk, crude/product tankers and VLGC/LNG/LPG energy transport. Only 669 consolidated employees run ¥229,784m revenue and 211 vessels: an asset-and-charter, labour-light model where integration is an asset-and-contract exercise. Official English name: NS UNITED KAIUN KAISHA, LTD.
内部研究类型:company_identity_and_business_mix
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Defines the perimeter acquired and the two books (global spot-exposed ocean vs contracted domestic) with different cycles.
不确定性(原始记录):Revenue split between contract and spot, cargo/route revenue and customer-level concentration are undisclosed.
F003|05|结构耐久,但没有定价权的证据
研究范围:开放研究+35项覆盖检查
写入正文:05|结构耐久,但没有定价权的证据
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF怎么使用:直接证据;一手验证:02、03、05、09、10;同业比较:02;其他用途:历史
NSユナイテッド海運 財務推移(有報ベース)怎么使用:直接证据;外部现实校验:17、18;专项深挖:18、29
2026年3月期 決算短信・CF関連指標怎么使用:直接证据;专项深挖:18、22、33;同业比较:18、22;其他用途:历史
2027年3月期 第2四半期決算短信・CF計算書怎么使用:直接证据;一手验证:17;专项深挖:17
2026年3月期 決算短信・貸借対照表(船舶)怎么使用:直接证据;一手验证:20;专项深挖:20
2026年3月期 決算短信・特別利益の推移怎么使用:直接证据;一手验证:32;专项深挖:16、32;同业比较:16;其他用途:历史
2027年3月期 第2四半期決算短信・財政状態怎么使用:直接证据;一手验证:20
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 历史/同业比较(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF;直接证据 / 外部现实(研究域17) / 外部现实(研究域18) / 定向深挖(研究域18) / 定向深挖(研究域29)|NSユナイテッド海運 財務推移(有報ベース);直接证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域33)|2026年3月期 決算短信・CF関連指標;直接证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2027年3月期 第2四半期決算短信・CF計算書;直接证据 / 一手证据(研究域20) / 定向深挖(研究域20)|2026年3月期 決算短信・貸借対照表(船舶);直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 決算短信・特別利益の推移;直接证据 / 一手证据(研究域20)|2027年3月期 第2四半期決算短信・財政状態
完整研究记录(核对用)
研究原文:Durable structure: a steel-anchored, contract-based carrier wrapped in a deliberately fortress balance sheet. Four years of deleveraging (equity ratio 49.8% → 63.2%, debt cut by a quarter in the last year) turned freight peaks into equity rather than into distributions above the 30% rule or fleet expansion. That durability is what NYK is buying: the annuity-like steel book, the coastal LNG franchise and a net-cash shell. It also protects minorities in the failure case. Not durable: the current earnings level (ton-mile shock), the disposal-gain cadence (already faded to ¥33m in H1) and the renewal capex wave, which sits in construction in progress awaiting its owner — on the announced timetable NYK.
内部研究类型:durable_business_portrait
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Separates what a buyer pays for (structure) from what is flattering this year (cycle), and defines the failure-case floor.
不确定性(原始记录):Contract durations/renewal pricing and fleet market values are not public; the foundation is reconstructed from filings, not contract-level data.
F004|06|利润是怎么从运距变成现金的
研究范围:开放研究+35项覆盖检查
写入正文:06|利润是怎么从运距变成现金的
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(連結)・セグメント情報怎么使用:直接证据;一手验证:17、18;外部现实校验:25
2026年3月期 第3四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;外部现实校验:10
2026年3月期 決算短信・外航海運の概況怎么使用:直接证据;专项深挖:02、08、12、15
2026年3月期 決算短信・内航海運の概況怎么使用:直接证据;专项深挖:02、10
2026年3月期 決算短信・連結損益計算書怎么使用:直接证据;专项深挖:16
2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF怎么使用:支持证据;一手验证:02、03、05、09、10;同业比较:02;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域25)|2026年3月期 決算短信〔日本基準〕(連結)・セグメント情報;直接证据 / 外部现实(研究域10)|2026年3月期 第3四半期決算短信〔日本基準〕(連結);直接证据 / 定向深挖(研究域02) / 定向深挖(研究域08) / 定向深挖(研究域12) / 定向深挖(研究域15)|2026年3月期 決算短信・外航海運の概況;直接证据 / 定向深挖(研究域02) / 定向深挖(研究域10)|2026年3月期 決算短信・内航海運の概況;直接证据 / 定向深挖(研究域16)|2026年3月期 決算短信・連結損益計算書;支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 历史/同业比较(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF
完整研究记录(核对用)
研究原文:FY3/26: revenue ¥229,784m (−7.1%, firmer yen), operating profit ¥20,529m (+1.5%), ordinary profit ¥21,046m (+10.7%), net income ¥24,095m (+29.4%), ROE 13.8%, equity ratio 63.2%. Gross margin improved 11.3% → 12.6% on cost and mix while SG&A rose; ocean segment profit fell to ¥15,489m (Capesize slow recovery) while coastal rose to ¥5,041m (power/biomass cargo, efficiency). A revenue decline absorbed by cost and fleet discipline, not a profit collapse.
内部研究类型:reported_results
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Baseline year against which the FY3/27 surge and the offer multiples are read.
不确定性(原始记录):Headline net growth is distorted by disposal gains (see disposal bridge).
F005|06|利润是怎么从运距变成现金的
研究范围:开放研究+35项覆盖检查
写入正文:06|利润是怎么从运距变成现金的09|10,600日元:完整但不慷慨的价格
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:16
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:16;反向验证:16
2027年3月期 第2四半期決算短信・損益計算書怎么使用:直接证据;专项深挖:16
2026年3月期 決算短信・特別利益の推移怎么使用:直接证据;一手验证:32;专项深挖:16、32;同业比较:16;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域16) / 反证(研究域16)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 定向深挖(研究域16)|2027年3月期 第2四半期決算短信・損益計算書;直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 決算短信・特別利益の推移
完整研究记录(核对用)
研究原文:Net income cannot be read without the vessel-disposal bridge: ¥7,037m of planned elderly-vessel sale gains in FY3/26 (proceeds ¥7,712m; ¥2,539m in FY3/25) put pre-tax income a third above ordinary profit, so net +29.4% sits on ordinary +10.7%. Q1 FY3/27 shows it again: ordinary +147.4% but net only +2.6% because the prior-year quarter held large sale gains; H1 FY3/27 disposal gains were only ¥33m versus ¥4,764m a year earlier. Gains are disclosed and cash-backed but non-repeatable at the FY3/26 rate, so valuation runs off ordinary profit and book value; headline EPS is discounted.
内部研究类型:profit_quality_bridge
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Prevents overstating standalone earnings power and the fallback value.
不确定性(原始记录):Whether further elderly-hull gains remain available at scale is unknown.
F006|06|常态盈利大约在200亿至300亿日元
研究范围:开放研究+35项覆盖检查
写入正文:06|常态盈利大约在200亿至300亿日元09|10,600日元:完整但不慷慨的价格
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
NSユナイテッド海運 企業解析(有価証券報告書ベース)怎么使用:直接证据
2026年3月期 決算短信・前期実績(FY3/25)怎么使用:直接证据;专项深挖:28;同业比较:05、06、12、15、28;其他用途:历史
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接 / 支持;一手验证:12、28
NSユナイテッド海運 業績推移と財務健全性怎么使用:直接证据;外部现实校验:22、28;专项深挖:22、28、33
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:支持证据;一手验证:22、28;外部现实校验:16、33
查看完整证据标签(核对用)
直接证据|NSユナイテッド海運 企業解析(有価証券報告書ベース);直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域28) / 定向深挖(研究域28)|2026年3月期 決算短信・前期実績(FY3/25);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想;直接证据 / 外部现实(研究域22) / 外部现实(研究域28) / 定向深挖(研究域22) / 定向深挖(研究域28) / 定向深挖(研究域33)|NSユナイテッド海運 業績推移と財務健全性;支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す
完整研究记录(核对用)
研究原文:Five-year read: ordinary profit sits in a roughly ¥20–30bn band — FY3/23 ¥33,444m boom, FY3/25 ¥19,015m cost-inflation trough, FY3/26 ¥21,046m recovery, revised FY3/27 ¥30,700m at the top of the band only because the ton-mile shock is live. Revenue grew ~4.1% a year while profit oscillated and the balance sheet strengthened. The offer's ~9.5–10.4x multiple of current earnings is nearer 12–15x mid-cycle earnings, which is how the price should be judged; ROE through the cycle is high-single to low-double digit.
内部研究类型:normalised_earnings_band
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Core anchor of the fallback valuation and a sanity check on whether the offer is full or generous.
不确定性(原始记录):Built from four reported/forecast years; no audited segment-margin or rate history; ROIC not computable at needed granularity.
F007|06|2027年3月期上半年:运距冲击加日元,把固定成本变成利润
研究范围:开放研究+35项覆盖检查
写入正文:06|2027年3月期上半年:运距冲击加日元,把固定成本变成利润
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接证据;一手验证:03、05、15;反向验证:02
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:08、14
ユナイテッド海、今期経常を21%上方修正(株探)怎么使用:直接证据;外部现实校验:02、15
ユナイテッド海、今期経常を21%上方修正(株探)・Q2単独怎么使用:直接 / 支持
2027年3月期 第2四半期決算短信・貨物需要の地理怎么使用:直接证据;外部现实校验:05、11;专项深挖:05、11
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報;直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況;直接证据 / 外部现实(研究域02) / 外部现实(研究域15)|ユナイテッド海、今期経常を21%上方修正(株探);直接证据 / 支持证据|ユナイテッド海、今期経常を21%上方修正(株探)・Q2単独;直接证据 / 外部现实(研究域05) / 外部现实(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11)|2027年3月期 第2四半期決算短信・貨物需要の地理
完整研究记录(核对用)
研究原文:H1 FY3/27: revenue ¥137,110m (+22.9%), operating profit ¥17,706m (+91.6%), ordinary profit ¥17,073m (+101.3%), beating the July H1 forecast (¥14,400m) by 18.6%; standalone Q2 ordinary profit ~¥9,870m (+77.1%) with operating margin 9.7% → 14.9%, so the beat accelerated into the announcement quarter. Drivers: ton-mile tightening (Simandou, Brazilian ore, West African bauxite), VLGC rates under Hormuz constraints, and ¥160/US$ average (vs ¥146.50), against fuel up to $681/MT from $526. Operating leverage on a fixed vessel base turned a supply-distance shock into profit; volume the company controls was not the driver.
内部研究类型:operating_surge_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Explains why the standalone fallback would look strong right now while the acquirer's price did not capture the windfall.
不确定性(原始记录):Attribution to ton-mile vs FX vs rates is directional, from management narrative; no independent ton-mile statistics.
F008|06|预测上调了两次,但下半年留得很保守
研究范围:开放研究
写入正文:06|预测上调了两次,但下半年留得很保守
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第1四半期決算短信・業績予想修正怎么使用:直接 / 支持
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:15
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接 / 支持;一手验证:12、28
ユナイテッド海、今期経常を21%上方修正(株探)怎么使用:直接证据;外部现实校验:02、15
查看完整证据标签(核对用)
直接证据 / 支持证据|2027年3月期 第1四半期決算短信・業績予想修正;直接证据 / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想;直接证据 / 外部现实(研究域02) / 外部现实(研究域15)|ユナイテッド海、今期経常を21%上方修正(株探)
完整研究记录(核对用)
研究原文:FY3/27 ordinary-profit forecast was raised twice in seven months: ¥21,900m (April) → ¥25,300m (July) → ¥30,700m (October); full-year revenue ¥263,000m, operating profit ¥32,200m, net income ¥26,400m, EPS ¥1,120.29. Both raises reflected realised market outperformance against conservative assumptions, not scope or accounting changes. Yet the implied second half (~¥13.6bn ordinary, +8.5%) is deliberately close to prior-year H2 (¥12,563m).
内部研究类型:guidance_trajectory
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Gives the standalone EPS base (9.5x at offer) and shows the forecast is a record first half plus a prudent second half.
不确定性(原始记录):Whether H2 holds depends on freight, fuel and Q4 seasonality; Q3 release only exists if shares remain listed.
F009|06|预测上调了两次,但下半年留得很保守
研究范围:开放研究+35项覆盖检查
写入正文:06|预测上调了两次,但下半年留得很保守
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接证据;一手验证:12、28
2027年3月期 第2四半期決算短信・前提条件怎么使用:直接 / 支持;一手验证:06、14;专项深挖:06、14
2027年3月期 第2四半期決算短信・見通し/リスク記述怎么使用:直接 / 支持;一手验证:14;外部现实校验:06、12;反向验证:35;专项深挖:12、14
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域14) / 定向深挖(研究域06) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・前提条件;直接证据 / 支持证据 / 一手证据(研究域14) / 外部现实(研究域06) / 外部现实(研究域12) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・見通し/リスク記述
完整研究记录(核对用)
研究原文:Raising the H2 fuel assumption from $630 to $800/MT while doubling reported profit is best read as deliberate expectation management: it converts a likely H2 beat into a small implied growth rate and pre-arms the Q4-seasonality warning. It matters only if shares remain listed long enough for Q3 to be a disclosure event.
内部研究类型:expectation_management_inference
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A conservative H2 raises odds of a standalone beat in the failure branch.
不确定性(原始记录):Inference about management intent; confidence ~0.8.
F010|06|这轮强势有哪些条件会反转
研究范围:开放研究+35项覆盖检查
写入正文:06|这轮强势有哪些条件会反转09|要约失败时用哪个价格做参照:三个锚,没有现成答案11|催化剂是程序日历,不是运价
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:08、14
2027年3月期 第2四半期決算短信・見通し/リスク記述怎么使用:直接 / 支持;一手验证:14;外部现实校验:06、12;反向验证:35;专项深挖:12、14
2027年3月期 第2四半期決算短信・業績予想怎么使用:一手验证:12、28;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況;直接证据 / 支持证据 / 一手证据(研究域14) / 外部现实(研究域06) / 外部现实(研究域12) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・見通し/リスク記述;反证 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想
完整研究记录(核对用)
研究原文:The freight strength underwriting FY3/27 rests on constraints that can unwind: Hormuz transit limits (VLGC), Simandou ramp logistics (Capesize ton-miles) and Chinese steel output are outside company control, and management itself lists newbuild supply growth and Q4 seasonality as offsets. Normalisation would cut standalone fallback value without changing the ¥10,600 cash terms.
内部研究类型:counter_evidence_risk
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Governs how far the failure-case value sits below the offer.
不确定性(原始记录):Scenario quantification of a freight normalisation is not available; orderbook delivery schedules unknown.
F011|06|2027年3月期上半年:运距冲击加日元,把固定成本变成利润
研究范围:35项覆盖检查
写入正文:06|2027年3月期上半年:运距冲击加日元,把固定成本变成利润
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期決算短信・営業外/ヘッジ怎么使用:直接 / 支持
2027年3月期 第2四半期決算短信・包括利益とヘッジ怎么使用:直接证据;一手验证:21;外部现实校验:32;专项深挖:21、32
2026年3月期 決算短信・支払利息の推移怎么使用:直接证据
查看完整证据标签(核对用)
直接证据 / 支持证据|2027年3月期 第2四半期決算短信・営業外/ヘッジ;直接证据 / 一手证据(研究域21) / 外部现实(研究域32) / 定向深挖(研究域21) / 定向深挖(研究域32)|2027年3月期 第2四半期決算短信・包括利益とヘッジ;直接证据|2026年3月期 決算短信・支払利息の推移
完整研究记录(核对用)
研究原文:Hedging damps the P&L's spot exposure: H1 derivative gains of ¥561m and losses of ¥606m nearly offset, an FX loss of ¥295m, and deferred hedge gains of ¥5,985m sit in equity (~3% of equity). The doubled operating profit is therefore mostly physical (rates, distance, currency), not a hedge-accounting artefact; interest cost is small and falling.
内部研究类型:mechanism_damping
内部来源标记:COVERAGE35
普通股东含义(原始记录):Supports the quality of H1 earnings.
不确定性(原始记录):Hedge coverage ratios by period are undisclosed.
F012|06|增长有现金支撑,没有靠应收账款撑起来
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期決算短信・運転資本怎么使用:直接证据;一手验证:19;外部现实校验:19;专项深挖:19
2027年3月期 第2四半期決算短信・財政状態の概況怎么使用:直接证据;专项深挖:18、25
2027年3月期 第2四半期決算短信・CF計算書怎么使用:直接证据;一手验证:17;专项深挖:17
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域19) / 外部现实(研究域19) / 定向深挖(研究域19)|2027年3月期 第2四半期決算短信・運転資本;直接证据 / 定向深挖(研究域18) / 定向深挖(研究域25)|2027年3月期 第2四半期決算短信・財政状態の概況;直接证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2027年3月期 第2四半期決算短信・CF計算書
完整研究记录(核对用)
研究原文:Growth in H1 FY3/27 was cash-backed, not receivables-backed: trade receivables and contract assets eased (¥32,132m → ¥31,502m) while revenue grew 22.9%, fuel inventories fell (¥17,352m → ¥16,653m) and contract liabilities rose (¥5,122m → ¥6,414m) as customers prepaid voyages — the working-capital signature of a seller's market for vessel space; no funding stress in the balance-sheet walk.
内部研究类型:cash_quality_finding
内部来源标记:COVERAGE35
普通股东含义(原始记录):No working-capital red flag between holders and the tender timetable.
不确定性(原始记录):Voyage-level cut-off detail is not public; pattern reverses in weak markets.
F013|06|买到的是一个近乎净现金的壳
研究范围:开放研究+35项覆盖检查
写入正文:06|买到的是一个近乎净现金的壳09|要约失败时用哪个价格做参照:三个锚,没有现成答案
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF怎么使用:直接 / 支持;一手验证:02、03、05、09、10;同业比较:02;其他用途:历史
2027年3月期 第2四半期決算短信・財政状態怎么使用:直接 / 支持;一手验证:20
NSユナイテッド海運 財務推移(有報ベース)怎么使用:直接 / 支持;外部现实校验:17、18;专项深挖:18、29
2026年3月期 決算短信・CF関連指標怎么使用:直接 / 支持;专项深挖:18、22、33;同业比较:18、22;其他用途:历史
2026年3月期 決算短信・支払利息の推移怎么使用:直接证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 历史/同业比较(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF;直接证据 / 支持证据 / 一手证据(研究域20)|2027年3月期 第2四半期決算短信・財政状態;直接证据 / 支持证据 / 外部现实(研究域17) / 外部现实(研究域18) / 定向深挖(研究域18) / 定向深挖(研究域29)|NSユナイテッド海運 財務推移(有報ベース);直接证据 / 支持证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域33)|2026年3月期 決算短信・CF関連指標;直接证据|2026年3月期 決算短信・支払利息の推移
完整研究记录(核对用)
研究原文:The acquired balance sheet is effectively net-cash and self-funding: equity ratio 63.2% (FY3/26) and 65.2% (H1), interest-bearing debt cut ~25% to ~¥63.6bn (cash-flow-to-debt 1.8 years, interest coverage 25.6x), cash ¥73.6bn plus securities, operating cash flow ¥35.4bn in FY3/26. Interest expense fell to ¥1,357m. The buyer acquires earnings and fleet position, not a leveraged carrier; book value per share ~¥8,392 anchors the offer (1.26x).
内部研究类型:balance_sheet_strength
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Floor under the fallback and enabler of the transaction plumbing.
不确定性(原始记录):Lease obligations are additional and disclosed separately; fleet market value above book is unquantified.
F014|06|增长有现金支撑,没有靠应收账款撑起来
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期決算短信・CF計算書怎么使用:直接 / 支持;一手验证:17;专项深挖:17
2027年3月期 第2四半期決算短信・財政状態の概況怎么使用:直接证据;专项深挖:18、25
2027年3月期 第2四半期決算短信・配当金支払額怎么使用:直接证据;专项深挖:26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2027年3月期 第2四半期決算短信・CF計算書;直接证据 / 定向深挖(研究域18) / 定向深挖(研究域25)|2027年3月期 第2四半期決算短信・財政状態の概況;直接证据 / 定向深挖(研究域26)|2027年3月期 第2四半期決算短信・配当金支払額
完整研究记录(核对用)
研究原文:H1 FY3/27 operating cash flow was ¥20,966m with vessel-sale proceeds only ¥33m; cash and equivalents still rose to ¥73,602m after ¥4,825m dividends and ¥5,184m long-term repayments. Disposal tap off, cash still compounds, and debt repayment continued after the privatisation announcement.
内部研究类型:cash_flow_finding
内部来源标记:COVERAGE35
普通股东含义(原始记录):Quality of earnings and self-funding of the renewal pipeline.
不确定性(原始记录):Harvest-phase FCF is cyclically flattered; renewal capex will reverse the capex gap under the acquirer.
F015|03|沿海分部:收入涨了,利润反而掉了
研究范围:开放研究+35项覆盖检查
写入正文:03|沿海分部:收入涨了,利润反而掉了
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接 / 支持;一手验证:03、05、15;反向验证:02
2026年3月期 決算短信・内航海運の概況怎么使用:直接证据;专项深挖:02、10
2027年3月期 第2四半期決算短信・内航海運の概況怎么使用:直接 / 支持;专项深挖:05、15
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報;直接证据 / 定向深挖(研究域02) / 定向深挖(研究域10)|2026年3月期 決算短信・内航海運の概況;直接证据 / 支持证据 / 定向深挖(研究域05) / 定向深挖(研究域15)|2027年3月期 第2四半期決算短信・内航海運の概況
完整研究记录(核对用)
研究原文:Coastal segment H1 FY3/27: revenue ¥17,104m (+7.0%) but profit fell to ¥1,832m from ¥2,092m because fuel pass-through into domestic freight rates lagged and was 'not enough to fully offset' the fuel increase — a rate-negotiation lag of quarters, not a volume collapse. Underlying cargo is structurally eroding: cement hit by weak demand, labour shortages and typhoons; power-related cargo down on lower thermal utilisation; steel cargo slightly up; biomass and LNG firm. About 90% of H1 segment profit came from the ocean book.
内部研究类型:segment_constraint
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Shows the domestic model's ceiling and why group profit is concentrated offshore.
不确定性(原始记录):Whether surcharge formulae can close the lag is unresolved.
F016|06|船队更新进行到一半,账单落在收购方
研究范围:开放研究+35项覆盖检查
写入正文:06|船队更新进行到一半,账单落在收购方
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期決算短信・財政状態怎么使用:直接 / 支持;一手验证:20
2026年3月期 決算短信・貸借対照表(船舶)怎么使用:直接 / 支持;一手验证:20;专项深挖:20
NS UNITED REPORT 2026 (Integrated Report)怎么使用:直接证据;一手验证:04、08;外部现实校验:09
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域20)|2027年3月期 第2四半期決算短信・財政状態;直接证据 / 支持证据 / 一手证据(研究域20) / 定向深挖(研究域20)|2026年3月期 決算短信・貸借対照表(船舶);直接证据 / 一手证据(研究域04) / 一手证据(研究域08) / 外部现实(研究域09)|NS UNITED REPORT 2026 (Integrated Report)
完整研究记录(核对用)
研究原文:Fleet renewal is mid-flight: vessels at net book ¥128,962m (from ¥132,547m; ¥145,085m a year earlier) while construction in progress rose to ¥17,297m (from ¥15,395m and ¥13,535m); FY3/26 ocean additions ¥5,477m against depreciation ¥14,398m. A harvest-and-rebuild phase whose newbuild cost and fuel-technology choices transfer to the acquirer, together with the IMO/EU-ETS cost agenda flagged in the FY3/26 outlook.
内部研究类型:capex_renewal_pipeline
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Listed holders are exiting before the capex bill; book value may understate fleet market value.
不确定性(原始记录):Newbuild specifications, fuel choices and committed payment schedule are undisclosed.
F017|04|环保规则抬高了更新船队的资本强度
研究范围:开放研究
写入正文:04|环保规则抬高了更新船队的资本强度
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
NS UNITED REPORT 2026 (Integrated Report)怎么使用:直接 / 支持;一手验证:04、08;外部现实校验:09
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域08) / 外部现实(研究域09)|NS UNITED REPORT 2026 (Integrated Report)
完整研究记录(核对用)
研究原文:IMO greenhouse-gas measures (GFI) and expanding EU-ETS-type schemes raise operating costs and constraints, increasing the capital intensity of the newbuilds currently in construction in progress.
内部研究类型:regulatory_cost_curve
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Cost headwind inherited by the acquirer; part of failure-case standalone risk.
不确定性(原始记录):Quantification of regulatory cost is not in the filings.
F018|08|分红规则本来在往上走,2027年3月期的零分红是交易条款
研究范围:开放研究+35项覆盖检查
写入正文:08|分红规则本来在往上走,2027年3月期的零分红是交易条款
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信・利益配分方針怎么使用:直接 / 支持;一手验证:02
2026年3月期 第3四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;外部现实校验:10
2026年3月期 第3四半期決算短信・配当予想修正怎么使用:直接证据;一手验证:26;专项深挖:26;同业比较:26;其他用途:历史
2027年3月期 第2四半期決算短信・配当金支払額怎么使用:直接证据;专项深挖:26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02)|2026年3月期 決算短信・利益配分方針;直接证据 / 外部现实(研究域10)|2026年3月期 第3四半期決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域26) / 历史/同业比较(研究域26) / 定向深挖(研究域26)|2026年3月期 第3四半期決算短信・配当予想修正;直接证据 / 定向深挖(研究域26)|2027年3月期 第2四半期決算短信・配当金支払額
完整研究记录(核对用)
研究原文:Standing policy: consolidated payout ratio of ~30% as benchmark. FY3/26 paid ¥310 per share (interim ¥105, year-end ¥205; payout 30.3%, DOE 4.2%); the April plan for FY3/27 was ¥295. The dividend was raised twice into year-end before the deal (¥265 at Q3 then ¥310), showing a more generous stance; ¥5,425m paid in FY3/26 and ¥4,825m in H1 FY3/27 (the last cash distribution if delisting proceeds).
内部研究类型:capital_return_policy
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Baseline for the dividend counterfactual implied by the zero-dividend term.
不确定性(原始记录):None material on policy.
F019|08|分红规则本来在往上走,2027年3月期的零分红是交易条款
研究范围:开放研究+35项覆盖检查
写入正文:08|分红规则本来在往上走,2027年3月期的零分红是交易条款09|10,600日元:完整但不慷慨的价格
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第2四半期決算短信・配当の状況怎么使用:直接 / 支持;一手验证:01、23
2026年3月期 決算短信・利益配分方針怎么使用:直接 / 支持;一手验证:02
2026年3月期 第3四半期決算短信・配当予想修正怎么使用:直接证据;一手验证:26;专项深挖:26;同业比较:26;其他用途:历史
2027年3月期 第2四半期決算短信・配当金支払額怎么使用:直接证据;专项深挖:26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域23)|2027年3月期 第2四半期決算短信・配当の状況;直接证据 / 支持证据 / 一手证据(研究域02)|2026年3月期 決算短信・利益配分方針;直接证据 / 一手证据(研究域26) / 历史/同业比较(研究域26) / 定向深挖(研究域26)|2026年3月期 第3四半期決算短信・配当予想修正;直接证据 / 定向深挖(研究域26)|2027年3月期 第2四半期決算短信・配当金支払額
完整研究记录(核对用)
研究原文:FY3/27 dividend is zero (announced 2026-07-31 with the offer, confirmed in the H1 filing: interim ¥0, full year ¥0) despite the 30% policy and doubled interim profit. It is a transaction term, not a result-driven cut: income-oriented holders lose a ~3–4% DOE stream, and on demonstrated behaviour a ~¥150 interim would otherwise have been paid; cash stays inside the company the acquirer buys, so the dividend's economic content is folded into the ¥10,600 price.
内部研究类型:transaction_term_value_transfer
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Holders exchange an income stream for capital value; the dividend counterfactual must be included when judging the price.
不确定性(原始记录):The counterfactual interim amount (~¥150) is an estimate.
F020|08|第一笔大额回购是交易环节,不是股东政策
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信・株主資本等変動計算書怎么使用:直接 / 支持;一手验证:25;专项深挖:25
日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について怎么使用:直接 / 支持;一手验证:07、13、23、26;反向验证:26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|2026年3月期 決算短信・株主資本等変動計算書;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域26) / 反证(研究域26)|日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について
完整研究记录(核对用)
研究原文:Pre-deal capital return ran only through dividends: no material buyback in the listed period (treasury shares ~405k, about 1.7% of issued 23,970,679, unchanged for years). The ¥36.2bn self-tender for Nippon Steel's shares is therefore the company's first large buyback, executed as a transaction leg funded from its own liquidity, not as shareholder policy.
内部研究类型:capital_policy_fact
内部来源标记:COVERAGE35
普通股东含义(原始记录):Minorities do not benefit from the self-tender price; it concentrates the remaining holders.
不确定性(原始记录):Post-deal capital structure intentions inside NYK unknown.
F021|01|结论:手里是一份有前提的现金退出权
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|结论:手里是一份有前提的现金退出权15|主要来源与日期
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:13、18、29、30、35
公開買付けの開始予定に関するお知らせ・前提条件と期間怎么使用:直接证据;外部现实校验:29;专项深挖:13、29、35
公開買付け開始予告への賛同・上場廃止の見通し怎么使用:直接证据;一手验证:30;专项深挖:30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 外部现实(研究域29) / 定向深挖(研究域13) / 定向深挖(研究域29) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・前提条件と期間;直接证据 / 一手证据(研究域30) / 定向深挖(研究域30)|公開買付け開始予告への賛同・上場廃止の見通し
完整研究记录(核对用)
研究原文:On 2026-07-31 NYK announced a planned tender offer at ¥10,600 per share for the 48.29% of NS United it and Nippon Steel do not hold (11,379,482 shares; minimum 3,524,375 / 14.96%; no cap; ~¥120.6bn at full take-up), aiming at privatisation with post-deal ownership NYK 83.33% / Nippon Steel 16.67%. Launch is conditional on competition-law procedures in Japan, Australia, China, Brazil and elsewhere, targeted late November–late December 2026 (20 business days). As of 2026-11-09 the offer is announced and endorsed but not launched; the headline event of the period is corporate, not operational, converting a cyclical shipping stock into a completion-probability instrument trading ¥60 below the offer.
内部研究类型:corporate_event
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Sets the terminal value and timetable of the equity.
不确定性(原始记录):Launch date, precondition satisfaction/waiver and squeeze-out terms are not yet public.
F022|07|董事会表示赞同,但少数股东的程序保护还没看到
研究范围:开放研究+35项覆盖检查
写入正文:07|董事会表示赞同,但少数股东的程序保护还没看到08|第一笔大额回购是交易环节,不是股东政策
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:07、24
日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について怎么使用:直接 / 支持;一手验证:07、13、23、26;反向验证:26
公開買付けの開始予定に関するお知らせ・本取引の全体像怎么使用:直接 / 支持;一手验证:35;专项深挖:07、24、35
公開買付け開始予告への賛同・自社株公開買付けの予定怎么使用:直接 / 支持;外部现实校验:23;专项深挖:23
公開買付け開始予告への賛同・上場廃止の見通し怎么使用:直接证据;一手验证:30;专项深挖:30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域26) / 反证(研究域26)|日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について;直接证据 / 支持证据 / 一手证据(研究域35) / 定向深挖(研究域07) / 定向深挖(研究域24) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・本取引の全体像;直接证据 / 支持证据 / 外部现实(研究域23) / 定向深挖(研究域23)|公開買付け開始予告への賛同・自社株公開買付けの予定;直接证据 / 一手证据(研究域30) / 定向深挖(研究域30)|公開買付け開始予告への賛同・上場廃止の見通し
完整研究记录(核对用)
研究原文:The board resolved to support the offer and recommend tendering. A tender agreement (NYK–target) and a basic agreement (NYK–Nippon Steel) pre-fix the sequence: NYK tender → company self-tender for 4,720,438 Nippon Steel shares at ¥7,676 (~¥36.2bn, from early January 2027, conditional on offer success) → squeeze-out if needed. Nippon Steel (33.36%) will not tender to NYK; NYK holds 18.55% including Naikai Tosen. The minimum take-up is calibrated so the structure works even at low tender rates; regulatory time, not negotiation, is the main uncontracted variable. If squeeze-out is implemented, shares will be delisted.
内部研究类型:transaction_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Minorities face a binary choice: tender at ¥10,600 or be carried into a squeeze-out on later-fixed terms.
不确定性(原始记录):Squeeze-out price and timetable not fixed; fairness process not in sources read.
F023|07|董事会表示赞同,但少数股东的程序保护还没看到
研究范围:开放研究+35项覆盖检查
写入正文:07|董事会表示赞同,但少数股东的程序保护还没看到
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について怎么使用:直接 / 支持;一手验证:07、13、23、26;反向验证:26
公開買付け開始予告への賛同・自社株公開買付けの予定怎么使用:直接 / 支持;外部现实校验:23;专项深挖:23
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接证据;一手验证:07、24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域26) / 反证(研究域26)|日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について;直接证据 / 支持证据 / 外部现实(研究域23) / 定向深挖(研究域23)|公開買付け開始予告への賛同・自社株公開買付けの予定;直接证据 / 一手证据(研究域07) / 一手证据(研究域24)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ
完整研究记录(核对用)
研究原文:Nippon Steel's exit is partial and structured: it keeps 16.67% after selling 4,720,438 shares back to the company at ¥7,676, below the ¥10,600 minority price. The lower nominal price within the agreed structure is a term of inter-party agreements and indicates the parties allocated tax and control economics between themselves rather than maximising Nippon Steel's exit proceeds, consistent with prioritising the supply-chain relationship. Minorities' exit is the separate ¥10,600 leg; the two prices must not be conflated.
内部研究类型:stakeholder_allocation
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Does not alter the minority price but reveals the incentives behind the structure.
不确定性(原始记录):Inference on tax/control allocation (confidence ~0.78); Nippon Steel's long-term intent for its 16.67% unknown.
F024|09|10,600日元:完整但不慷慨的价格
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:直接证据;一手验证:22、28;外部现实校验:16、33
日本郵船・NSユナイテッド海運子会社化の続報怎么使用:直接 / 支持;外部现实校验:07、13、30;专项深挖:13、30
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す;直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13) / 定向深挖(研究域30)|日本郵船・NSユナイテッド海運子会社化の続報
完整研究记录(核对用)
研究原文:On 2026-11-05, after the target's strong H1 and second forecast upgrade, NYK restated the plan unchanged: start late November–late December 2026, completion around mid-April 2027, total acquisition cost ~¥167bn, rationale of dry-bulk earnings stability and steel supply-chain strengthening — without seeking to reprice. This supports reading ¥10,600 as a considered through-cycle price rather than a stale July number.
内部研究类型:acquirer_behaviour
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Lowers odds of repricing risk but also shows the windfall was not shared with minorities.
不确定性(原始记录):Acquirer's private intentions unknowable beyond filings.
F025|01|交易顺序已经签好,只有审查时间没有签
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:NYK's H1 FY3/27 net income was ¥203,481m (+106.9%) with a full-year plan of ¥330,000m; the ~¥167bn acquisition cost is about half a year of its earnings. Strategically significant but financially undemanding, lowering the probability of financing-driven failure.
内部研究类型:completion_support
内部来源标记:COVERAGE35
普通股东含义(原始记录):Reduces a failure channel for the completion thesis.
不确定性(原始记录):Reported via trade press of NYK's results rather than the filing itself.
F026|09|价格在要约前后的位置:套利资金的价格,成交也变薄了
研究范围:开放研究+35项覆盖检查
写入正文:09|价格在要约前后的位置:套利资金的价格,成交也变薄了
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:07、24
公開買付けの開始予定に関するお知らせ・本取引の全体像怎么使用:直接 / 支持;一手验证:35;专项深挖:07、24、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域35) / 定向深挖(研究域07) / 定向深挖(研究域24) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・本取引の全体像
完整研究记录(核对用)
研究原文:With the two parents holding ~52% combined and the structure fully pre-agreed, a competing bid is impractical: a rival would need both NYK's and Nippon Steel's positions unwound. The realistic outcome distribution is completion on timetable, delay, or regulatory failure — not a higher bid.
内部研究类型:inference_competitive_dynamics
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Removes the upside-bid option from the holder's payoff.
不确定性(原始记录):Inference; confidence ~0.83.
F027|07|两个母公司占了约52%,自由流通股没有话语权
研究范围:开放研究+35项覆盖检查
写入正文:07|两个母公司占了约52%,自由流通股没有话语权
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接证据;一手验证:07、24
9110.T snapshot — 公開買付け前の評価水準怎么使用:直接证据;专项深挖:27、31;同业比较:27;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 一手证据(研究域24)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 历史/同业比较(研究域27) / 定向深挖(研究域27) / 定向深挖(研究域31)|9110.T snapshot — 公開買付け前の評価水準
完整研究记录(核对用)
研究原文:Register: Nippon Steel 33.36% (equity-method affiliate; anchor customer-shareholder), NYK 18.35% direct plus 0.19% indirect, free float ~48.29%. The two-parent register explains both the persistent sub-book market rating (the float never governed) and the executability of a negotiated exit — the discount and the premium are the same fact read at two moments. The float's only pricing power is the collective take-up decision.
内部研究类型:governance_ownership_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Governance is parent-influenced by construction; procedural protections are the minorities' main safeguard.
不确定性(原始记录):Institutional holders' intentions are not public.
F028|09|10,600日元:完整但不慷慨的价格
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
公開買付けの開始予定に関するお知らせ・買付価格の算定怎么使用:直接 / 支持;一手验证:27;专项深挖:27
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:18
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接证据;一手验证:12、28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 定向深挖(研究域27)|公開買付けの開始予定に関するお知らせ・買付価格の算定;直接证据 / 支持证据 / 一手证据(研究域18)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想
完整研究记录(核对用)
研究原文:¥10,600 equals 1.33x FY3/26 book value per share (¥7,943.82), ~1.26x H1 book (~¥8,392), 10.4x FY3/26 EPS (¥1,022.46) and 9.5x revised FY3/27 forecast EPS (¥1,120.29): a price set off book and mid-cycle earnings, not off peak earnings. Mid-cycle it is nearer 12–15x.
内部研究类型:valuation_arithmetic
内部来源标记:COVERAGE35
普通股东含义(原始记录):Full but defensible; not a bargain for the buyer.
不确定性(原始记录):No fairness-opinion valuation range seen; EPS bases mix actual and forecast.
F029|09|溢价约4,170日元,是控制权和消除上市折价的价值
研究范围:35项覆盖检查
写入正文:09|溢价约4,170日元,是控制权和消除上市折价的价值
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
9110.T snapshot — 公開買付け前の評価水準怎么使用:直接证据;专项深挖:27、31;同业比较:27;其他用途:历史
公開買付けの開始予定に関するお知らせ・買付価格の算定怎么使用:直接 / 支持;一手验证:27;专项深挖:27
9110.T 月次OHLCV — 2021年以降の経路怎么使用:直接 / 支持;一手验证:34
查看完整证据标签(核对用)
直接证据 / 历史/同业比较(研究域27) / 定向深挖(研究域27) / 定向深挖(研究域31)|9110.T snapshot — 公開買付け前の評価水準;直接证据 / 支持证据 / 一手证据(研究域27) / 定向深挖(研究域27)|公開買付けの開始予定に関するお知らせ・買付価格の算定;直接证据 / 支持证据 / 一手证据(研究域34)|9110.T 月次OHLCV — 2021年以降の経路
完整研究记录(核对用)
研究原文:The market valued the standalone cycle at ~¥6,430 (June 2026 close; 52-week low ¥5,260; market cap ~¥124–152bn, 0.66–0.81x book) on the eve of announcement, so ~¥4,170 of the ¥10,600 (about 65% premium) is control/privatisation value — removing the listing discount, consolidating the float and internalising the steel supply chain — rather than newly discovered earnings. The premium is paid substantially out of the discount the public market was applying.
内部研究类型:valuation_inference
内部来源标记:COVERAGE35
普通股东含义(原始记录):Explains what the offer pays for and what the failure-case reference is.
不确定性(原始记录):Inference (confidence 0.85); depends on June close as a clean pre-announcement reference.
F030|09|价格在要约前后的位置:套利资金的价格,成交也变薄了
研究范围:开放研究+35项覆盖检查
写入正文:09|价格在要约前后的位置:套利资金的价格,成交也变薄了
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
NSユナイテッド海運(9110) 株価・指標怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:24、35;反向验证:29
9110.T market snapshot (Finnhub)怎么使用:直接证据;外部现实校验:27、31;专项深挖:21、31、34
9110.T 月次OHLCV — 出来高とイベント応答怎么使用:直接 / 支持;一手验证:31;反向验证:34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域24) / 外部现实(研究域35) / 反证(研究域29)|NSユナイテッド海運(9110) 株価・指標;直接证据 / 外部现实(研究域27) / 外部现实(研究域31) / 定向深挖(研究域21) / 定向深挖(研究域31) / 定向深挖(研究域34)|9110.T market snapshot (Finnhub);直接证据 / 支持证据 / 一手证据(研究域31) / 反证(研究域34)|9110.T 月次OHLCV — 出来高とイベント応答
完整研究记录(核对用)
研究原文:At the 2026-11-06 close the stock was ¥10,540 on 231,000 shares (vs 3.54m in August 2026 and 2.64m in September), market cap ¥252.65bn, ¥60 (0.57%) below the offer; three months of closes within ¥30 of ¥10,510–10,540; the +87% one-year return is concentrated in July–August. The marginal holder is an arbitrageur, so price aggregates views on tender procedure, not shipping; the listing no longer provides an exit for size except at the ¥10,540 area, and historical beta/volatility no longer describe the instrument.
内部研究类型:market_state
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Fundamental holders are running an event book; exit liquidity is thin.
不确定性(原始记录):Arbitrage positioning data (borrow, blocks) not public.
F031|09|估值简报:倍数是被要约价钉住的,不是基本面决定的
研究范围:开放研究
写入正文:09|估值简报:倍数是被要约价钉住的,不是基本面决定的15|主要来源与日期15|数据截止与证据限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
NSユナイテッド海運(9110) 株価・指標怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:24、35;反向验证:29
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持
2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF怎么使用:直接 / 支持;一手验证:02、03、05、09、10;同业比较:02;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接 / 支持;一手验证:12、28
2027年3月期 第2四半期決算短信・配当の状況怎么使用:直接 / 支持;一手验证:01、23
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域24) / 外部现实(研究域35) / 反证(研究域29)|NSユナイテッド海運(9110) 株価・指標;直接证据 / 支持证据|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 历史/同业比较(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF;直接证据 / 支持证据 / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域23)|2027年3月期 第2四半期決算短信・配当の状況
完整研究记录(核对用)
研究原文:Valuation snapshot at 2026-11-06 close (cut-off 2026-11-09): price ¥10,540; market cap ¥252.65bn (23,970,679 issued shares); forecast PER 9.4x on revised FY3/27 EPS ¥1,120.29; actual PBR 1.33x on FY3/26-end net assets per share ¥7,943.82; ROE 13.8% (FY3/26 actual); forecast dividend yield 0.00% (FY3/27 dividend ¥0); EV/EBITDA 7.3x (EV ¥269.12bn = market cap + net interest-bearing debt ¥16,471m at 30 Sep 2026: borrowings ¥58,128m (short-term ¥11,553m, long-term ¥46,575m; leases excluded) less cash and deposits ¥41,657m; EBITDA ¥36,744m = FY3/26 operating profit ¥20,529m + depreciation ¥16,215m). Bases mix period-end share count with issued shares and actual vs forecast periods.
内部研究类型:valuation_snapshot
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Consistent metric set for the Review; shows multiples are pinned to the offer, not to fundamentals.
不确定性(原始记录):Market cap uses issued shares including ~405k treasury shares; EBITDA is FY3/26 while EV is at 30 Sep 2026; PBR uses FY3/26 book, not H1.
F032|01|结论:手里是一份有前提的现金退出权
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|结论:手里是一份有前提的现金退出权14|评分结论:56.9/100,评级B,评分版本V3.214|八个模块的得分与理由
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
NSユナイテッド海運(9110) 株価・指標怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:24、35;反向验证:29
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:13、18、29、30、35
NSユナイテッド海運 企業解析(有価証券報告書ベース)怎么使用:直接证据
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:支持证据;一手验证:22、28;外部现实校验:16、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域24) / 外部现实(研究域35) / 反证(研究域29)|NSユナイテッド海運(9110) 株価・指標;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据|NSユナイテッド海運 企業解析(有価証券報告書ベース);支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す
完整研究记录(核对用)
研究原文:Since August 2026 the equity no longer prices the shipping cycle; it prices a contractual ¥10,600 cash exit (¥10,540 on 2026-11-06), with the June ¥6,430 close as the reference for what the market thought the standalone cycle was worth. For a holder the position is a merger-arbitrage claim with a shipping company attached: ¥60 of spread to a contracted exit, underwritten by a net-cash target whose standalone value provides a floor well below the offer but far above distress. Correct posture: monitor procedure and timetable, keep standalone valuation warm as the failure-case reference.
内部研究类型:investment_thesis
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Decision is spread-versus-certainty, not value discovery; downside is bimodal.
不确定性(原始记录):Depends on regulatory timetable and the integrity of the pre-agreed structure.
F033|01|结论:手里是一份有前提的现金退出权
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|结论:手里是一份有前提的现金退出权11|最大的风险:要约没有完成,价格锚消失14|评分结论:56.9/100,评级B,评分版本V3.215|数据截止与证据限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:13、29、30、35
NSユナイテッド海運(9110) 株価・指標怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:24、35;反向验证:29
2027年3月期 第2四半期決算短信・配当の状況怎么使用:直接 / 支持;一手验证:01、23
公開買付けの開始予定に関するお知らせ・前提条件と期間怎么使用:直接证据;外部现实校验:29;专项深挖:13、29、35
公開買付け開始予告への賛同・上場廃止の見通し怎么使用:直接证据;一手验证:30;专项深挖:30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域24) / 外部现实(研究域35) / 反证(研究域29)|NSユナイテッド海運(9110) 株価・指標;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域23)|2027年3月期 第2四半期決算短信・配当の状況;直接证据 / 外部现实(研究域29) / 定向深挖(研究域13) / 定向深挖(研究域29) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・前提条件と期間;直接证据 / 一手证据(研究域30) / 定向深挖(研究域30)|公開買付け開始予告への賛同・上場廃止の見通し
完整研究记录(核对用)
研究原文:Completion is not yet a fact: the offer had not launched as of 2026-11-09, start depends on multi-jurisdiction competition procedures whose duration NYK says cannot be predicted, and all preconditions are waivable by NYK (so slippage is likelier than collapse). If abandoned, the price anchor disappears while the zero-dividend year and freight cycle remain. The payoff is asymmetric: ¥60 upside to the offer against a failure branch repricing toward the ¥6,400–8,400 zone — near-zero downside if completed, violent if not. Position sizing, not price analysis, is the risk tool.
内部研究类型:principal_risk
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Defines the position's asymmetry; holders unable to bear the failure branch should tender or sell into the pin.
不确定性(原始记录):Break-scenario market behaviour is unobservable in advance; failure-zone estimate is judgement.
F034|11|催化剂是程序日历,不是运价
研究范围:开放研究+35项覆盖检查
写入正文:11|催化剂是程序日历,不是运价
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:13、29、30、35
日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について怎么使用:直接 / 支持;一手验证:07、13、23、26;反向验证:26
ユナイテッド海、今期経常を21%上方修正(株探)怎么使用:直接 / 支持;外部现实校验:02、15
2027年3月期 第2四半期決算短信・見通し/リスク記述怎么使用:直接 / 支持;一手验证:14;外部现实校验:06、12;反向验证:35;专项深挖:12、14
日本郵船・NSユナイテッド海運子会社化の続報怎么使用:直接证据;外部现实校验:07、13、30;专项深挖:13、30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域26) / 反证(研究域26)|日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域15)|ユナイテッド海、今期経常を21%上方修正(株探);直接证据 / 支持证据 / 一手证据(研究域14) / 外部现实(研究域06) / 外部现实(研究域12) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・見通し/リスク記述;直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13) / 定向深挖(研究域30)|日本郵船・NSユナイテッド海運子会社化の続報
完整研究记录(核对用)
研究原文:Dated catalysts are procedural: launch notice (late Nov–late Dec 2026, fixing period and squeeze-out path), offer result and the self-tender for Nippon Steel's shares (around January 2027), squeeze-out and delisting timetable, NYK's stated mid-April 2027 completion, and Q3 FY3/27 results (late January 2027, if still listed) as the last fundamental checkpoint and first test of the $800/MT fuel assumption.
内部研究类型:catalyst_calendar
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The calendar, not the freight market, drives the share price.
不确定性(原始记录):Exact launch date inside the window unknown.
F035|01|什么会推翻这个判断
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接证据;一手验证:13、29、30、35
公開買付けの開始予定に関するお知らせ・本取引の全体像怎么使用:直接证据;一手验证:35;专项深挖:07、24、35
NSユナイテッド海運(9110) 株価・指標怎么使用:直接证据;一手验证:27、31;外部现实校验:24、35;反向验证:29
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 一手证据(研究域35) / 定向深挖(研究域07) / 定向深挖(研究域24) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・本取引の全体像;直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域24) / 外部现实(研究域35) / 反证(研究域29)|NSユナイテッド海運(9110) 株価・指標
完整研究记录(核对用)
研究原文:The cash-claim thesis is falsified by: no launch within the announced window without a replacement timetable; preconditions failing without waiver; NYK amending price or structure; or the board withdrawing support. Any of these reopens the standalone valuation (book ¥8,392, ¥20–30bn normalised ordinary profit, ¥6,430 pre-deal price) as the operative frame; no new research would be needed to act on it.
内部研究类型:falsification_conditions
内部来源标记:COVERAGE35
普通股东含义(原始记录):Binary monitoring rule: watch announcements, not freight.
不确定性(原始记录):Private intentions of parties unknowable; only filings are evidence.
F036|09|要约失败时用哪个价格做参照:三个锚,没有现成答案
研究范围:35项覆盖检查
写入正文:09|要约失败时用哪个价格做参照:三个锚,没有现成答案
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
9110.T snapshot — 公開買付け前の評価水準怎么使用:直接证据;专项深挖:27、31;同业比较:27;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF怎么使用:直接证据;一手验证:02、03、05、09、10;同业比较:02;其他用途:历史
2027年3月期 第2四半期決算短信・包括利益とヘッジ怎么使用:直接证据;一手验证:21;外部现实校验:32;专项深挖:21、32
NSユナイテッド海運 業績推移と財務健全性怎么使用:直接证据;外部现实校验:22、28;专项深挖:22、28、33
2026年3月期 決算短信・前期実績(FY3/25)怎么使用:直接证据;专项深挖:28;同业比较:05、06、12、15、28;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 历史/同业比较(研究域27) / 定向深挖(研究域27) / 定向深挖(研究域31)|9110.T snapshot — 公開買付け前の評価水準;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 历史/同业比较(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF;直接证据 / 一手证据(研究域21) / 外部现实(研究域32) / 定向深挖(研究域21) / 定向深挖(研究域32)|2027年3月期 第2四半期決算短信・包括利益とヘッジ;直接证据 / 外部现实(研究域22) / 外部现实(研究域28) / 定向深挖(研究域22) / 定向深挖(研究域28) / 定向深挖(研究域33)|NSユナイテッド海運 業績推移と財務健全性;直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域28) / 定向深挖(研究域28)|2026年3月期 決算短信・前期実績(FY3/25)
完整研究记录(核对用)
研究原文:If the transaction failed, the standalone value would be re-struck off competing anchors: pre-deal market price ¥6,430, book ¥8,392 per share (net cash, fleet market value likely above book), and the ¥20–30bn normalised ordinary-profit band, with FY3/27 earnings flattered by ton-miles and a zero-dividend year. This is a floor well below the offer (~39% under) but far above distress; modest non-operating cushions (securities ¥7,640m, deferred hedge gains ¥5,985m) are not needed to justify ¥10,600 and argue the price is full rather than generous.
内部研究类型:failure_case_valuation_frame
内部来源标记:COVERAGE35
普通股东含义(原始记录):Failure-branch reference that sizes the downside.
不确定性(原始记录):No DCF or fairness range; which anchor governs and how fast arbitrage exits is open.
F037|04|外航利润看的是吨海里:运距由几内亚、巴西和霍尔木兹决定
研究范围:35项覆盖检查
写入正文:04|外航利润看的是吨海里:运距由几内亚、巴西和霍尔木兹决定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期決算短信・貨物需要の地理怎么使用:直接证据;外部现实校验:05、11;专项深挖:05、11
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接证据;一手验证:11、12;外部现实校验:08、14
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域05) / 外部现实(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11)|2027年3月期 第2四半期決算短信・貨物需要の地理;直接证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況
完整研究记录(核对用)
研究原文:Growth cargoes load in the Atlantic basin — Brazilian iron ore, West African bauxite, Guinea Simandou ore, South American grain — and discharge in Asia, maximising revenue per vessel-year through long laden legs. The concentration is leverage: a Brazilian disruption, Guinea ramp delay or Chinese demand turn transmits into earnings with little offset from short-haul trades.
内部研究类型:demand_geography_mechanism
内部来源标记:COVERAGE35
普通股东含义(原始记录):Explains the sensitivity of the standalone fallback to remote commissioning schedules.
不确定性(原始记录):No independent ton-mile statistics.
F038|06|2027年3月期上半年:运距冲击加日元,把固定成本变成利润
研究范围:开放研究+35项覆盖检查
写入正文:06|2027年3月期上半年:运距冲击加日元,把固定成本变成利润
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:15
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接证据;一手验证:11、12;外部现实校验:08、14
2027年3月期 第2四半期決算短信・前提条件怎么使用:直接证据;一手验证:06、14;专项深挖:06、14
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接证据;一手验证:03、05、15;反向验证:02
2027年3月期 第2四半期決算短信・内航海運の概況怎么使用:直接证据;专项深挖:05、15
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況;直接证据 / 一手证据(研究域06) / 一手证据(研究域14) / 定向深挖(研究域06) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・前提条件;直接证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報;直接证据 / 定向深挖(研究域05) / 定向深挖(研究域15)|2027年3月期 第2四半期決算短信・内航海運の概況
完整研究记录(核对用)
研究原文:Ordinary profit ≈ freight revenue (ton-mile demand × spot/contract rates × yen) − fuel − charter and crew − depreciation. The yen is a direct earnings gear (¥146.50 → ¥160.00 average; H2 assumed ¥155), fuel the offsetting gear ($526 → $681; H2 assumed $800), ton-mile not tonnage is the demand variable, and fixed vessel costs make operating profit move almost one-for-one with rates. Domestic freight reprices with a lag, so the coastal book runs on a different clock.
内部研究类型:main_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Explains the doubling of profit and what reverses it.
不确定性(原始记录):Contract/spot split and hedge coverage undisclosed.
F039|03|LNG业务藏在增长看起来停滞的沿海分部里
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
NS UNITED REPORT 2026 — 内航LNGのパイオニア怎么使用:直接证据;专项深挖:03、04、09
NS UNITED REPORT 2026 — グループ構成と沿革怎么使用:直接证据;专项深挖:01、03、07、09
2027年3月期 第2四半期決算短信・内航海運の概況怎么使用:直接证据;专项深挖:05、15
查看完整证据标签(核对用)
直接证据 / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域09)|NS UNITED REPORT 2026 — 内航LNGのパイオニア;直接证据 / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域07) / 定向深挖(研究域09)|NS UNITED REPORT 2026 — グループ構成と沿革;直接证据 / 定向深挖(研究域05) / 定向深挖(研究域15)|2027年3月期 第2四半期決算短信・内航海運の概況
完整研究记录(核对用)
研究原文:The coastal tanker subsidiary launched Japan's first coastal LNG carrier in 2003, remains the domestic LNG pioneer and extended into LNG bunkering (a new Osaka Bay/Setouchi bunkering vessel entered service in H1 FY3/27). It is the group's principal energy-transition asset, held inside a segment whose headline numbers look ex-growth; a pure bulk multiple likely undervalues it.
内部研究类型:strategic_asset
内部来源标记:COVERAGE35
普通股东含义(原始记录):Value minorities cede at the tender price; transfers to NYK inside the coastal perimeter.
不确定性(原始记录):No standalone economics disclosed for the LNG franchise.
F040|日本郵船 (NYK Line, 9101): 18.55% shareholder (equity-method affiliate), tender offeror and future 83.33% owner; ~¥167bn total acquisition cost.
研究范围:开放研究
写入正文:07|两个母公司占了约52%,自由流通股没有话语权
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:07、13、18、24、29、30、35
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:直接证据;一手验证:22、28;外部现实校验:16、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域18) / 一手证据(研究域24) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す
完整研究记录(核对用)
研究原文:日本郵船 (NYK Line, 9101): 18.55% shareholder (equity-method affiliate), tender offeror and future 83.33% owner; ~¥167bn total acquisition cost.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Sets terminal value and timetable.
不确定性(原始记录):Post-deal integration plan undisclosed.
F041|日本製鉄 (Nippon Steel, 5401): 33.36% largest shareholder (equity-method affiliate) and anchor cargo owner; keeps 16.67% after the self-tender.
研究范围:开放研究
写入正文:07|两个母公司占了约52%,自由流通股没有话语权
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:07、24
日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について怎么使用:直接 / 支持;一手验证:07、13、23、26;反向验证:26
NS UNITED REPORT 2026 (Integrated Report)怎么使用:直接证据;一手验证:04、08;外部现实校验:09
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域26) / 反证(研究域26)|日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について;直接证据 / 一手证据(研究域04) / 一手证据(研究域08) / 外部现实(研究域09)|NS UNITED REPORT 2026 (Integrated Report)
完整研究记录(核对用)
研究原文:日本製鉄 (Nippon Steel, 5401): 33.36% largest shareholder (equity-method affiliate) and anchor cargo owner; keeps 16.67% after the self-tender.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Demand base and end-state ownership.
不确定性(原始记录):Long-term intent for its retained stake unknown.
F042|商船三井 (Mitsui O.S.K. Lines, 9104): listed peer in the same iron-ore, coal and LPG cargo pools; closest cross-check for how the market prices Japanese dry-bulk earnings outside a tender anchor.
研究范围:开放研究
写入正文:04|同业与收购方:参照系和价值落点
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:直接证据;一手验证:22、28;外部现实校验:16、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す
完整研究记录(核对用)
研究原文:商船三井 (Mitsui O.S.K. Lines, 9104): listed peer in the same iron-ore, coal and LPG cargo pools; closest cross-check for how the market prices Japanese dry-bulk earnings outside a tender anchor.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Peer benchmark for the failure-case valuation.
不确定性(原始记录):Not directly evidenced beyond its role as comparable (confidence ~0.6).
F043|川崎汽船 (Kawasaki Kisen, 9107): third Japanese major with overlapping dry-bulk and energy transport; remains cycle-priced, so its contrast with the tender-anchored NS United isolates the transaction premium.
研究范围:开放研究
写入正文:04|同业与收购方:参照系和价值落点
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:直接证据;一手验证:22、28;外部现实校验:16、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す
完整研究记录(核对用)
研究原文:川崎汽船 (Kawasaki Kisen, 9107): third Japanese major with overlapping dry-bulk and energy transport; remains cycle-priced, so its contrast with the tender-anchored NS United isolates the transaction premium.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Second peer benchmark.
不确定性(原始记录):No peer valuation data was gathered (confidence ~0.6).
F044|03|钢厂和电力公司:稳定,但在缓慢收缩
研究范围:开放研究
写入正文:03|钢厂和电力公司:稳定,但在缓慢收缩
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接证据;一手验证:11、12;外部现实校验:08、14
NS UNITED REPORT 2026 (Integrated Report)怎么使用:直接证据;一手验证:04、08;外部现实校验:09
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況;直接证据 / 一手证据(研究域04) / 一手证据(研究域08) / 外部现实(研究域09)|NS UNITED REPORT 2026 (Integrated Report)
完整研究记录(核对用)
研究原文:Japanese steel mills (iron ore and coking coal inbound, steel products outbound) are the foundational cargo owners anchoring the Capesize book; steel production and sourcing geography set ton-mile demand, and coastal steel volumes follow the main customer's production recovery.
内部研究类型:end_market
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Contract base that forms the earnings floor.
不确定性(原始记录):Contract durations and customer concentration undisclosed; Japanese steel is slowly shrinking.
F045|03|钢厂和电力公司:稳定,但在缓慢收缩
研究范围:开放研究
写入正文:03|钢厂和电力公司:稳定,但在缓慢收缩
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接证据;一手验证:03、05、15;反向验证:02
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接证据;一手验证:11、12;外部现实校验:08、14
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報;直接证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況
完整研究记录(核对用)
研究原文:Power utilities drive the coastal energy book (thermal coal, biomass, LNG incl. LNG bunkering in Osaka Bay/Setouchi); H1 volumes fell where thermal utilisation declined — a structural energy-transition decline, not a cyclical one.
内部研究类型:end_market
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Most stable coastal cargo base, structurally eroding.
不确定性(原始记录):Fuel-policy path uncertain.
F046|03|钢厂和电力公司:稳定,但在缓慢收缩
研究范围:开放研究
写入正文:03|钢厂和电力公司:稳定,但在缓慢收缩
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接证据;一手验证:03、05、15;反向验证:02
2026年3月期 決算短信・内航海運の概況怎么使用:直接证据;专项深挖:02、10
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報;直接证据 / 定向深挖(研究域02) / 定向深挖(研究域10)|2026年3月期 決算短信・内航海運の概況
完整研究记录(核对用)
研究原文:Cement/construction cargo fell in H1 FY3/27 on weak domestic demand, site labour shortages and typhoons — the clearest domestic-demand signal and evidence that Japanese construction demography caps the coastal book regardless of pricing.
内部研究类型:end_market
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Ceiling on domestic growth.
不确定性(原始记录):Single-half evidence.
F047|NSユナイテッド内航海運 (NS United Naiko Kaiun): coastal-bulk subsidiary running domestic steel, limestone and cement trades; its mill contracts are the domestic annuity layer and its post-deal position (merged or distinct) is open.
研究范围:开放研究
写入正文:02|内航子公司:国内合同的稳定层,整合后的位置未定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
NS UNITED REPORT 2026 — グループ構成と沿革怎么使用:直接证据;专项深挖:01、03、07、09
查看完整证据标签(核对用)
直接证据 / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域07) / 定向深挖(研究域09)|NS UNITED REPORT 2026 — グループ構成と沿革
完整研究记录(核对用)
研究原文:NSユナイテッド内航海運 (NS United Naiko Kaiun): coastal-bulk subsidiary running domestic steel, limestone and cement trades; its mill contracts are the domestic annuity layer and its post-deal position (merged or distinct) is open.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Stability of the coastal book and integration path.
不确定性(原始记录):Integration plan undisclosed.
F048|NSユナイテッド内航タンカー: coastal tanker subsidiary, Japan's first coastal LNG carrier (2003) and operator of LNG bunkering; carries the domestic LNG/LPG franchise and energy-transition optionality.
研究范围:开放研究
归并到:F039
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
NS UNITED REPORT 2026 — グループ構成と沿革怎么使用:直接证据;专项深挖:01、03、07、09
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接证据;一手验证:03、05、15;反向验证:02
NS UNITED REPORT 2026 — 内航LNGのパイオニア怎么使用:直接证据;专项深挖:03、04、09
查看完整证据标签(核对用)
直接证据 / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域07) / 定向深挖(研究域09)|NS UNITED REPORT 2026 — グループ構成と沿革;直接证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報;直接证据 / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域09)|NS UNITED REPORT 2026 — 内航LNGのパイオニア
完整研究记录(核对用)
研究原文:NSユナイテッド内航タンカー: coastal tanker subsidiary, Japan's first coastal LNG carrier (2003) and operator of LNG bunkering; carries the domestic LNG/LPG franchise and energy-transition optionality.
内部研究类型:related_company
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Holds optionality a bulk valuation overlooks.
不确定性(原始记录):Standalone economics undisclosed.
F049|04|外航利润看的是吨海里:运距由几内亚、巴西和霍尔木兹决定
研究范围:开放研究
写入正文:04|外航利润看的是吨海里:运距由几内亚、巴西和霍尔木兹决定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接证据;一手验证:11、12;外部现实校验:08、14
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況
完整研究记录(核对用)
研究原文:Guinea's Simandou iron-ore shipment ramp-up lengthens Capesize hauls from West Africa, tightening vessel supply and lifting rates — a mine-commissioning schedule acting as a freight-rate variable and an observable confirmor/falsifier of the strong-market leg.
内部研究类型:external_driver
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Multi-year but finite tailwind for fallback earnings.
不确定性(原始记录):No independent shipment data used.
F050|04|外航利润看的是吨海里:运距由几内亚、巴西和霍尔木兹决定
研究范围:开放研究
写入正文:04|外航利润看的是吨海里:运距由几内亚、巴西和霍尔木兹决定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接证据;一手验证:11、12;外部现实校验:08、14
2027年3月期 第2四半期決算短信・見通し/リスク記述怎么使用:直接证据;一手验证:14;外部现实校验:06、12;反向验证:35;专项深挖:12、14
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況;直接证据 / 一手证据(研究域14) / 外部现实(研究域06) / 外部现实(研究域12) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・見通し/リスク記述
完整研究记录(核对用)
研究原文:Hormuz transit constraints cut Middle East LPG loadings and lengthen replacement hauls, driving VLGC rates to very high levels, while supporting thermal-coal demand for smaller bulkers — the geopolitical variable inflating two of the strongest rate lines and the fastest to reverse.
内部研究类型:external_driver
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Fragility of H1 earnings in the failure branch.
不确定性(原始记录):Normalisation path unforecastable.
F051|01|交易顺序已经签好,只有审查时间没有签
研究范围:开放研究+35项覆盖检查
写入正文:01|交易顺序已经签好,只有审查时间没有签13|要约何时启动,条件和挤出路径是什么?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接证据;一手验证:13、29、30、35
公開買付けの開始予定に関するお知らせ・前提条件と期間怎么使用:直接证据;外部现实校验:29;专项深挖:13、29、35
日本郵船・NSユナイテッド海運子会社化の続報怎么使用:直接证据;外部现实校验:07、13、30;专项深挖:13、30
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 外部现实(研究域29) / 定向深挖(研究域13) / 定向深挖(研究域29) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・前提条件と期間;直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13) / 定向深挖(研究域30)|日本郵船・NSユナイテッド海運子会社化の続報
完整研究记录(核对用)
研究原文:When exactly will NYK launch the tender offer and what final period, conditions and squeeze-out path will the launch notice set; and will every competition-law precondition (Japan, Australia, China, Brazil) be satisfied before launch, or waived by NYK, and does any jurisdiction attach conditions? Opposite answers separate on-time completion from delay or amended terms. Resolving evidence: the launch notice and clearance announcements.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Determines timing and the size of the spread's compensation.
不确定性(原始记录):No reasonable current public path; future disclosure only.
F052|09|要约失败时用哪个价格做参照:三个锚,没有现成答案
研究范围:开放研究+35项覆盖检查
写入正文:09|要约失败时用哪个价格做参照:三个锚,没有现成答案13|不应募的股东会被怎样挤出?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
公開買付け開始予告への賛同・上場廃止の見通し怎么使用:直接证据;一手验证:30;专项深挖:30
公開買付けの開始予定に関するお知らせ・本取引の全体像怎么使用:直接证据;一手验证:35;专项深挖:07、24、35
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域30) / 定向深挖(研究域30)|公開買付け開始予告への賛同・上場廃止の見通し;直接证据 / 一手证据(研究域35) / 定向深挖(研究域07) / 定向深挖(研究域24) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・本取引の全体像
完整研究记录(核对用)
研究原文:What squeeze-out route and per-share consideration will apply to holders who do not tender, and on what timetable does delisting follow? Resolving evidence: launch notice and January 2027 disclosures.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Decides what holding out yields.
不确定性(原始记录):Terms to be fixed later by the parties.
F053|07|董事会表示赞同,但少数股东的程序保护还没看到
研究范围:开放研究+35项覆盖检查
写入正文:07|董事会表示赞同,但少数股东的程序保护还没看到13|目标公司侧用了什么公平性程序?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について怎么使用:直接证据;一手验证:07、13、23、26;反向验证:26
公開買付け開始予告への賛同・自社株公開買付けの予定怎么使用:直接证据;外部现实校验:23;专项深挖:23
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接证据;一手验证:18
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域26) / 反证(研究域26)|日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について;直接证据 / 外部现实(研究域23) / 定向深挖(研究域23)|公開買付け開始予告への賛同・自社株公開買付けの予定;直接证据 / 一手证据(研究域18)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ
完整研究记录(核对用)
研究原文:What fairness process — special committee, independent valuation, majority-of-minority thinking — supported the ¥10,600 price on the target side? Not found in the sources read; a published valuation range would also refine the standalone anchor. Resolving evidence: target opinion documents with the launch notice.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Main procedural protection for minorities in a parent-governed exit.
不确定性(原始记录):Flagged as an open item, not assumed.
F054|06|预测上调了两次,但下半年留得很保守
研究范围:开放研究+35项覆盖检查
写入正文:06|预测上调了两次,但下半年留得很保守13|下半年约136亿日元的经常利润,能不能守住?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接证据;一手验证:12、28
2027年3月期 第2四半期決算短信・前提条件怎么使用:直接证据;一手验证:06、14;专项深挖:06、14
2027年3月期 第2四半期決算短信・見通し/リスク記述怎么使用:直接证据;一手验证:14;外部现实校验:06、12;反向验证:35;专项深挖:12、14
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想;直接证据 / 一手证据(研究域06) / 一手证据(研究域14) / 定向深挖(研究域06) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・前提条件;直接证据 / 一手证据(研究域14) / 外部现实(研究域06) / 外部现实(研究域12) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・見通し/リスク記述
完整研究记录(核对用)
研究原文:Does the implied H2 FY3/27 ordinary profit of ~¥13.6bn survive realised markets, in particular the $800/MT fuel assumption and the Q4 seasonal softening management pre-warned? Resolving evidence: Q3 FY3/27 release (late January 2027) if still listed.
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Sets the standalone fallback earnings base.
不确定性(原始记录):Disclosure may not occur if delisting precedes it.
F055|13|日本制铁保留的16.67%,是长期持有还是将来卖给日本邮船?
研究范围:开放研究+35项覆盖检查
写入正文:13|日本制铁保留的16.67%,是长期持有还是将来卖给日本邮船?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について怎么使用:直接证据;一手验证:07、13、23、26;反向验证:26
公開買付け開始予告への賛同・自社株公開買付けの予定怎么使用:直接证据;外部现实校验:23;专项深挖:23
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域26) / 反证(研究域26)|日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について;直接证据 / 外部现实(研究域23) / 定向深挖(研究域23)|公開買付け開始予告への賛同・自社株公開買付けの予定
完整研究记录(核对用)
研究原文:What does Nippon Steel intend for its retained 16.67% — a permanent supply-chain stake or an eventual exit to NYK?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Shapes post-deal governance, not the minority price.
不确定性(原始记录):Not disclosed.
F056|13|172.97亿日元在建工程里是哪些新造船,日本邮船怎么安排?
研究范围:开放研究+35项覆盖检查
写入正文:13|172.97亿日元在建工程里是哪些新造船,日本邮船怎么安排?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期決算短信・財政状態怎么使用:直接证据;一手验证:20
2026年3月期 決算短信・貸借対照表(船舶)怎么使用:直接证据;一手验证:20;专项深挖:20
NS UNITED REPORT 2026 (Integrated Report)怎么使用:直接证据;一手验证:04、08;外部现实校验:09
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域20)|2027年3月期 第2四半期決算短信・財政状態;直接证据 / 一手证据(研究域20) / 定向深挖(研究域20)|2026年3月期 決算短信・貸借対照表(船舶);直接证据 / 一手证据(研究域04) / 一手证据(研究域08) / 外部现实(研究域09)|NS UNITED REPORT 2026 (Integrated Report)
完整研究记录(核对用)
研究原文:Which newbuilds, on which fuel technology and delivery schedule, make up the ¥17,297m construction-in-progress balance, and how will NYK sequence the renewal wave?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Determines the capex bill under the acquirer and fallback FCF.
不确定性(原始记录):Specifications and payment schedule undisclosed.
F057|13|172.97亿日元在建工程里是哪些新造船,日本邮船怎么安排?
研究范围:开放研究+35项覆盖检查
写入正文:13|172.97亿日元在建工程里是哪些新造船,日本邮船怎么安排?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
NS UNITED REPORT 2026 — グループ構成と沿革怎么使用:直接证据;专项深挖:01、03、07、09
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:直接证据;一手验证:22、28;外部现实校验:16、33
查看完整证据标签(核对用)
直接证据 / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域07) / 定向深挖(研究域09)|NS UNITED REPORT 2026 — グループ構成と沿革;直接证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す
完整研究记录(核对用)
研究原文:How will NYK integrate the steel raw-material book — merged into its dry-bulk organisation or kept as a distinct subsidiary facing Nippon Steel — and what happens to the coastal subsidiaries (Naiko Kaiun, Coastal Tanker) in each case?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Strategic logic for the premium; not a minority variable.
不确定性(原始记录):Post-completion NYK disclosures only.
F058|09|要约失败时用哪个价格做参照:三个锚,没有现成答案
研究范围:开放研究+35项覆盖检查
写入正文:09|要约失败时用哪个价格做参照:三个锚,没有现成答案13|如果交易失败,用哪个锚定价?沿海运费转嫁滞后能不能解决?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
9110.T snapshot — 公開買付け前の評価水準怎么使用:直接证据;专项深挖:27、31;同业比较:27;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF怎么使用:直接证据;一手验证:02、03、05、09、10;同业比较:02;其他用途:历史
NSユナイテッド海運 業績推移と財務健全性怎么使用:直接证据;外部现实校验:22、28;专项深挖:22、28、33
查看完整证据标签(核对用)
直接证据 / 历史/同业比较(研究域27) / 定向深挖(研究域27) / 定向深挖(研究域31)|9110.T snapshot — 公開買付け前の評価水準;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 历史/同业比较(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF;直接证据 / 外部现实(研究域22) / 外部现实(研究域28) / 定向深挖(研究域22) / 定向深挖(研究域28) / 定向深挖(研究域33)|NSユナイテッド海運 業績推移と財務健全性
完整研究记录(核对用)
研究原文:If the transaction failed, which anchor would govern the standalone repricing — the ¥6,430 pre-deal close, the ¥8,392 book value per share, or the ¥20–30bn normalised ordinary-profit band — and how fast would the arbitrage book exit?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Sizes the failure-branch loss.
不确定性(原始记录):Unobservable until a break occurs.
F059|13|如果交易失败,用哪个锚定价?沿海运费转嫁滞后能不能解决?
研究范围:开放研究+35项覆盖检查
写入正文:13|如果交易失败,用哪个锚定价?沿海运费转嫁滞后能不能解决?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接证据;一手验证:03、05、15;反向验证:02
2026年3月期 決算短信・内航海運の概況怎么使用:直接证据;专项深挖:02、10
2027年3月期 第2四半期決算短信・内航海運の概況怎么使用:直接证据;专项深挖:05、15
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報;直接证据 / 定向深挖(研究域02) / 定向深挖(研究域10)|2026年3月期 決算短信・内航海運の概況;直接证据 / 定向深挖(研究域05) / 定向深挖(研究域15)|2027年3月期 第2四半期決算短信・内航海運の概況
完整研究记录(核对用)
研究原文:Can the coastal fuel pass-through lag be closed through surcharge formulae or contract redesign, or does the domestic margin stay squeezed whenever bunker prices spike?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Affects standalone coastal profit and acquirer integration economics.
不确定性(原始记录):Contract terms undisclosed.
F060|03|最大股东日本制铁,也是锚定货主
研究范围:开放研究
写入正文:03|最大股东日本制铁,也是锚定货主
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:07、24
日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について怎么使用:直接 / 支持;一手验证:07、13、23、26;反向验证:26
NS UNITED REPORT 2026 (Integrated Report)怎么使用:直接证据;一手验证:04、08;外部现实校验:09
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域26) / 反证(研究域26)|日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について;直接证据 / 一手证据(研究域04) / 一手证据(研究域08) / 外部现实(研究域09)|NS UNITED REPORT 2026 (Integrated Report)
完整研究记录(核对用)
研究原文:Largest shareholder (7,861,280 shares, 33.36%) and anchor cargo owner: the ocean fleet exists largely to move Nippon Steel's iron ore and coking coal and steel products. Under the agreed transaction it does not tender to NYK; the company buys back 4,720,438 of its shares at ¥7,676, leaving a 16.67% stake.
内部研究类型:CAPITAL
内部来源标记:OPEN_DISCOVERY
F061|04|同业与收购方:参照系和价值落点
研究范围:开放研究
写入正文:04|同业与收购方:参照系和价值落点
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:07、13、18、24、29、30、35
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:直接证据;一手验证:22、28;外部现实校验:16、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域18) / 一手证据(研究域24) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す
完整研究记录(核对用)
研究原文:Second-largest shareholder (18.55% incl. Naikai Tosen) and offeror acquiring the float at ¥10,600 to reach 83.33% and consolidate, at ~¥167bn total cost; its rationale of dry-bulk stability and steel supply chain frames the asset's value inside a larger fleet.
内部研究类型:CAPITAL
内部来源标记:OPEN_DISCOVERY
F062|04|同业与收购方:参照系和价值落点
研究范围:开放研究
写入正文:04|同业与收购方:参照系和价值落点
归并到:F042
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:直接证据;一手验证:22、28;外部现实校验:16、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す
完整研究记录(核对用)
研究原文:Competes for the same iron-ore, coal and LPG cargo; its listed valuation is the nearest public cross-check on Japanese dry-bulk pricing outside a tender anchor. Not directly evidenced beyond comparability.
内部研究类型:COMPETITOR
内部来源标记:OPEN_DISCOVERY
F063|04|同业与收购方:参照系和价值落点
研究范围:开放研究
写入正文:04|同业与收购方:参照系和价值落点
归并到:F043
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:直接证据;一手验证:22、28;外部现实校验:16、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す
完整研究记录(核对用)
研究原文:Overlapping dry-bulk and energy transport with the same Capesize and coal exposure; its free-floating cycle price versus NS United's tender-anchored price isolates the transaction premium.
内部研究类型:COMPETITOR
内部来源标记:OPEN_DISCOVERY
F064|03|钢厂和电力公司:稳定,但在缓慢收缩
研究范围:开放研究
写入正文:03|钢厂和电力公司:稳定,但在缓慢收缩
归并到:F044
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接证据;一手验证:11、12;外部现实校验:08、14
NS UNITED REPORT 2026 (Integrated Report)怎么使用:直接证据;一手验证:04、08;外部现实校验:09
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況;直接证据 / 一手证据(研究域04) / 一手证据(研究域08) / 外部现实(研究域09)|NS UNITED REPORT 2026 (Integrated Report)
完整研究记录(核对用)
研究原文:Japanese steel mills are the foundational cargo owners: iron ore and coking coal anchor the Capesize book, steel exports fill outbound legs, and production volumes and sourcing geography set the ton-mile demand the ocean P&L is built on.
内部研究类型:END_MARKET
内部来源标记:OPEN_DISCOVERY
F065|03|钢厂和电力公司:稳定,但在缓慢收缩
研究范围:开放研究
写入正文:03|钢厂和电力公司:稳定,但在缓慢收缩
归并到:F045
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接证据;一手验证:03、05、15;反向验证:02
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接证据;一手验证:11、12;外部现实校验:08、14
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報;直接证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況
完整研究记录(核对用)
研究原文:Utilities drive the coastal energy book (thermal coal, biomass, LNG, bunkering); declines where thermal utilisation fell are structural (energy transition), not cyclical.
内部研究类型:END_MARKET
内部来源标记:OPEN_DISCOVERY
F066|03|钢厂和电力公司:稳定,但在缓慢收缩
研究范围:开放研究
写入正文:03|钢厂和电力公司:稳定,但在缓慢收缩
归并到:F046
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接证据;一手验证:03、05、15;反向验证:02
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報
完整研究记录(核对用)
研究原文:Cement-linked coastal cargo fell on weak domestic demand, labour shortages and typhoons — showing the coastal segment's ceiling under shrinking Japanese construction demand.
内部研究类型:END_MARKET
内部来源标记:OPEN_DISCOVERY
F067|02|内航子公司:国内合同的稳定层,整合后的位置未定
研究范围:开放研究
写入正文:02|内航子公司:国内合同的稳定层,整合后的位置未定
归并到:F047
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
NS UNITED REPORT 2026 — グループ構成と沿革怎么使用:直接证据;专项深挖:01、03、07、09
查看完整证据标签(核对用)
直接证据 / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域07) / 定向深挖(研究域09)|NS UNITED REPORT 2026 — グループ構成と沿革
完整研究记录(核对用)
研究原文:Wholly owned coastal-bulk subsidiary whose mill contracts are the domestic book's annuity layer; explains coastal stability and its group-internal position in any NYK integration.
内部研究类型:OTHER_RELATED_COMPANY
内部来源标记:OPEN_DISCOVERY
F068|03|LNG业务藏在增长看起来停滞的沿海分部里
研究范围:开放研究
归并到:F039
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
NS UNITED REPORT 2026 — グループ構成と沿革怎么使用:直接证据;专项深挖:01、03、07、09
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接证据;一手验证:03、05、15;反向验证:02
NS UNITED REPORT 2026 — 内航LNGのパイオニア怎么使用:直接证据;专项深挖:03、04、09
查看完整证据标签(核对用)
直接证据 / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域07) / 定向深挖(研究域09)|NS UNITED REPORT 2026 — グループ構成と沿革;直接证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報;直接证据 / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域09)|NS UNITED REPORT 2026 — 内航LNGのパイオニア
完整研究记录(核对用)
研究原文:Coastal tanker subsidiary, pioneer of Japanese coastal LNG (2003) and operator of the LNG bunkering that grew in H1 FY3/27; owns the energy-transition optionality inside the coastal book.
内部研究类型:OTHER_RELATED_COMPANY
内部来源标记:OPEN_DISCOVERY
F069|04|外航利润看的是吨海里:运距由几内亚、巴西和霍尔木兹决定
研究范围:开放研究
写入正文:04|外航利润看的是吨海里:运距由几内亚、巴西和霍尔木兹决定
归并到:F093
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:08、14
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:15
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況;支持证据 / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Simandou's shipment ramp-up is named in the H1 filing as a direct cause of lengthening Capesize hauls and tightening vessel supply, lifting rates across the fleet: a multi-year ton-mile tailwind observable in shipment data and an external confirmor/falsifier of the strong-market leg.
内部研究类型:END_MARKET
内部来源标记:OPEN_DISCOVERY
F070|04|外航利润看的是吨海里:运距由几内亚、巴西和霍尔木兹决定
研究范围:开放研究
写入正文:04|外航利润看的是吨海里:运距由几内亚、巴西和霍尔木兹决定
归并到:F093
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:08、14
2027年3月期 第2四半期決算短信・見通し/リスク記述怎么使用:直接 / 支持;一手验证:14;外部现实校验:06、12;反向验证:35;专项深挖:12、14
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:15
2027年3月期 第2四半期決算短信・業績予想怎么使用:一手验证:12、28;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況;直接证据 / 支持证据 / 一手证据(研究域14) / 外部现实(研究域06) / 外部现实(研究域12) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・見通し/リスク記述;支持证据 / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);反证 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想
完整研究记录(核对用)
研究原文:Hormuz transit constraints cut Middle East LPG loadings and lengthen replacement hauls, pushing VLGC rates very high, and support thermal-coal demand underpinning smaller-bulker markets: the geopolitical variable inflating the ocean book's two strongest lines and the fastest to reverse.
内部研究类型:END_MARKET
内部来源标记:OPEN_DISCOVERY
F071|06|利润是怎么从运距变成现金的
研究范围:开放研究+35项覆盖检查
写入正文:06|利润是怎么从运距变成现金的09|10,600日元:完整但不慷慨的价格
归并到:F005
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:16
2026年3月期 決算短信・特別利益の推移怎么使用:直接证据;一手验证:32;专项深挖:16、32;同业比较:16;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 決算短信・特別利益の推移
完整研究记录(核对用)
研究原文:Disposal gains explain why FY3/26 net growth (+29.4%) far exceeds ordinary growth (+10.7%); the net line must be read through this bridge.
内部研究类型:qualifies
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F072|06|预测上调了两次,但下半年留得很保守
研究范围:开放研究
写入正文:06|预测上调了两次,但下半年留得很保守
归并到:F008
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第1四半期決算短信・業績予想修正怎么使用:直接 / 支持
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接 / 支持;一手验证:12、28
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:支持证据;一手验证:11、12;外部现实校验:08、14
查看完整证据标签(核对用)
直接证据 / 支持证据|2027年3月期 第1四半期決算短信・業績予想修正;直接证据 / 支持证据 / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想;支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況
完整研究记录(核对用)
研究原文:Realised outperformance in H1 drove both forecast raises against conservative assumptions.
内部研究类型:drives
内部来源标记:OPEN_DISCOVERY
F073|06|这轮强势有哪些条件会反转
研究范围:开放研究+35项覆盖检查
写入正文:06|这轮强势有哪些条件会反转09|要约失败时用哪个价格做参照:三个锚,没有现成答案11|催化剂是程序日历,不是运价
归并到:F010
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:08、14
2027年3月期 第2四半期決算短信・見通し/リスク記述怎么使用:直接 / 支持;一手验证:14;外部现实校验:06、12;反向验证:35;专项深挖:12、14
2027年3月期 第2四半期決算短信・業績予想怎么使用:一手验证:12、28;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況;直接证据 / 支持证据 / 一手证据(研究域14) / 外部现实(研究域06) / 外部现实(研究域12) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・見通し/リスク記述;反证 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想
完整研究记录(核对用)
研究原文:The constraints that produced the surge (Hormuz, Simandou logistics, Chinese steel) can unwind, so the surge is not mid-cycle earnings power.
内部研究类型:qualifies_durability
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F074|06|预测上调了两次,但下半年留得很保守
研究范围:开放研究
写入正文:06|预测上调了两次,但下半年留得很保守
归并到:F009
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接证据;一手验证:12、28
2027年3月期 第2四半期決算短信・前提条件怎么使用:直接 / 支持;一手验证:06、14;专项深挖:06、14
2027年3月期 第2四半期決算短信・見通し/リスク記述怎么使用:直接 / 支持;一手验证:14;外部现实校验:06、12;反向验证:35;专项深挖:12、14
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域14) / 定向深挖(研究域06) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・前提条件;直接证据 / 支持证据 / 一手证据(研究域14) / 外部现实(研究域06) / 外部现实(研究域12) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・見通し/リスク記述
完整研究记录(核对用)
研究原文:The $800/MT fuel assumption and seasonality warning explain why the implied H2 is flat despite a record first half.
内部研究类型:qualifies
内部来源标记:OPEN_DISCOVERY
F075|06|预测上调了两次,但下半年留得很保守
研究范围:开放研究
写入正文:06|预测上调了两次,但下半年留得很保守13|下半年约136亿日元的经常利润,能不能守住?
归并到:F054
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接证据;一手验证:12、28
2027年3月期 第2四半期決算短信・見通し/リスク記述怎么使用:直接 / 支持;一手验证:14;外部现实校验:06、12;反向验证:35;专项深挖:12、14
2027年3月期 第2四半期決算短信・前提条件怎么使用:支持证据;一手验证:06、14;专项深挖:06、14
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想;直接证据 / 支持证据 / 一手证据(研究域14) / 外部现实(研究域06) / 外部现实(研究域12) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・見通し/リスク記述;支持证据 / 一手证据(研究域06) / 一手证据(研究域14) / 定向深挖(研究域06) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・前提条件
完整研究记录(核对用)
研究原文:The prudential H2 assumptions raise the open question of whether implied H2 profit survives realised markets.
内部研究类型:raises_question
内部来源标记:OPEN_DISCOVERY
F076|13|如果交易失败,用哪个锚定价?沿海运费转嫁滞后能不能解决?
研究范围:开放研究
写入正文:13|如果交易失败,用哪个锚定价?沿海运费转嫁滞后能不能解决?
归并到:F059
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接 / 支持;一手验证:03、05、15;反向验证:02
2027年3月期 第2四半期決算短信・内航海運の概況怎么使用:直接 / 支持;专项深挖:05、15
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報;直接证据 / 支持证据 / 定向深挖(研究域05) / 定向深挖(研究域15)|2027年3月期 第2四半期決算短信・内航海運の概況
完整研究记录(核对用)
研究原文:The H1 profit decline from fuel pass-through lag raises whether the lag is structural.
内部研究类型:raises_question
内部来源标记:OPEN_DISCOVERY
F077|08|第一笔大额回购是交易环节,不是股东政策
研究范围:开放研究
归并到:F096
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF怎么使用:直接 / 支持;一手验证:02、03、05、09、10;同业比较:02;其他用途:历史
2027年3月期 第2四半期決算短信・財政状態怎么使用:直接 / 支持;一手验证:20
日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について怎么使用:直接 / 支持;一手验证:07、13、23、26;反向验证:26
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:支持证据;一手验证:07、24
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 历史/同业比较(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF;直接证据 / 支持证据 / 一手证据(研究域20)|2027年3月期 第2四半期決算短信・財政状態;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域26) / 反证(研究域26)|日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について;支持证据 / 一手证据(研究域07) / 一手证据(研究域24)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ
完整研究记录(核对用)
研究原文:Net-cash strength lets the ¥36.2bn self-tender leg be funded from the company's own resources, allowing Nippon Steel to halve its stake without market impact.
内部研究类型:enables
内部来源标记:OPEN_DISCOVERY
F078|08|分红规则本来在往上走,2027年3月期的零分红是交易条款
研究范围:开放研究+35项覆盖检查
写入正文:08|分红规则本来在往上走,2027年3月期的零分红是交易条款09|10,600日元:完整但不慷慨的价格
归并到:F019
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2027年3月期 第2四半期決算短信・配当の状況怎么使用:直接 / 支持;一手验证:01、23
2026年3月期 第3四半期決算短信・配当予想修正怎么使用:直接证据;一手验证:26;专项深挖:26;同业比较:26;其他用途:历史
2026年3月期 決算短信・利益配分方針怎么使用:支持证据;一手验证:02
公開買付けの開始予定に関するお知らせ・買付価格の算定怎么使用:支持证据;一手验证:27;专项深挖:27
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:支持证据;一手验证:18
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域23)|2027年3月期 第2四半期決算短信・配当の状況;直接证据 / 一手证据(研究域26) / 历史/同业比较(研究域26) / 定向深挖(研究域26)|2026年3月期 第3四半期決算短信・配当予想修正;支持证据 / 一手证据(研究域02)|2026年3月期 決算短信・利益配分方針;支持证据 / 一手证据(研究域27) / 定向深挖(研究域27)|公開買付けの開始予定に関するお知らせ・買付価格の算定;支持证据 / 一手证据(研究域18)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ
完整研究记录(核对用)
研究原文:The dividend suspension keeps cash inside the acquired company; judging the ¥10,600 requires adding back the forgone ~¥150 interim counterfactual.
内部研究类型:value_transfer_into
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F079|08|分红规则本来在往上走,2027年3月期的零分红是交易条款
研究范围:开放研究+35项覆盖检查
写入正文:08|分红规则本来在往上走,2027年3月期的零分红是交易条款09|10,600日元:完整但不慷慨的价格
归并到:F019
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信・利益配分方針怎么使用:直接 / 支持;一手验证:02
2026年3月期 第3四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;外部现实校验:10
2026年3月期 第3四半期決算短信・配当予想修正怎么使用:直接证据;一手验证:26;专项深挖:26;同业比较:26;其他用途:历史
2027年3月期 第2四半期決算短信・配当の状況怎么使用:支持证据;一手验证:01、23
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02)|2026年3月期 決算短信・利益配分方針;直接证据 / 外部现实(研究域10)|2026年3月期 第3四半期決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域26) / 历史/同业比较(研究域26) / 定向深挖(研究域26)|2026年3月期 第3四半期決算短信・配当予想修正;支持证据 / 一手证据(研究域01) / 一手证据(研究域23)|2027年3月期 第2四半期決算短信・配当の状況
完整研究记录(核对用)
研究原文:The 30% rule and pre-deal upward dividend revisions show the zero dividend is a transaction term, not a distribution-capacity problem.
内部研究类型:baseline_contrast
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F080|09|价格在要约前后的位置:套利资金的价格,成交也变薄了
研究范围:开放研究
写入正文:09|价格在要约前后的位置:套利资金的价格,成交也变薄了
归并到:F026
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:07、24
公開買付けの開始予定に関するお知らせ・本取引の全体像怎么使用:直接 / 支持;一手验证:35;专项深挖:07、24、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域35) / 定向深挖(研究域07) / 定向深挖(研究域24) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・本取引の全体像
完整研究记录(核对用)
研究原文:The ~52% two-parent block and pre-agreed structure leave no practical room for a rival bid.
内部研究类型:makes_impractical
内部来源标记:OPEN_DISCOVERY
F081|12|折价和溢价是同一个事实
研究范围:35项覆盖检查
写入正文:12|折价和溢价是同一个事实
归并到:F098
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接证据;一手验证:07、24
9110.T snapshot — 公開買付け前の評価水準怎么使用:直接证据;专项深挖:27、31;同业比较:27;其他用途:历史
9110.T 月次OHLCV — 2021年以降の経路怎么使用:支持证据;一手验证:34
公開買付けの開始予定に関するお知らせ・買付価格の算定怎么使用:支持证据;一手验证:27;专项深挖:27
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 一手证据(研究域24)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 历史/同业比较(研究域27) / 定向深挖(研究域27) / 定向深挖(研究域31)|9110.T snapshot — 公開買付け前の評価水準;支持证据 / 一手证据(研究域34)|9110.T 月次OHLCV — 2021年以降の経路;支持证据 / 一手证据(研究域27) / 定向深挖(研究域27)|公開買付けの開始予定に関するお知らせ・買付価格の算定
完整研究记录(核对用)
研究原文:The ungoverned float explains the sub-book listing discount that the control premium monetises.
内部研究类型:explains
内部来源标记:COVERAGE35
F082|09|10,600日元:完整但不慷慨的价格
研究范围:35项覆盖检查
归并到:F024
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
日本郵船・NSユナイテッド海運子会社化の続報怎么使用:直接 / 支持;外部现实校验:07、13、30;专项深挖:13、30
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:直接证据;一手验证:22、28;外部现实校验:16、33
公開買付けの開始予定に関するお知らせ・買付価格の算定怎么使用:支持证据;一手验证:27;专项深挖:27
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:支持证据;一手验证:18
查看完整证据标签(核对用)
直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13) / 定向深挖(研究域30)|日本郵船・NSユナイテッド海運子会社化の続報;直接证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す;支持证据 / 一手证据(研究域27) / 定向深挖(研究域27)|公開買付けの開始予定に関するお知らせ・買付価格の算定;支持证据 / 一手证据(研究域18)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ
完整研究记录(核对用)
研究原文:NYK's unchanged restatement after the H1 beat indicates ¥10,600 is a considered through-cycle price.
内部研究类型:supports_as_considered_price
内部来源标记:COVERAGE35
F083|01|交易顺序已经签好,只有审查时间没有签
研究范围:35项覆盖检查
归并到:F025
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
日本郵船の中間決算とNSユナイテッド取得原価怎么使用:直接证据
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:支持证据;一手验证:13、29、30、35
NSユナイテッド海運(9110) 株価・指標怎么使用:支持证据;一手验证:27、31;外部现实校验:24、35;反向验证:29
2027年3月期 第2四半期決算短信・配当の状況怎么使用:支持证据;一手验证:01、23
查看完整证据标签(核对用)
直接证据|日本郵船の中間決算とNSユナイテッド取得原価;支持证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域24) / 外部现实(研究域35) / 反证(研究域29)|NSユナイテッド海運(9110) 株価・指標;支持证据 / 一手证据(研究域01) / 一手证据(研究域23)|2027年3月期 第2四半期決算短信・配当の状況
完整研究记录(核对用)
研究原文:Acquirer earnings scale makes financing-driven failure unlikely, leaving regulatory timing as the main risk channel.
内部研究类型:mitigates
内部来源标记:COVERAGE35
F084|01|结论:手里是一份有前提的现金退出权
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|结论:手里是一份有前提的现金退出权11|最大的风险:要约没有完成,价格锚消失14|评分结论:56.9/100,评级B,评分版本V3.215|数据截止与证据限制
归并到:F033
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:13、18、29、30、35
NSユナイテッド海運(9110) 株価・指標怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:24、35;反向验证:29
2027年3月期 第2四半期決算短信・配当の状況怎么使用:支持证据;一手验证:01、23
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域24) / 外部现实(研究域35) / 反证(研究域29)|NSユナイテッド海運(9110) 株価・指標;支持证据 / 一手证据(研究域01) / 一手证据(研究域23)|2027年3月期 第2四半期決算短信・配当の状況
完整研究记录(核对用)
研究原文:The thesis is a contracted cash claim only conditional on completion; the asymmetry of ¥60 upside against thousands of yen of downside defines the position.
内部研究类型:qualifies
内部来源标记:OPEN_DISCOVERY
F085|09|要约失败时用哪个价格做参照:三个锚,没有现成答案
研究范围:开放研究+35项覆盖检查
写入正文:09|要约失败时用哪个价格做参照:三个锚,没有现成答案
归并到:F036
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
NSユナイテッド海運 企業解析(有価証券報告書ベース)怎么使用:直接证据
2026年3月期 決算短信・前期実績(FY3/25)怎么使用:直接证据;专项深挖:28;同业比较:05、06、12、15、28;其他用途:历史
NSユナイテッド海運 業績推移と財務健全性怎么使用:直接证据;外部现实校验:22、28;专项深挖:22、28、33
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:支持证据;一手验证:22、28;外部现实校验:16、33
2027年3月期 第2四半期決算短信・業績予想怎么使用:支持证据;一手验证:12、28
查看完整证据标签(核对用)
直接证据|NSユナイテッド海運 企業解析(有価証券報告書ベース);直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域28) / 定向深挖(研究域28)|2026年3月期 決算短信・前期実績(FY3/25);直接证据 / 外部现实(研究域22) / 外部现实(研究域28) / 定向深挖(研究域22) / 定向深挖(研究域28) / 定向深挖(研究域33)|NSユナイテッド海運 業績推移と財務健全性;支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す;支持证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想
完整研究记录(核对用)
研究原文:The ¥20–30bn normalised ordinary-profit band, stripped of disposal gains, is one of the three standalone anchors in the failure case.
内部研究类型:anchors
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F086|09|要约失败时用哪个价格做参照:三个锚,没有现成答案
研究范围:35项覆盖检查
写入正文:09|要约失败时用哪个价格做参照:三个锚,没有现成答案
归并到:F036
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
9110.T snapshot — 公開買付け前の評価水準怎么使用:直接证据;专项深挖:27、31;同业比较:27;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF怎么使用:直接证据;一手验证:02、03、05、09、10;同业比较:02;其他用途:历史
NSユナイテッド海運(9110) 株価・指標怎么使用:支持证据;一手验证:27、31;外部现实校验:24、35;反向验证:29
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:支持证据;一手验证:13、29、30、35
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:支持证据;一手验证:22、28;外部现实校验:16、33
查看完整证据标签(核对用)
直接证据 / 历史/同业比较(研究域27) / 定向深挖(研究域27) / 定向深挖(研究域31)|9110.T snapshot — 公開買付け前の評価水準;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 历史/同业比较(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF;支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域24) / 外部现实(研究域35) / 反证(研究域29)|NSユナイテッド海運(9110) 株価・指標;支持证据 / 一手证据(研究域13) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す
完整研究记录(核对用)
研究原文:The standalone frame sizes the failure branch and is kept warm as the reference if a falsifier prints.
内部研究类型:failure_case_reference
内部来源标记:COVERAGE35
F087|01|什么会推翻这个判断
研究范围:35项覆盖检查
归并到:F035
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:13、18、29、30、35
公開買付けの開始予定に関するお知らせ・本取引の全体像怎么使用:直接证据;一手验证:35;专项深挖:07、24、35
NSユナイテッド海運(9110) 株価・指標怎么使用:支持证据;一手验证:27、31;外部现实校验:24、35;反向验证:29
2027年3月期 第2四半期決算短信・配当の状況怎么使用:支持证据;一手验证:01、23
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 一手证据(研究域35) / 定向深挖(研究域07) / 定向深挖(研究域24) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・本取引の全体像;支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域24) / 外部现实(研究域35) / 反证(研究域29)|NSユナイテッド海運(9110) 株価・指標;支持证据 / 一手证据(研究域01) / 一手证据(研究域23)|2027年3月期 第2四半期決算短信・配当の状況
完整研究记录(核对用)
研究原文:Failure to launch in window, failed preconditions without waiver, a price or structure amendment, or withdrawn board support would reopen the standalone valuation as the operative frame.
内部研究类型:falsifies_if_triggered
内部来源标记:COVERAGE35
F088|04|环保规则抬高了更新船队的资本强度
研究范围:开放研究
写入正文:04|环保规则抬高了更新船队的资本强度
归并到:F017
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
NS UNITED REPORT 2026 (Integrated Report)怎么使用:直接 / 支持;一手验证:04、08;外部现实校验:09
2027年3月期 第2四半期決算短信・財政状態怎么使用:支持证据;一手验证:20
2026年3月期 決算短信・貸借対照表(船舶)怎么使用:支持证据;一手验证:20;专项深挖:20
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域08) / 外部现实(研究域09)|NS UNITED REPORT 2026 (Integrated Report);支持证据 / 一手证据(研究域20)|2027年3月期 第2四半期決算短信・財政状態;支持证据 / 一手证据(研究域20) / 定向深挖(研究域20)|2026年3月期 決算短信・貸借対照表(船舶)
完整研究记录(核对用)
研究原文:Rising IMO/EU-ETS cost curves increase the capital intensity of the newbuilds now in construction in progress.
内部研究类型:raises_cost_of
内部来源标记:OPEN_DISCOVERY
F089|10|价格对事件的响应:公告把价格推上去,业绩翻倍却几乎没有动静
研究范围:开放研究
写入正文:10|价格对事件的响应:公告把价格推上去,业绩翻倍却几乎没有动静
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
NSユナイテッド海運(9110) 株価・指標怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:24、35;反向验证:29
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:13、18、29、30、35
9110.T 月次OHLCV — 出来高とイベント応答怎么使用:支持证据;一手验证:31;反向验证:34
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域24) / 外部现实(研究域35) / 反证(研究域29)|NSユナイテッド海運(9110) 株価・指標;直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;支持证据 / 一手证据(研究域31) / 反证(研究域34)|9110.T 月次OHLCV — 出来高とイベント応答
完整研究记录(核对用)
研究原文:The fundamental/transaction record (contracted ¥10,600 exit, arbitrage-level liquidity) is the public context against which the protected Technical Synthesis can be read as a cross-lane timing observation. The relation is context only: it is not a technical cause and does not alter, confirm or redefine the independent Technical State, which is referenced as a whole without decomposition.
内部研究类型:cross_lane_context
内部来源标记:OPEN_DISCOVERY / TECHNICAL
F090|02|耐久的是结构,不是今年的利润水平
研究范围:开放研究+35项覆盖检查
写入正文:02|耐久的是结构,不是今年的利润水平05|结构耐久,但没有定价权的证据06|买到的是一个近乎净现金的壳
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(30项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)・セグメント情報怎么使用:直接 / 支持;一手验证:17、18;外部现实校验:25
Corporate Profile (as of June 25, 2026)怎么使用:直接 / 支持;一手验证:01、09、33;外部现实校验:03、04、20;同业比较:01;其他用途:历史
Corporate Profile (as of June 25, 2026) — fleet怎么使用:直接 / 支持;一手验证:29;外部现实校验:01、21
NS UNITED REPORT 2026 (Integrated Report)怎么使用:直接证据;一手验证:04、08;外部现实校验:09
NS UNITED REPORT 2026 — グループ構成と沿革怎么使用:直接 / 支持;专项深挖:01、03、07、09
Corporate Profile — 従業員と生産性怎么使用:直接证据
2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF怎么使用:直接 / 支持;一手验证:02、03、05、09、10;同业比较:02;其他用途:历史
NSユナイテッド海運 財務推移(有報ベース)怎么使用:直接 / 支持;外部现实校验:17、18;专项深挖:18、29
2026年3月期 決算短信・CF関連指標怎么使用:直接 / 支持;专项深挖:18、22、33;同业比较:18、22;其他用途:历史
2027年3月期 第2四半期決算短信・CF計算書怎么使用:直接 / 支持;一手验证:17;专项深挖:17
2026年3月期 決算短信・貸借対照表(船舶)怎么使用:直接 / 支持;一手验证:20;专项深挖:20
2026年3月期 決算短信・特別利益の推移怎么使用:直接证据;一手验证:32;专项深挖:16、32;同业比较:16;其他用途:历史
2027年3月期 第2四半期決算短信・財政状態怎么使用:直接 / 支持;一手验证:20
2026年3月期 決算短信・支払利息の推移怎么使用:直接证据
2027年3月期 第2四半期決算短信・財政状態の概況怎么使用:直接证据;专项深挖:18、25
2027年3月期 第2四半期決算短信・配当金支払額怎么使用:直接证据;专项深挖:26
2027年3月期 第2四半期決算短信・運転資本怎么使用:直接证据;一手验证:19;外部现实校验:19;专项深挖:19
NSユナイテッド海運 企業解析(有価証券報告書ベース)怎么使用:直接证据
2026年3月期 決算短信・前期実績(FY3/25)怎么使用:直接证据;专项深挖:28;同业比较:05、06、12、15、28;其他用途:历史
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接 / 支持;一手验证:12、28
NSユナイテッド海運 業績推移と財務健全性怎么使用:直接证据;外部现实校验:22、28;专项深挖:22、28、33
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:支持证据;一手验证:22、28;外部现实校验:16、33
2026年3月期 決算短信・利益配分方針怎么使用:直接 / 支持;一手验证:02
2026年3月期 第3四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;外部现实校验:10
2026年3月期 第3四半期決算短信・配当予想修正怎么使用:直接证据;一手验证:26;专项深挖:26;同业比较:26;其他用途:历史
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接证据;一手验证:11、12;外部现实校验:08、14
NS UNITED REPORT 2026 — 内航LNGのパイオニア怎么使用:直接证据;专项深挖:03、04、09
2027年3月期 第2四半期決算短信・内航海運の概況怎么使用:直接证据;专项深挖:05、15
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接证据;一手验证:07、24
9110.T snapshot — 公開買付け前の評価水準怎么使用:直接证据;专项深挖:27、31;同业比较:27;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域25)|2026年3月期 決算短信〔日本基準〕(連結)・セグメント情報;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域09) / 一手证据(研究域33) / 外部现实(研究域03) / 外部现实(研究域04) / 外部现实(研究域20) / 历史/同业比较(研究域01)|Corporate Profile (as of June 25, 2026);直接证据 / 支持证据 / 一手证据(研究域29) / 外部现实(研究域01) / 外部现实(研究域21)|Corporate Profile (as of June 25, 2026) — fleet;直接证据 / 一手证据(研究域04) / 一手证据(研究域08) / 外部现实(研究域09)|NS UNITED REPORT 2026 (Integrated Report);直接证据 / 支持证据 / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域07) / 定向深挖(研究域09)|NS UNITED REPORT 2026 — グループ構成と沿革;直接证据|Corporate Profile — 従業員と生産性;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 历史/同业比较(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF;直接证据 / 支持证据 / 外部现实(研究域17) / 外部现实(研究域18) / 定向深挖(研究域18) / 定向深挖(研究域29)|NSユナイテッド海運 財務推移(有報ベース);直接证据 / 支持证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域33)|2026年3月期 決算短信・CF関連指標;直接证据 / 支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2027年3月期 第2四半期決算短信・CF計算書;直接证据 / 支持证据 / 一手证据(研究域20) / 定向深挖(研究域20)|2026年3月期 決算短信・貸借対照表(船舶);直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 決算短信・特別利益の推移;直接证据 / 支持证据 / 一手证据(研究域20)|2027年3月期 第2四半期決算短信・財政状態;直接证据|2026年3月期 決算短信・支払利息の推移;直接证据 / 定向深挖(研究域18) / 定向深挖(研究域25)|2027年3月期 第2四半期決算短信・財政状態の概況;直接证据 / 定向深挖(研究域26)|2027年3月期 第2四半期決算短信・配当金支払額;直接证据 / 一手证据(研究域19) / 外部现实(研究域19) / 定向深挖(研究域19)|2027年3月期 第2四半期決算短信・運転資本;直接证据|NSユナイテッド海運 企業解析(有価証券報告書ベース);直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域28) / 定向深挖(研究域28)|2026年3月期 決算短信・前期実績(FY3/25);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想;直接证据 / 外部现实(研究域22) / 外部现实(研究域28) / 定向深挖(研究域22) / 定向深挖(研究域28) / 定向深挖(研究域33)|NSユナイテッド海運 業績推移と財務健全性;支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す;直接证据 / 支持证据 / 一手证据(研究域02)|2026年3月期 決算短信・利益配分方針;直接证据 / 外部现实(研究域10)|2026年3月期 第3四半期決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域26) / 历史/同业比较(研究域26) / 定向深挖(研究域26)|2026年3月期 第3四半期決算短信・配当予想修正;直接证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況;直接证据 / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域09)|NS UNITED REPORT 2026 — 内航LNGのパイオニア;直接证据 / 定向深挖(研究域05) / 定向深挖(研究域15)|2027年3月期 第2四半期決算短信・内航海運の概況;直接证据 / 一手证据(研究域07) / 一手证据(研究域24)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 历史/同业比较(研究域27) / 定向深挖(研究域27) / 定向深挖(研究域31)|9110.T snapshot — 公開買付け前の評価水準
完整研究记录(核对用)
研究原文:Durable business portrait: steel-anchored carrier on a fortress balance sheet|The enduring economics are a contract-based steel and energy carrier whose cyclical freight profit has been converted into equity for four years; the cyclical layer, disposal gains and the renewal capex wave are the non-durable overlays.
内部研究类型:durable_business_portrait
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The durable layer supports both the acquirer's price and the failure-case floor; the current-year profit level supports neither.
不确定性(原始记录):Contract terms, fleet market values and ROIC are not observable from public sources.
F091|01|交易顺序已经签好,只有审查时间没有签
研究范围:开放研究+35项覆盖检查
写入正文:01|交易顺序已经签好,只有审查时间没有签08|第一笔大额回购是交易环节,不是股东政策11|最大的风险:要约没有完成,价格锚消失
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(21项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:07、13、18、24、29、30、35
公開買付けの開始予定に関するお知らせ・前提条件と期間怎么使用:直接证据;外部现实校验:29;专项深挖:13、29、35
公開買付け開始予告への賛同・上場廃止の見通し怎么使用:直接证据;一手验证:30;专项深挖:30
日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について怎么使用:直接 / 支持;一手验证:07、13、23、26;反向验证:26
公開買付けの開始予定に関するお知らせ・本取引の全体像怎么使用:直接 / 支持;一手验证:35;专项深挖:07、24、35
公開買付け開始予告への賛同・自社株公開買付けの予定怎么使用:直接 / 支持;外部现实校验:23;专项深挖:23
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:直接证据;一手验证:22、28;外部现实校验:16、33
日本郵船・NSユナイテッド海運子会社化の続報怎么使用:直接 / 支持;外部现实校验:07、13、30;专项深挖:13、30
日本郵船の中間決算とNSユナイテッド取得原価怎么使用:直接证据
9110.T snapshot — 公開買付け前の評価水準怎么使用:直接证据;专项深挖:27、31;同业比较:27;其他用途:历史
2027年3月期 第2四半期決算短信・配当の状況怎么使用:直接 / 支持;一手验证:01、23
2026年3月期 決算短信・利益配分方針怎么使用:直接 / 支持;一手验证:02
2026年3月期 第3四半期決算短信・配当予想修正怎么使用:直接证据;一手验证:26;专项深挖:26;同业比较:26;其他用途:历史
2027年3月期 第2四半期決算短信・配当金支払額怎么使用:直接证据;专项深挖:26
2026年3月期 決算短信・株主資本等変動計算書怎么使用:直接 / 支持;一手验证:25;专项深挖:25
ユナイテッド海、今期経常を21%上方修正(株探)怎么使用:直接 / 支持;外部现实校验:02、15
2027年3月期 第2四半期決算短信・見通し/リスク記述怎么使用:直接 / 支持;一手验证:14;外部现实校验:06、12;反向验证:35;专项深挖:12、14
NSユナイテッド海運(9110) 株価・指標怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:24、35;反向验证:29
NS UNITED REPORT 2026 (Integrated Report)怎么使用:直接证据;一手验证:04、08;外部现实校验:09
2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF怎么使用:直接 / 支持;一手验证:02、03、05、09、10;同业比较:02;其他用途:历史
2027年3月期 第2四半期決算短信・財政状態怎么使用:直接 / 支持;一手验证:20
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域18) / 一手证据(研究域24) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 外部现实(研究域29) / 定向深挖(研究域13) / 定向深挖(研究域29) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・前提条件と期間;直接证据 / 一手证据(研究域30) / 定向深挖(研究域30)|公開買付け開始予告への賛同・上場廃止の見通し;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域26) / 反证(研究域26)|日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について;直接证据 / 支持证据 / 一手证据(研究域35) / 定向深挖(研究域07) / 定向深挖(研究域24) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・本取引の全体像;直接证据 / 支持证据 / 外部现实(研究域23) / 定向深挖(研究域23)|公開買付け開始予告への賛同・自社株公開買付けの予定;直接证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す;直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13) / 定向深挖(研究域30)|日本郵船・NSユナイテッド海運子会社化の続報;直接证据|日本郵船の中間決算とNSユナイテッド取得原価;直接证据 / 历史/同业比较(研究域27) / 定向深挖(研究域27) / 定向深挖(研究域31)|9110.T snapshot — 公開買付け前の評価水準;直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域23)|2027年3月期 第2四半期決算短信・配当の状況;直接证据 / 支持证据 / 一手证据(研究域02)|2026年3月期 決算短信・利益配分方針;直接证据 / 一手证据(研究域26) / 历史/同业比较(研究域26) / 定向深挖(研究域26)|2026年3月期 第3四半期決算短信・配当予想修正;直接证据 / 定向深挖(研究域26)|2027年3月期 第2四半期決算短信・配当金支払額;直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|2026年3月期 決算短信・株主資本等変動計算書;直接证据 / 支持证据 / 外部现实(研究域02) / 外部现实(研究域15)|ユナイテッド海、今期経常を21%上方修正(株探);直接证据 / 支持证据 / 一手证据(研究域14) / 外部现实(研究域06) / 外部现实(研究域12) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・見通し/リスク記述;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域24) / 外部现实(研究域35) / 反证(研究域29)|NSユナイテッド海運(9110) 株価・指標;直接证据 / 一手证据(研究域04) / 一手证据(研究域08) / 外部现实(研究域09)|NS UNITED REPORT 2026 (Integrated Report);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 历史/同业比较(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF;直接证据 / 支持证据 / 一手证据(研究域20)|2027年3月期 第2四半期決算短信・財政状態
完整研究记录(核对用)
研究原文:Pre-contracted privatisation: tender, self-tender, squeeze-out and regulatory timing|The sequence is fully contracted; the uncontracted variable is competition-clearance time. A rival bid is impractical, financing failure unlikely and waivable preconditions make delay likelier than collapse.
内部研究类型:transaction_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Minorities hold a contracted cash claim whose risk is timetable and residual regulatory failure; tendering is the only action, and holding out leads to a squeeze-out on later-fixed terms.
不确定性(原始记录):Launch date, precondition status, squeeze-out terms and fairness process remain unpublished.
F092|01|结论:手里是一份有前提的现金退出权
研究范围:开放研究+35项覆盖检查
写入正文:01|结论:手里是一份有前提的现金退出权09|价格是在业绩翻倍的同一周里定的,这个差没有被分享14|评分结论:56.9/100,评级B,评分版本V3.2
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(24项,重复标签已合并)
公開買付けの開始予定に関するお知らせ・買付価格の算定怎么使用:直接 / 支持;一手验证:27;专项深挖:27
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:07、13、18、24、29、30、35
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接 / 支持;一手验证:12、28
9110.T snapshot — 公開買付け前の評価水準怎么使用:直接证据;专项深挖:27、31;同业比较:27;其他用途:历史
9110.T 月次OHLCV — 2021年以降の経路怎么使用:直接 / 支持;一手验证:34
NSユナイテッド海運(9110) 株価・指標怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:24、35;反向验证:29
9110.T market snapshot (Finnhub)怎么使用:直接证据;外部现实校验:27、31;专项深挖:21、31、34
9110.T 月次OHLCV — 出来高とイベント応答怎么使用:直接 / 支持;一手验证:31;反向验证:34
2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF怎么使用:直接 / 支持;一手验证:02、03、05、09、10;同业比较:02;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15
2027年3月期 第2四半期決算短信・配当の状況怎么使用:直接 / 支持;一手验证:01、23
NSユナイテッド海運 企業解析(有価証券報告書ベース)怎么使用:直接证据
2026年3月期 決算短信・前期実績(FY3/25)怎么使用:直接证据;专项深挖:28;同业比较:05、06、12、15、28;其他用途:历史
NSユナイテッド海運 業績推移と財務健全性怎么使用:直接证据;外部现实校验:22、28;专项深挖:22、28、33
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:直接 / 支持;一手验证:22、28;外部现实校验:16、33
2027年3月期 第2四半期決算短信・包括利益とヘッジ怎么使用:直接证据;一手验证:21;外部现实校验:32;专项深挖:21、32
2026年3月期 決算短信・利益配分方針怎么使用:直接 / 支持;一手验证:02
2026年3月期 第3四半期決算短信・配当予想修正怎么使用:直接证据;一手验证:26;专项深挖:26;同业比较:26;其他用途:历史
2027年3月期 第2四半期決算短信・配当金支払額怎么使用:直接证据;专项深挖:26
公開買付けの開始予定に関するお知らせ・前提条件と期間怎么使用:直接证据;外部现实校验:29;专项深挖:13、29、35
公開買付け開始予告への賛同・上場廃止の見通し怎么使用:直接证据;一手验证:30;专项深挖:30
公開買付けの開始予定に関するお知らせ・本取引の全体像怎么使用:直接证据;一手验证:35;专项深挖:07、24、35
日本郵船・NSユナイテッド海運子会社化の続報怎么使用:直接 / 支持;外部现实校验:07、13、30;专项深挖:13、30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 定向深挖(研究域27)|公開買付けの開始予定に関するお知らせ・買付価格の算定;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域18) / 一手证据(研究域24) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 支持证据|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想;直接证据 / 历史/同业比较(研究域27) / 定向深挖(研究域27) / 定向深挖(研究域31)|9110.T snapshot — 公開買付け前の評価水準;直接证据 / 支持证据 / 一手证据(研究域34)|9110.T 月次OHLCV — 2021年以降の経路;直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域24) / 外部现实(研究域35) / 反证(研究域29)|NSユナイテッド海運(9110) 株価・指標;直接证据 / 外部现实(研究域27) / 外部现实(研究域31) / 定向深挖(研究域21) / 定向深挖(研究域31) / 定向深挖(研究域34)|9110.T market snapshot (Finnhub);直接证据 / 支持证据 / 一手证据(研究域31) / 反证(研究域34)|9110.T 月次OHLCV — 出来高とイベント応答;直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 历史/同业比较(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF;直接证据 / 支持证据 / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域23)|2027年3月期 第2四半期決算短信・配当の状況;直接证据|NSユナイテッド海運 企業解析(有価証券報告書ベース);直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域28) / 定向深挖(研究域28)|2026年3月期 決算短信・前期実績(FY3/25);直接证据 / 外部现实(研究域22) / 外部现实(研究域28) / 定向深挖(研究域22) / 定向深挖(研究域28) / 定向深挖(研究域33)|NSユナイテッド海運 業績推移と財務健全性;直接证据 / 支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す;直接证据 / 一手证据(研究域21) / 外部现实(研究域32) / 定向深挖(研究域21) / 定向深挖(研究域32)|2027年3月期 第2四半期決算短信・包括利益とヘッジ;直接证据 / 支持证据 / 一手证据(研究域02)|2026年3月期 決算短信・利益配分方針;直接证据 / 一手证据(研究域26) / 历史/同业比较(研究域26) / 定向深挖(研究域26)|2026年3月期 第3四半期決算短信・配当予想修正;直接证据 / 定向深挖(研究域26)|2027年3月期 第2四半期決算短信・配当金支払額;直接证据 / 外部现实(研究域29) / 定向深挖(研究域13) / 定向深挖(研究域29) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・前提条件と期間;直接证据 / 一手证据(研究域30) / 定向深挖(研究域30)|公開買付け開始予告への賛同・上場廃止の見通し;直接证据 / 一手证据(研究域35) / 定向深挖(研究域07) / 定向深挖(研究域24) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・本取引の全体像;直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13) / 定向深挖(研究域30)|日本郵船・NSユナイテッド海運子会社化の続報
完整研究记录(核对用)
研究原文:What ¥10,600 pays for, and the standalone fallback|The offer is 1.33x book and 9.5–10.4x current EPS but ~12–15x mid-cycle earnings; ~¥4,170 above the ¥6,430 pre-deal close is control and listing-discount value, and the ton-mile windfall largely stays with the acquirer. Downside is bimodal: near zero if completed, a repricing toward the ¥6,400–8,400 zone if not.
内部研究类型:valuation_bridge
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Judging the exit means comparing spread-for-certainty, adding back the forgone dividend, and sizing for the failure branch.
不确定性(原始记录):No fairness-opinion range or DCF; failure-case anchor choice and arbitrage exit speed are judgement.
F093|04|外航利润看的是吨海里:运距由几内亚、巴西和霍尔木兹决定
研究范围:开放研究+35项覆盖检查
写入正文:04|外航利润看的是吨海里:运距由几内亚、巴西和霍尔木兹决定
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(19项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:08、14
2027年3月期 第2四半期決算短信・前提条件怎么使用:直接 / 支持;一手验证:06、14;专项深挖:06、14
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接 / 支持;一手验证:03、05、15;反向验证:02
2027年3月期 第2四半期決算短信・内航海運の概況怎么使用:直接 / 支持;专项深挖:05、15
ユナイテッド海、今期経常を21%上方修正(株探)怎么使用:直接证据;外部现实校验:02、15
ユナイテッド海、今期経常を21%上方修正(株探)・Q2単独怎么使用:直接 / 支持
2027年3月期 第2四半期決算短信・貨物需要の地理怎么使用:直接证据;外部现实校验:05、11;专项深挖:05、11
2027年3月期 第2四半期決算短信・見通し/リスク記述怎么使用:直接 / 支持;一手验证:14;外部现实校验:06、12;反向验证:35;专项深挖:12、14
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接 / 支持;一手验证:12、28;其他用途:反证
2027年3月期 第2四半期決算短信・営業外/ヘッジ怎么使用:直接 / 支持
2027年3月期 第2四半期決算短信・包括利益とヘッジ怎么使用:直接证据;一手验证:21;外部现实校验:32;专项深挖:21、32
2026年3月期 決算短信・支払利息の推移怎么使用:直接证据
2027年3月期 第1四半期決算短信・業績予想修正怎么使用:直接 / 支持
2026年3月期 決算短信・内航海運の概況怎么使用:直接证据;专项深挖:02、10
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:16
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:16;反向验证:16
2027年3月期 第2四半期決算短信・損益計算書怎么使用:直接证据;专项深挖:16
2026年3月期 決算短信・特別利益の推移怎么使用:直接证据;一手验证:32;专项深挖:16、32;同业比较:16;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域14) / 定向深挖(研究域06) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・前提条件;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報;直接证据 / 支持证据 / 定向深挖(研究域05) / 定向深挖(研究域15)|2027年3月期 第2四半期決算短信・内航海運の概況;直接证据 / 外部现实(研究域02) / 外部现实(研究域15)|ユナイテッド海、今期経常を21%上方修正(株探);直接证据 / 支持证据|ユナイテッド海、今期経常を21%上方修正(株探)・Q2単独;直接证据 / 外部现实(研究域05) / 外部现实(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11)|2027年3月期 第2四半期決算短信・貨物需要の地理;直接证据 / 支持证据 / 一手证据(研究域14) / 外部现实(研究域06) / 外部现实(研究域12) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・見通し/リスク記述;直接证据 / 支持证据 / 反证 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想;直接证据 / 支持证据|2027年3月期 第2四半期決算短信・営業外/ヘッジ;直接证据 / 一手证据(研究域21) / 外部现实(研究域32) / 定向深挖(研究域21) / 定向深挖(研究域32)|2027年3月期 第2四半期決算短信・包括利益とヘッジ;直接证据|2026年3月期 決算短信・支払利息の推移;直接证据 / 支持证据|2027年3月期 第1四半期決算短信・業績予想修正;直接证据 / 定向深挖(研究域02) / 定向深挖(研究域10)|2026年3月期 決算短信・内航海運の概況;直接证据 / 支持证据 / 一手证据(研究域16)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域16) / 反证(研究域16)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 定向深挖(研究域16)|2027年3月期 第2四半期決算短信・損益計算書;直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 決算短信・特別利益の推移
完整研究记录(核对用)
研究原文:Freight-to-profit engine: ton-miles, yen, fuel and the two clocks|Fixed vessel costs turn a supply-distance shock, amplified by the yen and partly offset by fuel, into a doubling of profit; hedges damp rather than create it; the coastal book repriced with a lag. The same constraints are the failure-branch fragility.
内部研究类型:main_causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Explains why standalone earnings look strong now but are not mid-cycle, and why the acquirer's price did not capitalise the windfall.
不确定性(原始记录):No independent ton-mile data; contract/spot split and hedge coverage undisclosed.
F094|13|要约何时启动,条件和挤出路径是什么?
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(21项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接证据;一手验证:13、18、29、30、35
公開買付けの開始予定に関するお知らせ・前提条件と期間怎么使用:直接证据;外部现实校验:29;专项深挖:13、29、35
日本郵船・NSユナイテッド海運子会社化の続報怎么使用:直接证据;外部现实校验:07、13、30;专项深挖:13、30
公開買付け開始予告への賛同・上場廃止の見通し怎么使用:直接证据;一手验证:30;专项深挖:30
公開買付けの開始予定に関するお知らせ・本取引の全体像怎么使用:直接证据;一手验证:35;专项深挖:07、24、35
日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について怎么使用:直接证据;一手验证:07、13、23、26;反向验证:26
公開買付け開始予告への賛同・自社株公開買付けの予定怎么使用:直接证据;外部现实校验:23;专项深挖:23
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接证据;一手验证:12、28
2027年3月期 第2四半期決算短信・前提条件怎么使用:直接 / 支持;一手验证:06、14;专项深挖:06、14
2027年3月期 第2四半期決算短信・見通し/リスク記述怎么使用:直接 / 支持;一手验证:14;外部现实校验:06、12;反向验证:35;专项深挖:12、14
2027年3月期 第2四半期決算短信・財政状態怎么使用:直接证据;一手验证:20
2026年3月期 決算短信・貸借対照表(船舶)怎么使用:直接证据;一手验证:20;专项深挖:20
NS UNITED REPORT 2026 (Integrated Report)怎么使用:直接证据;一手验证:04、08;外部现实校验:09
NS UNITED REPORT 2026 — グループ構成と沿革怎么使用:直接证据;专项深挖:01、03、07、09
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:直接证据;一手验证:22、28;外部现实校验:16、33
9110.T snapshot — 公開買付け前の評価水準怎么使用:直接证据;专项深挖:27、31;同业比较:27;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF怎么使用:直接证据;一手验证:02、03、05、09、10;同业比较:02;其他用途:历史
NSユナイテッド海運 業績推移と財務健全性怎么使用:直接证据;外部现实校验:22、28;专项深挖:22、28、33
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接 / 支持;一手验证:03、05、15;反向验证:02
2026年3月期 決算短信・内航海運の概況怎么使用:直接证据;专项深挖:02、10
2027年3月期 第2四半期決算短信・内航海運の概況怎么使用:直接 / 支持;专项深挖:05、15
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域13) / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 外部现实(研究域29) / 定向深挖(研究域13) / 定向深挖(研究域29) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・前提条件と期間;直接证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13) / 定向深挖(研究域30)|日本郵船・NSユナイテッド海運子会社化の続報;直接证据 / 一手证据(研究域30) / 定向深挖(研究域30)|公開買付け開始予告への賛同・上場廃止の見通し;直接证据 / 一手证据(研究域35) / 定向深挖(研究域07) / 定向深挖(研究域24) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・本取引の全体像;直接证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域26) / 反证(研究域26)|日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について;直接证据 / 外部现实(研究域23) / 定向深挖(研究域23)|公開買付け開始予告への賛同・自社株公開買付けの予定;直接证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域14) / 定向深挖(研究域06) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・前提条件;直接证据 / 支持证据 / 一手证据(研究域14) / 外部现实(研究域06) / 外部现实(研究域12) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・見通し/リスク記述;直接证据 / 一手证据(研究域20)|2027年3月期 第2四半期決算短信・財政状態;直接证据 / 一手证据(研究域20) / 定向深挖(研究域20)|2026年3月期 決算短信・貸借対照表(船舶);直接证据 / 一手证据(研究域04) / 一手证据(研究域08) / 外部现实(研究域09)|NS UNITED REPORT 2026 (Integrated Report);直接证据 / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域07) / 定向深挖(研究域09)|NS UNITED REPORT 2026 — グループ構成と沿革;直接证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す;直接证据 / 历史/同业比较(研究域27) / 定向深挖(研究域27) / 定向深挖(研究域31)|9110.T snapshot — 公開買付け前の評価水準;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 历史/同业比较(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF;直接证据 / 外部现实(研究域22) / 外部现实(研究域28) / 定向深挖(研究域22) / 定向深挖(研究域28) / 定向深挖(研究域33)|NSユナイテッド海運 業績推移と財務健全性;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報;直接证据 / 定向深挖(研究域02) / 定向深挖(研究域10)|2026年3月期 決算短信・内航海運の概況;直接证据 / 支持证据 / 定向深挖(研究域05) / 定向深挖(研究域15)|2027年3月期 第2四半期決算短信・内航海運の概況
完整研究记录(核对用)
研究原文:Research Debt carried forward|Priority-1 debts are procedural and future-dated (launch, squeeze-out, fairness); priority-2/3 debts concern the operating base and integration. None has a reasonable current public path, so none requires reopening Research.
内部研究类型:research_debt_set
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The first scheduled evidence is the launch notice; resolving the priority-1 items converts timetable estimates into dates and fixes minority terms.
不确定性(原始记录):All depend on disclosures that first become public after the Review cut-off.
F095|09|价格是在业绩翻倍的同一周里定的,这个差没有被分享
研究范围:开放研究+35项覆盖检查
写入正文:09|价格是在业绩翻倍的同一周里定的,这个差没有被分享12|价格在利润翻倍的同一周里定下,窗口红利留给了收购方
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(15项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:13、18、29、30、35
公開買付けの開始予定に関するお知らせ・前提条件と期間怎么使用:直接证据;外部现实校验:29;专项深挖:13、29、35
公開買付け開始予告への賛同・上場廃止の見通し怎么使用:直接证据;一手验证:30;专项深挖:30
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接证据;一手验证:03、05、15;反向验证:02
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:08、14
ユナイテッド海、今期経常を21%上方修正(株探)怎么使用:直接证据;外部现实校验:02、15
ユナイテッド海、今期経常を21%上方修正(株探)・Q2単独怎么使用:直接 / 支持
2027年3月期 第2四半期決算短信・貨物需要の地理怎么使用:直接证据;外部现实校验:05、11;专项深挖:05、11
2027年3月期 第1四半期決算短信・業績予想修正怎么使用:直接 / 支持
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接 / 支持;一手验证:12、28
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:直接证据;一手验证:22、28;外部现实校验:16、33
日本郵船・NSユナイテッド海運子会社化の続報怎么使用:直接 / 支持;外部现实校验:07、13、30;专项深挖:13、30
公開買付けの開始予定に関するお知らせ・買付価格の算定怎么使用:直接 / 支持;一手验证:27;专项深挖:27
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域18) / 一手证据(研究域29) / 一手证据(研究域30) / 一手证据(研究域35)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 外部现实(研究域29) / 定向深挖(研究域13) / 定向深挖(研究域29) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・前提条件と期間;直接证据 / 一手证据(研究域30) / 定向深挖(研究域30)|公開買付け開始予告への賛同・上場廃止の見通し;直接证据 / 支持证据 / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報;直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況;直接证据 / 外部现实(研究域02) / 外部现实(研究域15)|ユナイテッド海、今期経常を21%上方修正(株探);直接证据 / 支持证据|ユナイテッド海、今期経常を21%上方修正(株探)・Q2単独;直接证据 / 外部现实(研究域05) / 外部现实(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11)|2027年3月期 第2四半期決算短信・貨物需要の地理;直接证据 / 支持证据|2027年3月期 第1四半期決算短信・業績予想修正;直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想;直接证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す;直接证据 / 支持证据 / 外部现实(研究域07) / 外部现实(研究域13) / 外部现实(研究域30) / 定向深挖(研究域13) / 定向深挖(研究域30)|日本郵船・NSユナイテッド海運子会社化の続報;直接证据 / 支持证据 / 一手证据(研究域27) / 定向深挖(研究域27)|公開買付けの開始予定に関するお知らせ・買付価格の算定;直接证据|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Transaction × fundamentals|The ¥10,600 was struck in the same week the target's interim profit trajectory doubled and was not repriced after the October upgrade; the price therefore capitalises pre-shock fundamentals plus control value, leaving the ton-mile windfall largely with the acquirer. This asymmetry is the most important cross-domain fact for judging fairness.
内部研究类型:cross_domain_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Minorities sell before the windfall is crystallised in reported results; fairness depends on process evidence not yet seen.
不确定性(原始记录):Fairness process unknown.
F096|08|第一笔大额回购是交易环节,不是股东政策
研究范围:35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(11项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF怎么使用:直接 / 支持;一手验证:02、03、05、09、10;同业比较:02;其他用途:历史
2027年3月期 第2四半期決算短信・財政状態怎么使用:直接 / 支持;一手验证:20
NSユナイテッド海運 財務推移(有報ベース)怎么使用:直接 / 支持;外部现实校验:17、18;专项深挖:18、29
2026年3月期 決算短信・CF関連指標怎么使用:直接 / 支持;专项深挖:18、22、33;同业比较:18、22;其他用途:历史
2026年3月期 決算短信・支払利息の推移怎么使用:直接证据
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接 / 支持;一手验证:07、24
日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について怎么使用:直接 / 支持;一手验证:07、13、23、26;反向验证:26
公開買付けの開始予定に関するお知らせ・本取引の全体像怎么使用:直接 / 支持;一手验证:35;专项深挖:07、24、35
公開買付け開始予告への賛同・自社株公開買付けの予定怎么使用:直接 / 支持;外部现实校验:23;专项深挖:23
公開買付け開始予告への賛同・上場廃止の見通し怎么使用:直接证据;一手验证:30;专项深挖:30
2026年3月期 決算短信・株主資本等変動計算書怎么使用:直接 / 支持;一手验证:25;专项深挖:25
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 历史/同业比较(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF;直接证据 / 支持证据 / 一手证据(研究域20)|2027年3月期 第2四半期決算短信・財政状態;直接证据 / 支持证据 / 外部现实(研究域17) / 外部现实(研究域18) / 定向深挖(研究域18) / 定向深挖(研究域29)|NSユナイテッド海運 財務推移(有報ベース);直接证据 / 支持证据 / 历史/同业比较(研究域18) / 历史/同业比较(研究域22) / 定向深挖(研究域18) / 定向深挖(研究域22) / 定向深挖(研究域33)|2026年3月期 決算短信・CF関連指標;直接证据|2026年3月期 決算短信・支払利息の推移;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域24)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域13) / 一手证据(研究域23) / 一手证据(研究域26) / 反证(研究域26)|日本郵船株式会社による当社株式に対する公開買付け開始予告への賛同について;直接证据 / 支持证据 / 一手证据(研究域35) / 定向深挖(研究域07) / 定向深挖(研究域24) / 定向深挖(研究域35)|公開買付けの開始予定に関するお知らせ・本取引の全体像;直接证据 / 支持证据 / 外部现实(研究域23) / 定向深挖(研究域23)|公開買付け開始予告への賛同・自社株公開買付けの予定;直接证据 / 一手证据(研究域30) / 定向深挖(研究域30)|公開買付け開始予告への賛同・上場廃止の見通し;直接证据 / 支持证据 / 一手证据(研究域25) / 定向深挖(研究域25)|2026年3月期 決算短信・株主資本等変動計算書
完整研究记录(核对用)
研究原文:Balance sheet × transaction structure|The net-cash position lets the ¥36.2bn self-tender be funded internally, which lets Nippon Steel halve its stake at ¥7,676 without market impact: financial strength created the deal's plumbing, not just its price.
内部研究类型:cross_domain_mechanism
内部来源标记:COVERAGE35
普通股东含义(原始记录):Minorities' ¥10,600 leg is separate from the internally funded self-tender.
不确定性(原始记录):Tax/control allocation behind ¥7,676 is inferred.
F097|12|几内亚的投产时间表,成了日本船东利润拆解里的一项
研究范围:开放研究+35项覆盖检查
写入正文:12|几内亚的投产时间表,成了日本船东利润拆解里的一项
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(8项,重复标签已合并)
2027年3月期 第2四半期決算短信・貨物需要の地理怎么使用:直接证据;外部现实校验:05、11;专项深挖:05、11
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接 / 支持;一手验证:11、12;外部现实校验:08、14
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接证据;一手验证:03、05、15;反向验证:02
ユナイテッド海、今期経常を21%上方修正(株探)怎么使用:直接证据;外部现实校验:02、15
ユナイテッド海、今期経常を21%上方修正(株探)・Q2単独怎么使用:直接 / 支持
2027年3月期 第2四半期決算短信・見通し/リスク記述怎么使用:直接 / 支持;一手验证:14;外部现实校验:06、12;反向验证:35;专项深挖:12、14
2027年3月期 第2四半期決算短信・業績予想怎么使用:一手验证:12、28;其他用途:反证
查看完整证据标签(核对用)
直接证据 / 外部现实(研究域05) / 外部现实(研究域11) / 定向深挖(研究域05) / 定向深挖(研究域11)|2027年3月期 第2四半期決算短信・貨物需要の地理;直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況;直接证据 / 支持证据 / 一手证据(研究域15)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報;直接证据 / 外部现实(研究域02) / 外部现实(研究域15)|ユナイテッド海、今期経常を21%上方修正(株探);直接证据 / 支持证据|ユナイテッド海、今期経常を21%上方修正(株探)・Q2単独;直接证据 / 支持证据 / 一手证据(研究域14) / 外部现实(研究域06) / 外部现实(研究域12) / 反证(研究域35) / 定向深挖(研究域12) / 定向深挖(研究域14)|2027年3月期 第2四半期決算短信・見通し/リスク記述;反证 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想
完整研究记录(核对用)
研究原文:Geography × cycle|The Atlantic-basin ore ramp lengthens hauls and tightens the whole dry-bulk complex the fleet serves, so a mining-commissioning schedule in Guinea is, mechanically, a line item in a Japanese carrier's profit bridge this year.
内部研究类型:cross_domain_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Standalone fallback earnings depend on remote commissioning and Chinese demand.
不确定性(原始记录):No independent shipment statistics.
F098|12|折价和溢价是同一个事实
研究范围:开放研究+35项覆盖检查
写入正文:12|折价和溢价是同一个事实
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(8项,重复标签已合并)
NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ怎么使用:直接证据;一手验证:07、24
9110.T snapshot — 公開買付け前の評価水準怎么使用:直接证据;专项深挖:27、31;同业比较:27;其他用途:历史
公開買付けの開始予定に関するお知らせ・買付価格の算定怎么使用:直接 / 支持;一手验证:27;专项深挖:27
9110.T 月次OHLCV — 2021年以降の経路怎么使用:直接 / 支持;一手验证:34
2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF怎么使用:直接证据;一手验证:02、03、05、09、10;同业比较:02;其他用途:历史
2027年3月期 第2四半期決算短信・包括利益とヘッジ怎么使用:直接证据;一手验证:21;外部现实校验:32;专项深挖:21、32
NSユナイテッド海運 業績推移と財務健全性怎么使用:直接证据;外部现实校验:22、28;专项深挖:22、28、33
2026年3月期 決算短信・前期実績(FY3/25)怎么使用:直接证据;专项深挖:28;同业比较:05、06、12、15、28;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 一手证据(研究域24)|NSユナイテッド海運株式会社株式に対する公開買付けの開始予定に関するお知らせ;直接证据 / 历史/同业比较(研究域27) / 定向深挖(研究域27) / 定向深挖(研究域31)|9110.T snapshot — 公開買付け前の評価水準;直接证据 / 支持证据 / 一手证据(研究域27) / 定向深挖(研究域27)|公開買付けの開始予定に関するお知らせ・買付価格の算定;直接证据 / 支持证据 / 一手证据(研究域34)|9110.T 月次OHLCV — 2021年以降の経路;直接证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 历史/同业比较(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF;直接证据 / 一手证据(研究域21) / 外部现实(研究域32) / 定向深挖(研究域21) / 定向深挖(研究域32)|2027年3月期 第2四半期決算短信・包括利益とヘッジ;直接证据 / 外部现实(研究域22) / 外部现实(研究域28) / 定向深挖(研究域22) / 定向深挖(研究域28) / 定向深挖(研究域33)|NSユナイテッド海運 業績推移と財務健全性;直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域28) / 定向深挖(研究域28)|2026年3月期 決算短信・前期実績(FY3/25)
完整研究记录(核对用)
研究原文:Governance × valuation history|A two-parent register (~52%) both explains the persistent sub-book rating (the float never governed) and makes the exit executable: the discount and the premium are the same fact read at two moments.
内部研究类型:cross_domain_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The premium is largely the unwinding of a governance discount.
不确定性(原始记录):Pre-deal rating is read from a single June close.
F099|06|利润是怎么从运距变成现金的
研究范围:开放研究+35项覆盖检查
写入正文:06|利润是怎么从运距变成现金的
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(18项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:16
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:16;反向验证:16
2027年3月期 第2四半期決算短信・損益計算書怎么使用:直接证据;专项深挖:16
2026年3月期 決算短信・特別利益の推移怎么使用:直接证据;一手验证:32;专项深挖:16、32;同业比较:16;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)・セグメント情報怎么使用:直接证据;一手验证:17、18;外部现实校验:25
2026年3月期 第3四半期決算短信〔日本基準〕(連結)怎么使用:直接证据;外部现实校验:10
2026年3月期 決算短信・外航海運の概況怎么使用:直接证据;专项深挖:02、08、12、15
2026年3月期 決算短信・内航海運の概況怎么使用:直接证据;专项深挖:02、10
2026年3月期 決算短信・連結損益計算書怎么使用:直接证据;专项深挖:16
2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF怎么使用:支持证据;一手验证:02、03、05、09、10;同业比较:02;其他用途:历史
NSユナイテッド海運 企業解析(有価証券報告書ベース)怎么使用:直接证据
2026年3月期 決算短信・前期実績(FY3/25)怎么使用:直接证据;专项深挖:28;同业比较:05、06、12、15、28;其他用途:历史
2027年3月期 第2四半期決算短信・業績予想怎么使用:直接 / 支持;一手验证:12、28
NSユナイテッド海運 業績推移と財務健全性怎么使用:直接证据;外部现实校验:22、28;专项深挖:22、28、33
日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す怎么使用:支持证据;一手验证:22、28;外部现实校验:16、33
2027年3月期 第2四半期決算短信・営業外/ヘッジ怎么使用:直接 / 支持
2027年3月期 第2四半期決算短信・包括利益とヘッジ怎么使用:直接证据;一手验证:21;外部现实校验:32;专项深挖:21、32
2026年3月期 決算短信・支払利息の推移怎么使用:直接证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域16)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域16) / 反证(研究域16)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 定向深挖(研究域16)|2027年3月期 第2四半期決算短信・損益計算書;直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域16) / 定向深挖(研究域16) / 定向深挖(研究域32)|2026年3月期 決算短信・特別利益の推移;直接证据 / 一手证据(研究域17) / 一手证据(研究域18) / 外部现实(研究域25)|2026年3月期 決算短信〔日本基準〕(連結)・セグメント情報;直接证据 / 外部现实(研究域10)|2026年3月期 第3四半期決算短信〔日本基準〕(連結);直接证据 / 定向深挖(研究域02) / 定向深挖(研究域08) / 定向深挖(研究域12) / 定向深挖(研究域15)|2026年3月期 決算短信・外航海運の概況;直接证据 / 定向深挖(研究域02) / 定向深挖(研究域10)|2026年3月期 決算短信・内航海運の概況;直接证据 / 定向深挖(研究域16)|2026年3月期 決算短信・連結損益計算書;支持证据 / 一手证据(研究域02) / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域09) / 一手证据(研究域10) / 历史/同业比较(研究域02)|2026年3月期 決算短信〔日本基準〕(連結)・財政状態とCF;直接证据|NSユナイテッド海運 企業解析(有価証券報告書ベース);直接证据 / 历史/同业比较(研究域05) / 历史/同业比较(研究域06) / 历史/同业比较(研究域12) / 历史/同业比较(研究域15) / 历史/同业比较(研究域28) / 定向深挖(研究域28)|2026年3月期 決算短信・前期実績(FY3/25);直接证据 / 支持证据 / 一手证据(研究域12) / 一手证据(研究域28)|2027年3月期 第2四半期決算短信・業績予想;直接证据 / 外部现实(研究域22) / 外部现实(研究域28) / 定向深挖(研究域22) / 定向深挖(研究域28) / 定向深挖(研究域33)|NSユナイテッド海運 業績推移と財務健全性;支持证据 / 一手证据(研究域22) / 一手证据(研究域28) / 外部现实(研究域16) / 外部现实(研究域33)|日本郵船 決算/中間純利益2倍超、1.6兆円投資の成果で成長目指す;直接证据 / 支持证据|2027年3月期 第2四半期決算短信・営業外/ヘッジ;直接证据 / 一手证据(研究域21) / 外部现实(研究域32) / 定向深挖(研究域21) / 定向深挖(研究域32)|2027年3月期 第2四半期決算短信・包括利益とヘッジ;直接证据|2026年3月期 決算短信・支払利息の推移
完整研究记录(核对用)
研究原文:Accounting × interpretation|Planned vessel-sale gains are disclosed, cash-backed and recurring in kind but not in size; every valuation statement therefore runs off ordinary profit and book value, with headline EPS shown only to be discounted. The accounting informs rather than obscures.
内部研究类型:cross_domain_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):No accounting issue stands between minorities and an informed tender decision; normalisation, not suspicion, is the treatment.
不确定性(原始记录):Securities-report-level note detail not reviewed.
F100|03|LNG业务藏在增长看起来停滞的沿海分部里
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
NS UNITED REPORT 2026 — 内航LNGのパイオニア怎么使用:直接证据;专项深挖:03、04、09
NS UNITED REPORT 2026 — グループ構成と沿革怎么使用:直接证据;专项深挖:01、03、07、09
2027年3月期 第2四半期決算短信・内航海運の概況怎么使用:直接 / 支持;专项深挖:05、15
2027年3月期 第2四半期決算短信・セグメント情報怎么使用:直接 / 支持;一手验证:03、05、15;反向验证:02
2026年3月期 決算短信・内航海運の概況怎么使用:直接证据;专项深挖:02、10
2027年3月期 第2四半期決算短信・経営成績の概況怎么使用:直接证据;一手验证:11、12;外部现实校验:08、14
查看完整证据标签(核对用)
直接证据 / 定向深挖(研究域03) / 定向深挖(研究域04) / 定向深挖(研究域09)|NS UNITED REPORT 2026 — 内航LNGのパイオニア;直接证据 / 定向深挖(研究域01) / 定向深挖(研究域03) / 定向深挖(研究域07) / 定向深挖(研究域09)|NS UNITED REPORT 2026 — グループ構成と沿革;直接证据 / 支持证据 / 定向深挖(研究域05) / 定向深挖(研究域15)|2027年3月期 第2四半期決算短信・内航海運の概況;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域05) / 一手证据(研究域15) / 反证(研究域02)|2027年3月期 第2四半期決算短信・セグメント情報;直接证据 / 定向深挖(研究域02) / 定向深挖(研究域10)|2026年3月期 決算短信・内航海運の概況;直接证据 / 一手证据(研究域11) / 一手证据(研究域12) / 外部现实(研究域08) / 外部现实(研究域14)|2027年3月期 第2四半期決算短信・経営成績の概況
完整研究记录(核对用)
研究原文:Energy transition × coastal book|The LNG franchise sits inside the coastal segment whose headline profit fell this half: the group's most future-facing asset is currently its least visible, and it transfers to NYK inside the coastal perimeter.
内部研究类型:cross_domain_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Value a bulk multiple may miss is ceded at the tender price.
不确定性(原始记录):No standalone LNG economics disclosed.
F101|10|这张月线在回答什么:价格被合同钉住以后,旧结构还剩什么
写入正文:10|这张月线在回答什么:价格被合同钉住以后,旧结构还剩什么10|八成时间在4,000日元以下,2021至2024年四次被同一个高点挡住10|2026年的一步:价格离开了所有常见位置,然后纹丝不动10|纯价格状态:合同悬停在周期结构之上,支撑是法律性的10|价格对事件的响应:公告把价格推上去,业绩翻倍却几乎没有动静10|后续什么会确认,什么会推翻这个技术状态14|八个模块的得分与理由
还不能确定:受保护的 Technical Research 结构;公开边界以其正文路由为准。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:Protected Technical Synthesis (dereference-only reference)
内部研究类型:protected_technical_synthesis
内部来源标记:TECHNICAL
不确定性(原始记录):受保护的 Technical Research 结构;公开边界以其正文路由为准。
公开边界:受保护 Technical Research 仅保留可追踪身份,本索引不重写其内部语义。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | Claude Research Lane |
|---|---|
| Review Date | 2026-11-09 |
| Score Version | V3.2 |
| Publication Source SHA | 94f50ccfe80f44476f9e30d7e1105873f2cf78a0 |
| Delivery Commit SHA | 94f50ccfe80f44476f9e30d7e1105873f2cf78a0 |
| Delivery Runtime Fingerprint | 2602446d7ce949535e8f178fbf279f5caa1a94e2d89d790554c72b6ab9946cf6 |
| Research Authority SHA | 8484dd6fa1bb2c23409435b8578f4302c0e86dc4 |
| Canonical Snapshot | ecab1642-6a9f-56c1-be5b-3fdd1f43f220 |
| Canonical Revision | 1 |