北海道区域电网、发电资产、长期客户与品牌构成高复制成本系统;2025年度受监管零售部门和自由化部门均为盈利;泊3号机已取得设置变更许可并进入设计施工计划审查,若复运将显著降低燃料采购压力并支持约11%的家庭规制电价降价目标。Vision2035又把Rapidus、数据中心等新增负荷纳入2030/2035零售销量290/330亿kWh目标,形成少见的区域需求增长期权。
9509
北海道電力株式会社(Hokkaido Electric Power Company, Incorporated)
北海道电力主营北海道地区发电与电力零售,拥有水力、火力以及目前停运中的泊核电资产;同时通过北海道电力网络运营区域送配电网络,并布局再生能源、储能、氢氨、能源服务和面向半导体、数据中心等新增产业负荷的供电。
最近亮点:2026年度Q1销售2,144亿日元、同比+5.9%,营业利润244亿日元、同比-44.3%,经常利润187亿日元、同比-55.0%,归母净利润147亿日元、同比-52.0%。燃料费调整时差从前年差益转为本期差损,拖累约180亿日元;剔除时差后经常利润约287亿日元,仍低于前年差调整后的336亿日元。Q1零售售电量48.37亿kWh、同比-2.9%,其他公司销售37.34亿kWh、同比+20.0%。
泊3号机防潮堤工程完工时间确定为2027年8月,复运仍依赖审查、工事、使用前检查和安全对策,时间存在继续后移可能;2025年度经营现金流约1,145亿日元、投资现金流约-2,131亿日元,自由现金流约-985亿日元;Q1末有息负债约1.642万亿日元、自己资本比率18.6%,利率上升已使Q1支払利息同比增加;零售量仍下降,未来2030销量目标需要显著反转现有趋势。
北海道电力是Power44里“电力零售未来增长逻辑最有条件发生变化”的公司之一:北海道家庭与传统需求长期受人口下降压制,但半导体、数据中心和GX产业投资正在把区域需求曲线从下行推向潜在上行,公司自己也把小售销量目标从2024年度227亿kWh提高到2030年290亿、2035年330亿。问题在于这不是免费增长——泊3号机仍未复运、公司当前全部核电停机,资本开支与债务很重,2025年度自由现金为负,零售Q1仍下降。泊3号机复运后若既能把规制电价下调约11%、又能靠新增负荷扩大销量,零售可能从“高成本防守业务”变成“低成本核电+新增产业需求的价值出口”;若复运继续延期或新增负荷兑现慢,低PBR会长期对应高资本成本与弱财务弹性。当前66.59/B+来自账面折价、区域基础设施、泊3号机真实进展和需求反转期权;没有更高,是因为现金、杠杆和复运时点都还没有毕业。 当前动作:重点观察|北海道电力的核心投资问题正在从“泊核电能不能批下来”转向“泊3号机能否按2027年尽早复运,并把低成本电源、北海道新增半导体/数据中心负荷与零售增长目标真正转成现金”。公司2026年度Q1经常利润同比下降55%,但燃料费调整时差解释了很大部分;剔除时差后利润仍下降,说明人工、物价、利息和修缮成本是真实压力。2025年度自由现金流约-985亿日元、Q1末有息负债约1.64万亿日元,资产负债表仍是硬约束。当前股价1,125日元、PBR约0.49倍具有显著账面折价,但泊3号机防潮堤完工时间已推到2027年8月,复运时间和实际降价/盈利效果仍需验证。
报告目录
01|投资问题与当前结论
01.1|核心问题:泊3号机能否把区域需求增长变成高于资本成本的现金回报
北海道电力长期面对两个结构性压力:北海道人口下降导致传统需求偏弱,以及泊核电长期停运后火力和外购电占比提高、燃料成本与资本结构受到冲击。
现在两条线都可能发生变化。
一方面,泊3号机已经取得设置变更许可,安全对策工程进入后半段,公司明确以2027年尽早复运为目标;另一方面,Rapidus、数据中心和其他GX产业正在北海道形成新增电力负荷。
因此本轮真正的问题是:
泊3号机复运带来的低成本电源,能否与新增产业负荷结合,使零售销量、单位供电成本、ROIC和自由现金同时改善,而不是只在利润表上形成一轮核电复运红利。
01.2|Power44问题:零售今天在缩,但公司押注未来从227亿kWh走向330亿kWh
2025年度北海道电力零售售电量约220.58亿kWh,同比下降3.0%。2026年度Q1又降2.9%至48.37亿kWh。
Q1下降既有竞争因素,也有春季高温导致暖房需求减少等天气因素。
但Vision2035给出的目标完全不同:
- 2024年度零售销量约227亿kWh;
- 2030年度目标290亿kWh以上;
- 2035年度目标330亿kWh以上。
公司判断北海道区域需求将因下一代半导体和大型数据中心进入,从长期下降转为显著增长。
这个目标如果兑现,意味着零售业务的性质会从“人口下降地区的客户防守”转向“新增大型产业负荷争夺”。
但从当前约220亿到330亿,需要超过100亿kWh增量,绝不能把规划当成已发生事实。
01.3|当前答案:利润修复过,但现金与资本结构仍然脆弱
2023年度公司曾出现经常亏损,随后2024—2026财年分别恢复到约873亿、641亿、613亿日元经常利润。
但2026年度公司只预测经常利润约300亿日元,同比下降约51%。Q1经常利润187亿,虽然完成度不低,但仍同比下降55%。
更重要的是2025年度经营现金流约1,145亿日元、投资现金流约-2,131亿日元,简单自由现金约-985亿日元。
所以当前应定义为:
盈利已经脱离危机状态,但财务基盘尚未完成修复;泊3号机复运是潜在结构转折,不是当前已经赚到的现金。
02|公司本质与商业模式
02.1|这是一个“电源 + 采购 + 零售 + 电网”的区域能源系统
公司通过水力、火力和外购电满足北海道需求,目前泊核电全部停运。
经济链条是:
自有/外购电源成本 → 需给和市场交易 → 零售/批发售电 → 燃料费调整与电价 → 现金流 → 电源、电网与安全投资。
北海道电力网络负责区域输配电,属于受监管基础设施;北海道电力本体承担发电和零售竞争。
02.2|当前没有核电运行,是理解这家公司最关键的反事实
2026年度Q1公司核电发电量为零,泊1—3号机全部未运行。
这意味着当前利润是在没有核电成本优势的情况下产生。
泊3号机若复运,价值不只是“增加一台发电机”,而是可能减少高成本火力/采购、降低燃料价格敞口,并让零售电价下降后仍保持供电经济性。
公司当前目标是在泊3号机复运后把家庭规制电价下调约11%。如果能在降价同时改善盈利,才说明核电成本优势真正进入客户价值和股东价值。
02.3|送配电是强壁垒资产,但同样需要巨额投资
北海道地域广、气候严寒、人口密度低,维持送电网络的单位成本天然较高。
区域网络难以被复制,构成强自然垄断壁垒;但极端天气、老化设备、再生能源接网和新产业负荷都要求持续资本开支。
因此电网是“强壁垒 + 高资本需求”,不是免费租金。
02.4|北海道新增产业负荷是本轮最特殊的增长期权
公司2026年度经营计划明确判断,Rapidus等下一代半导体工厂、大型数据中心及GX产业进入,将使过去下降的北海道电力需求反转并在中长期明显增长。
广域机构的需求预测也显示产业用电是未来主要增长来源,而家庭用电继续下降。
这使北海道电力的增长逻辑与普通成熟区域电力不同:不是人口增长,而是产业负荷密度上升。
03|产品、客户与供应链
03.1|家庭客户:规制与自由套餐并存,价格仍然高度敏感
公司家庭客户既包括特定需求部门的规制电价,也包括自由化套餐。
2025年度特定需求部门当期净利润118亿日元,自由化的一般需求部门净利润230亿日元,两者都为正。
这证明零售业务本身不是亏损补贴模型。
但家庭客户对电价高度敏感,泊3号机复运后约11%的降价目标说明公司也把价格竞争力视为核心客户价值。
03.2|法人客户:今天偏弱,未来可能成为最大的增长来源
2026年度Q1高压/特高压零售售电量同比下降约1.2%,低压小计下降约5.0%。
公司2030/2035的增量目标主要依赖半导体、数据中心和GX产业,而这些客户通常属于大型法人负荷。
因此下一阶段零售研究不能只看总量,必须拆分:
- Rapidus与供应链负荷;
- 数据中心接入;
- 传统制造业需求;
- 区域外客户;
- 客户毛利与供电成本。
03.3|批发正在成为当前重要去化出口
Q1其他公司售电量37.34亿kWh,同比+20%,全年公司预计约160亿kWh、同比+33.1%。
这说明在零售增长尚未出现时,公司更多依赖相对交易/批发渠道销售电量。
批发提高了电源组合灵活性,却也增加市场价格和收益波动。
真正好的未来结构应是:新增低成本核电与产业负荷共同扩大,使零售和批发都能选择高毛利出口,而不是长期用批发替代流失零售。
03.4|燃料供应和汇率仍是核心成本风险
当前无核电运行,火力和外购电仍决定大量边际成本。
2026年度Q1燃料费调整时差从前年差益转为差损,对同比经常利润拖累约180亿日元。
燃调机制最终能传导一部分成本,但不会消除季度时差和采购风险。
04|竞争格局与产业关系
04.1|电网有自然垄断,零售没有
北海道电力网络拥有区域输配电基础设施,物理上难以复制。
零售却面对其他新电力和大型电力公司竞争。公司自己在Q1资料中把“严峻竞争环境”列为零售量下降原因之一。
因此“北海道电力=北海道垄断”已经不是正确的投资表达。
04.2|泊3号机复运可能改变零售竞争函数
如果泊3号机复运后家庭规制电价能按公司当前设想下降约11%,北海道电力的价格竞争力会明显改善。
更重要的是,公司可能同时拥有更低供电成本和新增产业负荷。
这使核电与零售之间存在真正经济机制:低成本基荷电源不是故事本身,它通过更低客户价格、更高留存、更强投标能力和新增负荷兑现。
04.3|产业新增负荷也会吸引竞争者
数据中心和半导体客户规模大、议价能力强,也会主动采购绿色电力、PPA和多种能源解决方案。
因此北海道需求增长不等于北海道电力自动获得全部增量。
公司必须证明自己在价格、电源组合、接网速度、非化石属性和长期合同条件上能赢得客户。
05|护城河判断
北海道电力的护城河属于强区域基础设施壁垒 + 中等零售客户关系 + 潜在核电成本优势。
强项:
- 北海道区域网络难以复制;
- 发电、采购、零售和电网一体化能力;
- 长期品牌和客户入口;
- 未来大型产业客户更需要稳定大规模供电;
- 泊3号机若复运,可显著改善供电成本。
限制:
- 零售客户可以切换;
- 当前核电仍为零发电;
- 北海道气候和地理使网络维护成本高;
- 资本密集度极高;
- 低成本核电优势受监管和工程时点约束。
因此更准确的判断是:
北海道电力拥有别人很难复制的区域系统,但护城河最终要通过更低供电成本、更高客户留存和高于资本成本的ROIC体现。
06|财务质量与现金流
06.1|Q1 headline很差,剔除燃调时差后仍然是实质减益
2026年度Q1:
- 销售2,144亿日元,同比+5.9%;
- 营业利润244亿日元,同比-44.3%;
- 经常利润187亿日元,同比-55.0%;
- 归母净利润147亿日元,同比-52.0%。
燃料费调整时差拖累约180亿日元。
剔除时差后,经常利润由前年约336亿降至本期约287亿,仍下降约49亿。
公司指出人工、物价、利息等成本增加是重要原因。
所以不能把55%减益全部解释成时差,也不能把它全部视为经营恶化。
06.2|2025年度自由现金明显为负
2025年度:
- 经营现金流约1,145亿日元;
- 投资现金流约-2,131亿日元;
- 简单自由现金流约-985亿日元。
资本开支大幅高于经营现金,是当前财务质量最关键的限制。
泊核电安全工事、网络投资、再生能源与新增负荷接入都会继续消耗资本。
06.3|自己资本在恢复,但仍偏薄
2026年度Q1末:
- 总资产约2.536万亿日元;
- 纯资产约4,878亿日元;
- 自己资本比率18.6%;
- 有息负债约1.642万亿日元,较3月末增加约821亿日元。
公司Vision2035目标2035年度自己资本比率25%以上、将来30%,说明管理层也承认当前资本安全垫仍不足。
06.4|利率已经开始真实侵蚀利润
Q1支払利息约49亿日元,前年约31亿日元;平均利率从0.89%升至1.23%。
公司把利率上升造成的利息增加约13亿日元列为明确减益因素。
这意味着“高债务但日本利率低所以无所谓”的旧逻辑正在失效。
06.5|全年指引说明Q1不能简单外推
公司2026年度最新预测:
- 销售约9,700亿日元;
- 营业利润约480亿日元;
- 经常利润约300亿日元;
- 归母净利润约220亿日元。
相较2025年度经常利润613亿日元,预计下降约51%。
修缮、利息、物价与泊复运前相关费用会持续压制利润。
07|股东、管理层与治理
07.1|资本效率目标开始明确,但离目标仍有距离
Vision2035给出:
- 2030 ROIC 3.0%以上;
- 2035 ROIC 3.5%以上;
- ROE 8%以上;
- 2035经常利润900亿日元以上;
- 2035自己资本比率25%以上;
- EBITDA有息负债倍率8倍以下;
- 将来自己资本比率目标30%。
2025年度实际ROIC约2.8%、ROE10.4%、自己资本比率18.5%、EBITDA有息负债倍率10.3倍。
所以利润恢复快于资本结构恢复。
07.2|DOE 2%提高股东回报可预测性
公司已经导入DOE约2%的稳定分红方针。
但在泊3号机复运前,管理层明确表示会在追求DOE的同时优先考虑财务基盘恢复。
2025年度普通股分红32日元,2026年度预测33日元。
这是一种比单纯派息率更稳定的框架,却不是高股息承诺。
07.3|泊核电治理是最重要的管理层能力测试
泊3号机复运涉及原子力规制委员会审查、设计施工计划、使用前检查、防潮堤、安全对策和重大事故设施。
防潮堤当前综合进度约66.5%,公司7月30日把完成时点定为2027年8月,并以2027年尽早复运为目标。
任何工程、审查或安全问题都会改变投资逻辑,因此治理不能只看董事会结构,必须看项目执行与安全文化。
07.4|混合债务改善资本认定,但不等于无成本权益
公司2026年7月发行公募混合公司债,属于带劣后条款的长期资金工具。
它有助于资本结构和信用评级,但仍有利息和偿还/替代融资约束。
对普通股而言,应把它视为财务韧性工具,而不是利润来源。
08|资本政策
08.1|泊3号机是当前回报最高、也最不可省略的资本项目之一
公司已经为泊核电安全和复运投入大量资本。
如果3号机复运,能够降低燃料成本、支持约11%规制电价下调、增强客户价格竞争力,并提高新增产业负荷承接能力。
这是一笔潜在高经济回报资本。
但只有真正复运并稳定运行后,历史投入才转化为股东现金;延期期间资本继续沉淀。
08.2|新增产业负荷意味着还要继续投电网和电源
Rapidus、数据中心等大型负荷会提高区域需求,但也要求变电、送电、发电和储能投资。
因此“需求增长”不等于自由现金同步增长。
公司必须证明新增客户合同能够覆盖接网资本、发电资本和融资成本。
08.3|再生能源、氢氨和CCUS需要项目级ROIC纪律
公司通过绿色/转型融资支持可再生能源、氢、氨、CCUS等投资。
这些方向符合能源转型,但股东价值依然取决于项目回报。
尤其当前自己资本比率不足20%,资本选择必须比资产负债表强健公司更严格。
09|估值与安全边际
09.1|0.49倍PBR是实质折价
9月18日收盘1,125日元,市场口径PBR约0.49倍。
这比多数当前大型电力公司更低,市场显然仍给予泊长期停运、杠杆、资本开支和北海道需求历史疲弱较大折价。
09.2|低PBR有改善路径,但不是无条件便宜
折价收敛路径包括:
- 泊3号机复运;
- 燃料/采购成本下降;
- 零售价格竞争力改善;
- 半导体/数据中心负荷增长;
- ROIC升至3%—3.5%以上;
- 自己资本比率向25%恢复。
如果这些路径发生,0.49倍PBR存在明显重估空间。
但如果复运继续推迟、投资扩大而现金不改善,低PBR可能只是资本密集与低财务安全垫的合理折价。
09.3|当前PER约11倍并不极低,盈利指引已把复运前压力计入
公司预测EPS约100日元,1,125日元股价对应约11倍PER。
相较PBR,PER折价没有那么极端,因为2026年度利润预计大幅下降。
因此估值逻辑更应基于复运后的正常化现金与资本效率,而不是把当前一年EPS永久化。
09.4|33日元分红约2.9%,股东回报仍主要依靠重估和资产增长
预测股息率约2.93%。
这是合理现金回报,但不足以单独抵消核电、杠杆和工程时点风险。
未来总回报更依赖泊复运、每股净资产恢复与估值折价收敛。
10|Kabugami 技术结构
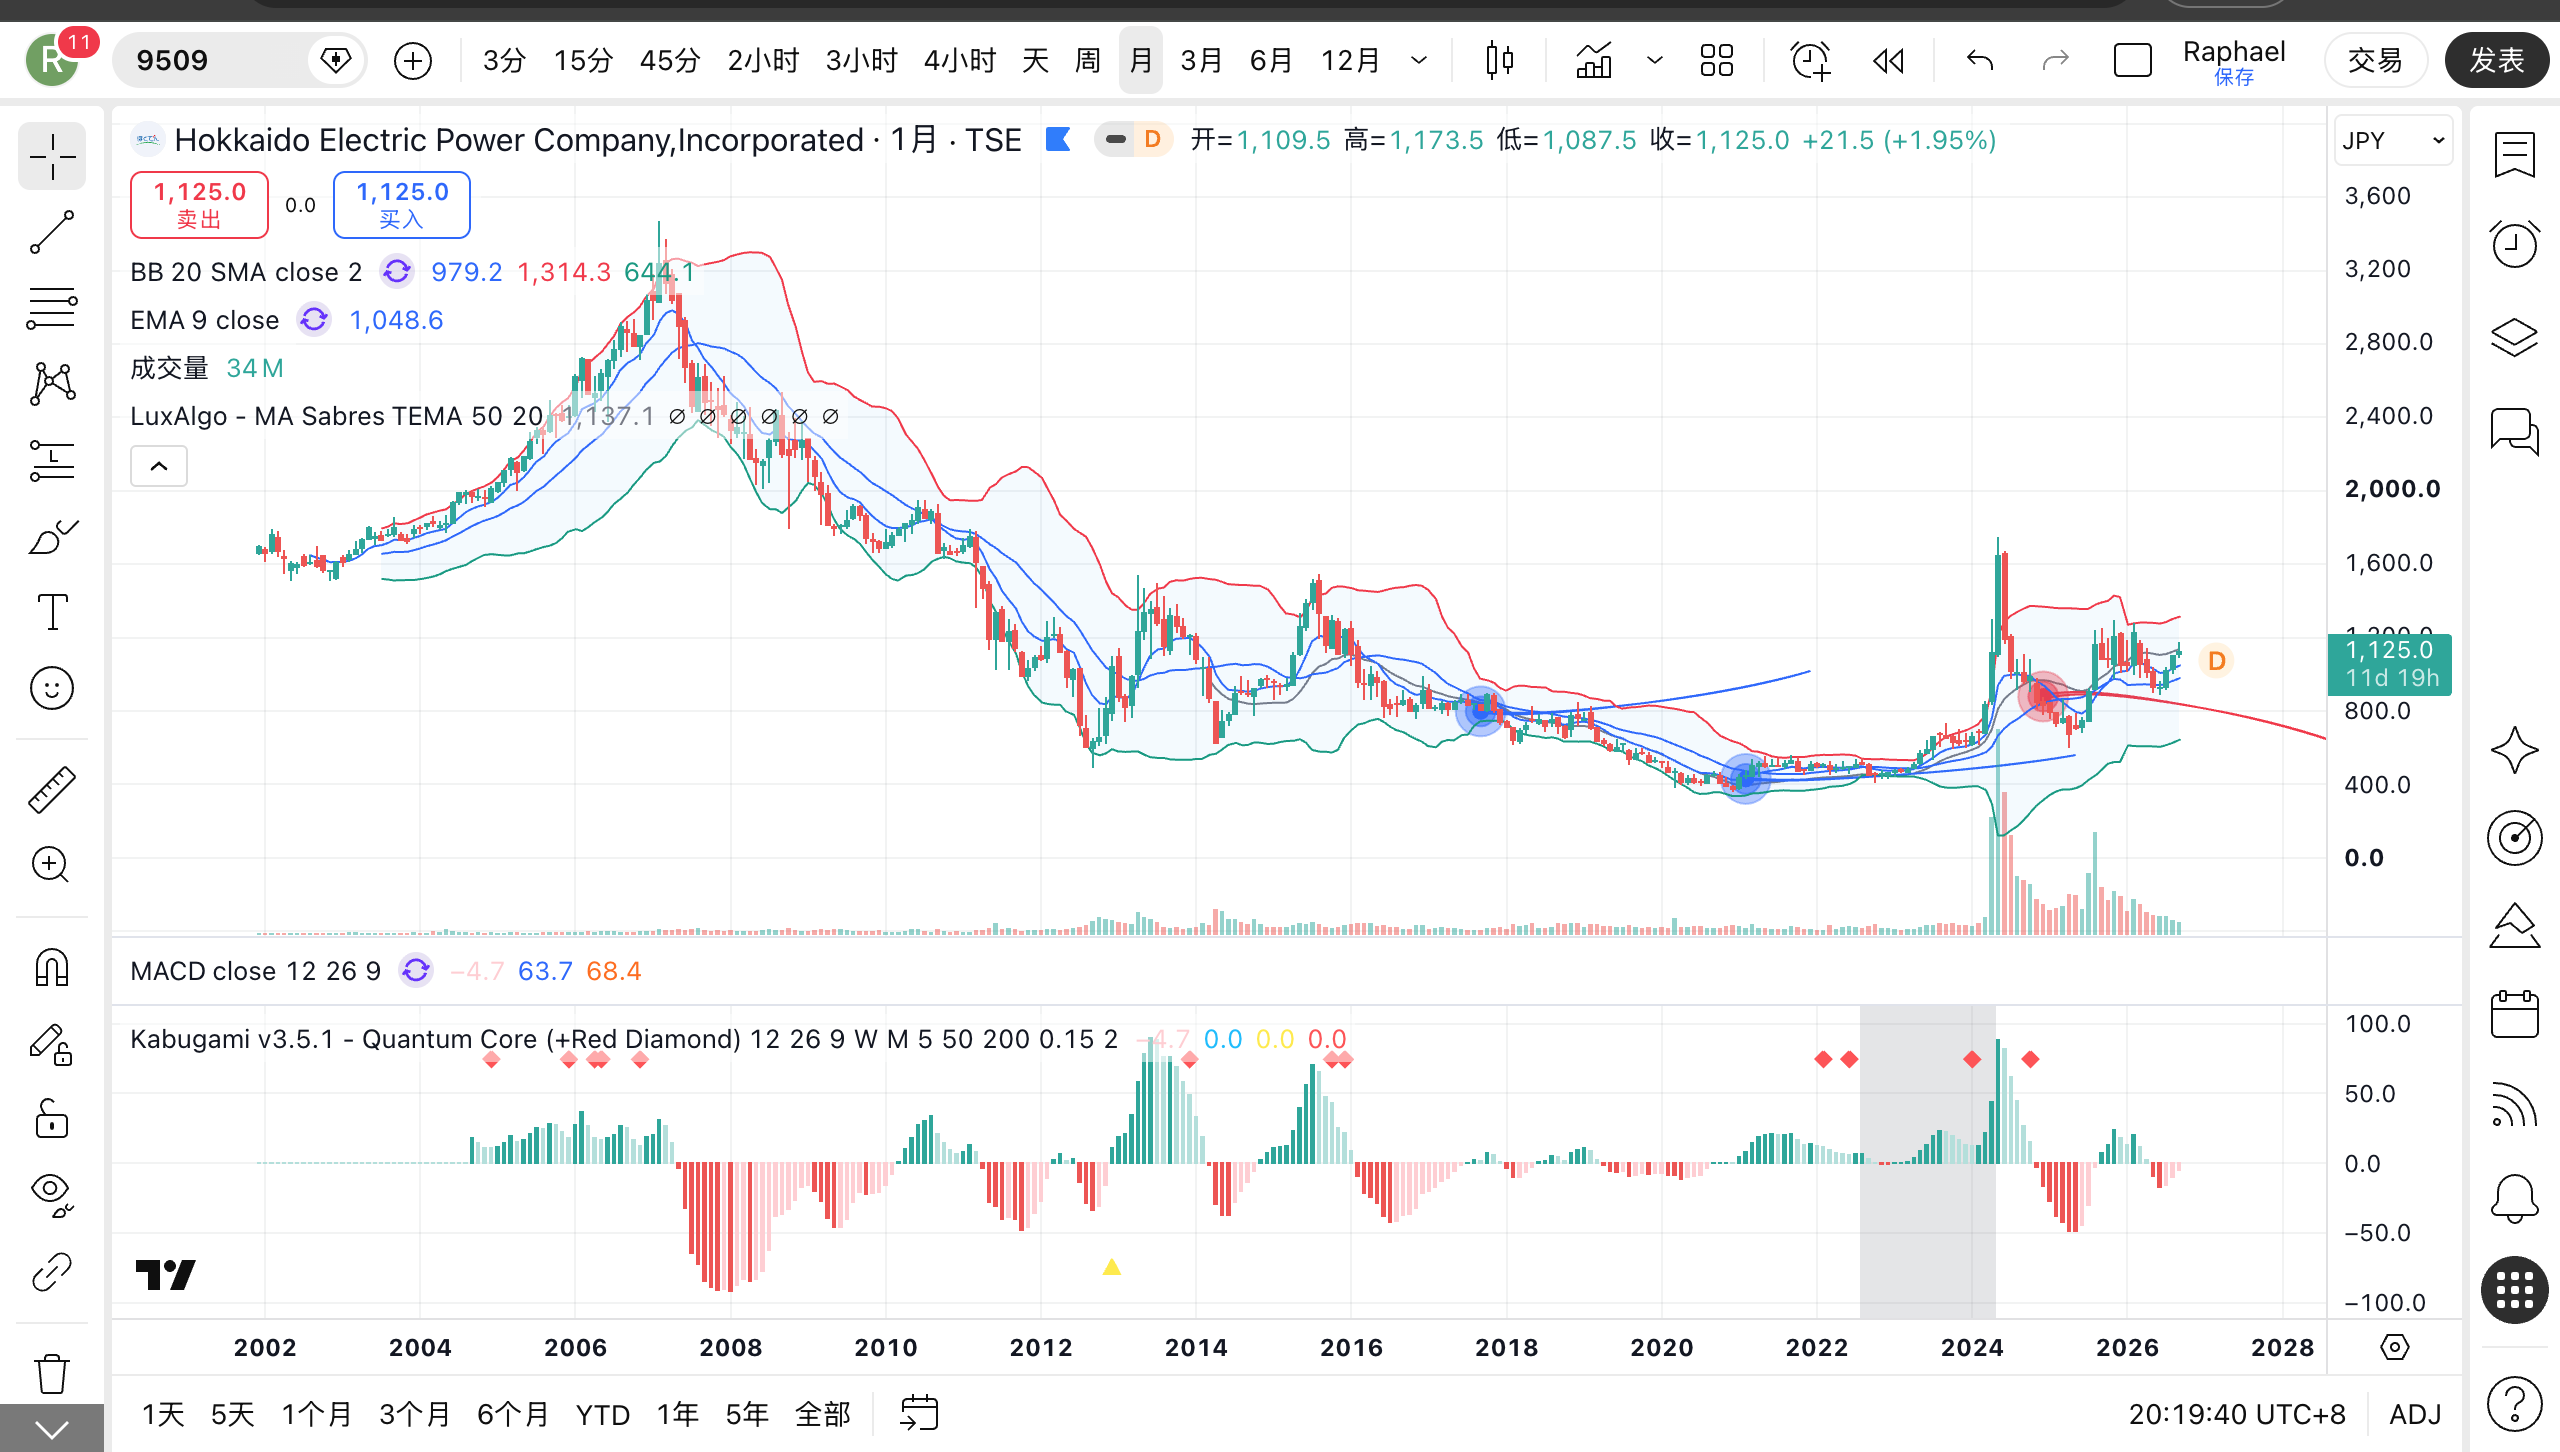
本Review指定的Owner原始月线图为WordPress Owner Media attachment 3917。该图通过现有Review-specific Owner Media路径绑定,属于公开视觉权威;以下Technical Research独立来自真实长期市场价格历史,Owner图不是唯一技术证据。
10.1|Technical Question:2024年1,750日元失败脉冲之后,2025—2026能否建立更高底部,而不是再次回到400—700日元旧状态
北海道电力2005—2007年曾运行于2,000—3,470日元高位;2011年福岛事故后价格结构发生长期下移。
2012最低487日元,2013一度反弹1,540,2015又冲到1,547,但都没有恢复长期高位;之后2016—2020持续走弱,2020最低359日元。
因此这只股票长期最典型的路径不是“没有反弹”,而是大脉冲经常被重新吸回低位。
2024年高1,750日元,是多年最强一次上冲,但2025年又最低跌到599.4。
所以当前最有信息量的问题是:
2024失败脉冲后,2025—2026的回收是否已经留下一个明显高于2020—2023旧底的新价格中心,还是未来仍会回到600日元附近。
10.2|2020—2023形成了长期低位重构
年度低点与收盘:
- 2020:低359、收375;
- 2021:低372、收513;
- 2022:低410、收466;
- 2023:低440、收624.6。
这四年低点连续集中在约360—440日元,构成非常清晰的长期低价吸引区。
2021—2023收盘逐步抬高,说明旧下跌状态开始减速和重构。
10.3|2024是高能逃逸,但Return Topology非常差
2024年开618、最高1,750、最低608、收834。
从600附近冲到1,750是近三倍的巨大脉冲,却没有形成高位停留。
2025年最低重新跌到599.4,几乎完整回到2024起点附近。
这是一条非常重要的失败脉冲记忆:北海道电力能够快速脱离低位,但旧状态在2024—2025仍有很强的重新吸收能力。
10.4|2025—2026的区别是“回到底后还能再站回1,000”
2025年虽然低至599.4,但年末收1,051;2026年低点887,高点1,281,9月18日收1,125。
这意味着2025深回撤之后,价格没有再次长期停留在600—700,而是重新回到1,000以上。
2026年低点887又明显高于2025的599.4。
因此长期低位中心正在上移,但幅度还不足以证明1,000以上已经是永久新状态。
10.5|1,250—1,300是当前第一供应区,1,500—1,750是更深失败记忆
2025年高1,295、2026年2月高1,281,连续两年在1,300附近遇到阻力。
这形成当前第一道重复供应区。
更上方2013/2015约1,540—1,547和2024高1,750,是更长周期失败脉冲记忆。
所以当前1,125既不在底部,也还没有进入长期高位确认。
10.6|真正确认不是“泊重启新闻上涨”,而是回撤低点继续抬高
当前结构若想升级,需要看到:
- 1,280—1,300被突破后能够停留;
- 回抽不再跌回850—900;
- 更深回撤仍守住2025年约600—700旧低位区;
- 随后逐步挑战1,500—1,750历史失败区。
相反,如果再度跌回600—700并停留,说明2024以来仍只是多次脉冲,没有状态迁移。
10.7|Price–Fundamental Timing:价格在提前交易泊复运,但并未形成单向共识
2025年7月泊3号机取得设置变更许可,是非常重要的基本面进展。
价格此前在2024已大幅上冲,2025又从599.4回到1,295,说明市场长期反复交易复运预期。
但2026年防潮堤完工时间延至2027年8月、全年盈利指引下降,而股价仍在约1,000—1,200震荡。
这更接近Price-led但高分歧状态:市场认可复运期权,却没有像9507/9508那样把价格推入多年新高中心。
10.8|当前Technical State与证伪条件
当前纯价格状态:
2020—2023约360—440日元的旧底已明显失去部分控制;2024高能逃逸虽在2025被几乎完全吸回,但2025年末和2026年重新站上1,000、且2026低点抬到887,说明失败脉冲后留下了更高的运行中心。当前属于“长期底部迁移正在建立、但1,300和1,500—1,750失败记忆尚未突破”的中间状态。
确认条件:
- 稳定突破1,280—1,300并形成高位停留;
- 回抽低点继续保持在900附近或以上;
- 随后突破1,500并不被迅速吸回。
降级条件:
- 再次跌破850并长期停留;
- 重新进入600—700区域;
- 若跌破2025低点599.4,当前中心迁移基本失败。
本轮Technical内部判断62/100,对应V3.2技术贡献8.06/13。
11|风险与催化剂
11.1|主要风险
泊3号机复运延期。 防潮堤完工已确定到2027年8月,之后仍需审查、检查和安全工事,2027尽早复运不是无条件承诺。
资本开支与自由现金风险。 FY2025投资现金流明显高于经营现金流,自由现金约-985亿日元。
高负债与利率风险。 Q1末有息负债约1.64万亿日元,利率上升已真实增加利息费用。
零售竞争风险。 Q1零售售电量同比-2.9%,公司明确提及竞争环境;未来大型法人客户议价能力更强。
燃料与市场风险。 当前无核电运行,火力与外购电成本、汇率和燃调时差仍高度影响利润。
需求兑现风险。 2030/2035小售销量目标高度依赖半导体、数据中心和GX产业实际投产与负荷增长。
核安全/工程风险。 泊复运投资逻辑与监管、工程品质和安全文化永久绑定。
11.2|主要催化剂
- 泊3号机设计施工计划审批、安全工事和使用前检查顺利推进;
- 2027复运时点更明确且未继续后移;
- 复运后家庭规制电价接近约11%降幅且盈利改善;
- Rapidus和大型数据中心新增负荷实质进入售电量;
- 零售销量止跌并向2030目标290亿kWh靠近;
- 经营现金流覆盖资本开支、自由现金转正;
- 自己资本比率持续向20%以上、25%目标改善;
- 技术面突破1,300并形成更高中心。
12|反常识发现
12.1|泊3号机最有价值的不是“多发电”,而是可以同时降价和提升利润空间
公司明确以复运后家庭规制电价约下降11%为目标。
如果复运只是把所有成本优势返还给客户,股东不一定直接受益;如果核电成本优势足够大,使公司既能降价、提高竞争力,又能改善利润和现金,那么它才成为真正的双向价值创造。
因此未来要同时看客户价格和股东现金,而不是只看复运日期。
12.2|北海道未来最强需求增长来自产业,不来自人口
Vision2035预计家庭用电继续下降,而半导体和数据中心等产业负荷推动区域需求增长。
这意味着北海道电力的增长逻辑不是“北海道人口反转”,而是单位人口背后的产业电力强度大幅上升。
这种增长更集中于大型客户,也意味着接网、价格和客户集中风险更高。
12.3|Q1同比-55%看起来很差,但真正经营恶化小得多
燃调时差约解释180亿日元同比差异。
剔除后,经常利润从336亿降到287亿,仍然下降,但幅度远小于55%。
这说明能源公司不能只看headline利润,必须分开时差、燃料、修缮、人工和利息。
12.4|低PBR最重要的解锁条件是财务基盘,而不是单一核电新闻
0.49倍PBR很低,但自己资本比率只有18.6%、自由现金为负。
即使泊3号机复运,如果随后大规模投资继续让债务和现金流恶化,PBR也未必回到1倍。
真正的重估路径是:泊复运 → 低成本供电 → 客户/销量增长 → 自由现金转正 → 自己资本恢复 → 估值折价收敛。
12.5|技术面最重要的不是2024年1,750高点,而是2025年599.4后能否持续抬高低点
2024已经证明北海道电力“能冲高”。
市场真正还没证明的是:冲高失败以后,旧600日元状态是否真的失去重新吸收能力。
2026低点887是第一条正面证据,但还需要更长时间确认。
13|下一次值得跟踪什么
13.1|泊3号机的关键里程碑是否按新时间表推进
重点不是重复“2027复运目标”,而是跟踪:
- 防潮堤进度;
- 设计施工计划审批;
- 安全对策工事;
- 使用前检查;
- 复运日期是否继续后移。
13.2|半导体和数据中心负荷到底形成多少签约电量
2030零售290亿kWh、2035 330亿kWh目标很大。
下一次需要具体证据:新增客户MW、接网时间、合同期限、价格、负荷率与必要资本开支。
没有这些,需求增长仍只是宏观方向。
13.3|零售下降的竞争/天气拆分
Q1低压和高压销量均下降,但驱动不同。
需继续拆分:天气、客户流失、节能、传统制造业负荷与竞争报价,以判断零售护城河是否变化。
13.4|自由现金能否由负转正
FY2025自由现金约-985亿日元是本轮最重要财务Research Debt。
如果泊工事、电网与GX投资继续快速增长,经营现金必须更快增长才能避免债务继续扩大。
13.5|利率与混合融资成本
Q1平均利率已从0.89%升到1.23%。
未来应跟踪公司债、混合债、贷款的平均资金成本,以及利息增长是否抵消部分经营修复。
13.6|技术面1,300与900两个边界
下一轮最有价值的价格证据:
- 是否真正突破1,280—1,300;
- 突破后的回抽是否守住900以上;
- 若再次下跌,600—700旧底是否重新获得吸引力。
14|Kabugami Score 评分卡
| 模块 | 权重 | 内部判断 | 加权贡献 | 核心理由 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 53/100 | 6.89 | 利润已恢复且自己资本持续增加,但Q1自己资本比率仅18.6%、有息负债约1.64万亿,FY2025自由现金约-985亿,利率上升开始真实侵蚀利润。 |
| 竞争优势与结构耐久性 | 14 | 78/100 | 10.92 | 北海道区域电网、发电、客户和品牌组成难复制系统;未来大型产业客户又需要高可靠大规模供电,但零售本身处于竞争市场。 |
| 盈利质量、现金转化与资本效率 | 17 | 60/100 | 10.20 | 剔除燃调时差后Q1仍盈利且部门零售盈利真实,但利润受燃调、燃料、修缮、利息和泊停运影响,FY2025自由现金明显为负。 |
| 商业结构、产品、客户与关键依赖 | 11 | 72/100 | 7.92 | 必需服务、受监管电网与新增产业负荷期权形成韧性;当前零售量仍下降,泊3号机和大型法人新增负荷成为关键依赖。 |
| 估值与安全边际 | 15 | 79/100 | 11.85 | PBR约0.49倍具有实质账面折价,泊复运与需求反转存在明确改善路径;但当前PER约11倍、现金和杠杆限制低PBR的绝对安全性。 |
| 资本配置与股东回报 | 10 | 62/100 | 6.20 | DOE 2%、33日元分红和ROIC目标提高资本纪律;泊工事/GX/电网投资规模大,复运前仍以财务修复优先,项目回报尚未充分兑现。 |
| 治理、所有权与管理层 | 7 | 65/100 | 4.55 | Vision2035把ROIC、债务倍率和自己资本比率纳入明确约束,核电审查透明度较高;但泊复运是长期复杂执行工程,管理与安全表现仍需持续验证。 |
| Kabugami 技术结构 | 13 | 62/100 | 8.06 | 2020—2023旧底逐渐抬升,2024大脉冲虽在2025被吸回,但2026低点提升至887并重新站稳1,000;底部迁移有进展,仍受1,300和1,500—1,750失败记忆压制。 |
| 总分 | 100 | 66.59 | B+ |
14.1|为什么是B+,而不是A
北海道电力拥有很难复制的区域能源系统、显著账面折价和泊3号机复运/新增产业负荷两个真实改善期权。
但A档需要更完整的现金闭环。
当前至少仍有五个硬限制:
- FY2025自由现金明显为负;
- Q1自己资本比率只有18.6%、债务高;
- 泊3号机尚未复运且工程时间后移;
- 零售销量当前仍下降;
- 技术结构尚未突破2025—2026约1,300供应区。
因此B+更符合“改善路径清晰、估值低,但关键价值驱动尚未最终兑现”的状态。
15|来源与合规
15.1|Compliance / 风险披露
本报告基于公开信息、公司披露、监管/行业资料与公开市场价格数据进行研究整理。所有盈利、估值、泊核电、资本政策、需求预测和技术判断均为截至2026-09-19资料边界的研究判断,不构成投资建议、证券买卖推荐、目标价、收益承诺或招揽。
泊3号机复运涉及审查、工事、安全对策与检查。公司当前目标是2027年尽早复运,防潮堤工事预计2027年8月完成;本报告不把目标日期写成确定结果。
北海道未来半导体、数据中心和GX产业需求增长来自公司与广域机构当前预测。实际投产、接网、客户获取、负荷率和合同经济性可能明显偏离预测。
15.2|Research / Technical边界
- Review date:2026-09-19。
- 最近完整东证价格观察日:2026-09-18;未把周末或PTS当作正式Technical确认。
- Technical Research独立使用长期真实价格历史;泊复运、财报与产业事件只用于Price–Fundamental Timing,不作为纯价格结构机械因果。
- Owner原始月线图为本Review指定WordPress attachment
3917,属于公开视觉权威,不是Technical Research唯一证据。 - Power44电力零售问题只作为本轮Open Discovery起始VOI假设;Coverage35、Technical、Synthesis、Score、Routing与00–15均按共享正式标准执行。
15.3|主要来源
- 北海道电力|事業概要(2026-03-31)
https://www.hepco.co.jp/corporate/company/profile/corporateprofile.html - 北海道电力|2026年度第1四半期(4~6月)决算(2026-07-30)
https://www.hepco.co.jp/info/2026/1253151_2073.html - 北海道电力|2026年度第1四半期 IR决算说明资料
https://www.hepco.co.jp/corporate/ir/ir_lib/pdf/setumeikai260730.pdf - 北海道电力|2025年度决算 / IR资料
https://www.hepco.co.jp/corporate/ir/ir_lib/financials.html - 北海道电力|2026年度ほくでんグループ経営計画の概要
https://www.hepco.co.jp/info/2026/1253091_2073.html - 北海道电力|ほくでんグループ経営ビジョン2035
https://www.hepco.co.jp/corporate/ir/ir_lib/financials.html - 北海道电力|泊発電所における防潮堤工事の完了時期(2026-07-30)
https://www.hepco.co.jp/info/2026/1253148_2073.html - 北海道电力|泊3号机 新规制基准适合性 / 工事計画相关披露
https://www.hepco.co.jp/energy/atomic/tomari/ - 原子力规制委员会|泊3号机 工事計画認可申請补正受理资料
https://www.da.nra.go.jp/detail/NRA100018013 - 北海道电力|泊3号机再稼働後の電気料金値下げ見通し(2026-02-04)
https://www.hepco.co.jp/info/info2025/1253005_2069.html - 北海道电力|電気料金に関する情報公開・2025年度部門別收支
https://www.hepco.co.jp/home/price/price_info_disclosure/price_info_disclosure.html - 北海道电力网络|2026年度夏季电力需给见通し
https://www.hepco.co.jp/network/info/info2026/1253100_2078.html - 北海道电力|株式の状況
https://www.hepco.co.jp/corporate/ir/stock_info/stock_situation.html - 北海道电力|公募ハイブリッド社債 発行条件(2026-07-23)
https://www.hepco.co.jp/corporate/ir/ir_lib/timely_disclosure.html - 北海道电力|トランジション/グリーンファイナンス相关资料
https://www.hepco.co.jp/corporate/ir/finance/ - 株探|9509 财务・现金流・业绩历史(2026-09-19参照)
https://s.kabutan.jp/stocks/9509/finance/ - 株探|9509 长期年次价格履历(2026-09-19参照)
https://s.kabutan.jp/stocks/9509/historical_prices/yearly/ - Yahoo! Finance|9509 株价时序・PER/PBR(2026-09-18参照)
https://finance.yahoo.co.jp/quote/9509.T/history - Owner提供9509月线图|本Review指定WordPress Owner Media attachment
3917。
Publication continuity: 本轮形成9509的正式Power44 FIRST_COMPLETE HANDOFF;后续公开交付只走既有Single Report → WordPress → Permanent / Gateway / PDF / Timeline / SEO-GEO路径,不创建第二发布路径。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-19 |
| Score Version | V3.2 |
| Publication Source SHA | 32f7429a4b11bc8b36fdec0a03f3e09c99a80388 |
| Delivery Commit SHA | 32f7429a4b11bc8b36fdec0a03f3e09c99a80388 |
| Delivery Runtime Fingerprint | 284a4a73b8f492383f94a8da81b67689c4fe98ad6cc469812ec7aceabf59358c |