3123 サイボー|Kabugami完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
北海道电力主营北海道地区发电与电力零售,拥有水力、火力以及目前停运中的泊核电资产;同时通过北海道电力网络运营区域送配电网络,并布局再生能源、储能、氢氨、能源服务和面向半导体、数据中心等新增产业负荷的供电。
最近亮点:2026年度Q1销售2,144亿日元、同比+5.9%,营业利润244亿日元、同比-44.3%,经常利润187亿日元、同比-55.0%,归母净利润147亿日元、同比-52.0%。燃料费调整时差从前年差益转为本期差损,拖累约180亿日元;剔除时差后经常利润约287亿日元,仍低于前年差调整后的336亿日元。Q1零售售电量48.37亿kWh、同比-2.9%,其他公司销售37.34亿kWh、同比+20.0%。
北海道区域电网、发电资产、长期客户与品牌构成高复制成本系统;2025年度受监管零售部门和自由化部门均为盈利;泊3号机已取得设置变更许可并进入设计施工计划审查,若复运将显著降低燃料采购压力并支持约11%的家庭规制电价降价目标。Vision2035又把Rapidus、数据中心等新增负荷纳入2030/2035零售销量290/330亿kWh目标,形成少见的区域需求增长期权。
泊3号机防潮堤工程完工时间确定为2027年8月,复运仍依赖审查、工事、使用前检查和安全对策,时间存在继续后移可能;2025年度经营现金流约1,145亿日元、投资现金流约-2,131亿日元,自由现金流约-985亿日元;Q1末有息负债约1.642万亿日元、自己资本比率18.6%,利率上升已使Q1支払利息同比增加;零售量仍下降,未来2030销量目标需要显著反转现有趋势。
北海道电力是Power44里“电力零售未来增长逻辑最有条件发生变化”的公司之一:北海道家庭与传统需求长期受人口下降压制,但半导体、数据中心和GX产业投资正在把区域需求曲线从下行推向潜在上行,公司自己也把小售销量目标从2024年度227亿kWh提高到2030年290亿、2035年330亿。问题在于这不是免费增长——泊3号机仍未复运、公司当前全部核电停机,资本开支与债务很重,2025年度自由现金为负,零售Q1仍下降。泊3号机复运后若既能把规制电价下调约11%、又能靠新增负荷扩大销量,零售可能从“高成本防守业务”变成“低成本核电+新增产业需求的价值出口”;若复运继续延期或新增负荷兑现慢,低PBR会长期对应高资本成本与弱财务弹性。当前66.59/B+来自账面折价、区域基础设施、泊3号机真实进展和需求反转期权;没有更高,是因为现金、杠杆和复运时点都还没有毕业。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:北海道电力是Power44里“电力零售未来增长逻辑最有条件发生变化”的公司之一:北海道家庭与传统需求长期受人口下降压制,但半导体、数据中心和GX产业投资正在把区域需求曲线从下行推向潜在上行,公司自己也把小售销量目标从2024年度227亿kWh提高到2030年290亿、2035年330亿。问题在于这不是免费增长——泊3号机仍未复运、公司当前全部核电停机,资本开支与债务很重,2025年度自由现金为负,零售Q1仍下降。泊3号机复运后若既能把规制电价下调约11%、又能靠新增负荷扩大销量,零售可能从“高成本防守业务”变成“低成本核电+新增产业需求的价值出口”;若复运继续延期或新增负荷兑现慢,低PBR会长期对应高资本成本与弱财务弹性。当前66.59/B+来自账面折价、区域基础设施、泊3号机真实进展和需求反转期权;没有更高,是因为现金、杠杆和复运时点都还没有毕业。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/19研究

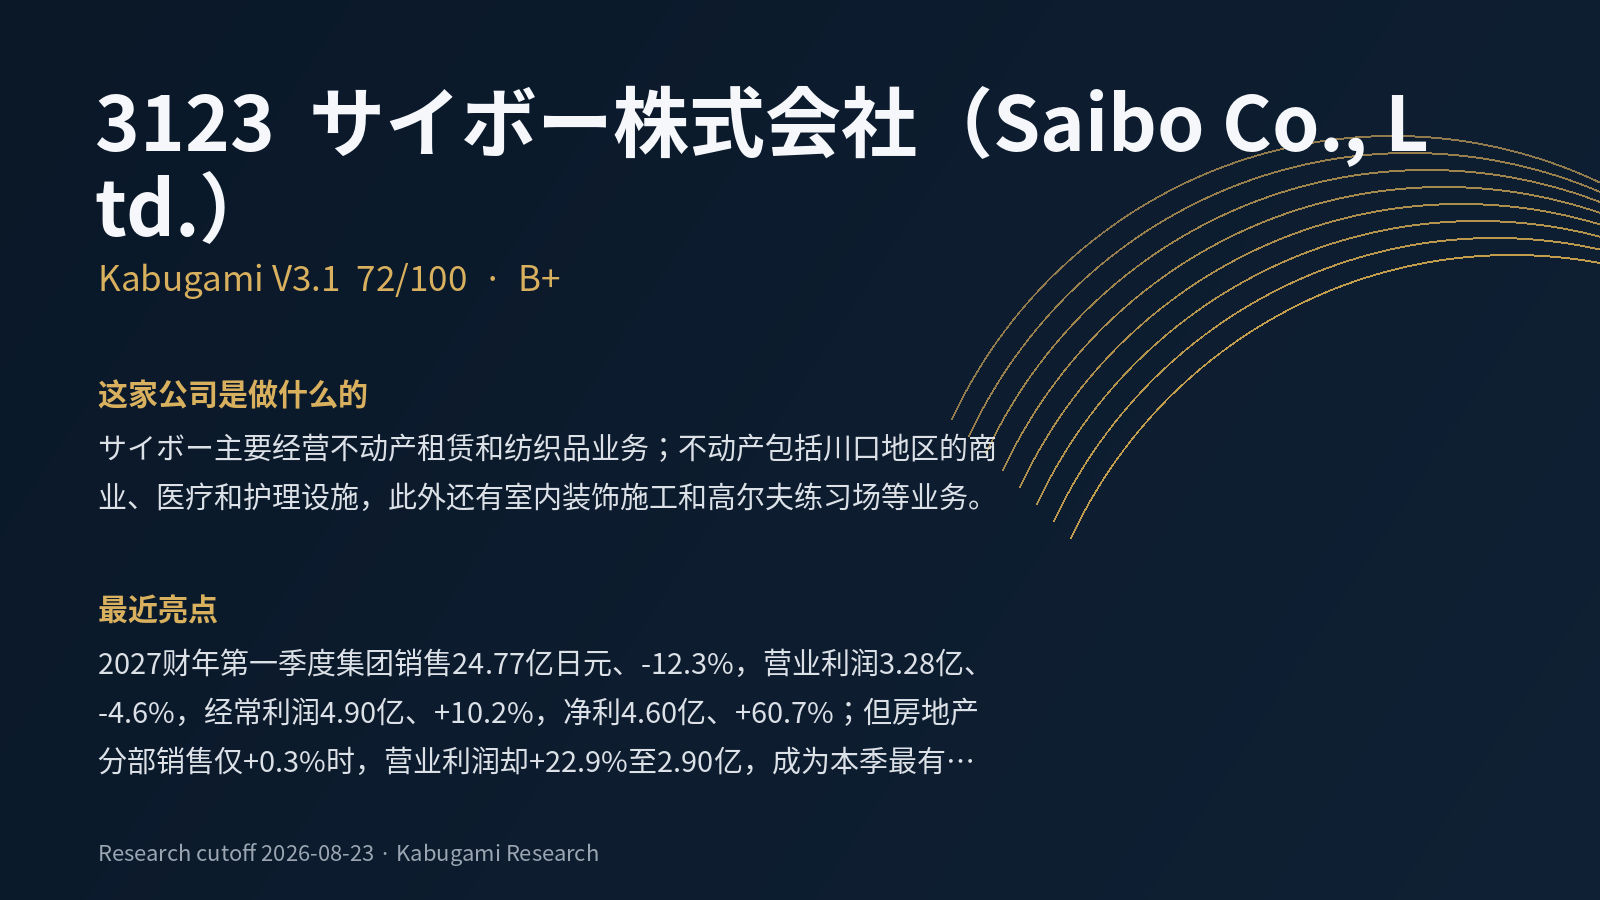 72B+
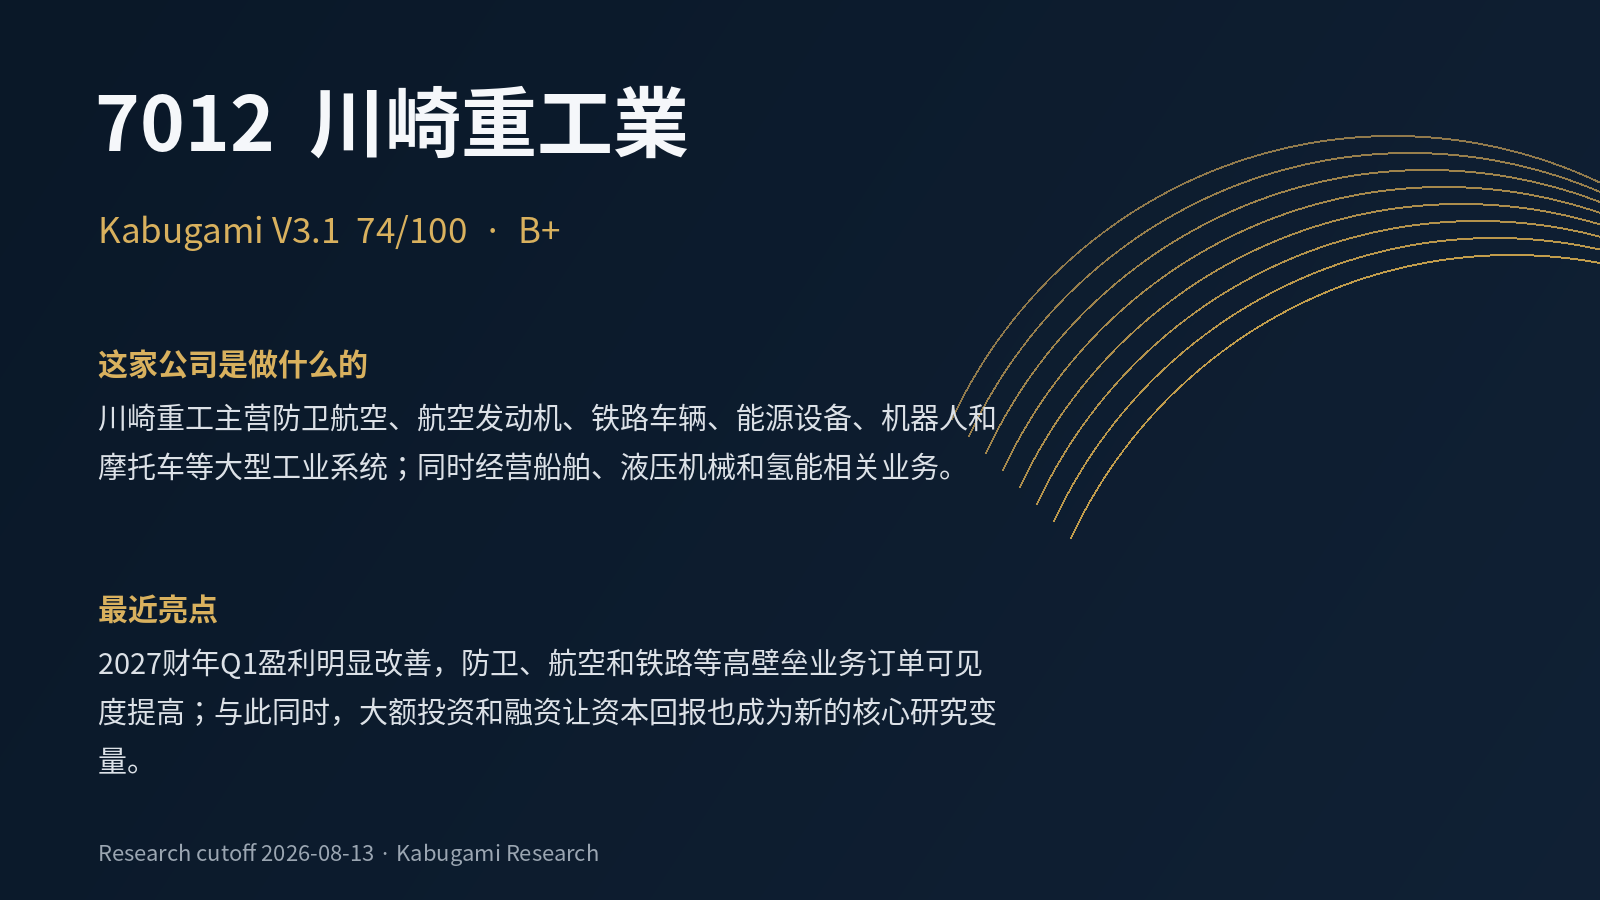 74B+
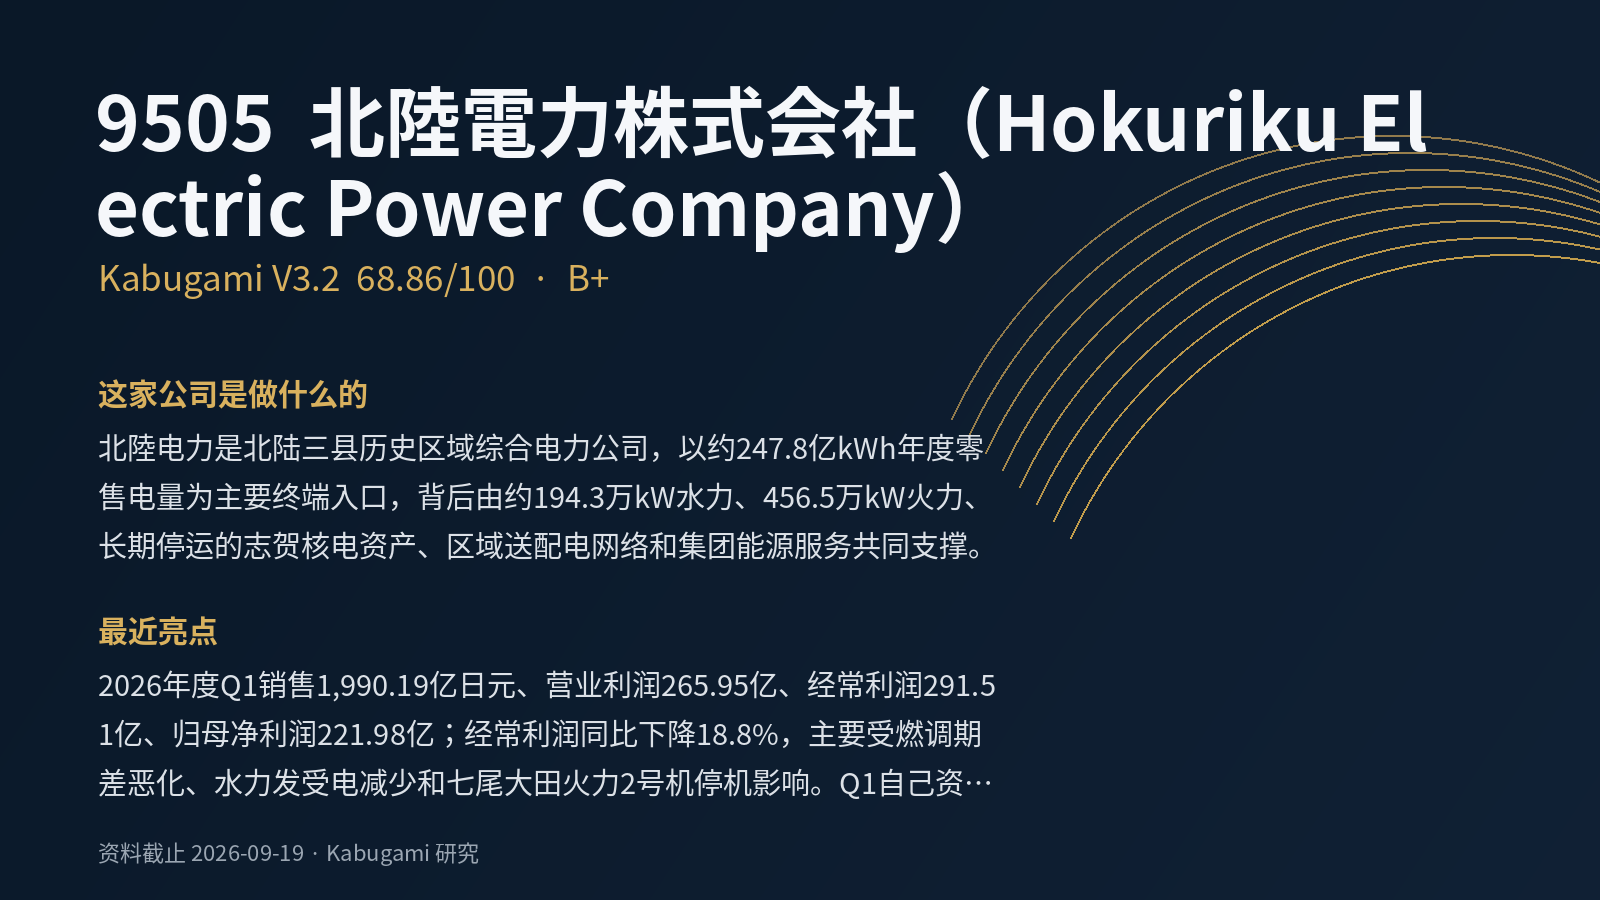 68.86V3.2 · B+
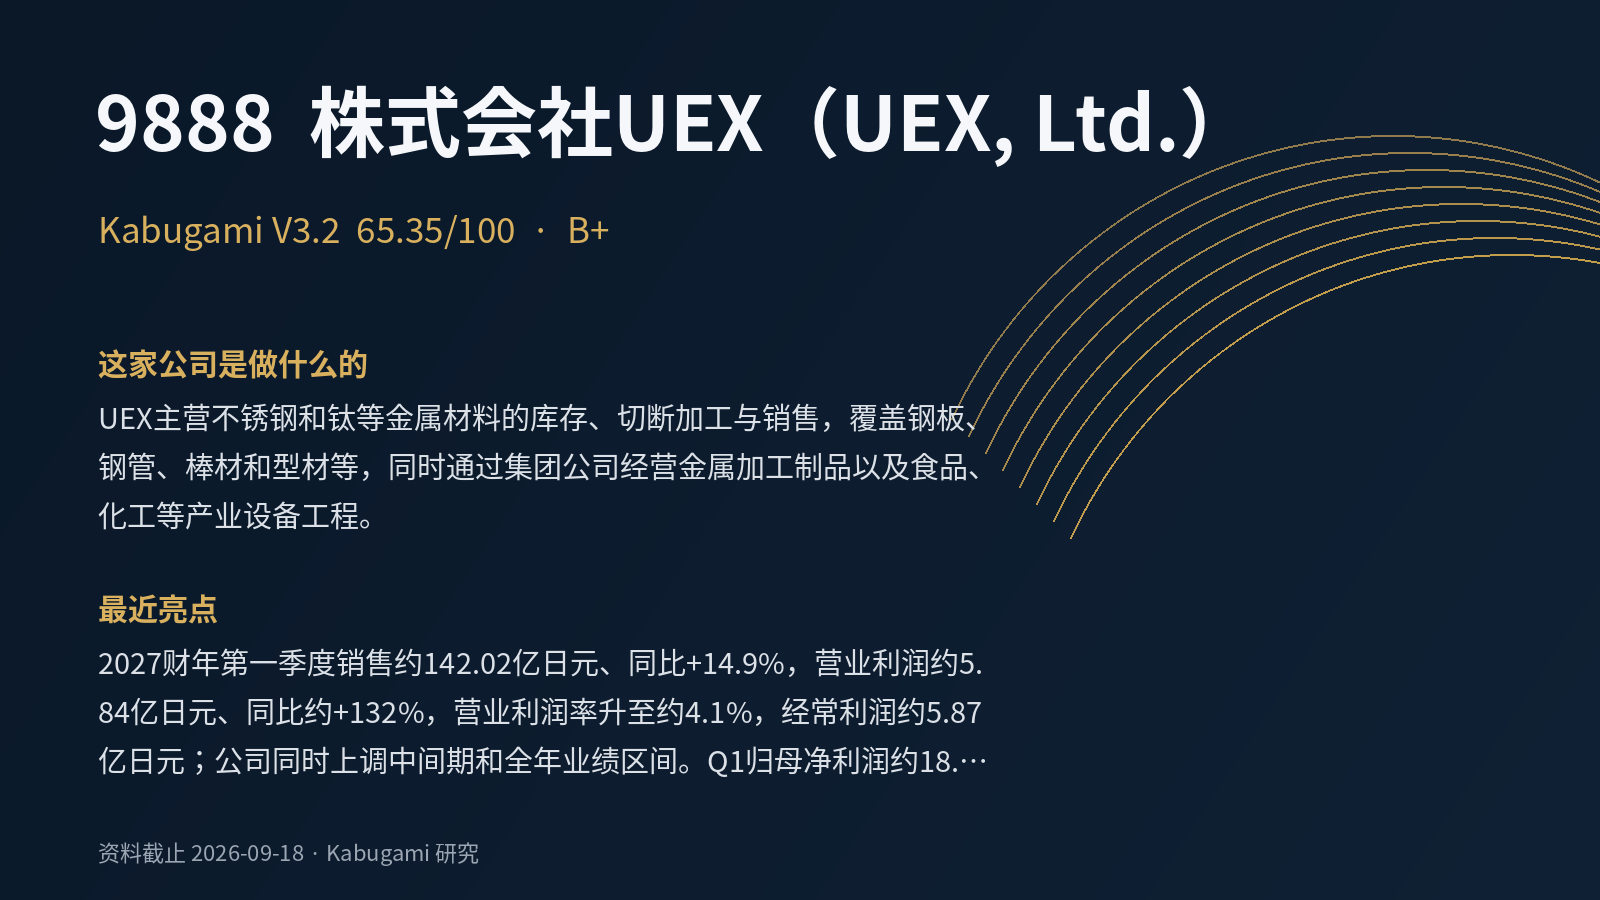 65.35V3.2 · B+
 74.07V3.2 · B+
 70.98V3.2 · B+