2026财年营业利润15.84亿日元、同比+26.5%,经营现金流116.67亿日元覆盖84.32亿日元投资现金流;自己资本比率54.2%,有息负债一年减少44.85亿日元。公司已经明确承认PBR低于1倍、ROE低于约5%的股东资本成本,并以2030年ROE 8%、电力零售10万件、可再生能源6万kW为改善路径。2026年7月大野浦1.99MW木质生物质电站投入运行。
2026财年ROE只有3.0%、营业利润率1.8%,说明大量基础设施资本尚未产生足够回报。Q1燃气分部利润因原料价格传导时滞同比-70.2%。公司仍从俄罗斯采购部分LNG,原油、汇率和地缘风险真实存在;人口下降、节气、电气化也会压制长期燃气量。投资有价证券约170.87亿日元,对低PBR公司而言是重要资本效率问题。电力零售虽然战略重要,但2025财年销售量仅约41百万kWh,当前仍远小于燃气主业。
广岛燃气当前最值得研究的不是“0.43倍PBR是否便宜”,而是管理层能否把高安全性、低回报的成熟燃气资产,重新配置成ROE高于资本成本的综合能源组合。 燃气仍提供客户和现金流底盘,2026年的基本料金上调开始修复成本传导;电力则从2025年才开始以“このまち電気”全国扩张,规划从2025年度约41百万kWh提高到2028年度198百万kWh,并以2030年10万件为目标。这个第二轴有真实战略意义,却还没有证明足够利润贡献。当前B+来自低估值、资产负债表、现金流、资本成本意识以及刚发生的长期价格突破;不能给更高评价的核心原因是ROE和营业利润率仍明显低于应有水平。 当前动作:重点观察|广岛燃气拥有约42万城市燃气客户、LNG采购与制造/管网资产,2026财年经营现金流116.67亿日元、有息负债下降至403.47亿日元、自己资本比率升至54.2%;同时公司正把全国市场联动型电力零售、可再生能源和能源服务发展成第二增长轴。当前约14倍预测PER、0.43倍PBR很低,2026年股价也终于突破近十年的300—415日元平台;但ROE仅3.0%,2027财年Q1营业利润同比-22.6%,2030年ROE 8%目标距离现实仍很远。先验证2026年气价上调、电力销量扩大和资本重配是否能真正抬升ROE,并观察415—430日元突破区域回抽后能否被价格保留。
报告目录
01|投资问题与当前结论
01.1|核心问题:低PBR是未释放的资产价值,还是低ROE的合理结果
广岛燃气长期拥有稳定客户、管网、制造设备和LNG采购能力。
这种基础设施使公司不容易发生经营性崩塌,但也长期占用大量资本。
2026财年自己资本约715亿日元,归母净利润只有21.05亿日元,ROE约3.0%。公司自己在中期计划里把股东资本成本认知定为约5%,并明确承认ROE低于资本成本。
因此本轮最核心的问题不是“PB只有0.43倍会不会回到1倍”,而是:
广岛燃气能否通过燃气价格/成本结构正常化、电力和再生能源增长、资产效率改善以及资本重配,把ROE持续抬到资本成本以上,并向2030年8%目标靠近。
01.2|Power44起始问题:电力销售是不是能改变公司的资本回报结构
答案是:战略上已经material,财务上仍是早期。
公司从2025年2月开始销售市场联动型“このまち電気”,随后从中国区域扩展到关东、东北,并在2026年8月进一步扩到中部、北陆、四国,服务范围达到1都31县。
中期计划把电力事业明确列为与燃气并列的增长轴,目标2030年度客户10万件,电力销售量规划从2025年度约41百万kWh提高到2026年度78、2027年度131、2028年度198百万kWh。
但当前电力仍包含在燃气事业而非独立报告分部;2025年度41百万kWh与457百万m³城市燃气主业相比,经济规模仍小。
所以本轮不把电力零售包装成已经成熟的第二利润柱,而定义为:有明确产品、全国扩张、供应/电源布局和量化目标的高VOI增长期权。
01.3|当前答案:资产折价真实,但重估要靠ROE而不是账面净值
公司财务安全性正在改善:2026财年经营现金流116.67亿日元、有息负债下降44.85亿、自己资本比率54.2%;Q1自己资本比率进一步升到57.1%。
但低PBR并非市场错误的自动证明。
只要ROE停在3%左右,即使账面资产真实,市场也有充分理由长期给折价。
本轮真正有吸引力的地方在于:管理层已经承认问题并提出了可证伪的改善路径——ROE 8%、资本成本约5%、气价结构调整、电力扩大、投资效率和政策持股检证。
02|公司本质与商业模式
02.1|燃气是现金流底盘,电力与周边服务是新增资本回报尝试
2026财年集团销售883.96亿日元。
其中报告口径:
- 燃气事业销售688.77亿、分部利润9.61亿;
- LPG事业销售181.01亿、分部利润2.70亿;
- 其他事业销售46.09亿、分部利润2.08亿;
- 连结调整后集团营业利润15.84亿。
燃气仍然是绝对主轴。
公司当前的变化,是试图在这条稳定但低回报的基础设施上叠加电力、新能源、能源服务和数字化销售渠道。
02.2|燃气商业模式具有成本传导,但不是即时传导
城市燃气采用原料费调整制度,把LNG/LPG进口成本变化按规则反映到销售单价。
这降低长期商品价格裸露风险,却存在明显时间差。
2027财年Q1就是直接例子:LNG销售增加使集团增收,但原料价格变化尚未完全反映到售价,燃气分部利润同比下降70.2%。
因此季度利润会受到原油、汇率和传导时滞影响,不能把单季毛利率直接年化。
02.3|2026年基本料金上调是在修复固定成本回收
公司2026年决定提高一般燃气及家庭/业务选择约款基本费:最终一律提高440日元;为缓冲客户负担,2026年8月起先提高220日元,2027年4月起全额实施。
公司给出的理由是物价上涨导致业务相关固定成本提高,单靠内部降本已难以维持原料金水平。
这不是成长故事,而是成熟基础设施公司非常重要的盈利结构修复:让固定服务/保安/运维成本更多通过固定料金回收,而不是完全依赖气量。
02.4|电力是从本地客户延伸到全国市场的第一次真正跨区域业务
燃气管网天然受地理限制,电力零售没有同样限制。
“このまち電気”采用市场联动型价格,公司通过清晰料金体系和支付机制降低月度价格波动感知;2026年又加入低压动力产品。
如果客户数和销量按计划扩大,电力的战略意义不仅是增加销售额,而是让广岛燃气第一次拥有可全国复制的能源客户获取模型。
03|产品、客户与供应链
03.1|约42万城市燃气客户构成最稳定的关系资产
2026财年末城市燃气客户419,257户,同比增加923户。
在广岛地区人口结构压力下还能维持净增加,说明客户网络并未立即衰退。
但销量并没有同步增长:2026财年城市燃气销售457百万m³,同比-0.5%;家庭用92百万m³、同比-1.5%,业务用281百万m³、同比-5.0%。
这正说明“客户数稳定”与“每户用气下降”可以同时发生。
03.2|工业/大口需求是燃气量最重要的边际变量
家庭需求受气温、人口和节气影响,长期难以高增长。
公司中期计划因此重点推动工商业客户从油/煤转向天然气,并规划城市燃气总销售从2025年度约479百万m³提高到2028年度508百万m³。
这种增长若来自大型工业用户,单位销售获取成本可能比大量家庭拉新更低,但也会提高大口客户集中风险。
03.3|LNG采购与地缘风险不能被原料费调整完全消除
公司披露仍从俄罗斯采购部分LNG,并假设采购可以继续进行会计估计。
目前供应未发生中断,但俄罗斯相关制裁、航运、保险和合同变化都可能影响物理供应。
原料费调整能转嫁价格,不能制造缺失的气源。
因此能源安全、采购来源分散和库存/船期仍是一阶风险。
03.4|LPG提供第二种区域能源渠道,但盈利波动也明显
2026财年LPG销售181.01亿日元、分部利润2.70亿,同比利润下降35.1%。
公司计划通过代理店化、M&A、共同配送/销售以及工业燃料转换扩大LPG。
它可以覆盖管网外客户,但同样面临燃料价格、配送效率和区域人口结构压力。
03.5|其他事业提供非能源现金流,但尚不足以改变集团性质
其他事业包含建筑和高龄者服务等,2026财年销售46.09亿、利润2.08亿。
销售同比增长17%,但利润下降3%。
这些业务可以分散能源周期,却还没有形成集团第二主轴。
04|竞争格局与产业关系
04.1|城市燃气管网具有真实地域壁垒
管网、制造设备、保安系统、施工能力和客户关系需要长期资本投入与监管许可。
这种基础设施不容易被新进入者复制。
但终端能源需求可以在天然气、LPG、电力、热泵、太阳能等方式之间切换,所以护城河不是“客户永远不会走”,而是在区域综合能源关系中拥有最强现有入口之一。
04.2|中国电力既是竞争者,也是公司跨区域电力战略的参照物
“このまち電気”最初进入中国电力网络区域,随后跨向关东、东北、中部、北陆和四国。
这使竞争从传统的“地方燃气公司之间”变成与大型电力、新电力和全国数字渠道竞争客户。
广岛燃气的优势是既有品牌、能源客户关系和未来可再生电源;弱点是电力规模和交易/风险管理经验尚处早期。
04.3|市场联动型电价把风险更直接地传给客户,也降低固定价错配
固定价零售在批发电价暴涨时可能吞噬利润。
广岛燃气选择市场联动型产品,经济上更接近把批发价格变化传递给用户,并用支付设计平滑体感。
这能降低长期价格错配风险,但会把客户留存和产品透明度变成新的竞争变量。
04.4|岩谷产业11.06%持股构成重要产业关系,但不是控制股东
2026年6月底第一大股东岩谷产业持股约11.06%;其后为信托银行、生命保险、广岛银行、广岛电铁和西部ガスHD等。
股权结构呈现地方金融/产业网络色彩,没有单一绝对控制方。
这对长期合作稳定有帮助,也意味着资本政策可能更偏稳健而非激进。
05|护城河判断
广岛燃气的护城河属于强区域基础设施壁垒 + 低至中等增长型客户关系优势。
强项包括:
- 城市燃气制造、管网和保安体系;
- 约42万燃气客户;
- LNG采购和区域供应能力;
- 约1,676名集团员工形成的运营/施工/客户服务组织;
- LPG与工程等补充渠道;
- 地方品牌与产业/金融关系。
正在形成但尚未证明的第二层壁垒包括:
- 全国电力零售客户获取能力;
- 市场联动型电价产品和渠道;
- 可再生能源电源;
- LAES等储能技术;
- DX和跨商品客户关系。
反证同样明确:ROE只有3%,说明这些资产虽然难复制,却没有自动转化成高经济租金。
所以当前最准确的表述是:“资产壁垒强,资本回报壁垒弱。”
06|财务质量与现金流
06.1|2026财年利润改善,但盈利率仍偏低
2026财年:
- 销售883.96亿日元,同比-3.5%;
- 营业利润15.84亿,同比+26.5%;
- 经常利润26.02亿,同比+36.3%;
- 归母净利润21.05亿,同比+24.7%;
- 营业利润率约1.8%;
- ROE约3.0%。
利润改善主要来自费用效率、原料/销售结构及持分法投资收益增加,但绝对盈利率仍低。
06.2|经营现金流明显强于会计利润,是重要正面证据
2026财年经营现金流116.67亿日元,高于21.05亿归母净利润。
其中折旧约76亿日元,基础设施企业本来就会形成较大非现金费用;仕入债务增加也贡献了现金。
因此不能简单把OCF/净利润倍数当作永久高现金转换率,但“持续正OCF + 可覆盖投资”本身仍是资产安全的重要证据。
06.3|自由现金流2026财年转正,并用于明显降债
投资现金流约-84.32亿日元,经营现金流减投资现金流约形成32.35亿日元正自由现金流。
财务现金流-54.07亿,主要包括长期借款偿还59.20亿和分红8.24亿。
有息负债年末403.47亿,较上一年448.32亿减少44.85亿;现金及现金等价物163.64亿。
这不是净现金公司,但杠杆方向在改善。
06.4|资产负债表安全性继续提升
2026财年自己资本比率54.2%,Q1进一步升到57.1%。
Q1末总资产1,255.62亿、净资产749.90亿;长期借款从178.82亿降到151.82亿,社债160亿保持不变。
在能源基础设施行业,这给公司推进成长投资提供了相当缓冲。
06.5|投资有价证券170亿日元是低PBR研究里不能忽略的资产效率问题
2026财年末投资有价证券170.87亿日元,约相当于自己资本的24%。Q1又升至176.48亿。
其中包含哪些政策持股、战略投资和纯金融资产,需要逐项拆分;公开中期计划已经把“政策保有株式的持续检证”列为提高资产效率的一环。
对于PBR 0.43倍公司,如果低回报金融资产长期不动,账面折价会有经济理由;如果逐步变现并投入高ROIC项目或返还股东,折价才可能真正缩小。
07|股东、管理层与治理
07.1|董事会外部监督框架存在
公司治理页面披露,董事会由11名董事构成,其中4名为社外董事;监察役会4名中2名为社外监察役。
指名委员会和报酬委员会半数以上由社外役员构成。
这不能保证资本配置一定优秀,但形式上具备较好的外部监督结构。
07.2|大股东结构体现地方产业网络
岩谷产业持股11.06%,其后包括Master Trust、明治安田生命、广岛银行、日本生命、广岛电铁、西部ガスHD等。
这种结构有利于长期关系稳定,但也可能强化成熟公用事业“稳健优先、资本回报改革缓慢”的惯性。
本轮没有把这种可能性当成事实,只保留为治理观察点。
07.3|公司已经公开承认资本成本问题,这是重要治理进步
中期计划明确写明:PBR远低于1倍、ROE低于股东资本成本;公司认知股东资本成本约5%,2030年ROE目标8%。
相比只宣传增长,这种自我诊断更有信息价值。
真正的验收不是PPT,而是未来几年ROE、资产周转率、政策持股和资本配置是否改变。
07.4|政策持股仍是未来治理重点
公司明确把政策持股持续检证写入PBR改善措施。
鉴于投资有价证券规模较大,本轮将其列为高优先Research Debt,而不是假设管理层已经完成优化。
08|资本政策
08.1|分红政策稳定,但回报强度仍偏温和
公司以稳定持续分红为基础,并以剔除短期利润波动后的连结配当性向30%以上为目标。
近年年度分红:
- 2022财年10日元;
- 2023财年12日元;
- 2024财年12日元;
- 2025财年12日元;
- 2026财年12日元;
- 2027财年预测12日元。
按448日元约2.7%收益率,属于有现金回报但不高。
08.2|当前资本配置优先级是降债 + 基础设施 + 新能源,而不是回购
2026财年自由现金流主要用于偿债和分红。
2026年度设备投资计划约102亿日元,其中约13亿为碳中和投资;2027/2028计划分别约72亿和64亿。
公司还在讨论更大型投资和CN投资。
因此资本配置质量将越来越取决于项目回报,而不是单纯财务安全。
08.3|2030 ROE 8%是最重要的资本纪律验证线
公司认知股东资本成本约5%,目标ROE 8%。
从3%提高到8%不可能只靠削减费用,需要同时:
- 提高燃气固定成本回收;
- 扩大电力/新能源等增长收入;
- 控制低回报资本开支;
- 提高资产周转率;
- 优化政策持股/现金;
- 必要时增强股东回报。
这使ROE目标具备强可证伪性。
09|估值与安全边际
09.1|0.43倍PBR很低,但低ROE解释了大部分折价
9月18日收盘448日元,PBR约0.43倍。
账面净资产每股约1,040日元,表面折价巨大。
但2026财年ROE只有3.0%,低于公司认知的约5%股东资本成本。
因此市场并非必然“错杀”;它在给低资本效率定价。
09.2|约14倍预测PER并不极低
公司预测EPS 32.01日元,对应448日元约14倍PER。
在成熟公用事业里,这不是高估,但也不像PBR那样极端便宜。
如果ROE向8%移动,PBR重估空间明显;如果ROE长期停在3%,14倍PER已经要求盈利稳定。
09.3|2026基本料金上调是估值最重要的现实修复变量之一
基础费用最终提高440日元,对约42万燃气客户而言有明确收入意义,但实际净利润贡献还取决于合同类型、适用客户、成本和客户变化。
本轮不把440×客户数简单粗算成利润,而把它作为“固定成本回收改善”的方向性证据。
09.4|电力零售是估值可选项,不能提前资本化成成熟利润
2030 10万件、电力销售量快速增长和全国区域扩张为增长期权。
但目前电力尚未单独披露利润,2025财年销量只有41百万kWh。
因此估值上保留期权价值,但不为尚未证明的电力利润给高倍数。
09.5|当前安全边际来自资产折价 + 现金流,而不是“股价仍在历史低位”
448日元已经是2026年新高附近,并突破过去十年多数时间的300—415区间。
所以价格位置不再是纯底部。
真正安全边际来自:高自己资本比率、正OCF、降债、0.43倍PBR和可验证的ROE改善路径。
10|Kabugami 技术结构
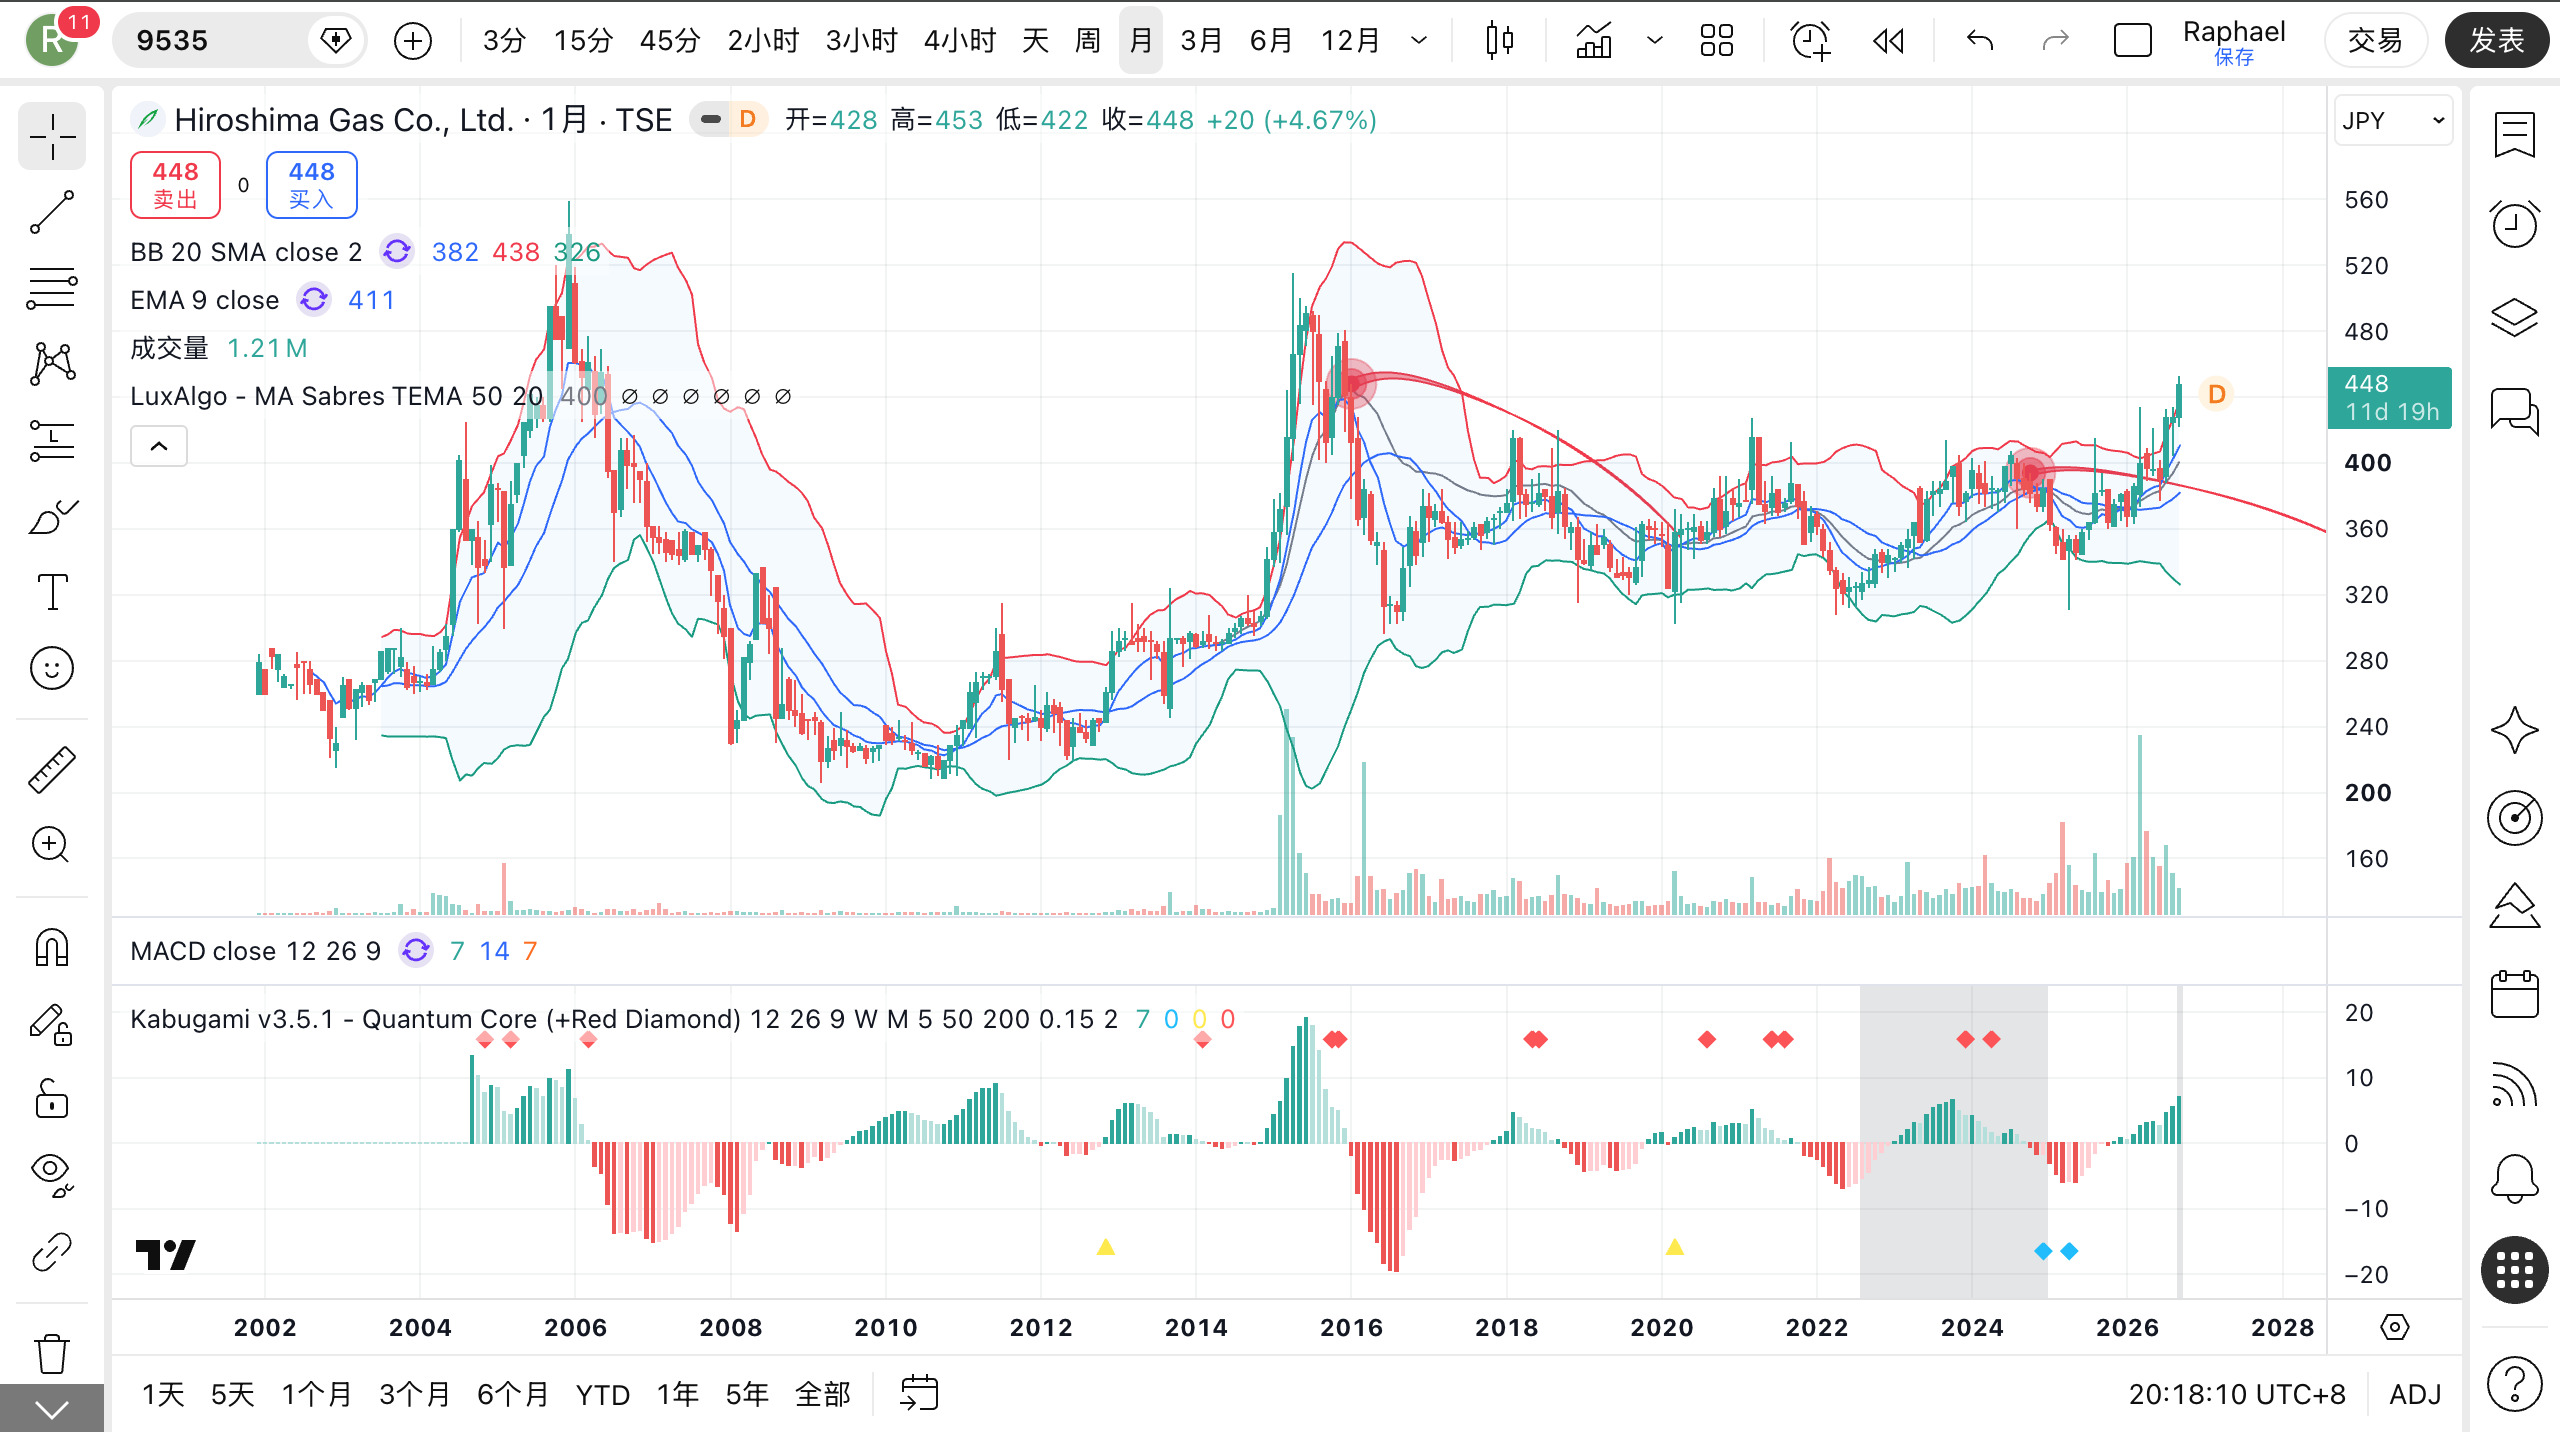
Owner 原始月线图: 本Review指定WordPress Owner Media attachment 3907。该图为Section 10公开视觉权威;Technical判断同时基于1996年以来长期真实年次价格、2026-09-18完整交易日和重大事件后价格响应,不以单张Owner图替代价格研究。
10.1|Technical Question:长期300—400日元平台刚向上突破,是真迁移还是又一次脉冲
广岛燃气长期价格历史很适合用“历史记忆”理解。
1996—2014多数年度价格活动在200—350日元;2004—2006曾冲到559/519,但随后又长期回落。2015年再次冲到515,2016又跌到296。
这意味着过去两次高位脉冲都没有永久改变价格中心。
因此本轮最重要的Technical Question是:
2026年突破415—430并触及453,能否与过去2005/2015的脉冲不同,真正把长期价格中心抬到400以上。
10.2|Chart Truth:2017—2025形成了非常清晰的300—415多年度平台
近年年度结构:
- 2017:高384、低342、收370;
- 2018:高420、低315、收342;
- 2019:高366、低320、收359;
- 2020:高392、低302、收375;
- 2021:高427、低351、收368;
- 2022:高371、低308、收344;
- 2023:高414、低334、收382;
- 2024:高407、低360、收385;
- 2025:高415、低311、收381;
- 2026截至9月18日:高453、低361、收448。
九年多时间里,上沿反复落在400—420,下沿多次落在300—350。
这不是短期整理,而是强历史记忆平台。
10.3|2025低点311 → 2026低点361,是本轮突破质量的重要前置证据
2025年股价曾下探311,但年末重新收381。
2026年低点抬到361,之后在9月突破过去多年高点区并收448。
这满足用户长期偏好的一个关键特征:尾端突破之前,最近一轮回落没有破坏历史低位结构,反而把低点抬高。
10.4|突破已经发生,但“突破后回抽不破”还没有完成
9月16日高点453,9月18日收448。
价格已经越过2018高420、2021高427、2023高414、2025高415,说明旧上沿正在被测试/突破。
但时间还太短,尚未经历一次真正回抽。
因此当前Technical不能直接升级为成熟迁移确认;最有信息价值的是未来回到415—430时,市场是否把旧阻力变成支撑。
10.5|Historical Memory:旧300—380中心仍很强,但正在首次被系统性挑战
2017—2025年末价格几乎都落在342—385之间。
这种年末聚集说明长期记忆极强。
2026若能在400以上持续数月甚至以400以上收年,才是第一次清晰打破这段记忆。
10.6|Damping / Compression:这是典型的多年低能量平台末端
相较2004—2006和2015的大幅脉冲,2017以后年度波动收窄,价格反复回到300—400中间区域。
2023—2025尤其呈现低波动横向组织。
2026突破因此更像“长期压缩后的释放”,而不是孤立事件跳涨。
但真正高质量状态转换仍需要释放之后的保留。
10.7|重大基本面事件响应:资本成本计划和气价上调之后,价格逐步而非一次性重估
2026年4月公司公布中期计划,明确PBR/ROE问题、电力扩张和气价调整;5月本决算确认现金流/降债,8月Q1虽然减益,股价没有重新回到360附近,而在9月创出453年内高点。
Technical只记录市场结果:坏的Q1利润并没有破坏新高路径,说明市场目前更看重价格结构修复、中长期ROE路径或防御价值。
但这种解释仍需后续价格保留验证,不能把原因当作已证明因果。
10.8|Current Technical State
本轮纯价格Technical State定义为:
广岛燃气经历2017—2025约300—415日元的长期平台压缩后,2026低点抬升至361并首次有效突破多年400—427上沿,9月收盘接近448;这是一项高质量早期状态迁移信号,但尚缺一次突破后回抽415—430区域并成功保留的确认。
Technical Confidence:HIGH。
10.9|Price–Fundamental Timing
当前属于Price-led early migration。
基本面ROE仍只有3%,Q1利润还在下降;价格却先突破多年平台。
这意味着市场在提前定价气价结构修复、电力/新能源增长和资本效率改善。
如果这些基本面兑现,价格迁移有支撑;如果ROE长期不升,当前突破更可能退化为过去2005/2015那类高位脉冲。
10.10|下一次最有信息价值的价格证据
重点观察:
- 415—430旧平台上沿回抽时是否保持;
- 400是否成为新的长期最低记忆区域;
- 453突破后是否能在450以上停留,而不是快速回落;
- 2027财年2Q/全年盈利兑现时价格是否继续保留;
- 若出现外部能源价格冲击,361年内低点是否仍然安全。
11|风险与催化剂
11.1|原油、LNG与汇率风险
Q1 JCC从75美元/桶升到113美元,美元兑日元从145升到159。
原料费调整最终能传导大部分价格,但存在时间差,季度利润会被压缩。
11.2|俄罗斯LNG与供应安全
公司仍从俄罗斯进口部分LNG,并披露目前供给正常。
地缘政治、制裁、船运或合同变化可能影响实物采购;这一风险不能靠价格调整解决。
11.3|人口、节气和电气化
人口减少、高龄化、建筑节能以及热泵普及可能降低每户天然气使用量。
客户数稳定不代表气量稳定,2026财年就是直接反证。
11.4|电力全国扩张的获客/风险管理风险
市场联动型产品降低固定价采购错配,但公司仍需要管理JEPX结算、区域损失率、平衡成本、代理渠道、坏账和客户流失。
目前公开资料不足以证明客户获取成本和单位经济性已经成熟。
11.5|资本开支与低ROE风险
2026年度102亿设备投资相当于2026财年营业利润的约6.4倍。
基础设施投资有必要,但如果新增项目回报低于约5%的资本成本,ROE 8%目标会越来越难。
11.6|政策持股/投资证券资本效率
约170亿日元投资有价证券规模很大。
如果其中大量为低回报政策持股,会继续拖累资产效率;若能优化并转向成长/股东回报,则可能成为PBR修复催化剂。
11.7|催化剂
正面催化剂包括:
- 2026/2027基本料金上调完全落地;
- 2027财年营业利润20亿预测兑现;
- 电力销售量从41向78/131/198百万kWh计划推进;
- “このまち電気”客户数和全国覆盖持续扩大;
- 大野浦生物质与其他再生能源形成稳定现金回报;
- 2030电力10万件和再生能源6万kW逐步兑现;
- 政策持股/低效资产优化;
- ROE从3%向5%资本成本以上移动;
- 股价回抽415—430后成功保留。
12|反常识发现
12.1|Power44最重要发现:电力现在还不是利润柱,但它可能是公司摆脱“地域燃气低ROE”的关键
2025财年电力销售量只有41百万kWh,当前还小。
但燃气业务受管网地域限制,电力零售可以跨区域复制;中期计划甚至把它明确写成未来新业务分部候选。
所以电力的价值不应按今天利润大小判断,而应按能否提供一个不依赖广岛管网的可扩张客户模型来判断。
12.2|低PBR最强反证就在公司自己文件里:ROE低于资本成本
市场给0.43倍PBR并不神秘。
公司自己认知资本成本约5%,ROE只有3%,这已经解释了折价的经济基础。
真正的重估不是“市场发现账面资产”,而是ROE跨过资本成本。
12.3|经营现金流看起来极强,但其中有成熟基础设施折旧和营运资金贡献
116.67亿OCF远高于21.05亿净利润,很容易得出“现金质量极高”。
但其中约76亿折旧、仕入债务增加都是重要组成。
这不是负面,而是提醒:判断资本效率必须把维护/更新投资也放回去。2026财年扣除投资后约32亿自由现金流才更接近真正可分配缓冲。
12.4|2026年的气价改革可能比任何新能源故事更快影响ROE
全国电力扩张、LAES和生物质很吸引眼球,但短期最直接的利润修复可能只是“固定成本终于能通过基本料金回收”。
这类看起来不性感的价格结构变化,反而可能比小规模新能源更快改变营业利润。
12.5|Technical比基本面提前了一步
基本面ROE仍低,股价却已经突破多年平台。
这不是自动正面;它制造了非常清晰的验证:如果未来ROE不改善,价格领先会被证伪;如果ROE改善,当前突破可能是状态迁移的早期定价。
13|下一次值得跟踪什么
13.1|燃气主业
- 2027财年城市燃气销售能否达到463百万m³;
- 基本料金从+220日元过渡到+440日元后的收入/客户流失;
- 原料费调整时滞对季度毛利的影响;
- 工业燃料转换和新大口客户;
- 俄罗斯LNG及其他采购来源变化。
13.2|Power44电力专项
- “このまち電気”实际客户数和净增;
- 全国各区域获客成本与解约率;
- 电力销量78→131→198百万kWh规划的兑现;
- 市场联动型产品在电价高波动期的客户留存;
- 电力业务何时单独形成可量化利润披露;
- 大野浦生物质、风电、LAES和其他电源如何参与采购/零售组合;
- 2030年10万件目标是否仍具经济意义,而不是只追求规模。
13.3|资本效率
- ROE何时超过约5%的资本成本;
- 2030年8% ROE路径;
- 2026—2028设备投资实际回报;
- 投资有价证券/政策持股压缩;
- 自己资本比率和有息负债是否继续改善;
- 现金是否积累过度或开始更多返还股东。
13.4|治理与股东回报
- 连结配当性向30%以上是否真正持续;
- 是否出现回购/注销等更直接每股资本效率动作;
- 政策持股检证结果;
- 新事业投资是否有清晰退出纪律。
13.5|Technical
- 415—430突破回抽;
- 400上方停留时间;
- 450—453再突破后的保留;
- 361年内低点是否成为明显更高的长期低点;
- 盈利改善/恶化后价格是否继续表现出新的高位记忆。
14|Kabugami Score 评分卡
| 模块 | 权重 | 判断分 | 加权贡献 | 当前判断 |
|---|---|---|---|---|
| 财务韧性与下行防御 | 13 | 78 | 10.14 | 自己资本比率54.2%、Q1升至57.1%,OCF116.67亿、有息负债下降;但能源基础设施和LNG采购仍是资本/商品密集型。 |
| 竞争优势与结构耐久性 | 14 | 74 | 10.36 | 管网、制造/保安体系、约42万客户和区域品牌复制成本高;人口、电气化与跨能源竞争限制长期经济租金。 |
| 盈利质量、现金转化与资本效率 | 17 | 57 | 9.69 | OCF与自由现金流明显改善,降债真实;但营业利润率1.8%、ROE3.0%低于资本成本,资本效率仍是最大短板。 |
| 商业结构、产品、客户与关键依赖 | 11 | 72 | 7.92 | 燃气/LPG底盘稳定,电力和新能源提供可扩张第二轴;仍高度依赖区域需求、LNG/汇率和基础设施利用率。 |
| 估值与安全边际 | 15 | 84 | 12.60 | 0.43倍PBR极低、资产负债表稳、FCF转正;约14倍预测PER并不极端,低ROE解释部分折价。 |
| 资本配置与股东回报 | 10 | 63 | 6.30 | 降债、30%以上配当性向和投资纪律方向正确;大量投资证券、无明显回购以及高资本开支仍需更强资本效率动作。 |
| 治理、所有权与管理层 | 7 | 70 | 4.90 | 社外董事/监察、指名/报酬委员会及资本成本披露较完整;地方产业股东网络稳定,但政策持股与投资退出纪律仍待验证。 |
| Kabugami 技术结构 | 13 | 76 | 9.88 | 2017—2025多年300—415平台后,2026低点抬升并突破多年上沿,属于高质量早期迁移;尚缺突破后回抽确认。 |
| 总分 | 100 | 71.79 | B+ |
14.1|为什么是B+
广岛燃气最强的部分是:基础设施真实、财务安全、现金流改善、估值折价大,而且管理层已经开始正面处理资本成本问题。
最弱的部分同样清楚:ROE只有3%,也就是说这些安全资产还没有赚出足够高的股东回报。
所以B+代表:低估值和改革路径都值得认真跟踪,但必须看到ROE/资本效率真正改善,不能只因为PB低就把它当成高质量价值股。
15|来源与合规
15.1|Compliance / 风险声明
本报告仅用于研究、信息整理和历史Review记录,不构成投资建议、投资招揽、买卖推荐、目标价、收益保证或针对任何特定投资者的个别意见。
本Review资料截止为2026-09-19。最新完整季度为公司2026-08-07发布的2027年3月期Q1;本轮已纳入2026-07-01大野浦生物质发电商业运行及2026-08-03后“このまち電気”新区域扩张。Technical settled观察使用2026-09-18完整交易日,不把未完成交易日价格当作确认。
Power44临时电力方向只作为Open Discovery起始VOI假设。研究确认电力目前财务规模仍小于燃气主业,但被公司明确列为与燃气并列的增长轴,拥有全国区域扩张、销量与2030客户数目标,因此属于material future domain。本轮没有对电力给予额外Score权重,也没有改变Coverage35、Technical、Synthesis、Routing或00—15结构。
Owner月线图attachment 3907为本Review指定Section 10公开视觉权威。正式HANDOFF携带现有Single Report Owner Media控制,由既有 /owner-media/assign 同轮绑定;该图不是Technical唯一证据。
15.2|主要来源
- 広島ガス|2027年3月期第1四半期決算短信(2026-08-07)
https://www.hiroshima-gas.co.jp/com/ir/upload_file/m004-m004_02/260807_tan.pdf - 広島ガス|2026年3月期決算短信(2026-05-11)
https://www.hiroshima-gas.co.jp/com/ir/upload_file/m004-m004_02/260511_tan.pdf - 広島ガス|2026年度グループ中期経営計画(2026-04-02)
https://www.hiroshima-gas.co.jp/com/w_new/release/2026/image/plan0402.pdf - 広島ガス|2026年度事業計画
https://www.hiroshima-gas.co.jp/com/w_new/release/2026/plan2026_02.htm - 広島ガス|都市ガス料金改定(2026-03-16)
https://www.hiroshima-gas.co.jp/com/w_new/release/2025/ryokin0316.htm - 広島ガス|このまち電気・中部/北陸/四国エリア拡大(2026-06-25)
https://www.hiroshima-gas.co.jp/com/w_new/release/2026/konomachidenki0625.htm - 広島ガス|このまち電気(低圧動力)販売開始(2026-01-13)
https://www.hiroshima-gas.co.jp/com/w_new/release/2025/konomachidenki0113.htm - 広島ガス|このまち電気販売開始(2025-02-26)
https://www.hiroshima-gas.co.jp/com/w_new/release/2024/konomachidenki0226.htm - 広島ガス|大野浦バイオマス発電所営業運転開始(2026-07-01)
https://www.hiroshima-gas.co.jp/com/w_new/release/2026/biomass0701.htm - 広島ガス|コーポレート・ガバナンス
https://www.hiroshima-gas.co.jp/com/ir/management/management_03.html - 広島ガス|株主還元(配当等)
https://www.hiroshima-gas.co.jp/com/ir/stock_bond/stock_bond_02.html - 広島ガス|株主の状況(2026-06-30)
https://www.hiroshima-gas.co.jp/com/ir/stock_bond/stock_bond_04.html - 広島ガス|連結損益計算書
https://www.hiroshima-gas.co.jp/com/ir/finance/finance_05.html - 広島ガス|IRカレンダー/資料室
https://www.hiroshima-gas.co.jp/com/ir/calendar.html - Yahoo!ファイナンス|9535 2026-09-18価格/PER/PBR
https://finance.yahoo.co.jp/quote/9535.T/history - 株探|9535 長期年次価格履歴
https://s.kabutan.jp/stocks/9535/historical_prices/yearly/ - IRBANK|9535 IR/株価・長期估值参考
https://irbank.net/9535 - Owner提供9535月线图|本Review指定WordPress Owner Media attachment
3907;依据Power44 CURRENT MAP明确映射,正式HANDOFF携带既有Single Report Owner Media控制。
15.3|重要Research Debt
- “このまち電気”实际客户数、获客成本、解约率和单位客户毛利;
- 市场联动型电价在极端JEPX价格下的坏账/流失/利润表现;
- 电力采购组合、平衡成本和套期政策;
- 2030年电力10万件目标对应的收入、营业利润和资本需求;
- 大野浦生物质、北海道小型风力、LAES等项目的项目级IRR/ROIC;
- 2026—2028设备投资的项目回报和维护资本占比;
- 投资有价证券约170亿日元中政策持股、战略持股和纯投资资产的拆分;
- 俄罗斯LNG采购比例、合同期限和替代来源;
- 基本料金上调完全实施后的客户流失、销售量和利润净效应;
- ROE从3%跨过约5%资本成本并向8%目标靠近的真实桥梁;
- 415—430日元突破区域首次回抽的保留质量。
这些UNKNOWN均保留为下一次Review入口,没有被假设成正面或负面事实。
Publication continuity: 本轮形成9535的正式FIRST_COMPLETE HANDOFF;后续公开交付只走既有Single Report → WordPress → homepage / Permanent / Gateway / PDF / Timeline / SEO-GEO路径,不创建第二发布路径。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | GPT Research Lane |
|---|---|
| Review Date | 2026-09-19 |
| Score Version | V3.2 |
| Publication Source SHA | d3b2773eff2fa1057da036199138b07d9d525f4c |
| Delivery Commit SHA | d3b2773eff2fa1057da036199138b07d9d525f4c |
| Delivery Runtime Fingerprint | db06172b2e6de9322ad165a98dad3d2e778e63045b452b96c6fb68e8fede6d8c |