9501 東京電力ホールディングス株式会社(Tokyo Electric Power Company Holdings, Incorporated)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
广岛燃气以广岛地区城市燃气为主业,同时经营LPG、LNG销售、市场联动型电力零售、再生能源发电、燃气设备与工程,并通过集团经营建筑和高龄者服务等业务。
最近亮点:2027财年Q1销售223.53亿日元、同比+4.1%,营业利润7.04亿日元、同比-22.6%,经常利润7.18亿日元、同比-27.4%,归母净利润3.84亿日元、同比-32.9%。LNG销售增加推动增收,但原料价格变动传导到销售单价存在时间差;公司仍维持全年销售920亿、营业利润20亿、经常利润28亿、归母净利润22亿日元预测。
2026财年营业利润15.84亿日元、同比+26.5%,经营现金流116.67亿日元覆盖84.32亿日元投资现金流;自己资本比率54.2%,有息负债一年减少44.85亿日元。公司已经明确承认PBR低于1倍、ROE低于约5%的股东资本成本,并以2030年ROE 8%、电力零售10万件、可再生能源6万kW为改善路径。2026年7月大野浦1.99MW木质生物质电站投入运行。
2026财年ROE只有3.0%、营业利润率1.8%,说明大量基础设施资本尚未产生足够回报。Q1燃气分部利润因原料价格传导时滞同比-70.2%。公司仍从俄罗斯采购部分LNG,原油、汇率和地缘风险真实存在;人口下降、节气、电气化也会压制长期燃气量。投资有价证券约170.87亿日元,对低PBR公司而言是重要资本效率问题。电力零售虽然战略重要,但2025财年销售量仅约41百万kWh,当前仍远小于燃气主业。
广岛燃气当前最值得研究的不是“0.43倍PBR是否便宜”,而是管理层能否把高安全性、低回报的成熟燃气资产,重新配置成ROE高于资本成本的综合能源组合。 燃气仍提供客户和现金流底盘,2026年的基本料金上调开始修复成本传导;电力则从2025年才开始以“このまち電気”全国扩张,规划从2025年度约41百万kWh提高到2028年度198百万kWh,并以2030年10万件为目标。这个第二轴有真实战略意义,却还没有证明足够利润贡献。当前B+来自低估值、资产负债表、现金流、资本成本意识以及刚发生的长期价格突破;不能给更高评价的核心原因是ROE和营业利润率仍明显低于应有水平。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:广岛燃气当前最值得研究的不是“0.43倍PBR是否便宜”,而是管理层能否把高安全性、低回报的成熟燃气资产,重新配置成ROE高于资本成本的综合能源组合。 燃气仍提供客户和现金流底盘,2026年的基本料金上调开始修复成本传导;电力则从2025年才开始以“このまち電気”全国扩张,规划从2025年度约41百万kWh提高到2028年度198百万kWh,并以2030年10万件为目标。这个第二轴有真实战略意义,却还没有证明足够利润贡献。当前B+来自低估值、资产负债表、现金流、资本成本意识以及刚发生的长期价格突破;不能给更高评价的核心原因是ROE和营业利润率仍明显低于应有水平。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/19研究

 55.77V3.2 · B
 75A
 52C
 26.1V3.2 · D
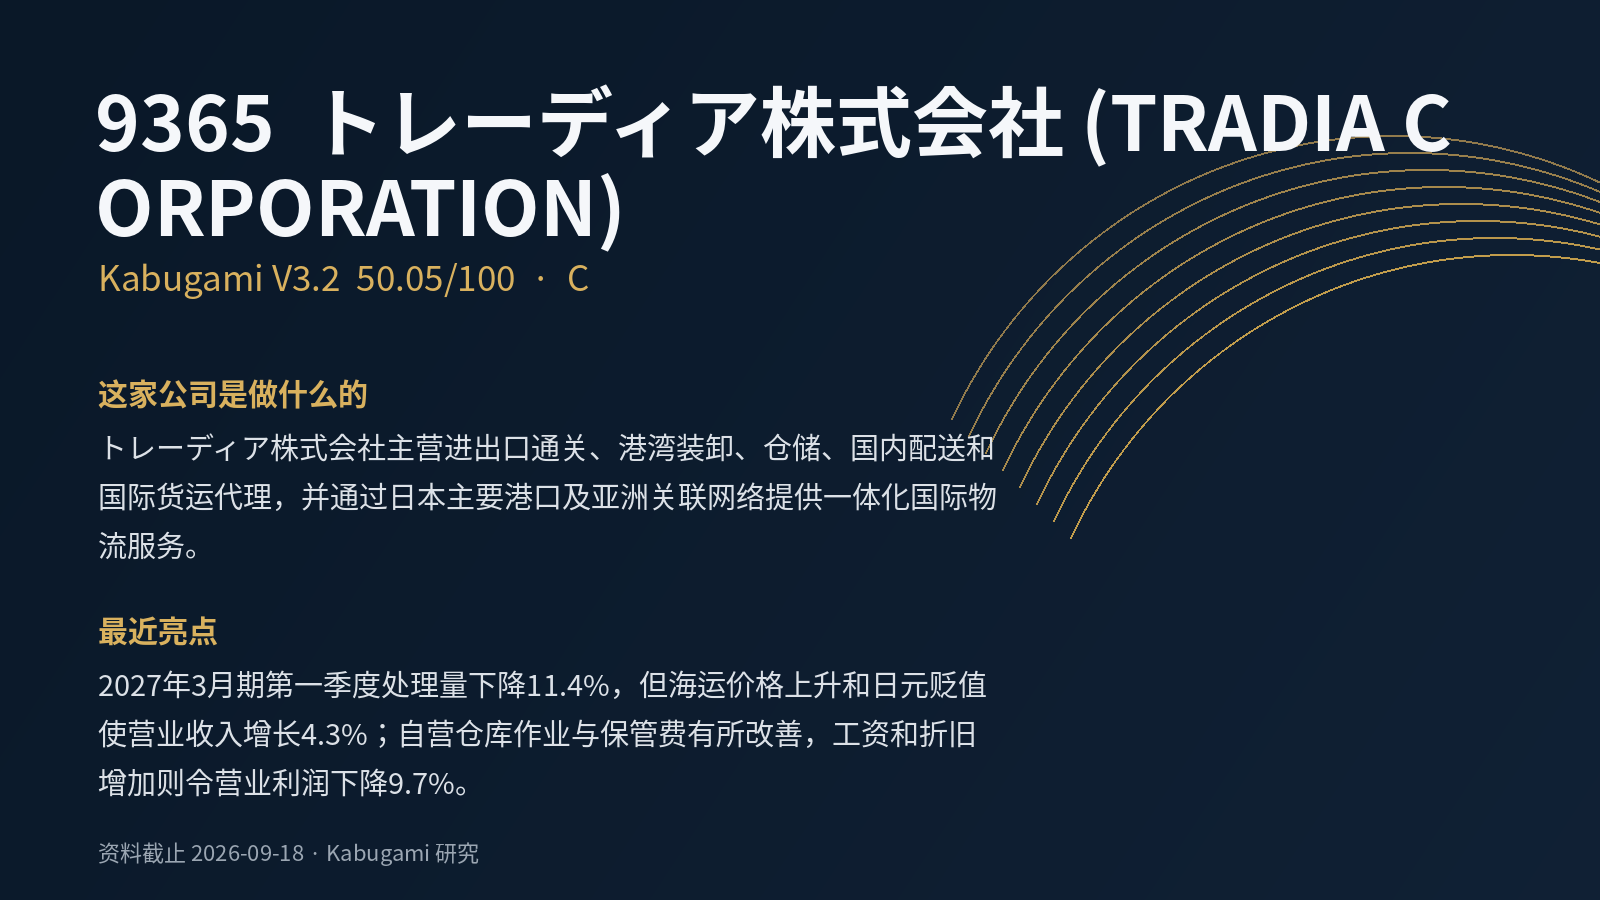 50.05V3.2 · C
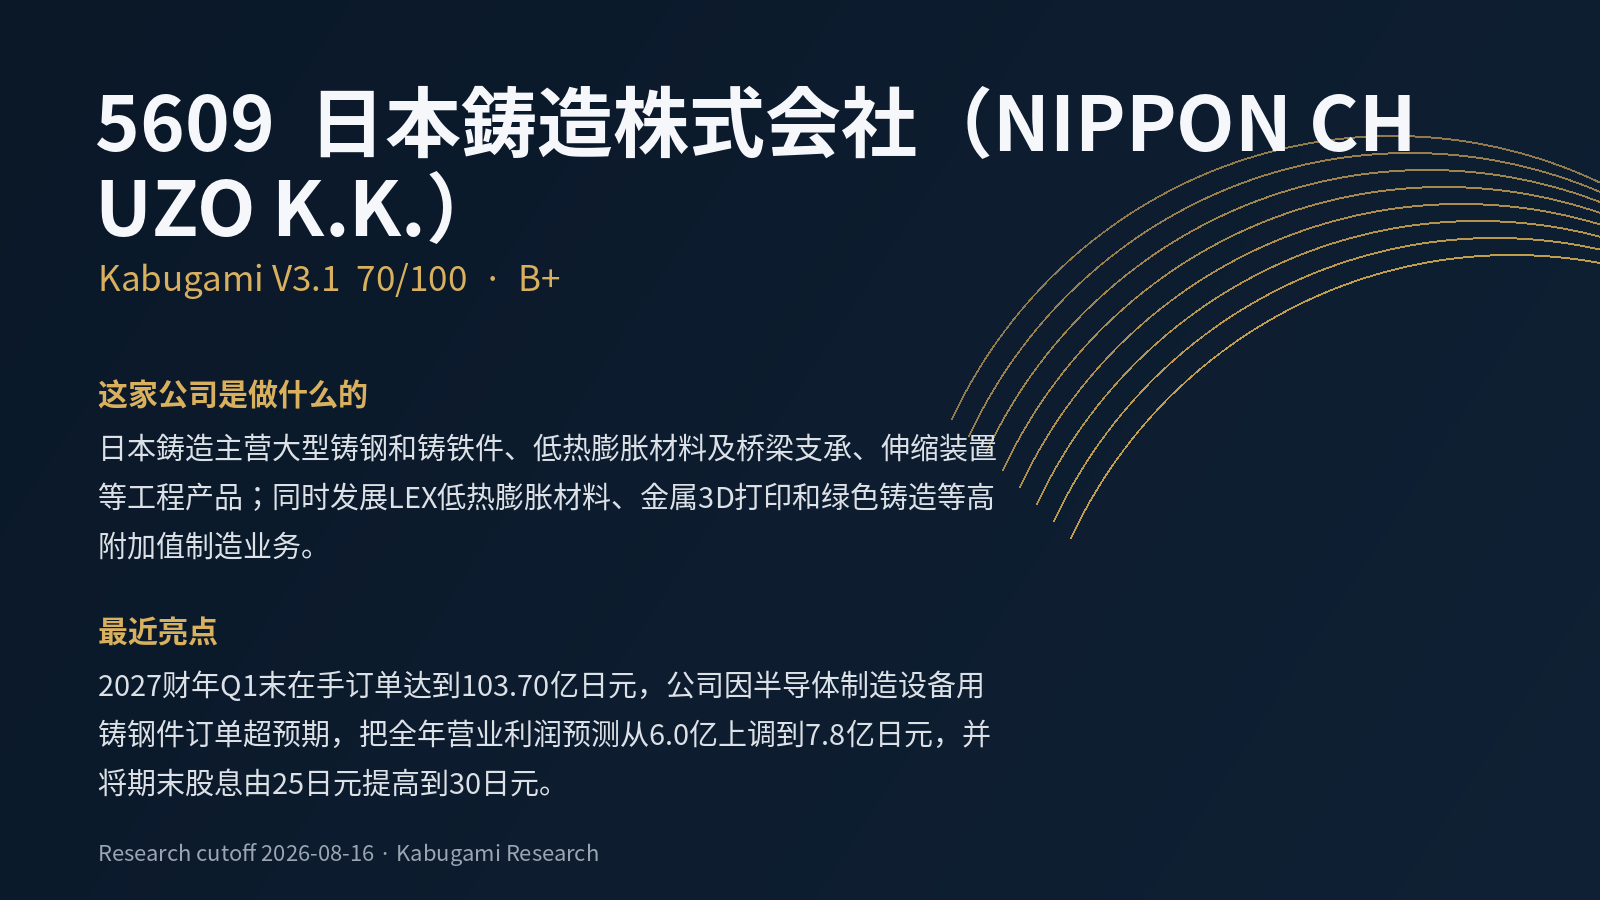 70B+