8360 株式会社山梨中央銀行(The Yamanashi Chuo Bank, Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
日鉄鉱業株式会社(Nittetsu Mining Co., Ltd.,东证 Prime 市场 1515)主营石灰石的开采与销售,产品供钢铁、水泥等行业使用;同时经营铜业务,包括智利的阿塔卡马矿山、开发中的阿尔克罗斯矿山,以及日比共同制炼的受托制炼;此外还有不动产、机械与环境、可再生能源业务。
最近亮点:智利阿尔克罗斯铜矿的投产再次延后。10月7日的披露只称力争在2027年3月期(FY27/3)内投产,没有给出具体日期,对业绩的影响仍在测算。股价自2月13日上市以来高点4,535日元(分割调整后)回落,8月高点4,075日元之后,10月23日一度跌到2,518日元,10月29日收盘2,850日元。
石灰石靠提价把矿石部门营业利润率守在13%上下,在铜矿投产前提供稳定现金。现价约650美分/磅的铜价高于我们推算的阿尔克罗斯盈亏平衡价约440美分/磅,铜价不回落的话回报有余量。2027年3月期一季度(4–6月)营业利润50.9亿日元,上升40.5%。
利润没有变成现金,投资和股东回报却在增加。2026年3月期(FY26/3)营业利润188亿日元,营业现金流只有76亿日元,简易自由现金流约为-253亿日元;有息负债由约224亿日元升至约623亿日元。2027年3月期股东回报最多约148亿日元,相当于纯利润指引120亿日元的123%。阿尔克罗斯若再延期,利息和固定费用会先于折旧和现金流入发生。
Kabugami Score V3.2 为48.55分,评级 C。暂不主动加仓,保持观察,不追高。这是有条件的判断:投产时间、2027年3月期指引的铜价与汇率前提、营业现金流偏低的原因都还没有确认,11月6日的中期决算是下一个校验点。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:Kabugami Score V3.2 为48.55分,评级 C。暂不主动加仓,保持观察,不追高。这是有条件的判断:投产时间、2027年3月期指引的铜价与汇率前提、营业现金流偏低的原因都还没有确认,11月6日的中期决算是下一个校验点。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · Owner · MuseLane产出 · 11/1研究

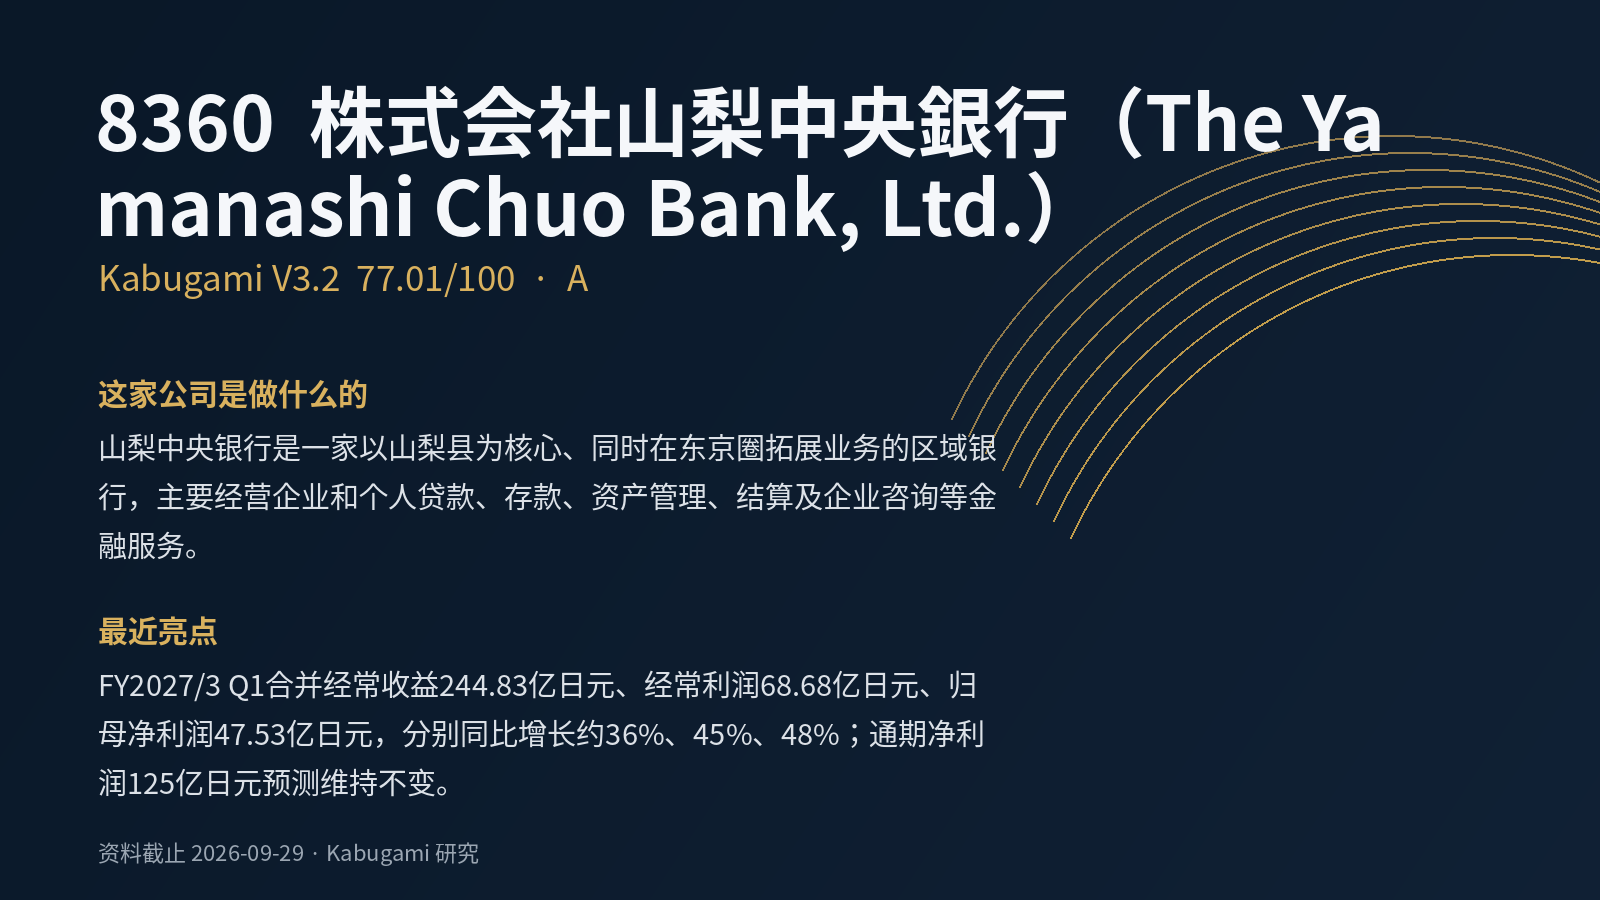 77.01V3.2 · A
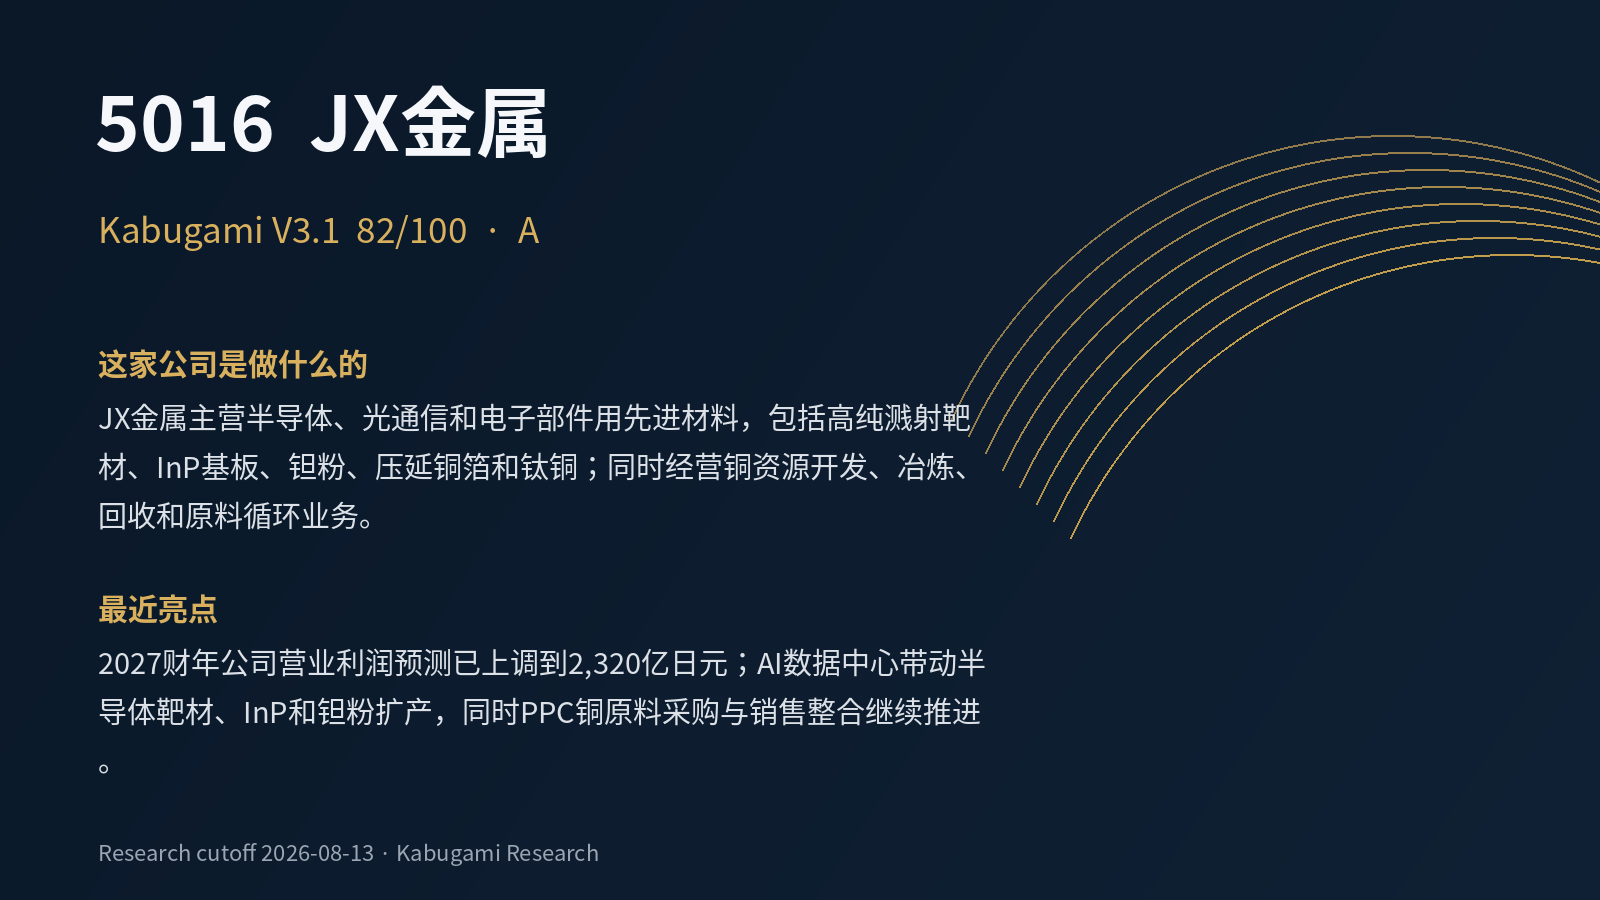 82A
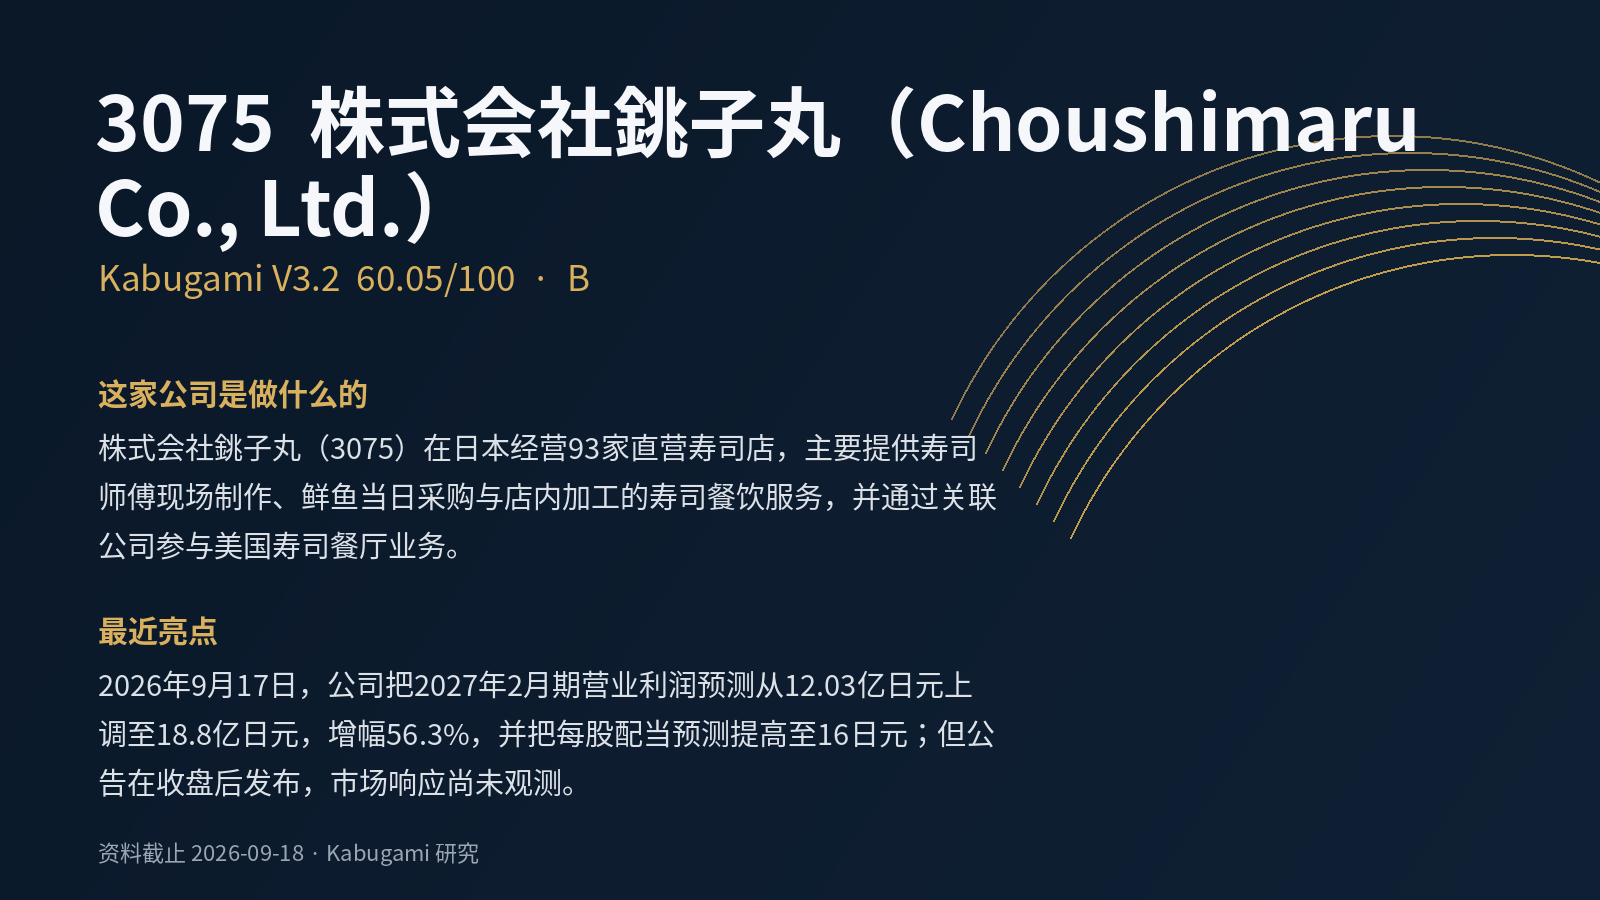 60.05V3.2 · B
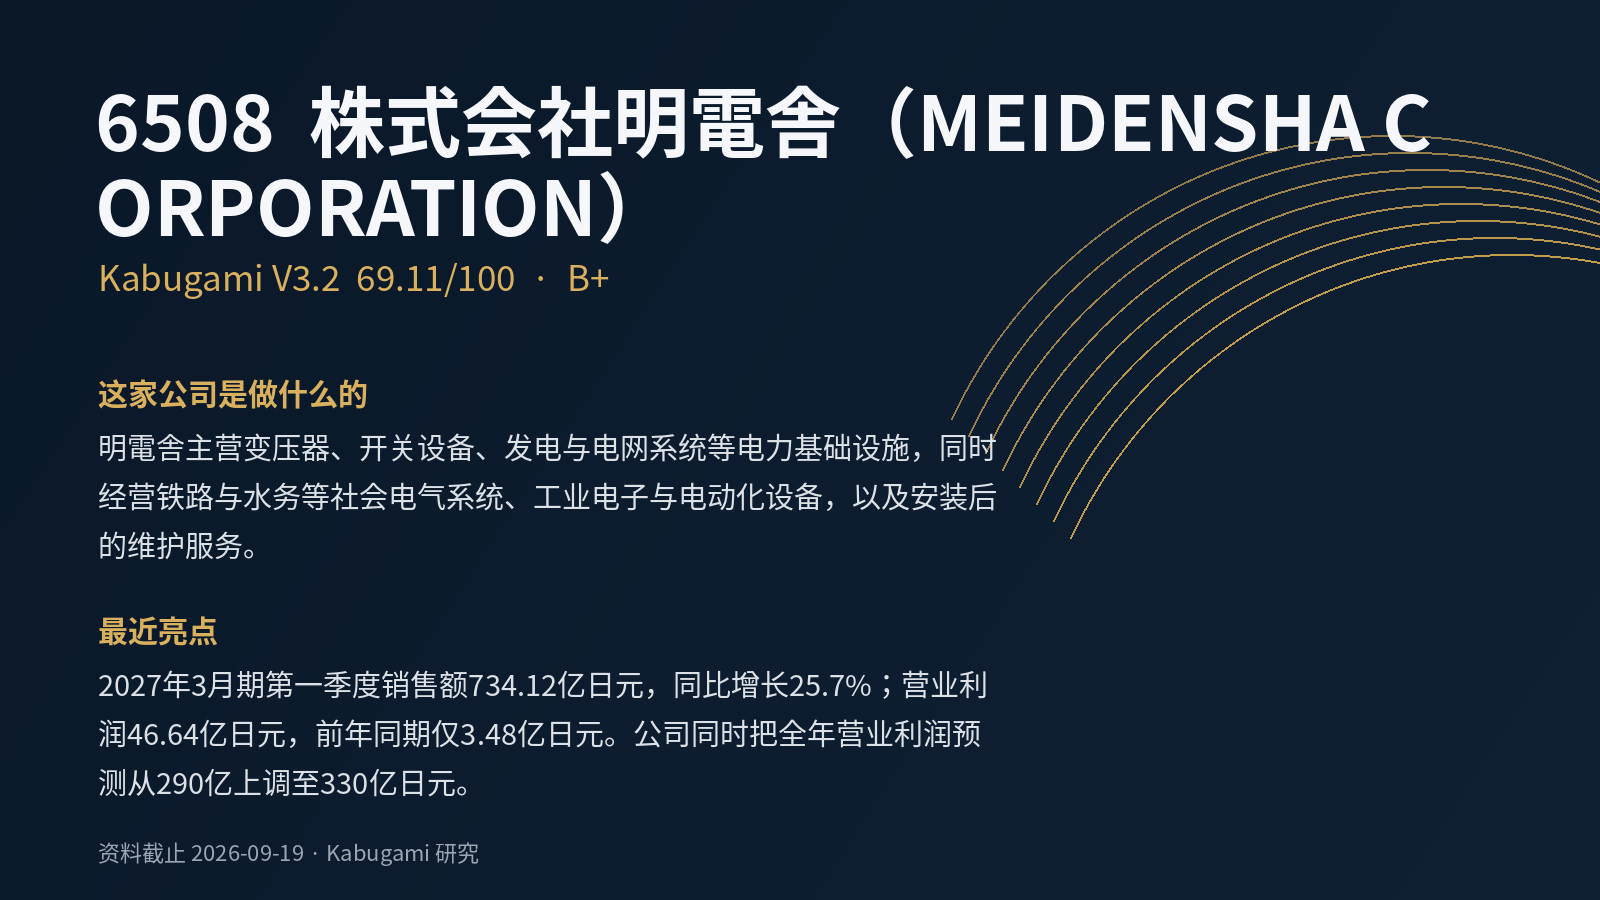 69.11V3.2 · B+
 62.67V3.2 · B
 76.24V3.2 · A