7291 日本プラスト株式会社(Nihon Plast Co., Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
小野測器主营电子测量仪器、传感器、数据采集与分析系统,并为汽车等研发客户提供定制试验装置、受托试验、咨询、校准和工程服务。
最近亮点:2026年上半年销售约76.91亿日元、同比+21.2%,营业利润约5.18亿日元、较上年同期约0.80亿日元营业亏损显著修复,经常利润约5.73亿、归母净利润约3.53亿。公司维持全年销售150亿、营业利润11亿、归母净利润8亿指引。上半年订单约76.81亿、期末在手订单约90.40亿。
小野測器把传感器、声振/扭矩/流量等测量仪器与汽车开发用定制试验台、受托试验、校准、咨询和数据分析连接起来,正在从单纯卖设备向“产品→服务→产品”的循环靠近。2026年两个业务群盈利均改善,资产负债表净现金充足,公司还执行约1.6亿日元股份回购;EV热管理、CLC中部研发据点和东京大学合作为下一轮能力扩张提供真实载体。
2026年的高增长尚不能完全外推为结构性复利:上半年订单增幅显著低于收入增幅,特注试验装置及服务的新订单基本持平;2025年本田技研工業约占销售17.8%,客户集中度真实存在;2025年12月取得的约12.4亿日元大型定制系统订单规模很大但客户和利润率未披露。上半年营业现金流又受到应收账款大幅回收帮助,不能直接年化。
小野測器已经从“低PBR、利润长期偏弱的测量仪器公司”进入经营修复更可信的阶段,但当前最重要的判断不是2026利润能否创近年高点,而是这轮利润能否从在手订单与大型项目兑现,升级成持续的新订单、服务收入和更高资本回报。公司2026年销售/营业利润指引已经超过中期计划原定2027目标,但按当前净利润与净资产粗算,ROE仍大约只有5%左右,尚未稳定达到中期目标6%以上。因而70.58/B+来自真实盈利修复、强资产负债表、低估值、回购与正在扩大的技术服务能力;没有更高,是因为订单持续性、客户集中、增长投资回报和正常化现金转换仍需证明。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:小野測器已经从“低PBR、利润长期偏弱的测量仪器公司”进入经营修复更可信的阶段,但当前最重要的判断不是2026利润能否创近年高点,而是这轮利润能否从在手订单与大型项目兑现,升级成持续的新订单、服务收入和更高资本回报。公司2026年销售/营业利润指引已经超过中期计划原定2027目标,但按当前净利润与净资产粗算,ROE仍大约只有5%左右,尚未稳定达到中期目标6%以上。因而70.58/B+来自真实盈利修复、强资产负债表、低估值、回购与正在扩大的技术服务能力;没有更高,是因为订单持续性、客户集中、增长投资回报和正常化现金转换仍需证明。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/20研究


 56.35V3.2 · B
 74.29V3.2 · B+
 56.43V3.2 · B
 77.98V3.2 · A
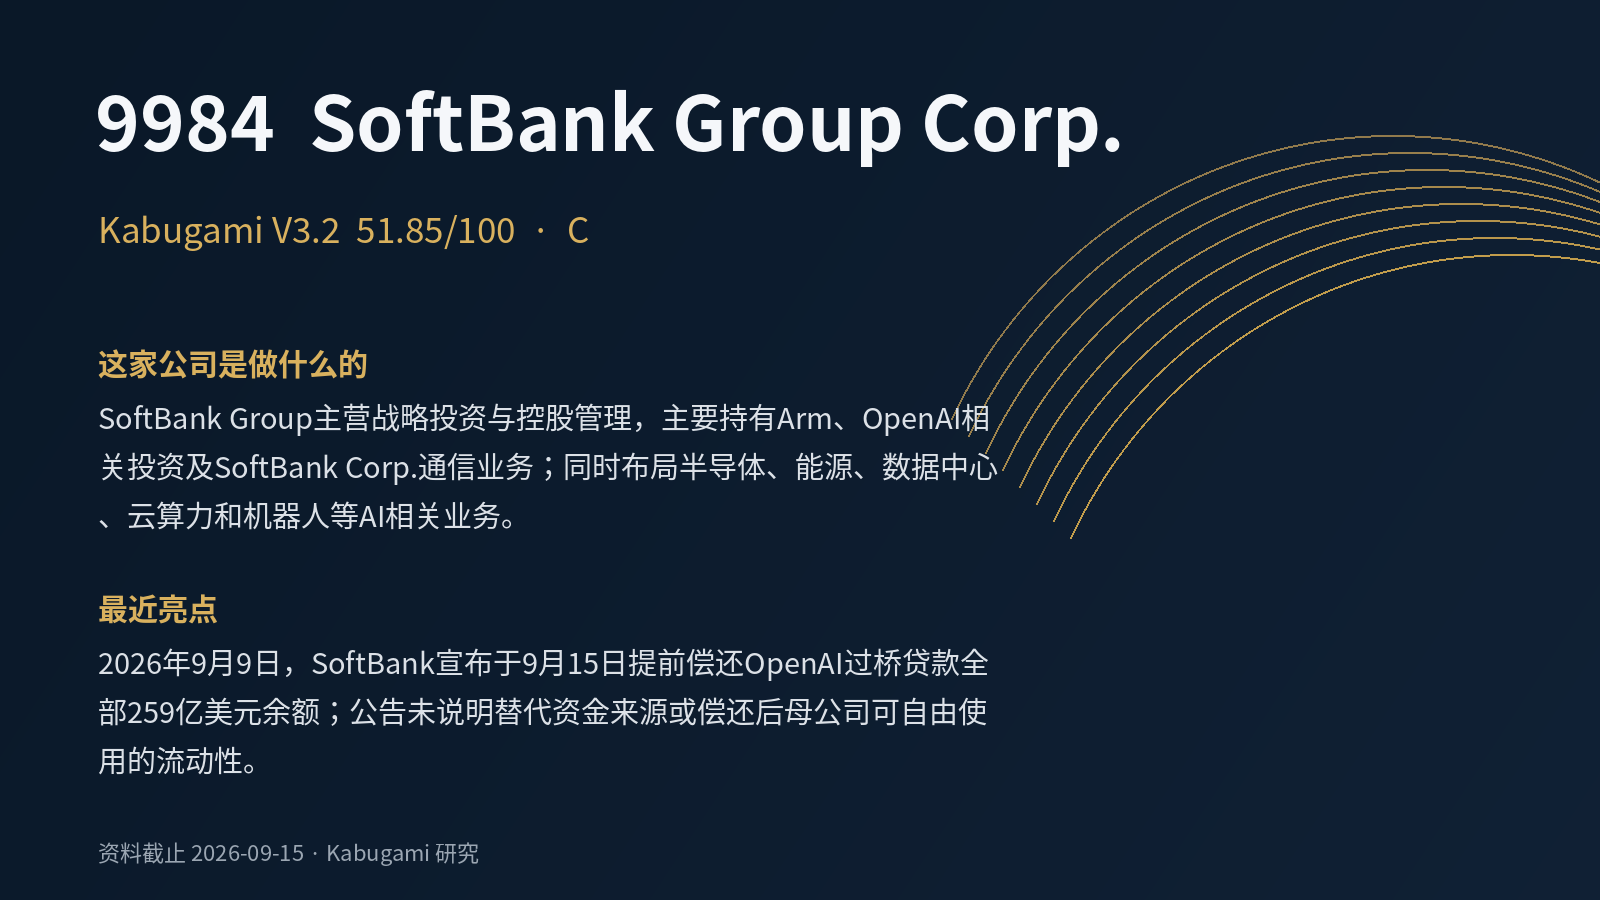 51.85V3.2 · C
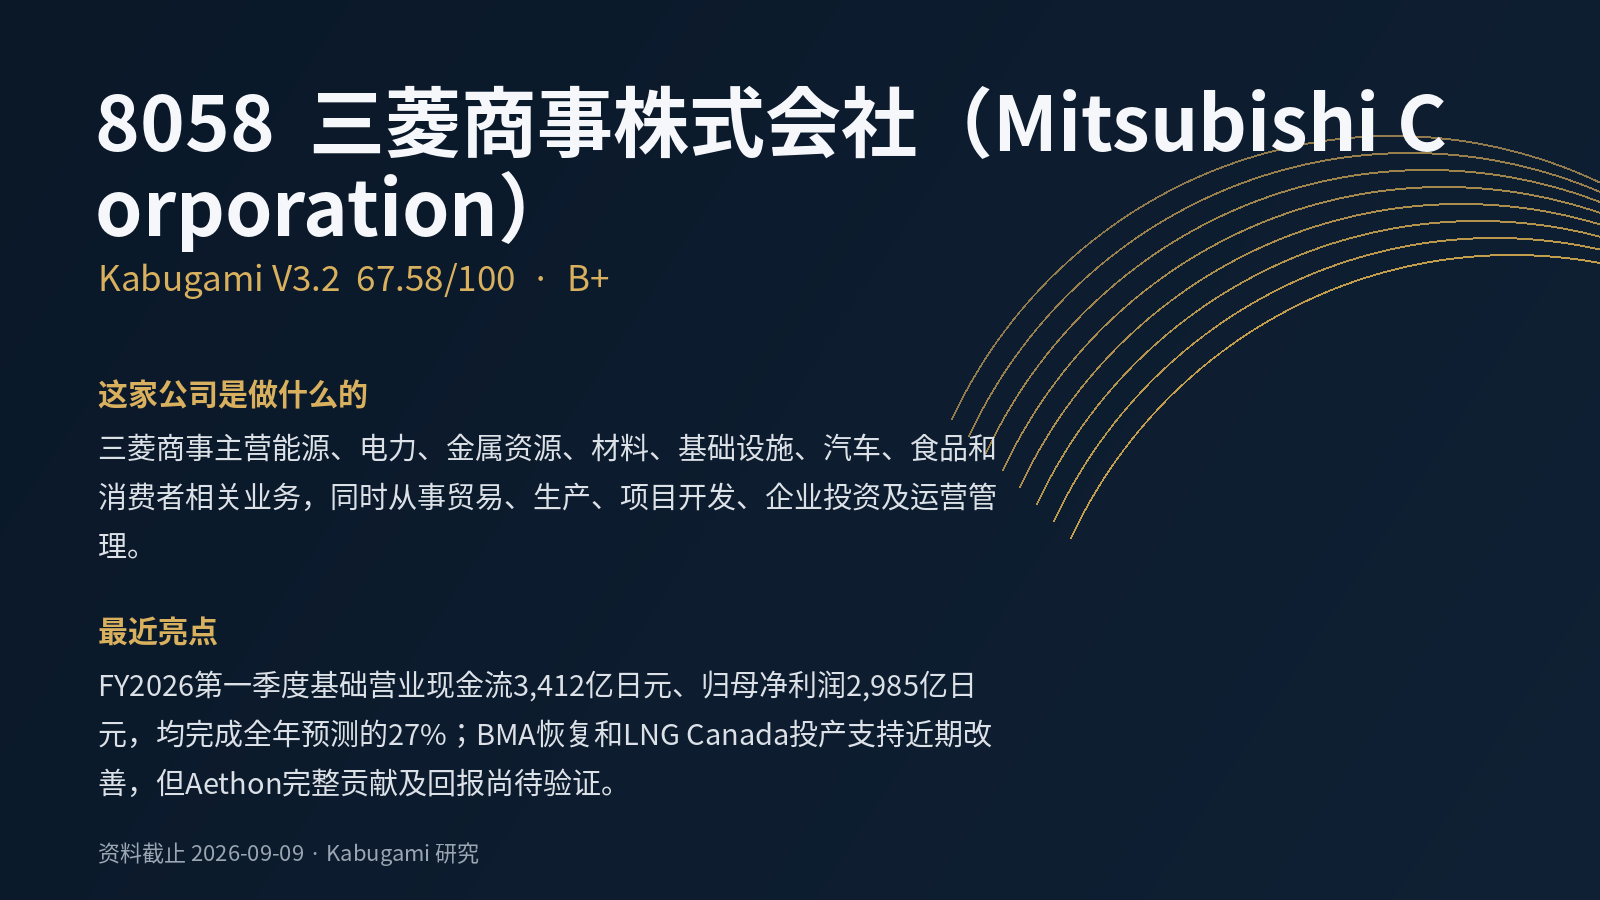 67.58V3.2 · B+