5838 楽天銀行株式会社(Rakuten Bank, Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
大平洋金属在八户以电炉生产不锈钢原料用フェロニッケル,并持有菲律宾镍矿权益;目前正利用既有冶炼、电力管理和工业基础设施,拓展マット原料、深海多金属ノジュール、小售电/VPP、铍及カルシウムアルミネート等新业务。
最近亮点:2027财年Q1销售24.70亿日元、同比+32.5%,营业亏损8.82亿日元,较前年同期30.67亿日元亏损明显收窄;持分法投资收益10.02亿日元使经常利润转为4.21亿日元。9月17日公司与东京大学又获东京都GX相关早期社会实施项目支持,推进多金属ノジュール近实规模冶炼验证。
2026年6月底自己资本比率约92.9%,现金、有价证券与矿山权益构成极厚缓冲;菲律宾矿山关系同时提供原料链位置和持分法收益。公司已明确承认旧フェロニッケル模式需要转型,正在推进マット原料、深海多金属ノジュール、MiRESSO铍、电力零售/VPP、カルシウムアルミネート等多条资产再利用路径。
フェロニッケル受到印尼NPI价格优势、废不锈钢配比提高、矿石和能源成本高企的双重挤压,公司已表示可能继续缩小甚至退出。2027财年仍预测营业亏损61.85亿日元;小售电和カルシウムアルミネート目前规模极小且仍亏损,多金属ノジュール商业化还受采矿规则、资本开支和最终客户经济性约束。
大平洋金属已经不是一个可以只看“镍价×PBR”的传统资源股。旧主业的经济模型正在被印尼NPI、废不锈钢和高成本原料侵蚀,董事会与管理层也已经把フェロニッケル缩小/退出纳入明确选项。另一方面,公司拥有超过600亿日元净资产、菲律宾矿山权益、八户大型电炉与用电管理能力,这些旧资产又给转型提供了时间和物理基础。投资问题因此从“镍周期何时反弹”变成“能否把高资产安全性转化为新现金流”。Power44临时方向在本公司是真问题:电力零售已经实际开业,40MW以上需求响应/VPP更体现制造用电经验的可商品化能力;但当前财务规模仍远不足以覆盖旧主业亏损,不能把能源故事提前资本化。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:大平洋金属已经不是一个可以只看“镍价×PBR”的传统资源股。旧主业的经济模型正在被印尼NPI、废不锈钢和高成本原料侵蚀,董事会与管理层也已经把フェロニッケル缩小/退出纳入明确选项。另一方面,公司拥有超过600亿日元净资产、菲律宾矿山权益、八户大型电炉与用电管理能力,这些旧资产又给转型提供了时间和物理基础。投资问题因此从“镍周期何时反弹”变成“能否把高资产安全性转化为新现金流”。Power44临时方向在本公司是真问题:电力零售已经实际开业,40MW以上需求响应/VPP更体现制造用电经验的可商品化能力;但当前财务规模仍远不足以覆盖旧主业亏损,不能把能源故事提前资本化。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/19研究

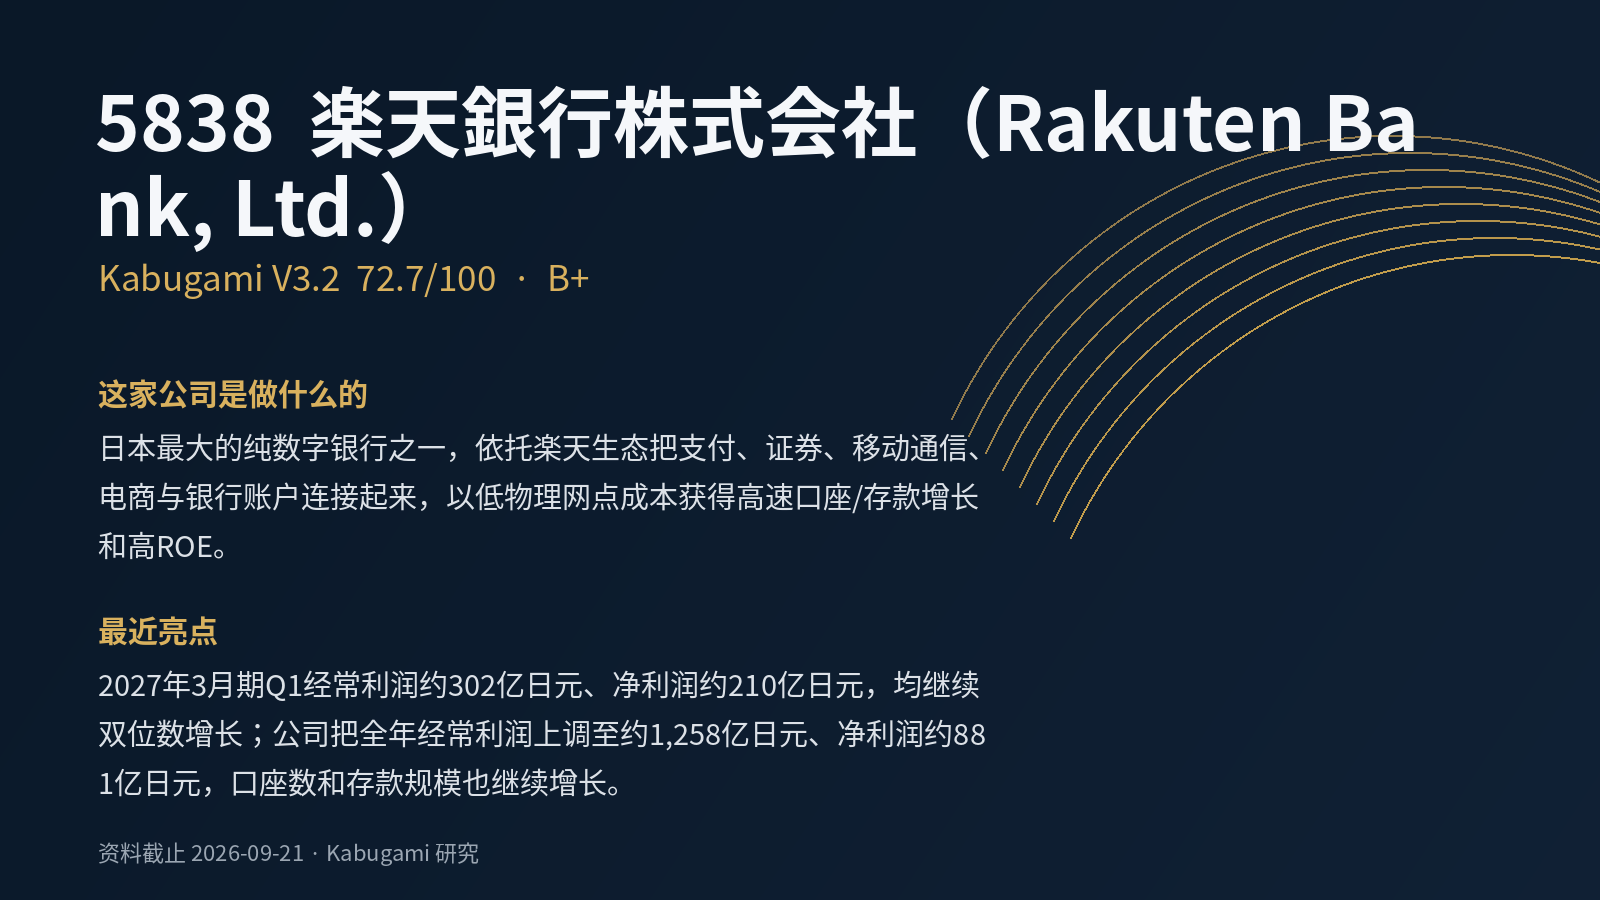 72.7V3.2 · B+
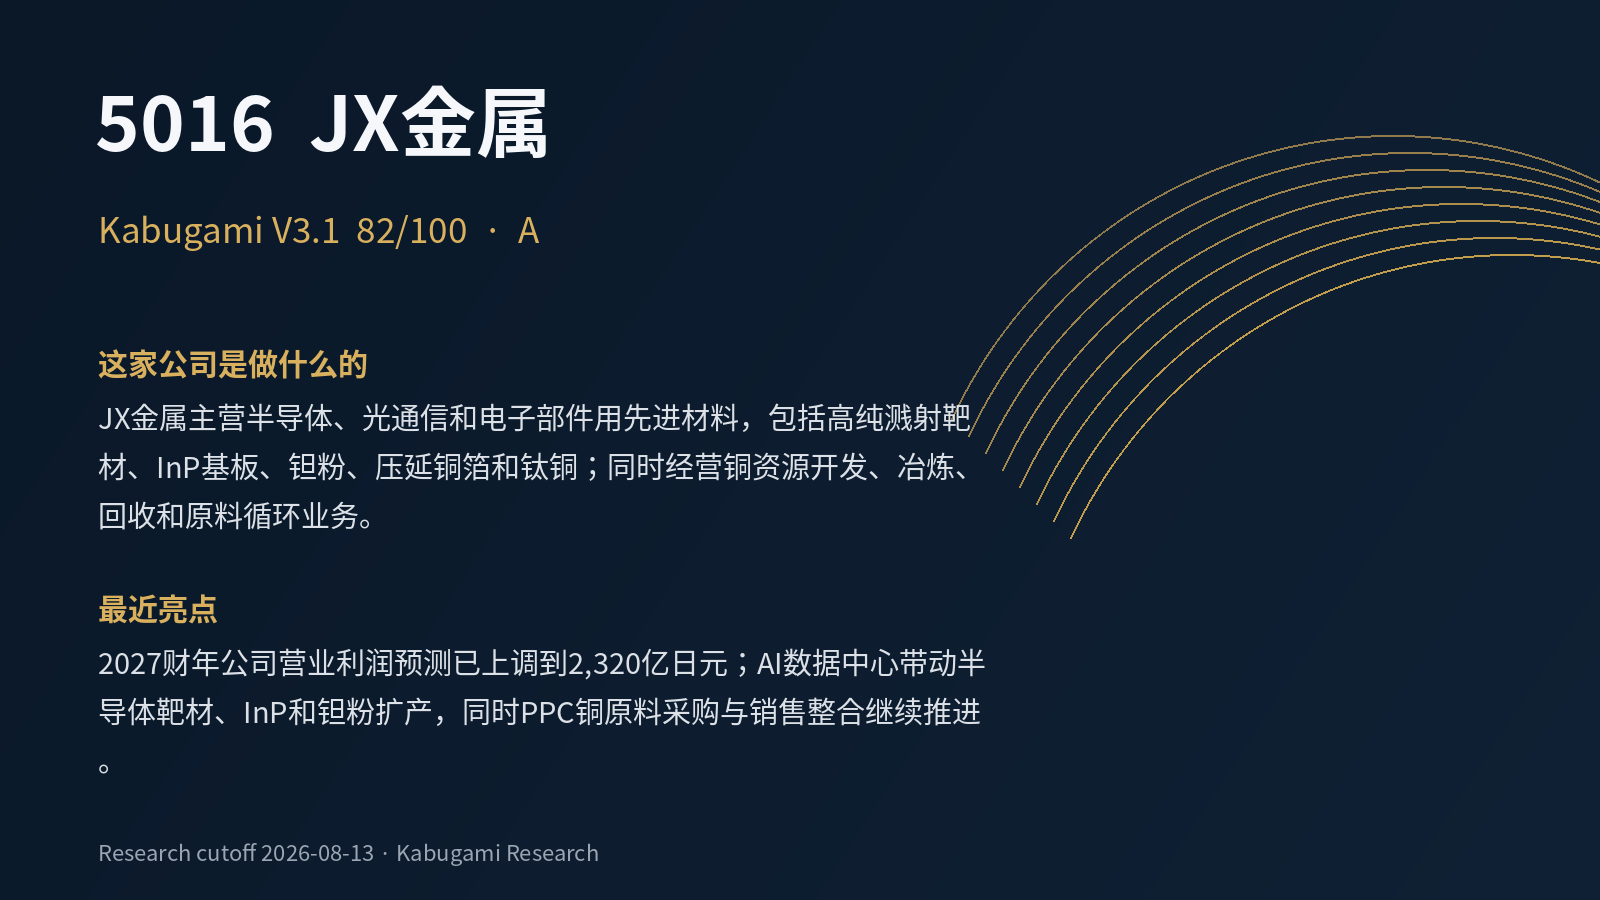 82A
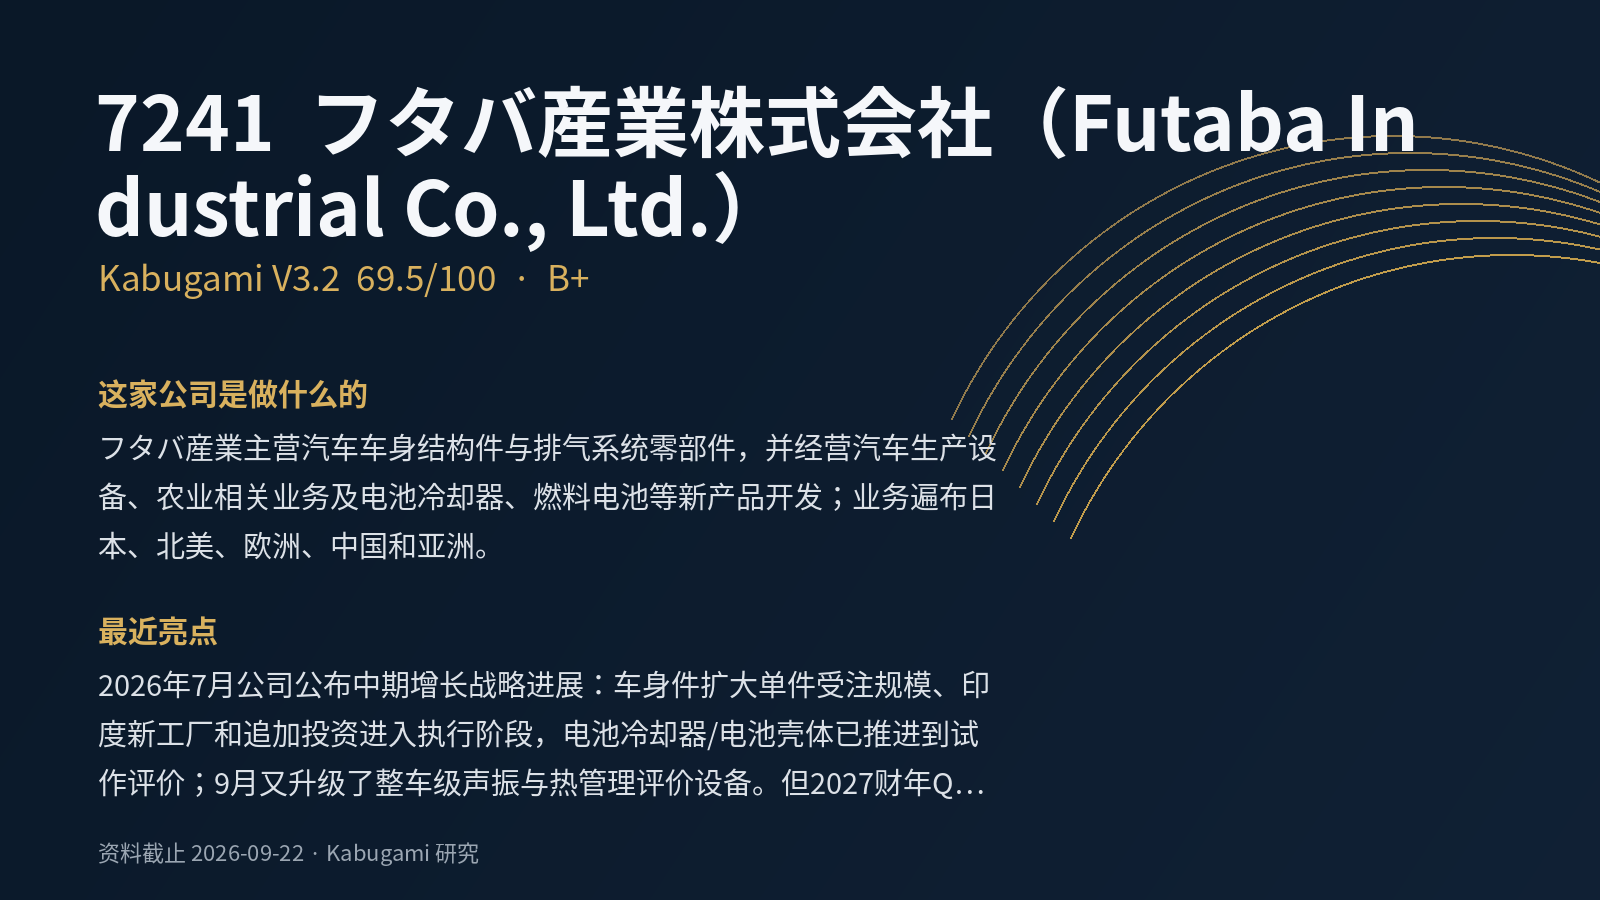 69.5V3.2 · B+
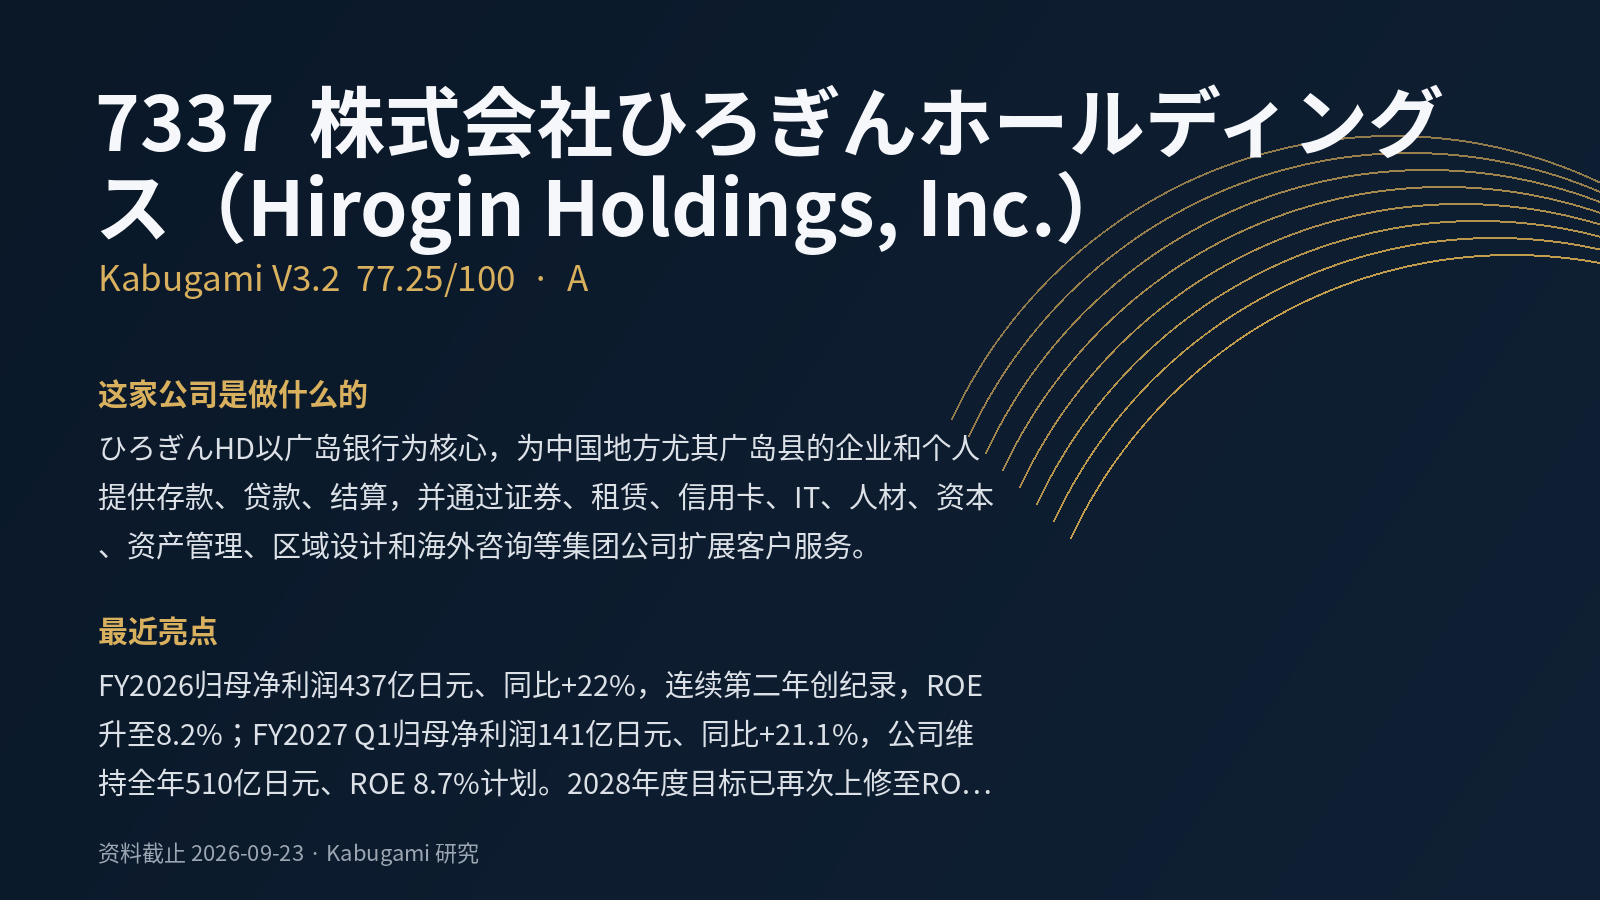 77.25V3.2 · A
 51.43V3.2 · C
 40C