9506 東北電力株式会社(Tohoku Electric Power Company, Incorporated)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
伊藤忠エネクス以日本全国石油、LP气和汽车服务网络为基础,同时经营发电、供需管理、电力零售、热供给、工业燃料、汽车流通以及可再生柴油等低碳能源,正在把传统燃料分销网络改造为多能源与生活服务平台。
最近亮点:2027财年Q1销售2,388.47亿日元、同比+17.5%,营业活动相关利润116.96亿、同比+96.0%,归母季度净利润94.78亿、同比+159.5%。但公司维持全年归母净利润165亿预测不变,说明Q1利润中包含较多不可线性外推的一次性因素。
集团覆盖约150万户LP气/都市气家庭、1,496个系列CS、102个汽车经销门店、238个WECARS门店、约2,847GWh零售电量、约32万电力集团契约和202MW发电能力;传统能源客户入口正在被电力、汽车、热供给和低碳燃料交叉销售,2026财年ROE约9.1%、经营现金流约451亿日元,现金转换与分红纪律较稳。
汽油、LP气、电力和工业燃料利润都受到原油、LNG、汇率、天气和JEPX电价影响;电力零售销量快速增长但采购成本可能压缩毛利;伊藤忠商事持股55.71%形成控制股东治理折价;连结子公司エネクスフリート因运送业者向轻油销售涉嫌违反独占禁止法,于2026年4月被起诉,合规和定价控制是实质性反证。
8133的核心不是“传统石油会不会消失”,而是已有的全国客户、配送、服务站和能源运营能力能否在燃料结构变化中继续占据客户入口。Power44专项确认电力已经是材料性业务:2026年3月期零售电量约2,847GWh、同比增长约22%,集团约32万契约,业务覆盖发电、需给管理、零售和热供给,说明公司不是简单转售电力。但同一事实也暴露关键机制——电力销量增长不等于利润增长,2027财年Q1电力・ユーティリティ受资源价格与调达成本影响反而减益。真正的价值创造取决于采购组合、定价、需给管理、客户留存和资本回报,而不是电量本身。传统能源网络仍提供稳定现金,但当前估值已经要求公司证明从燃料分销向多能源平台的资本效率升级可以持续。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:8133的核心不是“传统石油会不会消失”,而是已有的全国客户、配送、服务站和能源运营能力能否在燃料结构变化中继续占据客户入口。Power44专项确认电力已经是材料性业务:2026年3月期零售电量约2,847GWh、同比增长约22%,集团约32万契约,业务覆盖发电、需给管理、零售和热供给,说明公司不是简单转售电力。但同一事实也暴露关键机制——电力销量增长不等于利润增长,2027财年Q1电力・ユーティリティ受资源价格与调达成本影响反而减益。真正的价值创造取决于采购组合、定价、需给管理、客户留存和资本回报,而不是电量本身。传统能源网络仍提供稳定现金,但当前估值已经要求公司证明从燃料分销向多能源平台的资本效率升级可以持续。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/19研究

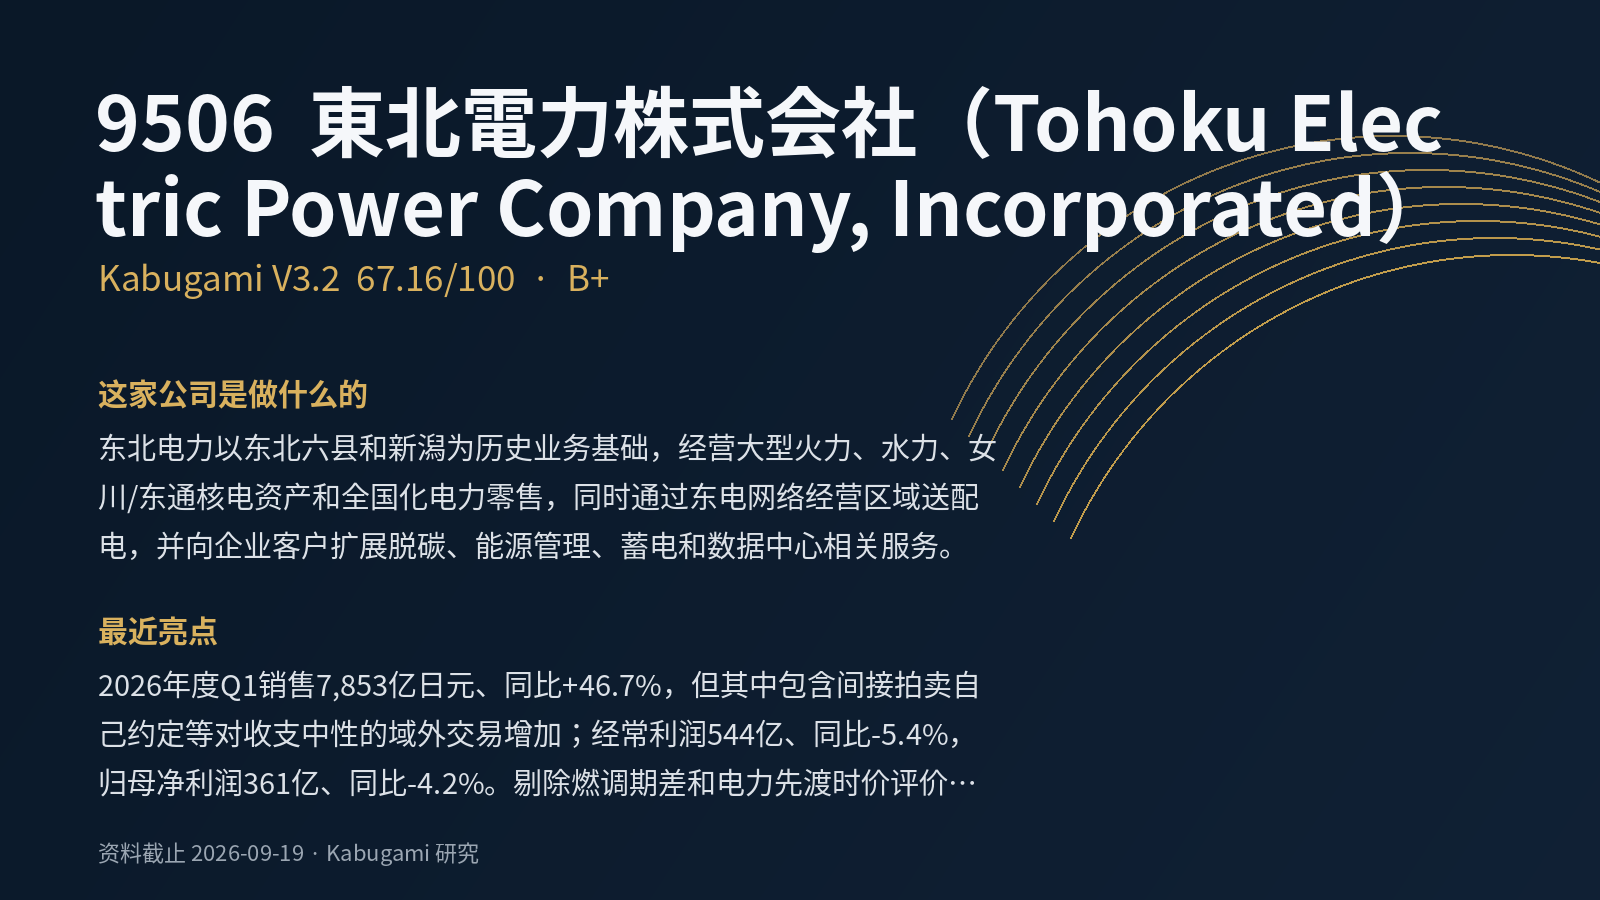 67.16V3.2 · B+
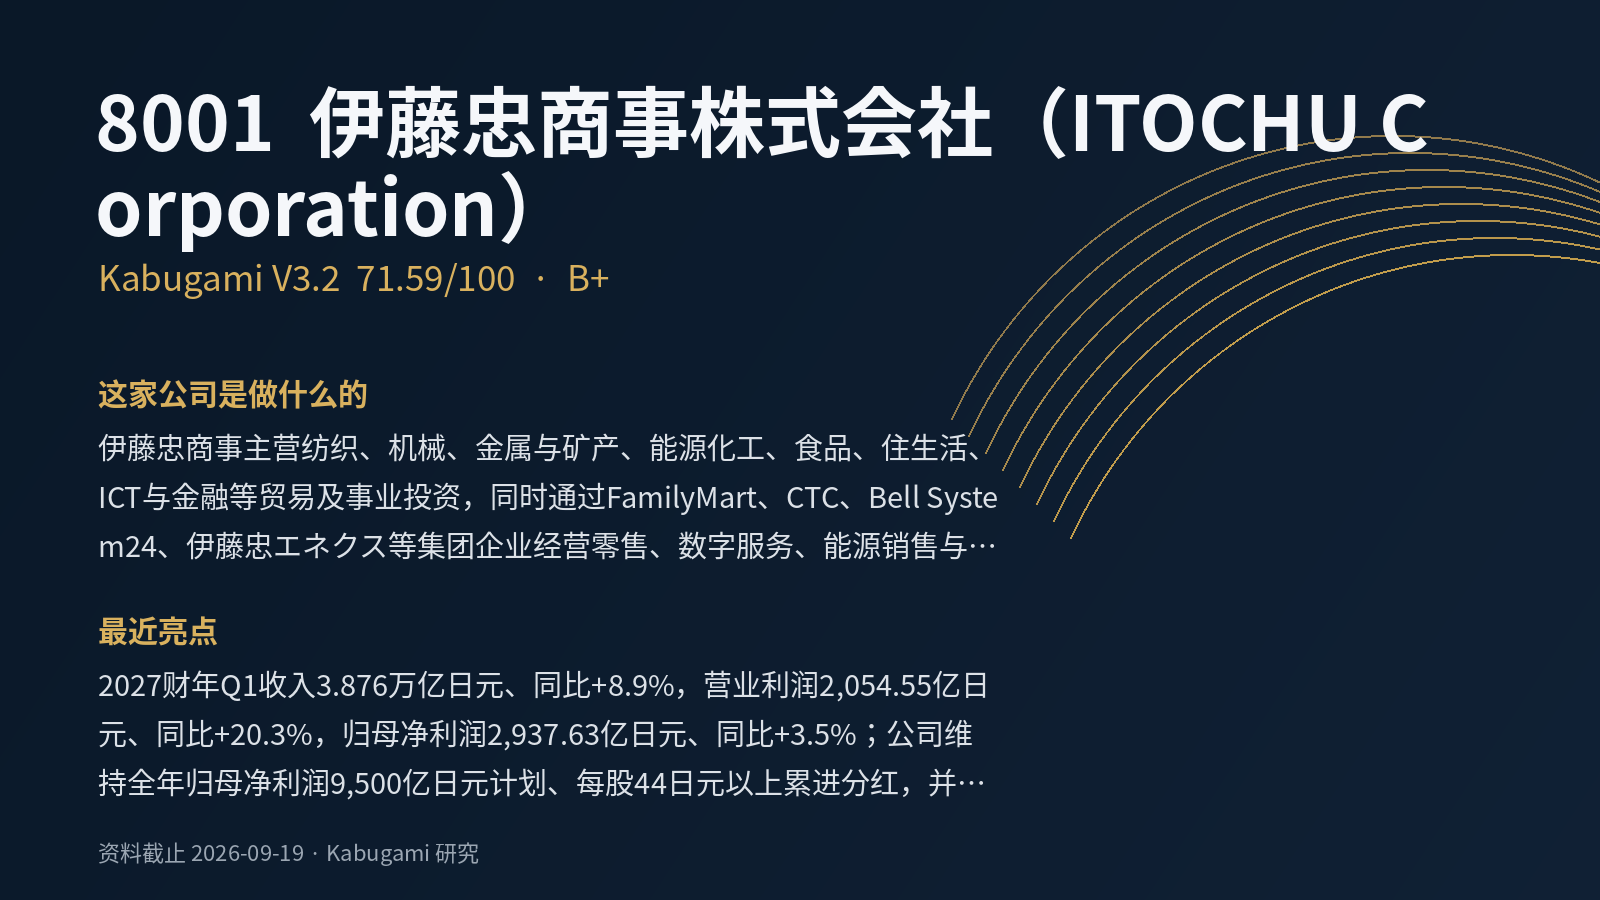 71.59V3.2 · B+
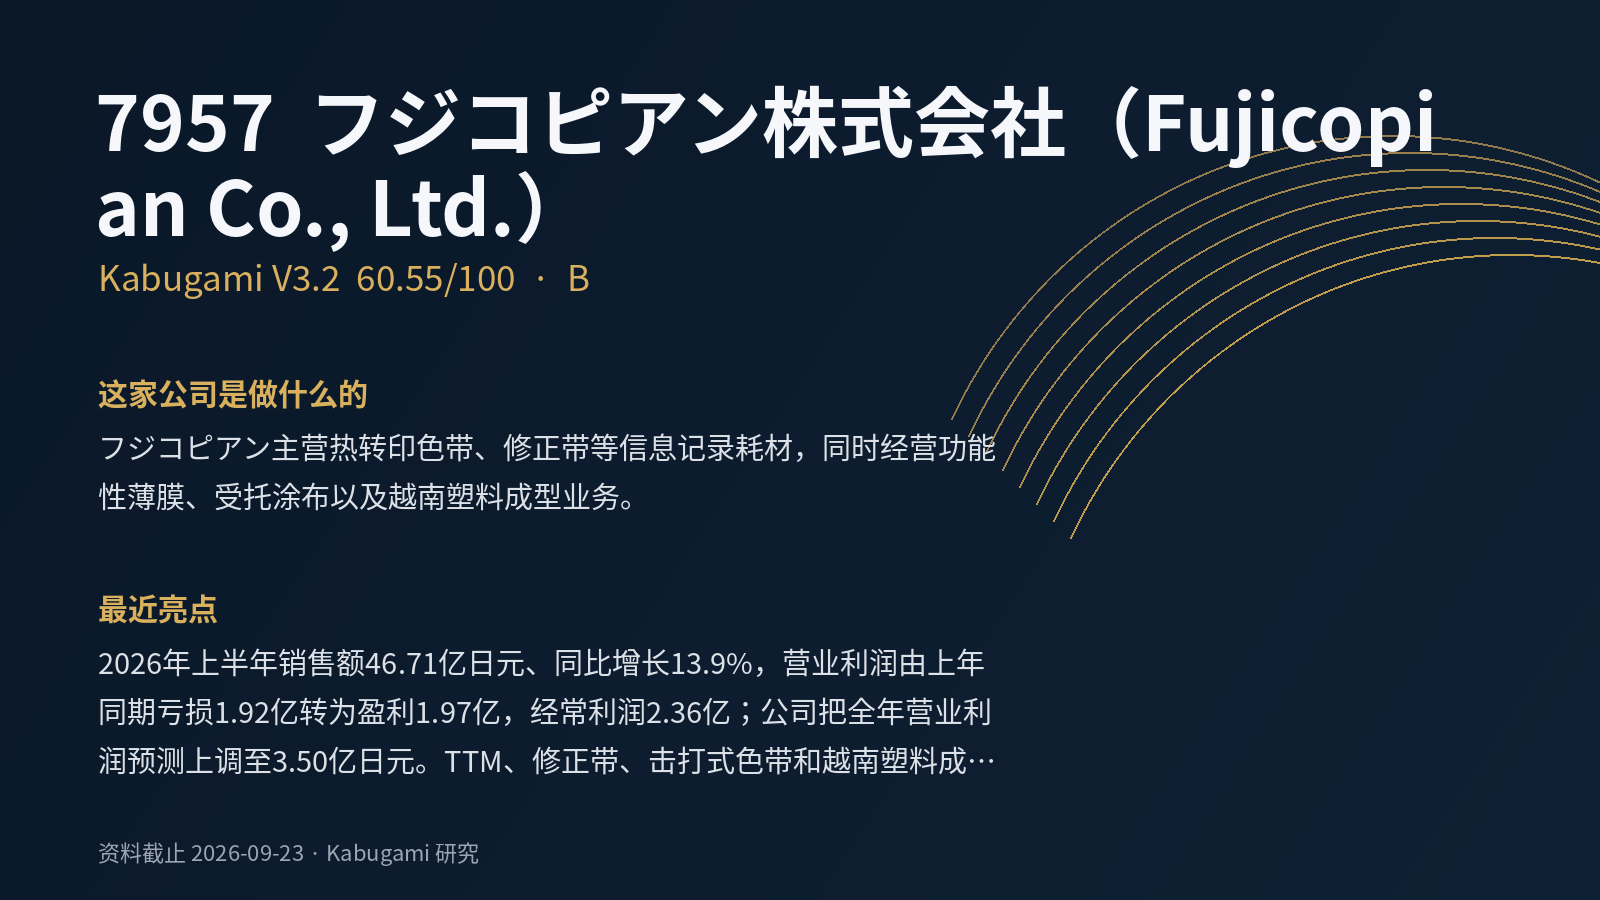 60.55V3.2 · B
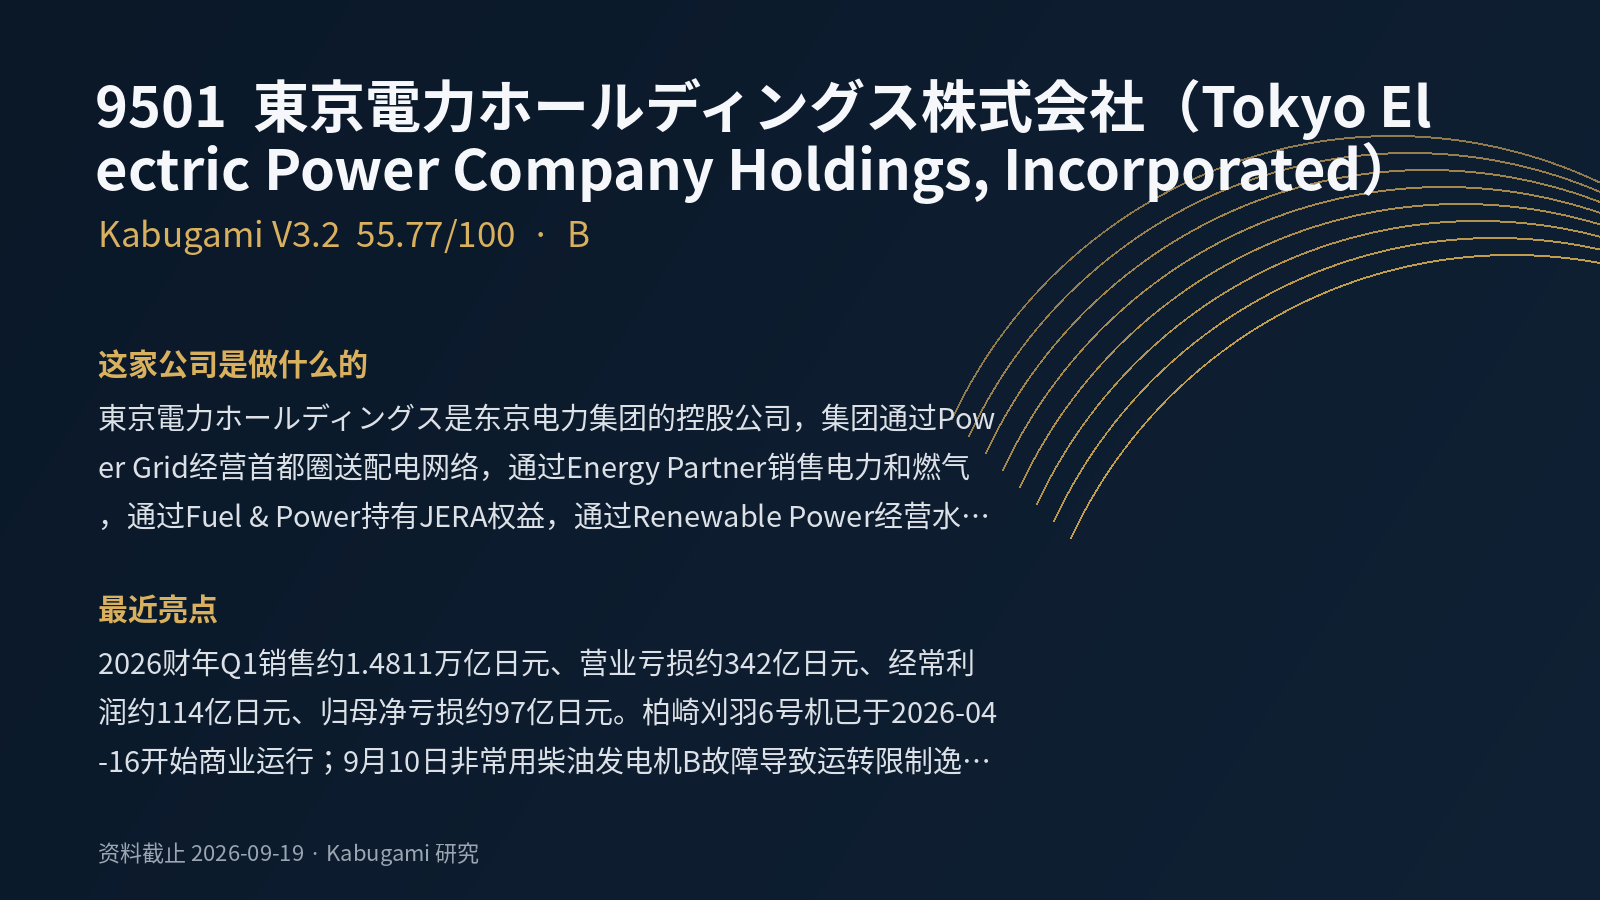 55.77V3.2 · B
 59.35V3.2 · B
 48C