8077 トルク|Kabugami完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
豊和銀行是一家以大分县为核心市场的地方银行,主要通过存款吸收资金并向当地中小企业、个体经营者和个人发放贷款,同时经营有价证券投资、结算、财富管理、企业经营支援、事业承继与M&A等业务。
最近亮点:2027年3月期Q1经常收益31.83亿日元、同比+14.4%,经常利润4.15亿、同比+257.8%,净利润3.36亿、同比+409.9%;贷款利息、有价证券利息和手续费收入增加,信用成本从前年同期3.09亿降至1.60亿,说明利率上行与信用成本回落正在同时改善当期盈利。
豊和銀行在大分县企业主办行调查中稳居第二,2025年主办行企业1,939家、份额11.94%;Vサポート累计帮助客户实现约56.78亿日元销售贡献,体现其并非只做价格型放贷。2025年已提前偿还70亿日元公的资金,Q1核心业务利润继续改善,若贷款重定价快于存款成本上升且信用成本正常化,低盈利基数具有向上弹性。
2026年3月末监管口径单体资本充足率仅8.36%,较前一年10.67%明显下降;金融再生法开示债权237.60亿日元、不良债权比率5.38%,且多年维持在较高水平。银行仍有90亿日元公的资金未偿还,多种优先股使普通股资本结构复杂;大分县人口长期下降、当地小企业倒产风险上升,也会持续考验信用成本和贷款增长。
豊和銀行正在经历“利率环境变好,但资本与信用质量仍限制重估”的阶段。Q1利润改善是真实的,不宜简单否定;但2026年ROE只有2.64%,不良债权比率5.38%,监管资本比率8.36%,而且90亿日元公的资金仍在表内,说明当前0.53倍PBR并不是无条件错价。最有价值的验证不是单看下一季度利润增速,而是观察净利差、信用成本、不良债权、资本积累和公的资金偿还是否同时向好;只有这些条件一起改善,低估值才可能从“结构性折价”转化为“重估机会”。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:豊和銀行正在经历“利率环境变好,但资本与信用质量仍限制重估”的阶段。Q1利润改善是真实的,不宜简单否定;但2026年ROE只有2.64%,不良债权比率5.38%,监管资本比率8.36%,而且90亿日元公的资金仍在表内,说明当前0.53倍PBR并不是无条件错价。最有价值的验证不是单看下一季度利润增速,而是观察净利差、信用成本、不良债权、资本积累和公的资金偿还是否同时向好;只有这些条件一起改善,低估值才可能从“结构性折价”转化为“重估机会”。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/22研究

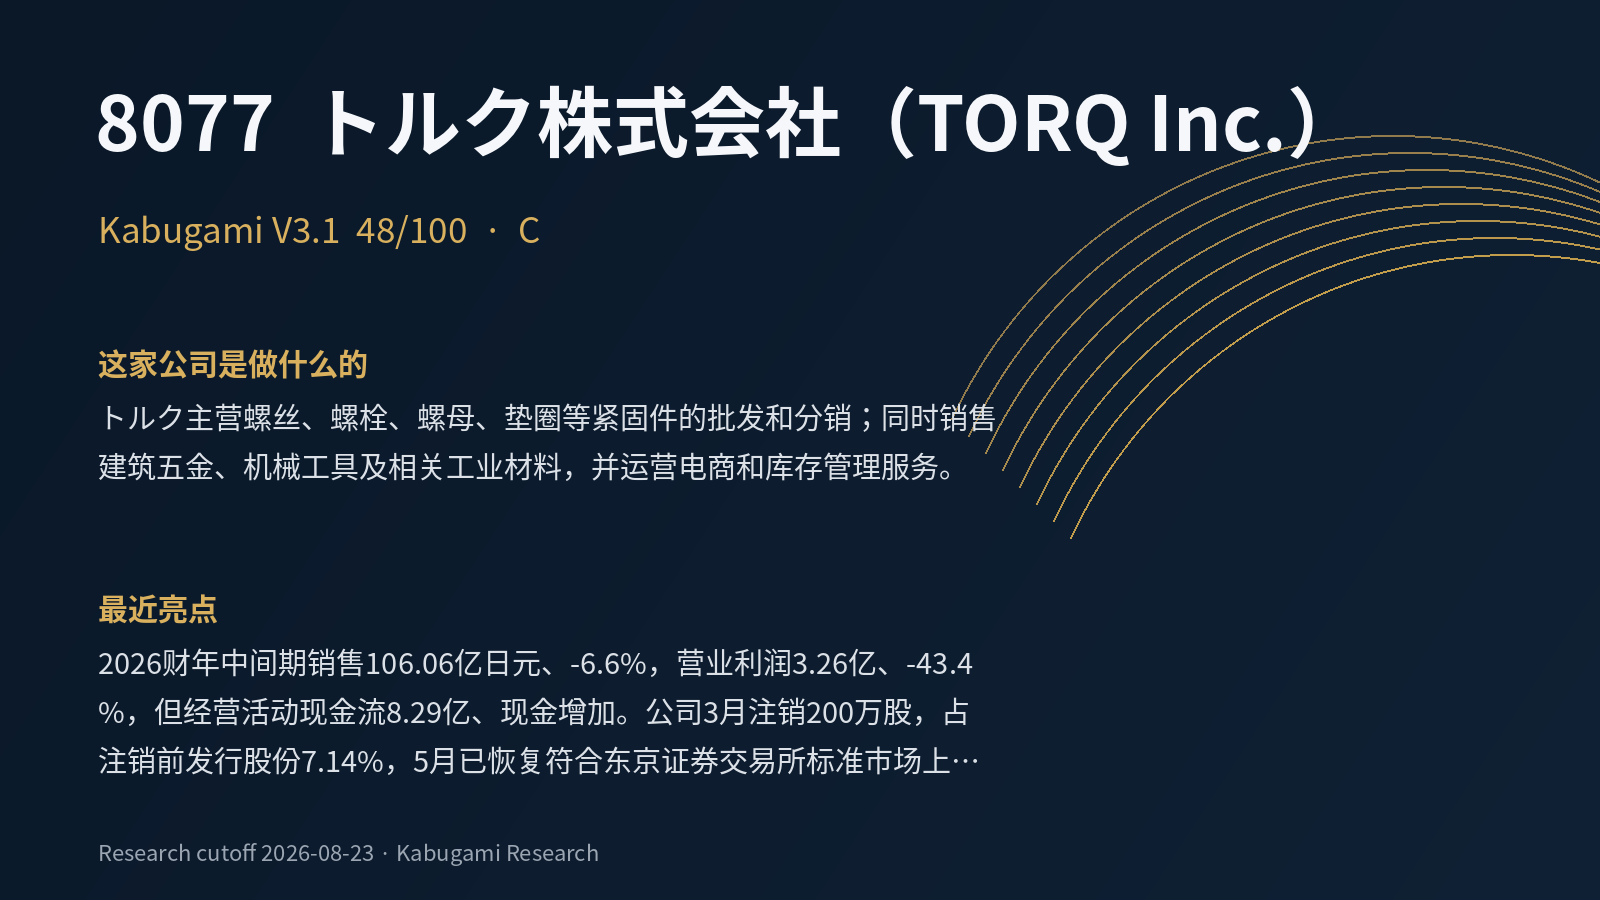 48C
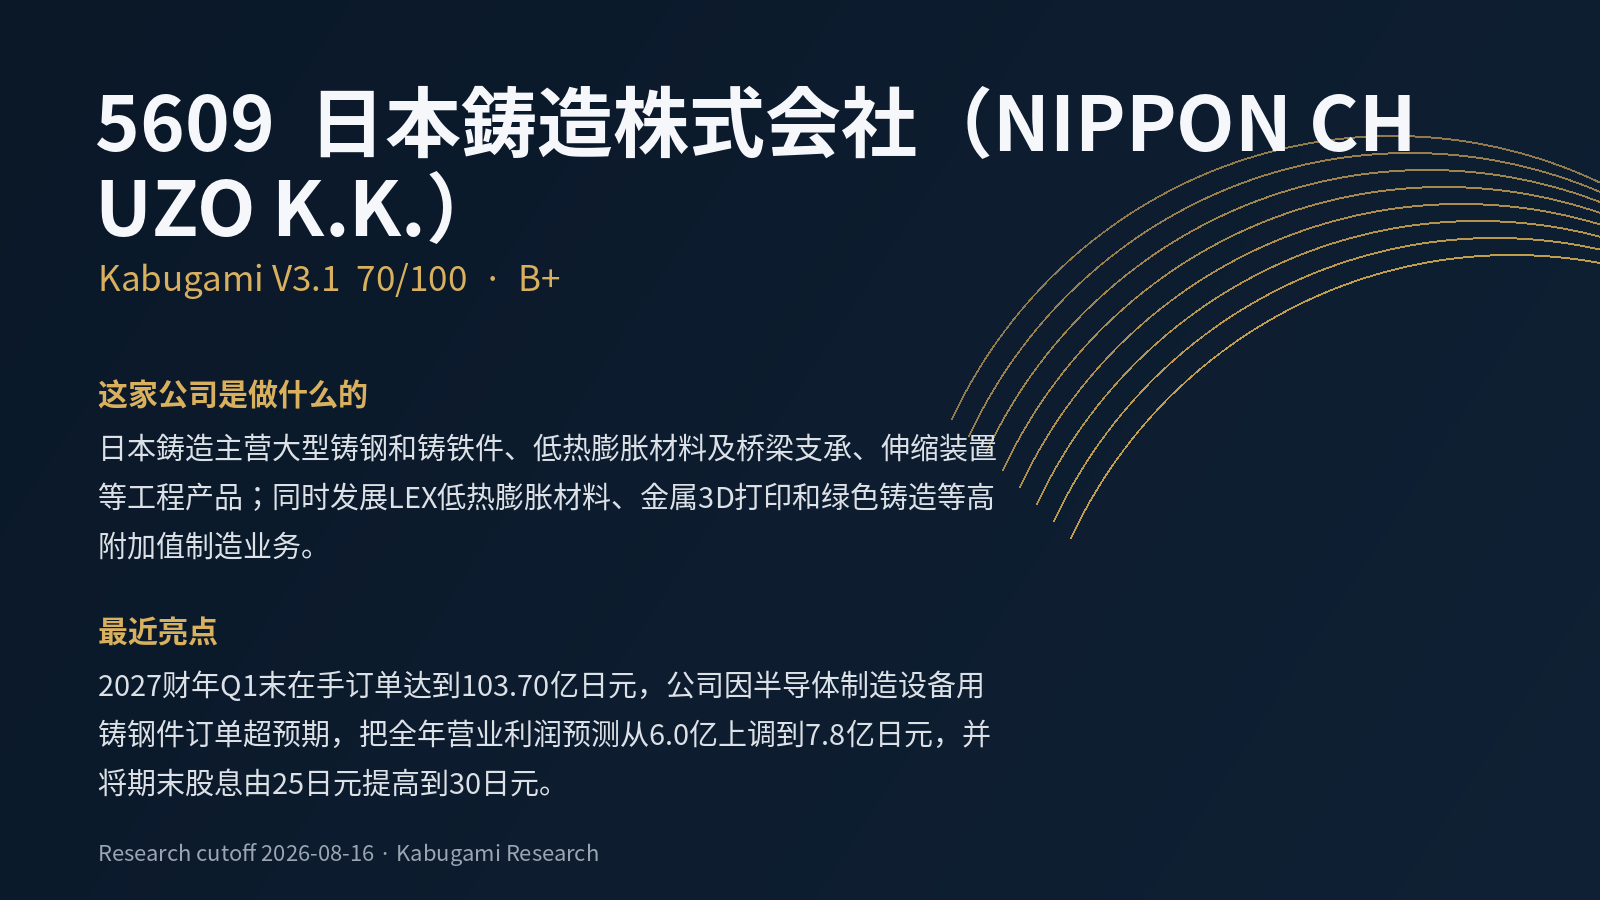 70B+
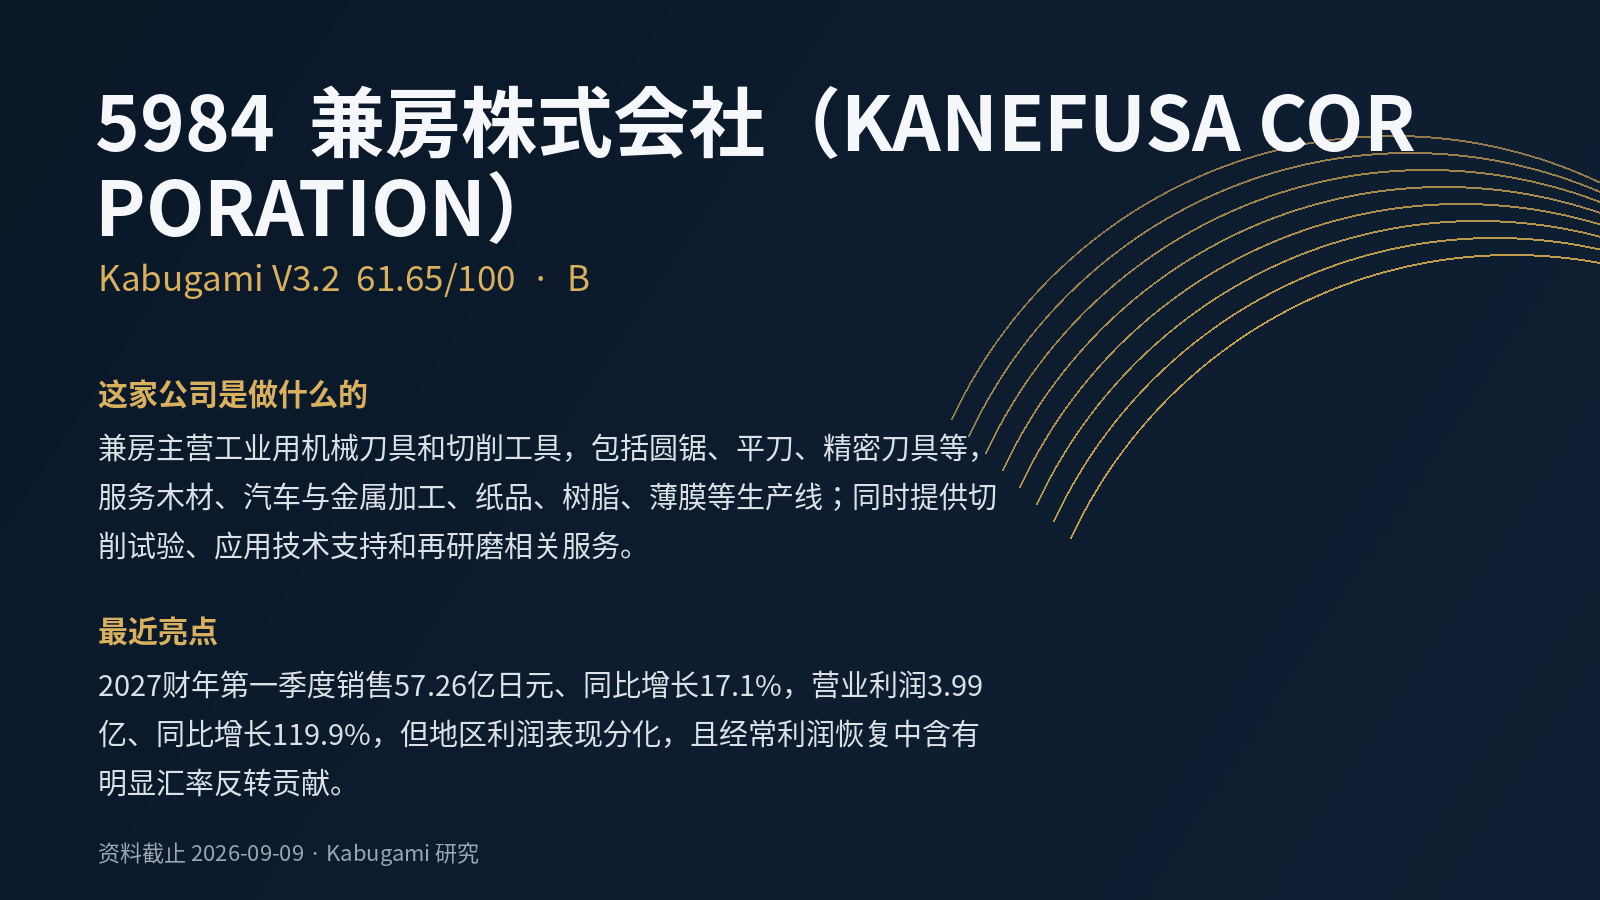 61.65V3.2 · B
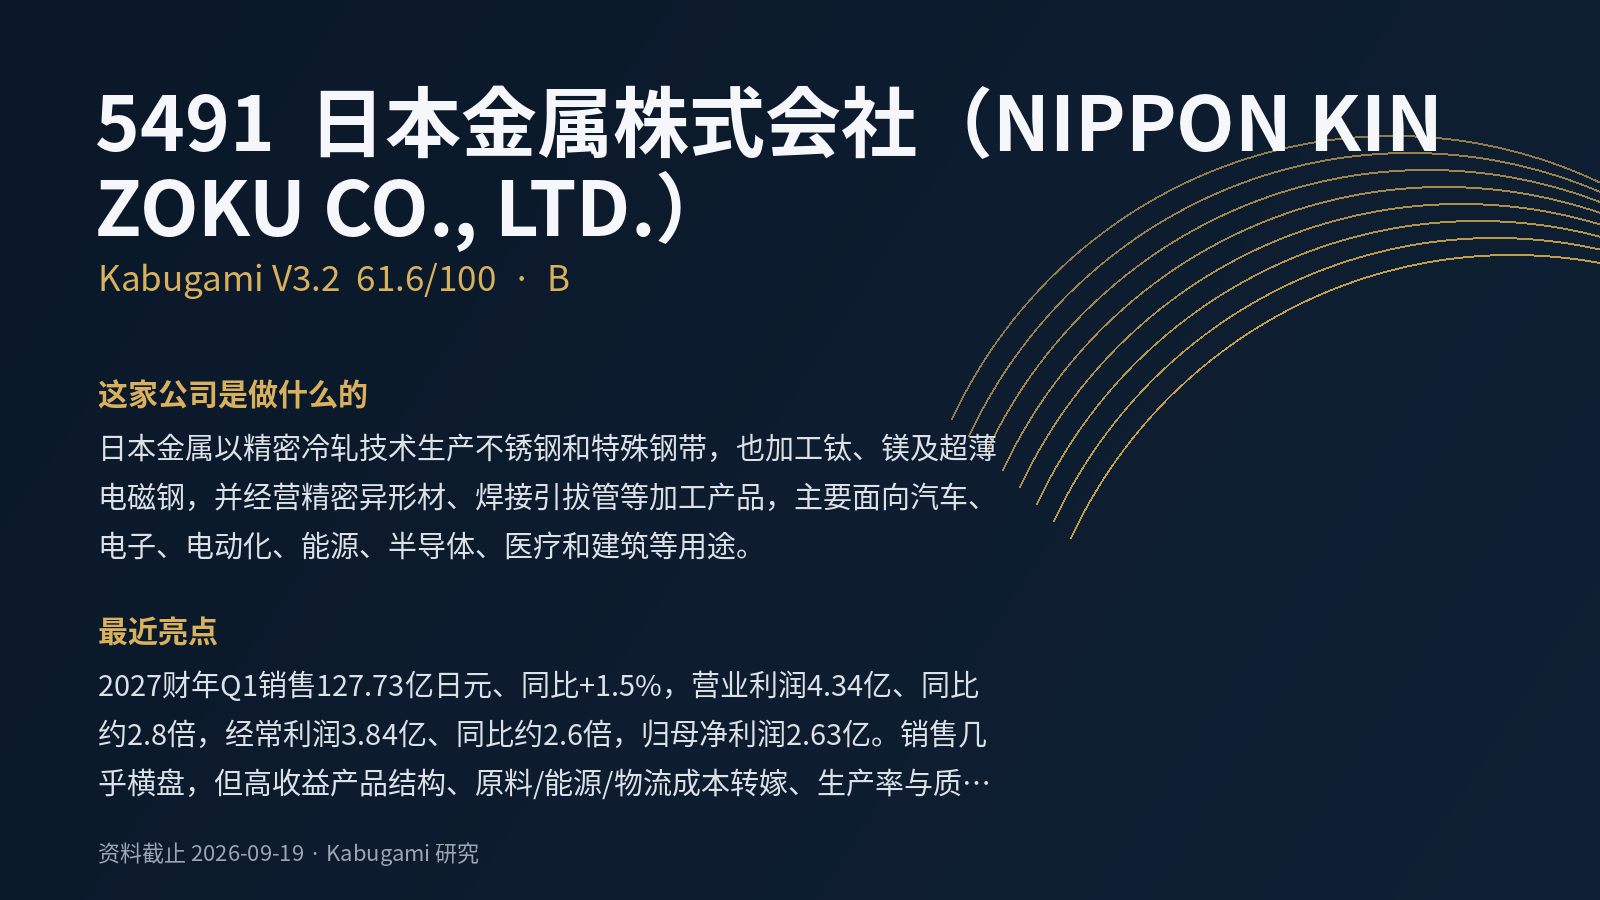 61.6V3.2 · B
 67.58V3.2 · B+
 78A