7186 株式会社横浜フィナンシャルグループ(Yokohama Financial Group, Inc.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
Orico主营分期信用、银行卡与贷款、银行贷款担保、房租及企业应收款担保;同时经营汽车租赁、催收服务和东南亚汽车金融。
最近亮点:FY2027第一季度普通利润同比下降57.9%至13亿日元,全年150亿日元指引仍维持不变;与此同时,Muninova取得14.96%持股、Mizuho投票权降至约33.79%,所有权与能力联盟发生重要变化,但尚未转化为可验证的盈利或价格状态改善。
企业层面的生存能力强于当前股权回报:A+债务评价、多元融资渠道、大规模分销与催收基础,以及可执行的重定价、费用削减、子公司整合和产品组合调整,为自我修复提供了真实工具。
日本利率上升使负债和证券化成本快于固定利率信用资产收益率重定价,导致公司即使保持流动性与融资能力,也可能长期承受低利润、低ROE、分红覆盖减弱和账面价值质量下调。
Score Version V3.2,Kabugami Score 48.10,评级C,行动为观望。约0.57倍PBR和约4.9%股息率提供转型成功的选择权,但低ROE、利率错配、计划执行历史、账面资产估计敏感性及失败迁移的技术状态,使当前折价具有相当合理性;在利差修复、成本交付、信用损失和ROE同步改善且价格能够保留更高运行区域之前,不宜仅因低估值建立积极仓位。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:Score Version V3.2,Kabugami Score 48.10,评级C,行动为观望。约0.57倍PBR和约4.9%股息率提供转型成功的选择权,但低ROE、利率错配、计划执行历史、账面资产估计敏感性及失败迁移的技术状态,使当前折价具有相当合理性;在利差修复、成本交付、信用损失和ROE同步改善且价格能够保留更高运行区域之前,不宜仅因低估值建立积极仓位。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · 匿名研究者发起 · Canonical产出 · 9/30提交 · 9/30首次公开

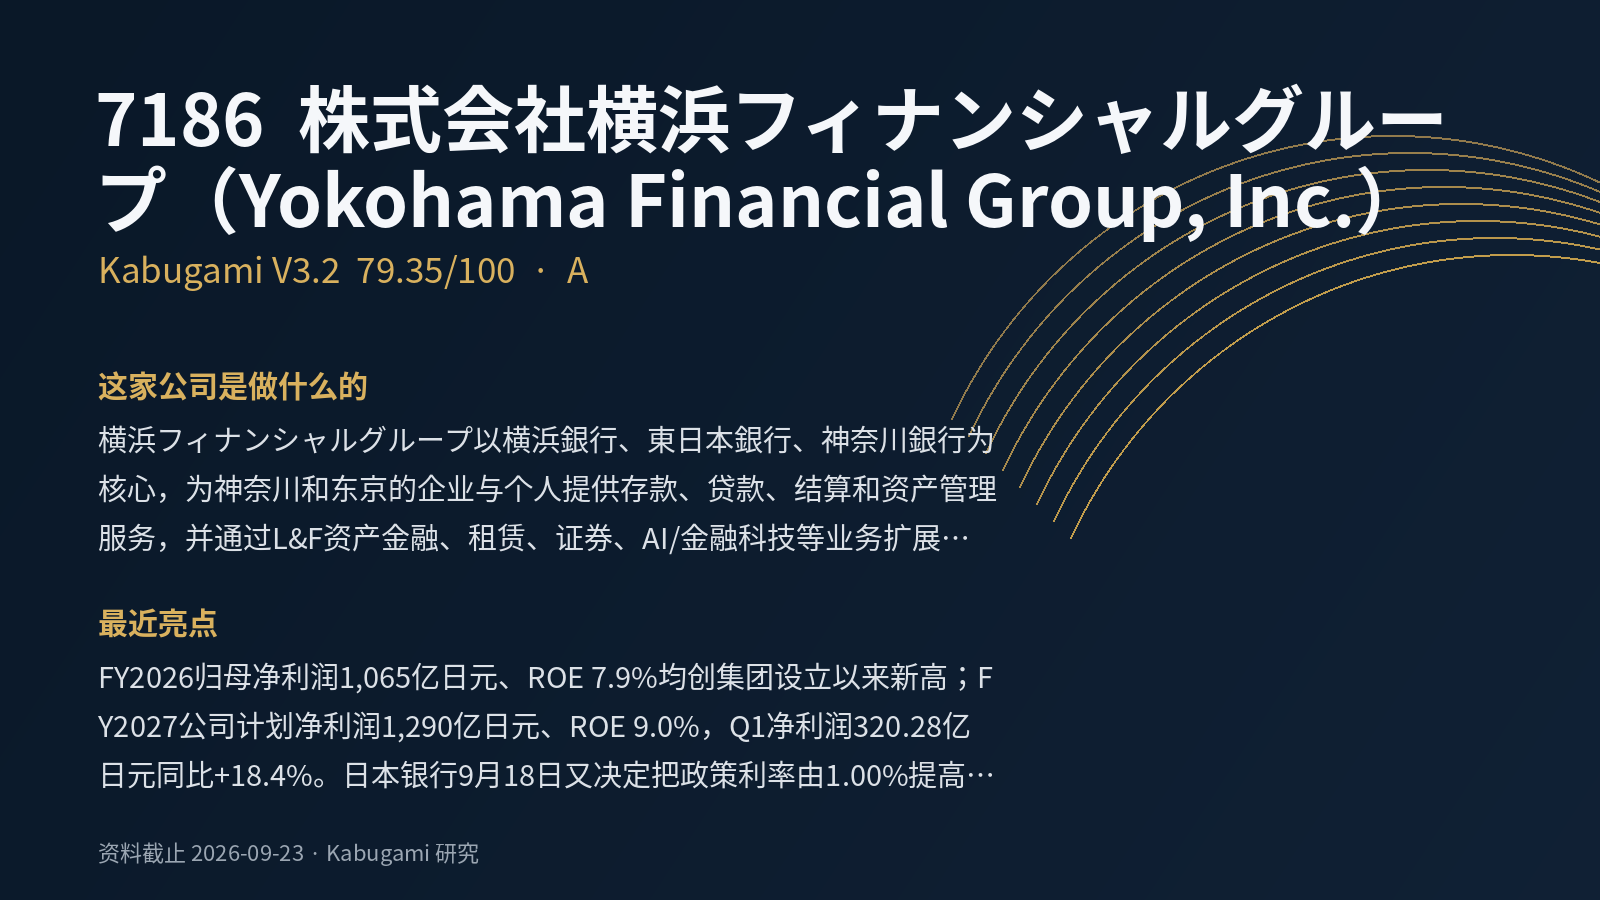 79.35V3.2 · A
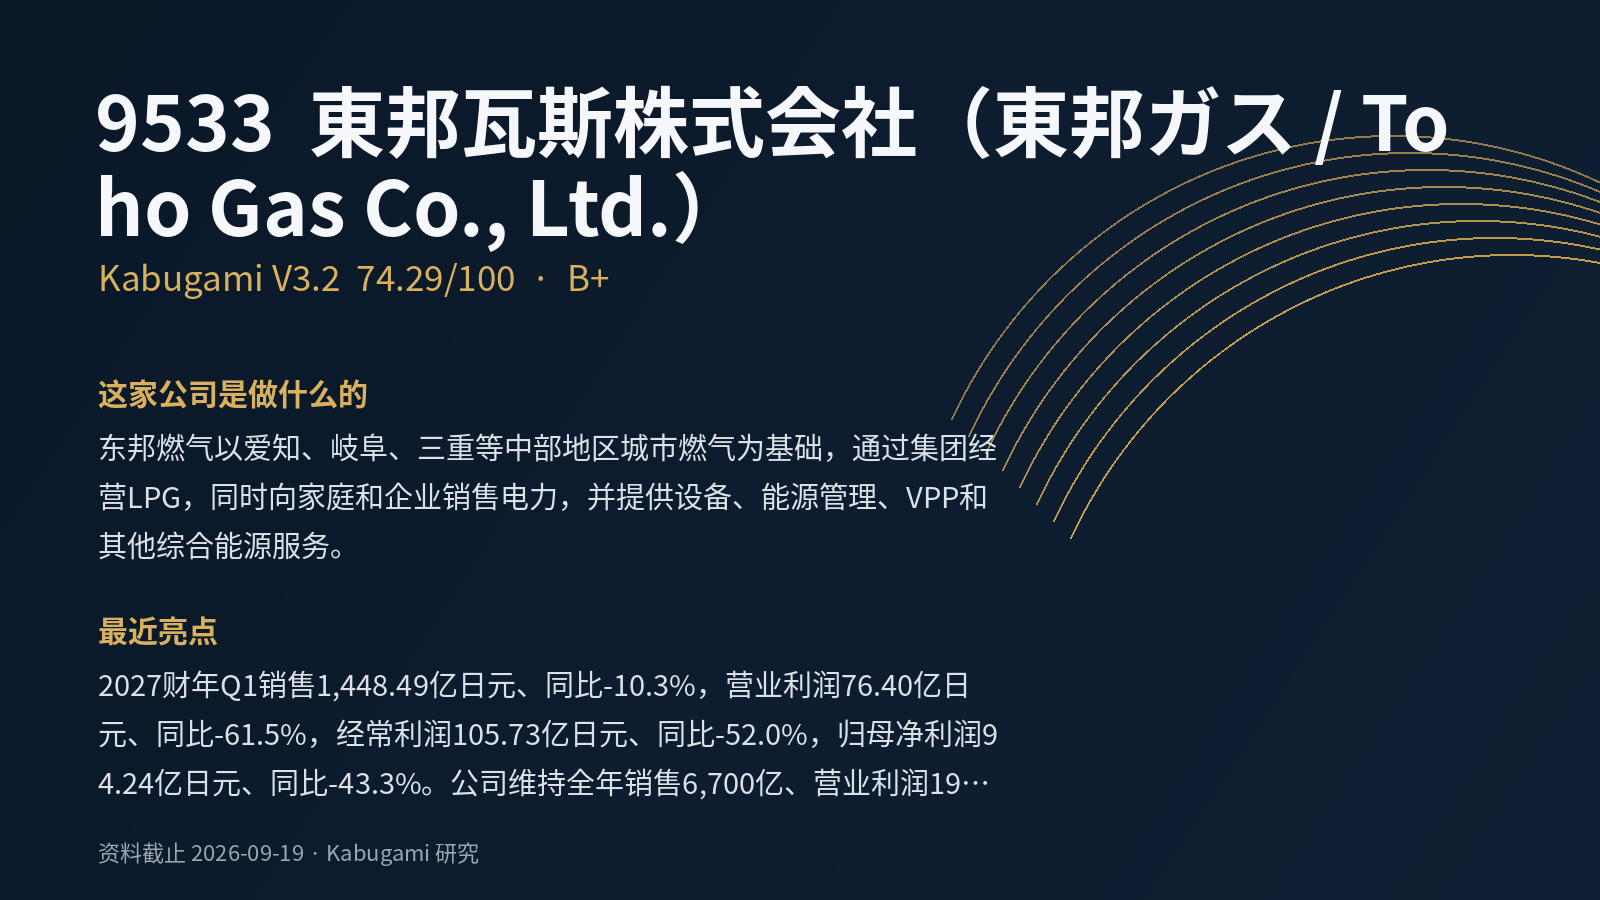 74.29V3.2 · B+
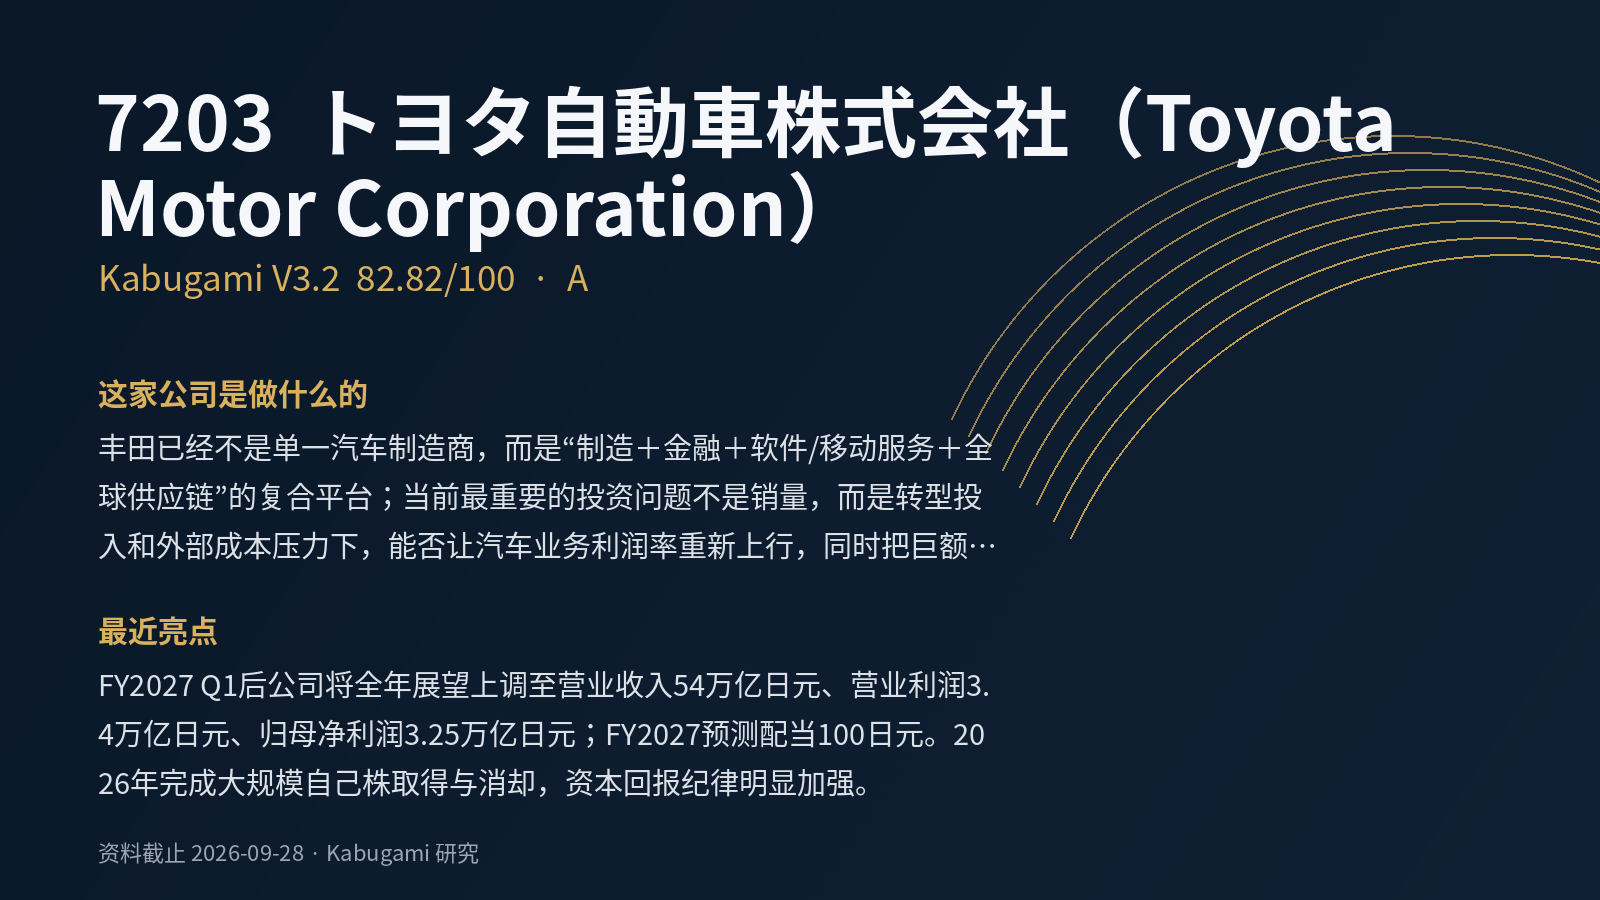 82.82V3.2 · A
 76.32V3.2 · A
 51.35V3.2 · C
 73.3B+