3407 旭化成株式会社(ASAHI KASEI CORPORATION)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
高砂鐵工主营冷轧带钢、特殊钢带、电磁软铁和1%硅铁等精密钢材;同时生产压花、涂装和高硬度不锈钢、高精度管及其他加工品,并经营小规模不动产业务。
最近亮点:2027财年Q1销售31.21亿日元,营业利润1.98亿、经常利润2.00亿,均较上年同期大幅增长;公司同日将上半年营业利润预测从2.30亿上调至3.45亿,但维持全年营业利润7.10亿不变。2026-08-21再次核对公司IR与适时开示,8月7日以后仍未出现新的重大业绩披露,因此“Q1强、全年未上修”仍是当前最重要的验证点。
Q1营业利润率约6.3%,明显高于2026财年的4.7%;资产负债表稳健、现金增加、估值仍低于1倍PBR;产品从传统冷轧带钢延伸到电磁材料和功能性不锈钢,存在结构性提质空间。
Q1的利润跳升尚未被全年上修确认;主力冷轧带钢与汽车产业景气高度相关;日本制铁与三井物产等战略股东高度集中;2026财年强劲现金流含明显营运资金波动,不能直接年化。
5458正在从“低PBR、低增长、低资本效率的传统小型钢铁公司”向“利润率改善中的精密材料公司”迁移,但市场已经提前奖励了这次变化。真正决定下一轮重估的不是Q1增长本身,而是6%以上利润率能否跨季度保持、全年指引能否上修,以及ROE能否持续向资本成本之上移动。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:5458正在从“低PBR、低增长、低资本效率的传统小型钢铁公司”向“利润率改善中的精密材料公司”迁移,但市场已经提前奖励了这次变化。真正决定下一轮重估的不是Q1增长本身,而是6%以上利润率能否跨季度保持、全年指引能否上修,以及ROE能否持续向资本成本之上移动。

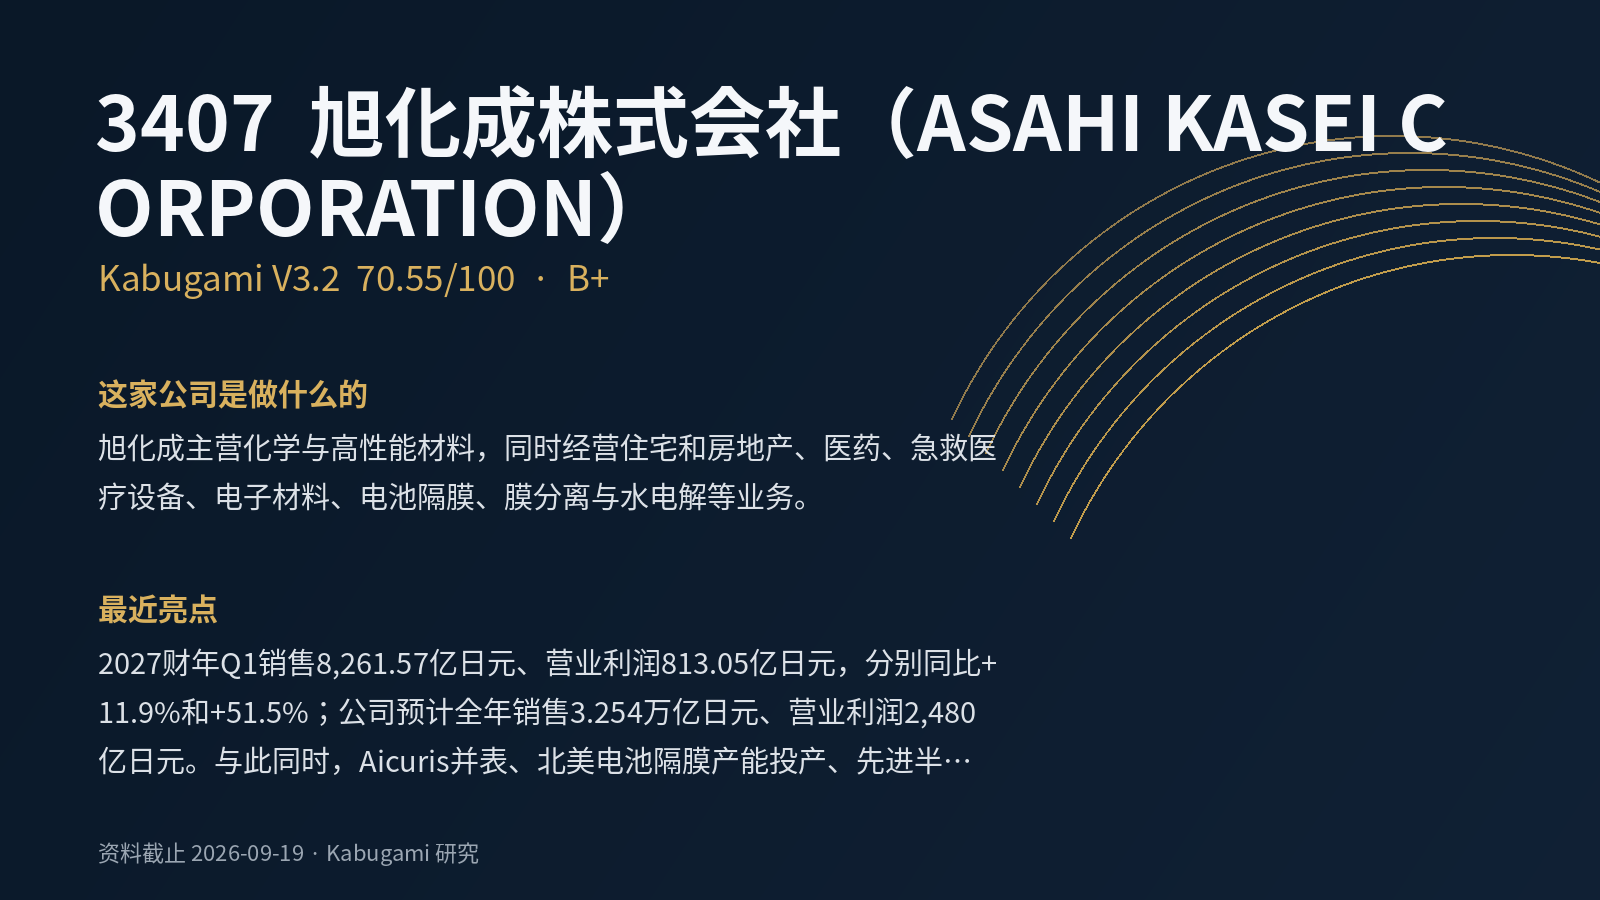 70.55V3.2 · B+
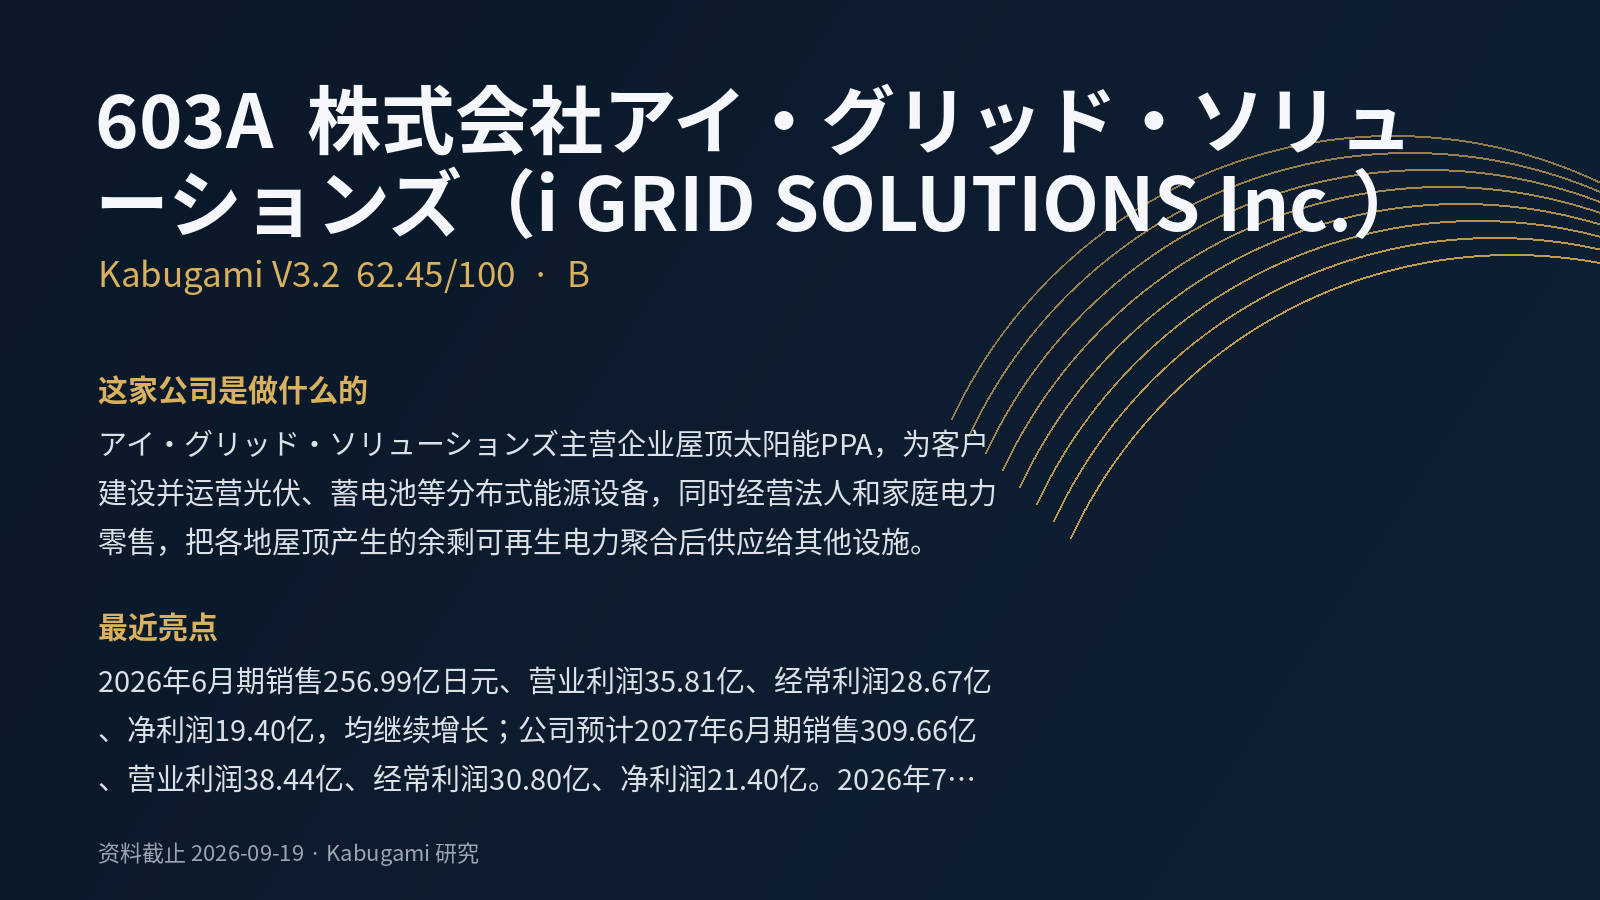 62.45V3.2 · B
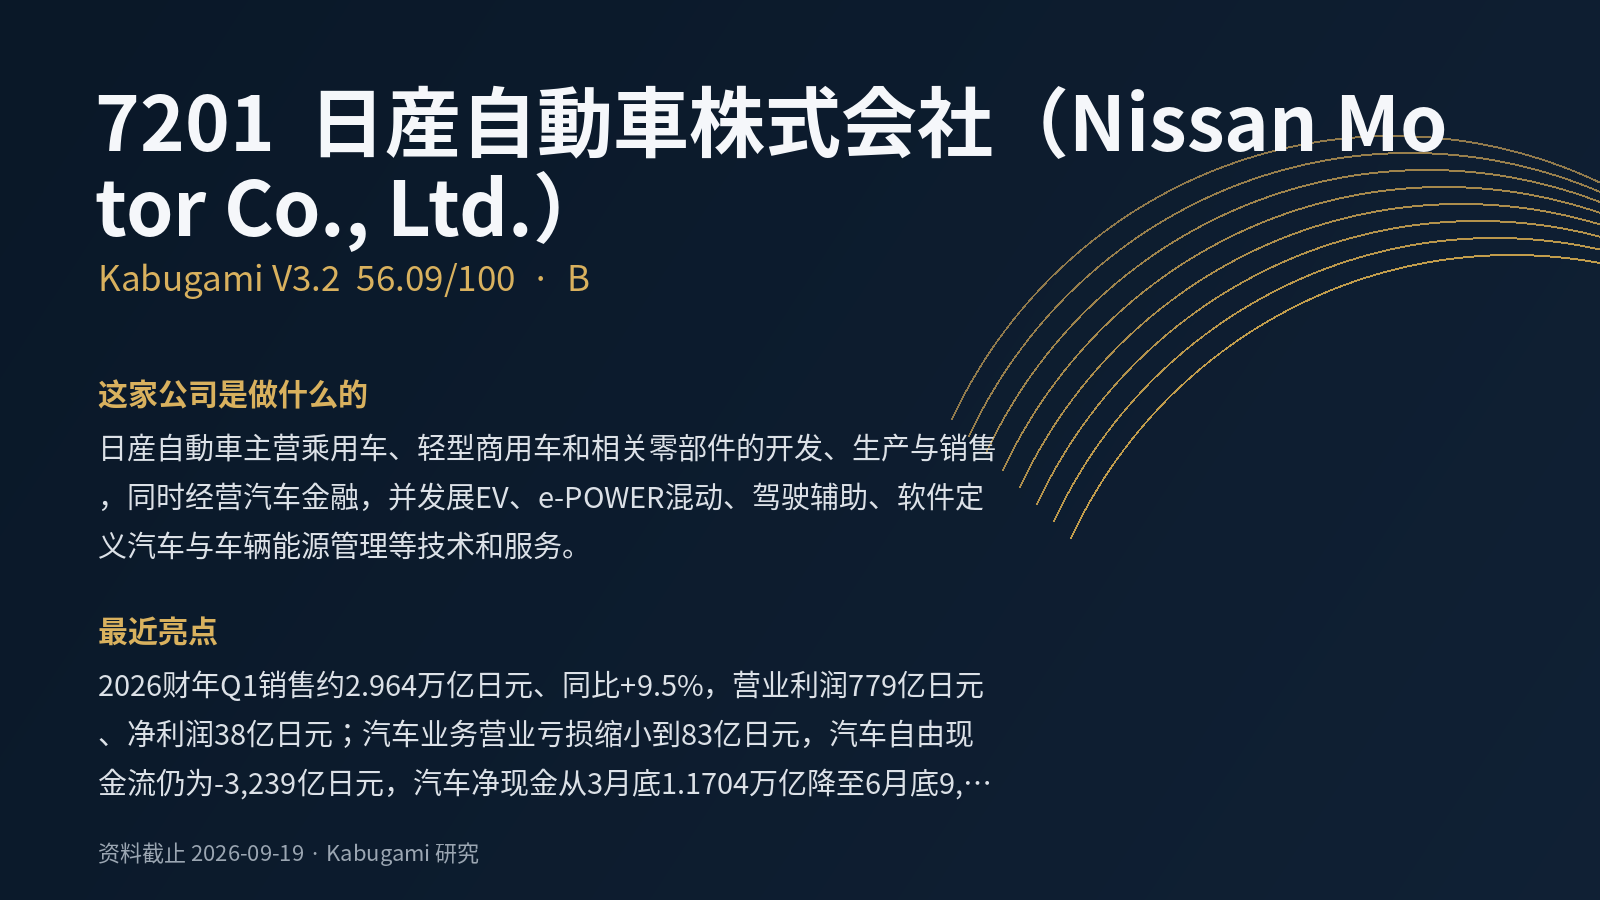 56.09V3.2 · B
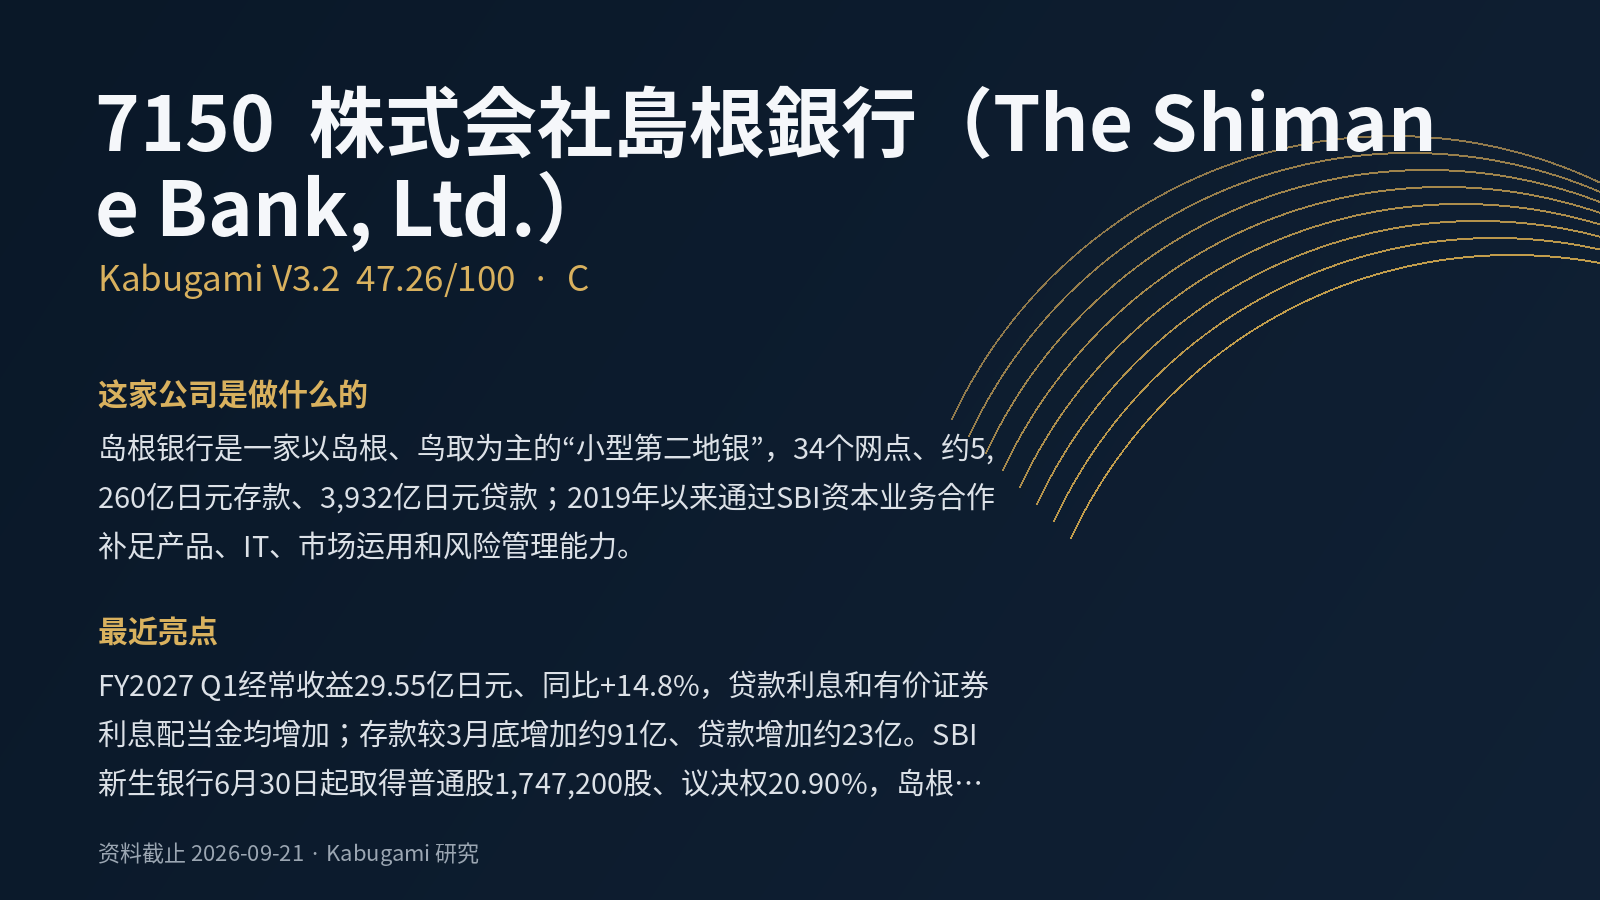 47.26V3.2 · C
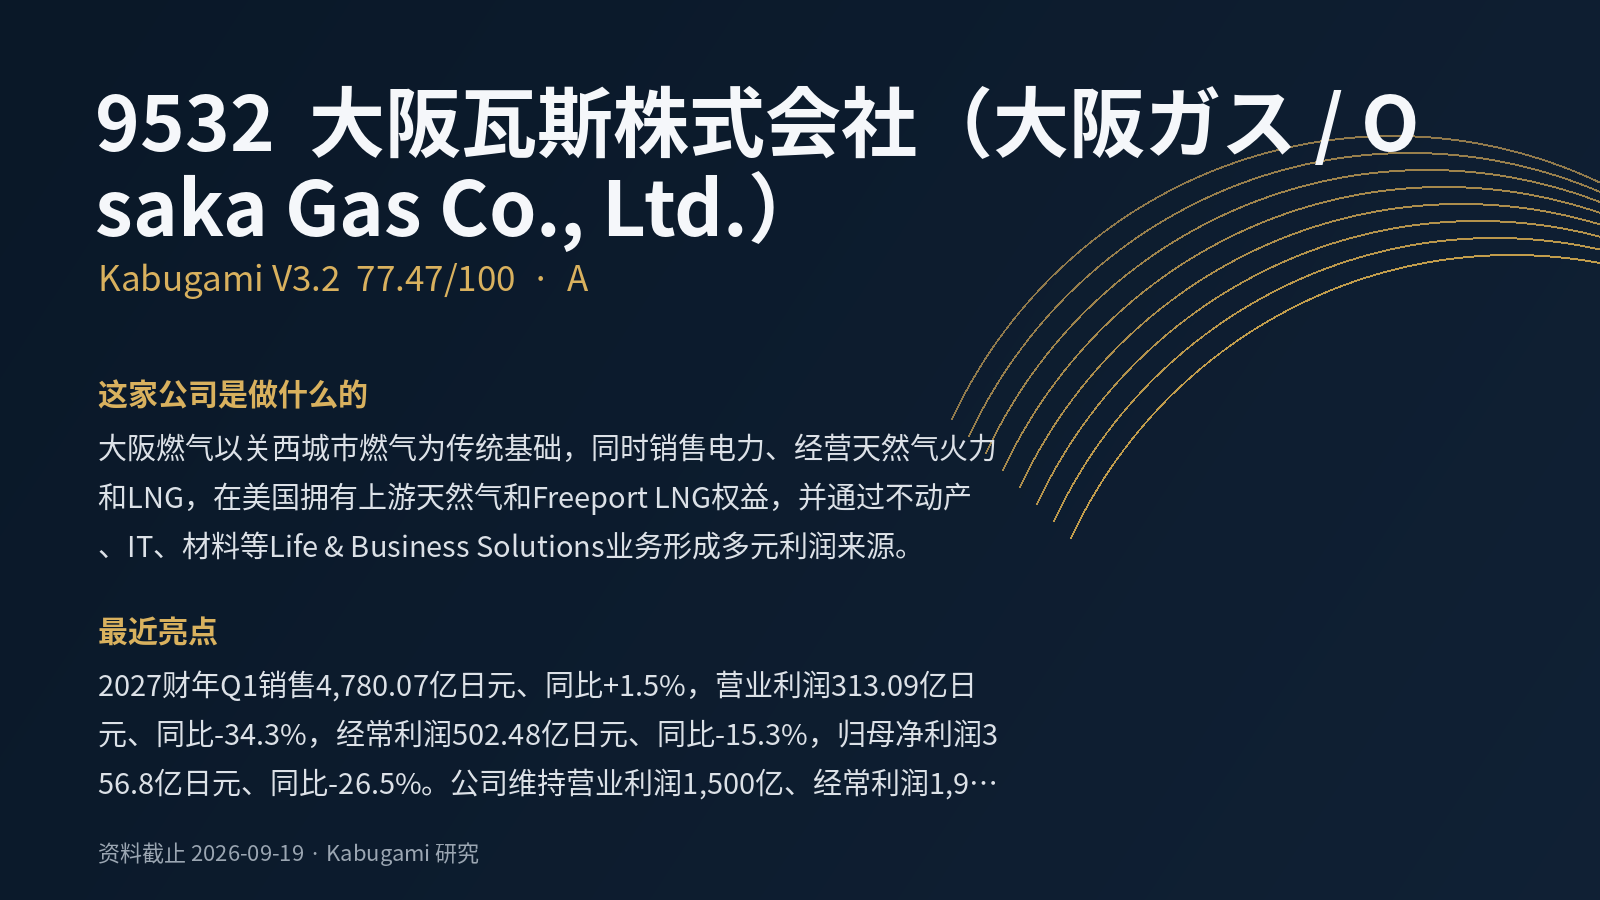 77.47V3.2 · A
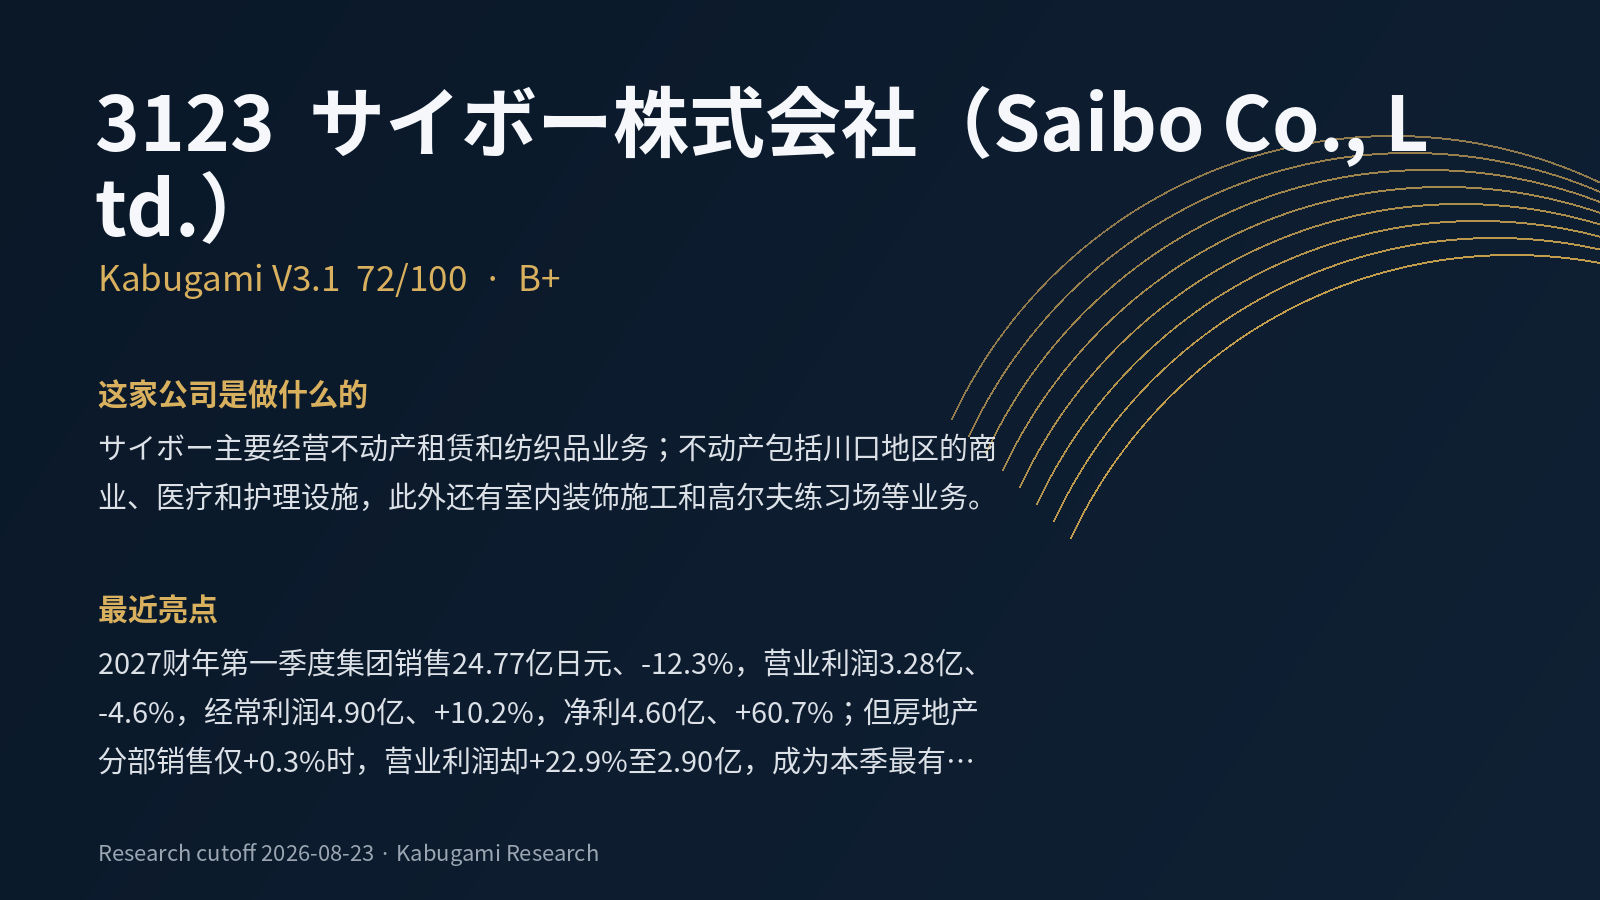 72B+