9509 北海道電力株式会社(Hokkaido Electric Power Company, Incorporated)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
ジオスター主营盾构隧道用管片、RC土木预制构件及配套施工,同时提供道路、铁路、上下水道、河川、港湾等基础设施使用的预制混凝土产品。
最近亮点:2027年3月期第一季度收入同比下降36.8%并转为1.46亿日元营业亏损,但13.19亿日元政策持股出售收益把净利润推高至8.02亿日元;这一反差暴露了本业利润与显示EPS之间的断层。
最明确的正面证据是财务生存力:2026年3月末自有资本比率68.1%,有息负债仅3.12亿日元,现金等价物80.05亿日元;公司还实施了65万股回购并设置每年10日元分红下限。
大型管片项目、主要销售对象和工厂固定成本高度集中;若受注残不能以合理利润转为出货和现金,或库存滞留、RC土木回报不足,低PBR可能长期反映低ROIC而非提供可兑现的安全边际。
V3.2评分57.0、评级B,行动为重点观察。ジオスター具备低负债、厚实净资产和政策需求支撑,但受注残质量、RC土木增量ROIC、库存现金化、资本配置纪律及400日元区域的价格定着尚未验证,因此不能仅凭低PBR提前确认结构转型成功。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:V3.2评分57.0、评级B,行动为重点观察。ジオスター具备低负债、厚实净资产和政策需求支撑,但受注残质量、RC土木增量ROIC、库存现金化、资本配置纪律及400日元区域的价格定着尚未验证,因此不能仅凭低PBR提前确认结构转型成功。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · 匿名研究者发起 · Canonical产出 · 9/17提交 · 9/17首次公开

 66.59V3.2 · B+
 62.32V3.2 · B
 47.26V3.2 · C
 70.14V3.2 · B+
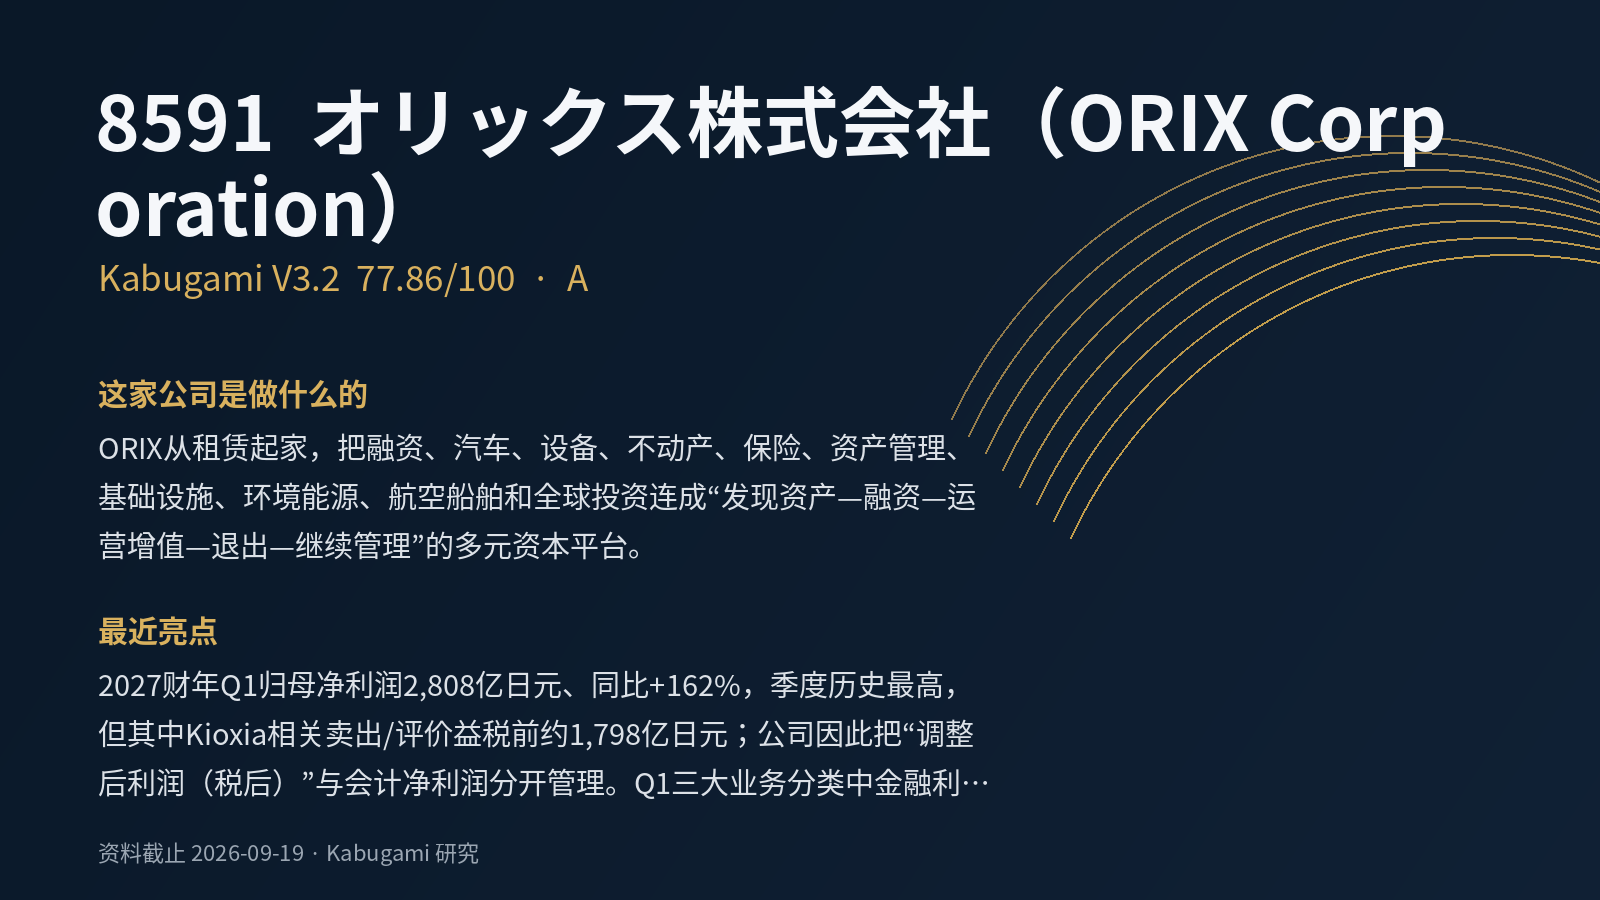 77.86V3.2 · A
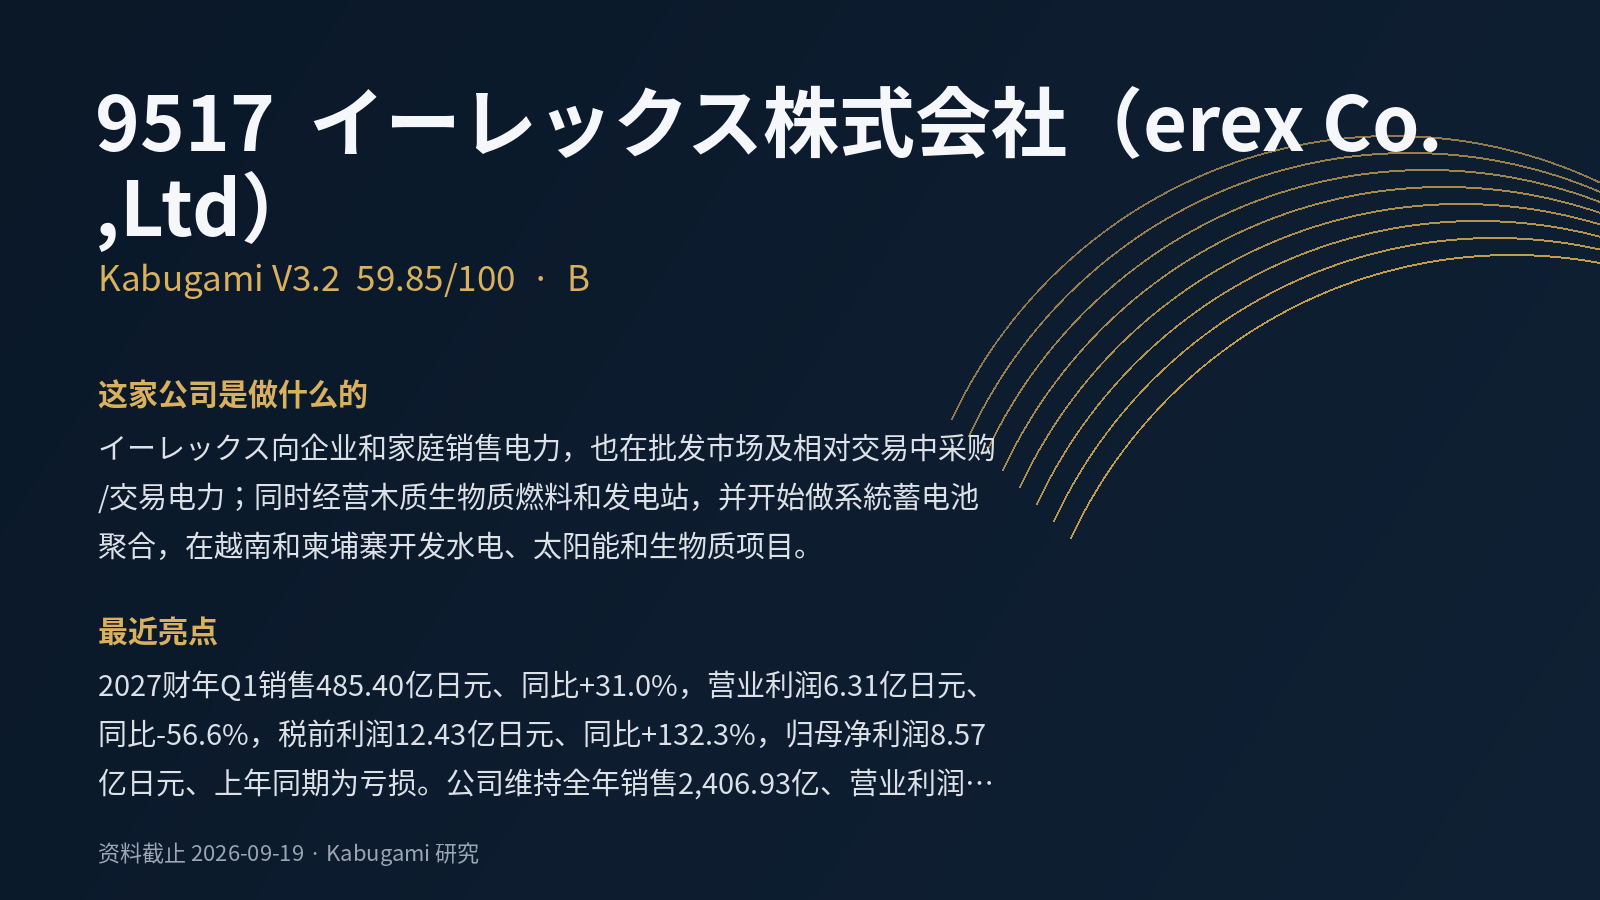 59.85V3.2 · B