5480 日本冶金工業|Kabugami完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
东京燃气以首都圈城市燃气为基础,同时向家庭和企业销售电力,经营LNG采购与交易、国内发电和能源解决方案,并在北美持有天然气开发资产,在亚洲等地区开展能源和城市业务。
最近亮点:2027财年Q1销售6,734.4亿日元、同比+4.0%,营业利润554.1亿日元、同比-11.4%,经常利润495.6亿日元、同比-13.3%,归母净利润355.7亿日元、同比大幅下降主要因上年同期特殊收益基数高。公司维持全年销售约2.947万亿、营业利润1,860亿、经常利润1,730亿、归母净利润1,370亿日元预测。
2026年3月末城市燃气零售客户886.1万户、电力零售客户433.7万户,后者为新电力国内No.1;2026财年OCF4,518.37亿日元、FCF约2,449亿日元。公司持续出售非核心资产,2026年又推出上限500亿日元/1,200万股回购,并把长期LNG采购、国内零售、发电与海外天然气连接成更灵活的组合。
2026财年归母净利润2,268.57亿日元包含固定资产出售益487亿、投资有价证券出售益约120亿及汇兑换算调整勘定取崩益680亿,不能直接视为正常化盈利。2026年度计划投资4,777亿日元,北美气价、原油、汇率、LNG时滞与电力竞争都会影响利润;资产出售和回购若跑在真正ROIC提升前面,也可能只带来一次性每股改善。
东京燃气这一轮最重要的变化不是“燃气公用事业变好了”,而是客户基盘、LNG物流/交易、发电、电力零售、北美气源和资产循环开始被放进同一个资本效率框架里管理。 Power44专项确认电力零售已经不是边缘业务:433.7万户客户和2026年度2,849亿kWh销售计划,使它成为燃气客户交叉销售、LNG/发电消化和客户生命周期价值的重要出口。真正需要验证的是,这个综合平台能否让ROE/ROIC稳定高于旧公用事业水平,而不是继续依靠原料费时滞、北美气价和地产/金融资产出售制造高利润年份。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:东京燃气这一轮最重要的变化不是“燃气公用事业变好了”,而是客户基盘、LNG物流/交易、发电、电力零售、北美气源和资产循环开始被放进同一个资本效率框架里管理。 Power44专项确认电力零售已经不是边缘业务:433.7万户客户和2026年度2,849亿kWh销售计划,使它成为燃气客户交叉销售、LNG/发电消化和客户生命周期价值的重要出口。真正需要验证的是,这个综合平台能否让ROE/ROIC稳定高于旧公用事业水平,而不是继续依靠原料费时滞、北美气价和地产/金融资产出售制造高利润年份。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/19研究

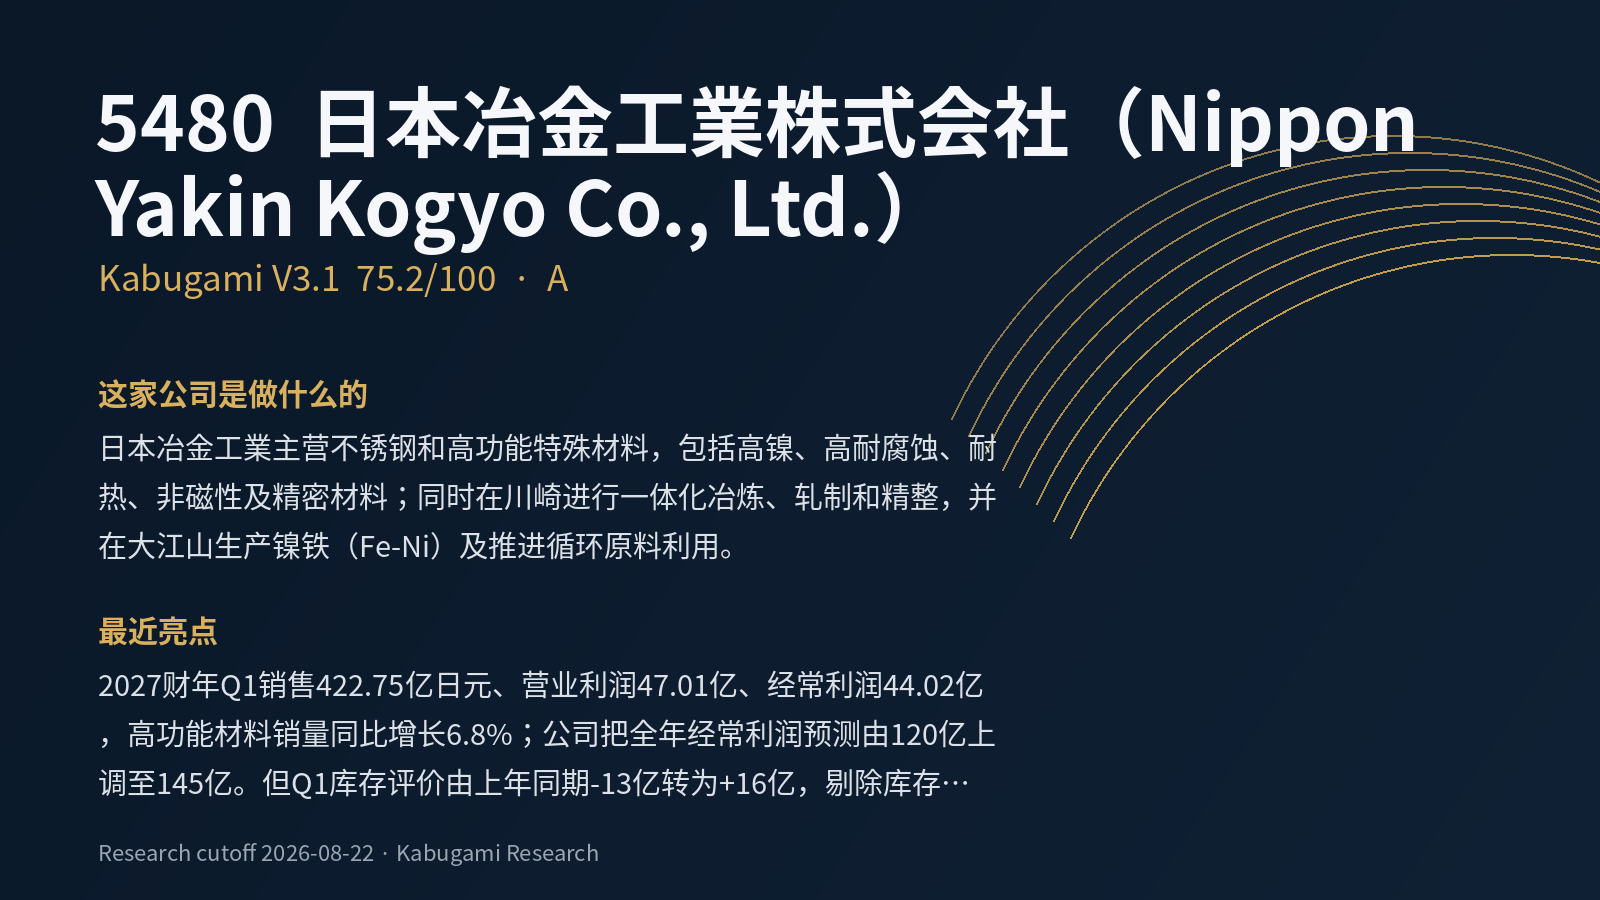 75.2A
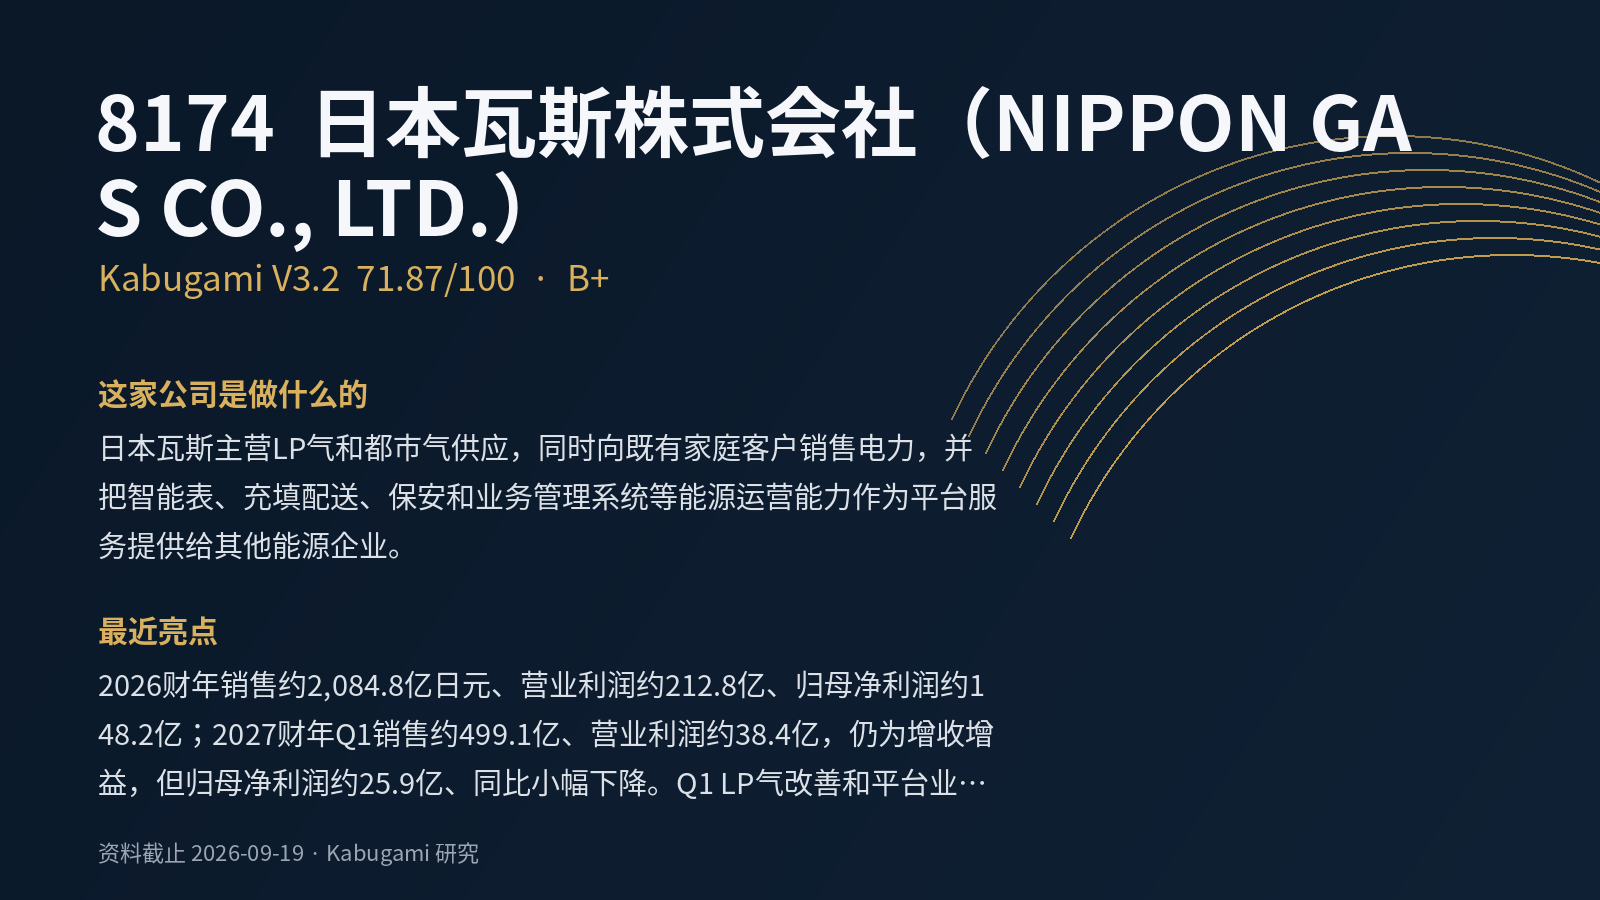 71.87V3.2 · B+
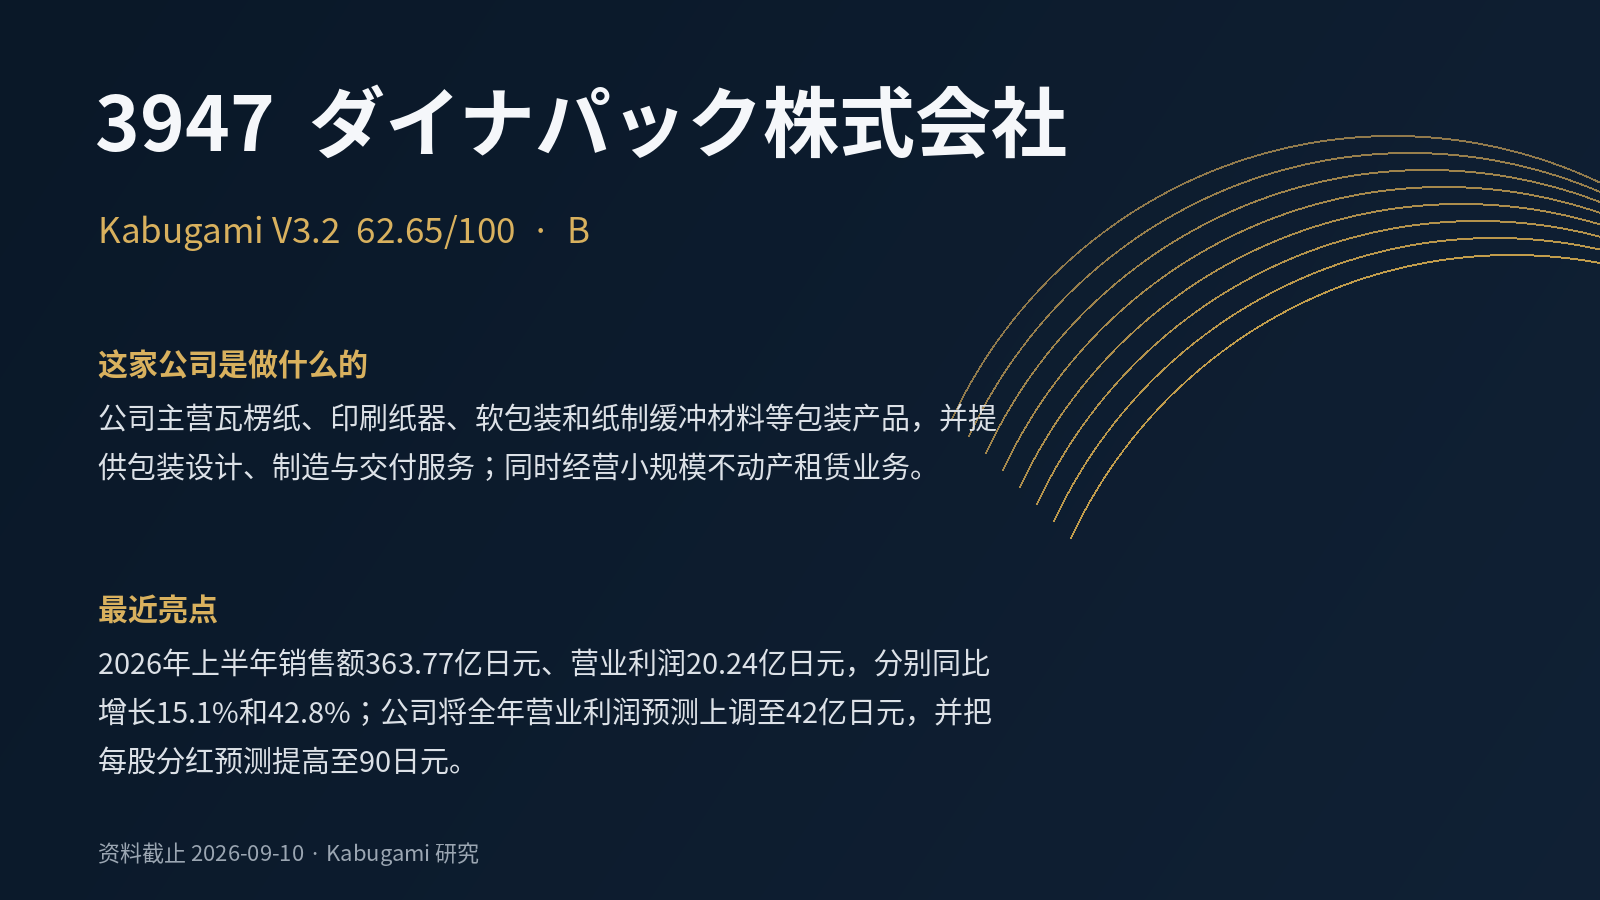 62.65V3.2 · B
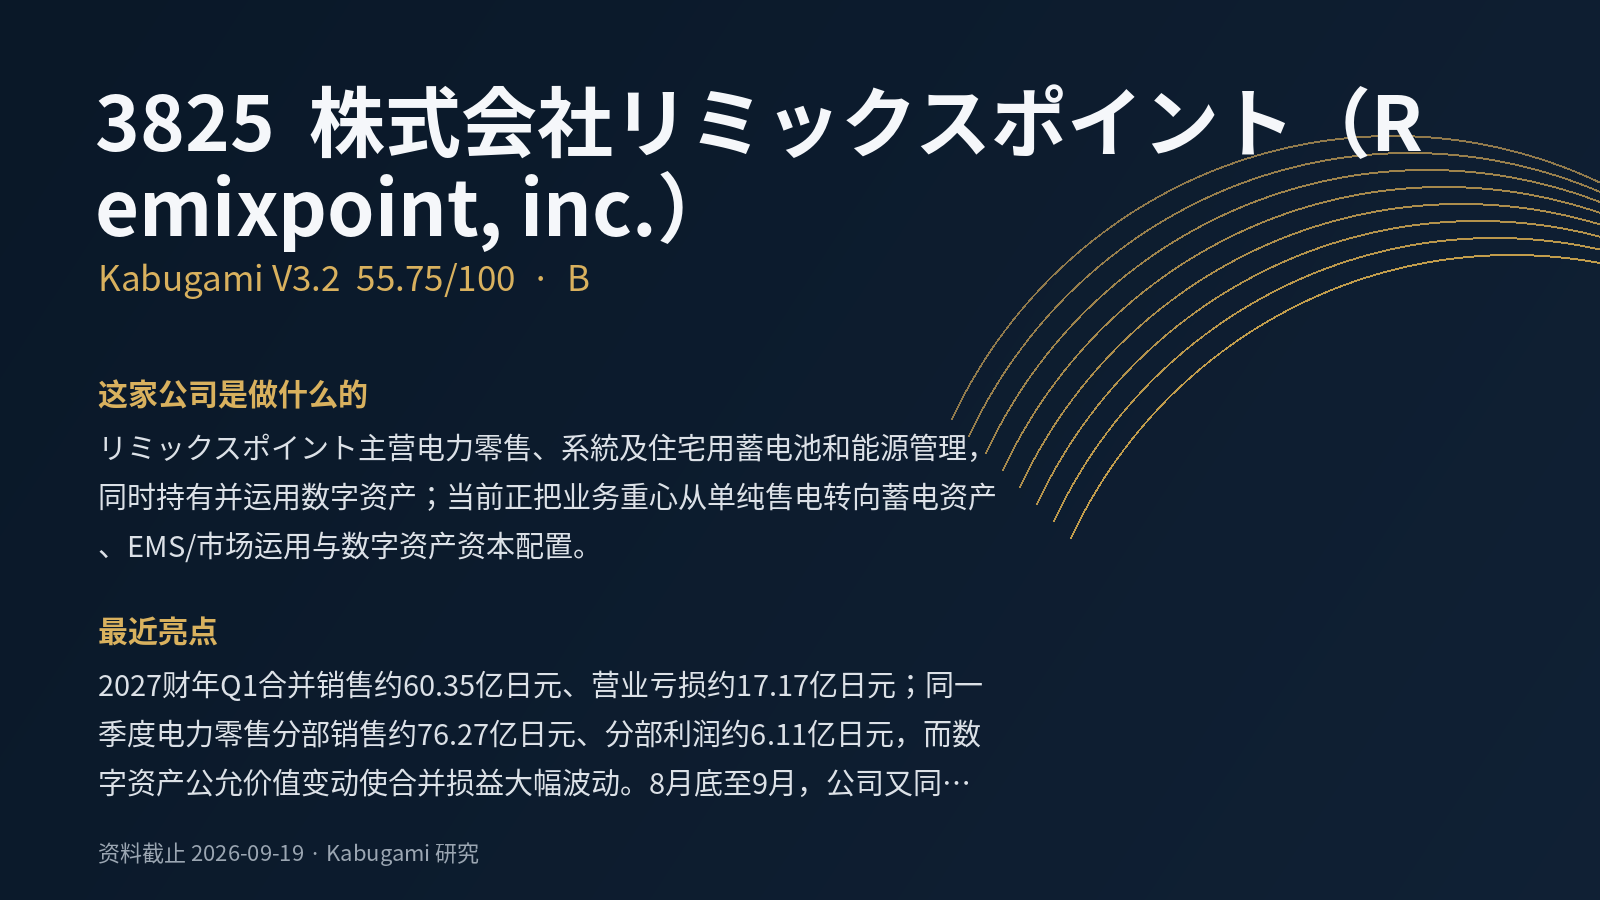 55.75V3.2 · B
 61.8V3.2 · B
 69.31V3.2 · B+