9514 株式会社エフオン(EF-ON INC.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
沖縄電力主营冲绳本岛及离岛的发电与电力销售,并通过区域送配电系统承担输配电和供需平衡;同时经营建设、能源服务、可再生能源、储能与脱碳相关业务。
最近亮点:2026年度Q1销售约488.19亿日元、同比-3.3%;营业亏损约68.72亿日元、经常亏损约70.97亿日元、归母净亏损约72.92亿日元。经常利润同比恶化约57.9亿日元,其中燃料费调整时差约-25.94亿日元、燃料费增加约15.56亿日元、购电费增加约12.41亿日元是主要解释。同期零售售电量约15.75亿kWh、同比-1.8%,但批发/他社销售增长使总售电量约17.14亿kWh、同比+1.0%。
冲绳独立电力系统、区域电网和自有电源具有高复制成本;2025年度经常利润约81.67亿日元、同比明显改善,证明能源危机后的盈利修复已经发生;低PBR、DOE最低2%的股东回报方针和50日元年度分红提高了持有期现金回报;长期电气化、旅游、数字基础设施和产业负荷仍提供需求增长期权。
2025年度经营现金流约273亿日元、投资现金流约-351亿日元,简单自由现金流约-78亿日元;年末有息负债约3,202亿日元,Q1自己资本比率又降至约22.8%。公司2030年前目标年度经营现金流350亿日元以上,但年度投资约450亿日元,若利润和现金没有同步升级,分红提升、脱碳、电网与电源投资会争夺同一批现金。高压电价规制解除和低压客户转出又使零售护城河弱于区域电网护城河。
沖縄電力最容易被低PBR和高股息包装成“便宜的地方电力”,但真正决定股东回报的是另一组问题:岛屿电力系统形成的强基础设施壁垒,能否覆盖进口燃料、独立电网、脱碳和巨额资本开支带来的高成本,并在零售竞争真正放开后继续留住客户。2025年度利润修复主要来自燃料和购电成本下降,2026年度Q1又展示了燃料费调整时差、燃料成本、购电费和利息如何迅速吞掉利润;这说明盈利仍高度受能源成本和制度时差影响。当前62.32/B来自区域基础设施、账面折价、股东回报改善和2026年价格结构修复;没有更高,是因为自由现金、资本效率、零售留存和杠杆仍未证明能够同时毕业。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:沖縄電力最容易被低PBR和高股息包装成“便宜的地方电力”,但真正决定股东回报的是另一组问题:岛屿电力系统形成的强基础设施壁垒,能否覆盖进口燃料、独立电网、脱碳和巨额资本开支带来的高成本,并在零售竞争真正放开后继续留住客户。2025年度利润修复主要来自燃料和购电成本下降,2026年度Q1又展示了燃料费调整时差、燃料成本、购电费和利息如何迅速吞掉利润;这说明盈利仍高度受能源成本和制度时差影响。当前62.32/B来自区域基础设施、账面折价、股东回报改善和2026年价格结构修复;没有更高,是因为自由现金、资本效率、零售留存和杠杆仍未证明能够同时毕业。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/19研究

 65.08V3.2 · B+
 60B
 47.26V3.2 · C
 74.29V3.2 · B+
 55B
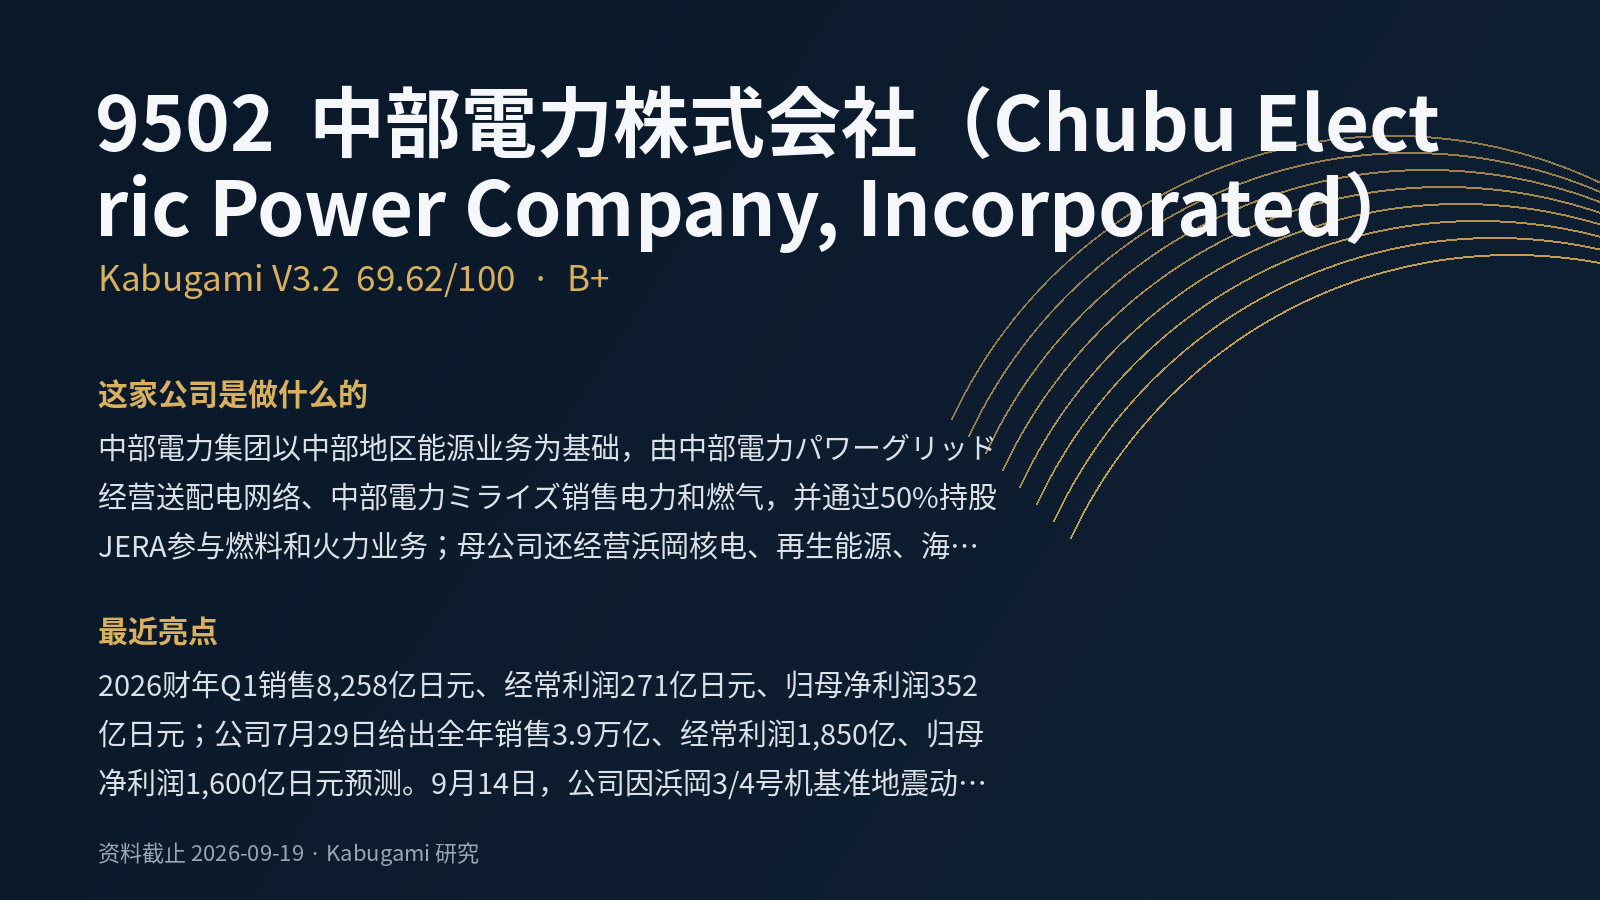 69.62V3.2 · B+