4382 HEROZ株式会社(HEROZ, Inc.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
中部電力集团以中部地区能源业务为基础,由中部電力パワーグリッド经营送配电网络、中部電力ミライズ销售电力和燃气,并通过50%持股JERA参与燃料和火力业务;母公司还经营浜岡核电、再生能源、海外业务、不动产和其他基础设施相关业务。
最近亮点:2026财年Q1销售8,258亿日元、经常利润271亿日元、归母净利润352亿日元;公司7月29日给出全年销售3.9万亿、经常利润1,850亿、归母净利润1,600亿日元预测。9月14日,公司因浜岡3/4号机基准地震动审查资料与应对的可信性出现重大疑义,决定撤回新规制基准相关申请。9月4日Power Grid第一监管期收入上限调整获批,2026年11月至2028年3月适用期间年均增加影响约970亿日元。
2025财年销售3.546万亿、经常利润2,910亿、归母净利润2,277亿日元;经营现金流3,344亿日元、投资现金流-3,508亿日元,简单自由现金流约-163亿。自己资本比率41.0%、ROE约7.7%;JERA 2026财年Q1归母利润1,231亿日元并预计全年2,800亿。新中期骨子明确以约5年ROE 8%以上、事业务ROIC管理、资产替换和70日元配当下限方向推进资本效率。
浜岡3/4号机原申请撤回意味着核电正常化不能继续按旧时间表计入基础情景;2026财年Q1经常利润同比大幅下降,Miraiz受采购成本与销量拖累、Power Grid受设备和诸费用上升影响;2025财年末有息负债约3.23万亿日元,且能源转型、电网、核电安全和再生能源仍需高额资本。新增长投资过去部分项目资本效率有限,Miraiz Enechange民事再生也提醒新业务并非天然高回报。
中部电力当前最大的价值并不是“浜岡重启期权”,而是已存在的JERA利润、电网受监管现金流、Miraiz客户与销售能力、再生能源/水力资产以及较稳的分红政策。浜岡一旦未来恢复可信审查并重启会显著改善电源组合,但2026年9月撤回3/4号机申请后,核电应从基础盈利假设降为需要重新证明的长期选项。公司2025财年ROIC4.4%、ROE7.5%(期ズレ除き)已经高于旧中期目标,新计划又把ROE 8%以上写成约五年方向,说明资本效率改善不是空白;最大的反证是治理事故本身触及核电安全审查可信度,而且Q1显示JERA改善可以同时被Miraiz和Power Grid的成本恶化部分抵消。当前B+来自多元而真实的盈利底盘、较健康资产负债表和已经发生的价格中心迁移,但还不足以把核电重启或高位股价当成已完成的新常态。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:中部电力当前最大的价值并不是“浜岡重启期权”,而是已存在的JERA利润、电网受监管现金流、Miraiz客户与销售能力、再生能源/水力资产以及较稳的分红政策。浜岡一旦未来恢复可信审查并重启会显著改善电源组合,但2026年9月撤回3/4号机申请后,核电应从基础盈利假设降为需要重新证明的长期选项。公司2025财年ROIC4.4%、ROE7.5%(期ズレ除き)已经高于旧中期目标,新计划又把ROE 8%以上写成约五年方向,说明资本效率改善不是空白;最大的反证是治理事故本身触及核电安全审查可信度,而且Q1显示JERA改善可以同时被Miraiz和Power Grid的成本恶化部分抵消。当前B+来自多元而真实的盈利底盘、较健康资产负债表和已经发生的价格中心迁移,但还不足以把核电重启或高位股价当成已完成的新常态。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/19研究

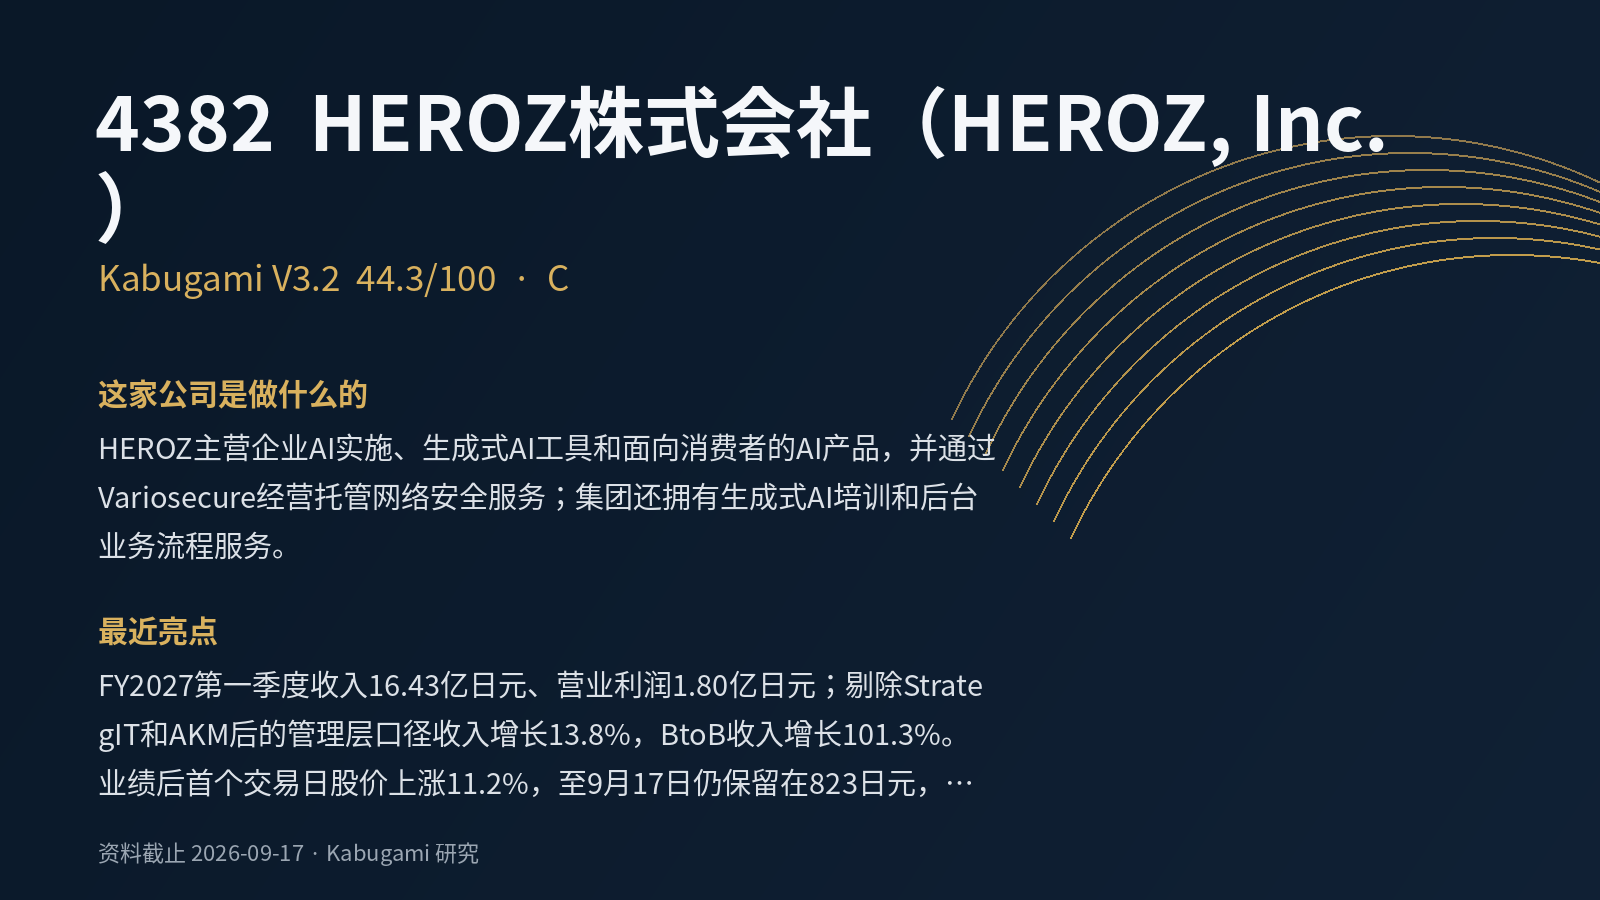 44.3V3.2 · C
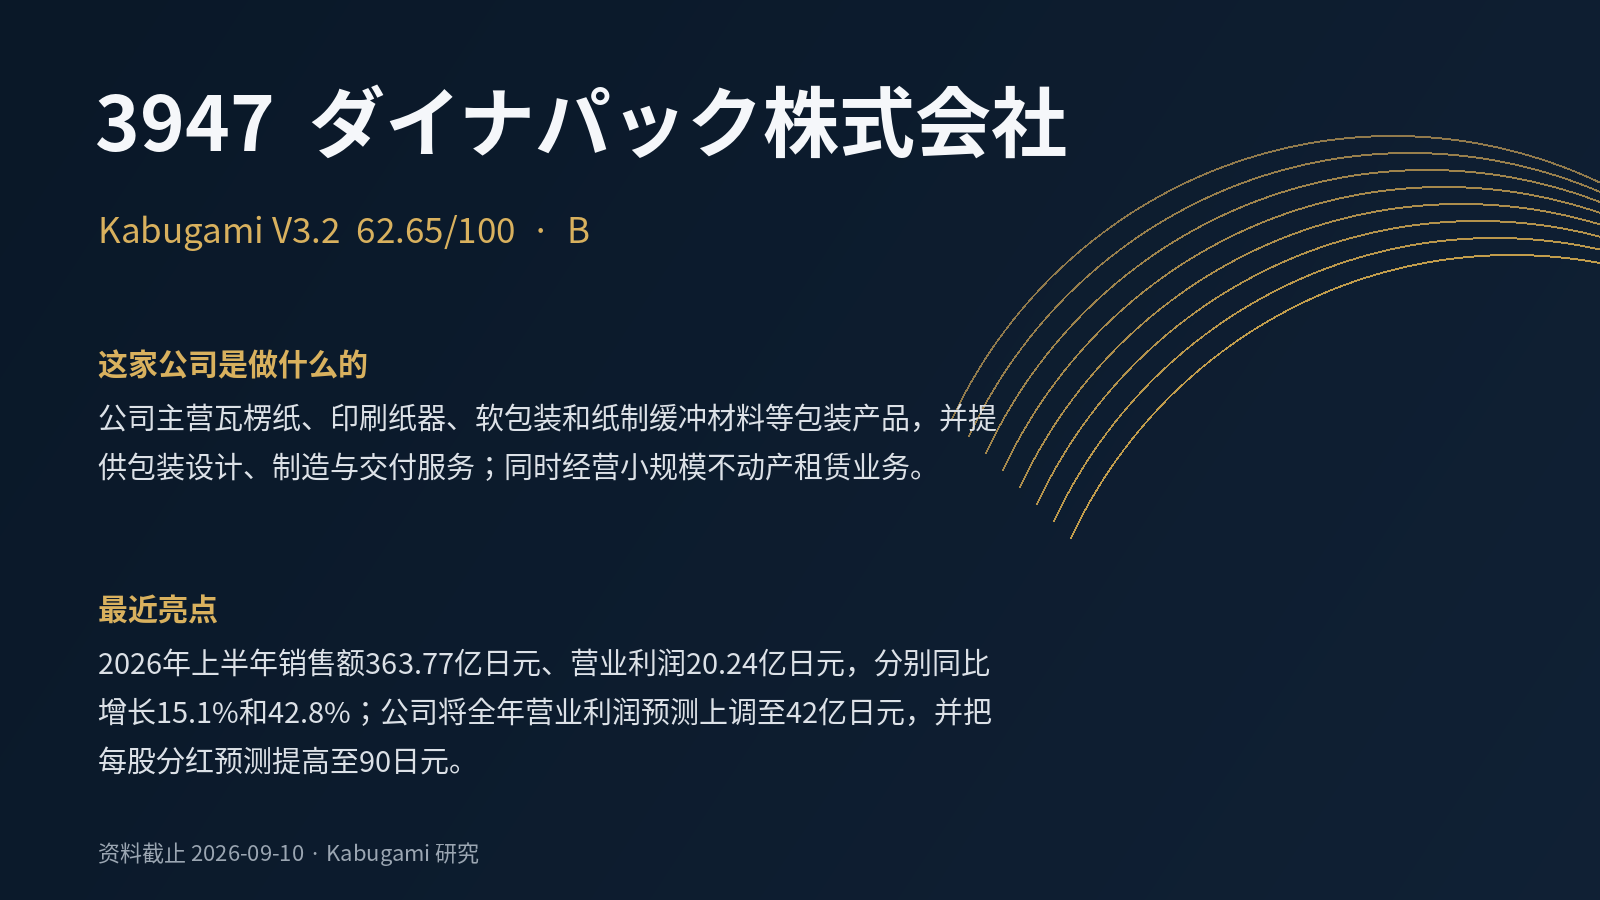 62.65V3.2 · B
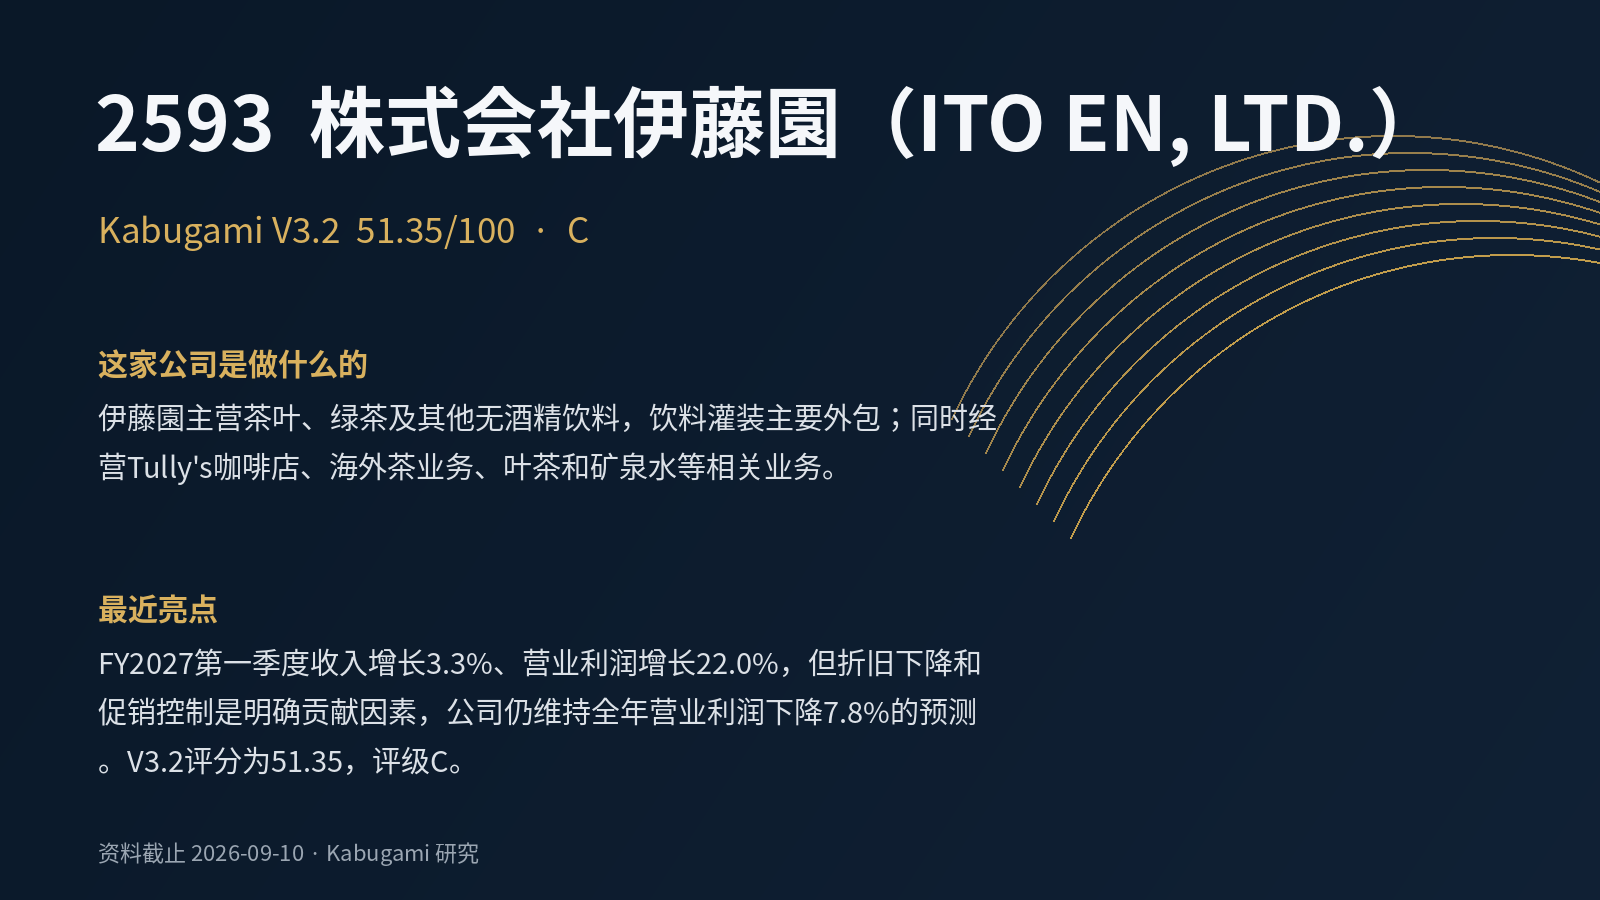 51.35V3.2 · C
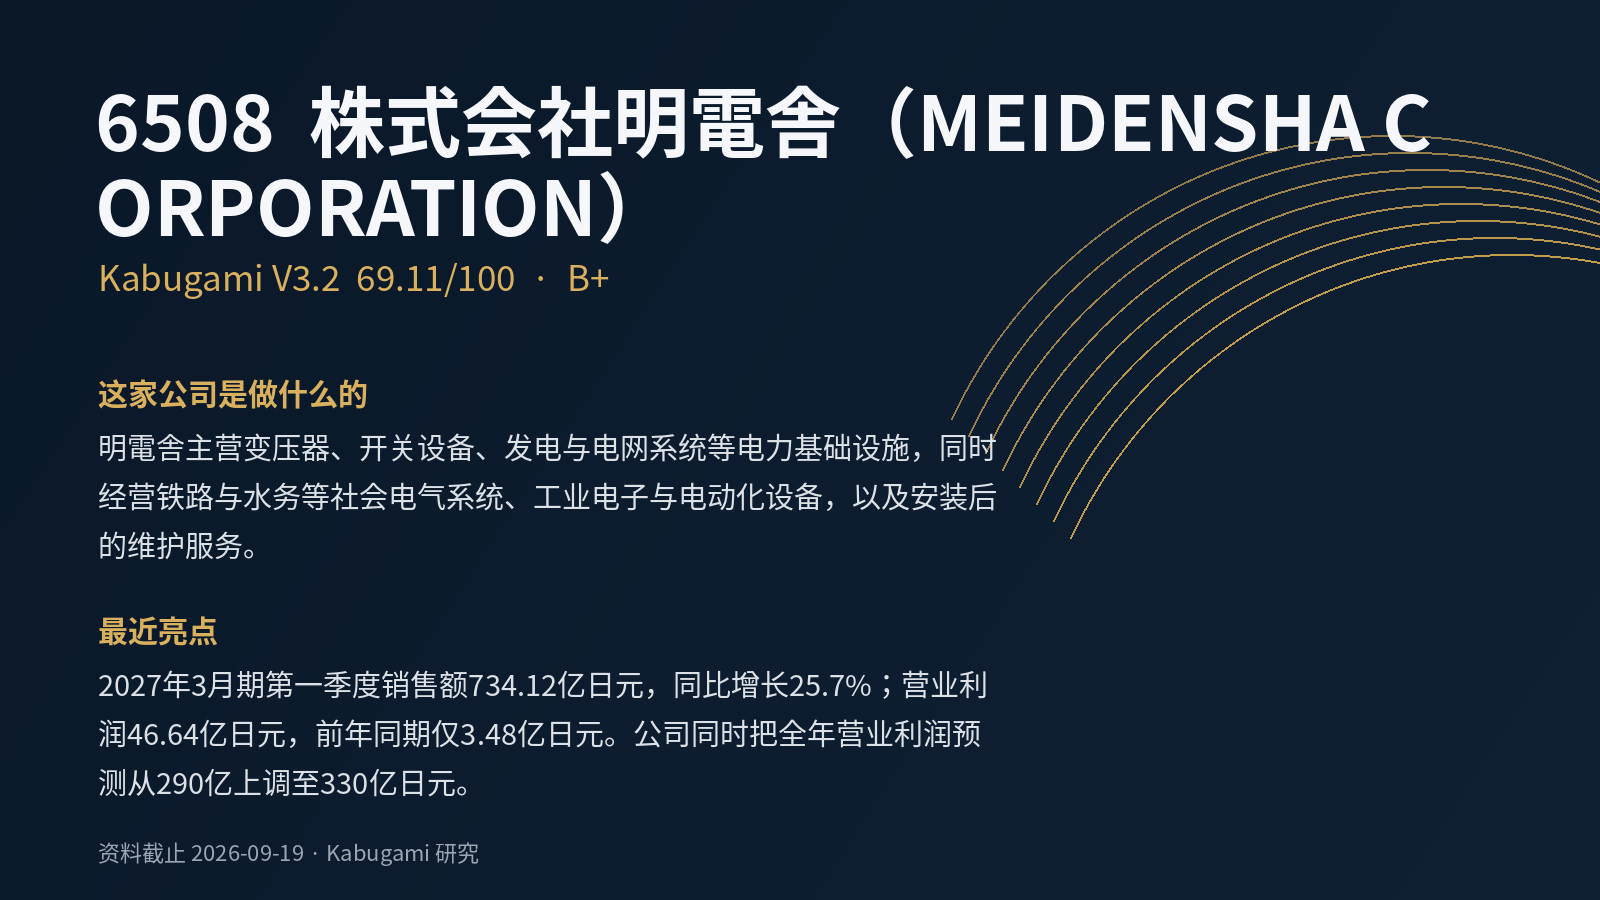 69.11V3.2 · B+
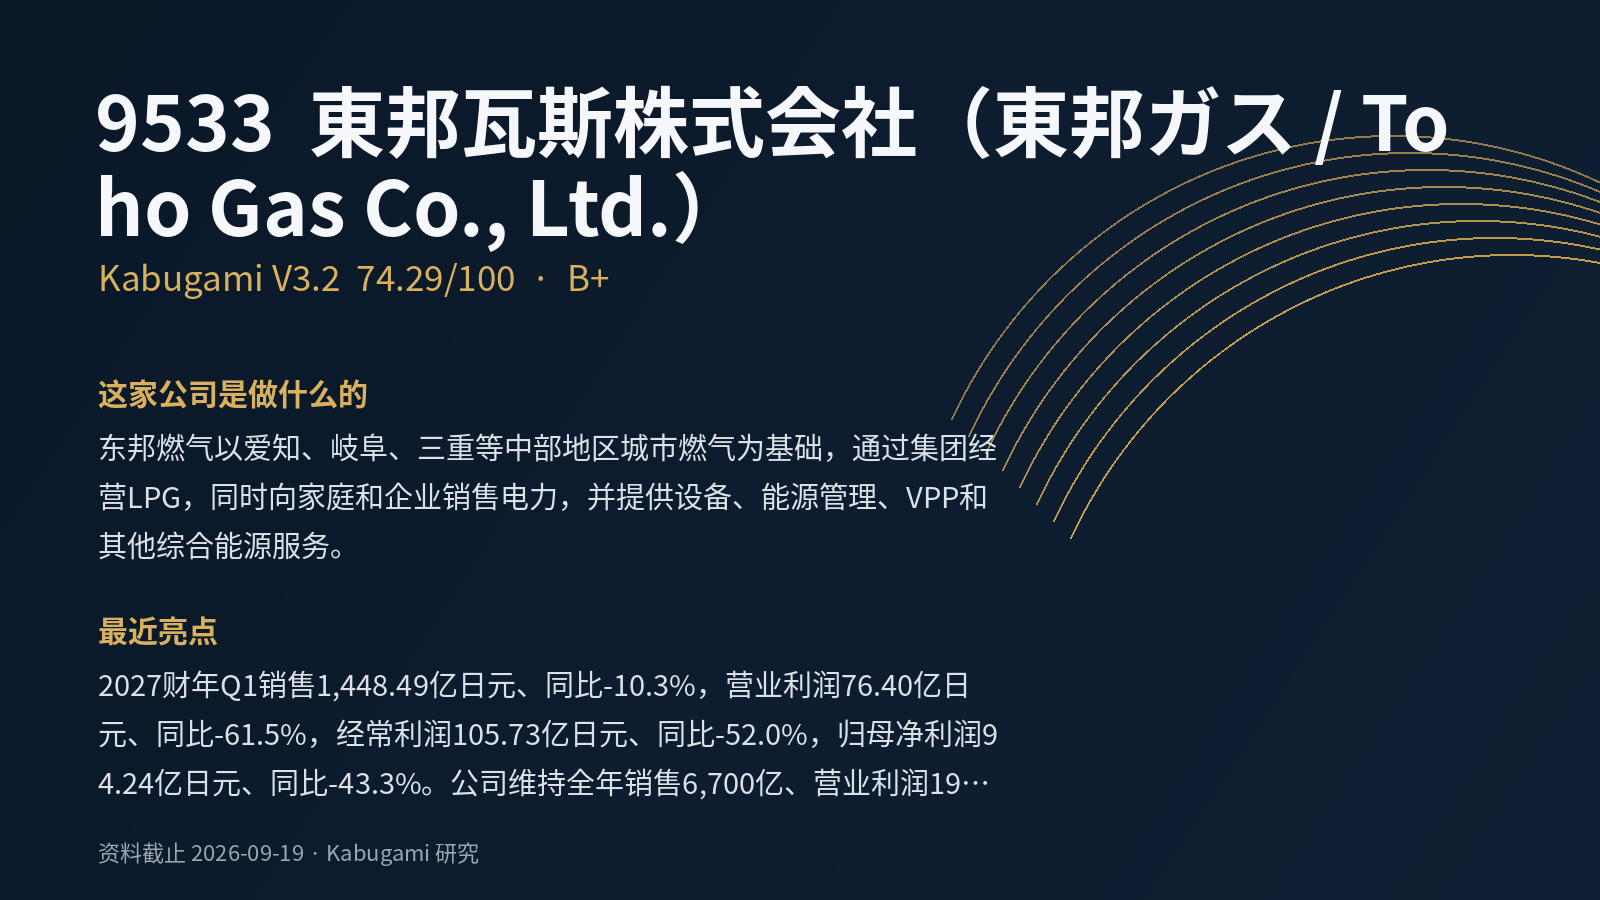 74.29V3.2 · B+
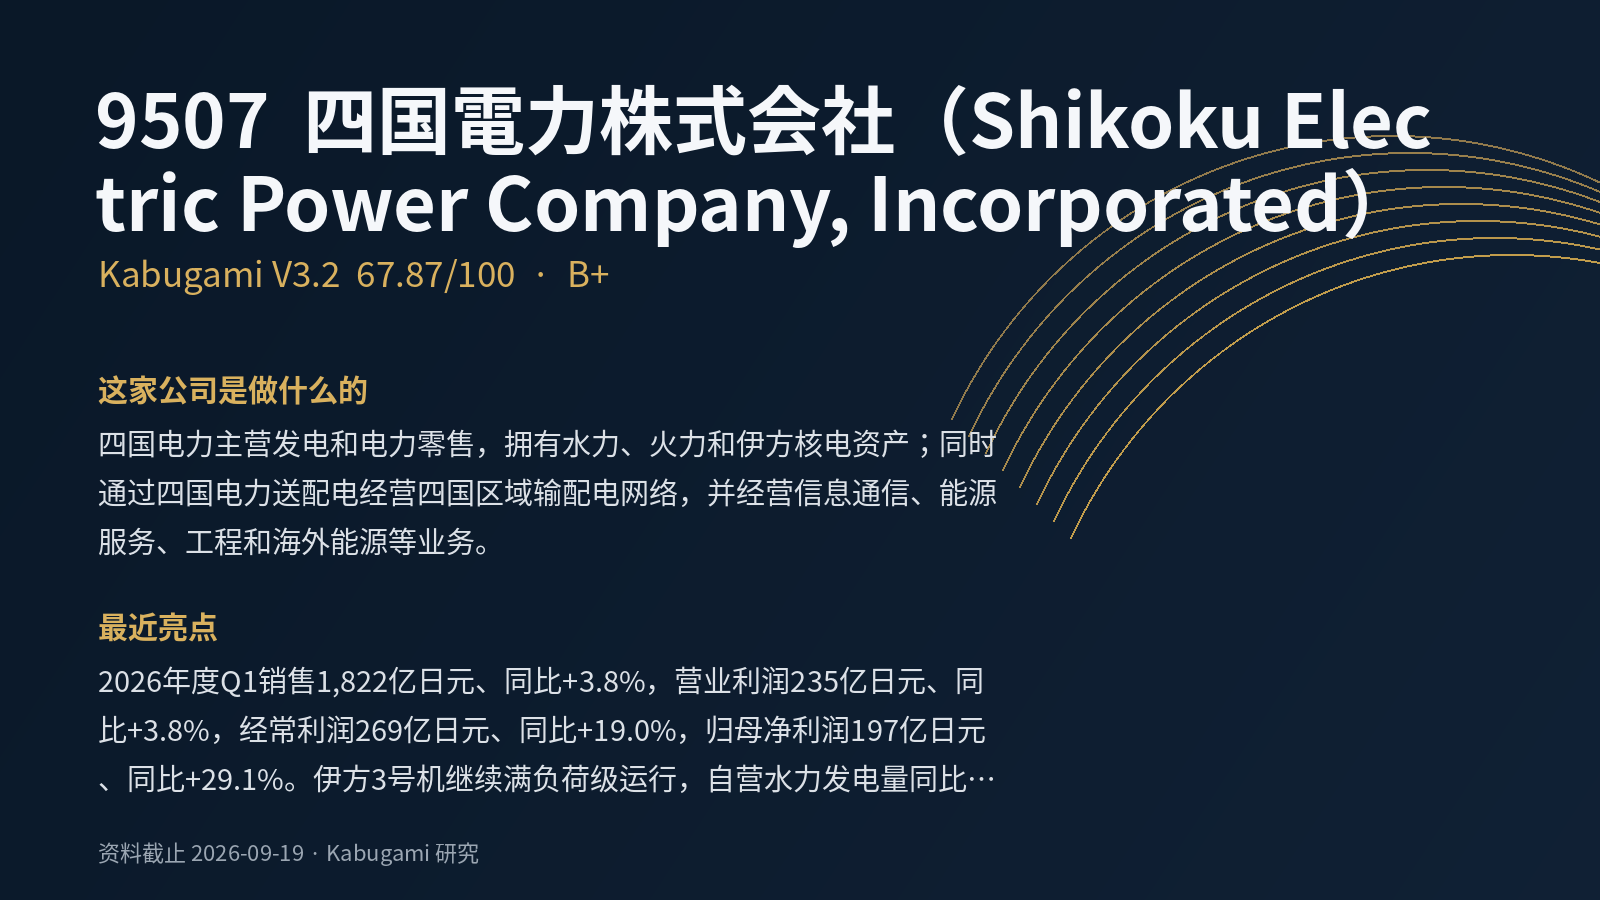 67.87V3.2 · B+