9052 山陽電気鉄道株式会社(Sanyo Electric Railway Co., Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
めぶきFG是由茨城的常陽銀行与栃木的足利銀行为核心形成的大型地方金融集团,依靠两县强大的存款与企业主办银行网络经营贷款、支付、财富管理、证券、租赁、信用保证、投资和区域解决方案业务。
最近亮点:2027年3月期Q1归母净利润345亿日元、同比增加122亿,创2016年经营统合以来第一季度最高;银行合计核心业务纯益373亿、同比增加88亿。公司8月把全年经常利润上调至1,535亿日元、归母净利润上调至1,050亿、ROE约9.5%,年度股息从40日元上调到44日元。9月18日日银又把政策利率提高到1.25%,高于公司8月修正预测时的前提路径。
常陽銀行与足利銀行在茨城、栃木拥有极强的存贷款和主办银行位置:公司口径两县贷款份额49.1%、存款份额39.7%,TDB调查显示常陽銀行在茨城主办银行份额46.56%、足利銀行在栃木45.09%。Q1存贷利息差同比增加47亿、贷款余额同比增长约3.9%,核心OHR降至44.3%;同时分红由FY2024的12日元、FY2025的16日元、FY2026的28日元提升至FY2027计划44日元,资本回报明显改善。
最大风险不是“利率不涨”,而是利率继续上升后存款beta、借款人信用成本和债券估值损失同时加快。Q1有价证券売买等损益117亿、同比增加77亿,不能把全部利润增长都当作结构性净息差;政策保有股虽已卖出大量股票,2026年6月底时价仍约1,735亿、约占净资产15.5%。茨城和栃木总体人口持续自然减少,企业倒产与人手不足压力上升;而当前1.42倍PBR已经把相当一部分改善计入价格。
めぶきFG已经从“低利率下靠规模但资本回报偏低的地银”切换到“利率正常化让大额存款特许权重新产生利润”的阶段,且Q1的核心业务纯益、贷款增长、OHR改善和股东回报都证明变化是真实的。问题在于市场也已经知道这一点:2022年至2026年股价连续重估,PBR从长期低于1倍进入约1.42倍,当前价格要求ROE长期稳定高于8%—9%的资本成本并继续提升。真正的超额回报不再取决于“日本会不会加息”,而取决于资产端重定价优势能否持续快过存款beta、信用成本和资本消耗,同时高位价格结构能否经一次有分量的回抽后仍保留新的重心。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:めぶきFG已经从“低利率下靠规模但资本回报偏低的地银”切换到“利率正常化让大额存款特许权重新产生利润”的阶段,且Q1的核心业务纯益、贷款增长、OHR改善和股东回报都证明变化是真实的。问题在于市场也已经知道这一点:2022年至2026年股价连续重估,PBR从长期低于1倍进入约1.42倍,当前价格要求ROE长期稳定高于8%—9%的资本成本并继续提升。真正的超额回报不再取决于“日本会不会加息”,而取决于资产端重定价优势能否持续快过存款beta、信用成本和资本消耗,同时高位价格结构能否经一次有分量的回抽后仍保留新的重心。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/22研究

 61.8V3.2 · B
 72.65V3.2 · B+
 48.55V3.2 · C
 71.59V3.2 · B+
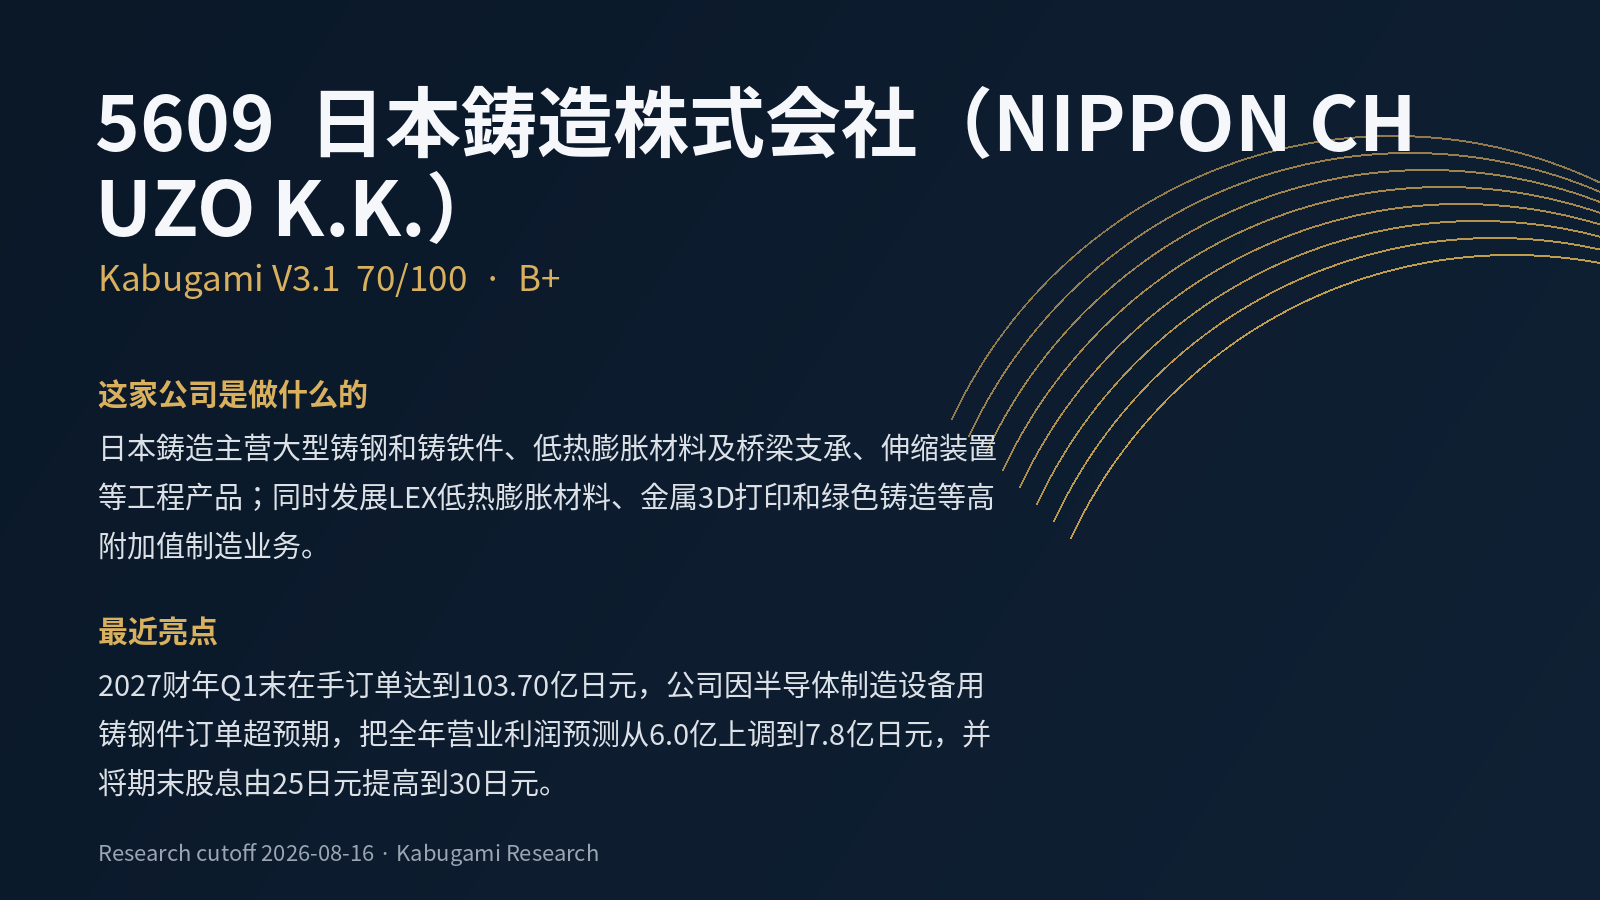 70B+
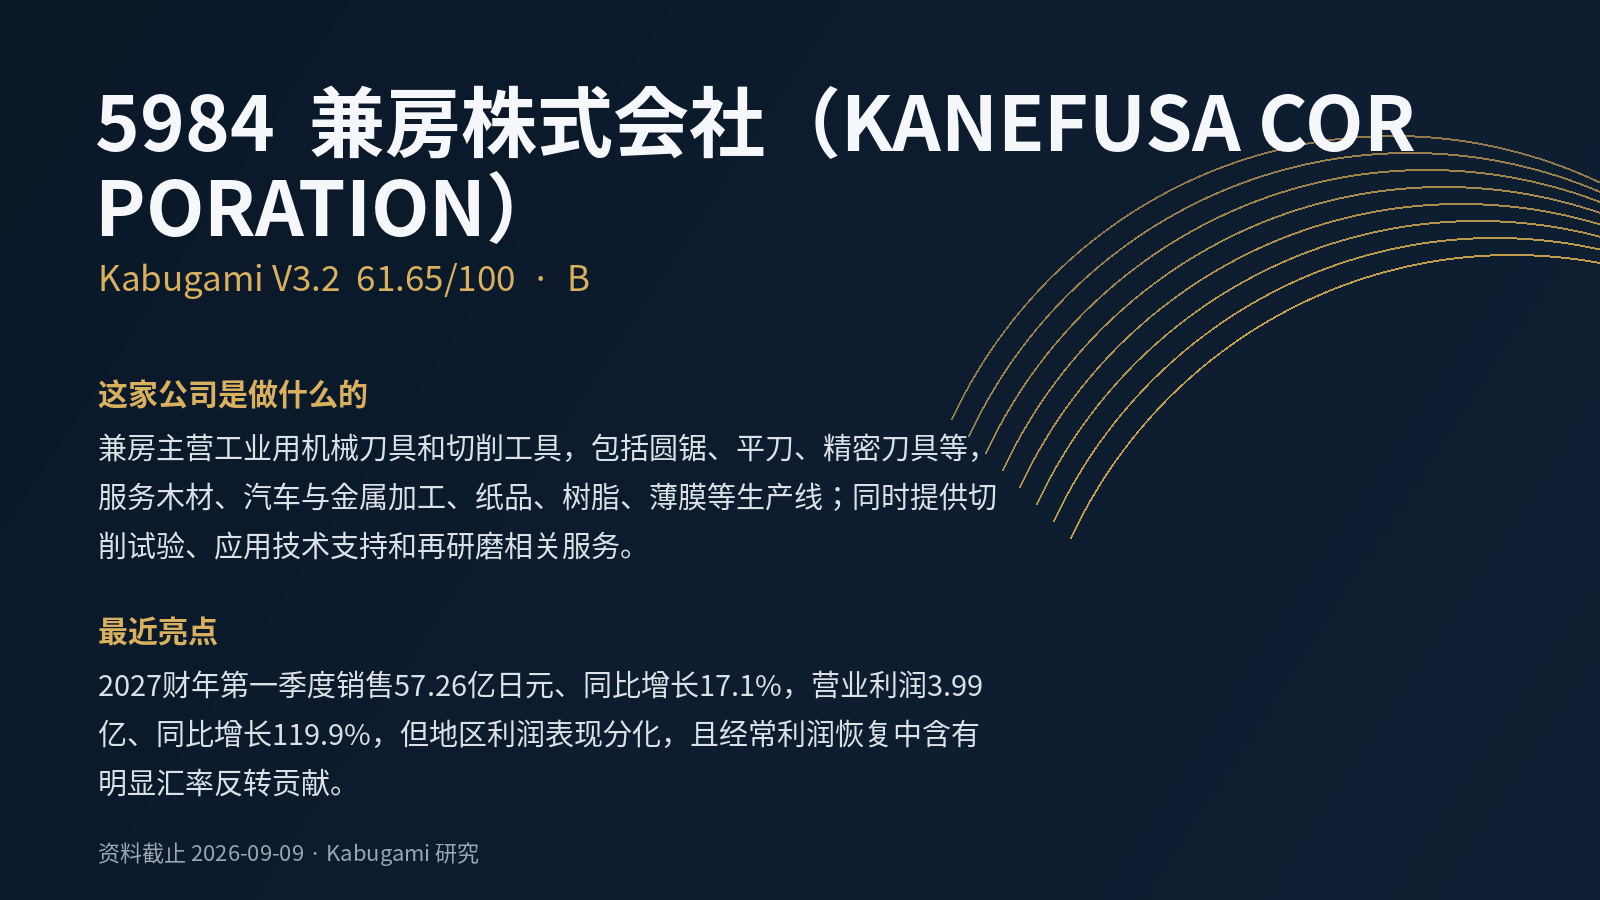 61.65V3.2 · B