7389 株式会社あいちフィナンシャルグループ(Aichi Financial Group, Inc.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
SBI新生银行是SBI集团核心银行,业务横跨个人银行、法人金融、结构化金融、住宅贷款、信用卡/消费金融及集团协同渠道,2025年完成公的资金偿还并于同年12月重新登陆东证Prime。
最近亮点:2026年度第一季度经常收益2,266.52亿日元、经常利润519.52亿日元,分别同比增长25.4%和43.3%;9月又随日本利率环境调整个人和法人普通存款以及SBIハイパー預金利率,说明资产端收益机会与存款端竞争正在同步加速。
公的资金这一长期治理折价已经退出;SBI证券联动的ハイパー預金、集团客户流量和法人/结构化金融形成不同于传统地银的获客与资产生成能力;FY2025/26净利润创出1,000亿日元级别,Q1经常利润继续增长,盈利基础明显强于重组早期。
再上市同时伴随大规模新股发行,资本基数提高后必须用ROE/RORA兑现;SBI Holdings为母公司,少数股东需要持续观察关联交易与资本政策;利率上升既能改善部分资产收益,也会提高存款定价和竞争成本;再上市不足一年,技术结构仍缺少完整周期验证。
8303现在的核心问题已经不是“能不能活下来”,而是“从重组银行变成SBI集团核心银行以后,新增资本和集团流量能不能长期转成高于资本成本的股东回报”。公的资金完済、再上市、盈利过千亿与Q1经常利润增长已经把旧折价逻辑大幅削弱;但1倍以上PBR意味着市场开始要求增长兑现。当前最值得等的不是另一个故事催化,而是未来几个季度ROE/RORA、存款成本、信贷成本与股东回报能否同时证明这一新估值。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:8303现在的核心问题已经不是“能不能活下来”,而是“从重组银行变成SBI集团核心银行以后,新增资本和集团流量能不能长期转成高于资本成本的股东回报”。公的资金完済、再上市、盈利过千亿与Q1经常利润增长已经把旧折价逻辑大幅削弱;但1倍以上PBR意味着市场开始要求增长兑现。当前最值得等的不是另一个故事催化,而是未来几个季度ROE/RORA、存款成本、信贷成本与股东回报能否同时证明这一新估值。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/25研究

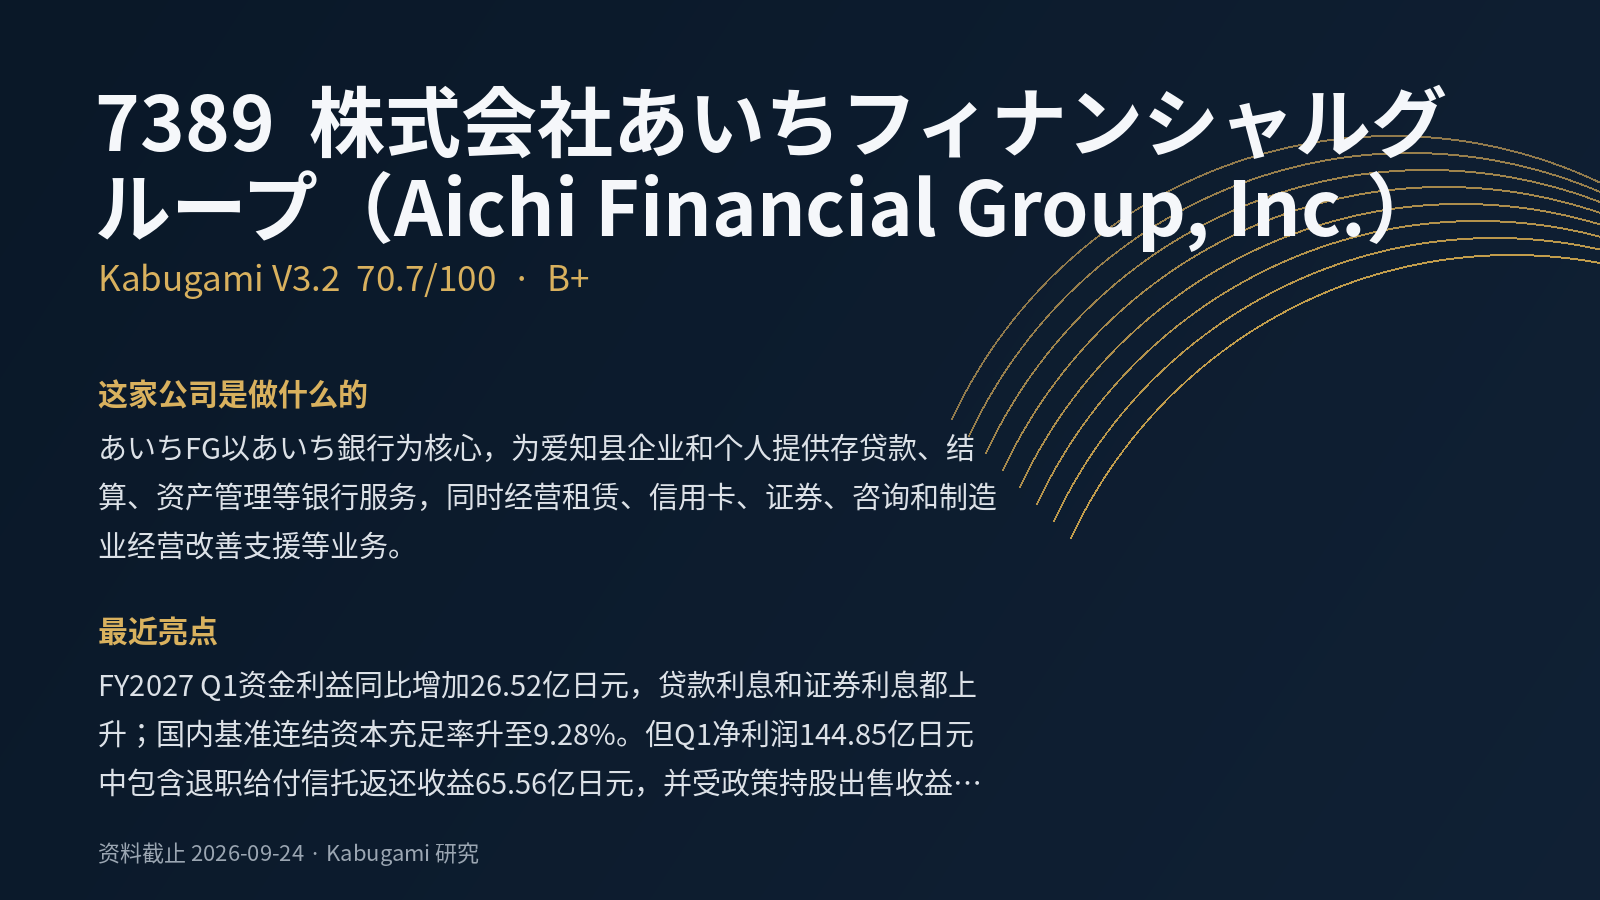 70.7V3.2 · B+
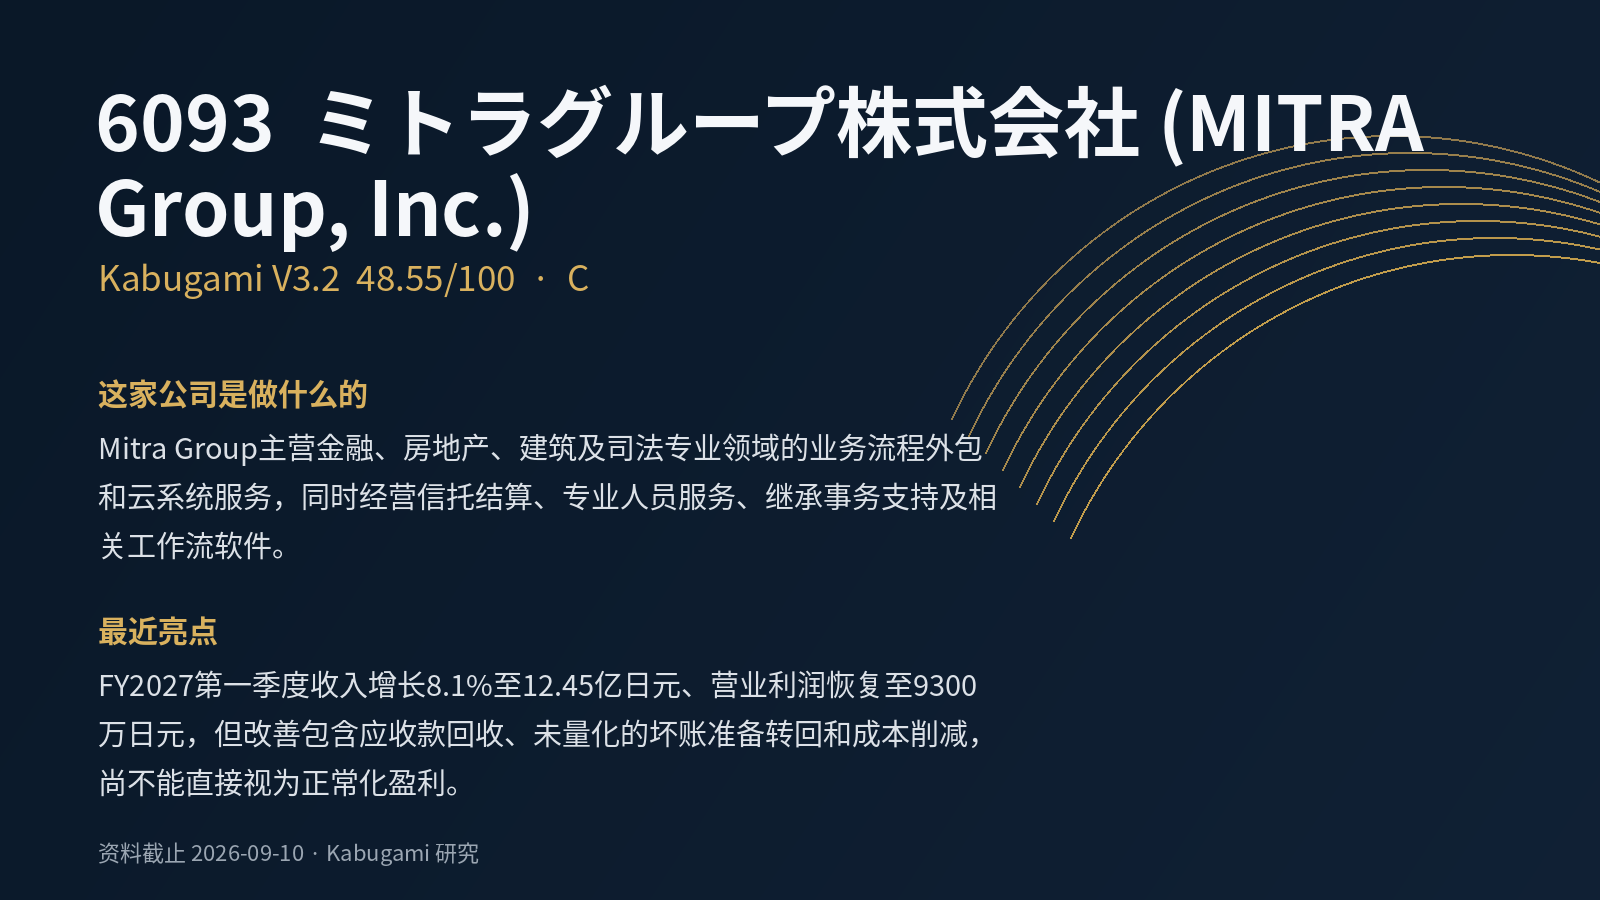 48.55V3.2 · C
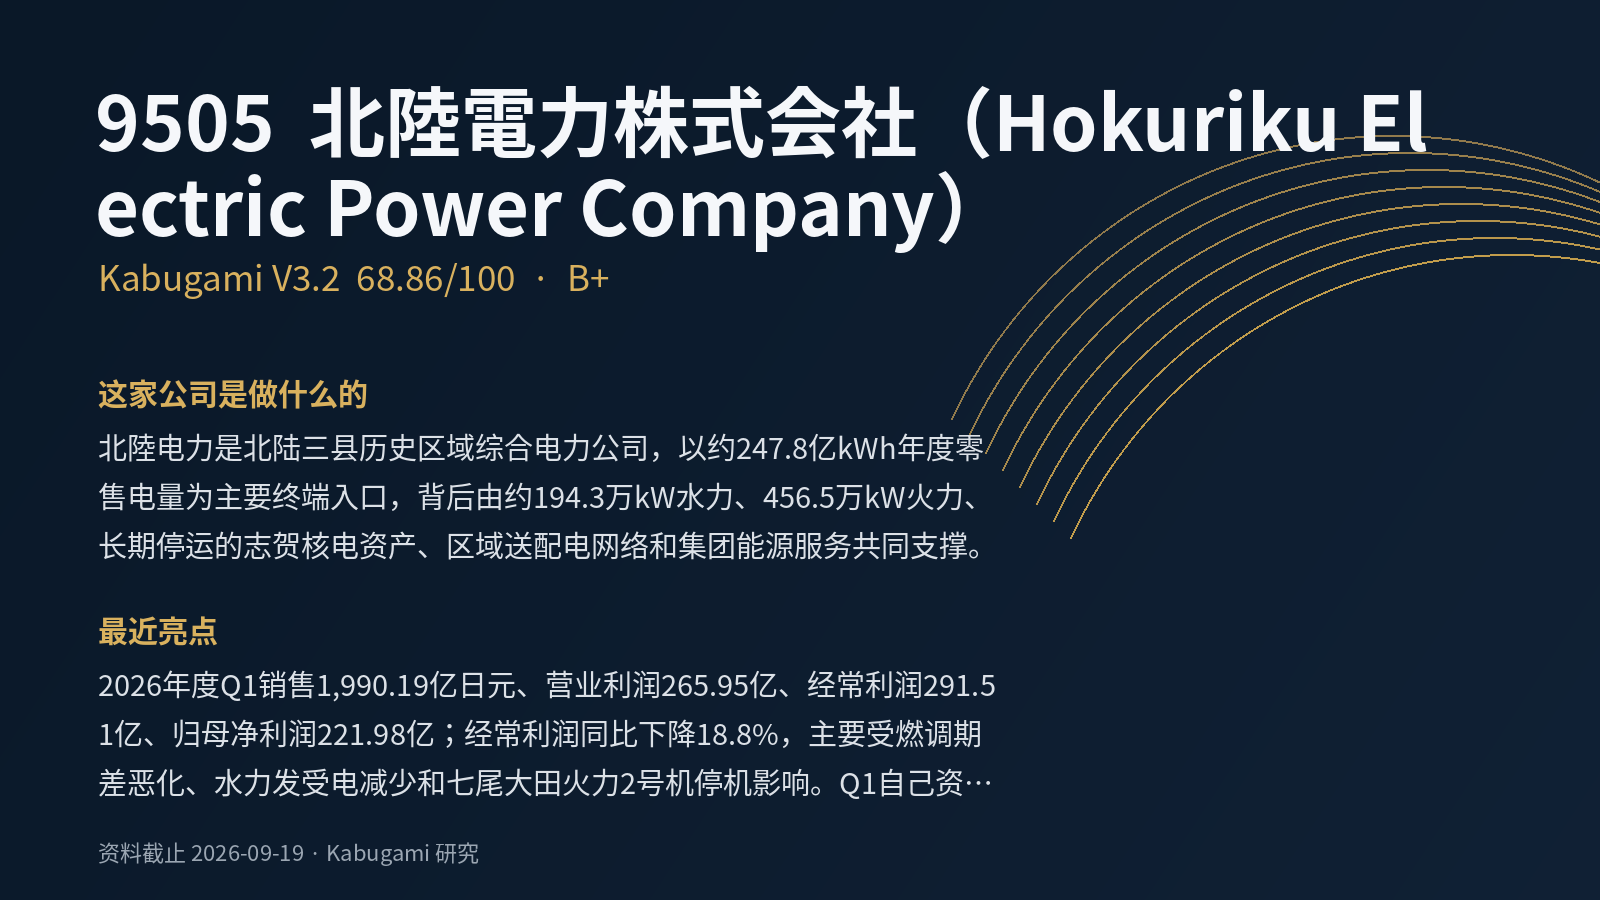 68.86V3.2 · B+
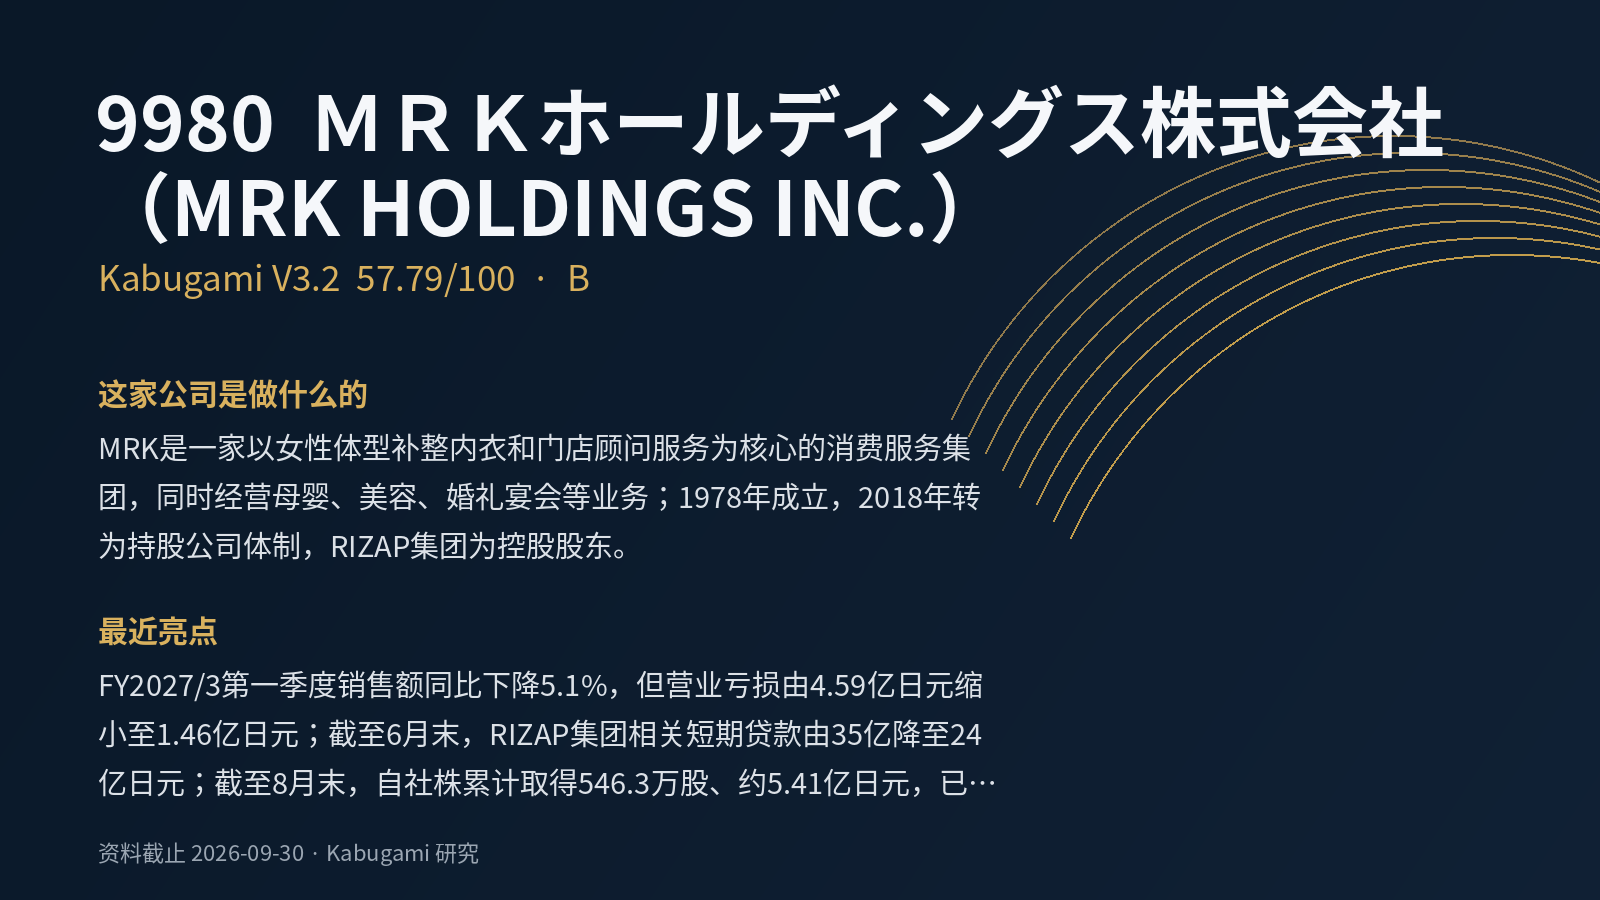 57.79V3.2 · B
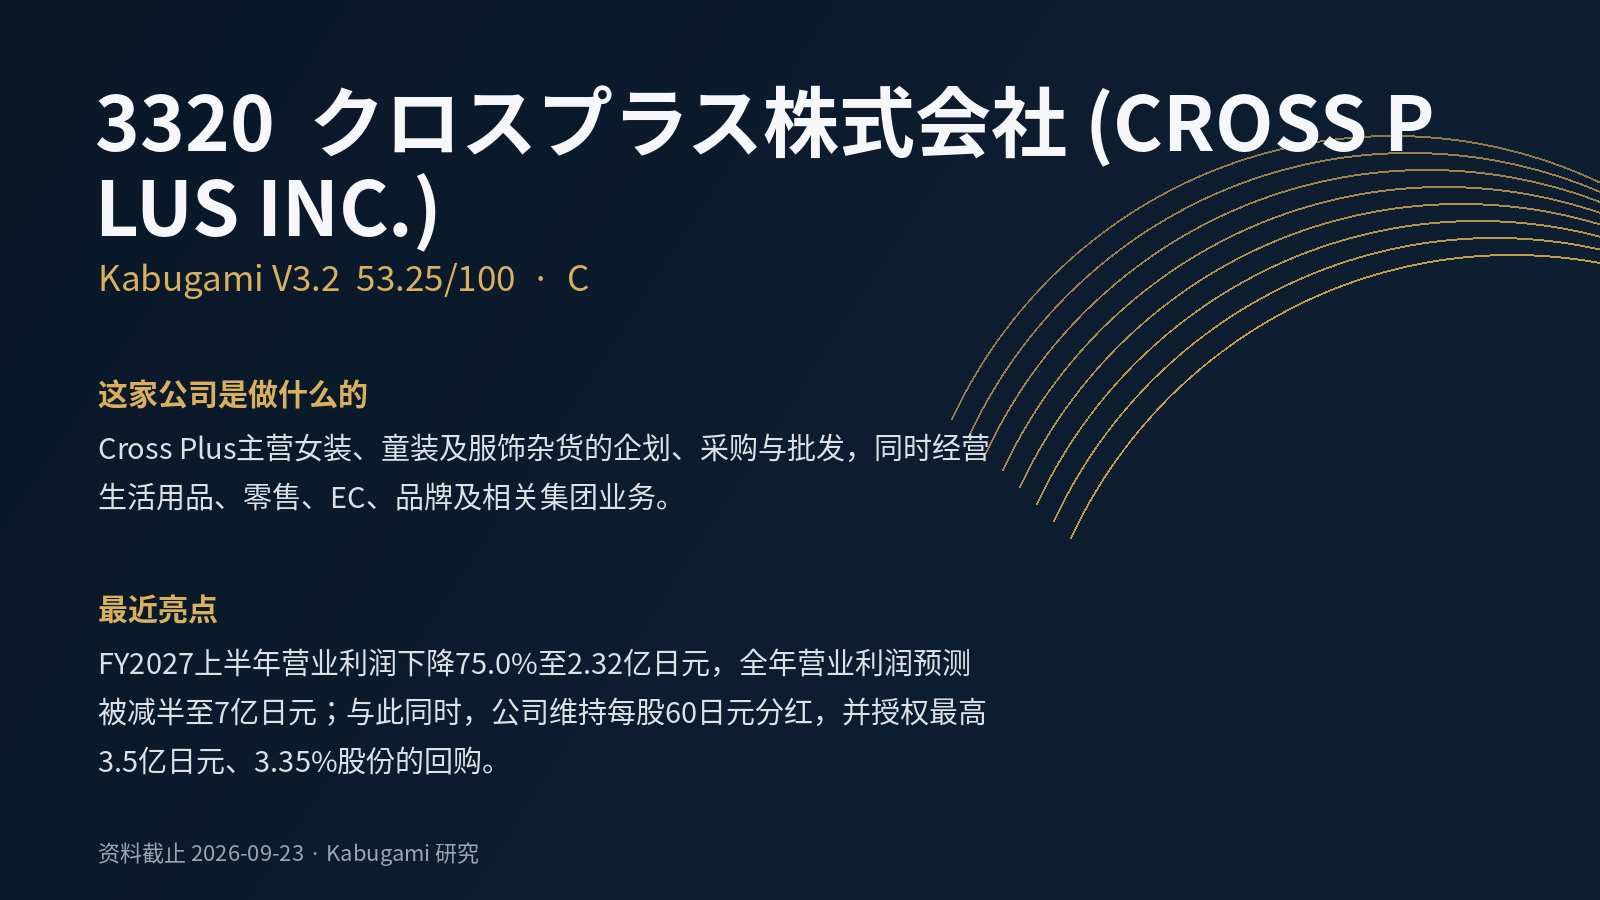 53.25V3.2 · C
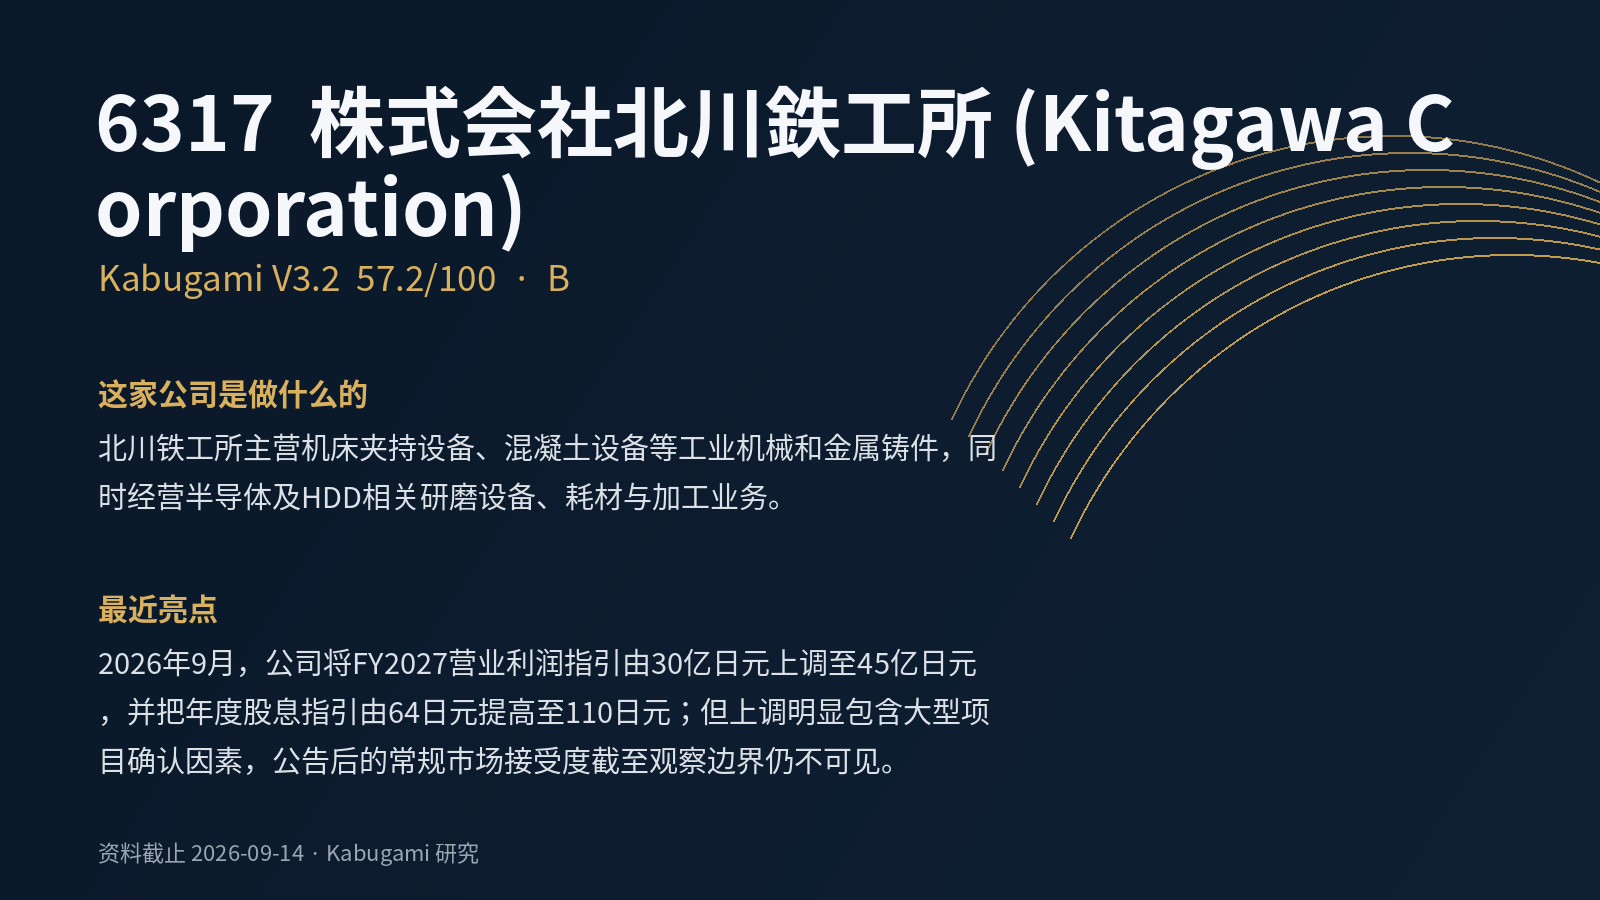 57.2V3.2 · B