8359 株式会社八十二長野銀行(Hachijuni Nagano Bank, Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
あおぞら銀行是一家以国内投行与结构化金融为核心、同时经营市场国际业务、存款与资产管理,并控股GMOあおぞらネット銀行的专业型银行;2024年引入大和証券グループ作为战略大股东后,增长逻辑从资产负债表修复转向银证协同、国内投行和数字银行共同提高资本回报。
最近亮点:FY2027第1季度连结粗利益317亿日元、连结实质业务纯益162亿日元、归母净利润114亿日元,分别同比增加79亿、70亿、51亿日元,全年计划进度约29%、37%、43%;截至6月末贷款4.50万亿日元、存款及NCD 6.05万亿日元、国内标准自己资本比率10.94%。
2024年美国商业地产与旧证券组合造成的危机性叙事已明显退潮;国内利率正常化、国内企业M&A/LBO需求、大和集团导流和GMOあおぞらネット銀行盈利化,正在把收入结构从“修复旧问题”推向“扩大可持续业务”。
过去的大额亏损证明其结构化金融、海外不动产与证券投资的风险密度高于普通存贷银行;2024年第三者配售带来约18%的股本稀释,大和现持股23.65%,因此未来增长必须真正提升每股ROE而非只扩大资产。日本利率上升也会同时抬高存款调达成本。
8304现在的核心问题已经不是“美国CRE以后能不能修回来”,而是“修复已经被市场重估到接近1倍PBR之后,国内投行、大和协同、GANB与利率环境能否把ROE稳定推过资本成本”。Q1经营改善是真实的,价格结构也已脱离2024–2025低位,但估值安全垫明显变薄;当前更适合等待资本效率与回抽质量继续验证,而不是把‘银行修复’故事再买一遍。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:8304现在的核心问题已经不是“美国CRE以后能不能修回来”,而是“修复已经被市场重估到接近1倍PBR之后,国内投行、大和协同、GANB与利率环境能否把ROE稳定推过资本成本”。Q1经营改善是真实的,价格结构也已脱离2024–2025低位,但估值安全垫明显变薄;当前更适合等待资本效率与回抽质量继续验证,而不是把‘银行修复’故事再买一遍。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/26研究

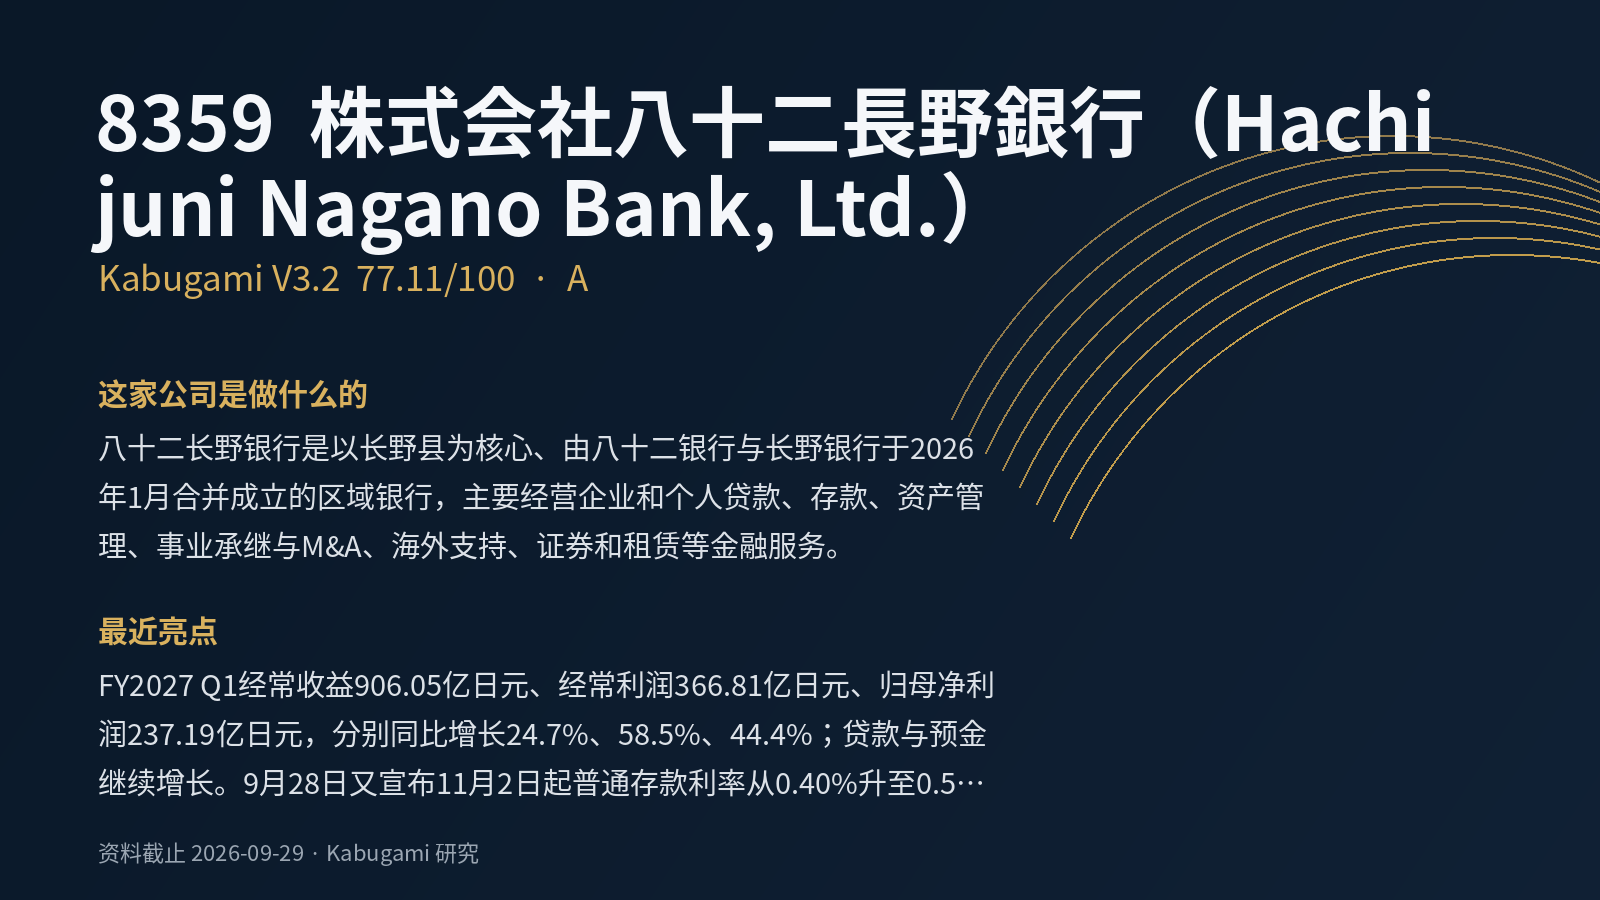 77.11V3.2 · A
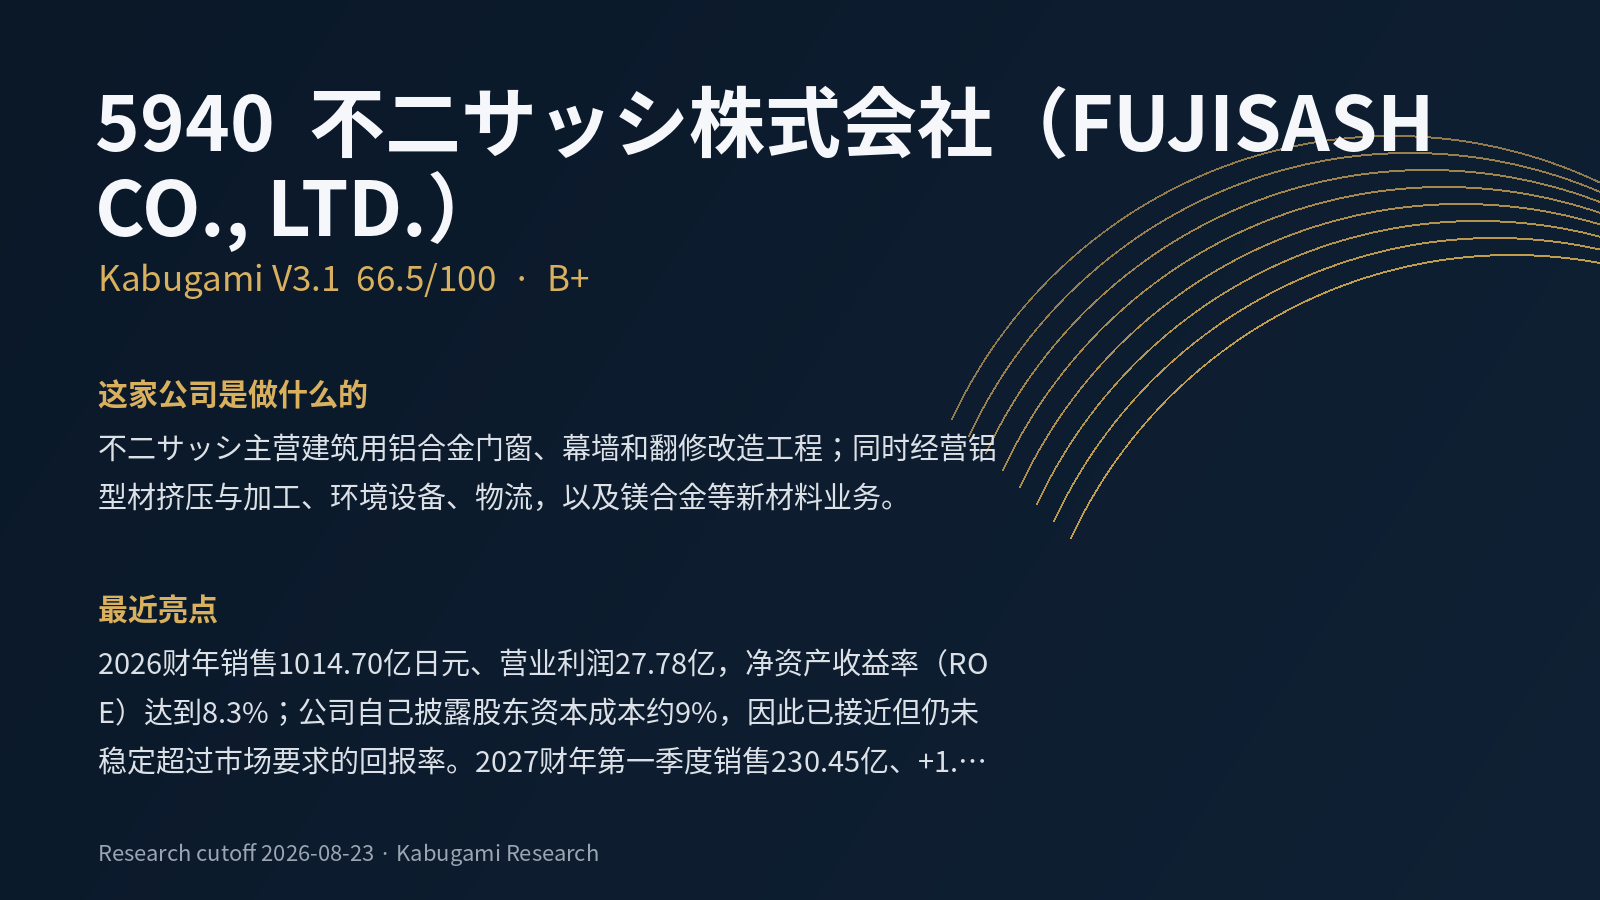 66.5B+
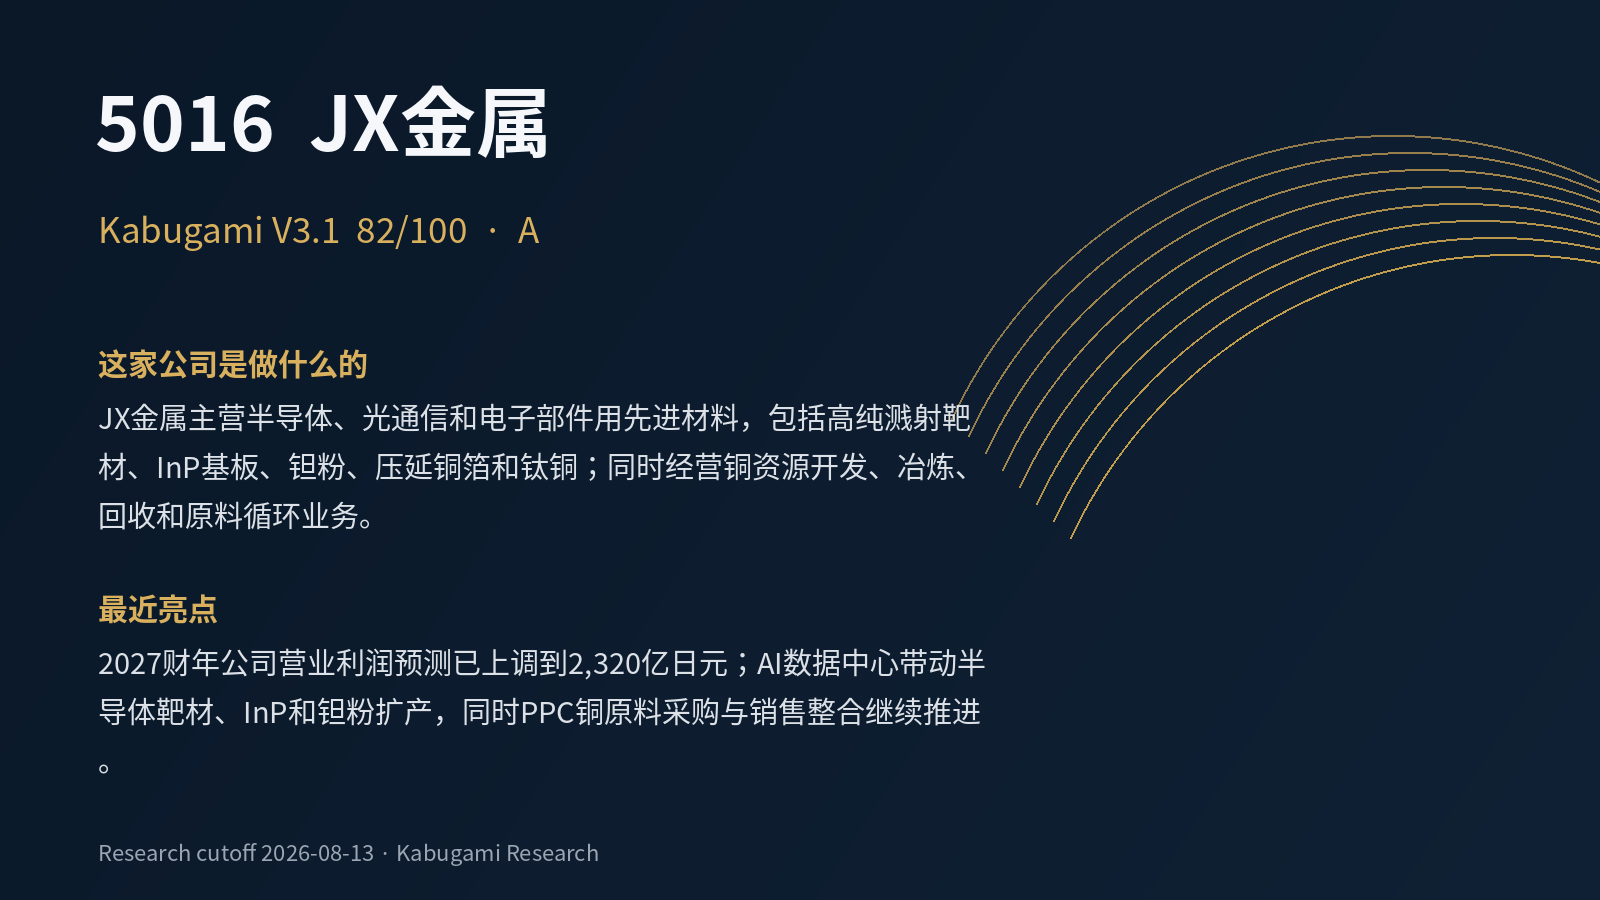 82A
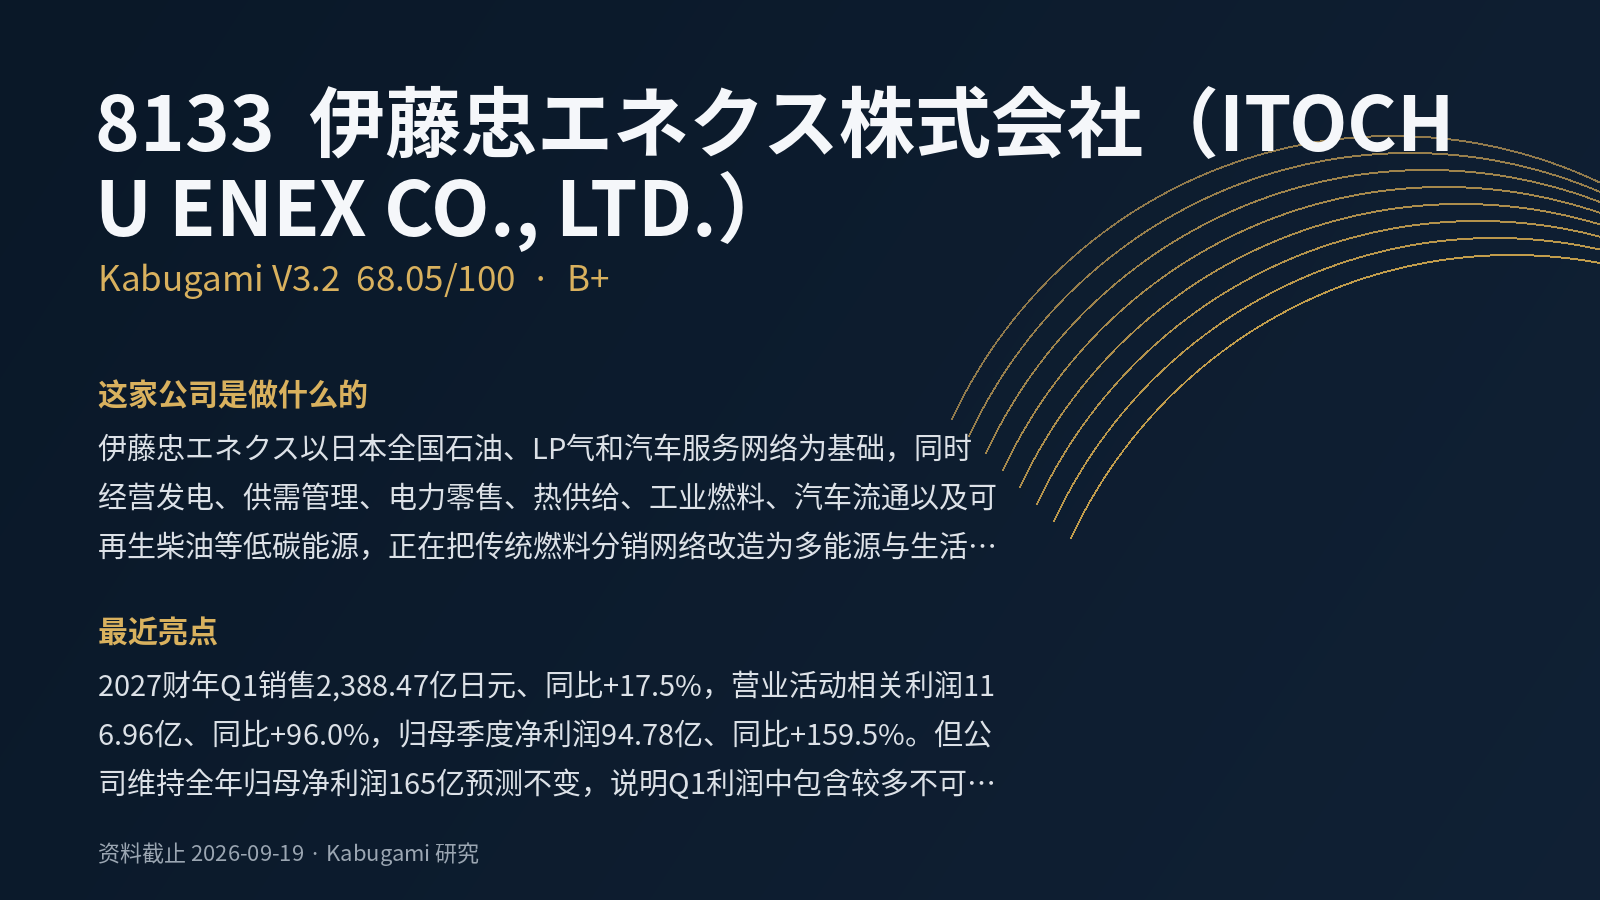 68.05V3.2 · B+
 66.96V3.2 · B+
 62.84V3.2 · B