8301 日本銀行(Bank of Japan)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
SOMPO的真正经济身份已从“持有大量政策股的国内损保集团”转向“把承保利润、海外保险、政策股释放资本和股东回报放进同一个资本循环”的全球保险平台;当前核心问题是Aspen并购与治理修复能否让更高ROE成为长期结构,而不是一次性资本释放。
最近亮点:FY2026 IFRS归母净利润约6,401亿日元;FY2027 Q1税前利润2,403.31亿日元、归母净利润1,811.68亿日元,同比分别增长59.3%和52.8%。公司继续推进2030年政策持股归零,并把现中计政策股削减目标从6,000亿提高到8,000亿日元以上。
国内P&C、海外保险、生命与介护/Wellbeing形成多元利润来源;FY2026国内P&C和海外保险segment profit分别约2,681亿和2,945亿日元。政策股释放资本被重新投入回购、有机增长与M&A,FY2027配当提高到200日元并继续大额回购。Aspen约35亿美元收购完成后,海外特种险能力进一步增强。
保险盈利受巨灾、准备金、资本市场和汇率影响,FY2027全年归母净利润指引4,900亿日元低于FY2026高基数。Aspen并购存在整合、定价与资本占用风险。过去Bigmotor、不适切保险金与企业保险相关事件暴露治理缺陷,业务改善计划截至2026年9月仍在持续推进,不能因盈利改善而忽略。
SOMPO当前最有价值的变化不是单纯“保险利润上升”,而是低回报政策股资本正在被回收,并重新配置到高回报承保、海外并购与股东回报。这个资本循环若能和13–15%的修正连结ROE、12%以上修正EPS成长持续结合,1倍多PBR并不昂贵;但高位股价、Aspen整合与治理修复决定了新增仓位的赔率需要比企业质量更克制。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:SOMPO当前最有价值的变化不是单纯“保险利润上升”,而是低回报政策股资本正在被回收,并重新配置到高回报承保、海外并购与股东回报。这个资本循环若能和13–15%的修正连结ROE、12%以上修正EPS成长持续结合,1倍多PBR并不昂贵;但高位股价、Aspen整合与治理修复决定了新增仓位的赔率需要比企业质量更克制。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/27研究

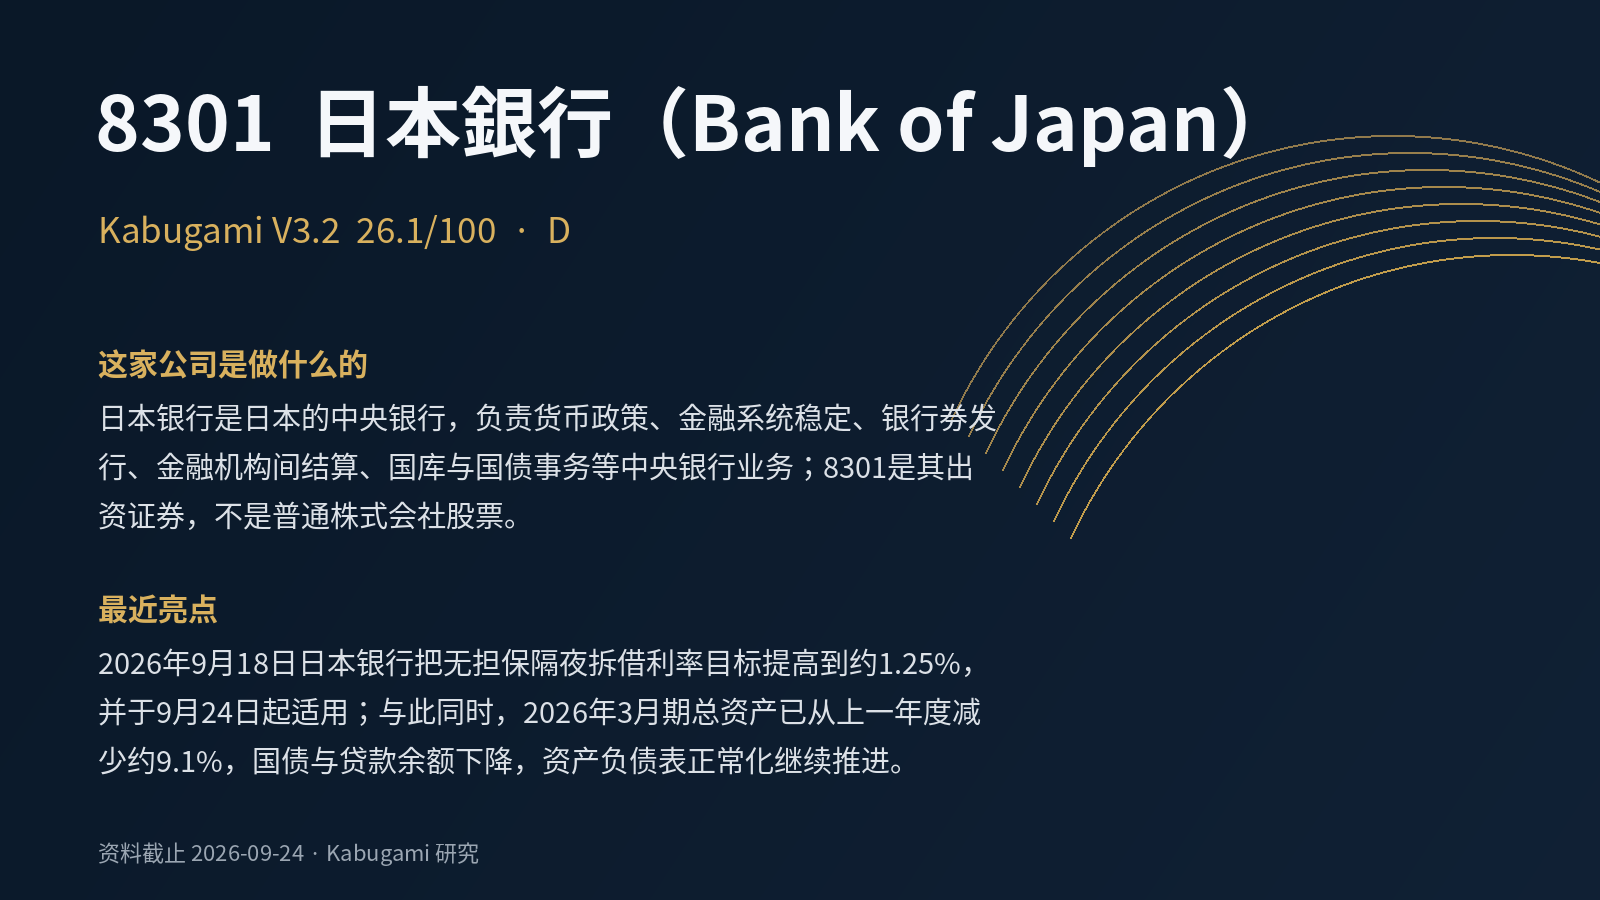 26.1V3.2 · D
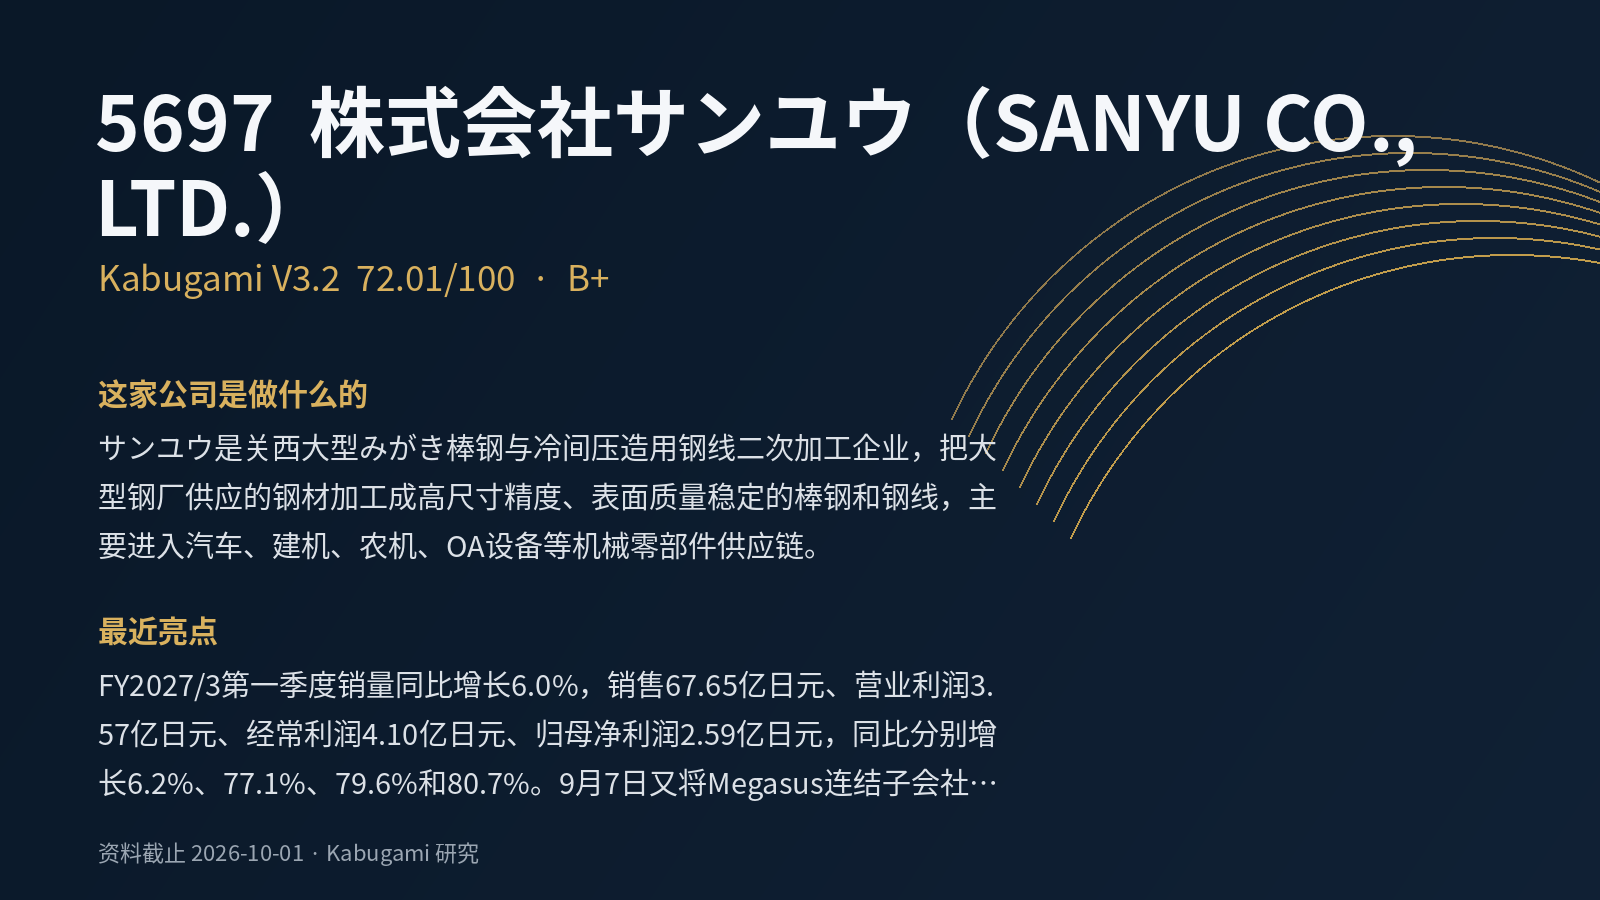 72.01V3.2 · B+
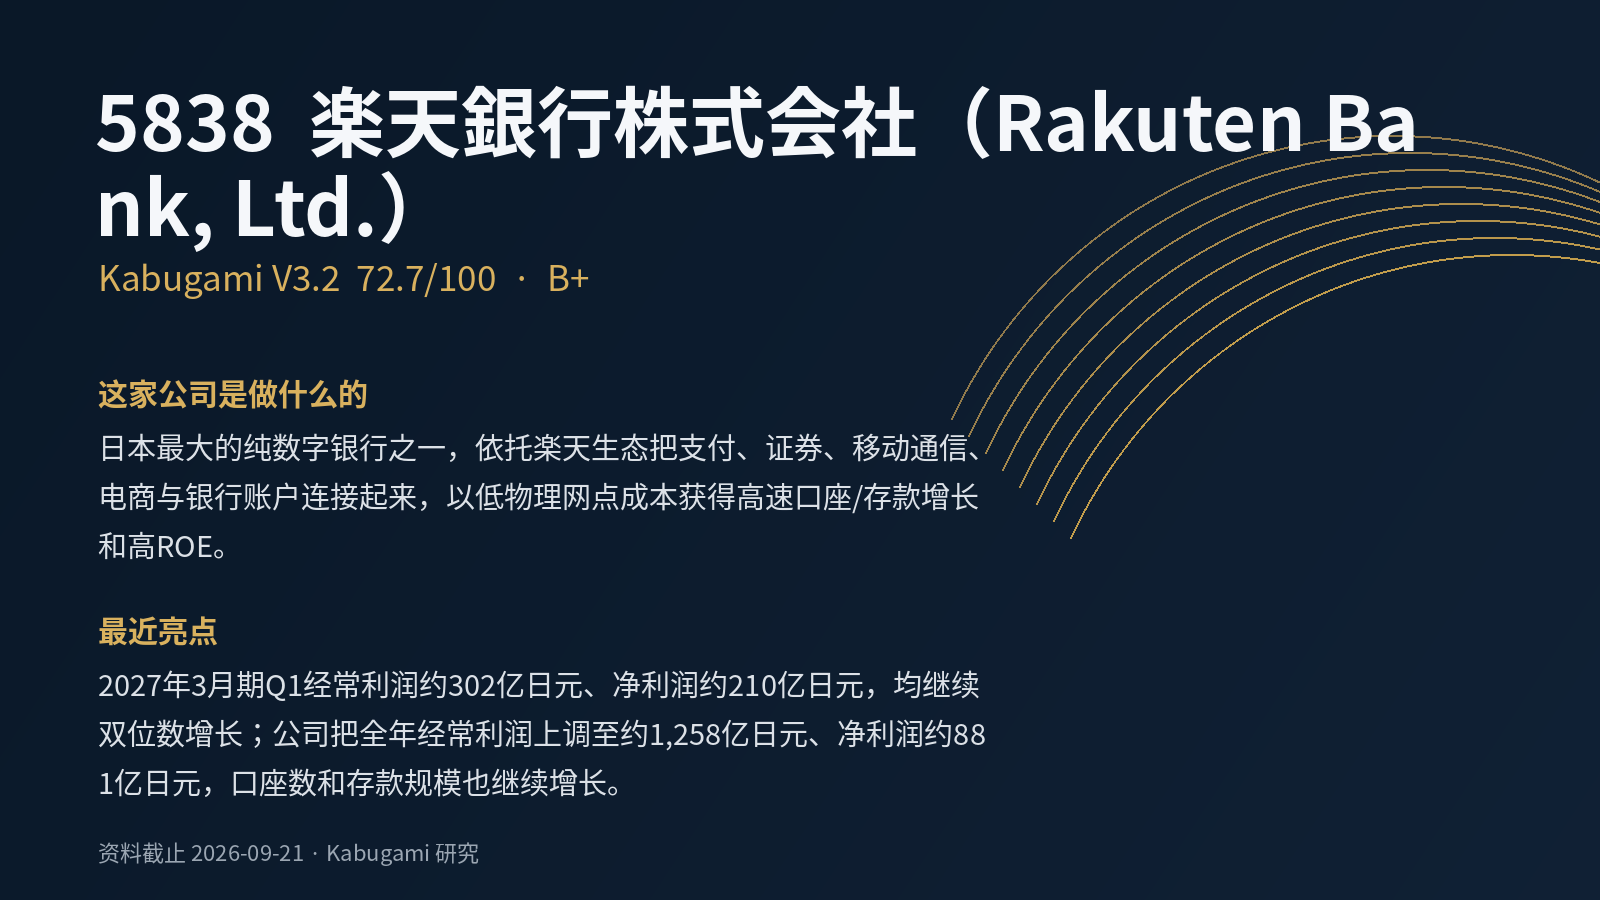 72.7V3.2 · B+
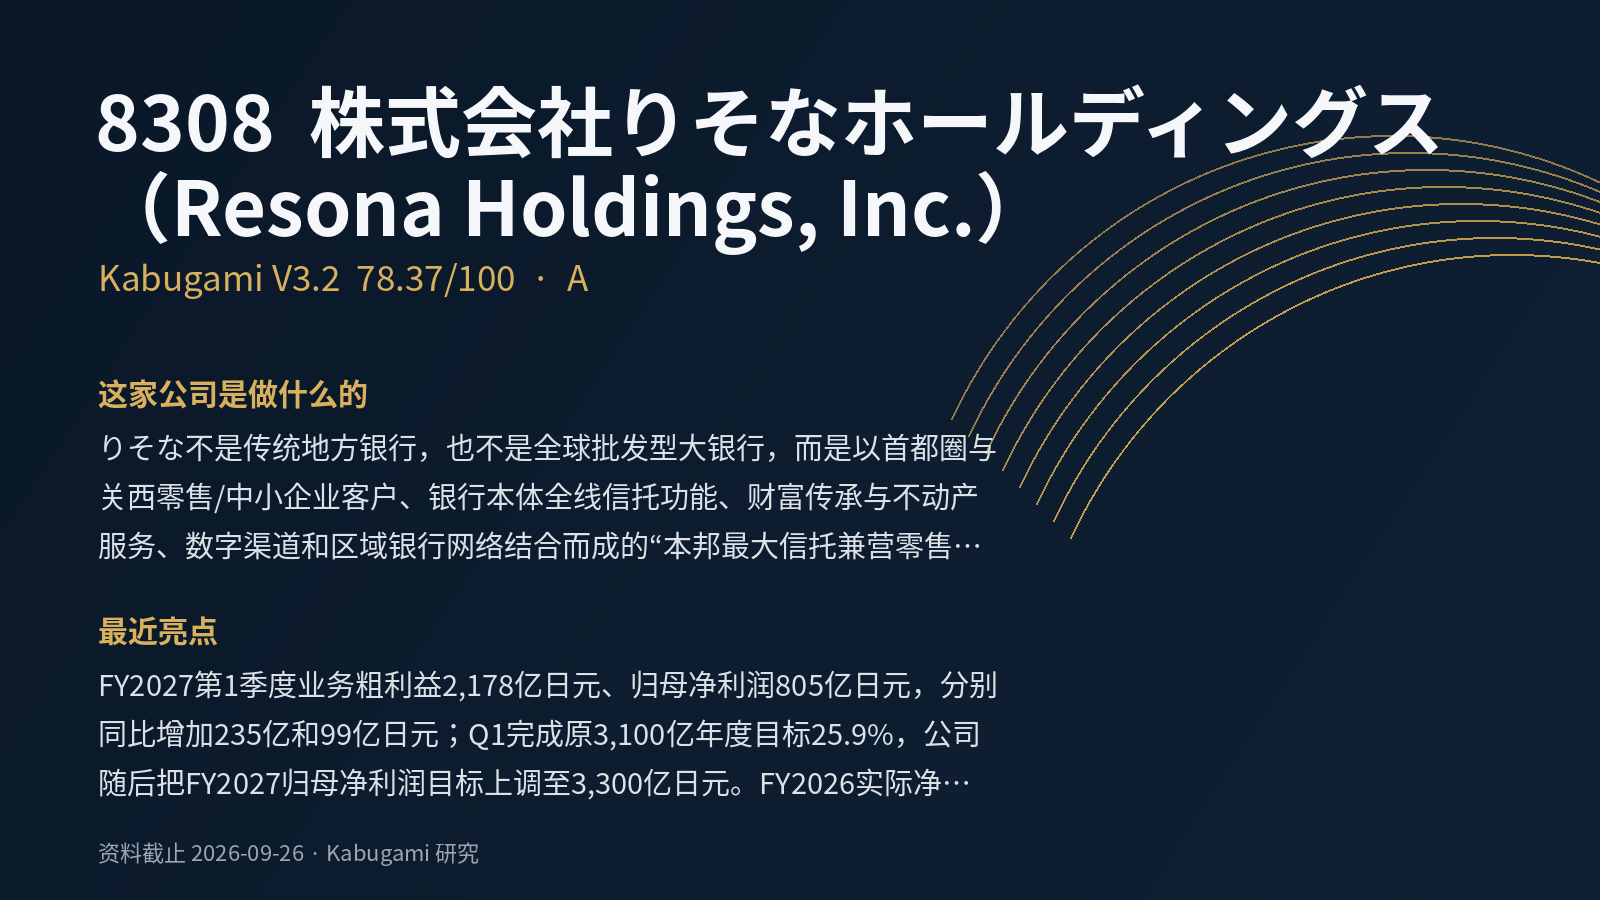 78.37V3.2 · A
 77.22V3.2 · A
 79.5A