6858 株式会社小野測器(Ono Sokki Co., Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
京瓷以精密陶瓷为技术底座,向半导体制造设备、先进封装、MLCC/钽电容、汽车与工业部件延伸,同时经营打印/文档、通信、工业工具及能源解决方案,是一个“高技术部件成长业务 + 大型成熟解决方案业务 + 大额金融资产/资本重构”并存的综合科技集团。
最近亮点:FY2027 Q1销售5,253.83亿日元、同比+9.9%,营业利润491.01亿、同比+164.7%,归母净利润605.76亿、同比+63.1%。公司把全年销售预测上调至2.08万亿、营业利润上调至1,600亿、归母净利润上调至1,600亿;AI数据中心用半导体封装、MLCC/钽电容及半导体制造设备用精密陶瓷是最主要增长来源。
京瓷同时拥有材料、精密陶瓷、半导体封装、电子元件、光通信与全球制造/客户网络,AI相关需求不是单一产品故事;公司正出售交叉持股、执行最高2,500亿日元新回购、采用DOE约3.5%+累进分红,并把ROIC正式纳入业务组合管理。
Q1利润受日元贬值和约30亿日元房地产出售收益帮助;公司计划FY2026—FY2031在先进半导体/AI相关Components投入约6,500亿日元,需求若低于预期会把扩产变成折旧和利用率压力;Solutions仍占集团近半销售,整体ROE仍低,当前估值已明显提前反映改善。
京瓷当前最重要的变化,不是突然拥有了一个AI概念,而是两个过去彼此分离的问题第一次同时改善:一边是AI数据中心与半导体制造设备需求让精密陶瓷、封装和高容量电子元件进入真实高利润增长;另一边是长期压低资本效率的KDDI等交叉持股开始大规模变现,并通过回购、DOE和ROIC经营把资产负债表重新导向每股回报。如果这两条线能持续,京瓷有机会从“现金多、资产厚但ROE长期偏低的优秀制造集团”转成“高价值部件增长驱动、资本效率可验证上行”的公司。真正的反证也很清楚:若AI需求和日元同时回落、6,500亿日元扩产不能形成高利用率,而Solutions和交叉持股继续占用巨大资本,当前约30倍预测PER就会把未来改善提前买得过多。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:京瓷当前最重要的变化,不是突然拥有了一个AI概念,而是两个过去彼此分离的问题第一次同时改善:一边是AI数据中心与半导体制造设备需求让精密陶瓷、封装和高容量电子元件进入真实高利润增长;另一边是长期压低资本效率的KDDI等交叉持股开始大规模变现,并通过回购、DOE和ROIC经营把资产负债表重新导向每股回报。如果这两条线能持续,京瓷有机会从“现金多、资产厚但ROE长期偏低的优秀制造集团”转成“高价值部件增长驱动、资本效率可验证上行”的公司。真正的反证也很清楚:若AI需求和日元同时回落、6,500亿日元扩产不能形成高利用率,而Solutions和交叉持股继续占用巨大资本,当前约30倍预测PER就会把未来改善提前买得过多。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/19研究

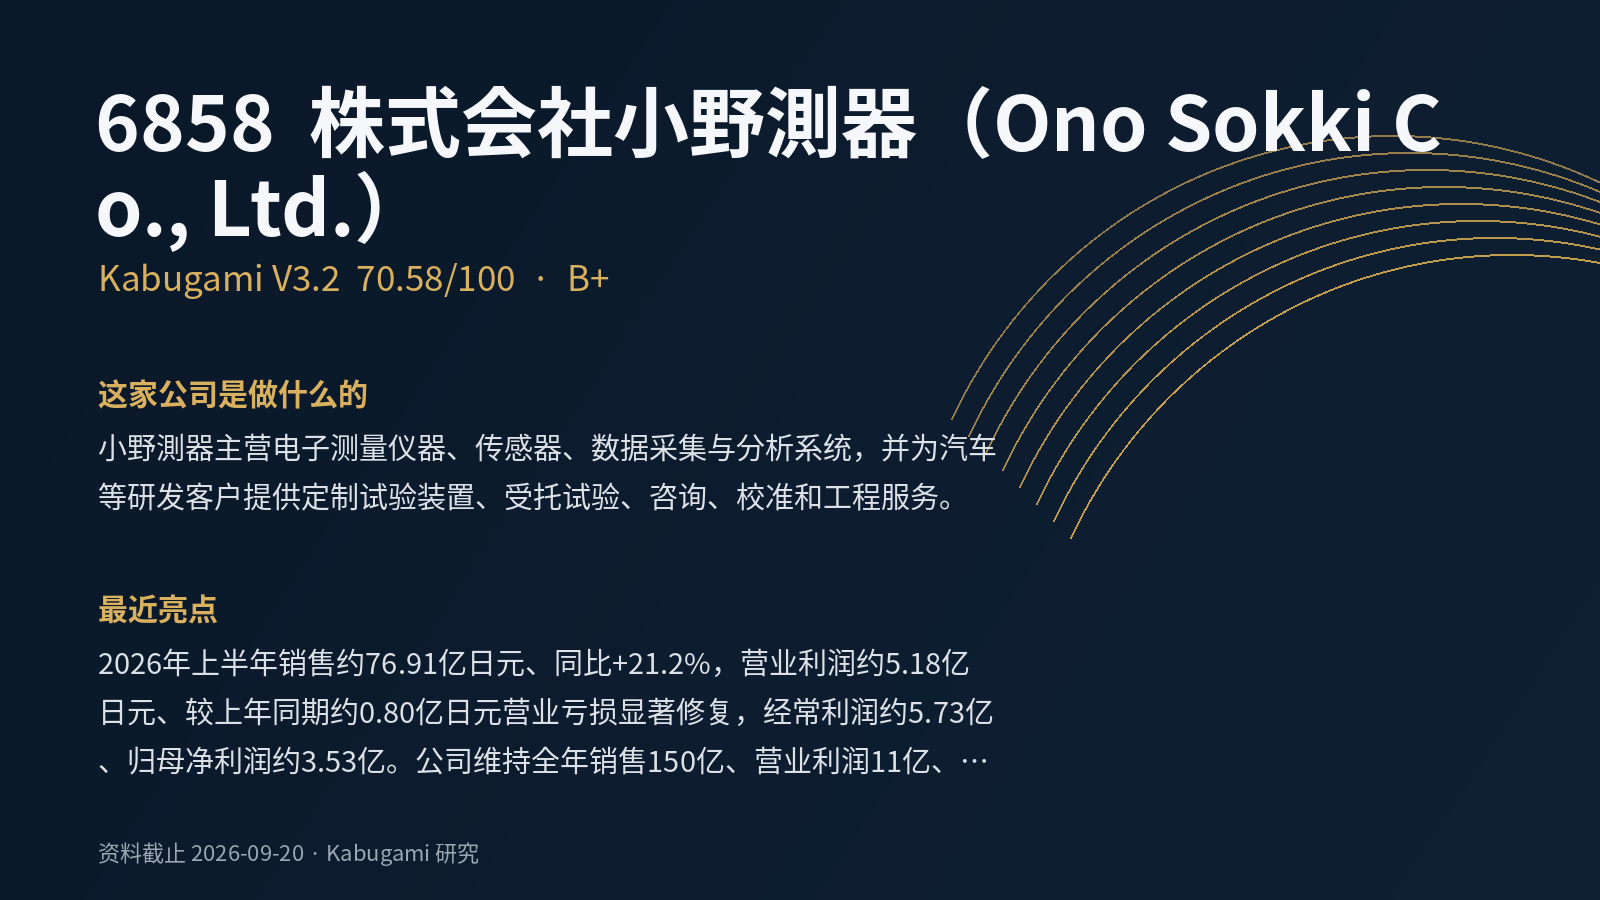 70.58V3.2 · B+
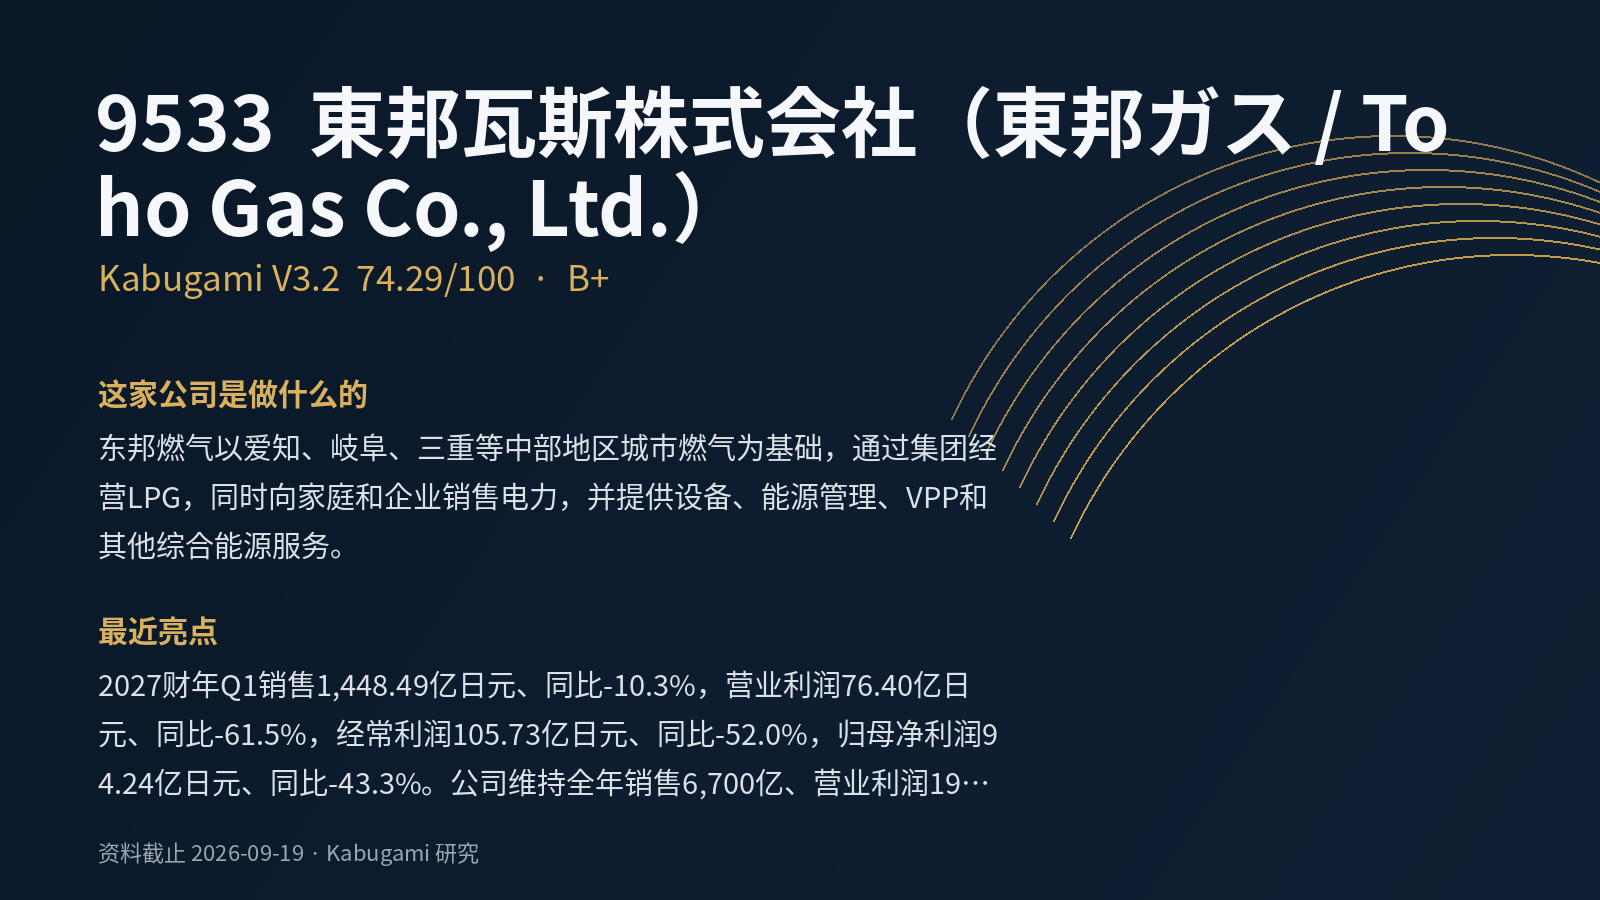 74.29V3.2 · B+
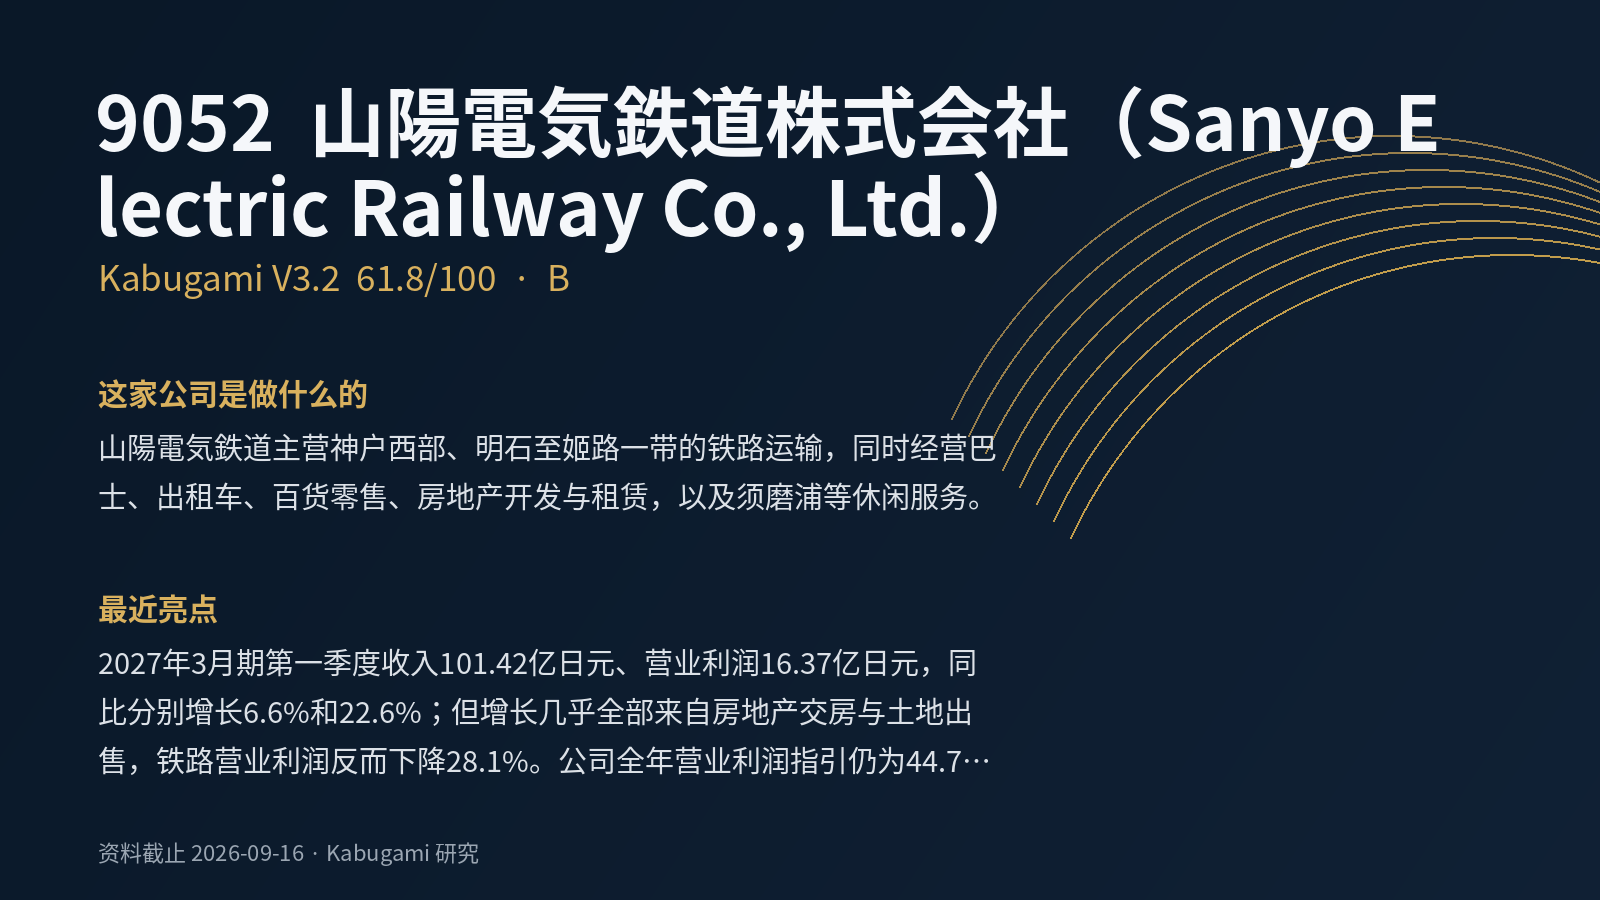 61.8V3.2 · B
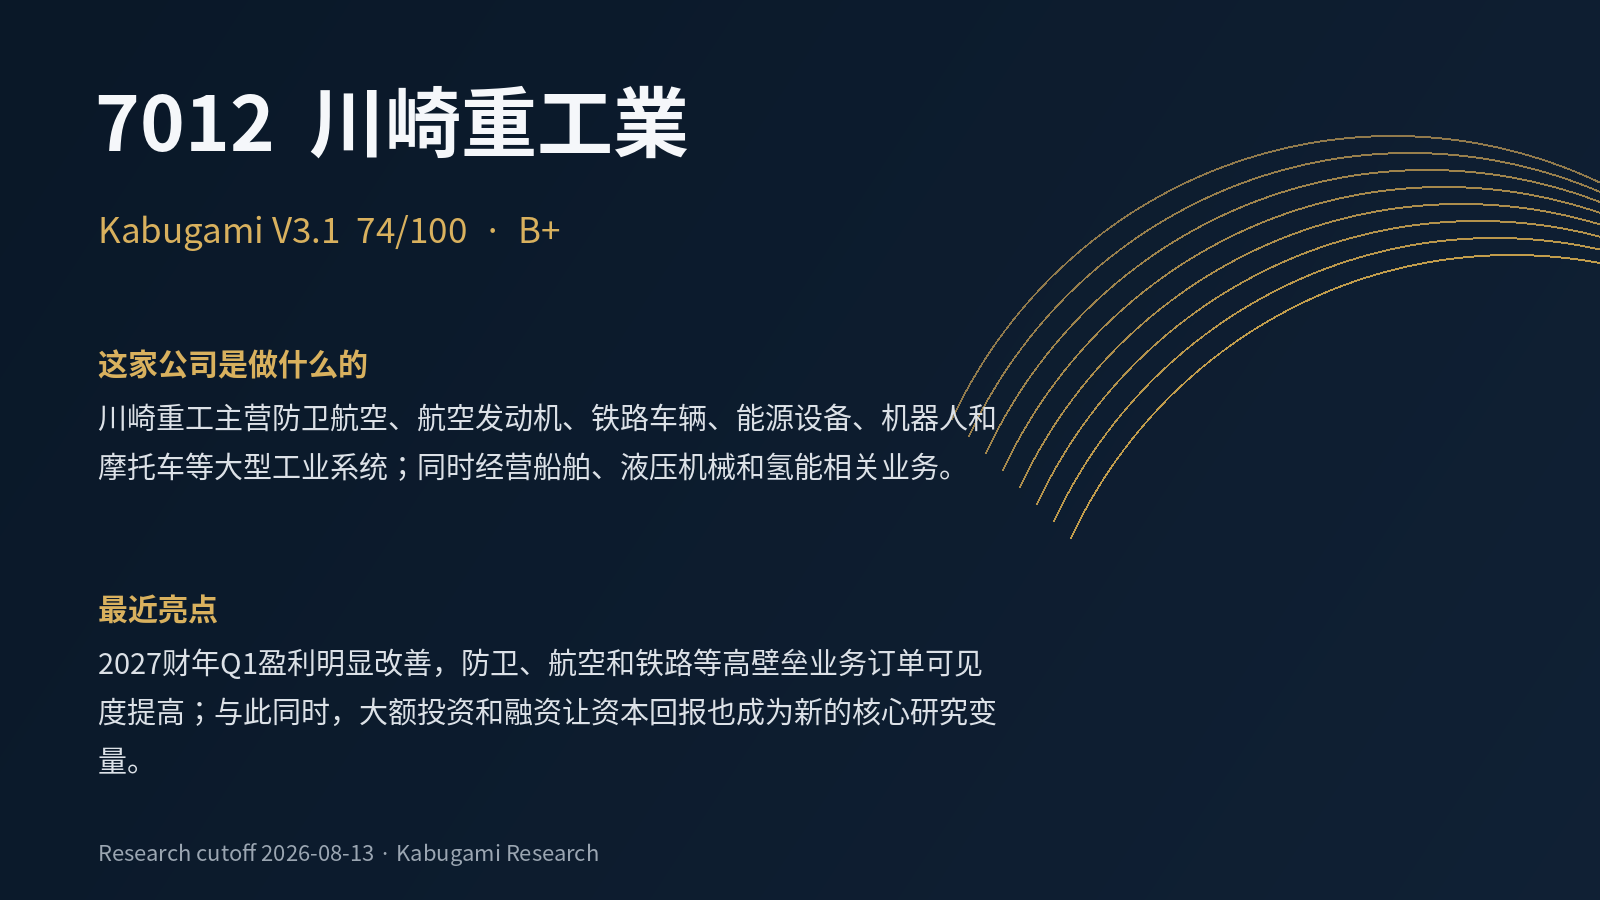 74B+
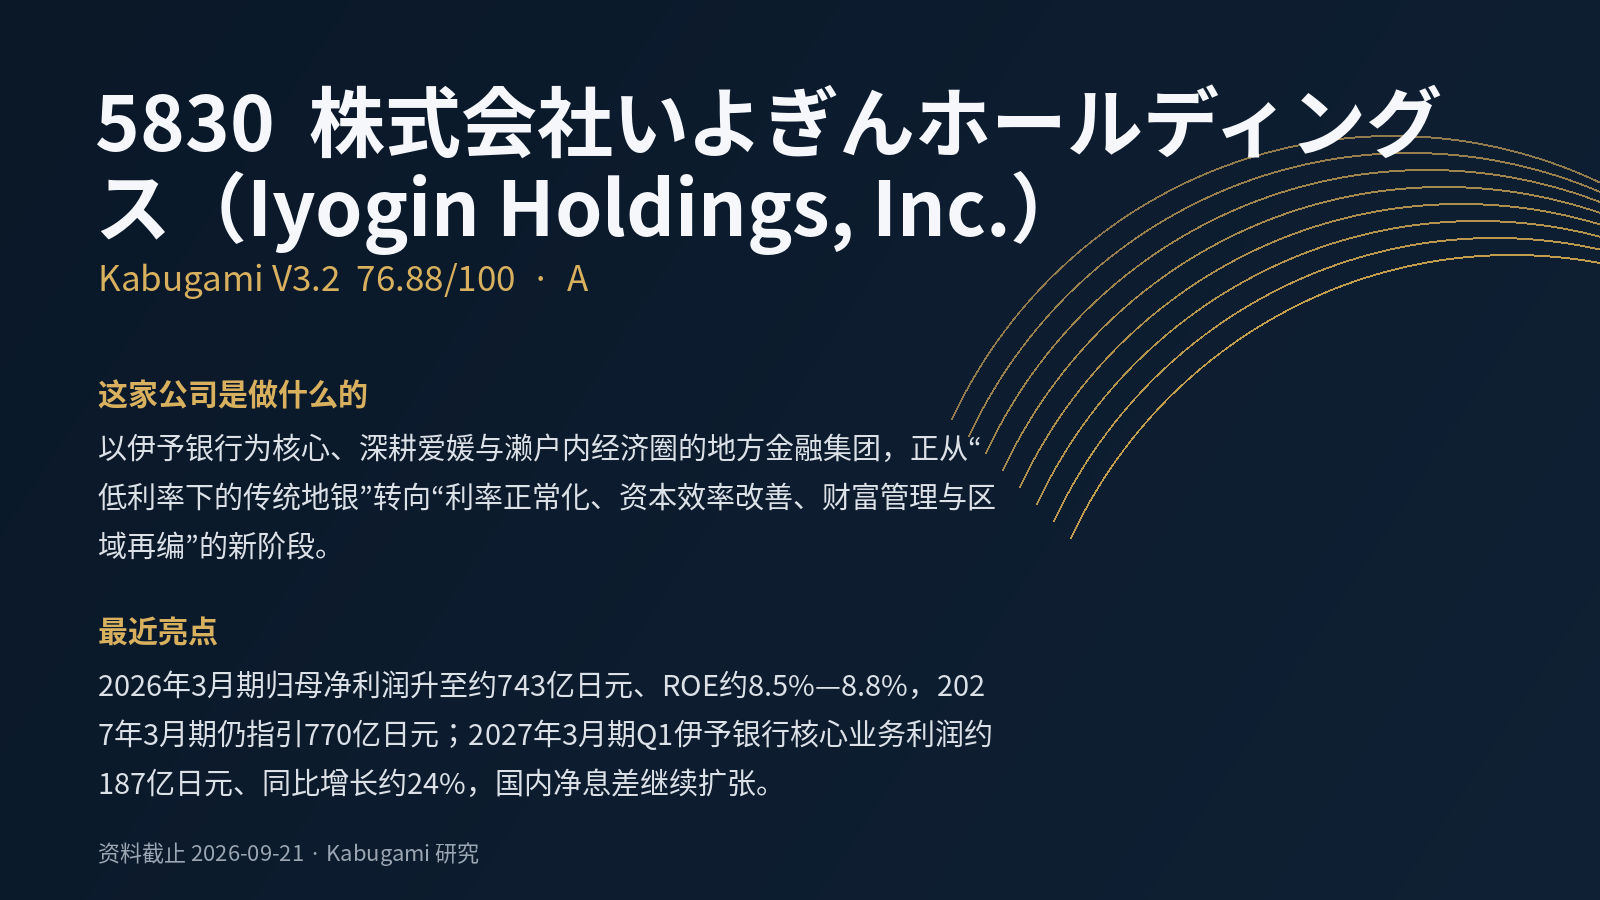 76.88V3.2 · A
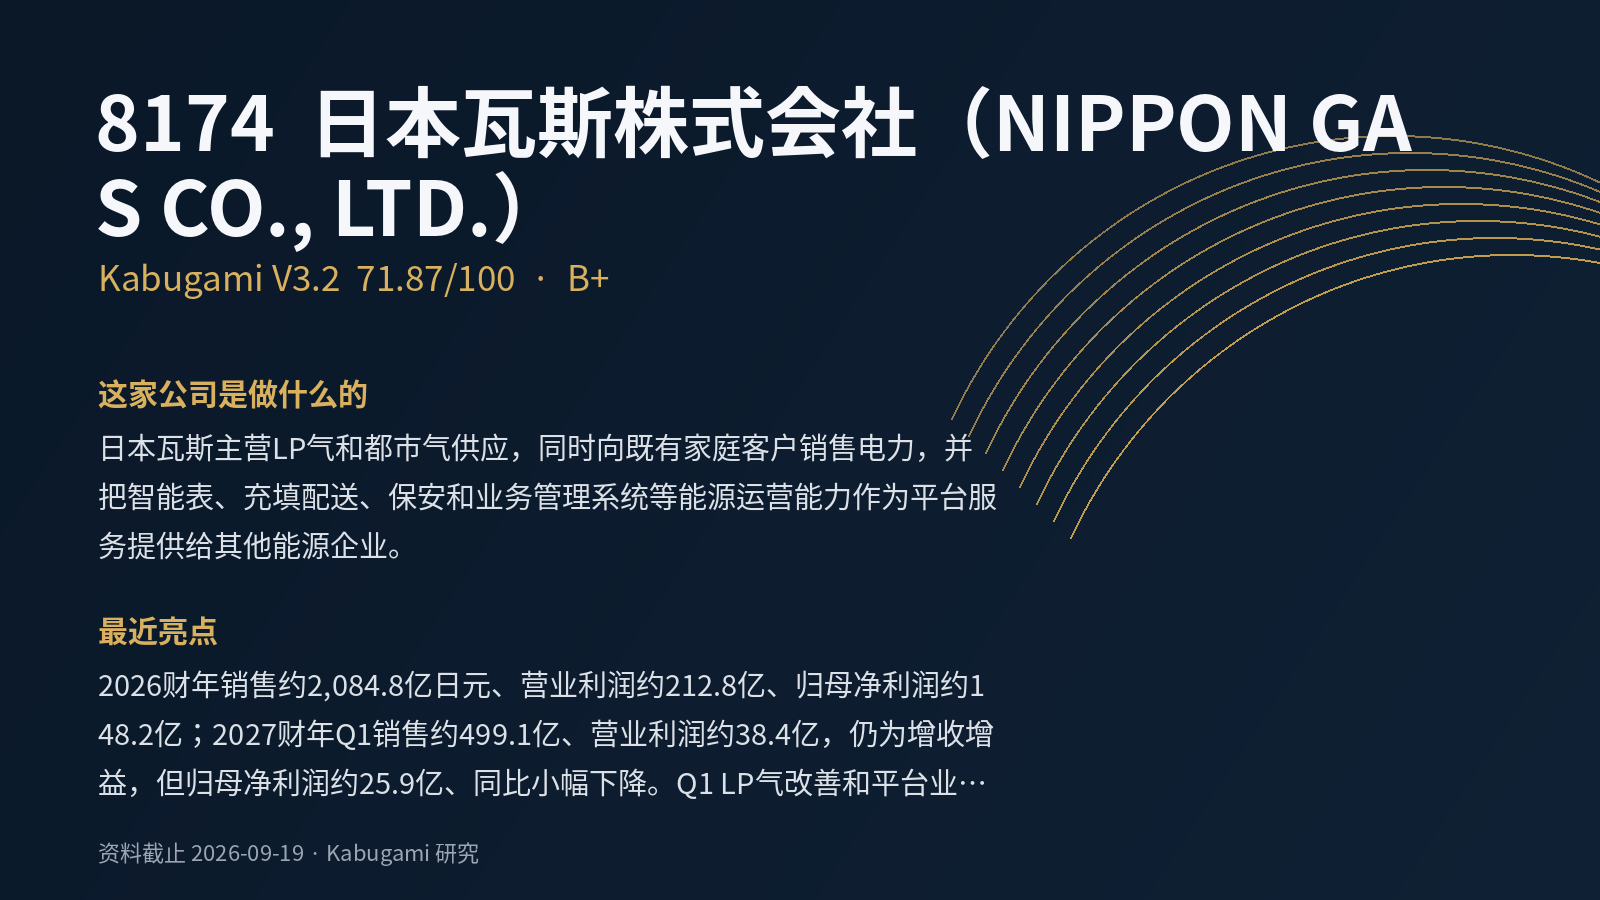 71.87V3.2 · B+