9504 中国電力株式会社(The Chugoku Electric Power Company, Incorporated)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
MS&AD是一家正在把“巨大国内損保资产负债表+政策持股”重新配置成“更高承保利润+海外增长+更轻政策股风险+更高股东回报”的全球保险集团;真正的长期价值来自资本重构,而不只是某一年股票卖却益。
最近亮点:FY2027 Q1保险收入1.686万亿日元,同比+14.1%;税前利润4,409亿日元、亲公司归属四半期利润3,286亿日元,均同比+33.4%。2027年4月三井住友海上与あいおいニッセイ同和損保将合并,国内損保从双前台转向单一核心公司。
国内損保承保收益改善、海外利润扩大、政策持股退出带来巨额资本释放;2029年度末政策持股目标为零,并已与全部上市政策股发行体就出售达成安排;股东回报框架以可分配利润约50%为基础,普通配当强调不减配;2027核心損保合并有望减少重复成本并强化治理。
自然灾害、巨灾、汽车修理成本和社会通胀会造成承保波动;Q1投资损益贡献较大,不能机械年化;政策持股卖却益未来会逐渐消失;核心損保合并存在系统、人事、渠道与代理店整合风险;过去保险费调整和信息泄露事件说明治理修复仍需要长期验证。
MS&AD已经进入高资本效率转型的后半程。政策持股清零、国内損保合并、海外扩张和高股东回报形成了清晰的价值创造路径;但最关键的反证也很明确:当政策股卖却益减少以后,本业承保利润与海外业务必须接住利润缺口。若2030年前仍能维持两位数附近的调整后ROE并持续高还元,当前约1.1倍PBR仍有质量支撑。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:MS&AD已经进入高资本效率转型的后半程。政策持股清零、国内損保合并、海外扩张和高股东回报形成了清晰的价值创造路径;但最关键的反证也很明确:当政策股卖却益减少以后,本业承保利润与海外业务必须接住利润缺口。若2030年前仍能维持两位数附近的调整后ROE并持续高还元,当前约1.1倍PBR仍有质量支撑。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/28研究

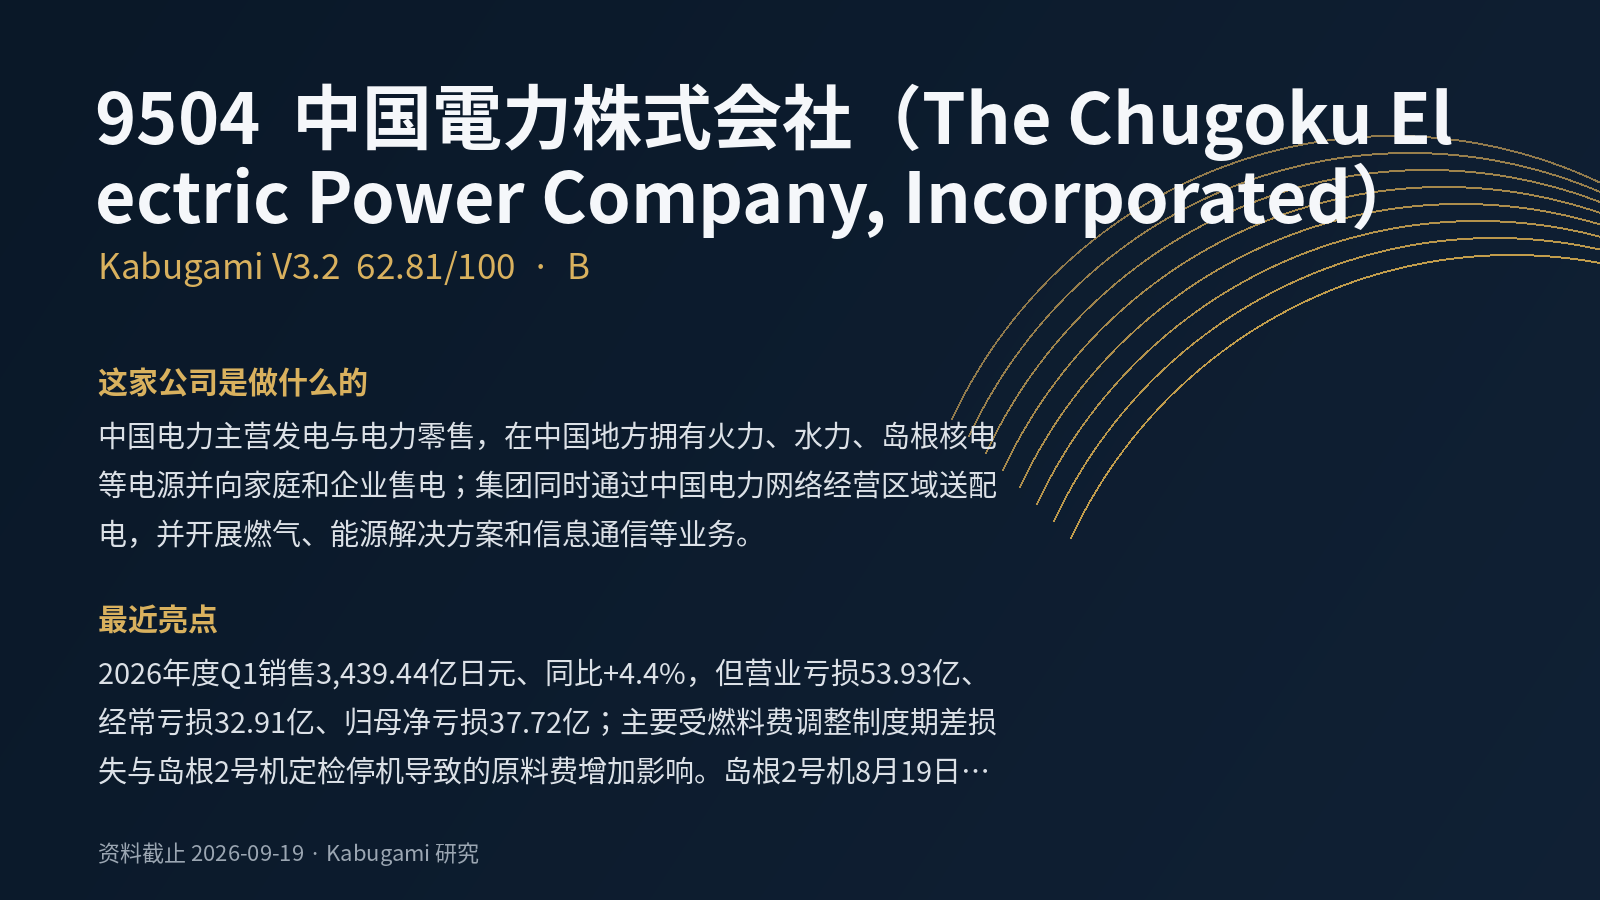 62.81V3.2 · B
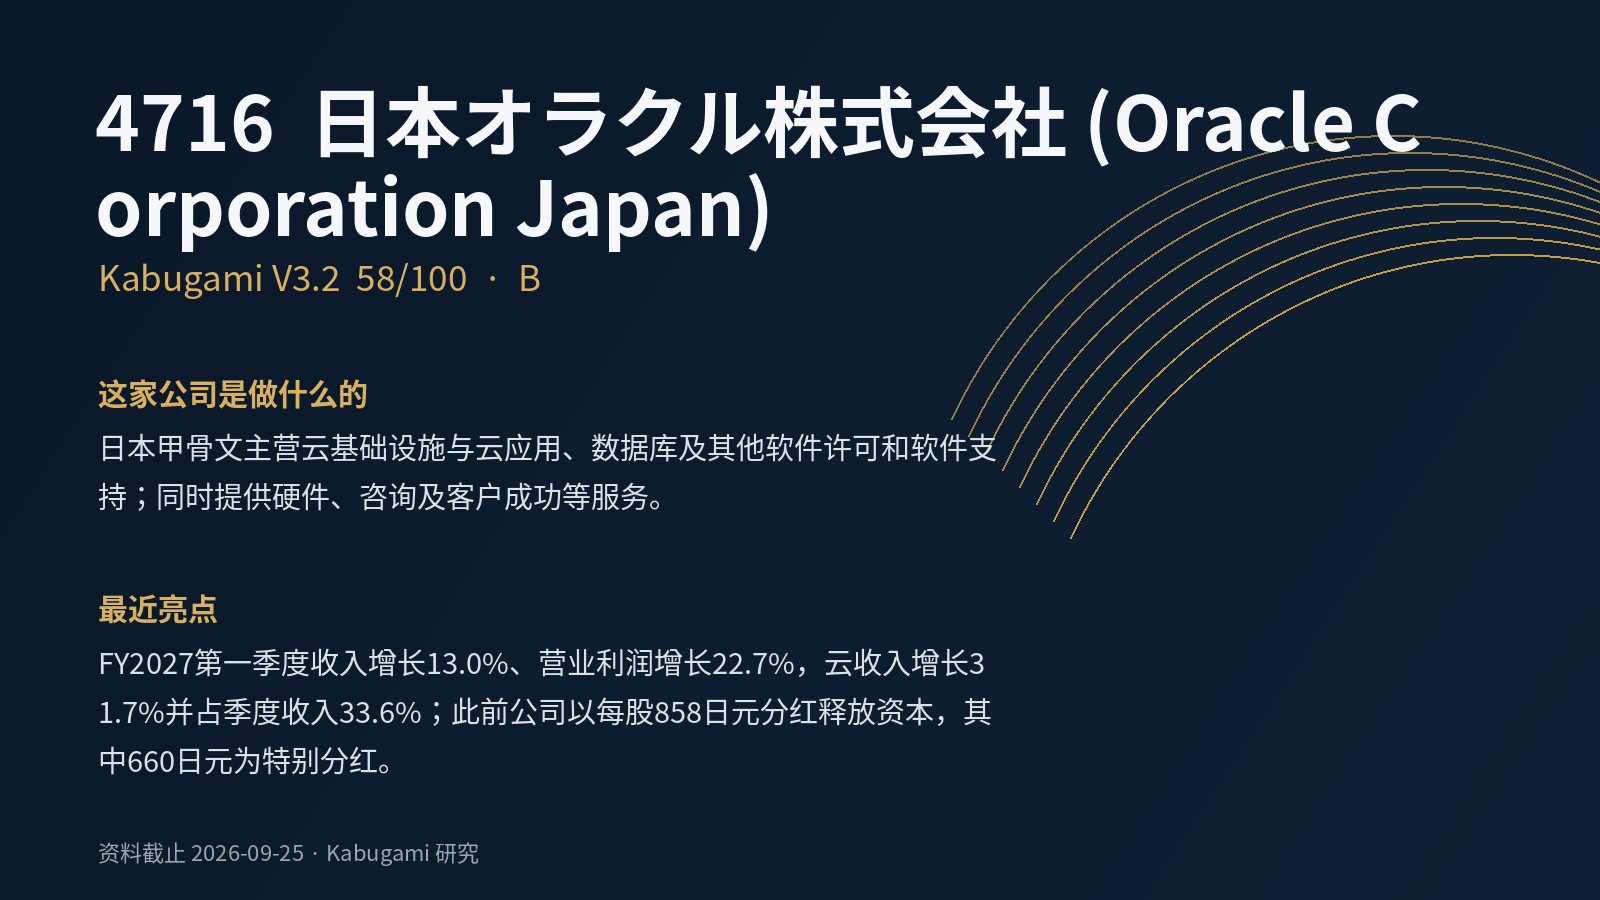 58V3.2 · B
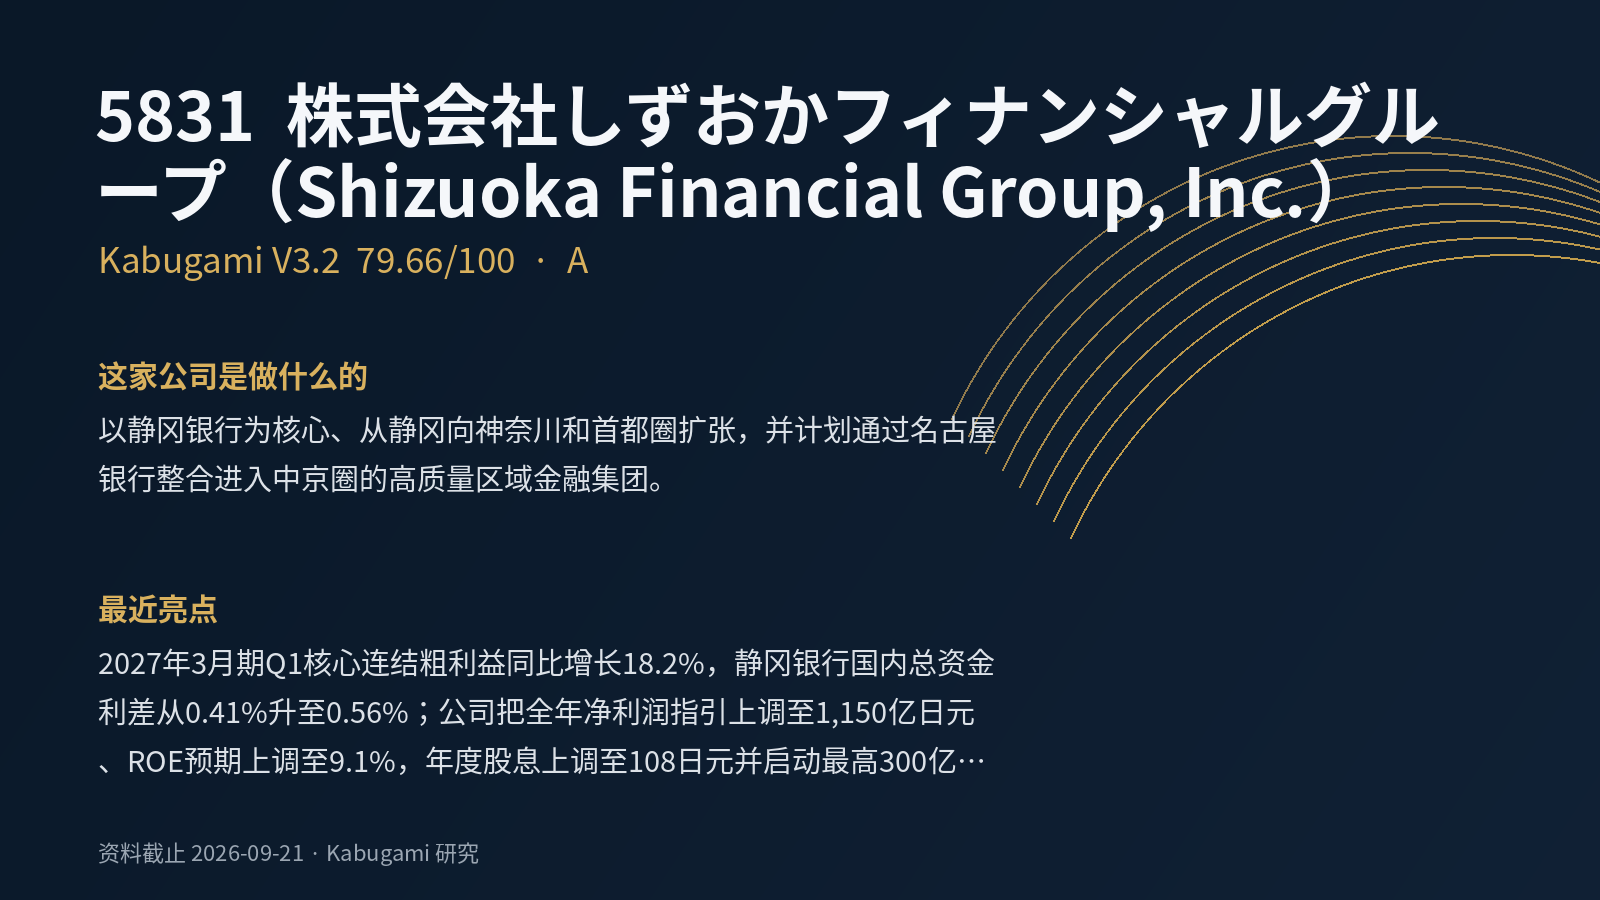 79.66V3.2 · A
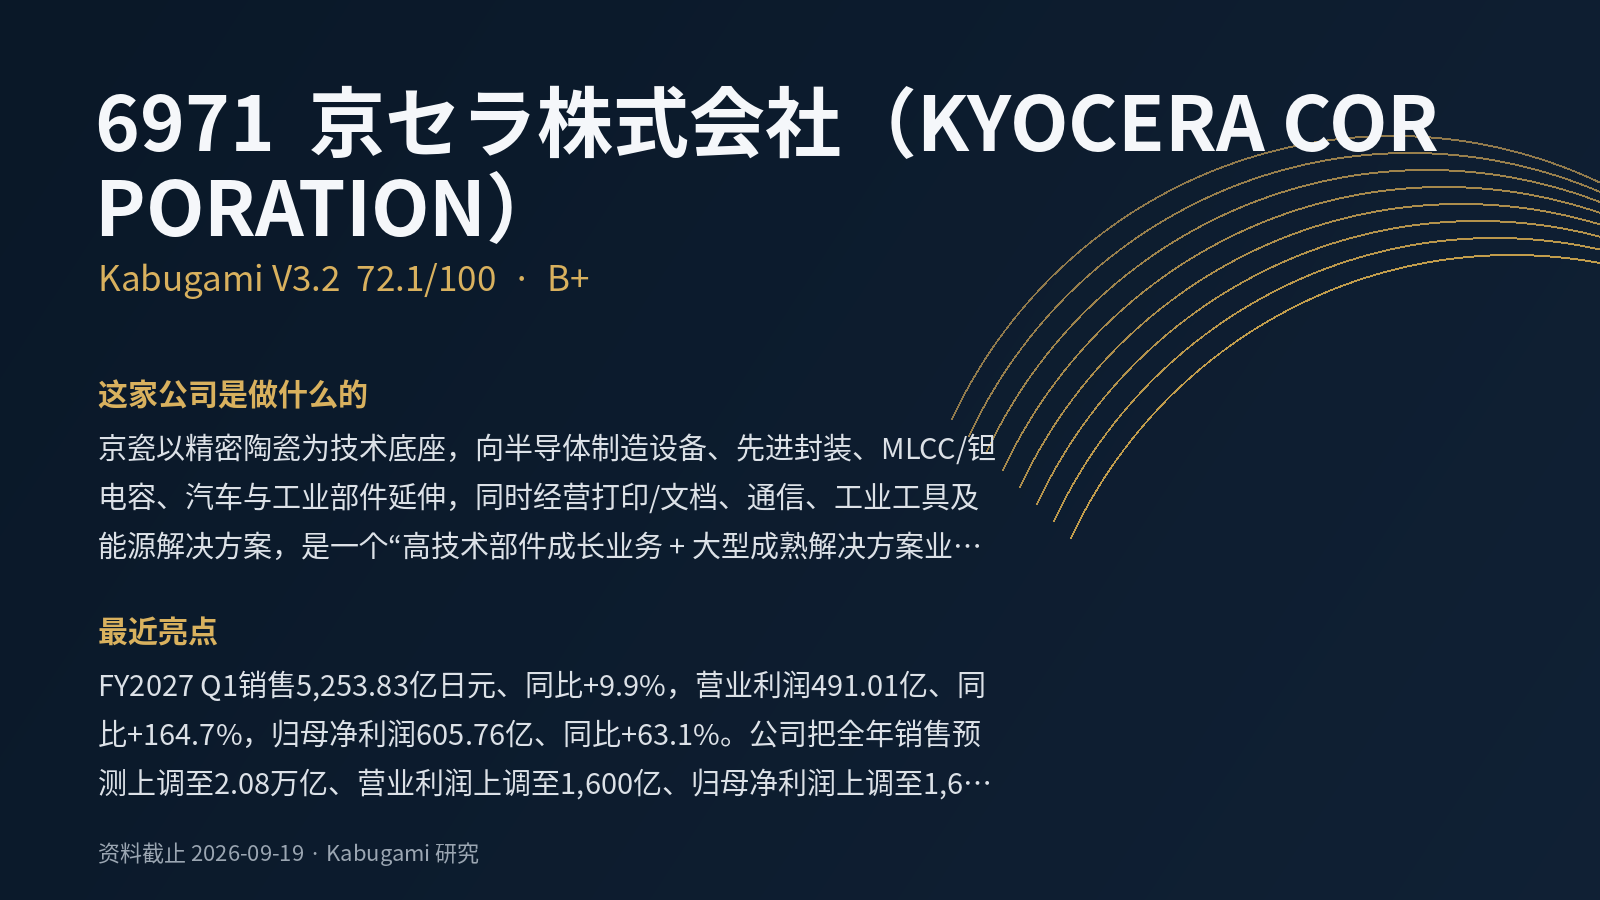 72.1V3.2 · B+
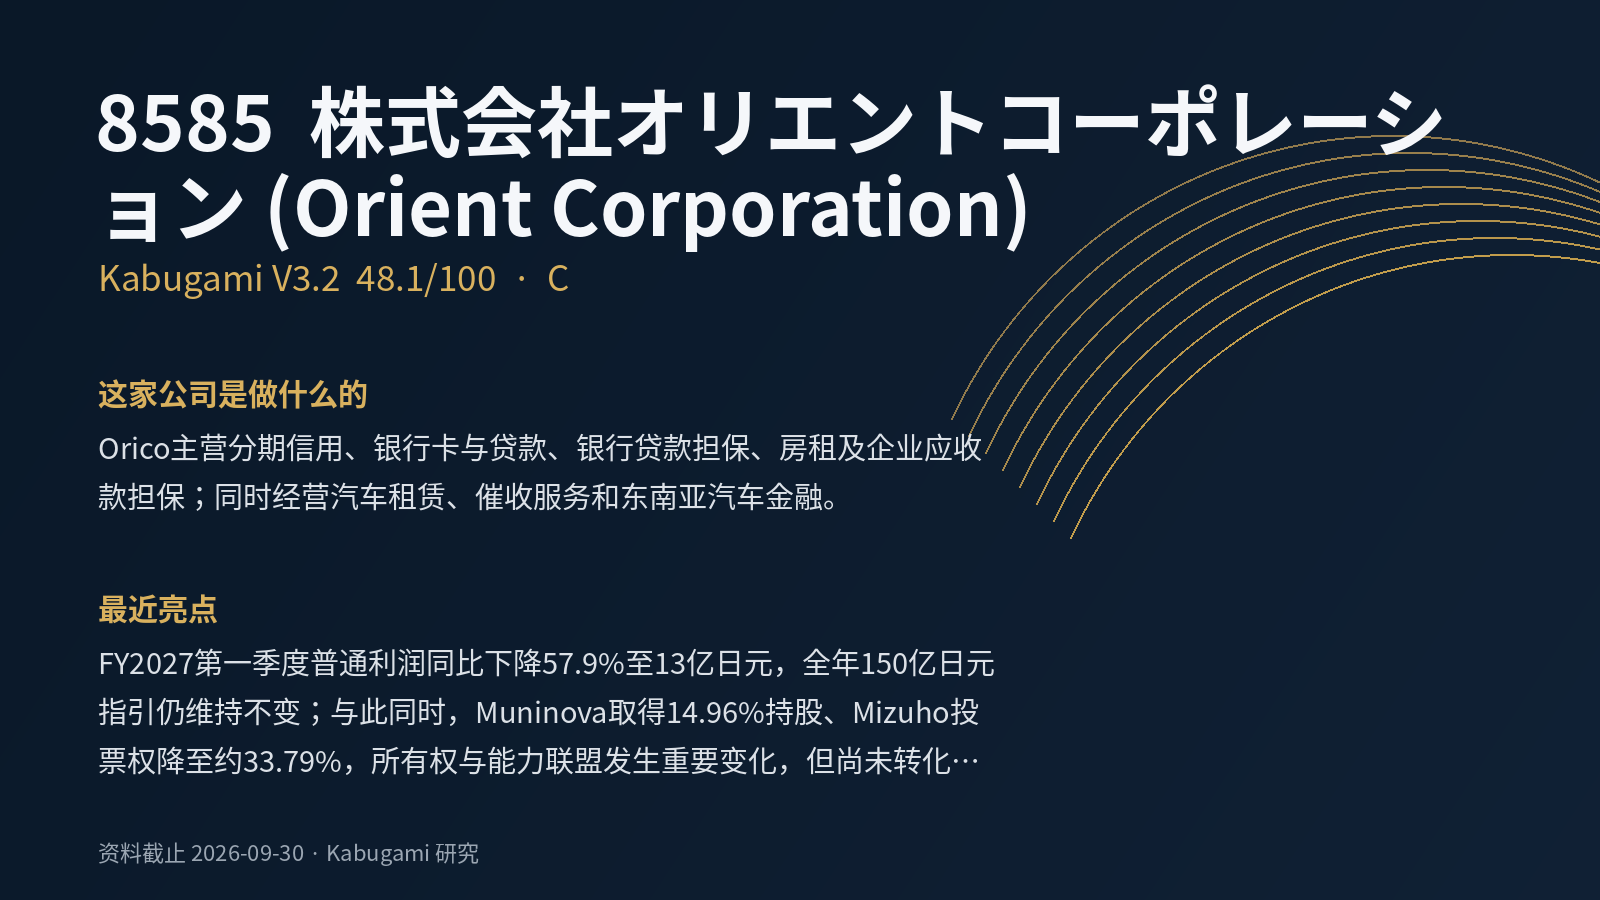 48.1V3.2 · C
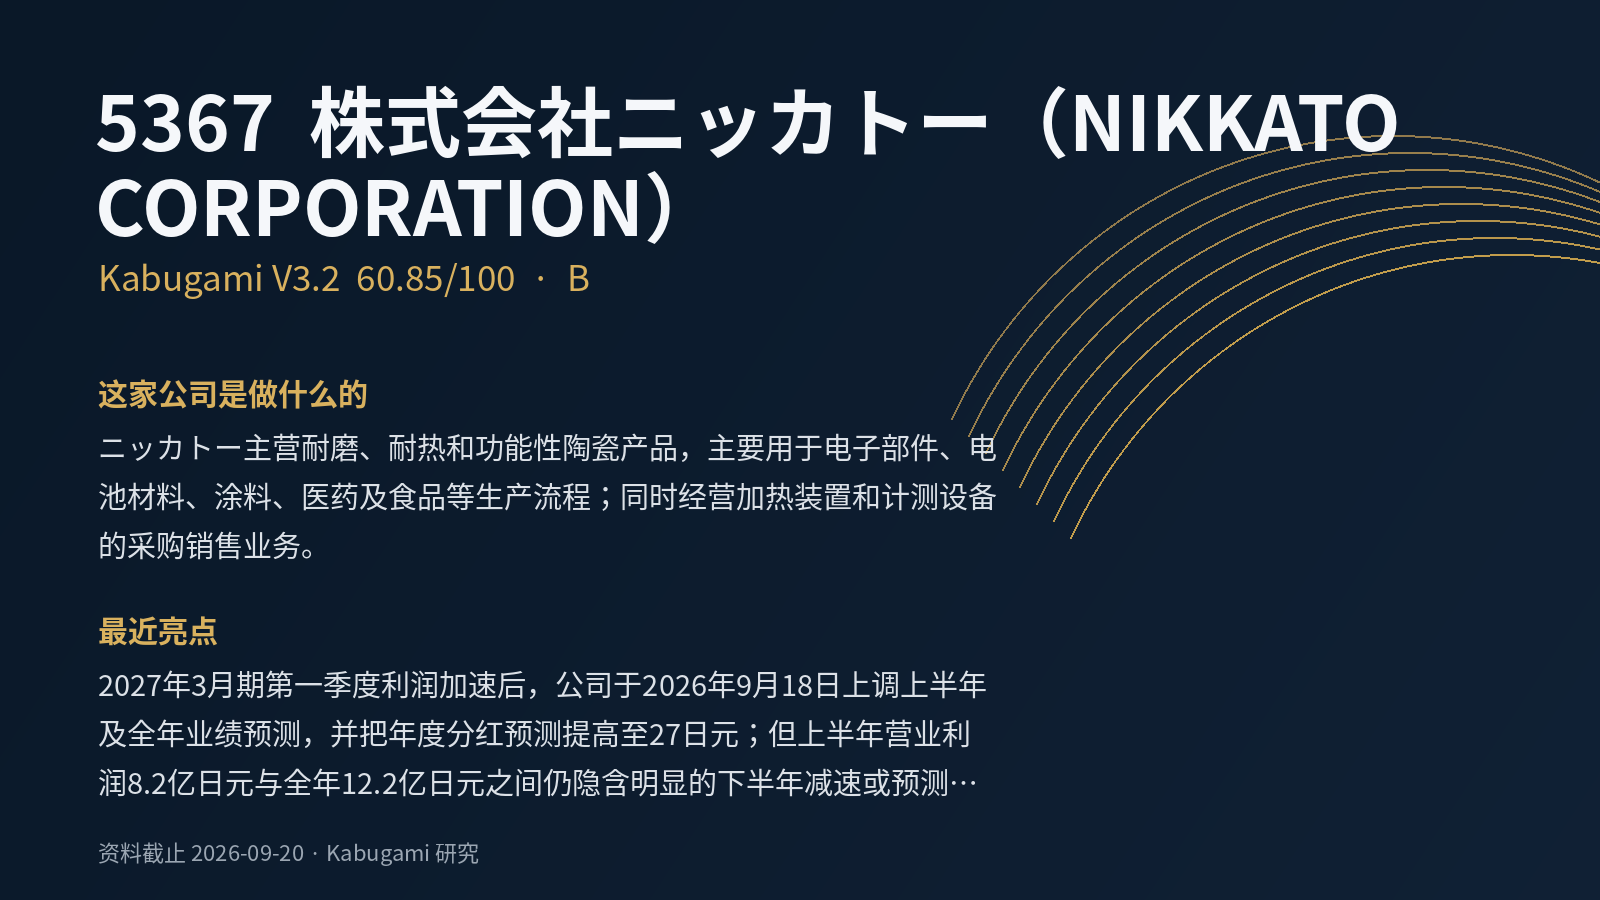 60.85V3.2 · B