485A 株式会社パワーエックス(PowerX, Inc.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
日本鋳鉄管株式会社(NIPPON CHUTETSUKAN K.K.,东证 Standard 市场,代码 5612)主营水道、下水道和燃气用球墨铸铁管及管件,同时生产井盖和聚乙烯燃气管,销售阀门,承接管道工程并提供管网老化诊断服务。球墨铸铁相关业务占外部销售的87%左右,客户主要是各地的自来水、下水道和燃气公用事业。
最近亮点:2027年3月期(FY27/3)上半年(4–9月)扭亏:销售额83.64亿日元,增长5.6%;营业利润4.12亿日元,去年同期亏损1.10亿日元。公司却把全年指引原样保留,隐含下半年净利润只有0.17亿日元;11月6日股价下跌7.21%,收1,312日元。与最大对手科宝(Kubota)的制造合资计划于2027年1月4日生效,须先经12月17日的临时股东大会通过。
资产下限比盈利更扎实:股价只有每股净资产的0.42倍,2020至2025年六个年度低点都守在900至1,004日元。合资的反垄断审批已经完成,时间表已定,执行风险缩窄到“合资之后能不能赚钱”。
合资之后,占销售额70%左右的直管制造移入合资子公司日铸科技(Nichu Tech),它向两家母公司收取的代工价格、成本节约有多少归上市公司股东,目前没有披露,盈利提升无法定量。同时借款已升到103.99亿日元,下半年隐含利润极薄,利息和每股25日元分红都压在薄利润上。
结论:Kabugami 评分45.91(V3.2),评级 C。暂不主动加仓,列为重点跟踪;合资之后的成本节约尚无法定量,这是一份把握一般的判断。成交清淡,仓位按流动性控制。
依据:上半年扭亏来自调价和产品结构,公用事业订单仍然低迷;2026年3月期净资产收益率只有0.9%;估值已按低回报定价,资产下限比成长证据更可靠。
翻转条件:2028年3月期营业利润超过8.60亿日元、核心分部转盈且借款不再增加,则上调判断;分部继续亏损或借款继续攀升,则下调判断。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:结论:Kabugami 评分45.91(V3.2),评级 C。暂不主动加仓,列为重点跟踪;合资之后的成本节约尚无法定量,这是一份把握一般的判断。成交清淡,仓位按流动性控制。
依据:上半年扭亏来自调价和产品结构,公用事业订单仍然低迷;2026年3月期净资产收益率只有0.9%;估值已按低回报定价,资产下限比成长证据更可靠。
翻转条件:2028年3月期营业利润超过8.60亿日元、核心分部转盈且借款不再增加,则上调判断;分部继续亏损或借款继续攀升,则下调判断。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · Owner · MuseLane产出 · 11/9研究

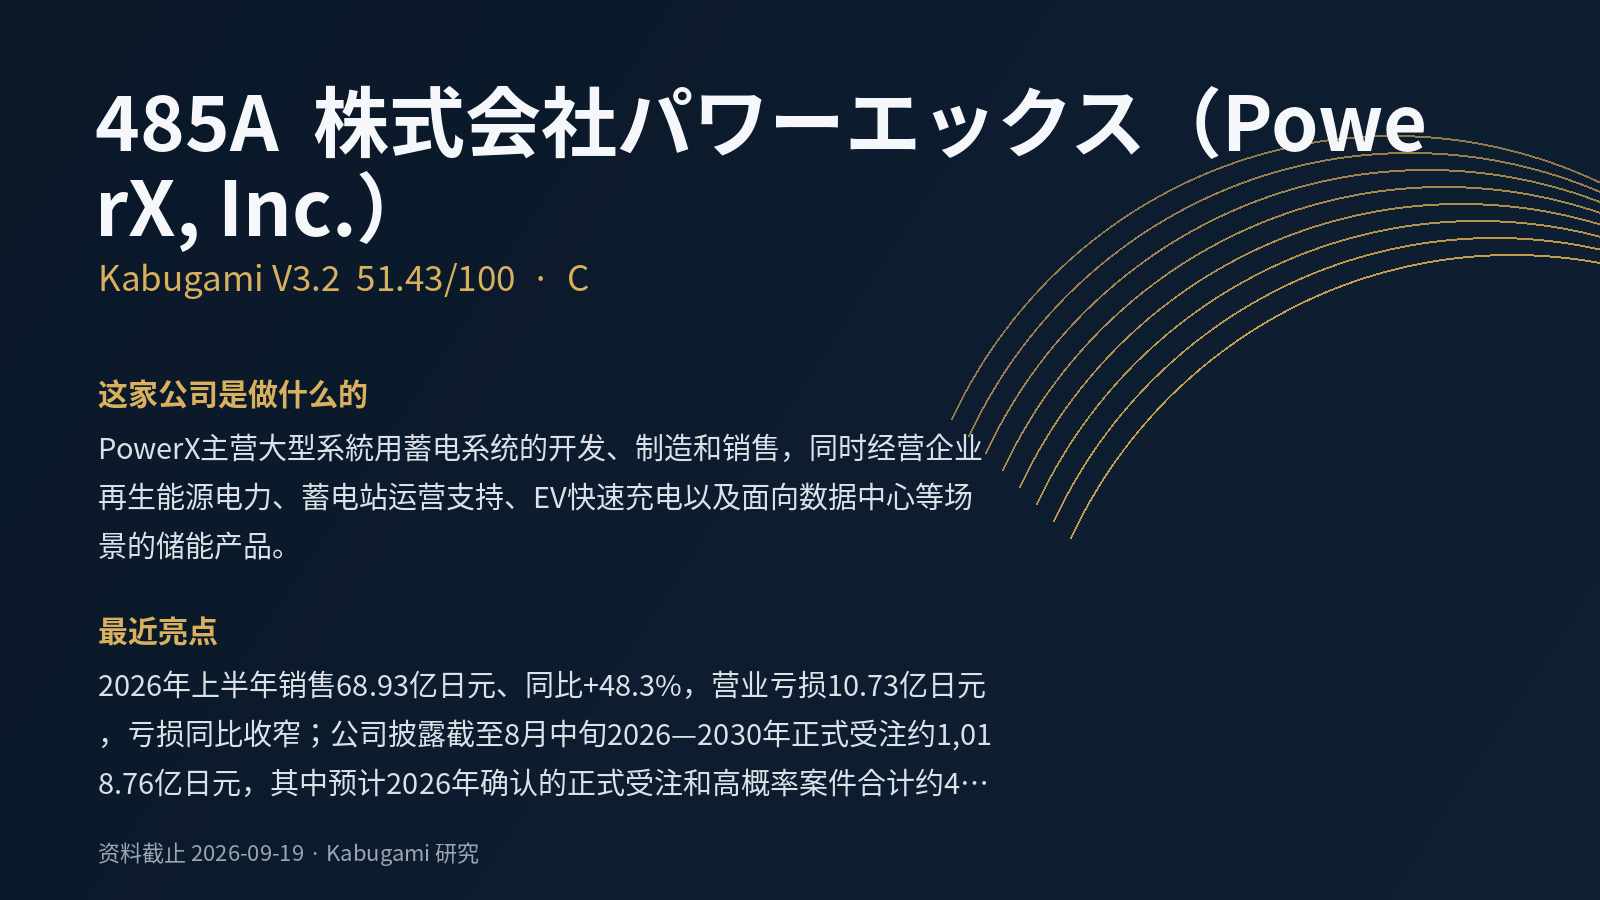 51.43V3.2 · C
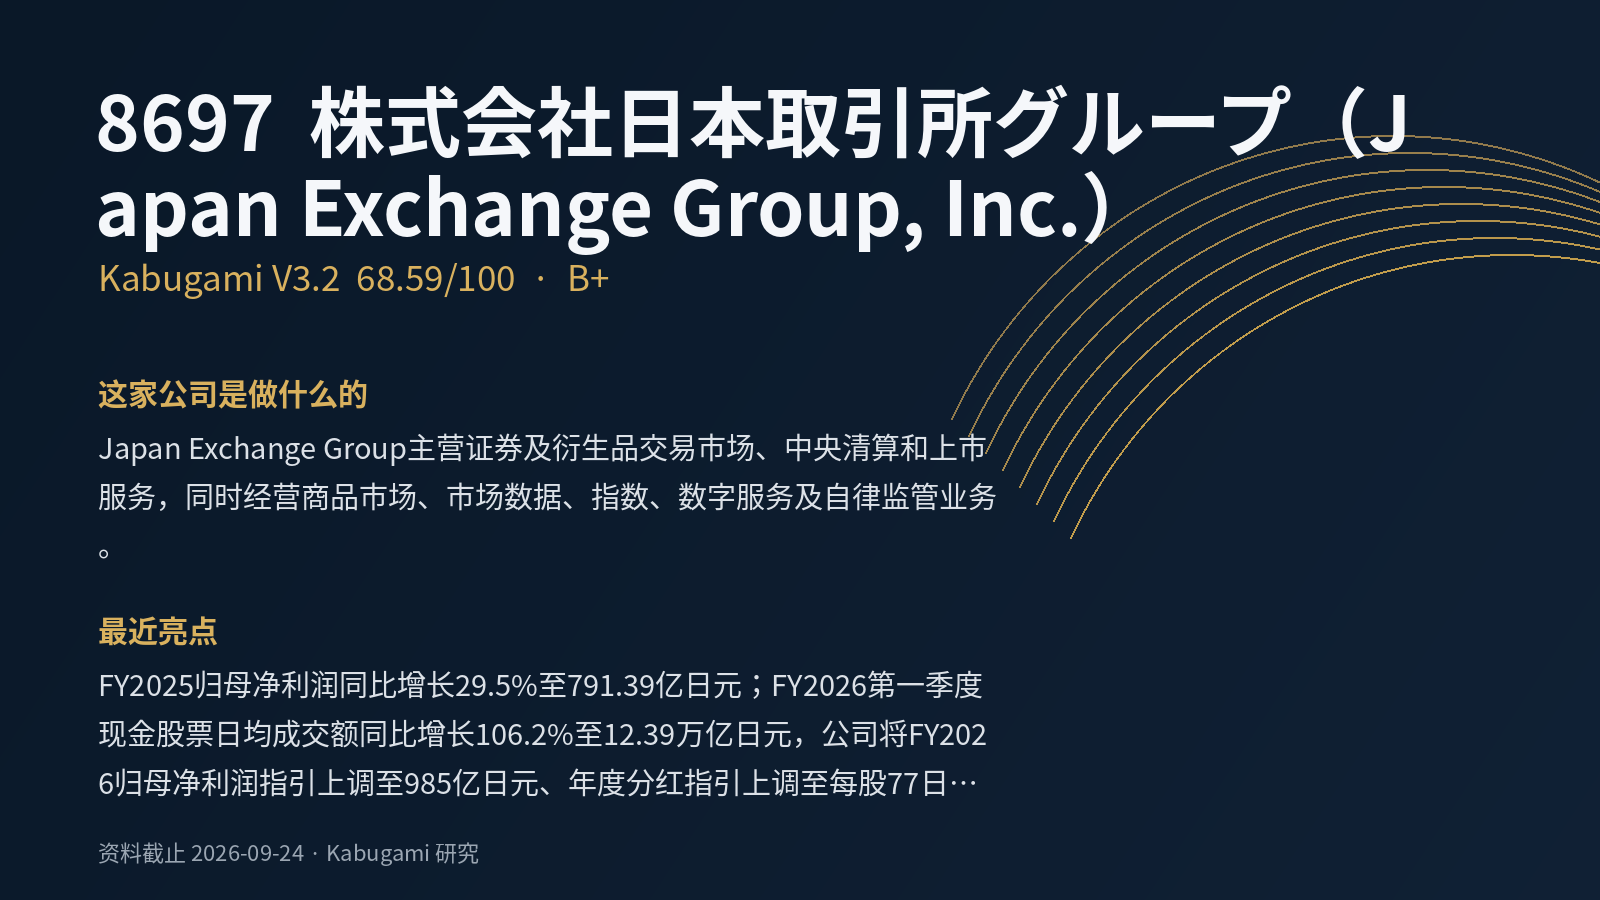 68.59V3.2 · B+
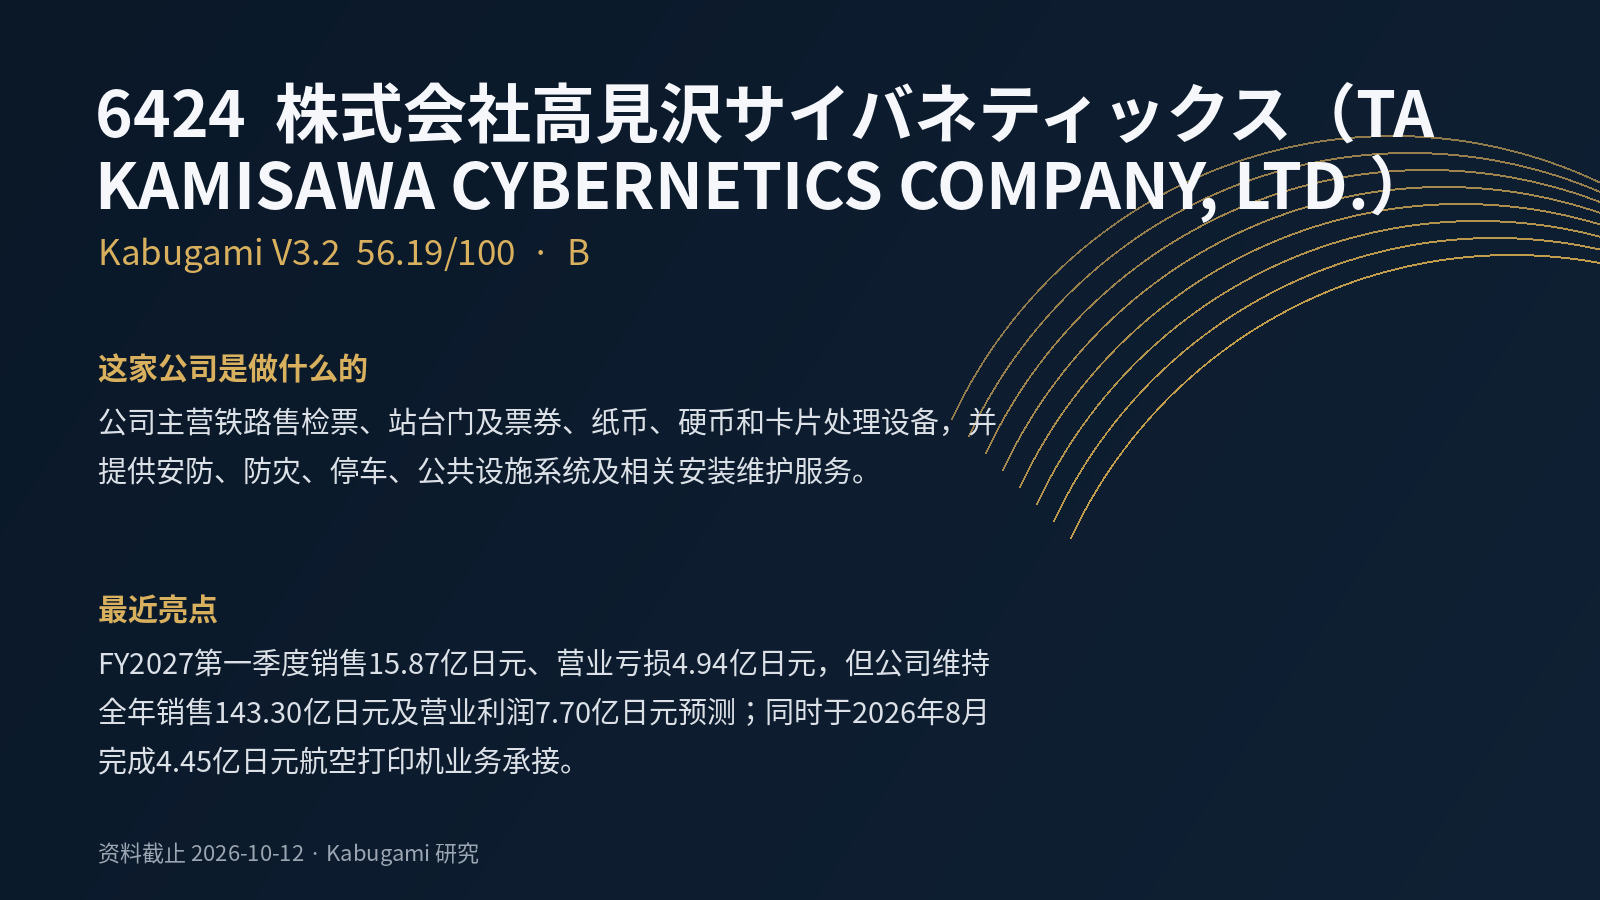 56.19V3.2 · B
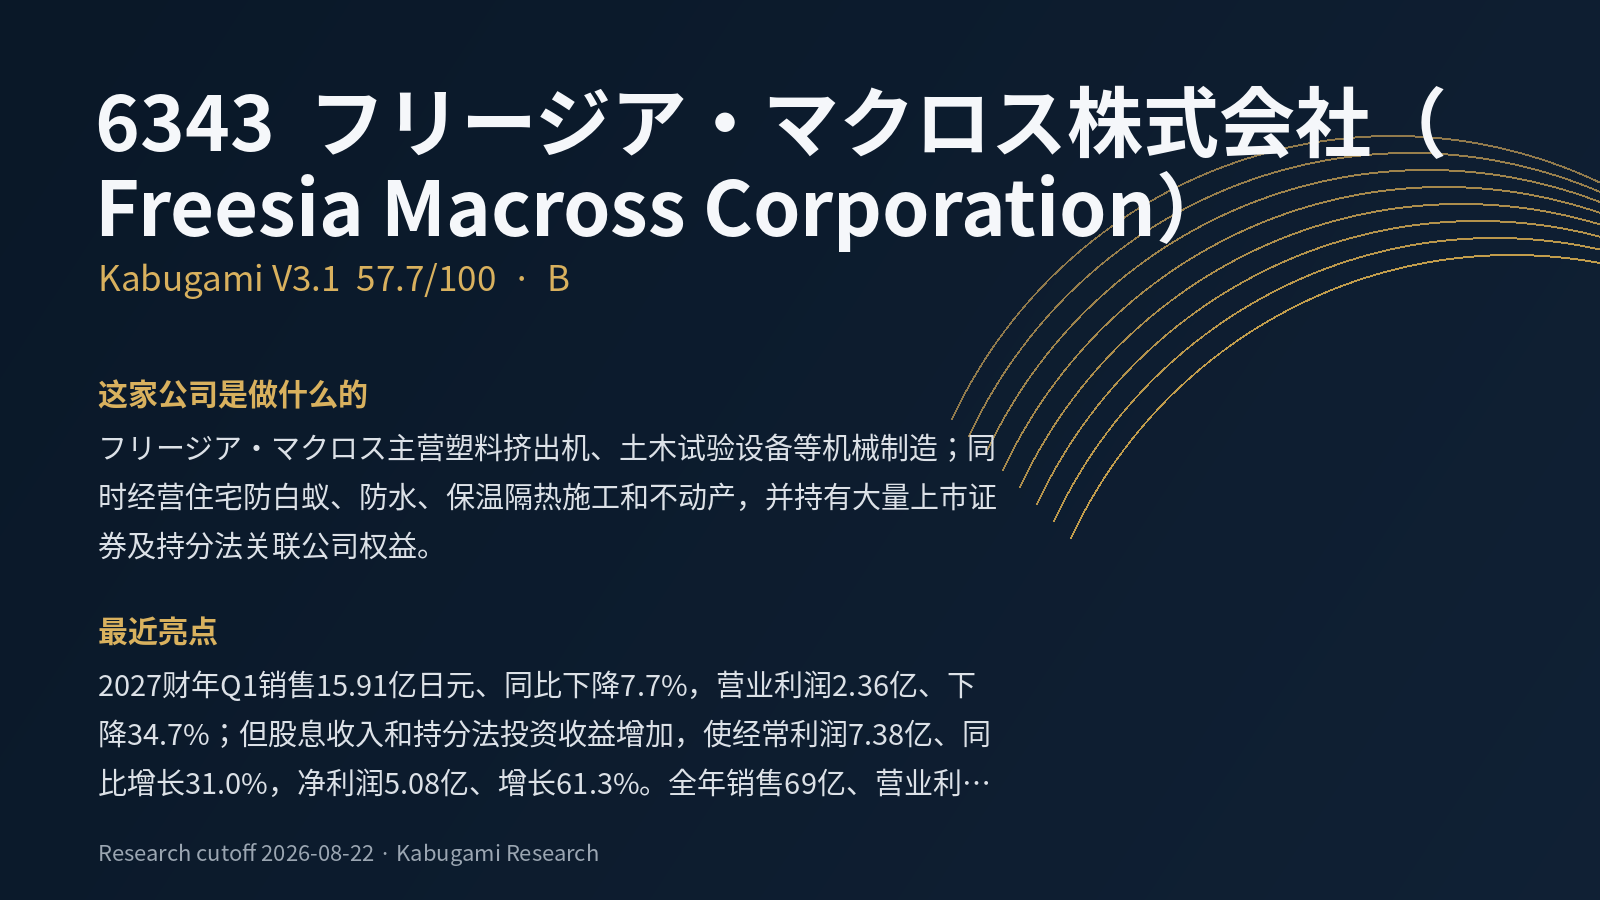 57.7B
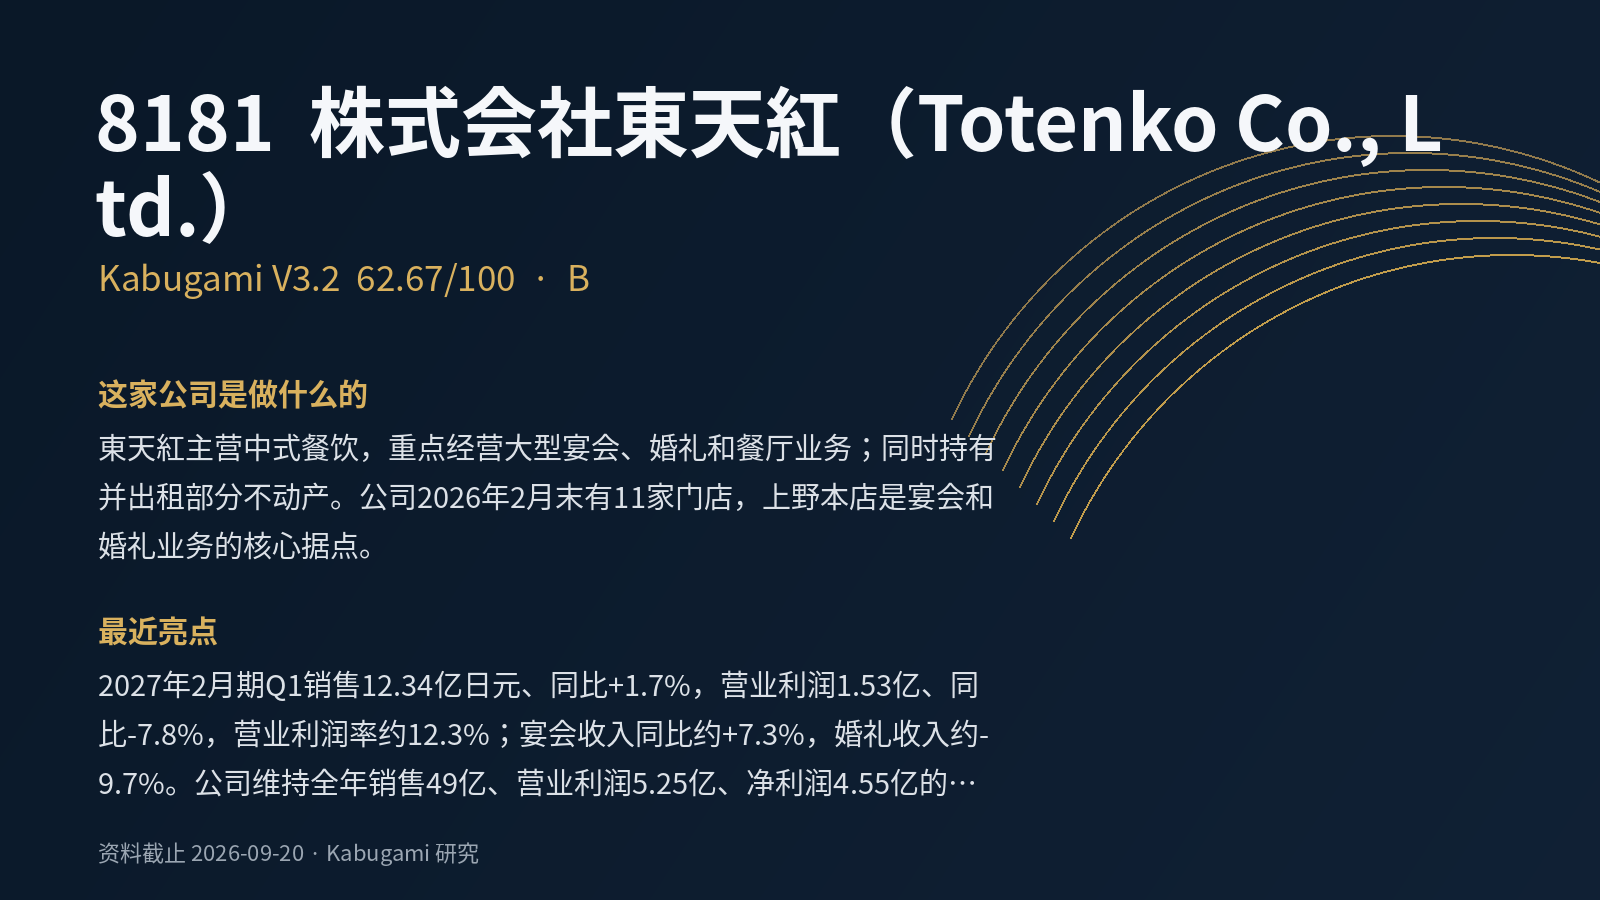 62.67V3.2 · B
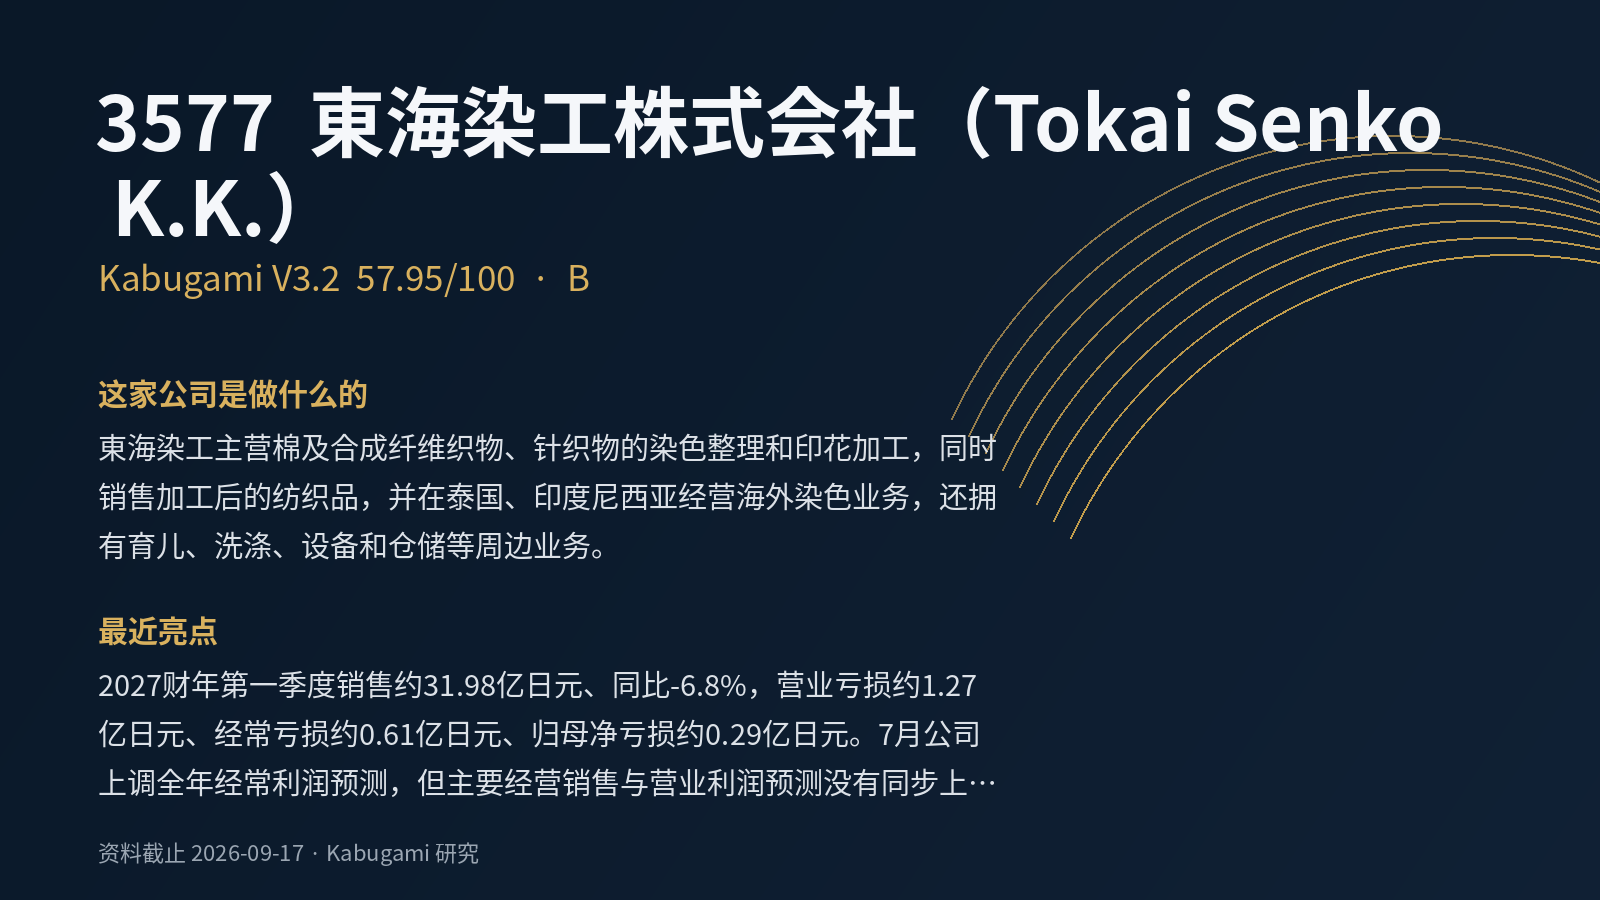 57.95V3.2 · B