4832 JFEシステムズ株式会社(JFE Systems, Inc.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
日本コークス工業株式会社(Nippon Coke & Engineering Co., Ltd.,代码3315,东证 Prime 市场)主营焦炭及化工副产品的制造与销售。公司章程记载的英文名为 NIPPON COKE & ENGINEERING COMPANY, LIMITED。同时经营煤炭、石油焦等燃料销售与煤灰等资源回收,以及粉粒体机械与成套设备的综合工程业务。另有运输、不动产等其他业务。
估值简报:股价78日元(2026年11月6日收盘)。总市值235.83亿日元(按含库存股的已发行股数)。预测PER 45.4倍(按公司指引每股收益1.72日元,指引净利润仅5亿日元,倍数意义有限)。实绩PBR 0.65倍(2026年3月末每股净资产119.57日元)。
ROE -20.1%(2026年3月期实绩,亏损年度;不并列预测值)。预测股息率不适用(2027年3月期分红未定,2026年3月期分红为零)。EV/EBITDA 12.5倍。EV 828.3亿日元,等于总市值加净有息负债592.5亿日元(2026年9月30日:短期借款370.71亿加长期借款273.50亿减现金51.72亿)。EBITDA 66.2亿日元,等于2026年3月期营业利润6.07亿加折旧60.09亿。EBITDA取3月期、净负债取9月末,期间口径不一致。
最近亮点:2026年11月6日披露的2027年3月期(FY27/3)上半年(4–9月)业绩:营业利润11.03亿日元(同比增113.3%),高于公司自己的中期指引8亿日元;焦炭板块经营亏损缩到0.05亿日元(上年同期13.96亿日元)。全年计划原封不动,下半年仍须赚到营业利润24.97亿日元,当天股价下跌6.02%,收78日元。
北九州工厂的两组电池炉改造比计划提前约一个月完成。7–9月产量比4–6月增加20%以上,每吨加工成本大幅下降,焦炭板块当季转为盈利。另外,土地账面值333.99亿日元高于235.83亿日元的市值,银行和两大产业股东在两个亏损年度里没有逼出增资。
短期借款370.71亿日元,现金只有51.72亿日元,净负债约592.5亿日元,全部排在股东之前。煤价若先于售价上涨,或2027年2月的第三季度财报显示下半年提升落空,公司要带着更薄的自有资本(27.2%)重回银行谈判。
结论:Kabugami 评分40.98/100(评分版本 V3.2),评级 C。暂不建立仓位,列入重点跟踪;结论取决于2027年2月和5月两次披露,之前不宜当作定论。
依据:成本和开工率的改善有实际数字,但债务排在股东前面,没有分红,股价仍在底部区间且没有抬高的低点,0.65倍市净率更像对生存风险的定价,不是安全边际。
翻转条件:2027年2月第三季度财报守住第二季度的水平、三年经营计划公布并写明恢复分红的条件、2027年5月全年业绩和分红决定兑现,再重新评估;毛利率或焦炭板块利润退回2026年3月期水平,或短期借款上升而现金下降,则按依赖银行的煤炭遗留业务处理。研究截止2026年11月9日,价格截至2026年11月6日收盘。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:结论:Kabugami 评分40.98/100(评分版本 V3.2),评级 C。暂不建立仓位,列入重点跟踪;结论取决于2027年2月和5月两次披露,之前不宜当作定论。
依据:成本和开工率的改善有实际数字,但债务排在股东前面,没有分红,股价仍在底部区间且没有抬高的低点,0.65倍市净率更像对生存风险的定价,不是安全边际。
翻转条件:2027年2月第三季度财报守住第二季度的水平、三年经营计划公布并写明恢复分红的条件、2027年5月全年业绩和分红决定兑现,再重新评估;毛利率或焦炭板块利润退回2026年3月期水平,或短期借款上升而现金下降,则按依赖银行的煤炭遗留业务处理。研究截止2026年11月9日,价格截至2026年11月6日收盘。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · Owner · MuseLane产出 · 11/9研究

 61.22V3.2 · B
 53.45V3.2 · C
 67.16V3.2 · B+
 70B+
 60.4V3.2 · B
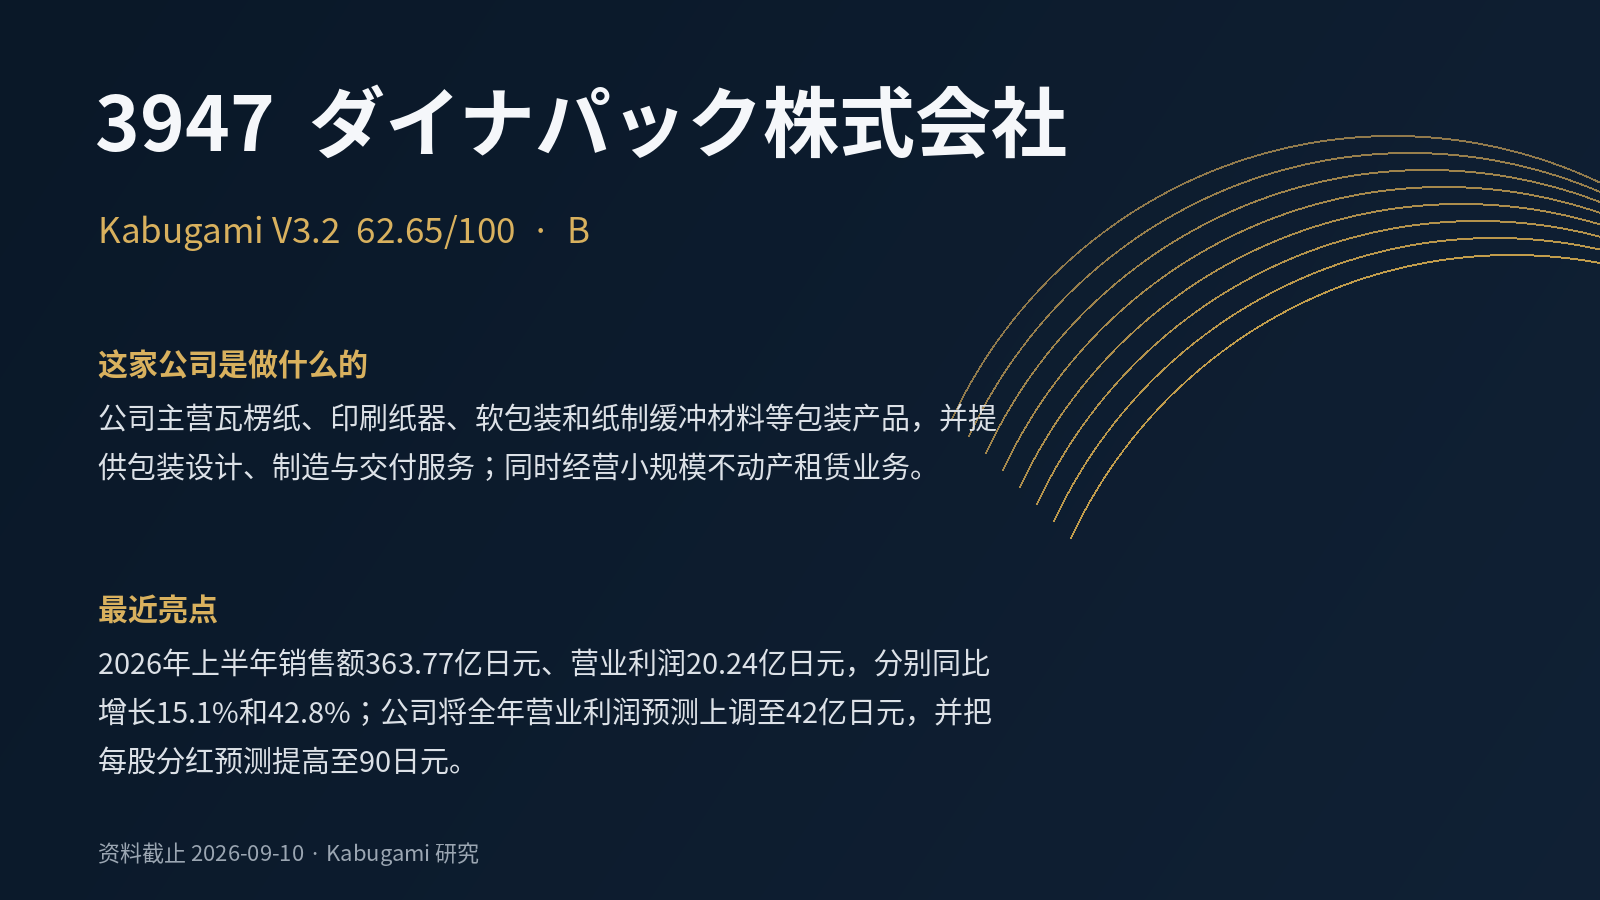 62.65V3.2 · B