资产负债表远强于利润表:2026年9月末自有资本比率76.1%,净现金约73亿日元,每股净资产3,649日元,股价相当于账面的0.60倍。两个亏损期的营业现金流都为正(26/3期88.21亿日元,27/3期上半年68.67亿日元)。低于账面价值的回购会直接抬高留存股东的每股净资产。
5449
大阪製鐵株式会社(Osaka Steel Co., Ltd.)
大阪製鐵株式会社(Osaka Steel Co., Ltd.,东证标准市场及福冈证券交易所上市,代码5449)主营电炉法钢材的生产与销售。产品包括等边和不等边角钢、槽钢、工字钢、圆钢、螺纹钢、钢筋接头、扁钢、轻轨和电梯导轨,另外出售钢坯作为半成品。客户主要是日本建筑、土木和成套设备建设领域的经销商。公司只有钢铁一个报告分部,在堺、熊本、岸和田和大阪设有工厂,还经营东京钢铁(栃木县小山市)和两家物流子公司。印尼子公司 PT Krakatau Osaka Steel 已于2026年6月停产,正在解散。公司是日本制铁的合并子公司。
最近亮点:2026年11月4日,公司公布2027年3月期(FY27/3)上半年财报,同时把全年经常利润预测从5月的盈利25亿日元下调到亏损11亿日元,并决议以每股2,100日元自我要约回购至多280万股。控股股东日本制铁全额应募,表决权比例由55.58%降到51.00%。年末特别分红定为每股69日元,要约足额成交则为76日元。11月6日股价下跌7.24%,收于2,190日元。
核心国内业务自己在价差上亏钱:27/3期上半年国内持续业务经常亏损15.74亿日元,废钢价格到11月5日仍在上涨(每吨51,300日元)。下半年隐含的17亿日元经常利润,目前没有披露的数据支撑。控股母公司对51%持股的最终打算未披露,是对少数股东影响最大的另一项变数。
结论:Kabugami评分48.85(V3.2),C级;暂不追买,也不把它当作盈利复苏标的,放入重点观察名单。 依据:账面折价和回购是目前清晰的回报来源,盈利复苏尚无证据;以资产价值加股东回报为核心的判断把握一般,举证责任在27/3期下半年的实绩。 翻转条件:下半年经常利润接近17亿日元且废钢稳在每吨5.1万日元附近则转强;下半年再度落空、母公司逆转减持、出现KOS规模的新损失,或月线收盘先后跌破2,100日元和2,000日元则转弱。 当前动作:暂不追买,也不把它当作盈利复苏标的。放入重点观察名单:12月初要约结算后看价格能否守住2,100至2,160日元一带,2027年1月第三季度业绩验证下半年约17亿日元经常利润的假设以及废钢价格的影响。仅适合能接受价差周期、以账面价值折价和回购累积每股价值为依据的投资者,以小仓位参与,不依赖股息;若下半年再次不及预期、母公司逆转减持或出现KOS规模的新或有损失,应重新评估;月线收盘跌破2,100日元再破2,000日元时,需要重新审视持有理由。
报告目录
01|投资问题与当前结论
01.1|当前判断:买的是账面折价和回购,盈利复苏还没有证据
大阪製鐵现在更像一笔资产价值加股东回报的交易,盈利复苏要等证据。2026年11月6日收盘价2,190日元,相当于每股净资产3,649日元的0.60倍;公司账上净现金约73亿日元,土地以历史成本计361亿日元。
这个起点之上能否重估,取决于经常利润能否回到中期经营计划的95亿日元目标。按目前的亏损速度,账面折价有它的道理。所以举证责任落在2027年3月期(FY27/3)下半年的实绩上。
回报来自三项:盈利恢复、继续低于账面价值的回购、折价收窄;再扣掉价差继续恶化的损失。前两项逐季可以观察。这个判断把握一般,取决于废钢价差能否正常化,也取决于日本制铁是否继续减持。
01.2|最强的反证在国内主业:印尼退出后亏损并没有消失
2026年3月期(FY26/3)净亏损209.36亿日元,营业亏损只有2.59亿日元,亏损主要来自印尼子公司KOS的退出(详见第06章)。很容易据此推断:退出之后公司就会恢复盈利。
27/3期上半年的数据不支持这个推断。国内持续业务自身经常亏损15.74亿日元,销售额370.36亿日元,销量32.1万吨。退出KOS并没有单独修复盈利。
中期经营计划把2028年3月期(FY28/3)的目标定在销售额1,250亿日元、经常利润95亿日元、ROE约5%。而27/3期最新预测是经常亏损11亿日元。要从这里走到95亿日元,需要的价差修复幅度,大于上半年任何一个环节显示出的变化,这是推断,不是公司说法。即便目标全部达成,ROE 5%也低于公司自己测算的7%至8%资本成本。所以重估不能建立在计划兑现上,判断只能落在资产价值加股东回报。
01.3|什么会推翻这个判断:两个季度内就能见分晓
如果下半年经常利润接近隐含的17亿日元,且废钢在每吨5.1万日元附近,价差模式仍然成立,低于账面的回购会继续累积每股价值。如果下半年再度落空,这家公司就是一个被控股母公司掌握、缓慢缩小的资产池,折价就是合理价格。
具体的推翻条件有四条:一,下半年经常利润远低于隐含水平;二,要约回购停滞、后续回报没有接上,或母公司逆转减持;三,再出现KOS规模的或有损失;四,月线收盘先后跌破2,100日元和2,000日元。
基本面和价格任何一条失守,都会削弱判断,但不会单独终结它。第四条是针对基本面判断的价格条件,与独立的技术判断方向一致,并不由技术判断推出。持有人只需要相信已完成的公司行动和价差的实际数字,不需要相信管理层的预测。
01.4|长期结构决定了它是资产股,不是成长股
国内建设需求缓降,把销量压在70万吨左右甚至更低;废钢的出口行情把主要投入成本绑在日元和亚洲需求上;日本制铁持股51%至56%,是最稳定的治理事实。土地和净现金的基本盘消耗缓慢,即使营业利润为零也能支撑回报计划。季度价差、汇率和地震这类快变量会推动股价,但不改变这个结构。
因此自我修复能力靠资产负债表支撑,主要的失败方式是缓慢漏损,不是流动性危机。最大的三个未解问题是:下半年废钢假设、母公司对51%持股的最终打算、KOS收尾成本。它们目前都没有合理的公开路径可以查清,要等12月到次年5月的披露(见第13章)。
02|公司本质与商业模式
02.1|公司由日本制铁控股,经营上是单一分部的国内电炉钢厂
公司1978年5月15日由大阪两家电炉厂合并成立,同年10月开业,总部在大阪市中央区道修町,社长为 Junichi Tani,资本金87.69亿日元,是只有钢铁一个分部的合并报表主体。
日本制铁持有56.11%的表决权(含间接持股),其持有的16,629,030股相当于扣除库存股后股份的55.58%(2026年3月31日)。母公司同时是公司的电力供应方、集中资金管理(CMS)存款的对手方和贷款对象。
2026年11月的要约回购完成后,母公司表决权比例降到51.00%(合并口径51.5%),实际控制权不变。母公司对这笔持股的最终打算没有披露,治理细节见第07章,未解问题见第13章。
02.2|利润是一门价差生意:废钢涨得比产品价格快
大阪製鐵买进废钢,卖出型钢,营业利润大致等于国内销量乘以(产品价格减废钢、能源和加工成本),再减固定成本。摆动最大的变量是价差,销量不是。
废钢价格由出口行情和日元边际决定,产品价格在国内市场定价,并滞后一到两个季度。27/3期上半年,废钢拖累37亿日元,提价只补回21亿日元,补回比例约57%;销量减少、能源成本又各拖累8亿和4亿日元,外汇损失14.08亿日元落在营业利润线以下。销量继续萎缩,无法抵消价差,下半年预测则假设滞后会在半年内补上。
每吨价差变动1,000日元,在70万吨左右的国内销量上就是7亿日元的经常利润。这意味着股权是对一条很薄价差的杠杆性索取权。公司没有披露每吨价差序列,分产品利润率也未公开,上述机制是从利润桥推断的。废钢涨势是周期性冲高还是价格重新定位,目前没有答案。时点因此很关键:在价差周期底部买入资产故事是机会,把已经抬高的成本误当作底部则是风险。
02.3|长期结构由几项长期因素决定,眼前的变化只是叠加在上面
长期因素有五项:日本建筑需求缓降限制销量;废钢与日元的联动决定主要投入;电力和碳成本两头都可能变;日本制铁的控股地位决定少数股东的结果;土地和净现金构成的资产底盘消耗缓慢。活跃投资者只要折价存在就不会离开。
季度价差、汇率和地震这类快变量,让股价在2,100至2,160日元的支撑带与2,450至2,580日元的供应区之间移动,但不改变结构。在盈利证明之前,股权价值主要通过公司自己的回购节奏和价格来实现。印尼退出、要约回购和预测下调是叠加在这个基本盘上的新增量。
需要保留一项限制:本报告用作正常化锚点的25/3期和24/3期,销量接近100万吨,可能偏有利,现在的国内销量更低。废钢是否已经永久抬升,也未解决。
02.4|印尼退出让集团变成纯国内钢厂,同时带走增长期权
KOS由大阪製鐵持股86%、Krakatau Steel持股14%。2025年1月的中期计划设定了季度结构性自由现金流的监测规则,并提示退出可能产生200亿日元左右的损失,最终实际确认199.90亿日元。
2026年1月23日作出停产决定,6月停产,5月12日决议解散方针,7月10日偿还日本制铁北美公司7,100万美元(约115亿日元),解散决议预计在12月作出。2025年12月末KOS净资产为负71.81亿日元,最后一个营业季度(1–3月)销量2.8万吨,经常亏损3.43亿日元。
这之后集团事实上只剩国内业务:下半年计划销售额500亿日元全部为国内,26/3期158.41亿日元的印尼收入消失。员工从1,074人降到918人,国内成本基数的规模没有变。新兴市场的汇率和经营噪音大幅减少,代价是失去印尼原本要提供的增长期权。
28/3期的争论由此变成纯粹的国内价差之争,收入更干净,也更周期化。与少数股东合作方的分割条件、最终清算成本和日期都没有披露;国内固定成本在70万吨左右年化销量下的摊薄效果,尚未验证。
03|产品、客户与供应链
03.1|产品是普通型钢,电梯导轨只是很小的一块
产品线是普通结构用钢:等边和不等边角钢、槽钢、工字钢、圆钢和螺纹钢、钢筋接头、扁钢和方钢、特殊型材、轻轨、电梯导轨和钢坯。按工厂分工,堺生产角钢、槽钢和导轨,熊本生产螺纹钢、圆钢和角钢,岸和田做小批量轧制,大阪(Onkashima)加工轻轨和导轨,东京钢铁生产角钢。
分产品的收入和利润率没有披露。这本账以商品钢为主,不应该按特种钢的倍数估值。
03.2|需求在萎缩,而且没有订单缓冲
集团钢材销量从25/3期的104.7万吨降到26/3期的91.3万吨。27/3期上半年的36.9万吨包含KOS最后一批出货,国内持续业务为32.1万吨。终端是日本建筑、土木和成套设备建设,通过经销商销售。26/3期按客户所在地的销售额为:日本668.12亿日元,印尼158.41亿日元,其他124.41亿日元。
公司没有在手订单或长期合同来平滑周期。订单余额、地震后经销商库存和行业需求预测都没有取得。任何恢复判断都应假设销量持平或下降,价格和产品结构要承担全部修复。产能的终值因此偏低,资本回报比再投资更重要。
03.3|废钢和电力两项主要投入都不由公司定价
废钢是最大的变动成本,到评估日仍在上涨。日刊产业新闻的炉前综合价,H2级别在11月5日为每吨51,300日元;此前东京制铁和地区电炉厂连续上调采购价,每次500至1,000日元,关东出口招标也高于52,000日元。废钢由亚洲出口报价和日元在边际上定价。
电力是第二条外部成本线,一部分向日本制铁采购。电力采购条款和废钢库存的估值政策都没有披露。冲高还是价格重新定位,是此刻最大的外部变数,触发条件见第11章。
03.4|工厂网络带来区域密度,也把实物风险集中在少数地点
四个国内基地加子公司:堺是一贯工厂,位于日本制铁关西制铁所内;西日本熊本是一贯工厂,也是九州南部唯一的电炉厂;岸和田只轧制;大阪(Onkashima)做加工;东京钢铁在栃木县小山市,2016年起并表,覆盖东日本;另有两家物流子公司。区域密度带来运费和服务优势,且工厂难以复制。中期计划考虑把Onkashima并入堺。
各工厂开工率、东京钢铁的单独盈利和Onkashima整合结果都没有披露。同一张网络的风险一面见第05章。
03.5|脱碳目前是定位,没有收入
2026年4月推出以非化石电力生产的RECOS钢材品牌,取得SGBP 4 Ticks认证,CDP评分从B−升到B,熊本厂增加自用太阳能。公司目标2030年度二氧化碳比2013年减46%,2050年碳中和。电炉本身的二氧化碳排放低于高炉。这些动作是为未来绿色钢材需求和碳成本优势布局,RECOS的收入贡献和GX-ETS每吨成本都没有量化,当前收入不应计入。
04|竞争格局与产业关系
东京制铁是最大的独立电炉钢厂,它公布的废钢采购价决定区域成本节奏;大和工业在型钢上与公司重叠;JFE等一贯钢厂集团在产品上也有交叉。废钢上涨的秋季,全行业会连续提价,这支持提价传导,但竞争限制的是价差能抬到多高,不会改变价差的方向。
如果一贯钢厂在本世纪20年代后期把高炉转成大型电炉,废钢和型钢两头都会增加竞争。大阪製鐵两头都是价格接受者,唯一持久的防守是相对成本位置。各产品的实际份额和进口渗透率没有公开数据。
05|护城河判断
05.1|没有强护城河:商品钢,投入和产出都由市场定价
护城河偏弱。局部保护只有四项:区域工厂密度、有资质门槛的小众产品(导轨、轻轨、钢筋接头)、与日本制铁厂区和融资的结合,以及难以复制的土地密集型厂址。堺新电炉、品牌和整合计划,改善的是成本位置,不创造定价权。
没有定价权,意味着正常化盈利就是市场给的价差,不能假设有超额回报。回报率向价差收敛,估值上不能为特许经营权付溢价(第09章延续这一点)。公司自己在资料里宣称堺的品质和生产率领先,但导轨和接头产品是否有明显更高的利润率,没有披露。
05.2|导轨是最接近护城河的一块,体量太小
电梯导轨和轻轨是最接近护城河的部分,公司被视为国内导轨的主要供应方,这部分收入与电梯整机厂和更新需求相连,而不是大宗建筑。但这个判断来自二手资料,只能算推断,且相对商品角钢和槽钢很小,没有分部披露它的利润率。它对价差冲击有一点缓冲,但不构成高估值的依据。
05.3|区域密度是优势,地震证明它同时是风险
2026年7月28日熊本地震使熊本厂和Seiko Logistics停摆,炼钢10月11日才恢复,Q2财报称已完全修复。灾害损失18.90亿日元(修复费13.64亿日元加停产固定费5.25亿日元,其中含12.27亿日元灾害计提),利润桥里的当期经营影响只有3亿日元左右,公司在10月16日已作预告。
熊本是集团在九州唯一的一贯工厂。区域位置的价值和事件风险是同一项资产的两面:一次单点事件,就能抹去半年价差修复的成果。保险赔付和地震后经销商库存都没有披露。同一个区域位置支撑了中等水平的长期利润率,但不赋予定价权。
06|财务质量与现金流
06.1|26/3期209亿日元的亏损主要是退出事件
26/3期销售额950.96亿日元(下降18.3%),营业亏损2.59亿日元,经常利润0.33亿日元,归属母公司净亏损209.36亿日元,ROE为−15.7%。拖垮净利润的是KOS退出损失199.90亿日元:减值146.02亿日元,退出损失计提25.50亿日元,存货减记15.74亿日元,贷款损失计提10.05亿日元,其他2.58亿日元。
母公司单体营业利润为盈利10.78亿日元。2025年1月的中期计划就提示过退出可能带来200亿日元左右的损失。
因此按头条净亏损或ROE筛选,会误判这家公司。但这个解释有边界:26/3期营业结果接近零,持续业务当时也没有明显盈利;并且这种一次性的看法不能延伸到27/3期,下一个板块说明原因。
06.2|27/3期上半年质量更差:价差本身在亏钱
上半年(4–9月)销售额409.51亿日元(下降15.8%),营业亏损12.36亿日元,经常亏损27.58亿日元(上年同期13.24亿日元),净亏损29.65亿日元。国内持续业务单独计,销售额370.36亿日元,销量321千吨,经常亏损15.74亿日元。
经常利润桥:废钢价差−37亿日元,销量减少−8亿日元,能源及投入成本−4亿日元;对冲的是提价+21亿日元,成本改善+7亿日元,KOS+8亿日元。特别损失是18.90亿日元地震损失,非营业项目有14.08亿日元外汇损失。地震对营业利润桥的影响只有−3亿日元,所以挤压的大头来自价差,不是事件。
这条反证最重要:亏损不只在退出中的印尼,而在国内核心价差业务。只靠退出KOS,不足以恢复盈利。在传导链上,废钢涨价快于产品提价,销量萎缩无法对冲,外汇再叠加在营业线之下,下半年预测则假设这个滞后会补上。
06.3|全年预测一路下调,下半年的恢复尚无依据
27/3期经常利润预测,5月为盈利25亿日元,7月降到盈利10亿日元,11月降到亏损11亿日元;净利润依次为盈利13亿日元、盈利3亿日元、亏损20亿日元。上半年实绩(经常亏损27.58亿日元)连7月已经调低的上半年预测(亏损14亿日元)都没有达到。
11月预测隐含下半年销售额500亿日元(全部国内)、营业利润13亿日元、经常利润17亿日元。目前没有披露的利润桥支撑这个恢复,下半年计划采用的废钢价格假设也未披露,而废钢在11月仍在涨。这个恢复在三季度数据出来前应打折看待,举证责任在下半年。这项问题的追踪安排见第13章。
06.4|外汇损失比营业亏损还大,价差之外多了一层噪音
上半年外汇损失14.08亿日元(10月已预告17亿日元),大于12.36亿日元的营业亏损,另有利息支出3.60亿日元。利润桥里外汇−11亿日元被存货+11亿日元抵消。日元通过两条渠道进入利润:一是账面的外币项目,二是决定废钢出口平价。印尼退出后外汇敞口还剩多少,对冲政策是什么,都没有披露。
06.5|现金流在亏损期仍为正,但上半年含不可年化的营运资金释放
26/3期营业现金流为盈利88.21亿日元,而净亏损209.36亿日元,因为KOS的大头是非现金。27/3期上半年营业现金流68.67亿日元(上年同期29.03亿日元),对应约30亿日元的净亏损,销量下降带来的营运资金释放是原因之一,应收账款201亿日元、产品存货170亿日元的规模说明释放空间不小,但销量企稳后就没有了,不能按年化看。
26/3期固定资产购置106.83亿日元,自由现金流在回购前大致持平;220.76亿日元的库存股回购使现金从441.40亿日元降到197.43亿日元,这是主动的资本返还,不是经营现金消耗。折旧每年46亿至47亿日元是长期的现金底盘。库存吨数和废钢库存在11月涨价中的估值,都没有披露。
06.6|资产负债表远强于利润表,但不是所有现金都能自由支配
2026年9月末自有资本比率76.1%,每股净资产3,649日元,有息负债约115亿日元,净现金约73亿日元(公司资料),留存收益1,150.32亿日元,有形固定资产716.01亿日元,没有发行新股。现金及现金等价物187.89亿日元,另有存放在母公司CMS的81.24亿日元和对关联公司的100亿日元短期贷款。
需要分清的是:净现金里的CMS存款和关联贷款,不是普通股东可以自由取用的现金,使用要经特别委员会审议(2026年3月末CMS存款为167.21亿日元)。退休金等长期负债未单独核查。这个资产负债表让回购和特别分红有资金来源,战略可以不依赖损益表来执行,争论落在回报的节奏和价格,不在偿债能力;风险是亏损与低回报投资造成的缓慢漏损。
06.7|堺新电炉的节电数字还没有实测
堺新电炉2026年2月投产,比原定的2025年10月晚,设计上靠废钢预热每吨节电100左右千瓦时、每年减排1万吨二氧化碳。公司称电力使用比最初目标改善约80%,措辞含糊,是否指实测节电无法确认。建设口径的资本开支为:25/3期82亿日元,26/3期113亿日元,27/3期上半年34亿日元,对比每年46亿至47亿日元的折旧;三年计划总额约370亿日元。
如果实测节电达到设计,每吨结构性价差会改善,正常化盈利锚点随之上移,这是内部最大的杠杆;如果达不到,113亿日元的投入在萎缩的市场里回报很低。实测电耗和每吨节约都未披露,要等27/3期全年资料。
06.8|KOS收尾还留着约14亿日元的税务尾部
印尼税务机关对KOS追加转让定价税款1,560亿印尼盾(约14亿日元),KOS已向税务法院起诉,案件未决。公司披露,若败诉要缴税,解散时间也可能推迟。这笔争议不含在已披露的计提里。资产负债表上剩余的计提为:退出业务5.71亿日元,灾害12.27亿日元。
相对已确认的199.90亿日元,这是一个不大但真实的或有损失;相对109亿日元的母公司净资产也不大。最终清算成本和诉讼结果仍未确定,印尼法律下的解散文件在日本无法公开取得,要等解散完成的披露。
06.9|几处会计呈现容易被误读
一,26/3期净亏损是退出事件;二,库存股−265.91亿日元压低了账面净资产的观感,却抬高每股价值;三,CMS存款和关联贷款落在类现金和应收项目里;四,12.27亿日元灾害计提和5.71亿日元退出计提仍留在2026年9月的资产负债表上。
每一项大额科目都有单独披露,正常化盈利可以重构,不必猜测。这是对报表和主要附注的阅读,不是审计,也没有重新核算KOS尾部的计提是否充足。
07|股东、董事与治理
07.1|母公司同时是控股股东、卖方和交易对手
日本制铁持有56.11%表决权(含间接),同时是电力供应方、CMS存款对手和贷款对象。在2026年的要约回购中,它又是卖方:公司回购的股份全部来自它。少数股东是否被公平对待,取决于特别委员会的程序,而不是价格本身。
对少数股东影响最大的单一变数,是母公司对51.00%持股的最终打算:长期保持上市子公司,继续分步减持,还是最终完全收购;特别委员会机制是否约束未来的挤出价格。目前均未披露,要看年度控股股东相关披露和要约结果(见第13章)。
07.2|电力、资金存放和贷款都是关联交易,靠委员会审议约束
集团与母公司的资金纠缠在减少,但仍然很大:KOS在2026年7月向日本制铁北美公司还款7,100万美元;2026年3月末大阪製鐵仍有167.21亿日元CMS存款和100亿日元对关联公司贷款;向日本制铁采购电力等,条件称与一般交易相同,CMS使用由特别委员会审议。电力采购的定价基础、CMS存款和贷款的条款均未披露。
CMS、贷款和电力采购都属于有利益冲突的交易,依赖特别委员会框架。价值转移的风险,就通过这三条价格线进入股东结果。
07.3|股东名册上有活跃投资者,但他们无法超越母公司的表决权
Strategic Capital的大量持股报告是5,230,400股(12.37%,2026年2月2日),Effissimo是2,618,400股(6.19%,2026年2月24日)。以Intertrust Trustees (Cayman)为受托人的JAPAN-UP信托持有5,231,200股,占扣除库存股后股份的17.48%;外资持股在10%至20%;2024年、2025年和2026年5月连续三年收到股东提案。
这些申报恰好包住了2026年2月股价冲到3,935日元的那个月。
JAPAN-UP的实际持有人未确认。它的股数与Strategic Capital的申报接近,只是一个待查的问题,不能当作同一持仓。11月股价下跌后,活跃投资者现在还持有多少也未知。三年股东提案的具体内容和表决结果也未取得(第13章)。
07.4|在关键交易上,特别委员会按设计运作
董事会有7名董事(其中3名独立董事)和4名监事(2名外部监事),社长是 Junichi Tani。与母公司的利益冲突交易交给由独立董事组成的特别委员会。就2026年的要约,委员会认为对少数股东没有不利,并有TMI Associates提供独立法律意见;一位同时担任日本制铁集团高管的外部监事回避了表决,母公司在10月29日承诺应募。
少数股东的保护靠程序,这次程序运作正常。真正的检验是将来如果出现完全收购,价格如何定。委员会的分析内容不公开,董事继任和委员会章程变化也未知。
07.5|折价、活跃投资者、董事会回应和每股价值重估,构成一个自我强化的环路
折价吸引活跃投资者(2026年2月的申报,股价冲高到3,935日元,三年股东提案),投资者给董事会施压,董事会返还资本,每次返还都不需要价差配合,就能抬高每股价值的算术。这个环路只要折价存在就会持续,上限是母公司的控制权和特别委员会程序。
它对少数股东是一股有利的压力,但并不能超越母公司的表决权。资本政策层面的后果见第08章。
08|资本政策
08.1|2026年的要约回购:以0.58倍净资产从母公司买股,立即增厚留存股东
11月4日公司决议自我要约,最多280万股(占扣除库存股的9.36%),每股2,100日元,较11月2日收盘2,334日元折价10.03%,较一个月均价折价11.47%,较三个月均价折价17.71%。价格相当于每股净资产的0.58倍。买入期间11月5日至12月3日,12月25日起结算,总资金59.1亿日元。
日本制铁全部应募16,629,030股,按比例配售到上限,表决权比例由55.58%降到51.00%。以低于账面的价格回购,对留存股东的每股净资产和每股收益立即增厚,也不要求少数股东出售;2,100日元同时成为一个软性的市场价格下限。年末特别分红每股69日元,足额成交则为76日元。
母公司既是卖方又是控股股东,少数股东是否中立取决于特别委员会。母公司的最终意图仍未解决,挤出价格是否受约束也不明。
08.2|从母公司场外购买,是为了保住流通股比例
日本制铁的股份本来就不在流通股内,向它场外回购,可以缩小净资产,而不动28.54%的流通股比例。这个比例只比东京证券交易所标准市场25%的持续上市门槛高约3.5个百分点。如果在市场上买,流通股会被压缩。所以这个结构保护上市地位,同时让母公司持股向51%靠拢,路透的解读与此一致。
如果东京证券交易所对母子上市政策有所变动,可能迫使公司作出结构性决定,这是一个未量化的尾部。市场回购的容量因这3.5个百分点的缓冲而受限。
08.3|ROE低于资本成本,回购就是主要的价值杠杆
公司自己测算:24/3期ROE为2.1%,资本成本(CAPM)为7%至8%,股价多年低于账面。即使28/3期ROE目标5%左右达成,也不能覆盖资本成本。ROIC没有披露,在几乎没有杠杆的情况下,推断它与ROE接近。
这意味着每留存一日元净资产,价值就在缩水;每以低于账面的价格返还一日元,价值就增加。所以在盈利证明之前,回购比经营更像价值引擎。2025年的市场回购(900万股,占已发行股份的21.29%,220.5亿日元,每股2,450日元)、2026年向母公司的折价回购和特别分红,是同一个资本效率计划:针对低于1倍的市净率和1,522亿日元净资产,在活跃投资者压力下推进。
2025年1月框架承诺约30%分红加上最多300亿日元额外回报(25/3期至27/3期),资金来自当时约540亿日元现金;净资产要从1,522亿日元压缩到2028年3月的1,350亿日元。资产负债表和折旧支撑的现金流,让这件事可以不借债完成。
2025年那次回购价格2,450日元,高于现在的市价和2,100日元的要约价,说明回购并非一直是折价的。27/3期之后的回报框架、300亿日元额度的计算口径都未知,成为股东回报的变数(第13章)。
折价与活跃投资者的环路见第07章。
08.4|近三成已发行股份是库存股,每股数字要按扣除库存股计算
2026年9月末已发行42,279,982股,库存股12,361,600股(29.2%),账面−265.91亿日元,流通在外29,918,382股。26/3期库存股从336万股增加到1,236万股。按已发行股数算的市值是926亿日元,高估了经济市值;按扣除库存股的29,918,382股乘以2,190日元,大致是655亿日元。要约完成后,流通在外股数降到2,710万股左右。
缩股计划进展较快。2025年4月8日撤回了原定的库存股注销计划,这是主要的遗留事项;库存股是否会长期持有未知。库存股压低账面净资产的观感,同时抬高每股价值。
08.5|普通分红已被亏损清零,回报来自要约和特别分红
分红:25/3期34日元(派息率41%),26/3期0日元,27/3期中期0日元。27/3期年末只计划特别分红,每股69日元(要约足额成交则为76日元),总额20.6亿日元。公司的既定政策是合并派息率30%左右,但回报实际以要约和与折价挂钩的特别分红出现,没有公式化的股息。
对追求总回报的持有人,这个计划就是投资逻辑;对追求股息收入的人,它按设计就不可靠,约3.15%的预期股息率依赖一次性特别分红。27/3期之后的框架未知。
09|估值与安全边际
09.1|市场把它当资产股定价,几乎不给盈利复苏估值
2026年11月6日收盘价2,190日元,市净率0.60倍(PBR),按已发行股数计算的市值926亿日元,对应母公司净资产1,092亿日元;经常亏损,市盈率没有意义。11月4日一揽子公告后首个交易日股价下跌7.24%(前收2,361日元),向2,100日元的要约价格靠拢。2010年以来市净率在0.26至1.06倍之间,0.6倍在这只股票自己的区间中部,折价并不极端。
7月17日融资买入余额是融券的9.62倍,是拥挤的多头,但该数据早于11月的预测下调。价格围绕公司行动形成:坏消息大部分已经反映,每次资本动作都在机械地抬高每股算术,几乎没有给下半年恢复或28/3期计划任何信用。没有取得分析师一致预期和电炉同业估值,机构持仓也未知。
09.2|估值的对象是资产,不是正常化盈利
正常化经常利润锚点设为50亿至60亿日元,来自24/3期(63亿日元)和25/3期(49亿日元),当时销量在100万至105万吨。按要约后2,710万股、统一税率估算,55亿日元对应每股收益130至140日元,在2,190日元下是15至17倍市盈率。这是本报告的推算,不是公司指引。
限制有三点:24/3期和25/3期可能高于中周期水平,所以只给区间;现在国内销量低于锚点年份,固定成本摊薄未经检验;公司没有披露中周期概念。没有定价权,正常化盈利只是市场给的价差,不能当作超额回报,因此锚点要靠价差正常化实现。中期计划的95亿日元需要销量恢复、价差正常化、堺新电炉和整合措施同时到位。折价是对资产的折价,不是对正常化盈利的折价。
09.3|中期目标已偏离轨道,即使达成也低于资本成本
2025年1月的中期计划目标:28/3期销售额1,250亿日元,经常利润95亿日元,ROE约5%,设定时早于KOS的26/3期亏损和27/3期下调。95亿日元如何在销量、价差、整合措施之间分解,没有披露。
从27/3期预测的经常亏损11亿日元走到95亿日元,要求的价差修复大于上半年利润桥里的任何变化,这是推断。计划不是正式撤回,废钢快速正常化可以弥补一部分缺口。但重估不能依赖计划兑现,在目前的亏损速度下,对账面的折价有其合理性。
09.4|资本效率差距是估值折价的来源,回购是缩小它的方式
ROE 2.1%对7%至8%的资本成本,是市场给账面折价的直接理由。ROE目标即使达成也不够。在这个差距存在时,留存无益,低于账面的回购才增值。
资本链的估值后果是:每笔低于账面的回购,提高留存股东的每股净资产,哪怕当年亏损。折价能否收窄,取决于回购继续、价差恢复,或两者之一。
09.5|下行保护按账面算,不按清算价值算
保护层有:净现金约73亿日元、自有资本比率76.1%、每股净资产3,649日元(股价为0.60倍,约有1.7倍的资产覆盖)、361亿日元的土地、公司自己的2,100日元买价、69至76日元特别分红,以及一个战略性持股的母公司。风险是亏损和低回报资本开支造成的缓慢漏损,不是悬崖。
这些保护按账面计,不是清算价值:专用钢铁设备被迫出售,变现会低于账面;没有做逐项资产的清算测算。土地按历史成本入账,分布在大阪、堺、岸和田、熊本和小山地区,是隐含资产价值最大的候选,尤其是Onkashima若因并入堺而成为过剩用地。
没有取得任何评估或市价披露,专用工业用地的变现价值也可能低于账面。即使部分重估也会很重要,但没有评估前不应该计入任何数字,也不作为下行价值来承保。
FY27/3证券报告的固定资产明细和任何整合公告,是下一份证据(第13章)。没有查明交叉持股。
09.6|价格的下限是一项公司行动,上限是一条还没出现的价差
价格现在落在2,100日元要约价与五年均线的交汇处。支撑来自公司回购,不是盈利;上方的压力是一个基本面变量,即正常化价差。只要公司继续买,或价差恢复,这个位置就成立;只有两者都停下,才会失败,这与判断的两条推翻条件一一对应。
这是基本面一侧的跨领域对照,不改变独立的技术判断,技术部分见第10章。具体时点取决于12月的结算窗口和1月下旬的三季度业绩,两者都还没有发生。市场定价的是已完成的资本动作,不是预测盈利,所以每个已定日期的事件,都可能独立于价差推动股价。
10|Kabugami 技术结构
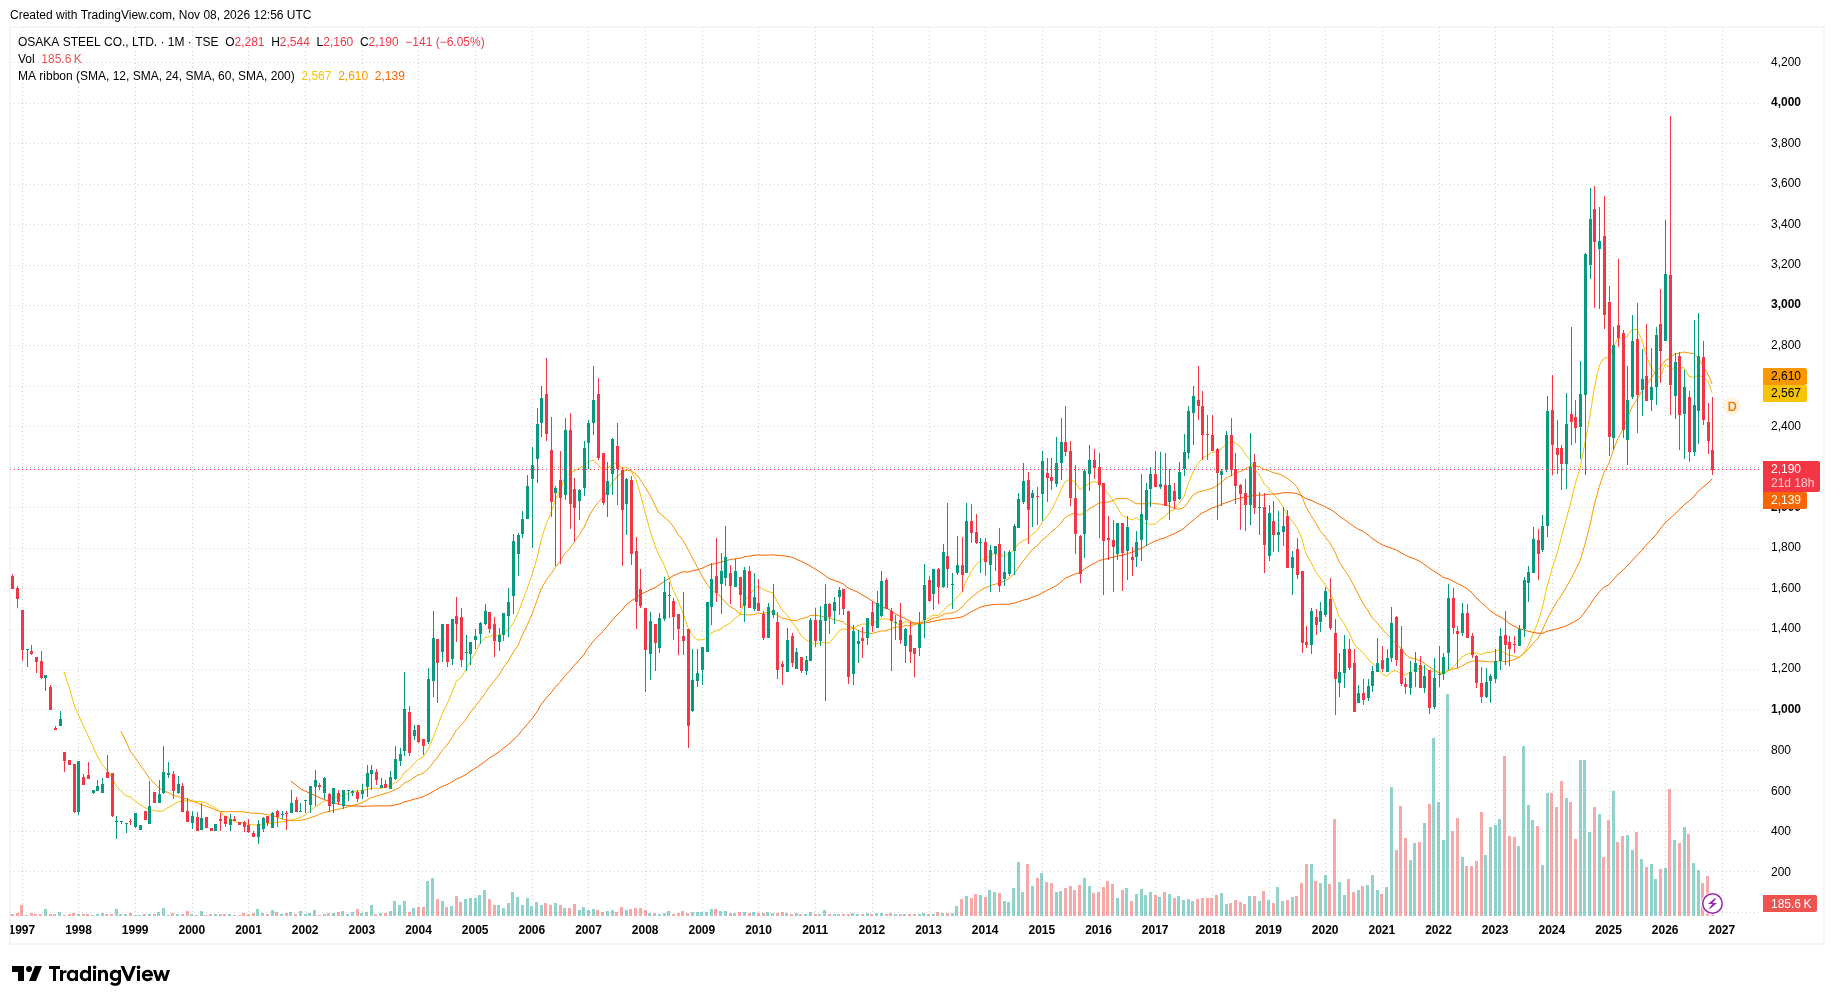
10.1|二十五年月线里,这只股票大半时间在1,300至1,800日元,2023年才抬上新台阶
技术部分只看价格系统本身。数据是2001年1月至2026年11月共311根月线,11月这根只到11月6日,所以以11月6日收盘2,190日元作为观察锚点。
生命史大致分段:2001年触及历史低点335日元;2005年高点2,160日元;2007年高点2,700日元,2008年跌到883日元;2015年高点2,501日元;2020年低点972日元;2021至2022年在979至1,621日元整理,2022年收盘1,163日元;2023年收盘2,476日元,全年上涨113%,成交1,900万股;2024年高点3,590日元,收盘2,953日元,成交2,100万股;2025年区间2,210至3,225日元,收盘2,779日元;2026年2月5日创出历史高点3,935日元。
311个月收盘价的分布:900至1,300日元占15%,1,300至1,800日元占33%,1,800至2,400日元占29%,2,400至3,000日元占9%,3,000日元以上只有5个月(2%)。这样的分布给出本章的核心问题:2023年伴随放量的上移,是否在原先1,300至1,800日元的长期价格带之上形成了持久的新区间?
2026年2月之后的回落,是新区间内部的消化(下沿在2,100日元与60月均线附近),还是回到2023年之前低位的开始?
10.2|2023年的上移质量高,2026年2月的冲高质量低
2023至2024年的上移有成交量支撑:2023年1,900万股,2024年2,100万股,此前年份是700万至1,600万股,收盘价也守住了台阶。2021至2026年累计成交9,600万股,是2001至2020年年均水平的数倍,说明这只股票的流通更活跃了。
2026年2月这根月线正好相反:开盘约3,150日元,最高3,935日元,最低2,458日元,收盘2,607日元,成交约200万股,是整个序列中最大幅度也最放量的一个月,高点到收盘回吐约34%。此后月高点逐级降到2,962日元、2,925日元,月收盘从2,607日元降到2,190日元。2024年3,590日元的高点也未被守住,3,000日元以上的月收盘311个月里只有5个。
形状是阶梯式:长期平台之间夹着制度性的跳升(2023年)和终端的尖峰(2026年)。放量冲到顶部之后没有后续,是派发迹象,不是吸筹。两次失败冲高在上方留下了记忆:3,590日元和3,935日元,今后若再接近,从3,400日元往上都应预期有供应。
10.3|现价落在五年均线上:处于平衡,既没有确认上移,也没有跌破
11月6日收盘2,190日元,比60月均线(2,156日元)高1.6%,比12月均线(2,518日元)低13.0%,比24月均线(2,579日元)低15.1%。11月这根未完成月线的低点2,160日元,正好落在60月均线上。2,190日元处在历史全部区间(335至3,935日元)的51.5%,处在近五年区间(1,001至3,935日元)的40.5%。
价格重心要分两层看:2,156日元是2023年之后这段新区间的重心,不是全部历史的重心。历史上三分之一的月收盘在1,300至1,800日元,62%在1,300至2,400日元,所以2,190日元在历史分布里处于上沿,不在中间。
几个相关区域:2,100至2,200日元是眼下的决策带;2,450至2,580日元是上方供应区(12月和24月均线都在这里);3,400至3,935日元是失败冲高留下的供应;1,000至1,300日元是旧底部,1,300至1,800日元是最集中的停留带。
2月以来每次反弹都被卖回2,156日元附近,11月的低点正好打在那里,这是向60月均线回拉的作用。波幅并没有收窄,也不是价格在耗散:年度区间从2022年的586日元扩大到2023年的1,417日元、2024年的1,507日元和2026年至今的1,775日元,2026年区间约为低点的81%,是序列里最宽的。没有压缩,能量是在向下的缓慢回落中释放的。这个状态是2023年之后区间中心的平衡,上移既未确认,破位也未发生。
10.4|上涨站稳要花多年,失败只要几周
2020年972日元的低点,大约用了三年才变成2023年2,476日元的收盘;2026年2月的尖峰则在当月就回吐了三分之一,之后九个月至今没有收复。向上的建立很慢,向下的失败很快。
对事件的响应也不对称:11月6日下跌7.24%,直接往2,100日元靠拢;2月的上冲剧烈却没能保持。3月到10月的月收盘从2,459日元逐级降到2,190日元,月高点逐级降低,事件之间是向下的缓慢回落。辅助指标序列没有做可复现的计算,所以本章不据此下判断。
10.5|公开事件之后的价格反应:峰值早于基本面确认,现在价格走在下半年恢复之前
在上述纯价格状态形成之后,再对照公开信息。2月的冲高,与2月2日Strategic Capital和2月24日Effissimo的大量持股申报在时间上重合;5月26/3期财报(KOS亏损)之后跌势延续;7月的地震和10月16日的预告继续压着价格;11月4日的一揽子公告(预测下调、2,100日元折价要约、69至76日元特别分红)之后,11月6日收盘下跌7.24%至2,190日元,市场是按要约价重新定价,不是按亏损定价。
时序上,价格结构的变化早于后来被公开确认的基本面变化:2月的顶部早于5月的财报以及7月、11月的预测下调,此后价格跟着基本面向下。现在它又走在前面:价格停在60月均线与要约价的交汇处,而下半年恢复还没有被证实。1月的三季度业绩要么确认这个决策带,要么打破它。
结构上的矛盾是:价格守在0.60倍账面和净现金资产负债表上,而利润表在经常利润层面亏损。支撑来自资产价值和公司自己的出价(2025年付出2,450日元,2026年要2,100日元左右),图表的下限是一项公司行动,上限是一条尚未出现的价差。这一层对照只是基本面一侧的背景,不改写上面的价格状态。
10.6|后续看月收盘:站回24月均线算确认,跌破2,100日元算失效
强化当前状态的价格行为有三项:一,月收盘重新站上24月均线(2,579日元左右),成交量不低于2023至2024年的水平,把决策带变成底部;二,12月要约结算完成之后,价格守住2,100至2,160日元(即高于要约价的更高低点);三,1月三季度业绩之后,回踩守在2,160日元(60月均线)之上。
削弱或推翻的价格行为有三项:一,月收盘先后跌破2,100日元和2,000日元,放弃2023年以来的区间;二,反弹到2,450至2,580日元区域失败,形成更低的高点并跌破2,160日元;三,收盘跌破2022年低点1,033日元,则完全否定2023年的区间转换。
技术结论把握一般。12月要约结算窗口和1月三季度业绩都还没有发生,公司回购结束后,价格能否继续守住2,100至2,160日元,仍是开放问题。
11|风险与催化剂
11.1|近期有四个可观察的节点,没有一个直接改变价差
12月3日要约截止,12月25日起结算,决定股数和特别分红是69日元还是76日元;12月KOS解散决议;1月下旬的三季度业绩,检验下半年17亿日元经常利润的假设(日期为惯例,尚未确认);2027年5月的27/3期财报,可能带来后续回报框架。
12月的事件改变股数和集团范围,1月的数据裁决预测之争。年末特别分红随要约结果确定。三季度时是否追加回报,目前未知。
11.2|废钢是最大的外部风险,涨势是周期冲高还是新平台尚无答案
每吨5.13万日元(11月5日)加上东京制铁和地区电炉厂的持续上调,说明废钢还在涨。日元走弱加上亚洲需求坚挺,可以在产品价格追上之前,抹掉一年的经常利润:上半年的拖累就是37亿日元。
要观察的有三项:东京制铁和地区电炉厂的采购价是否继续上调,关东出口招标价格,以及日元。这三项会先于财报告诉你下半年恢复是否成立。
11.3|推翻判断的条件有两类:经营一类,资本动作和价格一类
经营一类:下半年经常利润远低于隐含水平,或再出现KOS规模的或有损失。资本一类:要约或后续回报停滞,母公司逆转减持。价格一类:月线收盘先后跌破2,100日元和2,000日元。
任何一条出现,都会让判断转弱,但不会单独终结它。除此之外的风险——母公司关联交易(第07章)、熊本单点事件(第05章)、外汇(第06章)和KOS的税务尾部——各自的传导路径已在相应章节说明。
12|反常识发现
12.1|26/3期的头条亏损是退出事件,但上半年显示国内业务自己也在亏
这两层要分开看:26/3期209亿日元的净亏损是退出事件,持续业务当时接近盈亏平衡;但27/3期上半年,国内持续业务自身经常亏损15.74亿日元。只看头条数字的筛选,会在不同时点向两个方向误判这家公司。以下几项都是本次研究中浮现的发现,没有宣称超出证据的新颖性。
12.2|向母公司回购的设计,把上市规则的约束变成了对少数股东有利的机制
流通股比例只比25%的门槛高3.5个百分点,市场回购会压缩流通股。向日本制铁场外购买,既缩小净资产,又不碰流通股比例,所以上市规则这条约束,反而成为让每股价值增厚的路径。治理结构、上市规则和估值折价,在这里是同一个机制,不是三件事。
12.3|2025年的回购价格高于现在的市价和要约价,回购并非一直在折价
2025年以每股2,450日元回购900万股,高于2026年11月6日的2,190日元和2,100日元的要约价。回购节奏的价值,要看每次的价格,不能只看有没有回购。这个差别在评价后续回报时需要保留。
12.4|活跃投资者的申报,包住了股价历史高点的那个月
Strategic Capital(2月2日)和Effissimo(2月24日)的申报,包住了2月5日创出3,935日元历史高点的那个月;此后价格持续回落。这只是时间上的相邻,不构成因果结论,也不证明申报推动了价格。
13|下一次值得跟踪什么
13.1|下半年能否真的赚到约17亿日元?这决定价差模式是否还成立
问题:在废钢每吨5.13万日元并仍在上涨时,11月预测隐含的下半年经常利润(约17亿日元)能否实现?上半年利润桥里提价只补回废钢拖累的约57%,计划采用什么废钢假设?相关问题:28/3期95亿日元目标里,销量、价差、整合措施各占多少?
重要性:它决定价差模式是否还成立,也决定该信计划还是信折价。反向答案:如果下半年再次落空,这就是一个缓慢缩小的资产池。解决它的证据是27/3期三季度业绩(2027年1月下旬),这个日期在未来,目前没有合理的公开路径可以提前确认。
13.2|日本制铁打算怎么处理51%的持股?这是对少数股东影响最大的变数
问题:2026年12月结算后,日本制铁对51.00%持股的最终打算是什么——长期保持上市子公司、继续分步减持,还是最终全部收购?特别委员会机制是否约束未来的挤出价格?
重要性:持续的折价减持支持判断,挤出或反转则会改变判断。目前未披露。下一份证据是年度控股股东披露和要约结果。
13.3|KOS的最终清算成本和印尼税务诉讼会落在哪里?
问题:KOS清算的最终总成本和完成日期,以及1,560亿印尼盾(约14亿日元)转让定价诉讼的结果。
重要性:KOS规模的新增或有损失是推翻判断的条件之一;目前已知的是约14亿日元,没有证据显示有更大的尾部。印尼法律下的解散文件在日本无法公开取得,下一份证据是解散完成的披露。
13.4|361亿日元的土地值多少钱?哪些厂址会变成过剩用地?
问题:土地账面361亿日元的市场价值是多少;如果并入堺的计划推进,哪些厂址(首先是Onkashima)会成为过剩用地。
重要性:在0.6倍账面时,部分重估就有分量,但如果变现价值低,原本假设的缓冲就不存在。目前没有评估和交易证据。下一份证据是27/3期证券报告的固定资产明细和任何整合公告。
13.5|三年股东提案提了什么、怎么表决?JAPAN-UP信托与Strategic Capital是不是同一个经济持仓?
问题:2024年至2026年的股东提案要求什么,表决结果如何;JAPAN-UP信托的17.48%,与Strategic Capital申报的12.37%是否是同一个经济持仓。
重要性:这决定母公司之下,少数股东实际有多少独立表决权和活跃投资者的杠杆。实际持有人未确认。下一份证据是大量持股报告的变更和股东大会表决结果。
13.6|堺新电炉实测的电耗和每吨成本是多少?电力采购和碳成本又是什么条款?
问题:堺电炉相对计划的实测电耗和每吨现金成本(按日元每吨)是多少;电力采购条款(包括向母公司采购)和GX-ETS每吨成本敞口是多少。
重要性:它们决定113亿日元的资本开支有没有回报、结构性价差是否改善;反向答案意味着28/3期目标失去最主要的内部杠杆。目前只有公司自己的说法,没有公开的实测。下一份证据是27/3期全年资料。
13.7|27/3期之后的股东回报框架是什么?300亿日元额度会用完吗?
问题:2026年要约之后,25/3期至27/3期的300亿日元额外回报额度会不会全部用完,28/3期起用什么框架接续。
重要性:回报计划是判断的引擎,后续框架停滞就是推翻条件之一。下一份证据是27/3期财报和2027年5月的资本政策更新;特别分红的计算口径目前没有公开。
13.8|东京钢铁自己赚不赚钱?东日本整合会不会在28/3期前带来可披露的协同?
问题:东京钢铁的单独盈利和开工率如何;集团的东日本整合能否在28/3期前产生披露的协同。
重要性:它关系到东日本整合是28/3期改善的来源,还是只是一个销售渠道。分部披露没有把这家子公司单独列出。下一份证据是后续财报对东京钢铁的披露。
13.9|这些问题要到2026年12月至2027年5月才有答案,目前没有现成的公开路径
最优先的三项是:下半年废钢假设与计划分解、母公司的最终打算、KOS收尾。其中1月的三季度业绩和12月的事件都在未来,其余需要未披露的文件,所以这里如实保留,不做推测。D1、D2、D3的反向答案会改变评分或行动,并可能触发判断的推翻条件。
14|Kabugami 评分卡
14.1|Kabugami评分48.85分,C级,评分版本V3.2
八个模块的得分相加为48.85分(满分100),评级C。资产负债表和股东回报给出正分,盈利质量、商业结构和护城河拉低了总分。
财务韧性与下行防御:9.1/13(权重13)。自有资本比率76.1%,净现金约73亿日元,两个亏损期营业现金流仍为正,风险是缓慢漏损;集中资金管理存款和关联贷款不能自由取用,KOS清算成本和约14亿日元税务诉讼未定。
竞争优势与结构耐久性:4.9/14(权重14)。普通型钢,投入和产出都由市场定价,仅有区域密度和导轨小众;堺新电炉的节电没有实测,不加分。
盈利质量、现金转化与资本效率:5.1/17(权重17)。上半年经常亏损27.58亿日元,预测下调,ROE目标5%仍低于7%至8%的资本成本;下半年废钢假设未披露,限制了更高的评价。
商业结构、产品、客户与关键依赖:4.4/11(权重11)。需求萎缩且没有订单缓冲,废钢和电力由外部定价,熊本单厂集中。
14.2|估值、资本配置和技术给出中性偏正,治理分最低
估值与安全边际:9.0/15(权重15)。0.60倍PBR有净现金和公司自己的出价托底,但按账面计,不按清算价值计;按正常化盈利是15至17倍市盈率,折价对应资产,不对应盈利。
资本配置与股东回报:7.0/10(权重10)。低于账面的回购执行积极,对每股净资产立即增厚;普通分红为零,27/3期之后的框架未公布。
治理、所有权与管理层:3.5/7(权重7)。特别委员会在这笔关键交易上起了约束作用,但母公司对51%持股的最终打算不明,关联交易条款没有披露。
Kabugami技术结构:5.85/13(权重13)。结构偏中性,价格落在五年均线附近,没有明确的技术优势,也没有决定性的恶化;12月结算窗口和1月业绩都还没发生,价格在回购结束之后能否守住2,100至2,160日元仍是开放问题,不因要约价提供支撑而上调。
14.3|行动建议:放入重点观察名单,小仓位,不依赖股息
暂不追买,也不把它当作盈利复苏标的。观察两个节点:12月初要约结算后,价格能否守住2,100至2,160日元;2027年1月三季度业绩,验证下半年约17亿日元经常利润的假设,以及废钢价格的影响。
只适合能接受价差周期、以账面折价和回购累积每股价值为依据的投资者,仓位宜小,不依赖股息。若下半年再度不及预期、母公司逆转减持、出现KOS规模的新损失,应重新评估;月线收盘先后跌破2,100日元和2,000日元,需要重新审视持有理由。
14.4|V3.2 评分明细
| 模块 | 权重 | 得分 | 理由 |
|---|---|---|---|
| 财务韧性与下行防御 | 13 | 9.1 | 资产负债表远强于利润表。2026年9月末自有资本比率76.1%,每股净资产3,649日元,有息负债约115亿日元,净现金约73亿日元,留存收益约1,150亿日元,没有发行新股。2026年3月期净亏损209.36亿日元,但营业现金流仍为正88亿日元,2027年3月期上半年营业现金流为69亿日元。风险是缓慢漏损,不是流动性悬崖,所以给偏高分,但不给更高。 |
| 竞争优势与结构耐久性 | 14 | 4.9 | 没有明显护城河。产品是普通型钢(角钢、槽钢、工字钢、棒材等),主要原料废钢由出口行情和日元决定,产品价格由国内市场决定,公司两头都是价格接受者。仅有的局部保护是区域工厂密度(熊本是九州南部唯一的电炉一贯工厂)、电梯导轨等有资质门槛的小众产品,以及与新日本制铁共用厂区的成本位置。 |
| 盈利质量、现金转化与资本效率 | 17 | 5.1 | 盈利质量弱,资本效率低于资本成本。2026年3月期营业亏损仅2.59亿日元,净亏损209.36亿日元,主要是KOS退出损失,所以头条亏损夸大了持续业务的恶化。但2027年3月期上半年更差:经常亏损27.58亿日元,营业亏损12.36亿日元,国内持续业务自身经常亏损15.74亿日元。公司对全年经常利润的指引从5月的盈利25亿日元,经7月的盈利10亿日元,下调到11月的亏损11亿日元,上半年实绩甚至低于7月已下调的预期。公司自己测算的资本成本为7%至8%,2024年3月期ROE为2.1%,中期计划2028年3月期ROE目标约5%,也低于资本成本。 |
| 商业结构、产品、客户与关键依赖 | 11 | 4.4 | 商业结构偏弱。需求来自日本建筑、土木和成套设备建设,通过经销商销售,没有在手订单或长期合同平滑周期。集团钢材销量从2025年3月期的104.7万吨降至2026年3月期的91.3万吨,2027年3月期上半年国内持续业务销量为32.1万吨。关键依赖是废钢(出口行情和日元定价)和电力(部分向母公司采购),单一综合工厂集中在熊本。 |
| 估值与安全边际 | 15 | 9 | 估值提供资产层面的安全边际,但不是盈利层面的。2026年11月6日收盘价2,190日元,约为每股净资产3,649日元的0.60倍,按已发行股数计算的市值约926亿日元,而母公司净资产约1,092亿日元;经常亏损使市盈率没有意义。按正常化经常利润50亿至60亿日元、收购后约2,710万股估算,每股收益约130至140日元,约相当于15至17倍市盈率(研究推算,不是公司指引)。折价是对资产的折价,不是对正常化盈利的折价。 |
| 资本配置与股东回报 | 10 | 7 | 股东回报执行具体而积极。2025年以每股2,450日元回购900万股(约220.5亿日元);2026年11月宣布以每股2,100日元自我要约收购至多280万股(约59亿日元),价格较前一交易日收盘折价10.03%,相当于每股净资产的0.58倍,对留存股东每股净资产和每股收益立即增厚。母公司新日本制铁全部应募,持股比例由55.58%降至51.00%。年末特别分红为每股69日元,要约足额成交则为76日元。 |
| 治理、所有权与管理层 | 7 | 3.5 | 治理结构有支撑也有约束。母公司持有56.11%表决权(含间接),同时是电力供应方、集中资金管理存款的对手方和贷方,2026年3月期末仍有167亿日元存款和100亿日元对关联公司贷款。积极投资者持股显著(Strategic Capital 12.37%、Effissimo 6.19%,另有17.48%的日本信托账户,实际持有人未确认),过去三年每年都有股东提案。董事会7名董事中有3名独立董事。对2026年要约,由独立董事组成的特别委员会认为对少数股东无不利,并聘请了独立律师,具有实质约束作用。 |
| Kabugami 技术结构 | 13 | 5.85 | 结构偏中性,没有明确的技术优势,也没有决定性的恶化。1月至11月的月线数据显示,价格在2023年至2024年以放量完成了从1,300至1,800日元长期价格带向上的迁移,2026年2月触及历史高点3,935日元后当月回吐约三分之一,此后九个月月高点逐级降低,收盘由2,607日元降至2,190日元,恰好落在五年均线(约2,156日元)附近,上方是2,450至2,580日元的供应区,下方紧邻2,100日元的公司要约价格。旧的运行区间对价格的重新吸收能力有所削弱,但新的更高区间尚未被确认。 |
总分: 48.85 / 100 评级: C 操作建议: 暂不追买,也不把它当作盈利复苏标的。放入重点观察名单:12月初要约结算后看价格能否守住2,100至2,160日元一带,2027年1月第三季度业绩验证下半年约17亿日元经常利润的假设以及废钢价格的影响。仅适合能接受价差周期、以账面价值折价和回购累积每股价值为依据的投资者,以小仓位参与,不依赖股息;若下半年再次不及预期、母公司逆转减持或出现KOS规模的新或有损失,应重新评估;月线收盘跌破2,100日元再破2,000日元时,需要重新审视持有理由。
15|来源与合规
合规与风险声明
本报告为Kabugami.jp公开研究记录,不构成投资建议、投资招揽、证券买卖推荐、目标价、收益保证或适合性判断;投资者可能损失部分或全部本金。
本报告基于公开资料与研究判断制作。任何评分、估值、情景、技术结构或其他研究判断均可能因事实遗漏、资料时差、解释差异、模型错误、市场、流动性、信用、业务、技术、治理或资本政策变化而偏离实际结果。读者应阅读最新法定披露,并结合自身风险承受能力、资金期限及税务/法律状况独立决策。
15.1|主要依据是公司披露文件,评估基准日为2026年11月8日
研究日期2026年11月8日。主要来源有以下几类。
公司披露:2026年3月期财报(2026年5月12日)、2027年3月期一季度财报(7月30日)、上半年财报及补充说明资料(11月4日)。另有自我要约及特别分红公告和日本制铁应募通知(11月4日)。公司治理报告于2026年6月24日更新,股东数据截至3月31日。还有2025年1月31日的资本成本中期经营计划,以及公司官网的概况和基地页面(11月8日查阅)。
外部资料:路透社11月4日关于日本制铁应募的报道;日刊产业新闻的废钢炉前综合价(11月5日);IRBANK的披露一览、股价指标和融资融券数据;Yahoo Finance 的5449.T月线数据(2001年1月至2026年11月)。价格观察截至11月6日收盘,11月月线未完成。融资融券数据截止于7月17日,早于11月的预测下调。
15.2|仍然无法确认的事项与证据限制
没有取得分析师一致预期、电炉同业估值、土地评估、订单余额、经销商库存、分产品利润率,也没有客户或经销商一侧的独立证据。导轨主导地位仅来自二手资料。
堺新电炉的节电、电力采购条款、CMS和贷款条款、特别委员会的分析内容均未披露。印尼的解散文件在日本无法公开取得。
三季度业绩的日期是惯例时点,不是确认日期。ROIC没有披露,是推断;每股收益15至17倍市盈率是本报告的推算,不是公司指引。
报表阅读是对报表和主要附注的复核,不是审计。IRBANK是二手汇总。
技术部分仅基于价格数据,辅助指标序列未计算。
缺失的资料不能证明结果不好,也不能证明风险不存在;它们只是限制了本报告判断的强度。
15.3|研究目的与免责
本报告基于公开资料,用于研究和交流,不构成买卖建议。评分和评级是研究判断,不保证未来收益。股价可能下跌,包括本报告所述的亏损、废钢价格、母公司行动、单点灾害和外汇等风险。投资者应结合自身情况独立判断。
主要资料来源
- コーポレートガバナンス報告書(最終更新日 2026年6月24日)
- 自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)
- 会社概要 | 大阪製鐵株式会社
- 2026年3月期 決算短信〔日本基準〕(連結)
- 2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)
- 2027年3月期 第2四半期 決算補足説明資料
- 2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移)
- 日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ
- 拠点 | 大阪製鐵株式会社
- 日鉄、子会社の大阪製鉄自社株TOBに応募 議決権比率51%に
- 大阪製鐵株式会社 公式サイト トップページ
- 資本コストや株価を意識した経営の実現に向けた対応について(堺電炉・CO2目標)
- 5449 大阪製鐵 開示資料一覧(IRBANK)
- 5449 大阪製鐵 株価・指標(IRBANK)
- 株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2026/05/12)
- 5449.T 月次OHLCV(Yahoo Finance チャートデータ、2001年1月–2026年11月)
研究发现索引
展开本次 Review 的 93 项研究发现
F001|02|公司由日本制铁控股,经营上是单一分部的国内电炉钢厂
研究范围:开放研究
写入正文:02|公司由日本制铁控股,经营上是单一分部的国内电炉钢厂07|母公司同时是控股股东、卖方和交易对手
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
コーポレートガバナンス報告書(最終更新日 2026年6月24日)怎么使用:直接 / 支持;一手验证:01、23;同业比较:24;其他用途:历史
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:直接 / 支持;一手验证:23、30
会社概要 | 大阪製鐵株式会社怎么使用:直接证据;一手验证:01
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域23) / 历史/同业比较(研究域24)|コーポレートガバナンス報告書(最終更新日 2026年6月24日);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定);直接证据 / 一手证据(研究域01)|会社概要 | 大阪製鐵株式会社
完整研究记录(核对用)
研究原文:Osaka Steel is a consolidated, single-segment electric-arc-furnace (EAF) structural-steel maker listed on TSE Standard and Fukuoka, controlled by Nippon Steel (56.11% of voting rights including indirect holdings; 55.58% of shares ex-treasury at 31 Mar 2026). The parent is also electricity supplier, CMS deposit counterparty and lender. After the Nov 2026 tender the parent's voting ratio steps down to 51.00%, which leaves practical control unchanged.
内部研究类型:control_structure
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Group strategy, financing terms and any future reorganisation are set by the parent. Minority outcomes depend on the pace and price at which the parent chooses to step down.
不确定性(原始记录):The parent's end-state intention for the 51% stake is not disclosed (see research-debt node D2).
F002|06|26/3期209亿日元的亏损主要是退出事件
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、16、28;同业比较:03、06、09、11、15、19、22、35;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳)怎么使用:直接 / 支持;一手验证:32;同业比较:07;其他用途:历史
2026年3月期 決算短信〔日本基準〕(個別業績)怎么使用:直接证据;一手验证:02、16;专项深挖:02、16
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域09) / 历史/同业比较(研究域11) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域07)|2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳);直接证据 / 一手证据(研究域02) / 一手证据(研究域16) / 定向深挖(研究域02) / 定向深挖(研究域16)|2026年3月期 決算短信〔日本基準〕(個別業績)
完整研究记录(核对用)
研究原文:FY3/26's net loss of ¥20,936m is an exit-accounting event. The operating loss was only ¥259m and ordinary profit +¥33m. The Indonesian subsidiary KOS withdrawal loss of ¥19,990m did the damage (impairment ¥14,602m, provision ¥2,550m, inventory write-down ¥1,574m, loan-loss provision ¥1,005m, other ¥258m). Parent-only operating profit was +¥1,078m.
内部研究类型:accounting_reading
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Screening on headline net loss or ROE misprices the name. The charge was largely non-cash, and the January 2025 plan had warned of a roughly ¥20bn exit loss.
不确定性(原始记录):The FY3/26 operating result was near zero, so the continuing business was not clearly profitable even before the H1 FY3/27 deterioration.
F003|01|最强的反证在国内主业:印尼退出后亏损并没有消失
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|最强的反证在国内主业:印尼退出后亏损并没有消失06|27/3期上半年质量更差:价差本身在亏钱14|Kabugami评分48.85分,C级,评分版本V3.2
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15;同业比较:14、16;其他用途:历史
2027年3月期 第2四半期 決算補足説明資料怎么使用:直接 / 支持;一手验证:02
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損)怎么使用:直接 / 支持;一手验证:16
2027年3月期 第2四半期 決算補足説明資料(国内損益・販売量)怎么使用:直接证据;一手验证:05、15
2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)怎么使用:直接证据;一手验证:06、12;专项深挖:06、08、12
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域14) / 历史/同业比较(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域02)|2027年3月期 第2四半期 決算補足説明資料;直接证据 / 支持证据 / 一手证据(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損);直接证据 / 一手证据(研究域05) / 一手证据(研究域15)|2027年3月期 第2四半期 決算補足説明資料(国内損益・販売量);直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域12)|2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)
完整研究记录(核对用)
研究原文:H1 FY3/27 was worse in quality than FY3/26: ordinary loss ¥2,758m (prior ¥1,324m), operating loss ¥1,236m, sales ¥40,951m (−15.8%). The continuing domestic business itself lost ¥1,574m at the ordinary level on ¥37,036m of sales and 321kt of volume. The ordinary-profit bridge was: scrap −¥3.7bn, volume −¥0.8bn, energy and inputs −¥0.4bn, against price +¥2.1bn, cost improvement +¥0.7bn and KOS +¥0.8bn. Special items were the ¥1,890m earthquake loss and a ¥1,408m FX loss.
内部研究类型:counter_evidence
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The loss is not only the exiting Indonesian unit. It is the core domestic spread business under strain, which weakens any claim that exiting KOS alone restores profitability.
不确定性(原始记录):The earthquake effect on the operating bridge is only about −¥0.3bn, so most of the squeeze is spread, not event, driven.
F004|06|全年预测一路下调,下半年的恢复尚无依据
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|全年预测一路下调,下半年的恢复尚无依据
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接 / 支持;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移)怎么使用:直接 / 支持;同业比较:28;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15;同业比较:14、16;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;反向验证:28、35;同业比较:12;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);直接证据 / 支持证据 / 历史/同业比较(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移);直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域14) / 历史/同业比较(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 历史/同业比较(研究域12) / 反证(研究域28) / 反证(研究域35)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:The FY3/27 ordinary-profit guide moved from +¥2,500m (May) to +¥1,000m (July) to −¥1,100m (November), with net profit from +¥1,300m to −¥2,000m. H1 actuals (−¥2,758m) missed even the lowered July H1 bar (−¥1,400m). The November guide implies H2 ordinary profit of about +¥1,700m on ¥50bn of all-domestic sales, with operating profit ¥1,300m. No disclosed bridge yet supports that recovery.
内部研究类型:forecast_credibility
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The implied H2 recovery should be discounted until Q3 evidence arrives. The thesis burden of proof sits on H2 delivery.
不确定性(原始记录):The scrap-price assumption embedded in the H2 plan is undisclosed.
F005|02|利润是一门价差生意:废钢涨得比产品价格快
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第2四半期 決算補足説明資料怎么使用:直接 / 支持;一手验证:02
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:直接 / 支持;一手验证:06、08、12、14;外部现实校验:02、06
2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)怎么使用:直接证据;一手验证:06、12;专项深挖:06、08、12
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:02、16、28;同业比较:03、06、09、11、15、19、22、35;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02)|2027年3月期 第2四半期 決算補足説明資料;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ;直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域12)|2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋);直接证据 / 一手证据(研究域02) / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域09) / 历史/同业比较(研究域11) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Earnings are a spread business: operating profit ≈ domestic volume × (product price − scrap − energy/conversion cost) − fixed costs. In H1 FY3/27, selling-price pass-through of +¥2.1bn recovered only about 57% of the −¥3.7bn scrap drag within the half. The input is priced offshore by export parity and the yen, while the output is priced domestically with a lag of one to two quarters. The spread, not volume, is the swing variable.
内部研究类型:core_economic_mechanism
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Equity is a leveraged claim on a thin spread: ±¥1,000/t on about 700kt of domestic volume is roughly ±¥0.7bn of ordinary profit.
不确定性(原始记录):The company does not publish a ¥/t spread series. The mechanism is inferred from the bridge, so product-level margin is unknown.
F006|03|废钢和电力两项主要投入都不由公司定价
研究范围:开放研究+35项覆盖检查
写入正文:03|废钢和电力两项主要投入都不由公司定价11|废钢是最大的外部风险,涨势是周期冲高还是新平台尚无答案15|主要依据是公司披露文件,评估基准日为2026年11月8日
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:直接 / 支持;一手验证:06、08、12、14;外部现实校验:02、06
2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)怎么使用:直接证据;一手验证:06、12;专项深挖:06、08、12
コーポレートガバナンス報告書(親会社との取引)怎么使用:直接证据;一手验证:06、07、32;专项深挖:06、07、32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ;直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域12)|2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋);直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域32) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域32)|コーポレートガバナンス報告書(親会社との取引)
完整研究记录(核对用)
研究原文:Ferrous scrap is the dominant variable cost and was still rising at the review date. The Nikkan Sangyo composite mill-gate price was ¥51,300/t (H2 grade) on 5 Nov 2026, after repeated ¥500–1,000/t purchase-price increases by Tokyo Steel and regional EAF makers, with the Kanto export tender above ¥52,000/t. Scrap is set at the margin by Asian export bids and the yen. Whether this is a cycle spike or a re-based plateau is unresolved. Electricity, partly bought from the parent, is a second external cost leg.
内部研究类型:input_cost_dependency
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A weak yen with firm Asian demand can erase a year of ordinary profit before pricing responds. The H1 drag was ¥3.7bn.
不确定性(原始记录):Power purchase terms and the scrap-inventory valuation policy are undisclosed. Cycle spike versus plateau is open.
F007|04|同业面对同样的废钢价格,竞争约束的是价差水平,不是方向
研究范围:开放研究
写入正文:04|同业面对同样的废钢价格,竞争约束的是价差水平,不是方向
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:直接证据;一手验证:06、08、12、14;外部现实校验:02、06
拠点 | 大阪製鐵株式会社怎么使用:直接证据;一手验证:03、07、08、09、10
日鉄、子会社の大阪製鉄自社株TOBに応募 議決権比率51%に怎么使用:直接证据;外部现实校验:08、30、31
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ;直接证据 / 一手证据(研究域03) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10)|拠点 | 大阪製鐵株式会社;直接证据 / 外部现实(研究域08) / 外部现实(研究域30) / 外部现实(研究域31)|日鉄、子会社の大阪製鉄自社株TOBに応募 議決権比率51%に
完整研究记录(核对用)
研究原文:Competitors face the same scrap price. Tokyo Steel (largest independent EAF maker, whose published scrap bids set the regional cost pace), Yamato Kogyo (sections) and integrated groups such as JFE overlap in products. Industry-wide product price hikes recur in autumn 2026 when scrap rises. Competition therefore disciplines the level of the spread more than its direction. Large-EAF conversions by integrated makers toward the late 2020s would add competition for scrap and for sections. Osaka Steel is a price-taker both ways.
内部研究类型:competitive_set
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Peer price hikes support pass-through. A late-decade large-EAF build-out would pressure the spread from both sides. Relative cost position is the only durable defence.
不确定性(原始记录):Realised market shares by product and import penetration are not publicly available.
F008|03|需求在萎缩,而且没有订单缓冲
研究范围:开放研究+35项覆盖检查
写入正文:03|需求在萎缩,而且没有订单缓冲14|Kabugami评分48.85分,C级,评分版本V3.2
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(販売量の推移)怎么使用:直接 / 支持;一手验证:11;专项深挖:11;同业比较:02、05;其他用途:历史
2027年3月期 第2四半期 決算補足説明資料(国内損益・販売量)怎么使用:直接 / 支持;一手验证:05、15
2026年3月期 決算短信〔日本基準〕(連結)(仕向地別売上)怎么使用:直接证据;一手验证:05、14、15;专项深挖:05、14、15
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域11) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 定向深挖(研究域11)|2026年3月期 決算短信〔日本基準〕(連結)(販売量の推移);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域15)|2027年3月期 第2四半期 決算補足説明資料(国内損益・販売量);直接证据 / 一手证据(研究域05) / 一手证据(研究域14) / 一手证据(研究域15) / 定向深挖(研究域05) / 定向深挖(研究域14) / 定向深挖(研究域15)|2026年3月期 決算短信〔日本基準〕(連結)(仕向地別売上)
完整研究记录(核对用)
研究原文:Demand is structurally shrinking. Group steel volume fell from 1,047kt (FY3/25) to 913kt (FY3/26), and H1 FY3/27 volume of 369kt includes KOS's final shipments, with domestic continuing volume at 321kt. End markets are Japanese building, civil works and plant construction, sold through distributors. FY3/26 revenue by customer location was Japan ¥66.8bn, Indonesia ¥15.8bn and other ¥12.4bn. There is no backlog or contracted revenue to smooth the cycle.
内部研究类型:demand_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Any recovery case should assume flat-to-down volume, so price and mix must do the work. Terminal value of capacity is low and the return of capital matters more than reinvestment.
不确定性(原始记录):Order backlog, distributor inventory after the earthquake quarter and industry-level demand forecasts were not gathered.
F009|02|印尼退出让集团变成纯国内钢厂,同时带走增长期权
研究范围:开放研究+35项覆盖检查
写入正文:02|印尼退出让集团变成纯国内钢厂,同时带走增长期权
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(仕向地別売上)怎么使用:直接 / 支持;一手验证:05、14、15;专项深挖:05、14、15
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接 / 支持;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域14) / 一手证据(研究域15) / 定向深挖(研究域05) / 定向深挖(研究域14) / 定向深挖(研究域15)|2026年3月期 決算短信〔日本基準〕(連結)(仕向地別売上);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)
完整研究记录(核对用)
研究原文:From H2 FY3/27 the group becomes effectively a domestic-only EAF maker. The H2 plan's ¥50.0bn of sales is entirely domestic and the ¥15.8bn Indonesian revenue stream disappears. Headcount fell from 1,074 to 918, so the domestic cost base is unchanged in size. Most emerging-market FX and operating noise leaves, at the cost of the growth option Indonesia was meant to provide.
内部研究类型:perimeter_change
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The FY3/28 debate becomes a pure domestic-spread debate with cleaner but more cyclical revenue.
不确定性(原始记录):Domestic fixed-cost absorption at about 700kt annualised volume is untested.
F010|03|产品是普通型钢,电梯导轨只是很小的一块
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
拠点 | 大阪製鐵株式会社(製品・拠点の詳細)怎么使用:直接 / 支持;一手验证:03、10;专项深挖:03、08、10
大阪製鐵株式会社 公式サイト トップページ怎么使用:直接 / 支持;一手验证:03
拠点 | 大阪製鐵株式会社怎么使用:直接证据;一手验证:03、07、08、09、10
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10)|拠点 | 大阪製鐵株式会社(製品・拠点の詳細);直接证据 / 支持证据 / 一手证据(研究域03)|大阪製鐵株式会社 公式サイト トップページ;直接证据 / 一手证据(研究域03) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10)|拠点 | 大阪製鐵株式会社
完整研究记录(核对用)
研究原文:The slate is ordinary structural steel: equal and unequal angles, channels, I-beams, round and deformed bars, rebar couplers, flat and square bars, special sections, light rails, elevator guide rails and billets. Production is split by site: Sakai (angles, channels, guide rails), Kumamoto (deformed and round bars, angles), Kishiwada (small-lot rolling), Onkashima (light-rail and guide-rail processing) and Tokyo Kohtetsu (angles).
内部研究类型:product_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The book is mostly commodity and should not be valued with a speciality multiple.
不确定性(原始记录):Revenue and margin by product line are undisclosed.
F011|05|导轨是最接近护城河的一块,体量太小
研究范围:开放研究+35项覆盖检查
写入正文:05|导轨是最接近护城河的一块,体量太小15|仍然无法确认的事项与证据限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
拠点 | 大阪製鐵株式会社(製品・拠点の詳細)怎么使用:直接 / 支持;一手验证:03、10;专项深挖:03、08、10
拠点 | 大阪製鐵株式会社怎么使用:直接 / 支持;一手验证:03、07、08、09、10
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10)|拠点 | 大阪製鐵株式会社(製品・拠点の詳細);直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10)|拠点 | 大阪製鐵株式会社
完整研究记录(核对用)
研究原文:Elevator guide rails and light rails are the closest thing to a niche moat. The company is regarded as the dominant domestic guide-rail supplier, which ties a small, higher-specification slice of revenue to elevator OEM and renewal demand rather than bulk construction. It is small next to commodity angles and channels and no segment disclosure isolates its margin.
内部研究类型:niche_position
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):It softens spread exposure at the margin and is not a basis for premium valuation.
不确定性(原始记录):The dominance claim rests on secondary sources and is held at inference strength. Size and margin are unknown.
F012|03|工厂网络带来区域密度,也把实物风险集中在少数地点
研究范围:开放研究+35项覆盖检查
写入正文:03|工厂网络带来区域密度,也把实物风险集中在少数地点05|区域密度是优势,地震证明它同时是风险
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
拠点 | 大阪製鐵株式会社怎么使用:直接 / 支持;一手验证:03、07、08、09、10
拠点 | 大阪製鐵株式会社(東京鋼鐵)怎么使用:直接 / 支持;一手验证:07、09;专项深挖:07、09
拠点 | 大阪製鐵株式会社(岸和田工場・大阪事業所)怎么使用:直接 / 支持
拠点 | 大阪製鐵株式会社(西日本熊本工場)怎么使用:直接证据;一手验证:09;专项深挖:09
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10)|拠点 | 大阪製鐵株式会社;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域09) / 定向深挖(研究域07) / 定向深挖(研究域09)|拠点 | 大阪製鐵株式会社(東京鋼鐵);直接证据 / 支持证据|拠点 | 大阪製鐵株式会社(岸和田工場・大阪事業所);直接证据 / 一手证据(研究域09) / 定向深挖(研究域09)|拠点 | 大阪製鐵株式会社(西日本熊本工場)
完整研究记录(核对用)
研究原文:The network has four domestic sites and subsidiaries: Sakai (integrated flagship inside the parent's Kansai Works), Nishi-Nihon Kumamoto (integrated, the only EAF plant in southern Kyushu), Kishiwada (rolling only), Osaka/Onkashima (processing), plus Tokyo Kohtetsu in Oyama, Tochigi (eastern Japan, consolidated since 2016) and two logistics subsidiaries. Regional density gives freight and service advantages and the plants are hard to replicate. The mid-term plan contemplates consolidating Onkashima into Sakai.
内部研究类型:production_network
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Regional position supports a mid-single-digit through-cycle margin rather than the losses of an undifferentiated price-taker, if plants run at plan. The same density concentrates physical risk.
不确定性(原始记录):Utilisation by plant, Tokyo Kohtetsu's standalone profitability and the Onkashima consolidation outcome are not disclosed.
F013|06|堺新电炉的节电数字还没有实测
研究范围:开放研究+35项覆盖检查
写入正文:06|堺新电炉的节电数字还没有实测
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2027年3月期 第2四半期 決算補足説明資料(環境・ブランド)怎么使用:直接 / 支持;一手验证:04;专项深挖:04
資本コストや株価を意識した経営の実現に向けた対応について(堺電炉・CO2目標)怎么使用:直接 / 支持;一手验证:04、13;专项深挖:04、13;同业比较:20;其他用途:历史
資本コストや株価を意識した経営の実現に向けた対応について(設備投資・KOS監視ルール)怎么使用:直接证据;一手验证:33;同业比较:04;其他用途:历史
2027年3月期 第2四半期 決算補足説明資料(減価償却・設備投資実績)怎么使用:直接证据;一手验证:20;专项深挖:20
2027年3月期 第2四半期 決算補足説明資料(設備投資・人員)怎么使用:直接证据;一手验证:20
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域04) / 定向深挖(研究域04)|2027年3月期 第2四半期 決算補足説明資料(環境・ブランド);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域13) / 历史/同业比较(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域13)|資本コストや株価を意識した経営の実現に向けた対応について(堺電炉・CO2目標);直接证据 / 一手证据(研究域33) / 历史/同业比较(研究域04)|資本コストや株価を意識した経営の実現に向けた対応について(設備投資・KOS監視ルール);直接证据 / 一手证据(研究域20) / 定向深挖(研究域20)|2027年3月期 第2四半期 決算補足説明資料(減価償却・設備投資実績);直接证据 / 一手证据(研究域20)|2027年3月期 第2四半期 決算補足説明資料(設備投資・人員)
完整研究记录(核对用)
研究原文:A new energy-saving, low-CO2 electric furnace at Sakai started in February 2026 (later than the October 2025 plan date). It has scrap preheating designed for about −100kWh/t of power and −10kt/yr of CO2. The company presents an improvement of about 80% in electricity use against the initial target, and the phrasing is ambiguous. Construction-basis capex was ¥8.2bn (FY3/25), ¥11.3bn (FY3/26) and ¥3.4bn (H1 FY3/27), against depreciation of ¥4.6–4.7bn per year. The three-year plan is about ¥37bn.
内部研究类型:capex_and_cost_position
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):It is the main internal lever on structural spread. If realised savings are at plan, mid-cycle profit rises. If not, ¥11.3bn of capex earns a weak return in a shrinking market.
不确定性(原始记录):Measured power intensity and ¥/t savings are not disclosed (see research-debt node D6).
F014|03|脱碳目前是定位,没有收入
研究范围:开放研究+35项覆盖检查
写入正文:03|脱碳目前是定位,没有收入
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期 決算補足説明資料(環境・ブランド)怎么使用:直接 / 支持;一手验证:04;专项深挖:04
資本コストや株価を意識した経営の実現に向けた対応について(堺電炉・CO2目標)怎么使用:直接证据;一手验证:04、13;专项深挖:04、13;同业比较:20;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域04) / 定向深挖(研究域04)|2027年3月期 第2四半期 決算補足説明資料(環境・ブランド);直接证据 / 一手证据(研究域04) / 一手证据(研究域13) / 历史/同业比较(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域13)|資本コストや株価を意識した経営の実現に向けた対応について(堺電炉・CO2目標)
完整研究记录(核对用)
研究原文:Decarbonisation is being commercialised at the margin: the RECOS non-fossil-electricity steel brand launched in April 2026, SGBP 4 Ticks certification was obtained, the CDP score rose from B− to B, and own-use solar was added at Kumamoto. The company targets −46% CO2 by FY2030 versus 2013 and carbon neutrality by 2050. EAF is structurally lower-CO2 than blast furnaces.
内部研究类型:emerging_product_positioning
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):It positions for future green-steel demand and carbon-cost advantage rather than delivering current revenue.
不确定性(原始记录):GX-ETS cost per tonne and the RECOS revenue contribution are unquantified.
F015|06|资产负债表远强于利润表,但不是所有现金都能自由支配
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论06|资产负债表远强于利润表,但不是所有现金都能自由支配14|Kabugami评分48.85分,C级,评分版本V3.2
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接 / 支持;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
2027年3月期 第2四半期 決算補足説明資料怎么使用:直接 / 支持;一手验证:02
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接证据;一手验证:18、21、25、29、32;专项深挖:18、21、25、29、32
2027年3月期 第2四半期 決算補足説明資料(ネットキャッシュ・BPS)怎么使用:直接证据;一手验证:18、29;专项深挖:18、27、29
2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー)怎么使用:直接证据;一手验证:17;专项深挖:17
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(キャッシュ・フロー)怎么使用:直接证据;一手验证:17、19;专项深挖:17、19
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);直接证据 / 支持证据 / 一手证据(研究域02)|2027年3月期 第2四半期 決算補足説明資料;直接证据 / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態);直接证据 / 一手证据(研究域18) / 一手证据(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域27) / 定向深挖(研究域29)|2027年3月期 第2四半期 決算補足説明資料(ネットキャッシュ・BPS);直接证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー);直接证据 / 一手证据(研究域17) / 一手证据(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(キャッシュ・フロー)
完整研究记录(核对用)
研究原文:The balance sheet is a fortress relative to the P&L: equity ratio 76.1% at Sep 2026, BPS ¥3,649, net cash of about ¥7.3bn after about ¥11.5bn of interest-bearing debt (company slides), retained earnings ¥115.0bn, tangible fixed assets ¥71.6bn and no equity issuance. Cash and equivalents were ¥18,789m, plus ¥8,124m in parent CMS deposits and ¥10,000m of loans to related companies. Operating cash flow stayed positive in both loss periods (+¥8,821m in FY3/26; +¥6,867m in H1 FY3/27).
内部研究类型:financial_resilience
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The strategy can be funded without the P&L, so the debate is the pace and price of capital returns, not solvency. Risk is slow value leakage and capital idleness.
不确定性(原始记录):Pension and other fixed liabilities were not separately examined. CMS and related-party balances are not freely available cash for ordinary shareholders.
F016|06|现金流在亏损期仍为正,但上半年含不可年化的营运资金释放
研究范围:35项覆盖检查
写入正文:06|现金流在亏损期仍为正,但上半年含不可年化的营运资金释放
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー)怎么使用:直接证据;一手验证:17;专项深挖:17
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(キャッシュ・フロー)怎么使用:直接证据;一手验证:17、19;专项深挖:17、19
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接证据;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
2027年3月期 第2四半期 決算補足説明資料(減価償却・設備投資実績)怎么使用:直接证据;一手验证:20;专项深挖:20
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー);直接证据 / 一手证据(研究域17) / 一手证据(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(キャッシュ・フロー);直接证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);直接证据 / 一手证据(研究域20) / 定向深挖(研究域20)|2027年3月期 第2四半期 決算補足説明資料(減価償却・設備投資実績)
完整研究记录(核对用)
研究原文:Cash conversion is intact for now. FY3/26 operating cash flow was +¥8,821m against a ¥20.9bn net loss (non-cash KOS charges). H1 FY3/27 operating cash flow was +¥6,867m (prior +¥2,903m) against a ¥3.0bn net loss, helped by working-capital release as volumes fell. FY3/26 capex of ¥10,683m left free cash flow roughly neutral before the ¥22,076m buyback. The engine is depreciation of ¥4.6–4.7bn per year plus a falling-volume working-capital release on receivables of ¥20.1bn and product inventory of ¥17.0bn.
内部研究类型:cash_conversion_mechanism
内部来源标记:COVERAGE35
普通股东含义(原始记录):Cash generation, not accounting profit, funds the return programme. H1 operating cash flow contains a non-recurring working-capital component that should not be annualised.
不确定性(原始记录):The working-capital release ends when volume stabilises. Inventory tonnes and scrap-stock valuation into the November scrap rise are unknown.
F017|02|印尼退出让集团变成纯国内钢厂,同时带走增长期权
研究范围:开放研究+35项覆盖检查
写入正文:02|印尼退出让集团变成纯国内钢厂,同时带走增长期权
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳)怎么使用:直接 / 支持;一手验证:32;同业比较:07;其他用途:历史
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:直接 / 支持;一手验证:30、33
2027年3月期 第2四半期 決算補足説明資料(KOS借入返済)怎么使用:直接证据
2027年3月期 第1四半期決算短信〔日本基準〕(連結)(KOS最終四半期)怎么使用:直接证据;一手验证:04
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域07)|2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK);直接证据|2027年3月期 第2四半期 決算補足説明資料(KOS借入返済);直接证据 / 一手证据(研究域04)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)(KOS最終四半期)
完整研究记录(核对用)
研究原文:KOS (PT Krakatau Osaka Steel, 86% Osaka Steel / 14% Krakatau Steel) stopped operations in June 2026 after the January 2026 stop decision. A dissolution policy was resolved on 12 May 2026 and the dissolution resolution is expected in December 2026. KOS repaid US$71m (about ¥11.5bn) to Nippon Steel North America on 10 Jul 2026. It had net assets of −¥7,181m at Dec 2025 and a final-quarter ordinary loss of ¥343m on 28kt. A January 2025 plan monitoring rule (quarterly structural free cash flow) preceded the exit.
内部研究类型:exit_process
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A recurring loss-maker and about ¥15.8bn of revenue leave the group. The Indonesian chapter closes at a recognised cost of ¥19,990m, with no continuing strategic value after liquidation.
不确定性(原始记录):The terms of the split with the minority JV partner and the final liquidation cost and date are undisclosed (see research-debt node D3).
F018|06|KOS收尾还留着约14亿日元的税务尾部
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク)怎么使用:直接 / 支持;一手验证:35;专项深挖:35
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接证据;一手验证:18、21、25、29、32;专项深挖:18、21、25、29、32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域35) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク);直接证据 / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)
完整研究记录(核对用)
研究原文:Indonesian tax authorities assessed additional transfer-pricing tax of IDR 156bn (about ¥1.4bn) against KOS. KOS has sued in the tax court and the matter is pending. The filing warns that a loss would cost the tax and could delay the dissolution. The tax dispute is excluded from the provisions disclosed. Remaining provisions on the Sep 2026 balance sheet are ¥571m for business withdrawal and ¥1,227m for the disaster.
内部研究类型:contingent_liability
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):It is a modest but real contingent loss against the ¥19,990m already recognised. It is not large against ¥109bn of equity.
不确定性(原始记录):Litigation outcome and provision adequacy for the KOS tail are unknown.
F019|07|电力、资金存放和贷款都是关联交易,靠委员会审议约束
研究范围:开放研究+35项覆盖检查
写入正文:07|电力、资金存放和贷款都是关联交易,靠委员会审议约束
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期 決算補足説明資料(KOS借入返済)怎么使用:直接 / 支持
コーポレートガバナンス報告書(親会社との取引)怎么使用:直接 / 支持;一手验证:06、07、32;专项深挖:06、07、32
查看完整证据标签(核对用)
直接证据 / 支持证据|2027年3月期 第2四半期 決算補足説明資料(KOS借入返済);直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域32) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域32)|コーポレートガバナンス報告書(親会社との取引)
完整研究记录(核对用)
研究原文:Group financing entanglement with the parent is being reduced but remains material. KOS repaid US$71m to Nippon Steel North America in July 2026. At FY3/26 year-end Osaka Steel still held ¥16.7bn of CMS deposits and ¥10.0bn of loans to related companies. It buys electricity and other items from Nippon Steel on stated ordinary terms, with CMS use deliberated by the special committee.
内部研究类型:related_party_financing
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Cash-like lines partly sit with the controlling parent, so accessibility depends on parent goodwill and the committee process. Value transfer risk runs through power, CMS and loan pricing.
不确定性(原始记录):Pricing basis of parent power purchases and terms of CMS and loans are not disclosed.
F020|08|2026年的要约回购:以0.58倍净资产从母公司买股,立即增厚留存股东
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论08|2026年的要约回购:以0.58倍净资产从母公司买股,立即增厚留存股东
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ怎么使用:直接 / 支持
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:直接 / 支持;一手验证:23、30
自己株式の公開買付けに関するお知らせ(買付価格の算定根拠)怎么使用:直接证据;一手验证:25、29、35;专项深挖:25、27、29、31、35
2027年3月期期末配当予想の修正に関するお知らせ怎么使用:直接证据;一手验证:26;专项深挖:26
查看完整证据标签(核对用)
直接证据 / 支持证据|自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ;直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定);直接证据 / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域31) / 定向深挖(研究域35)|自己株式の公開買付けに関するお知らせ(買付価格の算定根拠);直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|2027年3月期期末配当予想の修正に関するお知らせ
完整研究记录(核对用)
研究原文:On 4 Nov 2026 the company resolved a self tender offer for up to 2.8m shares (9.36% of shares ex-treasury) at ¥2,100, a 10.03% discount to the ¥2,334 close of 2 Nov (11.47% to the one-month and 17.71% to the three-month average). The price is 0.58x BPS, with a purchase period of 5 Nov–3 Dec, settlement from 25 Dec and total funds of about ¥5.9bn. Nippon Steel tenders all 16,629,030 shares and is allotted pro rata to the cap, so its voting ratio falls from 55.58% to 51.00%. The year-end special dividend is ¥69, rising to ¥76 if the offer fills.
内部研究类型:capital_action
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Buying parent shares at 0.58x BPS is immediately BPS- and EPS-accretive to remaining holders, and minorities are not asked to sell. The offer price also serves as a soft market floor.
不确定性(原始记录):The parent's end-state intention and any constraint on a future squeeze-out price remain unresolved.
F021|08|从母公司场外购买,是为了保住流通股比例
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
自己株式の公開買付けに関するお知らせ(流通株式比率の維持)怎么使用:直接 / 支持;一手验证:13;专项深挖:13
コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率)怎么使用:直接 / 支持;一手验证:13、24;反向验证:09
日鉄、子会社の大阪製鉄自社株TOBに応募 議決権比率51%に怎么使用:直接证据;外部现实校验:08、30、31
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 定向深挖(研究域13)|自己株式の公開買付けに関するお知らせ(流通株式比率の維持);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域24) / 反证(研究域09)|コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率);直接证据 / 外部现实(研究域08) / 外部现实(研究域30) / 外部现实(研究域31)|日鉄、子会社の大阪製鉄自社株TOBに応募 議決権比率51%に
完整研究记录(核对用)
研究原文:The tender is deliberately float-preserving. Buying off-market from Nippon Steel, whose shares are already outside the tradable float, shrinks equity without touching the 28.54% tradable-share ratio, which sits only about 3.5 points above the TSE Standard 25% continued-listing threshold. Ordinary market purchases would shrink the float, so the structure protects the listing while the parent's stake steps down toward 51%. Reuters frames it the same way.
内部研究类型:listing_rule_constraint
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The listing rule dictates the form of buyback, which explains why the repurchase comes from the parent. A thin 3.5-point buffer limits market-based repurchase capacity.
不确定性(原始记录):Any TSE policy change on parent–child listings could force a structural decision. This is an unquantified tail.
F022|08|ROE低于资本成本,回购就是主要的价值杠杆
研究范围:开放研究+35项覆盖检查
写入正文:08|ROE低于资本成本,回购就是主要的价值杠杆14|估值、资本配置和技术给出中性偏正,治理分最低
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)怎么使用:直接 / 支持;一手验证:22;同业比较:13、17;其他用途:历史
コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率)怎么使用:直接 / 支持;一手验证:13、24;反向验证:09
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:直接 / 支持;一手验证:30、33
5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯)怎么使用:直接 / 支持;一手验证:26、33;专项深挖:26、33;同业比较:25;其他用途:历史
資本コストや株価を意識した経営の実現に向けた対応について(還元枠組み)怎么使用:直接证据;一手验证:20;专项深挖:20;同业比较:26;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー)怎么使用:支持证据;一手验证:17;专项深挖:17
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域13) / 历史/同业比较(研究域17)|資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域24) / 反证(研究域09)|コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域33) / 历史/同业比较(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域33)|5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯);直接证据 / 一手证据(研究域20) / 历史/同业比较(研究域26) / 定向深挖(研究域20)|資本コストや株価を意識した経営の実現に向けた対応について(還元枠組み);支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー)
完整研究记录(核对用)
研究原文:The 2025 market tender (9,000,000 shares, 21.29% of issued, ¥22,050m at ¥2,450), the 2026 discounted tender from the parent and the special dividend form one continuous capital-efficiency programme. It targets the sub-1x PBR and the ¥152bn equity pile under activist pressure. The January 2025 framework promised a roughly 30% payout plus up to ¥30bn of additional returns over FY3/25–FY3/27 from about ¥54bn of cash. Equity is to be compressed from ¥152.2bn toward ¥135bn by March 2028. A previously planned treasury cancellation was withdrawn on 8 Apr 2025.
内部研究类型:capital_allocation_regime
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Each below-book buyback transfers value from sellers to remaining holders. BPS compounds per share even in loss years. The 2025 buyback was priced at ¥2,450, above both the ¥2,190 market and the ¥2,100 tender.
不确定性(原始记录):The return framework after FY3/27 and the counting rules of the ¥30bn envelope are unknown (see research-debt node D7).
F023|08|近三成已发行股份是库存股,每股数字要按扣除库存股计算
研究范围:开放研究+35项覆盖检查
写入正文:08|近三成已发行股份是库存股,每股数字要按扣除库存股计算
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(発行済株式数・自己株式)怎么使用:直接证据;一手验证:01、25;专项深挖:01、25;同业比较:18、21;其他用途:历史
5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯)怎么使用:直接证据;一手验证:26、33;专项深挖:26、33;同业比较:25;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接证据;一手验证:18、21、25、29、32;专项深挖:18、21、25、29、32
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域25) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 定向深挖(研究域01) / 定向深挖(研究域25)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(発行済株式数・自己株式);直接证据 / 一手证据(研究域26) / 一手证据(研究域33) / 历史/同业比较(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域33)|5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯);直接证据 / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)
完整研究记录(核对用)
研究原文:Almost three in ten issued shares are treasury stock: 12,361,600 of 42,279,982 at Sep 2026, carried at −¥26,591m, leaving 29,918,382 outstanding before the November tender. The shrinkage programme is well advanced and treasury shares rose from 3.36m to 12.36m in FY3/26. The withdrawn 2025 cancellation plan is the main unfinished housekeeping. Treasury stock depresses reported equity optics while raising per-share value.
内部研究类型:share_count_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Per-share metrics should be read on ex-treasury shares. Market capitalisation on an issued-share basis (¥92.6bn) overstates economic capitalisation. Whether treasury shares are ever cancelled affects residual value and optics.
不确定性(原始记录):Cancellation policy and whether treasury shares will be held indefinitely are unknown.
F024|08|普通分红已被亏损清零,回报来自要约和特别分红
研究范围:开放研究+35项覆盖检查
写入正文:08|普通分红已被亏损清零,回报来自要约和特别分红
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(配当)怎么使用:直接 / 支持;一手验证:26;专项深挖:26
2027年3月期期末配当予想の修正に関するお知らせ怎么使用:直接 / 支持;一手验证:26;专项深挖:26
資本コストや株価を意識した経営の実現に向けた対応について(還元枠組み)怎么使用:直接 / 支持;一手验证:20;专项深挖:20;同业比较:26;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|2026年3月期 決算短信〔日本基準〕(連結)(配当);直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|2027年3月期期末配当予想の修正に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域20) / 历史/同业比较(研究域26) / 定向深挖(研究域20)|資本コストや株価を意識した経営の実現に向けた対応について(還元枠組み)
完整研究记录(核对用)
研究原文:The ordinary dividend has been zeroed by losses: ¥34 in FY3/25 (41% payout), ¥0 in FY3/26, and an interim ¥0 for FY3/27. The FY3/27 year-end is planned as a special dividend only (¥69, or ¥76 if the tender fills; about ¥2.06bn). The stated policy is a consolidated payout ratio of about 30%. Returns arrive as tenders and specials sized to the discount, not as a formula yield.
内部研究类型:shareholder_return_profile
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):For a total-return holder the programme is the thesis. For an income holder it is unreliable by design, and the 3.15% forecast yield rests on a one-off special.
不确定性(原始记录):The post-FY3/27 framework is unknown.
F025|09|中期目标已偏离轨道,即使达成也低于资本成本
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
資本コストや株価を意識した経営の実現に向けた対応について(中計目標)怎么使用:直接 / 支持;一手验证:11、22、28;专项深挖:11、22、28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域22) / 一手证据(研究域28) / 定向深挖(研究域11) / 定向深挖(研究域22) / 定向深挖(研究域28)|資本コストや株価を意識した経営の実現に向けた対応について(中計目標)
完整研究记录(核对用)
研究原文:The January 2025 mid-term plan targets FY3/28 sales of ¥125bn, ordinary profit ¥9.5bn and ROE of about 5%. It was set before the FY3/26 KOS loss and the FY3/27 downgrade path. The target ROE stays below the plan's own 7–8% CAPM cost of equity.
内部研究类型:company_target
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Even full delivery would not reach the cost of equity by the company's own numbers.
不确定性(原始记录):The decomposition of the ¥9.5bn between volume, spread and consolidation measures is not disclosed (see research-debt node D1).
F026|01|最强的反证在国内主业:印尼退出后亏损并没有消失
研究范围:开放研究+35项覆盖检查
写入正文:01|最强的反证在国内主业:印尼退出后亏损并没有消失09|中期目标已偏离轨道,即使达成也低于资本成本
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接 / 支持;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
資本コストや株価を意識した経営の実現に向けた対応について(中計目標)怎么使用:直接 / 支持;一手验证:11、22、28;专项深挖:11、22、28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域22) / 一手证据(研究域28) / 定向深挖(研究域11) / 定向深挖(研究域22) / 定向深挖(研究域28)|資本コストや株価を意識した経営の実現に向けた対応について(中計目標)
完整研究记录(核对用)
研究原文:The mid-term targets are now off-track. Reaching ¥9.5bn of ordinary profit in FY3/28 from a guided −¥1.1bn in FY3/27 requires a spread recovery larger than anything the H1 bridge shows in motion. The plan's credibility rests on scrap normalisation and price pass-through rather than on announced initiatives.
内部研究类型:counter_evidence
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A re-rating based on plan delivery is not supported by current evidence, so the discount to book is defensible at the current loss run-rate.
不确定性(原始记录):This is an inference. A fast scrap normalisation could close part of the gap and the plan is not formally withdrawn.
F027|08|ROE低于资本成本,回购就是主要的价值杠杆
研究范围:开放研究+35项覆盖检查
写入正文:08|ROE低于资本成本,回购就是主要的价值杠杆09|资本效率差距是估值折价的来源,回购是缩小它的方式
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
資本コストや株価を意識した経営の実現に向けた対応について(ROEと資本コスト)怎么使用:直接 / 支持;一手验证:22;专项深挖:22
資本コストや株価を意識した経営の実現に向けた対応について(中計目標)怎么使用:直接证据;一手验证:11、22、28;专项深挖:11、22、28
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域22) / 定向深挖(研究域22)|資本コストや株価を意識した経営の実現に向けた対応について(ROEと資本コスト);直接证据 / 一手证据(研究域11) / 一手证据(研究域22) / 一手证据(研究域28) / 定向深挖(研究域11) / 定向深挖(研究域22) / 定向深挖(研究域28)|資本コストや株価を意識した経営の実現に向けた対応について(中計目標)
完整研究记录(核对用)
研究原文:The company documents its own value gap: FY3/24 ROE of 2.1% against a CAPM cost of equity of 7–8%, with the shares below book for years. Even the plan's FY3/28 ROE target of about 5% would not cover the stated cost of equity. ROIC is not disclosed and is inferred to track ROE given negligible leverage.
内部研究类型:capital_efficiency_gap
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Every yen retained destroys value and every yen returned below book creates it. That is why buybacks, not operations, are the primary value engine for now.
不确定性(原始记录):Whether a successor plan after FY3/28 sets an ROE target at or above the cost of equity is unknown.
F028|09|下行保护按账面算,不按清算价值算
研究范围:开放研究+35项覆盖检查
写入正文:09|下行保护按账面算,不按清算价值算
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接 / 支持;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接 / 支持;一手验证:18、21、25、29、32;专项深挖:18、21、25、29、32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)
完整研究记录(核对用)
研究原文:Land is carried at ¥36.1bn (Sep 2026), at historical cost across long-held plant sites in the Osaka, Sakai, Kishiwada, Kumamoto and Oyama areas. It is the largest single candidate for hidden asset value, especially if sites such as Onkashima become surplus under the Sakai consolidation. No appraisal or market-value disclosure was found, and the realisable value of specialised industrial land can fall short of book. No cross-shareholding detail was isolated.
内部研究类型:hidden_asset_option
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):At 0.6x book even a partial land revaluation would be material, but no number should be underwritten without an appraisal.
不确定性(原始记录):Hidden value is plausible but unquantified. This is the widest honest uncertainty band in the case (see research-debt node D4).
F029|09|市场把它当资产股定价,几乎不给盈利复苏估值
研究范围:开放研究+35项覆盖检查
写入正文:09|市场把它当资产股定价,几乎不给盈利复苏估值14|估值、资本配置和技术给出中性偏正,治理分最低15|主要依据是公司披露文件,评估基准日为2026年11月8日
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
5449 大阪製鐵 株価・指標(IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、12
5449 大阪製鐵 直近株価とバリュエーション(IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:27、29、34、35
5449 大阪製鐵 年度別高値・安値とPBR推移(IRBANK)怎么使用:直接证据;同业比较:01、27、33;其他用途:历史
5449 大阪製鐵 信用残高(IRBANK)怎么使用:直接证据;专项深挖:31;同业比较:31;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域12)|5449 大阪製鐵 株価・指標(IRBANK);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域27) / 外部现实(研究域29) / 外部现实(研究域34) / 外部现实(研究域35)|5449 大阪製鐵 直近株価とバリュエーション(IRBANK);直接证据 / 历史/同业比较(研究域01) / 历史/同业比较(研究域27) / 历史/同业比较(研究域33)|5449 大阪製鐵 年度別高値・安値とPBR推移(IRBANK);直接证据 / 历史/同业比较(研究域31) / 定向深挖(研究域31)|5449 大阪製鐵 信用残高(IRBANK)
完整研究记录(核对用)
研究原文:The market prices the stock as an asset play, not an earnings play. ¥2,190 (6 Nov 2026) is about 0.60x the ¥3,649 BPS, a ¥92.6bn market capitalisation on issued shares against ¥109.2bn of parent equity, with no meaningful PER. The price fell 7.24% on the first session after the 4 Nov package, converging on the ¥2,100 tender price. PBR has ranged 0.26–1.06 since 2010, so 0.6x is mid-range for this name. Margin buying was 9.62x margin selling (17 Jul), a crowded long position built before the guidance cut. Price discovery is event-driven around company actions.
内部研究类型:market_pricing
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Bad news is largely priced, and each capital action re-rates the per-share arithmetic mechanically. Little credit is given to the H2 recovery or the FY3/28 plan.
不确定性(原始记录):No analyst consensus or peer EAF multiples were compiled. Institutional positioning is unknown.
F030|01|当前判断:买的是账面折价和回购,盈利复苏还没有证据
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|当前判断:买的是账面折价和回购,盈利复苏还没有证据14|行动建议:放入重点观察名单,小仓位,不依赖股息15|研究目的与免责
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
5449 大阪製鐵 株価・指標(IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、12
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接 / 支持;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)怎么使用:直接 / 支持;一手验证:22;同业比较:13、17;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域12)|5449 大阪製鐵 株価・指標(IRBANK);直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);直接证据 / 支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域13) / 历史/同业比较(研究域17)|資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)
完整研究记录(核对用)
研究原文:At about 0.6x book with a net-cash, land-heavy balance sheet, the equity case is an asset-value and capital-return story. Re-rating depends on restoring ordinary profit toward the ¥9.5bn target. At the current loss run-rate the discount to book is defensible, so the burden of proof sits on H2 FY3/27 delivery.
内部研究类型:investment_thesis
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):Return from here is normalised earnings recovery plus continued below-book buybacks plus any discount narrowing, minus further spread deterioration. The first two are observable quarter by quarter.
不确定性(原始记录):Moderate confidence (0.55 in the research truth). The thesis depends on the spread normalising and on the parent continuing to sell down.
F031|01|什么会推翻这个判断:两个季度内就能见分晓
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|什么会推翻这个判断:两个季度内就能见分晓11|推翻判断的条件有两类:经营一类,资本动作和价格一类
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接 / 支持;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ怎么使用:直接 / 支持
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:直接 / 支持;一手验证:06、08、12、14;外部现实校验:02、06
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク)怎么使用:直接证据;一手验证:35;专项深挖:35
自己株式の公開買付けに関するお知らせ(買付価格の算定根拠)怎么使用:直接证据;一手验证:25、29、35;专项深挖:25、27、29、31、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);直接证据 / 支持证据|自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ;直接证据 / 一手证据(研究域35) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク);直接证据 / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域31) / 定向深挖(研究域35)|自己株式の公開買付けに関するお知らせ(買付価格の算定根拠)
完整研究记录(核对用)
研究原文:If H2 FY3/27 delivers anything close to the implied +¥1,700m ordinary profit with scrap near ¥51,000/t, the spread model still works and below-book buybacks compound per-share value. If H2 misses again, the shares are a slowly shrinking asset pool under a controlling parent and the discount is the correct price. Research falsifiers: (1) H2 ordinary profit far below the implied level; (2) stalled tender or successor returns, or the parent reversing its step-down; (3) a further KOS-scale contingent loss; (4) a monthly close below ¥2,100, then ¥2,000.
内部研究类型:falsification_conditions
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A holder learns within two quarters whether the position works. It requires faith only in completed actions and the spread print, not in management forecasts.
不确定性(原始记录):Either the fundamental leg or the price leg failing weakens the thesis but does not kill it. Falsifier (4) is a price condition and is consistent with, but does not rewrite, the independent Technical state.
F032|11|近期有四个可观察的节点,没有一个直接改变价差
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论11|近期有四个可观察的节点,没有一个直接改变价差15|主要依据是公司披露文件,评估基准日为2026年11月8日
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ怎么使用:直接 / 支持
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:直接 / 支持;一手验证:30、33
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:直接 / 支持;一手验证:06、08、12、14;外部现实校验:02、06
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:直接证据;一手验证:23、30
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接证据;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
查看完整证据标签(核对用)
直接证据 / 支持证据|自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ;直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK);直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ;直接证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定);直接证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)
完整研究记录(核对用)
研究原文:The dated catalysts are: tender offer close on 3 Dec 2026 (settlement from 25 Dec); the KOS dissolution resolution in December 2026; Q3 FY3/27 results in late January 2027, which test the implied +¥1,700m H2 assumption against rising scrap; and FY3/27 results with any successor capital framework in May 2027. The year-end special dividend resolves with the tender outcome.
内部研究类型:catalyst_calendar
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The December events change share count and group perimeter. The January print arbitrates the guidance debate. None changes the spread itself.
不确定性(原始记录):The Q3 date is the customary late-January slot, not a confirmed date. Whether further returns are added with Q3 is unknown.
F033|07|股东名册上有活跃投资者,但他们无法超越母公司的表决权
研究范围:开放研究+35项覆盖检查
写入正文:07|股东名册上有活跃投资者,但他们无法超越母公司的表决权14|估值、资本配置和技术给出中性偏正,治理分最低
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
コーポレートガバナンス報告書(最終更新日 2026年6月24日)怎么使用:直接 / 支持;一手验证:01、23;同业比较:24;其他用途:历史
コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率)怎么使用:直接 / 支持;一手验证:13、24;反向验证:09
株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2026/05/12)怎么使用:直接 / 支持
コーポレートガバナンス報告書(大株主の状況)怎么使用:直接证据;一手验证:24;专项深挖:24
株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2024年・2025年分を含む一覧)怎么使用:直接证据;一手验证:24;专项深挖:24;同业比较:23;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域23) / 历史/同业比较(研究域24)|コーポレートガバナンス報告書(最終更新日 2026年6月24日);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域24) / 反证(研究域09)|コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率);直接证据 / 支持证据|株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2026/05/12);直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|コーポレートガバナンス報告書(大株主の状況);直接证据 / 一手证据(研究域24) / 历史/同业比较(研究域23) / 定向深挖(研究域24)|株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2024年・2025年分を含む一覧)
完整研究记录(核对用)
研究原文:Parent–child listing governance is the central non-operating risk: a 51–56% controlling parent that is also supplier, lender and CMS counterparty, plus an activist register. Strategic Capital's filing is 5,230,400 shares (12.37%, 2 Feb 2026) and Effissimo's is 2,618,400 (6.19%, 24 Feb 2026). A JAPAN-UP trust held 17.48% of shares ex-treasury (5,231,200 shares), foreign holdings are 10–20%, and shareholder proposals were received in May 2024, 2025 and 2026. The filings bracket the February 2026 price spike to ¥3,935.
内部研究类型:governance_and_register_risk
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Activist presence is a minority ally on capital returns but cannot outvote the parent. It keeps the discount, and the response to it, on management's agenda. Minority outcomes depend on the special-committee process holding.
不确定性(原始记录):The JAPAN-UP beneficial owner is unidentified. Its near-identical share count to the Strategic Capital filing is flagged as an open question, not asserted as the same position. Current activist stakes after the November decline are unknown.
F034|07|在关键交易上,特别委员会按设计运作
研究范围:35项覆盖检查
写入正文:07|在关键交易上,特别委员会按设计运作
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
コーポレートガバナンス報告書(役員構成・特別委員会)怎么使用:直接证据;一手验证:23;专项深挖:23
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:直接证据;一手验证:23、30
コーポレートガバナンス報告書(最終更新日 2026年6月24日)怎么使用:直接证据;一手验证:01、23;同业比较:24;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域23) / 定向深挖(研究域23)|コーポレートガバナンス報告書(役員構成・特別委員会);直接证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定);直接证据 / 一手证据(研究域01) / 一手证据(研究域23) / 历史/同业比较(研究域24)|コーポレートガバナンス報告書(最終更新日 2026年6月24日)
完整研究记录(核对用)
研究原文:The board has 7 directors (3 independent outside) and 4 auditors (2 outside), with president Junichi Tani. Conflict transactions with the parent go to a special committee of the independent outside directors. For the 2026 tender the committee opined it is not disadvantageous to minorities, with independent legal advice from TMI Associates. An outside auditor who is also a Nippon Steel group officer abstained, and the parent committed to tender on 29 Oct 2026.
内部研究类型:governance_process
内部来源标记:COVERAGE35
普通股东含义(原始记录):Minority protection rests on process, which performed as designed in the one transaction that mattered. A future squeeze-out would be the real test.
不确定性(原始记录):The committee's underlying analysis is not public, and director succession and committee charter changes are unknown.
F035|05|区域密度是优势,地震证明它同时是风险
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(熊本工場復旧)怎么使用:直接 / 支持
2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移)怎么使用:直接 / 支持;同业比较:28;其他用途:历史
拠点 | 大阪製鐵株式会社(西日本熊本工場)怎么使用:直接证据;一手验证:09;专项深挖:09
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損)怎么使用:直接证据;一手验证:16
查看完整证据标签(核对用)
直接证据 / 支持证据|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(熊本工場復旧);直接证据 / 支持证据 / 历史/同业比较(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移);直接证据 / 一手证据(研究域09) / 定向深挖(研究域09)|拠点 | 大阪製鐵株式会社(西日本熊本工場);直接证据 / 一手证据(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損)
完整研究记录(核对用)
研究原文:The 28 Jul 2026 Kumamoto earthquake halted the Kumamoto works and the logistics subsidiary Seiko Logistics. Steelmaking restarted on 11 Oct 2026 and full restoration was reported with Q2. It cost ¥1,890m (restoration ¥1,364m plus stoppage fixed costs ¥525m, including a ¥1,227m provision), about ¥0.3bn of in-period profit impact in the bridge, and a pre-announcement on 16 Oct. The Kumamoto plant is the group's only integrated plant in Kyushu.
内部研究类型:event_risk_realised
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A single-site event can erase a half-year of spread repair. Position quality and event risk are the same asset viewed from two sides.
不确定性(原始记录):Insurance recoveries and distributor inventory conditions after the outage are undisclosed.
F036|06|外汇损失比营业亏损还大,价差之外多了一层噪音
研究范围:开放研究+35项覆盖检查
写入正文:06|外汇损失比营业亏损还大,价差之外多了一层噪音
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(営業外費用)怎么使用:直接 / 支持;一手验证:14;专项深挖:14
5449 大阪製鐵 開示資料一覧(2026年10月16日付お知らせ)怎么使用:直接 / 支持
2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)怎么使用:直接证据;一手验证:06、12;专项深挖:06、08、12
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域14) / 定向深挖(研究域14)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(営業外費用);直接证据 / 支持证据|5449 大阪製鐵 開示資料一覧(2026年10月16日付お知らせ);直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域12)|2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)
完整研究记录(核对用)
研究原文:FX remains a live P&L exposure even as Indonesia exits. H1 FY3/27 booked a ¥1,408m FX loss (a pre-announced ¥1.7bn), larger than the operating loss itself, alongside interest paid of ¥360m. The bridge shows FX −¥1.1bn offset by inventory +¥1.1bn. The yen also sets scrap export parity, so it enters through two channels.
内部研究类型:macro_exposure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):FX alone exceeded the operating result in H1, so reported ordinary profit is noisy even when the spread is stable.
不确定性(原始记录):FX hedging policy and the remaining foreign-currency exposure after KOS dissolution are undisclosed.
F037|09|估值的对象是资产,不是正常化盈利
研究范围:35项覆盖检查
写入正文:09|估值的对象是资产,不是正常化盈利
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:02、16、28;同业比较:03、06、09、11、15、19、22、35;其他用途:历史
資本コストや株価を意識した経営の実現に向けた対応について(中計目標)怎么使用:直接证据;一手验证:11、22、28;专项深挖:11、22、28
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接证据;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
2026年3月期 決算短信〔日本基準〕(個別業績)怎么使用:直接证据;一手验证:02、16;专项深挖:02、16
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域09) / 历史/同业比较(研究域11) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域11) / 一手证据(研究域22) / 一手证据(研究域28) / 定向深挖(研究域11) / 定向深挖(研究域22) / 定向深挖(研究域28)|資本コストや株価を意識した経営の実現に向けた対応について(中計目標);直接证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);直接证据 / 一手证据(研究域02) / 一手证据(研究域16) / 定向深挖(研究域02) / 定向深挖(研究域16)|2026年3月期 決算短信〔日本基準〕(個別業績)
完整研究记录(核对用)
研究原文:Normalised ordinary profit is anchored at ¥5–6bn, a range built from FY3/24 (¥6.3bn) and FY3/25 (¥4.9bn) on about 1.0–1.05mt of volume. On about 27.1m shares after the tender, ¥5.5bn is roughly ¥130–140 of EPS after tax at statutory rates (a Research approximation, not company guidance), which is about 15–17x at ¥2,190. The domestic spread identity applies to about 700kt of domestic volume. The plan's ¥9.5bn requires volume recovery, spread normalisation and the Sakai and consolidation benefits at once.
内部研究类型:normalized_earnings_anchor
内部来源标记:COVERAGE35
普通股东含义(原始记录):The discount is to assets, not to normalised earnings, which is the correct way to frame both the opportunity and its limit.
不确定性(原始记录):FY3/24–25 may have been above mid-cycle, so the anchor is a range. The domestic-only volume base is lower than the anchor years and no through-cycle concept is company-disclosed.
F038|09|下行保护按账面算,不按清算价值算
研究范围:35项覆盖检查
写入正文:09|下行保护按账面算,不按清算价值算
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第2四半期 決算補足説明資料(ネットキャッシュ・BPS)怎么使用:直接证据;一手验证:18、29;专项深挖:18、27、29
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接证据;一手验证:18、21、25、29、32;专项深挖:18、21、25、29、32
自己株式の公開買付けに関するお知らせ(買付価格の算定根拠)怎么使用:直接证据;一手验证:25、29、35;专项深挖:25、27、29、31、35
5449 大阪製鐵 直近株価とバリュエーション(IRBANK)怎么使用:直接证据;一手验证:27、31;外部现实校验:27、29、34、35
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域18) / 一手证据(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域27) / 定向深挖(研究域29)|2027年3月期 第2四半期 決算補足説明資料(ネットキャッシュ・BPS);直接证据 / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態);直接证据 / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域31) / 定向深挖(研究域35)|自己株式の公開買付けに関するお知らせ(買付価格の算定根拠);直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域27) / 外部现实(研究域29) / 外部现实(研究域34) / 外部现实(研究域35)|5449 大阪製鐵 直近株価とバリュエーション(IRBANK)
完整研究记录(核对用)
研究原文:Downside protection layers: net cash of about ¥7.3bn, equity ratio 76.1%, BPS ¥3,649 (price 0.60x, roughly 1.7x asset backing), land at ¥36.1bn historical cost, the company's own ¥2,100 bid, a ¥69–76 special dividend and a strategically held parent. The risk is slow leakage through losses and low-return capex rather than a cliff.
内部研究类型:downside_protection_layers
内部来源标记:COVERAGE35
普通股东含义(原始记录):A buyer underwrites asset coverage, not earnings. Each completed buyback raises per-share asset backing for those who remain.
不确定性(原始记录):Protection is measured against book, not liquidation, values. A forced sale of specialised steel plant would realise less than book. Asset-by-asset liquidation work was not performed.
F039|05|没有强护城河:商品钢,投入和产出都由市场定价
研究范围:35项覆盖检查
写入正文:05|没有强护城河:商品钢,投入和产出都由市场定价14|Kabugami评分48.85分,C级,评分版本V3.2
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
拠点 | 大阪製鐵株式会社(製品・拠点の詳細)怎么使用:直接证据;一手验证:03、10;专项深挖:03、08、10
拠点 | 大阪製鐵株式会社怎么使用:直接证据;一手验证:03、07、08、09、10
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接证据;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域03) / 一手证据(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10)|拠点 | 大阪製鐵株式会社(製品・拠点の詳細);直接证据 / 一手证据(研究域03) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10)|拠点 | 大阪製鐵株式会社;直接证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態)
完整研究记录(核对用)
研究原文:There is no strong moat: commodity sections, priced inputs and priced outputs. Partial protections are regional plant density, qualification-bound niches (guide rails, light rails, couplers), integration with the parent's site and financing, and a land-rich footprint that would be expensive to replicate. Nothing in the plan (furnace renewal, brand, consolidation) creates pricing power; it creates cost position only. Returns converge to the spread the market gives.
内部研究类型:moat_judgment
内部来源标记:COVERAGE35
普通股东含义(原始记录):Underwrite assets and cash returns, not franchise value. At 0.6x book the market already prices this unless spreads normalise.
不确定性(原始记录):Whether guide-rail and coupler lines earn measurably higher margins is undisclosed. The company claims quality and productivity leadership at Sakai in its own materials.
F040|06|几处会计呈现容易被误读
研究范围:35项覆盖检查
写入正文:06|几处会计呈现容易被误读
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳)怎么使用:直接证据;一手验证:32;同业比较:07;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接证据;一手验证:18、21、25、29、32;专项深挖:18、21、25、29、32
コーポレートガバナンス報告書(親会社との取引)怎么使用:直接证据;一手验证:06、07、32;专项深挖:06、07、32
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域07)|2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳);直接证据 / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態);直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域32) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域32)|コーポレートガバナンス報告書(親会社との取引)
完整研究记录(核对用)
研究原文:Presentation items an unwary reader will misread: the FY3/26 net loss is an exit event; treasury stock of −¥26.6bn depresses reported equity optics while raising per-share value; CMS deposits (¥16.7bn) and related-party loans (¥10.0bn) sit in cash-like and receivable lines; and a ¥1,227m disaster provision and ¥571m of withdrawal provisions remain on the Sep 2026 balance sheet. Every large item is separately disclosed, so normalised earnings can be reconstructed without guessing.
内部研究类型:accounting_reading_guide
内部来源标记:COVERAGE35
普通股东含义(原始记录):Readers who screen on headline net loss or ROE misprice the name in both directions at different times.
不确定性(原始记录):This is a face-statement and major-note review, not an audit. Provision adequacy for the KOS tail was not re-performed.
F041|06|全年预测一路下调,下半年的恢复尚无依据
研究范围:开放研究+35项覆盖检查
写入正文:06|全年预测一路下调,下半年的恢复尚无依据13|下半年能否真的赚到约17亿日元?这决定价差模式是否还成立
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接证据;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)怎么使用:直接证据;一手验证:06、12;专项深挖:06、08、12
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:直接证据;一手验证:06、08、12、14;外部现实校验:02、06
資本コストや株価を意識した経営の実現に向けた対応について(中計目標)怎么使用:直接证据;一手验证:11、22、28;专项深挖:11、22、28
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域12)|2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋);直接证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ;直接证据 / 一手证据(研究域11) / 一手证据(研究域22) / 一手证据(研究域28) / 定向深挖(研究域11) / 定向深挖(研究域22) / 定向深挖(研究域28)|資本コストや株価を意識した経営の実現に向けた対応について(中計目標)
完整研究记录(核对用)
研究原文:Does the implied H2 FY3/27 ordinary profit of about +¥1,700m survive scrap at about ¥51,300/t and rising, given the H1 bridge recovered only about 57% of the scrap drag, and what scrap assumption is in the plan? Related: how much of the FY3/28 ¥9.5bn target is volume, how much spread, and how much announced consolidation or cost measures?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):It decides whether the spread model works and whether the plan or the discount is right. If the opposite answer holds, the shares are a slowly shrinking asset pool.
不确定性(原始记录):The next evidence is the Q3 FY3/27 print in late January 2027, which is future-dated, so no reasonable current public path exists.
F042|07|母公司同时是控股股东、卖方和交易对手
研究范围:开放研究
写入正文:07|母公司同时是控股股东、卖方和交易对手13|日本制铁打算怎么处理51%的持股?这是对少数股东影响最大的变数
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
コーポレートガバナンス報告書(最終更新日 2026年6月24日)怎么使用:直接证据;一手验证:01、23;同业比较:24;其他用途:历史
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:直接证据;一手验证:23、30
日鉄、子会社の大阪製鉄自社株TOBに応募 議決権比率51%に怎么使用:直接证据;外部现实校验:08、30、31
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域01) / 一手证据(研究域23) / 历史/同业比较(研究域24)|コーポレートガバナンス報告書(最終更新日 2026年6月24日);直接证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定);直接证据 / 外部现实(研究域08) / 外部现实(研究域30) / 外部现实(研究域31)|日鉄、子会社の大阪製鉄自社株TOBに応募 議決権比率51%に
完整研究记录(核对用)
研究原文:What is Nippon Steel's end-state intention for the 51.00% stake after the December 2026 settlement — permanent listed subsidiary, further staged sell-down, or eventual full acquisition — and does the special-committee framework constrain a future squeeze-out price?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY
普通股东含义(原始记录):It is the single largest determinant of long-run minority outcomes: continued discounted sell-downs support the thesis, while a squeeze-out or reversal changes it.
不确定性(原始记录):Undisclosed. The next evidence is the annual controlling-shareholder notice and tender results.
F043|06|KOS收尾还留着约14亿日元的税务尾部
研究范围:开放研究+35项覆盖检查
写入正文:06|KOS收尾还留着约14亿日元的税务尾部13|KOS的最终清算成本和印尼税务诉讼会落在哪里?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク)怎么使用:直接证据;一手验证:35;专项深挖:35
2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳)怎么使用:直接证据;一手验证:32;同业比较:07;其他用途:历史
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:直接证据;一手验证:30、33
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域35) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク);直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域07)|2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳);直接证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK)
完整研究记录(核对用)
研究原文:What is the final all-in cost and completion date of the KOS liquidation, and the expected outcome of the IDR 156bn transfer-pricing suit?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A KOS-scale contingent loss is falsifier (3) of the thesis. About ¥1.4bn is known, and a larger tail is not evidenced.
不确定性(原始记录):Indonesian-law dissolution documents are not public in Japan. Dissolution-completion disclosures are the next evidence.
F044|09|下行保护按账面算,不按清算价值算
研究范围:开放研究+35项覆盖检查
写入正文:09|下行保护按账面算,不按清算价值算13|361亿日元的土地值多少钱?哪些厂址会变成过剩用地?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接证据;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接证据;一手验证:18、21、25、29、32;专项深挖:18、21、25、29、32
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);直接证据 / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)
完整研究记录(核对用)
研究原文:What market value attaches to the ¥36.1bn land book, and which sites (Onkashima above all) become surplus if the Sakai consolidation proceeds?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):At 0.6x book a partial revaluation is material, and the opposite answer (low realisable value) would remove an assumed cushion.
不确定性(原始记录):No appraisal or transaction evidence exists. The FY3/27 securities report fixed-asset schedule and any consolidation announcement are the next evidence.
F045|07|股东名册上有活跃投资者,但他们无法超越母公司的表决权
研究范围:开放研究+35项覆盖检查
写入正文:07|股东名册上有活跃投资者,但他们无法超越母公司的表决权13|三年股东提案提了什么、怎么表决?JAPAN-UP信托与Strategic Capital是不是同一个经济持仓?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2024年・2025年分を含む一覧)怎么使用:直接证据;一手验证:24;专项深挖:24;同业比较:23;其他用途:历史
コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率)怎么使用:直接证据;一手验证:13、24;反向验证:09
コーポレートガバナンス報告書(大株主の状況)怎么使用:直接证据;一手验证:24;专项深挖:24
查看完整证据标签(核对用)
直接证据|株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2026/05/12);直接证据 / 一手证据(研究域24) / 历史/同业比较(研究域23) / 定向深挖(研究域24)|株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2024年・2025年分を含む一覧);直接证据 / 一手证据(研究域13) / 一手证据(研究域24) / 反证(研究域09)|コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率);直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|コーポレートガバナンス報告書(大株主の状況)
完整研究记录(核对用)
研究原文:What did the 2024–2026 shareholder proposals demand and how did they vote, and is the JAPAN-UP trust's 17.48% the same economic position as Strategic Capital's 12.37% filing?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):It sets how much independent minority voting weight and activist leverage actually exist beneath the controlling parent.
不确定性(原始记录):The beneficial owner is unidentified. Large-holding amendment filings and AGM voting results are the next evidence.
F046|06|堺新电炉的节电数字还没有实测
研究范围:开放研究+35项覆盖检查
写入正文:06|堺新电炉的节电数字还没有实测13|堺新电炉实测的电耗和每吨成本是多少?电力采购和碳成本又是什么条款?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期 決算補足説明資料(環境・ブランド)怎么使用:直接证据;一手验证:04;专项深挖:04
資本コストや株価を意識した経営の実現に向けた対応について(堺電炉・CO2目標)怎么使用:直接证据;一手验证:04、13;专项深挖:04、13;同业比较:20;其他用途:历史
コーポレートガバナンス報告書(親会社との取引)怎么使用:直接证据;一手验证:06、07、32;专项深挖:06、07、32
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域04) / 定向深挖(研究域04)|2027年3月期 第2四半期 決算補足説明資料(環境・ブランド);直接证据 / 一手证据(研究域04) / 一手证据(研究域13) / 历史/同业比较(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域13)|資本コストや株価を意識した経営の実現に向けた対応について(堺電炉・CO2目標);直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域32) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域32)|コーポレートガバナンス報告書(親会社との取引)
完整研究记录(核对用)
研究原文:What are the Sakai furnace's measured power intensity and cash cost per tonne versus plan, in ¥/t terms, and what are the electricity procurement terms (including purchases from the parent) and expected GX-ETS cost per tonne?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):They determine whether ¥11.3bn of FY3/26 capex earns a return and whether structural spread improves. The opposite answer removes the main internal lever on the FY3/28 target.
不确定性(原始记录):Company-stated only and unmeasured publicly. FY3/27 full-year materials are the next evidence.
F047|08|ROE低于资本成本,回购就是主要的价值杠杆
研究范围:开放研究+35项覆盖检查
写入正文:08|ROE低于资本成本,回购就是主要的价值杠杆13|27/3期之后的股东回报框架是什么?300亿日元额度会用完吗?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
資本コストや株価を意識した経営の実現に向けた対応について(還元枠組み)怎么使用:直接证据;一手验证:20;专项深挖:20;同业比较:26;其他用途:历史
2027年3月期期末配当予想の修正に関するお知らせ怎么使用:直接证据;一手验证:26;专项深挖:26
5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯)怎么使用:直接证据;一手验证:26、33;专项深挖:26、33;同业比较:25;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域20) / 历史/同业比较(研究域26) / 定向深挖(研究域20)|資本コストや株価を意識した経営の実現に向けた対応について(還元枠組み);直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|2027年3月期期末配当予想の修正に関するお知らせ;直接证据 / 一手证据(研究域26) / 一手证据(研究域33) / 历史/同业比较(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域33)|5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯)
完整研究记录(核对用)
研究原文:After the 2026 tender, will the ¥30bn additional-return envelope for FY3/25–FY3/27 be fully used, and what return framework succeeds it from FY3/28?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The return programme is the engine of the thesis, so a stalled successor framework is falsifier (2).
不确定性(原始记录):The FY3/27 results and capital-policy update (May 2027) are the next evidence, and counting rules for specials are not public.
F048|13|东京钢铁自己赚不赚钱?东日本整合会不会在28/3期前带来可披露的协同?
研究范围:开放研究+35项覆盖检查
写入正文:13|东京钢铁自己赚不赚钱?东日本整合会不会在28/3期前带来可披露的协同?
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
拠点 | 大阪製鐵株式会社(東京鋼鐵)怎么使用:直接证据;一手验证:07、09;专项深挖:07、09
資本コストや株価を意識した経営の実現に向けた対応について(還元枠組み)怎么使用:直接证据;一手验证:20;专项深挖:20;同业比较:26;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域07) / 一手证据(研究域09) / 定向深挖(研究域07) / 定向深挖(研究域09)|拠点 | 大阪製鐵株式会社(東京鋼鐵);直接证据 / 一手证据(研究域20) / 历史/同业比较(研究域26) / 定向深挖(研究域20)|資本コストや株価を意識した経営の実現に向けた対応について(還元枠組み)
完整研究记录(核对用)
研究原文:What is Tokyo Kohtetsu's standalone profitability and utilisation, and will the group's eastern-Japan integration produce disclosed synergies by FY3/28?
内部研究类型:research_debt
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):It bears on whether eastern-Japan integration is a source of FY3/28 improvement or only a sales channel.
不确定性(原始记录):Segment disclosure does not break the subsidiary out.
F049|06|26/3期209亿日元的亏损主要是退出事件
研究范围:开放研究
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、16、28;同业比较:03、06、09、11、15、19、22、35;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15;同业比较:14、16;其他用途:历史
2027年3月期 第2四半期 決算補足説明資料(国内損益・販売量)怎么使用:直接证据;一手验证:05、15
2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳)怎么使用:支持证据;一手验证:32;同业比较:07;其他用途:历史
2027年3月期 第2四半期 決算補足説明資料怎么使用:支持证据;一手验证:02
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損)怎么使用:支持证据;一手验证:16
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域09) / 历史/同业比较(研究域11) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域14) / 历史/同业比较(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域05) / 一手证据(研究域15)|2027年3月期 第2四半期 決算補足説明資料(国内損益・販売量);支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域07)|2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳);支持证据 / 一手证据(研究域02)|2027年3月期 第2四半期 決算補足説明資料;支持证据 / 一手证据(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損)
完整研究记录(核对用)
研究原文:FY3/26 shows the loss was an exit event with near-zero operating loss. H1 FY3/27 shows the continuing domestic business itself losing at the ordinary level, so the 'one-off' reading cannot be extended to FY3/27.
内部研究类型:qualifies
内部来源标记:OPEN_DISCOVERY
F050|02|利润是一门价差生意:废钢涨得比产品价格快
研究范围:开放研究+35项覆盖检查
写入正文:02|利润是一门价差生意:废钢涨得比产品价格快06|27/3期上半年质量更差:价差本身在亏钱
归并到:F084
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:直接 / 支持;一手验证:06、08、12、14;外部现实校验:02、06
2027年3月期 第2四半期 決算補足説明資料怎么使用:直接 / 支持;一手验证:02
2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)怎么使用:直接证据;一手验证:06、12;专项深挖:06、08、12
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ;直接证据 / 支持证据 / 一手证据(研究域02)|2027年3月期 第2四半期 決算補足説明資料;直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域12)|2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)
完整研究记录(核对用)
研究原文:Offshore-set scrap prices compress the spread faster than domestic prices can be re-priced, which is the lag at the centre of the earnings model.
内部研究类型:causal_driver
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F051|02|利润是一门价差生意:废钢涨得比产品价格快
研究范围:开放研究+35项覆盖检查
写入正文:02|利润是一门价差生意:废钢涨得比产品价格快06|27/3期上半年质量更差:价差本身在亏钱
归并到:F084
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2027年3月期 第2四半期 決算補足説明資料怎么使用:直接 / 支持;一手验证:02
2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)怎么使用:直接证据;一手验证:06、12;专项深挖:06、08、12
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:15;同业比较:14、16;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損)怎么使用:支持证据;一手验证:16
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:支持证据;一手验证:06、08、12、14;外部现实校验:02、06
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02)|2027年3月期 第2四半期 決算補足説明資料;直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域12)|2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋);支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域14) / 历史/同业比较(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);支持证据 / 一手证据(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損);支持证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ
完整研究记录(核对用)
研究原文:The H1 bridge (scrap −¥3.7bn vs price +¥2.1bn) is the spread mechanism in operation and explains most of the domestic ordinary loss.
内部研究类型:explains
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F052|02|利润是一门价差生意:废钢涨得比产品价格快
研究范围:开放研究+35项覆盖检查
写入正文:02|利润是一门价差生意:废钢涨得比产品价格快06|27/3期上半年质量更差:价差本身在亏钱
归并到:F084
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(販売量の推移)怎么使用:直接 / 支持;一手验证:11;专项深挖:11;同业比较:02、05;其他用途:历史
2027年3月期 第2四半期 決算補足説明資料(国内損益・販売量)怎么使用:直接 / 支持;一手验证:05、15
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域11) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 定向深挖(研究域11)|2026年3月期 決算短信〔日本基準〕(連結)(販売量の推移);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域15)|2027年3月期 第2四半期 決算補足説明資料(国内損益・販売量)
完整研究记录(核对用)
研究原文:Shrinking volume raises fixed-cost intensity per tonne and removes volume growth as a route out of a spread squeeze, so price and mix must carry recovery.
内部研究类型:constrains
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F053|02|利润是一门价差生意:废钢涨得比产品价格快
研究范围:开放研究
写入正文:02|利润是一门价差生意:废钢涨得比产品价格快06|27/3期上半年质量更差:价差本身在亏钱
归并到:F084
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(営業外費用)怎么使用:直接 / 支持;一手验证:14;专项深挖:14
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15;同业比较:14、16;其他用途:历史
5449 大阪製鐵 開示資料一覧(2026年10月16日付お知らせ)怎么使用:支持证据
2027年3月期 第2四半期 決算補足説明資料怎么使用:支持证据;一手验证:02
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損)怎么使用:支持证据;一手验证:16
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域14) / 定向深挖(研究域14)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(営業外費用);直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域14) / 历史/同业比较(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);支持证据|5449 大阪製鐵 開示資料一覧(2026年10月16日付お知らせ);支持证据 / 一手证据(研究域02)|2027年3月期 第2四半期 決算補足説明資料;支持证据 / 一手证据(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損)
完整研究记录(核对用)
研究原文:The ¥1,408m FX loss widened the ordinary loss beyond the operating loss, so non-operating currency effects compound the spread squeeze.
内部研究类型:compounds
内部来源标记:OPEN_DISCOVERY
F054|02|利润是一门价差生意:废钢涨得比产品价格快
研究范围:开放研究
写入正文:02|利润是一门价差生意:废钢涨得比产品价格快06|27/3期上半年质量更差:价差本身在亏钱
归并到:F084
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15;同业比较:14、16;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接证据;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:支持证据;反向验证:28、35;同业比较:12;其他用途:历史
2027年3月期 第2四半期 決算補足説明資料怎么使用:支持证据;一手验证:02
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損)怎么使用:支持证据;一手验证:16
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域14) / 历史/同业比较(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);支持证据 / 历史/同业比较(研究域12) / 反证(研究域28) / 反证(研究域35)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);支持证据 / 一手证据(研究域02)|2027年3月期 第2四半期 決算補足説明資料;支持证据 / 一手证据(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損)
完整研究记录(核对用)
研究原文:H1 losses plus a full-year ordinary loss of ¥1.1bn require a sharp H2 recovery, which is assumed but not yet evidenced.
内部研究类型:creates_implied_burden
内部来源标记:OPEN_DISCOVERY
F055|01|当前判断:买的是账面折价和回购,盈利复苏还没有证据
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|当前判断:买的是账面折价和回购,盈利复苏还没有证据01|什么会推翻这个判断:两个季度内就能见分晓11|推翻判断的条件有两类:经营一类,资本动作和价格一类14|行动建议:放入重点观察名单,小仓位,不依赖股息
归并到:F090
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接 / 支持;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移)怎么使用:直接 / 支持;同业比较:28;其他用途:历史
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:支持证据;一手验证:06、08、12、14;外部现实校验:02、06
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);直接证据 / 支持证据 / 历史/同业比较(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移);支持证据|自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ;支持证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ
完整研究记录(核对用)
研究原文:The implied H2 profit is the first hard test in the thesis falsification set, and the guidance record argues for discounting it until the Q3 evidence.
内部研究类型:sets_test
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F056|02|印尼退出让集团变成纯国内钢厂,同时带走增长期权
研究范围:开放研究
写入正文:02|印尼退出让集团变成纯国内钢厂,同时带走增长期权06|26/3期209亿日元的亏损主要是退出事件
归并到:F086
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳)怎么使用:直接 / 支持;一手验证:32;同业比较:07;其他用途:历史
資本コストや株価を意識した経営の実現に向けた対応について(設備投資・KOS監視ルール)怎么使用:直接证据;一手验证:33;同业比较:04;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:02、16、28;同业比较:03、06、09、11、15、19、22、35;其他用途:历史
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:支持证据;一手验证:30、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域07)|2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳);直接证据 / 一手证据(研究域33) / 历史/同业比较(研究域04)|資本コストや株価を意識した経営の実現に向けた対応について(設備投資・KOS監視ルール);支持证据 / 一手证据(研究域02) / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域09) / 历史/同业比较(研究域11) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK)
完整研究记录(核对用)
研究原文:The FY3/26 net loss is the accounting recognition of the KOS exit that the January 2025 monitoring rule had anticipated.
内部研究类型:driven_by
内部来源标记:OPEN_DISCOVERY
F057|02|印尼退出让集团变成纯国内钢厂,同时带走增长期权
研究范围:开放研究
写入正文:02|印尼退出让集团变成纯国内钢厂,同时带走增长期权06|26/3期209亿日元的亏损主要是退出事件
归并到:F086
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳)怎么使用:直接 / 支持;一手验证:32;同业比较:07;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(仕向地別売上)怎么使用:直接 / 支持;一手验证:05、14、15;专项深挖:05、14、15
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:支持证据;一手验证:30、33
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:支持证据;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域07)|2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域14) / 一手证据(研究域15) / 定向深挖(研究域05) / 定向深挖(研究域14) / 定向深挖(研究域15)|2026年3月期 決算短信〔日本基準〕(連結)(仕向地別売上);支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK);支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)
完整研究记录(核对用)
研究原文:The shutdown and December 2026 dissolution remove Indonesian revenue and FX noise and make the group domestic-only from H2 FY3/27.
内部研究类型:enables
内部来源标记:OPEN_DISCOVERY
F058|02|印尼退出让集团变成纯国内钢厂,同时带走增长期权
研究范围:开放研究+35项覆盖检查
写入正文:02|印尼退出让集团变成纯国内钢厂,同时带走增长期权06|26/3期209亿日元的亏损主要是退出事件
归并到:F086
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク)怎么使用:直接 / 支持;一手验证:35;专项深挖:35
2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳)怎么使用:支持证据;一手验证:32;同业比较:07;其他用途:历史
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:支持证据;一手验证:30、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域35) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク);支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域07)|2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳);支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK)
完整研究记录(核对用)
研究原文:The pending Indonesian tax suit could cost about ¥1.4bn and delay the dissolution, so the exit is not fully closed.
内部研究类型:qualifies
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F059|08|ROE低于资本成本,回购就是主要的价值杠杆
研究范围:开放研究+35项覆盖检查
写入正文:08|ROE低于资本成本,回购就是主要的价值杠杆09|资本效率差距是估值折价的来源,回购是缩小它的方式
归并到:F085
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
資本コストや株価を意識した経営の実現に向けた対応について(ROEと資本コスト)怎么使用:直接 / 支持;一手验证:22;专项深挖:22
資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)怎么使用:直接 / 支持;一手验证:22;同业比较:13、17;其他用途:历史
コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率)怎么使用:支持证据;一手验证:13、24;反向验证:09
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:支持证据;一手验证:30、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域22) / 定向深挖(研究域22)|資本コストや株価を意識した経営の実現に向けた対応について(ROEと資本コスト);直接证据 / 支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域13) / 历史/同业比较(研究域17)|資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画);支持证据 / 一手证据(研究域13) / 一手证据(研究域24) / 反证(研究域09)|コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率);支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK)
完整研究记录(核对用)
研究原文:ROE below the cost of equity and a persistent sub-book price motivate equity compression and below-book repurchases as the primary value lever.
内部研究类型:motivates
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F060|08|ROE低于资本成本,回购就是主要的价值杠杆
研究范围:开放研究+35项覆盖检查
写入正文:08|ROE低于资本成本,回购就是主要的价值杠杆09|资本效率差距是估值折价的来源,回购是缩小它的方式
归并到:F085
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接 / 支持;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー)怎么使用:直接证据;一手验证:17;专项深挖:17
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(キャッシュ・フロー)怎么使用:直接证据;一手验证:17、19;专项深挖:17、19
2027年3月期 第2四半期 決算補足説明資料怎么使用:支持证据;一手验证:02
資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)怎么使用:支持证据;一手验证:22;同业比较:13、17;其他用途:历史
コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率)怎么使用:支持证据;一手验证:13、24;反向验证:09
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:支持证据;一手验证:30、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);直接证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー);直接证据 / 一手证据(研究域17) / 一手证据(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(キャッシュ・フロー);支持证据 / 一手证据(研究域02)|2027年3月期 第2四半期 決算補足説明資料;支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域13) / 历史/同业比较(研究域17)|資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画);支持证据 / 一手证据(研究域13) / 一手证据(研究域24) / 反证(研究域09)|コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率);支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK)
完整研究记录(核对用)
研究原文:Net cash, positive operating cash flow and ¥115bn of retained earnings let the company return capital without leverage.
内部研究类型:funds
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F061|08|ROE低于资本成本,回购就是主要的价值杠杆
研究范围:35项覆盖检查
写入正文:08|ROE低于资本成本,回购就是主要的价值杠杆09|资本效率差距是估值折价的来源,回购是缩小它的方式
归并到:F085
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー)怎么使用:直接证据;一手验证:17;专项深挖:17
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(キャッシュ・フロー)怎么使用:直接证据;一手验证:17、19;专项深挖:17、19
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー);直接证据 / 一手证据(研究域17) / 一手证据(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(キャッシュ・フロー)
完整研究记录(核对用)
研究原文:Depreciation-led cash generation and working-capital release fund buybacks, so the cash engine rather than accounting profit supports the return programme.
内部研究类型:funds
内部来源标记:COVERAGE35
F062|08|ROE低于资本成本,回购就是主要的价值杠杆
研究范围:开放研究+35项覆盖检查
写入正文:08|ROE低于资本成本,回购就是主要的价值杠杆09|资本效率差距是估值折价的来源,回购是缩小它的方式
归并到:F085
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
自己株式の公開買付けに関するお知らせ(流通株式比率の維持)怎么使用:直接 / 支持;一手验证:13;专项深挖:13
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:直接 / 支持;一手验证:23、30
コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率)怎么使用:支持证据;一手验证:13、24;反向验证:09
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 定向深挖(研究域13)|自己株式の公開買付けに関するお知らせ(流通株式比率の維持);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定);支持证据 / 一手证据(研究域13) / 一手证据(研究域24) / 反证(研究域09)|コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率);支持证据|自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ
完整研究记录(核对用)
研究原文:The 25% tradable-share floor against a 28.54% float explains why the repurchase is sourced from the parent off-market.
内部研究类型:shapes
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F063|08|ROE低于资本成本,回购就是主要的价值杠杆
研究范围:开放研究
写入正文:08|ROE低于资本成本,回购就是主要的价值杠杆09|资本效率差距是估值折价的来源,回购是缩小它的方式
归并到:F085
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(7项,重复标签已合并)
自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ怎么使用:直接 / 支持
5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯)怎么使用:直接 / 支持;一手验证:26、33;专项深挖:26、33;同业比较:25;其他用途:历史
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:支持证据;一手验证:23、30
資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)怎么使用:支持证据;一手验证:22;同业比较:13、17;其他用途:历史
コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率)怎么使用:支持证据;一手验证:13、24;反向验证:09
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:支持证据;一手验证:30、33
2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー)怎么使用:支持证据;一手验证:17;专项深挖:17
查看完整证据标签(核对用)
直接证据 / 支持证据|自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ;直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域33) / 历史/同业比较(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域33)|5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯);支持证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定);支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域13) / 历史/同业比较(研究域17)|資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画);支持证据 / 一手证据(研究域13) / 一手证据(研究域24) / 反证(研究域09)|コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率);支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK);支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー)
完整研究记录(核对用)
研究原文:The 2026 discounted tender continues the 2025 market tender and special-dividend sequence as one programme.
内部研究类型:continuation_of
内部来源标记:OPEN_DISCOVERY
F064|07|母公司同时是控股股东、卖方和交易对手
研究范围:开放研究
写入正文:07|母公司同时是控股股东、卖方和交易对手08|2026年的要约回购:以0.58倍净资产从母公司买股,立即增厚留存股东
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
コーポレートガバナンス報告書(最終更新日 2026年6月24日)怎么使用:直接 / 支持;一手验证:01、23;同业比较:24;其他用途:历史
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:直接 / 支持;一手验证:23、30
自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ怎么使用:直接 / 支持
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域23) / 历史/同业比较(研究域24)|コーポレートガバナンス報告書(最終更新日 2026年6月24日);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定);直接证据 / 支持证据|自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ
完整研究记录(核对用)
研究原文:Nippon Steel is simultaneously controlling shareholder, seller and counterparty in the tender, so the minority-neutral outcome depends on the special-committee process.
内部研究类型:counterparty_to
内部来源标记:OPEN_DISCOVERY
F065|07|电力、资金存放和贷款都是关联交易,靠委员会审议约束
研究范围:35项覆盖检查
写入正文:07|电力、资金存放和贷款都是关联交易,靠委员会审议约束
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
コーポレートガバナンス報告書(親会社との取引)怎么使用:直接 / 支持;一手验证:06、07、32;专项深挖:06、07、32
コーポレートガバナンス報告書(役員構成・特別委員会)怎么使用:直接证据;一手验证:23;专项深挖:23
2027年3月期 第2四半期 決算補足説明資料(KOS借入返済)怎么使用:支持证据
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域32) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域32)|コーポレートガバナンス報告書(親会社との取引);直接证据 / 一手证据(研究域23) / 定向深挖(研究域23)|コーポレートガバナンス報告書(役員構成・特別委員会);支持证据|2027年3月期 第2四半期 決算補足説明資料(KOS借入返済)
完整研究记录(核对用)
研究原文:CMS deposits, loans and power purchases from the parent are conflict transactions that rely on the special-committee framework.
内部研究类型:requires_oversight
内部来源标记:COVERAGE35
F066|07|折价、活跃投资者、董事会回应和每股价值重估,构成一个自我强化的环路
研究范围:开放研究+35项覆盖检查
写入正文:07|折价、活跃投资者、董事会回应和每股价值重估,构成一个自我强化的环路08|ROE低于资本成本,回购就是主要的价值杠杆
归并到:F088
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率)怎么使用:直接 / 支持;一手验证:13、24;反向验证:09
株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2026/05/12)怎么使用:直接 / 支持
株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2024年・2025年分を含む一覧)怎么使用:直接证据;一手验证:24;专项深挖:24;同业比较:23;其他用途:历史
コーポレートガバナンス報告書(最終更新日 2026年6月24日)怎么使用:支持证据;一手验证:01、23;同业比较:24;其他用途:历史
資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)怎么使用:支持证据;一手验证:22;同业比较:13、17;其他用途:历史
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:支持证据;一手验证:30、33
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域24) / 反证(研究域09)|コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率);直接证据 / 支持证据|株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2026/05/12);直接证据 / 一手证据(研究域24) / 历史/同业比较(研究域23) / 定向深挖(研究域24)|株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2024年・2025年分を含む一覧);支持证据 / 一手证据(研究域01) / 一手证据(研究域23) / 历史/同业比较(研究域24)|コーポレートガバナンス報告書(最終更新日 2026年6月24日);支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域13) / 历史/同业比较(研究域17)|資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画);支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK)
完整研究记录(核对用)
研究原文:Activist filings and three years of shareholder proposals keep the discount on the board's agenda and coincide with an accelerating return programme.
内部研究类型:pressure_accelerates
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F067|07|折价、活跃投资者、董事会回应和每股价值重估,构成一个自我强化的环路
研究范围:开放研究
写入正文:07|折价、活跃投资者、董事会回应和每股价值重估,构成一个自我强化的环路08|ROE低于资本成本,回购就是主要的价值杠杆
归并到:F088
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
5449 大阪製鐵 直近株価とバリュエーション(IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:27、29、34、35
資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)怎么使用:支持证据;一手验证:22;同业比较:13、17;其他用途:历史
コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率)怎么使用:支持证据;一手验证:13、24;反向验证:09
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:支持证据;一手验证:30、33
5449 大阪製鐵 株価・指標(IRBANK)怎么使用:支持证据;一手验证:27、31;外部现实校验:01、12
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域27) / 外部现实(研究域29) / 外部现实(研究域34) / 外部现实(研究域35)|5449 大阪製鐵 直近株価とバリュエーション(IRBANK);直接证据|自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ;支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域13) / 历史/同业比较(研究域17)|資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画);支持证据 / 一手证据(研究域13) / 一手证据(研究域24) / 反证(研究域09)|コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率);支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK);支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域12)|5449 大阪製鐵 株価・指標(IRBANK)
完整研究记录(核对用)
研究原文:Completed and announced buybacks and specials give the market a corporate-action reference, and the price converged on the ¥2,100 tender price after the November package.
内部研究类型:supports_price
内部来源标记:OPEN_DISCOVERY
F068|01|当前判断:买的是账面折价和回购,盈利复苏还没有证据
研究范围:开放研究
写入正文:00|报告身份、评分与核心结论01|当前判断:买的是账面折价和回购,盈利复苏还没有证据01|什么会推翻这个判断:两个季度内就能见分晓11|推翻判断的条件有两类:经营一类,资本动作和价格一类14|行动建议:放入重点观察名单,小仓位,不依赖股息
归并到:F090
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
5449 大阪製鐵 株価・指標(IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、12
5449 大阪製鐵 直近株価とバリュエーション(IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:27、29、34、35
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:支持证据;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)怎么使用:支持证据;一手验证:22;同业比较:13、17;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域12)|5449 大阪製鐵 株価・指標(IRBANK);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域27) / 外部现实(研究域29) / 外部现实(研究域34) / 外部现实(研究域35)|5449 大阪製鐵 直近株価とバリュエーション(IRBANK);支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域13) / 历史/同业比较(研究域17)|資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)
完整研究记录(核对用)
研究原文:A 0.6x-book entry with net cash and a company bid provides the asset-backed starting point of the thesis.
内部研究类型:supports
内部来源标记:OPEN_DISCOVERY
F069|01|最强的反证在国内主业:印尼退出后亏损并没有消失
研究范围:开放研究+35项覆盖检查
写入正文:01|最强的反证在国内主业:印尼退出后亏损并没有消失
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接 / 支持;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
資本コストや株価を意識した経営の実現に向けた対応について(中計目標)怎么使用:直接 / 支持;一手验证:11、22、28;专项深挖:11、22、28
2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移)怎么使用:直接 / 支持;同业比较:28;其他用途:历史
5449 大阪製鐵 株価・指標(IRBANK)怎么使用:支持证据;一手验证:27、31;外部现实校验:01、12
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:支持证据;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)怎么使用:支持证据;一手验证:22;同业比较:13、17;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域22) / 一手证据(研究域28) / 定向深挖(研究域11) / 定向深挖(研究域22) / 定向深挖(研究域28)|資本コストや株価を意識した経営の実現に向けた対応について(中計目標);直接证据 / 支持证据 / 历史/同业比较(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移);支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域12)|5449 大阪製鐵 株価・指標(IRBANK);支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域13) / 历史/同业比较(研究域17)|資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)
完整研究记录(核对用)
研究原文:Off-track targets and impaired forecast credibility mean a re-rating cannot rest on plan delivery. The discount is defensible at the current loss run-rate, which limits the thesis to asset value plus returns.
内部研究类型:counter_evidence_to
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F070|09|估值的对象是资产,不是正常化盈利
研究范围:35项覆盖检查
写入正文:09|估值的对象是资产,不是正常化盈利
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:02、16、28;同业比较:03、06、09、11、15、19、22、35;其他用途:历史
資本コストや株価を意識した経営の実現に向けた対応について(中計目標)怎么使用:直接证据;一手验证:11、22、28;专项深挖:11、22、28
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接证据;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
5449 大阪製鐵 株価・指標(IRBANK)怎么使用:支持证据;一手验证:27、31;外部现实校验:01、12
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:支持证据;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)怎么使用:支持证据;一手验证:22;同业比较:13、17;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域02) / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域09) / 历史/同业比较(研究域11) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域11) / 一手证据(研究域22) / 一手证据(研究域28) / 定向深挖(研究域11) / 定向深挖(研究域22) / 定向深挖(研究域28)|資本コストや株価を意識した経営の実現に向けた対応について(中計目標);直接证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域12)|5449 大阪製鐵 株価・指標(IRBANK);支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域13) / 历史/同业比较(研究域17)|資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)
完整研究记录(核对用)
研究原文:A ¥5–6bn normalised ordinary profit anchor puts the stock at roughly 15–17x normalised earnings and 0.6x book, so the discount is to assets, not to normalised earnings.
内部研究类型:bounds
内部来源标记:COVERAGE35
F071|05|没有强护城河:商品钢,投入和产出都由市场定价
研究范围:35项覆盖检查
写入正文:05|没有强护城河:商品钢,投入和产出都由市场定价09|估值的对象是资产,不是正常化盈利
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
拠点 | 大阪製鐵株式会社(製品・拠点の詳細)怎么使用:直接证据;一手验证:03、10;专项深挖:03、08、10
拠点 | 大阪製鐵株式会社怎么使用:直接证据;一手验证:03、07、08、09、10
查看完整证据标签(核对用)
直接证据 / 一手证据(研究域03) / 一手证据(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10)|拠点 | 大阪製鐵株式会社(製品・拠点の詳細);直接证据 / 一手证据(研究域03) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10)|拠点 | 大阪製鐵株式会社
完整研究记录(核对用)
研究原文:Without pricing power, normalised earnings are the spread the market gives, so the anchor depends on spread normalisation and cannot be assumed to be excess returns.
内部研究类型:caps
内部来源标记:COVERAGE35
F072|05|区域密度是优势,地震证明它同时是风险
研究范围:35项覆盖检查
归并到:F087
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
拠点 | 大阪製鐵株式会社(製品・拠点の詳細)怎么使用:直接 / 支持;一手验证:03、10;专项深挖:03、08、10
拠点 | 大阪製鐵株式会社怎么使用:直接 / 支持;一手验证:03、07、08、09、10
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10)|拠点 | 大阪製鐵株式会社(製品・拠点の詳細);直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10)|拠点 | 大阪製鐵株式会社
完整研究记录(核对用)
研究原文:Guide-rail and light-rail niches offer a small partial defence within an otherwise moat-less commodity book.
内部研究类型:partially_offsets
内部来源标记:COVERAGE35
F073|06|堺新电炉的节电数字还没有实测
研究范围:开放研究+35项覆盖检查
写入正文:06|堺新电炉的节电数字还没有实测
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(3项,重复标签已合并)
2027年3月期 第2四半期 決算補足説明資料(環境・ブランド)怎么使用:直接 / 支持;一手验证:04;专项深挖:04
資本コストや株価を意識した経営の実現に向けた対応について(堺電炉・CO2目標)怎么使用:直接 / 支持;一手验证:04、13;专项深挖:04、13;同业比较:20;其他用途:历史
2027年3月期 第2四半期 決算補足説明資料(減価償却・設備投資実績)怎么使用:直接证据;一手验证:20;专项深挖:20
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域04) / 定向深挖(研究域04)|2027年3月期 第2四半期 決算補足説明資料(環境・ブランド);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域13) / 历史/同业比较(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域13)|資本コストや株価を意識した経営の実現に向けた対応について(堺電炉・CO2目標);直接证据 / 一手证据(研究域20) / 定向深挖(研究域20)|2027年3月期 第2四半期 決算補足説明資料(減価償却・設備投資実績)
完整研究记录(核对用)
研究原文:If realised power savings are at plan, the Sakai furnace raises structural spread and the normalised earnings anchor, but the saving is unmeasured.
内部研究类型:potential_lever
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F074|09|下行保护按账面算,不按清算价值算
研究范围:开放研究+35项覆盖检查
写入正文:09|下行保护按账面算,不按清算价值算
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接 / 支持;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接 / 支持;一手验证:18、21、25、29、32;专项深挖:18、21、25、29、32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)
完整研究记录(核对用)
研究原文:Land at historical cost contributes to asset coverage and optionality, but with no appraisal it is not underwritten as downside value.
内部研究类型:unquantified_contribution
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F075|05|区域密度是优势,地震证明它同时是风险
研究范围:开放研究+35项覆盖检查
归并到:F087
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(6项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(熊本工場復旧)怎么使用:直接 / 支持
拠点 | 大阪製鐵株式会社(西日本熊本工場)怎么使用:直接证据;一手验证:09;专项深挖:09
2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移)怎么使用:支持证据;同业比较:28;其他用途:历史
拠点 | 大阪製鐵株式会社怎么使用:支持证据;一手验证:03、07、08、09、10
拠点 | 大阪製鐵株式会社(東京鋼鐵)怎么使用:支持证据;一手验证:07、09;专项深挖:07、09
拠点 | 大阪製鐵株式会社(岸和田工場・大阪事業所)怎么使用:支持证据
查看完整证据标签(核对用)
直接证据 / 支持证据|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(熊本工場復旧);直接证据 / 一手证据(研究域09) / 定向深挖(研究域09)|拠点 | 大阪製鐵株式会社(西日本熊本工場);支持证据 / 历史/同业比较(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移);支持证据 / 一手证据(研究域03) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10)|拠点 | 大阪製鐵株式会社;支持证据 / 一手证据(研究域07) / 一手证据(研究域09) / 定向深挖(研究域07) / 定向深挖(研究域09)|拠点 | 大阪製鐵株式会社(東京鋼鐵);支持证据|拠点 | 大阪製鐵株式会社(岸和田工場・大阪事業所)
完整研究记录(核对用)
研究原文:The earthquake shows that regional plant density, which is an advantage, also concentrates physical event risk in a single integrated plant.
内部研究类型:exposes
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F076|01|当前判断:买的是账面折价和回购,盈利复苏还没有证据
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|当前判断:买的是账面折价和回购,盈利复苏还没有证据01|什么会推翻这个判断:两个季度内就能见分晓11|推翻判断的条件有两类:经营一类,资本动作和价格一类14|行动建议:放入重点观察名单,小仓位,不依赖股息
归并到:F090
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(4项,重复标签已合并)
自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ怎么使用:直接 / 支持
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:直接 / 支持;一手验证:30、33
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接 / 支持;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:支持证据;一手验证:06、08、12、14;外部现实校验:02、06
查看完整证据标签(核对用)
直接证据 / 支持证据|自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ;直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);支持证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ
完整研究记录(核对用)
研究原文:The December tender and dissolution events and the January Q3 print supply the first observable tests of the falsification conditions.
内部研究类型:tests
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F077|01|长期结构决定了它是资产股,不是成长股
研究范围:开放研究+35项覆盖检查
写入正文:01|长期结构决定了它是资产股,不是成长股13|下半年能否真的赚到约17亿日元?这决定价差模式是否还成立13|这些问题要到2026年12月至2027年5月才有答案,目前没有现成的公开路径15|仍然无法确认的事项与证据限制
归并到:F091
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(5项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接 / 支持;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:直接证据;一手验证:06、08、12、14;外部现实校验:02、06
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:15;同业比较:14、16;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:支持证据;反向验证:28、35;同业比较:12;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移)怎么使用:支持证据;同业比较:28;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);直接证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ;支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域14) / 历史/同业比较(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);支持证据 / 历史/同业比较(研究域12) / 反证(研究域28) / 反证(研究域35)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);支持证据 / 历史/同业比较(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移)
完整研究记录(核对用)
研究原文:The H2 scrap assumption and the plan decomposition are the unresolved facts behind the credibility of the implied recovery.
内部研究类型:unresolved_question_on
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F078|01|长期结构决定了它是资产股,不是成长股
研究范围:开放研究
写入正文:01|长期结构决定了它是资产股,不是成长股13|下半年能否真的赚到约17亿日元?这决定价差模式是否还成立13|这些问题要到2026年12月至2027年5月才有答案,目前没有现成的公开路径15|仍然无法确认的事项与证据限制
归并到:F091
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
コーポレートガバナンス報告書(最終更新日 2026年6月24日)怎么使用:直接 / 支持;一手验证:01、23;同业比较:24;其他用途:历史
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:直接 / 支持;一手验证:23、30
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域23) / 历史/同业比较(研究域24)|コーポレートガバナンス報告書(最終更新日 2026年6月24日);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)
完整研究记录(核对用)
研究原文:The parent's end-state stake intention is unresolved and conditions every minority outcome.
内部研究类型:unresolved_question_on
内部来源标记:OPEN_DISCOVERY
F079|01|长期结构决定了它是资产股,不是成长股
研究范围:开放研究+35项覆盖检查
写入正文:01|长期结构决定了它是资产股,不是成长股13|下半年能否真的赚到约17亿日元?这决定价差模式是否还成立13|这些问题要到2026年12月至2027年5月才有答案,目前没有现成的公开路径15|仍然无法确认的事项与证据限制
归并到:F091
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(1项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク)怎么使用:直接 / 支持;一手验证:35;专项深挖:35
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域35) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク)
完整研究记录(核对用)
研究原文:Final KOS liquidation cost and the tax-suit outcome remain open.
内部研究类型:unresolved_question_on
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F080|01|长期结构决定了它是资产股,不是成长股
研究范围:开放研究+35项覆盖检查
写入正文:01|长期结构决定了它是资产股,不是成长股13|下半年能否真的赚到约17亿日元?这决定价差模式是否还成立13|这些问题要到2026年12月至2027年5月才有答案,目前没有现成的公开路径15|仍然无法确认的事项与证据限制
归并到:F091
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接 / 支持;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接 / 支持;一手验证:18、21、25、29、32;专项深挖:18、21、25、29、32
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)
完整研究记录(核对用)
研究原文:The market value of the land book and surplus sites is unknown.
内部研究类型:unresolved_question_on
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F081|01|长期结构决定了它是资产股,不是成长股
研究范围:开放研究+35项覆盖检查
写入正文:01|长期结构决定了它是资产股,不是成长股13|下半年能否真的赚到约17亿日元?这决定价差模式是否还成立13|这些问题要到2026年12月至2027年5月才有答案,目前没有现成的公开路径15|仍然无法确认的事项与证据限制
归并到:F091
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(2项,重复标签已合并)
2027年3月期 第2四半期 決算補足説明資料(環境・ブランド)怎么使用:直接 / 支持;一手验证:04;专项深挖:04
資本コストや株価を意識した経営の実現に向けた対応について(堺電炉・CO2目標)怎么使用:直接 / 支持;一手验证:04、13;专项深挖:04、13;同业比较:20;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域04) / 定向深挖(研究域04)|2027年3月期 第2四半期 決算補足説明資料(環境・ブランド);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域13) / 历史/同业比较(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域13)|資本コストや株価を意識した経営の実現に向けた対応について(堺電炉・CO2目標)
完整研究记录(核对用)
研究原文:Measured Sakai power intensity and cost per tonne are unknown and undisclosed.
内部研究类型:unresolved_question_on
内部来源标记:OPEN_DISCOVERY / COVERAGE35
F082|09|价格的下限是一项公司行动,上限是一条还没出现的价差
研究范围:35项覆盖检查+开放研究
写入正文:09|价格的下限是一项公司行动,上限是一条还没出现的价差10|公开事件之后的价格反应:峰值早于基本面确认,现在价格走在下半年恢复之前
归并到:F089
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(9项,重复标签已合并)
5449.T 月次OHLCV(Yahoo Finance チャートデータ、2001年1月–2026年11月)怎么使用:直接证据;同业比较:34;其他用途:历史
5449.T 月次OHLCV(2023–2026年のレジーム変化)怎么使用:直接证据;一手验证:34;专项深挖:34
5449.T 月次OHLCV(2026年初頭の失敗パルス)怎么使用:直接证据;一手验证:34;专项深挖:34
5449.T 月次OHLCV(移動平均・滞留分布)怎么使用:直接证据;一手验证:34;专项深挖:34
5449 大阪製鐵 直近株価とバリュエーション(IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:27、29、34、35
自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ怎么使用:直接 / 支持
5449 大阪製鐵 株価・指標(IRBANK)怎么使用:支持证据;一手验证:27、31;外部现实校验:01、12
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:支持证据;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:支持证据;一手验证:06、08、12、14;外部现实校验:02、06
查看完整证据标签(核对用)
直接证据 / 历史/同业比较(研究域34)|5449.T 月次OHLCV(Yahoo Finance チャートデータ、2001年1月–2026年11月);直接证据 / 一手证据(研究域34) / 定向深挖(研究域34)|5449.T 月次OHLCV(2023–2026年のレジーム変化);直接证据 / 一手证据(研究域34) / 定向深挖(研究域34)|5449.T 月次OHLCV(2026年初頭の失敗パルス);直接证据 / 一手证据(研究域34) / 定向深挖(研究域34)|5449.T 月次OHLCV(移動平均・滞留分布);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域27) / 外部现实(研究域29) / 外部现实(研究域34) / 外部现实(研究域35)|5449 大阪製鐵 直近株価とバリュエーション(IRBANK);直接证据 / 支持证据|自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ;支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域12)|5449 大阪製鐵 株価・指標(IRBANK);支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);支持证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ
完整研究记录(核对用)
研究原文:The fundamental price-chain context (a floor set by a corporate action at ¥2,100, a ceiling set by an unproven normalised spread) is placed alongside the independent Technical State as cross-lane reading only. It neither confirms nor rewrites the Pure Technical Truth, and the falsifier on a monthly close below ¥2,100 is a fundamental-thesis condition that is consistent with but not derived from the Technical state.
内部研究类型:fundamental_context_for_independent_technical_state
内部来源标记:TECHNICAL / COVERAGE35 / OPEN_DISCOVERY
F083|01|长期结构决定了它是资产股,不是成长股
研究范围:开放研究+35项覆盖检查
写入正文:01|长期结构决定了它是资产股,不是成长股02|长期结构由几项长期因素决定,眼前的变化只是叠加在上面
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(37项,重复标签已合并)
コーポレートガバナンス報告書(最終更新日 2026年6月24日)怎么使用:直接 / 支持;一手验证:01、23;同业比较:24;其他用途:历史
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:直接 / 支持;一手验证:23、30
会社概要 | 大阪製鐵株式会社怎么使用:直接证据;一手验证:01
2026年3月期 決算短信〔日本基準〕(連結)(販売量の推移)怎么使用:直接 / 支持;一手验证:11;专项深挖:11;同业比较:02、05;其他用途:历史
2027年3月期 第2四半期 決算補足説明資料(国内損益・販売量)怎么使用:直接 / 支持;一手验证:05、15
2026年3月期 決算短信〔日本基準〕(連結)(仕向地別売上)怎么使用:直接 / 支持;一手验证:05、14、15;专项深挖:05、14、15
拠点 | 大阪製鐵株式会社(製品・拠点の詳細)怎么使用:直接 / 支持;一手验证:03、10;专项深挖:03、08、10
大阪製鐵株式会社 公式サイト トップページ怎么使用:直接 / 支持;一手验证:03
拠点 | 大阪製鐵株式会社怎么使用:直接 / 支持;一手验证:03、07、08、09、10
2027年3月期 第2四半期 決算補足説明資料怎么使用:直接 / 支持;一手验证:02
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:直接 / 支持;一手验证:06、08、12、14;外部现实校验:02、06
2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)怎么使用:直接证据;一手验证:06、12;专项深挖:06、08、12
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:02、16、28;同业比较:03、06、09、11、15、19、22、35;其他用途:历史
コーポレートガバナンス報告書(親会社との取引)怎么使用:直接证据;一手验证:06、07、32;专项深挖:06、07、32
日鉄、子会社の大阪製鉄自社株TOBに応募 議決権比率51%に怎么使用:直接证据;外部现实校验:08、30、31
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接 / 支持;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
拠点 | 大阪製鐵株式会社(東京鋼鐵)怎么使用:直接 / 支持;一手验证:07、09;专项深挖:07、09
拠点 | 大阪製鐵株式会社(岸和田工場・大阪事業所)怎么使用:直接 / 支持
拠点 | 大阪製鐵株式会社(西日本熊本工場)怎么使用:直接证据;一手验证:09;专项深挖:09
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接 / 支持;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接 / 支持;一手验证:18、21、25、29、32;专项深挖:18、21、25、29、32
2027年3月期 第2四半期 決算補足説明資料(ネットキャッシュ・BPS)怎么使用:直接证据;一手验证:18、29;专项深挖:18、27、29
2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー)怎么使用:直接证据;一手验证:17;专项深挖:17
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(キャッシュ・フロー)怎么使用:直接证据;一手验证:17、19;专项深挖:17、19
2027年3月期 第2四半期 決算補足説明資料(減価償却・設備投資実績)怎么使用:直接证据;一手验证:20;专项深挖:20
資本コストや株価を意識した経営の実現に向けた対応について(ROEと資本コスト)怎么使用:直接 / 支持;一手验证:22;专项深挖:22
資本コストや株価を意識した経営の実現に向けた対応について(中計目標)怎么使用:直接证据;一手验证:11、22、28;专项深挖:11、22、28
コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率)怎么使用:直接 / 支持;一手验证:13、24;反向验证:09
株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2026/05/12)怎么使用:直接 / 支持
コーポレートガバナンス報告書(大株主の状況)怎么使用:直接证据;一手验证:24;专项深挖:24
株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2024年・2025年分を含む一覧)怎么使用:直接证据;一手验证:24;专项深挖:24;同业比较:23;其他用途:历史
2026年3月期 決算短信〔日本基準〕(個別業績)怎么使用:直接证据;一手验证:02、16;专项深挖:02、16
自己株式の公開買付けに関するお知らせ(買付価格の算定根拠)怎么使用:直接证据;一手验证:25、29、35;专项深挖:25、27、29、31、35
5449 大阪製鐵 直近株価とバリュエーション(IRBANK)怎么使用:直接证据;一手验证:27、31;外部现实校验:27、29、34、35
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(熊本工場復旧)怎么使用:直接 / 支持
2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移)怎么使用:直接 / 支持;同业比较:28;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損)怎么使用:直接证据;一手验证:16
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域23) / 历史/同业比较(研究域24)|コーポレートガバナンス報告書(最終更新日 2026年6月24日);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定);直接证据 / 一手证据(研究域01)|会社概要 | 大阪製鐵株式会社;直接证据 / 支持证据 / 一手证据(研究域11) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 定向深挖(研究域11)|2026年3月期 決算短信〔日本基準〕(連結)(販売量の推移);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域15)|2027年3月期 第2四半期 決算補足説明資料(国内損益・販売量);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域14) / 一手证据(研究域15) / 定向深挖(研究域05) / 定向深挖(研究域14) / 定向深挖(研究域15)|2026年3月期 決算短信〔日本基準〕(連結)(仕向地別売上);直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10)|拠点 | 大阪製鐵株式会社(製品・拠点の詳細);直接证据 / 支持证据 / 一手证据(研究域03)|大阪製鐵株式会社 公式サイト トップページ;直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10)|拠点 | 大阪製鐵株式会社;直接证据 / 支持证据 / 一手证据(研究域02)|2027年3月期 第2四半期 決算補足説明資料;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ;直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域12)|2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋);直接证据 / 一手证据(研究域02) / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域09) / 历史/同业比较(研究域11) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域32) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域32)|コーポレートガバナンス報告書(親会社との取引);直接证据 / 外部现实(研究域08) / 外部现实(研究域30) / 外部现实(研究域31)|日鉄、子会社の大阪製鉄自社株TOBに応募 議決権比率51%に;直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域09) / 定向深挖(研究域07) / 定向深挖(研究域09)|拠点 | 大阪製鐵株式会社(東京鋼鐵);直接证据 / 支持证据|拠点 | 大阪製鐵株式会社(岸和田工場・大阪事業所);直接证据 / 一手证据(研究域09) / 定向深挖(研究域09)|拠点 | 大阪製鐵株式会社(西日本熊本工場);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態);直接证据 / 一手证据(研究域18) / 一手证据(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域27) / 定向深挖(研究域29)|2027年3月期 第2四半期 決算補足説明資料(ネットキャッシュ・BPS);直接证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー);直接证据 / 一手证据(研究域17) / 一手证据(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(キャッシュ・フロー);直接证据 / 一手证据(研究域20) / 定向深挖(研究域20)|2027年3月期 第2四半期 決算補足説明資料(減価償却・設備投資実績);直接证据 / 支持证据 / 一手证据(研究域22) / 定向深挖(研究域22)|資本コストや株価を意識した経営の実現に向けた対応について(ROEと資本コスト);直接证据 / 一手证据(研究域11) / 一手证据(研究域22) / 一手证据(研究域28) / 定向深挖(研究域11) / 定向深挖(研究域22) / 定向深挖(研究域28)|資本コストや株価を意識した経営の実現に向けた対応について(中計目標);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域24) / 反证(研究域09)|コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率);直接证据 / 支持证据|株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2026/05/12);直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|コーポレートガバナンス報告書(大株主の状況);直接证据 / 一手证据(研究域24) / 历史/同业比较(研究域23) / 定向深挖(研究域24)|株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2024年・2025年分を含む一覧);直接证据 / 一手证据(研究域02) / 一手证据(研究域16) / 定向深挖(研究域02) / 定向深挖(研究域16)|2026年3月期 決算短信〔日本基準〕(個別業績);直接证据 / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域31) / 定向深挖(研究域35)|自己株式の公開買付けに関するお知らせ(買付価格の算定根拠);直接证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域27) / 外部现实(研究域29) / 外部现实(研究域34) / 外部现实(研究域35)|5449 大阪製鐵 直近株価とバリュエーション(IRBANK);直接证据 / 支持证据|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(熊本工場復旧);直接证据 / 支持证据 / 历史/同业比较(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移);直接证据 / 一手证据(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損)
完整研究记录(核对用)
研究原文:Durable Business Portrait: a parent-controlled, domestic, asset-rich EAF spread business in a shrinking market|Slow variables: shrinking Japanese construction demand caps volume near or below about 700kt domestic; the scrap export-parity link ties the main input to the yen and Asian demand; power and carbon costs cut both ways; the 51–56% parent is the durable governance fact and its step-down path is the largest determinant of minority outcomes; the land and net-cash base decays slowly and funds the return programme even at zero operating profit; activist presence persists as long as the discount does. Fast variables (quarterly spreads, FX, earthquake-type events) move the price between the ¥2,100–2,160 shelf and ¥2,450–2,580 supply but do not change the structure. Equity value is realised mainly through the pace and price of its own buybacks until normalised earnings prove otherwise. The foundation is the portrait; the 2026 changes (KOS exit, tender, guidance cuts) are increments to it.
内部研究类型:durable_business_portrait
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Underwrite assets and capital returns, not a franchise; recovery depends on spread normalisation, not volume. Self-repair capacity is balance-sheet-backed, with the main failure mode being slow leakage under a controlling parent.
不确定性(原始记录):Mid-cycle anchoring on FY3/24–25 may be favourable. Whether scrap has permanently re-based is unresolved.
F084|02|利润是一门价差生意:废钢涨得比产品价格快
研究范围:开放研究+35项覆盖检查
写入正文:02|利润是一门价差生意:废钢涨得比产品价格快06|27/3期上半年质量更差:价差本身在亏钱
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(15项,重复标签已合并)
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:直接 / 支持;一手验证:06、08、12、14;外部现实校验:02、06
2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)怎么使用:直接证据;一手验证:06、12;专项深挖:06、08、12
コーポレートガバナンス報告書(親会社との取引)怎么使用:直接证据;一手验证:06、07、32;专项深挖:06、07、32
2027年3月期 第2四半期 決算補足説明資料怎么使用:直接 / 支持;一手验证:02
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:02、16、28;同业比较:03、06、09、11、15、19、22、35;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(販売量の推移)怎么使用:直接 / 支持;一手验证:11;专项深挖:11;同业比较:02、05;其他用途:历史
2027年3月期 第2四半期 決算補足説明資料(国内損益・販売量)怎么使用:直接 / 支持;一手验证:05、15
2026年3月期 決算短信〔日本基準〕(連結)(仕向地別売上)怎么使用:直接证据;一手验证:05、14、15;专项深挖:05、14、15
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15;同业比较:14、16;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損)怎么使用:直接 / 支持;一手验证:16
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(営業外費用)怎么使用:直接 / 支持;一手验证:14;专项深挖:14
5449 大阪製鐵 開示資料一覧(2026年10月16日付お知らせ)怎么使用:直接 / 支持
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接 / 支持;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移)怎么使用:直接 / 支持;同业比较:28;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;反向验证:28、35;同业比较:12;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ;直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域12)|2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋);直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域32) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域32)|コーポレートガバナンス報告書(親会社との取引);直接证据 / 支持证据 / 一手证据(研究域02)|2027年3月期 第2四半期 決算補足説明資料;直接证据 / 一手证据(研究域02) / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域09) / 历史/同业比较(研究域11) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域11) / 历史/同业比较(研究域02) / 历史/同业比较(研究域05) / 定向深挖(研究域11)|2026年3月期 決算短信〔日本基準〕(連結)(販売量の推移);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域15)|2027年3月期 第2四半期 決算補足説明資料(国内損益・販売量);直接证据 / 一手证据(研究域05) / 一手证据(研究域14) / 一手证据(研究域15) / 定向深挖(研究域05) / 定向深挖(研究域14) / 定向深挖(研究域15)|2026年3月期 決算短信〔日本基準〕(連結)(仕向地別売上);直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域14) / 历史/同业比较(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損);直接证据 / 支持证据 / 一手证据(研究域14) / 定向深挖(研究域14)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(営業外費用);直接证据 / 支持证据|5449 大阪製鐵 開示資料一覧(2026年10月16日付お知らせ);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);直接证据 / 支持证据 / 历史/同业比较(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移);直接证据 / 支持证据 / 历史/同业比较(研究域12) / 反证(研究域28) / 反证(研究域35)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Spread chain: scrap and yen set offshore, product price lags, volume shrinks|Scrap is bid up by export parity and the yen faster than construction-steel prices can be re-priced (−¥3.7bn vs +¥2.1bn in H1). Shrinking volume cannot offset it, and FX compounds it below the operating line. The equity is a claim on the pass-through lag closing, and the H2 guide assumes it does.
内部研究类型:causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Timing matters: buying the asset story at the bottom of a spread cycle is the opportunity, while mistaking a re-based cost level for a trough is the risk.
不确定性(原始记录):Cycle spike versus plateau in scrap is unresolved. The H2 scrap assumption is undisclosed.
F085|08|ROE低于资本成本,回购就是主要的价值杠杆
研究范围:开放研究+35项覆盖检查
写入正文:08|ROE低于资本成本,回购就是主要的价值杠杆09|资本效率差距是估值折价的来源,回购是缩小它的方式
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(22项,重复标签已合并)
資本コストや株価を意識した経営の実現に向けた対応について(ROEと資本コスト)怎么使用:直接 / 支持;一手验证:22;专项深挖:22
資本コストや株価を意識した経営の実現に向けた対応について(中計目標)怎么使用:直接证据;一手验证:11、22、28;专项深挖:11、22、28
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接 / 支持;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
2027年3月期 第2四半期 決算補足説明資料怎么使用:直接 / 支持;一手验证:02
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接证据;一手验证:18、21、25、29、32;专项深挖:18、21、25、29、32
2027年3月期 第2四半期 決算補足説明資料(ネットキャッシュ・BPS)怎么使用:直接证据;一手验证:18、29;专项深挖:18、27、29
2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー)怎么使用:直接 / 支持;一手验证:17;专项深挖:17
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(キャッシュ・フロー)怎么使用:直接证据;一手验证:17、19;专项深挖:17、19
2027年3月期 第2四半期 決算補足説明資料(減価償却・設備投資実績)怎么使用:直接证据;一手验证:20;专项深挖:20
自己株式の公開買付けに関するお知らせ(流通株式比率の維持)怎么使用:直接 / 支持;一手验证:13;专项深挖:13
コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率)怎么使用:直接 / 支持;一手验证:13、24;反向验证:09
日鉄、子会社の大阪製鉄自社株TOBに応募 議決権比率51%に怎么使用:直接证据;外部现实校验:08、30、31
自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ怎么使用:直接 / 支持
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:直接 / 支持;一手验证:23、30
自己株式の公開買付けに関するお知らせ(買付価格の算定根拠)怎么使用:直接证据;一手验证:25、29、35;专项深挖:25、27、29、31、35
2027年3月期期末配当予想の修正に関するお知らせ怎么使用:直接 / 支持;一手验证:26;专项深挖:26
資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)怎么使用:直接 / 支持;一手验证:22;同业比较:13、17;其他用途:历史
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:直接 / 支持;一手验证:30、33
5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯)怎么使用:直接 / 支持;一手验证:26、33;专项深挖:26、33;同业比较:25;其他用途:历史
資本コストや株価を意識した経営の実現に向けた対応について(還元枠組み)怎么使用:直接 / 支持;一手验证:20;专项深挖:20;同业比较:26;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(発行済株式数・自己株式)怎么使用:直接证据;一手验证:01、25;专项深挖:01、25;同业比较:18、21;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(配当)怎么使用:直接 / 支持;一手验证:26;专项深挖:26
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域22) / 定向深挖(研究域22)|資本コストや株価を意識した経営の実現に向けた対応について(ROEと資本コスト);直接证据 / 一手证据(研究域11) / 一手证据(研究域22) / 一手证据(研究域28) / 定向深挖(研究域11) / 定向深挖(研究域22) / 定向深挖(研究域28)|資本コストや株価を意識した経営の実現に向けた対応について(中計目標);直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);直接证据 / 支持证据 / 一手证据(研究域02)|2027年3月期 第2四半期 決算補足説明資料;直接证据 / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態);直接证据 / 一手证据(研究域18) / 一手证据(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域27) / 定向深挖(研究域29)|2027年3月期 第2四半期 決算補足説明資料(ネットキャッシュ・BPS);直接证据 / 支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー);直接证据 / 一手证据(研究域17) / 一手证据(研究域19) / 定向深挖(研究域17) / 定向深挖(研究域19)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(キャッシュ・フロー);直接证据 / 一手证据(研究域20) / 定向深挖(研究域20)|2027年3月期 第2四半期 決算補足説明資料(減価償却・設備投資実績);直接证据 / 支持证据 / 一手证据(研究域13) / 定向深挖(研究域13)|自己株式の公開買付けに関するお知らせ(流通株式比率の維持);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域24) / 反证(研究域09)|コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率);直接证据 / 外部现实(研究域08) / 外部现实(研究域30) / 外部现实(研究域31)|日鉄、子会社の大阪製鉄自社株TOBに応募 議決権比率51%に;直接证据 / 支持证据|自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ;直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定);直接证据 / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域31) / 定向深挖(研究域35)|自己株式の公開買付けに関するお知らせ(買付価格の算定根拠);直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|2027年3月期期末配当予想の修正に関するお知らせ;直接证据 / 支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域13) / 历史/同业比较(研究域17)|資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域33) / 历史/同业比较(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域33)|5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯);直接证据 / 支持证据 / 一手证据(研究域20) / 历史/同业比较(研究域26) / 定向深挖(研究域20)|資本コストや株価を意識した経営の実現に向けた対応について(還元枠組み);直接证据 / 一手证据(研究域01) / 一手证据(研究域25) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 定向深挖(研究域01) / 定向深挖(研究域25)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(発行済株式数・自己株式);直接证据 / 支持证据 / 一手证据(研究域26) / 定向深挖(研究域26)|2026年3月期 決算短信〔日本基準〕(連結)(配当)
完整研究记录(核对用)
研究原文:Capital chain: ROE below cost of equity, float rule, parent-sourced tender and per-share accretion|ROE of 2.1% against a 7–8% cost of equity makes retained yen worth less than returned yen. The 28.54% float against the 25% floor dictates the parent-sourced tender design, and each below-book tranche raises BPS for those who stay. Governance structure, listing rule and valuation discount are one mechanism, not three facts.
内部研究类型:causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Per-share value compounds quietly through buybacks even when the P&L loses money, and returns arrive as events rather than a dependable yield.
不确定性(原始记录):Successor framework after FY3/27 and treasury cancellation policy are unknown.
F086|02|印尼退出让集团变成纯国内钢厂,同时带走增长期权
研究范围:开放研究+35项覆盖检查
写入正文:02|印尼退出让集团变成纯国内钢厂,同时带走增长期权06|26/3期209亿日元的亏损主要是退出事件
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(15项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳)怎么使用:直接 / 支持;一手验证:32;同业比较:07;其他用途:历史
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:直接 / 支持;一手验证:30、33
2027年3月期 第2四半期 決算補足説明資料(KOS借入返済)怎么使用:直接 / 支持
2027年3月期 第1四半期決算短信〔日本基準〕(連結)(KOS最終四半期)怎么使用:直接证据;一手验证:04
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、16、28;同业比较:03、06、09、11、15、19、22、35;其他用途:历史
2026年3月期 決算短信〔日本基準〕(個別業績)怎么使用:直接证据;一手验证:02、16;专项深挖:02、16
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク)怎么使用:直接 / 支持;一手验证:35;专项深挖:35
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接证据;一手验证:18、21、25、29、32;专项深挖:18、21、25、29、32
コーポレートガバナンス報告書(親会社との取引)怎么使用:直接 / 支持;一手验证:06、07、32;专项深挖:06、07、32
2026年3月期 決算短信〔日本基準〕(連結)(仕向地別売上)怎么使用:直接 / 支持;一手验证:05、14、15;专项深挖:05、14、15
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接 / 支持;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(営業外費用)怎么使用:直接 / 支持;一手验证:14;专项深挖:14
5449 大阪製鐵 開示資料一覧(2026年10月16日付お知らせ)怎么使用:直接 / 支持
2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)怎么使用:直接证据;一手验证:06、12;专项深挖:06、08、12
資本コストや株価を意識した経営の実現に向けた対応について(設備投資・KOS監視ルール)怎么使用:直接证据;一手验证:33;同业比较:04;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域07)|2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK);直接证据 / 支持证据|2027年3月期 第2四半期 決算補足説明資料(KOS借入返済);直接证据 / 一手证据(研究域04)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)(KOS最終四半期);直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域09) / 历史/同业比较(研究域11) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域02) / 一手证据(研究域16) / 定向深挖(研究域02) / 定向深挖(研究域16)|2026年3月期 決算短信〔日本基準〕(個別業績);直接证据 / 支持证据 / 一手证据(研究域35) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク);直接证据 / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態);直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域32) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域32)|コーポレートガバナンス報告書(親会社との取引);直接证据 / 支持证据 / 一手证据(研究域05) / 一手证据(研究域14) / 一手证据(研究域15) / 定向深挖(研究域05) / 定向深挖(研究域14) / 定向深挖(研究域15)|2026年3月期 決算短信〔日本基準〕(連結)(仕向地別売上);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);直接证据 / 支持证据 / 一手证据(研究域14) / 定向深挖(研究域14)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(営業外費用);直接证据 / 支持证据|5449 大阪製鐵 開示資料一覧(2026年10月16日付お知らせ);直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域12)|2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋);直接证据 / 一手证据(研究域33) / 历史/同业比较(研究域04)|資本コストや株価を意識した経営の実現に向けた対応について(設備投資・KOS監視ルール)
完整研究记录(核对用)
研究原文:Exit chain: from Indonesian losses to a domestic-only group|Structural KOS losses from 2022 triggered the quarterly-FCF monitoring rule, then the January 2026 stop, the ¥19,990m FY3/26 loss, the June 2026 shutdown, the July US$71m repayment and the December dissolution. The exit simplifies everything downstream (domestic-only revenue, less FX noise), though the H1 FX loss shows a tail, and the ¥1.4bn tax dispute is the last open thread.
内部研究类型:causal_chain
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The recurring loss-maker leaves at a recognised cost, so the FY3/28 target debate becomes a pure domestic-spread debate. It also removes the Indonesian growth option.
不确定性(原始记录):Final liquidation cost and date and the tax-suit outcome are unknown.
F087|05|区域密度是优势,地震证明它同时是风险
研究范围:开放研究+35项覆盖检查
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(9项,重复标签已合并)
拠点 | 大阪製鐵株式会社怎么使用:直接 / 支持;一手验证:03、07、08、09、10
拠点 | 大阪製鐵株式会社(東京鋼鐵)怎么使用:直接 / 支持;一手验证:07、09;专项深挖:07、09
拠点 | 大阪製鐵株式会社(岸和田工場・大阪事業所)怎么使用:直接 / 支持
拠点 | 大阪製鐵株式会社(西日本熊本工場)怎么使用:直接证据;一手验证:09;专项深挖:09
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(熊本工場復旧)怎么使用:直接 / 支持
2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移)怎么使用:直接 / 支持;同业比较:28;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損)怎么使用:直接证据;一手验证:16
拠点 | 大阪製鐵株式会社(製品・拠点の詳細)怎么使用:直接 / 支持;一手验证:03、10;专项深挖:03、08、10
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接证据;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域07) / 一手证据(研究域08) / 一手证据(研究域09) / 一手证据(研究域10)|拠点 | 大阪製鐵株式会社;直接证据 / 支持证据 / 一手证据(研究域07) / 一手证据(研究域09) / 定向深挖(研究域07) / 定向深挖(研究域09)|拠点 | 大阪製鐵株式会社(東京鋼鐵);直接证据 / 支持证据|拠点 | 大阪製鐵株式会社(岸和田工場・大阪事業所);直接证据 / 一手证据(研究域09) / 定向深挖(研究域09)|拠点 | 大阪製鐵株式会社(西日本熊本工場);直接证据 / 支持证据|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(熊本工場復旧);直接证据 / 支持证据 / 历史/同业比较(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移);直接证据 / 一手证据(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損);直接证据 / 支持证据 / 一手证据(研究域03) / 一手证据(研究域10) / 定向深挖(研究域03) / 定向深挖(研究域08) / 定向深挖(研究域10)|拠点 | 大阪製鐵株式会社(製品・拠点の詳細);直接证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態)
完整研究记录(核对用)
研究原文:Concentration chain: regional density as both moat and event risk|The Kyushu single-site integrated plant, the Sakai flagship inside the parent's works and the eastern subsidiary defend the spread through freight and service advantages and concentrate physical risk. One earthquake cost ¥1,890m and over two months of Kumamoto production disruption. Position quality and event risk are the same asset viewed from two sides.
内部研究类型:risk_structure
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Regional positions support a through-cycle margin but not pricing power. Insurance and diversification are unknown.
不确定性(原始记录):Utilisation by plant and insurance recoveries are unknown.
F088|07|折价、活跃投资者、董事会回应和每股价值重估,构成一个自我强化的环路
研究范围:开放研究+35项覆盖检查
写入正文:07|折价、活跃投资者、董事会回应和每股价值重估,构成一个自我强化的环路08|ROE低于资本成本,回购就是主要的价值杠杆
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(18项,重复标签已合并)
コーポレートガバナンス報告書(最終更新日 2026年6月24日)怎么使用:直接 / 支持;一手验证:01、23;同业比较:24;其他用途:历史
コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率)怎么使用:直接 / 支持;一手验证:13、24;反向验证:09
株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2026/05/12)怎么使用:直接 / 支持
コーポレートガバナンス報告書(大株主の状況)怎么使用:直接证据;一手验证:24;专项深挖:24
株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2024年・2025年分を含む一覧)怎么使用:直接证据;一手验证:24;专项深挖:24;同业比较:23;其他用途:历史
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:直接 / 支持;一手验证:23、30
会社概要 | 大阪製鐵株式会社怎么使用:直接证据;一手验证:01
コーポレートガバナンス報告書(役員構成・特別委員会)怎么使用:直接证据;一手验证:23;专项深挖:23
資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)怎么使用:直接 / 支持;一手验证:22;同业比较:13、17;其他用途:历史
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:直接 / 支持;一手验证:30、33
5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯)怎么使用:直接 / 支持;一手验证:26、33;专项深挖:26、33;同业比较:25;其他用途:历史
資本コストや株価を意識した経営の実現に向けた対応について(還元枠組み)怎么使用:直接证据;一手验证:20;专项深挖:20;同业比较:26;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー)怎么使用:支持证据;一手验证:17;专项深挖:17
5449 大阪製鐵 株価・指標(IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、12
5449 大阪製鐵 直近株価とバリュエーション(IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:27、29、34、35
5449 大阪製鐵 年度別高値・安値とPBR推移(IRBANK)怎么使用:直接证据;同业比较:01、27、33;其他用途:历史
5449 大阪製鐵 信用残高(IRBANK)怎么使用:直接证据;专项深挖:31;同业比较:31;其他用途:历史
自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ怎么使用:直接 / 支持
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域23) / 历史/同业比较(研究域24)|コーポレートガバナンス報告書(最終更新日 2026年6月24日);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域24) / 反证(研究域09)|コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率);直接证据 / 支持证据|株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2026/05/12);直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|コーポレートガバナンス報告書(大株主の状況);直接证据 / 一手证据(研究域24) / 历史/同业比较(研究域23) / 定向深挖(研究域24)|株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2024年・2025年分を含む一覧);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定);直接证据 / 一手证据(研究域01)|会社概要 | 大阪製鐵株式会社;直接证据 / 一手证据(研究域23) / 定向深挖(研究域23)|コーポレートガバナンス報告書(役員構成・特別委員会);直接证据 / 支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域13) / 历史/同业比较(研究域17)|資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK);直接证据 / 支持证据 / 一手证据(研究域26) / 一手证据(研究域33) / 历史/同业比较(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域33)|5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯);直接证据 / 一手证据(研究域20) / 历史/同业比较(研究域26) / 定向深挖(研究域20)|資本コストや株価を意識した経営の実現に向けた対応について(還元枠組み);支持证据 / 一手证据(研究域17) / 定向深挖(研究域17)|2026年3月期 決算短信〔日本基準〕(連結)(キャッシュ・フロー);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域12)|5449 大阪製鐵 株価・指標(IRBANK);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域27) / 外部现实(研究域29) / 外部现实(研究域34) / 外部现实(研究域35)|5449 大阪製鐵 直近株価とバリュエーション(IRBANK);直接证据 / 历史/同业比较(研究域01) / 历史/同业比较(研究域27) / 历史/同业比较(研究域33)|5449 大阪製鐵 年度別高値・安値とPBR推移(IRBANK);直接证据 / 历史/同业比较(研究域31) / 定向深挖(研究域31)|5449 大阪製鐵 信用残高(IRBANK);直接证据 / 支持证据|自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ
完整研究记录(核对用)
研究原文:Register chain: discount, activists, board response and per-share re-rating|The discount attracts activists (Feb 2026 filings, a price spike to ¥3,935, three years of proposals); activists pressure the board; the board returns capital; each return re-rates the per-share arithmetic without needing the spread to cooperate. The loop persists as long as the discount does and is bounded by the parent's control and the special-committee process.
内部研究类型:feedback_loop
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):A self-correcting pressure on capital policy that supports per-share value, but cannot outvote the parent.
不确定性(原始记录):Activists' current stakes after the November price fall and the JAPAN-UP beneficiary are unknown.
F089|09|价格的下限是一项公司行动,上限是一条还没出现的价差
研究范围:开放研究+35项覆盖检查
写入正文:09|价格的下限是一项公司行动,上限是一条还没出现的价差10|公开事件之后的价格反应:峰值早于基本面确认,现在价格走在下半年恢复之前
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(20项,重复标签已合并)
5449 大阪製鐵 株価・指標(IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、12
5449 大阪製鐵 直近株価とバリュエーション(IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:27、29、34、35
5449 大阪製鐵 年度別高値・安値とPBR推移(IRBANK)怎么使用:直接证据;同业比较:01、27、33;其他用途:历史
5449 大阪製鐵 信用残高(IRBANK)怎么使用:直接证据;专项深挖:31;同业比较:31;其他用途:历史
自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ怎么使用:直接 / 支持
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:直接 / 支持;一手验证:23、30
自己株式の公開買付けに関するお知らせ(買付価格の算定根拠)怎么使用:直接证据;一手验证:25、29、35;专项深挖:25、27、29、31、35
2027年3月期期末配当予想の修正に関するお知らせ怎么使用:直接证据;一手验证:26;专项深挖:26
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:02、16、28;同业比较:03、06、09、11、15、19、22、35;其他用途:历史
資本コストや株価を意識した経営の実現に向けた対応について(中計目標)怎么使用:直接证据;一手验证:11、22、28;专项深挖:11、22、28
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接 / 支持;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
2026年3月期 決算短信〔日本基準〕(個別業績)怎么使用:直接证据;一手验证:02、16;专项深挖:02、16
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:直接 / 支持;一手验证:06、08、12、14;外部现实校验:02、06
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク)怎么使用:直接证据;一手验证:35;专项深挖:35
5449.T 月次OHLCV(Yahoo Finance チャートデータ、2001年1月–2026年11月)怎么使用:直接证据;同业比较:34;其他用途:历史
5449.T 月次OHLCV(2023–2026年のレジーム変化)怎么使用:直接证据;一手验证:34;专项深挖:34
5449.T 月次OHLCV(2026年初頭の失敗パルス)怎么使用:直接证据;一手验证:34;专项深挖:34
5449.T 月次OHLCV(移動平均・滞留分布)怎么使用:直接证据;一手验证:34;专项深挖:34
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:支持证据;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)怎么使用:支持证据;一手验证:22;同业比较:13、17;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域12)|5449 大阪製鐵 株価・指標(IRBANK);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域27) / 外部现实(研究域29) / 外部现实(研究域34) / 外部现实(研究域35)|5449 大阪製鐵 直近株価とバリュエーション(IRBANK);直接证据 / 历史/同业比较(研究域01) / 历史/同业比较(研究域27) / 历史/同业比较(研究域33)|5449 大阪製鐵 年度別高値・安値とPBR推移(IRBANK);直接证据 / 历史/同业比较(研究域31) / 定向深挖(研究域31)|5449 大阪製鐵 信用残高(IRBANK);直接证据 / 支持证据|自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ;直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定);直接证据 / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域31) / 定向深挖(研究域35)|自己株式の公開買付けに関するお知らせ(買付価格の算定根拠);直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|2027年3月期期末配当予想の修正に関するお知らせ;直接证据 / 一手证据(研究域02) / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域09) / 历史/同业比较(研究域11) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域11) / 一手证据(研究域22) / 一手证据(研究域28) / 定向深挖(研究域11) / 定向深挖(研究域22) / 定向深挖(研究域28)|資本コストや株価を意識した経営の実現に向けた対応について(中計目標);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);直接证据 / 一手证据(研究域02) / 一手证据(研究域16) / 定向深挖(研究域02) / 定向深挖(研究域16)|2026年3月期 決算短信〔日本基準〕(個別業績);直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ;直接证据 / 一手证据(研究域35) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク);直接证据 / 历史/同业比较(研究域34)|5449.T 月次OHLCV(Yahoo Finance チャートデータ、2001年1月–2026年11月);直接证据 / 一手证据(研究域34) / 定向深挖(研究域34)|5449.T 月次OHLCV(2023–2026年のレジーム変化);直接证据 / 一手证据(研究域34) / 定向深挖(研究域34)|5449.T 月次OHLCV(2026年初頭の失敗パルス);直接证据 / 一手证据(研究域34) / 定向深挖(研究域34)|5449.T 月次OHLCV(移動平均・滞留分布);支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域13) / 历史/同业比较(研究域17)|資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)
完整研究记录(核对用)
研究原文:Price–fundamental chain: a corporate-action floor and an unproven spread ceiling|The price now sits at the confluence of the ¥2,100 tender price and the five-year average. That floor is a corporate action rather than earnings, and the ceiling is a fundamental variable (the normalised spread). The position pays if the company keeps buying or the spread recovers and fails only if both stop, which matches the thesis falsification pair. This fundamental reading is a cross-lane overlay and does not alter the independent Technical State.
内部研究类型:cross_lane_semantic
内部来源标记:OPEN_DISCOVERY / COVERAGE35 / TECHNICAL
普通股东含义(原始记录):The market prices completed capital actions rather than forecast earnings, so each dated catalyst can move the price independently of the spread.
不确定性(原始记录):The timing relationship depends on the December settlement window and the January Q3 print, neither of which has occurred.
F090|01|当前判断:买的是账面折价和回购,盈利复苏还没有证据
研究范围:开放研究+35项覆盖检查
写入正文:00|报告身份、评分与核心结论01|当前判断:买的是账面折价和回购,盈利复苏还没有证据01|什么会推翻这个判断:两个季度内就能见分晓11|推翻判断的条件有两类:经营一类,资本动作和价格一类14|行动建议:放入重点观察名单,小仓位,不依赖股息
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(23项,重复标签已合并)
5449 大阪製鐵 株価・指標(IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:01、12
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接 / 支持;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画)怎么使用:直接 / 支持;一手验证:22;同业比较:13、17;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接 / 支持;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ怎么使用:直接 / 支持
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:直接 / 支持;一手验证:06、08、12、14;外部现实校验:02、06
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク)怎么使用:直接证据;一手验证:35;专项深挖:35
自己株式の公開買付けに関するお知らせ(買付価格の算定根拠)怎么使用:直接证据;一手验证:25、29、35;专项深挖:25、27、29、31、35
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:直接 / 支持;一手验证:30、33
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:直接证据;一手验证:23、30
資本コストや株価を意識した経営の実現に向けた対応について(中計目標)怎么使用:直接 / 支持;一手验证:11、22、28;专项深挖:11、22、28
2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移)怎么使用:直接 / 支持;同业比较:28;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15;同业比较:14、16;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;反向验证:28、35;同业比较:12;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接证据;一手验证:02、16、28;同业比较:03、06、09、11、15、19、22、35;其他用途:历史
2026年3月期 決算短信〔日本基準〕(個別業績)怎么使用:直接证据;一手验证:02、16;专项深挖:02、16
2027年3月期 第2四半期 決算補足説明資料(ネットキャッシュ・BPS)怎么使用:直接证据;一手验证:18、29;专项深挖:18、27、29
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接证据;一手验证:18、21、25、29、32;专项深挖:18、21、25、29、32
5449 大阪製鐵 直近株価とバリュエーション(IRBANK)怎么使用:直接 / 支持;一手验证:27、31;外部现实校验:27、29、34、35
2027年3月期 第2四半期 決算補足説明資料怎么使用:直接 / 支持;一手验证:02
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損)怎么使用:直接 / 支持;一手验证:16
2027年3月期 第2四半期 決算補足説明資料(国内損益・販売量)怎么使用:直接证据;一手验证:05、15
2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)怎么使用:直接证据;一手验证:06、12;专项深挖:06、08、12
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域01) / 外部现实(研究域12)|5449 大阪製鐵 株価・指標(IRBANK);直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);直接证据 / 支持证据 / 一手证据(研究域22) / 历史/同业比较(研究域13) / 历史/同业比较(研究域17)|資本コストや株価を意識した経営の実現に向けた対応について(大阪製鐵グループ中期経営計画);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);直接证据 / 支持证据|自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ;直接证据 / 支持证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ;直接证据 / 一手证据(研究域35) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク);直接证据 / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域31) / 定向深挖(研究域35)|自己株式の公開買付けに関するお知らせ(買付価格の算定根拠);直接证据 / 支持证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK);直接证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定);直接证据 / 支持证据 / 一手证据(研究域11) / 一手证据(研究域22) / 一手证据(研究域28) / 定向深挖(研究域11) / 定向深挖(研究域22) / 定向深挖(研究域28)|資本コストや株価を意識した経営の実現に向けた対応について(中計目標);直接证据 / 支持证据 / 历史/同业比较(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移);直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域14) / 历史/同业比较(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 历史/同业比较(研究域12) / 反证(研究域28) / 反证(研究域35)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域02) / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域09) / 历史/同业比较(研究域11) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 一手证据(研究域02) / 一手证据(研究域16) / 定向深挖(研究域02) / 定向深挖(研究域16)|2026年3月期 決算短信〔日本基準〕(個別業績);直接证据 / 一手证据(研究域18) / 一手证据(研究域29) / 定向深挖(研究域18) / 定向深挖(研究域27) / 定向深挖(研究域29)|2027年3月期 第2四半期 決算補足説明資料(ネットキャッシュ・BPS);直接证据 / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態);直接证据 / 支持证据 / 一手证据(研究域27) / 一手证据(研究域31) / 外部现实(研究域27) / 外部现实(研究域29) / 外部现实(研究域34) / 外部现实(研究域35)|5449 大阪製鐵 直近株価とバリュエーション(IRBANK);直接证据 / 支持证据 / 一手证据(研究域02)|2027年3月期 第2四半期 決算補足説明資料;直接证据 / 支持证据 / 一手证据(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(災害損失・為替差損);直接证据 / 一手证据(研究域05) / 一手证据(研究域15)|2027年3月期 第2四半期 決算補足説明資料(国内損益・販売量);直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域12)|2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)
完整研究记录(核对用)
研究原文:Thesis, counter-evidence and falsification set|The Investment Question evolved from whether the domestic-only business can restore profit toward ¥9.5bn into an asset-value and capital-return claim whose burden of proof sits on H2 FY3/27. The strongest counter-evidence (domestic H1 loss, three guidance cuts, off-track plan, ROE below cost of equity even at target) is retained and conditions the thesis, which is held at moderate confidence.
内部研究类型:thesis_and_falsification
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):Asset-backed downside and below-book buybacks coexist with unproven earnings. The position is verified or falsified by completed actions and the spread print within two quarters.
不确定性(原始记录):Thesis confidence is about 0.55 in the research truth. Either leg failing weakens but does not kill it.
F091|01|长期结构决定了它是资产股,不是成长股
研究范围:开放研究+35项覆盖检查
写入正文:01|长期结构决定了它是资产股,不是成长股13|下半年能否真的赚到约17亿日元?这决定价差模式是否还成立13|这些问题要到2026年12月至2027年5月才有答案,目前没有现成的公开路径15|仍然无法确认的事项与证据限制
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(26项,重复标签已合并)
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接 / 支持;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋)怎么使用:直接证据;一手验证:06、12;专项深挖:06、08、12
日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ怎么使用:直接证据;一手验证:06、08、12、14;外部现实校验:02、06
資本コストや株価を意識した経営の実現に向けた対応について(中計目標)怎么使用:直接证据;一手验证:11、22、28;专项深挖:11、22、28
コーポレートガバナンス報告書(最終更新日 2026年6月24日)怎么使用:直接 / 支持;一手验证:01、23;同业比较:24;其他用途:历史
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:直接 / 支持;一手验证:23、30
日鉄、子会社の大阪製鉄自社株TOBに応募 議決権比率51%に怎么使用:直接证据;外部现实校验:08、30、31
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク)怎么使用:直接 / 支持;一手验证:35;专项深挖:35
2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳)怎么使用:直接证据;一手验证:32;同业比较:07;其他用途:历史
5449 大阪製鐵 開示資料一覧(IRBANK)怎么使用:直接证据;一手验证:30、33
2026年3月期 決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接 / 支持;一手验证:10、18、19、21;同业比较:29、32;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接 / 支持;一手验证:18、21、25、29、32;专项深挖:18、21、25、29、32
株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2024年・2025年分を含む一覧)怎么使用:直接证据;一手验证:24;专项深挖:24;同业比较:23;其他用途:历史
コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率)怎么使用:直接证据;一手验证:13、24;反向验证:09
コーポレートガバナンス報告書(大株主の状況)怎么使用:直接证据;一手验证:24;专项深挖:24
2027年3月期 第2四半期 決算補足説明資料(環境・ブランド)怎么使用:直接 / 支持;一手验证:04;专项深挖:04
資本コストや株価を意識した経営の実現に向けた対応について(堺電炉・CO2目標)怎么使用:直接 / 支持;一手验证:04、13;专项深挖:04、13;同业比较:20;其他用途:历史
コーポレートガバナンス報告書(親会社との取引)怎么使用:直接证据;一手验证:06、07、32;专项深挖:06、07、32
資本コストや株価を意識した経営の実現に向けた対応について(還元枠組み)怎么使用:直接证据;一手验证:20;专项深挖:20;同业比较:26;其他用途:历史
2027年3月期期末配当予想の修正に関するお知らせ怎么使用:直接证据;一手验证:26;专项深挖:26
5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯)怎么使用:直接证据;一手验证:26、33;专项深挖:26、33;同业比较:25;其他用途:历史
拠点 | 大阪製鐵株式会社(東京鋼鐵)怎么使用:直接证据;一手验证:07、09;专项深挖:07、09
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:支持证据;一手验证:15;同业比较:14、16;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:支持证据;反向验证:28、35;同业比较:12;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移)怎么使用:支持证据;同业比较:28;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);直接证据 / 一手证据(研究域06) / 一手证据(研究域12) / 定向深挖(研究域06) / 定向深挖(研究域08) / 定向深挖(研究域12)|2027年3月期 第2四半期 決算補足説明資料(経常損益増減橋);直接证据 / 一手证据(研究域06) / 一手证据(研究域08) / 一手证据(研究域12) / 一手证据(研究域14) / 外部现实(研究域02) / 外部现实(研究域06)|日本鉄スクラップ総合価格(メーカー炉前平均)2026/11/05調べ;直接证据 / 一手证据(研究域11) / 一手证据(研究域22) / 一手证据(研究域28) / 定向深挖(研究域11) / 定向深挖(研究域22) / 定向深挖(研究域28)|資本コストや株価を意識した経営の実現に向けた対応について(中計目標);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域23) / 历史/同业比较(研究域24)|コーポレートガバナンス報告書(最終更新日 2026年6月24日);直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定);直接证据 / 外部现实(研究域08) / 外部现实(研究域30) / 外部现实(研究域31)|日鉄、子会社の大阪製鉄自社株TOBに応募 議決権比率51%に;直接证据 / 支持证据 / 一手证据(研究域35) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(KOS税務リスク);直接证据 / 一手证据(研究域32) / 历史/同业比较(研究域07)|2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳);直接证据 / 一手证据(研究域30) / 一手证据(研究域33)|5449 大阪製鐵 開示資料一覧(IRBANK);直接证据 / 支持证据 / 一手证据(研究域10) / 一手证据(研究域18) / 一手证据(研究域19) / 一手证据(研究域21) / 历史/同业比较(研究域29) / 历史/同业比较(研究域32)|2026年3月期 決算短信〔日本基準〕(連結)(財政状態);直接证据 / 支持证据 / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態);直接证据|株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2026/05/12);直接证据 / 一手证据(研究域24) / 历史/同业比较(研究域23) / 定向深挖(研究域24)|株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2024年・2025年分を含む一覧);直接证据 / 一手证据(研究域13) / 一手证据(研究域24) / 反证(研究域09)|コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率);直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|コーポレートガバナンス報告書(大株主の状況);直接证据 / 支持证据 / 一手证据(研究域04) / 定向深挖(研究域04)|2027年3月期 第2四半期 決算補足説明資料(環境・ブランド);直接证据 / 支持证据 / 一手证据(研究域04) / 一手证据(研究域13) / 历史/同业比较(研究域20) / 定向深挖(研究域04) / 定向深挖(研究域13)|資本コストや株価を意識した経営の実現に向けた対応について(堺電炉・CO2目標);直接证据 / 一手证据(研究域06) / 一手证据(研究域07) / 一手证据(研究域32) / 定向深挖(研究域06) / 定向深挖(研究域07) / 定向深挖(研究域32)|コーポレートガバナンス報告書(親会社との取引);直接证据 / 一手证据(研究域20) / 历史/同业比较(研究域26) / 定向深挖(研究域20)|資本コストや株価を意識した経営の実現に向けた対応について(還元枠組み);直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|2027年3月期期末配当予想の修正に関するお知らせ;直接证据 / 一手证据(研究域26) / 一手证据(研究域33) / 历史/同业比较(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域33)|5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯);直接证据 / 一手证据(研究域07) / 一手证据(研究域09) / 定向深挖(研究域07) / 定向深挖(研究域09)|拠点 | 大阪製鐵株式会社(東京鋼鐵);支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域14) / 历史/同业比较(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);支持证据 / 历史/同业比较(研究域12) / 反证(研究域28) / 反证(研究域35)|2027年3月期 第1四半期決算短信〔日本基準〕(連結);支持证据 / 历史/同业比较(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移)
完整研究记录(核对用)
研究原文:Research Debt carried forward|The highest-value unresolved items are the H2 scrap assumption and plan decomposition, the parent's end-state intention, and the KOS tail. None has a reasonable current public path: the Q3 print and the December events are future-dated and the remainder need undisclosed documents, so they are carried honestly rather than guessed.
内部研究类型:research_debt_cluster
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):The opposite answer to D1, D2 or D3 would change the Score or action and could trigger thesis falsifiers.
不确定性(原始记录):Resolution timing is mostly December 2026 through May 2027.
F092|12|26/3期的头条亏损是退出事件,但上半年显示国内业务自己也在亏
研究范围:开放研究+35项覆盖检查
写入正文:12|26/3期的头条亏损是退出事件,但上半年显示国内业务自己也在亏12|向母公司回购的设计,把上市规则的约束变成了对少数股东有利的机制12|2025年的回购价格高于现在的市价和要约价,回购并非一直在折价12|活跃投资者的申报,包住了股价历史高点的那个月
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
证据来源(21项,重复标签已合并)
2026年3月期 決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:02、16、28;同业比较:03、06、09、11、15、19、22、35;其他用途:历史
2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳)怎么使用:直接 / 支持;一手验证:32;同业比较:07;其他用途:历史
2026年3月期 決算短信〔日本基準〕(個別業績)怎么使用:直接证据;一手验证:02、16;专项深挖:02、16
自己株式の公開買付けに関するお知らせ(流通株式比率の維持)怎么使用:直接 / 支持;一手验证:13;专项深挖:13
コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率)怎么使用:直接 / 支持;一手验证:13、24;反向验证:09
日鉄、子会社の大阪製鉄自社株TOBに応募 議決権比率51%に怎么使用:直接证据;外部现实校验:08、30、31
自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ怎么使用:直接 / 支持
自己株式の公開買付けに関するお知らせ(特別委員会・価格算定)怎么使用:直接 / 支持;一手验证:23、30
自己株式の公開買付けに関するお知らせ(買付価格の算定根拠)怎么使用:直接证据;一手验证:25、29、35;专项深挖:25、27、29、31、35
2027年3月期期末配当予想の修正に関するお知らせ怎么使用:直接证据;一手验证:26;专项深挖:26
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(発行済株式数・自己株式)怎么使用:直接证据;一手验证:01、25;专项深挖:01、25;同业比较:18、21;其他用途:历史
5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯)怎么使用:直接证据;一手验证:26、33;专项深挖:26、33;同业比较:25;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態)怎么使用:直接证据;一手验证:18、21、25、29、32;专项深挖:18、21、25、29、32
コーポレートガバナンス報告書(最終更新日 2026年6月24日)怎么使用:直接 / 支持;一手验证:01、23;同业比较:24;其他用途:历史
株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2026/05/12)怎么使用:直接 / 支持
コーポレートガバナンス報告書(大株主の状況)怎么使用:直接证据;一手验证:24;专项深挖:24
株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2024年・2025年分を含む一覧)怎么使用:直接证据;一手验证:24;专项深挖:24;同业比较:23;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正)怎么使用:直接 / 支持;一手验证:28、30、35;反向验证:16、22、27、31;专项深挖:28、30、35
2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移)怎么使用:直接 / 支持;同业比较:28;其他用途:历史
2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;一手验证:15;同业比较:14、16;其他用途:历史
2027年3月期 第1四半期決算短信〔日本基準〕(連結)怎么使用:直接 / 支持;反向验证:28、35;同业比较:12;其他用途:历史
查看完整证据标签(核对用)
直接证据 / 支持证据 / 一手证据(研究域02) / 一手证据(研究域16) / 一手证据(研究域28) / 历史/同业比较(研究域03) / 历史/同业比较(研究域06) / 历史/同业比较(研究域09) / 历史/同业比较(研究域11) / 历史/同业比较(研究域15) / 历史/同业比较(研究域19) / 历史/同业比较(研究域22) / 历史/同业比较(研究域35)|2026年3月期 決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 一手证据(研究域32) / 历史/同业比较(研究域07)|2026年3月期 決算短信〔日本基準〕(連結)(事業撤退損失の内訳);直接证据 / 一手证据(研究域02) / 一手证据(研究域16) / 定向深挖(研究域02) / 定向深挖(研究域16)|2026年3月期 決算短信〔日本基準〕(個別業績);直接证据 / 支持证据 / 一手证据(研究域13) / 定向深挖(研究域13)|自己株式の公開買付けに関するお知らせ(流通株式比率の維持);直接证据 / 支持证据 / 一手证据(研究域13) / 一手证据(研究域24) / 反证(研究域09)|コーポレートガバナンス報告書(大量保有報告書の注記・流通株式比率);直接证据 / 外部现实(研究域08) / 外部现实(研究域30) / 外部现实(研究域31)|日鉄、子会社の大阪製鉄自社株TOBに応募 議決権比率51%に;直接证据 / 支持证据|自己株式の取得及び自己株式の公開買付けに関するお知らせ/日本製鉄による応募のお知らせ;直接证据 / 支持证据 / 一手证据(研究域23) / 一手证据(研究域30)|自己株式の公開買付けに関するお知らせ(特別委員会・価格算定);直接证据 / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域35) / 定向深挖(研究域25) / 定向深挖(研究域27) / 定向深挖(研究域29) / 定向深挖(研究域31) / 定向深挖(研究域35)|自己株式の公開買付けに関するお知らせ(買付価格の算定根拠);直接证据 / 一手证据(研究域26) / 定向深挖(研究域26)|2027年3月期期末配当予想の修正に関するお知らせ;直接证据 / 一手证据(研究域01) / 一手证据(研究域25) / 历史/同业比较(研究域18) / 历史/同业比较(研究域21) / 定向深挖(研究域01) / 定向深挖(研究域25)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(発行済株式数・自己株式);直接证据 / 一手证据(研究域26) / 一手证据(研究域33) / 历史/同业比较(研究域25) / 定向深挖(研究域26) / 定向深挖(研究域33)|5449 大阪製鐵 開示資料一覧(2025年自己株式TOBの経緯);直接证据 / 一手证据(研究域18) / 一手证据(研究域21) / 一手证据(研究域25) / 一手证据(研究域29) / 一手证据(研究域32) / 定向深挖(研究域18) / 定向深挖(研究域21) / 定向深挖(研究域25) / 定向深挖(研究域29) / 定向深挖(研究域32)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(財政状態);直接证据 / 支持证据 / 一手证据(研究域01) / 一手证据(研究域23) / 历史/同业比较(研究域24)|コーポレートガバナンス報告書(最終更新日 2026年6月24日);直接证据 / 支持证据|株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2026/05/12);直接证据 / 一手证据(研究域24) / 定向深挖(研究域24)|コーポレートガバナンス報告書(大株主の状況);直接证据 / 一手证据(研究域24) / 历史/同业比较(研究域23) / 定向深挖(研究域24)|株主提案権行使に係る書面の受領及び当社取締役会意見に関するお知らせ(2024年・2025年分を含む一覧);直接证据 / 支持证据 / 一手证据(研究域28) / 一手证据(研究域30) / 一手证据(研究域35) / 反证(研究域16) / 反证(研究域22) / 反证(研究域27) / 反证(研究域31) / 定向深挖(研究域28) / 定向深挖(研究域30) / 定向深挖(研究域35)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結)(通期予想修正);直接证据 / 支持证据 / 历史/同业比较(研究域28)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)(予想修正の推移);直接证据 / 支持证据 / 一手证据(研究域15) / 历史/同业比较(研究域14) / 历史/同业比较(研究域16)|2027年3月期 第2四半期(中間期)決算短信〔日本基準〕(連結);直接证据 / 支持证据 / 历史/同业比较(研究域12) / 反证(研究域28) / 反证(研究域35)|2027年3月期 第1四半期決算短信〔日本基準〕(連結)
完整研究记录(核对用)
研究原文:Research Dividend candidates produced in this first complete Review|Genuine current-Review insights, none a carry-forward because no prior Review exists: (a) the FY3/26 headline loss is an exit event while the continuing business was near breakeven, but H1 FY3/27 shows the domestic business itself losing; (b) the tender's float-preserving, parent-sourced design converts a listing-rule constraint into a minority-accretive mechanism; (c) the 2025 buyback price (¥2,450) exceeds the current market and tender price, so the programme was not always at a discount; (d) the activist filings bracket the all-time-high month.
内部研究类型:research_dividend_candidates
内部来源标记:OPEN_DISCOVERY / COVERAGE35
普通股东含义(原始记录):They explain why headline screens misprice the name in both directions and why per-share value compounds through capital actions.
不确定性(原始记录):Candidates only. They are not claimed as novelty beyond the evidence, and no quota applies.
F093|10|二十五年月线里,这只股票大半时间在1,300至1,800日元,2023年才抬上新台阶
写入正文:10|二十五年月线里,这只股票大半时间在1,300至1,800日元,2023年才抬上新台阶10|2023年的上移质量高,2026年2月的冲高质量低10|现价落在五年均线上:处于平衡,既没有确认上移,也没有跌破10|上涨站稳要花多年,失败只要几周10|公开事件之后的价格反应:峰值早于基本面确认,现在价格走在下半年恢复之前10|后续看月收盘:站回24月均线算确认,跌破2,100日元算失效14|估值、资本配置和技术给出中性偏正,治理分最低
还不能确定:受保护的 Technical Research 结构;公开边界以其正文路由为准。
原始研究记录为内部/英文表达;读者结论已经写入上方对应的中文正文。需要核对时再展开完整研究记录。
完整研究记录(核对用)
研究原文:Protected Technical Synthesis (dereference-only)
内部研究类型:protected_technical_synthesis
内部来源标记:TECHNICAL
不确定性(原始记录):受保护的 Technical Research 结构;公开边界以其正文路由为准。
公开边界:受保护 Technical Research 仅保留可追踪身份,本索引不重写其内部语义。
本页为Kabugami.jp研究记录,不构成投资建议、投资勧诱、买卖推荐、目标价或收益保证。投资者可能损失全部本金。
Review Identity / Provenance
| Producer | Claude Research Lane |
|---|---|
| Review Date | 2026-11-08 |
| Score Version | V3.2 |
| Publication Source SHA | 17357f072ca1433dc9a1fe5bfabec937fd4b9322 |
| Delivery Commit SHA | 17357f072ca1433dc9a1fe5bfabec937fd4b9322 |
| Delivery Runtime Fingerprint | 2602446d7ce949535e8f178fbf279f5caa1a94e2d89d790554c72b6ab9946cf6 |
| Research Authority SHA | 8484dd6fa1bb2c23409435b8578f4302c0e86dc4 |
| Canonical Snapshot | 4e40b9c1-7322-523f-ac51-0baa081614d6 |
| Canonical Revision | 1 |