8060 キヤノンマーケティングジャパン株式会社(Canon Marketing Japan Inc.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
CCI集团以北國银行为核心,在石川县及北陆地区提供存贷款、结算,同时经营企业咨询、投资与资产管理、现金less、数字系统、租赁及区域振兴等业务。
最近亮点:FY2027 Q1北國银行核心业务净利润约69.6亿日元,同比增加约32.4亿日元;贷款平均余额同比增加约3,835亿日元,贷款与存款收益率差扩大到1.204%。集团Q1归母净利润75.2亿日元,已达到全年170亿日元计划的44%。
银行核心盈利受益于贷款重定价且贷款增长快,存款成本传导目前控制在约40%;石川县主办银行份额仍过半;集团主动压缩政策持股、重构证券组合并强化回购分红;咨询、系统、投资等非银能力比典型地方银行更深,BankWill具备潜在外售价值。
FY2026曾以大额股票出售收益对冲债券出售损失,说明证券组合重构对利润表影响很大;公司存款余额同比有所下降,区域融资竞争正在抬高负债成本;BankWill将在2027年1月上线,新业务当前收入仍小、部分进度偏慢;当前估值已明显计入ROE持续提升和资本回报改善。
CCI值得高于普通地方银行的质量评价:它不只在吃利率正常化红利,而是在同时重做贷款定价、证券组合、资本政策、组织与系统能力。但当前股价已经先把不少未来兑现资本化。投资判断因此从“银行会不会改善”升级为“ROE能否稳定站上8%左右、BankWill和非银业务能否形成第二利润支柱,并让1倍以上PBR长期合理”。经营方向偏正面,价格赔率不再宽松。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:CCI值得高于普通地方银行的质量评价:它不只在吃利率正常化红利,而是在同时重做贷款定价、证券组合、资本政策、组织与系统能力。但当前股价已经先把不少未来兑现资本化。投资判断因此从“银行会不会改善”升级为“ROE能否稳定站上8%左右、BankWill和非银业务能否形成第二利润支柱,并让1倍以上PBR长期合理”。经营方向偏正面,价格赔率不再宽松。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/24研究

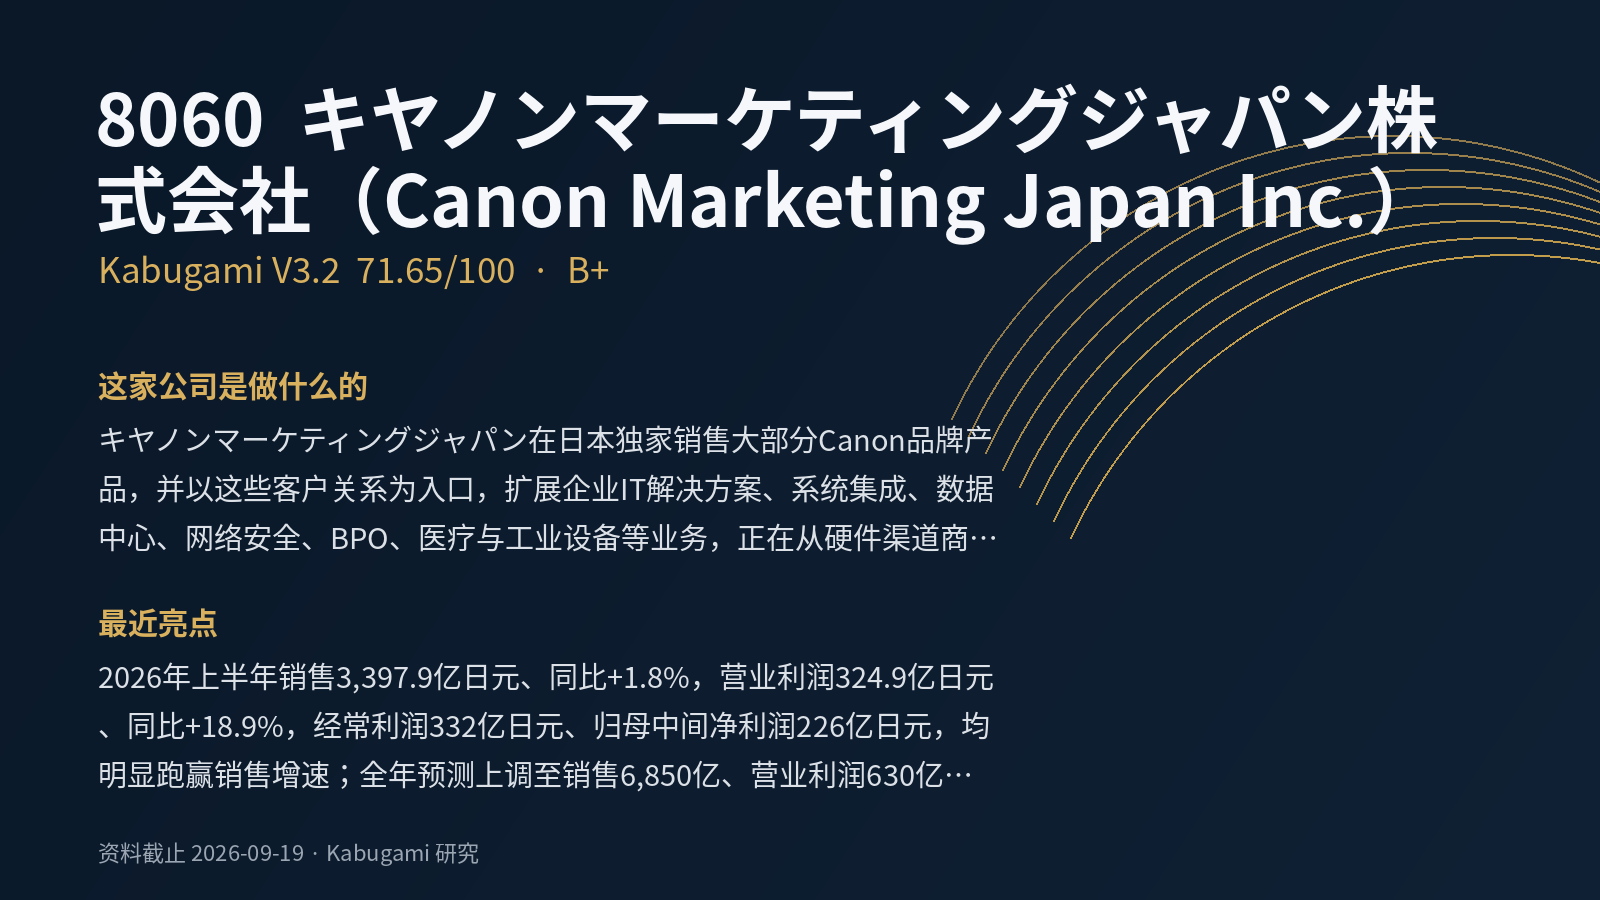 71.65V3.2 · B+
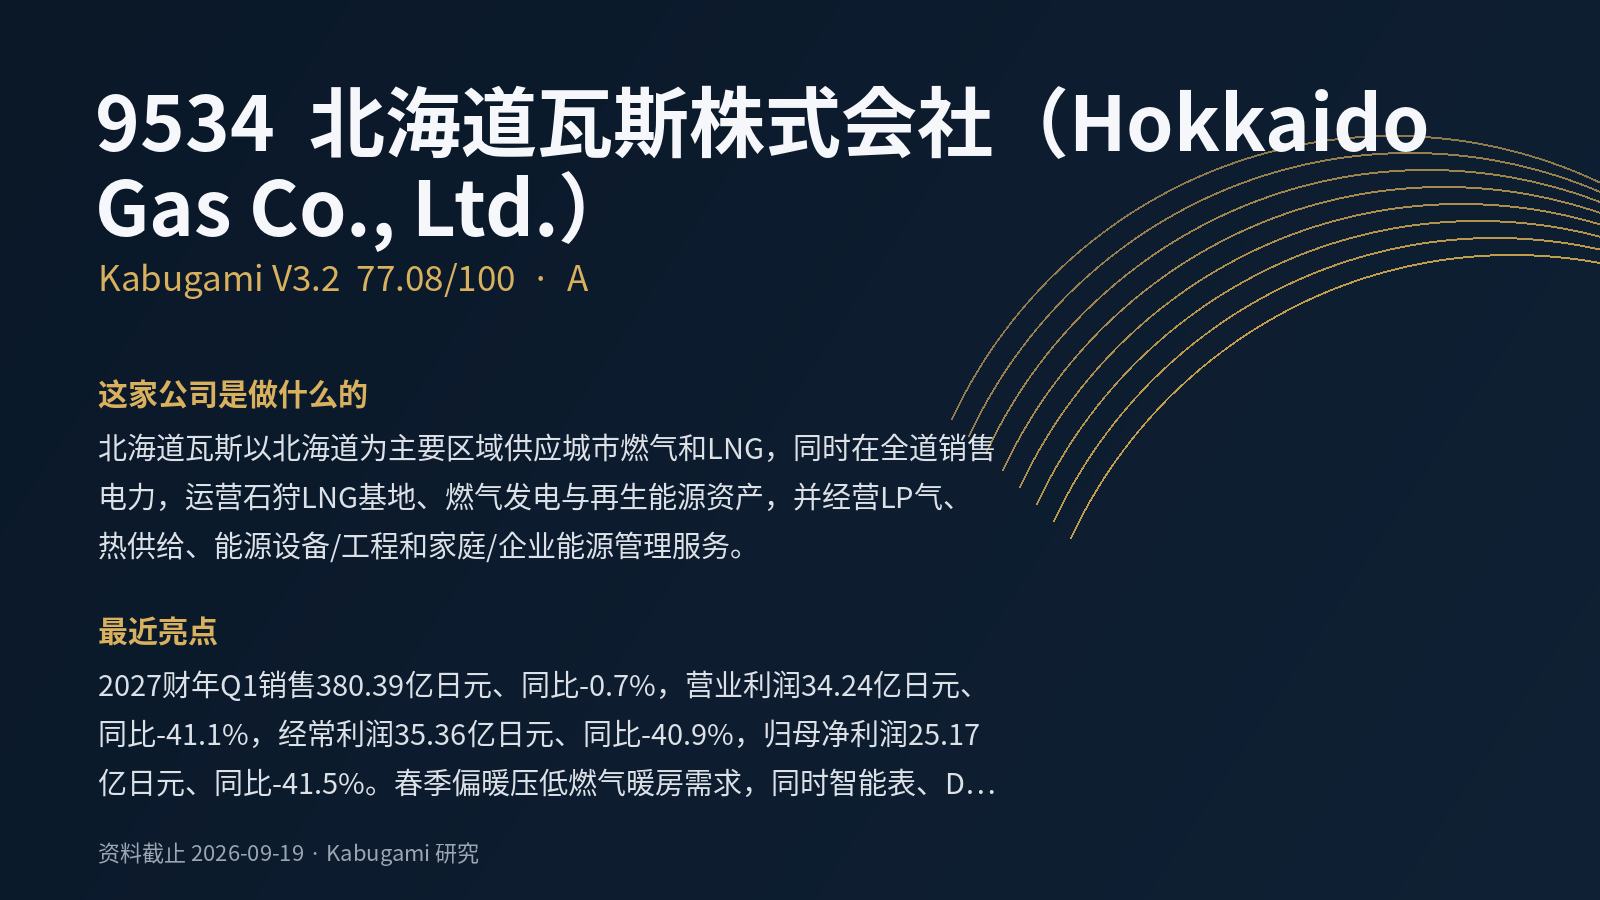 77.08V3.2 · A
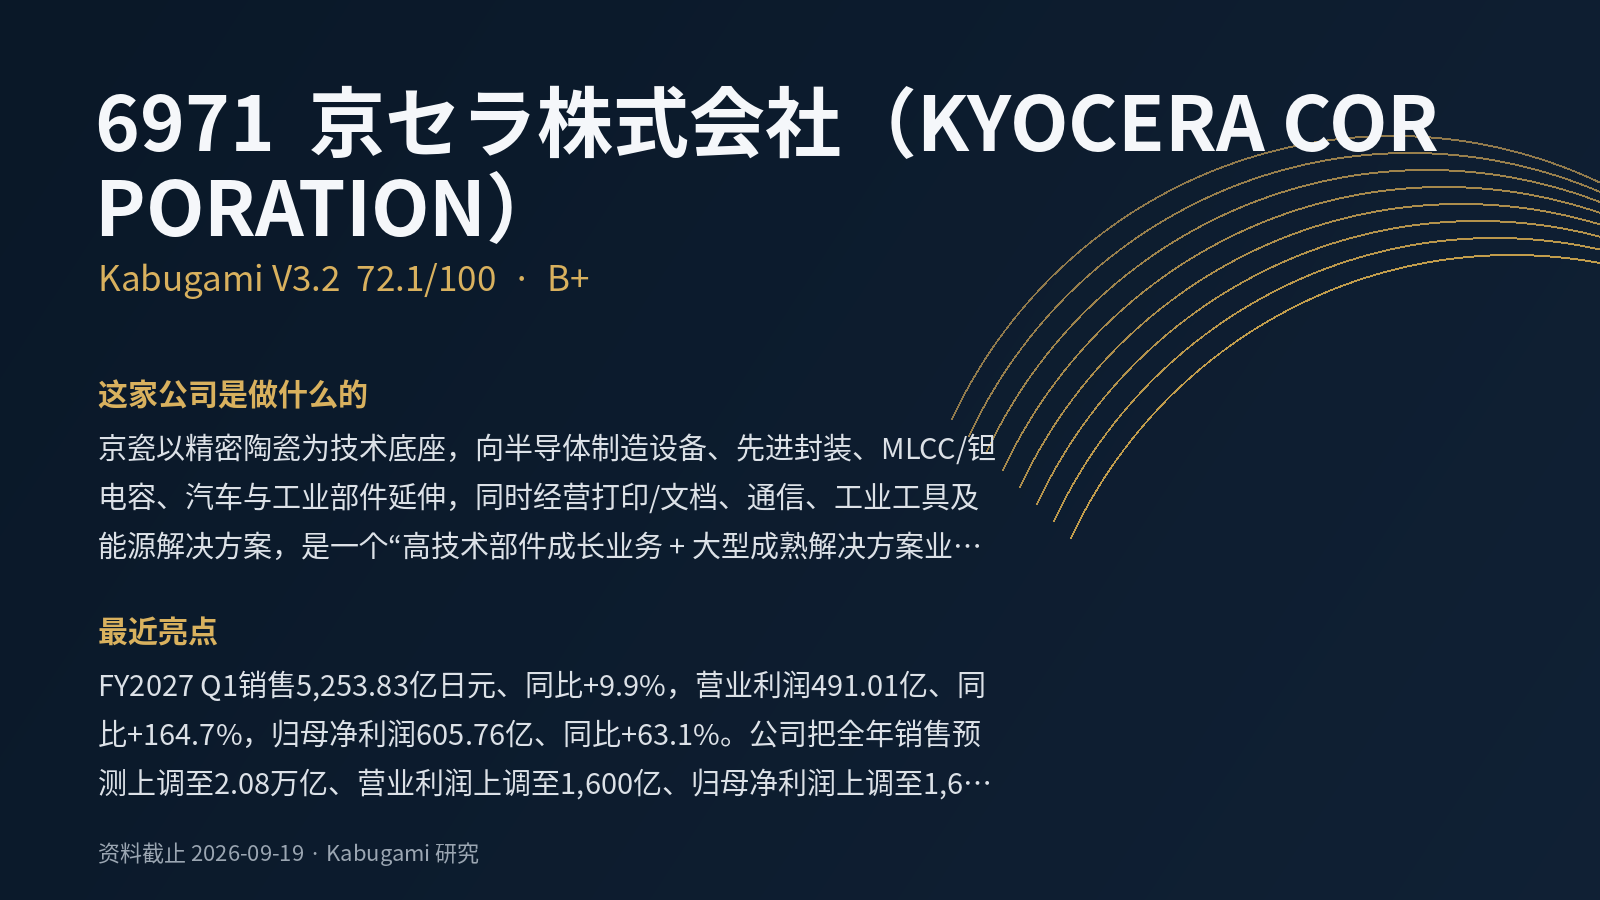 72.1V3.2 · B+
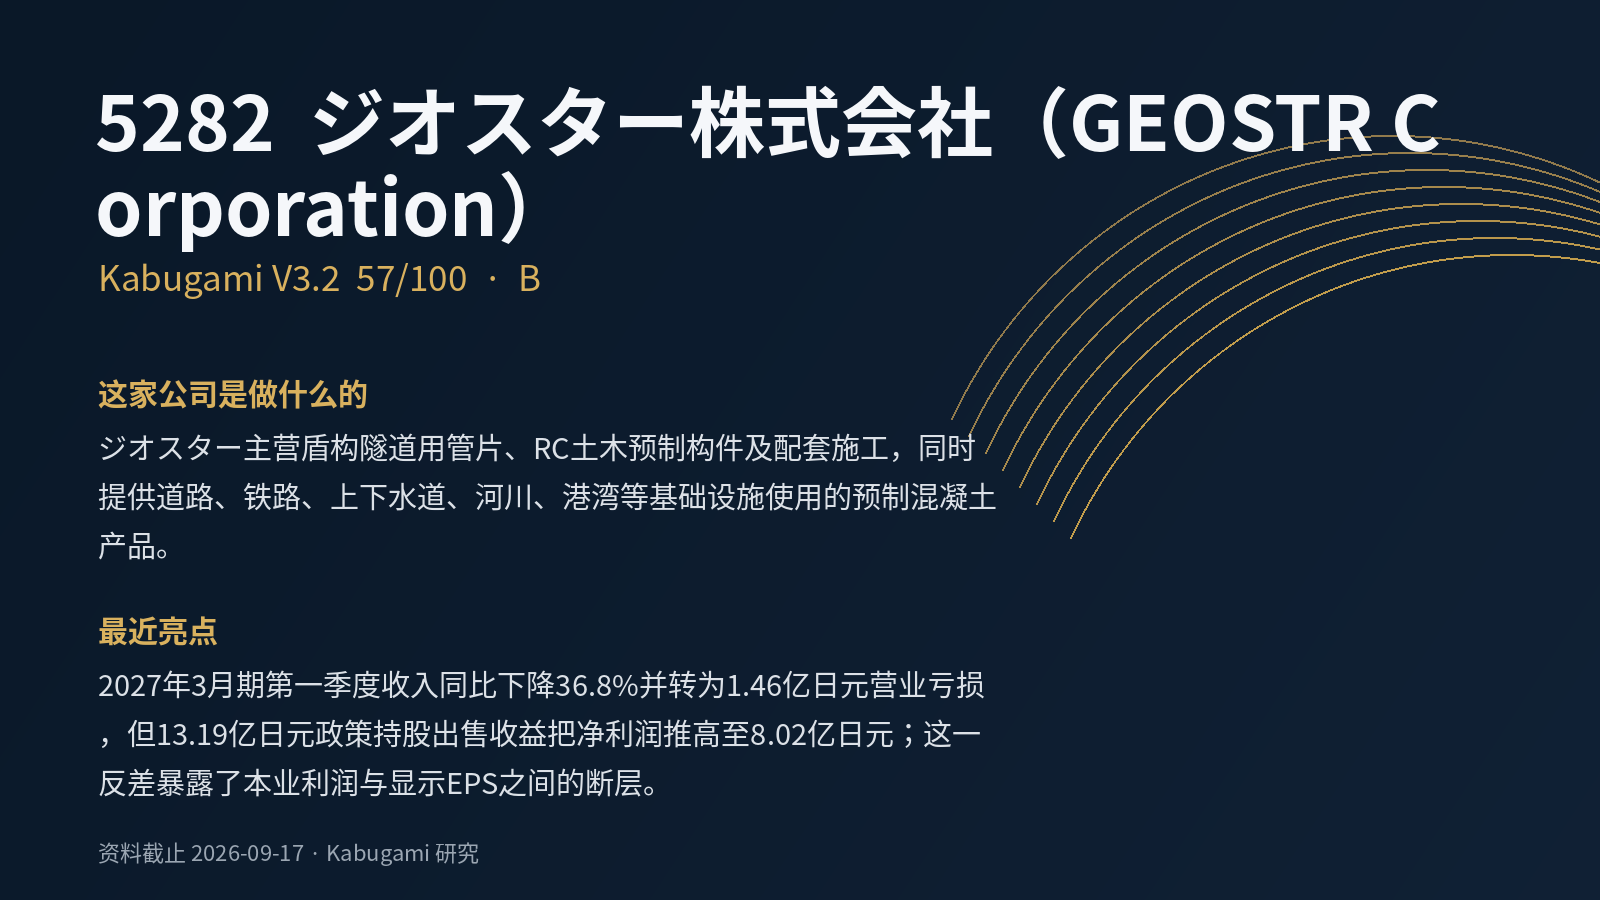 57V3.2 · B
 68.05V3.2 · B+
 74B+