9534 北海道瓦斯株式会社(Hokkaido Gas Co., Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
三菱製紙主营功能商品与纸素材:前者包括水处理膜基材、蓄电设备用隔膜、滤材、胶带原纸、信息与影像材料等,后者包括印刷纸、包装纸、纸浆和家庭纸等。
最近亮点:FY2027第一季度销售额386.2亿日元、营业利润3.93亿日元、归母净利润21.59亿日元,较上年同期显著改善;公司维持全年销售1,750亿日元、营业利润60亿日元、归母净利润65亿日元指引,并计划全年分红20日元。
低PBR不是唯一逻辑:公司正在同时推进德国业务重组、功能性材料扩销、八户工厂稳定化、设备集约、政策持股压缩和退休给付信托资产返还,2026年度盈利恢复有多条可观察路径;中期计划又把ROE 10%、ROIC 9%与PBR改善明确绑在一起。
FY2026营业利润只有2.64亿日元,纸素材分部亏损约21亿日元;当前年度60亿日元营业利润指引与2027年度200亿日元中期目标之间仍有巨大执行缺口。原燃料、汇率、老旧设备与印刷信息用纸结构性萎缩都可能侵蚀改善;此前耐热压板检查数据篡改事件也说明治理与质量控制不能按“已解决”处理。
三菱製紙正在从“低估值的传统纸企”向“纸素材修复 + 功能材料增长 + 资产与资本政策改善”的组合转型,但目前最强的是方向,而不是已经被证明的持续回报。2026年度若能把纸素材恢复至盈利、功能商品利润继续扩大并维持债务与政策持股下降,0.5倍左右PBR存在上修基础;若60亿日元营业利润依赖一次性正常化而无法继续向2027年度200亿日元目标靠近,则当前股价在大幅上涨后会重新暴露执行风险。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:三菱製紙正在从“低估值的传统纸企”向“纸素材修复 + 功能材料增长 + 资产与资本政策改善”的组合转型,但目前最强的是方向,而不是已经被证明的持续回报。2026年度若能把纸素材恢复至盈利、功能商品利润继续扩大并维持债务与政策持股下降,0.5倍左右PBR存在上修基础;若60亿日元营业利润依赖一次性正常化而无法继续向2027年度200亿日元目标靠近,则当前股价在大幅上涨后会重新暴露执行风险。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/24研究

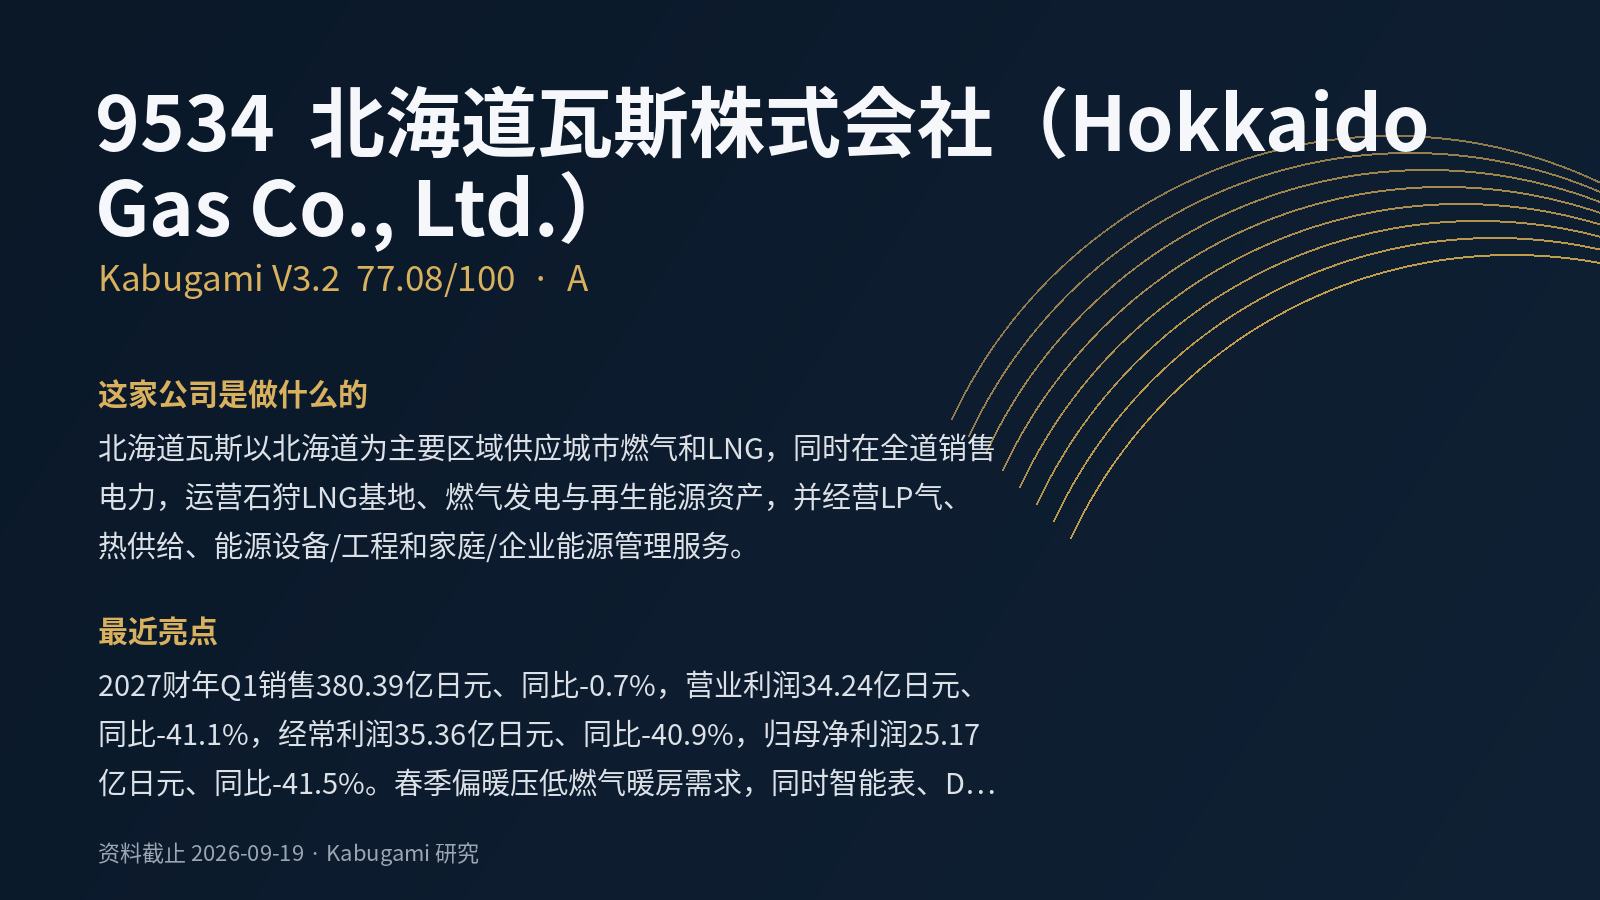 77.08V3.2 · A
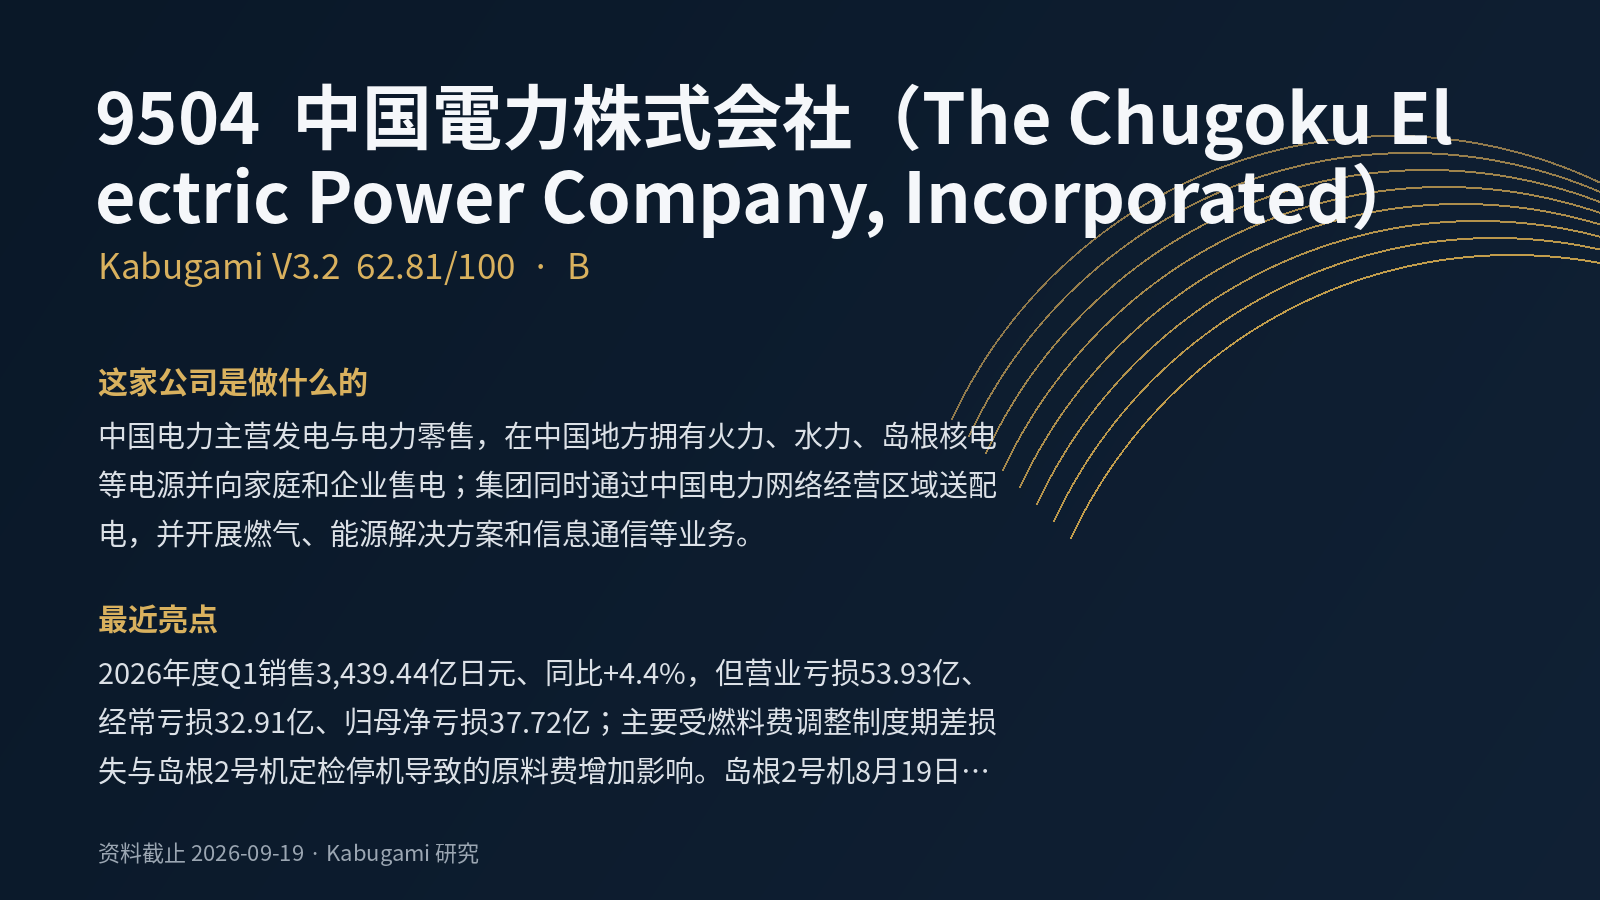 62.81V3.2 · B
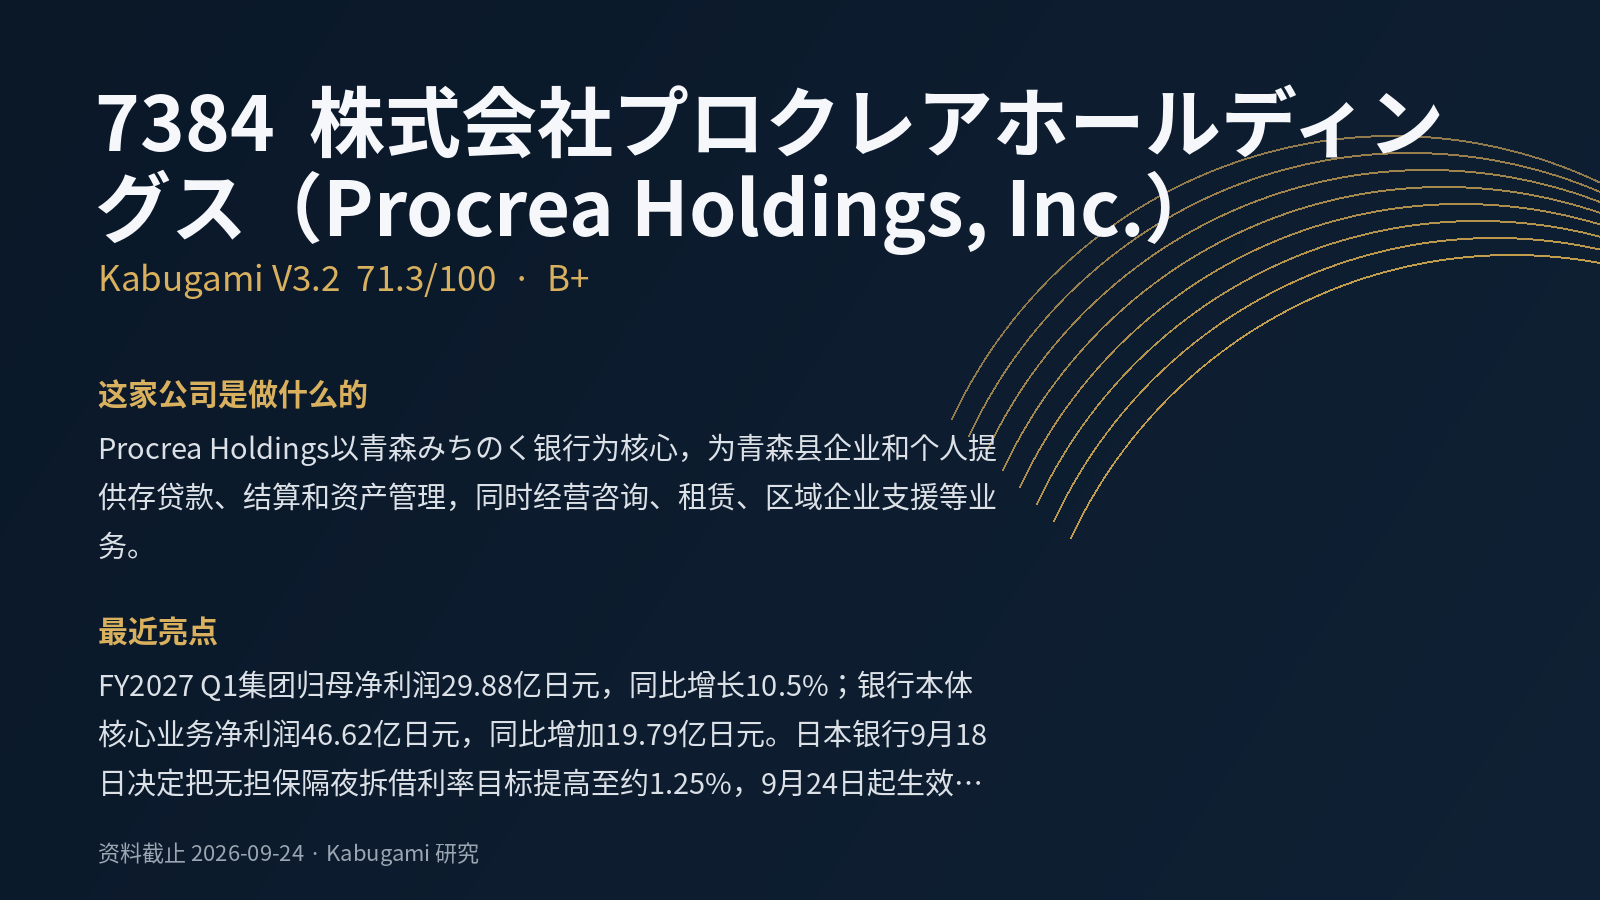 71.3V3.2 · B+
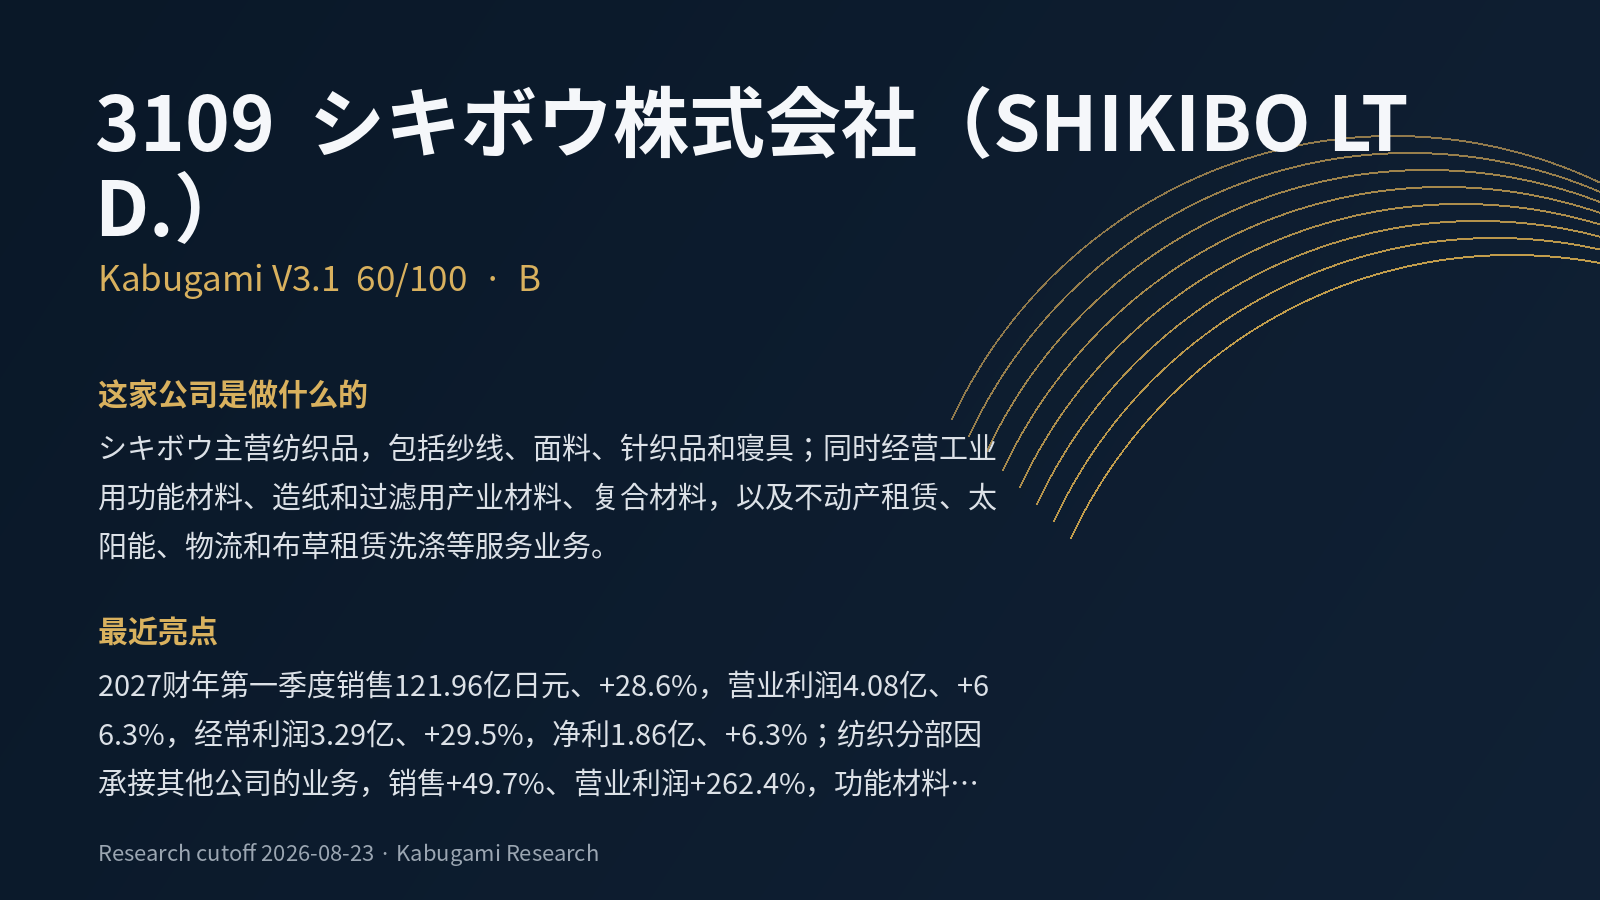 60B
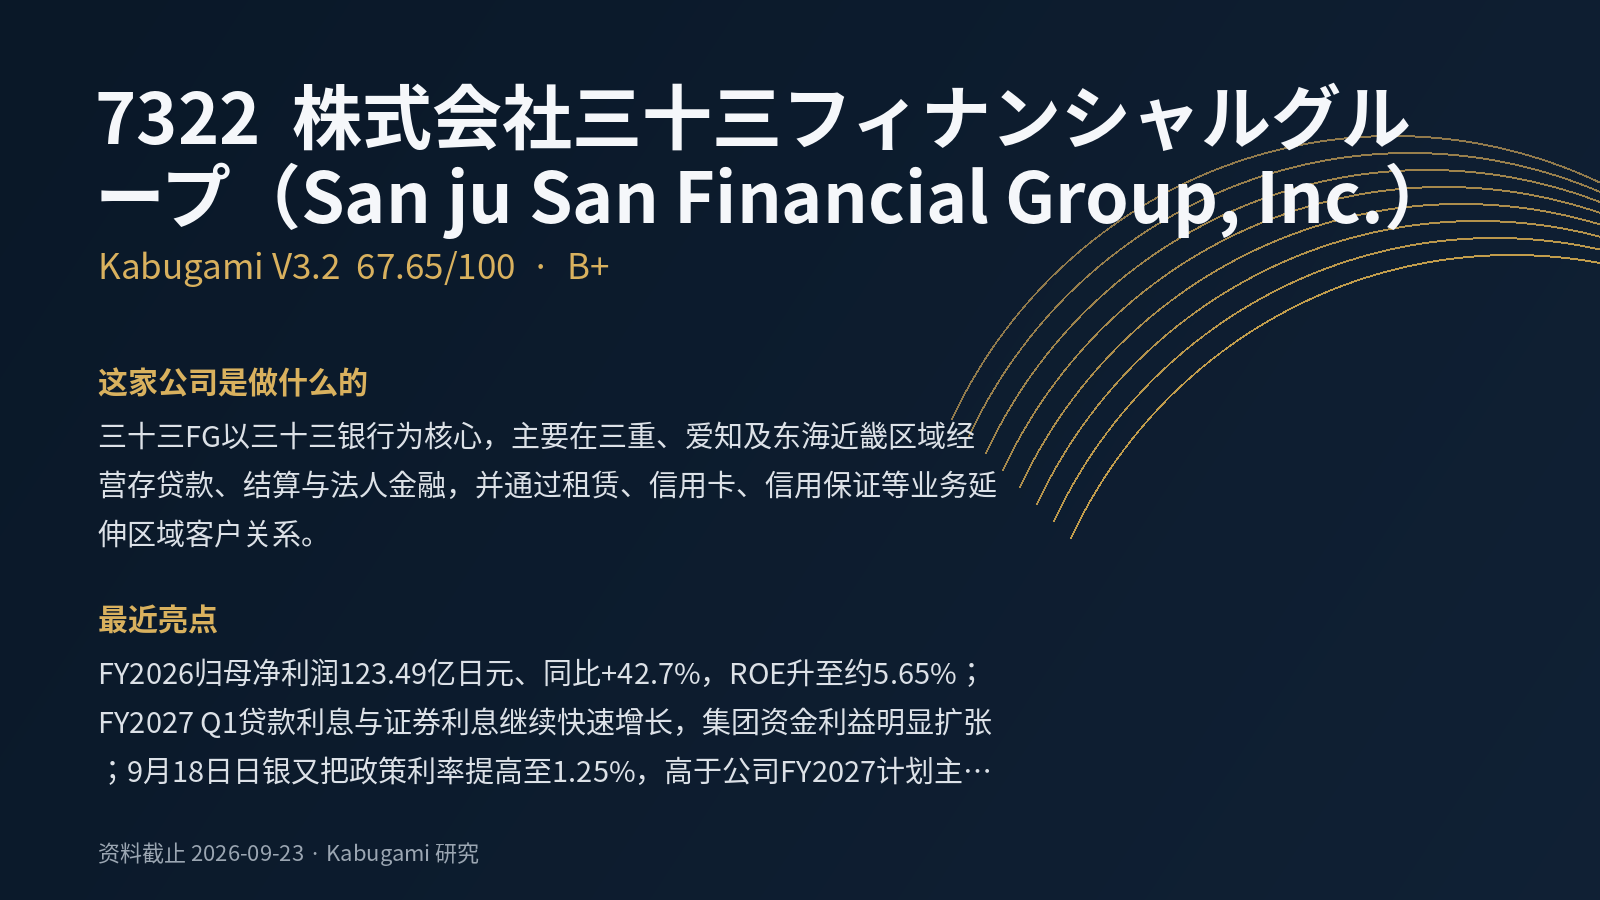 67.65V3.2 · B+
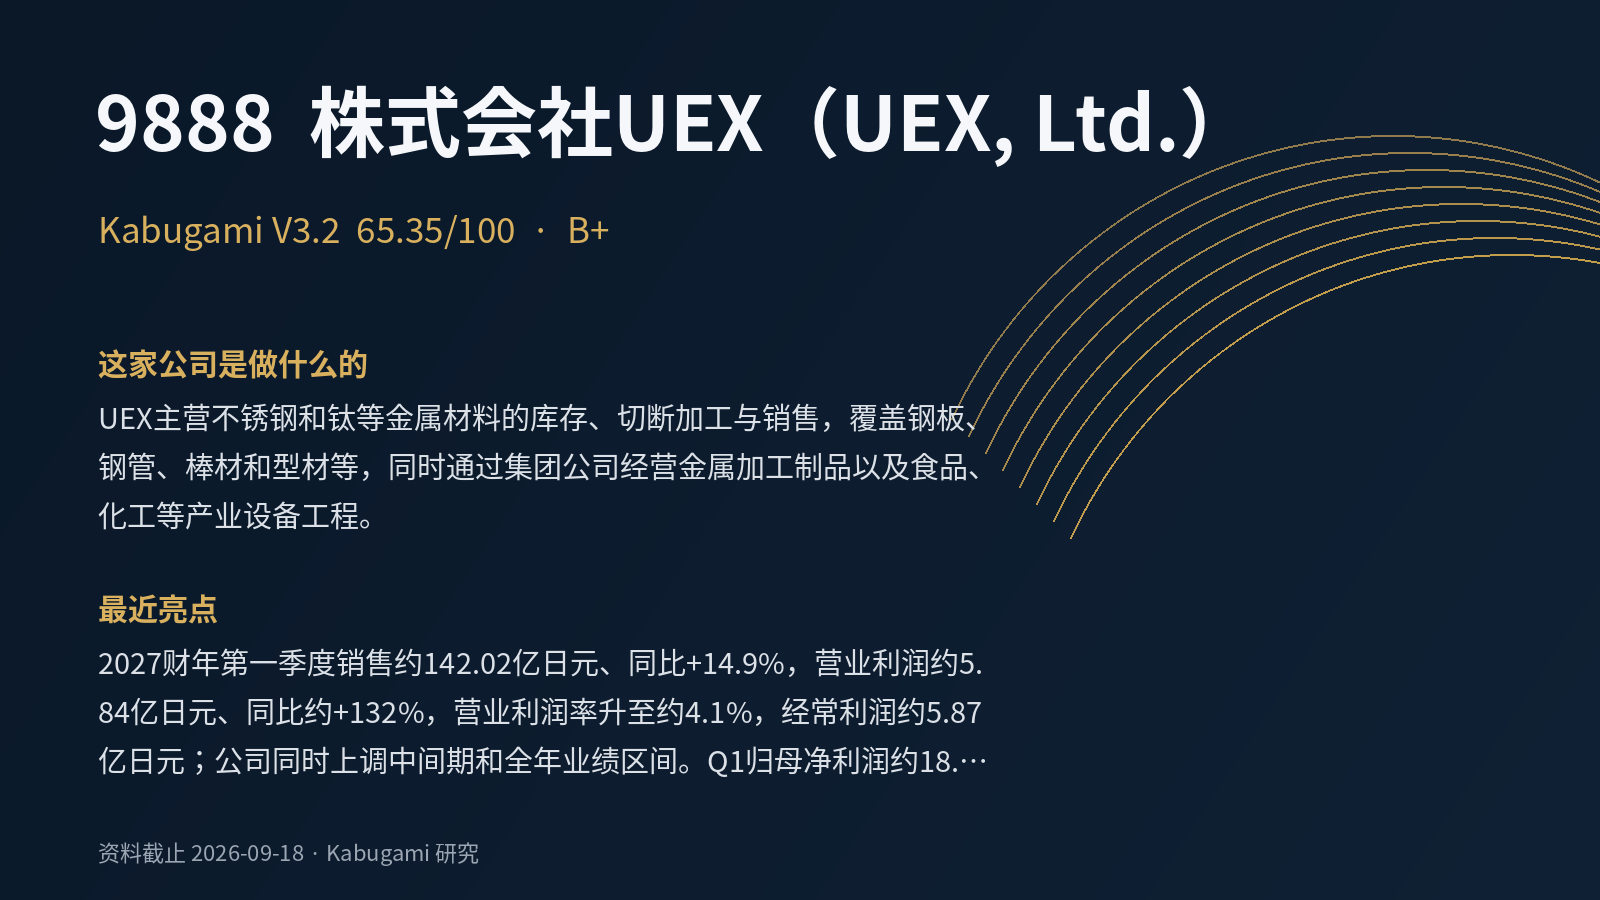 65.35V3.2 · B+