9506 東北電力株式会社(Tohoku Electric Power Company, Incorporated)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
富山第一銀行主营地方银行业务,为富山及周边地区的企业和个人提供存款、贷款、结算、资产管理与咨询服务,同时通过证券投资、租赁和集团子公司开展金融及企业支援业务。
最近亮点:FY2027 Q1经常利润109.07亿日元、同比+62.4%,归母净利润76.92亿日元、同比+56.5%,仅一个季度就接近上半年110亿日元经常利润计划;此前FY2026净利润150.55亿日元创历史新高,VISION10又把2032年度连结利润目标提高到160亿日元以上。
利率正常化已经真实进入核心银行利润:FY2026贷款利息和证券利息分红同步增长,单体核心业务净收益连续4年创新高;资本充足率11.96%、股东资本ROE 12.55%,同时配合35%以上派息率目标、FY2026每股84日元分红及最高55亿日元回购,资本效率和股东回报明显改善。
近两年利润并非全由可重复的贷款利差驱动:FY2026单体股票出售收益126.52亿日元,占当年利润的重要部分;存款利息也由11.71亿增至35.81亿。公司还面对富山人口下降、存款竞争、证券市场波动及2030年前后的核心系统迁移投资,而股价2026年至9月18日已从1,805日元低点升至3,575日元高点附近。
这是一个“经营改善是真的、证券投资能力和资本厚度也是真的,但价格重估同样已经很大”的地方银行。最重要的正面不是一次股票卖出收益,而是贷款利息、资金利润、核心业务净收益、ROE、资本充足率和股东回报同时改善;最重要的反证则是利润仍受有价证券实现收益和市场估值影响,且负债端成本正在上行。当前B+来自高质量转型与强技术结构,未升到A的主要原因是估值安全边际已明显变薄,且“可持续核心利润”仍需要更多季度证明。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:这是一个“经营改善是真的、证券投资能力和资本厚度也是真的,但价格重估同样已经很大”的地方银行。最重要的正面不是一次股票卖出收益,而是贷款利息、资金利润、核心业务净收益、ROE、资本充足率和股东回报同时改善;最重要的反证则是利润仍受有价证券实现收益和市场估值影响,且负债端成本正在上行。当前B+来自高质量转型与强技术结构,未升到A的主要原因是估值安全边际已明显变薄,且“可持续核心利润”仍需要更多季度证明。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 9/22研究

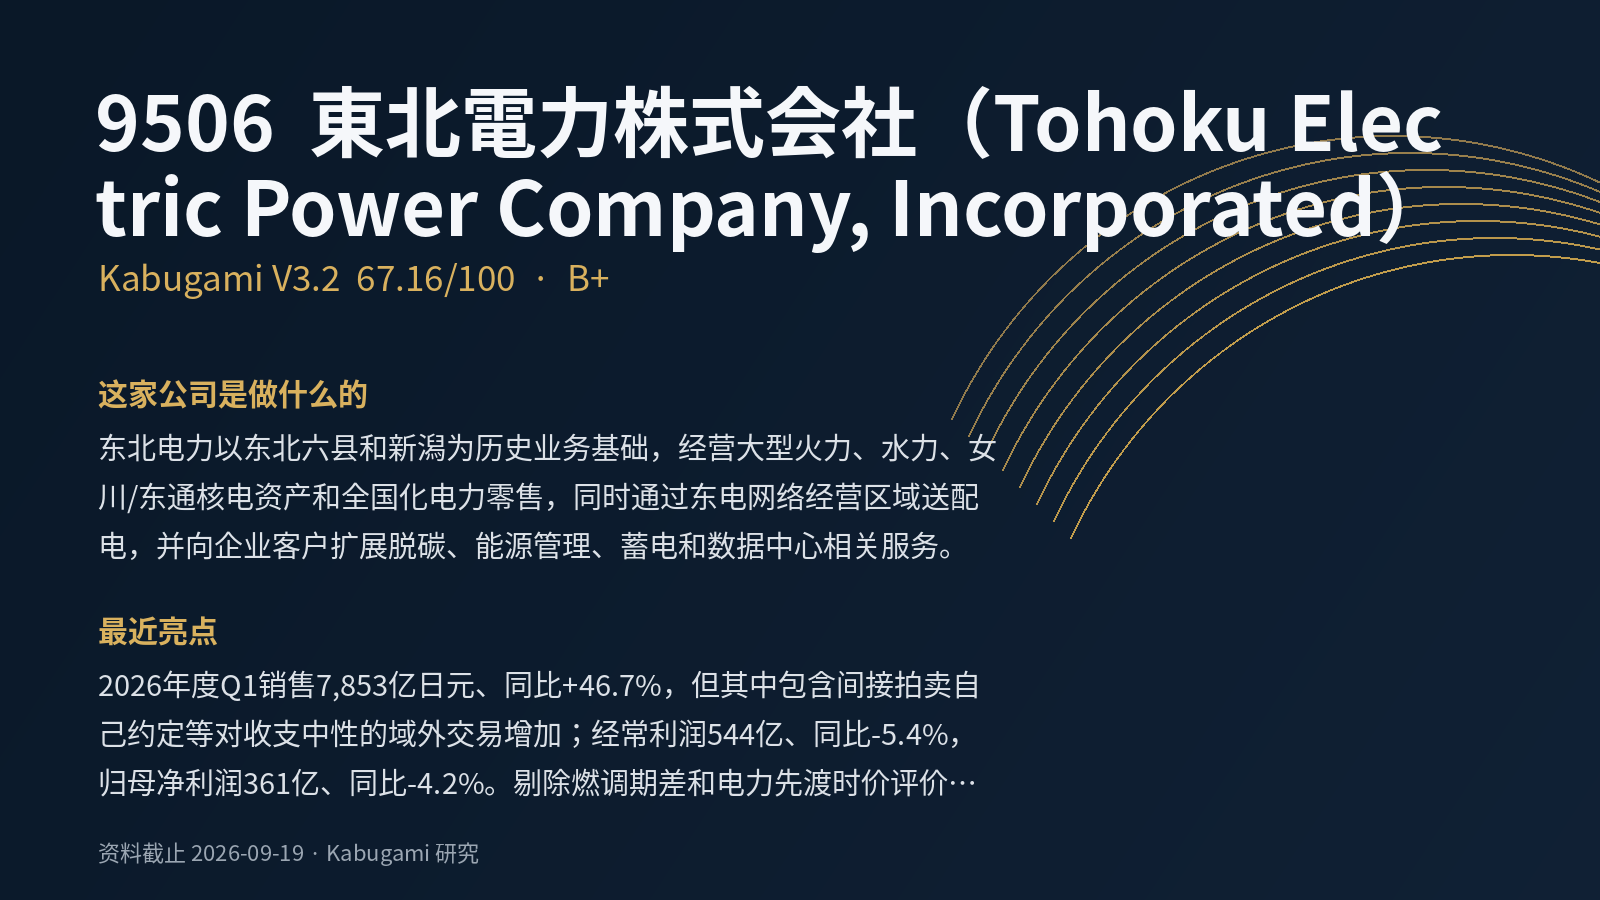 67.16V3.2 · B+
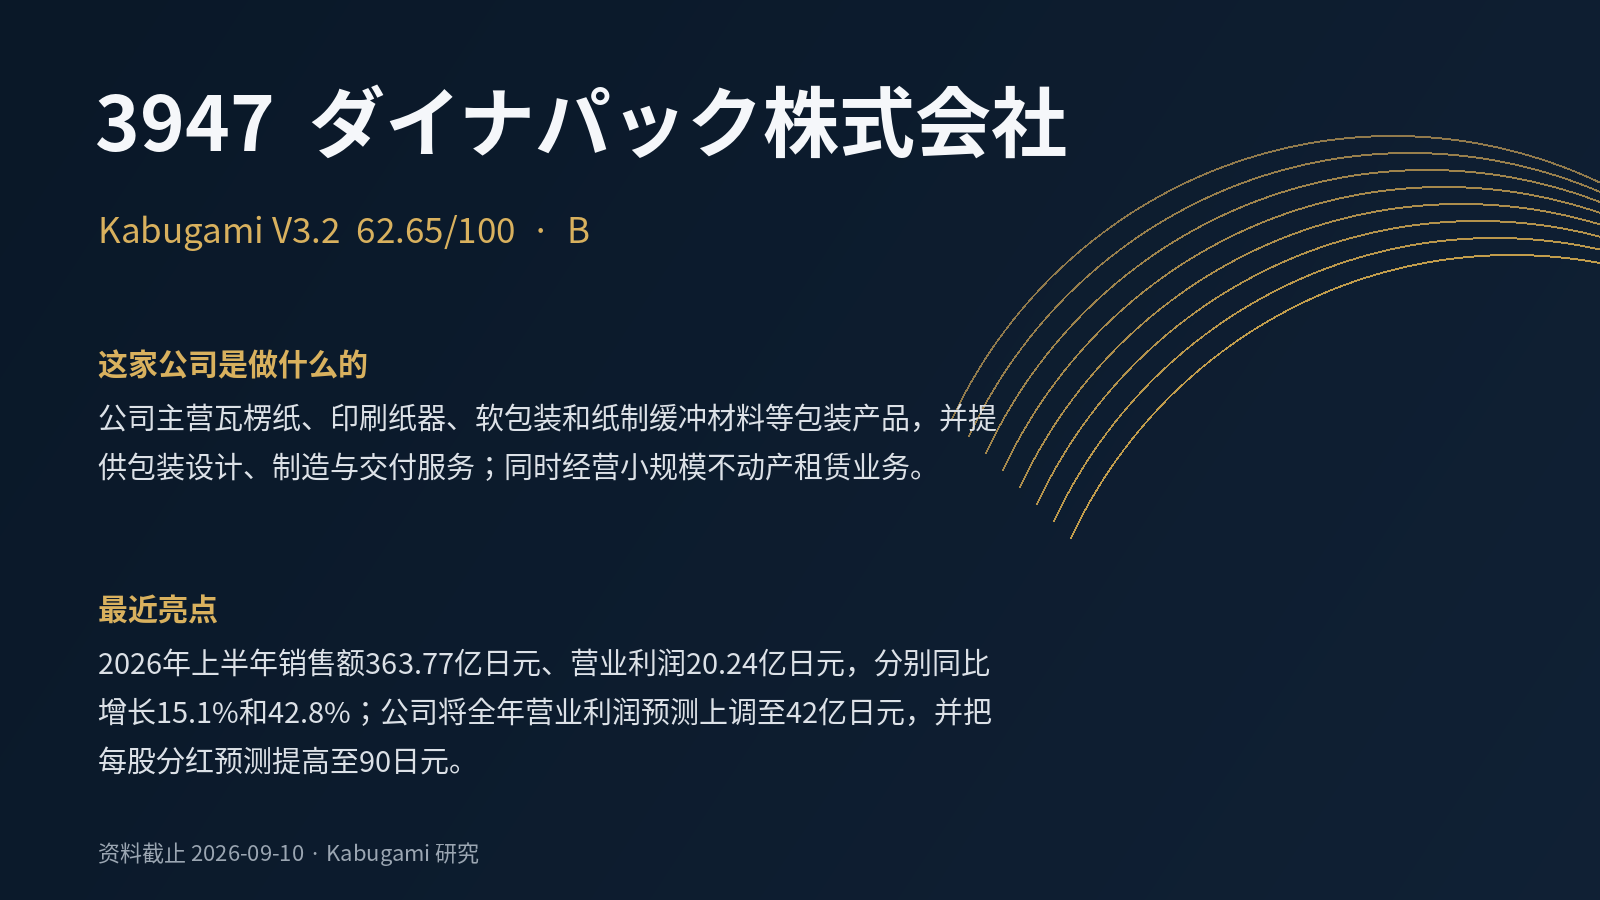 62.65V3.2 · B
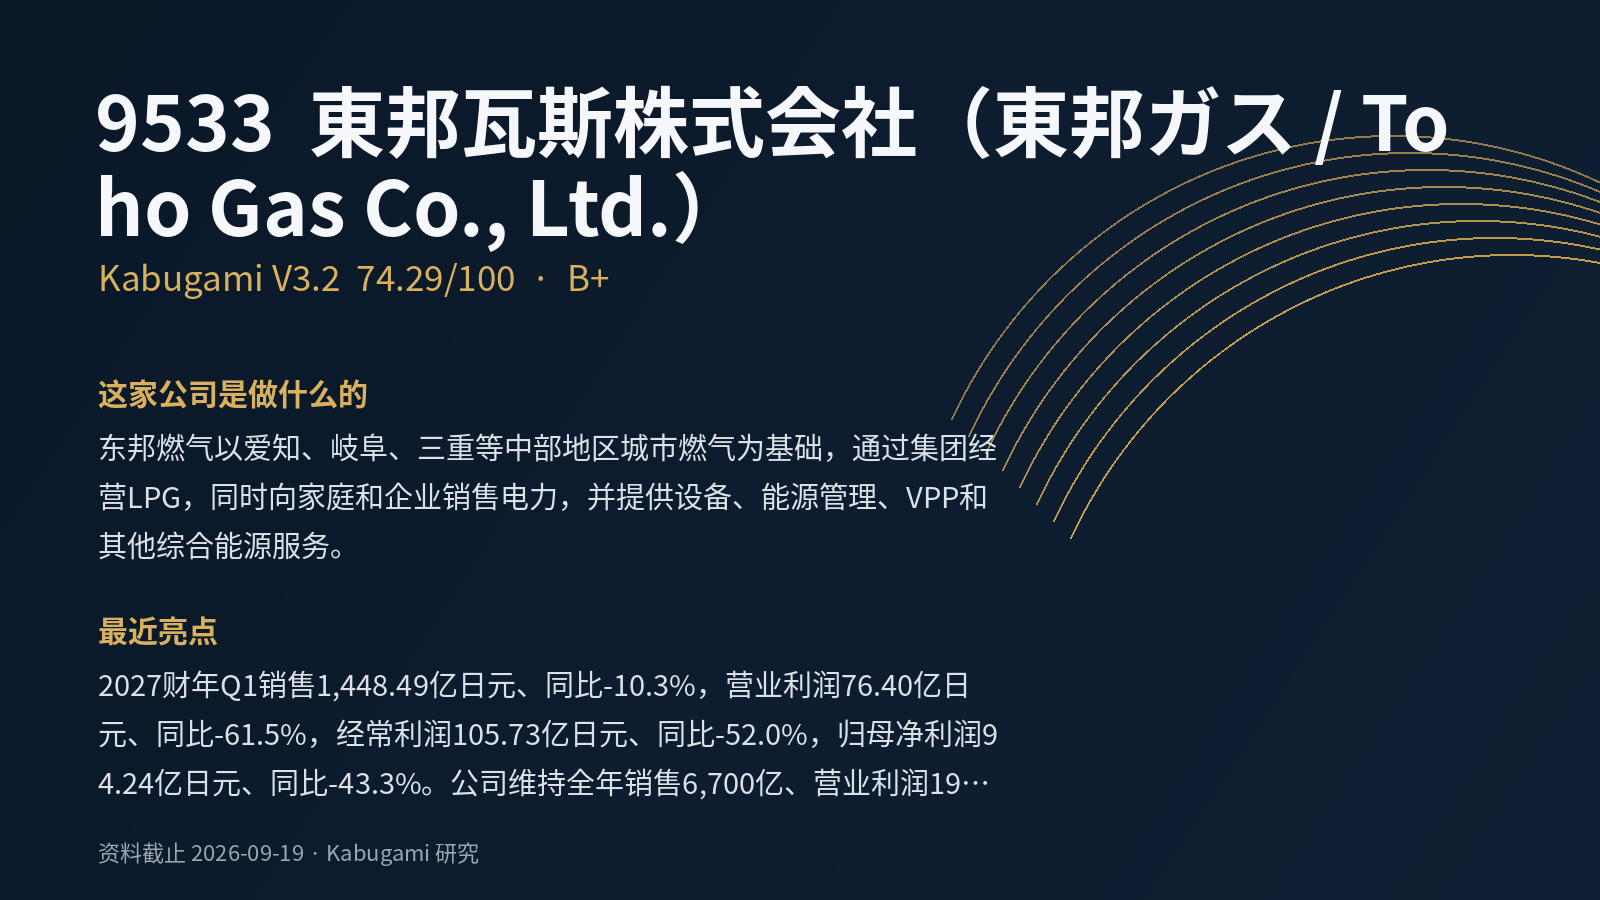 74.29V3.2 · B+
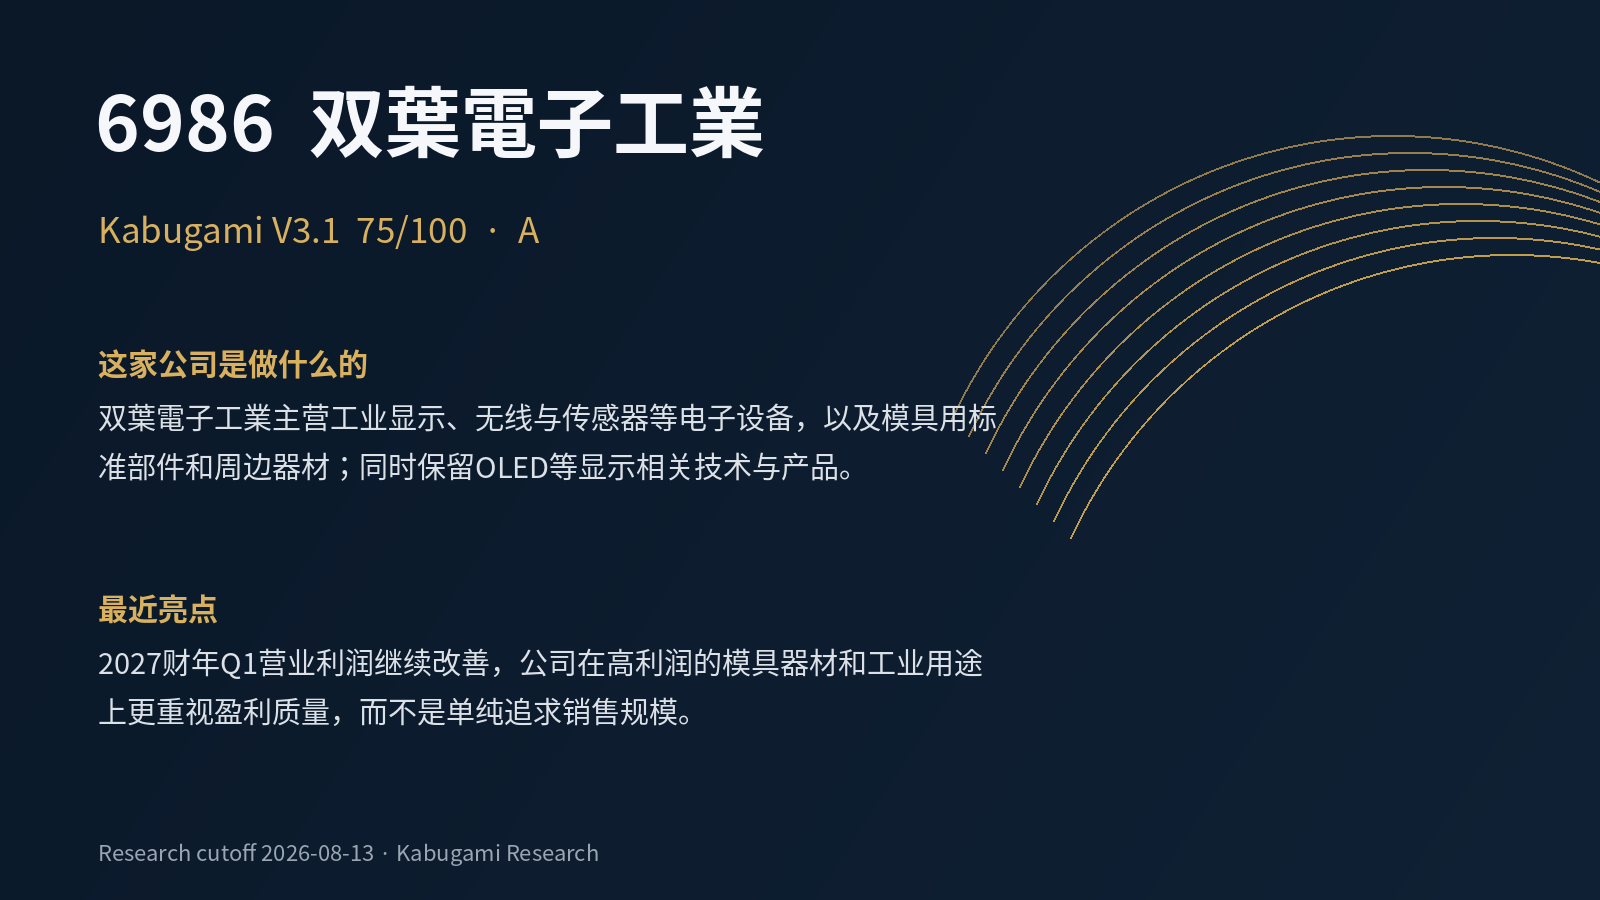 75A
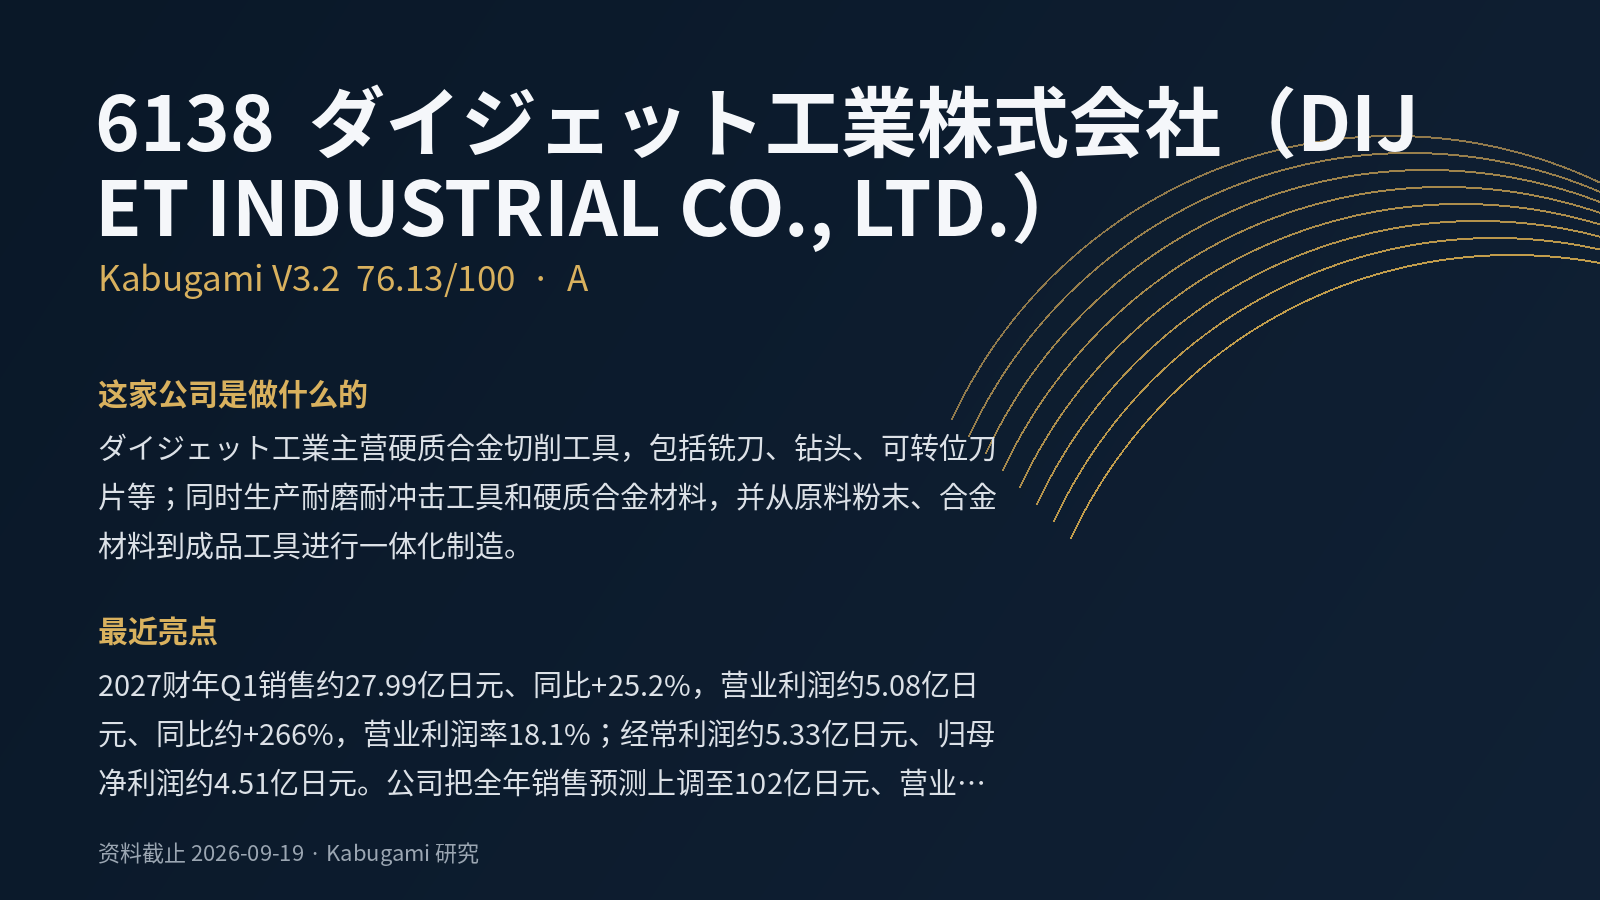 76.13V3.2 · A
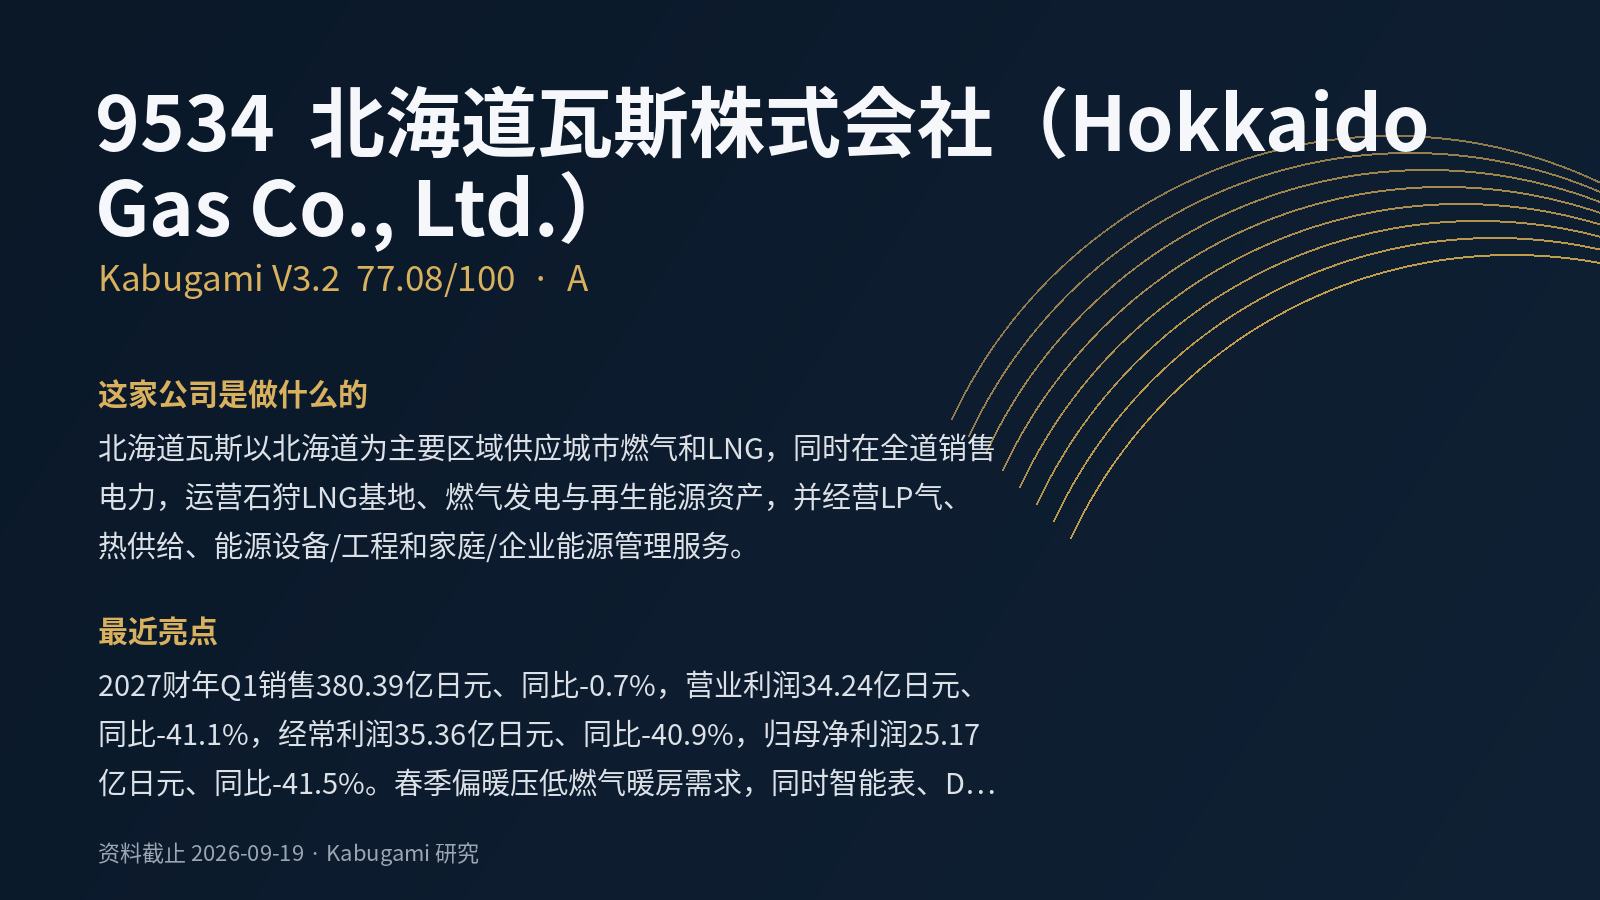 77.08V3.2 · A