7957 フジコピアン株式会社(Fujicopian Co., Ltd.)|Kabugami 完整研究报告
🔱《株神降临:创世殿》|kabugami,jp
山陰合同銀行是一家以岛根、鸟取为核心,并向山阳、兵库、大阪等区域扩展的地方银行,主营存贷款、证券投资和结算,并通过租赁、卡、企业解决方案和数字服务提高客户关系价值。
最近亮点:FY2027/3第一季度经常收益524亿日元,同比增长44.3%;经常利润91亿日元,同比增长117.7%;归母净利润63亿日元,同比增长96.6%。增益来自贷款利息增加和投资信托解约收益上升;公司9月又完成一轮自社株取得。
2026年3月末总资产约9万亿日元、存款等约6.87万亿、贷款约5.51万亿;山阴本地强势市场份额 + 山阳/关西扩张;自己资本比率较高;配当从过去多年持续提高到68日元预测;回购实际执行。
第一季度高增益含证券组合调整因素;ROE约7.17%仍低于高质量长期回报门槛;人口减少对山阴本地客户池构成长期压力;区域外扩张如果靠低价竞争会稀释回报;PBR约1.2倍已不属于深度折价。
山阴合同银行最有价值的地方,不只是山阴地区强市场份额,而是能否把本地低成本存款和客户信息优势转化为山阳、兵库和关西地区更高回报的资产与解决方案收入。若广域化真正提高ROE,当前估值有支撑;若利润仍主要依赖证券和利率周期,1.2倍PBR会更脆弱。
完整研究按时间保存。当前版本也是时间线的一部分;最新在上,历史版本保留当时判断与 PDF。
当时判断:山阴合同银行最有价值的地方,不只是山阴地区强市场份额,而是能否把本地低成本存款和客户信息优势转化为山阳、兵库和关西地区更高回报的资产与解决方案收入。若广域化真正提高ROE,当前估值有支撑;若利润仍主要依赖证券和利率周期,1.2倍PBR会更脆弱。
研究时点 · PBR — · PE — · ROE — · 股息率 —
来源 · AI Research Lane产出 · 10/1研究

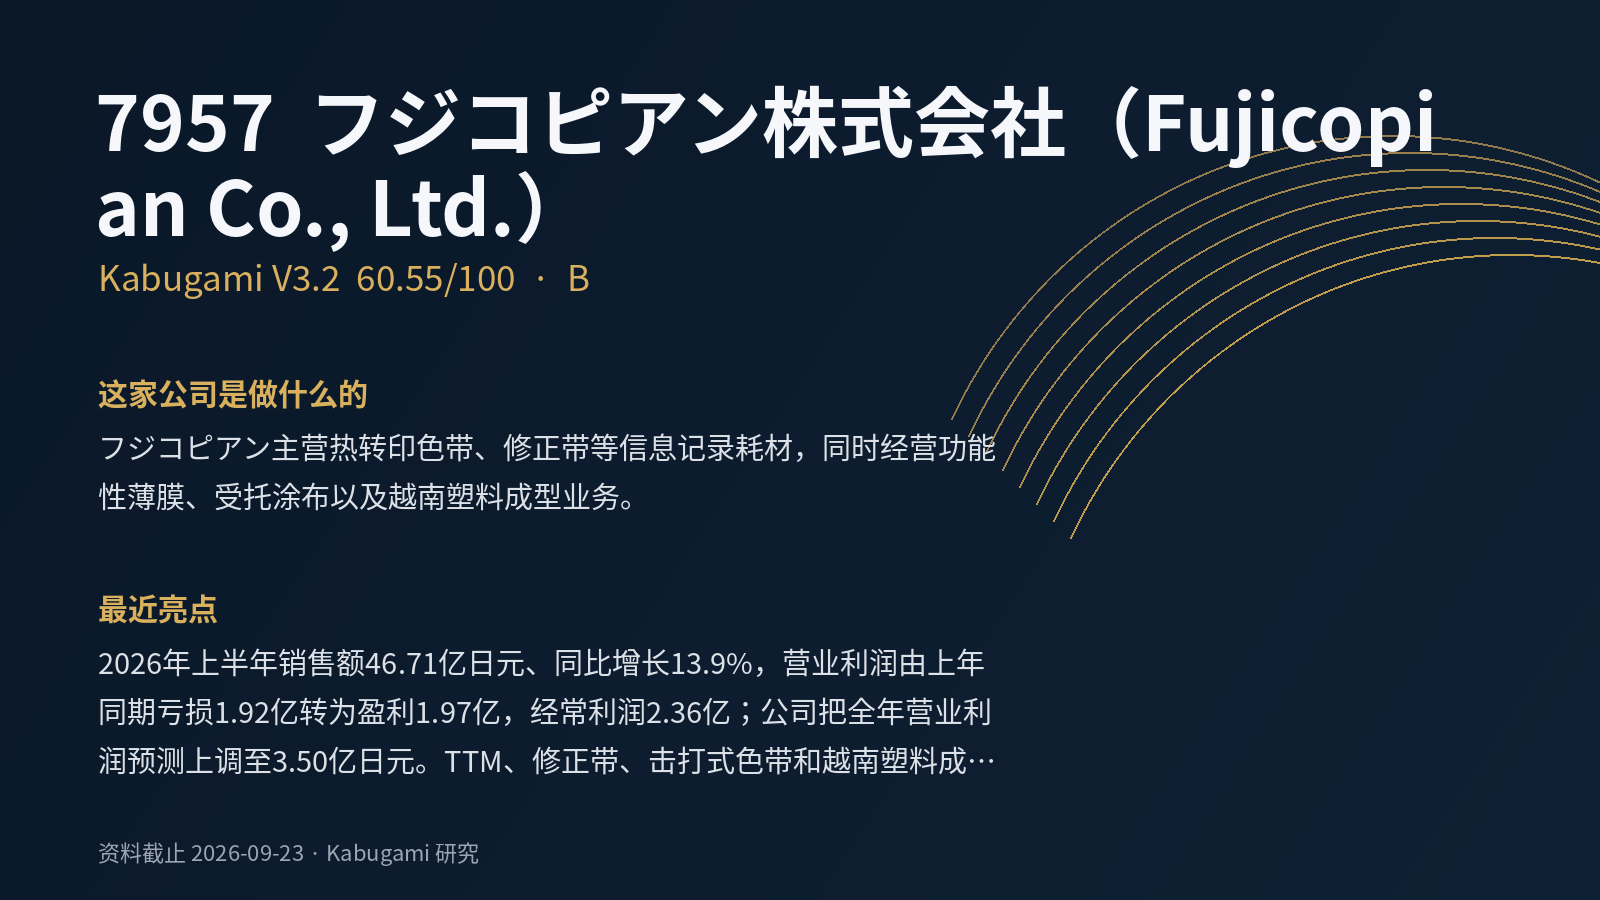 60.55V3.2 · B
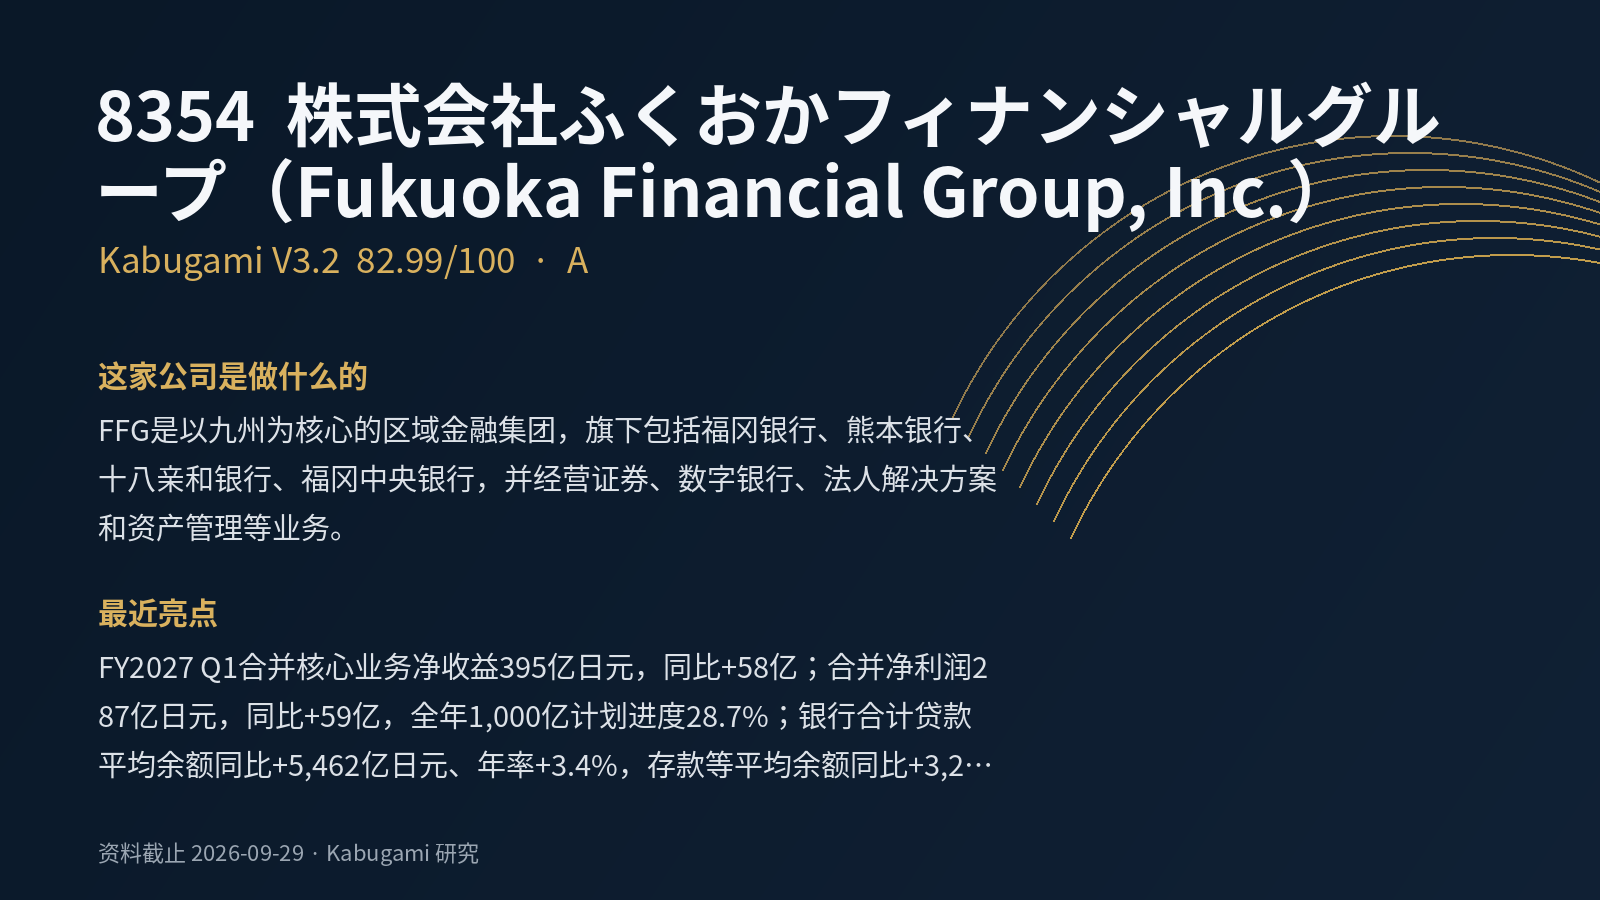 82.99V3.2 · A
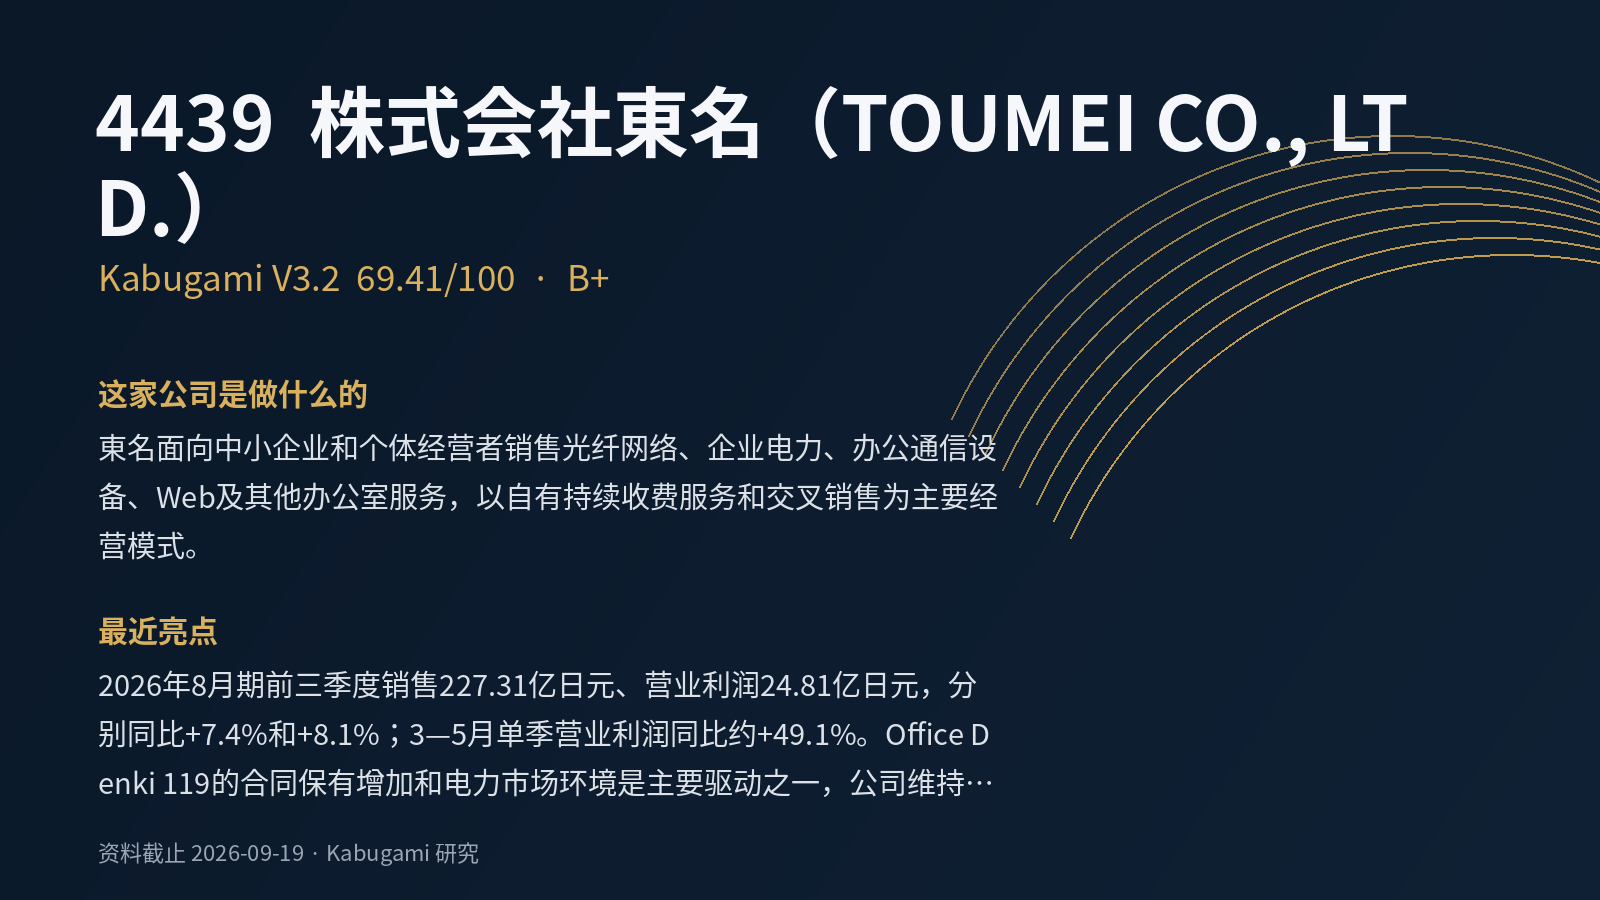 69.41V3.2 · B+
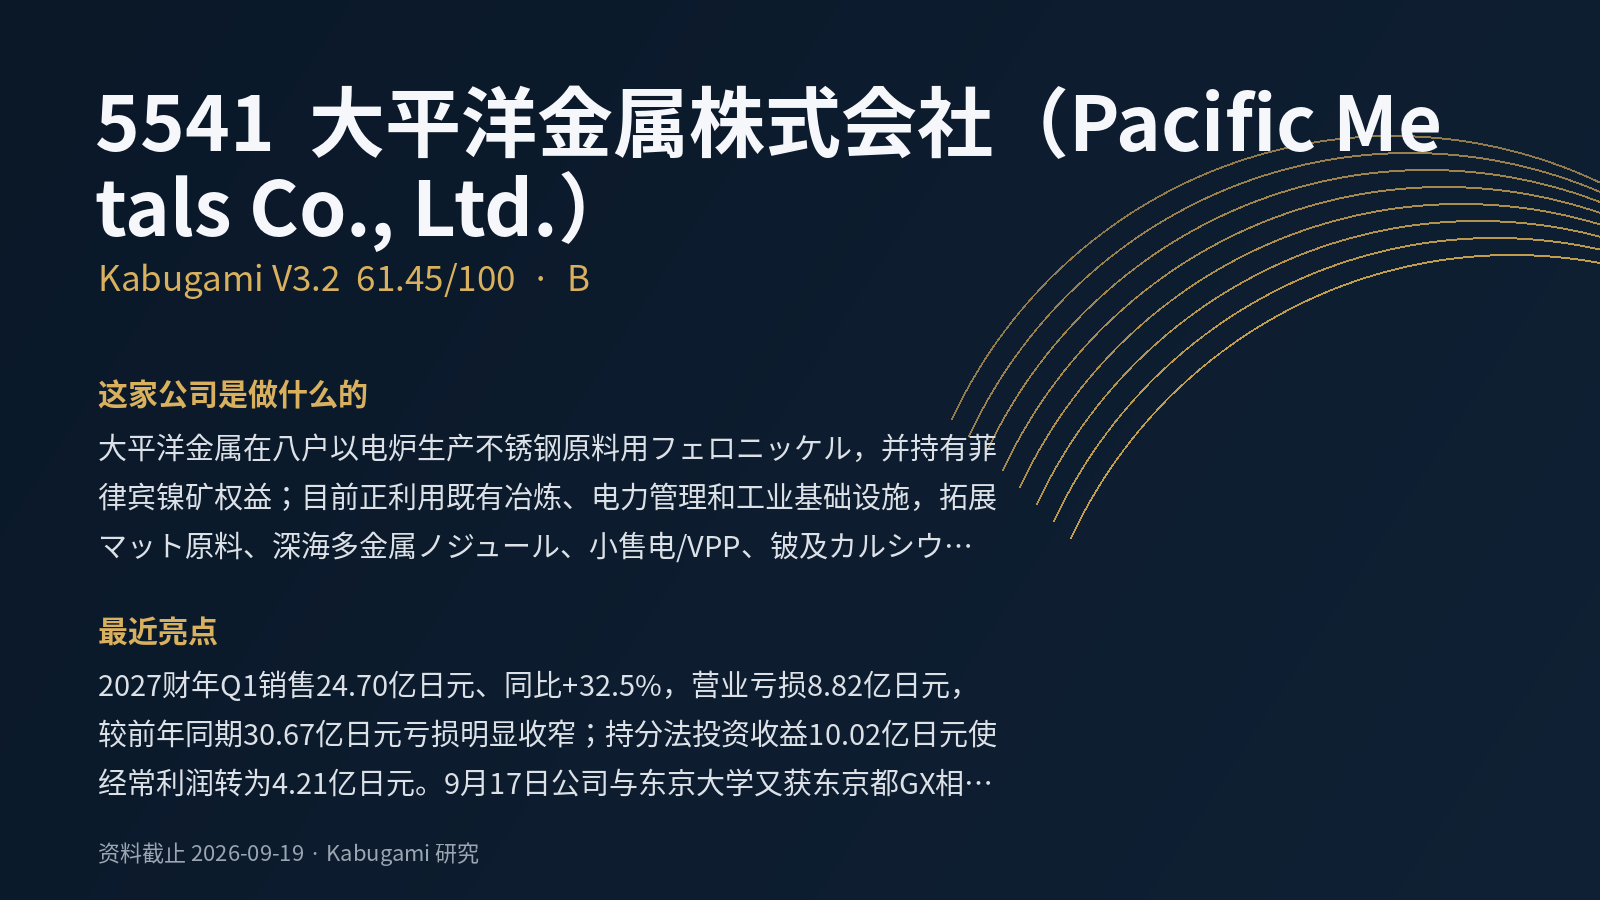 61.45V3.2 · B
 40C
 71.87V3.2 · B+